
Tamanho e Participação do Mercado de Colchões na América do Sul
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
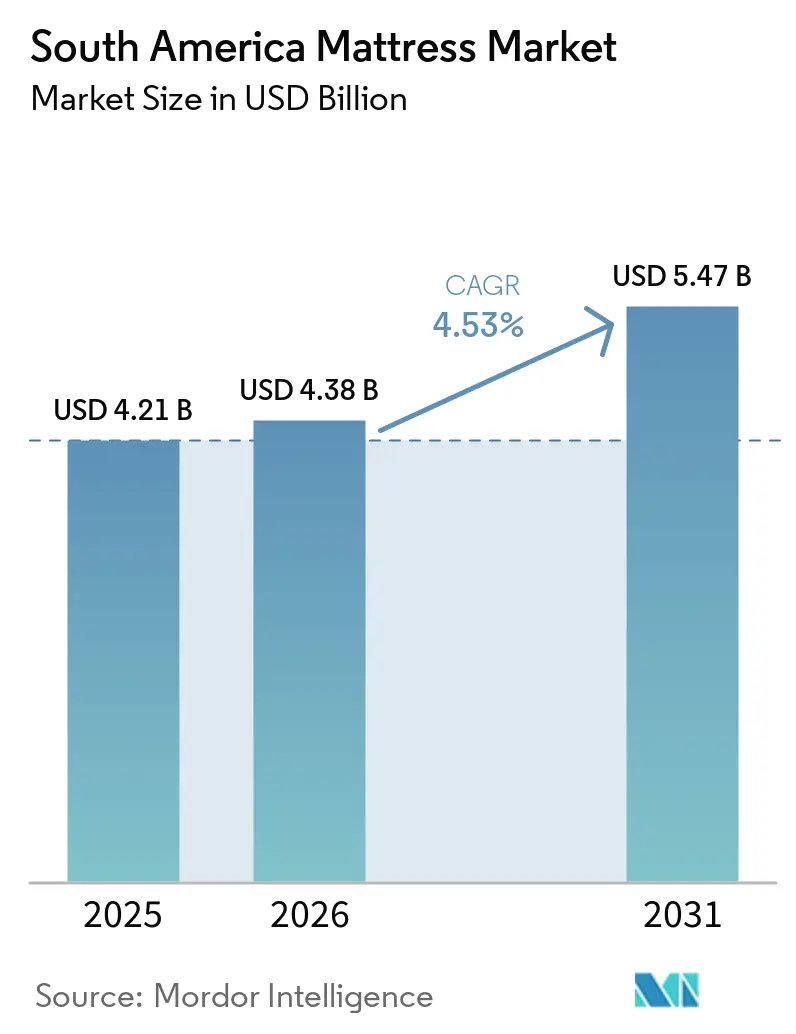
| Tamanho do mercado no ano base (2025) | 4.21 Bilhões de dólares |
| Tamanho do Mercado (2026) | 4.38 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.47 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.53 % |
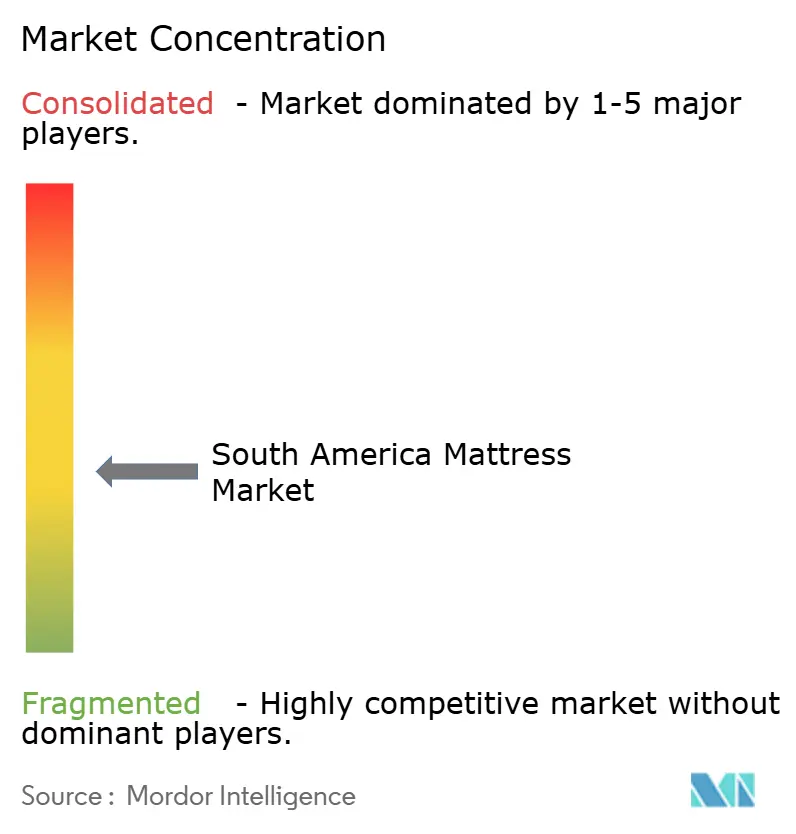
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Colchões na América do Sul por Mordor Intelligence
O tamanho do mercado de colchões na América do Sul foi avaliado em 4,21 bilhões de USD em 2025 e estima-se que cresça de 4,38 bilhões de USD em 2026 para atingir 5,47 bilhões de USD até 2031, a um CAGR de 4,53% durante o período de previsão (2026-2031). O investimento em hospitalidade, o maior acesso ao varejo digital e o interesse dos consumidores pela qualidade do sono sustentam a demanda no mercado de colchões na América do Sul. O Brasil permanece como a principal base de produção e consumo, enquanto as condições de consumo em melhoria na Argentina sustentam um caminho de expansão mais acelerado. Os produtores estão utilizando integração vertical, vendas comerciais diretas e distribuição online para proteger margens e alcançar novos compradores. As principais restrições são os custos de insumos importados, as variações cambiais e os longos ciclos de reposição residencial. O investimento do MercadoLibre em centros de distribuição em 2026 também amplia o alcance online do mercado de colchões na América do Sul para além das principais áreas metropolitanas
Principais Conclusões do Relatório
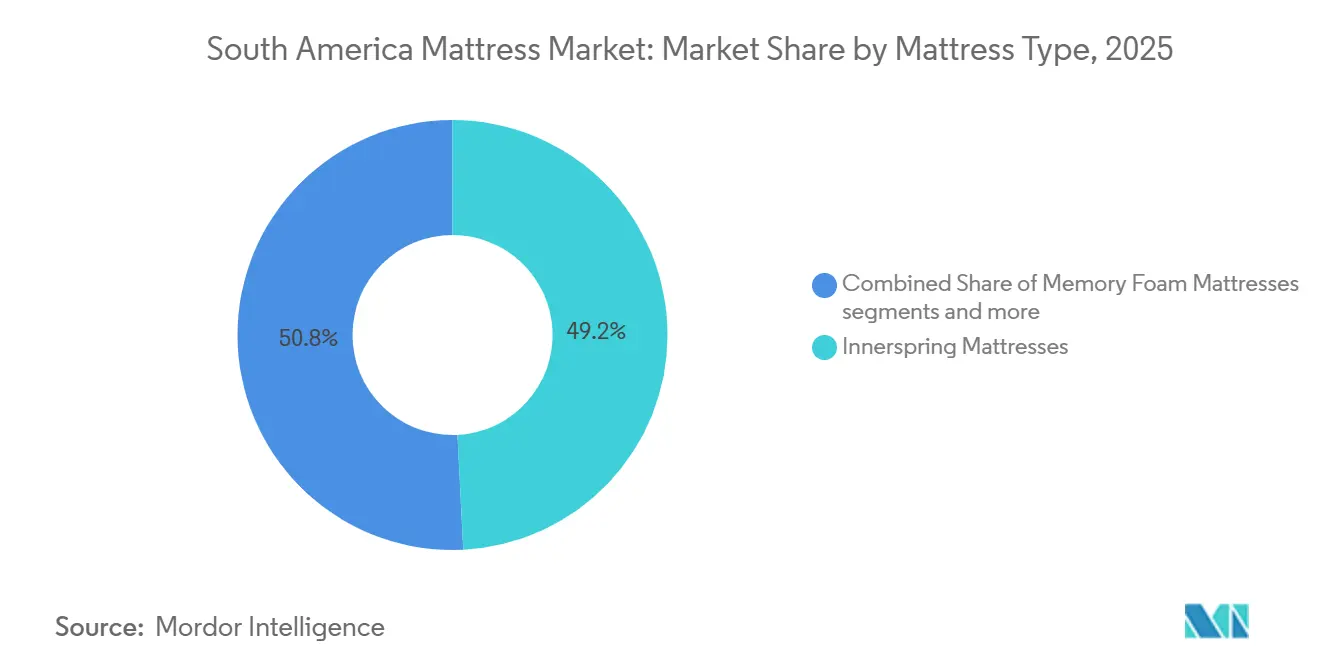
- Por tipo de colchão, os de molas internas detinham 49,2% da participação do mercado de colchões na América do Sul em 2025, enquanto os colchões híbridos têm previsão de crescer a um CAGR de 6,2% até 2031.
- Por tamanho, o queen-size representou 44,6% do tamanho do mercado de colchões na América do Sul em 2025 e tem projeção de expansão a um CAGR de 6,9% até 2031.
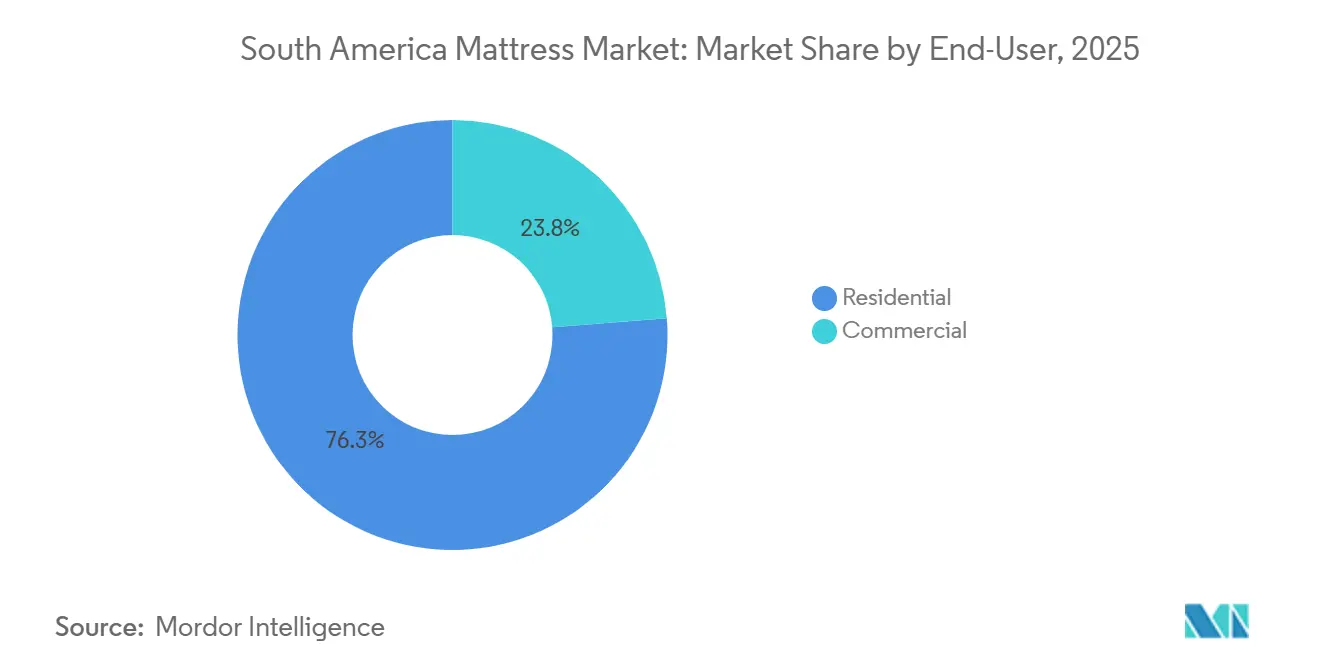
- Por usuário final, os usuários residenciais detinham 76,3% da participação na receita em 2025, enquanto os usuários comerciais têm previsão de crescer a um CAGR de 7,6% até 2031.
- Por canal de distribuição, B2C e varejo detinham 75,6% da participação na receita em 2025, enquanto as vendas B2B e diretas do fabricante têm previsão de crescer a um CAGR de 7,2% até 2031.
- Por geografia, o Brasil detinha 48,6% da participação na receita em 2025, enquanto a Argentina tem previsão de crescer a um CAGR de 6,2% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Colchões na América do Sul
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da Infraestrutura de Hospitalidade e Turismo | +1.2% | Brasil, Chile, Argentina, Peru | Curto prazo (≤ 2 anos) |
| Crescente Conscientização sobre Qualidade do Sono e Premiumização | +0.9% | Brasil, Chile, Argentina urbana | Médio prazo (2-4 anos) |
| Expansão do Comércio Eletrônico e dos Modelos de Colchão em Caixa | +0.8% | Brasil, expansão para Chile e Argentina | Médio prazo (2-4 anos) |
| Crescimento da Fabricação Local e das Exportações Regionais | +0.6% | Brasil, mercados andinos | Médio prazo (2-4 anos) |
| Demanda por Materiais Sustentáveis e Certificados | +0.4% | Brasil, Chile, Argentina | Longo prazo (≥ 4 anos) |
| Adoção de Colchões Inteligentes, Ajustáveis e de Alívio de Pressão | +0.3% | Brasil, Argentina, expansão para Chile | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Infraestrutura de Hospitalidade e Turismo
O ciclo de investimento em hospitalidade do Brasil está ampliando a demanda de aquisição comercial no mercado de colchões na América do Sul. O Brasil recebeu 9,3 milhões de visitantes internacionais em 2025, um aumento de 37,1% em relação a 2024[1].https://www.oecd.org/en/publications/oecd-tourism-trends-and-policies-2026_3fd3cd75-en/full-report/brazil_64ed15fb.html Os operadores hoteleiros precisam de roupas de cama prontas para uso quando adicionam propriedades ou renovam quartos existentes. Os colchões comerciais geralmente seguem ciclos de reposição de 5 a 7 anos, o que cria necessidades de compra recorrentes. O Grupo Wish adicionou 2 propriedades em Florianópolis no início de 2026 e aumentou sua capacidade de quartos de 2.000 para 2.500 unidades[2]https://valorinternacional.globo.com/business/news/2026/05/05/hotels-expand-amid-foreign-tourism-growth.ghtml. As especificações de hotéis de categoria superior favorecem produtos híbridos e premium, o que pode elevar os valores dos pedidos além do aumento no número de quartos.
Crescente Conscientização sobre Qualidade do Sono e Premiumização
A qualidade do sono tornou-se mais relevante para as decisões de compra nas áreas urbanas do mercado de colchões na América do Sul. A Pesquisa Global sobre Sono de 2025 da ResMed constatou que os entrevistados perderam em média quase 3 noites de sono restaurador por semana[3]https://newsroom.resmed.com/news-releases/news-details/2025/ResMeds-Fifth-Annual-Global-Sleep-Survey-Reveals-a-World-Struggling-with-Poor-Sleep/default.aspx. A pesquisa também constatou que 89% associaram a qualidade do sono à autoestima, enquanto 24% afirmaram que tomariam medidas ativas para resolver o problema do sono ruim. Essa lacuna deixa espaço para marcas de colchões que tornam os benefícios de conforto e ergonomia mais fáceis de compreender. Produtos ortopédicos e de alívio de pressão estão ganhando atenção entre os consumidores de renda média em São Paulo, Buenos Aires e Santiago. O resultado é uma mudança gradual em direção a tipos de construção de maior valor, em vez de apenas reposições de nível básico.
Expansão do Comércio Eletrônico e dos Modelos de Colchão em Caixa
O varejo online está mudando a forma como fabricantes e marcas atendem o mercado de colchões na América do Sul. O MercadoLibre está investindo 10,9 bilhões de USD no Brasil em 2026 e está adicionando 14 centros de distribuição, elevando o total para 42[4]https://www.reuters.com/business/finance/mercadolibre-invest-11-billion-brazil-this-year-2026-03-24. A empresa espera que 75% das entregas expressas cheguem aos clientes em até 48 horas. Essa rede reduz uma barreira de entrega de longa data para colchões volumosos e comprimidos. A Luuna utiliza a plataforma de Inteligência Preditiva da Dow para acelerar o desenvolvimento de formulações de espuma e reduzir os ciclos de testes de produtos. Uma melhor logística e um desenvolvimento de produtos mais rápido tornam os canais digitais mais viáveis fora das maiores cidades.
Adoção de Colchões Inteligentes, Ajustáveis e de Alívio de Pressão
Os produtos inteligentes e ajustáveis ainda representam uma parcela pequena no mercado de colchões na América do Sul, mas seu uso inicial está se tornando mais visível. O Grupo Piero lançou o DF-Smart na Argentina em junho de 2025 por meio de sua divisão Bitali. O produto rastreia fases do sono, postura, movimentos noturnos e padrões de recuperação por meio de sensores integrados. Está disponível nas versões de mola ensacada e espuma, demonstrando que recursos conectados podem funcionar em diferentes tipos de construção. Esses produtos podem estimular o engajamento recorrente por meio de aplicativos para o consumidor e recomendações personalizadas. A adoção mais ampla depende do desenvolvimento local de produtos e de uma base de consumidores disposta a pagar por funções adicionais de conforto.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Inflação e Volatilidade do Poder de Compra das Famílias | -0.9% | Argentina, Brasil, Peru | Curto prazo (≤ 2 anos) |
| Longa Duração do Ciclo de Reposição nos Mercados Residenciais | -0.7% | Mercados residenciais da América do Sul | Longo prazo (≥ 4 anos) |
| Exposição a Custos de Matérias-Primas e Câmbio Estrangeiro | -0.7% | Brasil, Argentina | Médio prazo (2-4 anos) |
| Restrições de Logística Reversa e Descarte de Colchões no Fim da Vida Útil | -0.3% | Brasil, Chile | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Inflação e Volatilidade do Poder de Compra das Famílias
O poder de compra das famílias continua sendo uma restrição à demanda no mercado de colchões na América do Sul. A inflação anual da Argentina caiu de 211% em dezembro de 2023 para 44,7% em maio de 2025, de acordo com a OCDE. A OCDE projetou crescimento do consumo privado de 9,6% em 2025 e 3,8% em 2026, à medida que a inflação desacelera e os salários reais melhoram. Os consumidores que adiaram compras durante o período de alta inflação podem inicialmente optar por produtos de reposição básicos. Esse comportamento pode limitar a realização de preços mesmo com a recuperação da demanda por unidades. Os custos de crédito e a demanda sensível a preços também continuam a limitar os gastos com inovação entre os produtores brasileiros de menor porte.
Exposição a Custos de Matérias-Primas e Câmbio Estrangeiro
Os insumos importados expõem os fabricantes no mercado de colchões na América do Sul à volatilidade de custos. A espuma de poliuretano utiliza matérias-primas petroquímicas negociadas em USD, enquanto o arame de aço de qualidade é adquirido por meio de mercados globais de commodities. A fraqueza cambial aumenta os custos de materiais em moeda local antes que os produtores possam ajustar os preços de varejo. Essa pressão é mais aguda para produtos de espuma e híbridos que dependem de materiais de especificação mais elevada. A espuma sustentável ZeeFlex do Flex Group utilizou materiais de origem brasileira em 90% de seus colchões até 2024, demonstrando uma forma de reduzir essa exposição. Empresas maiores com fornecimento integrado de insumos, portanto, têm uma vantagem de custo que empresas menores podem ter dificuldade em igualar.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Colchão: Molas Internas Lideram Enquanto os Produtos Híbridos Crescem Mais Rapidamente
Os colchões de molas internas detinham 49,2% da receita em 2025, tornando-os o tipo líder no mercado de colchões na América do Sul. Sua posição reflete a acessibilidade de preço e as capacidades de fabricação estabelecidas no Brasil. A Leggett & Platt opera uma instalação de molas internas próxima a São Paulo que a pesquisa fornecida descreve como a maior do Hemisfério Sul. A espuma viscoelástica e os produtos de espuma relacionados formam o próximo grande grupo para compradores que buscam alívio de pressão. O látex atende a uma categoria premium menor entre consumidores sensíveis a alergias e ambientalmente conscientes. Os modelos de gel, ar e água permanecem como ofertas especializadas fora do principal ciclo de reposição residencial. Os produtos de molas internas ainda atendem a domicílios focados em valor e padrões familiares de compra no varejo. A escala da categoria oferece aos fabricantes uma base estabelecida para produção e distribuição.
Os colchões híbridos têm previsão de crescer a um CAGR de 6,2% até 2031, a taxa mais rápida entre os tipos de colchões. Essa oportunidade de tamanho do mercado de colchões na América do Sul está ligada a reformas na hospitalidade e à demanda premium de domicílios urbanos. Os híbridos combinam suporte de mola ensacada com camadas de conforto em espuma. Esse design favorece o isolamento de movimento para casais e as necessidades de durabilidade em hotéis. A respirabilidade também é adequada para as condições climáticas quentes da região em comparação com alguns designs totalmente em espuma. Os compradores hoteleiros consideram cada vez mais a rastreabilidade dos materiais nas especificações de aquisição. As certificações Global Organic Latex Standard e OEKO-TEX STANDARD 100 podem apoiar a qualificação de fornecedores para contas comerciais. O setor de colchões na América do Sul está, portanto, vendo a concorrência de produtos migrar da construção básica para o conforto, a durabilidade e os materiais documentados.


Por Tamanho: O Queen-Size Combina Escala com Crescimento Mais Acelerado
Os produtos queen-size representaram 44,6% da receita em 2025 e lideram a categoria de tamanho no mercado de colchões na América do Sul. Também têm projeção de crescer a um CAGR de 6,9% até 2031. As camas queen-size são uma especificação comum para propriedades hoteleiras de 3 estrelas ou superior. Os domicílios urbanos em São Paulo, Buenos Aires e Santiago também selecionam cada vez mais superfícies de sono maiores. Essa combinação vincula a aquisição comercial à premiumização residencial. Os colchões de casal continuam sendo importantes para domicílios de renda média em cidades secundárias e áreas rurais. Seu preço mais acessível e adequação a casas menores preservam seu papel nos volumes de unidades. A demanda por queen-size, no entanto, tem um efeito mais forte sobre a receita devido ao seu maior valor unitário.
Os produtos de solteiro atendem a estudantes, crianças e domicílios de menor renda em todo o mercado de colchões na América do Sul. Sua demanda está intimamente ligada às necessidades dos domicílios e à reposição populacional. Os produtos king-size permanecem focados em hotéis de luxo e domicílios de maior renda. Representam uma parcela modesta do total de vendas, apesar de seu alto preço. Os modelos queen-size geralmente são vendidos com um prêmio de 25% a 40% em relação a unidades de casal comparáveis. Esse mix ajuda a receita a crescer mais rapidamente do que o número de colchões vendidos. Os tamanhos maiores também oferecem aos fabricantes mais espaço para adicionar materiais e recursos premium. O tamanho do mercado de colchões na América do Sul para produtos queen-size se beneficia tanto das necessidades de volume quanto dos preços médios de venda mais elevados.
Por Usuário Final: A Demanda Comercial Supera a Reposição Residencial
Os usuários residenciais representaram 76,3% da receita em 2025 e continuam sendo o maior grupo de usuários finais. O mercado de colchões na América do Sul depende fortemente da formação de domicílios, da urbanização e das compras periódicas de reposição. A durabilidade moderna dos colchões estende o ciclo de reposição residencial para 8 a 12 anos. Isso limita o número anual de compras de reposição. Os compradores residenciais também respondem fortemente à renda disponível e ao acesso ao crédito ao consumidor. Os produtos de nível básico continuam sendo importantes quando os domicílios retornam após períodos de gastos adiados. O comércio eletrônico oferece a esses compradores uma escolha mais ampla de marcas e tipos de construção. As vendas residenciais continuarão sendo centrais, embora o comportamento de produtos duráveis limite o crescimento rápido de volume.
Os usuários comerciais têm previsão de crescer a um CAGR de 7,6% até 2031, mais rapidamente do que a demanda residencial. Hotéis, resorts, hospitais, moradias estudantis e apartamentos com serviços são compradores-chave. As contas comerciais fazem pedidos maiores e reduzem os custos de distribuição por unidade para os fabricantes. As reformas hoteleiras também criam relacionamentos recorrentes baseados em renovação e padrões de marca. O Programa REVIVE Brasil utiliza parcerias público-privadas para reconverter edifícios históricos em acomodações turísticas. Isso pode adicionar inventário de quartos em cidades históricas onde o desenvolvimento tradicional é menos viável. As ampliações de capacidade hospitalar adicionam outra fonte de demanda institucional. Esses clientes oferecem ao setor de colchões na América do Sul um fluxo de demanda menos diretamente ligado ao sentimento dos domicílios.
Por Canal de Distribuição: O Varejo Permanece o Maior Enquanto as Vendas Diretas se Expandem
Os canais B2C e de varejo retiveram 75,6% da receita em 2025, a maior participação entre as rotas de distribuição. As lojas especializadas em cama e colchões e os centros multimarcas de artigos para o lar continuam sendo centrais no mercado de colchões na América do Sul. As lojas de marca própria podem sustentar valores médios de transação mais elevados por meio de demonstrações de produtos e vendas assistidas. Os centros de artigos para o lar e hipermercados alcançam compradores sensíveis a preços em faixas de preço intermediárias. O varejo online está migrando algumas compras de experimentações físicas para modelos de experimentação em casa. O envio em embalagem comprimida torna essa opção mais fácil de usar para determinados designs de colchões. As vendas digitais também oferecem às marcas mais novas uma rota para áreas com cobertura limitada de varejo especializado. O varejo físico continua sendo importante porque muitos consumidores ainda valorizam experimentar um colchão antes da compra.
As vendas B2B e diretas do fabricante têm previsão de crescer a um CAGR de 7,2% até 2031. Os grupos hoteleiros podem negociar acordos de fornecimento direto que evitam intermediários do varejo. Os grandes fabricantes podem aceitar custos logísticos em troca de contratos que cobrem muitos quartos. Os pedidos diretos também podem fornecer aos produtores informações mais claras sobre cronogramas de reposição e necessidades futuras de produção. Isso pode melhorar o planejamento de estoque e reduzir os custos de carregamento. O investimento logístico do MercadoLibre no Brasil fortalece a capacidade dos vendedores online de lidar com entregas de colchões de grande porte. A mudança cria uma concorrência mais intensa entre redes de varejo, fornecedores comerciais diretos e plataformas digitais. Também favorece empresas com capacidades confiáveis de atendimento e serviço regional.
Análise Geográfica
O Brasil detinha 48,6% da receita em 2025, conferindo-lhe a maior participação no mercado de colchões na América do Sul. O país contava com 339 fábricas e empregava 39.000 pessoas diretamente na produção de colchões, de acordo com dados da ABICOL fornecidos na pesquisa. O consumo aparente de colchões no Brasil cresceu mais de 4% em 2024. O turismo adiciona uma segunda fonte de demanda à medida que os hotéis renovam roupas de cama e adicionam quartos. Os gastos de visitantes internacionais atingiram 7,9 bilhões de USD no Brasil em 2025. A Ortobom e outros produtores integrados fabricam tecidos, molas, espuma e embalagens dentro de suas cadeias de suprimentos. Essa integração oferece aos produtores brasileiros maior proteção contra interrupções externas no fornecimento.
A Argentina tem projeção de crescer a um CAGR de 6,2% até 2031, a taxa geográfica mais rápida no mercado de colchões na América do Sul. A OCDE projetou crescimento do PIB de 5,2% em 2025 e 4,3% em 2026. O consumo privado tinha projeção de crescer 9,6% em 2025 e 3,8% em 2026. As compras de reposição adiadas podem retornar à medida que a inflação se modera e as rendas dos domicílios se estabilizam. O lançamento do DF-Smart pelo Grupo Piero em junho de 2025 também demonstra demanda por novos produtos premium. A recuperação da Argentina pode primeiro favorecer reposições essenciais, para então criar mais espaço para upgrades à medida que as condições do consumidor melhoram.
Chile e Peru formam o nível de crescimento andino do mercado de colchões na América do Sul. Sua menor escala é acompanhada de preços médios de venda mais elevados em produtos premium. A Rosen opera mais de 600 pontos de venda na Argentina, Bolívia, Peru e Colômbia, além do Chile. Sua operação no Peru registrou crescimento acima de 33% para produtos premium com preço acima de PEN 8.000 no primeiro semestre de 2025. As importações do Chile demonstram demanda por produtos de especificação mais elevada provenientes da China, Lituânia, Itália, Brasil e Nova Zelândia. Colômbia, Bolívia, Uruguai e Paraguai continuam sendo mercados fragmentados que os fabricantes brasileiros e chilenos frequentemente atendem por meio de distribuição transfronteiriça. Rendas mais baixas e densidade limitada de varejo moderno continuam a limitar seu desenvolvimento.
Cenário Competitivo
O mercado de colchões na América do Sul é moderadamente fragmentado, com produtores brasileiros mantendo posições fortes por meio de produção integrada e amplas redes de lojas. A Ortobom afirma ter 13 unidades industriais, 24 instalações de fabricação e mais de 2.400 lojas franqueadas e de marca própria. Sua escala sustenta a cobertura de serviços em cidades secundárias e terciárias. Herval Group, Flex Group e Colchões Castor são importantes concorrentes domésticos. As marcas internacionais competem de forma mais ativa nos canais premium e direto ao consumidor. Suas estruturas de distribuidores e licenciados podem limitar o risco de investimento, mas também podem reduzir seu controle sobre o espaço nas prateleiras. A ausência de um número combinado de participação para as principais empresas impede uma avaliação numérica de concentração.
A Tempur Sealy concluiu a aquisição da Mattress Firm e mudou seu nome para Somnigroup International em fevereiro de 2025. A transação apoia uma estratégia mais ampla de integração de varejo que pode afetar os acordos de licenciamento na América Latina. A Emma Sleep expandiu sua oferta brasileira com as linhas Hybrid Premium e Basic Duo em 2025. A Luuna está utilizando a tecnologia preditiva da Dow para acelerar o trabalho de formulação de espuma. O lançamento do DF-Smart pelo Grupo Piero criou uma posição inicial na categoria de colchões inteligentes da Argentina. Esses movimentos mostram que os recursos do produto, o acesso ao varejo e as capacidades digitais estão se tornando ferramentas competitivas importantes. Eles também aumentam a pressão sobre os fabricantes convencionais para se diferenciarem além do preço básico e da disponibilidade de produtos.
Oportunidades permanecem em hardware de colchões conectados, produtos híbridos de preço médio para cidades secundárias e materiais sustentáveis certificados no mercado de colchões na América do Sul. O Grupo Piero abordou a lacuna de produtos conectados por meio de sua oferta DF-Smart. O desenvolvimento local de produtos ainda é importante porque as preferências de conforto, o clima e as condições de entrega diferem entre os países. O portfólio de patentes da Leggett & Platt cobre designs de molas internas em 23 países, incluindo o Brasil, e cria considerações de licenciamento para alguns designs de molas. A integração vertical continua sendo uma vantagem material para as grandes empresas brasileiras. Ela permite maior controle sobre a qualidade, a disponibilidade de insumos e os compromissos de entrega.
Líderes do Setor de Colchões na América do Sul
Ortobom
Colchões Castor
Rosen S.A.
Herval Group
Flex Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Março de 2026: O MercadoLibre anunciou um investimento de BRL 57 bilhões, equivalente a 10,9 bilhões de USD, no Brasil para 2026, incluindo 14 novos centros de distribuição que elevarão o total para 42. A expansão logística reduz os custos de entrega na última milha para colchões volumosos e comprimidos e amplia a geografia endereçável para marcas de colchões online além do foco metropolitano existente.
- Junho de 2025: O Grupo Piero lançou o DF-Smart por meio de sua divisão Bitali na Argentina. O produto foi descrito comercialmente como o primeiro colchão inteligente da Argentina. Integra sensores que rastreiam fases do sono, postura corporal e ciclos de recuperação, alimentando informações em um aplicativo proprietário que fornece uma pontuação de sono e recomendações comportamentais
- Fevereiro de 2025: A Tempur Sealy International concluiu a aquisição da Mattress Firm, a maior rede varejista especializada em colchões dos Estados Unidos. A empresa posteriormente foi rebatizada como Somnigroup International, refletindo uma estratégia global de integração de varejo que pode estender sua abordagem de distribuição proprietária por meio de relacionamentos com licenciados na América Latina.


Escopo do Relatório do Mercado de Colchões na América do Sul
| Colchões de Molas Internas |
| Colchões de Espuma Viscoelástica |
| Colchões de Látex |
| Colchões Híbridos |
| Colchões de Gel |
| Colchões de Ar |
| Colchões de Água |
| Outros Tipos de Colchões |
| Solteiro |
| Casal |
| Queen-size |
| King-size |
| Outros Tamanhos |
| Residencial |
| Comercial |
| B2B/Diretamente dos Fabricantes | |
| B2C/Canais de Varejo | Lojas Especializadas em Cama e Colchões |
| Lojas Multimarcas/Centros de Artigos para o Lar | |
| Online | |
| Outros Canais de Distribuição |
| Brasil |
| Peru |
| Chile |
| Argentina |
| Restante da América do Sul |
| Por Tipo de Colchão | Colchões de Molas Internas | |
| Colchões de Espuma Viscoelástica | ||
| Colchões de Látex | ||
| Colchões Híbridos | ||
| Colchões de Gel | ||
| Colchões de Ar | ||
| Colchões de Água | ||
| Outros Tipos de Colchões | ||
| Por Tamanho | Solteiro | |
| Casal | ||
| Queen-size | ||
| King-size | ||
| Outros Tamanhos | ||
| Por Usuário Final | Residencial | |
| Comercial | ||
| Por Canal de Distribuição | B2B/Diretamente dos Fabricantes | |
| B2C/Canais de Varejo | Lojas Especializadas em Cama e Colchões | |
| Lojas Multimarcas/Centros de Artigos para o Lar | ||
| Online | ||
| Outros Canais de Distribuição | ||
| Por Geografia | Brasil | |
| Peru | ||
| Chile | ||
| Argentina | ||
| Restante da América do Sul | ||


Principais Perguntas Respondidas no Relatório
Qual é a previsão para o mercado de colchões na América do Sul?
O setor tem previsão de crescer de 4,4 bilhões de USD em 2026 para 5,5 bilhões de USD até 2031, a um CAGR de 4,5%.
Qual tipo de colchão lidera as vendas na América do Sul?
Os colchões de molas internas lideraram a receita com uma participação de 49,2% em 2025, enquanto os produtos híbridos têm previsão de crescer mais rapidamente a um CAGR de 6,2%.
Por que as compras de colchões comerciais estão crescendo mais rapidamente do que as vendas residenciais?
A demanda comercial tem projeção de crescer a um CAGR de 7,6% porque hotéis, resorts, hospitais e outras instituições fazem pedidos em massa recorrentes.
Qual país tem a maior demanda por colchões na América do Sul?
O Brasil detinha 48,6% da receita regional em 2025, sustentado por sua base de fabricação e pela demanda do setor hoteleiro.
Página atualizada pela última vez em:



