
Tamanho e Participação do Mercado de Colchões da Índia
Análise do Mercado de Colchões da Índia por Mordor Intelligence
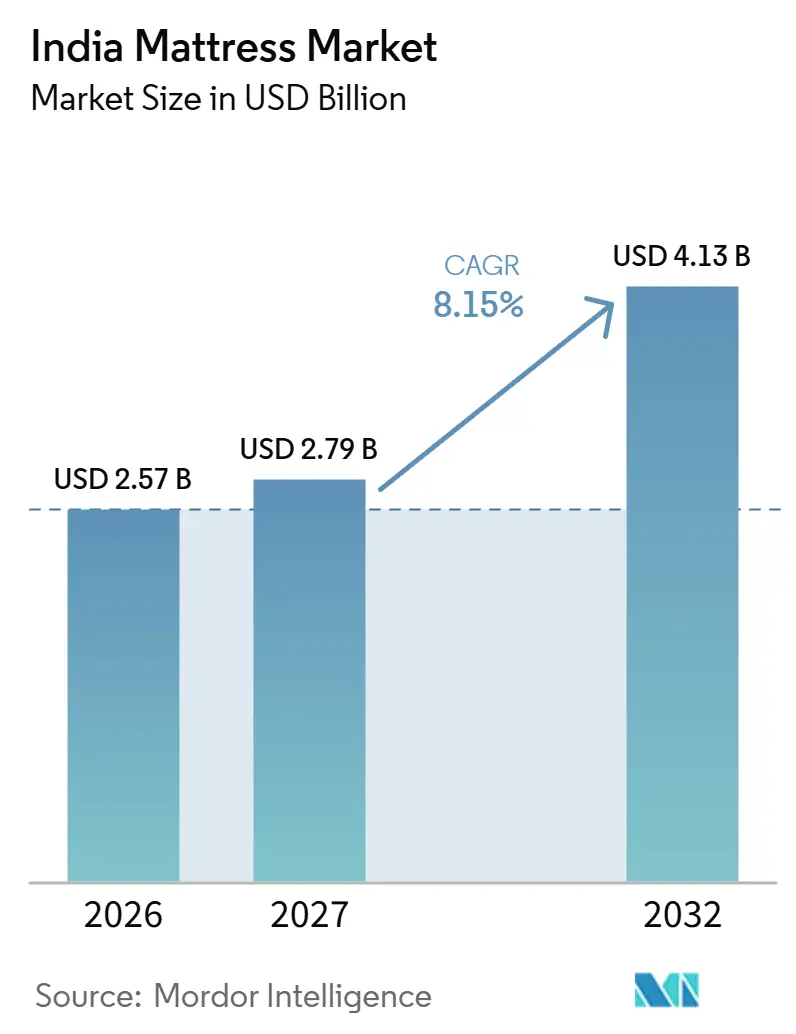
Espera-se que o tamanho do mercado de colchões da Índia aumente de 2,57 bilhões de USD em 2026 para 2,79 bilhões de USD em 2027 e atinja 4,13 bilhões de USD até 2032, crescendo a um CAGR de 8,15% no período 2027-2032.
Oportunidades de mobiliário relacionadas à habitação e maior alcance do varejo organizado na Índia criam caminhos para que os colchões de espuma concorram por meio de uma oferta de produtos acessível. Essa oportunidade favorece os fornecedores que conectam uma proposta clara de conforto com acesso físico e online, mantendo a possibilidade de atualização acessível para o domicílio. A partir de fevereiro de 2026, a guerra no Irã perturbou as cadeias de suprimentos do Canal de Suez e do Estreito de Ormuz, aumentando a exposição à volatilidade dos preços de matérias-primas e a pressão sobre as margens dos fornecedores. A precificação com impostos incluídos e a concorrência de vendedores não organizados limitam o prêmio disponível para absorver esses custos, de modo que os fornecedores precisam gerenciar as oscilações de insumos por meio de compras e mix, em vez de aumentos de preços.
Principais Conclusões do Relatório
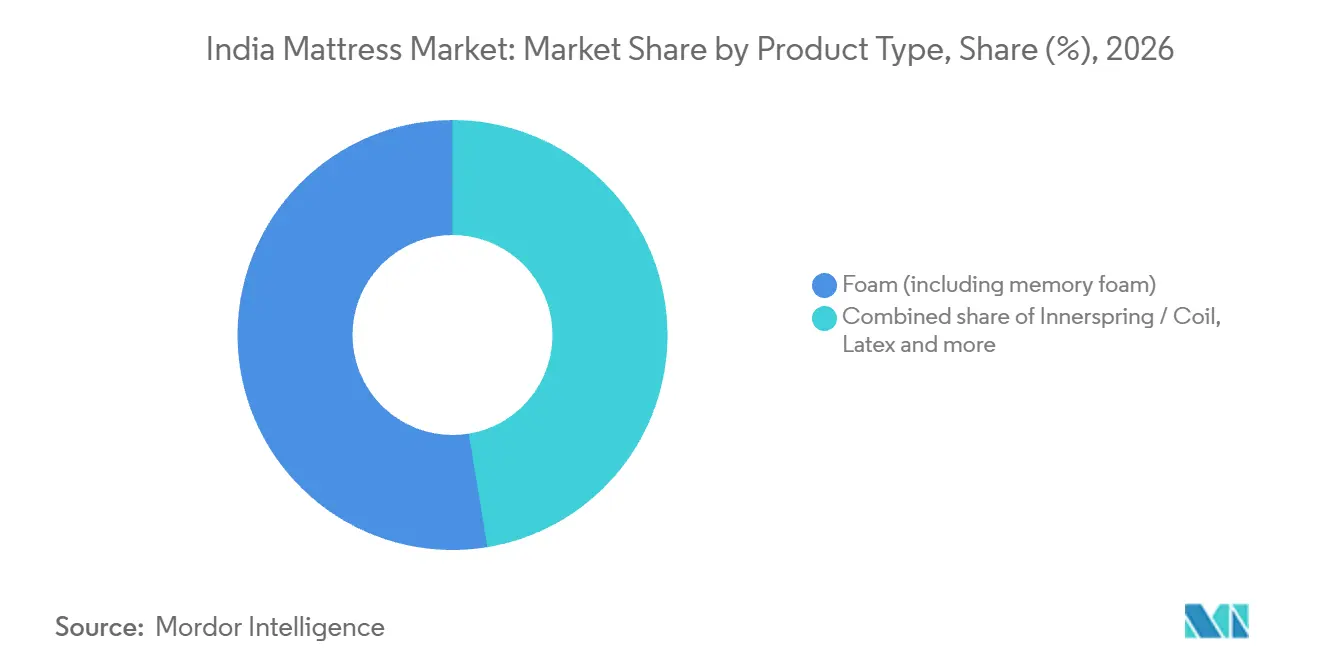
- Por tipo de produto, a espuma (incluindo espuma viscoelástica) liderou com 52,6% de participação no mercado de colchões da Índia em 2026, enquanto o híbrido é o segmento de crescimento mais rápido, com previsão de CAGR de 8,65% no período 2027-2032.
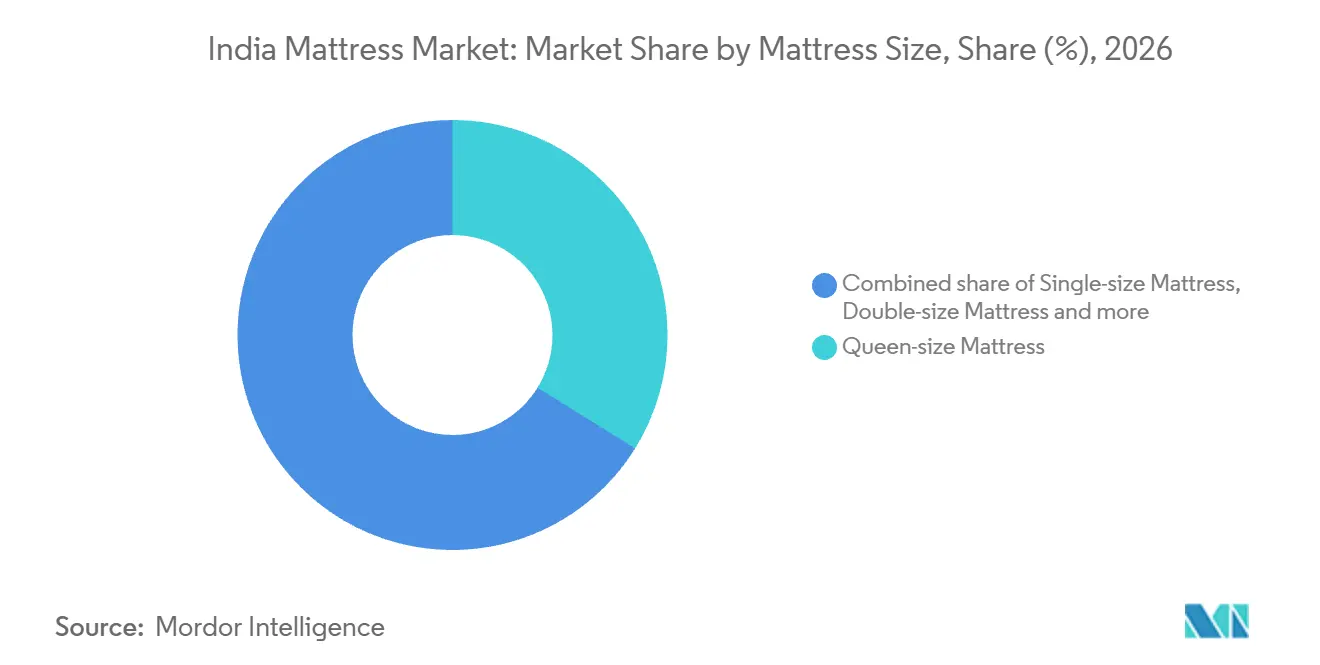
- Entre os tamanhos de colchão, os colchões queen detinham 33,84% de participação no tamanho do mercado de colchões da Índia em 2026, com os colchões king com previsão de crescimento mais rápido, a um CAGR de 8,6% no período 2027-2032.
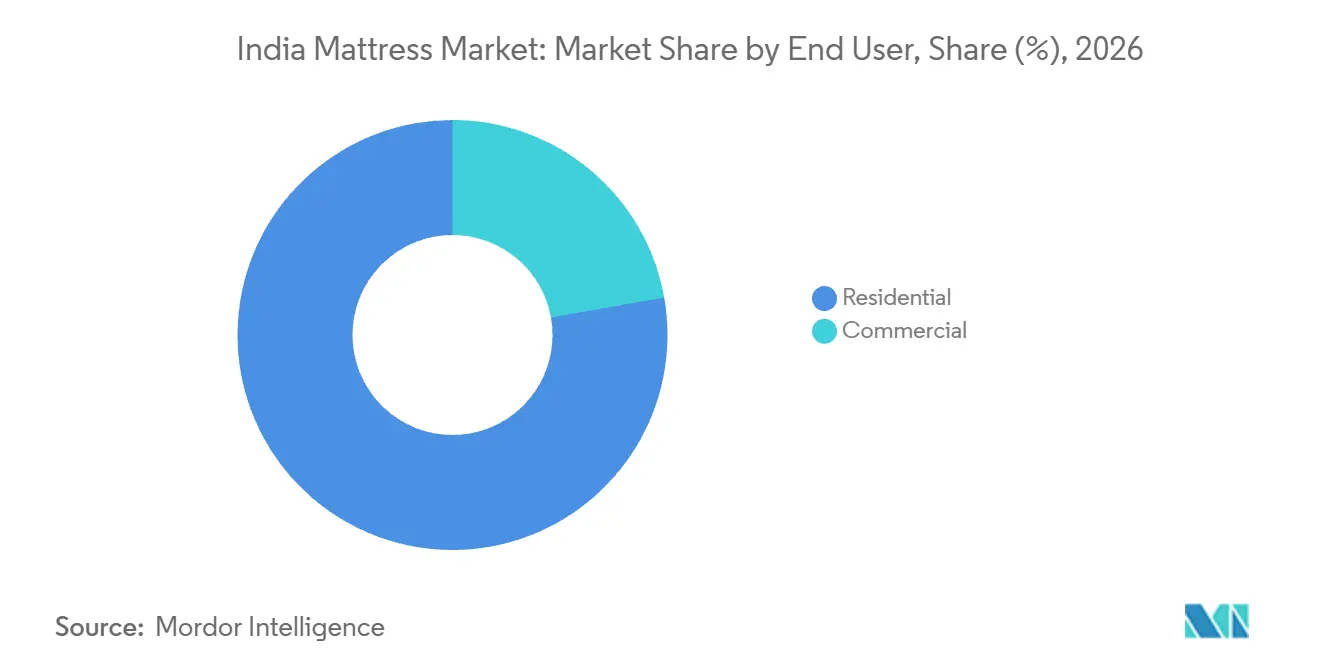
- Entre os usuários finais, a demanda comercial tem previsão de crescimento mais rápido, a um CAGR de 9,6% no período 2027-2032, enquanto a demanda residencial respondeu por 77,79% do mercado em 2026.
- Nos canais de distribuição, o B2C/varejo liderou com 73,07% de participação no mercado em 2026 e é o segmento de crescimento mais rápido, com previsão de CAGR de 9% no período 2027-2032.
- Geograficamente, o Norte da Índia detinha 29,69% do mercado em 2026, e o Sul da Índia é a região de crescimento mais rápido, com previsão de CAGR de 8,8% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Iniciativas de Promoção da Conscientização sobre Saúde do Sono, Endossadas por Profissionais Médicos | +1.6% | Cidade de Mumbai | Médio prazo (2-4 anos) |
| Crescimento nos Níveis de Renda Disponível entre os Millennials Urbanos | +2.3% | Nacional | Médio prazo (2-4 anos) |
| Desenvolvimento e Expansão de Redes de Varejo de Móveis Organizadas | +2.5% | Nacional | Curto prazo (≤ 2 anos) |
| Urbanização Acelerada Aliada a um Mercado Imobiliário em Expansão | +2.7% | Nacional | Longo prazo (≥ 4 anos) |
| Maior Penetração do Comércio Eletrônico em Cidades de Segundo e Terceiro Nível | +1% | Nacional | Médio prazo (2-4 anos) |
| Robusto Pipeline de Infraestrutura de Hospitalidade Impulsionado pela Agenda de Turismo do G20 | +0.8% | Nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Iniciativas de Promoção da Conscientização sobre Saúde do Sono, Endossadas por Profissionais Médicos
A avaliação médica de problemas de sono coloca a qualidade do sono em um contexto de saúde e oferece aos fornecedores de colchões um enquadramento orientado para a saúde na explicação do conforto. O P. D. Hinduja Hospital & Medical Research Centre inaugurou uma clínica do sono em Mumbai em 13 de outubro de 2025, oferecendo avaliações e planos de tratamento liderados por um pneumologista e especialista em sono, com apoio de psicólogo e conselheiro. Para os fornecedores, a abertura comercial reside em ajudar o comprador a distinguir o papel do colchão no conforto dentro dessas necessidades mais amplas de sono. Uma explicação personalizada de suporte e conforto é mais útil quando um domicílio já está considerando a substituição.
Crescimento nos Níveis de Renda Disponível entre os Millennials Urbanos
Os domicílios urbanos podem atualizar um colchão quando rendimentos mais elevados criam espaço para gastos além dos custos essenciais. A remuneração dos trabalhadores contratados nas empresas não agrícolas não incorporadas urbanas da Índia cresceu 5% em 2025, ainda positivo, embora abaixo dos 10% do período de pesquisa de 2023-24. Para os domicílios que recebem tal incremento, uma substituição torna-se mais acessível se as despesas essenciais deixarem parte desse ganho disponível. O aumento menor favorece um passo modesto de um colchão básico quando uma compra premium absorveria muito do ganho. Uma substituição de preço médio pode, portanto, atender ao espaço de gasto adicional sem exigir que o domicílio financie uma compra de nível superior.
Desenvolvimento e Expansão de Redes de Varejo de Móveis Organizadas
A Sheela Foam Limited adicionou 600 novos showrooms líquidos durante o exercício fiscal de 2026, fortalecendo seu alcance e penetração de mercado nas regiões.[1] Uma rede física mais ampla oferece aos compradores mais locais para comparar suporte e sensação antes de escolher uma construção ou faixa de preço. A expansão serve a um negócio de colchões e espuma na Índia liderado pela Sleepwell e pela Kurlon. Para um fornecedor multimarca, esses pontos de contato adicionais podem apoiar escolhas dentro de seu portfólio, bem como a concorrência com outros vendedores de colchões.
Urbanização Acelerada Aliada a um Mercado Imobiliário em Expansão
A atividade habitacional cria uma oportunidade de mobiliário quando os domicílios passam de uma transação imobiliária para a ocupação de uma residência. As vendas primárias de habitação no mercado de construtoras atingiram 614.218 unidades em 50 grandes cidades indianas em 2025.[2] Em 16 de outubro de 2026, o Ministério da Habitação e Assuntos Urbanos aprovou mais de 193.000 casas urbanas adicionais do PMAY-U 2.0 para famílias elegíveis em 11 estados. Essas diferentes medidas estabelecem tanto uma base substancial de transações quanto um pipeline habitacional separadamente sancionado. Os fornecedores de colchões podem atender às ocasiões de mobiliário resultantes, mas o momento dessa oportunidade depende de as residências ficarem disponíveis para ocupação. Comercialmente, a posse cria a janela de vendas acionável, enquanto as aprovações habitacionais indicam uma demanda que requer um prazo mais longo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos Elevados de Produtos Impulsionados pela Alíquota de GST de 18% | -1% | Índia rural e semiurbana | Curto prazo (≤ 2 anos) |
| A Fragmentação do Mercado Está Fomentando Participantes Não Organizados com Alternativas de Baixo Custo | -0.9% | Nacional | Longo prazo (≥ 4 anos) |
| Volatilidade Persistente nos Preços de Matérias-Primas de Poliuretano e Látex | -0.6% | Nacional | Curto prazo (≤ 2 anos) |
| Infraestrutura Limitada para Reciclagem de Colchões Está Dificultando a Sustentabilidade | -0.3% | Cidade de Bengaluru | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Custos Elevados de Produtos Impulsionados pela Alíquota de GST de 18%
Para os domicílios de menor renda, um preço de colchão com impostos incluídos pode tornar a transição para um fornecedor organizado mais difícil de justificar. Colchões cobertos e roupas de cama similares sob o HSN 9404 atraem GST combinado de 18%, sejam equipados com molas, recheados ou internamente preenchidos com qualquer material, ou feitos de borracha celular ou plásticos. A entrada exclui produtos de coir, exceto colchões de coir, produtos totalmente feitos de materiais têxteis acolchoados e colchas de algodão. Em outubro de 2026, a Federação Indiana de Produtos para Dormir descreveu a alíquota como uma barreira para compradores sensíveis ao preço e de menor renda na Índia rural e semiurbana.[3] Ela vinculou essa barreira à retenção de participação de mercado por fabricantes tradicionais locais de colchões de algodão, baseados em dinheiro, nessas áreas. A restrição comercial está, portanto, concentrada onde o preço com impostos incluídos compete com uma alternativa local e a acessibilidade do domicílio limita o valor disponível para uma atualização.
A Fragmentação do Mercado Está Fomentando Participantes Não Organizados com Alternativas de Baixo Custo
A concorrência baseada em preço torna mais difícil para os fabricantes de colchões organizados recuperar o custo da diferenciação por meio de um preço de venda mais elevado. No exercício fiscal de 2026, a Sheela Foam identificou vendedores não organizados que competem principalmente por preço como uma fonte de pressão sobre as margens e diferenciação limitada para os fabricantes organizados. O segmento Não Organizado para Organizado (U2O) da Sheela Foam expandiu-se por 24 estados e mais de 5.500 cidades durante o exercício fiscal de 2026, fortalecendo sua presença em mercados amplamente atendidos por participantes não organizados. Entrar nesses mercados expõe as ofertas de marca à mesma rivalidade, de modo que uma maior disponibilidade pode deixar a restrição de margem intacta.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Escala de Produção de Espuma e Demanda por Substituição de HíbridosA espuma (incluindo espuma viscoelástica) respondeu por 52,6% do tamanho do mercado de colchões da Índia em 2026. A Duroflex reportou produção efetiva de 134.380 rolos de colchões de espuma em sua Instalação de Fabricação I em Tamil Nadu no exercício fiscal de 2025. Essa produção específica por produto ilustra uma base de fabricação estabelecida que atende à categoria por meio de um formato de colchão acabado repetível. Em um formato estabelecido e repetível, os fornecedores podem buscar negócios de volume e diferenciar as ofertas de substituição por meio do colchão acabado.
Os colchões híbridos são o segmento de crescimento mais rápido, com CAGR previsto de 8,65% no período 2027-2032. A Sheela Foam afirma que a inovação em colchões, incluindo modelos híbridos, apoia a demanda por substituição na Índia. Ela também afirma que esses avanços melhoram a durabilidade do produto, o suporte e o apelo geral ao consumidor, dando a um proprietário existente uma razão de desempenho para substituir um colchão. Uma oferta híbrida, portanto, precisa mostrar um ganho de suporte que um colchão de espuma utilizável ainda não oferece.

Por Tamanho de Colchão:
Preferências Queen e Escolhas de Atualização KingOs colchões queen representaram 33,84% de participação no mercado de colchões da Índia em 2026. Uma pesquisa de consumidores da Federação Indiana de Produtos para Dormir em Bengaluru e Mumbai constatou que o tamanho queen é o tamanho de colchão mais popular. Para este maior segmento, a evidência de preferência nas 2 cidades apoia uma oferta orientada por formato em ambientes metropolitanos, centrando a proposta de vendas em compradores que já favorecem o formato. Dentro de um tamanho preferido, os varejistas podem se diferenciar em construção e conforto enquanto o domicílio mantém as dimensões de superfície de dormir escolhidas.
Os colchões king são o segmento de crescimento mais rápido, com CAGR previsto de 8,6% no período 2027-2032. Para um domicílio com espaço de quarto a alocar, uma superfície de dormir maior dá ao tamanho em si um lugar na proposta de conforto. Essa oferta pode competir por gastos de substituição, bem como pelo mobiliário de um novo quarto. Um fornecedor que torna a área de dormir adicional válida para essa alocação pode transformar a próxima compra de um domicílio existente em uma atualização de tamanho, dando ao segmento um caminho para ganhar participação.
Por Usuário Final:
Escala Domiciliar e Expansão InstitucionalA demanda residencial respondeu por 77,79% do mercado em 2026, tornando-a o maior segmento. Os programas PMAY-U e PMAY-U 2.0 registraram 9,81 milhões de casas ocupadas em 28 de setembro de 2026. A habitação urbana ocupada fornece um cenário para o uso potencial de colchões em uma base habitacional substancial, onde as ofertas domiciliares podem atender a espaços de dormir individuais e diferentes necessidades de mobiliário. A seleção e substituição de colchões domiciliares podem, portanto, estender a oportunidade de mobiliário além da entrega inicial da residência.
Os usuários comerciais formam o segmento de crescimento mais rápido, com CAGR previsto de 9,6% no período 2027-2032. Em fevereiro de 2026, a CRISIL Ratings previu que mais de 10.000 leitos se tornariam operacionais em hospitais privados indianos nos exercícios fiscais de 2026 e 2027. A capacidade hospitalar cria um caminho vinculado a projetos para a demanda potencial de colchões, onde um fornecedor pode atender a novos requisitos de leitos como parte de um lançamento operacional. Isso torna a oportunidade comercial dependente da prontidão e do cronograma do projeto, com o potencial de compras agrupadas se essa capacidade prevista se tornar operacional.
Por Canal de Distribuição:
Alcance no Varejo e Aquisição por ProjetosO B2C/varejo foi o maior segmento com 73,07% do mercado em 2026 e é o segmento de crescimento mais rápido, com previsão de CAGR de 9% no período 2027-2032. Em 24 de janeiro de 2026, a Duroflex reportou uma rede de varejo de 73 lojas próprias operadas pela empresa e mais de 5.500 pontos de venda comerciais. Em 30 de junho de 2025, seu canal de comércio geral havia coberto 375 distribuidores e mais de 5.576 lojas comerciais em toda a Índia, incluindo lojas operadas por franqueados. As lojas operadas pela empresa oferecem à Duroflex um canal direto ao consumidor, enquanto seus distribuidores e lojas comerciais, incluindo as operadas por franqueados, estendem a rede além dessas instalações.
A aquisição B2B/por projetos fornece um caminho separado para compradores institucionais que especificam um requisito definido de colchão. Um aviso de aquisição do AIIMS Nova Delhi convidou cotações para 50 colchões de cama em 9 de outubro de 2026. Tal convite centra a oportunidade em um requisito institucional especificado, dando aos fornecedores um processo de aquisição definido a ser atendido, em vez de uma coleção de decisões individuais do consumidor. Um fornecedor pode, portanto, organizar sua resposta em torno da solicitação da instituição, com o fornecimento físico seguindo os termos de adjudicação e entrega de qualquer pedido resultante.
Análise Geográfica
Mercado de Colchões do Norte da Índia
O Norte da Índia respondeu por 29,69% do tamanho do mercado de colchões da Índia em 2026, tornando-o a maior região. Em maio de 2026, a Wakefit reportou que sua instalação em Sonipat, Haryana, fabricava colchões e sofás e tinha 121.040 pés quadrados de área construída. O Ministério da Habitação e Assuntos Urbanos reportou 2,18 milhões de casas sancionadas sob o PMAY-U e PMAY-U 2.0 em Uttar Pradesh em 28 de setembro de 2026. As residências aprovadas tornam-se ocasiões de mobiliário apenas à medida que são concluídas e ocupadas, de modo que as sanções de Uttar Pradesh sinalizam demanda futura em vez de vendas atuais.
Mercado de Colchões do Sul da Índia
O Sul da Índia é a região de crescimento mais rápido, com previsão de CAGR de 8,8% no período 2027-2032. Bengaluru registrou 43.140 vendas de imóveis residenciais de janeiro a setembro de 2026, alta de 5% em relação ao ano anterior. A marca Kurlon da Sheela Foam tem forte presença no Sul e no Leste da Índia, com foco principalmente em colchões de coir borrachado, de modo que uma nova oferta para novos moradores de Bengaluru enfrenta uma marca de coir estabelecida. A base de transações maior cria mais ocasiões potenciais de mobiliário quando as vendas levam à ocupação, oferecendo aos fornecedores um caminho para a nova demanda domiciliar ao lado das vendas de substituição.
O Oeste da Índia mostra uma oportunidade de distribuição específica para colchões por meio da expansão liderada por revendedores. Em 2026, a Sealy India abriu uma nova revendedora em Surat com a Ajmera Ventures, cujas outras lojas Sealy estavam em Pune e Ahmedabad. O Leste da Índia fornece um contexto diferente de comprador comercial por meio da hospitalidade, ilustrado pela abertura pelo IHCL em setembro de 2025 do Taj Ganga Kutir Resort & Spa em Raichak, Bengala Ocidental, com 155 quartos e suítes. A entrada liderada por revendedores coloca um parceiro local entre a marca e o consumidor, enquanto um resort em operação fornece uma aplicação específica de hospitalidade que um fornecedor de colchões poderia buscar. O exemplo do Oeste da Índia depende de um parceiro revendedor local, enquanto o exemplo do Leste da Índia depende do operador do imóvel, de modo que a contraparte que um fornecedor deve conquistar difere entre as duas regiões.
Estrutura Regulatória e Perspectivas
A comparação das jurisdições selecionadas considera a Índia e Tamil Nadu da perspectiva de um fabricante de colchões organizado. A certificação BIS é geralmente voluntária, a menos que o governo central torne um padrão específico obrigatório por meio de uma ordem de controle de qualidade. As instruções de implementação do padrão de colchões de 2025 foram direcionadas aos licenciados do BIS, enquanto o quadro de consentimento de Tamil Nadu aborda as atividades industriais cobertas. Para um fabricante que busca uma licença BIS e opera uma atividade coberta, a questão comercial é o ônus combinado de documentação e aprovação.
Tabela Regulatória
| Fator de decisão | Índia | Tamil Nadu |
|---|---|---|
| Autoridade principal | Bureau of Indian Standards; conselhos estaduais de controle de poluição | Conselho de Controle de Poluição de Tamil Nadu |
| Principais instrumentos ou diretrizes | Instruções de implementação para licenciados IS 13489:2025; diretrizes nacionais de consentimento alteradas anunciadas em janeiro de 2026 | Quadro de consentimento industrial da Lei da Água e da Lei do Ar; diretrizes nacionais de consentimento |
| Efeito comercial | Evidência de conformidade para licenciados BIS; consolidação anunciada de solicitações ambientais | Consentimento de estabelecimento antes da construção e consentimento operacional antes do comissionamento para atividades cobertas; as diretrizes nacionais permitem consolidação |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Em facilitação | Em facilitação |
| Fonte: Mordor Intelligence | ||
A classificação Média da Índia reflete a evidência de conformidade no nível do licenciado sob a IS 13489:2025, que o BIS exigiu que os licenciados implementassem até 18 de setembro de 2025. A classificação Média de Tamil Nadu reflete o consentimento em 2 etapas para atividades cobertas, com consentimento de estabelecimento antes da construção e consentimento operacional antes do comissionamento após o cumprimento das condições de estabelecimento. A direção Em facilitação para ambos reflete o anúncio de 28 de janeiro de 2026 de diretrizes nacionais de consentimento alteradas que permitem solicitações consolidadas e permissões integradas. Essas simplificações procedimentais podem reduzir a duplicação de solicitações, preservando os poderes de monitoramento, conformidade e cancelamento.
Etapas da Cadeia de Valor
A cadeia de valor compara o fornecimento de espuma, a fabricação de colchões e a distribuição até a entrega. A Sheela Foam fabrica espuma de poliuretano flexível, fornece-a a clientes externos e vende colchões sob suas marcas Sleepwell e Kurlon. A Duroflex fabrica colchões e espuma de poliuretano em operações verticalmente integradas. A espuma, portanto, gera uma venda externa ou contribui para o valor capturado por meio do colchão acabado, dependendo de como cada produtor a direciona.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento de espuma | Fornecedores externos de espuma, como a Sheela Foam Limited | Vendas de espuma de poliuretano flexível | Dependência do fornecimento externo de material | Desenvolver capacidade interna de espuma ou qualificar fornecimento externo |
| Fabricação de colchões | Fabricantes de colchões integrados, como a Duroflex Ltd; fabricantes de colchões como a Peps Industries | Vendas de colchões acabados | Coordenar a produção de espuma com a fabricação de colchões | Alinhar os cronogramas de produção de espuma e montagem de colchões |
| Distribuição e atendimento | Vendedores omnicanal como Sheela Foam Limited, Duroflex Ltd e Wakefit Innovations | Vendas de produtos por canais próprios e externos | A Duroflex divulgou possíveis atrasos no transporte e danos em trânsito | A Duroflex utiliza transporte contratado e prestadores terceirizados além de sua rede |
| Fonte: Mordor Intelligence | ||||
Produzir espuma internamente pode reduzir a dependência de um fornecedor externo, ao mesmo tempo que concentra a responsabilidade pela coordenação de ambas as etapas de produção. Na ponta downstream, o uso de alcance de transporte externo não elimina a exposição de um vendedor a falhas na entrega. Uma maior integração pode transferir valor das transações de insumos para as vendas de colchões acabados, mas o ganho comercial depende de um atendimento confiável por canais próprios e externos.
Cenário Competitivo
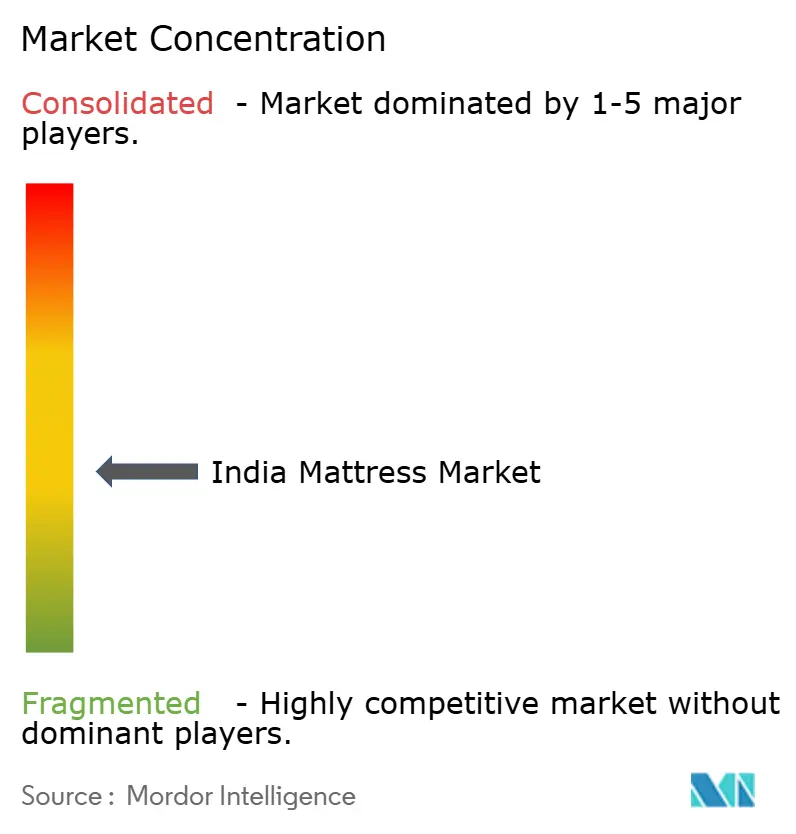
O setor é fragmentado e inclui as marcas Sleepwell e Kurlon da Sheela Foam Limited, Duroflex Ltd, Peps Industries e Wakefit Innovations. Para seus negócios combinados de colchões e espuma, a Sheela Foam reportou cerca de 5.500 pontos de venda de marca e cerca de 11.000 pontos de contato com revendedores no exercício fiscal de 2026. Esse alcance no nível da empresa-mãe oferece às suas marcas um amplo caminho para os clientes, enquanto a presença de outros fabricantes deixa espaço para a concorrência por meio de propostas específicas de produto e canal. A estrutura combina alcance de marca nacional com várias ofertas concorrentes, de modo que um desafiante precisa de um caminho para os clientes e de uma razão específica para um comprador mudar.
A Peps Industries abriu uma loja experiencial com colchões de mola em Indiranagar, Bengaluru, em junho de 2025. O modelo operacional da Wakefit no exercício fiscal de 2026 abrangeu design, engenharia, fabricação e vendas em lojas online e próprias da empresa em colchões e mobiliário doméstico adjacente. Esses exemplos destacam a experiência com o produto e o controle ao longo da cadeia operacional, capacidades que podem contribuir para a mesma venda de colchão. Para os compradores, essas capacidades podem tornar a comparação mais concreta, ao mesmo tempo que deixam os fornecedores responsáveis por explicar o valor do colchão acabado em diferentes contextos de venda. Para os desafiantes, os retornos dependem de se um encontro em loja ou uma operação integrada se converte em vendas.
A Sheela Foam reportou crescimento da receita de comércio eletrônico em toda a empresa no exercício fiscal de 2026, adicionando um resultado operacional à sua combinação de canais físicos e online. Em 24 de agosto de 2026, a Aadi Foam lançou a Sleeply na Índia por meio de canais online e offline. O BIS exigiu que os licenciados implementassem a IS 13489:2025 até 18 de setembro de 2025, com evidência de conformidade com requisitos adicionais e modificados. A certificação BIS é geralmente voluntária, enquanto o governo central pode tornar padrões específicos obrigatórios por meio de ordens de controle de qualidade. Um desafiante pode ampliar a escolha de colchões por meio de múltiplos canais, mas uma posição de qualidade certificada pelo BIS também requer conformidade documentada ao lado da disponibilidade no varejo.
Líderes do Setor de Colchões da Índia
-
Sheela Foam Ltd (Sleepwell)
-
Sheela Foam Ltd (Kurlon)
-
Duroflex Ltd
-
Peps Industries
-
Wakefit Innovations
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Colchões da Índia Empresas cobertas neste relatório
- Sheela Foam Ltd (Sleepwell)
- Sheela Foam Ltd (Kurlon)
- Duroflex Ltd
- Peps Industries
- Springfit Mattress
- Nilkamal (Doctor Dreams)
- Wakefit Innovations
- Centuary Foam
- The Sleep Company
- Sleepyhead (Duroflex Ltd)
- Flo Sleep Solutions
- King Koil India
- Repose Mattress
- MM Foam
- Sunday Mattress
- Coirfit Mattress
- Comforto Mattress
- Urban Bed
- Durfi Retail
- Godrej Interio (mattress division)
Principais Oportunidades para os Participantes do Mercado
Essas oportunidades comparam o acesso domiciliar e o fornecimento por projetos em habitação acessível e hospitalidade. Em fevereiro de 2026, o Ministério da Habitação e Assuntos Urbanos aprovou 287.618 casas do PMAY-U 2.0 em 16 estados e territórios da união, incluindo habitação construída pelo beneficiário, em parceria e de aluguel. A distinção comercial está entre alcançar domicílios individuais e engajar operadores de hotéis nas especificações de colchões no nível da propriedade.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador / líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Fornecimento de habitação de aluguel acessível | A habitação de aluguel faz parte do pipeline aprovado | Operadores de projetos de habitação de aluguel | Oferecer uma especificação de colchão repetível com entrega em fases | Os pedidos dependem de os projetos atingirem a etapa de mobiliário | Fornecedores institucionais de colchões |
| Acesso domiciliar urbano a colchões | A habitação construída pelo beneficiário e em parceria fornece canais domiciliares distintos | Domicílios se preparando para ocupar residências urbanas | Conectar o acesso ao varejo local com os locais de entrega de projetos | A prontidão e a acessibilidade do domicílio determinam a conversão | Varejistas locais de colchões e fornecedores de marcas acessíveis |
| Especificações para desenvolvimento hoteleiro | O IHG reportou 80 hotéis em desenvolvimento na Índia em 16 de janeiro de 2026 | Desenvolvedores e operadores de hotéis | Engajar nas especificações antes do mobiliário e escalonar o fornecimento em torno das inaugurações | O desenvolvimento deve avançar até uma propriedade pronta para inauguração | Fornecedores que atendem a projetos de hospitalidade |
| Fonte: Mordor Intelligence | |||||
A abertura central conecta o acesso domiciliar acessível com um caminho separado para o fornecimento em projetos hoteleiros. A habitação construída pelo beneficiário e em parceria aponta para ofertas domiciliares individuais, enquanto o pipeline de desenvolvimento na Índia do IHG identifica um operador hoteleiro que os fornecedores poderiam abordar para especificações no nível da propriedade. Os fornecedores podem, portanto, combinar a disponibilidade no varejo local para domicílios com trabalho de especificação antecipado para hotéis, alinhando cada esforço de vendas com a parte que toma a decisão sobre o produto.
Desenvolvimentos industriais recentes em Mercado de Colchões da Índia
- Ago 2026: A Aadi Foam lançou a Sleeply na Índia, disponibilizando a nova marca de colchões por meio de canais online e offline.
- Jan 2026: A Duroflex lançou a série de colchões Airboost sob seu portfólio Duropedic na Índia, com disponibilidade em seus centros de experiência, varejistas selecionados e plataforma online.
Mercado de Colchões da Índia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de colchões da Índia mede os gastos anuais com novos colchões vendidos na Índia para usuários finais residenciais e comerciais. As vendas são classificadas por construção e tamanho do colchão, aplicação do usuário final, canal de distribuição e região.
Exclusões do escopo: Pillow tops, travesseiros, roupas de cama, colchões usados ou recondicionados e estruturas de cama estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Produto
- Mola Interna / Espiral
- Espuma (incluindo espuma viscoelástica)
- Látex
- Híbrido
- Outros Tipos de Colchão
- Por Tamanho de Colchão
- Colchão Tamanho Solteiro
- Colchão Tamanho Casal
- Colchão Tamanho Queen
- Colchão Tamanho King
- Tamanhos Personalizados e Especiais
- Por Usuário Final
- Residencial
- Comercial
- Por Canal de Distribuição
- B2C/Varejo
- Grandes Varejistas
- Lojas Especializadas em Colchões (incluindo pontos de venda exclusivos de marcas)
- Online
- Outros Canais de Distribuição
- B2B/Projetos
- B2C/Varejo
- Por Geografia
- Norte da Índia
- Oeste da Índia
- Sul da Índia
- Leste da Índia
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes como os materiais de progresso do PMAY-U do Ministério da Habitação e Assuntos Urbanos ajudam a enquadrar a demanda habitacional e de ocupação domiciliar, enquanto o manual de produtos de colchões de cama do Bureau of Indian Standards esclarece os requisitos de produto e conformidade. A Federação Indiana de Produtos para Dormir fornece contexto setorial sobre fornecimento formal e local, acessibilidade do consumidor e condições de canal, e o relatório anual arquivado na bolsa de valores da Sheela Foam fornece divulgações de produto, distribuição e operações no nível da empresa.
Arquivos de empresas, materiais para investidores, comunicados oficiais relevantes e imprensa de negócios indiana de reputação podem complementar essas fontes e ajudar a verificar a atividade reportada das empresas em relação aos sinais de habitação, custo de insumos e canal. Essas fontes nomeadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e discussões estruturadas com fabricantes indianos de colchões, líderes de canais de varejo e online, pessoal de aquisição comercial e fornecedores de materiais testariam evidências secundárias sobre realização de preços, cobertura de canal, mix de produtos e ciclos de compra. Os analistas usariam esses insumos para esclarecer lacunas nas divulgações de empresas ou do mercado, comparar premissas reportadas entre os papéis dos respondentes e triangular estimativas em relação a indicadores públicos observados.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 20% | |
| Nível médio: 45% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 25% | Gerentes: 45% |
Dimensionamento e Previsão do Mercado
O modelo estima as vendas anuais na Índia de colchões novos acabados a preços finais de varejo ou aquisição por projetos, contando cada colchão uma vez. Uma estimativa de mercado de cima para baixo é construída a partir da formação de domicílios e habitação ocupada, alcance do varejo organizado e do comércio eletrônico, acomodação comercial e aquisição institucional, preço e mix de produtos de colchões, e tendências de custo de insumos de espuma e látex. Indicadores públicos de habitação, divulgações de empresas, evidências do setor e discussões do mercado indiano informam como cada sinal afeta a demanda, o preço ou a oferta. A análise de cenários leva esses fatores ao longo da previsão, com as premissas de demanda e preço realizado variadas em conjunto onde a atividade habitacional, a expansão de canal ou os custos de materiais poderiam mudar o resultado.
As participações de produto, tamanho, usuário final, canal e regional são derivadas de mixes de vendas divulgados, evidências de empresas e associações, e indicadores de demanda comparáveis, depois verificadas quanto à consistência com o valor total do mercado. Verificações seletivas de baixo para cima comparam a atividade amostrada de fornecedores ou canais e preços de venda representativos com volumes de vendas plausíveis, sem substituir a estimativa de mercado de cima para baixo. As lacunas em volumes ou preços observados são tratadas com intervalos delimitados e verificações cruzadas em relação a fontes independentes. Especialistas do setor indiano podem revisar a direção e a sensibilidade das premissas individuais de habitação, canal, aquisição comercial e preço, enquanto as diferenças materiais são revisitadas em relação às evidências subjacentes.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam as divulgações de empresas e associações com sinais oficiais de habitação, padrões, comércio e canal, depois verificam se os totais do mercado, as participações de segmento e as mudanças previstas concordam entre as fontes. Outliers, mudanças abruptas de participação e lacunas inexplicadas são rastreados até definições, cronograma ou qualidade da fonte e resolvidos antes da aprovação do analista, com recontato acionado quando um insumo material permanece ambíguo ou uma atualização de fonte muda uma premissa. O modelo é atualizado anualmente, revisado entre ciclos após eventos materiais de mercado ou regulatórios, e submetido a uma nova revisão pré-entrega de datas de fonte, aritmética e escopo.
Tamanho do Mercado de Colchões da Índia da Mordor Intelligence Versus Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contam e nos insumos usados para modelar a demanda. O mercado de colchões da Índia mede os gastos anuais com novos colchões vendidos na Índia para usuários finais residenciais e comerciais.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. As participações de produto, tamanho, usuário final, canal e regional são derivadas de mixes de vendas divulgados, evidências de empresas e associações, e indicadores de demanda comparáveis, depois verificadas quanto à consistência com o valor total do mercado.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,79 bilhões de USD (2027) | |
| Empresa Global de Pesquisa de Mercado A | 2,4 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 14,0% abaixo do valor de 2027 deste relatório de 2,79 bilhões de USD, 2 anos depois. A estimativa usa uma base de 2025, dois anos antes da medição de 2027 do relatório. |
| Empresa de Pesquisa Focada na Índia B | 2,25 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 19,4% abaixo do valor de 2027 deste relatório de 2,79 bilhões de USD, 2 anos depois. A estimativa usa uma base de 2025, dois anos antes da medição de 2027 do relatório. |
Os analistas da Mordor Intelligence triangulam as divulgações de empresas e associações com sinais oficiais de habitação, padrões, comércio e canal, depois verificam se os totais do mercado, as participações de segmento e as mudanças previstas concordam entre as fontes.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de colchões da Índia?
Espera-se que o tamanho aumente de 2,57 bilhões de USD em 2026 para 2,79 bilhões de USD em 2027 e 4,13 bilhões de USD em 2032, a um CAGR de 8,15% no período 2027-2032.
O que está sustentando a demanda por colchões na Índia?
O alcance do varejo organizado e o mobiliário relacionado à habitação criam oportunidades de demanda. A Sheela Foam adicionou 600 novos showrooms líquidos no exercício fiscal de 2026.
Qual construção de colchão tem a maior participação na Índia?
A espuma, incluindo a espuma viscoelástica, respondeu por 52,6% do mercado em 2026.
Quem são os principais fornecedores de colchões na Índia?
Os principais fornecedores incluem as marcas Sleepwell e Kurlon da Sheela Foam Limited, Duroflex Ltd, Peps Industries e Wakefit Innovations.
Qual é o principal desafio para a adoção de colchões de marca na Índia?
Colchões e roupas de cama similares sob o HSN 9404, equipados com molas, recheados ou internamente preenchidos com qualquer material, ou feitos de borracha celular ou plásticos, atraem 18% de GST, exceto produtos de coir que não sejam colchões de coir, produtos totalmente acolchoados de têxteis e colchas de algodão. A Federação Indiana de Produtos para Dormir identificou a alíquota como uma barreira para compradores de menor renda na Índia rural e semiurbana.
Quais regiões indianas lideram a demanda e o crescimento de colchões?
O Norte da Índia detinha 29,69% do mercado em 2026. O Sul da Índia é a região de crescimento mais rápido, com previsão de CAGR de 8,8% no período 2027-2032.