
Tamanho e Participação do Mercado de Armazenamento em Data Centers da Nova Zelândia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
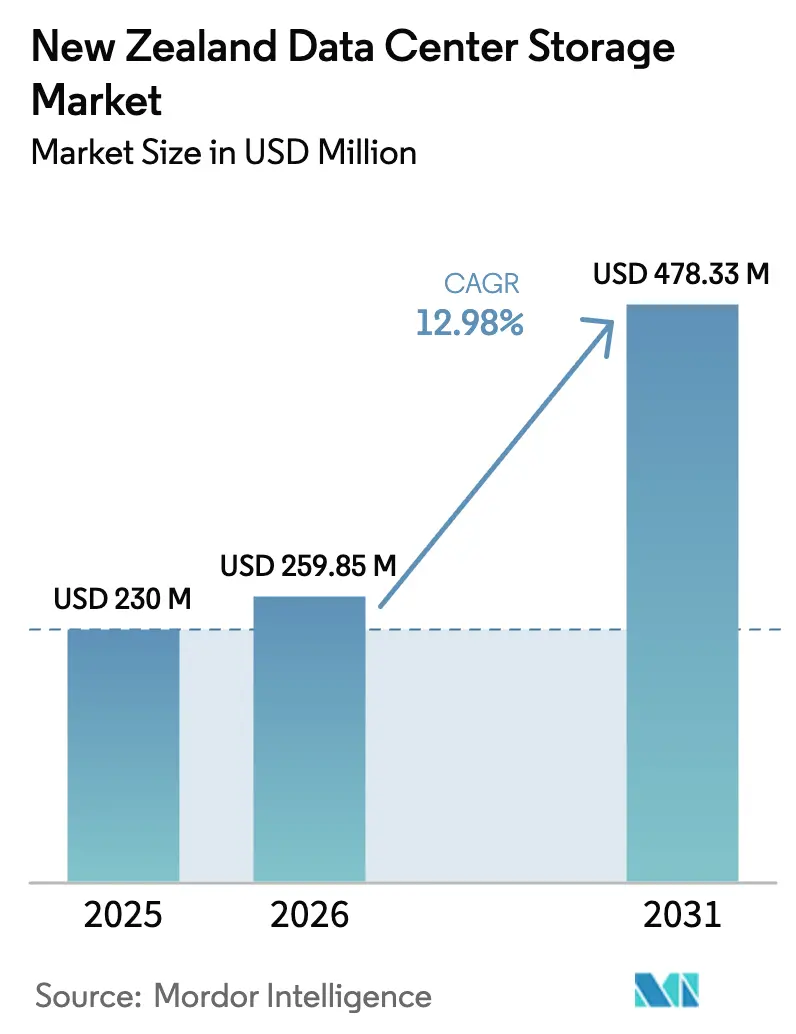
| Tamanho do mercado no ano base (2025) | 230 Milhões de dólares |
| Tamanho do Mercado (2026) | 259.85 Milhões de dólares |
| Tamanho do Mercado (2031) | 478.33 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 12.98 % |
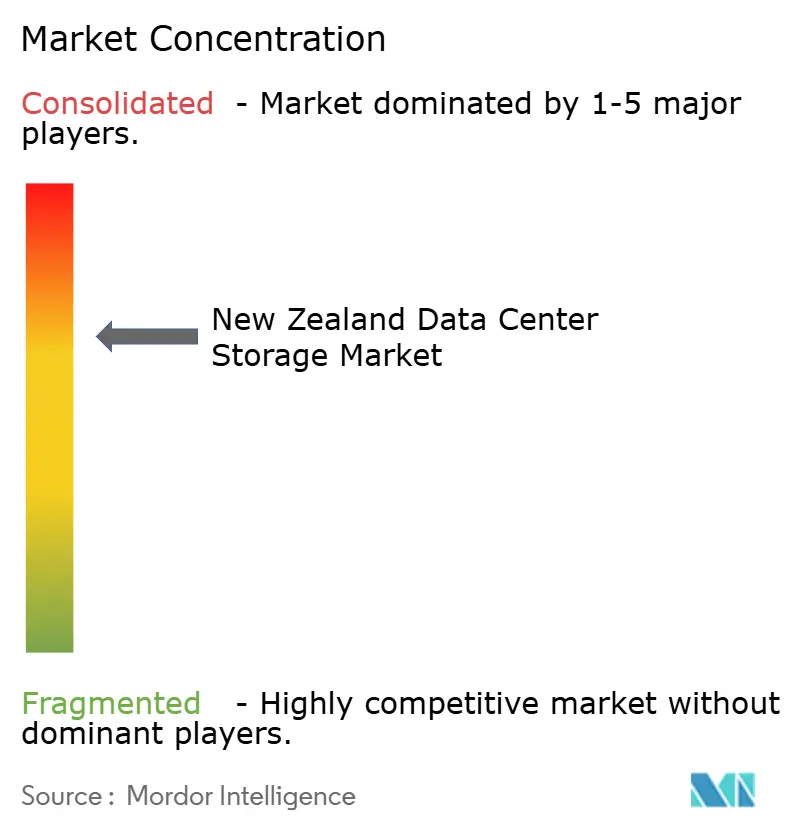
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Armazenamento em Data Centers da Nova Zelândia pela Mordor Intelligence
Estima-se que o tamanho do mercado de armazenamento em data centers da Nova Zelândia cresça de USD 230 milhões em 2025 para USD 259,85 milhões em 2026, com previsão de atingir USD 478,33 milhões até 2031, a uma CAGR de 12,98% ao longo de 2026-2031. Os fortes compromissos em hiperescala liderados pela região de Auckland da Amazon Web Services no valor de USD 7.500 milhões e a recém-aprovada região local da Microsoft estão acelerando as adições de capacidade e impulsionando a aquisição recorde de plataformas de armazenamento de alto desempenho. A política governamental que mantém dados sensíveis dentro das fronteiras nacionais, aliada a um marco histórico de soberania de dados Māori, está criando um prêmio para armazenamento local que possa demonstrar conformidade cultural e técnica. A rápida adoção de cargas de trabalho de IA em mídia, telecomunicações e pesquisa empurra as empresas em direção a sistemas all-flash baseados em NVMe que oferecem acesso de baixa latência aos dados de treinamento, ao mesmo tempo que reduzem o consumo de energia. Enquanto isso, os mandatos de resiliência sísmica adicionam entre 15% e 20% aos custos de construção, mas também aumentam a atratividade de arquiteturas escaláveis de colocação e replicação multirregional que podem sobreviver a um grande terremoto sem perda de dados
Principais Conclusões do Relatório
- Por tecnologia de armazenamento, as Redes de Área de Armazenamento lideraram com 37,78% da participação do mercado de armazenamento em data centers da Nova Zelândia em 2025, enquanto o Armazenamento Conectado em Rede deve expandir-se a uma CAGR de 16,15% até 2031.
- Por tipo de armazenamento, os arrays HDD tradicionais responderam por 44,78% da participação do tamanho do mercado de armazenamento em data centers da Nova Zelândia em 2025, enquanto os arrays all-flash estão no caminho para uma CAGR de 15,28% até 2031.
- Por tipo de data center, as instalações de colocação capturaram 54,32% da participação de receita em 2025; os hiperescaladores e provedores de serviços em nuvem apresentam a perspectiva de crescimento mais rápida, com uma CAGR de 17,55% até 2031.
- Por usuário final, TI e telecomunicações controlaram 28,95% do tamanho do mercado de armazenamento em data centers da Nova Zelândia em 2025, com serviços bancários, financeiros e de seguros com previsão de crescer a uma CAGR de 15,22% até 2031.
- Por fator de forma, os sistemas montados em rack dominaram com 57,75% de participação em 2025, enquanto as plataformas desagregadas e combináveis avançam a uma CAGR de 17,92%.
- Por interface, SAS/SATA reteve 52,88% de participação em 2025; o NVMe lidera o crescimento com uma CAGR de 17,18% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Armazenamento em Data Centers da Nova Zelândia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de investimentos em nuvem e hiperescala | +3.2% | Nacional, concentrado em Auckland e Wellington | Médio prazo (2-4 anos) |
| Impulso de soberania digital do governo | +2.8% | Nacional, com ênfase no governo e no setor público | Longo prazo (≥ 4 anos) |
| Adoção de cargas de trabalho de IA/ML | +2.1% | Nacional, mais forte nos setores de TI e telecomunicações | Curto prazo (≤ 2 anos) |
| Demanda por recuperação de desastres em zona sísmica | +1.9% | Nacional, particularmente nas instalações da Ilha do Sul | Longo prazo (≥ 4 anos) |
| Nova capacidade de cabo submarino repatriando dados | +1.5% | Nacional, com impacto primário na conectividade de Auckland | Médio prazo (2-4 anos) |
| Incentivos de "armazenamento verde" de energia renovável | +1.0% | Nacional, mais forte nas regiões hidrelétricas da Ilha do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Investimentos em Nuvem e Hiperescala
A região de Auckland de três zonas da Amazon Web Services exige replicação síncrona entre sites, obrigando os compradores a adotar armazenamento com latência de gravação abaixo de um milissegundo e failover automatizado. A construção de USD 1.000 milhões da Datagrid em Southland utiliza 100% de energia hidrelétrica, posicionando a Ilha do Sul como um polo de armazenamento verde capaz de atender cargas de trabalho trans-Tasman enquanto cumpre metas de carbono.[1] O aumento da densidade em hiperescala eleva as taxas gerais de utilização nos provedores de colocação, levando-os a atualizar os racks centrados em HDD para arquiteturas combináveis ricas em NVMe que se alinham com malhas de rede nativas da nuvem. Os fornecedores capazes de pré-validar arrays para ecossistemas de hiperescala estão capturando os primeiros pipelines de ganho de design, uma tendência que deve consolidar ciclos de substituição de longo prazo em todo o mercado de armazenamento em data centers da Nova Zelândia.
Impulso de Soberania Digital do Governo
A Estratégia Digital para Aotearoa de 2025 exige explicitamente que os conjuntos de dados sensíveis permaneçam em território nacional, tornando a residência de dados um critério limitante para toda grande aquisição governamental. O acordo de soberania de dados Māori da Microsoft obriga os provedores a incorporar controles de governança cultural, como registro granular de qual tribo é proprietária de quais objetos de dados e onde residem as réplicas. Esse ambiente encoraja empresas sediadas localmente, como a Vocus, a lançar nós de Armazenamento como Serviço que carregam classificadores de metadados soberanos. Como resultado, os compradores agora avaliam plataformas de blocos e objetos não apenas em operações de entrada/saída por segundo, mas também em quão bem elas expõem APIs de atestação de localização e ganchos de conformidade programáveis, dando origem a um novo nível premium dentro do mercado de armazenamento em data centers da Nova Zelândia.
Adoção de Cargas de Trabalho de IA/ML
A Dell confirma que o armazenamento otimizado para IA reduz as janelas de implantação de projetos em 86%, levando produtoras de mídia como a Kennedy Miller Mitchell a ingerir 20 PB de dados de pré-visualização em clusters PowerScale NAS. O GenAI Pod da Pure Storage combina arrays FlashBlade//S com pilhas NVIDIA DGX, oferecendo pipelines de dados de alto desempenho que alimentam grandes modelos de linguagem sem atrasos de buffer.[2] A demanda por conectividade NVMe-over-Fabric a 100 Gbps em taxa de linha está forçando uma mudança em relação aos designs legados de prateleiras SAS. Esse comportamento é mais pronunciado no mercado de armazenamento em data centers da Nova Zelândia, onde pequenos estúdios e laboratórios de pesquisa ávidos por dados adotam gaiolas de colocação adjacentes à nuvem para alugar capacidade de GPU, mas insistem em volumes flash dedicados e de baixa latência para manter a governança de dados.
Demanda por Recuperação de Desastres em Zona Sísmica
Os operadores em Wellington e Christchurch estão cada vez mais construindo topologias de duas regiões separadas por pelo menos 300 km, uma distância considerada suficiente para evitar risco sísmico correlacionado. Os arrays de armazenamento são especificados com codificação de apagamento de paridade tripla e suportes de chassi resistentes a vibrações, características antes reservadas para implantações militares. A parceria da Universidade de Otago com a Datagrid coloca réplicas secundárias de pesquisa em instalações hidrelétricas em Southland, combinando separação sísmica com economia de energia renovável.[3] Essas escolhas de design adicionam custos, mas criam um fosso competitivo para provedores que podem certificar tempos de failover de ponta a ponta inferiores a 30 segundos, um argumento de venda claro para inquilinos multinacionais que comparam opções regionais de recuperação de desastres dentro do mercado de armazenamento em data centers da Nova Zelândia.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto CAPEX para arrays all-flash | -2.3% | Nacional, afetando particularmente a adoção por PMEs | Curto prazo (≤ 2 anos) |
| Escassez de talentos em engenharia de armazenamento | -1.8% | Nacional, mais aguda em Auckland e Wellington | Médio prazo (2-4 anos) |
| Reciclagem limitada de resíduos eletrônicos em território nacional | -1.2% | Nacional, afetando iniciativas de sustentabilidade | Longo prazo (≥ 4 anos) |
| Custos de construção à prova de terremotos | -0.9% | Nacional, com maior impacto em zonas de alto risco | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto CAPEX para Arrays All-Flash
Os equipamentos all-flash ainda apresentam um prêmio de aquisição de 3 a 4 vezes em relação às bandejas HDD de grande capacidade, pressionando as PMEs locais, que representam 97% das empresas registradas. Os sobretaxas de frete adicionam entre 8% e 10% por chassi, pois cada unidade precisa cruzar o Mar de Tasman. A assinatura Evergreen//One da Pure Storage suaviza os picos orçamentários ao transferir os gastos para despesas operacionais, no entanto os órgãos públicos vinculados a ciclos anuais de CapEx permanecem cautelosos. O descompasso retarda a penetração do flash fora das empresas de primeiro nível e modera o crescimento imediato em segmentos do mercado de armazenamento em data centers da Nova Zelândia que dependem de limites de retorno mais curtos.
Escassez de Talentos em Engenharia de Armazenamento
O fechamento de fronteiras durante 2020-2022 deixou uma lacuna duradoura em arquitetos sênior de armazenamento. Prêmios salariais de 30% a 40% acima dos níveis de 2019 são comuns para habilidades em NVMe-over-Fabric, atrasando migrações complexas. Os pipelines de treinamento ficam para trás porque os currículos de ensino superior ainda enfatizam redes genéricas em vez de design moderno centrado em dados. Os fornecedores respondem agrupando serviços gerenciados com hardware, mas isso eleva o custo operacional para compradores que já enfrentam margens reduzidas. Sem iniciativas direcionadas de imigração ou requalificação, o mercado de armazenamento em data centers da Nova Zelândia corre o risco de gargalos em projetos que limitam seu pleno potencial de crescimento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Armazenamento: Dominância da SAN Enfrenta Disrupção da NAS
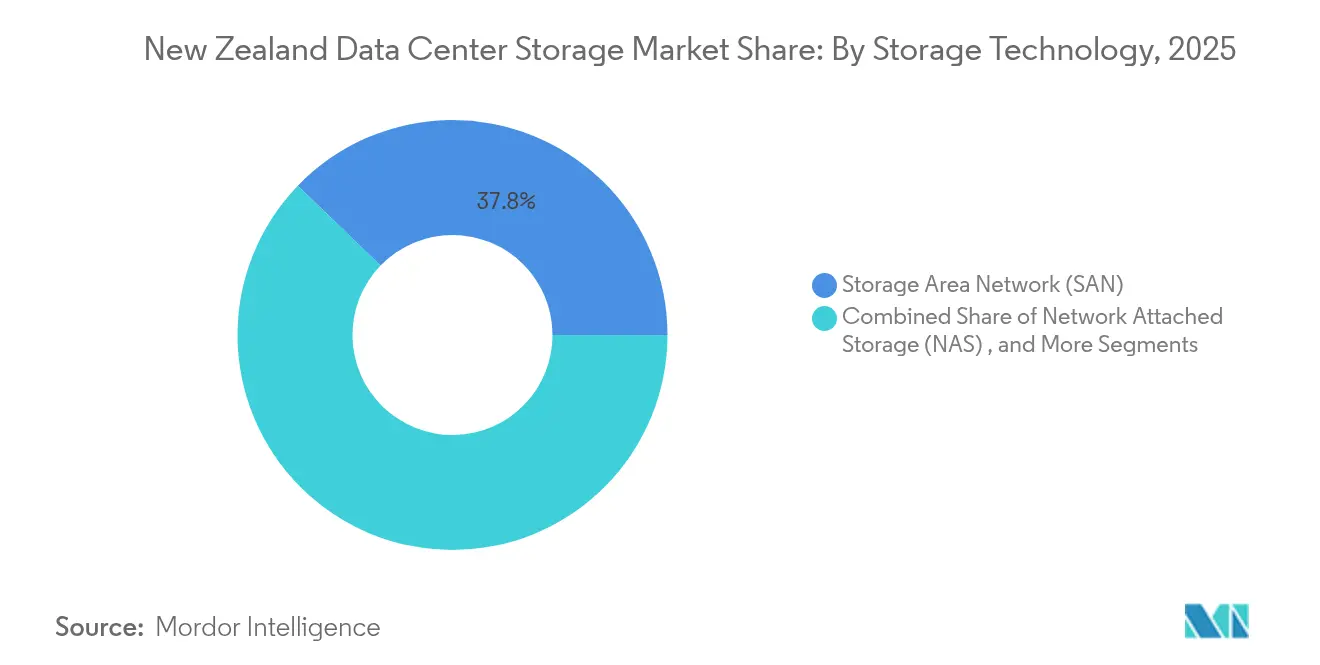
As Redes de Área de Armazenamento comandam 37,78% de participação de mercado em 2025, impulsionadas por implantações de bancos de dados de missão crítica e ERP que valorizam a latência de bloco determinística. Essa participação ancora o mercado de armazenamento em data centers da Nova Zelândia porque grandes bancos e operadoras de telecomunicações renovam as SANs em ciclos previsíveis de cinco anos, consolidando a incumbência dos fornecedores. O NAS, impulsionado por uma CAGR de 16,15%, ganha terreno por meio de pipelines de mídia, jogos e IA que geram dados não estruturados em escala de petabytes. O sistema de arquivos scale-out PowerScale da Dell, adotado para fluxos de trabalho cinematográficos de 20 PB, demonstra como o NAS oferece throughput multiusuário sem malhas Fibre Channel complexas.
O crescimento da conteinerização apaga as fronteiras entre blocos e arquivos, levando os integradores a implantar sistemas unificados que expõem ambos os protocolos por trás de um único plano de gerenciamento. Os arrays de conexão direta mantêm-se em nichos especializados de computação de alto desempenho onde a localidade supera o compartilhamento, enquanto as plataformas de objetos atraem cargas de trabalho de arquivamento que devem respeitar a soberania de dados, mas permanecer economicamente eficientes ao longo de décadas. A interação entre essas modalidades mantém o mercado de armazenamento em data centers da Nova Zelândia fluido, estimulando o investimento dos fornecedores em camadas de orquestração definidas por software que podem deslocar volumes dinamicamente entre pools de SAN, NAS e objeto.


Por Tipo de Armazenamento: Revolução Flash Acelera
Os arrays HDD tradicionais ainda detêm 44,78% de participação em 2025 dentro do tamanho do mercado de armazenamento em data centers da Nova Zelândia, devido à sua inigualável economia de USD por terabyte. Mesmo assim, as contas de energia e as metas de latência de IA estão mudando a opinião em favor do flash. Os arrays all-flash, crescendo a uma CAGR de 15,28%, beneficiam-se do NAND QLC G9 da Micron, que reduz o custo por bit enquanto mantém alta durabilidade. O FlashBlade de 6 PB da Universidade da Austrália Ocidental reduziu o consumo de energia em 80% e serve como prova de conceito trans-Tasman para universidades locais que avaliam atualizações similares.
Os arrays híbridos oferecem o melhor dos dois mundos ao hierarquizar blocos frios para HDD dentro do mesmo chassi, aliviando a pressão orçamentária. Os cofres de fita desfrutam de um renascimento para proteção imutável contra ransomware e para arquivos de vídeo de longa duração vinculados a mandatos de patrimônio cultural. As metas de sustentabilidade adicionam maior impulso para substituir discos rotativos por estado sólido: cada rack de flash pode economizar até 20 MWh anualmente, uma estatística que ressoa em uma rede dominada por hidrelétrica e energia eólica. Consequentemente, a migração para flash está preparada para reformular os roteiros de atualização de ativos em todo o mercado de armazenamento em data centers da Nova Zelândia.
Por Tipo de Data Center: Liderança em Colocação sob Pressão de Hiperescala
As instalações de colocação detêm 54,32% de participação atualmente porque distribuem os custos de retrofitting sísmico entre vários inquilinos e aproveitam energia livre de carbono certificável sob o RE100. Os doze sites da Spark cobrem ambas as ilhas, possibilitando clusters de armazenamento federados que atendem às estipulações regionais de latência e soberania. Ao mesmo tempo, os hiperescaladores avançam a uma CAGR de 17,55%, adicionando blocos de megawatts a cada trimestre e ditando paradigmas de design como resfriamento líquido e desagregação combinável.
As instalações corporativas e de borda persistem para cargas de trabalho sensíveis à latência - como negociação eletrônica ou telemedicina - que não podem tolerar saltos extras até Auckland. Gaiolas de borda tão pequenas quanto 50 kW agora abrigam micro-arrays flash que servem gateways de IoT em florestas de Rotorua ou campi em Dunedin. Essa topologia heterogênea obriga os fornecedores a certificar fluxos de trabalho de replicação que abrangem desde um nó de borda 1U até uma sala de hiperescala de 25 MW, uma complexidade única no mercado de armazenamento em data centers da Nova Zelândia, onde a dispersão populacional encontra conectividade avançada.
Por Usuário Final: Setor de TI Lidera, BFSI Acelera
Os operadores de TI e telecomunicações representam 28,95% dos gastos em 2025, reforçando seu papel como adotantes iniciais que testam malhas NVMe antes de disseminar designs para outros setores verticais. As operadoras de telecomunicações que integram nuvens de borda 5G ingerem petabytes de capturas de pacotes e análises de assinantes diariamente, influenciando assim os limites de desempenho de armazenamento em todo o mercado. A comunidade de BFSI, avançando a uma CAGR de 15,22%, moderniza as pilhas de core banking com microsserviços conteinerizados que sobrecarregam os back-ends de armazenamento com leituras aleatórias, tornando o flash de baixa latência um pré-requisito.
Os órgãos públicos executam mainframes legados ao lado de novos serviços de identidade digital, pressionando os integradores a fornecer camadas híbridas que respeitem tanto a soberania quanto o orçamento. O boom de imagens na área da saúde impulsiona arquivos em escala de exabytes que requerem objetos ou fita para retenção econômica, enquanto os projetos piloto da Indústria 4.0 na manufatura capturam dados de sensores que migram diretamente para buckets S3 adjacentes à nuvem. Coletivamente, esses padrões de adoção diversificam os modelos de aquisição e ampliam a base de receita do setor de armazenamento em data centers da Nova Zelândia.
Por Fator de Forma: Estabilidade dos Montados em Rack, Inovação Combinável
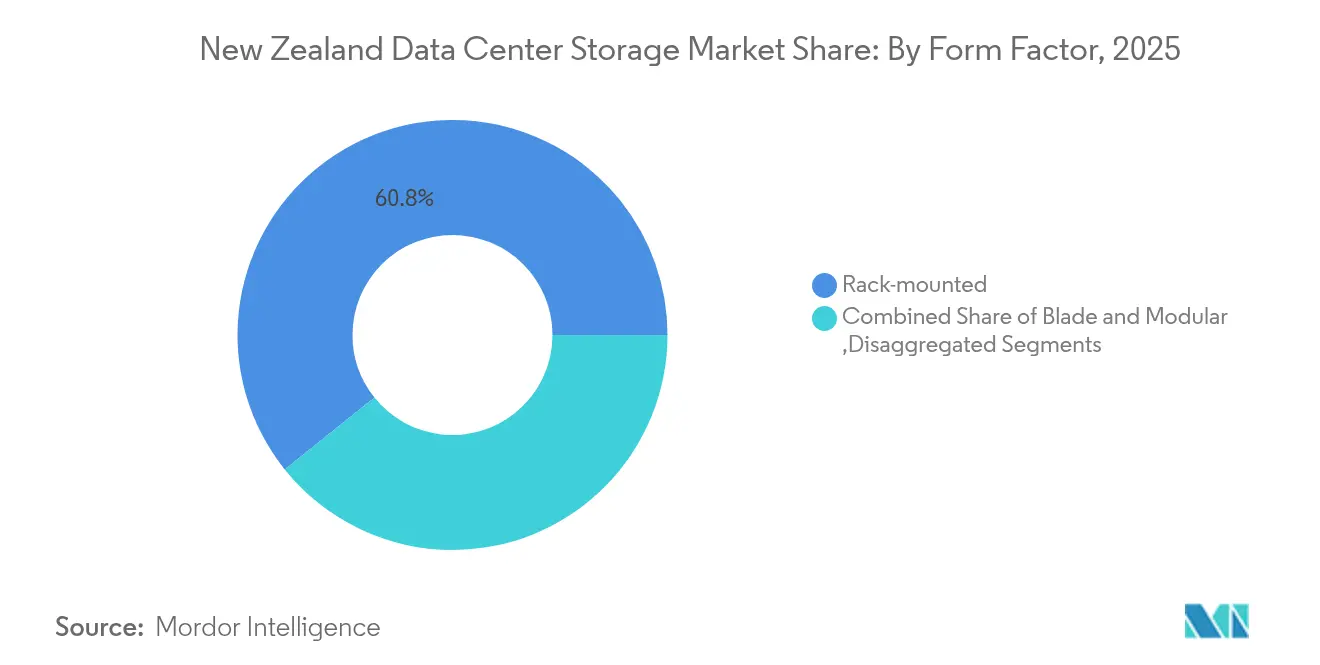
Os dispositivos montados em rack asseguram 60,75% de participação porque se encaixam em frames padrão de 42U sem alterações de instalação. Os gerentes de instalações os apreciam pela previsibilidade do fluxo de ar e pela facilidade de manutenção. No entanto, as bandejas combináveis, crescendo a uma CAGR de 17,92%, desacoplam computação e armazenamento por meio de uma malha PCIe compartilhada, permitindo a atribuição dinâmica de módulos flash ao nó que atingir carga de pico. O PowerFlex da Dell e o Alletra MP da HPE adotam esse modelo, antecipando como os recursos fluidos sustentarão a próxima geração do mercado de armazenamento em data centers da Nova Zelândia.
Os designs em blade e modulares mantêm relevância em sites com espaço restrito, como estações de aterrissagem de cabos submarinos. As implantações de borda veem micro-clusters robustos montados em suportes de parede dentro de cabines utilitárias, expondo APIs idênticas às de pares em hiperescala, para que os desenvolvedores possam orquestrar a partir de um único plano de controle. À medida que o orçamento de carbono se torna mais restrito, as escolhas de fator de forma giram cada vez mais em torno das métricas de watt por terabyte, impulsionando ainda mais os inovadores que oferecem arquiteturas mais densas e mais frias.
Por Interface: Incumbência de SAS/SATA Encontra o Impulso do NVMe
O SAS/SATA mantém uma participação de 52,88% graças às enormes bases instaladas e cadeias de suprimento maduras. A familiaridade com o firmware e a previsibilidade de troca a quente os tornam o padrão para as camadas de capacidade. O NVMe, no entanto, captura a imaginação com uma CAGR de 17,18%, à medida que drives PCIe 5.0 da KIOXIA fornecem 14 GB/s de throughput sequencial e dezenas de milhões de IOPS. Os data centers adotam NVMe-over-TCP para estender esses ganhos pela Ethernet, evitando atualizações completas de Fibre Channel.
O Fibre Channel persiste em bancos regulados que valorizam o zoneamento determinístico, enquanto o iSCSI preenche os racks de PMEs sensíveis ao custo. Os clusters de IA geralmente executam back-ends de protocolo duplo, inicializando modelos em NVMe e cascateando checkpoints para SSD SATA ou até mesmo HDD assim que o treinamento é concluído. Essa estratégia em camadas ressalta a hibridez arquitetural que caracterizará as aquisições nos próximos cinco anos no mercado de armazenamento em data centers da Nova Zelândia.
Análise Geográfica
Auckland permanece o epicentro, hospedando as regiões da Amazon e da Microsoft, que atraem expansões adjacentes de colocação e ecossistemas de fornecedores. A proximidade com os cabos submarinos Southern Cross NEXT e Hawaiki proporciona latência inferior a 30 ms para Sydney, um fator decisivo para fornecedores de SaaS que roteiam tráfego de volta pelo Mar de Tasman. Os nós de borda em nuvem densos da cidade estimulam cargas de trabalho de análise em tempo real e jogos multiplayer, que por sua vez elevam os benchmarks de densidade flash por rack dentro do mercado de armazenamento em data centers da Nova Zelândia.
Wellington aproveita seu cluster governamental para tornar obrigatória a hospedagem soberana de bancos de dados do setor público. A Catalyst Cloud abre zonas com governança cultural integrada para que os órgãos possam ancorar registros confidenciais localmente enquanto ainda usam orquestração Kubernetes. O perfil sísmico da capital acelera o espelhamento entre duas cidades para Palmerston North ou Lower Hutt, incorporando replicação multissite em todas as especificações de licitação.
Os sites da Ilha do Sul, de Invercargill até Central Otago, atraem projetos de hiperescala, apresentando excedente hidrelétrico e ar ambiente fresco. A primeira fase de 60 MW da Datagrid aproveita a energia hidrelétrica de Manapouri para entregar intensidade de carbono quase zero, atraindo o interesse de empresas transpacíficas que buscam credenciais verdes. A Spark investe USD 10 milhões em micro-data-centers no Waikato, colocando arrays flash dentro de pods modulares de aço para reduzir a latência de entrega de conteúdo para usuários rurais. Essa infraestrutura geograficamente equilibrada ajuda seguradoras e bancos a cumprir as regras de continuidade de negócios enquanto mantêm metas de desempenho, ampliando a narrativa de resiliência em todo o mercado de armazenamento em data centers da Nova Zelândia.
Panorama regulatório
As implantações de armazenamento em data centers na Nova Zelândia operam dentro de requisitos transversais de privacidade, registros e risco em nuvem que influenciam a forma como as cargas de trabalho regulamentadas são armazenadas e governadas. O Privacy Act 2020 e o Public Records Act 2005 estabelecem expectativas para salvaguardas de segurança, retenção e auditabilidade, enquanto as orientações do Government Chief Digital Officer sobre risco jurisdicional em nuvem enfatizam considerações de classificação e localização de dados para agências que utilizam serviços de nuvem pública.
Uma segunda camada de políticas concentra-se no compartilhamento de dados e na supervisão de infraestrutura crítica. O MBIE implementou o Customer and Product Data Act 2025 para estabelecer uma estrutura de Consumer Data Right, com padrões setoriais para bancos e outras instituições que aceitam depósitos entrando em vigor em 1 de dezembro de 2025. Isso aumenta a importância de controles de acesso, registro de logs e resiliência para fluxos de dados relacionados ao CDR. O governo também está consultando sobre um regime de segurança cibernética para infraestrutura crítica que inclui data centers essenciais para serviços vitais, com a consulta encerrando em 19 de abril de 2026. Separadamente, a EECA está encomendando pesquisas sobre data centers com vistas a uma possível regulamentação futura, adicionando outra restrição sobre como as plataformas de armazenamento são avaliadas.
Cenário Competitivo
O campo de fornecedores é moderadamente fragmentado; os cinco principais fornecedores - Dell Technologies, HPE, Pure Storage, NetApp e Hitachi Vantara - controlam coletivamente menos de 55% da receita, deixando amplo espaço para inovadores de nicho. A Dell segue uma abordagem centrada em canal, registrando crescimento de receita do PowerStore de 20% após conceder aos parceiros o direito de primeira oferta em cada negócio acima de 100 TB. A Pure Storage amplia sua posição ao incorporar ganchos da Plataforma de Dados de IA da NVIDIA no FlashBlade, agrupando efetivamente o valor de computação e armazenamento enquanto permanece com baixo impacto de carbono.
A operadora local Spark combina armazenamento gerenciado com sua espinha dorsal de fibra, oferecendo conformidade soberana e conveniência de fatura única para empresas de médio porte. A Kordia visa a mídia de radiodifusão com arrays de baixa latência dentro de seus abrigos de rede DOCSIS, um diferencial onde a instabilidade de milissegundos pode arruinar transmissões ao vivo de esportes. Essas estratégias específicas de domínio sustentam prêmios de preço mesmo quando os hiperescaladores comoditizam as compras de capacidade bruta dentro do mercado de armazenamento em data centers da Nova Zelândia.
A construção de alianças se acelera. A Nutanix se alinha com a Dell para agrupar nós hiperconvergentes em hardware PowerEdge, oferecendo back-ends de blocos opcionais da Pure Storage, criando caminhos de combinação que atraem CIOs cautelosos. A Western Digital, a Micron e a KIOXIA buscam acordos OEM para incluir seus portfólios de SSD de quinta geração em arrays de marca, garantindo posições sem possuir relacionamentos diretos com os clientes finais. A intensidade competitiva gira, portanto, em torno da orquestração de ecossistemas, em vez de margens pontuais de hardware.
Líderes do Setor de Armazenamento em Data Centers da Nova Zelândia
-
Dell Technologies Inc.
-
Hewlett Packard Enterprise Company
-
NetApp Inc.
-
IBM Corporation
-
Huawei Technologies Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O armazenamento soberano por design, incluindo controles auditáveis para localização de dados e governança sensível à jurisdição, é um espaço em branco claro à medida que os compradores do setor público formalizam avaliações de risco em nuvem e os setores regulamentados implementam obrigações do Consumer Data Right. Fornecedores e prestadores de serviços que empacotam armazenamento em bloco, arquivo e objeto pronto para conformidade com backups imutáveis, registro de logs granular e fluxos de trabalho de residência verificados se encaixam na direção Government Cloud First referenciada no contexto de mercado.
As expansões de capacidade e os programas de sustentabilidade também ampliam a oportunidade prática para arquiteturas de armazenamento de maior desempenho e mais eficientes nas instalações da Nova Zelândia. A DataCentres New Zealand apontou um pipeline de 20 data centers planejados a serem adicionados aos 56 instalações operacionais em maio de 2026, o que amplia a base endereçável para atualização de SAN, adoção de NVMe e armazenamento desagregado por meio de ambientes de colocation e adjacentes a hyperscale. O trabalho da EECA sobre data centers sinaliza ainda mais atenção à eficiência energética, reforçando a demanda por plataformas de armazenamento que possam demonstrar melhores resultados de watt por terabyte, fornecer telemetria mais profunda e suportar tiering orientado por políticas para reduzir a carga de energia e refrigeração, ao mesmo tempo em que atendem aos requisitos de resiliência para replicação multirregional.
Desenvolvimentos recentes do setor
- Julho de 2026: A Spark NZ concluiu a venda de seu negócio de data centers para a Pacific Equity Partners, lançando a TenPeaks como uma operadora independente. A venda remodela a capacidade e a estrutura do mercado de data centers da Nova Zelândia, dando a uma operadora dedicada espaço para escalar com um pipeline de desenvolvimento maior.
- Julho de 2026: A Spark NZ expandiu sua parceria de nuvem híbrida com a HPE para implantar ofertas GreenLake em ambientes Spark. A parceria apoia a implantação de armazenamento em nuvem soberana e híbrida e a adoção de infraestrutura baseada em consumo, oferecendo aos clientes mais flexibilidade e opções adicionais de soberania de dados local.
- Maio de 2026: A Dell Technologies lançou a plataforma de armazenamento PowerStore Elite para cargas de trabalho intensivas em IA. A nova plataforma fortalece as opções de armazenamento local para cargas de trabalho de IA e ML na Nova Zelândia, com foco em provisionamento de dados mais rápido e desempenho melhorado.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para esta metodologia, o mercado abrange gastos com hardware de armazenamento e plataformas de armazenamento implantadas dentro de data centers na Nova Zelândia para armazenar, proteger e recuperar cargas de trabalho digitais para uso empresarial e de prestadores de serviços.
Exclusões de escopo: excluímos o armazenamento de dispositivos do usuário final, unidades externas de consumo e armazenamento usado principalmente fora de ambientes de data center, incluindo a maior parte do armazenamento de conexão direta em filiais.
Visão geral da segmentação
- Por Tecnologia de Armazenamento
- Armazenamento Conectado em Rede (NAS)
- Rede de Área de Armazenamento (SAN)
- Armazenamento de Conexão Direta (DAS)
- Armazenamento em Objeto e Fita
- Por Tipo de Armazenamento
- Arrays HDD Tradicionais
- Arrays All-Flash (AFA)
- Armazenamento Híbrido
- Por Tipo de Data Center
- Instalações de Colocação
- Hiperescaladores/Provedores de Serviços em Nuvem
- Corporativo e de Borda
- Por Usuário Final
- TI e Telecomunicações
- BFSI
- Governo e Setor Público
- Mídia e Entretenimento
- Saúde e Ciências da Vida
- Manufatura
- Por Fator de Forma
- Montado em Rack
- Blade e Modular
- Desagregado / Combinável
- Por Interface
- SAS / SATA
- NVMe
- Fibre Channel e iSCSI
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para definir o limite e construir o primeiro panorama de demanda para armazenamento em data centers na Nova Zelândia. Baseamo-nos em referências públicas e oficiais, como publicações do Statistics New Zealand, atualizações do Ministry of Business, Innovation and Employment, categorias de importação do New Zealand Customs quando relevante, e referências de eletricidade e eficiência da International Energy Agency que ajudam a enquadrar o crescimento dos data centers.
Para conectar a demanda de armazenamento com a expansão real da infraestrutura, também revisamos fontes como avisos de compras governamentais, normas e orientações de órgãos como a ISO e a IEC, e trabalhos revisados por pares sobre eficiência de armazenamento e tendências de carga de trabalho. Essas entradas foram complementadas com registros de empresas, apresentações a investidores e cobertura de imprensa confiável sobre expansões de data centers e anúncios de regiões de nuvem. Além disso, nossa equipe utilizou assinaturas pagas que fornecem dados financeiros e inteligência de empresas, visibilidade de envios e comércio, e buscas de patentes para verificar cronogramas, sinais de mix de produtos e direção de preços. As fontes listadas aqui são ilustrativas, e muitas outras referências foram usadas para coletar dados, validar premissas e esclarecer pontos obscuros.
Entrevistas primárias e pesquisas
O trabalho primário concentrou-se em confirmar qual parcela do armazenamento novo e renovado está sendo instalada em data centers na Nova Zelândia, e como os padrões de compra mudam à medida que a adoção de flash aumenta. Conversamos com uma combinação de operadores, compradores de infraestrutura de TI, parceiros de canal e especialistas em soluções, o que nos ajudou a verificar utilização, ciclos de substituição e o impacto prático das restrições de energia e espaço.
Como este é um mercado específico do país, os respondentes foram selecionados para refletir os principais clusters de data centers, bem como sites regionais menores, para que nossas premissas pudessem ser testadas sob diferentes realidades operacionais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 36% | CXOs: 14% |
| Nível médio: 43% | Líderes funcionais/de unidade: 32% |
| Empresas menores: 21% | Gerentes: 54% |
Dimensionamento e previsão de mercado
O dimensionamento do mercado começa com uma construção top-down, na qual os indicadores de expansão de data centers são traduzidos em demanda de armazenamento, depois filtrados por premissas de intensidade de armazenamento por tipo de carga de trabalho. Usamos sinais do país, como acréscimos de capacidade de data centers, mudanças na pegada de colocation, direção do crescimento da carga de TI, ciclos típicos de renovação de armazenamento e a participação crescente de sistemas all-flash e NVMe para moldar o volume de demanda anual.
Em seguida, os resultados foram corroborados usando verificações bottom-up seletivas, principalmente amostrando preços médios de venda (ASPs) e volumes de unidades para configurações comuns, e depois comparando esses totais com o feedback do canal e as divisões de receita do lado do fornecedor que podem ser vinculadas à entrega na Nova Zelândia. Onde havia lacunas, não forçamos consolidações completas, e em vez disso aplicamos intervalos que foram estreitados por meio de contribuições de especialistas sobre mix, descontos e prazos de entrega.
Para a previsão, usamos principalmente análise de cenários para que a demanda de armazenamento possa se mover com diferentes trajetórias de expansão e utilização. Depois ajustamos uma curva de ASP que contabiliza a migração tecnológica e os efeitos cambiais. As premissas de previsão foram revisadas com feedback de entrevistas sobre redefinições de preços, ciclos de compras e o ritmo de adoção de cargas de trabalho em nuvem e empresariais.
Validação de dados e ciclo de atualização
Validamos os resultados comparando o modelo com sinais independentes que devem se mover na mesma direção, como atividade de construção de data centers, discussões sobre disponibilidade de energia e padrões de compras de infraestrutura. Verificações de variância são realizadas ano a ano, e se uma entrada causar um salto incomum, o fator é retestado com premissas alternativas e, quando necessário, é acionado um contato de acompanhamento.
Antes da aprovação final, o trabalho passa por múltiplas revisões de analistas para que as etapas de cálculo, conversões de unidades e tratamento cambial sejam consistentes ao longo da série temporal. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais que podem alterar a capacidade, os preços ou o cronograma de implantação. Imediatamente antes da entrega, fazemos uma nova revisão das premissas principais para que os clientes recebam uma visão atualizada.
Comparação do dimensionamento do mercado de armazenamento em data centers da Nova Zelândia da Mordor Intelligence com outras estimativas publicadas
Os valores de mercado publicados para armazenamento em data centers na Nova Zelândia podem diferir porque o momento de atualização não é o mesmo entre os publicadores, e porque os preços de armazenamento são altamente sensíveis ao mix tecnológico e às janelas de conversão cambial. As diferenças também vêm do que é contado como armazenamento em data center versus infraestrutura mais ampla, e se as implantações de edge são tratadas como parte do mesmo pool de demanda.
Em nossa visão, a dispersão é mais frequentemente criada pelo ritmo de renovação e por como os ASPs são projetados ao longo da previsão, e depois por como o momento cambial é aplicado quando os preços são reportados em USD. É também por isso que priorizamos uma atualização anual programada e verificações passo a passo de validação de ASP na Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 230 milhões de USD (2025) | |
| Consultoria Global A | 203 milhões de USD (2024) | Usa um ano-base mais antigo e aplica um benchmark de preços mais amplo para a Oceania, o que pode subestimar o mix all-flash da Nova Zelândia e seu impacto no ASP. |
| Jornal do Setor B | 200 milhões de USD (2025) | Mantém as participações de HDD e flash relativamente estáveis e não rebase o momento de conversão em USD, o que pode achatar a progressão do ASP em um período de preços voláteis. |
A comparação de referência mostra que a maior parte da lacuna é explicada por quando o ano-base é ancorado e como os preços são atualizados à medida que a participação de flash aumenta. Ao vincular os volumes à atividade local de data centers e depois verificar o movimento do ASP em relação ao feedback de entrevistas e sinais observáveis de compras, mantemos o total rastreável a entradas que podem ser revisadas e repetidas.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de armazenamento em data centers da Nova Zelândia?
O mercado está avaliado em USD 259,85 milhões em 2026 e tem previsão de atingir USD 478,33 milhões até 2031, a uma CAGR de 12,98%.
Qual tecnologia de armazenamento detém a maior participação?
As Redes de Área de Armazenamento lideram com 37,78% de participação em 2025 devido a cargas de trabalho de bancos de dados de missão crítica e ERP.
Por que os arrays all-flash estão ganhando impulso?
Os arrays all-flash avançam a uma CAGR de 15,28% porque a IA e a análise em tempo real precisam de throughput de baixa latência, e o flash também reduz o consumo de energia em até 80%.
Como o risco sísmico influencia o design de armazenamento na Nova Zelândia?
Os provedores constroem arquiteturas de duas regiões e especificam arrays resistentes a vibrações para que os dados permaneçam disponíveis mesmo durante grandes terremotos.
Qual setor de usuário final está crescendo mais rapidamente?
Os serviços bancários, financeiros e de seguros apresentam o maior potencial de crescimento, a uma CAGR de 15,22%, impulsionados pela transformação digital e pelas exigências de conformidade.
Qual é o papel dos hiperescaladores?
A Amazon Web Services e a Microsoft desencadearam uma onda de investimentos em hiperescala que eleva os padrões gerais de desempenho de armazenamento e estimula as expansões de colocação em todo o país.
- Mercado de Armazenamento de Data Centers da África
- Mercado de Armazenamento para Data Centers da Ásia-Pacífico
- Mercado de Armazenamento de Data Centers na Austrália
- Mercado de Armazenamento para Data Centers na Áustria
- Mercado de Armazenamento para Data Centers na Bélgica
- Mercado de Armazenamento em Data Centers no Canadá
- Mercado de Armazenamento para Data Centers na China
- Mercado de Armazenamento para Data Centers em Hong Kong
- Mercado de Armazenamento para Data Centers da Índia
- Mercado de Armazenamento de Data Center da Indonésia
- Mercado de Armazenamento de Data Center da Irlanda
- Mercado de Data Centers de Inteligência Artificial (IA) Procura global por instalações de IA, dividida por tipo de instalação, componente e tier.
- Mercado de Construção de Data Centers Construção no mundo todo, dividida por nível, tamanho de instalação e tipo de instalação.
- Mercado de Servidores para Data Centers Servidores em todas as regiões, divididos por nível, tamanho de instalação e tipo de instalação.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

