
Tamaño y Participación del Mercado de Almacenamiento en Centros de Datos de Nueva Zelanda
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 230 Millones de dólares |
| Tamaño del Mercado (2026) | 259.85 Millones de dólares |
| Tamaño del Mercado (2031) | 478.33 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 12.98 % |
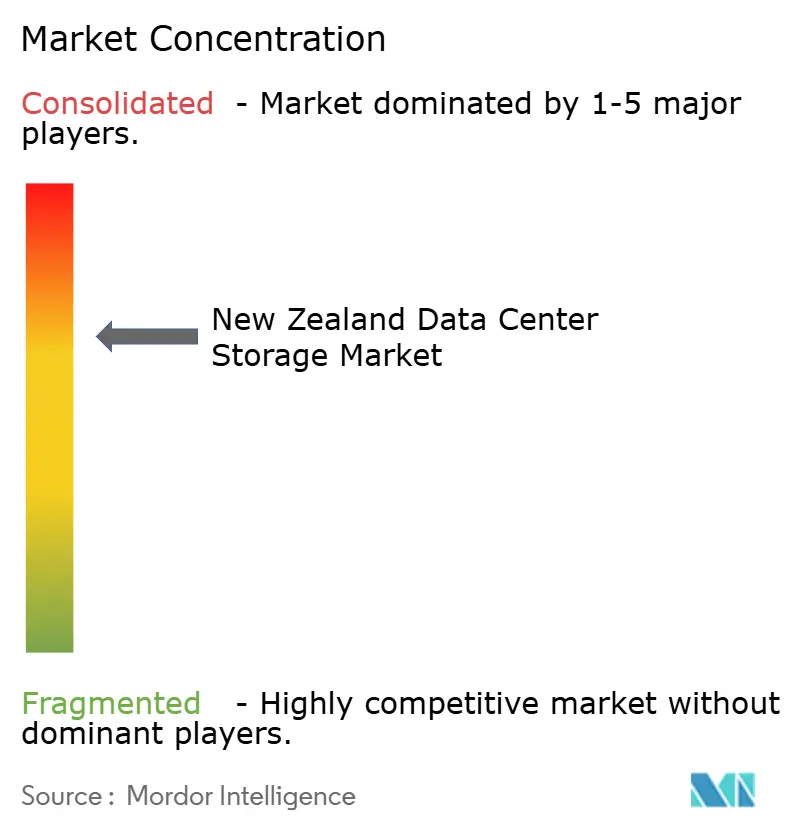
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Almacenamiento en Centros de Datos de Nueva Zelanda por Mordor Intelligence
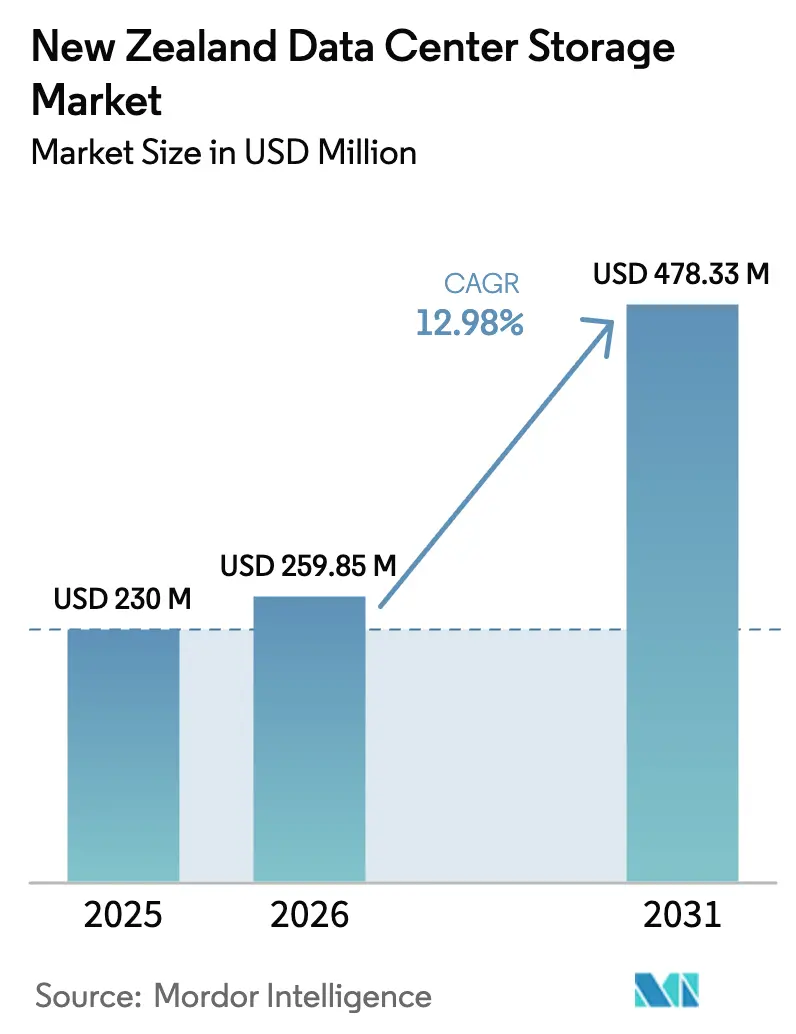
Se espera que el tamaño del mercado de almacenamiento en centros de datos de Nueva Zelanda crezca de USD 230 millones en 2025 a USD 259,85 millones en 2026 y se prevé que alcance USD 478,33 millones en 2031 a una CAGR del 12,98% durante el período 2026-2031. Los sólidos compromisos de hiperescala liderados por la región de Auckland de Amazon Web Services por USD 7.500 millones y la nueva región local autorizada de Microsoft están acelerando las adiciones de capacidad y generando una contratación récord de plataformas de almacenamiento de alto rendimiento. La política gubernamental que mantiene los datos confidenciales dentro de las fronteras nacionales, junto con un marco histórico de soberanía de datos māori, está creando una prima por el almacenamiento en territorio nacional que puede demostrar cumplimiento tanto cultural como técnico. La rápida adopción de cargas de trabajo de inteligencia artificial en medios de comunicación, telecomunicaciones e investigación impulsa a las empresas hacia sistemas de memoria flash total basados en NVMe que ofrecen acceso de baja latencia a los datos de entrenamiento al tiempo que reducen el consumo energético. Por su parte, los mandatos de resiliencia sísmica añaden entre un 15 y un 20% al costo de construcción; sin embargo, también aumentan el atractivo de las arquitecturas de colocación escalables y replicación multirregión capaces de sobrevivir a un gran terremoto sin pérdida de datos.
Conclusiones Clave del Informe
- Por tecnología de almacenamiento, las Redes de Área de Almacenamiento lideraron con una participación del 37,78% del mercado de almacenamiento en centros de datos de Nueva Zelanda en 2025, mientras que se proyecta que el Almacenamiento Conectado en Red se expanda a una CAGR del 16,15% hasta 2031.
- Por tipo de almacenamiento, los arreglos tradicionales de HDD representaron el 44,78% del tamaño del mercado de almacenamiento en centros de datos de Nueva Zelanda en 2025, mientras que los arreglos de memoria flash total están en camino de alcanzar una CAGR del 15,28% hasta 2031.
- Por tipo de centro de datos, las instalaciones de colocación capturaron una participación de ingresos del 54,32% en 2025; los proveedores de hiperescala y servicios en la nube exhiben las perspectivas de crecimiento más rápidas con una CAGR del 17,55% hasta 2031.
- Por usuario final, TI y telecomunicaciones controlaron el 28,95% del tamaño del mercado de almacenamiento en centros de datos de Nueva Zelanda en 2025, con la banca, los servicios financieros y los seguros previstos para crecer a una CAGR del 15,22% hasta 2031.
- Por factor de forma, los sistemas montados en bastidor dominaron con una participación del 60,75% en 2025, mientras que las plataformas desagregadas y componibles avanzan a una CAGR del 17,92%.
- Por interfaz, SAS/SATA retuvo una participación del 52,88% en 2025; NVMe lidera el crecimiento con una CAGR del 17,18% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Almacenamiento en Centros de Datos de Nueva Zelanda
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de inversiones en la nube e hiperescala | +3.2% | Nacional, concentrada en Auckland y Wellington | Mediano plazo (2-4 años) |
| Impulso gubernamental hacia la soberanía digital | +2.8% | Nacional, con énfasis en el gobierno y el sector público | Largo plazo (≥ 4 años) |
| Adopción de cargas de trabajo de IA/ML | +2.1% | Nacional, más fuerte en los sectores de TI y telecomunicaciones | Corto plazo (≤ 2 años) |
| Demanda de recuperación ante desastres en zona sísmica | +1.9% | Nacional, particularmente en instalaciones de la Isla Sur | Largo plazo (≥ 4 años) |
| Nueva capacidad de cables submarinos que repatría datos | +1.5% | Nacional, con impacto primario en la conectividad de Auckland | Mediano plazo (2-4 años) |
| Incentivos de almacenamiento verde con energías renovables | +1.0% | Nacional, más fuerte en las regiones hidroeléctricas de la Isla Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Inversiones en la Nube e Hiperescala
La región de Auckland de tres zonas de Amazon Web Services requiere replicación sincrónica entre sitios, lo que obliga a los compradores a adoptar almacenamiento con latencia de escritura inferior a un milisegundo y conmutación por error automatizada. La construcción de USD 1.000 millones de Datagrid en Southland utiliza energía hidroeléctrica al 100%, posicionando a la Isla Sur como un centro de almacenamiento verde capaz de atender cargas de trabajo transaustraliana mientras cumple con los objetivos de carbono.[1] El aumento de la densidad de hiperescala eleva las tasas de utilización general en los proveedores de colocación, impulsándolos a actualizar desde bastidores centrados en HDD hacia arquitecturas ricas en NVMe y componibles que se alinean con tejidos de red nativos de la nube. Los proveedores capaces de prevalidar arreglos para ecosistemas de hiperescala están captando pipelines tempranos de diseños ganadores, una tendencia que se espera consolide ciclos de reemplazo a largo plazo en el mercado de almacenamiento en centros de datos de Nueva Zelanda.
Impulso Gubernamental hacia la Soberanía Digital
La Estrategia Digital para Aotearoa de 2025 requiere explícitamente que los conjuntos de datos confidenciales permanezcan en territorio nacional, convirtiendo la residencia de datos en un criterio determinante para cada gran adquisición gubernamental. El acuerdo de soberanía de datos māori de Microsoft obliga a los proveedores a incorporar controles de gobernanza cultural, como el registro detallado de qué tribu es propietaria de qué objetos de datos y dónde residen las réplicas. Este entorno alienta a empresas con sede local como Vocus a lanzar nodos de Almacenamiento como Servicio que incluyen clasificadores de metadatos soberanos. Como resultado, los compradores ahora evalúan las plataformas de bloques y objetos no solo en función de las operaciones de entrada/salida por segundo, sino también en función de qué tan bien exponen las APIs de atestación de ubicación y los ganchos de cumplimiento programable, dando lugar a un nuevo nivel premium dentro del mercado de almacenamiento en centros de datos de Nueva Zelanda.
Adopción de Cargas de Trabajo de IA/ML
Dell confirma que el almacenamiento optimizado para inteligencia artificial reduce las ventanas de implementación de proyectos en un 86%, lo que lleva a productoras de medios como Kennedy Miller Mitchell a ingerir 20 PB de datos de previsualización en clústeres NAS PowerScale. El GenAI Pod de Pure Storage combina arreglos FlashBlade//S con pilas NVIDIA DGX, ofreciendo canales de datos de alto rendimiento que alimentan grandes modelos de lenguaje sin demoras de almacenamiento en búfer.[2] La demanda de conectividad NVMe sobre Fibra a velocidad de línea de 100 Gbps está forzando un alejamiento de los diseños de estantes SAS heredados. Este comportamiento es más pronunciado en el mercado de almacenamiento en centros de datos de Nueva Zelanda, donde estudios y laboratorios de investigación pequeños pero con gran demanda de datos adoptan jaulas de colocación adyacentes a la nube para alquilar capacidad de GPU, pero insisten en volúmenes de memoria flash dedicados y de baja latencia para mantener la gobernanza de datos.
Demanda de Recuperación ante Desastres en Zona Sísmica
Los operadores en Wellington y Christchurch construyen cada vez más topologías de doble región separadas por al menos 300 km, una distancia considerada suficiente para evitar el riesgo correlacionado de terremotos. Los arreglos de almacenamiento se especifican con codificación de borrado de triple paridad y montajes de chasis reforzados contra vibraciones, características antes reservadas para despliegues militares. La colaboración de la Universidad de Otago con Datagrid coloca réplicas de investigación secundaria en instalaciones hidroeléctricas de Southland, combinando la separación sísmica con el ahorro de energía renovable.[3] Estas decisiones de diseño añaden costo, pero crean una ventaja competitiva para los proveedores que pueden certificar tiempos de conmutación por error de extremo a extremo inferiores a 30 segundos, un argumento de venta claro para los inquilinos multinacionales que comparan opciones de recuperación ante desastres regionales dentro del mercado de almacenamiento en centros de datos de Nueva Zelanda.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto gasto de capital para arreglos de memoria flash total | -2.3% | Nacional, con impacto particular en la adopción de las pymes | Corto plazo (≤ 2 años) |
| Escasez de talento en ingeniería de almacenamiento | -1.8% | Nacional, más aguda en Auckland y Wellington | Mediano plazo (2-4 años) |
| Limitado reciclaje de residuos electrónicos en territorio nacional | -1.2% | Nacional, afectando las iniciativas de sostenibilidad | Largo plazo (≥ 4 años) |
| Costos de construcción a prueba de terremotos | -0.9% | Nacional, con mayor impacto en zonas de alto riesgo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Gasto de Capital para Arreglos de Memoria Flash Total
El equipo de memoria flash total aún conlleva una prima de adquisición de 3 a 4 veces superior a las bandejas de HDD de gran capacidad, lo que ejerce presión sobre las pymes locales que representan el 97% de las empresas registradas. Los recargos de envío añaden entre un 8 y un 10% por chasis, ya que cada unidad debe cruzar el Mar de Tasmania. La suscripción Evergreen//One de Pure Storage suaviza los picos presupuestarios al trasladar el gasto hacia gastos operativos; sin embargo, los organismos públicos vinculados a ciclos anuales de gasto de capital siguen siendo cautelosos. Esta desconexión ralentiza la penetración de la memoria flash más allá de las empresas de primer nivel y modera el crecimiento inmediato en los segmentos del mercado de almacenamiento en centros de datos de Nueva Zelanda que dependen de umbrales de recuperación de la inversión más cortos.
Escasez de Talento en Ingeniería de Almacenamiento
El cierre de fronteras durante 2020-2022 dejó una brecha persistente en arquitectos sénior de almacenamiento. Las primas salariales del 30 al 40% por encima de los niveles de 2019 son comunes para las habilidades de NVMe sobre Fibra, lo que retrasa las migraciones complejas. Los programas de formación van a la zaga porque los planes de estudio de educación superior todavía enfatizan las redes genéricas en lugar del diseño moderno centrado en datos. Los proveedores responden agrupando servicios gestionados con hardware, aunque eso eleva el costo operativo para los compradores que ya lidian con márgenes ajustados. Sin iniciativas específicas de inmigración o reciclaje profesional, el mercado de almacenamiento en centros de datos de Nueva Zelanda corre el riesgo de sufrir cuellos de botella en los proyectos que limiten su pleno potencial de crecimiento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Almacenamiento: El Dominio de la Red de Área de Almacenamiento Enfrenta la Disrupción del Almacenamiento Conectado en Red
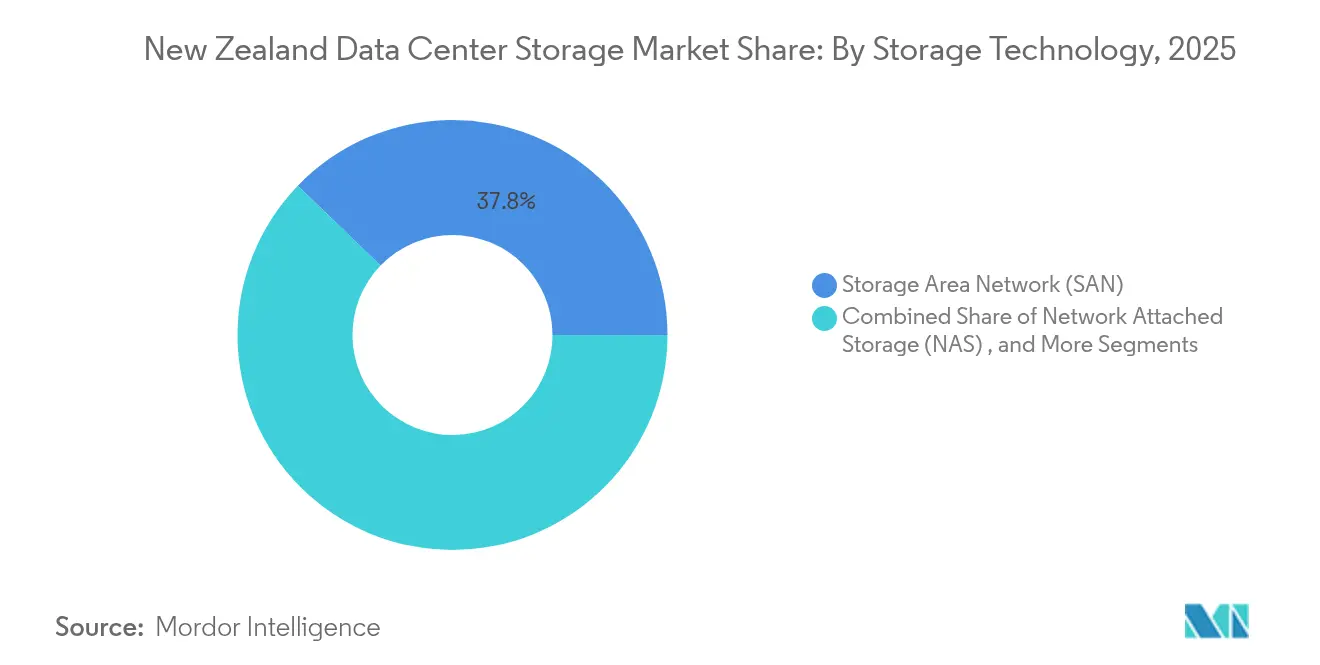
Las Redes de Área de Almacenamiento ostentan una participación de mercado del 37,78% en 2025, impulsadas por implementaciones de bases de datos de misión crítica y ERP que valoran la latencia de bloque determinista. Esta participación ancla el mercado de almacenamiento en centros de datos de Nueva Zelanda porque los grandes bancos y operadoras de telecomunicaciones renuevan las SAN en ciclos predecibles de cinco años, consolidando la posición de los proveedores establecidos. El almacenamiento conectado en red, impulsado por una CAGR del 16,15%, gana terreno a través de canalizaciones de medios, juegos y IA que generan datos no estructurados a escala de petabytes. El sistema de archivos de escalado horizontal PowerScale de Dell, adoptado para flujos de trabajo de cine de 20 PB, muestra cómo el almacenamiento conectado en red ofrece rendimiento de múltiples usuarios sin complejos tejidos de Canal de Fibra.
El crecimiento de la contenerización difumina los límites entre bloques y archivos, lo que lleva a los integradores a implementar sistemas unificados que exponen ambos protocolos detrás de un único plano de gestión. Los arreglos de conexión directa se aferran a nichos especializados de computación de alto rendimiento donde la localidad supera al uso compartido, mientras que las plataformas de objetos atraen cargas de trabajo de archivo que deben respetar la soberanía de los datos pero seguir siendo rentables durante décadas. La interacción entre estas modalidades mantiene el mercado de almacenamiento en centros de datos de Nueva Zelanda en un estado dinámico, estimulando la inversión de los proveedores en capas de orquestación definidas por software que pueden desplazar volúmenes de forma dinámica entre grupos de SAN, almacenamiento conectado en red y objetos.
Nota: Las participaciones de segmentos de todos los segmentos individuales están disponibles previa compra del informe


Por Tipo de Almacenamiento: La Revolución de la Memoria Flash se Acelera
Los arreglos tradicionales de HDD aún mantienen una participación del 44,78% en 2025 dentro del tamaño del mercado de almacenamiento en centros de datos de Nueva Zelanda gracias a su inigualable economía en USD por terabyte. Aun así, las facturas energéticas y los objetivos de latencia de inteligencia artificial están inclinando la opinión hacia la memoria flash. Los arreglos de memoria flash total, con una escala del 15,28% de CAGR, se benefician del NAND QLC G9 de Micron que reduce el costo por bit mientras mantiene alta durabilidad. El FlashBlade de 6 PB de la Universidad de Australia Occidental redujo el consumo de energía en un 80% y sirve como prueba de concepto transaustraliana para las universidades locales que evalúan actualizaciones similares.
Los arreglos híbridos ofrecen lo mejor de ambos mundos al organizar los bloques fríos en HDD dentro del mismo chasis, aliviando la presión presupuestaria. Las bóvedas de cinta experimentan un renacimiento para la protección inmutable contra ransomware y para los archivos de vídeo de formato largo vinculados a los mandatos de patrimonio cultural. Los objetivos de sostenibilidad añaden un impulso adicional para reemplazar los discos magnéticos giratorios por estado sólido: cada bastidor de memoria flash puede ahorrar hasta 20 MWh anualmente, una estadística que resuena en una red dominada por energía hidroeléctrica y eólica. En consecuencia, la migración a memoria flash está preparada para remodelar las hojas de ruta de renovación de activos en todo el mercado de almacenamiento en centros de datos de Nueva Zelanda.
Por Tipo de Centro de Datos: El Liderazgo de la Colocación bajo Presión de la Hiperescala
Las instalaciones de colocación mantienen hoy una participación del 54,32% porque distribuyen los costos de retrofit sísmico entre múltiples inquilinos y aprovechan energía libre de carbono certificable bajo RE100. Los doce sitios de Spark cubren ambas islas, permitiendo clústeres de almacenamiento federados que se ajustan a los requerimientos regionales de latencia y soberanía. Al mismo tiempo, los proveedores de hiperescala avanzan a una CAGR del 17,55%, añadiendo bloques de megavatios cada trimestre y dictando paradigmas de diseño como la refrigeración líquida y la desagregación componible.
Las instalaciones empresariales y de borde persisten para cargas de trabajo sensibles a la latencia -como la negociación electrónica o la telemedicina- que no pueden tolerar saltos adicionales hacia Auckland. Las jaulas de borde tan pequeñas como 50 kW ahora albergan micro-arreglos de memoria flash que sirven a puertas de enlace de IoT en los bosques de Rotorua o en los campus de Dunedin. Esta topología heterogénea obliga a los proveedores a certificar flujos de trabajo de replicación que abarcan desde un nodo de borde de 1U hasta una sala de hiperescala de 25 MW, una complejidad única en el mercado de almacenamiento en centros de datos de Nueva Zelanda, donde la dispersión de la población se encuentra con una conectividad avanzada.
Por Usuario Final: El Sector de TI Lidera, BFSI se Acelera
Los operadores de TI y telecomunicaciones representan el 28,95% del gasto en 2025, reforzando su papel como adoptantes tempranos que prueban los tejidos NVMe antes de extender los diseños a otros sectores verticales. Las operadoras de telecomunicaciones que integran nubes de borde 5G ingieren petabytes de capturas de paquetes y análisis de suscriptores diariamente, influyendo así en los umbrales de rendimiento del almacenamiento en todo el mercado. La comunidad de banca, servicios financieros y seguros, avanzando a una CAGR del 15,22%, moderniza las plataformas bancarias centrales con microservicios en contenedores que someten a los back-ends de almacenamiento a lecturas aleatorias intensas, haciendo de la memoria flash de baja latencia un prerrequisito.
Los organismos públicos operan mainframes heredados junto con nuevos servicios de identidad digital, lo que impulsa a los integradores a ofrecer niveles híbridos que respeten tanto la soberanía como el presupuesto. El auge de imágenes en el sector sanitario impulsa archivos a escala de exabytes que requieren objetos o cintas para una retención económica, mientras que los pilotos de la Industria 4.0 en la manufactura capturan datos de sensores que migran directamente a depósitos S3 adyacentes a la nube. Colectivamente, estos patrones de adopción diversifican los modelos de adquisición y amplían la base de ingresos de la industria de almacenamiento en centros de datos de Nueva Zelanda.
Por Factor de Forma: Estabilidad del Montaje en Bastidor, Innovación Componible
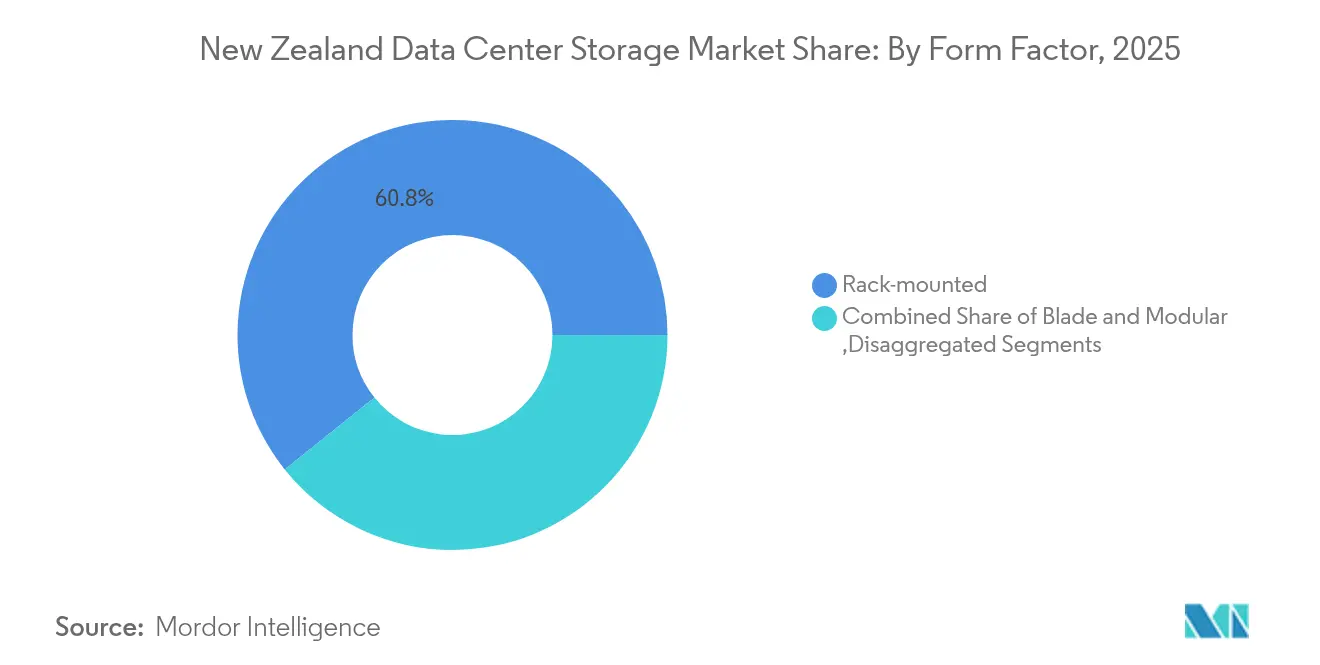
Los dispositivos montados en bastidor aseguran una participación del 60,75% porque se deslizan en marcos estándar de 42U sin cambios de instalación. Los gestores de instalaciones los prefieren por su flujo de aire predecible y facilidad de mantenimiento. Sin embargo, las bandejas componibles, con una CAGR del 17,92%, desacoplan el cómputo y el almacenamiento a través de un tejido PCIe compartido, permitiendo la asignación dinámica de módulos de memoria flash al nodo que alcanza la carga máxima. PowerFlex de Dell y Alletra MP de HPE adoptan este modelo, anticipando cómo los recursos fluidos sustentarán la próxima generación del mercado de almacenamiento en centros de datos de Nueva Zelanda.
Los diseños de lámina y modulares mantienen relevancia en sitios con espacio restringido, como las estaciones de aterrizaje de cables submarinos. Los despliegues de borde cuentan con micro-clústeres robustos montados en soportes de pared dentro de casetas de servicios públicos, exponiendo APIs idénticas a las de los pares de hiperescala para que los desarrolladores puedan orquestar desde un único plano de control. A medida que se ajusta el presupuesto de carbono, las elecciones de factor de forma giran cada vez más en torno a las métricas de vatios por terabyte, impulsando aún más a los innovadores que ofrecen arquitecturas más densas y de menor temperatura.
Nota: Las participaciones de segmentos de todos los segmentos individuales están disponibles previa compra del informe
Por Interfaz: La Incumbencia de SAS/SATA Encuentra el Impulso de NVMe
SAS/SATA retiene una participación del 52,88% gracias a las masivas bases instaladas y las cadenas de suministro maduras. La familiaridad con el firmware y la previsibilidad de intercambio en caliente las convierten en la opción predeterminada para los niveles de capacidad. Sin embargo, NVMe captura la atención con una CAGR del 17,18%, ya que las unidades PCIe 5.0 de KIOXIA bombean 14 GB/s de rendimiento secuencial y decenas de millones de IOPS. Los centros de datos adoptan NVMe sobre TCP para extender estas ganancias a través de Ethernet, evitando renovaciones de Canal de Fibra que requieren sustitución total de equipos.
El Canal de Fibra persiste en los bancos regulados que valoran la zonificación determinista, mientras que iSCSI llena los bastidores de las pymes sensibles al costo. Los clústeres de inteligencia artificial a menudo ejecutan back-ends de doble protocolo, arrancando modelos desde NVMe y enviando los puntos de control en cascada hacia SSD SATA o incluso HDD una vez que concluye el entrenamiento. Esta estrategia por niveles subraya la hibridez arquitectónica que caracterizará la adquisición durante los próximos cinco años en el mercado de almacenamiento en centros de datos de Nueva Zelanda.
Análisis Geográfico
Auckland sigue siendo el epicentro, albergando las regiones de Amazon y Microsoft que atraen expansiones de colocación adyacentes y ecosistemas de proveedores. La proximidad a los cables submarinos Southern Cross NEXT y Hawaiki ofrece una latencia inferior a 30 ms hacia Sídney, un factor determinante para los proveedores de SaaS que enrutan el tráfico a través del Mar de Tasmania. Los nodos de borde en la nube de la ciudad estimulan las cargas de trabajo de análisis en tiempo real y los juegos multijugador, lo que a su vez eleva los puntos de referencia de densidad de memoria flash por bastidor dentro del mercado de almacenamiento en centros de datos de Nueva Zelanda.
Wellington aprovecha su clúster gubernamental para exigir el alojamiento soberano de las bases de datos del sector público. Catalyst Cloud abre zonas con gobernanza cultural integrada para que los organismos puedan anclar registros confidenciales localmente mientras siguen utilizando la orquestación de Kubernetes. El perfil sísmico de la capital acelera el espejo de doble ciudad hacia Palmerston North o Lower Hutt, incorporando la replicación multisitio en cada pliego de condiciones.
Los sitios de la Isla Sur, desde Invercargill hasta Central Otago, atraen proyectos de hiperescala destacando el excedente de energía hidroeléctrica y el aire ambiente fresco. La primera fase de 60 MW de Datagrid aprovecha la hidroeléctrica de Manapouri para ofrecer una intensidad de carbono casi nula, despertando el interés de empresas transpacíficas que buscan credenciales verdes. Spark invierte USD 10 millones en micro-centros de datos en Waikato que colocan arreglos de memoria flash dentro de módulos de acero para reducir la latencia de entrega de contenidos para los usuarios rurales. Esta huella geográficamente equilibrada ayuda a los aseguradores y bancos a cumplir con las normas de continuidad del negocio mientras mantienen los objetivos de rendimiento, ampliando el discurso de resiliencia en todo el mercado de almacenamiento en centros de datos de Nueva Zelanda.
Panorama regulatorio
Las implementaciones de almacenamiento en centros de datos de Nueva Zelanda operan dentro de requisitos transversales de privacidad, registros y riesgo de nube que influyen en cómo se almacenan y gobiernan las cargas de trabajo reguladas. La Privacy Act 2020 y la Public Records Act 2005 establecen expectativas para las salvaguardas de seguridad, la retención y la auditabilidad, mientras que la guía del Government Chief Digital Officer sobre riesgo jurisdiccional de la nube enfatiza la clasificación de datos y las consideraciones de ubicación para los organismos que utilizan servicios de nube pública.
Una segunda capa de política se centra en la supervisión del intercambio de datos y de infraestructuras críticas. El MBIE implementó la Customer and Product Data Act 2025 para establecer un marco de Consumer Data Right, con normas sectoriales para la banca y otras entidades de depósito que entran en vigor el 1 de diciembre de 2025. Esto incrementa la importancia de los controles de acceso, el registro de eventos y la resiliencia para los flujos de datos relacionados con el CDR. El gobierno también está consultando sobre un régimen de ciberseguridad para infraestructuras críticas que incluye centros de datos esenciales para servicios básicos, con la consulta cerrando el 19 de abril de 2026. Por separado, la EECA está encargando investigaciones sobre centros de datos con vistas a una posible regulación futura, lo que añade otra restricción sobre cómo se evalúan las plataformas de almacenamiento.
Panorama Competitivo
El campo de proveedores está moderadamente fragmentado; los cinco principales proveedores -Dell Technologies, HPE, Pure Storage, NetApp y Hitachi Vantara- controlan colectivamente menos del 55% de los ingresos, dejando amplio margen para los innovadores de nicho. Dell se apoya en un enfoque centrado en el canal, registrando un crecimiento del 20% en los ingresos de PowerStore tras conceder a los socios los derechos preferentes en cada acuerdo por encima de 100 TB. Pure Storage amplía su presencia al incorporar los ganchos de la Plataforma de Datos de IA de NVIDIA en FlashBlade, agrupando efectivamente el valor de cómputo y almacenamiento mientras se mantiene en un perfil bajo en carbono.
La operadora de telecomunicaciones local Spark combina el almacenamiento gestionado con su red de fibra óptica, ofreciendo cumplimiento de soberanía y la comodidad de una única factura a las empresas del mercado medio. Kordia apunta a los medios de difusión con arreglos de baja latencia dentro de sus albergues de red DOCSIS, un diferenciador donde el jitter de milisegundos puede arruinar las retransmisiones deportivas en directo. Estas estrategias específicas por dominio sostienen primas de precio incluso cuando los proveedores de hiperescala convierten en commodity las compras de capacidad bruta dentro del mercado de almacenamiento en centros de datos de Nueva Zelanda.
La construcción de alianzas se acelera. Nutanix se alinea con Dell para agrupar nodos hiperconvergentes en hardware PowerEdge al tiempo que ofrece back-ends de bloques opcionales de Pure Storage, creando caminos de mezcla y adaptación que atraen a directores de información cautelosos. Western Digital, Micron y KIOXIA buscan acuerdos de fabricación original para incorporar sus carteras de SSD de quinta generación en arreglos de marca, asegurando posiciones sin ser propietarios de las relaciones con los clientes finales. La intensidad competitiva gira así en torno a la orquestación de ecosistemas en lugar de los márgenes de hardware puntuales.
Líderes de la Industria de Almacenamiento en Centros de Datos de Nueva Zelanda
-
Dell Technologies Inc.
-
Hewlett Packard Enterprise Company
-
NetApp Inc.
-
IBM Corporation
-
Huawei Technologies Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El almacenamiento soberano por diseño, incluidos los controles auditables para la ubicación de los datos y la gobernanza consciente de la jurisdicción, representa un espacio en blanco claro a medida que los compradores del sector público formalizan las evaluaciones de riesgo de la nube y las industrias reguladas implementan las obligaciones del Consumer Data Right. Los proveedores y prestadores de servicios que empaquetan almacenamiento de bloques, archivos y objetos listo para el cumplimiento normativo, con copias de seguridad inmutables, registro granular y flujos de trabajo de residencia verificados, se ajustan a la orientación de Government Cloud First mencionada en el contexto de mercado.
Las expansiones de capacidad y los programas de sostenibilidad también amplían la oportunidad práctica para arquitecturas de almacenamiento de mayor rendimiento y eficiencia en las instalaciones de Nueva Zelanda. DataCentres New Zealand ha señalado una cartera de 20 centros de datos planificados que se añadirán a las 56 instalaciones operativas a mayo de 2026, lo que amplía la base direccionable para la renovación de SAN, la adopción de NVMe y el almacenamiento desagregado a través de entornos de colocación y adyacentes a hiperescala. El trabajo de la EECA sobre centros de datos también indica una atención creciente a la eficiencia energética, reforzando la demanda de plataformas de almacenamiento capaces de demostrar mejores resultados de vatios por terabyte, ofrecer telemetría más profunda y respaldar la organización por niveles impulsada por políticas para reducir la carga de energía y refrigeración, cumpliendo al mismo tiempo con los requisitos de resiliencia para la replicación multirregional.
Desarrollos recientes del sector
- Julio de 2026: Spark NZ completó la venta de su negocio de centros de datos a Pacific Equity Partners, lanzando TenPeaks como operador independiente. La venta reconfigura la capacidad y la estructura del mercado de centros de datos en Nueva Zelanda, dando a un operador dedicado margen para escalar con una cartera de desarrollo más amplia.
- Julio de 2026: Spark NZ amplió su asociación de nube híbrida con HPE para implementar ofertas de GreenLake en entornos de Spark. La asociación respalda la implementación de almacenamiento de nube soberana e híbrida y la adopción de infraestructura basada en consumo, brindando a los clientes mayor flexibilidad y opciones adicionales de soberanía de datos local.
- Mayo de 2026: Dell Technologies lanzó la plataforma de almacenamiento PowerStore Elite para cargas de trabajo intensivas de IA. La nueva plataforma refuerza las opciones de almacenamiento local para cargas de trabajo de IA y ML en Nueva Zelanda, con un enfoque en el aprovisionamiento de datos más rápido y un rendimiento mejorado.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para esta metodología, el mercado abarca el gasto en hardware de almacenamiento y plataformas de almacenamiento implementadas dentro de los centros de datos de Nueva Zelanda para almacenar, proteger y recuperar cargas de trabajo digitales para uso empresarial y de proveedores de servicios.
Exclusiones del alcance: excluimos el almacenamiento de dispositivos de usuario final, las unidades externas de consumo y el almacenamiento utilizado principalmente fuera de los entornos de centros de datos, incluida la mayoría del almacenamiento de conexión directa en oficinas sucursales.
Descripción general de la segmentación
- Por Tecnología de Almacenamiento
- Almacenamiento Conectado en Red (NAS)
- Red de Área de Almacenamiento (SAN)
- Almacenamiento de Conexión Directa (DAS)
- Almacenamiento de Objetos y en Cinta
- Por Tipo de Almacenamiento
- Arreglos Tradicionales de HDD
- Arreglos de Memoria Flash Total (AFA)
- Almacenamiento Híbrido
- Por Tipo de Centro de Datos
- Instalaciones de Colocación
- Proveedores de Hiperescala/Servicios en la Nube
- Empresa y Borde
- Por Usuario Final
- TI y Telecomunicaciones
- Banca, Servicios Financieros y Seguros
- Gobierno y Sector Público
- Medios de Comunicación y Entretenimiento
- Atención Sanitaria y Ciencias de la Vida
- Manufactura
- Por Factor de Forma
- Montado en Bastidor
- Lámina y Modular
- Desagregado / Componible
- Por Interfaz
- SAS / SATA
- NVMe
- Canal de Fibra e iSCSI
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer el límite y construir la primera imagen de la demanda de almacenamiento ubicado en los centros de datos de Nueva Zelanda. Nos basamos en referencias públicas y oficiales, como publicaciones de Statistics New Zealand, actualizaciones del Ministry of Business, Innovation and Employment, categorías de importación de New Zealand Customs donde corresponda, y referencias de la International Energy Agency sobre electricidad y eficiencia que ayudan a enmarcar el crecimiento de los centros de datos.
Para conectar la demanda de almacenamiento con la expansión real de infraestructura, también revisamos fuentes como avisos de contratación pública, normas y guías de organismos como ISO e IEC, y trabajos revisados por pares sobre eficiencia de almacenamiento y tendencias de cargas de trabajo. Estas entradas se complementaron con presentaciones de empresas, presentaciones para inversores y cobertura de prensa acreditada sobre expansiones de centros de datos y anuncios de regiones en la nube. Además, nuestro equipo utilizó suscripciones de pago que proporcionan datos financieros e inteligencia empresarial, visibilidad de envíos y comercio, y búsquedas de patentes para verificar cruzadamente los tiempos, las señales de combinación de productos y la dirección de precios. Las fuentes aquí enumeradas son ilustrativas, y se utilizaron muchas otras referencias para recopilar datos, validar suposiciones y aclarar puntos poco claros.
Entrevistas primarias y encuestas
El trabajo primario se centró en confirmar qué proporción del almacenamiento nuevo y renovado se está implementando en los centros de datos de Nueva Zelanda, y cómo cambian los patrones de compra a medida que aumenta la adopción de flash. Hablamos con una combinación de operadores, compradores de infraestructura de TI, socios de canal y especialistas en soluciones, lo que nos ayudó a verificar la utilización, los ciclos de reemplazo y el impacto práctico de las limitaciones de energía y espacio.
Debido a que se trata de un mercado específico de un país, los encuestados se seleccionaron para reflejar los principales clústeres de centros de datos, así como sitios regionales más pequeños, de modo que nuestras suposiciones pudieran someterse a pruebas de esfuerzo frente a diferentes realidades operativas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 36% | Directivos (CXO): 14% |
| Nivel medio: 43% | Líderes funcionales/de unidad: 32% |
| Actores más pequeños: 21% | Gerentes: 54% |
Dimensionamiento y previsión del mercado
El dimensionamiento del mercado comienza con una construcción de arriba hacia abajo en la que los indicadores de expansión de centros de datos se traducen en demanda de almacenamiento, y luego se filtran a través de supuestos de intensidad de almacenamiento por tipo de carga de trabajo. Utilizamos señales del país, como las adiciones de capacidad de centros de datos, el cambio en la huella de colocación, la dirección de crecimiento de la carga de TI, los ciclos típicos de renovación de almacenamiento y la participación cambiante de los sistemas all-flash y NVMe para dar forma al conjunto de demanda anual.
A continuación, los resultados se corroboraron mediante verificaciones selectivas de abajo hacia arriba, principalmente muestreando precios de venta promedio (ASP) y volúmenes de unidades para configuraciones comunes, y luego comparando estos totales con la retroalimentación del canal y las divisiones de ingresos del lado del proveedor que se pueden vincular a la entrega en Nueva Zelanda. Donde existían lagunas, no forzamos consolidaciones completas, sino que aplicamos rangos que se redujeron mediante aportes de expertos sobre combinación de productos, descuentos y plazos de entrega.
Para la previsión, utilizamos principalmente el análisis de escenarios para que la demanda de almacenamiento pueda moverse con diferentes trayectorias de expansión y utilización. Luego, ajustamos una curva de ASP que tiene en cuenta la migración tecnológica y los efectos de divisas. Los supuestos de previsión se revisaron con la retroalimentación de las entrevistas sobre reajustes de precios, ciclos de contratación y el ritmo de incorporación de cargas de trabajo en la nube y empresariales.
Validación de datos y ciclo de actualización
Validamos los resultados comparando el modelo con señales independientes que deberían moverse en la misma dirección, como la actividad de construcción de centros de datos, las discusiones sobre disponibilidad de energía y los patrones de contratación de infraestructura. Las verificaciones de varianza se realizan año por año, y si un dato de entrada provoca un salto inusual, el impulsor se vuelve a probar con supuestos alternativos y, si es necesario, se activa un seguimiento adicional.
Antes de la aprobación final, el trabajo pasa por múltiples revisiones de analistas para que los pasos de cálculo, las conversiones de unidades y el manejo de divisas sean coherentes en toda la serie temporal. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales que pueden cambiar la capacidad, los precios o el momento de implementación. Justo antes de la entrega, realizamos una revisión final de los supuestos clave para que los clientes reciban una visión actualizada.
Comparación del dimensionamiento del mercado de almacenamiento en centros de datos de Nueva Zelanda de Mordor Intelligence con otras estimaciones publicadas
Los valores de mercado publicados para el almacenamiento en centros de datos de Nueva Zelanda pueden diferir porque el momento de actualización no es el mismo entre los distintos publicadores, y porque los precios de almacenamiento son muy sensibles a la combinación tecnológica y a las ventanas de conversión de divisas. Las diferencias también surgen de qué se cuenta como almacenamiento de centro de datos frente a infraestructura más amplia, y de si las implementaciones edge se tratan como parte del mismo conjunto de demanda.
En nuestra opinión, la dispersión suele estar creada principalmente por el ritmo de renovación y por cómo se proyectan los ASP hacia adelante a través de la previsión, y luego por cómo se aplica el momento de la conversión de divisas cuando los precios se informan en USD. Esta es también la razón por la que priorizamos una actualización anual programada y verificaciones de validación de ASP paso a paso en Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 230 millones de USD (2025) | |
| Consultora global A | 203 millones de USD (2024) | Utiliza un año base anterior y aplica un punto de referencia de precios más amplio para Oceanía, lo que puede subestimar la combinación all-flash de Nueva Zelanda y su impacto en el ASP. |
| Revista del sector B | 200 millones de USD (2025) | Mantiene las participaciones de HDD y flash relativamente estables y no reajusta el momento de conversión de USD, lo que puede aplanar la progresión del ASP en un período de precios volátil. |
La comparación de referencia muestra que la mayor parte de la brecha se explica por cuándo se ancla el año base y cómo se actualizan los precios a medida que aumenta la participación de flash. Al vincular los volúmenes con la actividad local de centros de datos y luego verificar el movimiento del ASP frente a la retroalimentación de las entrevistas y las señales de contratación observables, mantenemos el total trazable a insumos que se pueden revisar y repetir.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de almacenamiento en centros de datos de Nueva Zelanda?
El mercado está valorado en USD 259,85 millones en 2026 y se prevé que alcance USD 478,33 millones en 2031 a una CAGR del 12,98%.
¿Qué tecnología de almacenamiento tiene la mayor participación?
Las Redes de Área de Almacenamiento lideran con una participación del 37,78% en 2025 debido a las cargas de trabajo de bases de datos de misión crítica y ERP.
¿Por qué los arreglos de memoria flash total están ganando impulso?
Los arreglos de memoria flash total avanzan a una CAGR del 15,28% porque la inteligencia artificial y el análisis en tiempo real necesitan rendimiento de baja latencia, y la memoria flash también reduce el consumo de energía hasta en un 80%.
¿Cómo influye el riesgo sísmico en el diseño de almacenamiento en Nueva Zelanda?
Los proveedores construyen arquitecturas de doble región y especifican arreglos reforzados contra vibraciones para que los datos permanezcan disponibles incluso durante grandes terremotos.
¿Qué sector de usuarios finales está creciendo más rápido?
La banca, los servicios financieros y los seguros muestran el mayor potencial de crecimiento con una CAGR del 15,22% gracias a la transformación digital y las exigencias de cumplimiento normativo.
¿Qué papel desempeñan los proveedores de hiperescala?
Amazon Web Services y Microsoft han desencadenado una oleada de inversiones de hiperescala que eleva los estándares generales de rendimiento del almacenamiento y estimula las expansiones de colocación en todo el país.
- Mercado de Almacenamiento de Centros de Datos de África
- Mercado de Almacenamiento para Centros de Datos de Asia-Pacífico
- Mercado de Almacenamiento de Centros de Datos de Australia
- Mercado de Almacenamiento para Centros de Datos en Austria
- Mercado de Almacenamiento para Centros de Datos en Bélgica
- Mercado de Almacenamiento en Centros de Datos de Canadá
- Mercado de Almacenamiento para Centros de Datos en China
- Mercado de Almacenamiento para Centros de Datos en Hong Kong
- Mercado de Almacenamiento para Centros de Datos de India
- Mercado de Almacenamiento para Centros de Datos de Indonesia
- Mercado de Almacenamiento de Centros de Datos de Irlanda
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Demanda global de instalaciones de IA, dividida por tipo de instalación, componente y nivel.
- Mercado de Construcción de Centros de Datos Construcción a nivel mundial, dividida por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Servidores para Centros de Datos Servidores en todas las regiones, divididos por nivel, tamaño de instalación y tipo de instalación.


 Sus datos están seguros y nunca se venden ni se comparten.

