
ニュージーランドのデータセンターストレージ市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
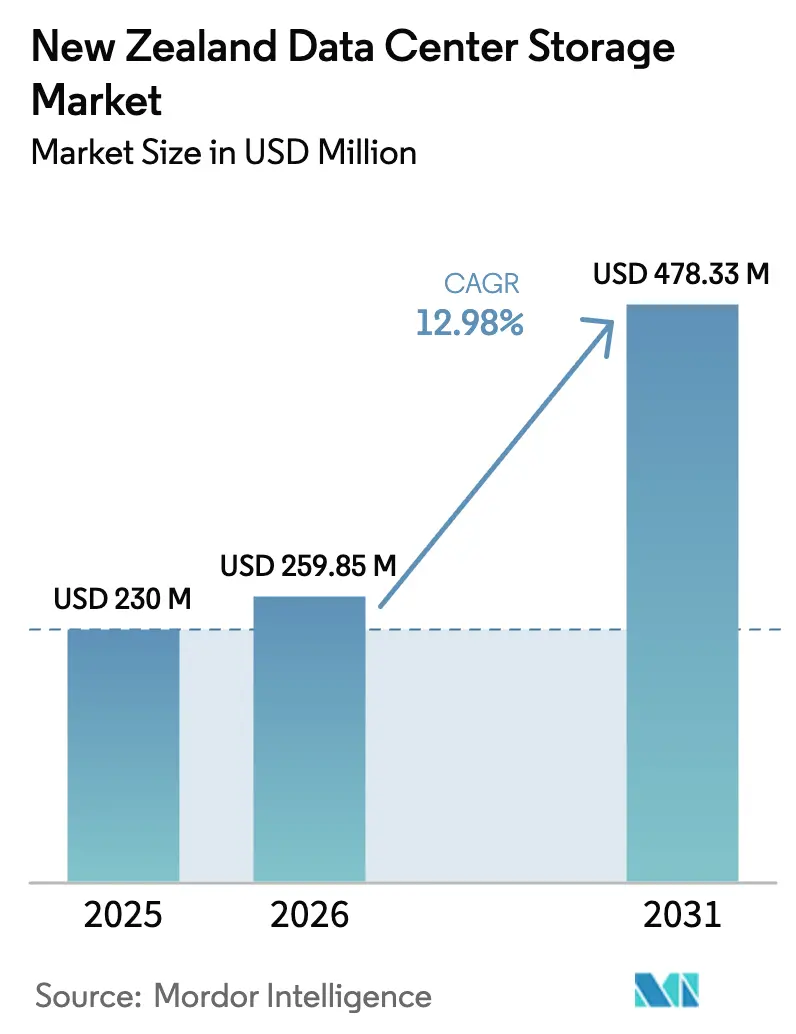
| 基準年の市場規模 (2025) | 230 百万米ドル |
| 市場規模 (2026) | 259.85 百万米ドル |
| 市場規模 (2031) | 478.33 百万米ドル |
| 成長率 (2026 - 2031) | 12.98 % |
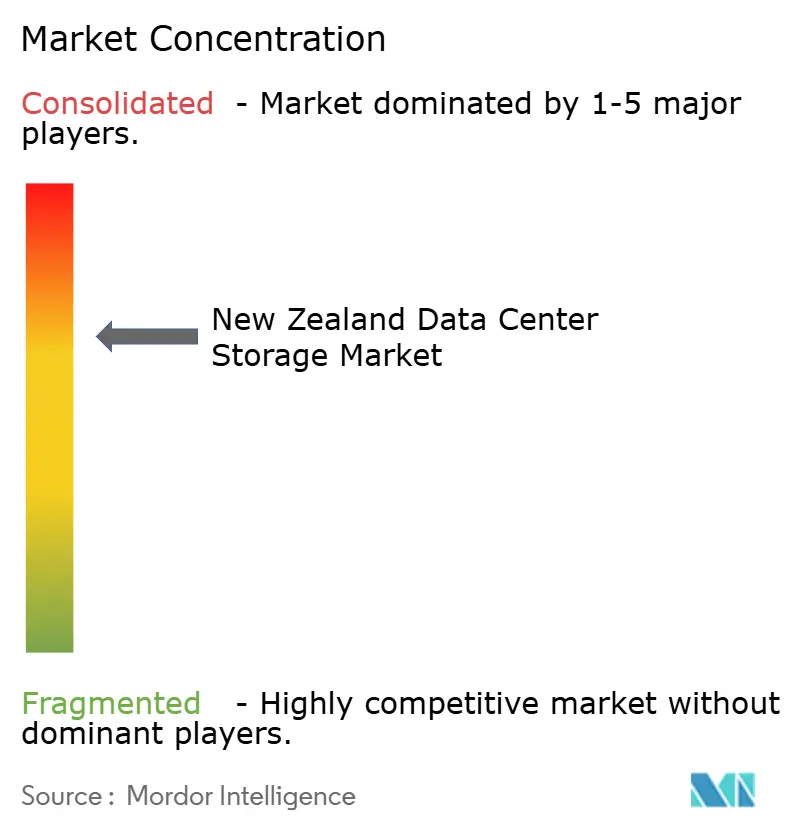
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるニュージーランドのデータセンターストレージ市場分析
ニュージーランドのデータセンターストレージ市場規模は、2025年の2億3,000万米ドルから2026年には2億5,985万米ドルへ成長し、2026年〜2031年にかけてCAGR 12.98%で推移し、2031年には4億7,833万米ドルに達すると予測されています。アマゾン ウェブ サービスによる70億5,000万米ドルのオークランド地域投資およびマイクロソフトが新たに認可された現地リージョンを先頭とするハイパースケールの取り組みが、容量拡充を加速させ、高性能ストレージプラットフォームの過去最高水準の調達を促しています。機微なデータを国内に留める政府方針と、画期的なマオリ・データ主権フレームワークが相まって、文化的および技術的コンプライアンスの両方を実証できるオンショアストレージに対するプレミアムが生まれています。メディア、通信、研究分野でのAIワークロードの急速な普及により、企業はNVMeベースのオールフラッシュシステムを採用し、トレーニングデータへの低遅延アクセスを実現しながらエネルギー消費を削減しています。一方、耐震設計の義務化により建設コストが15〜20%上昇しますが、大規模地震時にもデータを損失なく存続させられる、スケーラブルなコロケーションおよびマルチリージョンレプリケーションアーキテクチャの魅力を高めてもいます。
主要レポートの要点
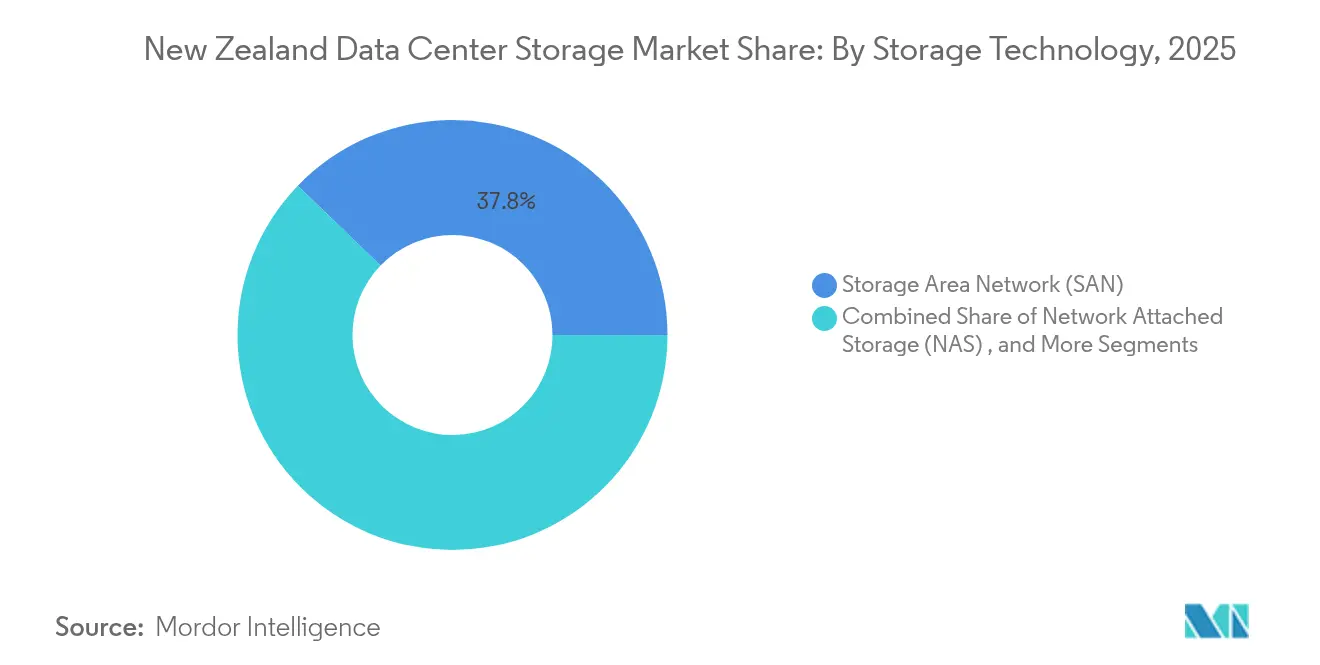
- ストレージ技術別では、ストレージエリアネットワークが2025年のニュージーランドのデータセンターストレージ市場シェアの37.78%をリードし、ネットワーク接続ストレージは2031年にかけてCAGR 16.15%で拡大すると予測されています。
- ストレージタイプ別では、従来型HDDアレイが2025年のニュージーランドのデータセンターストレージ市場規模の44.78%を占め、オールフラッシュアレイは2031年までCAGR 15.28%で成長する見通しです。
- データセンタータイプ別では、コロケーション施設が2025年の収益シェアの54.32%を獲得し、ハイパースケーラーおよびクラウドサービスプロバイダーは2031年にかけてCAGR 17.55%で最も速い成長見通しを示しています。
- エンドユーザー別では、ITおよび通信が2025年のニュージーランドのデータセンターストレージ市場規模の28.95%を占め、銀行・金融サービス・保険は2031年までCAGR 15.22%で成長すると予測されています。
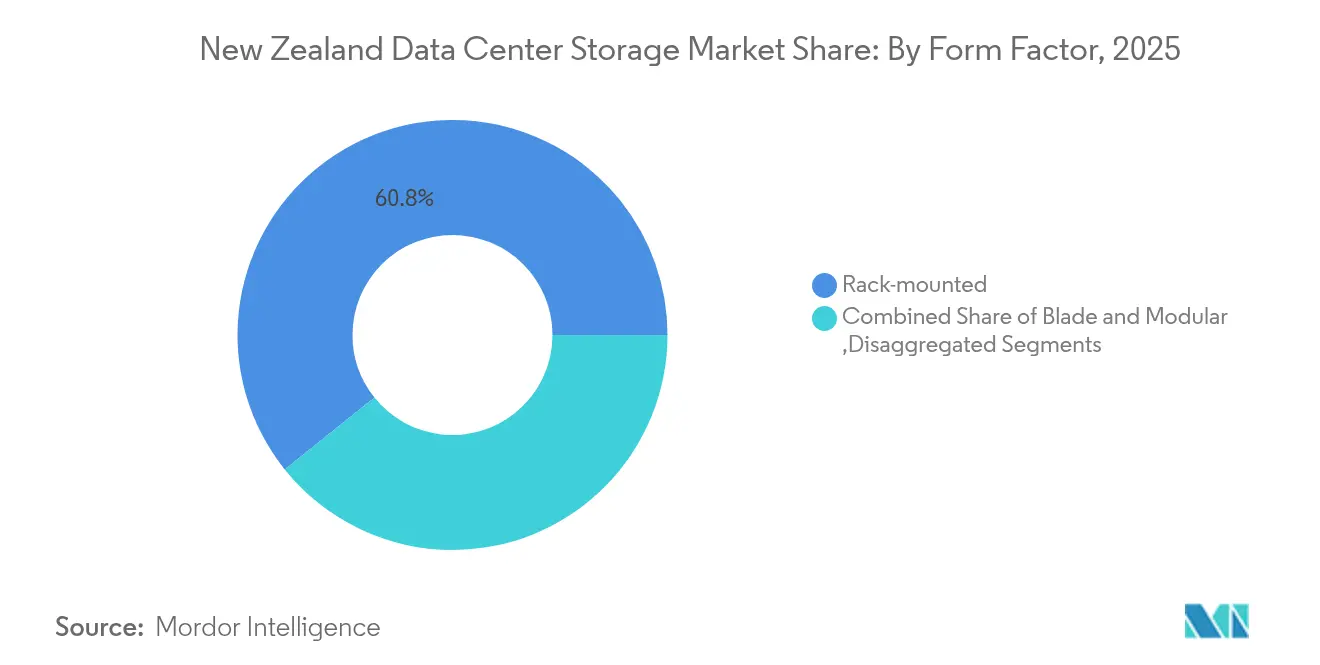
- フォームファクター別では、ラックマウント型システムが2025年に60.75%のシェアで主導し、分離型・コンポーザブルプラットフォームはCAGR 17.92%で拡大しています。
- インターフェース別では、SAS/SATAが2025年に52.88%のシェアを維持し、NVMeがCAGR 17.18%で2031年まで成長をリードしています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ニュージーランドのデータセンターストレージ市場のトレンドとインサイト
推進要因の影響分析*
| 推進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クラウドおよびハイパースケール投資の拡大 | +3.2% | 全国、オークランドおよびウェリントンに集中 | 中期(2〜4年) |
| 政府によるデジタル主権推進 | +2.8% | 全国、政府および公共部門に重点 | 長期(4年以上) |
| AI/MLワークロードの採用 | +2.1% | 全国、ITおよび通信分野で最も顕著 | 短期(2年以下) |
| 地震帯における災害復旧需要 | +1.9% | 全国、特に南島の施設 | 長期(4年以上) |
| データを国内に還流させる新たな海底ケーブル容量 | +1.5% | 全国、オークランドの接続性に主要な影響 | 中期(2〜4年) |
| 再生可能エネルギーによる「グリーンストレージ」インセンティブ | +1.0% | 全国、南島の水力発電地域で最も顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クラウドおよびハイパースケール投資の拡大
アマゾン ウェブ サービスのオークランド3ゾーンリージョンは、サイト間の同期レプリケーションを必要とし、購入者はサブミリ秒の書き込み遅延と自動フェイルオーバーを備えたストレージを採用せざるを得なくなっています。データグリッドが南地方に建設する10億米ドルの施設は100%水力電力を使用し、南島をカーボン目標を満たしながらタスマン海を越えたワークロードに対応できるグリーンストレージハブとして位置づけています。[1] ハイパースケール密度の上昇がコロケーションプロバイダー全体の稼働率を高め、HDDを中心とするラックからNVMeを豊富に備えたコンポーザブルアーキテクチャへのアップグレードを促し、クラウドネイティブネットワークファブリックに整合させています。ハイパースケールエコシステム向けにアレイを事前検証できるベンダーは初期の設計採用パイプラインを獲得しており、このトレンドがニュージーランドのデータセンターストレージ市場全体において長期的な交換サイクルを固定化すると予想されています。
政府によるデジタル主権推進
2025年のアオテアロア・デジタル戦略は、機微なデータセットを国内に留めることを明示的に義務付けており、大規模な政府調達のすべてにおいてデータ居住性が重要な要件となっています。マイクロソフトによるマオリ・データ主権協定は、どの部族がどのデータオブジェクトを所有し、どこにレプリカが存在するかを詳細にログ記録するなどの文化的ガバナンス管理を組み込むことをプロバイダーに義務付けています。この環境は、ボーカスのような地場企業が主権メタデータ分類子を備えたストレージ・アズ・ア・サービスノードを立ち上げるよう促しています。その結果、購入者はブロックおよびオブジェクトプラットフォームを、毎秒の入出力操作数だけでなく、ロケーション証明APIやプログラム可能なコンプライアンスフックをどれほど適切に公開できるかという観点でも評価するようになり、ニュージーランドのデータセンターストレージ市場内に新たなプレミアムティアが生まれています。
AI/MLワークロードの採用
デルは、AIに最適化されたストレージがプロジェクト展開期間を86%短縮することを確認しており、ケネディ・ミラー・ミッチェルのようなメディア企業はPowerScale NASクラスター上に20ペタバイトの事前ビジュアライゼーションデータを取り込んでいます。Pure StorageのGenAI PodはFlashBlade//SアレイをNVIDIA DGXスタックと組み合わせ、大規模言語モデルにバッファリング遅延なくデータを供給する高スループットデータパイプラインを実現しています。[2] 100 GbpsのNVMe over Fabricのライン速度接続への需要が、レガシーSASシェルフ設計からの移行を強いています。この動向は、ニュージーランドのデータセンターストレージ市場において最も顕著であり、小規模ながらデータ消費量の多いスタジオや研究機関がクラウド隣接のコロケーションケージを採用してGPU容量を借りつつ、データガバナンスを維持するために専用の低遅延フラッシュボリュームにこだわる傾向があります。
地震帯における災害復旧需要
ウェリントンおよびクライストチャーチのオペレーターは、地震リスクの相関を回避するのに十分と判断される少なくとも300km離れた2拠点トポロジーを構築するケースが増えています。ストレージアレイはトリプルパリティ消去符号化と耐振動シャーシマウントを仕様とし、かつては軍事用途に限られていた機能です。オタゴ大学とデータグリッドのパートナーシップにより、南地方の水力発電施設に二次研究レプリカが配置され、地震による分離と再生可能電力によるコスト削減が組み合わされています。[3] これらの設計上の選択はコストを増加させますが、30秒未満のエンドツーエンドのフェイルオーバー時間を認定できるプロバイダーにとって競合上の優位性をもたらし、ニュージーランドのデータセンターストレージ市場内でリージョナル災害復旧オプションを比較する多国籍テナントへの明確な訴求ポイントとなっています。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| オールフラッシュアレイの高い設備投資 | -2.3% | 全国、特に中小企業の採用に影響 | 短期(2年以下) |
| ストレージエンジニアリング分野の人材不足 | -1.8% | 全国、オークランドおよびウェリントンで最も深刻 | 中期(2〜4年) |
| オンショアでの電子廃棄物リサイクルの限界 | -1.2% | 全国、持続可能性の取り組みに影響 | 長期(4年以上) |
| 耐震設計のための建設コスト | -0.9% | 全国、高リスクゾーンでの影響が大きい | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
オールフラッシュアレイの高い設備投資
オールフラッシュ機器は依然として大容量HDDトレイに対して3〜4倍の取得価格プレミアムを持ち、登録企業の97%を占める地域の中小企業に負担をかけています。すべてのユニットがタスマン海を越えなければならないため、1シャーシあたり8〜10%の運送付加料金が加算されます。Pure StorageのEvergreen//Oneサブスクリプションは支出を設備投資から運営費にシフトすることで予算のピークを平滑化しますが、年間設備投資サイクルに縛られた公的機関は依然として慎重です。このギャップが、回収期間の短いしきい値に依存するニュージーランドのデータセンターストレージ市場のセグメントにおける、大手企業以外へのフラッシュ普及を遅らせ、即時成長を抑制しています。
ストレージエンジニアリング分野の人材不足
2020年〜2022年の国境閉鎖により、上級ストレージアーキテクトの永続的な不足が生じました。NVMe over Fabricスキルに対して2019年比30〜40%の賃金プレミアムが一般的となっており、複雑な移行が遅延しています。高等教育機関のカリキュラムが現代のデータ中心設計よりも汎用ネットワーキングを依然として重視しているため、研修パイプラインが遅れています。ベンダーはハードウェアにマネージドサービスをバンドルすることで対応していますが、薄い利益幅に苦しむ購入者にとっては運営コストが上昇します。対象を絞った移民政策や再訓練の取り組みがなければ、ニュージーランドのデータセンターストレージ市場は、その成長ポテンシャルを抑制するプロジェクトのボトルネックリスクにさらされます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ストレージ技術別:SANの優位性がNASの台頭に直面
ストレージエリアネットワークは、確定的なブロック遅延を重視するミッションクリティカルなデータベースおよびERPの展開を背景に、2025年に市場シェアの37.78%を占めています。大手銀行や通信会社が予測可能な5年サイクルでSANを更新し、ベンダーの既存地位を固定化しているため、このシェアがニュージーランドのデータセンターストレージ市場を支えています。NASはCAGR 16.15%で推進され、ペタバイト規模の非構造化データを生成するメディア、ゲーム、AIパイプラインを通じてシェアを拡大しています。20ペタバイトの映像ワークフロー向けに採用されたデルPowerScaleのスケールアウトファイルシステムは、複雑なファイバーチャネルファブリックなしにNASがマルチユーザースループットを実現する方法を示しています。
コンテナ化の進展によりブロックとファイルの境界が曖昧になり、インテグレーターは単一の管理プレーンの背後で両プロトコルを公開するユニファイドシステムを展開するようになっています。直接接続アレイは共有よりもローカル性が優先される特殊な高性能コンピューティング領域にとどまり、オブジェクトプラットフォームはデータ主権を尊重しながら数十年にわたりコスト効率を維持する必要があるアーカイブワークロードを引き付けています。これらのモダリティの相互作用がニュージーランドのデータセンターストレージ市場を流動的に保ち、SAN、NAS、オブジェクトプールにわたってボリュームを動的にシフトできるソフトウェア定義オーケストレーション層へのベンダー投資を刺激しています。
注記: すべての個別セグメントのシェアはレポート購入時に入手可能


ストレージタイプ別:フラッシュ革命の加速
従来型HDDアレイは、比類のないテラバイトあたりのコスト面での優位性から、2025年のニュージーランドのデータセンターストレージ市場規模においてなお44.78%のシェアを維持しています。それでも、電力コストとAI遅延目標が意見をフラッシュへと傾けています。CAGR 15.28%で拡大するオールフラッシュアレイは、ビット単価を削減しながら高い耐久性を維持するマイクロンG9 QLC NANDの恩恵を受けています。西オーストラリア大学が導入した6ペタバイトのFlashBladeは電力使用量を80%削減し、同様のアップグレードを検討する地元の大学に向けたタスマン海を越えた実証事例として機能しています。
ハイブリッドアレイは同一シャーシ内でコールドブロックをHDDに階層化することで両方の長所を活かし、予算の負担を緩和します。テープ保管は、ランサムウェアに対する不変保護および文化的遺産の義務に関連する長尺映像アーカイブのルネッサンスを享受しています。サステナビリティ目標が回転ディスクを固体ストレージに置き換えるさらなる動機を加えており、フラッシュ1ラックあたり年間最大20MWhの節電が可能であり、これは水力発電と風力に支配される電力網において共鳴する統計です。その結果、フラッシュへの移行がニュージーランドのデータセンターストレージ市場全体の資産更新ロードマップを再形成するポジションにあります。
データセンタータイプ別:コロケーションのリーダーシップがハイパースケールの圧力に直面
コロケーション施設は、耐震改修コストを複数のテナントに分散し、RE100に基づいて認証可能なカーボンフリーエネルギーを活用できることから、現在54.32%のシェアを保持しています。スパークの12拠点が両島をカバーし、地域の遅延および主権の条件に準拠するフェデレーテッドストレージクラスターを実現しています。同時に、ハイパースケーラーはCAGR 17.55%で前進し、毎四半期メガワット規模のブロックを追加し、液体冷却やコンポーザブル分離などの設計パラダイムを規定しています。
電子取引やテレメディシンなど、オークランドへの余分なホップに耐えられない遅延敏感なワークロードには、企業およびエッジのフットプリントが依然として存在します。50kWという小さなエッジケージがロトルアの森やダニーデンのキャンパス内のIoTゲートウェイに対応するマイクロフラッシュアレイを収容するようになっています。この異種トポロジーにより、ベンダーは1Uエッジノードと25MWハイパースケールホールにまたがるレプリケーションワークフローを認証することを余儀なくされており、人口の分散と高度な接続性が交差するニュージーランドのデータセンターストレージ市場に固有の複雑さです。
エンドユーザー別:ITセクターがリード、銀行・金融サービス・保険が加速
ITおよび通信事業者が2025年の支出の28.95%を占め、NVMeファブリックを試験的に導入してから他の業種へと設計を展開する早期採用者としての役割を強化しています。5Gエッジクラウドを統合する通信事業者は毎日ペタバイト規模のパケットキャプチャと加入者分析データを取り込み、市場全体のストレージパフォーマンスのしきい値に影響を与えています。CAGR 15.22%で前進する銀行・金融サービス・保険のコミュニティは、ストレージバックエンドにランダムリードを大量に要求するコンテナ化マイクロサービスでコアバンキングスタックを近代化しており、低遅延フラッシュが必須条件となっています。
公共機関はレガシーメインフレームと新しいデジタルアイデンティティサービスを並行して運用し、インテグレーターに主権と予算の両方を尊重するハイブリッド階層の提供を求めています。ヘルスケアのイメージングブームは、経済的な保存のためにオブジェクトまたはテープを必要とするエクサバイト規模のアーカイブを促進し、製造業のインダストリー4.0パイロットはクラウド隣接のS3バケットに直接移行するセンサーデータをキャプチャしています。これらの採用パターンが集積することで、調達モデルが多様化し、ニュージーランドのデータセンターストレージ産業の収益基盤が拡大しています。
フォームファクター別:ラックマウント型の安定とコンポーザブルの革新
ラックマウント型アプライアンスは、リギング変更なしに標準42Uフレームに設置できることから60.75%のシェアを確保しています。施設管理者は予測可能な気流とサービスのしやすさからこれを好みます。一方、CAGR 17.92%で成長するコンポーザブルトレイは、プールされたPCIeファブリック上でコンピュートとストレージを分離し、ピーク負荷がかかるノードにフラッシュモジュールを動的に割り当てることを可能にします。デルのPowerFlexとHPEのAlletra MPがこのモデルを採用し、ニュージーランドのデータセンターストレージ市場の次世代を支える流動的なリソースの先駆けとなっています。
ブレードおよびモジュール設計は、海底ケーブル着陸局のようなスペースが制約された施設での関連性を維持しています。エッジ展開では、ロトルアの森やダニーデンのキャンパス内の電気設備小屋の壁面ブラケットに耐候性マイクロクラスターが取り付けられ、開発者が単一のコントロールプレーンからオーケストレーションできるようハイパースケールピアと同一のAPIを公開しています。カーボン予算の制約が強まるにつれ、フォームファクターの選択はテラバイトあたりのワット数指標をますます中心に据えるようになり、より高密度で低発熱のアーキテクチャを提供するイノベーターをさらに後押ししています。
注記: すべての個別セグメントのシェアはレポート購入時に入手可能
インターフェース別:SAS/SATAの既存基盤がNVMeの勢いに直面
SAS/SATAは大規模なインストールベースと成熟したサプライチェーンにより52.88%のシェアを維持しています。ファームウェアの習熟度とホットスワップの予測可能性が容量ティアのデフォルトとなっています。しかしNVMeは、KIOXIAのPCIe 5.0ドライブが毎秒14GBのシーケンシャルスループットと数千万のIOPSを実現するCAGR 17.18%で注目を集めています。データセンターはNVMe over TCPを採用してこの優位性をイーサネット全体に拡張し、ファイバーチャネルのフォークリフト更新を回避しています。
ファイバーチャネルは確定的なゾーニングを重視する規制対象の銀行において存続し、iSCSIはコスト敏感な中小企業のラックを埋めています。AIクラスターはしばしばデュアルプロトコルバックエンドで動作し、NVMeからモデルを起動し、トレーニング終了後にSATA SSDやHDDへチェックポイントをカスケードします。この階層化戦略は、ニュージーランドのデータセンターストレージ市場における今後5年間の調達を特徴付けるアーキテクチャの多様性を浮き彫りにしています。
地理分析
オークランドは引き続き中心地であり、隣接するコロケーション拡張とサプライヤーエコシステムを引き付けるアマゾンおよびマイクロソフトのリージョンを擁しています。サザン クロス NEXTおよびハワイキ海底ケーブルへの近接性により、シドニーへのラウンドトリップ遅延が30ms未満となり、タスマン海を越えてトラフィックをバックホールするSaaSベンダーにとって決定的な要因となっています。この都市の高密度クラウドエッジノードがリアルタイム分析とマルチプレイヤーゲームワークロードを刺激し、ニュージーランドのデータセンターストレージ市場内でのラックあたりのフラッシュ密度基準を引き上げています。
ウェリントンは政府クラスターを活用し、公共部門のデータベースのソブリンホスティングを義務化しています。カタリスト クラウドは文化的ガバナンスを内蔵したゾーンを開設し、機関が機密記録を地元に固定しながらもKubernetesオーケストレーションを使用できるようにしています。首都の耐震プロファイルにより、パーマストンノースまたはロウアーハットへのデュアルシティミラーリングが加速し、すべての入札仕様にマルチサイトレプリケーションが組み込まれています。
インバーカーギルから中央オタゴにかけての南島サイトは、余剰水力発電と冷涼な外気を売りにしてハイパースケールプロジェクトを誘致しています。データグリッドの60MWの第一フェーズはマナポウリ水力発電を活用し、ほぼゼロに近いカーボン強度を実現し、グリーン認証を求める環太平洋企業の関心を集めています。スパークはワイカトのマイクロデータセンターに1,000万米ドルを投資し、モジュラースチールポッド内にフラッシュアレイを設置して農村部ユーザーのコンテンツ配信遅延を短縮しています。この地理的にバランスのとれたフットプリントは、保険会社や銀行が事業継続規則を遵守しながらパフォーマンス目標を維持するのに役立ち、ニュージーランドのデータセンターストレージ市場全体にわたる耐障害性の物語を広げています。
規制環境
ニュージーランドのデータセンターストレージ展開は、規制対象ワークロードの保存および管理方法に影響を与える、プライバシー、記録管理、クラウドリスクに関する横断的要件の下で運用されている。2020年プライバシー法および2005年公的記録法は、セキュリティ対策、保持、監査可能性に関する要件を定めており、政府最高デジタル責任者によるクラウド管轄リスクに関するガイダンスは、パブリッククラウドサービスを利用する政府機関に対し、データ分類および保存場所に関する考慮事項を重視している。
第2の政策層は、データ共有および重要インフラ監視に焦点を当てている。MBIEは、消費者データ権フレームワークを確立するために2025年顧客・製品データ法を実施し、銀行業その他の預金取扱機関向けの業界標準は2025年12月1日に施行される。これにより、CDR関連データフローに対するアクセス制御、ログ記録、レジリエンスの重要性が高まる。政府はまた、必須サービスに不可欠なデータセンターを含む重要インフラ向けのサイバーセキュリティ制度についても協議しており、意見募集は2026年4月19日に締め切られる。別途、EECAは将来的な規制の可能性を見据え、データセンターに関する調査を委託しており、ストレージプラットフォームの評価方法にさらなる制約を加えている。
競争環境
ベンダー分野は適度に分散しており、上位5社-Dell Technologies、HPE、Pure Storage、NetApp、Hitachi Vantara-が合計で収益の55%未満を占め、ニッチなイノベーターには十分な余地があります。Dell Technologies はチャネル中心のアプローチで推進し、100TB以上のすべての案件でパートナーに優先権を与えた後、PowerStore収益が20%成長しています。Pure StorageはFlashBladeにNVIDIA AIデータプラットフォームのフックを組み込むことでその足場を拡大し、カーボン軽量を維持しながらコンピュートとストレージの価値を事実上バンドルしています。
地元通信事業者のスパークはマネージドストレージを光ファイバーバックボーンと組み合わせ、中堅企業に対して主権コンプライアンスとシングルインボイスの利便性を訴求しています。コルディアはDOCSISネットワークシェルター内の低遅延アレイで放送メディアをターゲットにしており、ミリ秒のジッターがライブスポーツ配信を台無しにしかねない領域での差別化要因となっています。このようなドメイン特化型戦略は、ハイパースケーラーがニュージーランドのデータセンターストレージ市場内で純粋な容量購入を商品化するなかでも価格プレミアムを維持しています。
アライアンスの構築が加速しています。NutanixはDell Technologiesと連携してPowerEdgeハードウェア上にハイパーコンバージドノードをバンドルし、オプションのPure Storageブロックバックエンドを提供することで、慎重なCIOにとって魅力的な組み合わせ選択肢を生み出しています。Western Digital、マイクロン、KIOXIAはOEM契約を模索してブランドアレイにGen5 SSDポートフォリオを組み込み、エンドカスタマーとの関係を持たずに足場を確保しています。競争の激しさはそれゆえ、単発のハードウェアマージンよりもエコシステムオーケストレーションに軸足を移しています。
ニュージーランドのデータセンターストレージ産業のリーダー企業
-
Dell Technologies Inc.
-
Hewlett Packard Enterprise Company
-
NetApp Inc.
-
IBM Corporation
-
Huawei Technologies Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
データの保存場所に対する監査可能な管理と管轄区域を意識したガバナンスを含む、設計段階からの主権重視型ストレージは、公共部門の購入者がクラウドリスク評価を制度化し、規制対象業界が消費者データ権義務を実施する中で、明確なホワイトスペースとなっている。不変バックアップ、詳細なログ記録、検証済みの保存場所ワークフローを備えたコンプライアンス対応のブロック、ファイル、オブジェクトストレージをパッケージ化するベンダーおよびサービスプロバイダーは、市場コンテキストで言及されている政府のクラウドファースト方針に合致している。
キャパシティ拡張と持続可能性プログラムもまた、ニュージーランドの施設における高性能かつ効率的なストレージアーキテクチャの実用的な機会を拡大している。DataCentres New Zealandは、2026年5月時点で稼働中の56施設に加え、計画中のデータセンターが20件あるパイプラインを示しており、これによりSANの更新、NVMeの導入、コロケーションおよびハイパースケール隣接環境を通じた分散型ストレージの対象基盤が拡大している。EECAによるデータセンターに関する取り組みは、エネルギー効率への注目をさらに示しており、テラバイト当たりのワット数の改善、より深いテレメトリの提供、電力および冷却負荷を削減しつつマルチリージョンレプリケーションのレジリエンス要件を満たすための方針主導型ティアリングをサポートできるストレージプラットフォームへの需要を強化している。
最近の業界動向
- 2026年7月:Spark NZは、データセンター事業のPacific Equity Partnersへの売却を完了し、独立運営会社としてTenPeaksを立ち上げた。この売却は、ニュージーランドのデータセンター容量および市場構造を再編し、専業運営会社がより大規模な開発パイプラインで事業を拡大する余地を生み出した。
- 2026年7月:Spark NZは、HPEとのハイブリッドクラウド提携を拡大し、GreenLakeのオファリングをSparkの環境に展開した。この提携は、主権重視型およびハイブリッドクラウドストレージの展開と、消費量に基づくインフラの導入を支援し、顧客に一層の柔軟性と追加のローカルデータ主権の選択肢を提供する。
- 2026年5月:Dell Technologiesは、AI主体のワークロード向けにPowerStore Eliteストレージプラットフォームを発表した。この新プラットフォームは、ニュージーランドにおけるAIおよびML向けワークロードのローカルストレージ選択肢を強化し、データ提供の高速化とパフォーマンス向上に重点を置いている。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
この調査手法において、市場はニュージーランドのデータセンター内に展開され、企業およびサービスプロバイダー用途のデジタルワークロードを保存、保護、取得するために使用されるストレージハードウェアおよびストレージプラットフォームへの支出を対象とする。
対象範囲外:エンドユーザーデバイスのストレージ、消費者向け外部ドライブ、および主にデータセンター環境外で使用されるストレージ(支店における大部分の直接接続型ストレージを含む)は除外する。
セグメンテーション概要
- ストレージ技術別
- ネットワーク接続ストレージ(NAS)
- ストレージエリアネットワーク(SAN)
- 直接接続ストレージ(DAS)
- オブジェクトおよびテープストレージ
- ストレージタイプ別
- 従来型HDDアレイ
- オールフラッシュアレイ(AFA)
- ハイブリッドストレージ
- データセンタータイプ別
- コロケーション施設
- ハイパースケーラー/クラウドサービスプロバイダー
- 企業およびエッジ
- エンドユーザー別
- ITおよび通信
- 銀行・金融サービス・保険
- 政府および公共部門
- メディアおよびエンターテインメント
- ヘルスケアおよびライフサイエンス
- 製造業
- フォームファクター別
- ラックマウント型
- ブレードおよびモジュール型
- 分離型/コンポーザブル
- インターフェース別
- SAS / SATA
- NVMe
- ファイバーチャネルおよびiSCSI
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、ニュージーランドのデータセンターに設置されるストレージの境界を設定し、最初の需要像を構築するために使用された。ニュージーランド統計局の発表、経済・イノベーション・雇用省の更新情報、関連するニュージーランド税関の輸入分類、およびデータセンターの成長を捉えるための国際エネルギー機関の電力・効率関連資料など、公的および公式の参照資料に依拠した。
ストレージ需要を実際のインフラ拡張と結びつけるため、政府調達通知、ISOやIECなどの機関による標準やガイダンス、ストレージ効率およびワークロードの傾向に関する査読済み研究などの資料も検討した。これらの情報源は、企業の開示資料、投資家向け説明資料、およびデータセンター建設やクラウドリージョン発表に関する信頼できる報道でも補完された。さらに、当社チームは、企業財務・インテリジェンス、出荷・貿易の可視性、特許検索を提供する有料サブスクリプションを利用し、タイミング、製品構成の兆候、価格動向を相互確認した。ここに記載した情報源は例示であり、データの収集、前提の検証、不明点の明確化のために他の多くの参照資料が用いられた。
一次インタビューおよび調査
一次調査では、新規および更新ストレージのうちどの程度がニュージーランドのデータセンターに導入されているか、そしてフラッシュ導入が進む中で購買パターンがどのように変化しているかを確認することに重点を置いた。当社は運営事業者、IT基盤の購入担当者、チャネルパートナー、ソリューション専門家など多様な関係者と対話し、利用率、更新サイクル、電力・スペース制約の実際の影響を確認する上で役立てた。
これは国別市場であるため、回答者は主要なデータセンター集積地に加え、より小規模な地方拠点も反映するように選定され、前提を異なる運用実態に対して検証できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:36% | 経営幹部(CXO):14% |
| ミドルティア:43% | 部門/事業リーダー:32% |
| 中小規模プレーヤー:21% | マネージャー:54% |
市場規模算定と予測
市場規模算定は、データセンター拡張の指標をストレージ需要に変換し、ワークロードタイプ別のストレージ集約度に関する前提でフィルタリングするトップダウン構築から始まる。データセンター容量の増加、コロケーションフットプリントの変化、ITロード成長の方向性、典型的なストレージ更新サイクル、およびオールフラッシュ・NVMeシステムの比率の変化といった国別の指標を用いて、年間需要プールを形成した。
次に、結果は選択的なボトムアップチェックにより検証され、主に一般的な構成における平均販売価格(ASP)と単位数量をサンプリングし、これらの合計をチャネルからのフィードバックおよびニュージーランドでの提供に結びつけられるサプライヤー側の収益分割と比較した。ギャップが存在する場合には、無理に完全な集計を行わず、構成、割引、リードタイムに関する専門家の意見を通じて絞り込んだ範囲を適用した。
予測については、主にシナリオ分析を用いることで、ストレージ需要が異なる構築および利用のパスに応じて変動できるようにした。その後、技術移行および通貨変動の影響を反映したASPカーブを適合させた。予測の前提は、価格リセット、調達サイクル、クラウドおよび企業ワークロード導入のペースに関するインタビューでのフィードバックと合わせて見直された。
データ検証と更新サイクル
当社は、データセンター建設活動、電力供給に関する議論、インフラ調達パターンなど、同方向に動くはずの独立した指標とモデルを比較することで結果を検証している。分散チェックは年ごとに実施され、ある入力が異常な変動を引き起こした場合には、代替の前提でその要因を再検証し、必要に応じて追加の問い合わせを行う。
最終確定前には、複数のアナリストによる審査が行われ、計算手順、単位変換、通貨処理が時系列全体で整合していることを確認する。レポートは毎年更新され、容量、価格、または導入時期に影響を与える重要な事象が発生した場合には中間更新が行われる。提供直前には主要な前提について改めて確認を行い、クライアントが最新の見解を受け取れるようにしている。
Mordor Intelligenceのニュージーランドデータセンターストレージ市場規模算定と他の公表推定値との比較
ニュージーランドのデータセンターストレージに関する公表市場値は、発行元ごとに更新のタイミングが異なることや、ストレージ価格が技術構成および通貨換算のタイミングに強く影響を受けることから、差異が生じることがある。差異は、データセンターストレージとしてカウントされる範囲がより広範なインフラとどう区別されるか、またエッジ展開が同じ需要プールの一部として扱われるかどうかによっても生じる。
当社の見解では、この差異は主に更新頻度とASPが予測にどのように反映されるか、そして米ドルで価格が報告される際に通貨タイミングがどのように適用されるかによって生じることが多い。これが、Mordor Intelligenceにおいて計画的な年次更新と段階的なASP検証チェックを優先している理由でもある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 230 M (2025) | |
| グローバルコンサルティング会社A | USD 203 M (2024) | より早い基準年を使用し、より広範なオセアニア価格ベンチマークを適用しているため、ニュージーランドのオールフラッシュ構成比とそのASPへの影響を過小評価する可能性がある。 |
| 業界誌B | USD 200 M (2025) | HDDとフラッシュの比率を比較的安定的に保ち、米ドル換算のタイミングを再基準化していないため、価格変動が大きい時期におけるASPの推移が平坦化する可能性がある。 |
ベンチマーク比較から、この差異の大部分は、基準年をどこに設定するか、そしてフラッシュの比率が上昇する中で価格をどのように更新するかによって説明されることが分かる。ボリュームをローカルのデータセンター活動に結びつけ、その後ASPの推移をインタビューでのフィードバックおよび観察可能な調達指標と照合することで、当社は合計値を検証・再現可能な入力に対して追跡可能な状態に保っている。


レポートで回答される主要な質問
ニュージーランドのデータセンターストレージ市場の現在の価値はいくらですか?
市場は2026年に2億5,985万米ドルと評価されており、CAGR 12.98%で2031年には4億7,833万米ドルに達すると予測されています。
どのストレージ技術が最大のシェアを保持していますか?
ストレージエリアネットワークがミッションクリティカルなデータベースおよびERPワークロードにより2025年に37.78%のシェアでリードしています。
オールフラッシュアレイはなぜ勢いを増しているのですか?
オールフラッシュアレイはAIとリアルタイム分析が低遅延スループットを必要とし、フラッシュが電力使用量を最大80%削減することからCAGR 15.28%で前進しています。
地震リスクはニュージーランドのストレージ設計にどのような影響を与えていますか?
プロバイダーはデュアルリージョンアーキテクチャを構築し、大規模地震時にもデータを利用可能に保てるよう耐振動アレイを仕様としています。
最も成長が速いエンドユーザーセクターはどこですか?
銀行・金融サービス・保険はデジタルトランスフォーメーションとコンプライアンス需要により、CAGR 15.22%で最も高い成長ポテンシャルを示しています。
ハイパースケーラーはどのような役割を果たしていますか?
アマゾン ウェブ サービスとマイクロソフトがハイパースケール投資の波を引き起こし、全体的なストレージパフォーマンス基準を向上させ、全国のコロケーション拡張を刺激しています。


 お客様のデータは安全であり、販売や共有は一切行われません。

