
Tamanho e Participação do Mercado de Armazenamento em Data Centers da Indonésia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
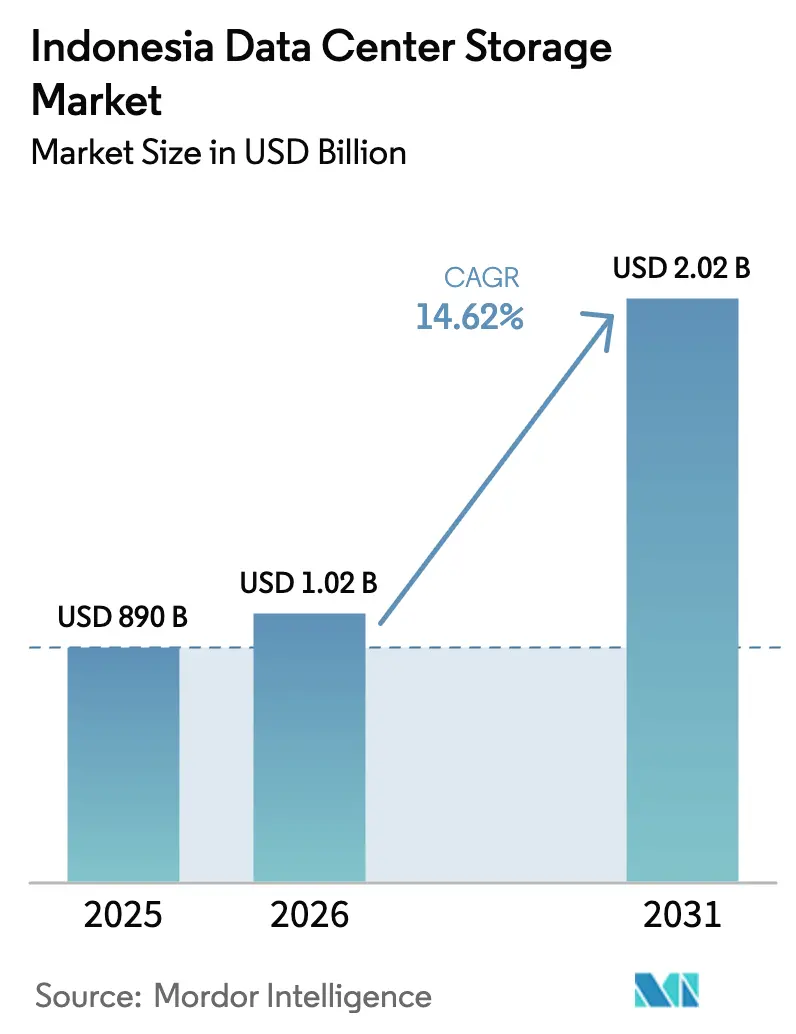
| Tamanho do mercado no ano base (2025) | 890 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.02 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.02 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 14.62 % |
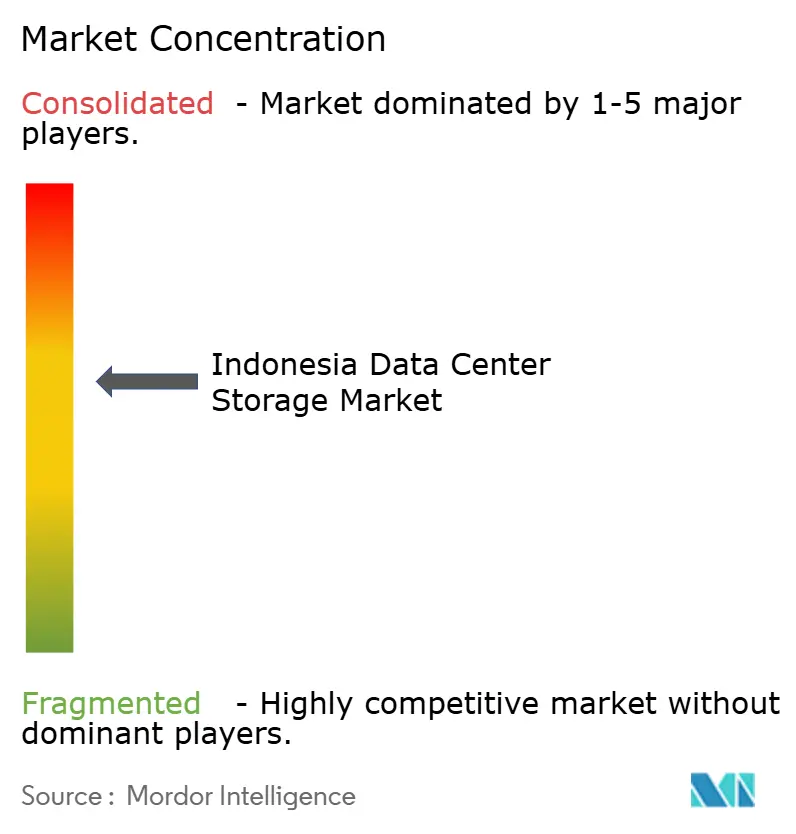
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Armazenamento em Data Centers da Indonésia por Mordor Intelligence
O tamanho do mercado de armazenamento em data centers da Indonésia em 2026 é estimado em USD 1,02 bilhão, crescendo a partir do valor de 2025 de USD 890 milhões, com projeções para 2031 mostrando USD 2,02 bilhões, crescendo a um CAGR de 14,62% durante o período de 2026 a 2031. Esta expansão de escala é impulsionada por fluxos de capital de hiperescala, o programa governamental Making Indonesia 4.0 e um salto de 66% na capacidade instalada nos últimos dois anos. Projetos ativos da Microsoft, Digital Realty e operadoras domésticas reforçam a confiança de que o país controlará 40% da economia digital da ASEAN até 2025. O mercado também é impulsionado por atualizações de cabos submarinos que reduzem a latência, regras mais rígidas de localização de dados que ancoram cargas de trabalho internamente, e um aumento nas cargas de trabalho de IA que favorecem arrays all-flash e NVMe sobre Estruturas. No entanto, a volatilidade da rede elétrica e a exposição sísmica elevam os custos operacionais, levando os investidores a concentrar implantações em Java e Batam, onde energia confiável e incentivos fiscais mitigam o risco.
Principais Conclusões do Relatório
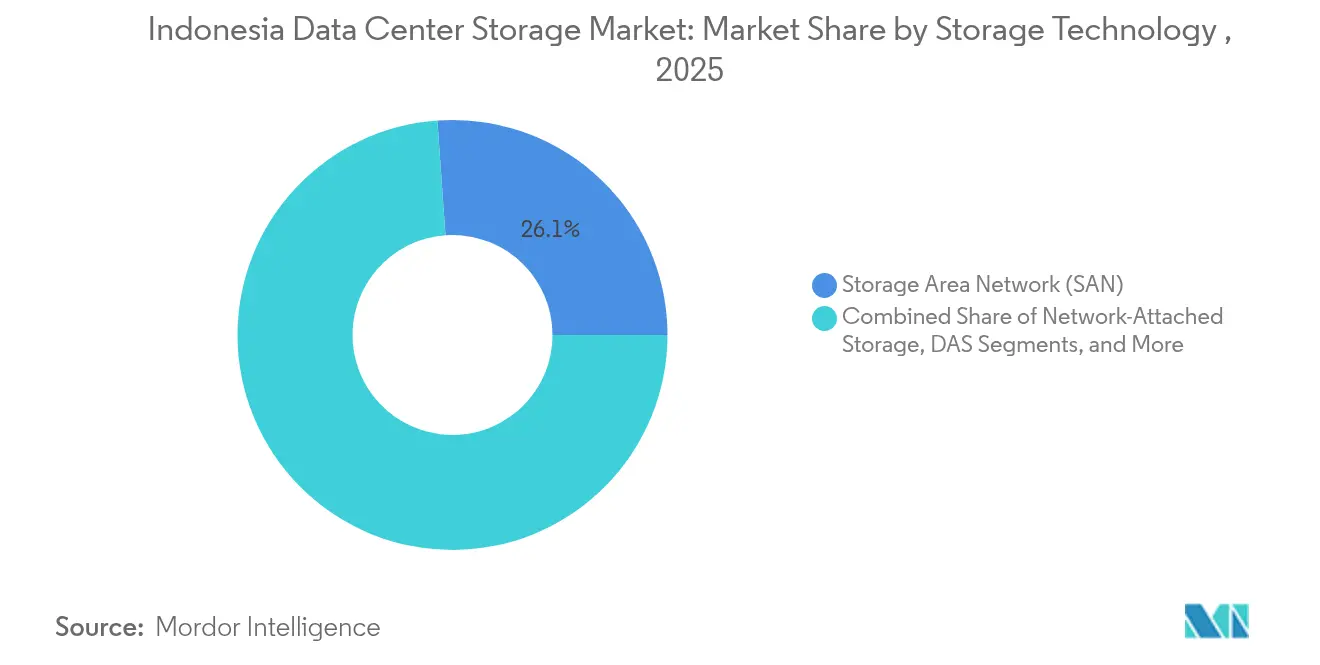
- Por tecnologia de armazenamento, a Rede de Área de Armazenamento (SAN) liderou com 26,12% de participação na receita em 2025, enquanto o Armazenamento Conectado à Rede (NAS) está definido para se expandir a um CAGR de 14,78% até 2031.
- Por tipo de armazenamento, os arrays HDD detinham 43,02% da participação de mercado de armazenamento em data centers da Indonésia em 2025, enquanto os arrays all-flash estão crescendo a 15,12% até 2031.
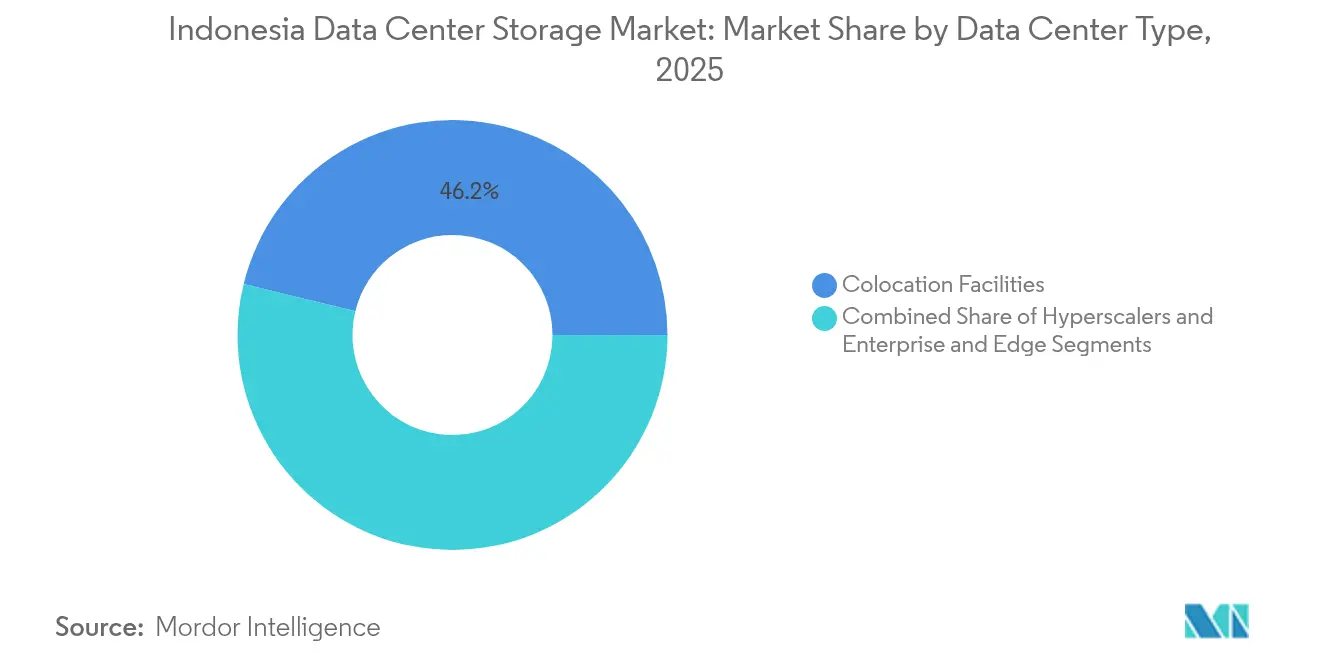
- Por tipo de data center, as instalações de colocalização responderam por 46,18% do tamanho do mercado de armazenamento em data centers da Indonésia em 2025, mas os provedores de hiperescala e nuvem registram o CAGR mais rápido de 16,55%.
- Por usuário final, TI e telecomunicações capturaram 22,74% da participação do mercado de armazenamento em data centers da Indonésia em 2025, sendo que o BFSI deve crescer a um CAGR de 15,95% até 2031.
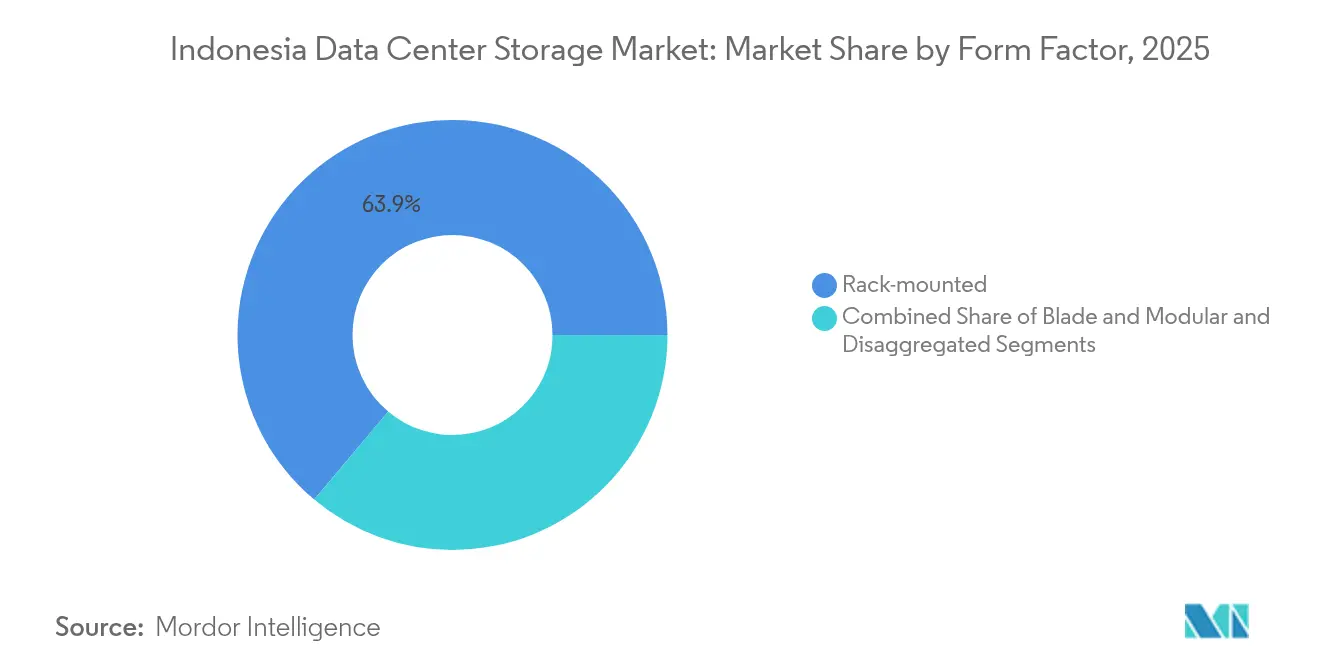
- Por fator de forma, os sistemas montados em rack compreenderam 63,88% da participação em 2025; as plataformas desagregadas e combináveis mostram o CAGR mais alto de 15,44%.
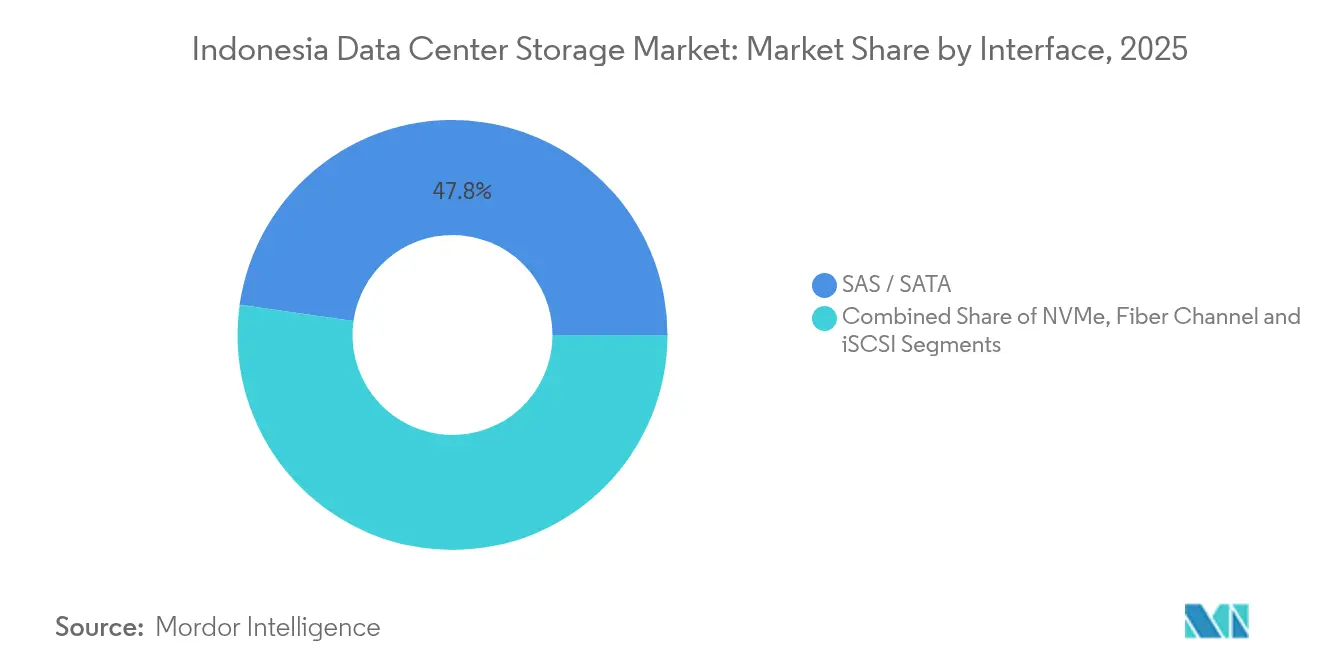
- Por interface, as soluções SAS/SATA representaram 47,76% da participação em 2025, enquanto as implantações baseadas em NVMe estão crescendo a um CAGR de 14,86%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Armazenamento em Data Centers da Indonésia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~)% de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão nacional da infraestrutura de TI | +3.2% | Nacional (foco em Java e Sumatra) | Médio prazo (2 a 4 anos) |
| Aumento do investimento em hiperescala | +2.8% | Jacarta, Surabaia, cidades de segundo nível | Curto prazo (≤2 anos) |
| Adoção acelerada de nuvem empresarial | +2.5% | Centros urbanos nacionais | Médio prazo (2 a 4 anos) |
| Impulso governamental 'Making Indonesia 4.0' | +2.1% | Centros manufatureiros | Longo prazo (≥4 anos) |
| Adoção de armazenamento de objetos compatível com S3 | +1.9% | Zonas urbanas com alto consumo de OTT | Curto prazo (≤2 anos) |
| Novos desembarques de cabos submarinos | +1.7% | Cidades costeiras de gateway | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Infraestrutura de TI em Nível Nacional
A implantação de redes de backbone em nível nacional move a capacidade de Jacarta para 514 municípios, obrigando os operadores a adotar topologias de armazenamento distribuído que garantam serviços de baixa latência através de 17.000 ilhas.[1]Economic Research Institute for ASEAN and East Asia, "Digital Connectivity in Indonesia", eria.org A Telkom Indonesia estendeu fibra óptica para 10 milhões de residências, estimulando nós de armazenamento de borda para cache de vídeo e telemetria de IoT. O crescente consumo de dados móveis-cinquenta vezes maior desde 2013-amplifica os volumes agregados de armazenamento, enquanto projetos de "cidades inteligentes" municipais criam dezenas de microcentros de demanda. Os fornecedores, portanto, migram para SAN federadas e armazenamentos de objetos capazes de operações autônomas em sites com largura de banda restrita. Este padrão ancora o crescimento de longo prazo para as soluções do mercado de armazenamento em data centers da Indonésia que combinam capacidades de autocura com pilhas de gerenciamento leves.
Crescimento dos Investimentos em Instalações de Hiperescala
A região de nuvem da Microsoft no valor de USD 1,7 bilhão está estabelecendo um novo referencial para infraestrutura pronta para IA, combinando clusters de GPU com estruturas NVMe-oF para latência inferior a 100 microssegundos.[2]Microsoft Corporation, "Microsoft to Invest USD 1.7 Billion in Indonesia," microsoft.com A joint venture de USD 100 milhões da Digital Realty com a Bersama Digital Infrastructure Asia demonstra como empresas globais garantem conformidade local por meio de estruturas de participação compartilhada. Clusters de hiperescala em Jacarta e Batam concentram energia, fibra óptica e colocalização neutra, comprimindo o preço por terabyte e acelerando os ciclos de atualização em direção a arrays all-flash. Provedores menores correm para modernizar salas legadas a fim de permanecerem relevantes, alimentando um ciclo virtuoso de atualização no mercado de armazenamento em data centers da Indonésia. Esses fluxos de capital encurtam os prazos de adoção de protocolos de armazenamento de próxima geração e intensificam a concorrência nos compromissos de nível de serviço.
Onda Acelerada de Adoção de Nuvem Empresarial
Grandes empresas agora migram núcleos de missão crítica para estruturas híbridas que combinam colocalização local com nuvem pública para capacidade de expansão. A modernização de API do Bank Rakyat Indonesia usando o Google Cloud gerou USD 50 milhões em nova receita de tarifas, enquanto reduzia os tempos de aprovação de empréstimos de dias para minutos.[3]Google Cloud, "Estudo de caso do Bank Rakyat Indonesia", cloud.google.com Esses resultados convencem setores regulados a modernizar os níveis de backup, arquivamento e análise. Para satisfazer o Regulamento Governamental 71/2019, os integradores implantam replicação em dois sites dentro das fronteiras indonésias, elevando ainda mais a demanda por armazenamento de objetos seguro e snapshots ciberresistentes. O mercado de armazenamento em data centers da Indonésia, portanto, se beneficia de arquiteturas de residência obrigatória de dados sobrepostas a práticas de DevOps nativas em nuvem.
Impulso Digital Governamental 'Making Indonesia 4.0'
O programa determina a integração digital em fábricas, fazendas e municípios, aumentando a telemetria de IoT que deve ser processada em tempo real. Projetos piloto de cidades inteligentes multiplicam as cargas de trabalho de análise de vídeo e fusão de sensores, obrigando a adoção de dispositivos flash robustos na borda. A implantação do SATUSEHAT, que consolida registros médicos eletrônicos de 270 milhões de cidadãos, exige arquivamento seguro em escala de petabytes aliado a recuperação de baixa latência. As regras de conteúdo local direcionam as aquisições para serviços hospedados na Indonésia, abrindo contratos para integradores de sistemas domésticos e provedores de nuvem. Coletivamente, essas políticas consolidam a demanda estrutural no mercado de armazenamento em data centers indonésio além dos círculos de hiperescala.
Análise de Impacto das Restrições*
| Restrição | (~)% de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo de capital inicial para arrays modernos | -1.8% | Nacional, foco em PMEs | Curto prazo (≤2 anos) |
| Escassez de talentos em gerenciamento de armazenamento | -1.3% | Clusters de data centers urbanos | Médio prazo (2 a 4 anos) |
| Instabilidade da rede elétrica elevando o TCO | -1.1% | Rural e semiurbano | Longo prazo (≥4 anos) |
| Riscos sísmicos e de inundações elevando seguros | -0.9% | Zonas costeiras e sísmicas | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital Inicial para Arrays de Armazenamento Modernos
As plataformas all-flash frequentemente excedem USD 500.000 para conjuntos de nível empresarial, um obstáculo para empresas indonésias com restrições de caixa. A escassez de semicondutores amplificou os custos de aquisição em 2024, estendendo os prazos de entrega e atrasando os ciclos de atualização. As PMEs recorrem a modelos de locação ou continuam com layouts centrados em HDD que inflam o OPEX e limitam a margem de desempenho. As instituições financeiras, sujeitas a rigorosas regras de criptografia e auditoria, enfrentam custos ainda mais elevados ao adicionar módulos de conformidade ao hardware base. Essa drenagem de capital adia a penetração mais ampla de arquiteturas NVMe e definidas por software no mercado de armazenamento em data centers indonésio.
Escassez de Talentos Avançados em Gerenciamento de Armazenamento
A demanda por NVMe-oF, armazenamento alinhado ao Kubernetes e orquestração de recuperação cibernética superou a formação de graduados na Indonésia. As organizações dependem de especialistas expatriados ou consultores importados, inflando os orçamentos de implementação e prolongando os prazos de implantação. A fuga de cérebros para Singapura erode ainda mais os pools de habilidades locais, especialmente para cidades de segundo nível fora do alcance de talentos de Jacarta. Os esforços de digitalização da saúde sob o SATUSEHAT ilustram o problema-os hospitais têm dificuldade em encontrar profissionais com experiência tanto em informática clínica quanto em armazenamento moderno. A escassez de habilidades, portanto, restringe os volumes de consumo mesmo à medida que a disponibilidade de hardware melhora.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Armazenamento: A SAN Mantém a Liderança enquanto a NAS se Expande
O tamanho do mercado de armazenamento em data centers indonésio atribuível à SAN atingiu USD 232,5 milhões em 2025, equivalendo a uma participação de 26,12%. O acesso a blocos de alto desempenho mantém a SAN arraigada nas cargas de trabalho bancárias centrais, de faturamento e de ERP. No entanto, a NAS está se expandindo mais rapidamente a um CAGR de 14,78%, à medida que filiais provinciais armazenam arquivos localmente e os espelham para a capital, reduzindo o tráfego de WAN. Armazenamento de objetos e em fita mantêm posições de nicho, mas estratégicas: o armazenamento de objetos captura bibliotecas de vídeo OTT, enquanto a fita protege arquivos de conformidade com isolamento físico.
O crescimento da NAS sublinha uma inclinação estrutural em direção à computação distribuída. Redes de varejo implantam clusters NAS de duplo controlador próximos aos sistemas de ponto de venda, mantendo as operações durante interrupções de rede. Os fornecedores de SAN respondem agrupando NVMe sobre Estruturas para reduzir a latência, defendendo as participações de missão crítica. À medida que os ambientes híbridos amadurecem, as ferramentas de orquestração migram automaticamente conjuntos de dados entre pools de SAN, NAS e objetos, mantendo o mercado de armazenamento em data centers indonésio alinhado com os perfis de carga de trabalho e os limites de custo.


Por Tipo de Armazenamento: O Flash Ganha Impulso em Todas as Camadas
Os arrays HDD retiveram 43,02% da participação na receita em 2025, sendo preferidos para dados frios e retenção de vídeo. Ainda assim, as remessas de flash aumentaram ano a ano à medida que os arrays all-flash responderam às reclamações de latência em aplicativos de fintech e transporte por aplicativo. A queda do custo por gigabyte e as economias de energia fortalecem o retorno sobre o investimento do flash, especialmente quando as tarifas de megawatt acompanham as tendências globais de combustível. Os arrays híbridos preenchem a lacuna: o software de camadas automáticas rebaixa dinamicamente blocos ociosos para HDD, reduzindo os gastos com capacidade em 30 a 40%.
O flash também melhora a densidade de rack, enquanto os arrays all-flash estão crescendo a 15,12% até 2031. Os distribuidores relatam prazos de entrega inferiores a seis semanas para SKUs de arrays all-flash convencionais, uma vantagem sobre os lotes de HDD que frequentemente ficam na fila no porto de Tanjung Priok. À medida que o roteiro NAND avança para 3D-QLC, o mercado de armazenamento em data centers indonésio antecipa a paridade de preços para cargas de trabalho de leitura intensiva até 2027, acelerando a rotação para fora de mídias rotativas.
Por Tipo de Data Center: A Onda de Hiperescala Remodela o Planejamento de Capacidade
Os sites de colocalização forneceram 46,18% da capacidade instalada em 2025. As empresas terceirizam para mitigar o gasto de capital enquanto retêm o controle sobre a seleção de hardware. No entanto, os atores de hiperescala e nuvem registram um CAGR de 16,55%, conquistando terreno para campi de vários edifícios com anéis de fibra escura ao redor da Grande Jacarta. Esses operadores preferem pilhas de software agnósticas em relação ao hardware, comprando discos em volume sob limites de escalada de preços de longo prazo.
As instalações de borda e empresariais preenchem segmentos especializados: fabricantes em Java Ocidental operam micro-data centers para linhas de produção robóticas, e as operadoras de telecomunicações ancoram a computação de borda móvel próxima a torres 5G para servir transmissão de RA. Ambos dependem de pods de armazenamento modulares que podem ser inicializados em horas. Essa combinação mantém o mercado de armazenamento em data centers da Indonésia diversificado e resiliente contra interrupções em um único site.
Por Usuário Final: O BFSI Supera à Medida que os Programas de Inclusão se Expandem
TI e telecomunicações detinham 22,74% da participação na receita em 2025, refletindo nuvem de telecomunicações e caches de ISP. O BFSI está em uma trajetória de CAGR de 15,95% à medida que carteiras digitais e mandatos de bancos sem agência empurram registros de microtransações para pools de flash criptografado. Circulares regulatórias exigem réplicas dentro das fronteiras indonésias, ampliando a demanda por capacidade. Agências governamentais digitalizam registros de identidade, enquanto grupos de saúde constroem arquivos PACS para o crescente uso de tele-radiologia.
Os fabricantes adotam análises de IoT industrial, capturando fluxos de dados de vibração e temperatura em frequências de 1 kHz. As empresas de mídia e entretenimento transcodificam conteúdo episódico durante a noite, usando camadas de objetos para arquivos profundos. Este diversificado mapa de compradores distribui o risco e amplia o gasto total endereçável em todo o setor de armazenamento em data centers da Indonésia.
Por Fator de Forma: A Dominância do Montado em Rack Enfrenta o Desafio Combinável
Os chassis montados em rack detinham 63,88% da participação em 2025, um reflexo das cadeias de suprimento maduras e do serviço de campo direto. No entanto, o armazenamento combinável está crescendo a um CAGR de 15,44% à medida que o software desagrega a computação e as unidades. As empresas reivindicam dinamicamente pools de flash para conjuntos de contêineres e, em seguida, os liberam para clusters de análise após as janelas de processamento em lote. A mudança reduz drasticamente a capacidade ociosa e se alinha com as mentalidades de pagamento por uso.
Os kits blade e micro-modulares se encaixam em armários de borda onde o espaço é escasso. Os integradores locais pré-instalam energia e refrigeração, permitindo que os técnicos deslizem as unidades para racks de 600 mm nos locais dos clientes. A evolução em direção à combinabilidade manterá o mercado de armazenamento em data centers da Indonésia ágil à medida que as arquiteturas de aplicações se transformam.
Por Interface: O NVMe Acelera as Cargas de Trabalho
As interfaces SAS e SATA compreenderam 47,76% das portas embarcadas em 2025, mas as vias NVMe registram um CAGR de 14,86% até 2031. Os bancos de dados que buscam latência abaixo do milissegundo migram primeiro, seguidos pelos clusters de inferência de IA. O Canal de Fibra persiste nos backbones de SAN centrais, valorizado pelo desempenho determinístico e pelas ferramentas de zoneamento maduras. O iSCSI sobrevive como um protocolo econômico para clusters secundários.
A transição para NVMe é apoiada pela adoção de PCIe 5 e pelas garantias do roteiro para PCIe 6, protegendo os investimentos para o futuro. Os parceiros de canal indonésios mantêm laboratórios de treinamento em NVMe financiados por rebates de fabricantes originais de equipamentos, estreitando a lacuna de habilidades e protegendo o mercado de armazenamento em data centers da Indonésia contra a adoção estagnada.
Análise Geográfica
A Grande Jacarta responde pela maior parte da capacidade implantada graças às densas redes ópticas, aos hotéis de operadoras e às ligações diretas a múltiplos cabos submarinos. Os inquilinos de hiperescala se colocalizam com as trocas de internet indonésias para reduzir os custos de trânsito e cumprir as regras de localização de dados. A região também abriga a maioria das zonas de recuperação de desastres certificadas, reforçando a preferência dos compradores pela capital.
Centros secundários como Surabaia, Semarang e Bandung estão se expandindo rapidamente à medida que as políticas de descentralização econômica atraem manufaturas e startups de fintech para fora de Jacarta. Os provedores de colocalização abrem salas de 5 a 15 MW nessas cidades, incluindo armazenamento empresarial como serviço gerenciado. As aplicações sensíveis à latência no Leste de Java desfrutam de melhorias de 20 a 30 ms no tempo de ida e volta ao permanecerem locais, apoiando pipelines de integração contínua e painéis em tempo real.
Os mercados terciários, incluindo Medan, Makassar e Denpasar, registram as maiores taxas de crescimento apesar das bases modestas. Os projetos de cidades inteligentes governamentais semeiam micro-data centers com NAS robusto e nós de objetos. As implantações de borda reduzem os custos de backhaul por satélite e capacitam quiosques de telemedicina. Coletivamente, essas camadas ampliam a presença do mercado de armazenamento em data centers da Indonésia para além de Java, equilibrando a resiliência nacional.
Panorama regulatório
A Indonésia regula as operações de data centers e nuvem por meio de exigências de registro do Ministério das Comunicações e Assuntos Digitais (MOCD), incluindo o registro como Operador de Sistema Eletrônico (PSE). A Lei de Proteção de Dados Pessoais (Lei nº 27 de 2022) rege a coleta, o processamento e o armazenamento de dados pessoais, enquanto o Regulamento Presidencial nº 82 de 2022 eleva o setor de TIC como estratégico e o enquadra como Infraestrutura de Informação Vital (VII). Esse endurecimento se estende a obrigações de cibersegurança baseadas em risco para operadores que hospedam cargas de trabalho críticas.
Os requisitos de conformidade afetam as escolhas de arquitetura de armazenamento. Os operadores de sistemas eletrônicos públicos estão vinculados a controles de gestão de segurança da informação alinhados à SNI ISO/IEC 27001, o que reforça a demanda por criptografia, registro de auditoria e capacidades de backup imutável dentro das instalações indonésias. O licenciamento comercial e os relatórios também seguem a categorização de 2025 da Classificação Padrão Indonésia de Negócios (KBLI) para operações de data centers, moldando como os provedores estruturam suas ofertas e como os fornecedores multinacionais direcionam sua estratégia de mercado por meio de entidades e parceiros locais.
Cenário Competitivo
Os grandes players globais-Dell, HPE, NetApp e IBM-ancoram as camadas de SAN de alto desempenho e all-flash, enquanto a Pure Storage se diferencia pela eficiência de deduplicação. Os entrantes ODM chineses cortejam os hiperescaladores com arrays NVMe de marca própria agrupados sob métricas agressivas de energia por terabyte. Os integradores domésticos conquistam negócios municipais e com PMEs com base na proximidade e no suporte em Bahasa.
As narrativas definidas por software dominam. Os fornecedores oferecem plug-ins CSI para Kubernetes, QoS automatizado e manutenção preditiva orientada por IA para reduzir os requisitos de habilidades práticas. Os parceiros de canal obtêm margem por meio de consultoria, migração e runbooks 24×7, em vez de apenas revenda de hardware. As alavancas competitivas giram em torno de financiamento, eficiência energética e modelos de conformidade completos que satisfazem as auditorias do Kominfo.
Os movimentos estratégicos sinalizam prioridades em evolução. A Dell se associou à PT Datacomm em projetos de nuvem híbrida para bancos de médio porte. A NetApp abriu um centro de serviços em Jacarta para reduzir os tempos de suporte. A HPE lançou um programa de parceiros de borda voltado para plantas do Setor Industrial 4.0. A Pure Storage ampliou seu alcance por meio da rede de distribuição da PT Erajaya, oferecendo locação denominada em rúpias. Essas manobras mantêm o mercado de armazenamento em data centers da Indonésia fluido e propenso à inovação.
Líderes do Setor de Armazenamento em Data Centers da Indonésia
Dell Technologies
Hewlett Packard Enterprise (HPE)
Huawei Technologies
NetApp
Lenovo
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O espaço em branco mais claro está nas expansões de capacidade já presentes no pipeline nacional, pois elas ampliam o volume de implantação de armazenamento por megawatt de novas salas. Em agosto de 2025, o Ministério das Comunicações e Infraestrutura Digital reportou 185 data centers operacionais e estabeleceu uma meta de mais de 2.000 MW de capacidade nacional até 2029. O mesmo relatório indica que investidores globais estão considerando uma expansão combinada de 1,3 GW, com um pipeline de investimento estimado entre USD 15 e 20 bilhões. Juntos, esses compromissos apontam para uma aquisição de curto prazo de arranjos empresariais, armazenamento de objetos e plataformas de backup, tanto para instalações greenfield quanto para retrofits brownfield.
Os requisitos de localização de dados e de soberania específicos do setor também criam espaço para armazenamento onshore resiliente a ciberataques, incluindo replicação multissítio para cargas de trabalho regulamentadas que precisam de pegadas primárias e de recuperação de desastres residentes na Indonésia. Sinais do setor emitidos pela Organização de Provedores de Data Centers da Indonésia (IDPRO) indicam adições de 80 a 120 MW à capacidade nacional durante 2026, sujeitas à prontidão da infraestrutura, o que evidencia a demanda por plataformas all-flash e baseadas em NVMe com eficiência energética, onde as restrições da rede elétrica e os custos de energia são limitantes. Fornecedores e integradores que oferecem configurações alinhadas à conformidade, como controles de segurança mapeados para a SNI ISO/IEC 27001 e obrigações de PDP, além de serviços de armazenamento gerenciado para inquilinos de colocation e ferramentas de migração para nuvem híbrida, têm um caminho mais claro para conquistar implantações ancoradas em Jacarta, Batam e centros emergentes de nível 2.
Desenvolvimentos recentes do setor
- Julho de 2026: A Digital Realty formou uma joint venture 50:50, a Digital Realty Bersama, com a Bersama Digital Infrastructure Asia, para desenvolver e operar data centers na Indonésia. A joint venture expande a capacidade hyperscale da Indonésia e alinha o ecossistema local para cargas de trabalho de IA. A iniciativa fortalece a posição da Indonésia como um hub regional de data centers, acelerando o crescimento de capacidade com um parceiro local.
- Maio de 2025: A Microsoft lançou a Região Indonesia Central Cloud, com compromissos de armazenamento de nível para IA e conformidade com a soberania local. O lançamento sustenta a demanda por armazenamento local e a implantação hyperscale na Indonésia. Também eleva os requisitos de armazenamento no local para cargas de trabalho de IA.
- Maio de 2025: A Equinix inaugurou o data center JK1 em Jacarta, com 550 gabinetes e refrigeração com energia renovável. A expansão aumenta a capacidade de colocation em Jacarta. Ela melhora a escalabilidade do mercado para armazenamento corporativo e atende às necessidades de armazenamento multi-inquilino com menor latência.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para esta metodologia, o mercado de armazenamento de data centers da Indonésia abrange o hardware de armazenamento e o software incorporado relacionado, vendidos para uso dentro de data centers de terceiros e corporativos na Indonésia, sendo mensurado em termos de receita para o período estudado.
Exclusões de escopo: exclui o armazenamento corporativo geral implantado fora de data centers, bem como gastos exclusivamente com instalações, como terrenos, edifícios e infraestrutura de energia.
Visão geral da segmentação
- Por Tecnologia de Armazenamento
- Armazenamento Conectado à Rede (NAS)
- Rede de Área de Armazenamento (SAN)
- Armazenamento de Conexão Direta (DAS)
- Armazenamento de Objetos e em Fita
- Por Tipo de Armazenamento
- Arrays HDD Tradicionais
- Arrays All-Flash (AFA)
- Armazenamento Híbrido
- Por Tipo de Data Center
- Instalações de Colocalização
- Hiperescaladores/Provedores de Serviços em Nuvem
- Empresarial e de Borda
- Por Usuário Final
- TI e Telecomunicações
- BFSI
- Governo e Setor Público
- Mídia e Entretenimento
- Saúde e Ciências da Vida
- Manufatura
- Por Fator de Forma
- Montado em rack
- Blade e Modular
- Desagregado / Combinável
- Por Interface
- SAS / SATA
- NVMe
- Canal de Fibra e iSCSI
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental é usado para estabelecer os limites de demanda e oferta antes de os números serem modelados. Analisamos divulgações públicas e estatísticas que mostram a rapidez com que a capacidade de data centers na Indonésia está se expandindo e o que isso implica para o armazenamento enviado a esses sites. As referências comuns incluem publicações e conjuntos de dados de fontes como o Ministério das Comunicações e Digital, a Statistics Indonesia (BPS), a União Internacional de Telecomunicações, o Banco Mundial e a base de dados UN Comtrade para categorias relevantes de comércio ligadas a armazenamento e semicondutores.
Para traduzir esses sinais em variáveis de mercado, também utilizamos registros de empresas, apresentações a investidores, cobertura jornalística de renome e atualizações de associações de data centers e nuvem, quando disponíveis. Além disso, usamos algumas assinaturas pagas para dados financeiros e de inteligência de empresas, notícias e finanças, patentes, e verificações de importação e exportação em nível de embarque, quando a classificação é suficientemente clara para ser útil. As fontes documentais listadas aqui são ilustrativas, e muitos outros documentos públicos também foram usados para coleta de dados, verificação cruzada e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário é usado para testar sob pressão premissas que não podem ser lidas claramente a partir de dados públicos, especialmente em relação aos ciclos de renovação de armazenamento, margens de canal e à divisão entre demanda por flash e HDD dentro das instalações indonésias. Conversamos com uma combinação de operadores de data centers, fornecedores e distribuidores de armazenamento, integradores de sistemas e grandes compradores dos setores de nuvem, telecomunicações e empresas digitais nativas, para que os volumes modelados e as faixas de ASP permaneçam realistas para a Indonésia.
A distribuição de pontos de vista é mantida ampla entre tomadores de decisão e operadores do dia a dia, o que nos ajuda a reconciliar dados conflitantes e confirmar o que é realmente adquirido e implantado.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Posição do respondente |
|---|---|
| Nível superior: 34% | CXOs: 19% |
| Nível médio: 44% | Líderes funcionais/de unidade: 30% |
| Empresas menores: 22% | Gerentes: 51% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual os indicadores da presença de data centers na Indonésia são traduzidos em um conjunto de demanda por armazenamento e, em seguida, convertidos em receita usando escalas de preços validadas. As principais etapas incluem o mapeamento das adições de racks e energia instaladas e planejadas, a aplicação de premissas de armazenamento por rack e utilização por tipo de data center e, então, a conversão das necessidades de capacidade resultantes em valor de embarque usando o mix de interfaces e fatores de forma.
Acompanhamos de perto algumas entradas práticas porque são as que mais movem os totais, incluindo o crescimento das cargas de trabalho corporativas e de nuvem, as necessidades de retenção e replicação de dados, a mudança de participação em direção aos arranjos all-flash, os ciclos típicos de renovação de controladores e unidades, e a dependência de importação que pode afetar os preços entregues. Os resultados são então corroborados com aproximações bottom-up seletivas, incluindo verificações de ASP amostradas em relação ao volume a partir do feedback de distribuidores, padrões de aquisição de grandes compradores e verificações de sanidade usando sinais de fluxo comercial, quando a classificação permite.
Para a previsão, utilizamos principalmente análise de cenários apoiada por uma visão multivariada simples dos fatores que os respondentes consistentemente associam à compra de armazenamento, incluindo a construção de instalações, o ritmo de adoção de nuvem e a evolução de preços das mídias flash. Onde o detalhe bottom-up está ausente, como em sites corporativos menores que compram por meio de projetos empacotados, usamos premissas conservadoras de penetração e renovação, ajustando-as apenas quando o feedback primário indica consistentemente um padrão de compra diferente.
Validação de dados e ciclo de atualização
A validação é feita em camadas, de modo que o resultado não dependa de uma única premissa. Comparamos os totais modelados com sinais independentes, como adições de capacidade, pipelines de projetos visíveis e a rapidez com que o mix de tecnologias de armazenamento está mudando, e depois reverificamos quaisquer grandes mudanças antes da aprovação final.
Se os dados das entrevistas e os indicadores documentais divergirem, as premissas são revisadas e os respondentes podem ser recontatados para esclarecer o que mudou e se é temporário ou estrutural. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como um grande anúncio hyperscale ou uma mudança clara nos preços de importação. Antes da entrega, é realizada uma revisão final por analistas para que os números reflitam as informações mais recentes disponíveis.
Tamanho do mercado de armazenamento de data centers da Indonésia da Mordor Intelligence comparado com outras estimativas publicadas
Os tamanhos de mercado publicados podem variar mesmo quando o rótulo do tema parece o mesmo, porque a linha de receita contabilizada é frequentemente diferente e as premissas de tempo não coincidem. Para o armazenamento de data centers na Indonésia, as maiores diferenças geralmente vêm de as estimativas se restringirem à receita de produtos de armazenamento dentro dos data centers ou de incluírem gastos adjacentes.
Ao acompanhar as adições de capacidade vinculadas a projetos e atualizar as premissas de ASP e mix tecnológico com verificações de canal locais, a Mordor Intelligence mantém a estimativa vinculada à receita de armazenamento entregue a ambientes de data centers indonésios (em vez de gastos mais amplos com data centers ou TI). Outro fator de divergência é o ano-base e a trajetória de crescimento, em que algumas fontes se ancoram em um ano mais antigo e aplicam uma CAGR suave, enquanto outras assumem atualizações agressivas sem validar os ciclos de renovação e os prazos de implantação.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | USD 0,89 bilhão (2025) | |
| Consultoria Regional A | USD 0,78 bilhão (2022) | Usa um ano-base mais antigo e aplica uma curva de crescimento linear sem vincular consistentemente a demanda às adições de capacidade ativa de data centers e ao comportamento de renovação de armazenamento. |
| Consultoria Global B | USD 1,45 bilhão (2023) | Expande o escopo para uma pilha de data center mais ampla, o que pode misturar a receita de armazenamento com itens relacionados a servidores, rede e instalações, elevando assim o total. |
A dispersão entre as fontes reflete principalmente o que está sendo contabilizado e a rapidez com que se assume que a demanda se converte em implantações. Quando o escopo é restrito à receita de armazenamento dentro dos data centers indonésios e as variáveis de entrada são verificadas em relação às construções, ciclos de renovação e faixas de preços, o resultado é mais fácil de rastrear e reproduzir para decisões de planejamento.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de armazenamento em data centers da Indonésia?
O mercado está avaliado em USD 1,02 bilhão em 2026 e deve atingir USD 2,02 bilhões até 2031.
Qual tecnologia de armazenamento está crescendo mais rapidamente na Indonésia?
O Armazenamento Conectado à Rede (NAS) está avançando a um CAGR de 14,78% até 2031 devido à demanda empresarial distribuída.
Com que rapidez os arrays all-flash estão se expandindo?
Os arrays all-flash estão registrando um CAGR de 15,12% à medida que as organizações priorizam latência e eficiência energética.
Qual região dentro da Indonésia detém a maior participação na capacidade de armazenamento em data centers?
A Grande Jacarta mantém a maior participação devido à densa conectividade, energia confiável e proximidade aos cabos submarinos.
Quais são as principais restrições ao crescimento do mercado?
O alto custo de capital inicial, a escassez de habilidades, a instabilidade da energia elétrica e os riscos ambientais coletivamente reduzem o CAGR previsto.
Página atualizada pela última vez em:
- Mercado de Refrigeração de Data Centers Refrigeração em todo o mundo, dividida por tecnologia de refrigeração, componente de refrigeração e tipo de instalação.
- Mercado de Servidores para Data Centers Servidores em todas as regiões, divididos por nível, tamanho de instalação e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA em todo o mundo, divididas por tipo de instalação, componente e tier.
- Mercado de Refrigeração de Data Center da Indonésia Demanda de refrigeração na Indonésia, abrangendo tecnologia de refrigeração, tipo e setor de usuário final.
- Mercado de SSDs para Data Centers SSDs no mercado global, abrangendo fator de forma, interface e tecnologia NAND.
- Mercado de Servidores para Data Center na Indonésia Os servidores da Indonésia, divididos por tamanho de instalação e nível.
- Mercado de Refrigeração de Data Center das Filipinas Refrigeração nas Filipinas, dividida por tecnologia de refrigeração, tipo e setor de usuário final.
- Mercado de SSD para Data Centers na África SSDs da África, divididos por fator de forma, interface e tecnologia nand.
- Mercado de SSDs para Data Centers na China SSDs na China, divididos por fator de forma, interface e tecnologia NAND.
- Mercado de Refrigeração de Data Centers no MEA Refrigeração no Oriente Médio e África, dividida por solução, serviço e vertical de usuário final.
- Mercado de SSD para Data Centers na Europa SSDs da Europa, divididos por fator de forma, interface e tecnologia nand.



