
Tamanho e Participação do Mercado de Armazenamento em Data Centers da China
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
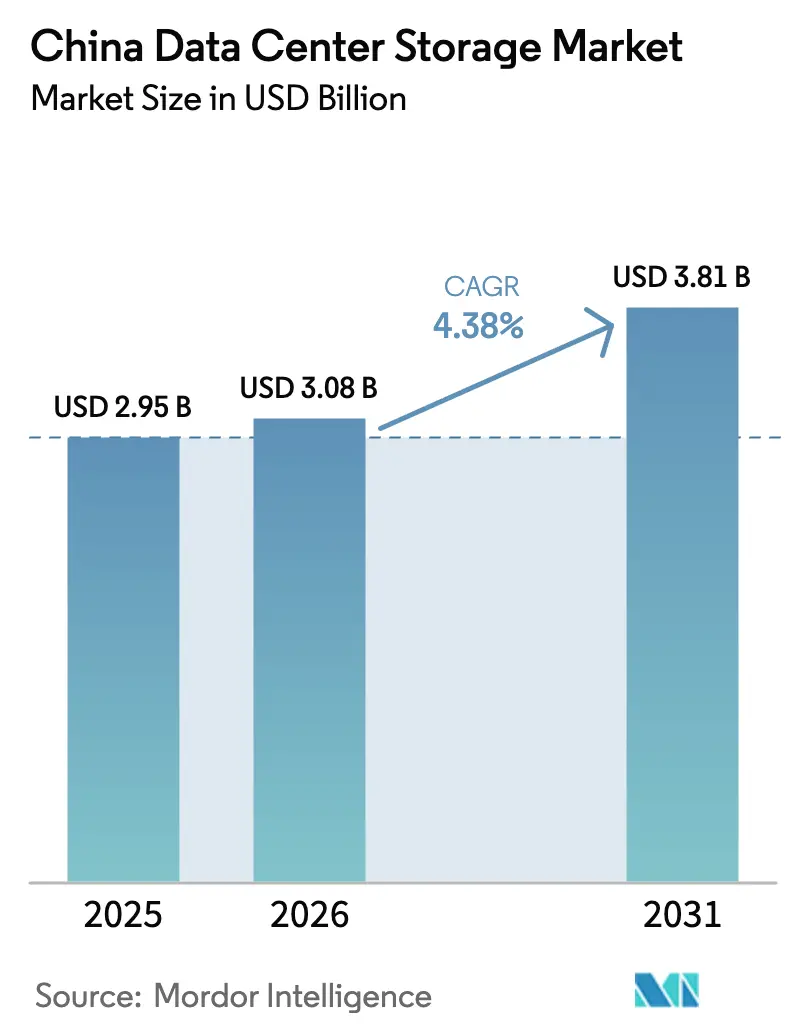
| Tamanho do mercado no ano base (2025) | 2.95 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3.08 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.81 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.38 % |
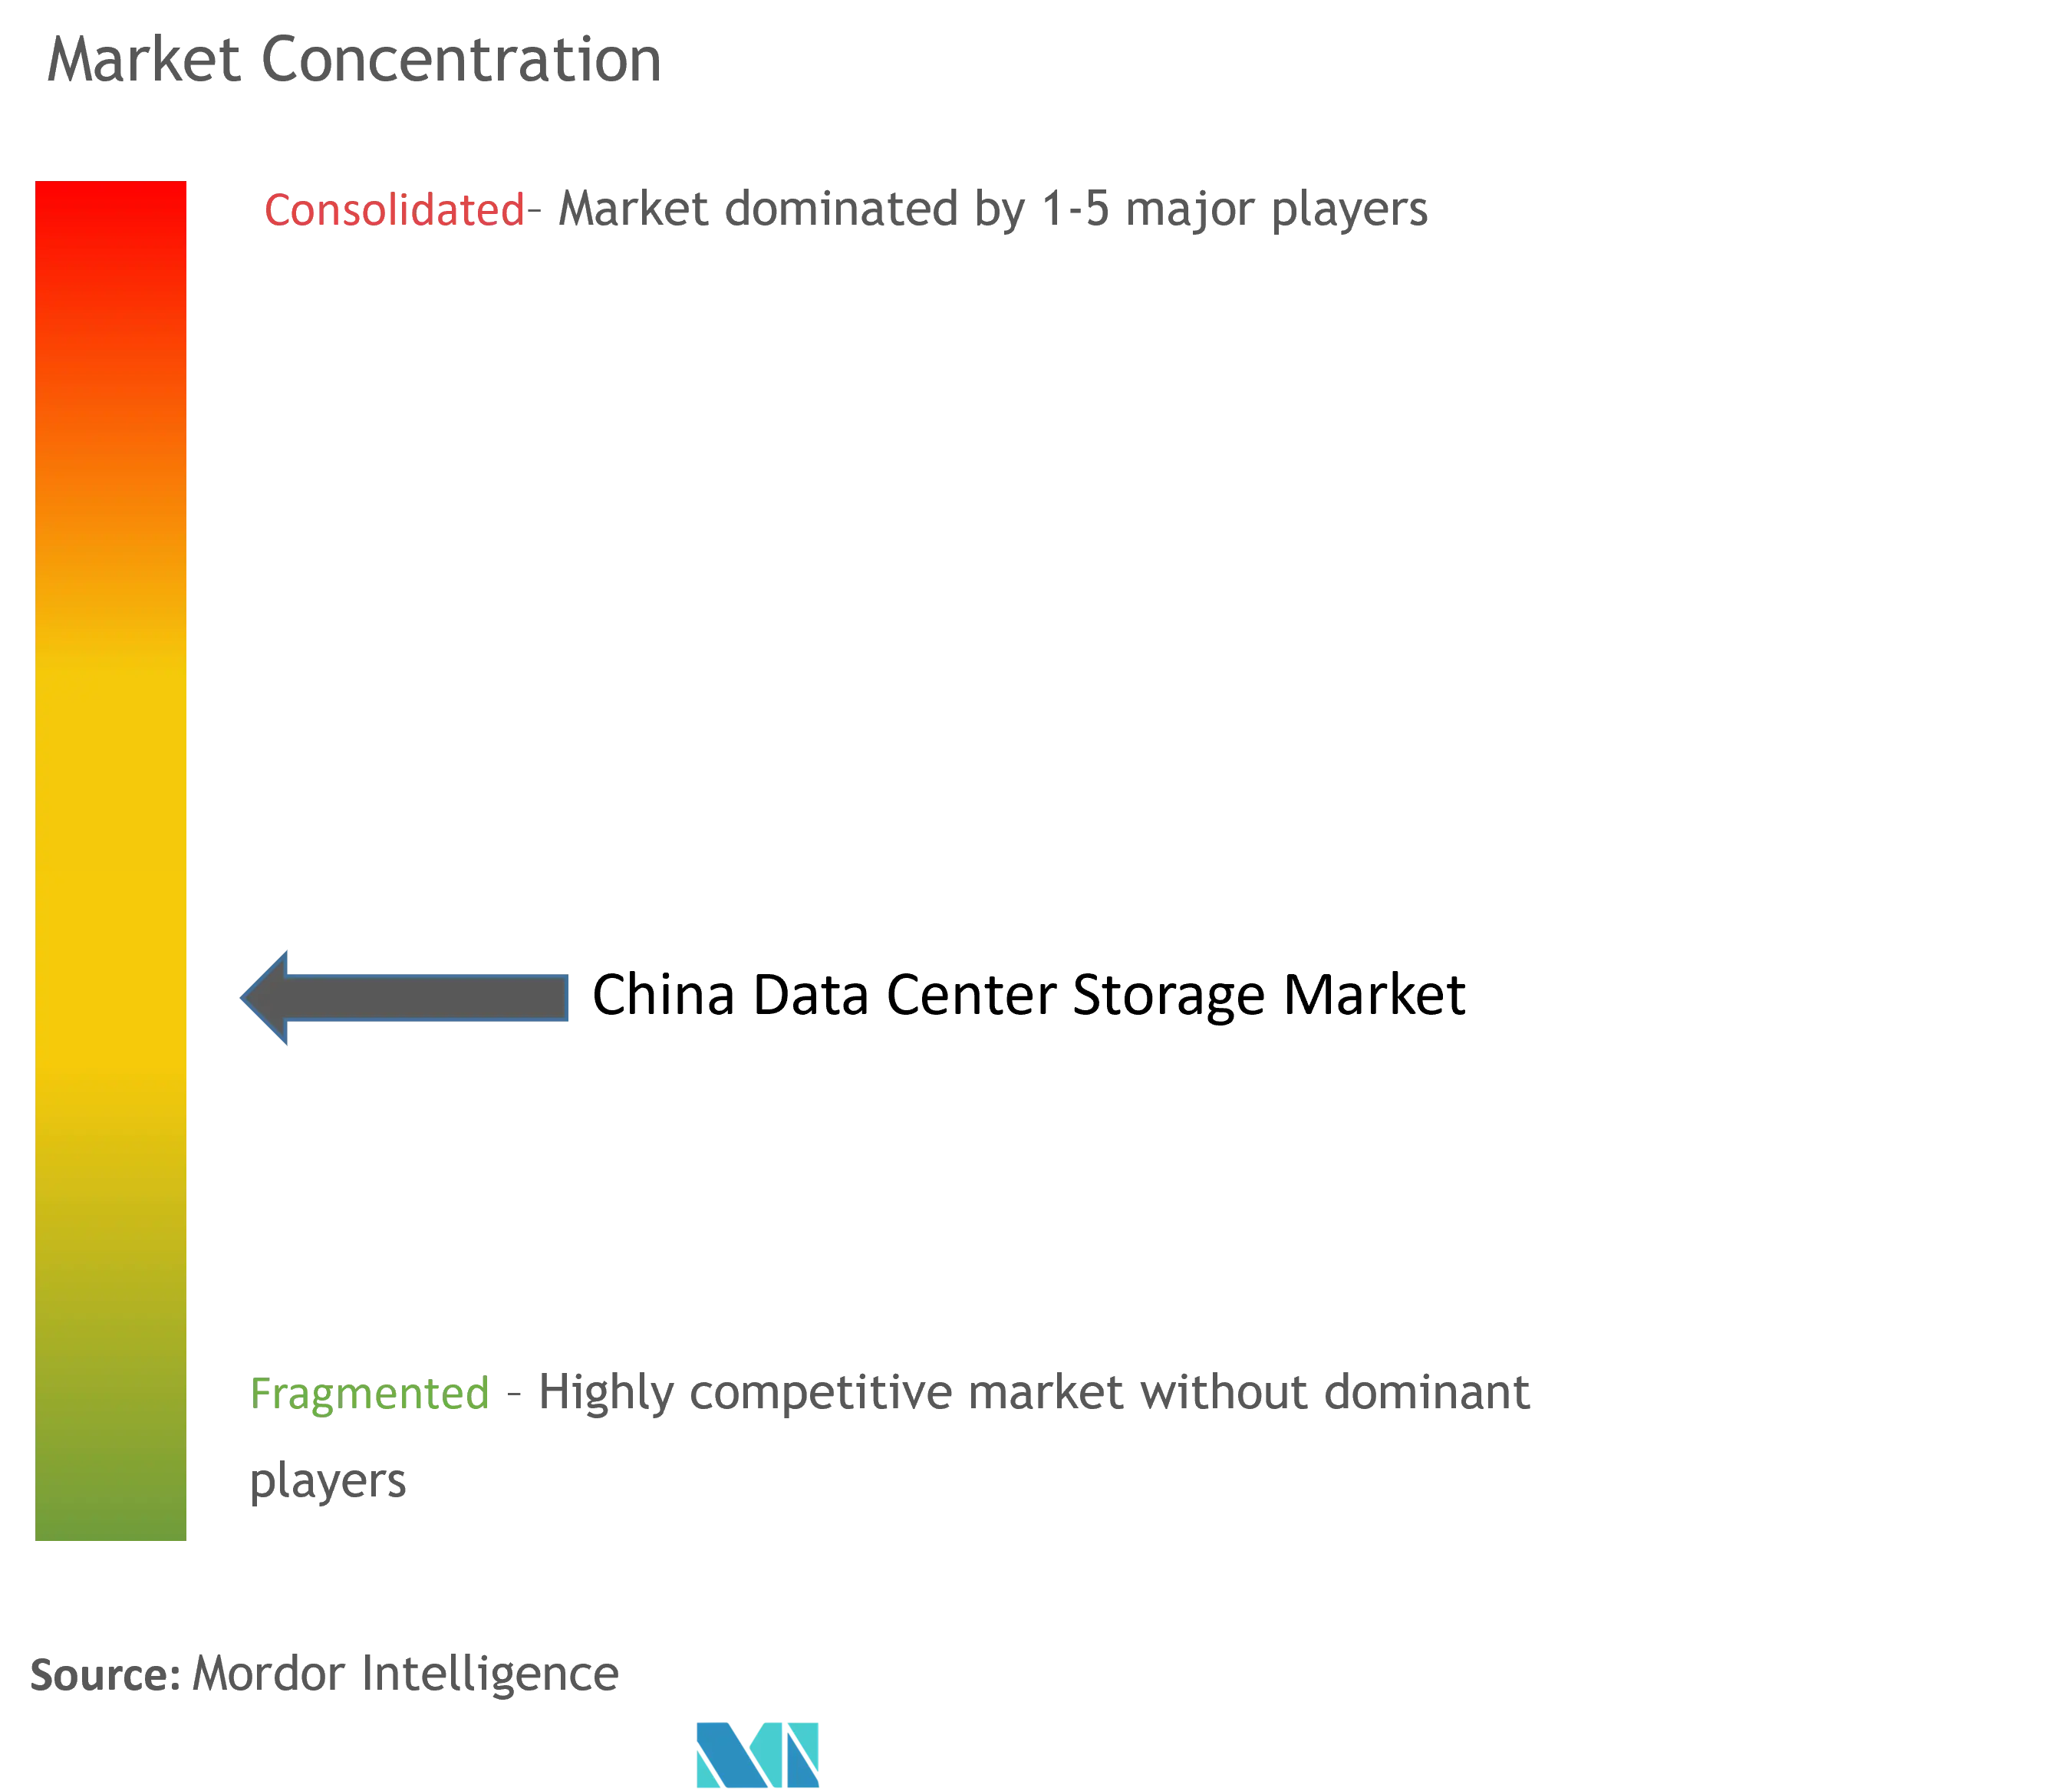
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Armazenamento em Data Centers da China por Mordor Intelligence
O tamanho do mercado de armazenamento em data centers da China deverá crescer de USD 2,95 bilhões em 2025 para USD 3,08 bilhões em 2026 e está previsto para atingir USD 3,81 bilhões até 2031, a um CAGR de 4,38% no período 2026-2031. Programas nacionais robustos — incluindo o projeto Dados do Leste-Computação do Oeste — deslocam a construção de infraestruturas de armazenamento em direção às províncias ocidentais, onde os custos de energia renovável são 30% inferiores às médias costeiras. As empresas continuam a favorecer instalações de colocalização e matrizes de alto desempenho, mas a adoção de plataformas de objeto, fita e software definido está se acelerando juntamente com as cargas de trabalho de inteligência artificial. O mercado de armazenamento em data centers da China também é moldado por regras de eficiência energética nas cidades de Nível 1, controles mais rigorosos sobre exportação de semicondutores e uma crescente preferência por componentes NAND projetados domesticamente. Os fornecedores capazes de entregar flash de alto IOPS, hierarquização automatizada e software inteligente de gerenciamento de dados estão melhor posicionados para capturar crescimento incremental à medida que as lacunas de utilização se fecham e o tráfego de inferência de IA aumenta.
Principais Conclusões do Relatório
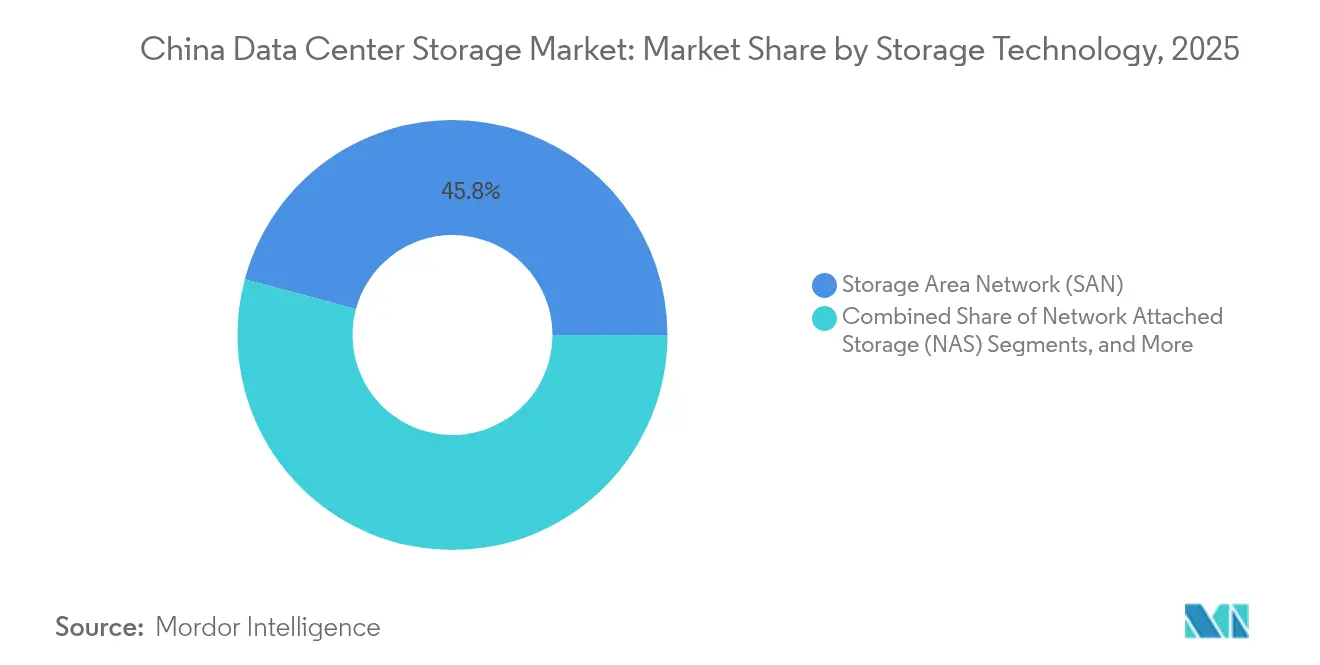
- Por tecnologia de armazenamento, as Redes de Área de Armazenamento lideraram com 45,83% de participação na receita em 2025; as soluções de objeto e fita estão projetadas para crescer a um CAGR de 6,05% até 2031, segundo o Yicai.
- Por tipo de armazenamento, as matrizes HDD tradicionais representaram 47,10% do tamanho do mercado de armazenamento em data centers da China em 2025, enquanto as matrizes all-flash avançam a um CAGR de 7,55%.
- Por tipo de data center, as instalações de colocalização detinham 66,60% da participação do mercado de armazenamento em data centers da China em 2025; as implantações de hiperscaladores apresentam o CAGR mais rápido de 8,22%.
- Por usuário final, TI e telecomunicações comandavam 38,70% do tamanho do mercado de armazenamento em data centers da China em 2025; saúde e ciências da vida registram o CAGR mais elevado de 9,05%.
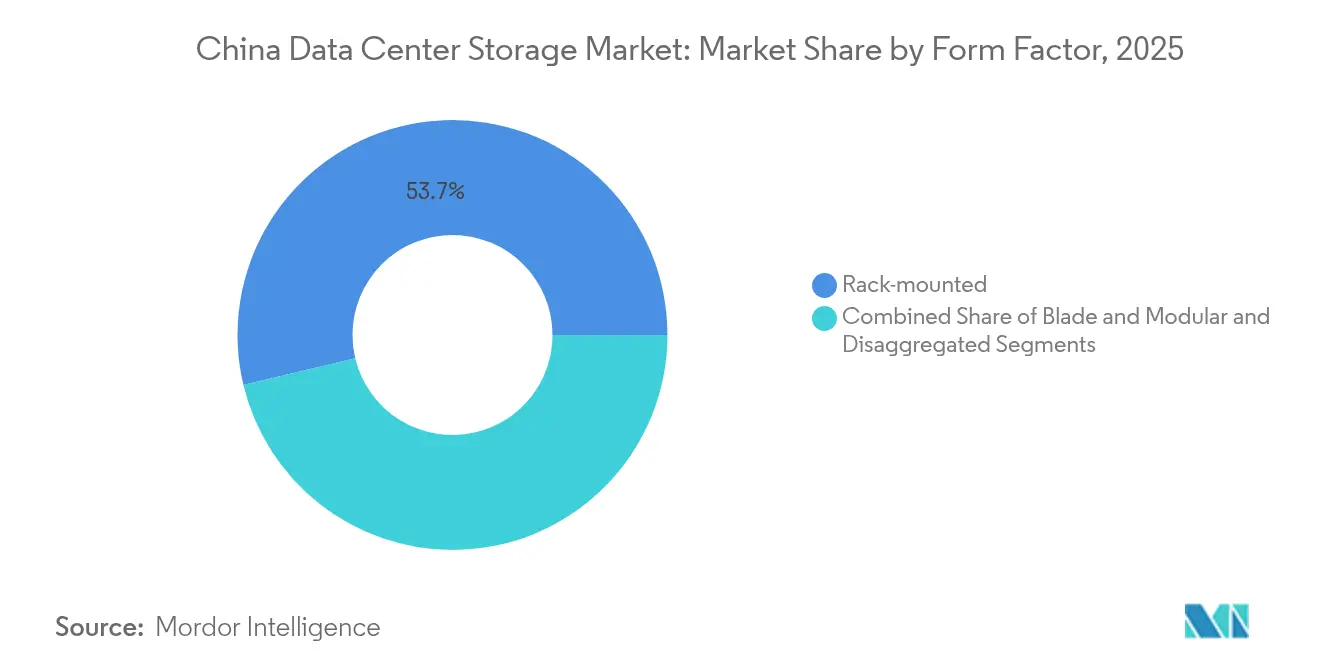
- Por fator de forma, os sistemas montados em rack retiveram 53,74% da participação em 2025; o armazenamento componível está definido para expandir a um CAGR de 5,52%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Armazenamento em Data Centers da China
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Estratégias de prioridade à nuvem de empresas estatais e gigantes da internet | +1.2% | Nacional, concentrado em Pequim, Xangai, Shenzhen | Médio prazo (2-4 anos) |
| Implantação dos hubs nacionais do projeto "Dados do Leste-Computação do Oeste" | +0.8% | Regiões ocidentais: Guizhou, Mongólia Interior, Gansu, Ningxia | Longo prazo (≥ 4 anos) |
| Aumento das cargas de trabalho de IA/LLM exigindo matrizes flash de alto IOPS | +1.5% | Cidades de Nível 1 com transbordamento para zonas de IA designadas | Curto prazo (≤ 2 anos) |
| Adoção crescente de SDS e HCI em colocalização de cidades de Nível 2 | +0.7% | Cidades secundárias: Chengdu, Wuhan, Xi'an, Nanjing | Médio prazo (2-4 anos) |
| Integração de borda-nuvem 5G para serviços de baixa latência | +0.6% | Centros urbanos com agrupamentos manufatureiros | Médio prazo (2-4 anos) |
| Impulso à autossuficiência em semicondutores impulsionando o fornecimento doméstico de NAND | +0.4% | Nacional, com centros de produção no Delta do Rio Yangtze | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Estratégias de Prioridade à Nuvem de Empresas Estatais e Gigantes da Internet
As empresas estatais e plataformas líderes como a Alibaba estão elevando os tetos de despesas de capital para atender aos mandatos de transformação digital. A Alibaba sozinha comprometeu USD 53 bilhões ao longo de três anos para hardware de IA e nuvem, elevando a demanda de curto prazo por armazenamento em múltiplas camadas que suporta análise, treinamento e backup em uma única pilha. A subsidiária de saúde da China Telecom está implementando pools de dados provinciais que exigem capacidade de bloco e objeto escalável para cargas de trabalho de imagens e genômica. Estratégias unificadas público-privadas aumentam os pedidos de sistemas que combinam desempenho NVMe com repositórios de objeto em escala de petabyte — um ponto ideal onde o mercado de armazenamento em data centers da China recompensa fornecedores capazes de equilibrar latência e custo. As diretrizes de aquisição de empresas estatais também dão preferência a controladores domésticos, oferecendo às empresas locais uma via para maior participação na lista de materiais.
Implantação dos Hubs Nacionais do Projeto Dados do Leste-Computação do Oeste
O programa Dados do Leste-Computação do Oeste comprometeu quase USD 33 bilhões para construir oito nós de hub nacionais e 10 zonas de agrupamento, redirecionando o tráfego de computação das costas sobrecarregadas de rede elétrica para regiões interiores ricas em energia renovável.[1]Escritório de Informações do Conselho de Estado, "Visão Geral do Projeto Dados do Leste-Computação do Oeste," scio.gov.cn Os operadores projetam agrupamentos ocidentais para processamento em lote e cargas de trabalho de arquivamento, impulsionando compras de gaiolas HDD de alta densidade e sistemas de objeto de grande capacidade. Os gêmeos digitais de ativos de rede alimentam telemetria em tempo real nesses hubs, sublinhando a necessidade de mecanismos de hierarquização inteligente que migrem dados frios para pools de energia eficiente. A seleção de hardware agora leva em consideração altitude, requisitos de resfriamento e automação de gerenciamento remoto, o que por sua vez eleva o apetite do mercado de armazenamento em data centers da China por software de orquestração habilitado por IA.
Aumento das Cargas de Trabalho de IA/LLM Exigindo Matrizes Flash de Alto IOPS
O treinamento de modelos de linguagem de grande porte elevou a capacidade de computação nacional em 30% em 2023 e continua a ampliar os orçamentos de IOPS nas cidades de Nível 1. O lançamento em abril de 2025 do OceanStor série A lago de IA pela Huawei sublinha como os fornecedores adaptam arquiteturas de arquivo paralelo, NVMe sobre Malha e aceleração por NIC inteligente para sustentar latências de leitura abaixo de 100 µs.[2]Huawei Technologies, "Lançamento do OceanStor Série A e Lago de Dados de IA," huawei.com O tráfego de inferência de modelos agora supera o tráfego de treinamento em vários sites de hiperscala, levando os operadores a implantar matrizes de dupla personalidade que conciliam acesso aleatório a arquivos pequenos com rendimento de arquivo profundo. O mercado de armazenamento em data centers da China, portanto, tende para sistemas all-flash aprimorados por unidades de armazenamento computacional e ASICs de redução de dados para otimizar o custo por consulta de inferência.
Impulso à Autossuficiência em Semicondutores Impulsionando o Fornecimento Doméstico de NAND
O roteiro Fabricado na China 2025 de Pequim valoriza os processos de flash indígenas; os avanços de 294 camadas de TLC e QLC 3D da YMTC reduzem a fatura de importação de SSDs.[3]YMTC, "Anúncio de Produção em Massa de NAND 3D de 294 Camadas," ymtc.com As fábricas locais se beneficiam de isenções fiscais e tarifas de energia preferenciais, reduzindo as barreiras de custo para implantações all-flash. A maior capacidade de fabricação de wafers no país estabiliza o fornecimento durante fricções geopolíticas, permitindo que os integradores assegurem alocações consistentes de unidades para contratos de longo prazo. À medida que a capacidade de controladores e firmware aumenta, o mercado de armazenamento em data centers da China recompensa os fornecedores que co-otimizam o design de silício e gabinete para os mandatos regulatórios e de segurança locais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Limites de eficiência no uso de energia nas metrópoles de Nível 1 | -0.9% | Pequim, Xangai, Guangzhou, Shenzhen | Curto prazo (≤ 2 anos) |
| Restrições de importação de controladores avançados › risco de fornecimento | -0.6% | Nacional, afetando implantações empresariais de alto nível | Médio prazo (2-4 anos) |
| Subutilização de data centers de IA recém-construídos | -0.4% | Zonas designadas para IA e parques industriais | Curto prazo (≤ 2 anos) |
| Escassez de arquitetos qualificados em armazenamento de dados fora das regiões costeiras | -0.3% | Províncias ocidentais e centrais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Limites de Eficiência no Uso de Energia nas Metrópoles de Nível 1
Pequim, Xangai e Guangzhou exigem PUE abaixo de 1,3 para novas salas e impõem prazos de retrofit em instalações legadas, restringindo os orçamentos de watts por rack e a densidade de resfriamento. Os operadores substituem JBODs de HDD por prateleiras flash, consumindo 80% menos energia, mas o capex inicial continua sendo um obstáculo para empresas menores. Módulos de imersão líquida e módulos subaquáticos ao largo de Hainan absorvem até 100 kW por rack enquanto atendem às normas de planejamento urbano. Essas restrições moderam os volumes de remessas no curto prazo, mas direcionam o mercado de armazenamento em data centers da China para arquiteturas energeticamente eficientes com firmware de limitação de energia granular.
Restrições de Importação de Controladores Avançados › Risco de Fornecimento
A expansão das regras de exportação dos EUA em outubro de 2024 amplia a lista de entidades para cobrir controladores NAND avançados essenciais para unidades NVMe de 200 camadas. Os fabricantes de equipamentos originais domésticos se esforçam para ter fontes duplas de silício e redesenhar placas em torno de propriedade intelectual licenciada localmente. Os prazos de entrega para cartões PCIe 5.0 de topo de linha se estendem além de 30 semanas, forçando os hiperscaladores a superprovisionarem frotas PCIe 4.0 mais antigas. Embora a China financie empreendimentos conjuntos para acelerar a produção de controladores, a incerteza de fornecimento a curto e médio prazo pesa sobre o segmento de alto desempenho do mercado de armazenamento em data centers da China.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Armazenamento: a SAN Empresarial Mantém Terreno enquanto as Plataformas de Objeto Aceleram
As implantações de SAN representaram 45,83% da receita de 2025 no mercado de armazenamento em data centers da China, refletindo a demanda consolidada por armazenamento de bloco centralizado de bancos estatais, redes centrais de telecomunicações e cargas de trabalho de ERP. As malhas Fibre-Channel estabelecidas, alta disponibilidade e interoperabilidade certificada mantêm os ciclos de aquisição presos em substituições de SAN mesmo com o amadurecimento das opções definidas por software. Ao longo da janela de previsão, a maioria das renovações de SAN inclui atualizações NVMe-FC e hierarquização inteligente para repositórios de objeto, ajudando os CIOs a gerenciar conjuntos de dados crescentes de treinamento de IA sem abandonar os fluxos de trabalho existentes.
Ao mesmo tempo, as soluções de objeto e fita registram um CAGR de 6,05%, o mais rápido entre todas as tecnologias. O treinamento de modelos de IA consome corpora de imagem e texto em escala de petabyte, bem adequados a plataformas compatíveis com S3 respaldadas por HDDs otimizados em custo ou mídia óptica de próxima geração capaz de 1,6 Pb por prato. As bibliotecas de fita também recuperam relevância porque os regulamentos de arquivamento frio exigem cópias off-line para dados críticos. Os fornecedores que oferecem compartilhamento perfeito de namespace entre clusters de SAN e objeto ganham vantagem à medida que as empresas se modernizam no próprio ritmo ao longo do mercado de armazenamento em data centers da China.
Nota: Participações de todos os segmentos individuais disponíveis mediante aquisição do relatório


Por Tipo de Armazenamento: o Flash Substitui as Mídias Rotativas na Camada de Desempenho
As matrizes HDD ainda entregaram 47,10% da receita de 2025 no tamanho do mercado de armazenamento em data centers da China, mas as tendências anuais favorecem as unidades de estado sólido. As matrizes all-flash se expandem a um CAGR de 7,55% até 2031, pois a inferência de IA, a análise em tempo real e as negociações de alta frequência rejeitam a latência mecânica. As melhorias de durabilidade QLC da YMTC estreitam a diferença de preço, encorajando bancos e provedores de nuvem a migrar bancos de dados relacionais para camadas flash durante os ciclos de renovação. Os mandatos de eficiência energética inclinam ainda mais as aquisições em direção a SSDs que consomem um quinto dos watts por terabyte em comparação com unidades SAS de 15 K RPM.
Os sistemas híbridos permanecem essenciais para cargas de trabalho de camada intermediária que precisam de capacidade em massa econômica com uma frente de cache flash. Os fornecedores misturam SSDs QLC, HDDs PMR e ASICs de compressão em um único chassi, oferecendo um caminho gradual para os clientes fazerem a transição. Como resultado, as remessas de compartimentos HDD puros declinam, mas os cofres de arquivamento frio continuam comprando unidades de hélio de múltiplos TB para armazenamento de gravação única. O mercado de armazenamento em data centers da China, portanto, evolui para um modelo de duas camadas — flash para conjuntos de dados ativos e HDD de alta densidade ou fita para arquivos profundos.
Por Tipo de Data Center: a Colocalização Retém a Liderança enquanto os Hiperscaladores Avançam
Os operadores de colocalização detinham uma participação de 66,60% em 2025, graças às empresas que terceirizam cargas de trabalho intensivas em energia e orientadas à conformidade para instalações profissionais. As taxas de comprometimento no principal provedor, GDS, situam-se próximas a 93%, sublinhando a demanda persistente por espaço seguro e neutro em operadoras. As colocalização de varejo se diferenciam por meio de catálogos de serviços que agrupam backup como serviço e arquivamento, impulsionando compras incrementais de matrizes de armazenamento de grande capacidade.
Os hiperscaladores e provedores de serviços em nuvem, no entanto, registram o CAGR mais rápido de 8,22% à medida que Alibaba, Tencent, Huawei Cloud e ByteDance aceleram as implantações de clusters de IA. Seus planos de capex de três anos bloqueiam camadas de compra antecipada para SSDs, pressionando os fornecedores de flash em direção a compromissos de fornecimento de longo prazo. As salas empresariais próprias nas instalações encolhem à medida que as empresas enfrentam tetos de PUE e escassez de competências. Os micro data centers de borda estão localizados em fábricas e centrais de telecomunicações, mas representam uma fatia pequena do tamanho do mercado de armazenamento em data centers da China, embora se espere que se expanda rapidamente quando as redes privadas 5G amadurecerem.
Por Usuário Final: a Saúde Supera o Núcleo de TI-Telecomunicações
Os clientes de TI e telecomunicações entregaram 38,70% das receitas de 2025 no mercado de armazenamento em data centers da China; seus ciclos de renovação contínuos e adoção de novos protocolos continuarão, mas as taxas de crescimento se estabilizam. Em contrapartida, hospitais, laboratórios de genômica e institutos de pesquisa farmacêutica estão previstos para registrar um CAGR de 9,05% à medida que projetos de imagens em 8K, digitalização de patologia e sequenciamento em escala populacional intensificam os requisitos de densidade de armazenamento. A subsidiária Zhongdian Telecom Yikang da China Telecom ilustra a entrada de operadoras de telecomunicações em nuvens de saúde, implementando racks de armazenamento de bloco compatíveis com PACS e camadas S3 em todas as províncias.
A manufatura absorve armazenamento para análise de vídeo em fábricas inteligentes e gêmeos digitais, enquanto o BFSI foca em matrizes flash criptografadas que atendem a rígidos códigos de soberania de dados. As nuvens governamentais requerem algoritmos de criptografia domésticos e controles de acesso de confiança zero, direcionando contratos para fornecedores locais. Cada vertical, portanto, impulsiona características técnicas distintas, mas o interesse elevado em proteção integrada contra ransomware e snapshots imutáveis é comum em todos os segmentos do mercado de armazenamento em data centers da China.
Por Fator de Forma: os Sistemas em Rack Dominam enquanto as Arquiteturas Componíveis Ganham Espaço
Os chassi montados em rack constituíram 53,74% das remessas em 2025, refletindo layouts padronizados de gabinete de 19 polegadas que simplificam o gerenciamento de cabos e a modelagem de fluxo de ar. As atualizações agora incorporam unidades ruler E1.S e E3.S, elevando a capacidade por rack acima da marca de 1 PB. O armazenamento componível cresce 5,52% de CAGR à medida que os desenvolvedores nativos da nuvem adotam NVMe-oF e malhas de comutação PCIe que desagregam recursos de computação e armazenamento. Esses sistemas aumentam a utilização ao agrupar flash no nível do pod e atribuir faixas dinamicamente.
Os designs blade e modular conquistam nichos especializados — particularmente em nós de treinamento de IA de alta densidade que requerem carregamento frontal de GPUs e carregamento traseiro de blocos NVMe. Os gateways de borda implantam gabinetes miniaturizados com resfriamento sem ventilador para ambientes de chão de fábrica adversos, mas permanecem pequenos em números absolutos. Para o mercado de armazenamento em data centers da China, os fornecedores que empacotam orquestração definida por software em fatores de forma de rack familiares ajudam os clientes a evoluir incrementalmente sem atualizações de forklift.
Nota: Participações de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Interface: o NVMe Cresce enquanto os Protocolos Legados Persistem em Frotas Mistas
SAS e SATA ainda representavam 57,10% das interfaces de 2025 na participação do mercado de armazenamento em data centers da China, um testemunho da inércia da base instalada e da taxa de transferência aceitável para cargas de trabalho de arquivamento e nearline. No entanto, o NVMe demonstra um CAGR de 6,01%, impulsionado pelos benefícios de latência do PCIe 5.0. A UNIS e outros fabricantes domésticos agora enviam SSDs com leituras de até 14,9 GB/s, ampliando as opções do ecossistema local. O Fibre Channel permanece consolidado em data centers financeiros que priorizam o transporte sem perdas, enquanto o iSCSI perdura nas linhas de appliances de mercado médio.
Os operadores implantam prateleiras NVMe para clusters de inferência de IA, mas continuam pedindo discos SAS para cofres de conteúdo. Os gateways NVMe-oF permitem que ambas as zonas coexistam, permitindo que os clientes adiem atualizações completas de rede. Com o tempo, a abstração de protocolos em controladores definidos por software tornará as diferenças de interface invisíveis; no entanto, por enquanto, o mercado de armazenamento em data centers da China deve equilibrar velocidade inovadora com custos previsíveis.
Análise Geográfica
As províncias do litoral leste, Pequim, Xangai e Guangzhou, contribuíram com aproximadamente 44,60% das remessas de 2025 no mercado de armazenamento em data centers da China, pois bancos, reguladores e gigantes da nuvem exigem acesso de latência ultrabaixa aos sistemas centrais. No entanto, os limites de PUE, a escassez de terrenos e as tarifas de serviços públicos premium incentivam uma mudança para centros secundários como Chengdu, Wuhan e Xi'an. Essas cidades oferecem rotas de fibra escura para as costas, ao mesmo tempo que proporcionam custos imobiliários 20% mais baixos e incentivos municipais favoráveis.
Os agrupamentos ocidentais em Guizhou, Mongólia Interior, Gansu e Ningxia estão acelerando mais rapidamente sob o projeto Dados do Leste-Computação do Oeste, aproveitando climas frios e abundante energia hidrelétrica ou eólica. O corredor de grandes dados de Guizhou recebe operadores tanto estatais quanto privados, combinando isenções fiscais com cotas de energia renovável que reduzem as despesas operacionais em um terço. O tamanho do mercado de armazenamento em data centers da China para as províncias ocidentais, portanto, deve registrar crescimento de dois dígitos, favorecendo matrizes de capacidade em massa otimizadas para análise em lote e repositórios de arquivamento.
As regiões do sul vinculam o crescimento à manufatura de exportação e às finanças de Hong Kong. O Delta do Rio das Pérolas em Guangdong combina redes privadas 5G com nós de computação de borda próximos a parques industriais, gerando demanda sustentada por appliances NVMe. As províncias do norte permanecem centros de políticas, mas exibem expansão mais moderada, focando em atualizações de sistemas em vez de instalações greenfield. A orquestração de cargas de trabalho inter-regional, apoiada por centros de despacho de telecomunicações, aumenta o valor de snapshots distribuídos, replicação otimizada para WAN e marcação de conformidade automatizada em todo o mercado de armazenamento em data centers da China.
Panorama regulatório
As implantações de armazenamento em data centers na China são moldadas por um conjunto cada vez mais rigoroso de governança de dados, liderado pela Lei de Segurança Cibernética (CSL), pela Lei de Segurança de Dados (DSL) e pela Lei de Proteção de Informações Pessoais (PIPL), que juntas regem a localização, os controles de segurança e os fluxos de transferência transfronteiriça para operadores empresariais e de nuvem. Uma inflexão importante foi a entrada em vigor dos Regulamentos sobre Gestão de Segurança de Dados de Rede em 1º de janeiro de 2025, que fez com que os requisitos de conformidade passassem de orientações para aplicação administrativa em atividades de processamento de dados de rede que envolvem armazenamento, backup e projetos de recuperação de desastres.
A política de energia e eficiência também está influenciando as escolhas de arquitetura de armazenamento. O MIIT e autoridades relacionadas avançaram o Plano de Ação Especial para o Desenvolvimento Verde e de Baixo Carbono de Data Centers (julho de 2024), reforçando os padrões de data centers verdes usados em compras governamentais e estatais e alinhando as aprovações de construção com métricas como o desempenho de PUE e a programação coordenada de rede e nuvem. Como resultado, os operadores em metrópoles de Tier 1 e regiões de hub nacionais são pressionados a adotar flash de maior eficiência, tiering inteligente e automação capazes de demonstrar reduções mensuráveis de energia por carga de trabalho, mantendo a segurança e a auditabilidade.
Análise da cadeia de valor
A cadeia de valor de armazenamento em data centers na China abrange fornecedores upstream de componentes e sistemas (NAND, controladores, HDDs, servidores, gabinetes, redes, energia e refrigeração), proprietários e operadores de infraestrutura midstream (hyperscalers e provedores de nuvem, operadoras de telecomunicações e operadores de colocation/IDC) e usuários downstream empresariais e do setor público que consomem serviços de blocos, arquivos, objetos e arquivamento. As fricções de controle de exportação em torno de controladores avançados e o impulso de substituição doméstica descrito no relatório elevam o papel dos ecossistemas chineses de flash e sistemas, incluindo a adoção de NAND da YMTC juntamente com a integração de OEMs locais, enquanto as restrições de PUE em Tier 1 aumentam a demanda por planos de controle definidos por software e all-flash que melhoram a utilização e reduzem o watt por TB.
A integração liderada por parcerias está mudando a forma como o armazenamento é especificado, financiado e operado em instalações e plataformas. Em abril de 2026, a GLP e a Huawei anunciaram uma parceria estratégica para combinar capacidades de ativos de infraestrutura digital com soluções de TIC, apontando para uma maior integração entre a construção de data centers liderada pelo setor imobiliário e as pilhas de armazenamento e gestão lideradas por fornecedores. Ao mesmo tempo, as iniciativas do MIIT para melhorar a coordenação entre nuvem e rede e as redes de conexão direta entre clusters nacionais de data centers aumentam a importância do software de interconexão e replicação, e da gestão de dados baseada em políticas entre regiões, particularmente para implantações do programa Leste-Dados-Oeste-Computação, onde as camadas de armazenamento são divididas entre nós costeiros e do interior.
Cenário Competitivo
A concorrência no mercado de armazenamento em data centers da China se intensifica à medida que os fornecedores domésticos fecham lacunas tecnológicas com as empresas multinacionais. A Inspur capturou 11,4% de participação no primeiro trimestre de 2024, registrando 13,6% de crescimento nas vendas com base em clusters hiperconvergidos para clientes de finanças e saúde. A YMTC superou a Samsung nas vendas unitárias domésticas de SSD durante o Dia dos Solteiros de 2024, indicando crescente confiança nas marcas locais de flash. A Huawei continua a ser pioneira em unidades magnetoelétricas que prometem 90% menos consumo de energia e custo equivalente ao de fita, alinhando-se perfeitamente com os mandatos de eficiência energética.
Os fornecedores internacionais mantêm contas corporativas por meio de contratos de serviço e compatibilidade de longa data; no entanto, os riscos de controle de exportação os levam a localizar a produção e o firmware. A ZTE expande seu portfólio para sistemas de objeto distribuído, visando operadores de telecomunicações e ferrovias, enquanto a GDS e a VNET investem em software de armazenamento em nuvem desenvolvido internamente para aprofundar a integração vertical. As startups focam em armazenamento nativo de Kubernetes, mecanismos de paridade de codificação de apagamento e validação de snapshot de confiança zero, competindo por segmentos de espaço em branco, como aprendizado federado de borda.
As estratégias dos fornecedores convergem para um acoplamento estreito entre hardware, software de proteção de dados e APIs de orquestração. As parcerias com casas de silício domésticas, empresas de aceleração de IA e provedores de energia renovável criam propostas de valor conjuntas. A conformidade com os regulamentos criptográficos específicos da China e o suporte a estruturas de computação confidencial diferenciam ainda mais as propostas. Nesse cenário, o mercado de armazenamento em data centers da China recompensa as empresas que entregam pipelines de IA completos, hierarquização multiprotocolo e análise proativa de cibersegurança.
Líderes do Setor de Armazenamento em Data Centers da China
Huawei Technologies Co., Ltd.
Alibaba Cloud Computing Co., Ltd.
Inspur Electronic Information Industry Co., Ltd.
Dell Technologies Inc.
Hewlett Packard Enterprise Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O rebalanceamento orientado por políticas em direção às regiões de hub nacionais no âmbito do programa Leste-Dados-Oeste-Computação cria espaço em branco para soluções de armazenamento projetadas para operações entre regiões, incluindo replicação eficiente em WAN, snapshots distribuídos e gestão de ciclo de vida capazes de transferir conjuntos de dados entre centros de demanda de Tier 1 e zonas de capacidade ocidentais. As metas de nível programático referenciadas em políticas recentes, incluindo a nova capacidade computacional adicionada em regiões de hub superando 60% do total nacional até o final de 2025, junto com métricas de eficiência e utilização como PUE médio abaixo de 1,5 e disponibilidade igual ou superior a 60%, fortalecem o argumento comercial para tiering automatizado em SAN, objeto e fita, bem como ferramentas de observabilidade que quantificam os ganhos de energia e utilização para fins de compras.
As arquiteturas de data centers de IA também estão criando espaço para plataformas de armazenamento diferenciadas e de pilha completa que combinam camadas de alto IOPS com camadas escaláveis de objeto e backup, permanecendo dentro das restrições de fornecimento e segurança domésticas. O lançamento pela Huawei, em maio de 2026, de uma oferta de infraestrutura de dados de pilha completa para data centers de IA, incluindo o armazenamento escalável OceanStor Pacific, indica que a concorrência está migrando de produtos pontuais para infraestrutura de dados integrada para pipelines de treinamento e inferência. Grandes programas domésticos de aquisição de computação, como a compra de servidores da China Telecom em junho de 2026 vinculada ao ecossistema Kunpeng, reforçam ainda mais a demanda por pilhas de armazenamento alinhadas a arquiteturas de orientação doméstica e que possam ser implantadas de forma consistente em instalações de nível de telecomunicações, sites de colocation e zonas de nuvem.
Desenvolvimentos recentes do setor
- Julho de 2026: a Huawei Technologies Co., Ltd. lançou a solução de armazenamento all-flash OceanStor Dorado 18000 (Dorado V7) na Huawei Connect Shanghai. O lançamento amplia o segmento de armazenamento all-flash de alto padrão na China e demonstra impulso nas implantações de armazenamento premium. Reforça o avanço da Huawei em armazenamento pronto para IA para data centers e cargas de trabalho de inferência de IA.
- Julho de 2026: a Alibaba Cloud (Alibaba Group) estaria considerando aumentar seu capex de infraestrutura de IA de três anos para 69,05 bilhões de dólares. O plano indica um maior investimento em data centers de IA na China. Sinaliza uma expansão agressiva de capacidade e pressão competitiva no mercado doméstico de nuvem e armazenamento para apoiar cargas de trabalho de IA.
- Junho de 2026: a Alibaba Cloud (Alibaba Group) anunciou novas zonas de disponibilidade na França, Japão, Malásia e México. A expansão amplia a presença global de data centers e afeta a demanda por armazenamento e as considerações de residência regional de dados. Reforça a demanda por armazenamento em nuvem e as capacidades de redundância global, fortalecendo o alcance e a resiliência do mercado.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange a receita obtida com sistemas de armazenamento e software de armazenamento relacionado que são implantados dentro de data centers na China para armazenar, proteger e movimentar dados empresariais e de nuvem, incluindo arrays e plataformas usados para armazenamento primário e secundário.
Exclusões de escopo: este dimensionamento não contabiliza servidores de uso geral, equipamentos de rede ou serviços puros de construção e operação de data centers.
Visão geral da segmentação
- Por Tecnologia de Armazenamento
- Armazenamento Conectado em Rede (NAS)
- Rede de Área de Armazenamento (SAN)
- Armazenamento de Conexão Direta (DAS)
- Armazenamento de Objeto e Fita
- Por Tipo de Armazenamento
- Matrizes HDD Tradicionais
- Matrizes All-Flash (AFA)
- Armazenamento Híbrido
- Por Tipo de Data Center
- Instalações de Colocalização
- Hiperscaladores/Provedores de Serviços em Nuvem
- Empresarial e Borda
- Por Usuário Final
- TI e Telecomunicações
- BFSI
- Governo e Setor Público
- Mídia e Entretenimento
- Saúde e Ciências da Vida
- Manufatura
- Por Fator de Forma
- Montado em rack
- Blade e Modular
- Desagregado / Componível
- Por Interface
- SAS / SATA
- NVMe
- Fibre Channel e iSCSI
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para definir os limites do mercado, construir o primeiro mapa de demanda e testar rigorosamente as suposições iniciais sobre a adoção de armazenamento em data centers chineses. Fontes públicas, como publicações do MIIT da China, publicações da CAICT e dados do National Bureau of Statistics (NBS), foram usadas para ancorar o contexto mais amplo de infraestrutura digital e os ciclos de investimento.
Também revisamos materiais de órgãos de normas e políticas, como o National Information Security Standardization Technical Committee (TC260). Quando relevante, foram revisados comunicados de alfândega e comércio para entender a disponibilidade de hardware e a direção dos preços. No lado da indústria, usamos registros de empresas, apresentações a investidores, imprensa confiável e periódicos técnicos para acompanhar transições de produtos, como interfaces NVMe e armazenamento definido por software. Assinaturas pagas selecionadas que cobrem dados financeiros e de inteligência de empresas, notícias e finanças, bancos de dados de patentes e dados de importação e exportação em nível de embarque foram usadas para preencher lacunas quando os dados públicos não eram suficientemente detalhados. As fontes listadas aqui são ilustrativas, e muitos outros documentos e conjuntos de dados públicos também foram usados para coleta, validação e esclarecimento de dados.
Entrevistas primárias e pesquisas
O trabalho primário se concentrou em validar como o armazenamento é adquirido e implantado em operadores de colocation, data centers focados em nuvem e grandes instalações empresariais, já que o comportamento de compra pode variar por tipo de carga de trabalho. Conversamos com uma combinação de compradores de armazenamento, participantes de canais e integração e líderes técnicos para confirmar ciclos de substituição, arquiteturas preferidas (NAS, SAN e objeto) e faixas de preço práticas por capacidade e desempenho. Em seguida, verificamos novamente os casos limítrofes em que as evidências diferiam entre as fontes.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 26% | CXOs: 12% |
| Nível médio: 58% | Líderes funcionais/de unidade: 33% |
| Participantes menores: 16% | Gerentes: 55% |
Dimensionamento e previsão de mercado
O dimensionamento começou com uma construção top-down em que a demanda de armazenamento em data centers na China foi reconstruída usando a base instalada e a expansão da capacidade de data centers, seguida de suposições de intensidade de armazenamento por tipo de carga de trabalho. Para manter o modelo fundamentado, os totais foram comparados com aproximações bottom-up seletivas, como divisões amostradas de receita de fornecedores e canais, e depois verificados novamente usando ASP multiplicado por volumes de embarque estimados para os principais fatores de forma.
Os insumos práticos que moveram o modelo incluíram adições estimadas de carga de TI e utilização de data centers, a mudança de mix entre armazenamento tradicional e arrays all-flash ou híbridos, o ritmo de adoção de armazenamento definido por software, transições de interface como NVMe versus SAS ou SATA, e ciclos de renovação vinculados a necessidades de confiabilidade e desempenho. Quando números diretos não estavam disponíveis, as lacunas foram tratadas por meio de faixas que foram estreitadas usando feedback de entrevistas, e por meio da adoção de proporções de indicadores de infraestrutura intimamente relacionados que puderam ser observados de forma consistente ao longo do tempo.
A previsão usou análise de cenários com suavização de tendências. Um caso-base foi construído a partir das implantações de capacidade esperadas e da demanda de substituição, depois ajustado para restrições de oferta e movimentos de preços repetidamente citados pelos entrevistados. Os resultados finais foram produzidos em USD com suposições consistentes de tempo cambial para que as comparações ano a ano permanecessem claras.
Validação de dados e ciclo de atualização
A validação foi feita triangulando o modelo com sinais independentes, incluindo atividade relatada de construção de data centers, mudanças observáveis no mix de tecnologia de armazenamento e comentários de fornecedores sobre a direção da demanda. Quaisquer saltos abruptos em crescimento, preço ou mix foram sinalizados, e depois as suposições subjacentes foram reformuladas ou reconfirmadas por meio de contatos de acompanhamento.
Antes da aprovação final, a lógica e os cálculos passam por múltiplas revisões de analistas, incluindo verificações cruzadas de economia unitária e faixas de variação ano a ano. O relatório é atualizado anualmente, com atualizações intermediárias concluídas quando é provável que um evento significativo de política, oferta ou demanda mude as perspectivas. Imediatamente antes da entrega, é realizada uma última verificação para que os números publicados reflitam as informações mais recentes disponíveis.
Comparação do tamanho do mercado de armazenamento em data centers na China da Mordor Intelligence com outras estimativas publicadas
Os valores de mercado publicados para o armazenamento em data centers na China nem sempre coincidem entre fontes, mesmo quando usam termos semelhantes. As diferenças frequentemente vêm de como o armazenamento é definido, do recorte de usuários finais e da frequência com que as atualizações de preços são refeitas.
A tabela abaixo mostra claramente essa dispersão, geralmente impulsionada pelo que é contabilizado como armazenamento, por como as compras de nuvem e colocation são tratadas e por se a estimativa considera apenas hardware ou hardware mais software.
Os principais fatores de disparidade neste mercado tendem a ser a mistura de escopo entre armazenamento em data centers e armazenamento externo mais amplo, expectativas agressivas versus caso-base para a adoção de flash, e diferentes formas de converter embarques em receita quando os preços estão em movimento. Algumas estimativas também misturam armazenamento de TI empresarial que não está dentro de data centers, o que pode aumentar rapidamente o número, enquanto outras aplicam longas janelas de previsão que acumulam suposições sem revalidação suficiente.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,95 bilhões de USD (2025) | |
| Consultoria Regional A | 6,44 bilhões de USD (2025) | A estimativa parece incluir um mix de componentes e um escopo de implantação mais amplo (hardware mais software em ambientes on-premises, baseados em nuvem e híbridos), o que pode atrair gastos que não estão estritamente vinculados a implantações de armazenamento em data centers. |
| Periódico Comercial B | 6,92 bilhões de USD (2024) | Esse valor é reportado para a receita de armazenamento externo empresarial da China e pode incluir categorias como HCI e SDS que não se limitam a ambientes de data centers, e a diferença de temporização anual pode alterar os totais em USD quando os preços mudam. |
A tabela indica o escopo como o principal motivo da lacuna, e no modelo da Mordor Intelligence, apenas a receita de armazenamento vinculada a casos de uso de implantação em data centers é contabilizada, em vez do gasto total em armazenamento externo empresarial em todos os ambientes. Uma vez que o mercado é mantido dentro desse limite, as diferenças restantes são explicadas principalmente pela rapidez com que se assume que o mix de flash aumentará e pela frequência com que as suposições de ASP são atualizadas por meio de entrevistas e verificações básicas de canais.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de armazenamento em data centers da China?
O mercado está avaliado em USD 3,08 bilhões em 2026 e está projetado para atingir USD 3,81 bilhões até 2031, crescendo a um CAGR de 4,38%.
Qual tecnologia de armazenamento lidera na China hoje?
As Redes de Área de Armazenamento detêm a posição de liderança com 45,83% de participação de mercado em 2025, graças à forte adoção nos setores financeiro e de telecomunicações.
Com que rapidez as matrizes all-flash estão crescendo?
As matrizes all-flash estão se expandindo a um CAGR de 7,55%, o mais rápido entre os tipos de armazenamento primário, impulsionadas pela inferência de IA e pelos mandatos de eficiência energética.
Por que as províncias ocidentais estão atraindo investimentos em armazenamento?
A iniciativa Dados do Leste-Computação do Oeste canaliza cargas de trabalho para regiões interiores que oferecem energia renovável mais barata e terreno abundante, impulsionando a demanda por armazenamento nessas localidades.
Qual vertical de usuário final apresenta o maior crescimento?
Saúde e ciências da vida lideram com um CAGR de 9,05%, pois os hospitais adotam plataformas de imagens por IA e sequenciamento genômico que exigem capacidade substancial de armazenamento.
Como as regulamentações de eficiência no uso de energia afetam novas construções?
As cidades de Nível 1 limitam o PUE a 1,3, motivando os operadores a implantar matrizes flash e resfriamento avançado para atingir as metas de eficiência sem comprometer a densidade.
Página atualizada pela última vez em:
- Mercado de Servidores para Data Centers Demanda global por servidores, dividida por nível (tier), tamanho de instalação e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA no mercado global, abrangendo tipo de instalação, componente e nível.
- Mercado de Construção de Data Centers Construção no mundo todo, dividida por nível, tamanho de instalação e tipo de instalação.
- Mercado de Servidores para Data Center da Coreia do Sul Servidores na Coreia do Sul, divididos por tier de data center, fator de forma e aplicação/carga de trabalho.
- Mercado de Data Centers Hyperscale da Coreia do Sul Sites hyperscale da Coreia do Sul, divididos por tipo de instalação, componente e tier.
- Mercado de Data Centers Hyperscale da Espanha Demanda por sites hyperscale na Espanha, abrangendo tipo de instalação, componente e nível (tier).
- Mercado de Processadores para Data Centers da China Demanda por processadores na China, abrangendo tamanho e nível da instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) da Espanha As instalações de IA da Espanha, divididas por tipo de instalação, componente e tier.



