
Tamanho e Participação do Mercado de Armazenamento de Data Center da Áustria
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 180.00 Milhões de dólares |
| Tamanho do Mercado (2026) | 189.27 Milhões de dólares |
| Tamanho do Mercado (2031) | 243.33 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.15 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Armazenamento de Data Center da Áustria por Mordor Intelligence
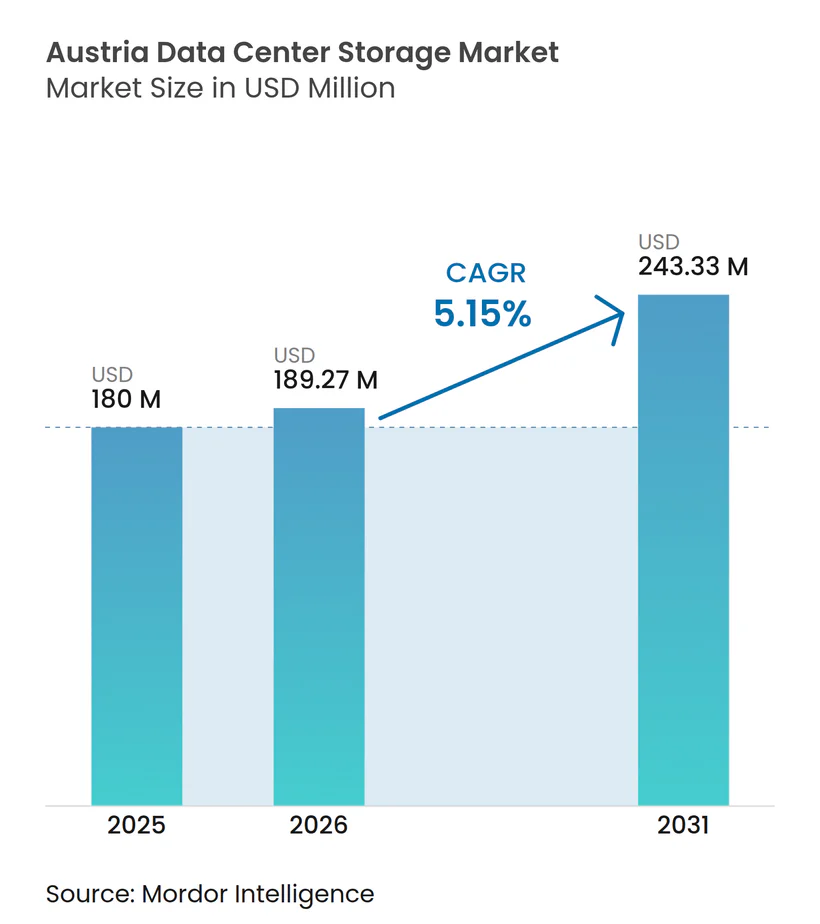
O tamanho do mercado de armazenamento de data center da Áustria em 2026 é estimado em USD 189,27 milhões, crescendo a partir do valor de 2025 de USD 180 milhões com projeções para 2031 mostrando USD 243,33 milhões, crescendo a um CAGR de 5,15% no período 2026-2031. A adoção avança à medida que as empresas equilibram as rígidas regras de soberania de dados da UE com as pressões para reduzir o consumo de energia e as emissões de carbono. Os operadores com sede em Viena concentram-se em armazenamento de alta densidade e eficiência energética porque a tarifa de eletricidade do país supera a média da UE. A demanda é amplificada pelo Regulamento de IA da UE, que obriga as organizações a manter registros detalhados de linhagem de dados para sistemas de alto risco. Hiperescaladores que entram na Áustria estão localizando infraestrutura para satisfazer mandatos de residência de dados, aumentando os pedidos de arquiteturas de armazenamento em conformidade. Fornecedores capazes de entregar matrizes flash de baixo consumo, racks prontos para imersão e capacidades de auditoria integradas ganham vantagem neste ambiente de crescimento moderado.
Principais Conclusões do Relatório
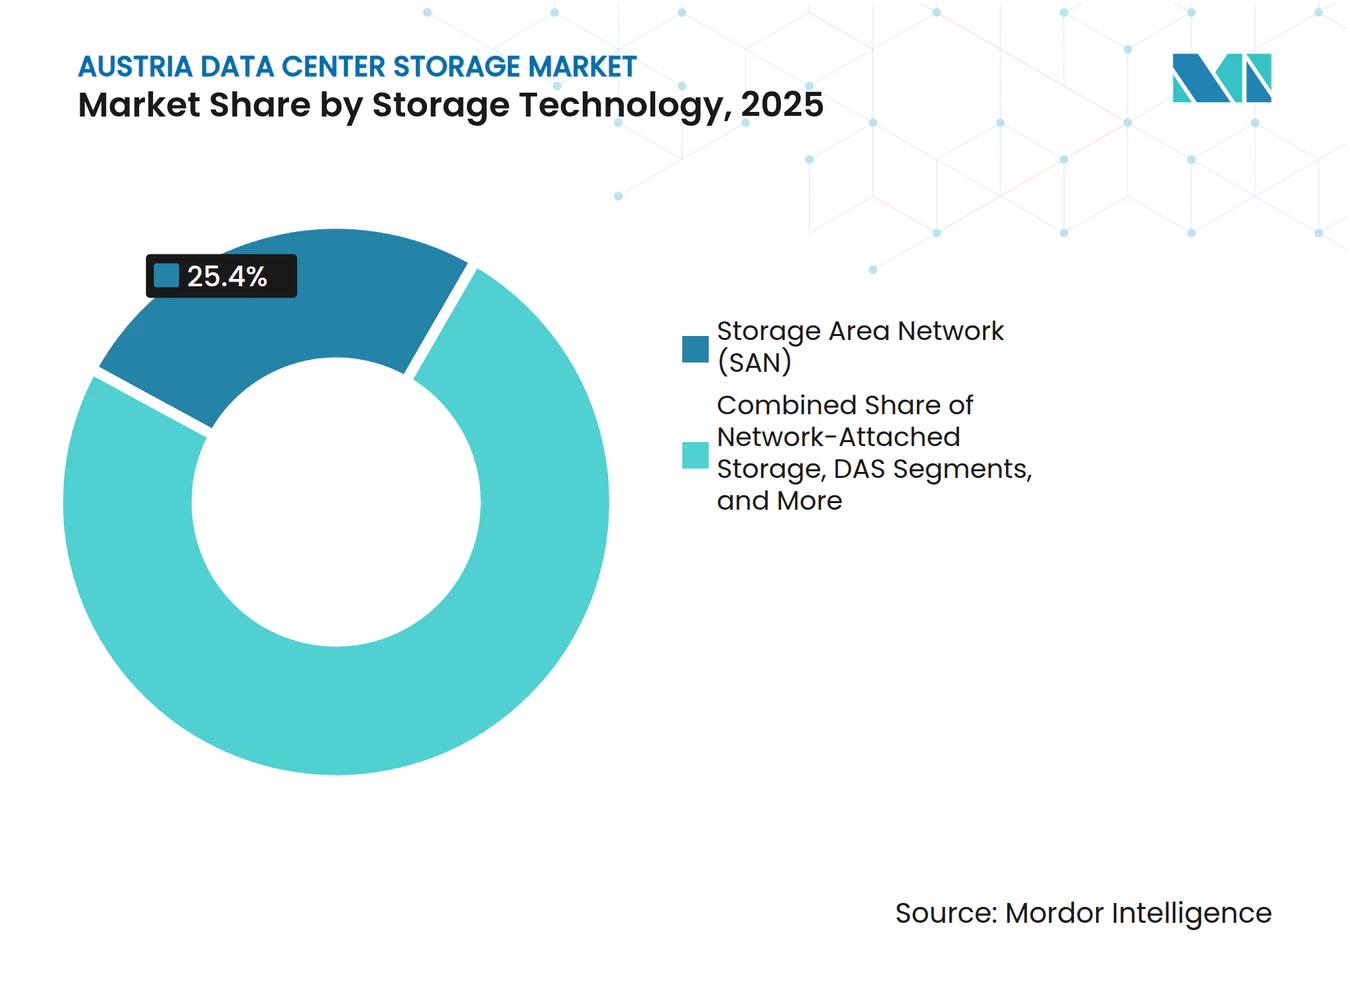
- Por tecnologia de armazenamento, a rede de área de armazenamento (SAN) liderou com uma participação de receita de 25,40% em 2025, enquanto o armazenamento conectado à rede (NAS) está definido para registrar o CAGR mais rápido de 5,61% até 2031.
- Por tipo de armazenamento, as matrizes de HDD representaram 42,30% da participação do mercado de armazenamento de data center da Áustria em 2025; as matrizes all-flash devem se expandir a um CAGR de 6,09% até 2031.
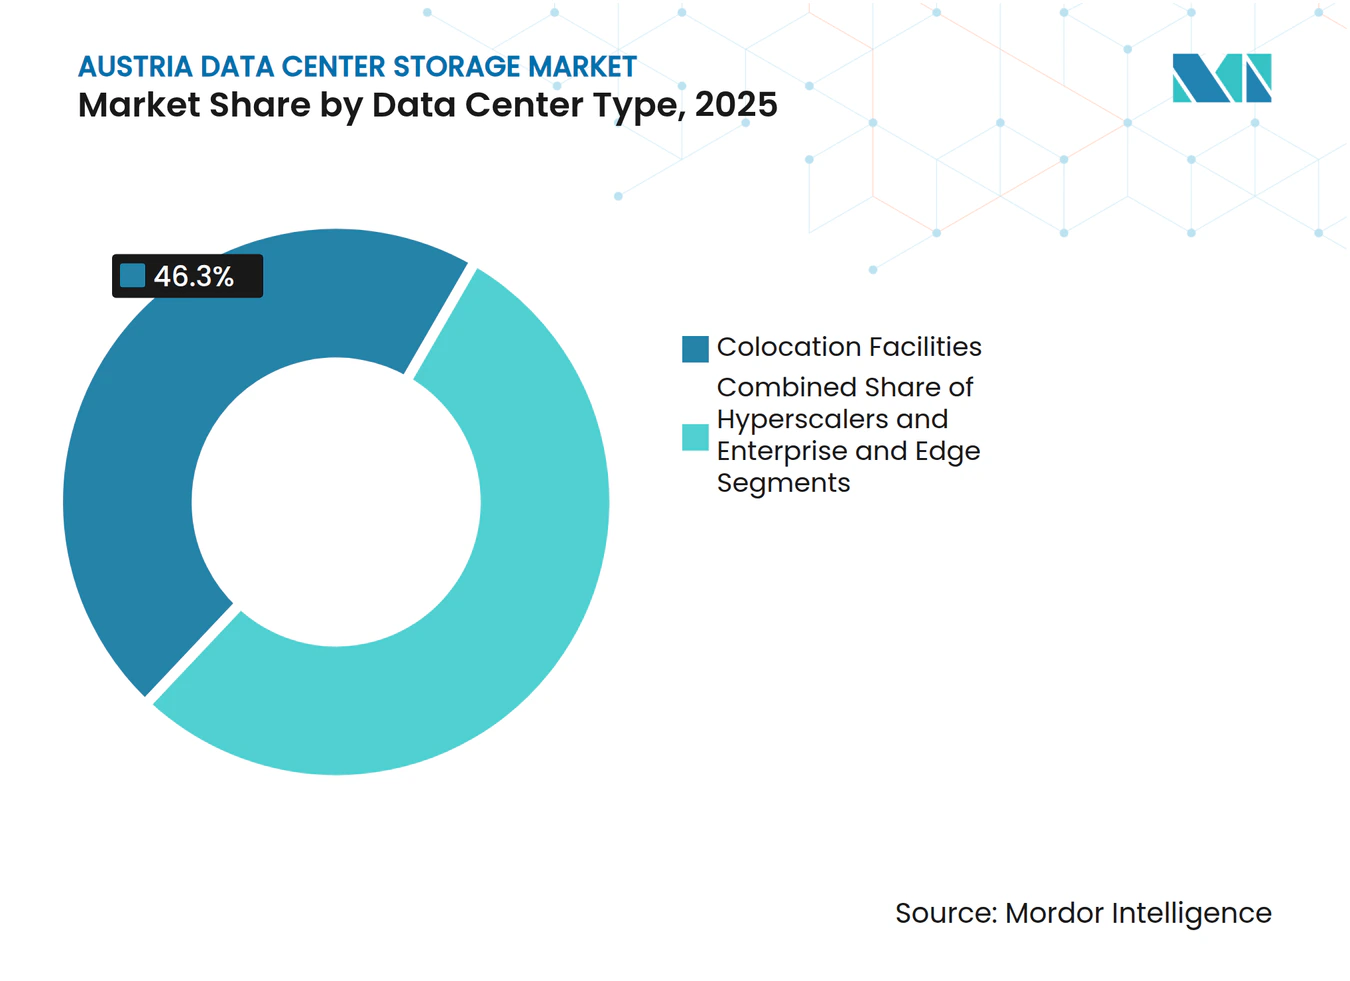
- Por tipo de data center, a colocação manteve 46,30% do tamanho do mercado de armazenamento de data center da Áustria em 2025, enquanto as instalações de hiperescaladores registraram o maior CAGR de 6,98% até 2031.
- Por usuário final, TI e telecomunicações detinham 24,40% da participação de receita em 2025; BFSI mostra o CAGR mais forte de 6,18% previsto para 2031.
- Por fator de forma, montado em rack detinha 60,80% da participação de receita em 2025; desagregado / composável mostra o CAGR mais forte de 6,79% previsto para 2031.
- Por interface, SAS / SATA detinha 45,20% da participação de receita em 2025; NVMe mostra o CAGR mais forte de 5,19% previsto para 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Armazenamento de Data Center da Áustria
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~)% Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da computação em nuvem e investimentos em hiperescala | +1.2% | Nacional, com concentração na área metropolitana de Viena | Médio prazo (2-4 anos) |
| Designs de armazenamento energeticamente eficientes e otimizados em custo | +0.8% | Nacional, com maior impacto nos centros urbanos | Longo prazo (≥ 4 anos) |
| Conformidade com a soberania de dados sob os regulamentos da UE | +0.7% | Nacional, com efeitos secundários nos mercados vizinhos da UE | Curto prazo (≤ 2 anos) |
| Programas de P&D de gêmeos digitais financiados pelo governo | +0.4% | Regional, focado nos clusters tecnológicos de Viena e Graz | Longo prazo (≥ 4 anos) |
| Projetos-piloto de computação de borda na rede de cidade inteligente de Viena | +0.3% | Local, com potencial de expansão nacional | Médio prazo (2-4 anos) |
| Incentivo fiscal para produção cinematográfica impulsionando o armazenamento de objetos | +0.2% | Regional, concentrado em Viena e Salzburgo | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da computação em nuvem e investimentos em hiperescala
Hiperescaladores globais planejam investimentos significativos em infraestrutura durante 2025, e uma parte está reservada para zonas de disponibilidade austríacas para atender às necessidades de residência de dados.[1]A escassez de imóveis em Viena eleva os requisitos de densidade de rack, portanto, os compradores priorizam o desempenho por rack em vez da capacidade bruta. Os operadores locais avaliam o hardware de commodities favorecido por hiperescaladores em relação aos sistemas focados em conformidade preferidos pelas empresas domésticas. Esse perfil de demanda dupla impulsiona os envios de NAS definido por software e matrizes flash que suportam provisionamento rápido e automatizado. Fornecedores com ecossistemas de serviços maduros se adaptam rapidamente para atender às expectativas de hiperescala e de empresas.
Designs de armazenamento energeticamente eficientes e otimizados em custo
Os preços da eletricidade superam a média da UE, incentivando a adoção de flash de baixo consumo e resfriamento avançado. As normas de refrigerantes em vigor limitam o PCA global a 700 até 2027, tornando a imersão bifásica uma escolha viável para baias de alta densidade. As matrizes flash oferecem desempenho superior por watt, e os modelos de ciclo de vida agora superam o preço inicial nas decisões de aquisição. Os fornecedores se diferenciam por meio de análises granulares de uso de energia e firmware de limitação inteligente que reduz as cargas de pico. À medida que os operadores perseguem metas de carbono neutro, o hardware de armazenamento com credenciais verificáveis de economia de energia comanda margens premium.
Conformidade com a Soberania de Dados sob os Regulamentos da UE
O impulso da UE pela nuvem soberana eleva as decisões de armazenamento a prioridades no nível do conselho de administração, e a Áustria é um terreno de prova inicial para arquiteturas alinhadas ao RGPD. As empresas exigem matrizes capazes de aplicar controles de acesso granulares e automatizar registros de auditoria, estimulando o interesse em plataformas com hierarquização nativa baseada em políticas. O gerenciamento de dispositivos móveis focado no RGPD da IKARUS Security, hospedado em instalações de Viena com certificação ISO, incorpora essa mentalidade de conformidade em primeiro lugar. [2]À medida que os fluxos de dados transfronteiriços se expandem para o Leste Europeu Central, a localização central da Áustria impulsiona os requisitos de replicação regional, aumentando assim a demanda por capacidade no mercado de armazenamento de data center da Áustria.
Programas de P&D de Gêmeos Digitais Financiados pelo Governo
A Áustria reservou EUR 16,64 bilhões para P&D em 2024, visando gêmeos digitais para casos de uso em cidades inteligentes e industrial.[3] Essas cargas de trabalho envolvem ingestão contínua de sensores e análises em tempo real, exigindo resistência à escrita e tratamento de metadados. O gêmeo digital da rede de energia em tempo real do projeto Aspern Urban Lakeside ilustra trajetórias de crescimento de múltiplos petabytes. O financiamento no âmbito do IPCEI da UE canaliza ainda mais capital para controladores de armazenamento avançados e bancos de dados em memória. Os fornecedores que se alinham a essas iniciativas garantem projetos-piloto em estágio inicial, reforçando a transição do mercado de armazenamento de data center da Áustria para soluções de alta densidade de desempenho.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de talentos em segurança de armazenamento e riscos cibernéticos | −0.9% | Escassez nacional, aguda em Viena e Salzburgo | Curto prazo (≤ 2 anos) |
| Preços de eletricidade acima da média da UE na Áustria | −0.6% | Nacional, mais acentuado nas principais cidades | Médio prazo (2-4 anos) |
| Escassez de imóveis urbanos para novas construções | −0.4% | Área metropolitana de Viena | Longo prazo (≥ 4 anos) |
| Esquema de precificação de carbono planejado para operações de data center | −0.3% | Em todo o país, início da implementação gradual em 2026 | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Talentos em Segurança de Armazenamento e Riscos Cibernéticos
As empresas têm dificuldade em contratar especialistas que combinem profundo conhecimento em armazenamento com habilidades de resiliência cibernética, atrasando os roteiros de modernização. Empresas de BFSI e farmacêuticas, sujeitas a rigorosas trilhas de auditoria, sentem esse aperto de forma mais aguda. A decisão da Wüstenrot Gruppe de terceirizar a modernização do mainframe para a Kyndryl sublinha a dependência de expertise externa para migrações complexas de dados. Os ataques de ransomware elevam ainda mais os requisitos de habilidades, forçando as empresas a investir em tecnologias de instantâneos imutáveis. A escassez inflaciona os salários e prolonga os ciclos de implantação, moderando o crescimento de curto prazo no mercado de armazenamento de data center da Áustria.
Preços de Eletricidade Acima da Média da UE na Áustria
Embora 87% da matriz energética da Áustria seja renovável, as tarifas permanecem elevadas, adicionando pressão persistente de OPEX. Os operadores, portanto, adiam expansões de capacidade não críticas ou exigem ganhos de eficiência significativos dos fornecedores. O mecanismo de precificação de carbono futuro promete ampliar os diferenciais de custo entre a mídia giratória legada e o flash. Algumas organizações realocam sites de recuperação de desastres para países vizinhos com energia mais barata, reduzindo os gastos incrementais dentro do mercado de armazenamento de data center da Áustria no médio prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Armazenamento: Liderança da SAN encontra rápidos ganhos da NAS
A SAN reteve a maior fatia de 25,40% em 2025, ancorando bancos de dados de missão crítica no mercado de armazenamento de data center da Áustria. As empresas confiam na SAN pela latência determinística e pelos recursos de zoneamento maduros. A NAS, crescendo a um CAGR de 5,61%, alinha-se melhor com os mandatos de auditoria em nível de arquivo estabelecidos pelo RGPD e pelo Regulamento de IA. Os fornecedores incorporam mecanismos de política que marcam arquivos para retenção, facilitando as auditorias de conformidade. Na segunda metade do período, as adoções de NAS aceleram dentro dos anexos de hiperescala onde os microsserviços precisam de pools de arquivos compartilháveis. As cargas de trabalho de IA em expansão também elevam o armazenamento de objetos, embora os volumes permaneçam de nicho. A fita desfruta de um renascimento para arquivos frios vinculados a estatutos de longa retenção.
A dinâmica de mudança favorece pilhas definidas por software que abstraem o hardware. Os compradores austríacos migram cargas de trabalho de SAN de Canal de Fibra legado para clusters de NAS baseados em Ethernet para reduzir custos de licenciamento e manutenção. O tamanho do mercado de armazenamento de data center da Áustria para soluções NAS deve se ampliar à medida que os provedores de nuvem padronizam variantes NFS para zonas regionais. A SAN permanece relevante onde o IO determinístico supera o custo, mas os fornecedores reformulam o firmware para reduzir o consumo em repouso e adicionar criptografia inline que satisfaça as regras de soberania da UE.


Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Tipo de Armazenamento: Matrizes HDD cedem espaço à aceleração do flash
As matrizes HDD controlaram 42,30% da receita em 2025, mas as taxas de energia e as demandas de desempenho direcionam os orçamentos para o flash. As matrizes all-flash expandem-se a um CAGR de 6,09% à medida que os operadores quantificam o desempenho por watt. As camadas híbridas persistem onde os padrões de IO de carga de trabalho são mistos; os algoritmos de cache estendem os benefícios do flash por platters mais lentos. O tamanho do mercado de armazenamento de data center da Áustria vinculado a matrizes flash cresce junto com as modernizações de resfriamento por imersão em Viena. Os diretores financeiros agora avaliam o custo total de cinco anos em vez do preço inicial, e o flash vence quando a economia de energia supera a depreciação.
Os motivos de confiabilidade reforçam a mudança. Os controladores empregam nivelamento de desgaste avançado e verificações de integridade de dados de ponta a ponta valorizadas pelos auditores. Os fornecedores oferecem pacotes de migração que clonam volumes HDD em pools flash durante a noite, minimizando o tempo de inatividade. O HDD ainda prospera em arquivos adjacentes a fita onde a minimização de despesas de capital supera o desempenho. À medida que o preço do flash por terabyte diminui, o domínio do HDD se contrai principalmente para arquivos de backup e vídeo.
Por Tipo de Data Center: Estabilidade da colocação versus expansão dos hiperescaladores
A colocação garantiu uma participação de 46,30% em 2025 e permanece a espinha dorsal das empresas regionais que não dispõem de capital para instalações próprias. Os operadores personalizam serviços de conformidade em nível de gaiola, incluindo auditorias guiadas e cofres de backup criptografados. As pegadas de hiperescaladores, no entanto, crescem mais rapidamente a um CAGR de 6,98% porque as regras de residência de dados obrigam os principais provedores de nuvem a estabelecer zonas locais. Essas empresas favorecem plataformas padronizadas que integram prateleiras NVMe em escala, impulsionando compras em volume de OEMs globais. O mercado de armazenamento de data center da Áustria continua a se bifurcar: colocação para cargas de trabalho regulamentadas que precisam de controles sob medida, e hiperescaladores para tarefas elásticas que toleram arquiteturas uniformes.
O segmento de colocação inova para permanecer competitivo. Os operadores testam racks resfriados a líquido e se comprometem com selos de energia 100% renovável até 2027, permitindo que os clientes atendam aos requisitos de relatórios de escopo 3. Os hiperescaladores, por sua vez, solicitam aos fornecedores divulgações de intensidade de carbono em nível de componente. Os fornecedores que certificam dados de cadeia de custódia e oferecem reciclagem de fim de vida garantem estruturas de vários anos.

Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Usuário Final: BFSI supera os gastos principais em TI
TI e telecomunicações contribuíram com 24,40% da receita de 2025 à medida que os lançamentos de 5G geraram necessidades de cache e análise. No entanto, o BFSI cresce a um CAGR de 6,18% com base na adoção do banco digital que exige registros de auditoria à prova de adulteração. O tamanho do mercado de armazenamento de data center da Áustria vinculado ao BFSI cresce à medida que os bancos implantam IA para detecção de fraudes, elevando os requisitos de flash sensíveis à latência. Os órgãos governamentais mantêm demanda estável por repositórios seguros que suportam e-serviços e portais tributários.
Os incentivos de mídia alimentam picos no armazenamento de objetos para casas de pós-produção em Viena e Salzburgo. Os prestadores de serviços de saúde consideram clusters de borda para atender às metas de latência de telemedicina, enquanto os fabricantes no Alto da Áustria roteiam a telemetria industrial de IoT em camadas híbridas. Os fornecedores posicionam arquiteturas de referência específicas do setor com modelos de conformidade pré-carregados, reduzindo os prazos dos projetos.
Por Fator de Forma: Arquiteturas desagregadas ganham tração
As matrizes montadas em rack detinham 60,80% de participação em 2025, mas as plataformas composáveis registram um CAGR de 6,79% à medida que as empresas austríacas adotam padrões nativos de nuvem. Os designs desagregados permitem o dimensionamento independente de computação e armazenamento, reduzindo a capacidade ociosa sob pressão de custo de energia. O tamanho do mercado de armazenamento de data center da Áustria para nós desagregados se beneficia de camadas de software que agrupam unidades NVMe entre chassi.
Os gabinetes blade permanecem populares em locais com restrição de espaço, especialmente onde os nós de borda de cidade inteligente residem em telhados ou armários de rua. Os fornecedores integram placas de resfriamento líquido ou por imersão para manter os envelopes térmicos sem elevar o PUE da instalação. A modularidade atrai os proprietários de colocação que monetizam a densidade por metro quadrado por meio de circuitos de energia mais altos vendidos aos locatários.
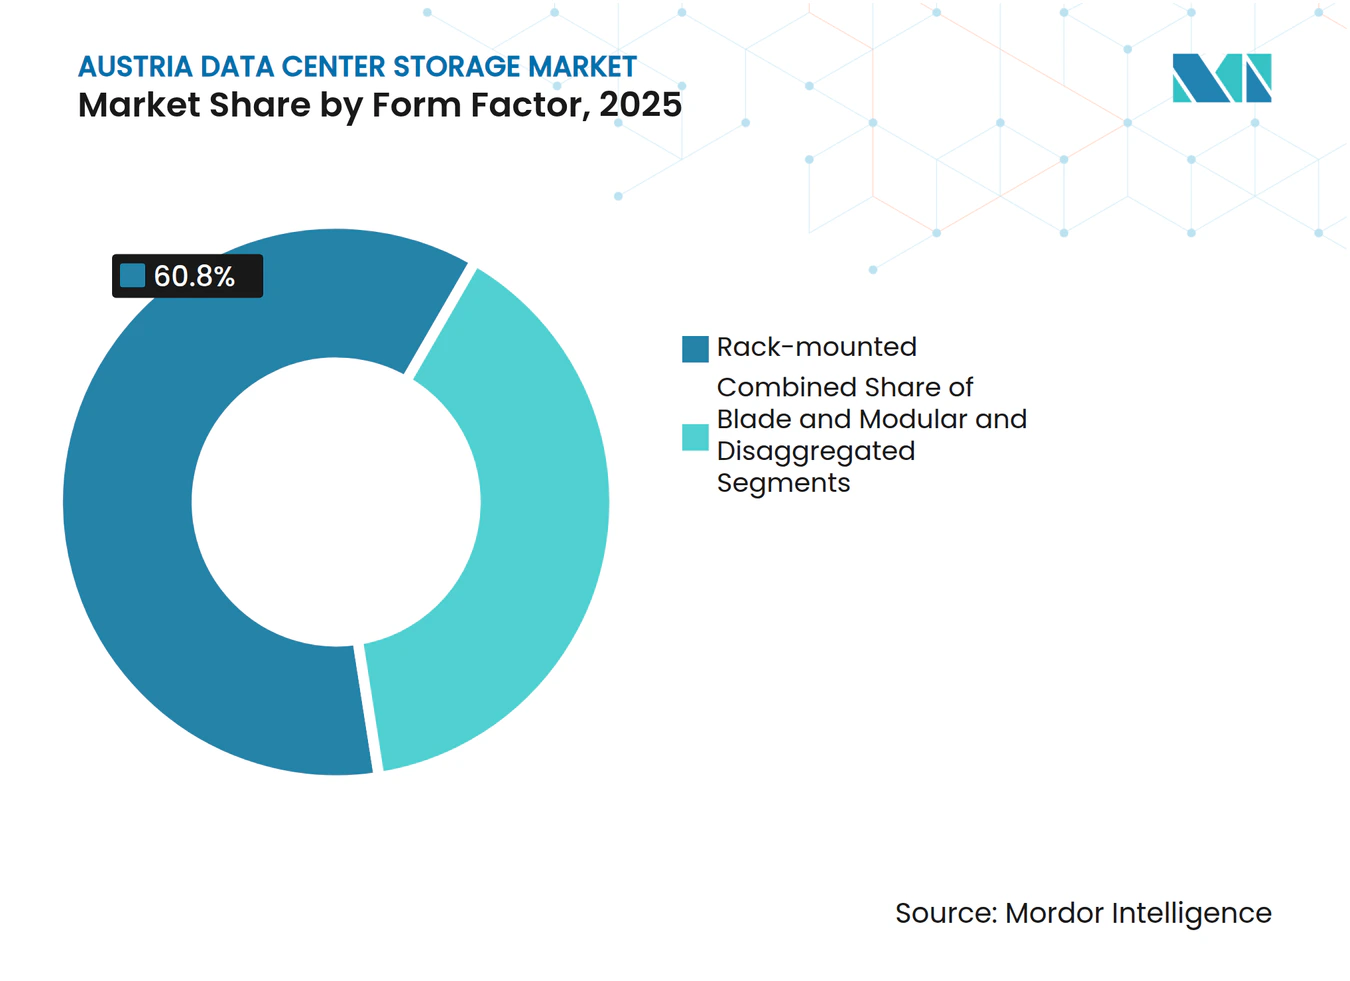
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Interface: NVMe ascende enquanto SAS/SATA mantém a base
SAS/SATA comandou 45,20% dos envios em 2025, graças às extensas instalações existentes. O NVMe sobe a um CAGR de 5,19% à medida que a IA e as análises em tempo real priorizam a latência de microssegundos. A participação do mercado de armazenamento de data center da Áustria vinculada ao NVMe aumenta devido à sua favorável relação desempenho por watt, alinhando-se com as metas nacionais de carbono. O Canal de Fibra sobrevive onde as configurações de SAN inalteradas executam os principais aplicativos financeiros. O iSCSI perdura em dispositivos para pequenas e médias empresas que buscam simplicidade.
Os planos de transição enfatizam controladores de protocolo duplo que protegem os investimentos legados. Os fornecedores lançam firmware habilitando NVMe sobre TCP, permitindo que os clientes reutilizem as malhas Ethernet. Os gateways de protocolo direcionam o tráfego misto enquanto os módulos de segurança aplicam chaves de criptografia na velocidade de linha. Esses recursos facilitam a adoção do NVMe sem atualizações completas de infraestrutura.
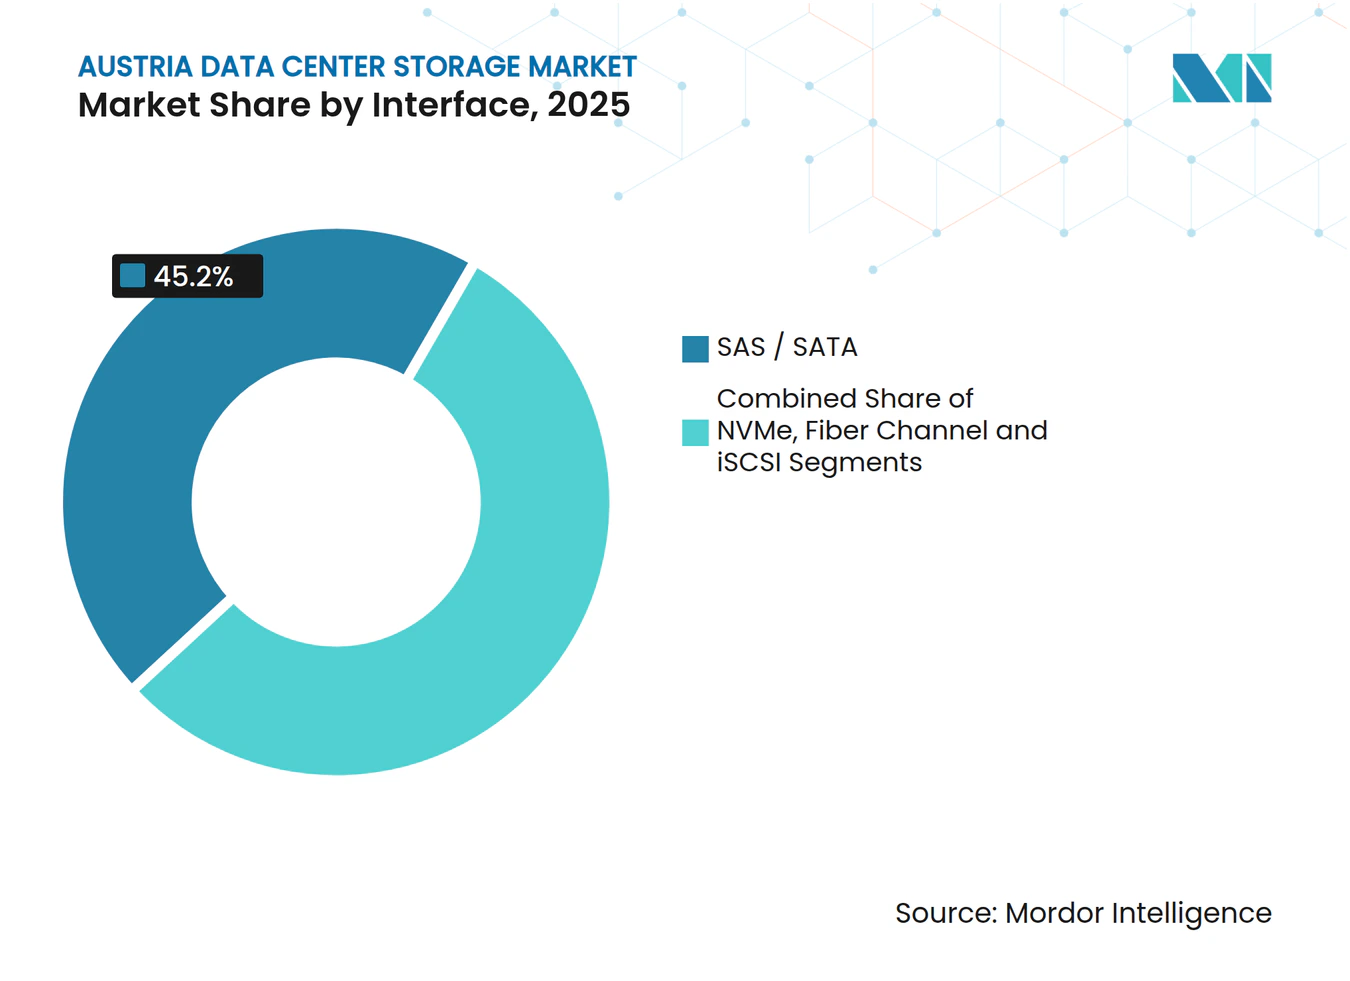
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Análise Geográfica
Viena ancora a maior parte da capacidade, impulsionada por hotéis de operadoras, mão de obra qualificada e conexões diretas com a nuvem. Os prêmios de eletricidade e os lotes limitados incentivam os operadores a optar por baias mais altas e tanques de imersão que comprimem mais unidades por metro quadrado. O mercado de armazenamento de data center da Áustria em Viena, portanto, inclina-se para flash de alta densidade e prateleiras NVMe adaptadas para locação mista.
Graz forma o polo secundário, alimentado por subsídios de pesquisa em gêmeos digitais vinculados ao seu cluster de universidade técnica. As fábricas-piloto transmitem dados de sensores para matrizes híbridas que combinam flash local com cofres de nuvem de longo prazo. Os fornecedores de armazenamento fazem parceria com integradores regionais para atender às regras de conteúdo doméstico incluídas nos subsídios de P&D. Salzburgo atrai cargas de trabalho de mídia, aproveitando os incentivos fiscais cinematográficos que estimulam a adoção de plataformas de armazenamento de objetos que suportam grandes arquivos de vídeo. Os nós de borda pontuam as cidades alpinas circundantes, transmitindo dados por corredores de fibra para Viena.
Panorama regulatório
As implantações de armazenamento em centros de dados na Áustria operam sob a proteção de dados válida em toda a UE e sob requisitos emergentes de governança de IA. O GDPR orienta as expectativas de retenção, controle de acesso e auditabilidade, enquanto o Regulamento de IA da UE aumenta o escrutínio sobre a linhagem de dados para sistemas de alto risco.
A nível nacional, o licenciamento de centros de dados é tratado por regimes provinciais de construção e ambientais, com as aprovações de operação previstas na Lei Comercial Austríaca dependendo das características da instalação e da presença de equipamentos relevantes para emissões. Isso pode afetar os cronogramas dos projetos e as escolhas de design para energia e refrigeração. As regras de propriedade estrangeira e transparência da infraestrutura adicionam camadas adicionais de conformidade, incluindo a Lei de Controle de Investimentos da Áustria (Investitionskontrollgesetz), segundo a qual determinados investimentos estrangeiros diretos em infraestrutura crítica, incluindo processamento e armazenamento de dados, podem exigir aprovação do ministério federal responsável. A RTR (Rundfunk und Telekom Regulierungs-GmbH) também administra o Ponto Central de Informação sobre Infraestrutura (ZIS) no âmbito da Lei de Telecomunicações de 2021 (TKG 2021), que exige o registro de infraestrutura física relevante e de projetos de construção, podendo moldar o planejamento de conectividade para instalações com uso intensivo de armazenamento. Regionalmente, a Baixa Áustria também tem agido para gerenciar o crescimento de centros de dados em linha com considerações sobre disponibilidade de energia.
Cenário Competitivo
Concentração do Mercado
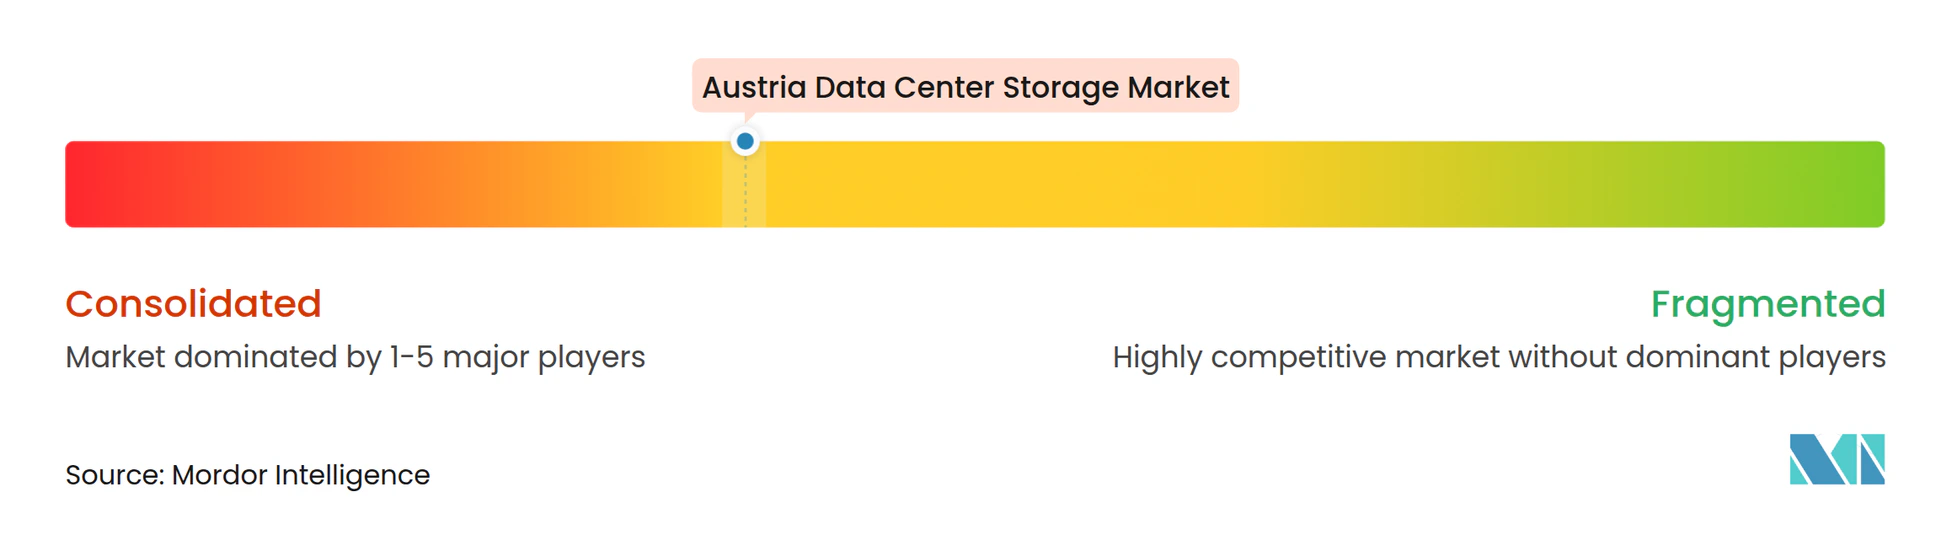
O mercado é moderadamente concentrado em torno de um núcleo global composto por Dell Technologies, Hewlett-Packard Enterprise, NetApp, Pure Storage e Infinidat. Esses fornecedores combinam hardware com consultoria que orienta os clientes nas auditorias de RGPD e de regulamentos de IA. A Dell compromete EUR 45 milhões para expandir seu laboratório de serviços vienense que valida arquiteturas em conformidade, sinalizando engajamento de longo prazo. A Pure Storage ancora o crescimento em matrizes flash ajustadas para operação de baixo consumo de energia, posicionando-se contra o cenário tarifário da Áustria.
As incursões de hiperescaladores pressionam os fornecedores de hardware à medida que a Amazon Web Services e o Microsoft Azure favorecem serviços de armazenamento integrados. Os OEMs contrariam com contratos como serviço e faturamento por uso implantado dentro das gaiolas dos clientes. Fornecedores de nicho como Kingston Technology aumentam a credibilidade empresarial por meio de certificações ISO-27001, enquanto a Fujitsu ganha reconhecimento ao ingressar no consórcio nacional de gêmeos digitais em Graz.
Líderes do Setor de Armazenamento de Data Center da Áustria
-
Dell Technologies
-
Hewlett Packard Enterprise
-
NetApp
-
Huawei Technologies
-
Lenovo
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos recentes do setor
- Janeiro de 2026: a fragmentiX (projeto LENDAIDC) avança em Lend, Salzburgo, em colaboração com o AIT Austrian Institute of Technology para desenvolver infraestrutura de IA e segurança à prova de quântica para centros de dados austríacos. A colaboração apoia a soberania de dados da Áustria e as necessidades de centros de dados de IA otimizados em energia, além de reforçar as capacidades de armazenamento compatíveis com a regulamentação na Áustria.
- Julho de 2025: o ACP Group (implantação HPE Alletra) implanta a plataforma de armazenamento nativa em nuvem HPE Alletra 5000 para um cliente industrial, com o HPE InfoSight para monitoramento assistido por IA. A implantação indica a adoção contínua de armazenamento nativo em nuvem e de alta disponibilidade na indústria austríaca, além de uma mudança em direção a plataformas de armazenamento resilientes e orientadas por IA.
- Maio de 2025: a SPAR austria (Projeto Snowball) centraliza cargas de trabalho internacionais de centros de dados nos centros de dados da A1 Telekom em Viena e Salzburgo, com infraestrutura fornecida pela Hewlett Packard Enterprise. O programa apoia a demanda por arquiteturas de armazenamento centralizadas e conformes, além de soluções georredundantes, reforçando a consolidação de centros de dados na Áustria em torno de plataformas de armazenamento de nível empresarial.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Este mercado abrange sistemas de armazenamento e softwares relacionados utilizados em data centers localizados na Áustria para armazenar, proteger e gerenciar dados para cargas de trabalho corporativas e de provedores de serviços. O dimensionamento é capturado em termos de valor e reflete os gastos de operadores e empresas para implantar e operar o armazenamento.
Exclusões de escopo: O armazenamento em dispositivos de endpoint de clientes e dispositivos de consumo estão excluídos, e a contagem não inclui serviços gerais de TI que não estejam diretamente vinculados a implantações de armazenamento em data centers.
Visão Geral da Segmentação
- Por Tecnologia de Armazenamento
- Armazenamento Conectado à Rede (NAS)
- Rede de Área de Armazenamento (SAN)
- Armazenamento de Conexão Direta (DAS)
- Armazenamento de Objetos e em Fita
- Por Tipo de Armazenamento
- Matrizes HDD Tradicionais
- Matrizes All-Flash (AFA)
- Armazenamento Híbrido
- Por Tipo de Data Center
- Instalações de Colocação
- Hiperescaladores / Provedores de Serviços em Nuvem
- Empresas e Borda
- Por Usuário Final
- TI e Telecomunicações
- BFSI
- Governo e Setor Público
- Mídia e Entretenimento
- Saúde e Ciências da Vida
- Manufatura
- Por Fator de Forma
- Montado em Rack
- Blade e Modular
- Desagregado / Composável
- Por Interface
- SAS / SATA
- NVMe
- Canal de Fibra e iSCSI
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começou com a construção de uma base de fatos sobre a atividade de data centers na Áustria, a demanda por hardware e o crescimento de dados, convertendo esses sinais em uma lógica de gastos com armazenamento. Fontes públicas foram utilizadas para ancorar premissas sobre o contexto de TIC, incluindo a Statistics Austria, o Eurostat para indicadores de intensidade digital e de nuvem, e a RTR Austria para indicações de telecomunicações e conectividade.
Também foram consultadas fontes como a Comissão Europeia para orientação de políticas, a ENTSO-E para o contexto do sistema elétrico que afeta as escolhas operacionais dos data centers, e indicadores da OCDE para sinais mais amplos de investimento digital. Registros de empresas, apresentações a investidores, sites de associações e imprensa de reputação foram utilizados para verificar as prioridades de gastos. Para a direção de foco em preços e tecnologia, utilizamos um banco de dados de importação e exportação em nível de remessa e um banco de dados de patentes para confirmar a direção dos principais componentes. Esta lista é ilustrativa, e muitas outras fontes públicas e pagas foram consultadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas com fornecedores de armazenamento, operadores de data centers, distribuidores de tecnologia e líderes de infraestrutura corporativa localizados na Áustria são utilizados para testar as evidências secundárias. Os respondentes ajudam a esclarecer o cronograma de atualização do armazenamento, o mix de implantação, a capacidade utilizável e os preços de compra, permitindo que essas informações sejam comparadas com o modelo de demanda austríaco antes que a estimativa final seja definida.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 26% | CXOs: 15% |
| Nível intermediário: 49% | Líderes funcionais/de unidade: 30% |
| Empresas menores: 25% | Gerentes: 55% |
Dimensionamento de Mercado e Previsão
O mercado foi primeiramente reconstruído utilizando uma abordagem de cima para baixo que vincula os sinais de expansão de data centers na Áustria e de crescimento de dados à demanda por armazenamento, que é então convertida em valor por meio de preços e mix de implantação. O que tornou o modelo viável foi manter os insumos próximos ao comportamento de compra observado e, em seguida, verificar esses insumos por meio de entrevistas antes de finalizar os totais.
Os principais insumos incluíram adições de capacidade e padrões de utilização de data centers na Áustria, ciclos de atualização de armazenamento para racks corporativos e de provedores de serviços, a divisão entre o uso de flash e HDD por carga de trabalho, a capacidade utilizável média por sistema após redundância e o movimento típico de preço por terabyte ao longo do tempo. Também acompanhamos a adoção de backup e recuperação de desastres e a mudança em direção a configurações de maior densidade, uma vez que estas alteram a capacidade enviada e os gastos em um determinado ano.
As previsões foram construídas utilizando análise de cenários apoiada por suavização de séries temporais para variáveis de preço e atualização. Os cenários foram então filtrados pelo que os entrevistados esperavam em termos de orçamento e cronograma de aquisição para atualizações de armazenamento. Uma aproximação seletiva de baixo para cima foi utilizada como verificação cruzada, multiplicando pontos de preço de sistemas amostrados por volumes estimados de remessa a partir de verificações de canal e indicações públicas. Onde a divulgação é limitada para instalações menores, as lacunas foram tratadas aplicando taxas de penetração conservadoras.
Ciclo de Validação e Atualização de Dados
A validação foi realizada por meio de triangulação entre sinais independentes, seguida de verificações de consistência ao longo dos anos para que picos em um único ano não distorçam a tendência. Quando os resultados do modelo conflitavam com a atividade de infraestrutura conhecida, a direção de preços ou o cronograma de substituição, as premissas eram revisadas. Se necessário, os respondentes eram recontactados para confirmar o que havia mudado.
Antes da aprovação final, o arquivo completo de dimensionamento passa por uma revisão em várias etapas, incluindo verificações de anomalias por um segundo analista e uma revisão final de razoabilidade em relação a indicadores mais amplos de gastos com infraestrutura de TI no país. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes. Uma revisão final pré-entrega é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Armazenamento em Data Centers da Áustria da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados podem diferir mesmo quando o nome do mercado parece idêntico, porque os limites de escopo, a lógica de precificação e o momento das atualizações não estão alinhados entre os editores. Para os compradores, a parte prática é entender o que está sendo contabilizado como armazenamento em data center, qual ano é tratado como base e como as premissas mudam à medida que o mix de aquisição se altera.
Faixas de preço por terabyte observadas a partir de verificações de canal, cronograma de atualização de armazenamento compartilhado por operadores e sinais de expansão de instalações na Áustria. Esses insumos são as evidências utilizadas para manter a estimativa da Mordor Intelligence focada em arrays de armazenamento e softwares relacionados implantados em data centers no país, e para excluir o armazenamento corporativo geral que se encontra fora desses locais.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 189,27 milhões de USD (2025) | |
| Consultoria Global A | 706,83 milhões de USD (2025) | Utiliza uma visão de componentes mais ampla que pode misturar armazenamento em data center com armazenamento corporativo geral e entrega em nuvem, e é menos explícita sobre como as implantações exclusivamente na Áustria são separadas dos totais regionais. |
| Portal do Setor B | 466,06 milhões de USD (2020) | Ancora o dimensionamento em um ano histórico mais antigo, e as premissas de preço e atualização não são claramente rebaseadas para a adoção atual de all-flash e configurações de maior densidade, o que altera materialmente o resultado de valor. |
A tabela mostra que a dispersão é explicada principalmente pelo que é contabilizado como armazenamento em data center e como os preços e o comportamento de atualização são ancorados a um ano base. Quando os insumos do modelo são vinculados à atividade de capacidade, aos ciclos de substituição e aos sinais de precificação realistas, o número final é mais fácil de rastrear até etapas repetíveis e de atualizar ao longo do tempo.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de armazenamento de data center da Áustria?
O mercado é avaliado em USD 189,27 milhões em 2026 e previsto para atingir USD 243,33 milhões até 2031, refletindo um CAGR de 5,15%.
Como os custos de eletricidade da Áustria influenciam a adoção de armazenamento?
As tarifas acima da média empurram os operadores em direção a matrizes flash de eficiência energética e resfriamento por imersão, acelerando a migração de sistemas HDD tradicionais.
Por que a conformidade é um fator importante de compra de armazenamento na Áustria?
O RGPD e os futuros regulamentos de IA da UE exigem extensas trilhas de auditoria e linhagem de dados, favorecendo sistemas de armazenamento com criptografia integrada, instantâneos WORM e recursos de retenção certificados.
Qual segmento de usuário final está crescendo mais rapidamente?
As cargas de trabalho de BFSI expandem-se a um CAGR de 6,18% à medida que o banco digital e a detecção de fraudes assistida por IA impulsionam a demanda por armazenamento seguro e de alto desempenho.
- Mercado de Armazenamento de Data Centers da África
- Mercado de Armazenamento para Data Centers da Ásia-Pacífico
- Mercado de Armazenamento de Data Centers na Austrália
- Mercado de Armazenamento para Data Centers na Bélgica
- Mercado de Armazenamento de Data Center do Brasil
- Mercado de Armazenamento em Data Centers no Canadá
- Mercado de Armazenamento para Data Centers na China
- Mercado de Armazenamento de Data Center da Europa
- Mercado de Armazenamento de Data Center da França
- Mercado de Armazenamento para Data Centers em Hong Kong
- Mercado de Armazenamento para Data Centers da Índia
- Mercado de Data Centers de Inteligência Artificial (IA) Procura global por instalações de IA, dividida por tipo de instalação, componente e tier.
- Mercado de Construção de Data Centers Construção no mercado global, abrangendo tier, tamanho de instalação e tipo de instalação.
- Mercado de Servidores para Data Centers Servidores no mercado global, abrangendo nível, tamanho de instalação e tipo de instalação.