
Dimensão e Quota do Mercado de Gestão de Instalações dos Países Baixos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
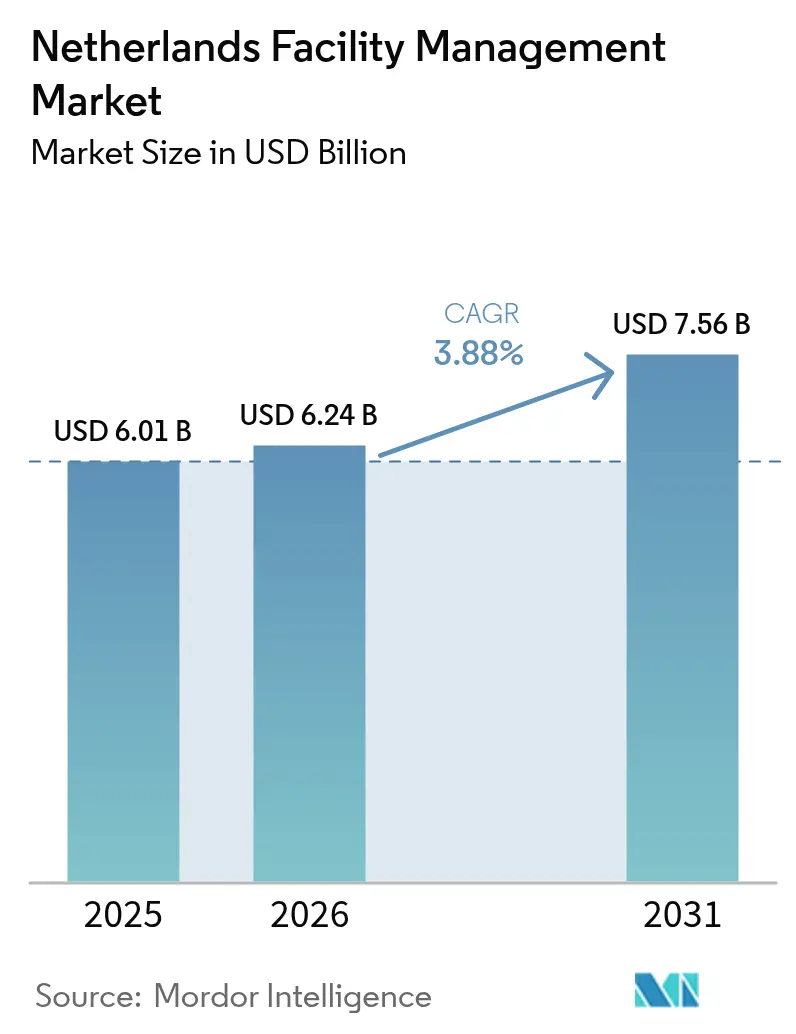
| Tamanho do mercado no ano base (2025) | 6.01 Bilhões de dólares |
| Tamanho do Mercado (2026) | 6.24 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.56 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.88 % |
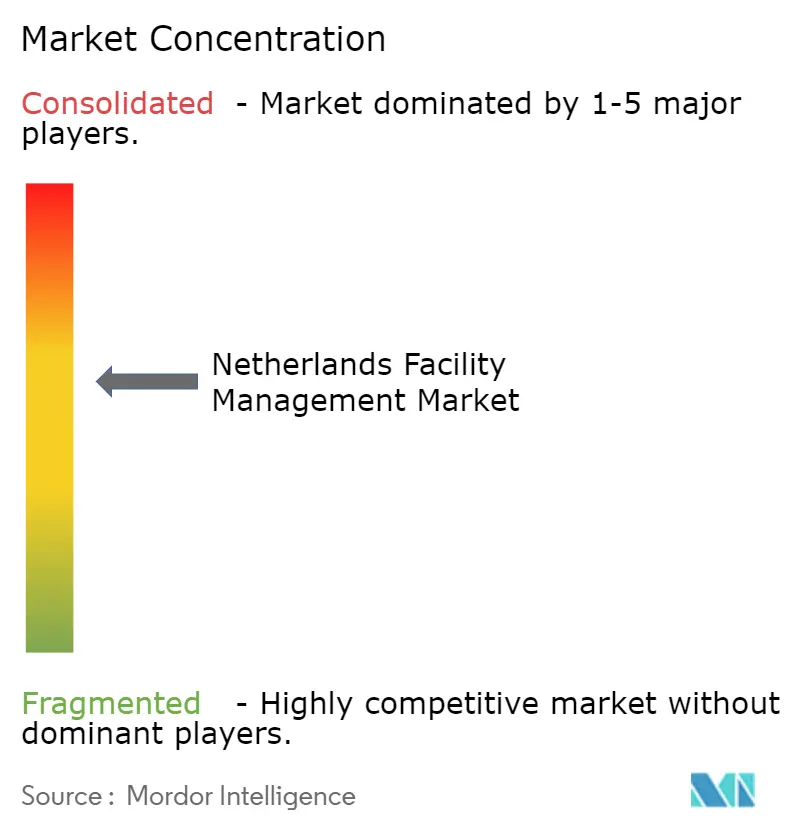
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Instalações dos Países Baixos por Mordor Intelligence
A dimensão do mercado de gestão de instalações dos Países Baixos foi avaliada em USD 6,01 mil milhões em 2025 e estima-se que cresça de USD 6,24 mil milhões em 2026 para atingir USD 7,56 mil milhões até 2031, a uma CAGR de 3,88% durante o período de previsão (2026-2031). Esta trajetória sinaliza um setor maduro, mas em expansão constante, onde os mandatos de descarbonização, as plataformas digitais de edifícios e os padrões de trabalho híbrido se combinam para gerar procura recorrente. A transição dos gastos para contratos baseados em resultados, juntamente com o lançamento da Diretiva de Relato de Sustentabilidade Empresarial (CSRD) em 2025, está a incentivar as empresas a adquirir soluções integradas que documentem as emissões de Âmbito 1-3 e verifiquem os retornos de eficiência energética. Os prestadores capazes de incorporar sensores IoT, análises de IA e supervisão de gémeos digitais nas rotinas centrais de serviços técnicos estão a ganhar quota à medida que os proprietários de ativos visam reduções nos custos operacionais e prémios de certificação BREEAM-NL. A pressão inflacionária sobre os salários e os materiais está simultaneamente a empurrar os clientes para a externalização de atividades não essenciais, fazendo com que a fatia terceirizada do mercado de gestão de instalações dos Países Baixos ultrapasse dois terços das receitas globais. A intensidade competitiva permanece moderada; as multinacionais aproveitam a escala, enquanto os especialistas regionais vencem com base nas redes locais de mão de obra e na agilidade dos projetos.
Principais Conclusões do Relatório
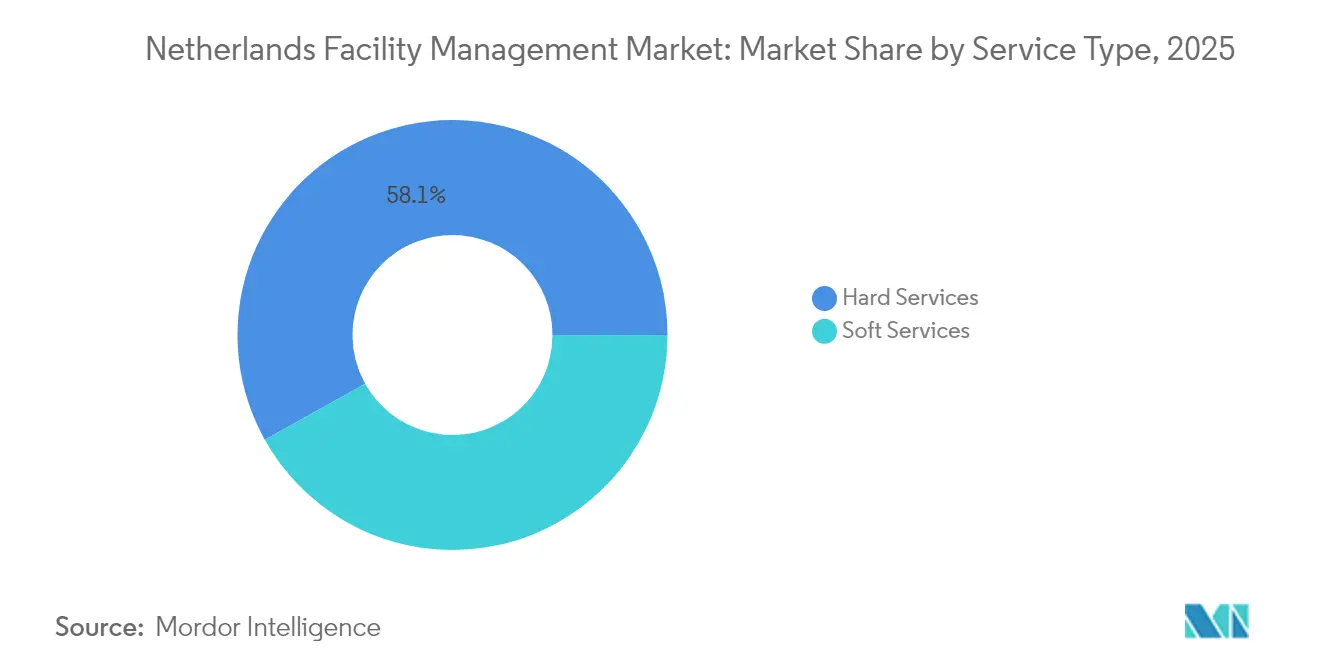
- Por tipo de serviço, os serviços técnicos lideraram com 58,10% da quota de mercado de gestão de instalações dos Países Baixos em 2025, enquanto os serviços de suporte estão a avançar a uma CAGR de 4,02% até 2031.
- Por tipo de oferta, o modelo terceirizado representou 65,35% da dimensão do mercado de gestão de instalações dos Países Baixos em 2025 e está projetado para registar uma CAGR de 3,92% até 2031.
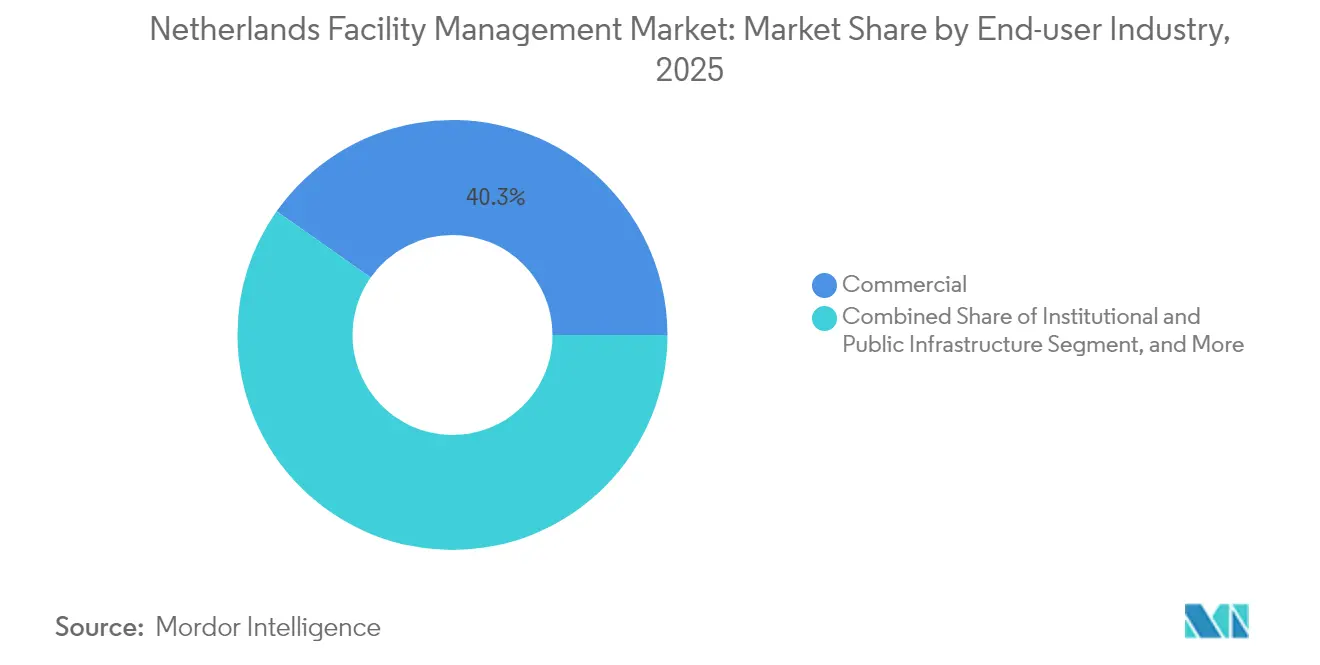
- Por setor do utilizador final, as instalações comerciais representaram 40,25% da dimensão do mercado de gestão de instalações dos Países Baixos em 2025, enquanto os segmentos institucional e de infraestrutura pública estão a expandir-se a uma CAGR de 4,46% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Gestão de Instalações dos Países Baixos
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| A Sustentabilidade Impulsiona a Transformação nas Operações de Gestão de Instalações | +0.8% | Nacional, com concentração em Amsterdão, Roterdão e Haia | Médio prazo (2-4 anos) |
| A Integração Tecnológica Remodela a Prestação de Serviços | +0.7% | Nacional, com adoção precoce nos corredores tecnológicos de Zuidas e Eindhoven | Curto prazo (≤ 2 anos) |
| O Trabalho Híbrido Transforma a Utilização do Espaço | +0.6% | Nacional, com maior impacto nos mercados de escritórios de Amsterdão e Utreque | Curto prazo (≤ 2 anos) |
| A Tendência Crescente de Externalização Remodela os Modelos de Serviço | +0.5% | Nacional, com o setor governamental a liderar a adoção | Médio prazo (2-4 anos) |
| Os Regulamentos de Economia Circular Estimulam a Procura por Gestão de Instalações Eficiente em Recursos | +0.4% | Nacional, com concentração no setor da construção | Longo prazo (≥ 4 anos) |
| O Envelhecimento do Parque de Edifícios Estimula a Externalização da Renovação e Manutenção | +0.9% | Nacional, com 425.000 edifícios a necessitar de reparações nas fundações | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Sustentabilidade Impulsiona a Transformação nas Operações de Gestão de Instalações
A Etiqueta Energética C obrigatória para escritórios com área superior a 100 m² transformou a conformidade regulatória no maior catalisador único do mercado de gestão de instalações dos Países Baixos.[1]Loyens & Loeff, "Etiquetas Energéticas Exigidas para Edifícios de Escritórios a partir de 2023," loyensloeff.com Os gestores de instalações devem implementar medidas com períodos de retorno inferiores a 10 anos, acelerando a procura de auditorias energéticas, retrofits de bombas de calor e melhorias da envolvente construtiva. As certificações BREEAM-NL influenciam agora as avaliações de ativos nos distritos principais, motivando os proprietários a incorporar cláusulas de comissionamento contínuo e minimização de resíduos nos contratos.[2]Conselho Neerlandês de Construção Sustentável, "O que é o BREEAM-NL," breeam.nl A implementação da CSRD em 2025 obriga aproximadamente 2.500 empresas neerlandesas a divulgar KPIs de ESG, colocando a recolha de dados de instalações no centro do relato corporativo.[3]Coolset, "Proposta Neerlandesa de Implementação da CSRD," coolset.com Os fornecedores promovem, portanto, produtos de limpeza ecológicos, materiais de economia circular e fluxos de trabalho ISO 14001 como fatores de diferenciação. Em paralelo, dotações governamentais de EUR 1 mil milhões para a construção sem emissões estimulam retrofits que privilegiam o betão de baixo carbono, as fachadas modulares e a gestão de ativos do berço ao berço.[4]Atradius, "O setor de construção neerlandês cresce 1,6% em 2025," atradius.nl
A Integração Tecnológica Remodela a Prestação de Serviços
As gateways IoT ligadas a ativos de AVAC, iluminação e segurança fornecem telemetria em tempo real que sustenta a manutenção preditiva, reduzindo as chamadas de emergência por falhas em até 35% em portfólios piloto. Edifícios como The Edge em Amsterdão demonstram um consumo de eletricidade 70% inferior ao de escritórios comparáveis após a implementação de controlos digitalizados, análises de ocupação e otimização baseada em IA. Os prestadores estendem estas aprendizagens através de plataformas de gémeos digitais capazes de simular cenários alternativos de retrofit e comparar as pegadas de carbono com as normas BENG. Os investimentos — a participação da Edge na TPEX International ou a aquisição da ULTIMO pela IFS — sublinham como os ecossistemas de software estão a tornar-se centrais para a competitividade do mercado de gestão de instalações dos Países Baixos. Os contratos estão a transitar de listas de tarefas prescritivas para acordos baseados em resultados que prometem poupanças de kWh ou limiares de disponibilidade, alinhando a remuneração dos fornecedores com métricas de desempenho mensuráveis.
O Trabalho Híbrido Transforma a Utilização do Espaço
A presença nos escritórios neerlandeses estabilizou em cerca de 56% em 2024, abaixo dos picos pré-pandemia, mas acima dos mínimos de 2022. Os inquéritos à força de trabalho governamental revelam que 36% dos colaboradores preferem a presença presencial apenas duas vezes por semana, privilegiando o equilíbrio entre vida profissional e pessoal e a redução do tempo de deslocação. Estes padrões obrigam as equipas de gestão de instalações a ajustar os volumes de ventilação, os percursos de limpeza e o pessoal de segurança em função dos dados diários de ocupação. As aplicações de reserva de espaços, os sensores de secretárias e os quiosques de receção digital permitem uma prestação de serviços escalável que evita o desperdício de recursos sem sacrificar a experiência do utilizador. Os prestadores de serviços de suporte estão a alargar os seus mandatos para incluir a monitorização da qualidade do ar segundo o padrão WELL e a rotação de mobiliário ergonómico, incorporando as pontuações de satisfação dos colaboradores nos KPIs. O resultado é um mercado de gestão de instalações dos Países Baixos onde o valor para o cliente é avaliado tanto pelas métricas de bem-estar como pela limpeza por metro quadrado.
O Envelhecimento do Parque de Edifícios Estimula a Externalização da Renovação e Manutenção
Estima-se que 425.000 propriedades em todo o país sofram danos nas fundações relacionados com subsidência, gerando despesas sustentadas de remediação estrutural que favorecem os empreiteiros especialistas externos. Os edifícios construídos antes de 1980 dependem frequentemente de sistemas de AVAC e elétricos obsoletos que não cumprem as atuais normas de eficiência BENG e MPG, impulsionando pipelines de modernização plurianuais. Como muitos proprietários carecem de profundidade de engenharia interna, os gestores de instalações integrados capturam contratos de longo prazo que cobrem reparações estruturais, renovação de fachadas e planeamento do ciclo de vida dos ativos. O apoio ao financiamento através do Fundo Nacional de Calor e das subvenções para poupança de energia alarga ainda mais o âmbito dos projetos. Consequentemente, os serviços de consultoria em projetos de capital estão a convergir com as linhas de manutenção tradicionais, alargando as bases de receitas do mercado de gestão de instalações dos Países Baixos.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| O Aumento dos Custos Pressiona a Eficiência Operacional | -0.4% | Nacional, com maior impacto nas áreas metropolitanas de Amsterdão e Roterdão | Curto prazo (≤ 2 anos) |
| A Escassez de Mão de Obra Desafia a Prestação de Serviços | -0.6% | Nacional, com escassez crítica em mão de obra manual qualificada | Médio prazo (2-4 anos) |
| O Ecossistema de Fornecedores Fragmentado Limita a Padronização | -0.3% | Nacional, com variações regionais na qualidade do serviço | Médio prazo (2-4 anos) |
| Os Processos de Concurso Rigorosos Favorecem as Propostas mais Baixas em Detrimento da Qualidade | -0.2% | Nacional, com concentração no setor governamental | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
O Aumento dos Custos Pressiona a Eficiência Operacional
A inflação na construção diminuiu em 2025, mas permanece acima das normas históricas após uma contração setorial de 2,8% em 2024 e uma modesta recuperação de 1,6% prevista para este ano. Os gestores de instalações debatem-se agora com acordos salariais elevados, prémios de seguros mais altos e preços de materiais crescentes associados à volatilidade do fornecimento global. Simultaneamente, os custos de conformidade para o relato CSRD e os Certificados de Desempenho Energético aumentam os custos gerais. As empresas respondem automatizando o agendamento de fluxos de trabalho, agrupando percursos de serviço e renegociando tarifas de energia através de grupos de compras coletivas. Os preços baseados em resultados, que vinculam as taxas aos rácios de poupança de energia, ajudam a proteger as margens enquanto justificam os desembolsos de despesas de capital. Não obstante, os ventos contrários em termos de custos reduzem a CAGR global do mercado de gestão de instalações dos Países Baixos em cerca de 0,4 pontos percentuais.
A Escassez de Mão de Obra Desafia a Prestação de Serviços
A McKinsey projeta que as lacunas de mão de obra neerlandesas possam atingir 1,4 milhões de postos de trabalho até 2030, com 100.000 vagas em funções manuais qualificadas fundamentais para os serviços de instalações. A escassez de talentos aumenta os salários para eletricistas, técnicos de AVAC e operários de limpeza, levando os prestadores a adotar robótica (por exemplo, esfrегadeiras autónomas) e suporte em campo com óculos inteligentes para maximizar os efetivos existentes. A fiscalização contra o falso trabalho independente empurra os trabalhadores independentes para acordos assalariados, pressionando os pequenos subempreiteiros dependentes de mão de obra flexível. As grandes multinacionais respondem com academias internas, parcerias de aprendizagem e pipelines de recrutamento de migrantes, mas os atrasos de integração ainda comprometem o cumprimento dos concursos. As escassezas persistentes subtraem um arrasto de 0,6 pontos percentuais às perspetivas de crescimento do mercado de gestão de instalações dos Países Baixos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise por Segmento
Por Tipo de Serviço: Os Serviços Técnicos Impulsionam a Modernização das Infraestruturas
Os serviços técnicos geraram 58,10% da quota do mercado de gestão de instalações dos Países Baixos em 2025, com base na remediação estrutural, nas atualizações de AVAC e nos programas do ciclo de vida dos sistemas de combate a incêndios. A dimensão do mercado de gestão de instalações dos Países Baixos associada aos serviços técnicos beneficia dos regimes de subsídios governamentais que recompensam a adoção de bombas de calor e materiais de baixo carbono. Os prestadores integram sensores IoT em refrigeradores e caldeiras para transitar de reparações reativas para preditivas, reduzindo as penalizações por tempo de inatividade e prolongando a vida útil dos ativos. Os blocos habitacionais pós-guerra envelhecidos e as propriedades à beira de canais afetadas por subsidência requerem estabilização por macacos de fundação, um nicho onde os especialistas locais se associam a integradores de gestão de instalações de maior dimensão para cumprir os prazos de segurança. Ao longo do período de previsão, os gastos transitam de reformas pontuais para contratos de desempenho contínuos que garantem reduções em kilowatts.
Os serviços de suporte, embora menores, estão previstos para crescer 4,02% anualmente à medida que o trabalho híbrido eleva os KPIs de experiência dos colaboradores. Os robôs de limpeza com dispensação inteligente ajudam os prestadores a gerir a escassez de mão de obra, garantindo higiene consistente em perfis de ocupação variáveis. Os pacotes de concierge, restauração e segurança agrupam cada vez mais análises de bem-estar para avaliar os elementos de design biofílico e os parâmetros de qualidade do ar interior em relação aos benchmarks WELL. A convergência dos fluxos de dados permite que os fornecedores façam venda cruzada de consultoria em eficiência energética e segregação de resíduos no âmbito dos seus serviços de suporte, consolidando um posicionamento integrado no mercado de gestão de instalações dos Países Baixos.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis após a compra do relatório


Por Tipo de Oferta: A Externalização Acelera Através da Especialização
Os contratos terceirizados capturaram 65,35% da dimensão do mercado de gestão de instalações dos Países Baixos em 2025 e estão previstos para crescer a uma CAGR de 3,92% até 2031, à medida que os clientes desinvestem em funções de suporte não essenciais. Os pacotes de Gestão de Instalações Integrada (IFM) dominam os novos concursos, combinando manutenção técnica, serviços de suporte e relato ESG sob acordos-quadro únicos. Os proprietários multinacionais valorizam os prestadores de IFM que mantêm credenciais de gestão de ativos ISO 55000 e asseguram a conformidade de governança transfronteiriça, incluindo as estipulações de ciberresiliência DORA. Os contratos de gestão de instalações agrupados permanecem populares entre os portfólios de mercado intermédio que buscam eficiência de preços através do agrupamento de volumes, enquanto a gestão de instalações única retém relevância para ambientes de missão crítica, como centros de dados que requerem técnicos com especialização específica de domínio.
Os modelos internos persistem em setores altamente regulados como a defesa ou a medicina nuclear, mas a austeridade orçamental e as restrições de competências impulsionam soluções híbridas em que a supervisão estratégica permanece interna enquanto as operações de campo transitam para parceiros externos. As estruturas de preços como serviço — que vão desde a "iluminação como serviço" até à "poupança de energia como serviço" — ganham terreno, transferindo as despesas de capital para os balanços dos prestadores. Estas estruturas alinham o custo com benefícios mensuráveis, reforçando a vantagem competitiva dos fornecedores experientes no mercado de gestão de instalações dos Países Baixos.
Por Setor do Utilizador Final: O Setor Comercial Lidera Enquanto a Infraestrutura Pública Acelera
O imobiliário comercial, abrangendo escritórios, retalho e centros de dados, representou 40,25% da dimensão do mercado de gestão de instalações dos Países Baixos em 2025, refletindo uma procura intensa de melhorias na experiência dos inquilinos e roteiros de carbono líquido zero. Os proprietários em Zuidas, em Amsterdão, adotam gémeos digitais para gerir a ventilação em tempo real, enquanto as cadeias de retalho implementam plataformas BMS centralizadas para otimizar as cargas de refrigeração. Os operadores de TI, telecomunicações e espaços de trabalho colaborativo contratam prestadores de IFM capazes de assegurar uma disponibilidade de 24 horas por dia, 7 dias por semana, juntamente com quadros robustos de cibersegurança.
Os segmentos institucional e de infraestrutura pública registam a expansão mais rápida, a uma CAGR de 4,46% até 2031, impulsionados pelas ordenanças municipais de economia circular que exigem uma manutenção eficiente em recursos de escolas, hospitais e nós de transporte. As instalações de saúde adotam robôs de limpeza de enfermarias inteligentes e retrofits de AVAC de pressão negativa para cumprir as diretrizes de controlo de infeções, enquanto a renovação das vias fluviais pelo Ministério das Infraestruturas convida a alianças de longo prazo de gestão de instalações que abrangem a automação de eclusas e a substituição preditiva de componentes. Os sites industriais exigem uma especialização transversal em segurança, conformidade ATEX e gestão de energia, criando nichos de alta margem para prestadores especializados verticalmente no setor de gestão de instalações dos Países Baixos.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis após a compra do relatório
Análise Geográfica
Amsterdão, Roterdão, Haia, Utreque e Eindhoven ancoram mais de dois terços das receitas do mercado de gestão de instalações dos Países Baixos, devido às densas plantas comerciais e aos avançados códigos de sustentabilidade. O cluster de edifícios inteligentes liderado pela Edge em Amsterdão estabelece benchmarks de energia que se repercutem nos portfólios nacionais, reforçando a procura de serviços de gestão de instalações de alta tecnologia. O complexo portuário de Roterdão e os sites petroquímicos requerem suporte integrado de integridade de ativos que combina monitorização da corrosão, segurança contra incêndios e licenças ambientais. A concentração de ministérios em Haia impulsiona contratos de serviço com acreditação de segurança, focados no controlo de acessos e na eliminação de resíduos classificados.
Para além da Randstad, centros secundários como Groningen adotam soluções IFM padronizadas para maximizar as economias de escala nos campi universitários e nos laboratórios de transição energética. A nível nacional, 425.000 unidades habitacionais afetadas por problemas de fundação estimulam quadros de remediação financiados parcialmente através de subsídios regionais, distribuindo o trabalho de forma equitativa pelas províncias. As metas de renovação do setor público visam criar 120.000 novas habitações através da reconversão do parque existente até 2030, alargando ainda mais a pegada do mercado de gestão de instalações dos Países Baixos.
A geografia compacta permite que os fornecedores centralizem as operações de helpdesk enquanto implementam unidades de engenharia móveis capazes de chegar a qualquer grande cidade em 90 minutos, comprimindo os SLAs de tempo de resposta. O orçamento governamental de EUR 1 mil milhões para tecnologias de construção limpa incentiva os prestadores a alargar a utilização de maquinaria de baixas emissões e frotas de veículos elétricos, assegurando a conformidade em todas as regiões neerlandesas. Os desafios climáticos, como a subida do nível do mar e o aumento das precipitações, aceleram a manutenção de diques e estações de bombagem, reforçando o papel estratégico dos gestores de instalações no planeamento da resiliência nacional.
Panorama regulatório
A gestão de instalações na Holanda opera sob um regime cada vez mais rigoroso de desempenho de edifícios e relatórios, moldado pelas transposições nacionais das regras da UE e pela execução local pelos municípios. A Lei do Ambiente e Planeamento (Omgevingswet), em vigor desde 1 de janeiro de 2024, consolida os fluxos de licenciamento e conformidade através do portal digital Omgevingsloket, o que afeta o planejamento de retrofit, as intervenções de manutenção e a documentação para proprietários de edifícios e seus parceiros de FM. Paralelamente, a comunicação de sustentabilidade tornou-se um fator determinante nas aquisições após a implementação da CSRD em 2025, referida na visão geral do mercado, levando os clientes a exigir dados auditáveis sobre instalações e documentação de fornecedores para relatórios de Escopo 1-3.
As obrigações de automação energética estão se tornando mais prescritivas para carteiras não residenciais. A partir de 1 de janeiro de 2026, o Besluit bouwwerken leefomgeving (Bbl) exige sistemas de automação e controle de edifícios (GACS/BACS) para edifícios não residenciais acima do limite de 290 kW de aquecimento ou ar-condicionado, o que sustenta a demanda por monitoramento contínuo de energia, verificação de desempenho e controles interoperáveis. Para escritórios ocupados pelo governo, o Rijksvastgoedbedrijf reforçou as expectativas técnicas por meio da HIB versão 3.0 (2025), incluindo especificações de alojamento de TIC e cablagem que influenciam os requisitos de acabamento, energia e resiliência em edifícios com serviços. No lado do risco digital, a Cyberbeveiligingswet (Cbw) e a Wet weerbaarheid kritieke entiteiten (Wwke) entram em vigor em 15 de agosto de 2026, sob a supervisão da Rijksinspectie Digitale Infrastructuur (RDI) para os setores relevantes, elevando as expectativas em relação às práticas de cibersegurança e resiliência na prestação de FM em locais críticos e de infraestrutura digital.
Análise da cadeia de valor
A cadeia de valor da gestão de instalações na Holanda começa com fabricantes originais (OEMs) e distribuidores upstream de HVAC, elétrica, segurança contra incêndio, segurança, equipamentos de limpeza e consumíveis, passando depois por integradores de sistemas e fornecedores de software (CAFM, IWMS, EAM) que conectam a telemetria de ativos, ordens de trabalho e relatórios. A prestação de serviços é executada por provedores integrados de FM e subcontratados especializados (MEP, envoltória do edifício, limpeza, segurança, resíduos e testes de conformidade), cada vez mais coordenados por plataformas digitais que suportam SLAs baseados em resultados relacionados à disponibilidade, intensidade energética e experiência do usuário. Compradores públicos e de grandes empresas também moldam as especificações por meio de normas e modelos, com a NEN-EN-ISO 41000 utilizada como norma de referência de sistema de gestão em programas de FM.
No lado downstream, a cadeia está sendo reorganizada em torno da captura de dados de ativos e evidências ESG auditáveis. O lançamento pelo Rijksvastgoedbedrijf de sua plataforma de Gestão de Ativos e Manutenção (que suporta mais de 410.000 ativos) e o início do suporte do Planon Managed Services em janeiro de 2026 mostram como as carteiras centrais estão migrando para fluxos de trabalho padronizados que se estendem a contratados, canais de peças de reposição e agendamento de serviços de campo. No lado das aquisições, a rastreabilidade alinhada à CSRD está se infiltrando nas compras de materiais e consumíveis, como demonstrado pela adoção de passaportes digitais de produtos pelo Facility Trade Group para rastrear atributos de CO2, água e energia em insumos ligados à manufatura utilizados nas operações de FM. A força logística holandesa sustenta a disponibilidade nacional de peças e a expedição rápida, enquanto a escassez de mão de obra mantém os provedores focados em automação, portais de autoatendimento e controles mais rígidos de gestão de fornecedores para estabilizar os níveis de serviço em contratos multissite.
Panorama Competitivo
O mercado de gestão de instalações dos Países Baixos equilibra as economias de escala dos grupos globais com a profundidade de domínio dos especialistas regionais. A ISS, a Sodexo e a CBRE aproveitam a aquisição multinacional, as plataformas tecnológicas proprietárias e a especialização multissetorial para garantir mandatos complexos de IFM. A Facilicom, a Vebego e a Unica diferenciam-se pelas redes locais de mão de obra, o conhecimento de economia circular e a engenharia específica do setor. Empresas de médio porte como a Asito e a Dolmans exploram nichos verticais — limpeza de terminais aéreos ou manutenção de edifícios históricos — pouco atraentes para os concorrentes de maior dimensão.
A capacidade digital dita cada vez mais as probabilidades de sucesso. O data lake baseado na nuvem da ISS harmoniza as métricas de energia e ocupação em 1.600 propriedades após a aquisição da gammaRenax em 2024, reforçando a profundidade de serviço europeia. O volume de negócios de EUR 1,48 mil milhões da Vebego em 2023 financia a expansão de projetos piloto de robótica e estratégias de consolidação de marcas orientadas para pontos de contacto unificados com o cliente. A aquisição da ULTIMO pela IFS incorpora o EAM em SaaS no agendamento de serviços de campo, prometendo perspetivas preditivas que desbloqueiam uma quota de mercado EAM global de 18% sob a entidade combinada.
As alianças estratégicas florescem: a Edge colabora com a TPEX International para gerir 1.000 edifícios de elevado desempenho através de gémeos digitais, enquanto a aquisição da Full Circle pela Renew Holdings prepara a entrada na manutenção de turbinas eólicas terrestres. Os complementos de consultoria ESG e as plataformas de análise baseadas em IA representam alvos de aquisição valorizados, à medida que os compradores procuram propriedade intelectual diferenciada. Apesar dos impulsos de consolidação, a fragmentação do mercado persiste, conferindo aos prestadores locais ágeis a capacidade de superar os concorrentes de maior dimensão em projetos personalizados de curto ciclo no mercado de gestão de instalações dos Países Baixos.
Líderes do Setor de Gestão de Instalações dos Países Baixos
Apleona GmbH
Vebego International BV
Hago Netherlands BV
DW Facility Group BV
Fortrus
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma oportunidade proeminente é a modernização orientada pela conformidade das operações de edifícios não residenciais em torno da automação obrigatória e da gestão contínua de desempenho. O requisito impulsionado pelo Bbl, em vigor a partir de 1 de janeiro de 2026, para GACS/BACS em edifícios não residenciais acima do limite de 290 kW, expande o escopo endereçável para provedores de FM que conseguem agrupar a integração de controles, a manutenção contínua de sistemas e a otimização energética baseada em dados em contratos de serviços rígidos, incluindo escritórios, armazéns e instalações industriais. Essa pressão regulatória se encaixa na mudança de mercado em direção a acordos baseados em resultados descrita no contexto do relatório, em que economias de kWh medidas, disponibilidade e melhorias de eficiência verificadas se tornam entregas contratuais em vez de extras opcionais.
Uma segunda área em branco é a captura de dados de nível ESG e a documentação auditável da cadeia de suprimentos empacotada dentro do IFM. Com os relatórios CSRD em vigor no mercado desde 2025 para um grande conjunto de empresas holandesas, os compradores solicitam cada vez mais evidências no nível das instalações sobre energia, resíduos, produtos químicos e insumos de fornecedores; o uso de passaportes digitais de produtos pelo Facility Trade Group é um exemplo de como a documentação upstream está sendo transformada em produto para atender às necessidades de relatório. No patrimônio público e em grandes carteiras institucionais, a padronização impulsionada por plataformas também cria espaço para provedores que conseguem integrar-se aos sistemas dos clientes em escala, como refletido pelo programa AMM do Rijksvastgoedbedrijf, que gerencia mais de 410.000 ativos e é apoiado pelo Planon Managed Services a partir de janeiro de 2026. Essas mudanças aumentam o valor das ofertas de FM que combinam manutenção técnica, integração de software e relatórios prontos para governança em um único modelo de prestação.
Desenvolvimentos recentes do setor
- Abril de 2026: A Vebego Facility Solutions renovou seu contrato com a Stichting Altrecht GGZ para serviços de instalações, abrangendo atividades como limpeza, catering e gestão de resíduos. A continuidade reforça as capacidades de prestação multisserviço orientadas para a saúde, onde os requisitos de higiene, continuidade e sustentabilidade moldam os resultados das licitações.
- Fevereiro de 2025: A IFS concluiu a aquisição da holandesa ULTIMO, expandindo sua presença em gestão de ativos empresariais SaaS em uma grande base instalada. A combinação fortalece os fluxos de trabalho digitais para planejamento de manutenção e execução em campo, o que apoia a mudança do mercado em direção a contratos de FM orientados por dados e baseados em resultados.
- Janeiro de 2024: A Lei do Ambiente e Planeamento (Omgevingswet) entrou em vigor, consolidando os processos de licenciamento ambiental e relacionados a edifícios e transferindo a execução para o portal digital Omgevingsloket. A mudança reformulou a forma como a documentação de retrofit, renovação e conformidade é organizada, o que aumenta a importância de provedores capazes de gerenciar a coordenação de projetos guiados por licenças e registros prontos para auditoria em carteiras dispersas.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado de gestão de instalações da Holanda é definido como o valor dos serviços terceirizados e internos que mantêm edifícios e locais funcionando com segurança e eficiência. O escopo abrange serviços rígidos (manutenção, MEP, HVAC, sistemas de segurança) e serviços leves (limpeza, catering, segurança, suporte administrativo).
Exclusões de escopo: propriedade de ativos imobiliários, receita de desenvolvimento imobiliário e receitas de projetos de construção pura ou grandes reformas são excluídas do valor de mercado.
Visão geral da segmentação
- Por Tipo de Serviço
- Serviços Técnicos
- Gestão de Ativos
- Serviços MEP e AVAC
- Sistemas de Combate a Incêndios e Segurança
- Outros Serviços Técnicos de Gestão de Instalações
- Serviços de Suporte
- Suporte de Escritório e Segurança
- Serviços de Limpeza
- Serviços de Restauração
- Outros Serviços de Suporte de Gestão de Instalações
- Serviços Técnicos
- Por Tipo de Oferta
- Interno
- Terceirizado
- Gestão de Instalações Única
- Gestão de Instalações Agrupada
- Gestão de Instalações Integrada
- Por Setor do Utilizador Final
- Comercial (TI e Telecomunicações, Retalho e Armazenagem)
- Hotelaria (Hotéis, Estabelecimentos e Restaurantes)
- Institucional e Infraestrutura Pública (Governo, Educação, Transportes)
- Saúde (Instalações Públicas e Privadas)
- Industrial e de Processos (Fabricação, Energia, Mineração)
- Outros Setores do Utilizador Final (Habitação Multifamiliar, Entretenimento, Desporto e Lazer)
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começou com o mapeamento do universo de serviços e da base de demanda para gestão de instalações em locais comerciais, institucionais, de saúde, hotelaria e industriais na Holanda. Utilizamos fontes públicas como o Statistics Netherlands (CBS) para contexto setorial e de mão de obra, o Eurostat para séries macroeconômicas consistentes, e a Comissão Europeia para orientações de política de edifícios e energia que afetam as compras de FM.
Para fundamentar a intensidade de serviço e os fatores de custo, revisamos materiais de associações holandesas e europeias de facilities e workplace, incluindo publicações da FMN, portais relevantes de contratação pública para linguagem contratual e escopos típicos, e artigos revisados por pares sobre práticas de operação e manutenção de edifícios. Relatórios anuais de empresas, apresentações a investidores e imprensa respeitável também foram utilizados para entender as combinações de terceirização e as tendências de agrupamento de serviços. Quando útil, recorremos a assinaturas pagas para dados financeiros de empresas e notícias para verificar faixas de faturamento e o momento dos eventos. Essas fontes são ilustrativas, e muitas outras referências foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário concentrou-se em entrevistas e pesquisas estruturadas com prestadores de serviços de FM, subcontratados, equipes de compras e líderes de operações de instalações e edifícios em toda a Holanda. Os dados dos respondentes foram usados principalmente para confirmar os limites típicos de escopo (rígido versus leve), como os contratos agrupados e integrados são precificados, e o que as mudanças nas regras de energia e nos relatórios de sustentabilidade estão fazendo aos tamanhos dos contratos.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente |
|---|---|
| Nível superior: 39% | CXOs: 13% |
| Nível médio: 46% | Líderes funcionais/de unidade: 35% |
| Empresas menores: 15% | Gestores: 52% |
Dimensionamento e previsão de mercado
A lógica de dimensionamento utiliza uma abordagem top-down, em que a demanda nacional é reconstruída a partir da base ativa de edifícios e locais e da intensidade esperada de gastos com serviços por tipo de usuário final, sendo então convertida em valor anual para FM rígido e leve. Para manter os totais realistas, corroboramos com verificações bottom-up seletivas, como valores amostrados de contratos por pacote de serviços e verificações cruzadas contra a exposição de receita relacionada a FM relatada por um conjunto de fornecedores.
As principais entradas do modelo incluíram taxas de adoção de terceirização versus operação interna, a combinação de contratos de serviço único, agrupados e integrados, durações típicas de contrato e comportamento de renovação, movimentos salariais e de custos de insumos para serviços intensivos em mão de obra (limpeza, segurança, catering), e atividades de manutenção relacionadas à eficiência energética que influenciam os gastos com serviços rígidos. Onde surgiram lacunas na cobertura de provedores menores, utilizamos extrapolações conservadoras a partir da densidade regional de provedores e das faixas de tamanho de contrato validadas por entrevistas. Para as previsões, foi aplicada análise de cenários em torno da repercussão da inflação, dos gastos com conformidade em sustentabilidade e da normalização da ocupação de escritórios, sendo depois suavizadas com verificações de séries temporais baseadas em tendências para manter a trajetória final consistente ano a ano.
Validação de dados e ciclo de atualização
A validação foi realizada por meio de múltiplas verificações que comparam os resultados do modelo com sinais independentes, incluindo feedback de entrevistas sobre a penetração da terceirização, padrões de adjudicação de contratação pública, e indicadores amplos de atividade laboral e de serviços. Se uma suposição gera um aumento ou queda acentuada, ela é sinalizada e revisada, e recontactamos as fontes quando a variação não pode ser explicada por um evento de mercado claro.
Antes da aprovação final, o modelo completo e as principais suposições passam por uma sequência de revisão por analistas para garantir que a aritmética, a lógica das unidades e a interpretação do escopo permaneçam consistentes. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando eventos materiais alteram a demanda ou os preços dos serviços, por exemplo, grandes mudanças regulatórias ou uma mudança súbita nos custos de insumos. Imediatamente antes da entrega, é realizada uma passagem final de atualização para que os clientes recebam a visão mais recente disponível.
Tamanho do mercado holandês de gestão de instalações da Mordor Intelligence comparado com outras estimativas publicadas
Os tamanhos de mercado publicados para a gestão de instalações na Holanda frequentemente não coincidem, pois diferentes estudos contabilizam itens diferentes e aplicam premissas distintas de precificação e cobertura. Os principais fatores são o que é tratado como serviços de instalações versus valor imobiliário, se a atividade interna é contabilizada, e como os pacotes de contratos são convertidos em receita anual.
Neste mercado, uma lacuna comum é que alguns números são construídos a partir de uma visão mais ampla de "instalações e workplace", que pode incorporar categorias imobiliárias ou relacionadas ao workplace, o que eleva os totais mesmo quando a atividade de serviço é semelhante. As diferenças também podem surgir do ano usado para conversão de moeda, de como a repercussão da inflação é tratada no catering e na limpeza, e de se os contratos integrados são divididos em partes rígidas e leves ou mantidos como um único bloco.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 6,01 bilhões de USD (2025) | |
| Associação Setorial A | 43,60 bilhões de USD (2024) | Utiliza um total mais amplo de instalações e workplace que pode incluir valor adjacente relacionado a workplace e imóveis, e não está alinhado a uma visão de gastos exclusivamente em serviços de FM para a Holanda. |
| Jornal Setorial B | 44,70 bilhões de USD (2024) | Reporta um valor holandês de instalações e workplace denominado em euros, excluindo imóveis, mas ainda pode incluir categorias mais amplas de gestão de workplace e pode não separar consistentemente a atividade interna das receitas de serviços de FM terceirizados. |
A dispersão reflete principalmente o que é contabilizado como "serviços de FM" versus valor mais amplo relacionado a workplace e propriedade, além de como os contratos multisserviço são anualizados. Ao manter o total vinculado à prestação de serviços de FM rígidos e leves na Holanda e validar a intensidade de gastos e a combinação de terceirização por meio de entrevistas, a estimativa permanece mais rastreável a fatores repetíveis, uma escolha aplicada pela Mordor Intelligence.


Principais Questões Respondidas no Relatório
Qual é a dimensão atual do mercado de gestão de instalações dos Países Baixos?
A dimensão do mercado de gestão de instalações dos Países Baixos é de USD 6,24 mil milhões em 2026, com uma CAGR projetada de 3,88% até 2031.
Qual categoria de serviço lidera as receitas do mercado?
Os serviços técnicos dominam com 58,10% da quota do mercado de gestão de instalações dos Países Baixos, devido às necessidades generalizadas de modernização das infraestruturas.
Qual a importância da externalização nas operações de gestão de instalações neerlandesas?
Os modelos terceirizados representam 65,35% das receitas e espera-se que continuem a crescer à medida que a complexidade da conformidade e os requisitos tecnológicos aumentam.
Qual segmento do utilizador final está a expandir-se mais rapidamente?
As instalações institucionais e de infraestrutura pública registam uma CAGR de 4,46%, superando os segmentos comercial e industrial com base nos mandatos de sustentabilidade.
Que tecnologias estão a remodelar a gestão de instalações nos Países Baixos?
Os sensores IoT, as análises baseadas em IA e as plataformas de gémeos digitais permitem a manutenção preditiva, a otimização energética e os contratos baseados em resultados nos principais portfólios.
Página atualizada pela última vez em:



