
Tamanho e Participação do Mercado de Dispositivos Nano-Magnéticos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
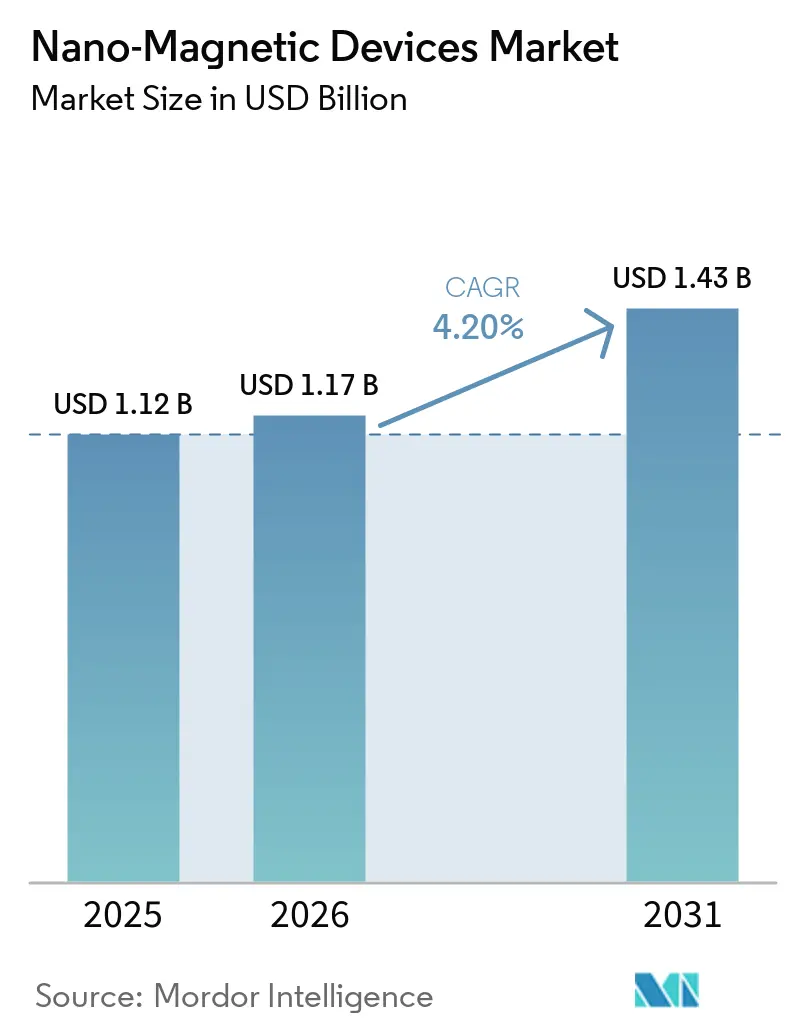
| Tamanho do Mercado (2026) | 1.17 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.43 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.20 % |
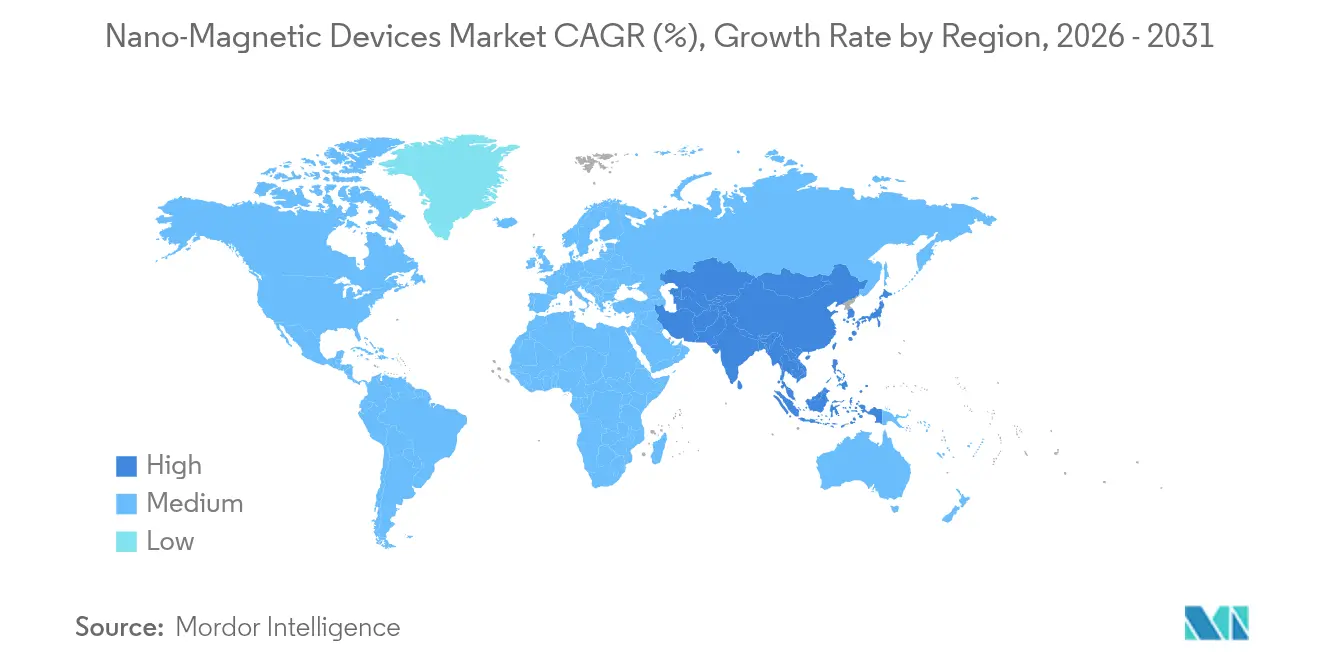
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
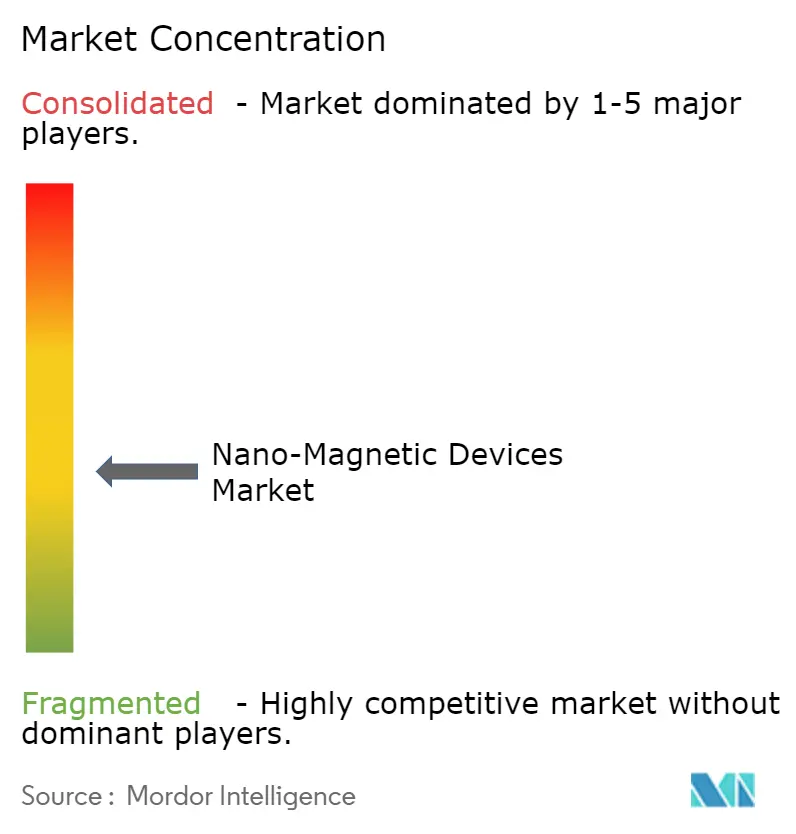
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Dispositivos Nano-Magnéticos por Mordor Intelligence
O tamanho do mercado de dispositivos nano-magnéticos deve crescer de USD 1,12 bilhão em 2025 para USD 1,17 bilhão em 2026 e está previsto para atingir USD 1,43 bilhão até 2031 a um CAGR de 4,20% no período 2026-2031. A demanda aumenta à medida que arquiteturas baseadas em spin substituem a eletrônica baseada em carga, oferecendo menor consumo de energia e comutação mais rápida.[1] Incentivos governamentais da Lei CHIPS e Ciência e da Lei Europeia de Chips aceleram a pesquisa, enquanto as atualizações de fábricas de 300 mm elevam os rendimentos de fabricação para sensores GMR e TMR. A qualificação automotiva de MRAM para atualizações over-the-air, a demanda do espaço profundo por memória resistente à radiação e a expansão de fábricas na Ásia-Pacífico reforçam o crescimento de longo prazo. No entanto, os controles de exportação de cobalto e gálio, as perdas de padronização abaixo de 10 nm e os limites de densidade areal para HDDs de próxima geração moderam o impulso de curto prazo.
Principais Conclusões do Relatório
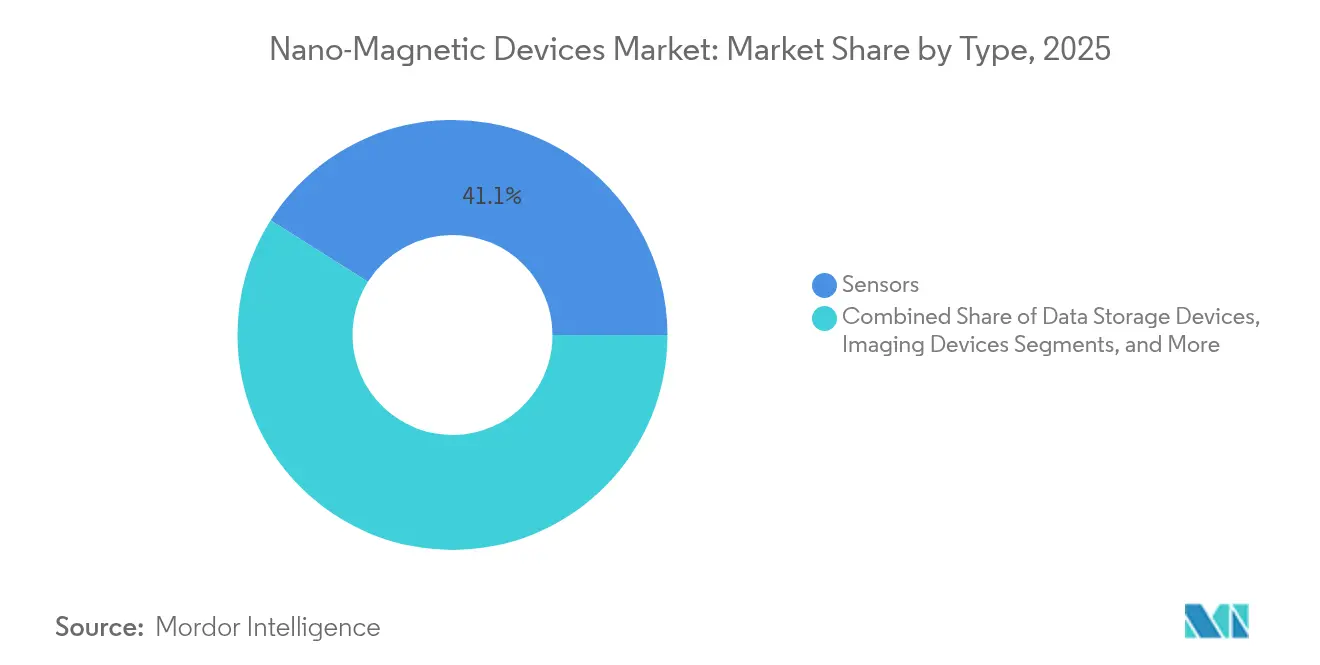
- Por tipo, os sensores lideraram com 41,05% de participação na receita em 2025; os dispositivos de armazenamento de dados devem expandir a um CAGR de 6,01% até 2031.
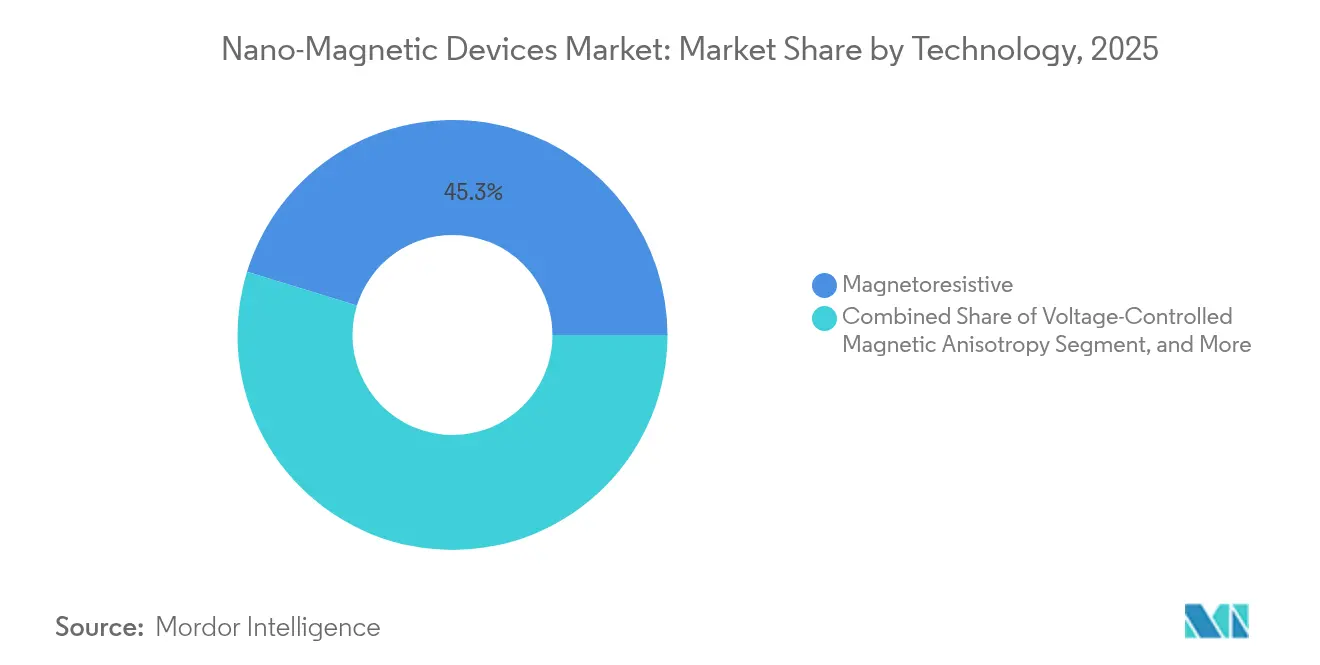
- Por tecnologia, os dispositivos magnetorresistivos detinham 45,25% da participação do mercado de dispositivos nano-magnéticos em 2025, enquanto a tecnologia de torque de transferência de spin avança a um CAGR de 5,23% até 2031.
- Por vertical de uso final, a eletrônica de consumo representou 37,44% do tamanho do mercado de dispositivos nano-magnéticos em 2025 e o setor automotivo e de transporte deve crescer a um CAGR de 5,32% até 2031.
- Por geografia, a América do Norte comandou 31,25% do mercado de dispositivos nano-magnéticos em 2025, enquanto a Ásia-Pacífico é a região de crescimento mais rápido com um CAGR de 4,83% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Qualificação automotiva de MRAM para atualizações OTA | +0.8% | América do Norte e UE | Médio prazo (2-4 anos) |
| Atualizações de fábricas de 300 mm para sensores GMR/TMR | +0.6% | Ásia-Pacífico, fornecimento global | Curto prazo (≤2 anos) |
| Memória spintrônica resistente à radiação para missões no espaço profundo | +0.4% | América do Norte e UE | Longo prazo (≥4 anos) |
| Transição para ímãs nano-compostos de NdFeB em turbinas eólicas chinesas | +0.5% | Ásia-Pacífico, global | Médio prazo (2-4 anos) |
| Financiamento da Lei CHIPS e da Lei Europeia de Chips para spintrônica | +0.7% | Global | Longo prazo (≥4 anos) |
| Sensores de fusão LiDAR-3D magnéticos para robôs móveis autônomos | +0.3% | Ásia-Pacífico, global | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
Qualificação Automotiva de MRAM para Atualizações de Firmware OTA
As montadoras automotivas agora certificam MRAM que suporta ciclos de escrita ilimitados, eliminando as preocupações de desgaste da memória flash em veículos definidos por software. O MRAM embarcado da TSMC permite microcontroladores que gerenciam patches over-the-air frequentes sem corrupção de dados.[2] A TDK reforçou o impulso ao apresentar o sensor de ângulo TMR redundante TAS8240, que cumpre as normas de segurança ASIL D e opera até 150 °C. A produção de veículos elétricos deve crescer 27%, intensificando a demanda por sensoriamento magnético em módulos de bateria e trem de força.[3] Em conjunto, a robusta durabilidade da memória e o sensoriamento de alta precisão consolidam o mercado de dispositivos nano-magnéticos como um habilitador central para a eletrônica automotiva do futuro.
Atualizações de Fábricas de 300 mm para Produção de CIs de Sensores GMR/TMR
As fundições do Leste Asiático validaram um rendimento de 99,6% para junções de tunelamento magnético de torque de órbita de spin em wafers de 300 mm, com correntes de comutação de 680 µA a 2 ns e razões TMR acima de 119%. Esses rendimentos reduzem os custos unitários e permitem que os fabricantes integrem sensores de múltiplos eixos em um único chip. As diretrizes da Universidade de Tohoku sobre junções de tunelamento magnético de nanômetro único garantem retenção de dados por mais de 10 anos a 150 °C, mantendo velocidade abaixo de 10 ns. A litografia EUV agora atinge resolução de 5 nm, orientando uma maior miniaturização. Sensores de alta densidade e custo competitivo ampliam a adoção em eletrônica de consumo e automação industrial, acelerando o mercado de dispositivos nano-magnéticos.
Demanda por Memória Spintrônica Resistente à Radiação para Missões no Espaço Profundo
A Everspin obteve USD 9,25 milhões para fornecer macros de MRAM para sistemas aeroespaciais resistentes à radiação, destacando a resiliência da memória magnética sob exposição a íons pesados.[4] Dados da NASA mostram que o MRAM mantém funcionalidade após irradiação de alta dose de raios gama e nêutrons, um feito inatingível com flash ou DRAM. Os produtos MRAM qualificados para o espaço da Honeywell visam vida útil de 15 a 20 anos sem desgaste, essencial para missões além de Marte. Essas capacidades expandem o mercado de dispositivos nano-magnéticos para plataformas no espaço profundo onde as memórias de silício convencionais falham.
Transição para Ímãs Nano-Compostos de NdFeB em Turbinas Eólicas Chinesas
Os fabricantes de turbinas chineses reduzem a dependência de terras raras introduzindo ímãs nano-compostos de NdFeB que reduzem o diâmetro das partículas de 730 nm para 76 nm, aumentando a energia magnética. A moagem úmida em esferas auxiliada por etanol melhora a uniformidade, permitindo geradores mais leves com maior produção. Os ímãs aprimorados apoiam as instalações de energia eólica offshore em rápida expansão e criam efeitos de transbordamento tecnológico para fabricantes globais. A demanda volumétrica resultante sustenta a supremacia regional no mercado de dispositivos nano-magnéticos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Controles de exportação de minerais críticos sobre cobalto e gálio | -1.2% | Global, agudo na América do Norte e UE | Curto prazo (≤2 anos) |
| Perdas de rendimento na padronização abaixo de 10 nm | -0.8% | Centros globais de fabricação avançada | Médio prazo (2-4 anos) |
| Teto de densidade areal <3 Tb/pol² para HDDs | -0.4% | Atores globais de armazenamento de dados | Longo prazo (≥4 anos) |
| Ausência de padrões IEC/JEDEC para sensores TMR | -0.6% | Reguladores globais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Controles de Exportação de Minerais Críticos sobre Cobalto e Gálio
A China fornece 98% do gálio global, portanto potenciais proibições de exportação poderiam reduzir o PIB dos EUA em USD 3,4 bilhões e elevar os preços do gálio em mais de 150%. Dispositivos de arsenieto de gálio e nitreto de gálio frequentemente são co-embalados com sensores magnéticos em módulos de RF, de modo que as escassez repercutem no mercado de dispositivos nano-magnéticos. A modernização de radar do Pentágono, que depende de GaN, aumenta ainda mais a exposição estratégica. Iniciativas de reciclagem e design de ímãs guiado por IA visam mitigar o risco, mas a volatilidade de curto prazo persiste.
Perdas de Rendimento na Padronização Abaixo de 10 nm na Fabricação de Nano-Ímãs
A criação de ilhas de alta anisotropia abaixo de 10 nm incorre em falhas estocásticas de resistência EUV e rugosidade de borda de linha que reduzem drasticamente os rendimentos de wafer. O laboratório de EUV de Alta-NA do IMEC pilotará ferramentas de 0,55 NA até 2026, mas a viabilidade de produção em massa ainda não está comprovada. Até que as janelas de processo se ampliem, os fabricantes limitam os investimentos, restringindo a trajetória do mercado de dispositivos nano-magnéticos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
O Armazenamento de Dados Impulsiona a Inovação Apesar da Dominância dos SensoresOs sensores dominaram 41,05% do mercado de dispositivos nano-magnéticos em 2025, ancorados em produtos automotivos, industriais e móveis. Os dispositivos de armazenamento de dados, no entanto, registram um CAGR de 6,01%, impulsionando o tamanho do mercado de dispositivos nano-magnéticos para armazenamento de USD 0,24 bilhão em 2026 para USD 0,33 bilhão até 2031. A não volatilidade e a tolerância à radiação do MRAM sustentam a adoção em sondas espaciais e veículos elétricos. Os dispositivos de imagem ganham tração graças a componentes xMR ultrassensíveis que capturam sinais biomagnéticos, criando novos fluxos de receita.
A durabilidade ilimitada do MRAM supera a memória flash, eliminando gargalos de OTA em veículos de passageiros. A gravação magnética 3D inovadora promete capacidades de 10 Tbit/pol², sustentando a relevância dos HDDs. A lógica de spin emergente integra memória e computação, prenunciando paradigmas de processamento em memória.

Por Sensores:
A Tecnologia TMR Desafia a Dominância dos Sensores de Efeito HallOs sensores de efeito Hall detinham 41,08% da receita de sensores em 2025 devido ao baixo custo e às cadeias de fornecimento maduras. Os sensores TMR expandem a um CAGR de 5,61%, reduzindo a diferença de preço à medida que as fábricas de 300 mm aumentam o volume. O sensor de ângulo redundante TAS8240 atende ao ISO 26262 ASIL D, sinalizando prontidão automotiva.
O GMR ocupa nichos de nível intermediário, equilibrando sensibilidade com acessibilidade. Os sensores magnetostrictivos se destacam nos controles hidráulicos aeroespaciais onde a imunidade a EMI é vital. As bússolas digitais baseadas em TMR reduzem os erros de azimute de 4,18° para 0,46° após calibração, melhorando a navegação de drones. Um novo sensor Hall de silício de 3 eixos com cancelamento de offset eleva a sensibilidade para 198 V A⁻¹ T⁻¹, mostrando que a família Hall ainda pode inovar.
Por Tecnologia:
O Torque de Transferência de Spin Emerge como Plataforma de Próxima GeraçãoAs abordagens magnetorresistivas comandaram 45,25% da participação do mercado de dispositivos nano-magnéticos em 2025, mas os dispositivos de torque de transferência de spin avançam a um CAGR de 5,23% até 2031. O STT-MRAM atinge correntes de comutação de 680 µA a 2 ns enquanto retém dados por 10 anos a 150 °C.
A pesquisa de anisotropia controlada por tensão busca escritas com ainda menor consumo de energia, e o torque de órbita de spin promete inversões abaixo de nanossegundos com alta durabilidade. O crescimento criogênico de CoFe ultrafino em MgO abre caminho para junções de tunelamento magnético de nanômetro único. O roteiro Além-CMOS do IEEE lista STT- e SOT-MRAM como opções-chave para o redesenho da hierarquia de memória.
Por Vertical de Uso Final:
As Aplicações Automotivas Aceleram Além da Eletrônica de ConsumoA eletrônica de consumo manteve 37,44% da participação de receita em 2025, impulsionada por smartphones e wearables que incorporam magnetômetros miniaturizados. Os magnetômetros miniaturizados em smartphones e wearables sustentam a demanda no mercado de magnetômetros. O setor automotivo e de transporte cresce 5,32% ao ano, elevando o tamanho do mercado de dispositivos nano-magnéticos para mobilidade de 0,2 bilhões de USD em 2026 para 0,26 bilhões de USD até 2031, à medida que as arquiteturas OTA amadurecem.
O crescimento de 27% dos veículos elétricos estimula a demanda por TMR no gerenciamento de baterias e no controle de motores. Os dispositivos médicos adotam os sensores Nivio xMR, que realizam magnetocardiografia fora de salas blindadas, ampliando o alcance da cardiologia preventiva. As plataformas aeroespaciais e de defesa dependem de MRAM resistente à radiação para registro de dados em missões críticas. A energia eólica integra ímãs nano-compostos para geradores mais leves.
Análise Geográfica
Mercado de Dispositivos Nano-Magnéticos da América do Norte
A América do Norte capturou 31,25% do mercado de dispositivos nano-magnéticos em 2025, impulsionada por programas de defesa e espaço que exigem MRAM tolerante à radiação. Robustas colaborações entre universidades e indústrias aproveitam o financiamento da Lei CHIPS para prototipar chips spintrônicos neuromórficos. A cadeia de fornecimento aeroespacial da região valoriza a durabilidade da memória em detrimento do custo, sustentando preços premium.
Mercado de Dispositivos Nano-Magnéticos da Ásia-Pacífico
Projeta-se que a Ásia-Pacífico registre um CAGR de 4,83%, beneficiando-se das expansões de fábricas de 300 mm no Japão, na Coreia e na China. A transição da China para ímãs nano-compostos de NdFeB fortalece os fabricantes domésticos de turbinas e gera efeitos de transbordamento globais. A implantação de sensores de fusão LiDAR 3D-magnético em robôs móveis autônomos japoneses e coreanos sustenta a expansão das fábricas inteligentes.
Mercado de Dispositivos Nano-Magnéticos da Europa, América do Sul e Oriente Médio
A Europa aloca 15,8 bilhões de EUR para projetos da Iniciativa Conjunta de Chips, criando um nicho em computação neuromórfica baseada em skirmions. O ecossistema automotivo da Alemanha exige sensores TMR em conformidade com ASIL D, enquanto institutos franceses e belgas lideram a litografia EUV de alta abertura numérica. Regiões emergentes na América do Sul e no Oriente Médio adotam dispositivos nano-magnéticos para estabilidade da rede elétrica e automação industrial, aproveitando a transferência de tecnologia de OEMs multinacionais.
Panorama regulatório
A regulamentação que afeta dispositivos nanomagnéticos é moldada principalmente pela conformidade de uso final, particularmente quando nanomateriais são incorporados em instrumentação médica e de saúde ou quando ocorre exposição ocupacional durante a fabricação. Na União Europeia, o Regulamento de Dispositivos Médicos (UE) 2017/745 (MDR) trata dispositivos médicos que incorporam nanomateriais como de alto risco sob a Regra 19, geralmente Classe III, a menos que a exposição seja insignificante. Isso gera exigências de evidência mais elevadas para segurança e desempenho. O REACH da UE (CE) nº 1907/2006 também impõe obrigações relativas a nanoformas (vigentes desde 2020), influenciando a seleção de materiais, a documentação e a rastreabilidade das pilhas magnéticas e dos componentes nano-habilitados usados em produtos a jusante.
Nos Estados Unidos, a supervisão de materiais em escala nanométrica é conduzida pela estrutura da Environmental Protection Agency sob a TSCA, incluindo a notificação da Seção 8(a) e as Significant New Use Rules (SNUR), que podem afetar materiais magnéticos especializados e químicas de processo. Em termos de normas, a ISO/TS 12901-1:2024 atualiza as diretrizes de gestão de riscos ocupacionais para nanomateriais manufaturados ao longo do ciclo de vida, reforçando os controles de EHS em nível de fábrica para as operações de deposição, corrosão e teste de módulos MTJ. Em contextos de dispositivos médicos, a ISO/TR 10993-22:2017 continua a ser uma base comumente referenciada para a avaliação biológica de nanomateriais, moldando os caminhos de qualificação para componentes de imagem e detecção nanomagnéticos que interagem com pacientes ou ambientes clínicos.
Análise da cadeia de valor
A cadeia de valor de dispositivos nanomagnéticos começa com materiais críticos e pilhas de filme fino usadas para construir junções de tunelamento magnético (MTJs), passando então por etapas especializadas e intensivas em equipamento de deposição (notavelmente PVD), litografia e definição de padrões, corrosão, metrologia e triagem de confiabilidade antes da integração aos fluxos CMOS. Uma etapa intermediária fundamental é a integração de módulos MTJ em linhas de processo semicondutoras padrão para produtos como MRAM e sensores TMR/GMR, onde o controle de contaminação e a gestão de rendimento continuam sendo obstáculos recorrentes. A jusante, os fabricantes de dispositivos distribuem componentes qualificados para sistemas de uso final que abrangem eletrônica automotiva, automação industrial, aeroespacial e defesa e instrumentação de saúde, com requisitos que divergem fortemente entre setores (por exemplo, segurança funcional no setor automotivo versus tolerância à radiação e embalagem segura em programas de defesa).
Os modelos de fabricação variam entre especialistas verticalmente integrados e estratégias híbridas lideradas por foundries. A NVE Corporation mantém a deposição, a definição de padrões, a corrosão e os testes internamente em suas operações em Minnesota, enquanto utiliza foundries externas para as porções convencionais de wafers CMOS, o que a ajuda a manter maior controle sobre as etapas críticas de spintrônica. A Everspin utiliza uma abordagem híbrida, executando o processamento de back-end em wafers CMOS adquiridos em sua unidade de Chandler, Arizona, e dependendo de relações com foundries para a produção de fluxo completo. Em abril de 2026, aprofundou o fornecimento local ao assinar um Acordo de Serviços de Foundry de 10 anos com a Microchip Technology para fabricar wafers de MRAM, sensores TMR e STT-MRAM na Fab 4 da Microchip, em Gresham, Oregon. Essas parcerias evidenciam que o acesso a fábricas qualificadas e a módulos de processo estáveis com capacidade MTJ é cada vez mais central para garantir capacidade, qualidade e entrega.
Cenário Competitivo
O mercado de dispositivos nano-magnéticos apresenta concentração moderada, com fabricantes de dispositivos integrados e empresas especializadas em spintrônica compartilhando pools de valor. A TDK oferece uma linha completa de sensores magnéticos e detém vantagem de design-win nos setores automotivo, industrial e médico. A Everspin coopera com a Frontgrade para atender aos padrões de radiação de defesa dos EUA, combinando capacidade de fábrica com embalagem segura para investidores.
A Infineon se reorganizou em janeiro de 2025, formando a unidade SURF para co-otimizar pesquisa de sensores e RF visando uma oportunidade de USD 20 bilhões até 2027. A IBM avança na memória de pista de corrida, prevendo ganhos de capacidade 100 vezes maiores com melhorias de velocidade de dez milhões de vezes, apoiados por subsídios público-privados. A Materials Nexus usou IA para projetar ímãs sem terras raras em três meses, indicando que a descoberta computacional de materiais pode encurtar o ciclo de inovação.
Os fornecedores Tier-1 automotivos exigem conformidade com ASIL D, pressionando os fornecedores a validar a confiabilidade de longo prazo. A eletrônica de consumo favorece custo e tamanho, gerando intensa concorrência de preços entre os fornecedores de efeito Hall. Os clientes aeroespaciais pagam prêmios pela certificação resistente à radiação, isolando esse nicho das pressões de commodities. Essa segmentação molda alianças estratégicas, roteiros tecnológicos e alocação de capital em todo o mercado de dispositivos nano-magnéticos.
Líderes do Setor de Dispositivos Nano-Magnéticos
-
IBM Corporation
-
Fujitsu Limited
-
Nanomagnetics Instruments
-
Hitachi Metals America Limited
-
Honeywell International Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Dispositivos Nano-Magnéticos Empresas cobertas neste relatório
- IBM Corporation
- Intel Corporation
- Everspin Technologies Inc.
- Honeywell International Inc.
- NVE Corporation
- Avalanche Technology Inc.
- Fujitsu Limited
- Siemens AG
- Infineon Technologies AG
- TDK Corporation
- Hitachi Metals Ltd.
- Samsung Electronics Co., Ltd.
- Western Digital Technologies Inc.
- Seagate Technology PLC
- Crocus Nano Electronics
- Spin Transfer Technologies
- Analog Devices Inc.
- NXP Semiconductors N.V.
- Micron Technology Inc.
- Bosch Sensortec GmbH
- Renesas Electronics Corporation
- STMicroelectronics N.V.
Oportunidades de mercado e perspectivas futuras
As oportunidades se concentram onde os dispositivos nanomagnéticos entregam valor em nível de sistema sob restrições rígidas de energia, durabilidade, confiabilidade ou segurança, e onde os obstáculos de integração estão sendo superados por meio de arquiteturas viáveis para fabricação. Na memória, a produção de MRAM em nós avançados (observada em 22 nm, com o desenvolvimento avançando para 16 nm) sustenta a adoção de projetos para casos de uso não voláteis embarcados em eletrônica automotiva e outros sistemas de borda sempre ativos. Movimentos na cadeia de suprimentos, como o acordo de foundry de longo prazo da Everspin com a Microchip em abril de 2026 (Fab 4, Oregon), também indicam investimento ativo em capacidade doméstica de wafers e fabricação multiproduto para MRAM e sensores TMR. Isso favorece espaços em branco para fornecedores de dispositivos e foundries que possam padronizar a integração de MTJ e fornecer dados de qualificação de nível automotivo e aeroespacial em escala.
Além da memória, a detecção spintrônica e os primitivos de segurança criam faixas adicionais de adoção à medida que a comutação sem campo e a eliminação do campo de polarização se tornam mais práticas graças aos avanços de engenharia. Em junho de 2026, a Huazhong University of Science and Technology e a Hubei University demonstraram uma arquitetura de segurança de hardware spintrônica usando dispositivos Hall baseados em SOT para funções físicas não clonáveis e geração de números verdadeiramente aleatórios, alinhando a física dos dispositivos nanomagnéticos com os requisitos de segurança por design em sistemas conectados. Em junho de 2026, a Stanford University avançou uma arquitetura de dois terminais sem campo para SOT-MRAM e registrou pedidos de patente, destacando uma via emergente centrada em propriedade intelectual para a comercialização em torno da operação sem campo, compatibilidade com BEOL e correntes de escrita mais baixas. Juntos, esses pontos de prova indicam espaços em branco de curto prazo em módulos de segurança de borda, nós de computação tolerantes à radiação e transições de pesquisa para piloto, onde fabricantes de dispositivos, fornecedores de equipamentos e foundries podem empacotar plataformas SOT/STT viáveis para fabricação com material de qualificação, em vez de demonstrações de laboratório isoladas.
Desenvolvimentos industriais recentes em Mercado de Dispositivos Nano-Magnéticos
- Junho de 2026: A Quantum Design International concluiu a aquisição da Qnami, adicionando capacidades de detecção por centros de nitrogênio-vacância (NV) em diamante para imagem e caracterização magnética em nanoescala. O acordo amplia a presença do conjunto de ferramentas da Quantum Design em P&D de nanomagnetismo e spintrônica, fortalecendo sua capacidade de apoiar fluxos de trabalho de materiais avançados e desenvolvimento de dispositivos que alimentam sensores e memórias nanomagnéticos comerciais.
- Abril de 2026: A Everspin Technologies e a Microchip Technology assinaram um Acordo de Serviços de Foundry de 10 anos para fabricar wafers de MRAM, sensores TMR e STT-MRAM na Fab 4 da Microchip, em Gresham, Oregon. O acordo reforça as opções de produção local e o planejamento de capacidade de longo horizonte para dispositivos baseados em MTJ, apoiando a garantia de fornecimento para programas de defesa, industriais e automotivos.
- Fevereiro de 2025: A Chips Joint Undertaking lançou chamadas de linha piloto de 1,67 bilhão de euros voltadas para integração sub-2 nm e heterogênea. Este programa apoia a infraestrutura de desenvolvimento de processos que pode acelerar a integração de módulos inovadores, como pilhas magnéticas, em fluxos semicondutores avançados, ajudando a mover conceitos de dispositivos spintrônicos da pesquisa para linhas piloto viáveis para fabricação.
Mercado de Dispositivos Nano-Magnéticos Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado de dispositivos nano-magnéticos abrange a receita gerada por dispositivos e componentes em nível de dispositivo que utilizam efeitos magnéticos em nanoescala para detectar, armazenar, imagear, acionar ou executar funções lógicas, e que são comercializados para setores de uso final como unidades acabadas ou módulos integrados.
Exclusões de escopo: Excluímos ímãs volumétricos básicos e nanomateriais não relacionados a dispositivos que são vendidos apenas como pós brutos sem uma função de dispositivo definida.
Visão Geral da Segmentação
-
Por Tipo
-
Sensores
- Sensores de Campo Magnético
- Sensores de Efeito Hall
- Sensores GMR
- Sensores TMR
- Sensores Magnetostrictivos
-
Dispositivos de Armazenamento de Dados
- MRAM
- Cabeças de Leitura de HDD Spintrônicas
- Cabeças de Armazenamento em Fita
-
Dispositivos de Imagem
- Sistemas de Imagem de Partículas Magnéticas
- Bobinas de Nano-MRI
-
Atuadores e Dispositivos Lógicos
- Lógica/Transistores Spintrônicos
- Micromotores e Atuadores
-
Outros Componentes Nano-Magnéticos
- Dispositivos de Antena e RF
-
Sensores
-
Por Tecnologia
- Magnetorresistiva
- Torque de Transferência de Spin (STT)
- Anisotropia Magnética Controlada por Tensão (VCMA)
- Nanopartículas Superparamagnéticas
-
Por Vertical de Uso Final
- Eletrônica de Consumo
- TI e Telecomunicações (Centros de Dados)
- Automotivo e Transporte
- Aeroespacial e Defesa
- Saúde e Dispositivos Médicos
- Energia e Serviços Públicos (Eólica, Conversores de Energia)
- Automação Industrial e Robótica
- Outros (Pesquisa e Educação)
-
Por Geografia
-
América do Norte
- Estados Unidos
- Canadá
- México
-
Europa
- Alemanha
- Reino Unido
- França
- Países Nórdicos
- Restante da Europa
-
América do Sul
- Brasil
- Restante da América do Sul
-
Ásia-Pacífico
- China
- Japão
- Índia
- Sudeste Asiático
- Restante da Ásia-Pacífico
-
Oriente Médio e África
-
Oriente Médio
- Países do Conselho de Cooperação do Golfo
- Turquia
- Restante do Oriente Médio
-
África
- África do Sul
- Restante da África
-
Oriente Médio
-
América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa com dados técnicos e comerciais públicos que nos ajudam a compreender onde a demanda se manifesta e com que rapidez ela pode se mover. Consultamos fontes como o Instituto Nacional de Padrões e Tecnologia (NIST), o banco de dados do Escritório de Patentes e Marcas Registradas dos Estados Unidos (USPTO), a Comissão Eletrotécnica Internacional (IEC), a biblioteca digital IEEE Xplore e as atualizações das Estatísticas Mundiais de Comércio de Semicondutores (WSTS) para estruturar os sinais de adoção em memória, sensores e eletrônica avançada.
Em seguida, refinamos os insumos de dimensionamento utilizando relatórios anuais, apresentações para investidores, resumos de produtos e notícias setoriais confiáveis para roteiros de fabricação e o momentum de casos de uso. Quando necessário, também utilizamos assinaturas pagas de inteligência financeira corporativa, análise de patentes e triagem de notícias e dados financeiros para verificar cronogramas e mudanças de direção. As fontes documentais listadas aqui são ilustrativas, e utilizamos outras referências públicas e pagas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar qual parcela da demanda por dispositivos nano-magnéticos é real em remessas comerciais e qual ainda se encontra principalmente em escala piloto. Conversamos com um conjunto equilibrado de fabricantes de dispositivos, especialistas em componentes, integradores, laboratórios de pesquisa e usuários finais nos setores de eletrônica, armazenamento de dados, saúde e automotivo nas principais regiões, de modo que as lacunas da pesquisa documental pudessem ser preenchidas com insumos práticos.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 34% | CXOs: 16% | APAC: 44% |
| Nível intermediário: 46% | Líderes funcionais/de unidade: 40% | EMEA: 32% |
| Participantes menores: 20% | Gerentes: 44% | Américas: 24% |
Dimensionamento de Mercado e Previsão
Para o dimensionamento do mercado, utilizamos uma abordagem de cima para baixo que parte dos conjuntos de demanda de eletrônica e dispositivos, estreitando em seguida a parcela endereçável com base na adoção de arquiteturas nano-magnéticas em produtos reais. Verificamos os totais por meio de visões seletivas de baixo para cima, como remessas amostradas por tipo de dispositivo e uma verificação de faixa de preços (preço médio de venda multiplicado pelo volume) para aplicações-chave, ajustando quando as duas perspectivas não se alinhavam.
Os insumos utilizados no modelo incluem indicadores como a adoção de memória MRAM e spintrônica, a penetração de sensores magnetorresistivos em aplicações automotivas e industriais, os ciclos de atualização de armazenamento em data centers, a intensidade de P&D refletida em depósitos de patentes e os planos de expansão de capacidade de semicondutores vinculados a nós avançados. Como os preços podem se mover rapidamente à medida que os projetos amadurecem, a progressão do preço médio de venda foi tratada separadamente por família de dispositivos, e as lacunas nos dados públicos de volume foram tratadas com faixas obtidas em entrevistas e premissas conservadoras de ponto médio.
As previsões foram construídas por meio de análise de cenários, em que os casos base, otimista e restrito foram moldados pelas expectativas de especialistas sobre o cronograma de comercialização, a disponibilidade de componentes e os ciclos de qualificação em usos finais regulamentados. A previsão final segue o cenário que melhor corresponde ao momentum de remessas observado e aos pipelines de design win de curto prazo.
Ciclo de Validação e Atualização de Dados
A validação é realizada em etapas para que o modelo não dependa de uma única série de dados. Os resultados são comparados com sinais independentes, como o momentum de patentes, cronogramas de expansão conhecidos na fabricação de eletrônicos e indicadores de adoção em nível de aplicação provenientes de usuários finais, e as grandes variações são revisadas antes da aprovação final.
Se uma premissa mudar de forma significativa — por exemplo, uma alteração no cronograma de tecnologia de armazenamento ou uma grande restrição de fornecimento —, entramos novamente em contato com os entrevistados relevantes e reexecutamos as partes afetadas do modelo. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final antes da entrega é concluída para que os clientes recebam a visão mais atualizada.
Dimensionamento do Mercado de Dispositivos Nano-Magnéticos da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para dispositivos nano-magnéticos podem variar porque a fronteira entre a receita de dispositivos e o conteúdo adjacente de materiais ou semicondutores nem sempre é tratada da mesma forma. As diferenças também surgem quando os estudos mesclam atividade de pesquisa em fase piloto com a demanda comercial, ou quando assumem quedas de preços muito rápidas sem verificar o que os compradores estão efetivamente pagando.
Ao rastrear sinais de adoção vinculados a remessas e atualizar as regras de escopo a cada ciclo, a Mordor Intelligence mantém a contagem focada na receita em nível de dispositivo para sensores, armazenamento, imageamento e lógica, o que reduz a inflação decorrente da inclusão do valor amplo de nanomateriais ou do valor total de wafers de semicondutores.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,17 bilhões de USD (2026) | |
| Consultoria Global A | 11,53 bilhões de USD (2025) | A estimativa parece incluir uma cadeia de valor muito mais ampla, provavelmente contabilizando eletrônicos habilitados por nanotecnologia de forma mais abrangente ou gastos com nanomateriais adjacentes, o que eleva o total além da receita exclusiva de dispositivos. |
| Editora Setorial B | 1,16 bilhões de USD (2026) | Este número está próximo no ano base, mas o escopo tende a ser simplificado por tipo e aplicação, com visibilidade limitada sobre a lógica de precificação e como as remessas piloto são filtradas. |
A diferença é explicada principalmente pelo que é contabilizado como receita dentro do escopo e como a atividade em estágio inicial é tratada. Uma fronteira focada em dispositivos, aliada a verificações repetíveis de sinais de adoção e precificação, ajuda a manter o tamanho do mercado rastreável a drivers de demanda claros e mais fácil de atualizar ano a ano.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de dispositivos nano-magnéticos?
O mercado de dispositivos nano-magnéticos atingiu USD 1,17 bilhão em 2026 e está projetado para alcançar USD 1,43 bilhão até 2031.
Qual segmento está crescendo mais rapidamente no mercado de dispositivos nano-magnéticos?
Os dispositivos de armazenamento de dados, impulsionados pela adoção de MRAM, devem expandir a um CAGR de 6,01% até 2031.
Por que os sensores TMR estão ganhando tração sobre os sensores de efeito Hall?
Os sensores TMR oferecem maior magnetorresistência e melhores relações sinal-ruído, permitindo conformidade com rigorosos padrões de segurança automotiva.
Como os controles de exportação de gálio impactam o setor de dispositivos nano-magnéticos?
Potenciais restrições ao gálio poderiam inflar os preços em mais de 150%, afetando os módulos de RF que integram sensores magnéticos e, assim, amortecendo o crescimento do mercado no curto prazo.
Qual região crescerá mais rapidamente na adoção de dispositivos nano-magnéticos?
A Ásia-Pacífico deve registrar um CAGR de 4,83% até 2031 devido às expansões em larga escala de fábricas de 300 mm e às atualizações de ímãs para energia eólica.
Como o MRAM beneficia missões no espaço profundo em comparação com a memória flash?
O MRAM oferece tolerância à radiação e durabilidade ilimitada, garantindo retenção confiável de dados ao longo de missões no espaço profundo que duram décadas.