
Marktgröße und Marktanteil für Nano-Magnetische Geräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.17 Milliarden US-Dollar |
| Marktgröße (2031) | 1.43 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.20 % |
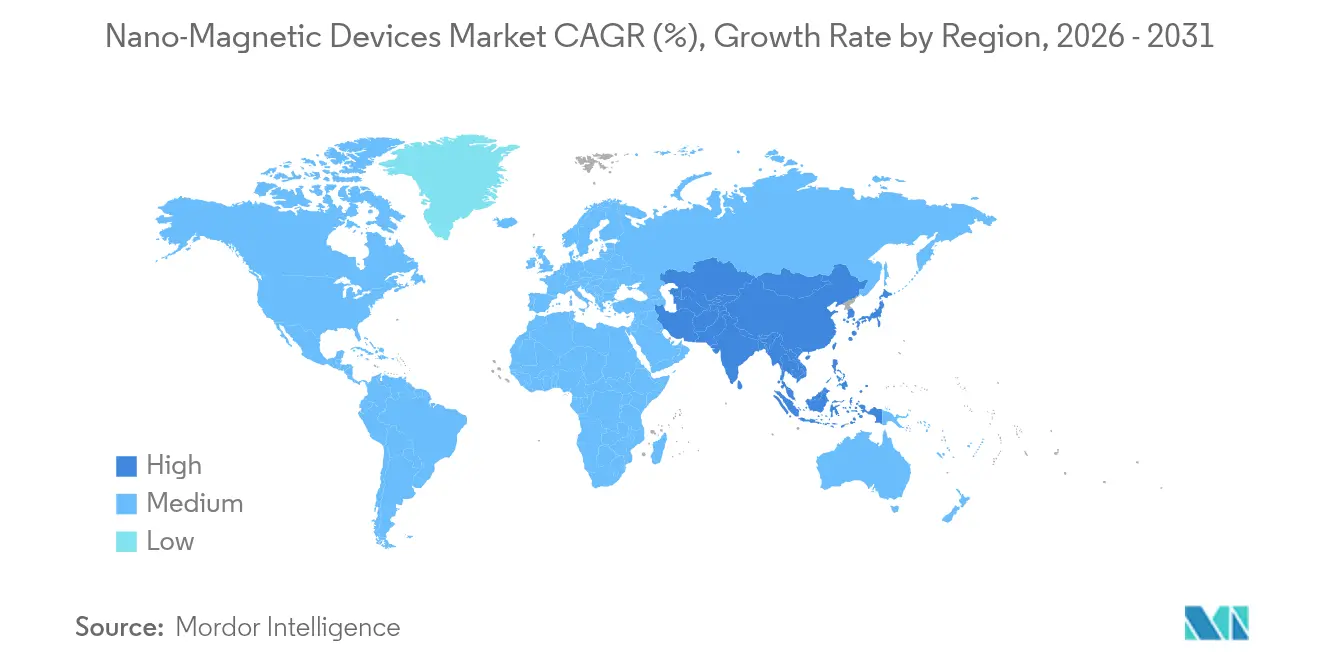
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
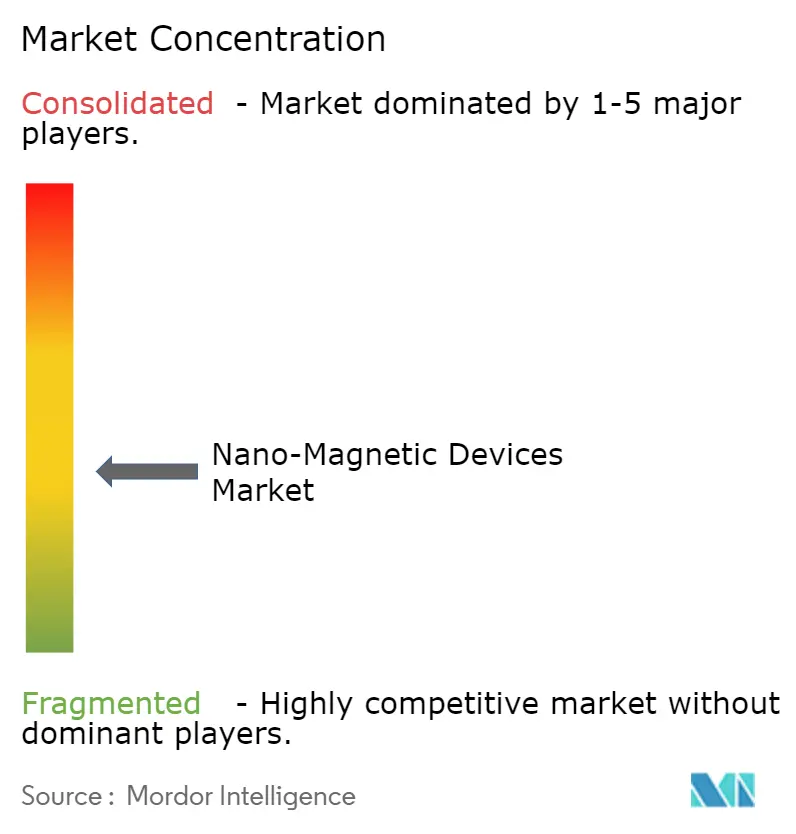
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Nano-Magnetische Geräte von Mordor Intelligence
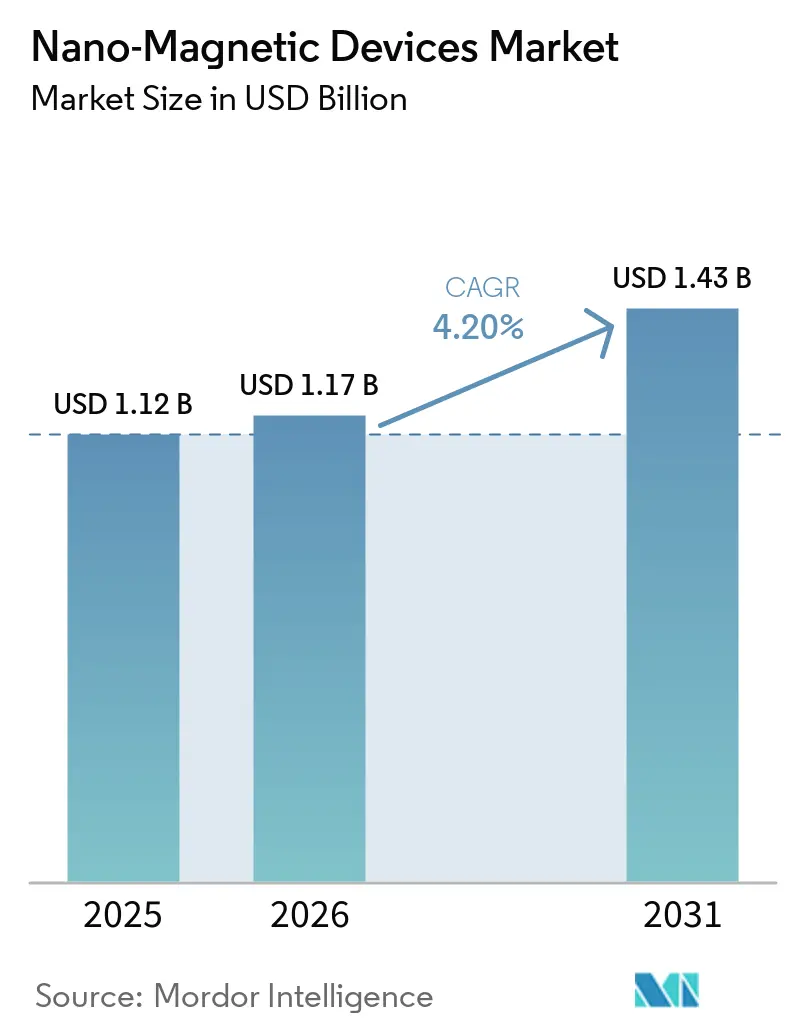
Die Marktgröße für Nano-Magnetische Geräte wird voraussichtlich von 1,12 Milliarden USD im Jahr 2025 auf 1,17 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 4,20 % über den Zeitraum 2026–2031 einen Wert von 1,43 Milliarden USD erreichen. Die Nachfrage steigt, da spinbasierte Architekturen ladungsbasierte Elektronik verdrängen und dabei einen geringeren Stromverbrauch sowie schnelleres Schalten bieten.[1]US-Energieministerium, "Draft_EES2_Roadmap_AMMTO," energy.gov Staatliche Anreize aus dem CHIPS and Science Act und dem EU Chips Act beschleunigen die Forschung, während Upgrades auf 300-mm-Fertigungsanlagen die Fertigungsausbeuten für GMR- und TMR-Sensoren steigern. Die Automobilzulassung von MRAM für Over-the-Air-Updates, die Nachfrage nach strahlungsgehärtetem Speicher für den Tiefraum sowie die Expansion von Fertigungsanlagen im asiatisch-pazifischen Raum stärken das langfristige Wachstum. Dennoch dämpfen Exportkontrollen für Kobalt und Gallium, Ausbeuteverluste bei der Strukturierung unterhalb von 10 nm sowie Flächendichtegrenzen für Festplatten der nächsten Generation den kurzfristigen Schwung.
Wichtigste Erkenntnisse des Berichts
- Nach Typ führten Sensoren im Jahr 2025 mit einem Umsatzanteil von 41,05 %; Datenspeichergeräte werden bis 2031 voraussichtlich mit einer CAGR von 6,01 % wachsen.
- Nach Technologie hielten magnetoresistive Geräte im Jahr 2025 einen Marktanteil von 45,25 % am Markt für Nano-Magnetische Geräte, während die Spin-Transfer-Torque-Technologie bis 2031 mit einer CAGR von 5,23 % voranschreitet.
- Nach Endverbrauchsbereich entfielen im Jahr 2025 37,44 % der Marktgröße für Nano-Magnetische Geräte auf die Unterhaltungselektronik, und der Bereich Automobil & Transport wird bis 2031 voraussichtlich mit einer CAGR von 5,32 % wachsen.
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Anteil von 31,25 % am Markt für Nano-Magnetische Geräte, während der asiatisch-pazifische Raum mit einer CAGR von 4,83 % bis 2031 die am schnellsten wachsende Region ist.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Nano-Magnetische Geräte
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Automobilzulassung von MRAM für OTA-Updates | +0.8% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| 300-mm-Fertigungsanlagen-Upgrades für GMR/TMR-Sensoren | +0.6% | Asiatisch-pazifischer Raum, globale Versorgung | Kurzfristig (≤2 Jahre) |
| Strahlungsgehärteter spintronsicher Speicher für Tiefraummissionen | +0.4% | Nordamerika und EU | Langfristig (≥4 Jahre) |
| Umstieg auf NdFeB-Nano-Verbundmagnete in chinesischen Windturbinen | +0.5% | Asiatisch-pazifischer Raum, global | Mittelfristig (2–4 Jahre) |
| CHIPS- und EU-Chips-Act-Förderung für Spintronik | +0.7% | Global | Langfristig (≥4 Jahre) |
| 3-D-LiDAR-Magnetik-Fusionssensoren für autonome mobile Roboter | +0.3% | Asiatisch-pazifischer Raum, global | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
Automobilzulassung von MRAM für OTA-Firmware-Updates
Automobil-OEMs zertifizieren nun MRAM, das unbegrenzte Schreibzyklen übersteht und damit die Verschleißprobleme von Flash-Speicher in softwaredefinierten Fahrzeugen beseitigt. TSMCs eingebettetes MRAM ermöglicht Mikrocontroller, die häufige Over-the-Air-Patches ohne Datenbeschädigung verwalten.[2]Taiwan Semiconductor Manufacturing Company, "Embedded Non-Volatile Memory for Automotive Applications," tsmc.com TDK verstärkte den Schwung durch die Vorstellung des redundanten TMR-Winkelsensors TAS8240, der die ASIL-D-Sicherheitsnormen erfüllt und bei bis zu 150 °C betrieben werden kann. Die Produktion von Elektrofahrzeugen wird voraussichtlich um 27 % steigen, was die Nachfrage nach Magnetsensorik in Batterie- und Antriebsstrangmodulen intensiviert.[3]TDK Corporation, "Magnetic sensors: TDK presents new redundant analog TMR angle sensor," tdk.com Zusammen festigen robuste Speicherausdauer und hochpräzise Sensorik den Markt für Nano-Magnetische Geräte als zentralen Enabler für zukünftige Automobilelektronik.
300-mm-Fertigungsanlagen-Upgrades für die Produktion von GMR/TMR-Sensor-ICs
Ostasiatische Auftragsfertiger haben eine Ausbeute von 99,6 % für Spin-Orbit-Torque-Magnetotunnelübergänge auf 300-mm-Wafern validiert, mit Schaltstroemen von 680 µA bei 2 ns und TMR-Verhältnissen über 119 %. Diese Ausbeuten senken die Stückkosten und ermöglichen es Herstellern, mehrachsige Sensoren auf einem einzigen Chip zu integrieren. Richtlinien der Tohoku-Universität zu Magnetotunnelübergängen im Einzelnanometerbereich sichern eine Datenspeicherung von mehr als 10 Jahren bei 150 °C bei gleichzeitiger Beibehaltung einer Geschwindigkeit unter 10 ns. Die EUV-Lithografie erreicht nun eine Auflösung von 5 nm und ermöglicht weitere Miniaturisierung. Kostengünstige hochdichte Sensoren erweitern die Akzeptanz in der Unterhaltungselektronik und der industriellen Automatisierung und beschleunigen den Markt für Nano-Magnetische Geräte.
Nachfrage nach strahlungsgehärtetem spintronsicherem Speicher für Tiefraummissionen
Everspin sicherte sich 9,25 Millionen USD zur Lieferung von MRAM-Makros für strahlungsgehärtete Luft- und Raumfahrtsysteme und unterstreicht damit die Widerstandsfähigkeit von Magnetspeichern unter Schwerionenbestrahlung.[4]Everspin Technologies, "Contract to Provide MRAM Technology for Radiation Hardened eMRAM," investor.everspin.com NASA-Daten zeigen, dass MRAM nach hochdosiger Gamma- und Neutronenbestrahlung funktionsfähig bleibt – eine Leistung, die mit Flash- oder DRAM-Speicher nicht erreichbar ist. Honeywells raumfahrtqualifizierte MRAM-Produkte zielen auf Lebensdauern von 15–20 Jahren ohne Verschleiß ab, was für Missionen jenseits des Mars entscheidend ist. Diese Fähigkeiten erweitern den Markt für Nano-Magnetische Geräte auf Tiefraum-Plattformen, auf denen herkömmliche Siliziumspeicher versagen.
Umstieg auf NdFeB-Nano-Verbundmagnete in chinesischen Windturbinen
Chinesische Turbinenhersteller reduzieren die Abhängigkeit von Seltenen Erden durch die Einführung von NdFeB-Nano-Verbundmagneten, die den Partikeldurchmesser von 730 nm auf 76 nm reduzieren und die magnetische Energie erhöhen. Nassmahlverfahren mit Ethanol verbessern die Gleichmäßigkeit und ermöglichen leichtere Generatoren mit höherer Leistung. Verbesserte Magnete unterstützen den rasch wachsenden Offshore-Windkraftausbau und erzeugen Technologie-Spillover-Effekte für globale OEMs. Die daraus resultierende Volumennachfrage stützt die regionale Vorherrschaft im Markt für Nano-Magnetische Geräte.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Exportkontrollen für kritische Mineralien – Kobalt und Gallium | -1.2% | Global, akut in Nordamerika und EU | Kurzfristig (≤2 Jahre) |
| Ausbeuteverluste bei der Strukturierung unterhalb von 10 nm | -0.8% | Globale Zentren für fortgeschrittene Fertigung | Mittelfristig (2–4 Jahre) |
| Flächendichtedecke unter 3 Tb/Zoll² für Festplatten | -0.4% | Globale Datenspeicherakteure | Langfristig (≥4 Jahre) |
| Fehlende IEC/JEDEC-TMR-Sensornormen | -0.6% | Globale Regulierungsbehörden | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Exportkontrollen für kritische Mineralien – Kobalt und Gallium
China liefert 98 % des weltweiten Galliums, sodass potenzielle Exportverbote das US-BIP um 3,4 Milliarden USD verringern und die Galliumpreise um mehr als 150 % steigen lassen könnten. Galliumarsenid- und Galliumnitrid-Bauelemente werden häufig zusammen mit Magnetsensoren in HF-Modulen verpackt, sodass Engpässe den Markt für Nano-Magnetische Geräte belasten. Die Radarmodernisierung des US-Verteidigungsministeriums, die auf Galliumnitrid angewiesen ist, erhöht die strategische Exposition zusätzlich. Recyclinginitiativen und KI-gestütztes Magnetdesign zielen darauf ab, das Risiko zu mindern, doch die kurzfristige Volatilität bleibt bestehen.
Ausbeuteverluste bei der Strukturierung unterhalb von 10 nm in der Nano-Magnet-Fertigung
Die Herstellung hochanisotroper Inseln unterhalb von 10 nm verursacht stochastische EUV-Resistfehler und Linienkantenunebenheiten, die die Waferausbeuten drastisch reduzieren. IMECs High-NA-EUV-Labor wird bis 2026 Werkzeuge mit 0,55 NA erproben, doch die Massenproduktionsfähigkeit ist noch nicht erwiesen. Bis sich die Prozessfenster erweitern, begrenzen Hersteller ihre Investitionen und hemmen damit die Entwicklung des Marktes für Nano-Magnetische Geräte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Datenspeicher treibt Innovation trotz Sensordominanz voran
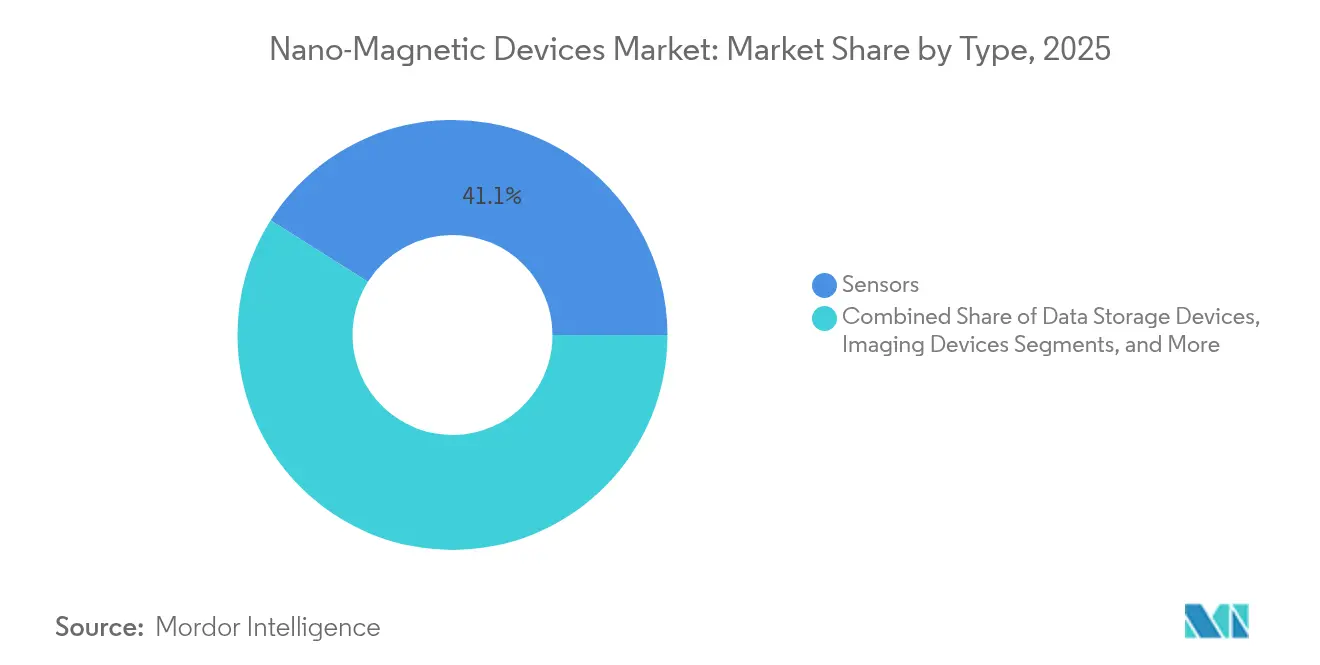
Sensoren dominierten im Jahr 2025 mit 41,05 % den Markt für Nano-Magnetische Geräte, verankert in Automobil-, Industrie- und Mobilprodukten. Datenspeichergeräte verzeichnen jedoch eine CAGR von 6,01 % und treiben die Marktgröße für Nano-Magnetische Geräte im Speicherbereich von 0,24 Milliarden USD im Jahr 2026 auf 0,33 Milliarden USD bis 2031. Die Nichtflüchtigkeit und Strahlungstoleranz von MRAM unterstützen die Akzeptanz in Raumsonden und Elektrofahrzeugen. Bildgebungsgeräte gewinnen dank ultrasensitiver xMR-Komponenten, die biomagnetische Signale erfassen, an Bedeutung und erschließen neue Umsatzquellen.
Die unbegrenzte Ausdauer von MRAM übertrifft Flash-Speicher und beseitigt OTA-Engpässe in Personenkraftwagen. Die bahnbrechende dreidimensionale magnetische Aufzeichnung verspricht Kapazitäten von 10 Tbit/Zoll² und sichert die Relevanz von Festplatten. Aufkommende Spin-Logik integriert Speicher und Rechenleistung und kündigt Paradigmen der In-Memory-Verarbeitung an.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Sensoren: TMR-Technologie fordert die Dominanz von Hall-Effekt-Sensoren heraus
Hall-Effekt-Sensoren hielten im Jahr 2025 aufgrund niedriger Kosten und ausgereifter Lieferketten einen Anteil von 41,08 % am Sensorumsatz. TMR-Sensoren expandieren mit einer CAGR von 5,61 % und verringern den Preisunterschied, da 300-mm-Fertigungsanlagen das Volumen hochfahren. Der redundante Winkelsensor TAS8240 erfüllt ISO 26262 ASIL D und signalisiert die Automobilreife.
GMR besetzt Nischenbereiche im mittleren Segment und balanciert Empfindlichkeit mit Erschwinglichkeit. Magnetostriktive Sensoren zeichnen sich in hydraulischen Steuerungen der Luft- und Raumfahrt aus, wo EMI-Immunität entscheidend ist. TMR-basierte Digitalkompassse reduzieren Azimutfehler nach der Kalibrierung von 4,18° auf 0,46° und verbessern die Drohnennavigation. Ein neuer dreiachsiger Silizium-Hall-Sensor mit Offset-Kompensation steigert die Empfindlichkeit auf 198 V A⁻¹ T⁻¹ und zeigt, dass die Hall-Familie weiterhin innovieren kann.
Nach Technologie: Spin-Transfer-Torque entwickelt sich zur Plattform der nächsten Generation
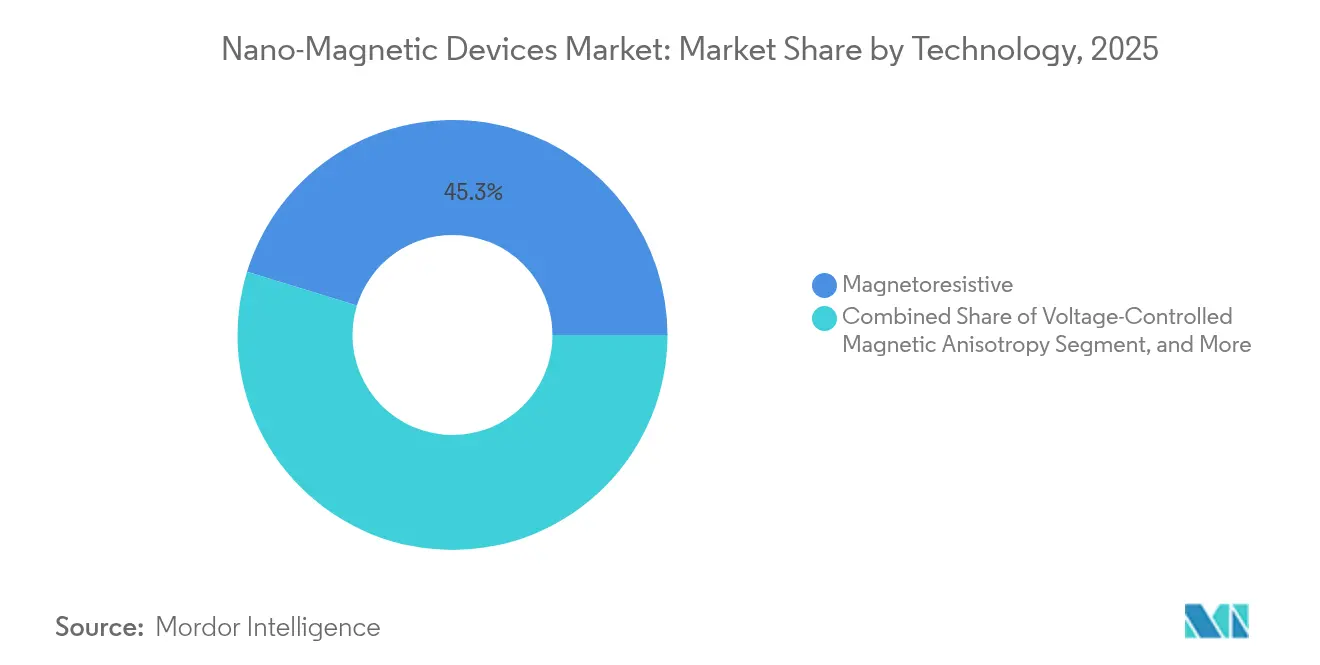
Magnetoresistive Ansätze beherrschten im Jahr 2025 mit 45,25 % den Marktanteil für Nano-Magnetische Geräte, doch Spin-Transfer-Torque-Geräte schreiten bis 2031 mit einer CAGR von 5,23 % voran. STT-MRAM erreicht Schaltstroeme von 680 µA bei 2 ns und behält dabei Daten für 10 Jahre bei 150 °C.
Die Forschung zur spannungsgesteuerten Anisotropie strebt noch niedrigere Schreibenergien an, und Spin-Orbit-Torque verspricht Umschaltvorgänge im Subnanosekundenbereich mit hoher Ausdauer. Das kryogene Wachstum von ultradünnem Kobalt-Eisen auf Magnesiumoxid ebnet den Weg für Magnetotunnelübergänge im Einzelnanometerbereich. Der Beyond-CMOS-Fahrplan des IEEE listet STT- und SOT-MRAM als Schlüsseloptionen für die Neugestaltung der Speicherhierarchie auf.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbrauchsbereich: Automobilanwendungen beschleunigen sich über die Unterhaltungselektronik hinaus
Unterhaltungselektronik hielt im Jahr 2025 einen Umsatzanteil von 37,44 %, angetrieben durch Smartphones und Wearables, die miniaturisierte Magnetometer integrieren. Miniaturisierte Magnetometer in Smartphones und Wearables stützen die Nachfrage im Magnetometermarkt. Automobil und Transport wachsen jährlich um 5,32 %, wodurch die Marktgröße für Nano-Magnetische Geräte im Mobilitätsbereich von 0,2 Milliarden USD im Jahr 2026 auf 0,26 Milliarden USD bis 2031 steigt, da OTA-Architekturen reifen.
Das Wachstum bei Elektrofahrzeugen von 27 % stimuliert die TMR-Nachfrage im Batteriemanagement und in der Motorsteuerung. Medizinische Geräte übernehmen die eingetragenen Nivio xMR-Sensoren, die Magnetokardiographie außerhalb abgeschirmter Räume durchführen und damit die Reichweite der präventiven Kardiologie erweitern. Luft- und Raumfahrt- sowie Verteidigungsplattformen verlassen sich auf strahlungsresistentes MRAM für die missionskritische Datenprotokollierung. Windenergie integriert nano-komposite Magnete für leichtere Generatoren.
Geografische Analyse
Nordamerika erfasste im Jahr 2025 31,25 % des Marktes für Nano-Magnetische Geräte, angetrieben durch Verteidigungs- und Raumfahrtprogramme, die strahlungstolerantes MRAM benötigen. Robuste Kooperationen zwischen Universitäten und der Industrie nutzen die CHIPS-Act-Förderung zur Entwicklung von Prototypen neuromorpher spintronsicher Chips. Die Luft- und Raumfahrt-Lieferkette der Region schätzt Speicherausdauer über Kosten und unterstützt Premiumpreise.
Der asiatisch-pazifische Raum wird voraussichtlich eine CAGR von 4,83 % verzeichnen und profitiert von 300-mm-Fertigungsanlagen-Hochläufen in Japan, Korea und China. Chinas Umstieg auf NdFeB-Nano-Verbundmagnete stärkt inländische Turbinenhersteller und löst globale Trickle-down-Effekte aus. Der Einsatz von dreidimensionalen LiDAR-Magnetik-Fusionssensoren in japanischen und koreanischen autonomen mobilen Robotern unterstützt die Expansion intelligenter Fabriken.
Europa stellt 15,8 Milliarden EUR für Chips-Joint-Undertaking-Projekte bereit und schafft sich eine Nische im skyrmiontischen neuromorphen Computing. Deutschlands Automobilökosystem fordert ASIL-D-konforme TMR-Sensoren, während französische und belgische Institute die High-NA-EUV-Lithografie vorantreiben. Aufstrebende Regionen in Südamerika und dem Nahen Osten setzen Nano-Magnetische Geräte für Netzstabilität und industrielle Automatisierung ein und nutzen dabei den Technologietransfer von multinationalen OEMs.

Regulatorisches Umfeld
Die Regulierung von nanomagnetischen Geräten wird vor allem durch die Compliance im Endverbrauch geprägt, insbesondere wenn Nanomaterialien in medizinische und gesundheitsbezogene Instrumente eingebettet sind oder wenn während der Herstellung eine Exposition am Arbeitsplatz auftritt. In der Europäischen Union behandelt die Medizinprodukteverordnung (EU) 2017/745 (MDR) Medizinprodukte, die Nanomaterialien enthalten, gemäß Regel 19 als Hochrisikoprodukte, was häufig Klasse III entspricht, sofern die Exposition nicht vernachlässigbar ist. Dies führt zu höheren Nachweisanforderungen für Sicherheit und Leistung. Die EU-REACH-Verordnung (EG) Nr. 1907/2006 legt zudem Nanoform-Pflichten fest (seit 2020 in Kraft), die die Materialauswahl, Dokumentation und Rückverfolgbarkeit für magnetische Schichtstapel und nanobasierte Komponenten beeinflussen, die in nachgelagerten Produkten verwendet werden.
In den Vereinigten Staaten wird die Aufsicht über Materialien im Nanomaßstab über das Rahmenwerk der Environmental Protection Agency im Rahmen des TSCA gehandhabt, einschließlich der Berichtspflichten nach Section 8(a) und der Significant New Use Rules (SNUR), die sich auf spezielle magnetische Materialien und Prozesschemien auswirken können. Bei den Normen aktualisiert ISO/TS 12901-1:2024 die Leitlinien zum Risikomanagement am Arbeitsplatz für hergestellte Nanomaterialien über den gesamten Lebenszyklus und stärkt damit die EHS-Kontrollen auf Fab-Ebene für die Abscheidung, das Ätzen und die Prüfung von MTJ-Modulen. Im Kontext von Medizinprodukten bleibt ISO/TR 10993-22:2017 weiterhin eine häufig referenzierte Grundlage für die biologische Bewertung von Nanomaterialien und prägt die Qualifizierungspfade für nanomagnetische Bildgebungs- und Sensorkomponenten, die mit Patienten oder klinischen Umgebungen interagieren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette nanomagnetischer Geräte beginnt mit kritischen Materialien und Dünnschichtstapeln, die zum Aufbau magnetischer Tunnelübergänge (MTJs) verwendet werden, und durchläuft dann spezialisierte, ausrüstungsintensive Abscheidungsprozesse (insbesondere PVD), Lithografie und Strukturierung, Ätzen, Metrologie und Zuverlässigkeitsprüfungen, bevor sie in CMOS-Fertigungsabläufe integriert werden. Ein zentraler Schritt im mittleren Bereich der Kette ist die Integration von MTJ-Modulen in Standard-Halbleiterprozesslinien für Produkte wie MRAM- und TMR/GMR-Sensoren, wobei Kontaminationskontrolle und Ausbeutemanagement wiederkehrende Engpässe darstellen. Nachgelagert vertreiben Gerätehersteller qualifizierte Komponenten an Endanwendersysteme in der Automobilelektronik, der industriellen Automatisierung, der Luft- und Raumfahrt sowie der Verteidigung und der medizinischen Instrumentierung, wobei die Anforderungen je nach Branche stark variieren (z. B. funktionale Sicherheit in der Automobilindustrie gegenüber Strahlungstoleranz und sicherer Verpackung in Verteidigungsprogrammen).
Die Fertigungsmodelle variieren zwischen vertikal integrierten Spezialisten und hybriden, foundry-geführten Strategien. NVE Corporation behält Abscheidung, Strukturierung, Ätzen und Prüfung intern in ihren Betrieben in Minnesota, während sie für konventionelle CMOS-Wafer-Anteile auf externe Foundries zurückgreift, was ihr hilft, eine engere Kontrolle über kritische spintronische Schritte zu behalten. Everspin verfolgt einen hybriden Ansatz und führt die Back-End-Verarbeitung an eingekauften CMOS-Wafern an seinem Standort in Chandler, Arizona, durch, während es sich für die Vollprozessfertigung auf Foundry-Beziehungen verlässt. Im April 2026 vertiefte das Unternehmen seine Inlandsversorgung, indem es einen 10-jährigen Foundry-Services-Vertrag mit Microchip Technology unterzeichnete, um MRAM-, TMR-Sensor- und STT-MRAM-Wafer in Microchips Fab 4 in Gresham, Oregon, herzustellen. Diese Partnerschaften unterstreichen, dass der Zugang zu qualifizierten Fabs und stabilen MTJ-fähigen Prozessmodulen zunehmend zentral für Kapazität, Qualität und Liefersicherheit ist.
Wettbewerbslandschaft
Der Markt für Nano-Magnetische Geräte weist eine moderate Konzentration auf, wobei integrierte Gerätehersteller und spezialisierte Spintronik-Unternehmen Wertschöpfungspools teilen. TDK bietet ein vollständiges Magnetsensor-Sortiment an und verfügt über Design-Win-Einfluss in den Bereichen Automobil, Industrie und Medizin. Everspin kooperiert mit Frontgrade, um US-amerikanische Verteidigungsstrahlungsstandards zu erfüllen, und kombiniert dabei Fertigungskapazität mit sicherer Verpackung.
Infineon reorganisierte sich im Januar 2025 und gründete die SURF-Einheit zur gemeinsamen Optimierung von Sensor- und HF-Forschung für eine Marktchance von 20 Milliarden USD bis 2027. IBM treibt die Racetrack-Speichertechnologie voran und prognostiziert 100-fache Kapazitätssteigerungen bei zehnmillionenfachen Geschwindigkeitsverbesserungen, unterstützt durch öffentlich-private Zuschüsse. Materials Nexus nutzte KI, um in drei Monaten seltenerdefreie Magnete zu entwickeln, was zeigt, dass computergestützte Materialentdeckung den Innovationszyklus verkürzen könnte.
Automobil-Tier-1-Zulieferer fordern ASIL-D-Konformität und setzen Anbieter unter Druck, die Langzeitzuverlässigkeit zu validieren. Die Unterhaltungselektronik bevorzugt Kosten und Größe, was einen intensiven Preiswettbewerb unter Hall-Effekt-Anbietern auslöst. Luft- und Raumfahrtkunden zahlen Aufpreise für die Rad-Hard-Zertifizierung und isolieren diese Nische vom Preisdruck der Massenware. Diese Segmentierung prägt strategische Allianzen, Technologie-Roadmaps und die Kapitalallokation im gesamten Markt für Nano-Magnetische Geräte.
Marktführer für Nano-Magnetische Geräte
IBM Corporation
Fujitsu Limited
Nanomagnetics Instruments
Hitachi Metals America Limited
Honeywell International Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Chancen konzentrieren sich dort, wo nanomagnetische Geräte einen Mehrwert auf Systemebene unter strengen Vorgaben hinsichtlich Leistung, Ausdauer, Zuverlässigkeit oder Sicherheit bieten, und dort, wo Integrationshürden durch fertigungsfähige Architekturen angegangen werden. Im Speicherbereich unterstützt die MRAM-Produktion in fortschrittlichen Knoten (bemerkt bei 22 nm, mit Entwicklung in Richtung 16 nm) das Design-in für eingebettete nichtflüchtige Anwendungsfälle in der Automobilelektronik und anderen ständig aktiven Edge-Systemen. Maßnahmen in der Lieferkette wie Everspins langfristiger Foundry-Vertrag mit Microchip vom April 2026 (Fab 4, Oregon) deuten ebenfalls auf aktive Investitionen in die heimische Waferkapazität und die Multiprodukt-Fertigung für MRAM- und TMR-Sensoren hin. Dies unterstützt Marktlücken für Gerätehersteller und Foundries, die die MTJ-Integration standardisieren und Qualifizierungsdaten für die Automobil- und Luftfahrtindustrie in großem Maßstab bereitstellen können.
Über den Speicherbereich hinaus schaffen spintronische Sensor- und Sicherheitsprimitive zusätzliche Adoptionswege, da feldfreies Schalten und die Beseitigung von Bias-Feldern durch technische Fortschritte praktikabler werden. Im Juni 2026 demonstrierten die Huazhong University of Science and Technology und die Hubei University eine spintronische Hardware-Sicherheitsarchitektur mit SOT-basierten Hall-Bauelementen für physisch nicht klonbare Funktionen und echte Zufallszahlengenerierung, wodurch die Physik nanomagnetischer Geräte mit den Anforderungen an Security-by-Design in vernetzten Systemen in Einklang gebracht wird. Im Juni 2026 entwickelte die Stanford University eine zweipolige feldfreie Architektur für SOT-MRAM weiter und reichte Patentansprüche ein, was einen aufkommenden IP-zentrierten Weg zur Kommerzialisierung im Hinblick auf feldfreien Betrieb, BEOL-Kompatibilität und geringere Schreibströme aufzeigt. Zusammen deuten diese Nachweise auf kurzfristige Marktlücken in Edge-Sicherheitsmodulen, strahlungstoleranten Rechenknoten und Übergängen von der Forschung zum Pilotbetrieb hin, in denen Gerätehersteller, Werkzeuglieferanten und Foundries fertigungsfähige SOT/STT-Plattformen mit Qualifizierungsunterlagen anbieten können, anstatt eigenständige Labordemonstrationen.
Aktuelle Branchenentwicklungen
- Juni 2026: Quantum Design International schloss die Übernahme von Qnami ab und fügte damit Sensorfähigkeiten mit Diamant-Stickstoff-Fehlstellen-Zentren (NV) für die nanoskalige magnetische Bildgebung und Charakterisierung hinzu. Die Übernahme erweitert Quantum Designs Werkzeugkettenpräsenz in der Nanomagnetismus- und Spintronik-F&E und stärkt die Fähigkeit, fortschrittliche Materialien und Geräteentwicklungsabläufe zu unterstützen, die kommerzielle nanomagnetische Sensoren und Speicher versorgen.
- April 2026: Everspin Technologies und Microchip Technology unterzeichneten einen 10-jährigen Foundry-Services-Vertrag zur Herstellung von MRAM-, TMR-Sensor- und STT-MRAM-Wafern in Microchips Fab 4 in Gresham, Oregon. Die Vereinbarung stärkt die Optionen für die Inlandsproduktion und die langfristige Kapazitätsplanung für MTJ-basierte Geräte und unterstützt die Liefersicherheit für Verteidigungs-, Industrie- und Automobilprogramme.
- Februar 2025: Das Chips Joint Undertaking startete Pilotlinien-Ausschreibungen im Wert von 1,67 Milliarden EUR, die auf Sub-2-nm- und heterogene Integration ausgerichtet sind. Dieses Programm unterstützt die Infrastruktur zur Prozessentwicklung, die die Integration neuartiger Module wie magnetischer Stapel in fortschrittliche Halbleiterabläufe beschleunigen kann, und hilft dabei, spintronische Gerätekonzepte von der Forschung zu fertigungsfähigen Pilotlinien zu bewegen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Nano-Magnetische Geräte die Umsätze aus Geräten und Komponenten auf Geräteebene, die nanoskopische magnetische Effekte nutzen, um zu messen, zu speichern, abzubilden, zu betätigen oder Logikfunktionen auszuführen, und die als fertige Einheiten oder integrierte Module in Endverbrauchsindustrien verkauft werden.
Ausschlüsse aus dem Umfang: Wir schließen einfache Massenmagnete und nicht-gerätebasierte Nanomaterialien aus, die ausschließlich als Rohpulver ohne definierte Gerätefunktion verkauft werden.
Segmentierungsübersicht
- Nach Typ
- Sensoren
- Magnetfeldsensoren
- Hall-Effekt-Sensoren
- GMR-Sensoren
- TMR-Sensoren
- Magnetostriktive Sensoren
- Datenspeichergeräte
- MRAM
- Spintronsichere Festplatten-Leseköpfe
- Bandspeicherköpfe
- Bildgebungsgeräte
- Magnetische Partikelbildgebungssysteme
- Nano-MRT-Spulen
- Aktoren und Logikgeräte
- Spintronsichere Logik/Transistoren
- Mikromotoren und Aktoren
- Weitere Nano-Magnetische Komponenten
- Antennen- und HF-Geräte
- Sensoren
- Nach Technologie
- Magnetoresistiv
- Spin-Transfer-Torque (STT)
- Spannungsgesteuerte Magnetische Anisotropie (VCMA)
- Superparamagnetische Nanopartikel
- Nach Endverbrauchsbereich
- Unterhaltungselektronik
- IT und Telekommunikation (Rechenzentren)
- Automobil und Transport
- Luft- und Raumfahrt sowie Verteidigung
- Gesundheitswesen und Medizingeräte
- Energie und Versorgungsunternehmen (Wind, Leistungsumrichter)
- Industrieautomatisierung und Robotik
- Sonstige (Forschung und Bildung)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Übriges Südamerika
- Asiatisch-Pazifischer Raum
- China
- Japan
- Indien
- Südostasien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Länder des Golfkooperationsrats
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research beginnt mit öffentlichen technischen und Handelsdaten, die uns helfen zu verstehen, wo die Nachfrage auftritt und wie schnell sie sich entwickeln kann. Wir haben Quellen wie das National Institute of Standards and Technology (NIST), die Datenbank des US Patent and Trademark Office (USPTO), die International Electrotechnical Commission (IEC), die digitale Bibliothek IEEE Xplore und die Aktualisierungen der World Semiconductor Trade Statistics (WSTS) herangezogen, um Adoptionssignale rund um Speicher, Sensoren und fortschrittliche Elektronik zu rahmen.
Anschließend haben wir die Größenbestimmungseingaben mithilfe von Jahresberichten, Investorenpräsentationen, Produktübersichten und glaubwürdigen Branchennachrichten für Fertigungs-Roadmaps und Anwendungsmomentum verfeinert. Bei Bedarf haben wir auch kostenpflichtige Abonnements für finanzielle Unternehmensinformationen, Patentanalysen sowie Nachrichten- und Finanzscreening genutzt, um Zeitpläne und Richtungsänderungen gegenzuprüfen. Die hier aufgeführten Desk-Quellen sind illustrativ; für die Datenerhebung, Validierung und Klärung haben wir weitere öffentliche und kostenpflichtige Referenzen verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu validieren, welcher Anteil der Nachfrage nach Nano-Magnetischen Geräten in kommerziellen Lieferungen real ist und was noch überwiegend im Pilotmaßstab verbleibt. Wir haben mit einer ausgewogenen Mischung aus Geräteherstellern, Komponentenspezialisten, Integratoren, Forschungslabors und nachgelagerten Nutzern in den Bereichen Elektronik, Datenspeicherung, Gesundheitswesen und Automobil in den wichtigsten Regionen gesprochen, damit Lücken aus der Desk Research durch praktische Eingaben geschlossen werden konnten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 34 % | CXOs: 16 % | APAC: 44 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 40 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 44 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Für die Marktgrößenbestimmung haben wir einen Top-down-Ansatz verwendet, der von den Nachfragepools für Elektronik und Geräte ausgeht und dann den adressierbaren Anteil auf Basis der Übernahme nano-magnetischer Architekturen in realen Produkten eingrenzt. Wir haben die Gesamtwerte durch selektive Bottom-up-Betrachtungen überprüft, beispielsweise durch Stichprobenlieferungen nach Gerätetyp und eine Preisspannenprüfung (Durchschnittspreis mal Volumen) für Schlüsselanwendungen, und haben Anpassungen vorgenommen, wenn die beiden Betrachtungsweisen nicht übereinstimmten.
Zu den im Modell verwendeten Eingaben gehören Indikatoren wie die Übernahme von MRAM und Spintronic-Speicher, die Durchdringung magnetoresistiver Sensoren in der Automobil- und Industrieanwendung, Upgrade-Zyklen für Rechenzentrumsspeicher, die in Patentanmeldungen widergespiegelte F&E-Intensität sowie Pläne zur Erweiterung der Halbleiterkapazität im Zusammenhang mit fortschrittlichen Knoten. Da sich die Preisgestaltung mit zunehmender Reife der Designs schnell ändern kann, wurde die Entwicklung des Durchschnittspreises separat nach Gerätefamilie behandelt, und Lücken in öffentlichen Volumendaten wurden mit interviewgestützten Spannen und konservativen Mittelpunktannahmen überbrückt.
Prognosen wurden mithilfe einer Szenarioanalyse erstellt, bei der Basis-, optimistische und eingeschränkte Szenarien durch Expertenerwartungen zu Kommerzialisierungszeitplänen, Komponentenverfügbarkeit und Qualifizierungszyklen in regulierten Endanwendungen geformt wurden. Die endgültige Prognose folgt dem Szenario, das am besten mit dem beobachteten Liefermomentum und den kurzfristigen Design-Win-Pipelines übereinstimmt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt schrittweise, damit das Modell nicht von einer einzigen Datenreihe abhängt. Die Ergebnisse werden mit unabhängigen Signalen verglichen, wie etwa dem Patentmomentum, bekannten Hochlaufplänen in der Elektronikherststellung und anwendungsbezogenen Adoptionshinweisen von Endnutzern; anschließend werden große Abweichungen vor der Freigabe überprüft.
Wenn sich eine Annahme stark verschiebt – beispielsweise eine Änderung im Timing der Speichertechnologie oder eine wesentliche Versorgungseinschränkung –, nehmen wir erneut Kontakt zu den relevanten Interviewpartnern auf und führen die betroffenen Teile des Modells erneut durch. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und eine abschließende Überprüfung vor der Auslieferung wird durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgrößenbestimmung für Nano-Magnetische Geräte von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Nano-Magnetische Geräte können variieren, da die Grenze zwischen Geräteumsatz und angrenzenden Materialien oder Halbleiterinhalten nicht immer einheitlich behandelt wird. Unterschiede treten auch auf, wenn Studien Forschungsaktivitäten im Pilotstadium in die kommerzielle Nachfrage einbeziehen oder wenn sie sehr schnelle Preisrückgänge annehmen, ohne zu prüfen, was Käufer tatsächlich zahlen.
Durch die Verfolgung lieferungsgebundener Adoptionssignale und die Aktualisierung der Umfangsregeln in jedem Zyklus hält Mordor Intelligence die Zählung auf den Geräteumsatz für Sensoren, Speicher, Bildgebung und Logik fokussiert, was eine Inflation durch den einbezogenen breiten Nanomaterialienwert oder den vollständigen Halbleiterwafer-Wert reduziert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,17 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 11,53 Milliarden USD (2025) | Die Schätzung scheint eine deutlich breitere Wertschöpfungskette einzuschließen und zählt wahrscheinlich breitere nano-fähige Elektronik oder angrenzende Nanomaterialienausgaben, was den Gesamtwert über den reinen Geräteumsatz hinaus anhebt. |
| Fachverlag B | 1,16 Milliarden USD (2026) | Diese Zahl liegt beim Basisjahr nahe dran, aber der Umfang tendiert dazu, nach Typ und Anwendung vereinfacht zu werden, mit begrenzter Transparenz hinsichtlich der Preislogik und der Filterung von Pilotlieferungen. |
Die Streuung erklärt sich hauptsächlich dadurch, was als umsatzrelevant gilt und wie Aktivitäten in einem frühen Stadium behandelt werden. Eine gerätebezogene Abgrenzung sowie wiederholbare Prüfungen anhand von Adoptions- und Preissignalen helfen dabei, die Marktgröße auf klare Nachfragetreiber zurückführbar und von Jahr zu Jahr leichter aktualisierbar zu halten.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Nano-Magnetische Geräte?
Der Markt für Nano-Magnetische Geräte hatte im Jahr 2026 einen Wert von 1,17 Milliarden USD und wird bis 2031 voraussichtlich 1,43 Milliarden USD erreichen.
Welches Segment wächst innerhalb des Marktes für Nano-Magnetische Geräte am schnellsten?
Datenspeichergeräte, angetrieben durch die MRAM-Akzeptanz, werden bis 2031 voraussichtlich mit einer CAGR von 6,01 % wachsen.
Warum gewinnen TMR-Sensoren gegenüber Hall-Effekt-Sensoren an Bedeutung?
TMR-Sensoren liefern höhere Magnetoresistenz und bessere Signal-Rausch-Verhältnisse und ermöglichen damit die Einhaltung strenger Automobilsicherheitsstandards.
Wie wirken sich Exportkontrollen für Gallium auf die Branche für Nano-Magnetische Geräte aus?
Potenzielle Galliumrestriktionen könnten die Preise um mehr als 150 % in die Höhe treiben und HF-Module beeinträchtigen, die Magnetsensoren integrieren, und damit das kurzfristige Marktwachstum dämpfen.
Welche Region wird bei der Einführung von Nano-Magnetischen Geräten am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich eine CAGR von 4,83 % verzeichnen, bedingt durch groß angelegte 300-mm-Fertigungsanlagen-Expansionen und Upgrades von Windenergiemagneten.
Welche Vorteile bietet MRAM für Tiefraummissionen im Vergleich zu Flash-Speicher?
MRAM bietet Strahlungstoleranz und unbegrenzte Ausdauer und gewährleistet damit eine zuverlässige Datenspeicherung über jahrzehntelange Tiefraummissionen.
Seite zuletzt aktualisiert am:



