
Taille et parts du marché des dispositifs nano-magnétiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
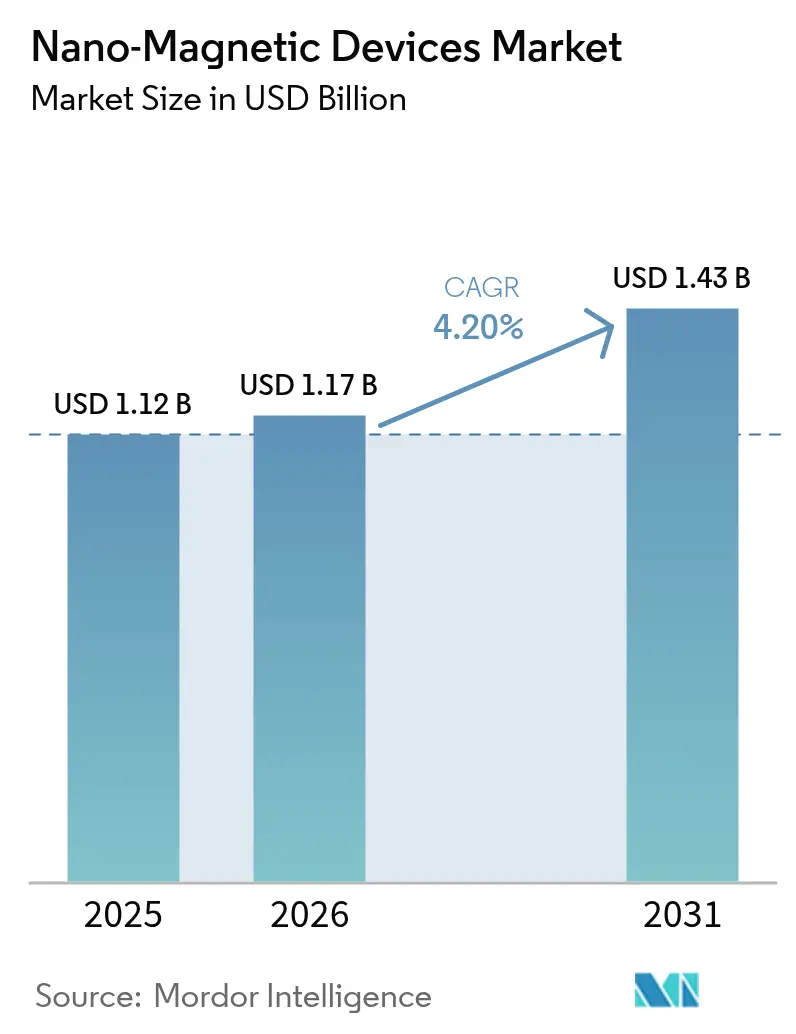
| Taille du Marché (2026) | 1.17 Milliards de dollars |
| Taille du Marché (2031) | 1.43 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.20 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
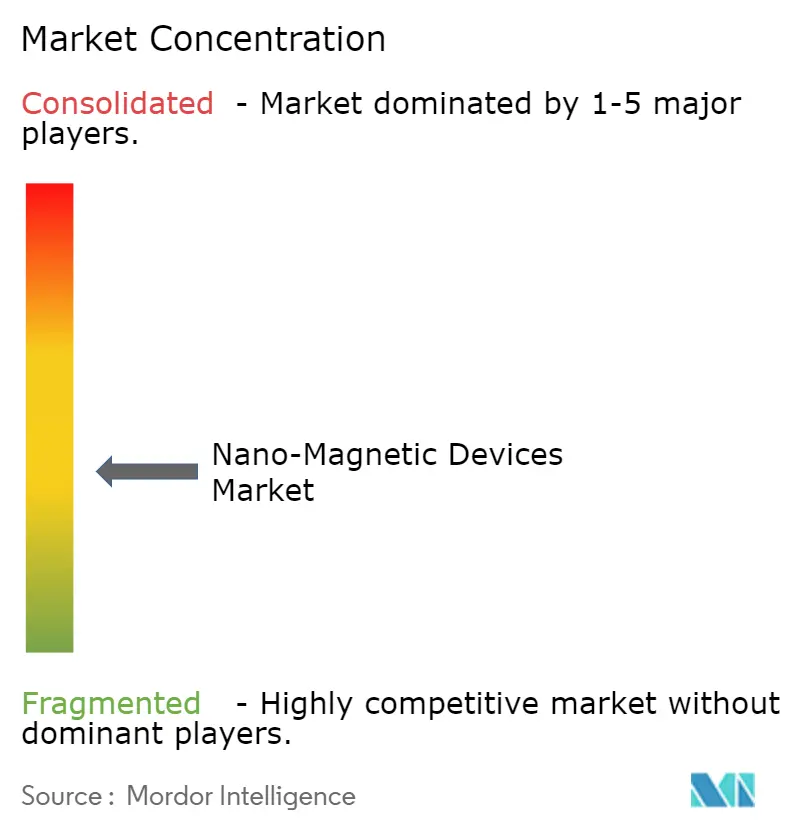
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des dispositifs nano-magnétiques par Mordor Intelligence
La taille du marché des dispositifs nano-magnétiques devrait croître de 1,12 milliard USD en 2025 à 1,17 milliard USD en 2026 et devrait atteindre 1,43 milliard USD d'ici 2031 à un CAGR de 4,20 % sur la période 2026-2031. La demande s'intensifie à mesure que les architectures à base de spin supplantent l'électronique à base de charges, offrant une consommation d'énergie plus faible et une commutation plus rapide.[1]Département de l'Énergie des États-Unis, "Draft_EES2_Roadmap_AMMTO," energy.gov Les incitations gouvernementales issues de la loi CHIPS and Science Act et de la loi européenne sur les puces accélèrent la recherche, tandis que les mises à niveau des usines de fabrication sur 300 mm améliorent les rendements de production pour les capteurs GMR et TMR. La qualification automobile de la MRAM pour les mises à jour en mode OTA, la demande en mémoire durcie aux radiations pour les missions en espace lointain, et l'expansion des usines de fabrication en Asie-Pacifique renforcent la croissance à long terme. Néanmoins, les contrôles à l'exportation sur le cobalt et le gallium, les pertes de rendement pour les motifs inférieurs à 10 nm, et les limites de densité surfacique pour les disques durs de nouvelle génération tempèrent l'élan à court terme.
Points clés du rapport
- Par type, les capteurs ont dominé avec une part de revenus de 41,05 % en 2025 ; les dispositifs de stockage de données devraient se développer à un CAGR de 6,01 % jusqu'en 2031.
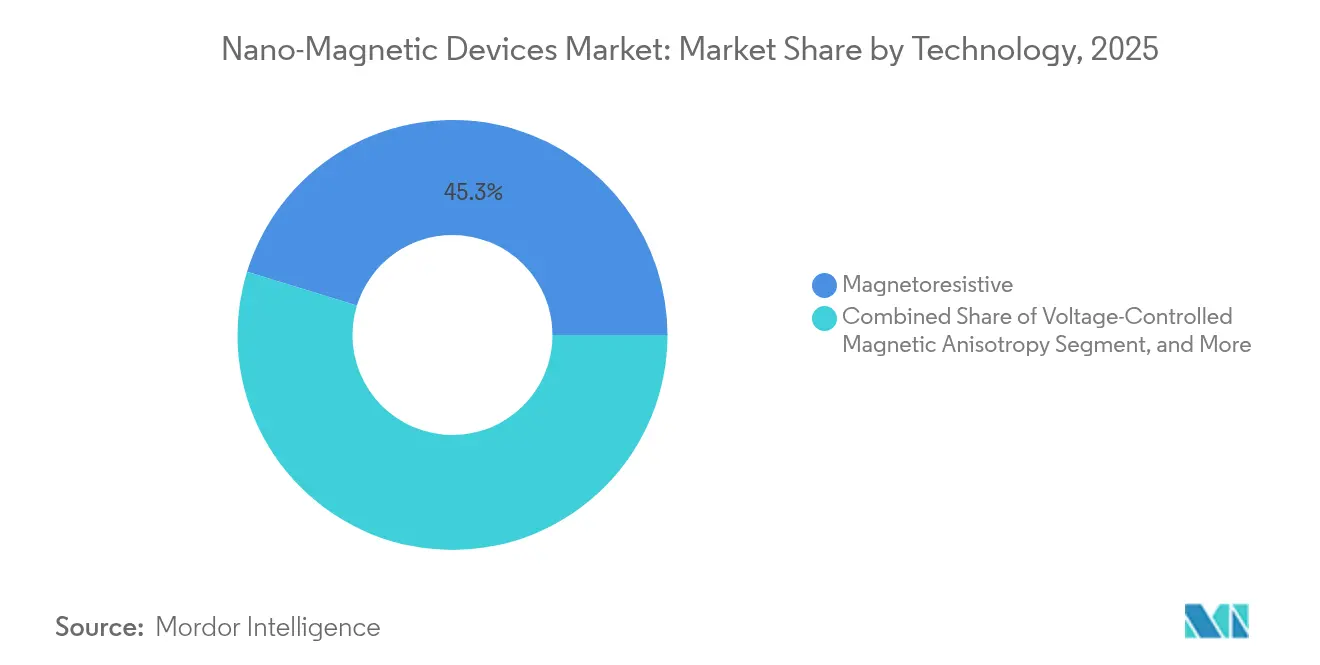
- Par technologie, les dispositifs magnéto-résistifs détenaient 45,25 % de la part du marché des dispositifs nano-magnétiques en 2025, tandis que la technologie de couple de transfert de spin progresse à un CAGR de 5,23 % jusqu'en 2031.
- Par secteur d'utilisation finale, l'électronique grand public représentait 37,44 % de la taille du marché des dispositifs nano-magnétiques en 2025, et le secteur automobile et des transports devrait croître à un CAGR de 5,32 % jusqu'en 2031.
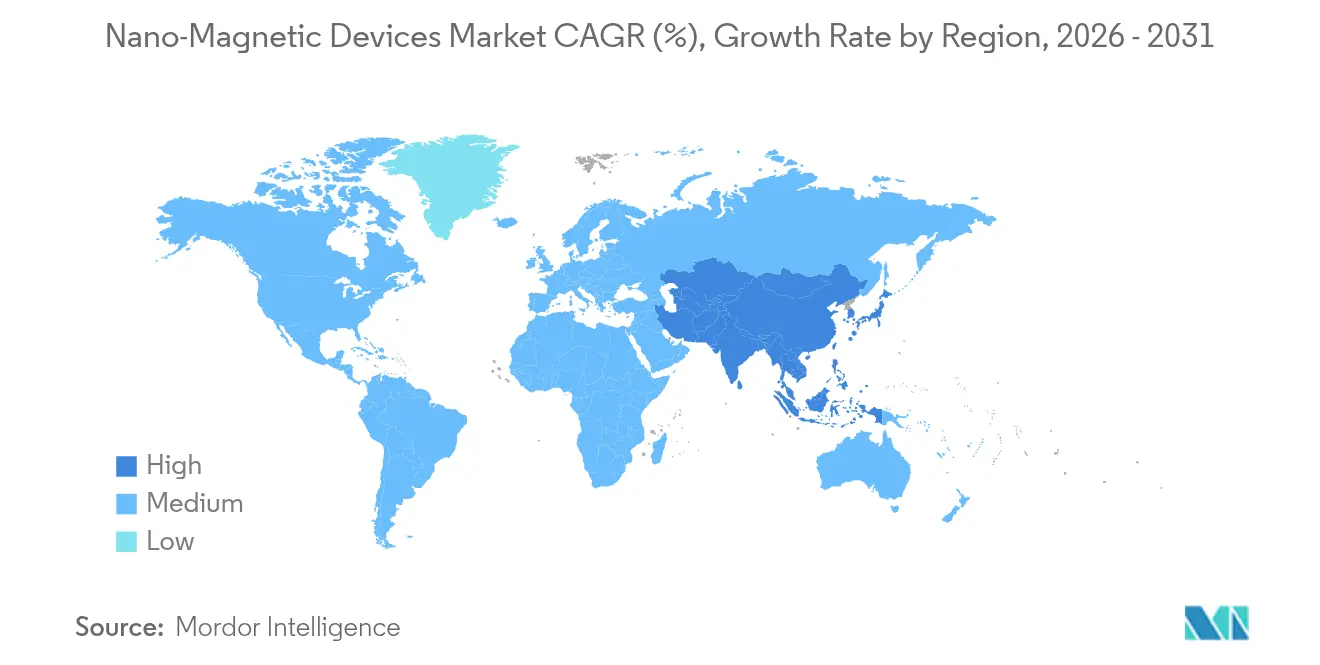
- Par géographie, l'Amérique du Nord représentait 31,25 % du marché des dispositifs nano-magnétiques en 2025, tandis que l'Asie-Pacifique est la région à la croissance la plus rapide avec un CAGR de 4,83 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mondial des dispositifs nano-magnétiques
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Qualification automobile de la MRAM pour les mises à jour OTA | +0.8% | Amérique du Nord et UE | Moyen terme (2-4 ans) |
| Mises à niveau des usines de fabrication sur 300 mm pour les capteurs GMR/TMR | +0.6% | Asie-Pacifique, approvisionnement mondial | Court terme (≤2 ans) |
| Mémoire spintronique durcie aux radiations pour les missions en espace lointain | +0.4% | Amérique du Nord et UE | Long terme (≥4 ans) |
| Transition vers les aimants nano-composites NdFeB dans les éoliennes chinoises | +0.5% | Asie-Pacifique, mondial | Moyen terme (2-4 ans) |
| Financement de la loi CHIPS et de la loi européenne sur les puces pour la spintronique | +0.7% | Mondial | Long terme (≥4 ans) |
| Capteurs de fusion LiDAR 3D-magnétique pour les robots mobiles autonomes | +0.3% | Asie-Pacifique, mondial | Court terme (≤2 ans) |
| Source: Mordor Intelligence | |||
Qualification automobile de la MRAM pour les mises à jour de micrologiciel OTA
Les équipementiers automobiles certifient désormais la MRAM capable de supporter des cycles d'écriture illimités, éliminant les problèmes d'usure de la mémoire flash dans les véhicules à définition logicielle. La MRAM embarquée de TSMC permet aux microcontrôleurs de gérer des correctifs fréquents en mode OTA sans corruption de données.[2]Taiwan Semiconductor Manufacturing Company, "Embedded Non-Volatile Memory for Automotive Applications," tsmc.com TDK a renforcé cette dynamique en dévoilant le capteur d'angle TMR redondant TAS8240, conforme aux normes de sécurité ASIL D et fonctionnant jusqu'à 150 °C. La production de véhicules électriques devrait augmenter de 27 %, intensifiant la demande de détection magnétique dans les modules de batterie et de groupe motopropulseur.[3]TDK Corporation, "Magnetic sensors: TDK presents new redundant analog TMR angle sensor," tdk.com Ensemble, l'endurance robuste de la mémoire et la détection de haute précision font du marché des dispositifs nano-magnétiques un catalyseur essentiel pour l'électronique automobile de demain.
Mises à niveau des usines de fabrication sur 300 mm pour la production de circuits intégrés de capteurs GMR/TMR
Les fonderies d'Asie de l'Est ont validé un rendement de 99,6 % pour les jonctions tunnel magnétiques à couple de spin-orbite sur des plaquettes de 300 mm, avec des courants de commutation de 680 µA à 2 ns et des ratios TMR supérieurs à 119 %. Ces rendements réduisent les coûts unitaires et permettent aux fabricants d'intégrer des capteurs multi-axes sur une seule puce. Les directives de l'Université de Tohoku sur les jonctions tunnel magnétiques à l'échelle du nanomètre unique garantissent une rétention des données supérieure à 10 ans à 150 °C tout en conservant une vitesse inférieure à 10 ns. La lithographie EUV atteint désormais une résolution de 5 nm, guidant une miniaturisation accrue. Des capteurs haute densité compétitifs en termes de coûts élargissent l'adoption dans l'électronique grand public et l'automatisation industrielle, accélérant le marché des dispositifs nano-magnétiques.
Demande de mémoire spintronique durcie aux radiations pour les missions en espace lointain
Everspin a obtenu 9,25 millions USD pour fournir des macros MRAM destinées aux systèmes aérospatiaux durcis aux radiations, mettant en lumière la résilience de la mémoire magnétique sous exposition aux ions lourds.[4]Everspin Technologies, "Contract to Provide MRAM Technology for Radiation Hardened eMRAM," investor.everspin.com Les données de la NASA montrent que la MRAM maintient ses fonctionnalités après une irradiation gamma et neutronique à haute dose, un exploit inaccessible avec la mémoire flash ou la DRAM. Les produits MRAM qualifiés pour l'espace de Honeywell visent des durées de vie de 15 à 20 ans sans usure, essentielles pour les missions au-delà de Mars. Ces capacités étendent le marché des dispositifs nano-magnétiques aux plateformes en espace lointain où les mémoires en silicium conventionnelles sont défaillantes.
Transition vers les aimants nano-composites NdFeB dans les éoliennes chinoises
Les fabricants d'éoliennes chinois réduisent leur dépendance aux terres rares en introduisant des aimants nano-composites NdFeB qui réduisent le diamètre des particules de 730 nm à 76 nm, augmentant ainsi l'énergie magnétique. Le broyage à billes par voie humide assisté par éthanol améliore l'uniformité, permettant des générateurs plus légers avec une puissance de sortie plus élevée. Les aimants améliorés soutiennent les installations éoliennes offshore en rapide expansion et créent des retombées technologiques pour les équipementiers mondiaux. La demande volumique qui en résulte soutient la suprématie régionale sur le marché des dispositifs nano-magnétiques.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Contrôles à l'exportation de minéraux critiques sur le cobalt et le gallium | -1.2% | Mondial, aigu en Amérique du Nord et dans l'UE | Court terme (≤2 ans) |
| Pertes de rendement pour les motifs inférieurs à 10 nm | -0.8% | Pôles mondiaux de fabrication avancée | Moyen terme (2-4 ans) |
| Plafond de densité surfacique <3 Tb/po² pour les disques durs | -0.4% | Acteurs mondiaux du stockage de données | Long terme (≥4 ans) |
| Absence de normes IEC/JEDEC pour les capteurs TMR | -0.6% | Régulateurs mondiaux | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Contrôles à l'exportation de minéraux critiques sur le cobalt et le gallium
La Chine fournit 98 % du gallium mondial, de sorte que d'éventuelles interdictions à l'exportation pourraient amputer le PIB américain de 3,4 milliards USD et faire monter les prix du gallium de plus de 150 %. Les dispositifs à base d'arséniure de gallium et de nitrure de gallium sont souvent co-intégrés avec des capteurs magnétiques dans les modules RF, de sorte que les pénuries se répercutent sur le marché des dispositifs nano-magnétiques. La modernisation des radars du Pentagone, qui repose sur le nitrure de gallium, accentue encore davantage l'exposition stratégique. Les initiatives de recyclage et la conception d'aimants guidée par l'IA visent à atténuer le risque, mais la volatilité à court terme persiste.
Pertes de rendement pour les motifs inférieurs à 10 nm dans la fabrication de nano-aimants
La création d'îlots à haute anisotropie inférieurs à 10 nm entraîne des défaillances stochastiques de la résine EUV et une rugosité des bords de lignes qui réduisent drastiquement les rendements des plaquettes. Le laboratoire EUV High-NA de l'IMEC pilotera des outils à 0,55 NA d'ici 2026, mais la viabilité pour la production de masse n'est pas encore prouvée. Tant que les fenêtres de procédé ne s'élargissent pas, les fabricants plafonnent leurs investissements, freinant la trajectoire du marché des dispositifs nano-magnétiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : le stockage de données stimule l'innovation malgré la domination des capteurs
Les capteurs dominaient 41,05 % du marché des dispositifs nano-magnétiques en 2025, ancrés dans les produits automobiles, industriels et mobiles. Les dispositifs de stockage de données affichent cependant un CAGR de 6,01 %, propulsant la taille du marché des dispositifs nano-magnétiques pour le stockage de 0,24 milliard USD en 2026 à 0,33 milliard USD d'ici 2031. La non-volatilité et la tolérance aux radiations de la MRAM sous-tendent son adoption dans les sondes spatiales et les véhicules électriques. Les dispositifs d'imagerie gagnent du terrain grâce aux composants xMR ultra-sensibles qui captent les signaux biomagnétiques, créant de nouveaux bassins de revenus.
L'endurance illimitée de la MRAM surpasse celle de la mémoire flash, supprimant les goulots d'étranglement OTA dans les véhicules de tourisme. L'enregistrement magnétique 3D de nouvelle génération promet des capacités de 10 Tbit/po², maintenant la pertinence des disques durs. La logique de spin émergente intègre mémoire et calcul, préfigurant des paradigmes de traitement en mémoire.


Par capteurs : la technologie TMR défie la domination des capteurs à effet Hall
Les capteurs à effet Hall détenaient 41,08 % des revenus des capteurs en 2025 en raison de leur faible coût et de leurs chaînes d'approvisionnement matures. Les capteurs TMR se développent à un CAGR de 5,61 %, réduisant l'écart de prix à mesure que les usines de fabrication sur 300 mm augmentent leurs volumes. Le capteur d'angle redondant TAS8240 répond aux exigences ISO 26262 ASIL D, signalant sa maturité pour l'automobile.
Le GMR occupe des niches de milieu de gamme, équilibrant sensibilité et accessibilité financière. Les capteurs magnétostrictifs excellent dans les commandes hydrauliques aérospatiales où l'immunité aux perturbations électromagnétiques est essentielle. Les boussoles numériques à base de TMR réduisent les erreurs d'azimut de 4,18° à 0,46° après calibration, améliorant la navigation des drones. Un nouveau capteur Hall à silicium triaxial avec annulation de décalage porte la sensibilité à 198 V A⁻¹ T⁻¹, montrant que la famille Hall peut encore innover.
Par technologie : le couple de transfert de spin s'impose comme plateforme de nouvelle génération
Les approches magnéto-résistives représentaient 45,25 % de la part du marché des dispositifs nano-magnétiques en 2025, mais les dispositifs à couple de transfert de spin progressent à un CAGR de 5,23 % jusqu'en 2031. La MRAM à couple de transfert de spin atteint des courants de commutation de 680 µA à 2 ns tout en conservant les données pendant 10 ans à 150 °C.
La recherche sur l'anisotropie contrôlée par tension vise des écritures à encore plus faible consommation d'énergie, et le couple de spin-orbite promet des basculements sous la nanoseconde avec une haute endurance. La croissance cryogénique de CoFe ultra-mince sur MgO ouvre la voie aux jonctions tunnel magnétiques à l'échelle du nanomètre unique. La feuille de route Au-delà du CMOS de l'IEEE répertorie la MRAM à couple de transfert de spin et à couple de spin-orbite comme options clés pour la refonte de la hiérarchie mémoire.
Par secteur d'utilisation finale : les applications automobiles s'accélèrent au-delà de l'électronique grand public
L'électronique grand public a conservé une part de revenus de 37,44 % en 2025, portée par les smartphones et les appareils connectés intégrant des magnétomètres miniaturisés. L'automobile et les transports croissent de 5,32 % par an, portant la taille du marché des dispositifs nano-magnétiques pour la mobilité de 0,2 milliard USD en 2026 à 0,26 milliard USD d'ici 2031 à mesure que les architectures OTA arrivent à maturité.
La croissance de 27 % de la production de véhicules électriques stimule la demande de TMR dans la gestion des batteries et la commande des moteurs. Les dispositifs médicaux adoptent les capteurs xMR Nivio qui réalisent la magnétocardiographie en dehors des salles blindées, élargissant la portée de la cardiologie préventive. Les plateformes aérospatiales et de défense s'appuient sur la MRAM durcie aux radiations pour l'enregistrement de données critiques pour la mission. L'énergie éolienne intègre des aimants nano-composites pour des générateurs plus légers.
Analyse géographique
L'Amérique du Nord a capté 31,25 % du marché des dispositifs nano-magnétiques en 2025, portée par les programmes de défense et spatiaux nécessitant une MRAM tolérante aux radiations. De solides collaborations université-industrie exploitent le financement de la loi CHIPS Act pour prototyper des puces spintroniques neuromorphiques. La chaîne d'approvisionnement aérospatiale de la région valorise l'endurance de la mémoire au détriment du coût, soutenant une tarification premium.
L'Asie-Pacifique devrait afficher un CAGR de 4,83 %, bénéficiant des montées en puissance des usines de fabrication sur 300 mm au Japon, en Corée et en Chine. La transition de la Chine vers les aimants nano-composites NdFeB renforce les fabricants d'éoliennes nationaux et génère des effets d'entraînement mondiaux. Le déploiement de capteurs de fusion LiDAR 3D-magnétique dans les robots mobiles autonomes japonais et coréens soutient l'expansion des usines intelligentes.
L'Europe alloue 15,8 milliards EUR aux projets de l'Entreprise commune pour les puces, se taillant une niche dans l'informatique neuromorphique à base de skyrmions. L'écosystème automobile allemand exige des capteurs TMR conformes à l'ASIL D, tandis que les instituts français et belges sont à la pointe de la lithographie EUV High-NA. Les régions émergentes d'Amérique du Sud et du Moyen-Orient adoptent les dispositifs nano-magnétiques pour la stabilité du réseau électrique et l'automatisation industrielle, en tirant parti du transfert de technologie des équipementiers multinationaux.

Paysage réglementaire
La réglementation applicable aux dispositifs nano-magnétiques est déterminée principalement par la conformité liée à l'utilisation finale, en particulier lorsque des nanomatériaux sont intégrés dans des instruments médicaux et de santé ou lorsqu'une exposition professionnelle survient pendant la fabrication. Dans l'Union européenne, le règlement relatif aux dispositifs médicaux (UE) 2017/745 (MDR) traite les dispositifs médicaux intégrant des nanomatériaux comme présentant un risque élevé au titre de la règle 19, souvent classés en classe III sauf si l'exposition est négligeable. Cela entraîne des exigences accrues en matière de preuves de sécurité et de performance. Le règlement REACH de l'UE (CE) n° 1907/2006 impose également des obligations relatives aux nanoformes (en vigueur depuis 2020), ce qui influence le choix des matériaux, la documentation et la traçabilité des empilements magnétiques et des composants nano-activés utilisés dans les produits en aval.
Aux États-Unis, la surveillance des matériaux à l'échelle nanométrique est assurée par l'Environmental Protection Agency dans le cadre du TSCA, notamment via les déclarations au titre de la Section 8(a) et les Significant New Use Rules (SNUR), qui peuvent affecter les matériaux magnétiques spécialisés et les chimies de procédé. Sur le plan des normes, la norme ISO/TS 12901-1:2024 met à jour les lignes directrices de gestion des risques professionnels pour les nanomatériaux manufacturés sur l'ensemble du cycle de vie, renforçant les contrôles EHS au niveau des usines pour les opérations de dépôt, de gravure et de test des modules MTJ. Dans le contexte des dispositifs médicaux, l'ISO/TR 10993-22:2017 continue d'être une référence couramment utilisée pour l'évaluation biologique des nanomatériaux, façonnant les voies de qualification des composants d'imagerie et de détection nano-magnétiques en interface avec les patients ou les environnements cliniques.
Analyse de la chaîne de valeur
La chaîne de valeur des dispositifs nano-magnétiques commence par les matériaux critiques et les empilements de couches minces utilisés pour construire les jonctions tunnel magnétiques (MTJ), puis passe par des étapes spécialisées et à forte intensité d'équipement, comme le dépôt (notamment PVD), la lithographie et la structuration, la gravure, la métrologie et le contrôle de fiabilité, avant l'intégration dans les flux CMOS. Une étape intermédiaire clé est l'intégration du module MTJ dans les lignes de procédé semi-conducteur standard pour des produits tels que la MRAM et les capteurs TMR/GMR, où le contrôle de la contamination et la gestion du rendement restent des points de blocage récurrents. En aval, les fabricants de dispositifs distribuent des composants qualifiés vers des systèmes d'utilisation finale couvrant l'électronique automobile, l'automatisation industrielle, l'aérospatiale et la défense, ainsi que les instruments de santé, avec des exigences qui diffèrent nettement selon les secteurs (par exemple, la sécurité fonctionnelle dans l'automobile contre la tolérance aux radiations et le conditionnement sécurisé dans les programmes de défense).
Les modèles de fabrication varient entre spécialistes intégrés verticalement et stratégies hybrides pilotées par la sous-traitance. NVE Corporation conserve le dépôt, la structuration, la gravure et le test en interne dans ses installations du Minnesota, tout en utilisant des fonderies externes pour les portions de plaquettes CMOS conventionnelles, ce qui lui permet de garder un contrôle plus étroit sur les étapes spintroniques critiques. Everspin adopte une approche hybride, en réalisant le traitement back-end sur des plaquettes CMOS achetées sur son site de Chandler, en Arizona, et en s'appuyant sur des relations avec des fonderies pour la production à flux complet. En avril 2026, elle a renforcé son approvisionnement national en signant un accord de services de fonderie de 10 ans avec Microchip Technology pour fabriquer des plaquettes MRAM, capteurs TMR et STT-MRAM à la Fab 4 de Microchip à Gresham, dans l'Oregon. Ces partenariats mettent en évidence que l'accès à des fonderies qualifiées et à des modules de procédé stables compatibles MTJ devient de plus en plus central pour la capacité, la qualité et la fiabilité de la livraison.
Paysage concurrentiel
Le marché des dispositifs nano-magnétiques présente une concentration modérée, avec des fabricants de dispositifs intégrés et des entreprises spécialisées en spintronique se partageant les bassins de valeur. TDK propose une gamme complète de capteurs magnétiques et dispose d'un fort levier en matière de gains de conception dans les secteurs automobile, industriel et médical. Everspin coopère avec Frontgrade pour répondre aux normes de durcissement aux radiations de la défense américaine, combinant capacité de fabrication et conditionnement sécurisé pour les investisseurs.
Infineon s'est réorganisé en janvier 2025, créant l'unité SURF pour co-optimiser la recherche sur les capteurs et les RF en vue d'une opportunité de 20 milliards USD d'ici 2027. IBM fait progresser la mémoire à piste de course, prévoyant des gains de capacité multipliés par 100 avec des améliorations de vitesse multipliées par dix millions, soutenus par des subventions public-privé. Materials Nexus a utilisé l'IA pour concevoir des aimants sans terres rares en trois mois, indiquant que la découverte computationnelle de matériaux pourrait raccourcir le cycle d'innovation.
Les fournisseurs automobiles de rang 1 exigent la conformité ASIL D, poussant les fournisseurs à valider la fiabilité à long terme. L'électronique grand public privilégie le coût et la taille, suscitant une intense concurrence par les prix parmi les fournisseurs de capteurs à effet Hall. Les clients aérospatiaux paient des primes pour la certification de durcissement aux radiations, isolant cette niche des pressions sur les produits de base. Cette segmentation façonne les alliances stratégiques, les feuilles de route technologiques et l'allocation du capital sur l'ensemble du marché des dispositifs nano-magnétiques.
Leaders du secteur des dispositifs nano-magnétiques
-
IBM Corporation
-
Fujitsu Limited
-
Nanomagnetics Instruments
-
Hitachi Metals America Limited
-
Honeywell International Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les opportunités se concentrent là où les dispositifs nano-magnétiques apportent une valeur au niveau du système dans des contraintes strictes de puissance, d'endurance, de fiabilité ou de sécurité, et là où les obstacles à l'intégration sont surmontés grâce à des architectures industrialisables. Dans le domaine de la mémoire, la production de MRAM sur des nœuds avancés (notée à 22 nm, le développement évoluant vers 16 nm) soutient l'intégration pour des cas d'usage non volatils embarqués dans l'électronique automobile et d'autres systèmes de périphérie toujours actifs. Des évolutions de la chaîne d'approvisionnement, telles que l'accord de fonderie à long terme d'Everspin d'avril 2026 avec Microchip (Fab 4, Oregon), témoignent également d'investissements actifs dans la capacité de plaquettes nationale et la fabrication multi-produits pour la MRAM et les capteurs TMR. Cela ouvre un espace inexploité pour les fournisseurs de dispositifs et les fonderies capables de standardiser l'intégration MTJ et de fournir des données de qualification de qualité automobile et aérospatiale à grande échelle.
Au-delà de la mémoire, la détection spintronique et les primitives de sécurité créent des voies d'adoption supplémentaires à mesure que la commutation sans champ et l'élimination du champ de biais deviennent plus praticables grâce aux progrès techniques. En juin 2026, l'Université des sciences et technologies de Huazhong et l'Université du Hubei ont démontré une architecture de sécurité matérielle spintronique utilisant des dispositifs Hall basés sur SOT pour les fonctions physiquement non clonables et la génération de nombres véritablement aléatoires, alignant la physique des dispositifs nano-magnétiques avec les exigences de sécurité dès la conception dans les systèmes connectés. En juin 2026, l'Université de Stanford a fait progresser une architecture à deux terminaux sans champ pour la SOT-MRAM et a déposé des revendications de brevet, mettant en lumière une voie émergente centrée sur la propriété intellectuelle vers la commercialisation autour du fonctionnement sans champ, de la compatibilité BEOL et de courants d'écriture réduits. Ensemble, ces preuves de concept indiquent un espace inexploité à court terme dans les modules de sécurité en périphérie, les nœuds de calcul tolérants aux radiations, et les transitions de la recherche au pilote, où fabricants de dispositifs, fournisseurs d'outils et fonderies peuvent proposer des plateformes SOT/STT industrialisables accompagnées de dossiers de qualification plutôt que de simples démonstrations en laboratoire.
Développements récents du secteur
- Juin 2026 : Quantum Design International a finalisé l'acquisition de Qnami, ajoutant des capacités de détection par centres azote-lacune (NV) du diamant pour l'imagerie et la caractérisation magnétique à l'échelle nanométrique. Cette opération élargit l'empreinte de l'ensemble d'outils de Quantum Design dans la R&D en nanomagnétisme et spintronique, renforçant sa capacité à soutenir les flux de travail de développement de matériaux avancés et de dispositifs alimentant les capteurs et mémoires nano-magnétiques commerciaux.
- Avril 2026 : Everspin Technologies et Microchip Technology ont signé un accord de services de fonderie de 10 ans pour fabriquer des plaquettes MRAM, capteurs TMR et STT-MRAM à la Fab 4 de Microchip à Gresham, dans l'Oregon. Cet accord renforce les options de production nationale et la planification de capacité à long terme pour les dispositifs basés sur MTJ, soutenant l'assurance d'approvisionnement pour les programmes de défense, industriels et automobiles.
- Février 2025 : La Chips Joint Undertaking a lancé des appels à projets de lignes pilotes de 1,67 milliard d'EUR destinés à l'intégration sub-2 nm et hétérogène. Ce programme soutient les infrastructures de développement de procédés susceptibles d'accélérer l'intégration de modules novateurs tels que les empilements magnétiques dans les flux semi-conducteurs avancés, contribuant à faire passer les concepts de dispositifs spintroniques de la recherche à des lignes pilotes industrialisables.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette étude, le marché des dispositifs nano-magnétiques couvre les revenus générés par les dispositifs et composants au niveau du dispositif qui utilisent des effets magnétiques à l'échelle nanométrique pour détecter, stocker, imager, actionner ou effectuer des fonctions logiques, et qui sont vendus aux industries d'utilisation finale sous forme d'unités finies ou de modules intégrés.
Exclusions de périmètre : nous excluons les aimants en vrac de base et les nanomatériaux non dispositifs vendus uniquement sous forme de poudres brutes sans fonction de dispositif définie.
Aperçu de la segmentation
-
Par type
-
Capteurs
- Capteurs de champ magnétique
- Capteurs à effet Hall
- Capteurs GMR
- Capteurs TMR
- Capteurs magnétostrictifs
-
Dispositifs de stockage de données
- MRAM
- Têtes de lecture de disques durs spintroniques
- Têtes de stockage sur bande
-
Dispositifs d'imagerie
- Systèmes d'imagerie par particules magnétiques
- Bobines nano-IRM
-
Actionneurs et dispositifs logiques
- Logique/transistors spintroniques
- Micromoteurs et actionneurs
-
Autres composants nano-magnétiques
- Dispositifs d'antenne et RF
-
Capteurs
-
Par technologie
- Magnéto-résistif
- Couple de transfert de spin (STT)
- Anisotropie magnétique contrôlée par tension (VCMA)
- Nanoparticules superparamagnétiques
-
Par secteur d'utilisation finale
- Électronique grand public
- TI et télécommunications (centres de données)
- Automobile et transports
- Aérospatiale et défense
- Santé et dispositifs médicaux
- Énergie et services publics (éolien, convertisseurs de puissance)
- Automatisation industrielle et robotique
- Autres (recherche et éducation)
-
Par géographie
-
Amérique du Nord
- États-Unis
- Canada
- Mexique
-
Europe
- Allemagne
- Royaume-Uni
- France
- Pays nordiques
- Reste de l'Europe
-
Amérique du Sud
- Brésil
- Reste de l'Amérique du Sud
-
Asie-Pacifique
- Chine
- Japon
- Inde
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
-
Moyen-Orient et Afrique
-
Moyen-Orient
- Pays du Conseil de coopération du Golfe
- Turquie
- Reste du Moyen-Orient
-
Afrique
- Afrique du Sud
- Reste de l'Afrique
-
Moyen-Orient
-
Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par des données techniques et commerciales publiques qui nous aident à comprendre où la demande se manifeste et à quelle vitesse elle peut évoluer. Nous nous sommes référés à des sources telles que le National Institute of Standards and Technology (NIST), la base de données de l'US Patent and Trademark Office (USPTO), la Commission électrotechnique internationale (CEI), la bibliothèque numérique IEEE Xplore, et les mises à jour des World Semiconductor Trade Statistics (WSTS) pour cadrer les signaux d'adoption autour de la mémoire, des capteurs et de l'électronique avancée.
Ensuite, nous avons affiné les données de dimensionnement à l'aide de rapports annuels, de présentations aux investisseurs, de fiches produits et d'actualités sectorielles fiables pour les feuilles de route de fabrication et la dynamique des cas d'usage. Le cas échéant, nous avons également utilisé des abonnements payants pour l'intelligence financière des entreprises, l'analyse de brevets et le criblage d'actualités et de données financières afin de recouper les calendriers et les évolutions directionnelles. Les sources documentaires listées ici sont illustratives, et nous avons utilisé d'autres références publiques et payantes pour la collecte de données, la validation et la clarification.
Entretiens et enquêtes primaires
Les travaux primaires ont porté sur la validation de la part de la demande de dispositifs nano-magnétiques qui est réelle dans les livraisons commerciales, et de ce qui reste principalement à l'échelle pilote. Nous nous sommes entretenus avec un mélange équilibré de fabricants de dispositifs, de spécialistes de composants, d'intégrateurs, de laboratoires de recherche et d'utilisateurs en aval dans l'électronique, le stockage de données, la santé et l'automobile à travers les principales régions, afin de combler les lacunes de la recherche documentaire par des apports pratiques.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 34 % | Cadres dirigeants : 16 % | APAC : 44 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 40 % | EMEA : 32 % |
| Acteurs plus petits : 20 % | Managers : 44 % | Amériques : 24 % |
Dimensionnement et prévision du marché
Pour le dimensionnement du marché, nous avons utilisé une construction descendante qui part des bassins de demande en électronique et dispositifs, puis affine la part adressable en fonction de l'adoption des architectures nano-magnétiques dans des produits réels. Nous avons vérifié les totaux via des vues ascendantes sélectives, telles que des échantillons de livraisons par type de dispositif et une vérification de fourchette de prix (PMV multiplié par le volume) pour les applications clés, puis ajusté lorsque les deux vues ne concordaient pas.
Les intrants utilisés dans le modèle comprennent des indicateurs tels que l'adoption de la MRAM et de la mémoire spintronique, la pénétration des capteurs magnéto-résistifs dans l'automobile et l'industrie, les cycles de mise à niveau du stockage en centre de données, l'intensité de R&D reflétée dans les dépôts de brevets, et les plans d'expansion de capacité des semi-conducteurs liés aux nœuds avancés. Comme les prix peuvent évoluer rapidement à mesure que les conceptions mûrissent, la progression du PMV a été traitée séparément par famille de dispositifs, et les lacunes dans les données de volume publiques ont été comblées par des fourchettes issues d'entretiens et des hypothèses médianes prudentes.
Les prévisions ont été construites à l'aide d'une analyse de scénarios, où les cas de base, optimiste et contraint ont été façonnés par les attentes d'experts sur le calendrier de commercialisation, la disponibilité des composants et les cycles de qualification dans les usages finaux réglementés. La prévision finale suit le cas qui correspond le mieux à la dynamique de livraison observée et aux pipelines de gains de conception à court terme.
Validation des données et cycle de mise à jour
La validation se fait par étapes afin que le modèle ne dépende pas d'une seule série de données. Les résultats sont comparés à des signaux indépendants tels que la dynamique des brevets, les calendriers de montée en cadence connus dans la fabrication électronique, et les indices d'adoption au niveau des applications provenant des utilisateurs finaux, puis les écarts importants sont examinés avant validation finale.
Si une hypothèse évolue fortement, par exemple un changement dans le calendrier des technologies de stockage ou une contrainte d'approvisionnement majeure, nous recontactons les personnes interrogées concernées et relançons les parties affectées du modèle. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs se produisent, et une revue finale avant livraison est effectuée afin que les clients reçoivent la vision la plus récente.
Comparaison du dimensionnement du marché des dispositifs nano-magnétiques de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les dispositifs nano-magnétiques peuvent varier car la frontière entre le revenu des dispositifs et le contenu adjacent en matériaux ou en semi-conducteurs n'est pas toujours traitée de la même manière. Des différences apparaissent également lorsque des études mêlent des activités de recherche en phase pilote à la demande commerciale, ou lorsqu'elles supposent des baisses de prix très rapides sans vérifier ce que les acheteurs paient réellement.
En suivant les signaux d'adoption liés aux livraisons et en actualisant les règles de périmètre à chaque cycle, Mordor Intelligence maintient le comptage centré sur le revenu au niveau du dispositif pour les capteurs, le stockage, l'imagerie et la logique, ce qui réduit l'inflation due à l'inclusion de la valeur large des nanomatériaux ou de la valeur complète des plaquettes semi-conductrices.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,17 milliard USD (2026) | |
| Cabinet de conseil mondial A | 11,53 milliards USD (2025) | L'estimation semble inclure une chaîne de valeur beaucoup plus large, comptant probablement des dépenses plus larges en électronique nano-activée ou en nanomatériaux adjacents, ce qui gonfle le total au-delà du seul revenu des dispositifs. |
| Éditeur professionnel B | 1,16 milliard USD (2026) | Ce chiffre est proche sur l'année de base, mais le périmètre tend à être simplifié par type et application, avec une visibilité limitée sur la logique de prix et sur la manière dont les livraisons pilotes sont filtrées. |
L'écart s'explique principalement par ce qui est comptabilisé comme revenu dans le périmètre et par la manière dont l'activité en phase précoce est traitée. Une frontière centrée sur le dispositif, associée à des vérifications répétables par rapport aux signaux d'adoption et de prix, aide à garder la taille du marché traçable à des moteurs de demande clairs et plus facile à mettre à jour d'année en année.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des dispositifs nano-magnétiques ?
Le marché des dispositifs nano-magnétiques s'élevait à 1,17 milliard USD en 2026 et devrait atteindre 1,43 milliard USD d'ici 2031.
Quel segment connaît la croissance la plus rapide au sein du marché des dispositifs nano-magnétiques ?
Les dispositifs de stockage de données, portés par l'adoption de la MRAM, devraient se développer à un CAGR de 6,01 % jusqu'en 2031.
Pourquoi les capteurs TMR gagnent-ils du terrain face aux capteurs à effet Hall ?
Les capteurs TMR offrent une magnétorésistance plus élevée et de meilleurs rapports signal/bruit, permettant la conformité avec les normes de sécurité automobile strictes.
Comment les contrôles à l'exportation sur le gallium impactent-ils le secteur des dispositifs nano-magnétiques ?
Les éventuelles restrictions sur le gallium pourraient faire monter les prix de plus de 150 %, affectant les modules RF qui intègrent des capteurs magnétiques et freinant ainsi la croissance du marché à court terme.
Quelle région connaîtra la croissance la plus rapide en matière d'adoption des dispositifs nano-magnétiques ?
L'Asie-Pacifique devrait afficher un CAGR de 4,83 % jusqu'en 2031 grâce aux expansions à grande échelle des usines de fabrication sur 300 mm et aux mises à niveau des aimants pour l'énergie éolienne.
Comment la MRAM bénéficie-t-elle aux missions en espace lointain par rapport à la mémoire flash ?
La MRAM offre une tolérance aux radiations et une endurance illimitée, garantissant une rétention fiable des données sur des missions en espace lointain s'étendant sur plusieurs décennies.
Dernière mise à jour de la page le:



