
ナノ磁気デバイス市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
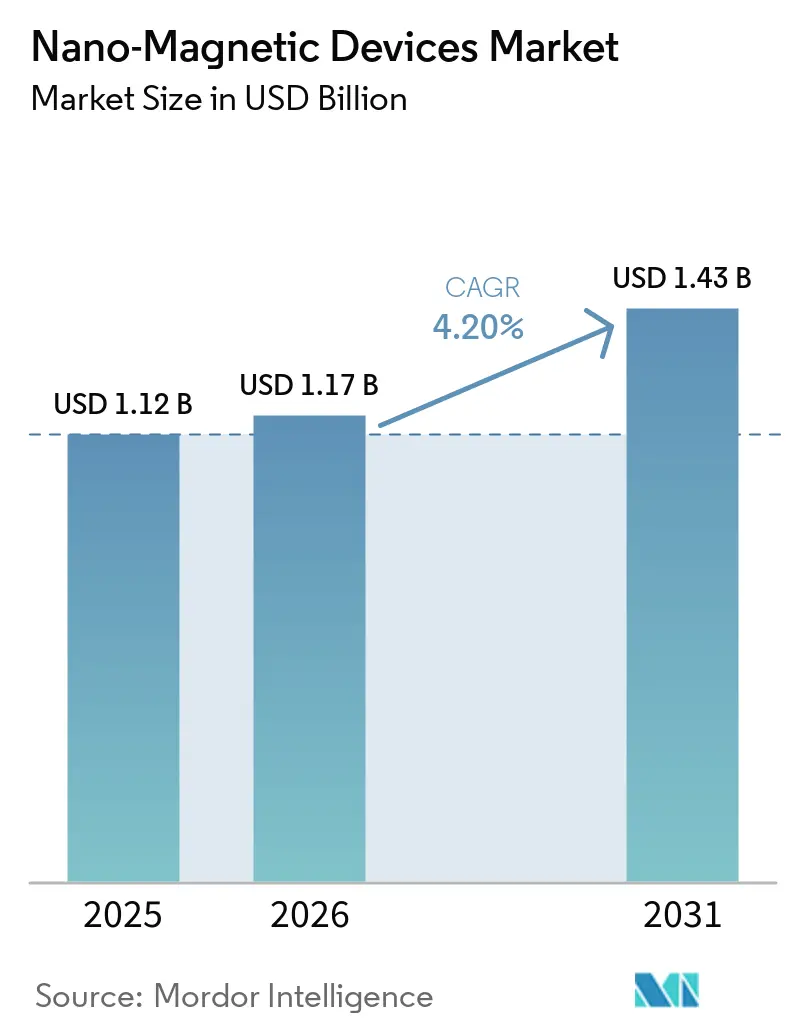
| 市場規模 (2026) | 1.17 十億米ドル |
| 市場規模 (2031) | 1.43 十億米ドル |
| 成長率 (2026 - 2031) | 4.20 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
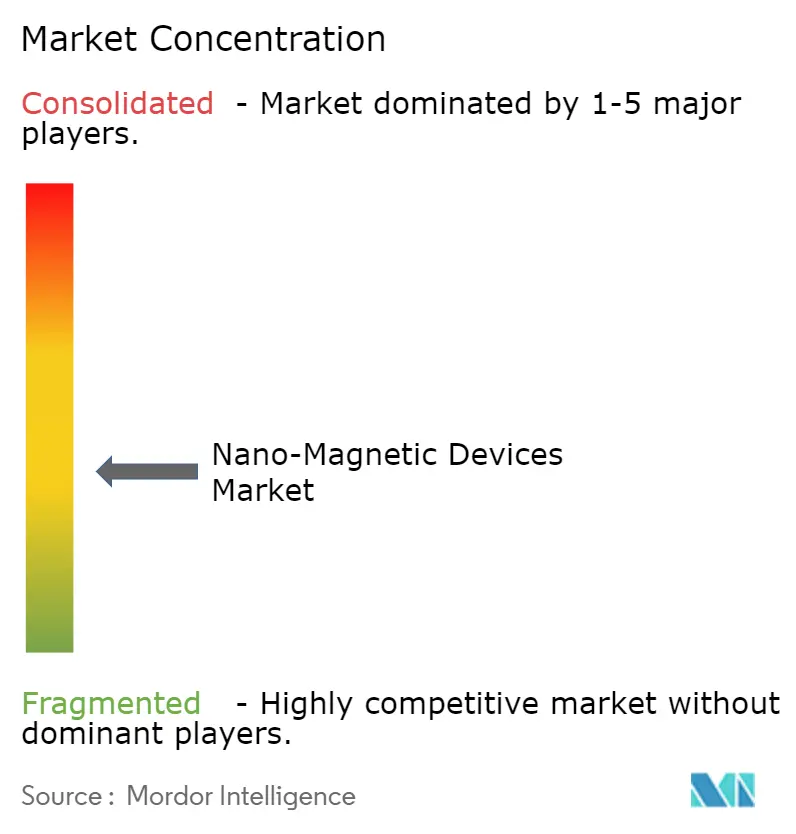
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるナノ磁気デバイス市場分析
ナノ磁気デバイス市場規模は、2025年の11億2,000万米ドルから2026年には11億7,000万米ドルへと成長し、2026年から2031年にかけて年平均成長率4.20%で2031年までに14億3,000万米ドルに達すると予測されています。スピンベースのアーキテクチャが電荷ベースのエレクトロニクスに取って代わり、低消費電力と高速スイッチングを実現することで需要が拡大しています。[1] CHIPSおよび科学法ならびにEUチップス法による政府インセンティブが研究を加速させ、300 mmファブのアップグレードがGMRおよびTMRセンサーの製造歩留まりを向上させています。OTAアップデート向けMRAMの自動車認定、放射線耐性メモリへの深宇宙需要、アジア太平洋地域のファブ拡張が長期的な成長を後押ししています。一方、コバルトおよびガリウムに対する輸出規制、10 nm未満のパターニング歩留まり損失、次世代HDDのアレアル密度限界が近期の勢いを抑制しています。
主要レポートのポイント
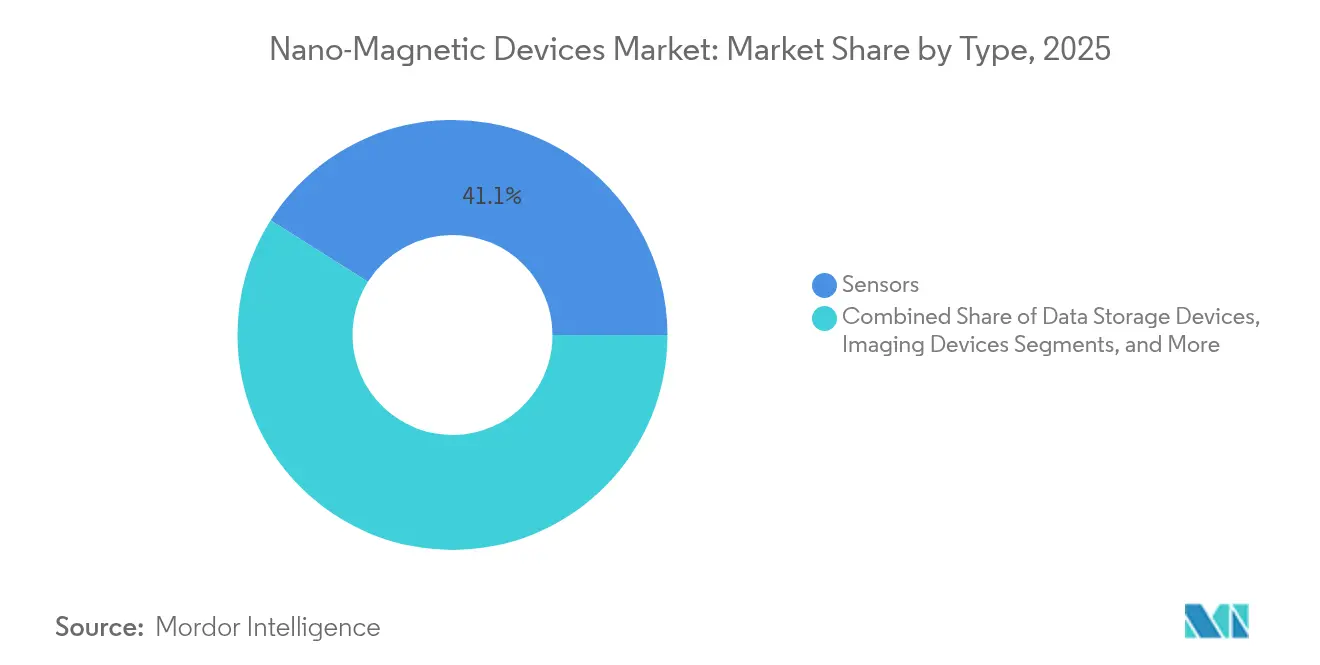
- タイプ別では、センサーが2025年に41.05%の収益シェアでトップを占め、データストレージデバイスは2031年までに年平均成長率6.01%で拡大する見込みです。
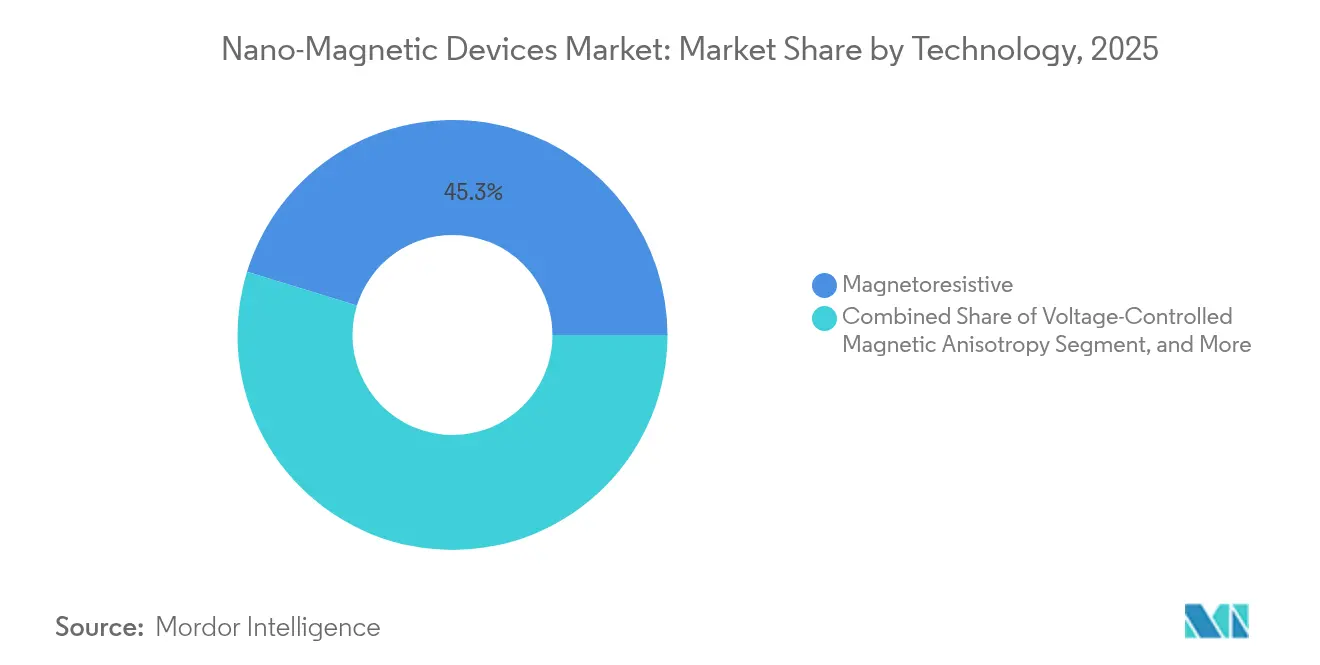
- 技術別では、磁気抵抗デバイスが2025年にナノ磁気デバイス市場シェアの45.25%を占め、スピン転送トルク技術は2031年まで年平均成長率5.23%で進展しています。
- 最終用途垂直市場別では、コンシューマーエレクトロニクスが2025年にナノ磁気デバイス市場規模の37.44%を占め、自動車・輸送分野は2031年まで年平均成長率5.32%で上昇する見込みです。
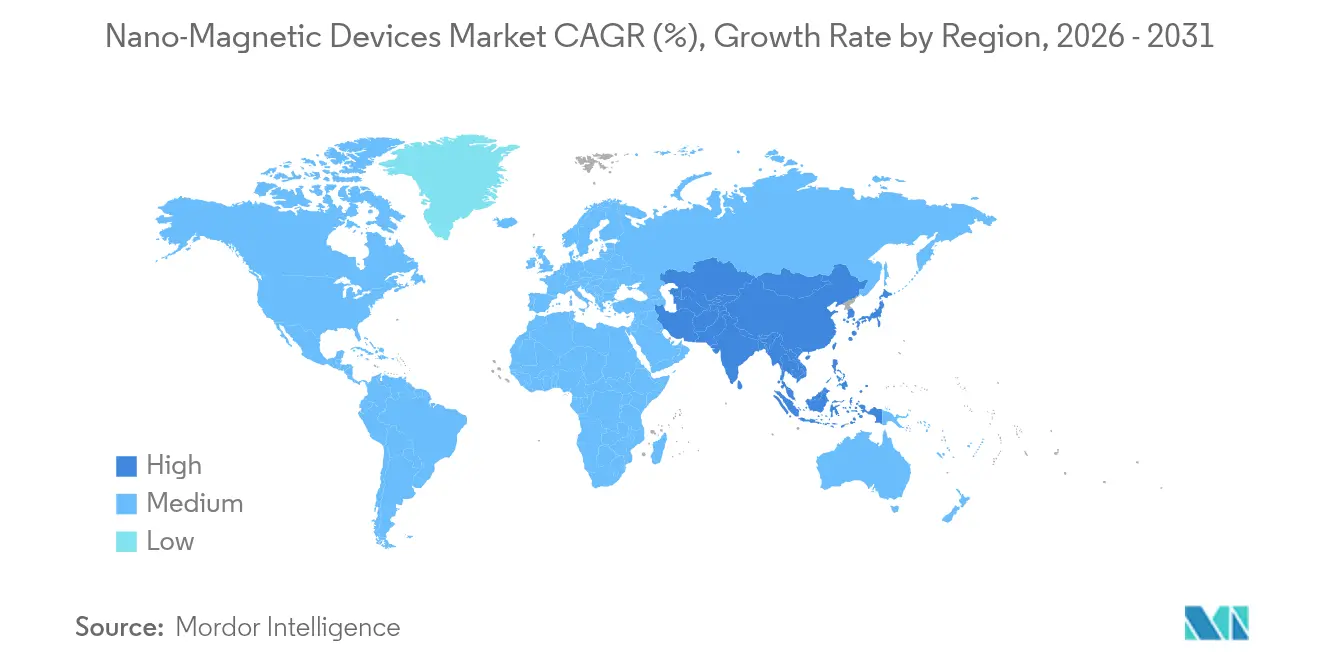
- 地域別では、北米が2025年にナノ磁気デバイス市場の31.25%を占め、アジア太平洋地域は2031年まで年平均成長率4.83%で最も急成長している地域です。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| OTAアップデート向けMRAMの自動車認定 | +0.8% | 北米およびEU | 中期(2〜4年) |
| GMR/TMRセンサー向け300 mmファブのアップグレード | +0.6% | アジア太平洋地域、グローバルサプライ | 短期(2年以内) |
| 深宇宙ミッション向け放射線耐性スピントロニクスメモリ | +0.4% | 北米およびEU | 長期(4年以上) |
| 中国の風力タービンにおけるNdFeBナノ複合磁石への移行 | +0.5% | アジア太平洋地域、グローバル | 中期(2〜4年) |
| スピントロニクス向けCHIPSおよびEUチップス法の資金援助 | +0.7% | グローバル | 長期(4年以上) |
| 自律移動ロボット向け3次元LiDAR磁気融合センサー | +0.3% | アジア太平洋地域、グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
EUおよび米国車両のOTAファームウェアアップデート向けMRAMの自動車認定
自動車OEMは現在、無制限の書き込みサイクルに耐えるMRAMを認定しており、ソフトウェア定義車両におけるフラッシュメモリの摩耗に関する懸念を払拭しています。TSMCの組み込みMRAMは、データ破損なしに頻繁なOTAパッチを管理するマイクロコントローラーを実現します。[2] TDKは、150 °Cまでの動作においてASIL D安全規格に準拠した冗長TMR角度センサーTAS8240を発表し、勢いを強化しました。電気自動車の生産は27%増加すると予測されており、バッテリーおよびドライブトレインモジュールにおける磁気センシングへの需要が高まっています。[3] 堅牢なメモリ耐久性と高精度センシングが相まって、ナノ磁気デバイス市場を将来の自動車エレクトロニクスの中核的な実現技術として確立しています。
GMR/TMRセンサーIC生産向け300 mmファブのアップグレード
東アジアのファウンドリーは、300 mmウェーハ上のスピン軌道トルクMTJにおいて99.6%の歩留まりを検証しており、スイッチング電流は2 nsで680 µA、TMR比は119%超を達成しています。これらの歩留まりによりユニットコストが低下し、メーカーは単一ダイ上に多軸センサーを集積できるようになります。東北大学の単一ナノメートルMTJに関するガイドラインは、150 °Cで10年以上のデータ保持を確保しながら10 ns未満の速度を維持します。EUVリソグラフィーは現在5 nm解像度に達しており、さらなる小型化を導いています。コスト競争力のある高密度センサーは、コンシューマーエレクトロニクスおよび産業オートメーションへの採用を拡大し、ナノ磁気デバイス市場を加速させています。
深宇宙ミッション向け放射線耐性スピントロニクスメモリの需要
Everspinは、放射線耐性航空宇宙システム向けMRAMマクロを供給するために925万米ドルを確保し、重イオン照射下における磁気メモリの耐性を際立たせました。[4] NASAのデータは、MRAMが高線量のガンマ線および中性子照射後も機能を維持することを示しており、これはフラッシュやDRAMでは達成できない特性です。Honeywellの宇宙認定MRAM製品は、摩耗なしに15〜20年の寿命を目標としており、火星を超えたミッションにとって不可欠です。これらの能力により、ナノ磁気デバイス市場は従来のシリコンメモリが機能しない深宇宙プラットフォームへと拡大しています。
中国の風力タービンにおけるNdFeBナノ複合磁石への移行
中国のタービンメーカーは、粒子径を730 nmから76 nmに縮小して磁気エネルギーを高めるNdFeBナノ複合磁石を導入することで、希土類依存度を低減しています。エタノールを用いた湿式ボールミリングが均一性を向上させ、より高い出力を持つ軽量発電機を実現しています。アップグレードされた磁石は急速に拡大する洋上風力発電設備を支援し、グローバルOEMへの技術波及効果をもたらします。その結果生じる大量需要が、ナノ磁気デバイス市場における地域的優位性を支えています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| コバルトおよびガリウムに対する重要鉱物輸出規制 | -1.2% | グローバル、北米およびEUで深刻 | 短期(2年以内) |
| 10 nm未満のパターニング歩留まり損失 | -0.8% | グローバルの先進製造拠点 | 中期(2〜4年) |
| HDDのアレアル密度上限(3 Tb/平方インチ未満) | -0.4% | グローバルのデータストレージプレーヤー | 長期(4年以上) |
| TMRセンサーのIEC/JEDEC規格の欠如 | -0.6% | グローバルの規制当局 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
コバルトおよびガリウムに対する重要鉱物輸出規制
中国はグローバルのガリウムの98%を供給しており、潜在的な輸出禁止は米国のGDPから34億米ドルを削減し、ガリウム価格を150%超引き上げる可能性があります。ヒ化ガリウムおよび窒化ガリウムデバイスはRFモジュール内の磁気センサーと共にパッケージングされることが多いため、供給不足はナノ磁気デバイス市場全体に波及します。GaNに依存するペンタゴンのレーダー近代化は、戦略的リスクをさらに高めています。リサイクルイニシアチブとAIを活用した磁石設計がリスク軽減を目指していますが、近期のボラティリティは続いています。
ナノ磁石製造における10 nm未満のパターニング歩留まり損失
10 nm未満の高異方性アイランドの形成は、確率論的EUVレジスト不良およびラインエッジラフネスを引き起こし、ウェーハ歩留まりを大幅に低下させます。IMECのHigh-NA EUVラボは2026年までに0.55 NAツールを試験導入する予定ですが、量産の実現可能性は未証明です。プロセスウィンドウが拡大するまで、メーカーは投資を抑制し、ナノ磁気デバイス市場の軌道を制約しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
センサー優位の中でデータストレージがイノベーションを牽引センサーは2025年にナノ磁気デバイス市場の41.05%を占め、自動車、産業、モバイル製品に根ざしています。一方、データストレージデバイスは年平均成長率6.01%を記録し、ストレージ向けナノ磁気デバイス市場規模を2026年の2億4,000万米ドルから2031年には3億3,000万米ドルへと押し上げています。MRAMの不揮発性と放射線耐性が宇宙探査機および電気自動車への採用を支えています。イメージングデバイスは、生体磁気信号を捉える超高感度xMRコンポーネントにより牽引力を増し、新たな収益源を生み出しています。
MRAMの無制限耐久性はフラッシュを凌駕し、乗用車のOTAボトルネックを解消します。革新的な3次元磁気記録は10 Tbit/平方インチの容量を約束し、HDDの存在意義を持続させます。新興のスピンロジックはメモリとコンピュートを統合し、インメモリ処理パラダイムの到来を予告しています。
注記: 全セグメントのシェアはレポート購入時に入手可能
センサー別:
TMR技術がホール効果の優位性に挑戦ホール効果センサーは低コストと成熟したサプライチェーンにより、2025年のセンサー収益の41.08%を占めました。TMRセンサーは年平均成長率5.61%で拡大しており、300 mmファブが量産を拡大するにつれて価格差が縮小しています。冗長角度センサーTAS8240はISO 26262 ASIL Dを満たし、自動車への対応を示しています。
GMRは感度と手頃な価格のバランスを取りながら中間層のニッチ市場を占めています。磁歪センサーはEMI耐性が重要な航空宇宙油圧制御において優れた性能を発揮します。TMRベースのデジタルコンパスは、校正後に方位角誤差を4.18°から0.46°に削減し、ドローンのナビゲーションを改善します。オフセットキャンセル機能を備えた新しい3軸シリコンホールセンサーは感度を198 V A⁻¹ T⁻¹に向上させ、ホールファミリーが依然としてイノベーションを続けられることを示しています。
技術別:
スピン転送トルクが次世代プラットフォームとして台頭磁気抵抗アプローチは2025年にナノ磁気デバイス市場シェアの45.25%を占めましたが、スピン転送トルクデバイスは2031年まで年平均成長率5.23%で進展しています。STT-MRAMは2 nsで680 µAのスイッチング電流を達成しながら、150 °Cで10年間データを保持します。
電圧制御異方性研究はさらに低消費電力の書き込みを追求しており、スピン軌道トルクは高耐久性を持つサブナノ秒フリップを約束しています。MgO上の超薄膜CoFeの低温成長は単一ナノメートルMTJへの道を開きます。IEEEのBeyond-CMOSロードマップは、メモリ階層再設計の主要オプションとしてSTTおよびSOT-MRAMを挙げています。
注記: 全セグメントのシェアはレポート購入時に入手可能
最終用途垂直市場別:
自動車アプリケーションがコンシューマーエレクトロニクスを超えて加速コンシューマーエレクトロニクスは2025年に37.44%の収益シェアを維持しており、スマートフォンやウェアラブル機器に小型磁力計が搭載されていることが需要を牽引しています。スマートフォンやウェアラブル機器に搭載された小型磁力計は、磁力計市場における需要を支えています。自動車・輸送分野は年率5.32%で成長しており、OTAアーキテクチャの成熟に伴い、モビリティ向けナノ磁気デバイス市場規模は2026年の2,000 ミリオン 米ドルから2031年には2,600 ミリオン 米ドルへと拡大する見込みです。
電気自動車の27%の成長が、バッテリー管理およびモーター制御におけるTMR需要を刺激しています。医療機器分野では、シールドルーム外での心磁図検査を可能にする商標録済みのNivio xMRセンサーが採用され、予防的心臓病学の適用範囲が拡大しています。航空宇宙・防衛プラットフォームは、ミッションクリティカルなデータロギングに放射線耐性MRAMを活用しています。風力エネルギー分野では、より軽量な発電機の実現に向けてナノ複合磁石が導入されています。
地域分析
北米ナノ磁気デバイス市場
北米は2025年のナノ磁気デバイス市場において31.25%のシェアを獲得しており、放射線耐性MRAMを必要とする防衛・宇宙プログラムがその原動力となっている。堅固な産学連携がCHIPS法の資金を活用し、ニューロモルフィックスピントロニクスチップのプロトタイ開発を推進している。同地域の航空宇宙サプライチェーンはコストよりもメモリ耐久性を重視しており、プレミアム価格設定を支えている。
アジア太平洋ナノ磁気デバイス市場
アジア太平洋地域は4.83%のCAGRを記録すると予測されており、日本・韓国・中国における300 mmファブの増強がその恩恵をもたらしている。中国のNdFeBナノコンポジット磁石への移行は国内タービンメーカーを強化し、世界的な波及効果を生み出している。日本および韓国の自律移動ロボット(AMR)における3次元LiDAR・磁気融合センサーの導入が、スマートファクトリーの拡大を支えている。
欧州・南米・中東ナノ磁気デバイス市場
欧州はChips Joint Undertakingプロジェクトに158億ユーロを配分し、スキルミオンニューロモルフィックコンピューティングにおけるニッチ分野を開拓している。ドイツの自動車エコシステムはASIL D準拠のTMRセンサーを求める一方、フランスおよびベルギーの研究機関はHigh-NA EUVリソグラフィーを牽引している。南米および中東の新興地域は、多国籍OEMからの技術移転を活用し、グリッドの安定と産業オートメーションにナノ磁気デバイスを採用している。
規制環境
ナノ磁性デバイスに関する規制は、主にエンドユース分野での規制順守によって形作られており、特にナノマテリアルが医療・ヘルスケア機器に組み込まれる場合や、製造工程中に職業的暴露が発生する場合に該当する。欧州連合では、医療機器規則(EU)2017/745(MDR)は、ナノマテリアルを組み込んだ医療機器を規則19の下で高リスクとして扱い、暴露が無視できるレベルでない限り、多くの場合クラスIIIに分類される。これにより、安全性および性能に関するより高い証拠要件が求められる。EU REACH(EC)No 1907/2006も、ナノフォームに関する義務(2020年以降施行)を課しており、下流製品全体で使用される磁性積層体やナノ対応部品の材料選定、文書化、トレーサビリティに影響を与えている。
米国では、ナノスケール材料の監督はTSCAに基づく環境保護庁(EPA)の枠組みで行われており、セクション8(a)報告義務や、特殊な磁性材料およびプロセス化学に影響を与えうる重要新規用途規則(SNUR)が含まれる。規格に関しては、ISO/TS 12901-1:2024が、ライフサイクル全体における工業的ナノマテリアルの職業リスク管理指針を更新し、MTJモジュールの成膜、エッチング、試験工程におけるファブレベルの労働衛生安全(EHS)管理を強化している。医療機器の文脈では、ISO/TR 10993-22:2017が引き続きナノマテリアルの生物学的評価の一般的な基準として参照され、患者や臨床環境と接するナノ磁性イメージングおよびセンシング部品の認証プロセスを形作っている。
バリューチェーン分析
ナノ磁性デバイスのバリューチェーンは、磁気トンネル接合(MTJ)を構築するための重要な材料と薄膜積層体から始まり、その後、専門的で設備集約的な成膜(特にPVD)、リソグラフィおよびパターニング、エッチング、計測、信頼性スクリーニングを経て、CMOSフローへの統合に至る。中間工程の重要な段階は、MRAMやTMR/GMRセンサーなどの製品向けに標準的な半導体プロセスラインへMTJモジュールを統合することであり、汚染管理と歩留まり管理が継続的なボトルネックとなっている。下流では、デバイスメーカーが認証済み部品を、自動車電子機器、産業オートメーション、航空宇宙・防衛、医療機器に及ぶエンドユースシステムに供給しており、業種ごとに要件が大きく異なる(例えば、自動車における機能安全性と、防衛プログラムにおける耐放射線性・セキュアパッケージングの違い)。
製造モデルは、垂直統合型の専門企業とハイブリッドファウンドリ主導戦略の間で異なる。NVE Corporationは、ミネソタの拠点で成膜、パターニング、エッチング、試験を自社内で行い、従来型CMOSウェーハ部分については外部ファウンドリを利用することで、重要なスピントロニクス工程に対するより厳密な管理を維持している。Everspinはハイブリッドアプローチを採用し、アリゾナ州チャンドラーの拠点で購入したCMOSウェーハに対して後工程処理を行い、フルフロー生産にはファウンドリとの関係に依拠している。2026年4月には、Microchip Technologyとの10年間のファウンドリサービス契約を締結し、オレゴン州グレシャムにあるMicrochipのFab 4でMRAM、TMRセンサー、STT-MRAMウェーハを製造することで、国内サプライチェーンをさらに強化した。これらのパートナーシップは、認証済みファブおよび安定したMTJ対応プロセスモジュールへのアクセスが、生産能力、品質、供給保証にとって一層重要になっていることを示している。
競合環境
ナノ磁気デバイス市場は中程度の集中度を示しており、統合デバイスメーカーと専門スピントロニクス企業が価値を分け合っています。TDKは完全な磁気センサーラインナップを提供し、自動車、産業、医療分野にわたるデザインウィンの優位性を持っています。Everspinは米国防衛の放射線規格を満たすためにFrontgradeと協力し、ファブ能力とセキュアパッケージングを組み合わせています。
Infineonは2025年1月に再編を行い、2027年までに200億米ドルの機会に向けてセンサーとRF研究を共同最適化するSURFユニットを設立しました。IBMはレーストラックメモリを進化させ、公民連携助成金に支えられながら100倍の容量向上と1,000万倍の速度改善を予測しています。Materials NexusはAIを活用して3ヶ月で希土類フリー磁石を設計し、計算材料探索がイノベーションサイクルを短縮できることを示しました。
自動車ティア1サプライヤーはASIL D準拠を要求し、ベンダーに長期信頼性の検証を迫っています。コンシューマーエレクトロニクスはコストとサイズを重視し、ホール効果プロバイダー間で激しい価格競争を引き起こしています。航空宇宙クライアントは放射線耐性認定にプレミアムを支払い、そのニッチをコモディティ圧力から隔離しています。このようなセグメンテーションが、ナノ磁気デバイス市場全体における戦略的提携、技術ロードマップ、および資本配分を形成しています。
ナノ磁気デバイス産業のリーダー企業
-
IBM Corporation
-
Fujitsu Limited
-
Nanomagnetics Instruments
-
Hitachi Metals America Limited
-
Honeywell International Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ナノ磁気デバイス市場 このレポートでカバーされる企業
- IBM Corporation
- Intel Corporation
- Everspin Technologies Inc.
- Honeywell International Inc.
- NVE Corporation
- Avalanche Technology Inc.
- Fujitsu Limited
- Siemens AG
- Infineon Technologies AG
- TDK Corporation
- Hitachi Metals Ltd.
- Samsung Electronics Co., Ltd.
- Western Digital Technologies Inc.
- Seagate Technology PLC
- Crocus Nano Electronics
- Spin Transfer Technologies
- Analog Devices Inc.
- NXP Semiconductors N.V.
- Micron Technology Inc.
- Bosch Sensortec GmbH
- Renesas Electronics Corporation
- STMicroelectronics N.V.
市場機会と将来展望
市場機会は、ナノ磁性デバイスが電力、耐久性、信頼性、または安全性の厳しい制約下でシステムレベルの価値を提供できる分野、および製造可能なアーキテクチャによって統合上の障壁が解消されつつある分野に集中している。メモリ分野では、先端ノードでのMRAM生産(22nmで実現、16nmへの開発が進行中)が、自動車電子機器やその他の常時稼働型エッジシステムにおける組込み型不揮発性メモリ用途の設計採用を支えている。Everspinの2026年4月のMicrochipとの長期ファウンドリ契約(Fab 4、オレゴン)などのサプライチェーン上の動きも、国内ウェーハ生産能力とMRAMおよびTMRセンサーの複数製品製造への積極的な投資を示している。これは、MTJ統合を標準化し、大規模に自動車・航空宇宙グレードの認証データを提供できるデバイスベンダーおよびファウンドリにとっての空白領域を支える。
メモリ分野以外では、フィールドフリースイッチングやバイアス磁場除去が工学的進歩によって実用化されるにつれ、スピントロニクスセンシングおよびセキュリティプリミティブが新たな採用の道を開いている。2026年6月、華中科技大学と湖北大学は、物理的複製困難関数(PUF)および真性乱数生成のためにSOTベースのホールデバイスを用いたスピントロニクスハードウェアセキュリティアーキテクチャを実証し、ナノ磁性デバイス物理学と、接続システムにおけるセキュリティ・バイ・デザイン要件を結び付けた。2026年6月、スタンフォード大学はSOT-MRAM向けの2端子フィールドフリーアーキテクチャを進展させ、特許出願を行い、フィールドフリー動作、BEOL互換性、および低い書き込み電流を中心とした知的財産主導の商業化への新たな道筋を浮き立たせた。これらの実証例は、エッジセキュリティモジュール、耐放射線コンピュートノード、および研究からパイロットへの移行における近い将来の空白領域を示しており、デバイスメーカー、装置サプライヤー、ファウンドリが、単独の研究室実証ではなく、認証資料を備えた製造可能なSOT/STTプラットフォームをパッケージ化できる可能性を示している。
最近の産業開発事情 ナノ磁気デバイス市場
- 2026年6月:Quantum Design Internationalは、Qnamiの買収を完了し、ナノスケール磁気イメージングおよび特性評価のためのダイヤモンド窒素空孔(NV)センターセンシング能力を追加した。この取引により、Quantum Designはナノ磁性・スピントロニクス研究開発分野におけるツールチェーンの範囲を拡大し、商業用ナノ磁性センサーおよびメモリにつながる先進材料・デバイス開発ワークフローの支援能力を強化した。
- 2026年4月:Everspin TechnologiesとMicrochip Technologyは、オレゴン州グレシャムにあるMicrochipのFab 4でMRAM、TMRセンサー、STT-MRAMウェーハを製造するための10年間のファウンドリサービス契約を締結した。この取り組みは、国内生産オプションとMTJベースデバイスの長期的な生産能力計画を強化し、防衛、産業、自動車プログラムに対する供給保証を支える。
- 2025年2月:Chips Joint Undertakingは、2ナノメートル未満および異種統合を目的とした16.7億ユーロのパイロットライン公募を開始した。このプログラムは、磁性積層体などの新規モジュールを先進的な半導体フローに統合することを加速できるプロセス開発インフラを支援し、スピントロニクスデバイスの概念を研究段階から製造可能なパイロットラインへ移行させる助けとなる。
ナノ磁気デバイス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、ナノ磁気デバイス市場は、ナノスケールの磁気効果を利用してセンシング、記憶、イメージング、アクチュエーション、またはロジック機能を実行するデバイスおよびデバイスレベルのコンポーネントから生じる収益を対象としており、完成品または統合モジュールとしてエンドユーズ産業に販売されるものを含みます。
調査対象外:デバイス機能が定義されていない原粉末としてのみ販売される基本的なバルク磁石および非デバイスナノ材料は対象外とします。
セグメンテーション概要
- タイプ別
- センサー
- 磁気センサー
- ホール効果センサー
- GMRセンサー
- TMRセンサー
- 磁歪センサー
- データストレージデバイス
- MRAM
- スピントロニクスHDD読み取りヘッド
- テープストレージヘッド
- イメージングデバイス
- 磁気粒子イメージングシステム
- ナノMRIコイル
- アクチュエーターおよびロジックデバイス
- スピントロニクスロジック/トランジスタ
- マイクロモーターおよびアクチュエーター
- その他のナノ磁気コンポーネント
- アンテナおよびRFデバイス
- センサー
- 技術別
- 磁気抵抗
- スピン転送トルク(STT)
- 電圧制御磁気異方性(VCMA)
- 超常磁性ナノ粒子
- 最終用途垂直市場別
- コンシューマーエレクトロニクス
- ITおよびテレコム(データセンター)
- 自動車および輸送
- 航空宇宙および防衛
- ヘルスケアおよび医療機器
- エネルギーおよびユーティリティ(風力、電力変換器)
- 産業オートメーションおよびロボティクス
- その他(研究および教育)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- 北欧諸国
- 欧州その他
- 南米
- ブラジル
- 南米その他
- アジア太平洋
- 中国
- 日本
- インド
- 東南アジア
- アジア太平洋その他
- 中東およびアフリカ
- 中東
- 湾岸協力会議加盟国
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要がどこに現れ、どの程度の速さで動くかを把握するための公開技術・貿易データから始まります。メモリ、センサー、先端エレクトロニクスに関する採用シグナルを整理するにあたり、米国国立標準技術研究所(NIST)、米国特許商標庁(USPTO)データベース、国際電気標準会議(IEC)、IEEEエクスプロアデジタルライブラリ、および世界半導体市場統計(WSTS)の最新情報などを参照しました。
その後、製造ロードマップおよびユースケースの動向を把握するため、年次報告書、投資家向け資料、製品概要書、および信頼性の高い業界ニュースを用いて規模算定のインプットを精緻化しました。必要に応じて、企業財務情報、特許分析、ニュースおよび財務スクリーニングに関する有料サービスも活用し、タイムラインや方向性の変化を相互検証しました。ここに記載したデスクソースは例示であり、データ収集、検証および明確化のためにその他の公開・有料資料も使用しています。
一次インタビューおよびサーベイ
一次調査は、ナノ磁気デバイス需要のうち商業出荷において実需として確認できる部分と、依然として主にパイロット規模にとどまっている部分を検証することに重点を置きました。デスクリサーチで生じたギャップを実務的なインプットで補完するため、主要地域のエレクトロニクス、データストレージ、ヘルスケア、自動車分野のデバイスメーカー、コンポーネント専門家、インテグレーター、研究機関、および川下ユーザーとバランスよく対話を行いました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | CXO:16% | アジア太平洋:44% |
| 中位層:46% | 部門・ユニットリーダー:40% | 欧州・中東・アフリカ:32% |
| 中小規模プレイヤー:20% | マネージャー:44% | 南北アメリカ:24% |
市場規模算定と予測
市場規模算定にあたっては、エレクトロニクスおよびデバイス需要プールを起点とするトップダウンアプローチを採用し、製品におけるナノ磁気アーキテクチャの採用状況に基づいてアドレス可能なシェアを絞り込みました。デバイスタイプ別のサンプル出荷量や主要アプリケーションにおける価格帯チェック(平均販売価格×数量)といった選択的なボトムアップ視点で合計値を検証し、両者の乖離が生じた場合は調整を行いました。
モデルで使用したインプットには、MRAMおよびスピントロニクスメモリの採用状況、自動車・産業用途における磁気抵抗センサーの普及率、データセンターストレージのアップグレードサイクル、特許出願に反映された研究開発の強度、および先端ノードに紐づく半導体生産能力の拡張計画などの指標が含まれます。設計の成熟に伴い価格が急速に変動する可能性があるため、平均販売価格の推移はデバイスファミリーごとに個別に扱い、公開数量データのギャップはインタビューに基づくレンジと保守的な中間値の仮定で対応しました。
予測はシナリオ分析を用いて構築され、ベース・楽観・制約の各ケースは、商業化タイミング、部品調達可能性、および規制対象エンドユーズにおける認サイクルに関する専門家の見解によって形成されました。最終予測は、観測された出荷動向および近期のデザインウィンパイプラインに最も合致するケースに従っています。
データ検証と更新サイクル
モデルが単一のデータ系列に依存しないよう、検証は段階的に実施されます。アウトプットは、特許動向、エレクトロニクス製造における既知の量産スケジュール、エンドユーザーからのアプリケーションレベルの採用シグナルといった独立した指標と照合され、大きな乖離はサインオフ前にレビューされます。
仮定が大きく変化した場合、例えばストレージ技術のタイミングの変更や大規模なサプライ制約が生じた場合には、関連するインタビュー対象者に再連絡し、モデルの該当部分を再実行します。レポートは年次で更新され、重要なイベントが発生した際には中間更新が行われ、クライアントが最新の情報を受け取れるよう最終的な納品前レビューが完了されます。
Mordor Intelligenceのナノ磁気デバイス市場規模算定と他の公表推計との比較
ナノ磁気デバイスの公表市場規模はデバイス収益と隣接する材料または半導体コンテンツとの境界が必ずしも同一の方法で扱われていないため、調査によって異なる場合があります。また、パイロット段階の研究活動を商業需要に混入させている場合や、実際の購買価格を確認せずに非常に急速な価格下落を仮定している場合にも差異が生じます。
出荷に連動した採用シグナルを追跡し、各サイクルでスコープルールを更新することにより、Mordor Intelligenceはセンサー、ストレージ、イメージング、ロジックのデバイスレベル収益に集計を集中させており、広範なナノ材料価値や半導体ウェーハ全体の価値が含まれることによる過大計上を抑制しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1,170 ミリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 11,530 ミリオン 米ドル(2025年) | この推計は、より広範なバリューチェーンを含んでいると考えられ、ナノ対応エレクトロニクス全般または隣接するナノ材料支出を計上している可能性が高く、デバイス収益単独を超えた合計値となっています。 |
| トレードパブリッシャーB | 1,160 ミリオン 米ドル(2026年) | この数値はベースイヤーに近いものの、タイプおよびアプリケーション別のスコープが簡略化される傾向があり、価格ロジックおよびパイロット出荷の除外方法に関する可視性が限られています。 |
この乖離は主に、スコープ内収益として何を計上するか、および初期段階の活動をどのように扱うかによって説明されます。デバイスに焦点を当てた境界設定と、採用・価格シグナルに対する反復可能なチェックを組み合わせることで、市場規模を明確な需要ドライバーに紐づけて追跡可能な状態に保ち、年次での更新を容易にしています。
レポートで回答される主要な質問
ナノ磁気デバイス市場の現在の規模はどのくらいですか?
ナノ磁気デバイス市場は2026年に11億7,000万米ドルであり、2031年までに14億3,000万米ドルに達すると予測されています。
ナノ磁気デバイス市場内で最も急成長しているセグメントはどれですか?
MRAM採用に牽引されたデータストレージデバイスは、2031年まで年平均成長率6.01%で拡大すると予測されています。
TMRセンサーがホール効果センサーよりも支持を得ている理由は何ですか?
TMRセンサーはより高い磁気抵抗比と優れた信号対雑音比を提供し、厳格な自動車安全規格への準拠を可能にします。
ガリウムの輸出規制はナノ磁気デバイス産業にどのような影響を与えますか?
ガリウムの潜在的な規制は価格を150%超引き上げ、磁気センサーを統合するRFモジュールに影響を与え、近期の市場成長を抑制する可能性があります。
ナノ磁気デバイスの採用において最も急成長する地域はどこですか?
アジア太平洋地域は、大規模な300 mmファブ拡張と風力エネルギー用磁石のアップグレードにより、2031年まで年平均成長率4.83%を記録すると予測されています。
MRAMはフラッシュメモリと比較して深宇宙ミッションにどのようなメリットをもたらしますか?
MRAMは放射線耐性と無制限の耐久性を提供し、数十年にわたる深宇宙ミッションにおける信頼性の高いデータ保持を確保します。