
Tamaño y Participación del Mercado de Dispositivos Nano-Magnéticos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
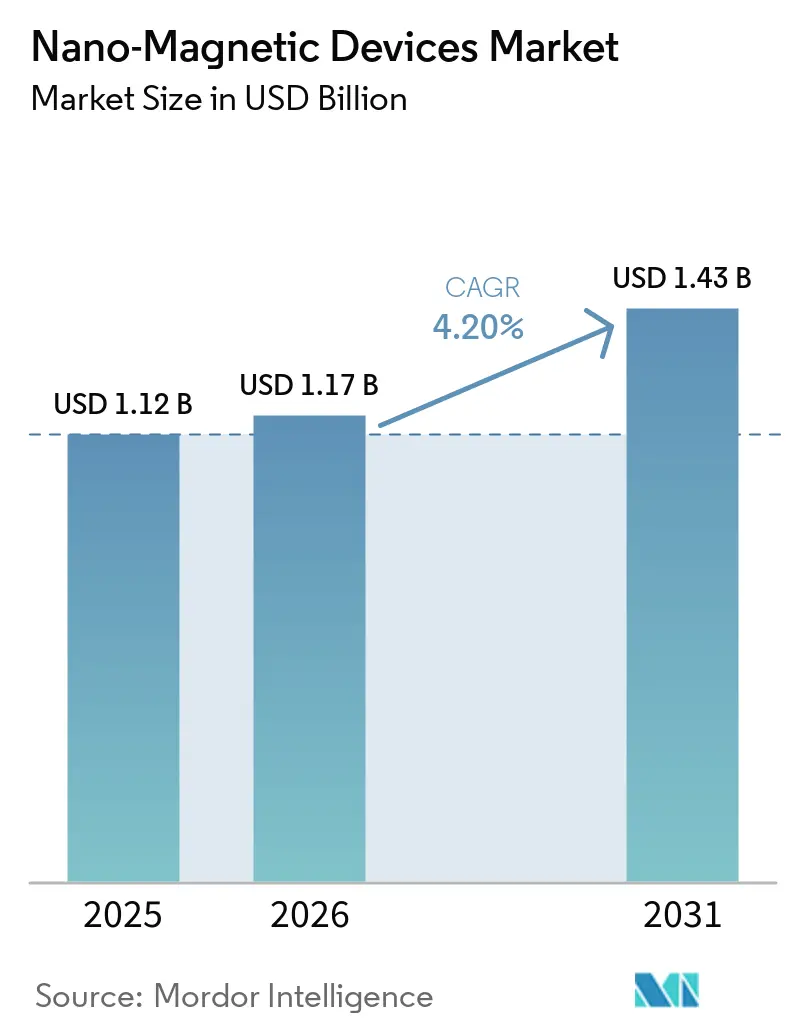
| Tamaño del Mercado (2026) | 1.17 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.43 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.20 % |
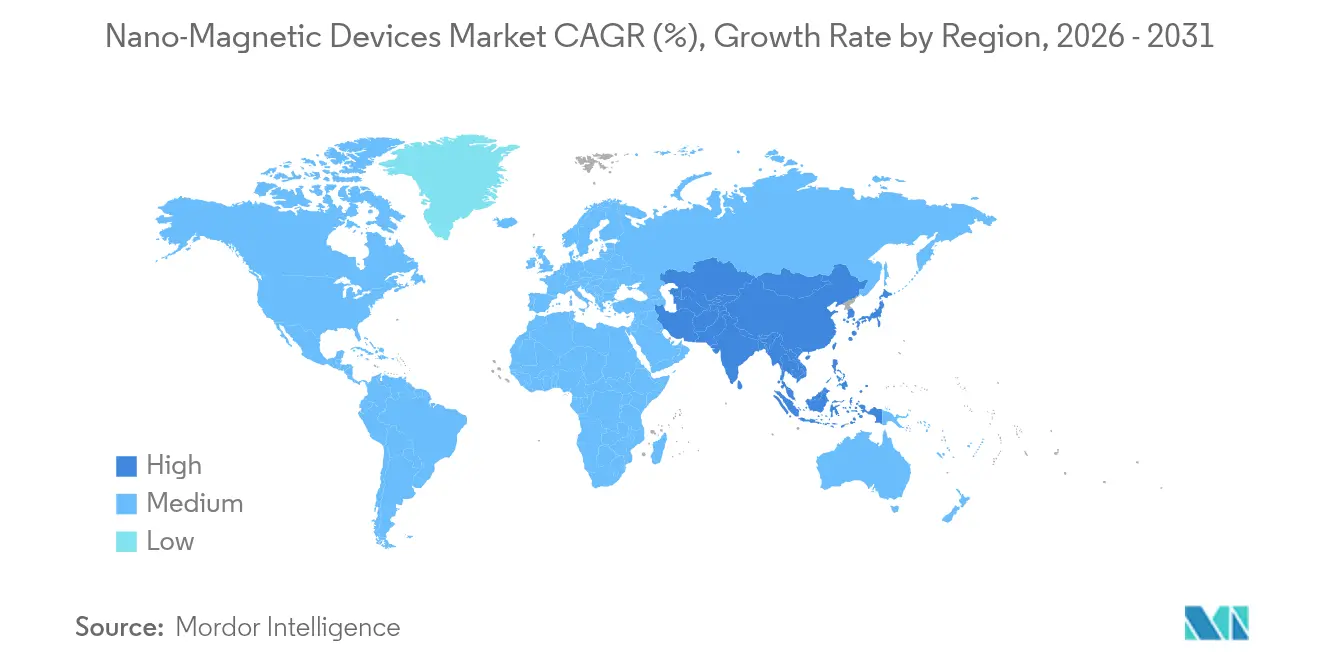
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
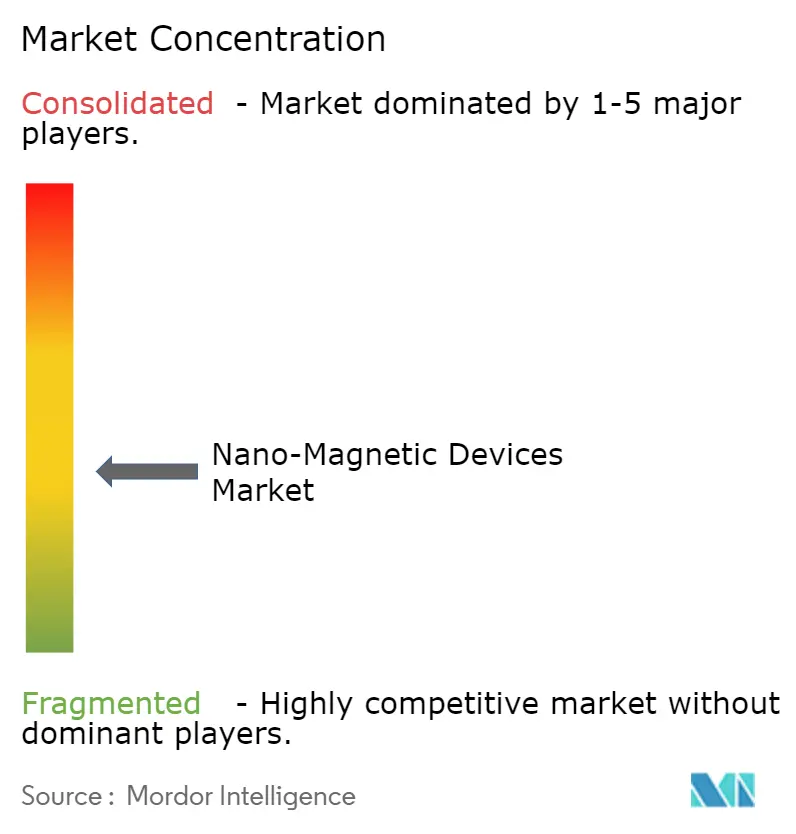
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Dispositivos Nano-Magnéticos por Mordor Intelligence
Se espera que el tamaño del mercado de dispositivos nano-magnéticos crezca de USD 1,12 mil millones en 2025 a USD 1,17 mil millones en 2026 y se prevé que alcance USD 1,43 mil millones en 2031 a una CAGR del 4,20% durante 2026-2031. La demanda se intensifica a medida que las arquitecturas basadas en espín desplazan a la electrónica basada en carga, ofreciendo menor consumo de energía y conmutación más rápida.[1] Los incentivos gubernamentales de la Ley CHIPS y Ciencia y la Ley Europea de Chips aceleran la investigación, mientras que las actualizaciones de fábricas de 300 mm elevan los rendimientos de fabricación para sensores GMR y TMR. La certificación automotriz de MRAM para actualizaciones inalámbricas, la demanda de memoria resistente a la radiación para el espacio profundo y la expansión de fábricas en Asia-Pacífico refuerzan el crecimiento a largo plazo. No obstante, los controles de exportación sobre el cobalto y el galio, las pérdidas de rendimiento en el patrones por debajo de 10 nm y los límites de densidad areal para los HDD de próxima generación moderan el impulso a corto plazo.
Conclusiones Clave del Informe
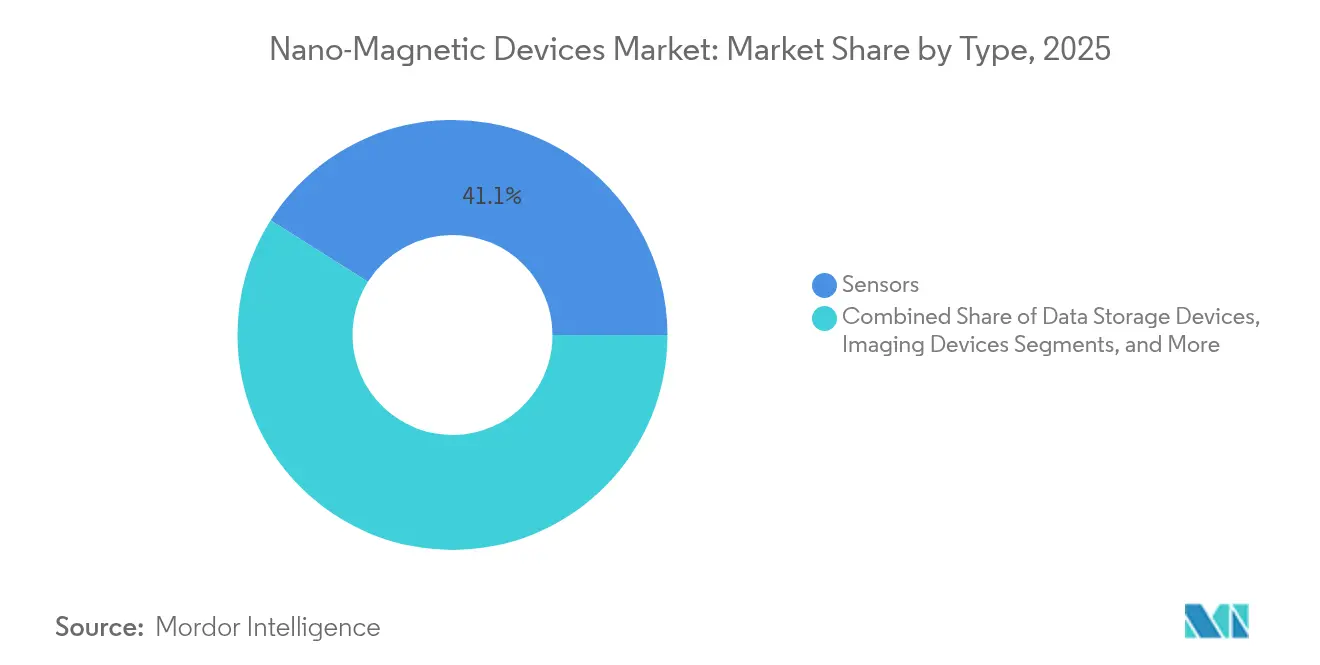
- Por tipo, los sensores lideraron con una participación de ingresos del 41,05% en 2025; se proyecta que los dispositivos de almacenamiento de datos se expandan a una CAGR del 6,01% hasta 2031.
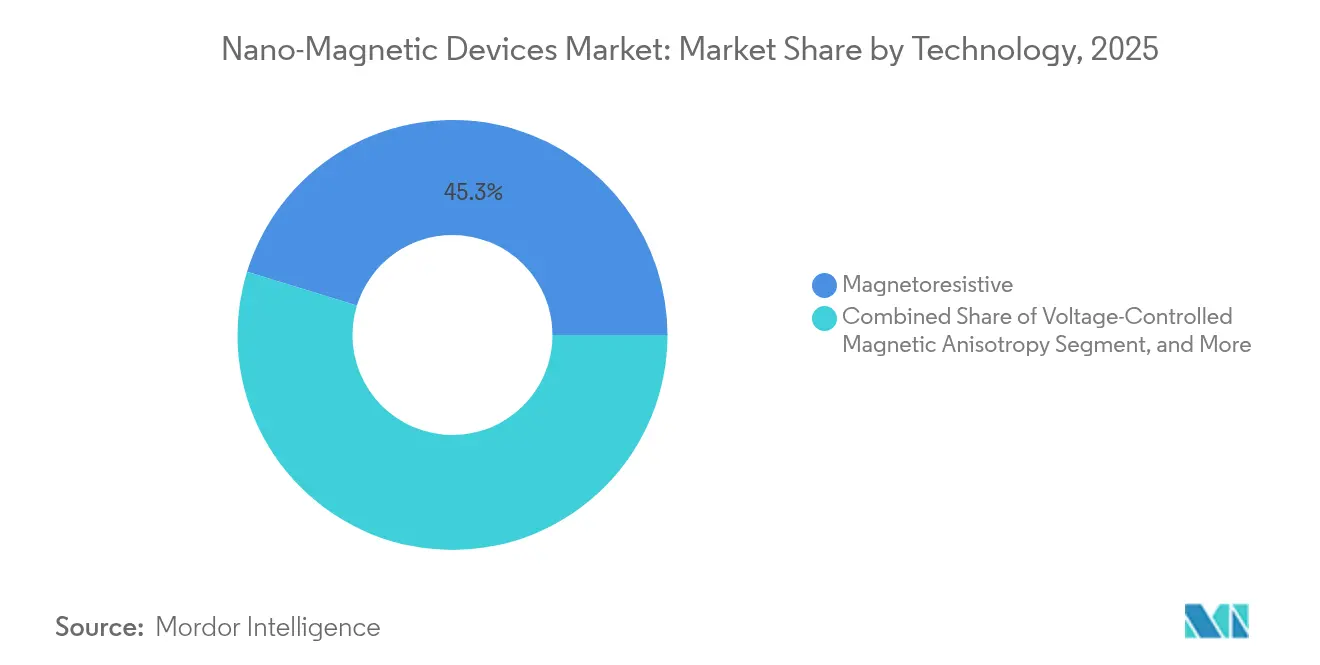
- Por tecnología, los dispositivos magnetorresistivos mantuvieron el 45,25% de la participación del mercado de dispositivos nano-magnéticos en 2025, mientras que la tecnología de torque de transferencia de espín avanza a una CAGR del 5,23% hasta 2031.
- Por vertical de uso final, la electrónica de consumo representó el 37,44% del tamaño del mercado de dispositivos nano-magnéticos en 2025 y el sector automotriz y de transporte está previsto que crezca a una CAGR del 5,32% hasta 2031.
- Por geografía, América del Norte concentró el 31,25% del mercado de dispositivos nano-magnéticos en 2025, mientras que Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 4,83% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Certificación automotriz de MRAM para actualizaciones OTA | +0.8% | América del Norte y UE | Mediano plazo (2-4 años) |
| Actualizaciones de fábricas de 300 mm para sensores GMR/TMR | +0.6% | Asia-Pacífico, suministro global | Corto plazo (≤2 años) |
| Memoria espintrónica resistente a la radiación para misiones de espacio profundo | +0.4% | América del Norte y UE | Largo plazo (≥4 años) |
| Transición a imanes nano-compuestos de NdFeB en turbinas eólicas chinas | +0.5% | Asia-Pacífico, global | Mediano plazo (2-4 años) |
| Financiamiento de la Ley CHIPS y la Ley Europea de Chips para la espintrónica | +0.7% | Global | Largo plazo (≥4 años) |
| Sensores de fusión LiDAR 3D-magnéticos para robots móviles autónomos | +0.3% | Asia-Pacífico, global | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Certificación Automotriz de MRAM para Actualizaciones de Firmware OTA
Los fabricantes de equipos originales automotrices ahora certifican MRAM que soporta ciclos de escritura ilimitados, eliminando las preocupaciones de desgaste de la memoria flash en vehículos definidos por software. La MRAM embebida de TSMC permite microcontroladores que gestionan parches inalámbricos frecuentes sin corrupción de datos.[2] TDK reforzó el impulso al presentar el sensor de ángulo TMR redundante TAS8240, que cumple con las normas de seguridad ASIL D mientras opera hasta 150 °C. Se proyecta que la producción de vehículos eléctricos aumente un 27%, intensificando la demanda de detección magnética en módulos de batería y tren motriz.[3] En conjunto, la robusta durabilidad de la memoria y la detección de alta precisión consolidan el mercado de dispositivos nano-magnéticos como un habilitador central para la futura electrónica automotriz.
Actualizaciones de Fábricas de 300 mm para la Producción de Circuitos Integrados de Sensores GMR/TMR
Las fundiciones del este de Asia han validado un rendimiento del 99,6% para uniones de túnel magnético de torque de espín-órbita en obleas de 300 mm, con corrientes de conmutación de 680 µA a 2 ns y relaciones TMR superiores al 119%. Estos rendimientos reducen los costos unitarios y permiten a los fabricantes integrar sensores multieje en un único chip. Las directrices de la Universidad de Tohoku sobre uniones de túnel magnético de un solo nanómetro garantizan la retención de datos más allá de 10 años a 150 °C manteniendo velocidades inferiores a 10 ns. La litografía EUV alcanza ahora una resolución de 5 nm, orientando una mayor miniaturización. Los sensores de alta densidad y bajo costo amplían la adopción en electrónica de consumo y automatización industrial, acelerando el mercado de dispositivos nano-magnéticos.
Demanda de Memoria Espintrónica Resistente a la Radiación para Misiones de Espacio Profundo
Everspin obtuvo USD 9,25 millones para suministrar macros de MRAM para sistemas aeroespaciales resistentes a la radiación, destacando la resiliencia de la memoria magnética bajo exposición a iones pesados.[4] Los datos de la NASA muestran que la MRAM mantiene su funcionalidad tras irradiación de alta dosis de rayos gamma y neutrones, una hazaña inalcanzable con memoria flash o DRAM. Los productos MRAM calificados para el espacio de Honeywell apuntan a una vida útil de 15 a 20 años sin desgaste, algo crítico para misiones más allá de Marte. Estas capacidades expanden el mercado de dispositivos nano-magnéticos hacia plataformas de espacio profundo donde las memorias de silicio convencionales fallan.
Transición a Imanes Nano-Compuestos de NdFeB en Turbinas Eólicas Chinas
Los fabricantes de turbinas chinos reducen la dependencia de tierras raras introduciendo imanes nano-compuestos de NdFeB que reducen el diámetro de partícula de 730 nm a 76 nm, aumentando la energía magnética. El molido en húmedo con bolas asistido por etanol mejora la uniformidad, permitiendo generadores más ligeros con mayor rendimiento. Los imanes mejorados apoyan las instalaciones eólicas marinas en rápida expansión y crean efectos de transferencia tecnológica para los fabricantes de equipos originales globales. La demanda de volumen resultante sustenta el liderazgo regional en el mercado de dispositivos nano-magnéticos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Controles de exportación de minerales críticos sobre cobalto y galio | -1.2% | Global, agudo en América del Norte y UE | Corto plazo (≤2 años) |
| Pérdidas de rendimiento en el patrones por debajo de 10 nm | -0.8% | Centros globales de fabricación avanzada | Mediano plazo (2-4 años) |
| Techo de densidad areal <3 Tb/pulg² para HDD | -0.4% | Actores globales de almacenamiento de datos | Largo plazo (≥4 años) |
| Falta de estándares IEC/JEDEC para sensores TMR | -0.6% | Reguladores globales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Controles de Exportación de Minerales Críticos sobre Cobalto y Galio
China suministra el 98% del galio mundial, por lo que posibles prohibiciones de exportación podrían restar USD 3,4 mil millones al PIB de EE. UU. y elevar los precios del galio más de un 150%. Los dispositivos de arseniuro de galio y nitruro de galio suelen co-empaquetarse con sensores magnéticos en módulos de radiofrecuencia, por lo que las escaseces repercuten en el mercado de dispositivos nano-magnéticos. La modernización de radares del Pentágono que depende del nitruro de galio aumenta aún más la exposición estratégica. Las iniciativas de reciclaje y el diseño de imanes guiado por inteligencia artificial buscan mitigar el riesgo, pero la volatilidad a corto plazo persiste.
Pérdidas de Rendimiento en el Patrones por Debajo de 10 nm en la Fabricación de Nano-Imanes
La creación de islas de alta anisotropía por debajo de 10 nm genera fallos estocásticos en la resina de EUV y rugosidad en los bordes de línea que reducen drásticamente los rendimientos de las obleas. El laboratorio de EUV de Alta Apertura Numérica de IMEC pondrá en marcha herramientas de 0,55 NA en 2026, aunque la viabilidad para la producción en masa no está demostrada. Hasta que las ventanas de proceso se amplíen, los fabricantes limitan las inversiones, frenando la trayectoria del mercado de dispositivos nano-magnéticos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
El Almacenamiento de Datos Impulsa la Innovación a Pesar del Dominio de los SensoresLos sensores dominaron el 41,05% del mercado de dispositivos nano-magnéticos en 2025, anclados en productos automotrices, industriales y móviles. Los dispositivos de almacenamiento de datos, sin embargo, registran una CAGR del 6,01%, impulsando el tamaño del mercado de dispositivos nano-magnéticos para almacenamiento de USD 0,24 mil millones en 2026 a USD 0,33 mil millones en 2031. La no volatilidad y la tolerancia a la radiación de la MRAM sustentan su adopción en sondas espaciales y vehículos eléctricos. Los dispositivos de imagen ganan terreno gracias a los componentes xMR de ultra alta sensibilidad que capturan señales biomagnéticas, creando nuevas fuentes de ingresos.
La durabilidad ilimitada de la MRAM supera a la memoria flash, eliminando los cuellos de botella de las actualizaciones OTA en vehículos de pasajeros. La innovadora grabación magnética 3D promete capacidades de 10 Tbit/pulg², manteniendo la relevancia de los HDD. La lógica de espín emergente integra memoria y cómputo, anticipando paradigmas de procesamiento en memoria.

Por Sensores:
La Tecnología TMR Desafía el Dominio de los Sensores de Efecto HallLos sensores de efecto Hall mantuvieron el 41,08% de los ingresos por sensores en 2025 debido a su bajo costo y cadenas de suministro maduras. Los sensores TMR se expanden a una CAGR del 5,61%, reduciendo la brecha de precios a medida que las fábricas de 300 mm aumentan el volumen. El sensor de ángulo redundante TAS8240 cumple con ISO 26262 ASIL D, señalando su preparación para el sector automotriz.
GMR ocupa nichos de nivel medio, equilibrando sensibilidad con asequibilidad. Los sensores magnetostrictivos destacan en controles hidráulicos aeroespaciales donde la inmunidad a la interferencia electromagnética es vital. Las brújulas digitales basadas en TMR reducen los errores de azimut de 4,18° a 0,46° tras la calibración, mejorando la navegación de drones. Un nuevo sensor Hall de silicio de 3 ejes con cancelación de desplazamiento eleva la sensibilidad a 198 V A⁻¹ T⁻¹, demostrando que la familia Hall aún puede innovar.
Por Tecnología:
El Torque de Transferencia de Espín Emerge como Plataforma de Próxima GeneraciónLos enfoques magnetorresistivos concentraron el 45,25% de la participación del mercado de dispositivos nano-magnéticos en 2025, aunque los dispositivos de torque de transferencia de espín avanzan a una CAGR del 5,23% hasta 2031. La STT-MRAM alcanza corrientes de conmutación de 680 µA a 2 ns manteniendo los datos durante 10 años a 150 °C.
La investigación sobre anisotropía controlada por voltaje busca escrituras de aún menor consumo energético, y el torque de espín-órbita promete conmutaciones por debajo del nanosegundo con alta durabilidad. El crecimiento criogénico de CoFe ultradelgado sobre MgO allana el camino para uniones de túnel magnético de un solo nanómetro. La hoja de ruta Más Allá de CMOS del IEEE enumera la STT-MRAM y la SOT-MRAM como opciones clave para el rediseño de la jerarquía de memoria.
Por Vertical de Uso Final:
Las Aplicaciones Automotrices se Aceleran Más Allá de la Electrónica de ConsumoLa electrónica de consumo mantuvo una cuota de ingresos del 37,44% en 2025, impulsada por los smartphones y los dispositivos wearables que integran magnetómetros miniaturizados. Los magnetómetros miniaturizados en smartphones y dispositivos wearables sostienen la demanda en el mercado de magnetómetros. El sector automotriz y de transporte crece un 5,32% anual, elevando el tamaño del mercado de dispositivos nano-magnéticos para movilidad de 0,2 mil millones de USD en 2026 a 0,26 mil millones de USD en 2031, a medida que maduran las arquitecturas OTA.
El crecimiento del 27% en vehículos eléctricos estimula la demanda de TMR en la gestión de baterías y el control de motores. Los dispositivos médicos adoptan los sensores xMR Nivio, con marca registrada, que realizan magnetocardiografía fuera de salas blindadas, ampliando el alcance de la cardiología preventiva. Las plataformas aeroespaciales y de defensa dependen de la MRAM resistente a la radiación para el registro de datos en misiones críticas. La energía eólica integra imanes nano-compuestos para generadores más ligeros.
Análisis Geográfico
Mercado de Dispositivos Nano-Magnéticos de América del Norte
América del Norte capturó el 31,25% del mercado de dispositivos nano-magnéticos en 2025, impulsada por programas de defensa y espacio que requieren MRAM tolerante a la radiación. Las sólidas colaboraciones entre universidades e industria aprovechan el financiamiento de la Ley CHIPS para crear prototipos de chips espintrónicos neuromórficos. La cadena de suministro aeroespacial de la región valora la durabilidad de la memoria por encima del costo, lo que respalda precios premium.
Mercado de Dispositivos Nano-Magnéticos de Asia-Pacífico
Se proyecta que Asia-Pacífico registre una CAGR del 4,83%, beneficiándose de las ampliaciones de fábricas de 300 mm en Japón, Corea y China. El cambio de China hacia imanes nano-compuestos de NdFeB fortalece a los fabricantes nacionales de turbinas y genera efectos de derrame a nivel mundial. El despliegue de sensores de fusión LiDAR-magnético 3D en robots móviles autónomos japoneses y coreanos sustenta la expansión de las fábricas inteligentes.
Mercado de Dispositivos Nano-Magnéticos de Europa, América del Sur y Oriente Medio
Europa destina 15,8 mil millones de EUR para proyectos de la Empresa Conjunta de Chips, consolidando un nicho en la computación neuromórfica eskirmiónica. El ecosistema automotriz de Alemania exige sensores TMR conformes con ASIL D, mientras que los institutos franceses y belgas lideran la litografía EUV de alta apertura numérica. Las regiones emergentes de América del Sur y Oriente Medio adoptan dispositivos nano-magnéticos para la estabilidad de la red eléctrica y la automatización industrial, aprovechando la transferencia de tecnología de fabricantes de equipos originales multinacionales.
Panorama regulatorio
La regulación que afecta a los dispositivos nanomagnéticos está determinada principalmente por el cumplimiento normativo del uso final, en particular cuando los nanomateriales se incorporan a instrumentación médica y sanitaria o cuando se produce exposición ocupacional durante la fabricación. En la Unión Europea, el Reglamento de Dispositivos Médicos (UE) 2017/745 (MDR) trata los dispositivos médicos que incorporan nanomateriales como de alto riesgo según la Regla 19, lo que a menudo corresponde a la Clase III salvo que la exposición sea insignificante. Esto impulsa mayores requisitos de evidencia en materia de seguridad y desempeño. El REACH de la UE (CE) N.º 1907/2006 también impone obligaciones para nanoformas (vigentes desde 2020), lo que influye en la selección de materiales, la documentación y la trazabilidad de los apilamientos magnéticos y componentes con capacidad nano utilizados en productos posteriores.
En los Estados Unidos, la supervisión de materiales a escala nanométrica se gestiona a través del marco de la Agencia de Protección Ambiental bajo la TSCA, incluidos los informes de la Sección 8(a) y las Normas de Uso Nuevo Significativo (SNUR), que pueden afectar a materiales magnéticos especializados y a las químicas de proceso. En materia de normas, la ISO/TS 12901-1:2024 actualiza las directrices de gestión de riesgos ocupacionales para nanomateriales fabricados a lo largo de su ciclo de vida, reforzando los controles de seguridad, higiene y medio ambiente a nivel de planta para las operaciones de deposición, grabado y prueba de módulos MTJ. En contextos de dispositivos médicos, la ISO/TR 10993-22:2017 sigue siendo una base de referencia habitual para la evaluación biológica de nanomateriales, y da forma a las vías de cualificación de los componentes nanomagnéticos de imagenología y detección que interactúan con pacientes o entornos clínicos.
Análisis de la cadena de valor
La cadena de valor de los dispositivos nanomagnéticos comienza con materiales críticos y apilamientos de capas finas utilizados para fabricar uniones de túnel magnético (MTJ), y continúa a través de la deposición especializada e intensiva en equipos (en particular PVD), la litografía y el patronado, el grabado, la metrología y las pruebas de fiabilidad, antes de la integración en los flujos CMOS. Un paso intermedio clave es la integración de módulos MTJ en líneas de proceso semiconductoras estándar para productos como MRAM y sensores TMR/GMR, donde el control de contaminación y la gestión del rendimiento siguen siendo cuellos de botella recurrentes. Aguas abajo, los fabricantes de dispositivos distribuyen componentes cualificados a sistemas de uso final que abarcan la electrónica automotriz, la automatización industrial, la aeroespacial y de defensa, y la instrumentación sanitaria, con requisitos que difieren marcadamente según el sector vertical (por ejemplo, la seguridad funcional en el sector automotriz frente a la tolerancia a la radiación y el empaquetado seguro en programas de defensa).
Los modelos de fabricación varían entre especialistas verticalmente integrados y estrategias híbridas lideradas por fundiciones. NVE Corporation mantiene la deposición, el patronado, el grabado y las pruebas internamente en sus instalaciones de Minnesota, mientras utiliza fundiciones externas para las porciones convencionales de obleas CMOS, lo que le ayuda a mantener un control más estricto sobre los pasos espintrónicos críticos. Everspin utiliza un enfoque híbrido, ejecutando el procesamiento de back-end sobre obleas CMOS adquiridas en su sede de Chandler, Arizona, y dependiendo de relaciones con fundiciones para la producción de flujo completo. En abril de 2026, profundizó el suministro nacional al firmar un Acuerdo de Servicios de Fundición de 10 años con Microchip Technology para fabricar obleas de MRAM, sensores TMR y STT-MRAM en la Fab 4 de Microchip en Gresham, Oregón. Estas asociaciones subrayan que el acceso a fundiciones cualificadas y a módulos de proceso estables con capacidad MTJ es cada vez más central para la capacidad, la calidad y la garantía de entrega.
Panorama Competitivo
El mercado de dispositivos nano-magnéticos muestra una concentración moderada, con fabricantes de dispositivos integrados y empresas especializadas en espintrónica compartiendo grupos de valor. TDK ofrece una línea completa de sensores magnéticos y ejerce influencia en la obtención de diseños en los sectores automotriz, industrial y médico. Everspin coopera con Frontgrade para cumplir con los estándares de radiación de defensa de EE. UU., combinando capacidad de fabricación con empaquetado seguro para inversores.
Infineon se reorganizó en enero de 2025, formando la unidad SURF para co-optimizar la investigación de sensores y radiofrecuencia con miras a una oportunidad de USD 20 mil millones para 2027. IBM avanza en la memoria de pista de carreras, pronosticando ganancias de capacidad de 100 veces con mejoras de velocidad de diez millones de veces, respaldado por subvenciones público-privadas. Materials Nexus utilizó inteligencia artificial para diseñar imanes sin tierras raras en tres meses, lo que indica que el descubrimiento computacional de materiales podría acortar el ciclo de innovación.
Los proveedores de primer nivel automotriz exigen conformidad con ASIL D, presionando a los proveedores para validar la confiabilidad a largo plazo. La electrónica de consumo favorece el costo y el tamaño, generando intensa competencia de precios entre los proveedores de efecto Hall. Los clientes aeroespaciales pagan primas por la certificación resistente a la radiación, aislando ese nicho de las presiones de los productos básicos. Dicha segmentación da forma a las alianzas estratégicas, las hojas de ruta tecnológicas y la asignación de capital en el mercado de dispositivos nano-magnéticos.
Líderes de la Industria de Dispositivos Nano-Magnéticos
-
IBM Corporation
-
Fujitsu Limited
-
Nanomagnetics Instruments
-
Hitachi Metals America Limited
-
Honeywell International Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Dispositivos Nano-Magnéticos Empresas cubiertas en este informe
- IBM Corporation
- Intel Corporation
- Everspin Technologies Inc.
- Honeywell International Inc.
- NVE Corporation
- Avalanche Technology Inc.
- Fujitsu Limited
- Siemens AG
- Infineon Technologies AG
- TDK Corporation
- Hitachi Metals Ltd.
- Samsung Electronics Co., Ltd.
- Western Digital Technologies Inc.
- Seagate Technology PLC
- Crocus Nano Electronics
- Spin Transfer Technologies
- Analog Devices Inc.
- NXP Semiconductors N.V.
- Micron Technology Inc.
- Bosch Sensortec GmbH
- Renesas Electronics Corporation
- STMicroelectronics N.V.
Lea el análisis de las empresas de dispositivos nano-magnéticos
Oportunidades de mercado y perspectivas futuras
Las oportunidades se concentran donde los dispositivos nanomagnéticos aportan valor a nivel de sistema bajo restricciones estrictas de energía, resistencia, fiabilidad o seguridad, y donde los obstáculos de integración se están abordando mediante arquitecturas fabricables. En memoria, la producción de MRAM en nodos avanzados (situados en 22 nm, con desarrollo avanzando hacia 16 nm) respalda la incorporación en diseños de casos de uso no volátiles integrados en la electrónica automotriz y otros sistemas de borde siempre activos. Movimientos en la cadena de suministro, como el acuerdo de fundición a largo plazo de Everspin de abril de 2026 con Microchip (Fab 4, Oregón), también apuntan a una inversión activa en capacidad de obleas nacional y fabricación multiproducto para MRAM y sensores TMR. Esto respalda el espacio blanco disponible para proveedores de dispositivos y fundiciones que puedan estandarizar la integración MTJ y proporcionar datos de cualificación de nivel automotriz y aeroespacial a escala.
Más allá de la memoria, la detección espintrónica y las primitivas de seguridad crean vías de adopción adicionales a medida que la conmutación sin campo y la eliminación del campo de sesgo se vuelven más prácticas gracias al progreso de la ingeniería. En junio de 2026, la Universidad de Ciencia y Tecnología de Huazhong y la Universidad de Hubei presentaron una arquitectura de seguridad de hardware espintrónica que utiliza dispositivos Hall basados en SOT para funciones físicas no clonables y generación de números aleatorios verdaderos, alineando la física de los dispositivos nanomagnéticos con los requisitos de seguridad por diseño en sistemas conectados. En junio de 2026, la Universidad de Stanford avanzó en una arquitectura de dos terminales sin campo para SOT-MRAM y presentó solicitudes de patente, destacando una vía emergente centrada en la propiedad intelectual hacia la comercialización en torno a la operación sin campo, la compatibilidad BEOL y corrientes de escritura más bajas. En conjunto, estas pruebas de concepto indican un espacio blanco a corto plazo en módulos de seguridad de borde, nodos de cómputo tolerantes a la radiación y transiciones de investigación a piloto, donde los fabricantes de dispositivos, proveedores de equipos y fundiciones pueden empaquetar plataformas SOT/STT fabricables con documentación de cualificación en lugar de demostraciones aisladas en laboratorio.
Desarrollos recientes de la industria en Mercado de Dispositivos Nano-Magnéticos
- Junio de 2026: Quantum Design International completó la adquisición de Qnami, añadiendo capacidades de detección mediante centros de vacancia de nitrógeno en diamante (NV) para la generación de imágenes y caracterización magnética a escala nanométrica. El acuerdo amplía la presencia de Quantum Design en el conjunto de herramientas de I+D de nanomagnetismo y espintrónica, fortaleciendo su capacidad para apoyar flujos de trabajo de materiales avanzados y desarrollo de dispositivos que alimentan sensores y memorias nanomagnéticos comerciales.
- Abril de 2026: Everspin Technologies y Microchip Technology firmaron un Acuerdo de Servicios de Fundición de 10 años para fabricar obleas de MRAM, sensores TMR y STT-MRAM en la Fab 4 de Microchip en Gresham, Oregón. El acuerdo refuerza las opciones de producción nacional y la planificación de capacidad a largo plazo para dispositivos basados en MTJ, respaldando la garantía de suministro para programas de defensa, industriales y automotrices.
- Febrero de 2025: La Empresa Común Chips lanzó convocatorias de líneas piloto por 1.67 mil millones de EUR orientadas a la integración por debajo de 2 nm y la integración heterogénea. Este programa respalda la infraestructura de desarrollo de procesos que puede acelerar la integración de módulos novedosos, como apilamientos magnéticos, en flujos de semiconductores avanzados, ayudando a llevar los conceptos de dispositivos espintrónicos de la investigación a líneas piloto fabricables.
Mercado de Dispositivos Nano-Magnéticos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de dispositivos nano-magnéticos abarca los ingresos generados por dispositivos y componentes a nivel de dispositivo que utilizan efectos magnéticos a nanoescala para detectar, almacenar, obtener imágenes, actuar o realizar funciones lógicas, y que se comercializan en industrias de uso final como unidades terminadas o módulos integrados.
Exclusiones del alcance: Se excluyen los imanes volumétricos básicos y los nanomateriales no destinados a dispositivos que se venden únicamente como polvos sin procesar sin una función de dispositivo definida.
Descripción General de la Segmentación
-
Por Tipo
-
Sensores
- Sensores de Campo Magnético
- Sensores de Efecto Hall
- Sensores GMR
- Sensores TMR
- Sensores Magnetostrictivos
-
Dispositivos de Almacenamiento de Datos
- MRAM
- Cabezales de Lectura de HDD Espintrónicos
- Cabezales de Almacenamiento en Cinta
-
Dispositivos de Imagen
- Sistemas de Imagen de Partículas Magnéticas
- Bobinas de Nano-MRI
-
Actuadores y Dispositivos Lógicos
- Lógica/Transistores Espintrónicos
- Micromotores y Actuadores
-
Otros Componentes Nano-Magnéticos
- Dispositivos de Antena y Radiofrecuencia
-
Sensores
-
Por Tecnología
- Magnetorresistiva
- Torque de Transferencia de Espín (STT)
- Anisotropía Magnética Controlada por Voltaje (VCMA)
- Nanopartículas Superparamagnéticas
-
Por Vertical de Uso Final
- Electrónica de Consumo
- TI y Telecomunicaciones (Centros de Datos)
- Automotriz y Transporte
- Aeroespacial y Defensa
- Atención Médica y Dispositivos Médicos
- Energía y Servicios Públicos (Eólica, Convertidores de Potencia)
- Automatización Industrial y Robótica
- Otros (Investigación y Educación)
-
Por Geografía
-
América del Norte
- Estados Unidos
- Canadá
- México
-
Europa
- Alemania
- Reino Unido
- Francia
- Países Nórdicos
- Resto de Europa
-
América del Sur
- Brasil
- Resto de América del Sur
-
Asia-Pacífico
- China
- Japón
- India
- Sudeste Asiático
- Resto de Asia-Pacífico
-
Oriente Medio y África
-
Oriente Medio
- Países del Consejo de Cooperación del Golfo
- Turquía
- Resto de Oriente Medio
-
África
- Sudáfrica
- Resto de África
-
Oriente Medio
-
América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza con datos técnicos y comerciales públicos que nos ayudan a comprender dónde se manifiesta la demanda y con qué rapidez puede evolucionar. Consultamos fuentes como el Instituto Nacional de Estándares y Tecnología (NIST), la base de datos de la Oficina de Patentes y Marcas de los Estados Unidos (USPTO), la Comisión Electrotécnica Internacional (IEC), la biblioteca digital IEEE Xplore y las actualizaciones de las Estadísticas Mundiales de Comercio de Semiconductores (WSTS) para enmarcar las señales de adopción en torno a la memoria, los sensores y la electrónica avanzada.
Posteriormente, ajustamos los datos de dimensionamiento utilizando informes anuales, presentaciones para inversores, resúmenes de productos y noticias sectoriales de fuentes acreditadas sobre hojas de ruta de fabricación y el impulso de los casos de uso. Cuando fue necesario, también recurrimos a suscripciones de pago para obtener inteligencia financiera empresarial, análisis de patentes y filtrado de noticias y datos financieros, con el fin de contrastar cronogramas y cambios de tendencia. Las fuentes documentales aquí enumeradas son ilustrativas, y se utilizaron otras referencias públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar qué proporción de la demanda de dispositivos nano-magnéticos es real en los envíos comerciales y cuál sigue siendo principalmente a escala piloto. Mantuvimos conversaciones con una combinación equilibrada de fabricantes de dispositivos, especialistas en componentes, integradores, laboratorios de investigación y usuarios finales en los sectores de electrónica, almacenamiento de datos, atención médica y automotriz en las principales regiones, de modo que las brechas identificadas en la investigación documental pudieran cerrarse con aportaciones prácticas.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directivos ejecutivos (CXO): 16% | Asia-Pacífico (APAC): 44% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 40% | Europa, Oriente Medio y África (EMEA): 32% |
| Actores más pequeños: 20% | Gerentes: 44% | América: 24% |
Dimensionamiento del Mercado y Elaboración de Previsiones
Para el dimensionamiento del mercado, utilizamos una construcción descendente que parte de los grupos de demanda de electrónica y dispositivos, y luego reduce la cuota direccionable en función de la adopción de arquitecturas nano-magnéticas en productos reales. Verificamos los totales mediante perspectivas ascendentes selectivas, como envíos muestreados por tipo de dispositivo y una verificación del rango de precios (precio de venta promedio multiplicado por volumen) para las aplicaciones clave, y realizamos ajustes cuando ambas perspectivas no coincidían.
Los datos de entrada utilizados en el modelo incluyen indicadores como la adopción de memoria MRAM y espintrónica, la penetración de sensores magnetorresistivos en aplicaciones automotrices e industriales, los ciclos de actualización del almacenamiento en centros de datos, la intensidad de I+D reflejada en las solicitudes de patentes y los planes de expansión de la capacidad de semiconductores vinculados a nodos avanzados. Dado que los precios pueden evolucionar rápidamente a medida que los diseños maduran, la progresión del precio de venta promedio se trató de forma independiente por familia de dispositivos, y las brechas en los datos de volumen público se gestionaron con rangos obtenidos a través de entrevistas y supuestos de punto medio conservadores.
Las previsiones se elaboraron mediante análisis de escenarios, donde los casos base, optimista y restrictivo fueron definidos por las expectativas de los expertos sobre los plazos de comercialización, la disponibilidad de componentes y los ciclos de calificación en usos finales regulados. La previsión final sigue el caso que mejor se ajusta al impulso de envíos observado y a las carteras de diseños ganados a corto plazo.
Ciclo de Validación y Actualización de Datos
La validación se realiza por etapas para que el modelo no dependa de una única serie de datos. Los resultados se comparan con señales independientes, como el impulso de patentes, los calendarios de producción conocidos en la fabricación de electrónica y las señales de adopción a nivel de aplicación por parte de los usuarios finales; las grandes variaciones se revisan antes de la aprobación final.
Si un supuesto cambia de forma significativa, por ejemplo, un cambio en el calendario de la tecnología de almacenamiento o una restricción importante en el suministro, nos ponemos en contacto de nuevo con los entrevistados pertinentes y volvemos a ejecutar las partes afectadas del modelo. Los informes se actualizan anualmente, con actualizaciones intermedias cuando se producen eventos relevantes, y se completa una revisión final previa a la entrega para que los clientes reciban la perspectiva más actualizada.
Dimensionamiento del Mercado de Dispositivos Nano-Magnéticos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los dispositivos nano-magnéticos pueden variar porque el límite entre los ingresos por dispositivos y el contenido adyacente de materiales o semiconductores no siempre se trata de la misma manera. Las diferencias también surgen cuando los estudios mezclan la actividad de investigación en fase piloto con la demanda comercial, o cuando asumen caídas de precios muy rápidas sin verificar lo que los compradores están pagando realmente.
Al rastrear las señales de adopción vinculadas a los envíos y actualizar las reglas de alcance en cada ciclo, Mordor Intelligence mantiene el recuento centrado en los ingresos a nivel de dispositivo para sensores, almacenamiento, obtención de imágenes y lógica, lo que reduce la inflación derivada de la inclusión del valor amplio de los nanomateriales o del valor total de las obleas de semiconductores.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,17 mil millones de USD (2026) | |
| Consultora Global A | 11,53 mil millones de USD (2025) | La estimación parece incluir una cadena de valor mucho más amplia, probablemente contabilizando electrónica habilitada por nanotecnología de mayor alcance o el gasto en nanomateriales adyacentes, lo que eleva el total más allá de los ingresos exclusivos por dispositivos. |
| Editorial Sectorial B | 1,16 mil millones de USD (2026) | Esta cifra es cercana en el año base, pero el alcance tiende a simplificarse por tipo y aplicación, con visibilidad limitada sobre la lógica de precios y cómo se filtran los envíos en fase piloto. |
La diferencia se explica principalmente por lo que se contabiliza como ingresos dentro del alcance y cómo se trata la actividad en etapas tempranas. Un límite centrado en dispositivos, junto con verificaciones repetibles frente a señales de adopción y precios, ayuda a mantener el tamaño del mercado rastreable a impulsores de demanda claros y más fácil de actualizar año tras año.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de dispositivos nano-magnéticos?
El mercado de dispositivos nano-magnéticos se situó en USD 1,17 mil millones en 2026 y se proyecta que alcance USD 1,43 mil millones en 2031.
¿Qué segmento crece más rápido dentro del mercado de dispositivos nano-magnéticos?
Se espera que los dispositivos de almacenamiento de datos, impulsados por la adopción de MRAM, se expandan a una CAGR del 6,01% hasta 2031.
¿Por qué los sensores TMR están ganando terreno frente a los sensores de efecto Hall?
Los sensores TMR ofrecen mayor magnetorresistencia y mejores relaciones señal-ruido, permitiendo el cumplimiento de estrictos estándares de seguridad automotriz.
¿Cómo afectan los controles de exportación sobre el galio a la industria de dispositivos nano-magnéticos?
Las posibles restricciones al galio podrían inflar los precios en más de un 150%, afectando a los módulos de radiofrecuencia que integran sensores magnéticos y frenando así el crecimiento del mercado a corto plazo.
¿Qué región crecerá más rápido en la adopción de dispositivos nano-magnéticos?
Se prevé que Asia-Pacífico registre una CAGR del 4,83% hasta 2031 gracias a las expansiones a gran escala de fábricas de 300 mm y las mejoras en imanes para energía eólica.
¿Cómo beneficia la MRAM a las misiones de espacio profundo en comparación con la memoria flash?
La MRAM ofrece tolerancia a la radiación y durabilidad ilimitada, garantizando una retención de datos confiable durante misiones de espacio profundo que se extienden por décadas.