
Tamanho e Participação do Mercado de Carteira Móvel
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
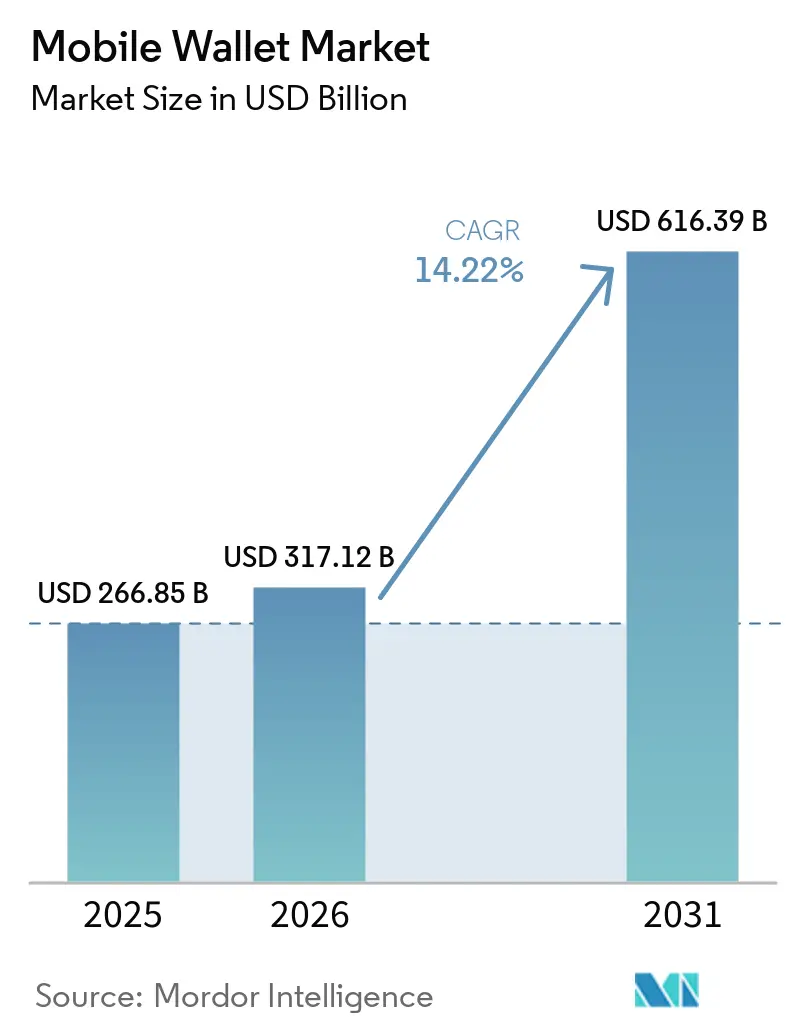
| Tamanho do Mercado (2026) | 317.12 Bilhões de dólares |
| Tamanho do Mercado (2031) | 616.39 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 14.22 % |
| Mercado de Crescimento Mais Rápido | África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Carteira Móvel por Mordor Intelligence
O tamanho do mercado de carteira móvel está projetado para expandir de USD 266,85 bilhões em 2025 e USD 317,12 bilhões em 2026 para USD 616,39 bilhões até 2031, registrando um CAGR de 14,2% entre 2026 e 2031. A infraestrutura nacional de pagamento instantâneo que liquida em segundos, a aceitação por parte dos comerciantes de códigos QR de baixo custo em economias emergentes e os ecossistemas de super-aplicativos que integram pagamentos com comércio, crédito e logística impulsionam esse crescimento. A Ásia-Pacífico atualmente domina a receita com base no duopólio do WeChat Pay e Alipay da China e na Interface de Pagamentos Unificados da Índia, enquanto a África apresenta o crescimento regional mais rápido à medida que os saldos de dinheiro móvel migram para carteiras interoperáveis. A inovação de produtos passou de simplesmente adquirir usuários para aprofundar ecossistemas por meio de autenticação biométrica, interoperabilidade transfronteiriça e serviços de valor agregado, como distribuição de seguros. Ao mesmo tempo, os operadores de carteiras estão recalibrando os modelos de receita em resposta aos limites de tarifas de intercâmbio, às regras fragmentadas de conheça seu cliente e à crescente fraude biométrica.
Principais Conclusões do Relatório
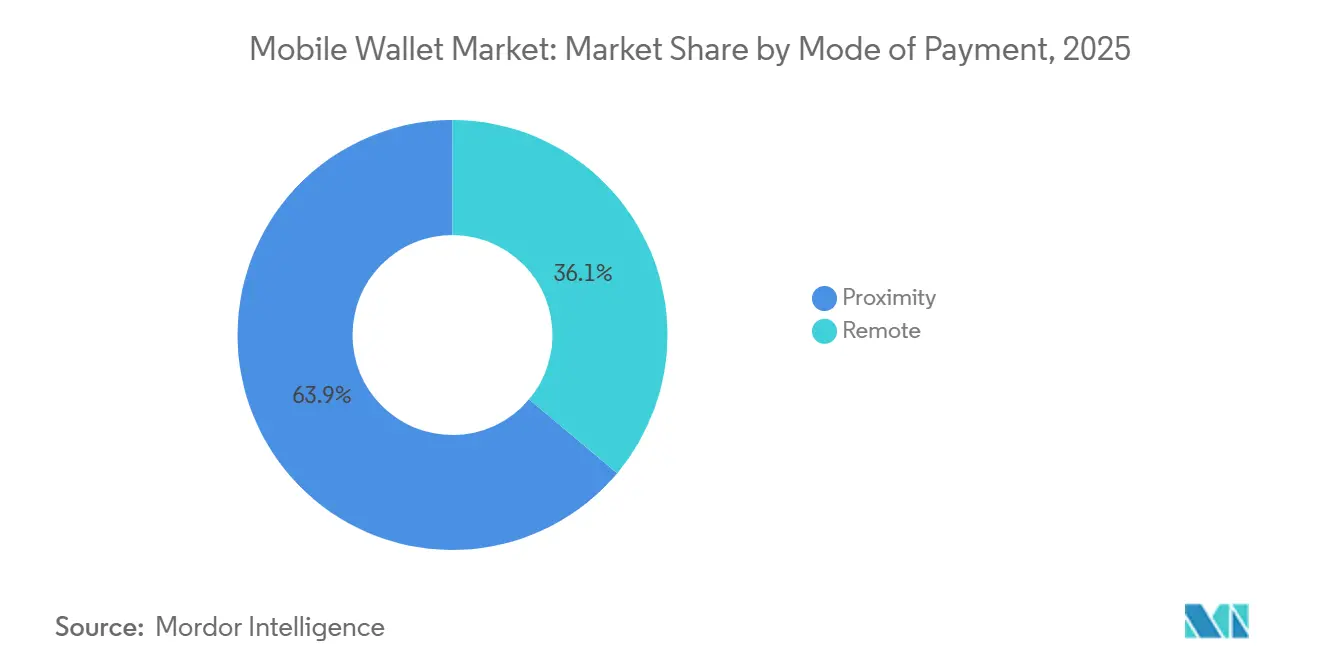
- Por modo de pagamento, as transações de proximidade lideraram com 63,89% de participação na receita em 2025, enquanto os pagamentos remotos avançam a um CAGR de 16,37% até 2031.
- Por tipo de carteira, as carteiras fechadas detinham 45,67% de participação no mercado de carteira móvel em 2025, enquanto as carteiras abertas têm previsão de expansão a um CAGR de 15,14% no período 2026-2031.
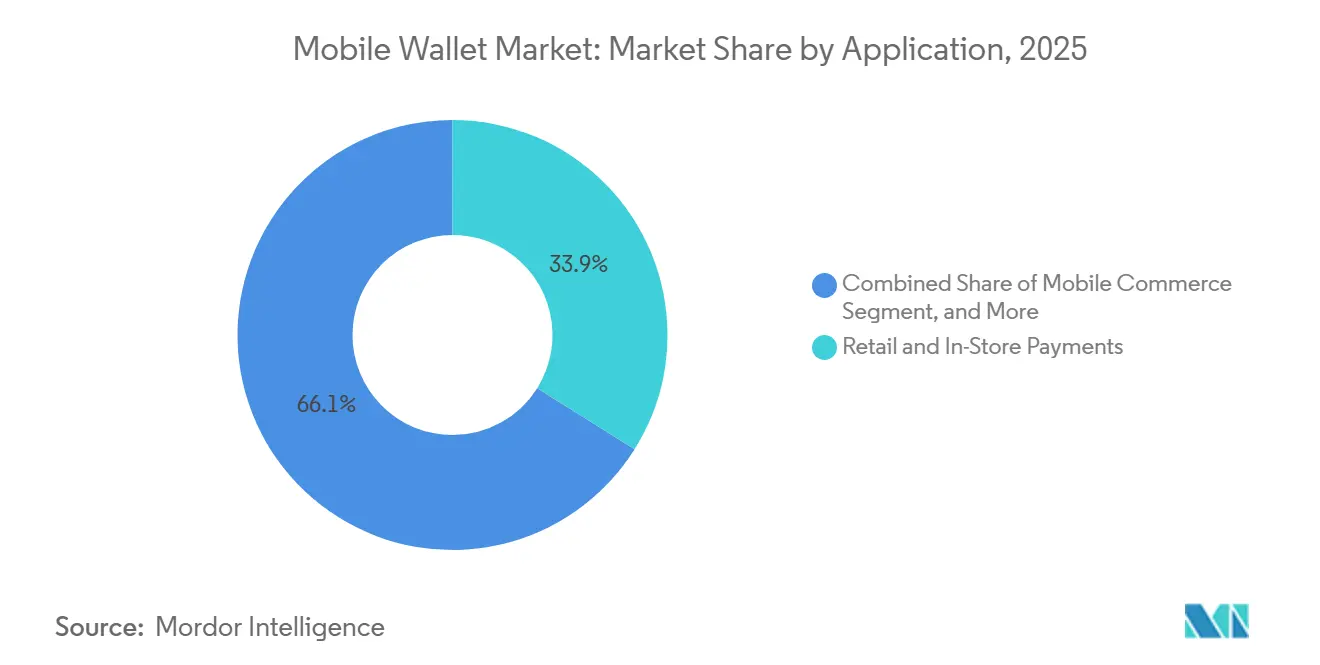
- Por aplicação, os pagamentos no varejo e em loja representaram 33,92% da receita de 2025, e os pagamentos de contas são o subsegmento de crescimento mais rápido, com CAGR de 17,27% até 2031.
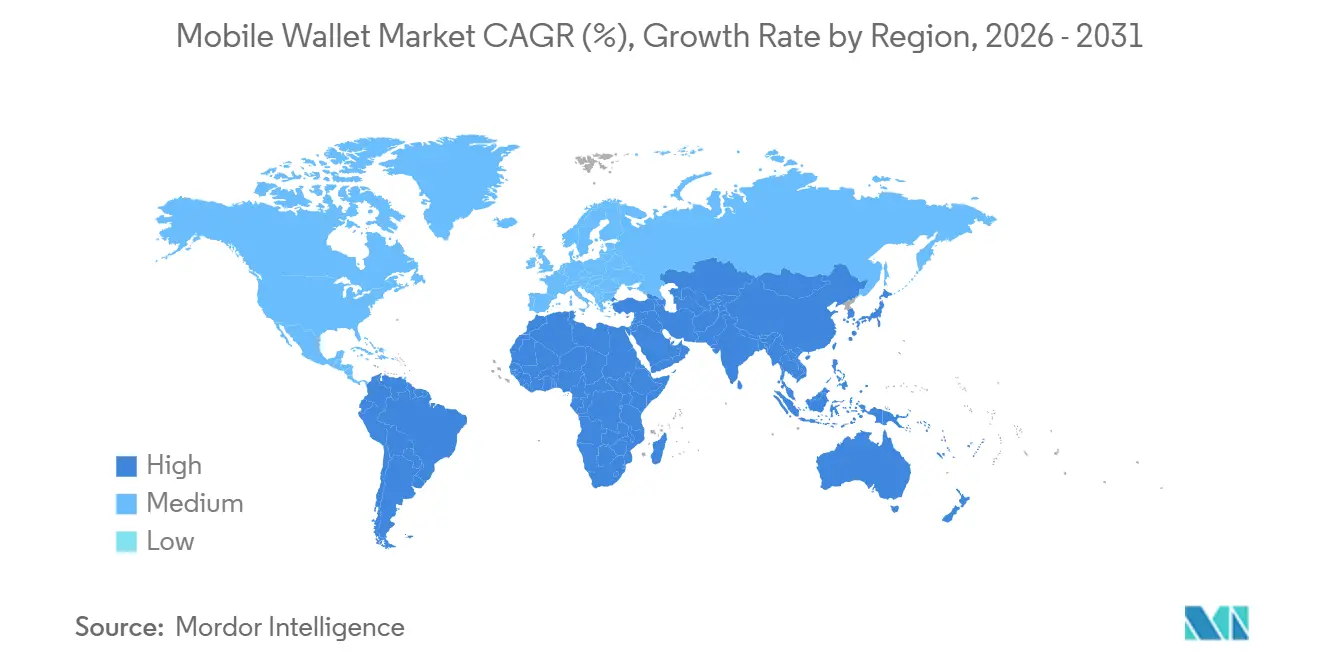
- Por geografia, a Ásia-Pacífico capturou 48,59% da receita em 2025, enquanto a África tem projeção de registrar o maior crescimento regional, com CAGR de 18,16% durante o horizonte de previsão.
- Por usuário final, as carteiras pessoais dominaram com 81,59% do volume de transações em 2025, enquanto as carteiras empresariais têm previsão de avançar a um CAGR de 16,46% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção Rápida de Carteiras com Código QR por Comerciantes no Sudeste Asiático | +2.8% | Sudeste Asiático, Índia, América Latina | Curto prazo (≤ 2 anos) |
| Crescimento dos Ecossistemas de Super-Aplicativos que Integram Pagamentos na China e na Índia | +2.5% | Núcleo da Ásia-Pacífico, expansão para o Oriente Médio e África | Médio prazo (2-4 anos) |
| Trilhos de Pagamento em Tempo Real Mandatados pelo Governo Impulsionam a Adoção de Carteiras | +3.1% | Global, com ganhos iniciais na Índia, Brasil e Estados Unidos | Médio prazo (2-4 anos) |
| Autoridades de Transporte Migrando para Cobrança de Tarifas por Contato | +1.6% | Europa, América do Norte, centros urbanos da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| APIs de Open Banking Habilitando Carteiras Financiadas por Conta na Europa e no Reino Unido | +2.0% | Europa, Reino Unido, com expansão para Austrália e Singapura | Médio prazo (2-4 anos) |
| Ascensão das Finanças Incorporadas em Plataformas de SaaS B2B que Integram Carteiras | +1.4% | América do Norte, Europa, centros empresariais da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Trilhos de Pagamento em Tempo Real Mandatados pelo Governo Impulsionam a Adoção de Carteiras
Os sistemas de pagamento instantâneo que liquidam em menos de três segundos estão remodelando as expectativas dos consumidores e reduzindo os custos para os comerciantes. A Interface de Pagamentos Unificados da Índia registrou 16,58 bilhões de transações em dezembro de 2025, mais que dobrando em relação ao ano anterior, à medida que as transferências entre pares sem taxa mantêm os fundos nas carteiras em vez de depósitos bancários. O PIX do Brasil registrou 42,5 bilhões de pagamentos em 2025 após o banco central exigir que todas as carteiras licenciadas suportassem transferências PIX, corroendo a dominância das redes de cartões. A implantação do FedNow nos Estados Unidos trouxe 900 bancos para um trilho sempre ativo até janeiro de 2026, permitindo que PayPal e Cash App fornecessem pagamentos instantâneos de conta a conta. O mandato de Liquidação de Pagamentos Instantâneos TARGET da Europa está acelerando comportamento semelhante ao tornar as transferências em tempo real um direito universal em toda a área do euro.[1] Tarifas de remessa mais baixas e liquidação mais rápida fortalecem a preferência por manter saldos em carteiras, aumentando a frequência de transações e a fidelização.
Adoção Rápida de Carteiras com Código QR por Comerciantes no Sudeste Asiático
Estruturas nacionais de QR, como o QRIS da Indonésia e o PromptPay da Tailândia, permitem que qualquer carteira leia qualquer código de comerciante, eliminando os custos de hardware que antes desencorajavam as microempresas. O QRIS processou 18,2 bilhões de pagamentos no valor de IDR 621 trilhões (USD 39,4 bilhões) em 2025, um aumento de 47% em relação ao ano anterior.[2] O PromptPay contabilizou 74 milhões de usuários até dezembro de 2025 e agora suporta leituras transfronteiriças em todo o corredor de Conectividade de Pagamentos da ASEAN. Em comparação com terminais de comunicação por campo de proximidade com preços entre USD 150 e 300, os adesivos de QR impressos custam quase nada, tornando a aceitação viável para comerciantes com faturamento mensal inferior a USD 500. A mesma lógica econômica está se expandindo para o oeste, à medida que os códigos QR do PIX do Brasil superaram o volume de cartões de débito em 2025. À medida que a ubiquidade dos comerciantes se aprofunda, os consumidores ganham confiança de que uma única carteira funciona em qualquer lugar, reforçando a adoção sem subsídios onerosos.
Crescimento dos Ecossistemas de Super-Aplicativos que Integram Pagamentos na China e na Índia
O WeChat Pay e o Alipay converteram utilitários de pagamento em centros multissetoriais onde os saldos das carteiras financiam transporte por aplicativo, entrega de alimentos, investimentos e microsseguros. O Alipay sozinho hospedava mais de 3 milhões de mini-programas no final de 2025.[3] O PhonePe da Índia alcançou 6,9 bilhões de transações na Interface de Pagamentos Unificados em dezembro de 2025 ao incorporar poupança em ouro e compras de fundos mútuos dentro da carteira. À medida que as carteiras se expandem para o comércio e o crédito, a rotatividade de usuários diminui porque a vida cotidiana converge em um único super-aplicativo. Os operadores incapazes de corresponder a essa amplitude experimentam receita estagnada apesar de contagens de pagamentos saudáveis, um padrão evidente na menor receita média por usuário do Paytm em relação ao PhonePe.
APIs de Open Banking Habilitando Carteiras Financiadas por Conta na Europa e no Reino Unido
As diretrizes da Diretiva de Serviços de Pagamento Revisada exigem que os emissores de carteiras exponham interfaces de programação de aplicativos tanto para informações de conta quanto para iniciação de pagamento, permitindo que softwares de terceiros movimentem fundos sem os trilhos de cartões. Bancos desafiadores como o Revolut já estão licenciando seus trilhos de carteira para plataformas de comércio eletrônico que desejam finanças incorporadas sem uma licença bancária. No Reino Unido, o roteiro de open banking da Autoridade de Concorrência e Mercados ajudou os varejistas a reduzir as taxas de desconto para comerciantes de 1,8% para cartões para menos de 0,5% para pagamentos de carteira financiados por conta, estimulando a adoção. Austrália, Singapura e Canadá estão importando padrões semelhantes, criando um manual comum que privilegia carteiras capazes de conectividade bancária em tempo real.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Limites de Tarifas de Intercâmbio na Europa Comprimem os Modelos de Receita das Carteiras | -1.2% | Europa, Reino Unido | Curto prazo (≤ 2 anos) |
| Penetração Irregular de Aparelhos com NFC na América Latina | -0.9% | América Latina, África Subsaariana | Médio prazo (2-4 anos) |
| Base de Android de Nível Médio | -0.6% | Sul da Ásia, Sudeste Asiático, África | Médio prazo (2-4 anos) |
| Regras de KYC Fragmentadas Atrasando o Cadastro no Oriente Médio | -0.7% | Oriente Médio, Norte da África | Curto prazo (≤ 2 anos) |
| Crescente Fraude Biométrica por Deepfake Compromete a Confiança no KYC Digital | -0.8% | Global, concentrado em mercados de alta fraude | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Limites de Tarifas de Intercâmbio na Europa Comprimem os Modelos de Receita das Carteiras
O intercâmbio em cartões de consumo na União Europeia é limitado a 0,2% para débito e 0,3% para crédito, deixando os operadores de carteiras com uma economia abaixo de 0,15% após o pagamento das taxas de rede. O Revolut, que processou GBP 200 bilhões (USD 253 bilhões) de volume em 2025, agora obtém pouco mais de um quinto de sua receita com intercâmbio e, em vez disso, monetiza assinaturas e spreads de câmbio. A próxima Diretiva de Serviços de Pagamento 3 pode restringir ainda mais as taxas pagas pelos comerciantes por transferências instantâneas de conta a conta, empurrando as carteiras para níveis freemium que cobram por módulos de orçamento ou criptomoedas. Provedores de infraestrutura como a Adyen já redirecionaram investimentos para mercados onde as taxas combinadas excedem 1,2%, enquanto players menores exclusivamente europeus enfrentam margens operacionais negativas.
Penetração Irregular de Aparelhos com NFC na América Latina
Apenas um terço dos smartphones na América Latina possui elementos seguros de comunicação por campo de proximidade necessários para pagamentos tokenizados por aproximação.[4] Os modelos Android de nível médio frequentemente são fornecidos com o chip, mas sem certificação, obrigando as carteiras a depender de códigos QR que adicionam 8 a 12 segundos no caixa. O banco central do México relatou penetração de pagamentos por contato de apenas 22% no ponto de venda em janeiro de 2026, evidenciando a lacuna de hardware. O ciclo de substituição de dispositivos cada vez mais longo na Argentina retarda ainda mais o progresso, com aparelhos com média de 3,8 anos de uso em 2025. Até que as operadoras e os fabricantes de aparelhos fechem essa divisão de recursos, a adoção no mundo real de carteiras baseadas em aproximação ficará atrás dos ganhos observados na Ásia-Pacífico e na Europa.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modo de Pagamento:
Proximidade Mantém Escala, Remoto AceleraAs transações por proximidade representaram 63,89% da receita de 2025, reforçando seu status como âncora do mercado de carteiras digitais móveis. Checkouts em varejo, validações em catracas de transporte e máquinas de venda automática se beneficiam de autenticação em menos de dois segundos por meio de chips de comunicação por campo próximo ou códigos QR impressos. Os fluxos remotos, que abrangem comércio eletrônico, compras em aplicativos e transferências entre pessoas, estão se expandindo a um CAGR de 16,37% até 2031, à medida que os comerciantes promovem checkouts integrados que preenchem automaticamente as credenciais da carteira, reduzindo o abandono de carrinho em margens de dois dígitos. Trilhos de pagamento instantâneo em circuito aberto, como o PIX e a Interface de Pagamentos Unificados, reduziram as taxas cobradas de comerciantes online de mais de 2% para menos de 0,5%, motivando as plataformas a preferirem carteiras digitais em vez de cartões.
A proximidade cresceu à medida que o comércio por voz e os eletrodomésticos conectados inserem tokens de carteira em alto-falantes inteligentes e geladeiras. Ainda assim, postos de combustível, restaurantes de serviço rápido e sistemas de metrô manterão a proximidade indispensável, pois a capacidade offline e a confirmação imediata continuam sendo essenciais nesses locais.


Por Tipo de Carteira:
Redes Fechadas Ainda Lideram, Carteiras Abertas Interoperáveis Crescem RapidamenteAs carteiras fechadas detinham 45,67% da participação no mercado de carteira móvel em 2025, graças a fortes programas de fidelidade que aumentam o valor do tempo de vida do cliente. Os modelos semifechados, aceitos apenas em redes de comerciantes contratados, adicionaram outros 31%, mas enfrentam ventos contrários estruturais onde os reguladores favorecem o acesso aberto. As carteiras abertas, habilitadas para mover dinheiro para bancos, pares ou caixas eletrônicos, têm previsão de crescer a um CAGR de 15,14% à medida que os governos proíbem o bloqueio de plataformas. A Interface de Pagamentos Unificados da Índia trata cada carteira como um endpoint endereçável, um movimento que ajudou as carteiras abertas a conquistar 92% do volume de transações de dezembro de 2025.
O Brasil seguiu em 2024, tornando obrigatória a conectividade PIX para todos os emissores, enquanto as regras de open banking da Europa gravaram a interoperabilidade em lei. Os ecossistemas fechados ainda vencem em micropagamentos de alta frequência, como redes de cafeterias ou transporte por aplicativo, onde os saldos armazenados reduzem o atrito de autenticação. No entanto, sua participação coletiva tem projeção de cair para 38% até 2031, à medida que os consumidores resistem a gerenciar múltiplos saldos isolados.
Por Aplicação:
Varejo Domina, Pagamentos de Contas Ganham ImpulsoOs pagamentos no varejo e em loja representaram 33,92% da receita de 2025, sustentados por redes de supermercados, postos de combustível e restaurantes de serviço rápido que reduziram os custos de manuseio de dinheiro em até 30%. O comércio móvel respondeu por 28% do volume de carteiras, pois o pagamento com um clique reduziu o checkout para menos de oito segundos. A fatia de crescimento mais rápido, no entanto, é o pagamento de contas e recargas, avançando a um CAGR de 17,27%, à medida que concessionárias e empresas de telecomunicações incorporam links de carteira dentro de faturas digitais. O Sistema de Pagamento de Contas Bharat da Índia processou 1,2 bilhão de faturas no valor de INR 1,8 trilhão (USD 21,6 bilhões) em 2025.
As transferências de dinheiro, domésticas e transfronteiriças, estão aproveitando os trilhos em tempo real para registrar crescimento de dois dígitos, enquanto os pagamentos de transporte e pedágio, embora representem apenas 6% do volume, fomentam hábitos de uso diário que se estendem para compras no varejo. Entrega de alimentos e hospitalidade cresceram 13,6% à medida que plataformas como o DoorDash ofereceram descontos exclusivos para carteiras para reduzir os gastos com aquisição de clientes.

Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Usuário Final:
Volume Pessoal Prevalece, Carteiras Empresariais Escalam com Finanças IncorporadasOs usuários pessoais geraram 81,59% das transações de 2025 porque os pagamentos entre pares, no varejo e de contas se originaram no domínio do consumidor. A adoção empresarial avança a um CAGR de 16,46% até 2031, à medida que os provedores de software como serviço incorporam módulos de carteira em compras, folha de pagamento e faturamento. O Stripe Treasury havia cadastrado mais de 4.000 plataformas até dezembro de 2025, permitindo que cada uma incorporasse carteiras de marca própria para pagamentos a trabalhadores autônomos.
O Cash App Pay for Business da Block removeu os custos de hardware de ponto de venda para profissionais autônomos e processou USD 228 bilhões em volume em 2025. Embora as carteiras pessoais realizem mais transações, de 18 a 24 por mês versus 8 a 12 para empresas, os valores médios no segmento empresarial são maiores, aumentando a receita por pagamento. As empresas também custam menos para adquirir porque os cadastros ocorrem por meio de integrações de software em vez de publicidade em massa.
Análise Geográfica
Mercado de Carteiras Digitais da Ásia-Pacífico
A Ásia-Pacífico detinha 48,59% da receita de 2025, com os super-aplicativos da China e a infraestrutura de pagamentos em tempo real da Índia estabelecendo recordes mundiais de uso. As zonas rurais da China registraram um crescimento de 29% nos pagamentos móveis em 2025, à medida que agricultores e beneficiários de programas de assistência social substituíram o dinheiro em espécie por leituras de QR code. A Índia registrou um salto de 38% nas transações da Interface de Pagamentos Unificados, impulsionado por obrigações de QR code para redes de supermercados e farmácias. A penetração de carteiras digitais no Japão ainda é baixa, em 42%, devido aos hábitos arraigados de uso de dinheiro em espécie, mas está melhorando sob um mandato de 2024 que exige que pequenas empresas aceitem pagamentos digitais. O Kakao Pay e o Naver Pay da Coreia do Sul processaram conjuntamente KRW 186 trilhões (140 bilhões de USD) em 2025, após as regras de open banking desbloquearem transferências diretas.
Mercado de Carteiras Digitais da África
A África é a região de crescimento mais rápido, com um CAGR de 18,16% até 2031. O M-Pesa do Quênia registrou 33,6 milhões de usuários ativos que realizaram KES 38,5 trilhões (298 bilhões de USD) em pagamentos em 2025. O MTN MoMo atendeu 68 milhões de usuários e movimentou 146 bilhões de USD em sua rede de 15 países. O mandato da Nigéria para a interoperabilidade de carteiras digitais catalisou um salto de 67% nas transferências entre carteiras em 2025. A África do Sul, apesar das regras de licenciamento mais rígidas, ainda registrou um crescimento anual de 19% à medida que grandes redes de supermercados implementaram a aceitação de QR code.
Mercado de Carteiras Digitais da América do Norte, Europa, América Latina e Oriente Médio
A América do Norte e a Europa apresentam adoção elevada, porém em desaceleração, com platôs de penetração em 68% e 61%, respectivamente. O Apple Pay processou 48% das transações de carteiras digitais nos Estados Unidos em 2025, e a chegada do FedNow está incentivando transferências adicionais baseadas em carteiras vinculadas a contas bancárias. O Interac e-Transfer do Canadá movimentou CAD 612 bilhões (450 bilhões de USD) em 2025 após integrar os trilhos de carteiras digitais aos aplicativos bancários. O MobilePay da Dinamarca alcança 68% de penetração, enquanto a participação de carteiras digitais na Alemanha é de apenas 22%, em razão de uma forte cultura de débito direto. Na América Latina, o Brasil domina com base no PIX, ao passo que a inflação de três dígitos da Argentina empurra os consumidores em direção às carteiras digitais como proteção contra a erosão do dinheiro em espécie. Os Emirados Árabes Unidos têm 58% de penetração, mas os atrasos no processo de integração no Conselho de Cooperação do Golfo variam de 14 a 21 dias devido a regras fragmentadas de identificação do cliente.
Panorama regulatório
A regulamentação está se tornando mais rígida em relação à identidade, autenticação e interoperabilidade à medida que as carteiras móveis se tornam parte da infraestrutura de pagamentos convencional. Na União Europeia, o framework da Carteira de Identidade Digital Europeia (EUDI) passou da política para detalhes de implementação por meio de múltiplos Regulamentos de Execução adotados em novembro de 2024, abrangendo integridade, certificação e protocolos/interfaces. O Regulamento de Execução (UE) 2026/798 da Comissão (adotado em 7 de abril de 2026) define especificações para o cadastramento remoto no nível de garantia alto, e os Estados-Membros da UE são obrigados, sob o Regulamento (UE) 2024/1183, a disponibilizar as Carteiras EUDI até o final de 2026. Essa exigência leva operadores de carteiras e plataformas de comerciantes a alinhar fluxos de cadastramento, autenticação e serviços de confiança com mecanismos padronizados e certificados.
Na Índia, o Reserve Bank of India (RBI) continua a consolidar a supervisão de instrumentos semelhantes a carteiras e controles de pagamento digital. O RBI emitiu o Digital Payments E-mandate Framework, 2026 (21 de abril de 2026) para consolidar as regras de transações recorrentes em cartões, instrumentos de pagamento pré-pagos (PPIs) e UPI, e introduziu novas exigências de segurança por meio das Commercial Banks Digital Payment Security Controls Directions, 2026, afetando trilhos de carteiras operados por bancos e integrações com parceiros. Com iniciativas adicionais de Master Directions para PPIs em 2026, as expectativas de conformidade estão aumentando para cadastramento, autenticação e gestão de risco de transações, particularmente para provedores de carteiras não bancários que operam por meio de patrocínios bancários ou grandes ecossistemas de comerciantes.
Análise da cadeia de valor
A cadeia de valor das carteiras móveis abrange provisionamento de credenciais, autorização de transações, compensação/liquidação, controles de fraude e risco, e aceitação por comerciantes, com caminhos diferentes para carteiras baseadas em cartão versus carteiras conta a conta (A2A). Para carteiras baseadas em cartão (incluindo Apple Pay, Google Pay e Samsung Wallet), os emissores e as redes de cartão ficam a montante, enquanto os provedores de serviços de tokenização permitem armazenamento seguro de credenciais e gestão de ciclo de vida por meio de padrões de tokenização, conectando-se a adquirentes, processadores de pagamento e comerciantes para autorização e liquidação. Para carteiras A2A construídas sobre trilhos de pagamento instantâneo (como UPI, PIX e carteiras conectadas ao FedNow), a cadeia pode contornar as redes de cartão e comprimir camadas intermediárias, deslocando a economia para o acesso a trilhos em tempo real, serviços de diretório e endereçamento, e operações de conformidade de instituições de pagamento.
A jusante, comerciantes, operadores de transporte público e emissores de contas impulsionam a aceitação por meio de trilhos NFC e código QR. O QR reduz os custos de aceitação para microempreendedores, enquanto o NFC melhora a velocidade e a experiência do consumidor onde dispositivos e terminais certificados estão amplamente disponíveis. Fornecedores de dados, ferramentas antifraude e soluções de identidade e KYC funcionam como facilitadores à medida que a autenticação biométrica e o cadastramento remoto se expandem, e a distribuição via plataforma (SO móvel, elementos seguros de OEM e ecossistemas de super-apps) influencia o poder de negociação por meio do posicionamento padrão da carteira e das jornadas do usuário. A captura de receita varia por modelo, com carteiras de cartão em contêiner moldando o roteamento e a experiência do usuário, enquanto carteiras de valor armazenado e abertas podem capturar mais economia de transação e realizar venda cruzada de serviços adjacentes como empréstimos, seguros e assinaturas, desde que consigam atender às obrigações de segurança, cadastramento e regulamentação em diferentes geografias.
Cenário Competitivo
Concentração do Mercado
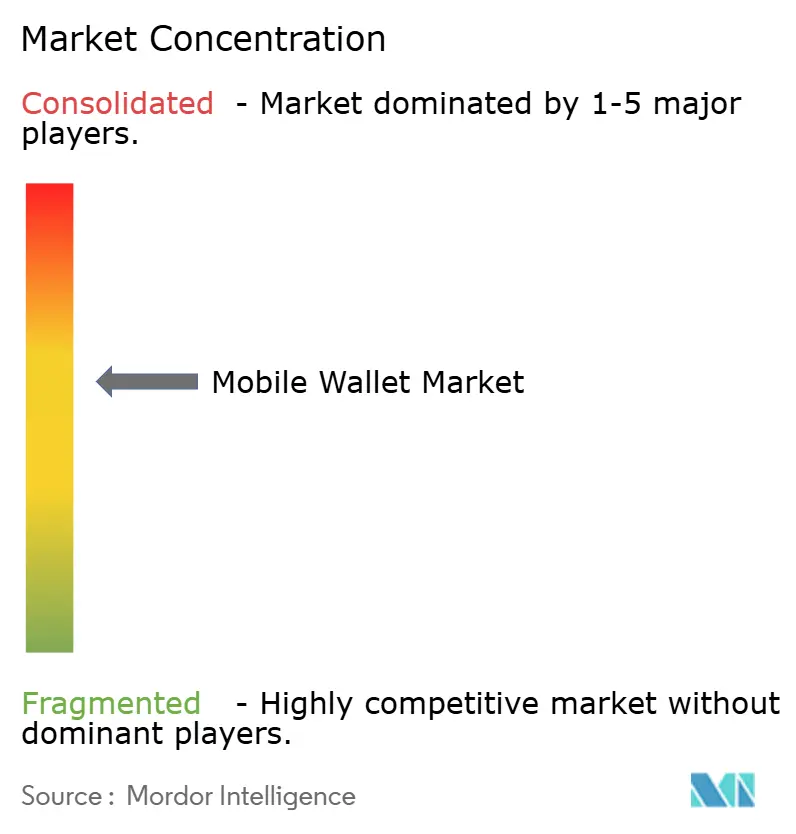
A concentração de mercado é moderada. Os cinco principais players processaram 42% do volume global em 2025, mas especialistas regionais como o GrabPay no Sudeste Asiático e o M-Pesa na África Oriental mantêm nichos defensáveis. A concorrência evoluiu de corridas por contagem de usuários para profundidade de ecossistema. O ecossistema fechado da Apple gerou cerca de USD 8,2 bilhões em receita em 2025, mas agora enfrenta as regras da Lei de Mercados Digitais Europeia que obrigam o iOS a abrir o acesso à comunicação por campo de proximidade até março de 2026. O Google Pay processou USD 1,3 trilhão sem receita direta material, aproveitando os dados de pagamento para vender publicidade de forma cruzada. A Tencent e o Ant Group ainda controlam mais de 90% do volume da China, mas um limite de 2024 nas taxas de QR para comerciantes comprimiu as margens para 0,38%.
Os movimentos estratégicos continuam a remodelar as fronteiras. A Visa tokenizou 12,3 bilhões de credenciais até dezembro de 2025, das quais 68% alimentam carteiras móveis. O Click to Pay da Mastercard registrou 4,2 bilhões de checkouts com um clique, reduzindo o abandono em quase um quinto. O Revolut obteve uma licença bancária europeia, permitindo-lhe manter depósitos e conceder crédito sem custodiantes terceiros. O Cash App Pay for Business da Block lançou liquidação sem taxa para atrair microcomercantes dos leitores de cartão. Disruptores emergentes como o PhonePe estão captando rodadas de quase um bilhão de dólares para financiar a expansão internacional.
As prioridades tecnológicas se concentram em tokenização, biometria e defesas contra fraudes por aprendizado de máquina que mantêm as taxas de perda abaixo de 0,08%. O Face ID da Apple agora autentica em menos de um segundo, igualando a velocidade do cartão por contato enquanto aumenta a segurança. Os modelos de aprendizado de máquina da Adyen e da Stripe reduziram os falsos positivos para abaixo de 2%, preservando a experiência do cliente sem sacrificar os controles de risco. À medida que os pagamentos transfronteiriços se estreitam, a parceria da Visa com o banco central do Brasil em janeiro de 2026 conecta o PIX ao Visa Direct, reduzindo os spreads de remessa para 1,2%.
Líderes do Setor de Carteira Móvel
-
Apple Inc
-
Tencent Holdings Ltd.
-
PayPal Holdings Inc.
-
Samsung Electronics Co. Ltd.
-
Visa Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Carteiras Digitais Empresas cobertas neste relatório
- Apple Inc.
- Alphabet Inc.
- Samsung Electronics Co. Ltd.
- PayPal Holdings Inc.
- Tencent Holdings Ltd.
- Ant Group
- Visa Inc.
- Mastercard Inc.
- JPMorgan Chase and Co.
- Adyen NV
- Block Inc. (formerly Square)
- Revolut Ltd.
- Grab Holdings Ltd.
- Paytm Payments Bank Ltd.
- One97 Communications Ltd.
- PhonePe Pvt. Ltd.
- MobiKwik Systems Ltd.
- Mercado Libre Inc. (Mercado Pago)
- MTN Group Ltd. (MoMo)
- Orange SA
- Kakao Corp. (Kakao Pay)
- Klarna Bank AB
Oportunidades de mercado e perspectivas futuras
A usabilidade transfronteiriça e os pagamentos de viajantes internacionais são um espaço em branco identificável onde os ecossistemas domésticos de QR e as carteiras internacionais estão sendo ativamente conectados. A Tencent, por meio da TenPay Global, anunciou uma colaboração em maio de 2026 para permitir que usuários do PayPal baseados nos EUA paguem em comerciantes da Weixin Pay na China por meio de escaneamento de QR, combinada com iniciativas para reduzir a fricção para visitantes internacionais em torno da APEC 2026. Essa abordagem expande a cobertura de comerciantes sem exigir que os viajantes abram contas de carteira totalmente locais, e também oferece a PSPs, provedores de tokenização e parceiros de câmbio e liquidação uma forma de empacotar aceitação transfronteiriça de carteiras em conformidade.
Uma segunda área de oportunidade é o design de carteiras multi-trilho que combina cartão, pagamentos em tempo real e gastos regulados em ativos digitais onde permitido, apoiado por frameworks mais claros de confiança e cadastramento. Na Europa, o mandato de final de 2026 para a disponibilidade da EU Digital Identity Wallet e o Regulamento de Execução (UE) 2026/798 de abril de 2026 sobre cadastramento remoto em nível de garantia alto fornecem padrões concretos com os quais emissores de carteiras e comerciantes podem trabalhar, especialmente para casos de uso de alta confiança, como abertura de contas, mandatos recorrentes e serviços regulados. Além disso, novos formatos de consumo e produtos de pagamento vinculados a stablecoins estão surgindo no ecossistema de carteiras, incluindo o lançamento pela Inter and Co de dispositivos vestíveis NFC nos Estados Unidos (julho de 2026) e o lançamento pela MiniPay (Opera) de um cartão de débito Visa com a Gnosis Pay (junho de 2026) para permitir gastos a partir de saldos em stablecoin em locais que aceitam Visa, criando espaço adicional para emissores e processadores que possam apoiar conformidade, tokenização e equivalentes de disputa ou chargeback em trilhos de carteiras emergentes.
Desenvolvimentos industriais recentes em Mercado de Carteiras Digitais
- Julho de 2026: a Inter and Co lançou o Inter Ring e o Inter Wristband nos Estados Unidos, permitindo pagamentos por aproximação baseados em NFC por meio de um formato vestível. O lançamento amplia o uso de carteiras móveis além dos smartphones e visa transações de proximidade do dia a dia, onde velocidade e conveniência impulsionam a frequência.
- Maio de 2026: a Tencent Financial Technology anunciou uma colaboração entre a TenPay Global e o PayPal para permitir que usuários do PayPal baseados nos EUA paguem em comerciantes da Weixin Pay na China escaneando códigos QR. A colaboração reduz a fricção para viajantes internacionais e fortalece a interoperabilidade transfronteiriça de carteiras entre uma marca de carteira global e a rede dominante de aceitação de QR da China.
- Janeiro de 2026: a Visa firmou parceria com o Banco Central do Brasil para permitir transferências PIX transfronteiriças com liquidação em menos de 30 segundos, com spreads de câmbio limitados a 1,2%. A vinculação de uma importante capacidade de pagamento de rede de cartão a um trilho nacional de pagamento instantâneo apoia remessas lideradas por carteiras e casos de uso de liquidação de comerciantes construídos sobre a conectividade PIX.
Mercado de Carteiras Digitais Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado de carteiras digitais móveis abrange a funcionalidade de carteira digital utilizada em dispositivos móveis para armazenar credenciais de pagamento e viabilizar pagamentos e transferências em canais presenciais e remotos, reportado como um mercado de valor em USD no nível global.
Exclusões de escopo: Excluímos funcionalidades exclusivas de mobile banking que não habilitam pagamentos baseados em carteira, bem como hardware de ponto de venda autônomo para comerciantes e serviços de valor agregado não relacionados.
Visão Geral da Segmentação
- Por Modo de Pagamento
- Proximidade
- Remoto
- Por Tipo de Carteira
- Fechada
- Semifechada
- Aberta
- Por Aplicação
- Pagamentos no Varejo e em Loja
- Comércio Móvel
- Transferência de Dinheiro e Remessa
- Pagamento de Contas e Recarga
- Transporte Público e Pedágio
- Alimentação e Hospitalidade
- Por Usuário Final
- Pessoal
- Empresarial
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa com o alinhamento da definição de carteira digital móvel entre regiões onde a terminologia difere, seguido do mapeamento do que pode ser mensurado de forma consistente. Utilizamos fontes públicas como publicações de bancos centrais sobre sistemas de pagamento, materiais do Banco de Compensações Internacionais sobre inovações em pagamentos, dados de conectividade da União Internacional de Telecomunicações e indicadores do Banco Mundial que sinalizam a adoção digital.
A partir daí, revisamos atualizações reportadas por ecossistemas de carteiras digitais, utilizando fontes como avisos regulatórios sobre regras de KYC e dinheiro eletrônico, notas de associações setoriais sobre padrões de QR e pagamentos por aproximação, além de registros de empresas e apresentações para investidores que explicam as alavancas de monetização. Uma assinatura paga de dados financeiros e notícias corporativas foi utilizada para verificar a escala dos negócios, e uma base de dados de patentes foi consultada para acompanhar a direção de funcionalidades em segurança e autenticação. Essas fontes são meramente ilustrativas, e também utilizamos referências públicas adicionais para confirmar e esclarecer pontos de dados específicos.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar sob pressão quais fluxos de receita são efetivamente contabilizados como valor de carteira digital móvel nos casos de uso por proximidade e remotos, e para confirmar como os tipos de carteira são tratados em diferentes mercados. Conversamos com uma combinação de participantes do ecossistema (funções do lado da plataforma, operações de pagamento, conformidade e líderes de entrada no mercado) nas principais geografias, de modo que as premissas sobre taxas de repasse, mix de uso e cronograma regulatório pudessem ser ajustadas antes da finalização.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 25% | CXOs: 12% | APAC: 51% |
| Nível intermediário: 56% | Líderes funcionais/de unidade: 40% | EMEA: 30% |
| Participantes menores: 19% | Gerentes: 48% | Américas: 19% |
Dimensionamento de Mercado e Previsão
O modelo central utiliza uma abordagem de cima para baixo, na qual os indicadores de adoção de pagamentos são traduzidos em um conjunto de demanda habilitada por carteiras digitais e, em seguida, convertidos em valor por meio de divisões por tipo de carteira e caso de uso. Para mantê-lo fundamentado, cruzamos os totais com aproximações seletivas de baixo para cima, como volume amostrado multiplicado pela monetização implícita, verificações de canal sobre precificação típica e consolidações a partir de um conjunto limitado de dados econômicos divulgados sobre carteiras digitais.
Os insumos são mantidos práticos e reproduzíveis, incluindo penetração de smartphones e internet móvel, participação de pagamentos digitais iniciados por carteira, mix de proximidade versus remoto, faixas de frequência de usuários ativos e transações, e a disseminação da aceitação de QR e NFC. Quando um país apresenta baixo nível de divulgação, preenchemos as lacunas utilizando mercados substitutos com regulamentação e infraestrutura semelhantes e, em seguida, ajustamos com base no feedback de especialistas sobre o comportamento local.
Para as previsões, a análise de cenários é aplicada em torno de um caminho base, uma vez que regulamentação, limites de tarifas e controles de fraude podem alterar rapidamente a economia das carteiras digitais. A perspectiva futura é orientada pelo ritmo esperado de implantação de trilhos de pagamento instantâneo, crescimento da aceitação por comerciantes e mudanças na interoperabilidade das carteiras digitais, que foram validadas por consenso nas entrevistas e, em seguida, refletidas nas premissas anuais.
Ciclo de Validação de Dados e Atualização
Os resultados são verificados em relação a sinais independentes, como crescimento de pagamentos digitais, tendências de conectividade e mudanças reportadas na aceitação de carteiras digitais, e as variações são investigadas antes da aprovação final. Quando um fator determinante se move de forma acentuada (por exemplo, uma nova regra de KYC, limite de tarifa ou um pico repentino de uso), entramos novamente em contato com respondentes selecionados para confirmar se a mudança é estrutural ou temporária.
Uma revisão interna em múltiplas etapas é seguida para que os cálculos, as premissas e o tratamento do escopo sejam consistentes entre regiões e casos de uso. O relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando eventos relevantes alteram significativamente as perspectivas de curto prazo. Antes da entrega, uma revisão final do analista é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Carteiras Digitais Móveis da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os números de mercado publicados para carteiras digitais móveis frequentemente não coincidem porque os publicadores combinam diferentes definições de valor e, em seguida, aplicam diferentes premissas sobre como as carteiras geram receita. O ano utilizado, o momento da conversão cambial e a forma como a atividade por proximidade versus remota é tratada também afastam os totais entre si.
Carteiras de criptoativos e carteiras de IoT estão fora do escopo da Mordor Intelligence para este mercado de carteiras digitais móveis, o que é uma das razões pelas quais nosso valor de 2026 parece inferior ao de algumas estimativas que contabilizam essas categorias adjacentes. Outra diferença decorre de se um número reflete o valor das transações que fluem pelas carteiras digitais versus o valor capturado pelos serviços liderados por carteiras digitais, e se ocorre alguma dupla contagem quando a mesma atividade é reportada sob pagamentos móveis mais amplos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 317,12 bilhões de USD (2026) | |
| Consultoria Global A | 3.635,30 bilhões de USD (2026) | Contabiliza receitas adjacentes de carteiras de criptoativos e carteiras de IoT no total e aplica uma definição ampla de receita que pode expandir o conjunto endereçável além das carteiras digitais móveis habilitadas para pagamento. |
| Análise Setorial B | 329,03 bilhões de USD (2025) | Utiliza um ano base diferente e uma perspectiva de segmento mais restrita por tecnologia e algumas aplicações, o que pode deslocar os pesos regionais e o mix entre atividade por proximidade e remota. |
Entre os três números, a dispersão é explicada principalmente pelo que é contabilizado como carteira digital versus um pagamento digital vizinho ou tipo de carteira, e se o valor representa o dinheiro que flui pelas carteiras digitais ou o valor atribuído aos serviços de carteira digital. Ao vincular cada etapa a indicadores de adoção observáveis e, em seguida, validando as divisões com entrevistas, mantemos uma estimativa equilibrada que pode ser recriada e atualizada à medida que novos sinais de pagamento emergem.
Principais Perguntas Respondidas no Relatório
Qual será o tamanho global dos pagamentos por carteira até 2031?
O tamanho do mercado de carteira móvel tem projeção de atingir USD 616,39 bilhões até 2031, expandindo-se a um CAGR de 14,22% a partir de 2026.
Qual região está crescendo mais rapidamente?
A África deve registrar o maior CAGR regional, de 18,16%, até 2031, impulsionada pela conversão de dinheiro móvel e por iniciativas regulatórias de interoperabilidade.
Quais fatores mais aceleram a adoção?
Os trilhos de pagamento instantâneo apoiados pelo governo, a ubiquidade dos códigos QR para comerciantes e os ecossistemas de super-aplicativos que integram pagamentos com crédito e comércio são os principais catalisadores de crescimento.
Por que as carteiras abertas estão ganhando terreno?
Os mandatos regulatórios na Índia, no Brasil e na União Europeia exigem interoperabilidade, permitindo que os usuários movam saldos livremente e impulsionando um CAGR de 15,14% para as carteiras abertas.
Como os modelos de receita estão mudando na Europa?
Os limites de tarifas de intercâmbio comprimiram as taxas de captação para abaixo de 0,15%, empurrando os operadores de carteiras europeus para taxas de assinatura, complementos premium e serviços baseados em dados.
Qual é a perspectiva para as carteiras empresariais?
A adoção empresarial tem previsão de crescer a um CAGR de 16,46%, à medida que as plataformas de finanças incorporadas integram contas de carteira em compras, folha de pagamento e pagamentos em marketplaces.