
Tamaño y Participación del Mercado de Billetera Móvil
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
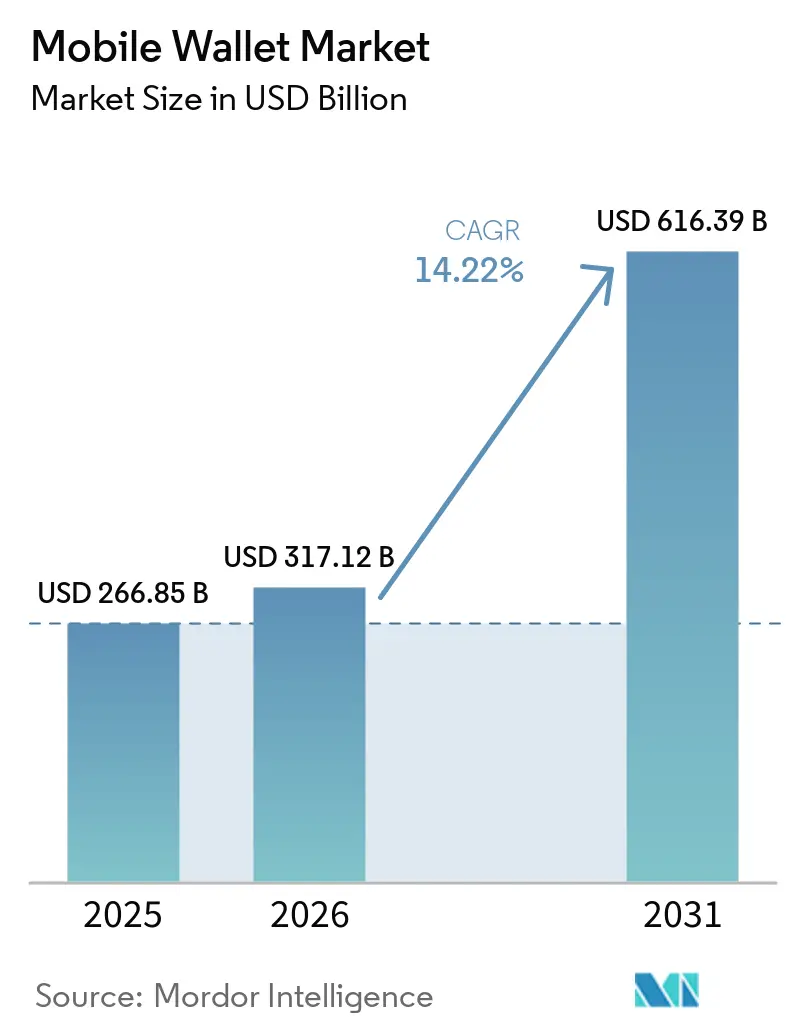
| Tamaño del Mercado (2026) | 317.12 Mil millones de dólares |
| Tamaño del Mercado (2031) | 616.39 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 14.22 % |
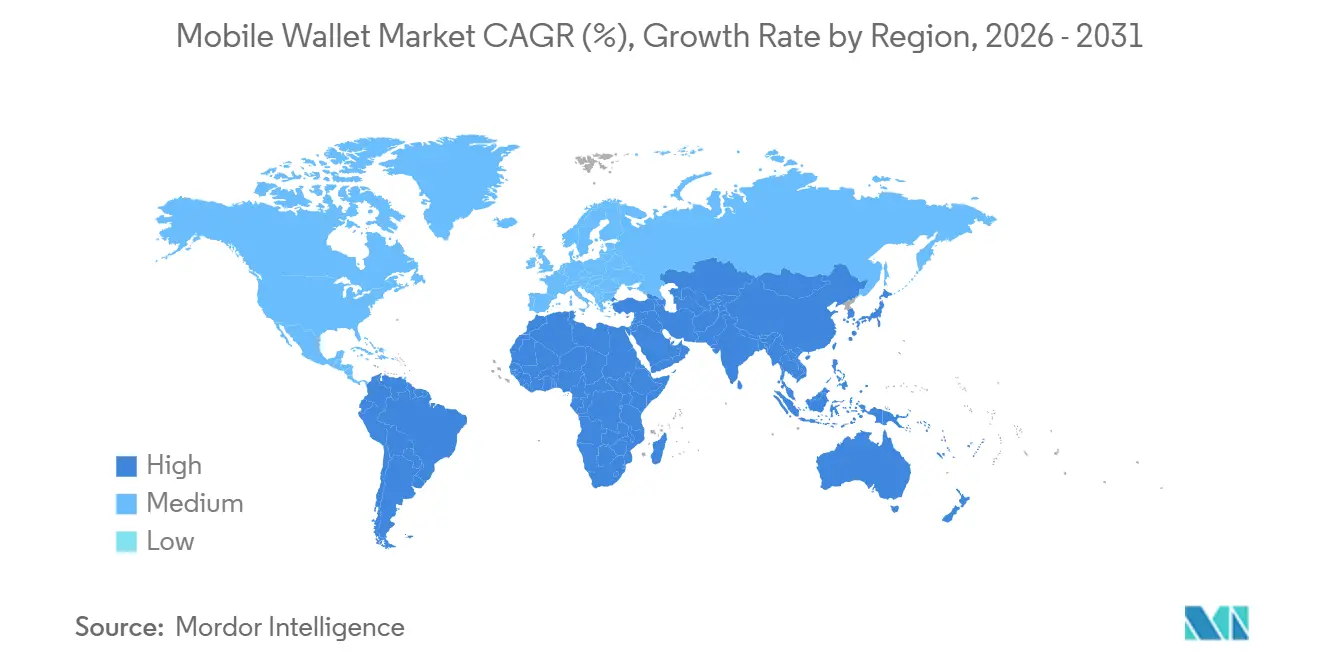
| Mercado de Crecimiento Más Rápido | África |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Billetera Móvil por Mordor Intelligence
Se proyecta que el tamaño del mercado de billetera móvil se expanda desde USD 266.850 millones en 2025 y USD 317.120 millones en 2026 hasta USD 616.390 millones en 2031, registrando una CAGR del 14,2% entre 2026 y 2031. La infraestructura nacional de pagos instantáneos que liquida en segundos, la aceptación por parte de los comerciantes de códigos QR de bajo costo en las economías emergentes y los ecosistemas de super-aplicaciones que integran pagos con comercio, préstamos y logística impulsan este crecimiento. Asia-Pacífico domina actualmente los ingresos gracias al duopolio de WeChat Pay y Alipay en China y a la Interfaz de Pagos Unificados de India, mientras que África registra el mayor crecimiento regional a medida que los saldos de dinero móvil migran hacia billeteras interoperables. La innovación de productos ha pasado de simplemente captar usuarios a profundizar los ecosistemas mediante autenticación biométrica, interoperabilidad transfronteriza y servicios de valor añadido como la distribución de seguros. Al mismo tiempo, los operadores de billeteras están recalibrando sus modelos de ingresos en respuesta a los límites en las comisiones de intercambio, las fragmentadas normas de verificación de identidad del cliente y el creciente fraude biométrico.
Conclusiones Clave del Informe
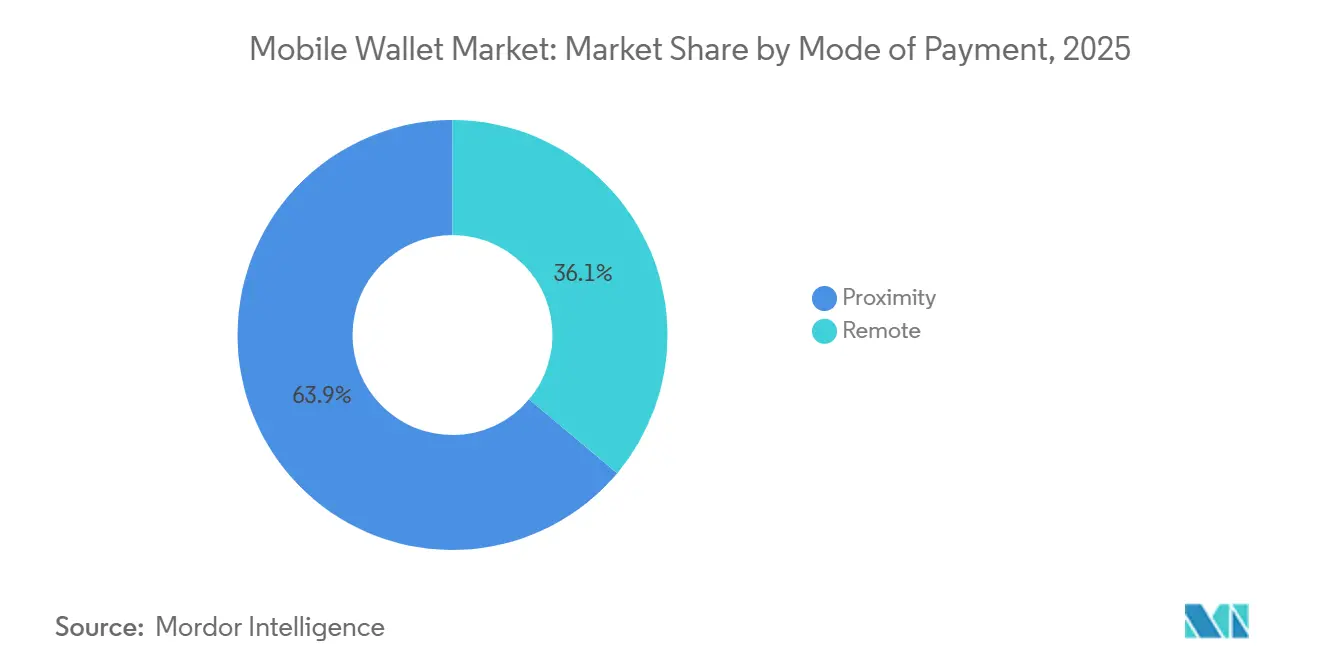
- Por modo de pago, las transacciones de proximidad lideraron con una participación de ingresos del 63,89% en 2025, mientras que los pagos remotos avanzan a una CAGR del 16,37% hasta 2031.
- Por tipo de billetera, las billeteras cerradas mantuvieron una participación del 45,67% del mercado de billetera móvil en 2025, mientras que se prevé que las billeteras abiertas se expandan a una CAGR del 15,14% durante 2026-2031.
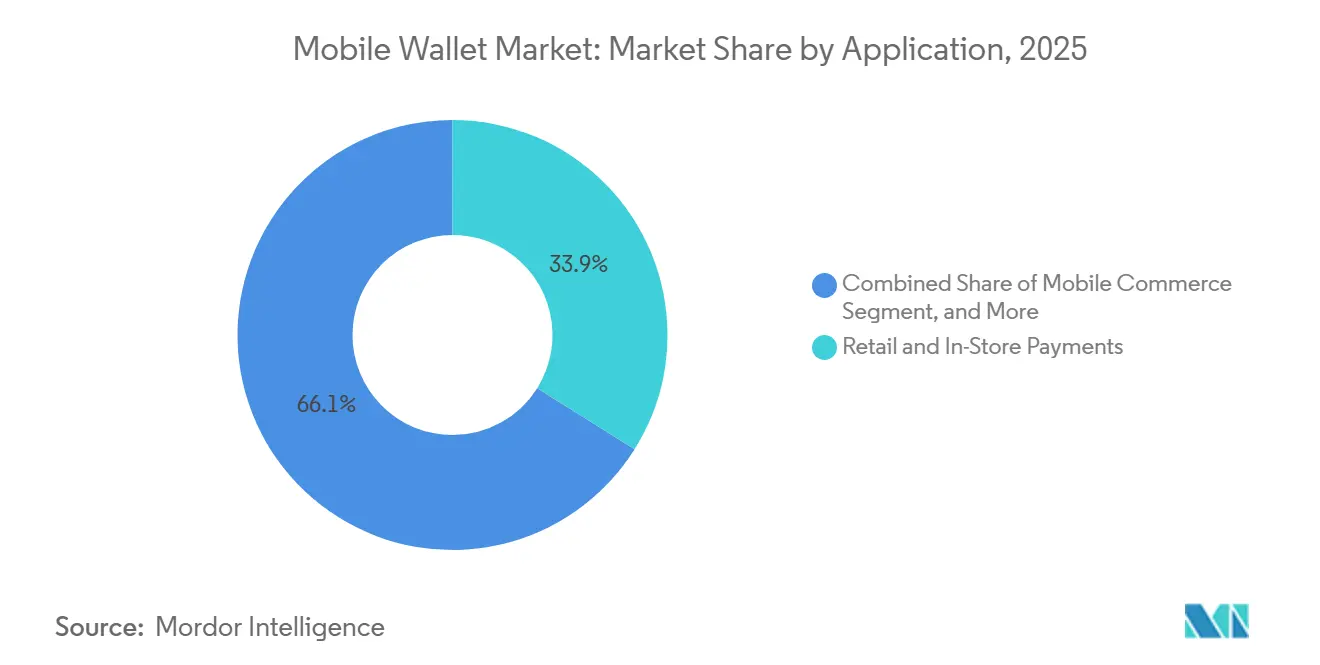
- Por aplicación, los pagos minoristas y en tienda representaron el 33,92% de los ingresos de 2025, y los pagos de facturas son el subsegmento de mayor crecimiento con una CAGR del 17,27% hasta 2031.
- Por geografía, Asia-Pacífico captó el 48,59% de los ingresos en 2025, mientras que se proyecta que África registre el mayor crecimiento regional con una CAGR del 18,16% durante el horizonte de previsión.
- Por usuario final, las billeteras personales dominaron con el 81,59% del volumen de transacciones en 2025, mientras que se prevé que las billeteras empresariales avancen a una CAGR del 16,46% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápida Adopción de Billeteras con Código QR por Parte de los Comerciantes en el Sudeste Asiático | +2.8% | Sudeste Asiático, India, América Latina | Corto plazo (≤ 2 años) |
| Crecimiento de los Ecosistemas de Super-Aplicaciones que Integran Pagos en China e India | +2.5% | Núcleo de Asia-Pacífico, expansión hacia Oriente Medio y África | Mediano plazo (2-4 años) |
| Infraestructuras de Pago en Tiempo Real Impuestas por los Gobiernos Impulsan la Adopción de Billeteras | +3.1% | Global, con ganancias tempranas en India, Brasil y Estados Unidos | Mediano plazo (2-4 años) |
| Autoridades de Transporte que Migran a la Recaudación de Tarifas sin Contacto | +1.6% | Europa, América del Norte, centros urbanos de Asia-Pacífico | Largo plazo (≥ 4 años) |
| APIs de Banca Abierta que Habilitan Billeteras Financiadas con Cuentas en Europa y el Reino Unido | +2.0% | Europa, Reino Unido, con expansión hacia Australia y Singapur | Mediano plazo (2-4 años) |
| Auge de las Finanzas Integradas en Plataformas de Software como Servicio B2B que Integran Billeteras | +1.4% | América del Norte, Europa, centros empresariales de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Infraestructuras de Pago en Tiempo Real Impuestas por los Gobiernos Impulsan la Adopción de Billeteras
Los sistemas de pago instantáneo que liquidan en menos de tres segundos están redefiniendo las expectativas de los consumidores y reduciendo los costos para los comerciantes. La Interfaz de Pagos Unificados de India registró 16.580 millones de transacciones en diciembre de 2025, más del doble que el año anterior, ya que las transferencias entre pares sin comisiones mantienen los fondos en las billeteras en lugar de en depósitos bancarios. El PIX de Brasil registró 42.500 millones de pagos en 2025 después de que el banco central exigiera a todas las billeteras con licencia que admitieran transferencias PIX, erosionando el dominio de las redes de tarjetas. El despliegue de FedNow en los Estados Unidos incorporó a 900 bancos en una infraestructura siempre activa en enero de 2026, permitiendo a PayPal y Cash App ofrecer pagos instantáneos de cuenta a cuenta. El mandato de Liquidación de Pagos Instantáneos TARGET de Europa está acelerando un comportamiento similar al convertir las transferencias en tiempo real en un derecho universal en toda la zona euro.[1] Las menores comisiones de remesas y la liquidación más rápida refuerzan la preferencia por mantener saldos en billeteras, aumentando la frecuencia de las transacciones y la fidelización.
Rápida Adopción de Billeteras con Código QR por Parte de los Comerciantes en el Sudeste Asiático
Los marcos nacionales de código QR, como el QRIS de Indonesia y el PromptPay de Tailandia, permiten que cualquier billetera escanee el código de cualquier comerciante, eliminando los costos de hardware que antes disuadían a las microempresas. El QRIS procesó 18.200 millones de pagos por valor de IDR 621 billones (USD 39.400 millones) en 2025, un aumento del 47% respecto al año anterior.[2] PromptPay contó con 74 millones de usuarios en diciembre de 2025 y ahora admite escaneos transfronterizos en todo el corredor de Conectividad de Pagos de la ASEAN. En comparación con los terminales de comunicación de campo cercano con un precio de USD 150-300, las pegatinas de código QR impresas no cuestan casi nada, lo que hace viable la aceptación para comerciantes con ventas mensuales inferiores a USD 500. La misma lógica económica avanza hacia el oeste, ya que los códigos QR del PIX de Brasil superaron el volumen de las tarjetas de débito en 2025. A medida que la ubicuidad de los comerciantes se profundiza, los consumidores ganan confianza en que una sola billetera funciona en cualquier lugar, reforzando la adopción sin costosas subvenciones.
Crecimiento de los Ecosistemas de Super-Aplicaciones que Integran Pagos en China e India
WeChat Pay y Alipay convirtieron las utilidades de pago en centros multisectoriales donde los saldos de las billeteras financian servicios de transporte, entrega de comida, inversiones y microseguros. Alipay albergaba más de 3 millones de miniprogramas a finales de 2025.[3] PhonePe de India alcanzó 6.900 millones de transacciones de la Interfaz de Pagos Unificados en diciembre de 2025 al integrar el ahorro en oro y la compra de fondos de inversión dentro de la billetera. A medida que las billeteras se amplían hacia el comercio y el crédito, la rotación de usuarios disminuye porque la vida cotidiana converge en una sola super-aplicación. Los operadores que no pueden igualar esta amplitud experimentan ingresos estancados a pesar de contar con un número saludable de pagos, un patrón evidente en el menor ingreso promedio por usuario de Paytm en comparación con PhonePe.
APIs de Banca Abierta que Habilitan Billeteras Financiadas con Cuentas en Europa y el Reino Unido
Las directrices de la Directiva de Servicios de Pago Revisada exigen que los emisores de billeteras expongan interfaces de programación de aplicaciones tanto para información de cuentas como para la iniciación de pagos, lo que permite que el software de terceros mueva fondos sin necesidad de redes de tarjetas. Los bancos desafiantes como Revolut ya están licenciando sus infraestructuras de billetera a plataformas de comercio electrónico que desean finanzas integradas sin una licencia bancaria. En el Reino Unido, la hoja de ruta de banca abierta de la Autoridad de Competencia y Mercados ha ayudado a los minoristas a reducir las tasas de descuento para comerciantes del 1,8% para tarjetas a menos del 0,5% para pagos de billetera financiados con cuentas, impulsando la adopción. Australia, Singapur y Canadá están adoptando estándares similares, creando un manual común que favorece a las billeteras capaces de conectividad bancaria en tiempo real.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Los Límites en las Comisiones de Intercambio en Europa Presionan los Modelos de Ingresos de las Billeteras | -1.2% | Europa, Reino Unido | Corto plazo (≤ 2 años) |
| Penetración Irregular de Terminales NFC en América Latina | -0.9% | América Latina, África Subsahariana | Mediano plazo (2-4 años) |
| Base de Android de Gama Media | -0.6% | Asia del Sur, Sudeste Asiático, África | Mediano plazo (2-4 años) |
| Normas de Verificación de Identidad Fragmentadas que Retrasan la Incorporación en Oriente Medio | -0.7% | Oriente Medio, Norte de África | Corto plazo (≤ 2 años) |
| El Creciente Fraude Biométrico mediante Falsificaciones Profundas Socava la Confianza en la Verificación de Identidad Digital | -0.8% | Global, concentrado en mercados de alto fraude | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Límites en las Comisiones de Intercambio en Europa Presionan los Modelos de Ingresos de las Billeteras
El intercambio en tarjetas de consumo en la Unión Europea está limitado al 0,2% para débito y al 0,3% para crédito, dejando a los operadores de billeteras con una economía inferior al 0,15% una vez pagadas las comisiones de red. Revolut, que procesó GBP 200.000 millones (USD 253.000 millones) de volumen en 2025, ahora obtiene apenas una quinta parte de sus ingresos del intercambio y en su lugar monetiza suscripciones y diferenciales de divisas. La próxima Directiva de Servicios de Pago 3 podría restringir aún más las comisiones pagadas por los comerciantes en las transferencias instantáneas de cuenta a cuenta, empujando a las billeteras hacia niveles freemium que cobran por módulos de presupuesto o criptomonedas. Proveedores de infraestructura como Adyen ya han redirigido las inversiones hacia mercados donde las tasas combinadas superan el 1,2%, mientras que los actores más pequeños exclusivamente europeos luchan con márgenes operativos negativos.
Penetración Irregular de Terminales NFC en América Latina
Solo un tercio de los teléfonos inteligentes en América Latina posee elementos seguros de comunicación de campo cercano necesarios para los pagos tokenizados sin contacto.[4] Los modelos Android de gama media a menudo se comercializan con el chip pero sin certificación, lo que obliga a las billeteras a depender de códigos QR que añaden entre 8 y 12 segundos en el proceso de pago. El banco central de México reportó una penetración sin contacto de apenas el 22% en el punto de venta en enero de 2026, lo que subraya la brecha de hardware. El alargamiento del ciclo de reemplazo de dispositivos en Argentina ralentiza aún más el progreso, con teléfonos que promedian 3,8 años de antigüedad en 2025. Hasta que los operadores y los fabricantes de dispositivos cierren esta brecha de funcionalidades, la adopción real de billeteras basadas en tecnología sin contacto quedará rezagada respecto a los avances observados en Asia-Pacífico y Europa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modo de Pago:
La Proximidad Mantiene su Escala, el Pago Remoto se AceleraLas transacciones de proximidad representaron el 63,89% de los ingresos de 2025, consolidando su posición como el pilar fundamental del mercado de billeteras móviles. Los pagos en cajas de comercios minoristas, los accesos en torniquetes de transporte y las máquinas expendedoras se benefician de una autenticación en menos de dos segundos mediante chips de comunicación de campo cercano o códigos QR impresos. Los flujos remotos, que abarcan el comercio electrónico, las compras dentro de aplicaciones y las transferencias entre personas, se están expandiendo a una CAGR del 16,37% hasta 2031, a medida que los comerciantes promueven el pago integrado que completa automáticamente las credenciales de la billetera, reduciendo el abandono del carrito en márgenes de dos dígitos. Las redes de pagos en tiempo real de ciclo abierto, como PIX y la Interfaz de Pagos Unificados, han reducido las comisiones de los comerciantes en línea de más del 2% a menos del 0,5%, lo que motiva a las plataformas a preferir las billeteras sobre las tarjetas.
La proximidad creció a medida que el comercio por voz y los electrodomésticos conectados incorporan tokens de billetera en altavoces inteligentes y refrigeradores. Aun así, las estaciones de servicio, los restaurantes de comida rápida y los sistemas de metro mantendrán la proximidad como indispensable, ya que la capacidad sin conexión y la confirmación inmediata siguen siendo críticas en esos entornos.


Por Tipo de Billetera:
Las Redes Cerradas Aún Lideran, las Billeteras Abiertas Interoperables se DisparanLas billeteras cerradas mantuvieron el 45,67% de la participación del mercado de billetera móvil en 2025 gracias a sólidos programas de fidelización que aumentan el valor de vida del cliente. Los modelos semicerrados, aceptados únicamente en redes de comerciantes contratados, añadieron otro 31%, pero enfrentan vientos en contra estructurales donde los reguladores favorecen el acceso abierto. Se prevé que las billeteras abiertas, habilitadas para mover dinero a bancos, pares o cajeros automáticos, crezcan a una CAGR del 15,14% a medida que los gobiernos prohíban el bloqueo de plataformas. La Interfaz de Pagos Unificados de India trata cada billetera como un punto final direccionable, un movimiento que ayudó a las billeteras abiertas a capturar el 92% del volumen de transacciones de diciembre de 2025.
Brasil siguió el mismo camino en 2024, exigiendo la conectividad con PIX para todos los emisores, mientras que las normas de banca abierta de Europa consagraron la interoperabilidad en la ley. Los ecosistemas cerrados siguen ganando en micropagos de alta frecuencia, como cadenas de cafeterías o servicios de transporte, donde los saldos almacenados reducen la fricción de autenticación. Sin embargo, se proyecta que su participación colectiva caiga al 38% en 2031 a medida que los consumidores se resistan a gestionar múltiples saldos aislados.
Por Aplicación:
El Comercio Minorista Domina, los Pagos de Facturas Ganan ImpulsoLos pagos minoristas y en tienda representaron el 33,92% de los ingresos de 2025, respaldados por cadenas de supermercados, gasolineras y restaurantes de servicio rápido que redujeron los costos de manejo de efectivo hasta en un 30%. El comercio móvil representó el 28% del volumen de billeteras, ya que el pago con un solo clic redujo el proceso de pago a menos de ocho segundos. Sin embargo, el segmento de mayor crecimiento es el de pagos de facturas y recargas, que avanza a una CAGR del 17,27% a medida que las empresas de servicios públicos y las telecomunicaciones integran enlaces de billetera dentro de las facturas digitales. El Sistema de Pago de Facturas Bharat de India procesó 1.200 millones de facturas por valor de INR 1,8 billones (USD 21.600 millones) en 2025.
Las transferencias de dinero, tanto nacionales como transfronterizas, se benefician de las infraestructuras en tiempo real para registrar un crecimiento de dos dígitos, mientras que los pagos de transporte y peaje, aunque solo representan el 6% del volumen, fomentan hábitos de uso diario que se extienden a las compras minoristas. La entrega de comida y la hostelería crecieron un 13,6% a medida que plataformas como DoorDash ofrecieron descuentos exclusivos para billeteras con el fin de reducir el gasto en adquisición de clientes.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
El Volumen Personal Prevalece, las Billeteras Empresariales Escalan con las Finanzas IntegradasLos usuarios personales generaron el 81,59% de las transacciones de 2025 porque los pagos entre pares, el comercio minorista y el pago de facturas se originaron en el ámbito del consumidor. La adopción empresarial avanza a una CAGR del 16,46% hasta 2031 a medida que los proveedores de software como servicio integran módulos de billetera en la gestión de compras, nóminas y facturación. Stripe Treasury había incorporado a más de 4.000 plataformas en diciembre de 2025, permitiendo a cada una integrar billeteras de marca blanca para los pagos a trabajadores independientes.
Cash App Pay para Empresas eliminó los costos de hardware en el punto de venta para los trabajadores autónomos y procesó USD 228.000 millones en volumen en 2025. Aunque las billeteras personales generan más transacciones, entre 18 y 24 por mes frente a entre 8 y 12 para las empresariales, los tickets promedio en el segmento empresarial son mayores, lo que aumenta los ingresos por pago. Las empresas también son menos costosas de captar porque las incorporaciones se producen a través de integraciones de software en lugar de publicidad masiva.
Análisis Geográfico
Mercado de Billeteras Móviles de Asia-Pacífico
Asia-Pacífico representó el 48,59% de los ingresos de 2025, con las súper-aplicaciones de China y la infraestructura de pagos en tiempo real de India estableciendo récords mundiales de uso. Las zonas rurales de China registraron un aumento del 29% en los pagos móviles en 2025, a medida que agricultores y beneficiarios de programas de bienestar social sustituyeron el efectivo por códigos QR. India registró un incremento del 38% en las transacciones de la Interfaz de Pagos Unificados, impulsado por los mandatos de códigos QR para cadenas de supermercados y farmacias. La penetración de billeteras en Japón sigue siendo baja, con un 42%, debido a los arraigados hábitos de uso de efectivo, aunque está mejorando gracias a un mandato de 2024 que obliga a las pequeñas empresas a aceptar pagos digitales. Kakao Pay y Naver Pay de Corea del Sur procesaron conjuntamente KRW 186 billones (140 mil millones de USD) en 2025 tras la apertura de la banca abierta, que habilitó las transferencias directas.
Mercado de Billeteras Móviles de África
África es la región de mayor crecimiento, con una CAGR del 18,16% hasta 2031. M-Pesa de Kenia registró 33,6 millones de usuarios activos que ejecutaron KES 38,5 billones (298 mil millones de USD) en pagos durante 2025. MTN MoMo atendió a 68 millones de usuarios y movilizó 146 mil millones de USD en su red de 15 países. El mandato de interoperabilidad de billeteras en Nigeria impulsó un aumento del 67% en las transferencias de billetera a billetera en 2025. Sudáfrica, a pesar de las normas de licenciamiento más estrictas, registró un crecimiento anual del 19% a medida que los grandes supermercados implementaron la aceptación de códigos QR.
Mercado de Billeteras Móviles en América del Norte, Europa, América Latina y Oriente Medio
América del Norte y Europa muestran una adopción elevada pero en desaceleración, con niveles de penetración que se estabilizan en el 68% y el 61%, respectivamente. Apple Pay procesó el 48% de las transacciones de billeteras móviles en Estados Unidos en 2025, y la llegada de FedNow está incentivando transferencias adicionales basadas en billeteras vinculadas a cuentas bancarias. El servicio Interac e-Transfer de Canadá gestionó CAD 612 mil millones (450 mil millones de USD) en 2025 tras integrar los rieles de billetera en las aplicaciones bancarias. MobilePay de Dinamarca alcanza una penetración del 68%, mientras que la cuota de billeteras en Alemania es de apenas el 22% debido a la fuerte cultura del débito directo. En América Latina, Brasil domina gracias a PIX, mientras que la inflación de tres dígitos en Argentina empuja a los consumidores hacia las billeteras como cobertura frente a la erosión del efectivo. Los Emiratos Árabes Unidos tienen una penetración del 58%, pero los plazos de incorporación en el Consejo de Cooperación del Golfo oscilan entre 14 y 21 días debido a las fragmentadas normas de verificación de identidad del cliente.
Panorama regulatorio
La regulación se está endureciendo en torno a la identidad, la autenticación y la interoperabilidad a medida que las billeteras móviles se integran en la infraestructura de pagos convencional. En la Unión Europea, el marco de la Billetera de Identidad Digital Europea (EUDI) pasó de ser una política a un detalle de implementación mediante múltiples Reglamentos de Ejecución adoptados en noviembre de 2024, que abarcan integridad, certificación y protocolos/interfaces. El Reglamento de Ejecución (UE) 2026/798 de la Comisión (adoptado el 7 de abril de 2026) establece las especificaciones para la incorporación remota con nivel de garantía alto, y los Estados miembros de la UE están obligados, en virtud del Reglamento (UE) 2024/1183, a poner a disposición las Billeteras EUDI antes de finales de 2026. Este requisito impulsa a los operadores de billeteras y a las plataformas de comercio a alinear los flujos de incorporación, autenticación y servicios de confianza con mecanismos estandarizados y certificados.
En India, el Banco de la Reserva de India (RBI) sigue consolidando la supervisión de instrumentos similares a las billeteras y de los controles de pagos digitales. El RBI emitió el Marco de Mandato Electrónico de Pagos Digitales de 2026 (21 de abril de 2026) para consolidar las normas de transacciones recurrentes en tarjetas, instrumentos de pago prepagados (PPI) y UPI, e introdujo nuevas exigencias de seguridad a través de las Directrices sobre Controles de Seguridad de Pagos Digitales para Bancos Comerciales de 2026, que afectan a los rieles de billeteras gestionados por bancos y a las integraciones con socios. Con iniciativas adicionales de Directrices Maestras para PPI en 2026, las exigencias de cumplimiento están aumentando en materia de incorporación, autenticación y gestión de riesgos de transacciones, particularmente para los proveedores de billeteras no bancarios que operan a través de patrocinios bancarios o grandes ecosistemas de comercios.
Análisis de la cadena de valor
La cadena de valor de las billeteras móviles abarca la provisión de credenciales, la autorización de transacciones, la compensación/liquidación, los controles de fraude y riesgo, y la aceptación por parte de comercios, con rutas diferentes para las billeteras basadas en tarjetas frente a las billeteras de cuenta a cuenta (A2A). En el caso de las billeteras basadas en tarjetas (incluidas Apple Pay, Google Pay y Samsung Wallet), los emisores y las redes de tarjetas se ubican aguas arriba, mientras que los proveedores de servicios de tokenización permiten el almacenamiento seguro de credenciales y la gestión de su ciclo de vida mediante estándares de tokenización, conectándose con adquirentes, procesadores de pagos y comercios para la autorización y la liquidación. En el caso de las billeteras A2A construidas sobre rieles de pago instantáneo (como UPI, PIX y las billeteras conectadas a FedNow), la cadena puede eludir las redes de tarjetas y comprimir las capas intermediarias, desplazando la economía hacia el acceso en tiempo real a los rieles, los servicios de directorio y direccionamiento, y las operaciones de cumplimiento de las instituciones de pago.
Aguas abajo, los comercios, los operadores de transporte y las empresas emisoras de facturas impulsan la aceptación a través de los rieles NFC y de código QR. El QR reduce los costos de aceptación para los microcomercios, mientras que el NFC mejora la velocidad y la experiencia del consumidor donde los dispositivos y terminales certificados están ampliamente disponibles. Los proveedores de datos, herramientas antifraude e identidad y KYC funcionan como facilitadores a medida que se expande la autenticación biométrica y la incorporación remota, y la distribución en plataformas (sistemas operativos móviles, elementos seguros de OEM y ecosistemas de superaplicaciones) influye en el poder de negociación mediante la ubicación predeterminada de la billetera y los recorridos del usuario. La captura de ingresos varía según el modelo: las billeteras de tarjetas contenedorizadas condicionan el enrutamiento y la experiencia del usuario, mientras que las billeteras de valor almacenado y abiertas pueden captar más economía de las transacciones y realizar venta cruzada de servicios adyacentes como préstamos, seguros y suscripciones, siempre que puedan cumplir con las obligaciones de seguridad, incorporación y regulación en distintas geografías.
Panorama Competitivo
Concentración del Mercado
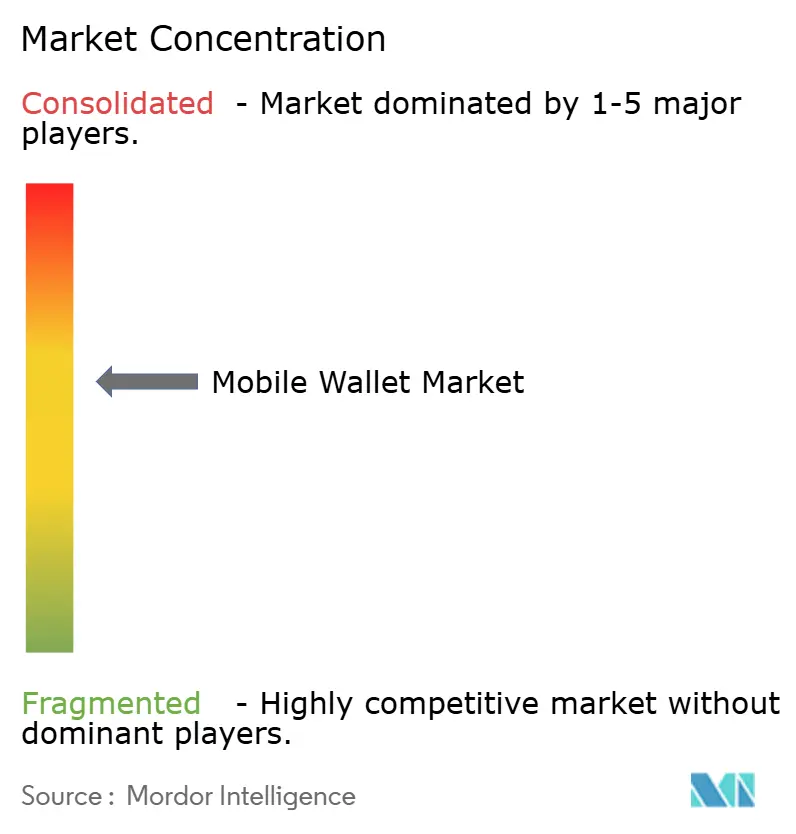
La concentración del mercado es moderada. Los cinco principales actores procesaron el 42% del volumen global en 2025, aunque especialistas regionales como GrabPay en el Sudeste Asiático y M-Pesa en África Oriental mantienen nichos defendibles. La competencia ha evolucionado desde las carreras por el número de usuarios hacia la profundidad del ecosistema. El ecosistema cerrado de Apple generó aproximadamente USD 8.200 millones en ingresos en 2025, pero ahora enfrenta las normas de la Ley de Mercados Digitales de la Unión Europea que obligan a iOS a abrir el acceso a la comunicación de campo cercano en marzo de 2026. Google Pay procesó USD 1,3 billones sin ingresos directos materiales, aprovechando en cambio los datos de pago para vender publicidad de forma cruzada. Tencent y Ant Group aún controlan más del 90% del volumen de China, aunque un límite de 2024 en las comisiones de código QR para comerciantes redujo los márgenes al 0,38%.
Los movimientos estratégicos continúan redefiniendo los límites. Visa tokenizó 12.300 millones de credenciales en diciembre de 2025, el 68% de las cuales alimentan billeteras móviles. El Click to Pay de Mastercard registró 4.200 millones de pagos con un solo clic, reduciendo el abandono en casi una quinta parte. Revolut obtuvo una licencia bancaria europea, lo que le permite mantener depósitos y suscribir créditos sin custodios de terceros. Cash App Pay para Empresas de Block lanzó la liquidación sin comisiones para atraer a los microcomercantes alejándolos de los lectores de tarjetas. Nuevos actores disruptivos como PhonePe están captando rondas de financiación cercanas a los mil millones de dólares para financiar su expansión internacional.
Las prioridades tecnológicas se centran en la tokenización, la biometría y las defensas contra el fraude mediante aprendizaje automático que mantienen las tasas de pérdida por debajo del 0,08%. El Face ID de Apple ahora autentica en menos de un segundo, igualando la velocidad de las tarjetas sin contacto y mejorando la seguridad. Los modelos de aprendizaje automático de Adyen y Stripe han reducido los falsos positivos por debajo del 2%, preservando la experiencia del cliente sin sacrificar los controles de riesgo. A medida que los pagos transfronterizos se ajustan, la asociación de Visa en enero de 2026 con el banco central de Brasil vincula el PIX a Visa Direct, reduciendo los diferenciales de remesas al 1,2%.
Líderes de la Industria de Billetera Móvil
-
Apple Inc
-
Tencent Holdings Ltd.
-
PayPal Holdings Inc.
-
Samsung Electronics Co. Ltd.
-
Visa Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Billeteras Móviles Empresas cubiertas en este informe
- Apple Inc.
- Alphabet Inc.
- Samsung Electronics Co. Ltd.
- PayPal Holdings Inc.
- Tencent Holdings Ltd.
- Ant Group
- Visa Inc.
- Mastercard Inc.
- JPMorgan Chase and Co.
- Adyen NV
- Block Inc. (formerly Square)
- Revolut Ltd.
- Grab Holdings Ltd.
- Paytm Payments Bank Ltd.
- One97 Communications Ltd.
- PhonePe Pvt. Ltd.
- MobiKwik Systems Ltd.
- Mercado Libre Inc. (Mercado Pago)
- MTN Group Ltd. (MoMo)
- Orange SA
- Kakao Corp. (Kakao Pay)
- Klarna Bank AB
Oportunidades de mercado y perspectivas futuras
La usabilidad transfronteriza y los pagos de viajeros entrantes representan un espacio identificable en el que se están conectando activamente los ecosistemas QR nacionales con las billeteras internacionales. Tencent, a través de TenPay Global, anunció en mayo de 2026 una colaboración para permitir que los usuarios de PayPal con sede en EE. UU. pagaran en comercios de Weixin Pay en China mediante el escaneo de códigos QR, junto con iniciativas para reducir la fricción para los visitantes internacionales en torno al APEC 2026. Este enfoque amplía la cobertura de comercios sin exigir que los viajeros abran cuentas de billetera totalmente locales, y también brinda a los PSP, proveedores de tokenización y socios de cambio de divisas y liquidación una forma de empaquetar una aceptación transfronteriza de billeteras conforme a la normativa.
Un segundo ámbito de oportunidad es el diseño de billeteras multirriel que combinan tarjeta, pagos en tiempo real y gasto en activos digitales regulados donde esté permitido, respaldado por marcos de confianza e incorporación más claros. En Europa, el mandato de finales de 2026 para la disponibilidad de la Billetera de Identidad Digital de la UE y el Reglamento de Ejecución (UE) 2026/798 de abril de 2026 sobre la incorporación remota con nivel de garantía alto proporcionan estándares concretos sobre los cuales los emisores de billeteras y los comercios pueden construir, especialmente para casos de uso de alta confianza como la apertura de cuentas, los mandatos recurrentes y los servicios regulados. Junto con ello, están surgiendo nuevos formatos de consumo y productos de pago vinculados a monedas estables dentro del ecosistema de billeteras, incluidos el lanzamiento por parte de Inter and Co de dispositivos vestibles NFC en Estados Unidos (julio de 2026) y el lanzamiento por parte de MiniPay (Opera) de una tarjeta de débito Visa con Gnosis Pay (junio de 2026) para permitir el gasto desde saldos en monedas estables en lugares que aceptan Visa, creando espacio adicional para emisores y procesadores que puedan dar soporte al cumplimiento, la tokenización y equivalentes de disputas o contracargos en los rieles de billeteras emergentes.
Desarrollos recientes de la industria en Mercado de Billeteras Móviles
- Julio de 2026: Inter and Co lanzó Inter Ring e Inter Wristband en Estados Unidos, habilitando pagos sin contacto basados en NFC a través de un formato vestible. El lanzamiento extiende el uso de billeteras móviles más allá de los smartphones y se dirige a transacciones de proximidad cotidianas donde la velocidad y la comodidad impulsan la frecuencia.
- Mayo de 2026: Tencent Financial Technology anunció una colaboración entre TenPay Global y PayPal para permitir que los usuarios de PayPal con sede en EE. UU. pagaran en comercios de Weixin Pay en China escaneando códigos QR. La colaboración reduce la fricción para los viajeros entrantes y fortalece la interoperabilidad transfronteriza de billeteras entre una marca de billetera global y la red de aceptación QR dominante de China.
- Enero de 2026: Visa se asoció con el Banco Central de Brasil para habilitar transferencias PIX transfronterizas que se liquidan en menos de 30 segundos, con márgenes de cambio limitados al 1,2%. La vinculación de una capacidad importante de pago de una red de tarjetas con un riel de pagos instantáneos nacional respalda los casos de uso de remesas impulsadas por billeteras y liquidación de comercios construidos sobre la conectividad de PIX.
Mercado de Billeteras Móviles Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de billeteras móviles abarca la funcionalidad de billetera digital utilizada en un dispositivo móvil para almacenar credenciales de pago y habilitar pagos y transferencias en canales presenciales y remotos, reportado como un mercado de valor en USD a nivel global.
Exclusiones del alcance: Se excluyen las funciones de banca móvil pura que no habilitan pagos basados en billetera, junto con el hardware de punto de venta para comerciantes independientes y los servicios de valor agregado no relacionados.
Descripción General de la Segmentación
- Por Modo de Pago
- Proximidad
- Remoto
- Por Tipo de Billetera
- Cerrada
- Semicerrada
- Abierta
- Por Aplicación
- Pagos Minoristas y en Tienda
- Comercio Móvil
- Transferencia de Dinero y Remesas
- Pago de Facturas y Recargas
- Transporte Público y Peaje
- Alimentación y Hostelería
- Por Usuario Final
- Personal
- Empresarial
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la alineación de la definición de billetera móvil entre regiones donde la terminología difiere, y luego con el mapeo de lo que puede medirse de manera consistente. Se utilizaron fuentes públicas como publicaciones de bancos centrales sobre sistemas de pago, material del Banco de Pagos Internacionales sobre innovaciones en pagos, datos de conectividad de la Unión Internacional de Telecomunicaciones e indicadores del Banco Mundial que señalan la adopción digital.
A partir de ahí, se revisaron las actualizaciones reportadas de los ecosistemas de billeteras utilizando fuentes como avisos de reguladores sobre normas de KYC y dinero electrónico, notas de asociaciones comerciales sobre estándares QR y sin contacto, y presentaciones de empresas e informes para inversores que explican los mecanismos de monetización. Se utilizó una suscripción de pago para información financiera de empresas y noticias con el fin de verificar la escala del negocio, y se consultó una base de datos de patentes para rastrear la dirección de las funcionalidades en seguridad y autenticación. Estas fuentes son meramente ilustrativas, y también se utilizaron referencias públicas adicionales para confirmar y aclarar puntos de datos específicos.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para someter a prueba de presión qué flujos de ingresos se contabilizan realmente como valor de billetera móvil en los casos de uso de proximidad y remoto, y para confirmar cómo se tratan los tipos de billetera en diferentes mercados. Se conversó con una combinación de participantes del ecosistema (roles del lado de la plataforma, operaciones de pago, cumplimiento normativo y líderes de comercialización) en las principales geografías, de modo que los supuestos sobre tasas de comisión, combinación de uso y plazos regulatorios pudieran ajustarse antes de la finalización.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 25% | Directores ejecutivos (CXO): 12% | APAC: 51% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 40% | EMEA: 30% |
| Actores menores: 19% | Gerentes: 48% | Américas: 19% |
Dimensionamiento del Mercado y Pronóstico
El modelo central utiliza una construcción de arriba hacia abajo en la que los indicadores de adopción de pagos se traducen en un conjunto de demanda habilitada por billetera, y luego se convierten en valor utilizando divisiones por tipo de billetera y caso de uso. Para mantenerlo fundamentado, se contrastan los totales con aproximaciones selectivas de abajo hacia arriba, como el volumen muestreado multiplicado por la monetización implícita, verificaciones de canal sobre precios típicos y consolidaciones a partir de un conjunto limitado de economías de billetera divulgadas.
Los insumos se mantienen prácticos y repetibles, incluyendo la penetración de teléfonos inteligentes e internet móvil, la participación de los pagos digitales iniciados por billetera, la combinación de proximidad versus remoto, los rangos de usuarios activos y frecuencia de transacciones, y la distribución de la aceptación de QR y NFC. Cuando un país tiene una divulgación débil, se llenan los vacíos utilizando mercados de referencia con regulación e infraestructura similares, y luego se ajusta mediante la retroalimentación de expertos sobre el comportamiento local.
Para el pronóstico, se aplica un análisis de escenarios en torno a una trayectoria base, ya que la regulación, los límites de comisiones y los controles de fraude pueden modificar rápidamente la economía de las billeteras. La perspectiva futura está guiada por el ritmo esperado de implementación de las redes de pago instantáneo, el crecimiento de la aceptación por parte de los comerciantes y los cambios en la interoperabilidad de las billeteras, los cuales fueron validados mediante el consenso de las entrevistas y luego reflejados en los supuestos anuales.
Ciclo de Validación y Actualización de Datos
Los resultados se contrastan con señales independientes como el crecimiento de los pagos digitales, las tendencias de conectividad y los cambios reportados en la aceptación de billeteras, y luego se investigan las variaciones antes de la aprobación final. Cuando un factor determinante se mueve de forma pronunciada (por ejemplo, una nueva norma de KYC, un límite de comisiones o un aumento repentino en el uso), se vuelve a contactar a encuestados seleccionados para confirmar si el cambio es estructural o temporal.
Se sigue una revisión interna de múltiples pasos para que los cálculos, los supuestos y el tratamiento del alcance sean consistentes entre regiones y casos de uso. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando eventos materiales modifican significativamente las perspectivas a corto plazo. Antes de la entrega, se completa un pase final del analista para que los clientes reciban la visión actualizada más reciente.
Tamaño del Mercado de Billeteras Móviles de Mordor Intelligence Versus Otras Estimaciones Publicadas
Las cifras de mercado publicadas para billeteras móviles a menudo no coinciden porque los editores mezclan diferentes definiciones de valor y luego aplican diferentes supuestos sobre cómo las billeteras generan ingresos. El año utilizado, el momento de la conversión de divisas y la forma en que se trata la actividad de proximidad versus la remota también generan divergencias en los totales.
Las billeteras de criptomonedas y las billeteras de IoT quedan fuera del alcance de Mordor Intelligence para este mercado de billeteras móviles, lo cual es una razón por la que nuestro valor de 2026 parece inferior al de algunas estimaciones que contabilizan esas categorías adyacentes. Otra brecha proviene de si una cifra refleja el valor de las transacciones que fluyen a través de las billeteras versus el valor capturado por los servicios liderados por billeteras, y si se produce alguna doble contabilización cuando la misma actividad se reporta bajo pagos móviles más amplios.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 317,12 mil millones de USD (2026) | |
| Consultora Global A | 3.635,30 mil millones de USD (2026) | Contabiliza los ingresos de billeteras de criptomonedas y billeteras de IoT adyacentes dentro del total, y aplica una definición de ingresos amplia que puede expandir el conjunto direccionable más allá de las billeteras móviles habilitadas para pagos. |
| Analítica Industrial B | 329,03 mil millones de USD (2025) | Utiliza un año base diferente y un enfoque de segmento más estrecho por tecnología y algunas aplicaciones, lo que puede desplazar los pesos regionales y la combinación entre actividad de proximidad y remota. |
En los tres números, la dispersión se explica principalmente por lo que se contabiliza como billetera versus un pago digital vecino o tipo de billetera, y si el valor representa el dinero que fluye a través de las billeteras o el valor atribuido a los servicios de billetera. Al vincular cada paso a indicadores de adopción observables y luego validar las divisiones con entrevistas, mantenemos una estimación equilibrada que puede recrearse y actualizarse a medida que surgen nuevas señales de pago.
Preguntas Clave Respondidas en el Informe
¿Qué tamaño alcanzarán los pagos globales mediante billetera en 2031?
Se proyecta que el tamaño del mercado de billetera móvil alcance USD 616.390 millones en 2031, expandiéndose a una CAGR del 14,22% desde 2026.
¿Qué región está creciendo más rápido?
Se espera que África registre la CAGR regional más alta, del 18,16%, hasta 2031, impulsada por las conversiones de dinero móvil y los impulsos regulatorios hacia la interoperabilidad.
¿Qué factores aceleran más la adopción?
Las infraestructuras de pago instantáneo respaldadas por los gobiernos, la ubicuidad de los códigos QR para comerciantes y los ecosistemas de super-aplicaciones que agrupan pagos con préstamos y comercio son los principales catalizadores de crecimiento.
¿Por qué están ganando terreno las billeteras abiertas?
Los mandatos regulatorios en India, Brasil y la Unión Europea exigen interoperabilidad, lo que permite a los usuarios mover saldos libremente y genera una CAGR del 15,14% para las billeteras abiertas.
¿Cómo están cambiando los modelos de ingresos en Europa?
Los límites en las comisiones de intercambio han reducido las tasas de captación por debajo del 0,15%, empujando a los operadores de billeteras europeos hacia comisiones de suscripción, complementos premium y servicios basados en datos.
¿Cuáles son las perspectivas para las billeteras empresariales?
Se prevé que la adopción empresarial crezca a una CAGR del 16,46% a medida que las plataformas de finanzas integradas incorporen cuentas de billetera en la gestión de compras, nóminas y pagos en marketplaces.