
Tamanho e Participação do Mercado de Equipamentos de Construção da Índia
Análise do Mercado de Equipamentos de Construção da Índia por Mordor Intelligence
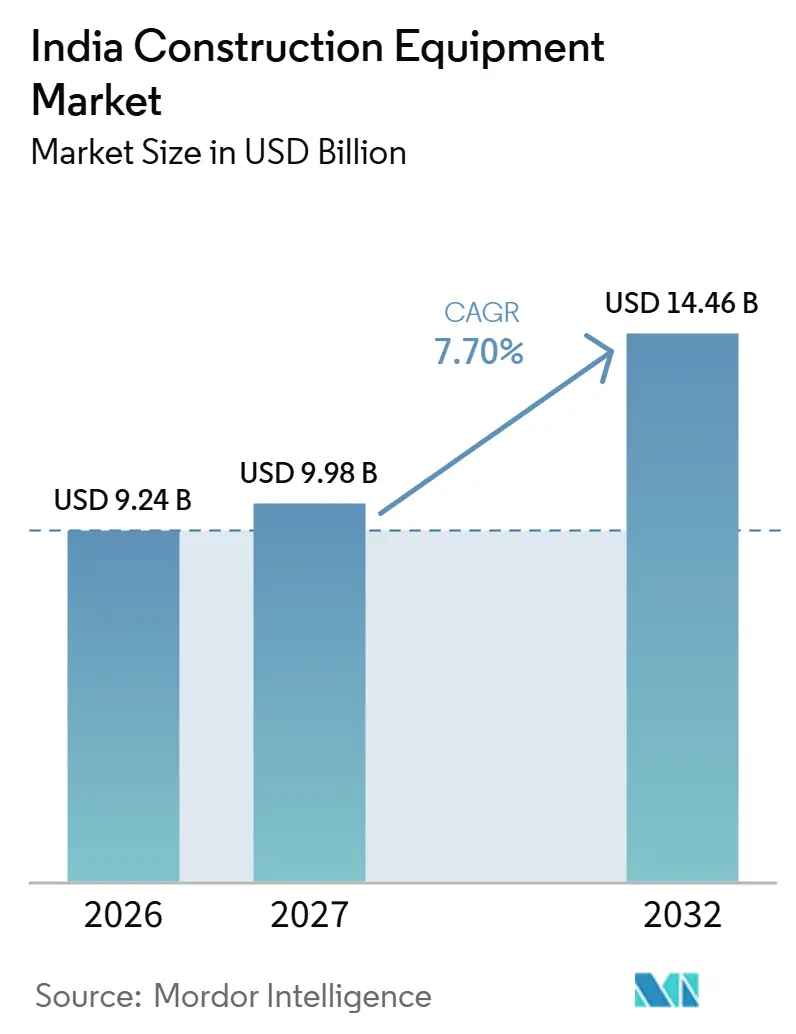
O tamanho do mercado de equipamentos de construção da Índia deve aumentar de 9,24 bilhões de USD em 2026 para 9,98 bilhões de USD em 2027 e atingir 14,46 bilhões de USD até 2032, crescendo a um CAGR de 7,7% no período 2027-2032.
A construção de infraestrutura e habitação na Índia gera demanda por equipamentos que se estende desde a escavação inicial até as etapas especializadas dos projetos. A demanda por construção de estradas é impulsionada por programas de obras ativos, enquanto a pressão dos custos do aço e a indisponibilidade de frentes de trabalho podem impedir os empreiteiros de utilizar máquinas adicionais. Modelos econômicos fabricados localmente e equipamentos adaptados a trabalhos exigentes oferecem aos fornecedores diferentes formas de atender aos requisitos de preço e operação dos compradores. A expansão da mineração em estados como Jharkhand acrescenta uma camada de demanda por equipamentos mais pesados, por meio de escavadeiras de alta capacidade e caminhões de transporte, o que recompensa os fornecedores que se diferenciam pela tarefa em vez de apenas pelo preço. A concorrência de preços por si só não consegue desbloquear canteiros retidos por restrições de acesso a terrenos ou custos mais elevados de insumos de construção; portanto, é o trabalho executável, e não o pipeline de projetos, que determina quais ofertas de máquinas se convertem em vendas.
Principais Conclusões do Relatório
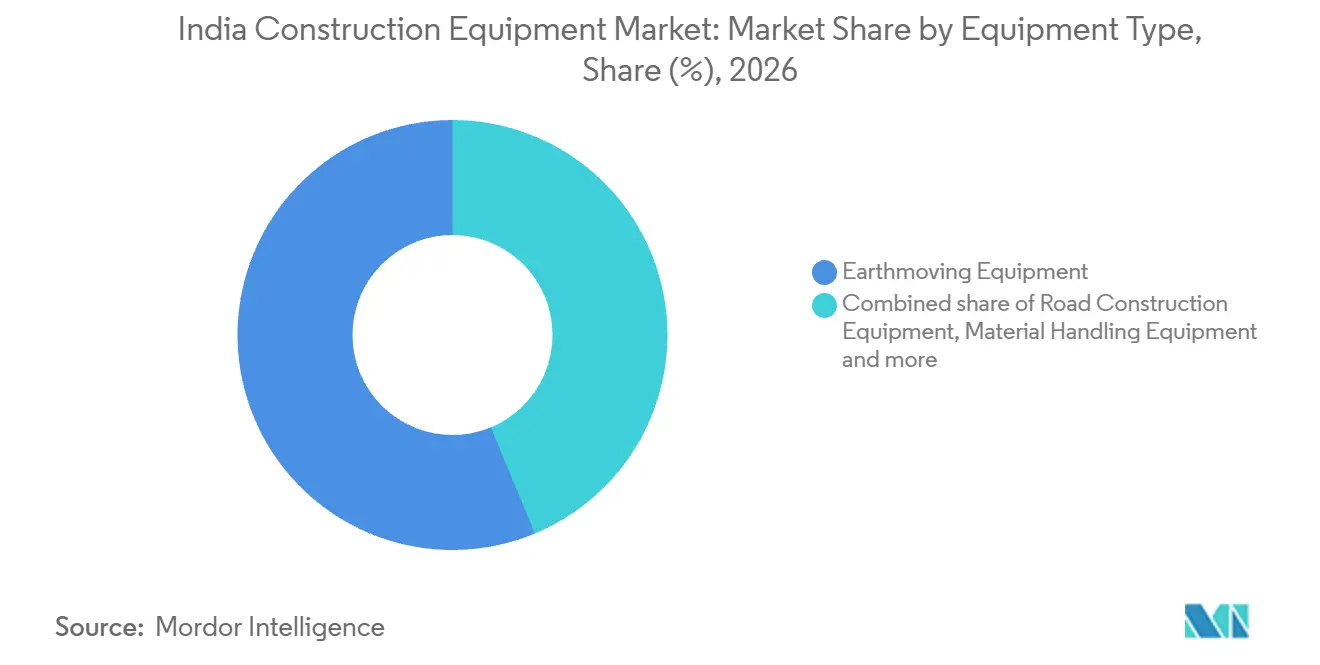
- Por tipo de equipamento, os equipamentos de movimentação de terra detinham uma participação de 56,26% no mercado de equipamentos de construção da Índia em 2026, enquanto os equipamentos de construção de estradas têm previsão de crescimento mais rápido, com um CAGR de 9,75% no período 2027-2032.
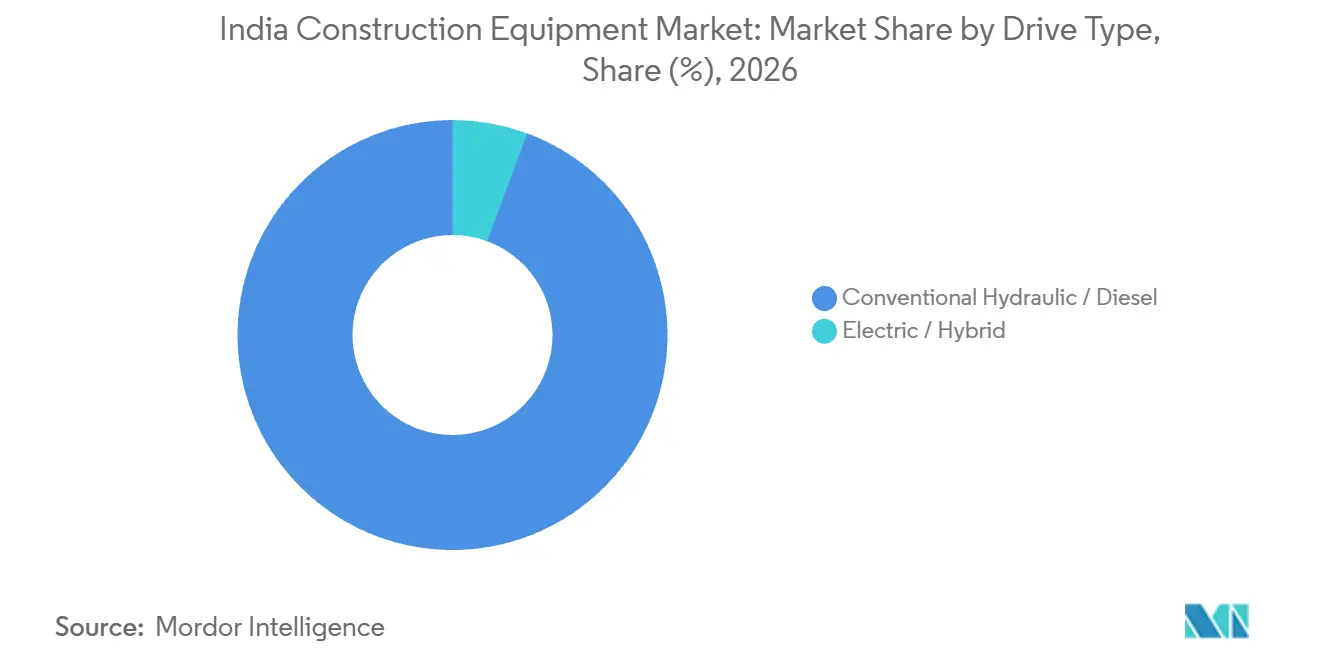
- Por tipo de tração, os equipamentos hidráulicos convencionais/diesel responderam por uma participação de 94,35% no tamanho do mercado de equipamentos de construção da Índia em 2026, e os equipamentos elétricos/híbridos têm previsão de liderar o crescimento com um CAGR de 15,2% no período 2027-2032.
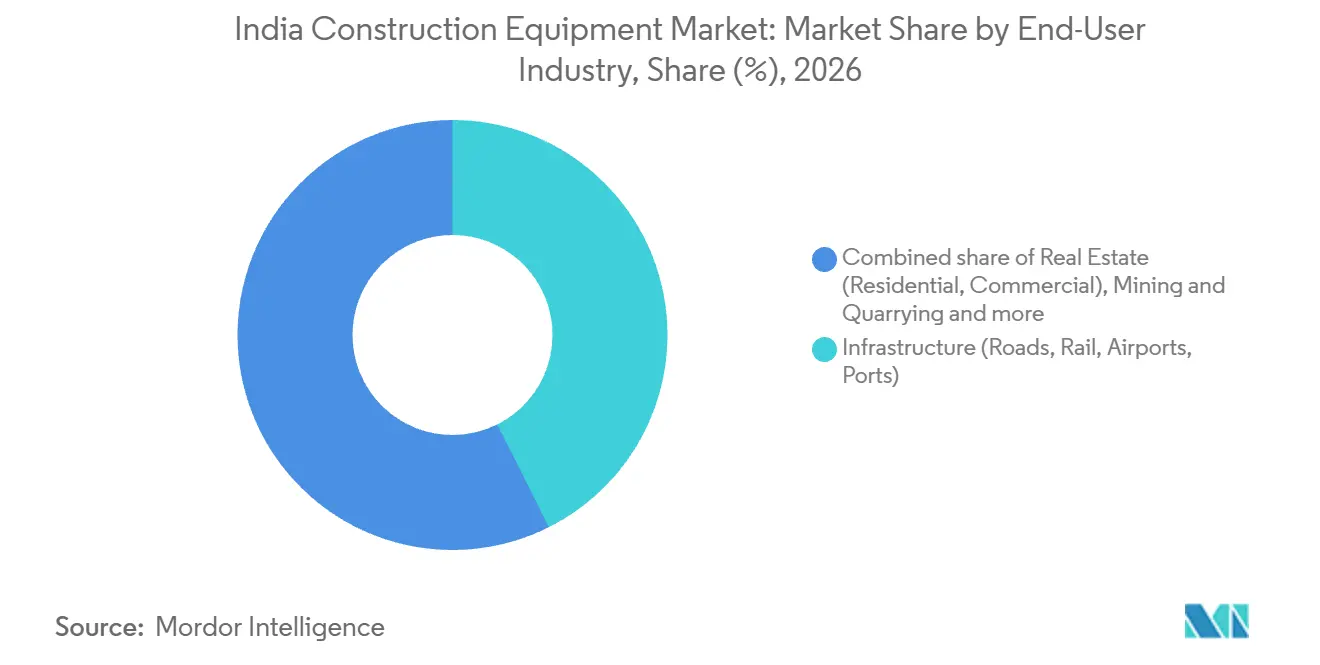
- Entre os setores de usuários finais, a infraestrutura deteve a maior participação, de 42,6%, em 2026, enquanto mineração e pedreiras têm previsão de crescimento mais rápido, com um CAGR de 10,4% no período 2027-2032.
- Por classificação de potência, os equipamentos de 101-200 HP lideraram com uma participação de mercado de 37,5% em 2026, com os equipamentos acima de 400 HP com previsão de crescimento mais rápido, com um CAGR de 11,3% no período 2027-2032.
- Dentro dos modelos de propriedade, os equipamentos de propriedade de empreiteiros representaram 70,27% do mercado em 2026, enquanto as frotas de aluguel têm previsão de crescimento mais rápido, com um CAGR de 12,3% no período 2027-2032.
- Geograficamente, o Sul da Índia deteve uma participação de mercado de 32,04% em 2026, e o Nordeste da Índia tem previsão de crescimento mais rápido, com um CAGR de 12,3% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Megaprojetos de Infraestrutura Liderados pelo Governo no Âmbito do Pipeline Nacional de Infraestrutura (NIP) Estimulando a Demanda por Equipamentos | +3% | Ghansoli, Vikhroli, Maharashtra | Longo prazo (≥ 4 anos) |
| Urbanização Acelerada Impulsionando a Construção Residencial de Alto Padrão em Cidades de Nível II e III | +1.8% | Coimbatore, Tamil Nadu | Médio prazo (2-4 anos) |
| Aceleração das Reformas no Setor de Mineração Aumentando a Demanda por Escavadeiras de Alta Capacidade | +1.7% | Pakri Barwadih, Jharkhand | Médio prazo (2-4 anos) |
| Execução Acelerada dos Corredores Bharatmala com o Planejamento PM GatiShakti Impulsionando os Pedidos de Equipamentos Rodoviários | +2% | Em todo o país | Médio prazo (2-4 anos) |
| Proliferação de Plataformas de Aluguel de Equipamentos Ampliando o Acesso para Empreiteiros de Pequeno e Médio Porte | +1% | Em todo o país | Curto prazo (≤ 2 anos) |
| Investimento de Fabricantes de Equipamentos Originais em Manufatura Localizada e Montagem CKD Reduzindo Prazos de Entrega e Custos | +0.8% | Instalação de fabricação em Pune | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Megaprojetos de Infraestrutura Liderados pelo Governo no Âmbito do Pipeline Nacional de Infraestrutura (NIP) Estimulando a Demanda por Equipamentos
Megaprojetos liderados pelo governo sustentam a demanda por equipamentos à medida que pacotes individuais de construção entram em execução física. Em agosto de 2026, o Ministério de Estatísticas e Implementação de Programas monitorava 1.731 projetos de infraestrutura em andamento do Setor Central em 17 ministérios e departamentos centrais por meio do PAIMANA.[1] Em 19 de julho de 2026, uma segunda tuneladora iniciou a escavação a partir de Sawli, em Ghansoli, em direção a Vikhroli para o túnel subterrâneo do Trem-Bala Mumbai-Ahmedabad em Maharashtra. Para os fornecedores de equipamentos de terraplenagem e de construção de estradas, a oportunidade relevante reside na preparação de terrenos e nas obras de superfície associadas aos principais programas de construção. Esses desenvolvimentos de infraestrutura criam potenciais oportunidades de crescimento para o mercado de equipamentos de construção da Índia, embora a demanda dependa de pacotes individuais que entram em execução, e não da contagem de projetos monitorados se traduzindo automaticamente em pedidos de maquinário.
Urbanização Acelerada Impulsionando a Construção Residencial de Alto Padrão em Cidades de Nível II e III
A construção de edifícios de grande altura cria uma oportunidade para equipamentos no lançamento de concreto nos andares superiores. A Radiance Realty Developers India Ltd. informou que a Concretagem 3 na Torre 2 do seu empreendimento residencial Riverwoods em Coimbatore concluiu a laje do teto do 13º andar em maio de 2026. O guia técnico do American Concrete Institute aborda bombas de concreto montadas em caminhões e lançadores separados, enfatizando o planejamento para o posicionamento dos equipamentos e o roteamento de tubulações. O empreendimento é composto por 2 torres com subsolo, pilotis e 13 andares, totalizando 377 apartamentos, de modo que concretagens desse tipo se repetem ao longo de cada torre. O crescimento da atividade de construção residencial cria oportunidades no mercado de equipamentos de construção da Índia, especialmente para fornecedores que atendem tanto a equipamentos de terraplenagem quanto de concreto ao longo de fases sucessivas de desenvolvimento.
Aceleração das Reformas no Setor de Mineração Aumentando a Demanda por Escavadeiras de Alta Capacidade
A escala de produção de carvão sustenta os requisitos de escavação para os operadores de minas, criando uma base de demanda para equipamentos de alta capacidade. Os blocos de carvão cativos e comerciais da Índia produziram cerca de 210,46 milhões de toneladas métricas no ano fiscal de 2025-26, superando 200 milhões de toneladas métricas pela primeira vez. A BEML entregou uma nova escavadeira elétrica de cabo BRS21 com caçamba de 21 metros cúbicos à Northern Coalfields Ltd. nas Minas Nigahi, em Singrauli, em 29 de abril de 2025. A escavadeira foi projetada para a remoção de estéril em minas a céu aberto. A expansão da atividade de mineração sustenta a demanda por maquinário de alta capacidade no mercado de equipamentos de construção da Índia, ampliando os requisitos de equipamentos para além do manuseio de carvão comercializável, incluindo a remoção de estéril e a movimentação de materiais.
Execução Acelerada dos Corredores Bharatmala com o Planejamento PM GatiShakti Impulsionando os Pedidos de Equipamentos Rodoviários
Os fornecedores de equipamentos rodoviários enfrentam uma oportunidade de construção moldada pelas conexões da malha viária, bem como pela extensão dos corredores individuais. Até março de 2026, projetos do Bharatmala cobrindo 26.425 quilômetros haviam sido adjudicados e 22.590 quilômetros haviam sido construídos. Em 4 de fevereiro de 2026, o Grupo de Planejamento de Rede avaliou 7 projetos rodoviários propostos pelo Ministério de Transportes Rodoviários e Rodovias quanto à conformidade com os princípios do PM GatiShakti. Sua avaliação abrangeu infraestrutura multimodal integrada e conectividade de última milha com nós econômicos e sociais. As obras de conexão criam oportunidades adicionais para o mercado de equipamentos de construção da Índia além da construção dos corredores principais, condicionadas ao avanço dos projetos propostos para a fase de execução.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Volatilidade dos Preços do Aço Inflacionando os Custos de Produção dos Fabricantes de Equipamentos Originais e os Orçamentos de Capex dos Clientes | -1% | Em todo o país | Curto prazo (≤ 2 anos) |
| Atrasos Persistentes na Aquisição de Terrenos Reduzindo as Taxas de Utilização de Equipamentos nos Projetos | -0.8% | Frentes de trabalho do metrô suburbano de Bengaluru | Médio prazo (2-4 anos) |
| Infraestrutura de Carregamento Limitada Dificultando a Adoção de Máquinas Elétricas e Híbridas | -0.3% | Locais de mineração em toda a Índia | Longo prazo (≥ 4 anos) |
| Incerteza Regulatória em Torno das Normas de Emissão CEV Estágio V Adicionando Ônus de Conformidade | -0.5% | Em todo o país | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços do Aço Inflacionando os Custos de Produção dos Fabricantes de Equipamentos Originais e os Orçamentos de Capex dos Clientes
A pressão de custos relacionada ao aço pode enfraquecer a demanda por equipamentos por meio da economia dos projetos que empregam as máquinas. Em agosto de 2026, Shalabh Chaturvedi, vice-presidente da Associação Indiana de Fabricantes de Equipamentos de Construção (ICEMA) e executivo da CASE, descreveu a pressão de custos sobre empreiteiros com licitações anteriores. Ele afirmou que os custos mais elevados do aço e dos insumos de construção haviam enfraquecido a economia dos projetos e desacelerado a execução em partes do setor de construção de estradas da Índia. A construção de estradas era uma das fontes mais importantes de demanda por equipamentos de construção nesse contexto. Uma execução mais lenta pode reduzir o trabalho produtivo imediato disponível para equipamentos rodoviários adicionais, mesmo quando o contrato subjacente sobrevive. Para os empreiteiros cujas licitações antecederam o aumento de custos, máquinas mais baratas resolveriam apenas a despesa com equipamentos, deixando os custos mais elevados de insumos de construção a pesar sobre as margens e a execução das obras rodoviárias adjudicadas.
Atrasos Persistentes na Aquisição de Terrenos Reduzindo as Taxas de Utilização de Equipamentos nos Projetos
O acesso à terra pode impedir que um contrato de construção se converta em horas produtivas de maquinário, mesmo após a mobilização do empreiteiro. Relatórios de 1.º de agosto de 2025 indicaram que a Larsen & Toubro (L&T), empreiteira do projeto, havia rescindido seu contrato do Projeto Ferroviário Suburbano de Bengaluru para os Corredores 2 e 4. A empreiteira afirmou que a K-RIDE havia entregado apenas 8,28% da frente de trabalho livre de ônus desde agosto de 2022, deixando o maquinário ocioso.[2] Um contrato adjudicado pode deixar um empreiteiro arcando com os custos do maquinário sem o correspondente avanço da construção. Adicionar máquinas aprofundaria essa exposição enquanto o acesso à frente de trabalho permanecer como a restrição determinante.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Equipamento:
Escala Central de Movimentação de Terra Atende à Demanda Especializada em EstradasOs equipamentos de movimentação de terra responderam por uma participação de 56,26% no tamanho do mercado de equipamentos de construção da Índia em 2026, tornando-se o maior segmento. A ICEMA registrou vendas totais de equipamentos de movimentação de terra no ano fiscal 2025-26 de 97.236 unidades, incluindo exportações, queda de 2% em relação ao ano anterior. Essa combinação distingue a escala estabelecida da categoria da direção dos embarques anuais, de modo que a liderança não implica que todos os fornecedores se beneficiem da expansão da demanda unitária. Os fornecedores de equipamentos de movimentação de terra enfrentam volumes de embarque mais fracos na base combinada de vendas domésticas e de exportação, mesmo que a categoria ancore o valor do mercado doméstico.
Os equipamentos de construção de estradas são o segmento de crescimento mais rápido, com um CAGR previsto de 9,75% no período 2027-2032. Em 26 de agosto de 2026, a L&T Construction & Mining Machinery firmou parceria com a FAYAT Road Equipment Division India para comercializar fresadoras de pavimento BOMAG, estabilizadores de solo e distribuidores de cimento. O acordo também abrangeu vendas, suporte pós-venda e fornecimento de peças de reposição. Para os empreiteiros rodoviários, combinar máquinas especializadas com um canal de suporte comercial conecta o fornecimento de máquinas ao suporte após a entrega. A parceria estende o relacionamento comercial ao longo da vida útil da máquina, tornando a cobertura de suporte parte da oferta para obras rodoviárias especializadas.


Nota: Participações de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Tipo de Tração:
Plataformas Convencionais Lideram enquanto Carregadeiras Elétricas Entram em Operações PortuáriasOs equipamentos hidráulicos convencionais/diesel representaram uma participação de 94,35% no mercado de equipamentos de construção da Índia em 2026, tornando-se o maior segmento. A L&T Construction & Mining Machinery ultrapassou o marco de 5.000 vendas acumuladas na Índia para a família de escavadeiras Komatsu PC210LC/PC210-10M0 no ano fiscal 2025-26. Os modelos são escavadeiras hidráulicas com motores de injeção direta e compatibilidade com biodiesel. Isso confere aos equipamentos de tração convencional uma base comercial em uma família de modelos estabelecida, onde o marco reflete a adoção acumulada em vez das aquisições de um único ano. A compatibilidade com biodiesel oferece a essa família de motores estabelecida uma rota de adaptação de combustível dentro da categoria de tração convencional.
Os equipamentos elétricos/híbridos são o segmento de crescimento mais rápido, com um CAGR previsto de 15,2% no período 2027-2032. Em fevereiro de 2025, a Autoridade Portuária Deendayal apoiou a implantação pela Swayam Shipping Services Pvt Ltd de 4 carregadeiras de rodas elétricas SDLG L956HEV em Kandla. A implantação estava alinhada com as Diretrizes de Porto Verde Harit Sagar do governo. Para os usuários de equipamentos portuários, isso situa a eletrificação dentro de uma operação portuária definida, em vez de deixar a oferta de equipamentos na fase de desenvolvimento. O arranjo de Kandla combina o apoio da autoridade com a implantação de um operador privado, oferecendo à eletrificação uma rota institucional para as operações portuárias.


Por Setor de Usuário Final:
Programas de Transporte Ancoram uma Oportunidade Mais Ampla na MineraçãoA infraestrutura, abrangendo estradas, ferrovias, aeroportos e portos, foi o maior segmento, com uma participação de mercado de 42,6% em 2026. A Autoridade Nacional de Rodovias da Índia construiu 5.313 quilômetros de rodovias nacionais no ano fiscal 2025-26, cerca de 15% acima de sua meta de 4.640 quilômetros. As Ferrovias Indianas tinham 514 projetos de infraestrutura sancionados abrangendo 40.000 quilômetros para novas linhas, conversão de bitola e duplicação de trilhos em 1º de abril de 2026. Essas atividades expõem os fornecedores de equipamentos tanto à entrega de estradas concluídas quanto a um programa de obras ferroviárias sancionado, com diferentes requisitos de aplicação e estágios de projeto. Essa amplitude pode distribuir as oportunidades de construção de um fornecedor entre os sistemas de transporte, em vez de concentrar sua proposta de equipamentos em um único tipo de obras públicas.
Mineração e pedreiras é o segmento de crescimento mais rápido, com um CAGR previsto de 10,4% no período 2027-2032. O Ministério de Minas relatou 30 blocos minerais operacionalizados no ano fiscal 2025-26, incluindo minério de ferro, calcário, bauxita e manganês. A NMDC produziu 53,15 milhões de toneladas métricas de minério de ferro no ano fiscal 2025-26, alta de 21% em relação ao ano anterior. Isso combina ativos minerais recém-operacionais com aumento de produção em um produtor estabelecido, oferecendo aos fornecedores de equipamentos mais de uma rota para a base de compradores de mineração. A abertura comercial abrange desenvolvedores que colocam ativos em operação e operadores de minas que sustentam maior produção, com ofertas de equipamentos diferenciadas pelo estágio e escala de cada local.
Por Classificação de Potência:
Plataformas de Médio Porte e Transporte de Alta CapacidadeOs equipamentos classificados em 101-200 HP detiveram a maior participação, de 37,5%, em 2026. A L&T Construction & Mining Machinery registrou a 1.000ª venda da Komatsu PC205 na Índia no ano fiscal 2025-26. A Komatsu India especifica a PC205-10M0 com 148 HP de potência bruta a 2.000 rpm. A especificação conecta um modelo comercial estabelecido a uma faixa de potência de médio porte definida. O marco da PC205 oferece ao planejamento de serviços e peças uma base de vendas definida dentro dessa faixa de potência.
Os equipamentos acima de 400 HP são o segmento de crescimento mais rápido, com um CAGR previsto de 11,3% no período 2027-2032. A L&T Construction & Mining Machinery comissionou um caminhão basculante Komatsu HD785-7 de 1.200 cavalos de potência para a mina de minério de ferro Noamundi da Tata Steel, em Jharkhand, em 2025. A entrega da máquina ocorreu em 18 de agosto de 2025, com capacidade de carga de 100 toneladas métricas. O modelo combinava controle de potência variável, controle automático de velocidade de retardo e telemetria KOMTRAX Plus. A capacidade de carga, o controle de velocidade e a telemetria tornam a tarefa de transporte da mina a comparação relevante, com a potência servindo como um critério de capacidade em vez de uma especificação completa.
Por Modelo de Propriedade:
Frotas Próprias Coexistem com a Expansão do AluguelOs equipamentos de propriedade de empreiteiros foram o maior segmento, com uma participação de mercado de 70,27% em 2026. A H.G. Infra Engineering relatou uma frota e base de equipamentos de mais de 2.900 unidades no ano fiscal 2025-26 e descreveu a execução de projetos como respaldada por uma grande frota de equipamentos próprios. Isso vincula a propriedade diretamente à capacidade de execução do empreiteiro, em vez de tratar os equipamentos como um serviço obtido externamente para cada trabalho. A propriedade pelo empreiteiro combina o controle sobre a capacidade de execução com a exposição direta aos custos de máquinas ociosas quando o trabalho diminui.
As frotas de aluguel são o segmento de crescimento mais rápido, com um CAGR previsto de 12,3% no período 2027-2032. A Aggcon Equipments International operava uma frota de aluguel de equipamentos de construção de 337 unidades em 27 estados indianos e 5 territórios da união em 31 de março de 2025. A Sanghvi Movers implantou 76 guindastes na Índia no âmbito de seu programa de despesas de capital do ano fiscal 2025-26 até dezembro de 2025. Isso combina um operador de aluguel de múltiplas categorias com adições de capacidade por um especialista em guindastes, mostrando rotas distintas para expandir a capacidade de construção alugada. As adições de frota especializada colocam o compromisso de capital com o operador de aluguel, enquanto os empreiteiros obtêm acesso por meio de contratos de aluguel.
Análise Geográfica
Mercado de Equipamentos de Construção do Sul da Índia
O Sul da Índia respondeu por uma participação de 32,04% no tamanho do mercado de equipamentos de construção da Índia em 2026, tornando-se a maior geografia. De acordo com o Ministério do Desenvolvimento Rural, Tamil Nadu concluiu 1.926 quilômetros de estradas rurais do Pradhan Mantri Gram Sadak Yojana no ano fiscal 2025-26. O Departamento de Promoção da Indústria e Comércio Interno analisou questões em 5 projetos de infraestrutura em Karnataka, 2 em Kerala e 3 em Telangana em setembro de 2025. Em conjunto, as estradas rurais concluídas e as revisões de projetos em múltiplos estados mostram uma base de construção distribuída por vários estados do sul, expondo os fornecedores de equipamentos além do programa rodoviário de um único estado.
Mercado de Equipamentos de Construção do Nordeste da Índia
O Nordeste da Índia é a geografia de crescimento mais rápido, com um CAGR previsto de 12,3% no período 2027-2032. Em março de 2026, a Autoridade Nacional de Rodovias da Índia relatou 18 propostas para o projeto de rodovia Kaliabor-Numaligarh, em Assam, e programou sua adjudicação para o ano fiscal 2025-26. Assam concluiu 131 quilômetros de estradas rurais no âmbito do Pradhan Mantri Gram Sadak Yojana no ano fiscal 2025-26, abaixo dos 277 quilômetros do ano fiscal 2024-25. A mesma tabela do programa do ano fiscal 2025-26 registrou 1.522 quilômetros sancionados no estado. A quilometragem concluída menor de Assam mostra que o crescimento na região depende do avanço das obras sancionadas para a construção, de modo que as contagens de propostas indicam interesse, e não demanda realizada por equipamentos.
No Norte da Índia, o desvio Zirakpur-Panchkula aprovado pelo Gabinete, passando pelo Punjab e Haryana, enfrentou uma nova pesquisa determinada por tribunal em julho de 2026, e a NHAI havia proposto um alinhamento alternativo até 17 de outubro. A infraestrutura rodoviária do Oeste da Índia incluiu a pedra fundamental de março de 2025 para uma ponte de 4 faixas sobre o Canal Narmada de Gujarat na NH-147. No Leste da Índia, a Dilip Buildcon foi nomeada desenvolvedora e operadora de mina para a mina de bauxita Pottangi da NALCO, em Odisha, em 9 de dezembro de 2025, e assinou o acordo em 20 de dezembro. No Centro da Índia, 1.586 quilômetros de estradas da Fase I do Bharatmala haviam sido construídos em Madhya Pradesh até fevereiro de 2025, apoiando um papel de conectividade rodoviária. Essas regiões abrangem esquemas rodoviários condicionais, infraestrutura vinculada a minas contratadas e rodovias concluídas, tornando o status do projeto central para distinguir o trabalho potencial de maquinário da construção entregue.
Estrutura Regulatória e Perspectivas
A comparação abrange jurisdições selecionadas — o regime nacional de veículos da Índia e Tamil Nadu — da perspectiva de fabricantes e fornecedores de veículos de equipamentos de construção. No nível nacional, a Regra 115A(10) aplica os requisitos de emissões CEV Estágio V a partir de 1º de janeiro de 2025. O Ato 30 de 2023 de Tamil Nadu abrange veículos de equipamentos de construção especificados no Primeiro Anexo, com redação de imposto anual ou vitalício e alíquotas vitalícias no Décimo Anexo. Essas estruturas afetam diferentes decisões comerciais, conectando a conformidade da máquina com as obrigações de registro de veículos e tributação do comprador.
Tabela Regulatória
| Fator de decisão | Índia | Tamil Nadu |
|---|---|---|
| Autoridade primária | Ministério de Transportes Rodoviários e Rodovias | Oficial Regional de Transportes ou Oficial Regional Adicional de Transportes |
| Instrumentos ou diretrizes principais | Regras Centrais de Veículos Motorizados, Regra 115A(10); G.S.R. 542(E), junho de 2026 | Ato 30 de 2023, Primeiro e Décimo Anexos; decisão judicial sobre motoniveladora de setembro de 2025 |
| Efeito comercial | Conformidade com as emissões CEV Estágio V para veículos de equipamentos de construção | Licenciamento tributário para veículos programados; imposto vitalício aplicado a uma nova motoniveladora |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||
A classificação Média nacional equilibra uma obrigação de conformidade definida com a continuidade de sua data de implementação após a emenda de junho de 2026. A classificação Média de Tamil Nadu reflete o licenciamento tributário definido ao lado do tratamento vitalício aplicado pelo Tribunal Superior de Madras a uma nova motoniveladora de um empreiteiro em setembro de 2025. O projeto de junho de 19 de 2026 do estado abordou taxas opcionais de número de registro antecipado, incluindo dotações governamentais para qualquer classe de veículo. Essa proposta limitada apoia a continuidade na posição tributária central, enquanto a decisão do Tribunal Superior de Madras sobre a motoniveladora de setembro de 2025 torna o momento do pagamento comercialmente relevante para as cotações desse equipamento.
Etapas da Cadeia de Valor
A cadeia de valor compara a fabricação de máquinas, a distribuição regional e o suporte pós-entrega, com os fornecedores capturando valor em diferentes pontos do ciclo de vida do equipamento. A JCB India Ltd. fabrica equipamentos de movimentação de terra e de construção na Índia para os mercados doméstico e de exportação e apoia uma rede de fornecedores locais. A L&T Construction & Mining Machinery nomeou a NuComet Enterprises como sua revendedora autorizada para Kerala, conforme relatado em seu Earthmover News de abril de 2025.[3]
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fabricação de máquinas | Fabricantes de equipamentos como JCB India Ltd. e Tata Hitachi Construction Machinery Co. Pvt. Ltd. | Vendas de novas máquinas | Coordenar os insumos dos fornecedores com a produção de máquinas | Alinhar os lançamentos de fornecedores locais com os cronogramas de fábrica |
| Vendas e distribuição regional | Revendedores autorizados como NuComet Enterprises e Yantraman Automac | Receita de vendas e distribuição de máquinas | Adequar a cobertura de vendas regional ao suporte ao cliente | Desenvolver a cobertura de revendedores junto com a capacidade de oficina |
| Fornecimento de peças e manutenção de máquinas | Operadores de peças OEM como JCB India Ltd. e prestadores de serviços como SANY India | Vendas de peças e serviços de manutenção | Conectar a capacidade de reparo com a disponibilidade de peças | Coordenar armazéns, oficinas e suporte móvel |
| Fonte: Mordor Intelligence | ||||
A capacidade do revendedor determina se o alcance regional vai além da venda de novas máquinas. A instalação da Yantraman Automac em Vadodara foi inaugurada com uma oficina de 5 baias, uma van de oficina e uma van de peças. Os armazéns da JCB India fornecem peças às suas concessionárias e pontos de venda em toda a Índia. Combinar peças em estoque com capacidade de oficina e suporte móvel cria um caminho para receitas recorrentes de serviços e pode reduzir a dependência de uma fábrica distante para suporte.
Cenário Competitivo
Concentração do Mercado
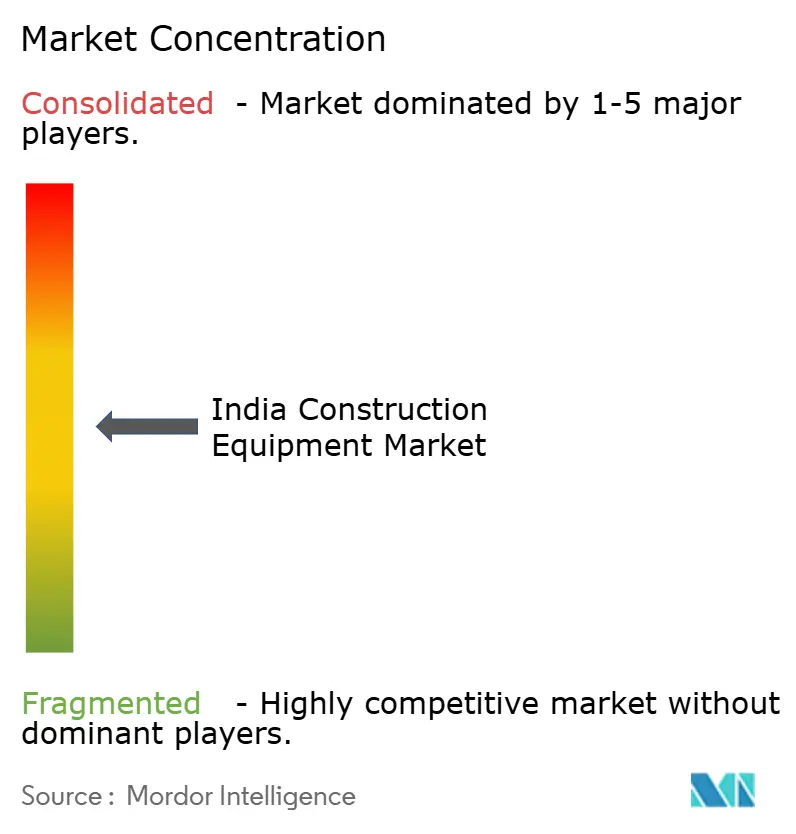
A concorrência concentra-se em fabricantes de equipamentos estabelecidos e marcas com suporte de revendedores, com barreiras relacionadas à capacidade de produção, alcance de mercado e suporte ao cliente. Caterpillar Inc., Komatsu India Pvt. Ltd., Volvo Construction Equipment India, Tata Hitachi Construction Machinery Co. Pvt. Ltd. e JCB India Ltd. são participantes de destaque. A GMMCO atua em parceria com a Caterpillar para vendas e suporte na Índia, enquanto a JCB fabrica para clientes domésticos e exporta. Em 5 de março de 2025, a Tata Hitachi entregou 6 máquinas SHINRAI Prime, 8 escavadeiras ZAXIS 220LC Ultra e 2 escavadeiras ZAXIS 140H Ultra à Ramalingam Constructions Company. A cobertura de revendedores e a produção doméstica moldam o acesso aos compradores indianos, juntamente com a capacidade de fornecer vários modelos.
O início das vendas de modelos econômicos fabricados na Índia pela Tata Hitachi em janeiro de 2025 acrescentou 2 modelos de escavadeiras hidráulicas e um modelo de retroescavadeira ao lado de seus equipamentos premium de alto desempenho. Isso oferece aos compradores uma escolha de posicionamento de preço e capacidade dentro da linha de um único fabricante, tornando a produção local parte de um portfólio diferenciado. Para um concorrente desafiante, um preço de aquisição baixo por si só oferece menos diferenciação quando o fabricante incumbente já comercializa uma linha econômica.
Os requisitos de emissões CEV Fase V aplicam-se a todas as faixas de potência de motor para veículos de equipamentos de construção, estabelecendo uma linha de base de conformidade comum para os fabricantes. Em março de 2025, a Volvo Construction Equipment entregou uma escavadeira de demolição de grande alcance EC380DL UHR à United Saw Services em Jeedimetla, Hyderabad. A máquina tinha 23 metros de alcance e se destinava à demolição planejada de um edifício de 3 andares com 50.000 pés quadrados danificado por incêndio. Em maio de 2026, o coordenador do painel da ICEMA, Vivek Hajela, afirmou que a transição para o CEV Fase V havia elevado os preços dos equipamentos de construção em média de 12 a 15%. Com a conformidade com a Fase V sendo comum a todos os fabricantes, a distinção competitiva da Volvo reside no alcance específico para tarefas de demolição planejada, enquanto a estimativa de preço de Hajela descreve a média do setor.
Líderes do Setor de Equipamentos de Construção da Índia
-
Caterpillar Inc.
-
Komatsu India Pvt. Ltd.
-
Volvo Construction Equipment India
-
Tata Hitachi Construction Machinery Co. Pvt. Ltd.
-
JCB India Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Equipamentos de Construção da Índia Empresas cobertas neste relatório
- JCB India Ltd.
- Tata Hitachi Construction Machinery Co. Pvt. Ltd.
- Caterpillar Inc.
- Komatsu India Pvt. Ltd.
- Volvo Construction Equipment India
- Larsen & Toubro Construction & Mining Equipment
- SANY Heavy Industry India
- XCMG Construction Machinery Co. Ltd.
- HD Construction Equipment India
- BEML Ltd.
- Action Construction Equipment Ltd.
- Kobelco Construction Equipment India
- CNH Industrial (CASE Construction)
- Doosan Bobcat India
- Zoomlion Heavy Industry Science & Technology
- LiuGong India
- Mahindra Construction Equipment
- Wirtgen India (John Deere)
- Schwing Stetter India
- Putzmeister India
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam o fornecimento de equipamentos para obras rodoviárias ativas com o engajamento antecipado em torno de blocos de carvão totalmente e parcialmente explorados. O ministério de estradas relatou 5.580 quilômetros de Corredores Nacionais de Alta Velocidade em implementação em toda a Índia em 22 de julho de 2026. A 16ª rodada de leilões do Ministério do Carvão ofereceu 25 blocos de carvão em 17 de setembro de 2026. A distinção comercial está entre a construção já em implementação e o desenvolvimento de minas que deve avançar por um cronograma de operacionalização.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Pacotes de movimentação de terra vinculados a projetos para obras rodoviárias | Os Corredores Nacionais de Alta Velocidade estavam em implementação em julho de 2026 | Empreiteiros de construção de rodovias | Faseamento da entrega de máquinas em relação aos pacotes de obras de construção ativos | Alinhar os compromissos de frota com a execução dos pacotes de obras | Fabricantes de equipamentos de movimentação de terra como JCB India Ltd. |
| Pacotes integrados de equipamentos para blocos de carvão totalmente explorados | O cronograma de 2026 reduziu a operacionalização de 51 para 40 meses | Desenvolvedores de blocos de carvão totalmente explorados | Agrupar a seleção, entrega e comissionamento de máquinas em torno dos marcos de desenvolvimento | Coordenar a prontidão dos equipamentos com a operacionalização da mina | Fornecedores de equipamentos de mineração e empreiteiros de desenvolvimento de minas |
| Acesso temporário de aluguel para blocos de carvão parcialmente explorados | O cronograma de 2026 reduziu a operacionalização de 66 para 52 meses | Desenvolvedores de blocos de carvão parcialmente explorados | Alugar equipamentos para os trabalhos iniciais, com opções de expansão conforme o desenvolvimento avança | Trabalho de desenvolvimento antes do uso da frota operacional completa | Operadores de aluguel de equipamentos e empreiteiros em estágio de desenvolvimento |
| Fonte: Mordor Intelligence | |||||
A abertura central é adequar os compromissos de equipamentos à exposição de desenvolvimento do comprador. As obras rodoviárias ativas apoiam ofertas orientadas à implantação, enquanto as janelas distintas de operacionalização de minas favorecem o engajamento comercial em etapas. Os acordos de equipamentos podem combinar entrega baseada em marcos com acesso temporário de aluguel, permitindo que um comprador separe os trabalhos iniciais do compromisso com uma frota operacional completa. Isso permite que os fornecedores persigam o pipeline de desenvolvimento de minas sem fazer com que todo o argumento de vendas dependa de uma data de início operacional presumida.
Desenvolvimentos industriais recentes em Mercado de Equipamentos de Construção da Índia
- Ago 2026: A L&T Construction & Mining Machinery firmou parceria com a FAYAT Road Equipment Division India para comercializar fresadoras de pavimento BOMAG, estabilizadores de solo e distribuidores de cimento na Índia, incluindo suporte pós-venda e fornecimento de peças de reposição.
- Jun 2026: O Ministério de Transportes Rodoviários e Rodovias emitiu o G.S.R. 542(E), datado de 30 de junho, reafirmando 1º de janeiro de 2025 como a data de aplicabilidade do CEV Estágio V para veículos de equipamentos de construção sob a Regra 115A(10).
Mercado de Equipamentos de Construção da Índia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de equipamentos de construção da Índia mede os gastos anuais com máquinas de construção novas, fabricadas em fábrica, vendidas para uso na Índia. Abrange equipamentos adquiridos por proprietários e frotas de aluguel em toda a Índia.
Exclusões de escopo: Peças de reposição vendidas separadamente, acessórios vendidos separadamente, máquinas usadas, recondicionadas ou remanufaturadas, ferramentas de construção operadas manualmente e taxas de serviço pós-venda ou aluguel de equipamentos são excluídos.
Visão Geral da Segmentação
- Por Tipo de Equipamento
- Equipamentos de Movimentação de Terra
- Escavadeira
- Retroescavadeira
- Carregadeira de Rodas
- Trator de Esteira
- Motoniveladora
- Rolo Compactador
- Equipamentos de Construção de Estradas
- Pavimentadora e Acabadora de Asfalto
- Fresadoras a Frio
- Equipamentos de Manuseio de Materiais
- Guindastes Móveis
- Empilhadeira e Manipulador Telescópico
- Plataformas Elevatórias de Trabalho Aéreo
- Equipamentos de Concreto
- Betoneira
- Bomba de Concreto
- Usina de Concreto
- Equipamentos de Processamento e Britagem de Materiais
- Britadores de Mandíbula e Cônico
- Plantas de Peneiramento
- Equipamentos de Cravação de Estacas e Perfuração
- Equipamentos de Movimentação de Terra
- Por Tipo de Acionamento
- Hidráulico Convencional / Diesel
- Elétrico / Híbrido
- Por Setor de Usuário Final
- Infraestrutura (Estradas, Ferrovias, Aeroportos, Portos)
- Imóveis (Residencial, Comercial)
- Mineração e Extração de Pedras
- Industrial e Energia
- Por Classificação de Potência
- Menos de 100 HP
- 101-200 HP
- 201-400 HP
- Mais de 400 HP
- Por Modelo de Propriedade
- Frota de Aluguel
- Propriedade de Empreiteiros
- Por Região
- Norte da Índia
- Sul da Índia
- Oeste da Índia
- Leste da Índia
- Centro da Índia
- Nordeste da Índia
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa pública baseia-se em fontes como o Levantamento Econômico da Índia para o contexto de investimento em infraestrutura, publicações do Orçamento da União do Departamento de Imprensa e Informação para planos de despesas de capital público, o relatório da comissão parlamentar sobre o Ministério das Indústrias Pesadas para a política de equipamentos de construção e dados de vendas da ICEMA divulgados pela NBMCW para remessas anuais do setor. Essas fontes ajudam a distinguir gastos planejados, política do setor de equipamentos e remessas observadas ao avaliar a demanda por novas máquinas na Índia.
Relatórios anuais de empresas, registros em bolsas de valores, apresentações a investidores e imprensa empresarial e setorial de reputação fornecem evidências complementares sobre portfólios de produtos, capacidade, alcance de revendedores e vendas reportadas, com dados conflitantes verificados na publicação original quando disponível. Essas fontes não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas planejadas com fabricantes indianos de equipamentos de construção, revendedores autorizados, responsáveis por aquisições de empreiteiros e frotas de aluguel, e usuários de equipamentos de infraestrutura ou mineração testariam as conclusões secundárias sobre o momento de compra, utilização, preços de transação realizados e demanda regional. Quando os entrevistados ou as evidências publicadas não estabelecerem uma divisão por segmento ou região, os analistas registrariam a lacuna, comparariam sinais independentes de remessas, projetos e empresas, e utilizariam o intervalo mais sustentável na construção da estimativa.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 20% | |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 20% | Gerentes: 45% |
Dimensionamento de Mercado e Previsão
Os analistas constroem uma estimativa de cima para baixo da receita anual de vendas de novas máquinas na Índia, utilizando as despesas de capital em infraestrutura e a execução de projetos para avaliar a demanda de construção, as remessas de equipamentos e a produção de mineração para acompanhar as necessidades de máquinas, e os movimentos de preços de aço e equipamentos para avaliar os valores das transações. Uma regressão multivariada relaciona esses indicadores ao valor histórico do mercado, enquanto as mudanças de produtos do CEV Fase V e a substituição de frotas informam a previsão. As participações por segmento são derivadas de evidências de vendas de equipamentos por tipo de máquina, tração, usuário final, faixa de potência, modelo de propriedade e região indiana. Consolidações seletivas de fornecedores e verificações de preço médio de venda amostrado multiplicado pelo volume de unidades testam o total e os segmentos maiores, com produtos ou regiões sem correspondência mantidos como lacunas explícitas para verificações adicionais de fontes. Especialistas indianos em mercado e aquisições desafiariam a direção e o momento dos insumos individuais de previsão antes de os analistas finalizarem o modelo.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam a estimativa com relatórios independentes de remessas, divulgações de empresas, execução de infraestrutura e atividade de mineração, e então rastreiam variações materiais até diferenças de período, produto, preço ou cobertura. Eles revisam valores discrepantes e reconciliam os totais dos segmentos antes da aprovação, buscam esclarecimentos ou recontactam os entrevistados quando um conflito material persiste, atualizam o modelo anualmente, revisitam-no após mudanças materiais de política ou execução e realizam uma nova verificação de fontes e consistência antes da entrega.
Tamanho do Mercado de Equipamentos de Construção da Índia da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de equipamentos de construção da Índia mede os gastos anuais com máquinas de construção novas, fabricadas em fábrica, vendidas para uso na Índia.
Os principais fatores de divergência incluem a cobertura definida pelo estudo e as escolhas de modelagem específicas do mercado. Os analistas constroem uma estimativa de cima para baixo da receita anual de vendas de novas máquinas na Índia, utilizando as despesas de capital em infraestrutura e a execução de projetos para avaliar a demanda de construção, as remessas de equipamentos e a produção de mineração para acompanhar as necessidades de máquinas, e os movimentos de preços de aço e equipamentos para avaliar os valores das transações.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 9,98 bilhões de USD (2027) | |
| Consultoria Global A | 15,37 bilhões de USD (2025) | Com base em 2025, esta estimativa é 54,0% superior ao valor deste relatório para 2027 de 9,98 bilhões de USD, 2 anos depois. Seu total inclui um componente de serviços de 31%, enquanto este mercado mede a receita de primeira venda de novas máquinas. |
| Consultoria Global B | 8,5 bilhões de USD (2023) | Com base em 2023, esta estimativa é 14,8% inferior ao valor deste relatório para 2027 de 9,98 bilhões de USD, 4 anos depois. Sua base publicada de 2023 antecede o ano de comparação, e sua previsão pressupõe crescimento contínuo do mercado. |
Os analistas da Mordor Intelligence triangulam a estimativa com relatórios independentes de remessas, divulgações de empresas, execução de infraestrutura e atividade de mineração, e então rastreiam variações materiais até diferenças de período, produto, preço ou cobertura.
Principais Questões Respondidas no Relatório
Qual é a previsão do tamanho do mercado de equipamentos de construção da Índia para 2032?
O tamanho tem previsão de atingir 14,46 bilhões de USD até 2032, a partir de 9,98 bilhões de USD em 2027, com um CAGR de 7,7% no período 2027-2032.
O que está impulsionando a demanda por equipamentos de construção na Índia?
A atividade de infraestrutura é um importante motor, com 1.731 projetos do Setor Central em andamento monitorados em agosto de 2026. A construção habitacional e as operações de mineração também sustentam o uso de equipamentos.
Qual categoria de equipamentos de construção tem a maior participação na Índia?
Os equipamentos de movimentação de terra lideraram com uma participação de mercado de 56,26% em 2026.
Quais empresas são os principais fornecedores de equipamentos de construção na Índia?
Os principais participantes incluem Caterpillar Inc., Komatsu India Pvt. Ltd., Volvo Construction Equipment India, Tata Hitachi Construction Machinery Co. Pvt. Ltd. e JCB India Ltd.
O que pode restringir a demanda por equipamentos de construção na Índia?
A pressão de custos dos insumos de aço e o acesso restrito a terrenos podem desacelerar a execução de projetos. A L&T, atuando como empreiteira do projeto, citou maquinário ocioso ao rescindir seu contrato ferroviário em Bengaluru, conforme relatado em 1º de agosto de 2025.
Qual região indiana lidera a demanda por equipamentos de construção e onde o crescimento é mais rápido?
O Sul da Índia detinha 32,04% do mercado em 2026, enquanto o Nordeste da Índia tem previsão de crescimento mais rápido, com um CAGR de 12,3% no período 2027-2032.