
Tamanho e Participação do Mercado de Jatos Executivos do CCG
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
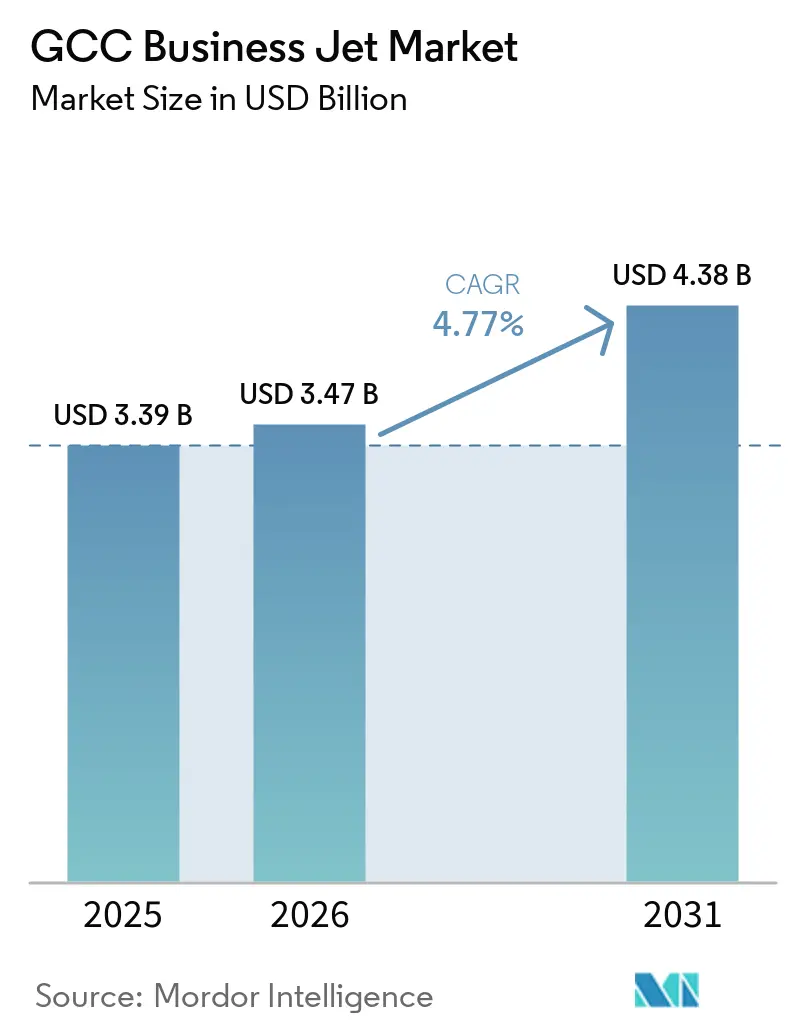
| Tamanho do mercado no ano base (2025) | 3.39 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3.47 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.38 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.77 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Jatos Executivos do CCG por Mordor Intelligence
O tamanho do mercado de jatos executivos do CCG foi avaliado em 3,39 bilhões de USD em 2025 e está previsto para crescer de 3,47 bilhões de USD em 2026 até atingir 4,38 bilhões de USD até 2031, a um CAGR de 4,77% no período 2026-2031. A crescente concentração de riqueza, os programas nacionais de diversificação e as necessidades de viagens corporativas sustentam a demanda por aeronaves e serviços de fretamento em toda a região. As reformas de fretamento doméstico da Arábia Saudita ampliaram o conjunto de operadores que podem atender rotas locais, apoiando a criação de novas viagens em vez de apenas uma transferência dos hubs dos Emirados Árabes Unidos. O congestionamento aeroportuário está deslocando voos para locais secundários, incluindo Sharjah, o Aeroporto Internacional Al Maktoum, AlUla e Mascate. Essa redistribuição aumenta o valor da capacidade de FBO, gestão de aeronaves e serviços de manutenção fora dos principais hubs. As filas de entrega mais longas dos fabricantes de equipamentos originais (OEM) também tornam as aeronaves usadas, o arrendamento e os programas de associação mais relevantes para compradores que precisam de acesso flexível.
Principais Conclusões do Relatório
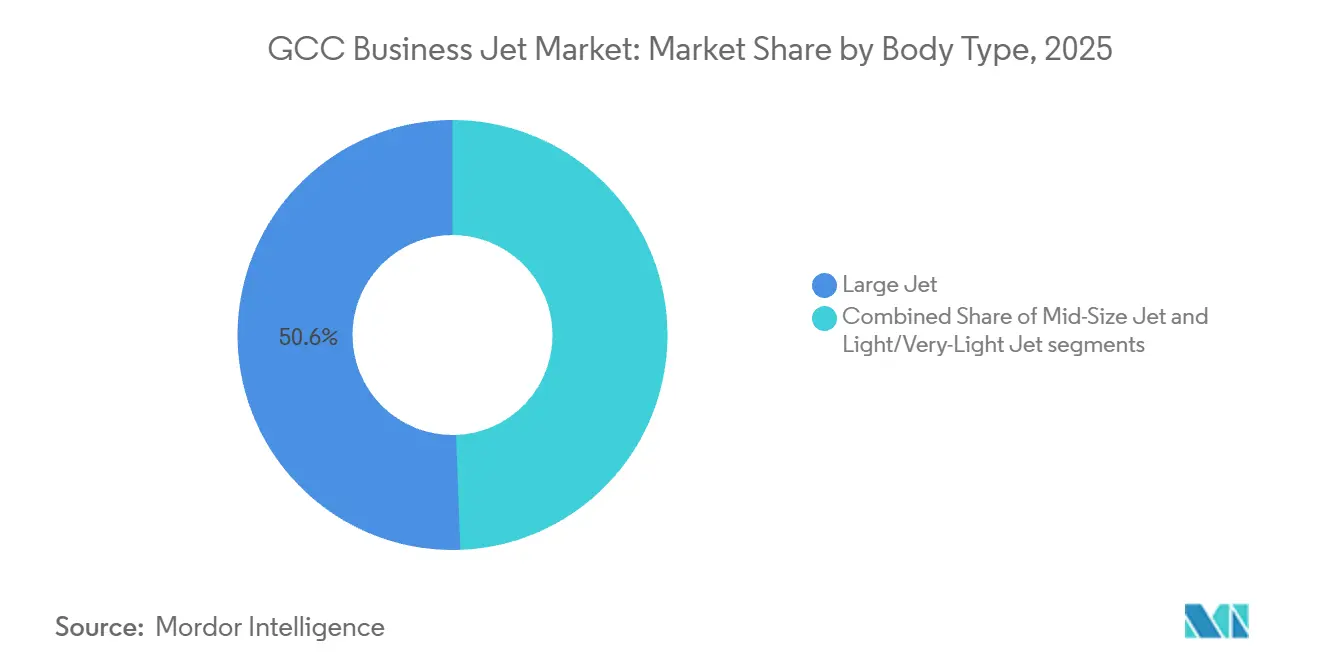
- Por tipo de fuselagem, os jatos de grande porte detinham 50,58% da participação do mercado de jatos executivos do CCG em 2025, enquanto os jatos leves e muito leves têm previsão de crescer a um CAGR de 5,98% até 2031.
- Por usuário final, empresas e entidades corporativas detinham 40,73% da participação do mercado de jatos executivos do CCG em 2025, enquanto os operadores de fretamento/táxi aéreo têm previsão de crescer a um CAGR de 6,89% até 2031.
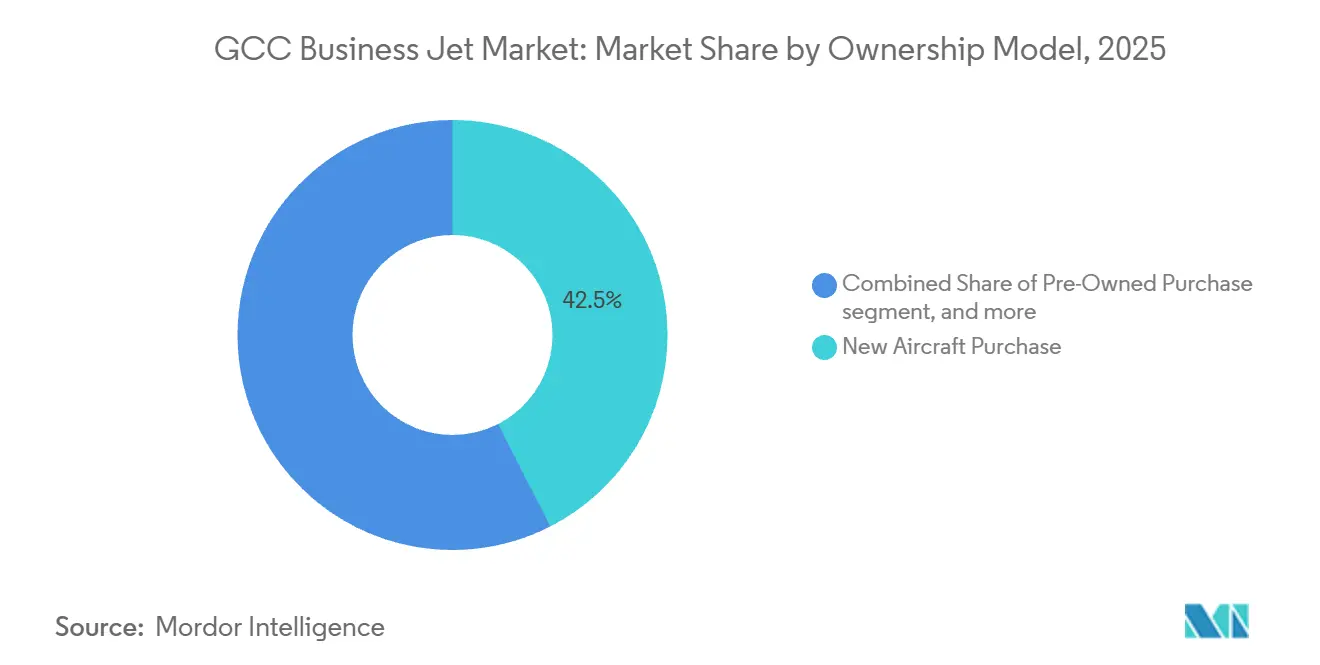
- Por modelo de propriedade, a compra de aeronaves novas representou 42,48% da receita regional em 2025, enquanto os cartões de jato/associações têm previsão de crescer a um CAGR de 8,26% até 2031.
- Por geografia, os Emirados Árabes Unidos detinham 37,19% da receita em 2025, enquanto Omã tem previsão de crescer a um CAGR de 7,33% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Jatos Executivos do CCG
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Concentração crescente de riqueza de UHNWs e family offices | +1.20% | Emirados Árabes Unidos, Arábia Saudita, Catar, Bahrein e Kuwait | Longo prazo (≥ 4 anos) |
| Programas de mobilidade corporativa vinculados à Visão 2030 | +0.90% | Arábia Saudita, com transbordamento para os Emirados Árabes Unidos e Omã | Médio prazo (2-4 anos) |
| Expansão de infraestrutura dedicada de FBO e MRO | +0.70% | Emirados Árabes Unidos, Arábia Saudita e Omã | Médio prazo (2-4 anos) |
| Gargalos na cadeia de suprimentos dos OEMs impulsionando a adoção de aeronaves usadas | +0.60% | Emirados Árabes Unidos e Arábia Saudita | Curto prazo (≤ 2 anos) |
| Estruturas de arrendamento operacional com financiamento islâmico | +0.50% | Arábia Saudita, Kuwait e Bahrein | Longo prazo (≥ 4 anos) |
| Jatos de longo alcance prontos para SAF preferidos por empresas conscientes de ESG | +0.40% | Emirados Árabes Unidos, Catar e conectividade com o corredor europeu | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Concentração Crescente de Riqueza de UHNWs e Family Offices
Os family offices em todo o CCG utilizam cada vez mais a aviação privada como um ativo operacional para investimentos, negócios e viagens familiares. Os Emirados Árabes Unidos tinham 183.000 milionários em 2025, um aumento de 3,50% em relação a 2024, o que sustentou um grande conjunto de potenciais usuários de aviação executiva. Essa base de riqueza está concentrada em locais com aeroportos estabelecidos, operadores de fretamento e capacidades de gestão de aeronaves. Os family offices também tendem a exigir horários que as companhias aéreas comerciais não conseguem fornecer de forma confiável para viagens regionais com múltiplas cidades. Essas necessidades sustentam a demanda por aeronaves de cabine ampla, frotas gerenciadas e produtos de fretamento flexíveis no mercado de jatos executivos do CCG. À medida que a riqueza passa para proprietários mais jovens, os modelos de associação e acesso sob demanda podem se tornar mais relevantes ao lado da propriedade direta.
Programas de Mobilidade Corporativa Vinculados à Visão 2030
As reformas de aviação da Arábia Saudita criaram um ambiente mais aberto para viagens corporativas e de fretamento. O roteiro da Autoridade Geral de Aviação Civil (GACA) tem como meta um setor de aviação geral de 2 bilhões de USD, 6 aeroportos dedicados à aviação executiva, 9 terminais de aviação executiva e 35.000 empregos até 2030. Operadores de fretamento sob demanda estrangeiros obtiveram acesso às rotas domésticas sauditas a partir de maio de 2025.[1]Autoridade Geral de Aviação Civil, "GACA Abre o Mercado de Aviação Doméstica para Operadores de Fretamento Internacional," Autoridade Geral de Aviação Civil, gaca.gov.sa Os movimentos de jatos executivos sauditas aumentaram 24% em 2024, para 23.600 voos, enquanto os movimentos domésticos aumentaram 26%. A mudança de política permite que os operadores atendam rotas entre Riade, Jeddah, Dammam, AlUla e outros destinos domésticos de forma mais direta. Também cria demanda por serviços de assistência em solo, tripulação e manutenção, apoiando um ecossistema mais amplo do mercado de jatos executivos do CCG.
Expansão de Infraestrutura Dedicada de FBO e MRO
Novas instalações de aviação executiva estão aumentando a capacidade da região para lidar com voos fora dos aeroportos mais congestionados. O Centro de Aviação Executiva de Sharjah da Gama Aviation entrou em plena operação em abril de 2026 e oferece uma alternativa de 60 milhões de USD para operadores que atendem os Emirados Árabes Unidos. A instalação inclui um hangar de 130.000 pés quadrados e atende aeronaves que, de outra forma, poderiam enfrentar restrições de agendamento no Aeroporto Internacional de Dubai. O Aeroporto Internacional Al Maktoum também atrai atividade de aviação executiva por oferecer um local menos congestionado para investimentos em FBO e manutenção. Uma rede aeroportuária mais ampla melhora as opções de agendamento e pode reduzir a necessidade de reposicionamento para operadores de fretamento. Essa expansão de capacidade apoia o mercado de jatos executivos do CCG ao ajudar a converter a demanda em voos concluídos.
Estruturas de Arrendamento Operacional com Financiamento Islâmico
O financiamento compatível com a Sharia oferece uma rota adicional para operadores e compradores do CCG adquirirem aeronaves. O Dubai Islamic Bank concluiu uma transação de financiamento islâmico de aeronaves com a Turkish Airlines em julho de 2025 por meio de uma estrutura de arrendamento Ijarah de 12 anos. Um sindicato que incluiu o Warba Bank organizou uma facilidade de financiamento islâmico de 1 bilhão de USD para a Avolon em 2025.[2]Warba Bank, "Warba Bank como Mandated Lead Arranger de Financiamento de 1 Bilhão de USD para a Avolon," Warba Bank, warbabank.com Essas transações demonstram a disponibilidade de estruturas islâmicas de longo prazo para ativos de aviação. Tais estruturas podem apoiar arrendamentos operacionais, frotas gerenciadas e nova capacidade de fretamento sem exigir propriedade direta. Elas também se alinham com a crescente preferência por modelos de acesso que limitam os compromissos de capital. Essa base de financiamento pode apoiar atividades de associação e arrendamento no mercado de jatos executivos do CCG.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Congestionamento de slots e espaço aéreo nos principais hubs do CCG | -0.80% | Emirados Árabes Unidos, incluindo DXB e DWC, e Arábia Saudita | Curto prazo (≤ 2 anos) |
| Altas tarifas de importação/IVA sobre importações de aeronaves usadas | -0.50% | Emirados Árabes Unidos e Arábia Saudita, com transbordamento para todo o CCG | Médio prazo (2-4 anos) |
| Escassez de pilotos qualificados no grupo de ATP em língua árabe | -0.40% | Em todo o CCG, com maior intensidade na Arábia Saudita | Médio prazo (2-4 anos) |
| Mandatos emergentes de contabilização de carbono em viagens corporativas | -0.30% | Global, afetando rotas internacionais com origem no CCG | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Congestionamento de Slots e Espaço Aéreo nos Principais Hubs do CCG
O congestionamento nos aeroportos primários limita o número de voos de aviação executiva que os operadores podem agendar durante os períodos de pico. O Aeroporto Internacional de Dubai é um aeroporto coordenado de Nível 3, e os voos de aviação geral estão sujeitos a restrições e sobretaxas de taxas de pouso. Limitações de agendamento semelhantes em Abu Dhabi e em muitos aeroportos sauditas podem aumentar os custos de posicionamento de tripulação, combustível e assistência em solo. Sharjah oferece uma alternativa útil, embora os passageiros que viajam para o centro de Dubai ainda possam enfrentar um translado terrestre de 45 a 60 minutos. O congestionamento pode, portanto, reduzir a certeza de horários e pressionar as margens de fretamento no mercado de jatos executivos do CCG. Os aeroportos secundários atenuam parte dessa restrição, mas seus links de transporte e serviços de apoio devem se expandir com a demanda.
Escassez de Pilotos Qualificados no Grupo de ATP em Língua Árabe
A força de trabalho de aviação regional está crescendo mais lentamente do que os requisitos de frota e rotas. A Boeing espera que o Oriente Médio necessite de mais de 23.000 novos pilotos nos próximos 10 anos. A aviação executiva frequentemente necessita de proporções mais altas de tripulação por aeronave do que as operações comerciais, porque os voos são irregulares e as aeronaves devem cumprir os horários dos clientes. As redes de fretamento doméstico também precisam de pilotos que possam atender aos requisitos regulatórios e de idioma locais. Os operadores podem depender mais fortemente do recrutamento internacional quando as tripulações localmente qualificadas são limitadas. Os custos mais elevados de remuneração e recrutamento podem pressionar as margens dos operadores à medida que o mercado de jatos executivos do CCG se expande. A capacidade de treinamento e os caminhos claros de licenciamento continuarão sendo importantes para a capacidade operacional da região.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Fuselagem: Cabines de Grande Porte Ancoram a Receita Enquanto Jatos Leves Ganham Demanda
Os jatos de grande porte representaram 50,58% da receita em 2025 porque atendem às necessidades de viagens de longa distância de entidades soberanas, empresas de energia e grandes family offices. A Gulfstream confirmou que 14 aeronaves G700 estavam baseadas no Oriente Médio em novembro de 2025, representando 20% da frota global de G700 em serviço. A Qatar Executive opera 6 aeronaves G700 e 15 aeronaves G650ER dentro de sua frota de 24 aeronaves. As aeronaves de médio porte, incluindo o Bombardier Challenger 3500 e o Dassault Falcon 2000, atendem às viagens corporativas regionais com um equilíbrio entre capacidade de cabine e custo operacional.
Os jatos leves e muito leves têm previsão de crescer a um CAGR de 5,98% até 2031 no mercado de jatos executivos do CCG. Sua economia é adequada para rotas domésticas e regionais mais curtas à medida que o acesso a FBO melhora nos aeroportos secundários. O Bombardier Challenger 3500 tornou-se o jato executivo super-médio mais rápido a atingir 100 entregas, e a Aloula Aviation recebeu o primeiro Challenger 3500 registrado na Arábia Saudita em junho de 2025.[3]Bombardier, "Bombardier Inicia Entregas Históricas de Três Aeronaves Challenger 3500 para a Aloula Aviation," Bombardier, bombardier.com O Phenom 300 da Embraer foi o jato executivo mais vendido do mundo por 11 anos consecutivos, dando aos operadores acesso a uma plataforma de jato leve amplamente suportada. As aeronaves leves podem atender assinantes de fretamento em rotas onde um voo de 90 minutos substitui uma viagem rodoviária muito mais longa. O resultado é uma gama mais ampla de opções de aeronaves em todo o setor de jatos executivos do CCG.


Por Usuário Final: A Demanda Corporativa Lidera Enquanto o Fretamento Adiciona Nova Capacidade
Empresas e entidades corporativas representaram 40,73% do tamanho do mercado de jatos executivos do CCG em 2025. Empresas multinacionais de energia, fundos soberanos de riqueza e conglomerados regionais utilizam aeronaves dedicadas para viagens de conselho e executivos. A movimentação corporativa aumentou com o investimento saudita em turismo, entretenimento e projetos industriais. Esses usuários valorizam o controle de horários e o acesso direto a cidades que têm menos conexões comerciais convenientes. Os proprietários individuais continuam sendo um grupo importante porque a base de riqueza residente nos Emirados Árabes Unidos continua crescendo. Os operadores governamentais e de missões especiais fornecem uma base de demanda mais estável, incluindo adições de capacidade como as entregas planejadas do ACJ320neo pela Royal Jet.
Os operadores de fretamento/táxi aéreo têm previsão de crescer a um CAGR de 6,89% até 2031. A liberalização doméstica saudita reduz as barreiras de entrada para operadores que atendem rotas ponto a ponto dentro do Reino da Arábia Saudita (KSA). A VistaJet relatou um aumento de 32% ano a ano nos Membros do Programa Saudita no primeiro semestre de 2025, antes de sua autorização doméstica. Cada operador adicional cria demanda relacionada por serviços de assistência, manutenção, tripulação e agendamento. As Instituições de Treinamento e Acadêmicas formam um grupo de clientes menor, mas em expansão, à medida que os programas de força de trabalho de aviação saudita se desenvolvem. Os regulamentos da GACA e os Regulamentos de Aviação Civil dos Emirados Árabes Unidos estabelecem os requisitos de certificação para atividades de operador aéreo e operador privado.
Por Modelo de Propriedade: Novas Compras Lideram Enquanto as Associações se Expandem Mais Rapidamente
A compra de aeronaves novas representou 42,48% do mercado de jatos executivos do CCG em 2025. A Helicopter Company, uma empresa do Fundo de Investimento Público, assinou uma carta de intenções em julho de 2026 para até 60 jatos executivos Bombardier Challenger e Global. Os atrasos dos OEM sustentam a demanda por aeronaves usadas entre compradores com necessidades imediatas de implantação.
O segmento de cartões de jato/associação tem previsão de crescer a um CAGR de 8,26% até 2031. Essa opção oferece às empresas e aos family offices acesso previsível sem colocar um grande ativo em seu balanço patrimonial. A propriedade fracionada permanece menos desenvolvida porque a propriedade direta e o fretamento têm sido tradicionalmente escolhas mais familiares no CCG. A Vista fez um pedido firme de 1,20 bilhão de USD por 40 aeronaves Challenger 3500 em fevereiro de 2026, com opções para 120 aeronaves adicionais, avaliadas em até 4,72 bilhões de USD. Frotas gerenciadas maiores podem tornar os programas de assinatura mais confiáveis em rotas regionais e internacionais. As estruturas de arrendamento islâmico podem apoiar ainda mais os operadores que desejam acesso à frota sem a exposição cambial e de capital de uma compra integral.
Análise Geográfica
Os Emirados Árabes Unidos representaram 37,19% do mercado de jatos executivos do CCG em 2025 porque combinam uma grande base de riqueza com uma infraestrutura madura de aeroportos, FBO e gestão de aeronaves. Dubai e Abu Dhabi continuam sendo os principais centros de fretamento, manutenção e viagens internacionais de alto valor. A ExecuJet Middle East gerencia mais de 22 aeronaves e planeja atingir 30 até 2030. O Aeroporto Internacional Al Maktoum apoia a redistribuição de tráfego e cria espaço para novos investimentos em FBO e MRO. Os Regulamentos de Aviação Civil dos Emirados Árabes Unidos também fornecem uma estrutura operacional bem desenvolvida para atividades transfronteiriças.
A Arábia Saudita é a segunda maior geografia do CCG e está se tornando o catalisador de demanda mais forte da região. O roteiro da GACA vincula a capacidade de aviação aos planos de desenvolvimento mais amplos do KSA, incluindo um investimento na Zona de Aviação de Jeddah. O acesso ao fretamento doméstico permite que operadores estrangeiros atendam voos ponto a ponto dentro da Arábia Saudita. O aumento de 32% nos Membros do Programa Saudita da VistaJet durante o primeiro semestre de 2025 demonstrou demanda inicial por modelos de acesso flexível. As instalações e prestadores de serviços sauditas podem capturar mais do valor que anteriormente fluía pelos hubs dos Emirados Árabes Unidos. O mercado de jatos executivos do CCG, portanto, ganha um segundo grande centro operacional em vez de depender de um único hub.
Omã tem previsão de crescer a um CAGR de 7,33% até 2031, a maior taxa entre as geografias do CCG. Mascate pode absorver o tráfego que enfrenta restrições em Dubai e em outros aeroportos coordenados de Nível 3. Sua localização também apoia conexões de fretamento com a Europa, Índia e África Oriental. Catar, Bahrein e Kuwait continuam sendo mercados menores com diferentes padrões de demanda. O Catar se beneficia de seus setores de GNL e financeiro, o Bahrein se beneficia dos vínculos com a Província Oriental da Arábia Saudita, e o Kuwait tem potencial para o crescimento de frota apoiado por financiamento. As adições de capacidade e a diversificação econômica determinarão a rapidez com que esses locais secundários crescem.
Panorama regulatório
O ambiente regulatório do CCG é moldado principalmente pelas autoridades nacionais de aviação civil. Nos Emirados Árabes Unidos, a General Civil Aviation Authority (GCAA) rege os operadores segundo seus Civil Aviation Regulations (CARs), incluindo os requisitos para um Air Operator Certificate (AOC) ou Private Operator Certificate (POC). Os Emirados Árabes Unidos também têm atualizado os regulamentos de Operações Aéreas por meio de seu processo formal de emenda (incluindo uma notificação de emenda proposta em 2024) para alinhar os requisitos operacionais ao Anexo 6 da ICAO e ao AIR OPS europeu, abrangendo áreas como gestão de combustível e operações em todas as condições climáticas.
Na Arábia Saudita, a General Authority of Civil Aviation (GACA) administra seus General Authority of Civil Aviation Regulations (GACAR), com aprovações de operadores e documentos autorizativos tratados por meio de processos e sistemas nacionais. Uma mudança que moldou o mercado ocorreu em maio de 2025, quando a Arábia Saudita abriu seu mercado doméstico a voos charter internacionais sob demanda, removendo restrições de cabotagem e expandindo os pares de cidades domésticas disponíveis para operadores charter estrangeiros. Em nível regional, o CCG aprovou em dezembro de 2025 a criação de um regulador unificado de aviação civil sediado nos Emirados Árabes Unidos, para harmonizar políticas e coordenar a gestão do espaço aéreo superior. O Bahrein também lançou sua National Aviation Strategy 2026-2027 para alinhar seu ecossistema de aviação com os padrões internacionais e expandir sua rede de hubs.
Análise da cadeia de valor
A cadeia de valor de jatos executivos do CCG abrange a aquisição de aeronaves (entregas de OEM e transações de aeronaves usadas), acabamento e reforma de cabine, suporte de importação e registro, financiamento e leasing, gestão de operações, atendimento de FBO e logística de MRO e peças. As OEMs (Gulfstream, Bombardier, Dassault, Embraer, Textron) sustentam a oferta, enquanto especialistas regionais em gestão e charter cuidam da incorporação de aeronaves, conformidade regulatória e de tripulação, e da utilização por meio de programas de charter e membership. A manutenção e o suporte estão cada vez mais concentrados em clusters de aviação dedicados e aeroportos capazes de lidar com trabalhos intensivos em hangar e armazenamento de peças, o que reduz a dependência de hubs aéreos primários congestionados.
Uma parcela crescente da criação de valor está migrando para a capacidade local de MRO, a disponibilidade de componentes e o amortecimento logístico. O Mohammed Bin Rashid Aerospace Hub, da Dubai South, concluiu a primeira fase de sua zona de Aerospace Supply Chain em abril de 2025 (1.291.000 pés quadrados distribuídos em 11 instalações), fortalecendo a base para oficinas de componentes e provedores de MRO. A Arábia Saudita lançou a Jeddah Aviation Zone, de USD 1,3 bilhão, em fevereiro de 2025, para expandir a fabricação, o MRO e o treinamento, enquanto o acesso a estoque e peças também foi reforçado por transações como o acordo Sanad-AerCap de USD 110 milhões, de julho de 2025, cobrindo 6.000 componentes de aviação. No lado dos serviços de aviação privada, a Jetex foi nomeada operadora exclusiva do terminal de aviação privada no Red Sea International Airport em dezembro de 2024, vinculando serviços de FBO diretamente a uma nova infraestrutura de destino e adicionando mais nós à rede regional de aviação executiva.
Cenário Competitivo
A concentração do mercado é moderada, com os principais OEMs como Gulfstream, Bombardier, Dassault, Embraer e Textron dominando o fornecimento. A concorrência é mais fragmentada entre operadores de fretamento, gestores de aeronaves, FBOs, corretores e prestadores de MRO. O backlog do segmento aeroespacial da Gulfstream atingiu 24 bilhões de USD. A empresa entregou seu 100º G700 durante esse trimestre, reforçando a importância das aeronaves de ultra-longo alcance para a região. As condições de backlog dos OEM podem fortalecer o poder de precificação e direcionar os compradores para aeronaves usadas ou programas de acesso.
A cobertura de instalações é uma base importante para a concorrência no nível de serviços. A Gama Aviation inaugurou seu Centro de Aviação Executiva de Sharjah em abril de 2026, oferecendo uma alternativa às restrições operacionais em Dubai. Os aeroportos e terminais da Arábia Saudita oferecem aos provedores internacionais de FBO uma oportunidade de estabelecer presença em Jeddah, AlUla e nos aeroportos de entrada próximos a grandes empreendimentos. A nova capacidade de FBO pode melhorar o atendimento a passageiros, os tempos de retorno de aeronaves e o acesso à manutenção. Esses fatores são especialmente importantes quando os slots nos principais hubs permanecem restritos.
No nível do operador, a idade da frota, a disponibilidade de rede, a reserva digital e as aprovações regulatórias determinam a força competitiva. A frota global de 70 aeronaves da VistaJet inclui 90 aeronaves disponíveis dentro da Arábia Saudita, o que apoia o roteamento de tripulação e o planejamento de manutenção. A DC Aviation Al-Futtaim e a Empire Aviation Group se beneficiam de aprovações existentes, experiência em gestão de frotas e relacionamentos de manutenção. Novos entrantes podem agregar demanda de usuários corporativos, family offices e viajantes de lazer por meio de produtos de associação ou fretamento. No entanto, os operadores sem frota própria ou relacionamentos com hangares enfrentam um caminho mais difícil para uma escala confiável. O setor de jatos executivos do CCG está, portanto, aberto a novos entrantes, mas os ativos estabelecidos e as aprovações continuam sendo barreiras significativas.
Líderes do Setor de Jatos Executivos do CCG
Gulfstream Aerospace Corporation
Bombardier Inc.
Textron Inc.
Embraer S.A.
Dassault Aviation S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A expansão de capacidade e a infraestrutura dedicada de aviação geral criam espaço para operadores de FBO, empresas de gestão de aeronaves e provedores de MRO ampliarem seu alcance além do núcleo tradicional de Dubai e Riade. A Dubai South é um exemplo visível, onde o Mohammed Bin Rashid Aerospace Hub registrou 20.289 movimentos de aviação executiva em 2025, um aumento de 17% em relação a 2024. Esse crescimento sustenta oportunidades em espaço de hangar, manutenção de linha, fornecimento de peças e handling em solo em instalações voltadas para a aviação executiva. O plano da Arábia Saudita de desenvolver seis aeroportos dedicados à aviação executiva e nove novos terminais também reforça essa direção orientada a serviços, junto com atualizações de fevereiro de 2026, como o terminal de aviação geral em Dammam (OEDF) e a nomeação de um operador.
As aplicações militarizadas e multifuncionais oferecem uma oportunidade adjacente para OEMs, integradores e provedores de suporte, particularmente para plataformas de longo alcance e cabine grande adaptadas para vigilância e missões especiais. Em novembro de 2025, a Bombardier Defense destacou o Oriente Médio como região-alvo para configurações de defesa e missões especiais baseadas no Global 6500, o que vincula os requisitos regionais de aquisição e segurança à demanda subsequente por modificação, suporte à certificação e sustentação. Ao mesmo tempo, a volatilidade operacional ligada a restrições de espaço aéreo e disrupções regionais mantém o foco em serviços de confiabilidade de despacho, planejamento de aeroportos alternativos e redundância multi-hub, áreas em que operadores e prestadores de serviços podem se diferenciar por meio de um design de rede resiliente, em vez de depender da utilização de um único hub.
Desenvolvimentos recentes do setor
- Julho de 2026: A Embraer relatou a entrega de 45 aeronaves executivas no segundo trimestre de 2026, acima das 38 unidades no segundo trimestre de 2025. O maior volume de entregas apoia a expansão e substituição de frotas de jatos leves e de médio porte utilizados em missões regionais de fretamento e corporativas. A atualização também indica melhor disponibilidade de fornecimento em relação às restrições de prazo de entrega que têm sustentado os preços de aeronaves usadas na região.
- Novembro de 2025: A Gulfstream relatou que 14 aeronaves G700, cerca de 20% de sua frota de G700 em serviço na época, estavam baseadas no Oriente Médio. A concentração de um novo tipo principal na região reforça o papel do CCG como mercado de adoção antecipada de plataformas de grande cabine e longo alcance. Também aumenta a demanda por treinamento específico do tipo, capacidade de manutenção de linha e serviços locais de acabamento e suporte de cabine de alto padrão.
- Dezembro de 2024: A Red Sea Global e a Jetex anunciaram um acordo nomeando a Jetex como operadora exclusiva do terminal de aviação privada no Aeroporto Internacional do Mar Vermelho. Isso formalizou um ponto de acesso dedicado para aviação executiva em um importante destino de gigaprojeto saudita. Apoia o crescimento do fretamento ponto a ponto e fortalece o argumento para a utilização de hubs secundários ao lado de Riade e Jeddah.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Este mercado abrange a receita gerada pela atividade de aeronaves de jatos executivos nos seis países do CCG, medida em termos de valor em USD. Inclui a demanda vinculada a viagens privadas e corporativas em que um jato executivo é a aeronave utilizada para a missão.
Exclusões de escopo: Excluímos aeronaves de asa rotativa, operações de companhias aéreas comerciais regulares e aeronaves de aviação geral que não são jatos executivos.
Visão Geral da Segmentação
- Por Tipo de Fuselagem
- Jato de Grande Porte
- Jato de Médio Porte
- Jato Leve/Muito Leve
- Por Usuário Final
- Proprietários Individuais
- Empresas e Entidades Corporativas
- Operadores de Charter/Táxi Aéreo
- Instituições de Treinamento e Acadêmicas
- Operadores Governamentais e de Missão Especial
- Por Modelo de Propriedade
- Compra de Aeronave Nova
- Compra de Aeronave Usada
- Propriedade Fracionada
- Cartões de Jato/Associação
- Por Geografia
- Arábia Saudita
- Emirados Árabes Unidos
- Catar
- Bahrein
- Omã
- Kuwait
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Para estabelecer a estrutura base, começamos com dados públicos de aviação e macroeconômicos que ajudam a explicar a atividade de frota e a demanda por substituição no CCG. As fontes utilizadas incluem, por exemplo, comunicados das autoridades de aviação civil dos Emirados Árabes Unidos e da Arábia Saudita, atualizações de tráfego de aeroportos e FBOs quando disponíveis, estatísticas alfandegárias e de comércio de aeronaves e peças, e referências de registro de aeronaves e listagem de operadores.
Em seguida, incorporamos documentos de suporte, como relatórios anuais e apresentações para investidores de operadores de aviação relevantes, operadores aeroportuários e prestadores de serviços, juntamente com publicações de associações do setor e cobertura jornalística de renome sobre entregas, adições de frota e nova capacidade de terminais aeroportuários. Quando necessário, também consultamos assinaturas pagas para dados financeiros e de inteligência de empresas, bases de dados de patentes e rastreamento de contratos e licitações para confirmar grandes anúncios de infraestrutura e aquisições. Essas fontes documentais são ilustrativas e não exaustivas, e utilizamos muitas referências públicas e pagas adicionais para verificações cruzadas e esclarecimentos.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar as premissas documentais e converter sinais de atividade em um modelo de mercado reproduzível. Conversamos com operadores, prestadores de serviços e especialistas do setor nos principais hubs do CCG e, em seguida, validamos tendências como utilização de fretamento, prazos de entrega de aeronaves e como os preços normalmente se movem antes de consolidarmos a visão final.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 38% | Diretores executivos (CXOs): 17% | |
| Nível intermediário: 44% | Líderes funcionais/de unidade: 33% | |
| Empresas menores: 18% | Gerentes: 50% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma construção de cima para baixo, em que os sinais de frota de jatos executivos ativos e os indicadores de atividade de missão são convertidos em um conjunto de valor para o CCG e, em seguida, distribuídos pelos seis países usando verificações de atividade aeroportuária e presença de operadores. Para manter os totais realistas, corroboramos o resultado com aproximações seletivas de baixo para cima, como valores de entrega de aeronaves amostrados, faixas típicas de transações de aeronaves usadas e uma verificação simples de preço médio de venda multiplicado pelo volume na atividade de fretamento.
Os insumos utilizados no modelo incluem tamanho e perfil de idade da frota de jatos executivos, disponibilidade de aeronaves novas e usadas, padrões típicos de utilização anual (horas e viagens), intensidade de adoção de fretamento e propriedade fracionada, e direção de preços observável para aeronaves e serviços-chave na região. Para as previsões, baseamo-nos em análises de cenários apoiadas por visões de especialistas sobre os impulsionadores de demanda e, em seguida, ajustamos a trajetória para restrições de fornecimento conhecidas, backlogs de entrega e mudanças nas preferências de propriedade. Se um ponto de dados de baixo para cima estiver ausente em um país, preenchemos a lacuna usando métricas de proxy, como participação no tráfego do hub e participação na frota, e depois verificamos novamente em chamadas de acompanhamento.
Validação de Dados e Ciclo de Atualização
Os resultados são validados por meio de triangulação entre os resultados do modelo, sinais de atividade independentes e o que os entrevistados relatam como faixas realistas de utilização e precificação. Se um resultado em nível de país parecer inconsistente com contagens de frota, notícias de entrega ou a direção da atividade aeroportuária, as premissas são revisadas e os valores discrepantes são documentados antes da aprovação final.
Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando há eventos materiais, como grandes anúncios de pedidos de aeronaves, mudanças abruptas nos prazos de entrega ou mudanças de política que afetam o acesso à aviação executiva. Antes da entrega, um analista realiza uma nova revisão dos principais insumos e fatores de conversão para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Jatos Executivos do CCG da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para jatos executivos do CCG frequentemente parecem diferentes porque o escopo não é definido da mesma forma, e os insumos utilizados para traduzir a atividade de frota em dólares podem variar muito. As diferenças no que é contabilizado, qual ano é tratado como base e como os preços são projetados para o futuro geralmente explicam a maior parte da variação.
As visões exclusivas de fretamento e as visões mais amplas de aviação geral são as razões mais comuns pelas quais os números não coincidem, e algumas estimativas também aplicam crescimento agressivo de utilização sem vinculá-lo a adições de frota e prazos de entrega. As grandes variações também vêm do momento cambial e de se as transações de aeronaves usadas e os produtos de propriedade são incluídos no valor de mercado ou mantidos separados.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 3,39 bilhões de USD (2025) | |
| Publicador de Pesquisa do Setor A | 1,40 bilhão de USD (2024) | Frequentemente apresentado como uma visão de demanda mais restrita centrada nos gastos com viagens de jatos privados, o que pode subestimar as transações de aeronaves usadas e os caminhos de propriedade não relacionados ao fretamento em todos os seis países do CCG. |
| Blog do Setor B | 0,73 bilhão de USD (2025) | Normalmente reflete um subconjunto menor focado no valor do mercado de jatos privados e pode excluir missões corporativas e governamentais, podendo também basear-se em precificação simplificada sem uma verificação cruzada de frota e utilização. |
A variação é explicada principalmente pelo que é excluído, uma vez que os totais exclusivos de fretamento ou de viagens privadas são menores do que um conjunto de valor completo de jatos executivos. Aeronaves de asa rotativa e aeronaves de aviação geral não relacionadas a jatos estão fora do escopo da Mordor Intelligence, o que mantém a estimativa vinculada aos sinais de demanda de jatos executivos que podem ser verificados em relação à atividade de frota e precificação.


Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para os jatos executivos do CCG?
O mercado de jatos executivos do CCG tem previsão de crescer a um CAGR de 4,77% de 2026 a 2031, atingindo 4,38 bilhões de USD até 2031.
Qual país do CCG tem a maior demanda por jatos executivos?
Os Emirados Árabes Unidos lideraram a região com uma participação de receita de 37,19% em 2025, apoiados por serviços estabelecidos de FBO, manutenção e gestão de aeronaves.
Qual categoria de aeronave lidera a aviação executiva do CCG?
Os jatos de grande porte lideraram a receita com uma participação de 50,58% em 2025 porque apoiam missões de longo alcance do CCG para os principais centros de negócios globais.
Por que os serviços de fretamento estão se expandindo na Arábia Saudita?
Os operadores de fretamento/táxi aéreo têm previsão de crescer a um CAGR de 6,89% até 2031, apoiados pelo acesso doméstico para operadores estrangeiros sob demanda a partir de maio de 2025.
Qual opção de propriedade está crescendo mais rapidamente no CCG?
Os cartões de jato/associação são a opção de propriedade de crescimento mais rápido, com uma previsão de CAGR de 8,26% até 2031.
O que limita a capacidade de aviação executiva no CCG?
O congestionamento de slots nos principais hubs e a escassez de pilotos qualificados podem limitar a disponibilidade de horários e aumentar os custos operacionais.
Página atualizada pela última vez em:



