
Tamanho e Participação do Mercado de Aeronaves Cargueiras
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 9.40 Bilhões de dólares |
| Tamanho do Mercado (2031) | 12.11 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.20 % |
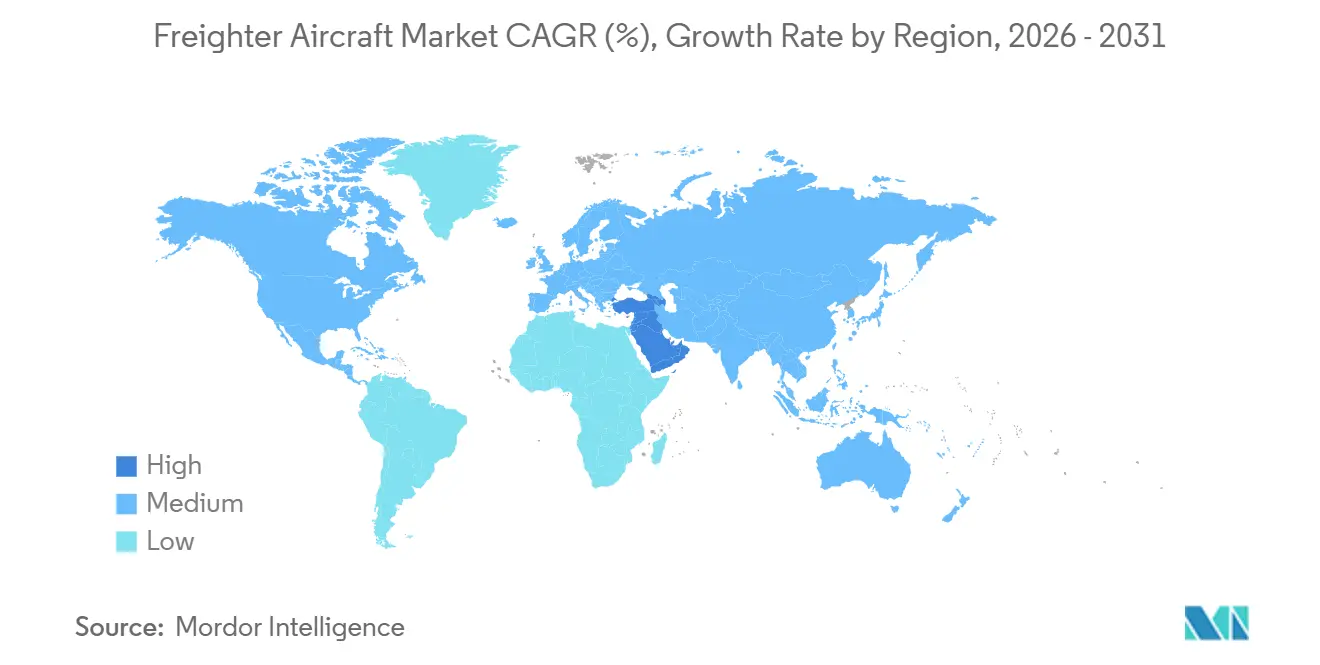
| Mercado de Crescimento Mais Rápido | Oriente Médio |
| Maior Mercado | América do Norte |
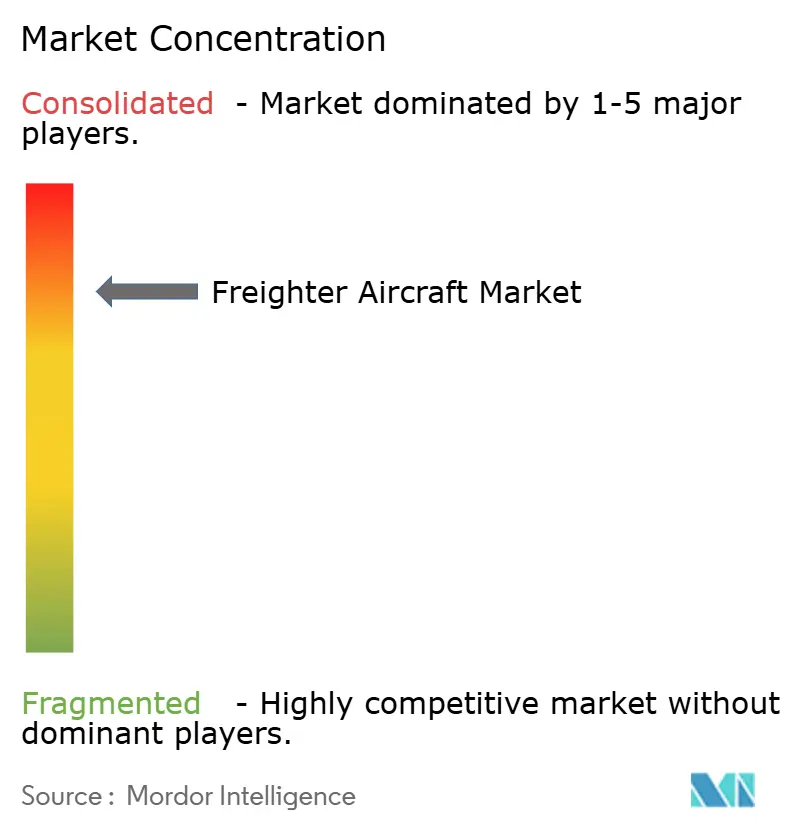
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Aeronaves Cargueiras por Mordor Intelligence
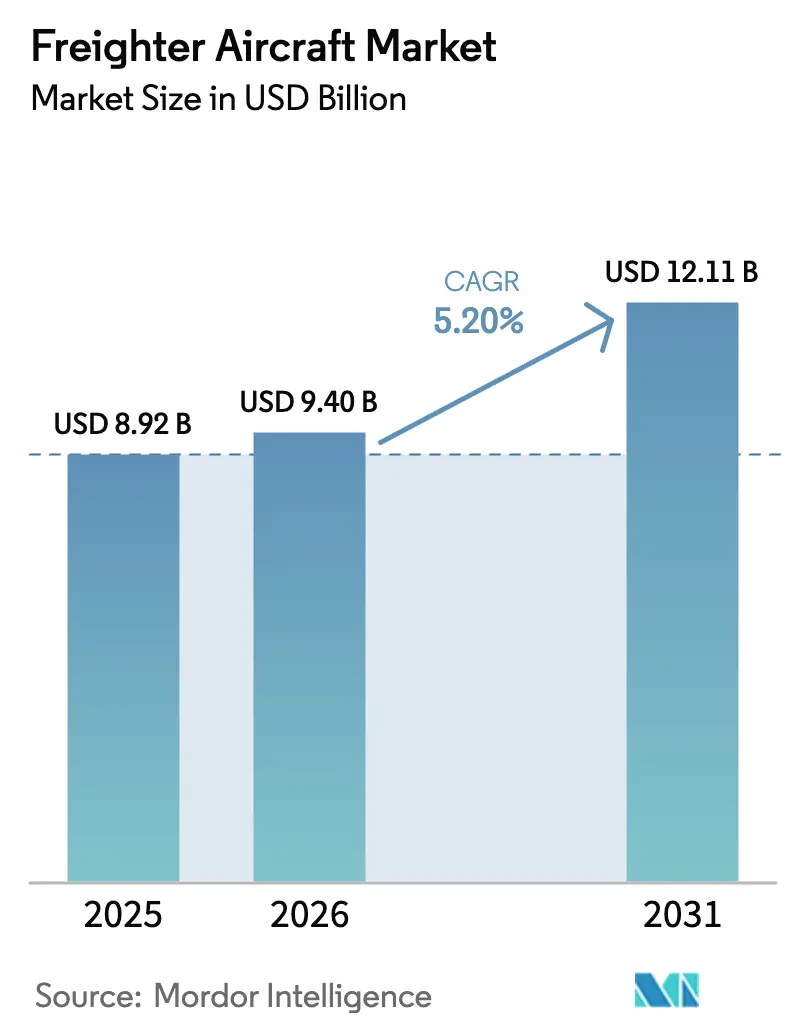
O tamanho do mercado de aeronaves cargueiras deverá crescer de USD 8,92 bilhões em 2025 para USD 9,40 bilhões em 2026 e está previsto para atingir USD 12,11 bilhões até 2031, a um CAGR de 5,20% no período 2026-2031. Essa trajetória é impulsionada pelo crescimento sustentado do comércio eletrônico transfronteiriço, pela contração estrutural da capacidade de porão de aeronaves de passageiros e pela pressão regulatória que está acelerando a renovação das frotas. Os volumes de encomendas expressas respondem agora por até um terço da tonelagem de carga aérea internacional, levando as integradoras a garantir capacidade dedicada no convés principal bem antes dos picos sazonais. Os operadores também estão influenciando as decisões de investimento em razão do padrão de CO₂ da Organização da Aviação Civil Internacional, em vigor a partir de 2027, e dos limites de ruído do Capítulo 14, que estão eliminando progressivamente as aeronaves do Estágio 3. Ao mesmo tempo, a inclusão plena da aviação no Sistema de Comércio de Emissões da União Europeia a partir de 2026 incorpora custos de carbono em cada setor transatlântico, inclinando ainda mais a economia do planejamento de frota em favor de tipos com maior eficiência de combustível. Essas forças convergentes sustentam a perspectiva resiliente de crescimento de dois dígitos para o mercado de aeronaves cargueiras.
Principais Conclusões do Relatório
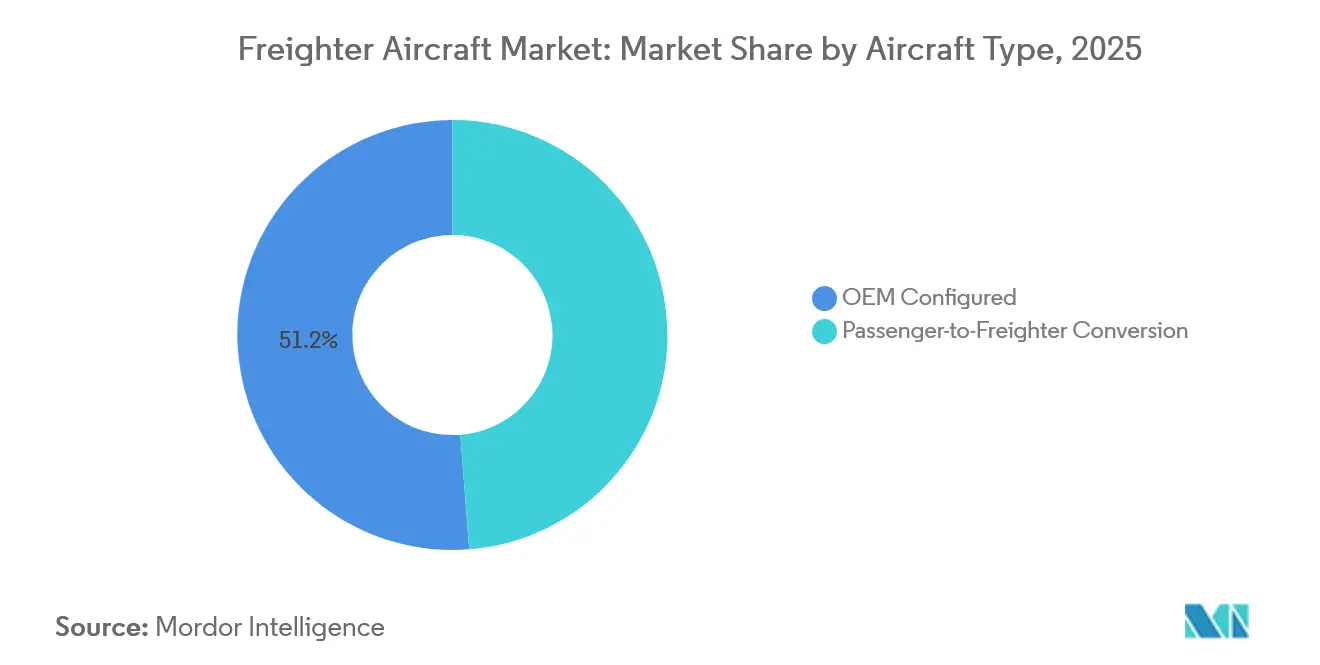
- Por tipo de aeronave, as conversões de passageiros para cargueiro expandiram-se a um CAGR de 5,95% até 2031, enquanto as unidades configuradas pelo fabricante original detinham 51,25% da participação do mercado de aeronaves cargueiras em 2025.
- Por capacidade de carga, as aeronaves de fuselagem larga média capturaram 41,21% do tamanho do mercado de aeronaves cargueiras em 2025, enquanto as aeronaves de fuselagem estreita com menos de 45 toneladas avançam a um CAGR de 5,76%.
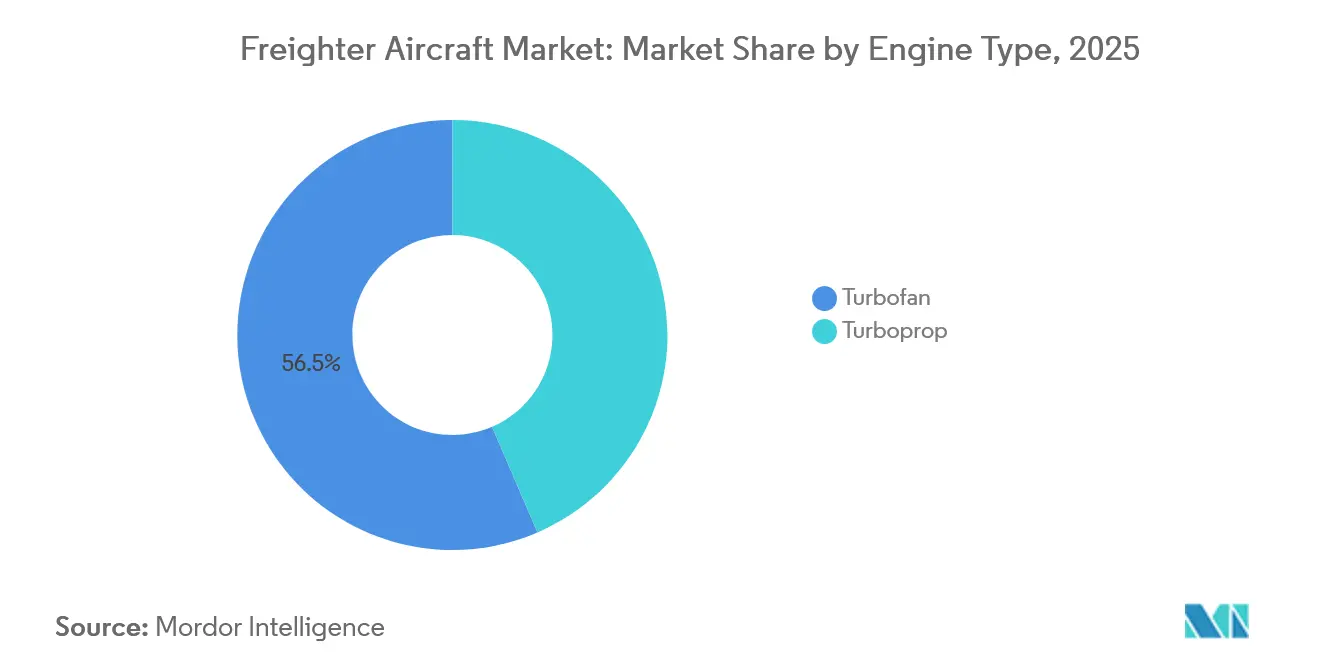
- Por tipo de motor, as plataformas turbofan comandaram 56,47% da participação do mercado de aeronaves cargueiras em 2025, com os turboélices registrando um CAGR de 6,11%.
- Por geografia, a América do Norte reteve 46,81% da participação do mercado de aeronaves cargueiras em 2025, enquanto o Oriente Médio é a região de crescimento mais rápido, com um CAGR de 6,23%.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Boom do comércio eletrônico e de encomendas expressas | +3.20% | Global, concentrado na América do Norte e na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Renovação de frota para atender às regras de CO₂/ruído da OACI | +2.80% | Global, com Europa e América do Norte mais expostas | Longo prazo (≥4 anos) |
| Redução da capacidade de porão em aeronaves de passageiros | +1.90% | Global, aguda nas rotas transatlânticas e transpacíficas | Curto prazo (≤2 anos) |
| Expansão do comércio intra-Ásia e transpacífico | +1.50% | Núcleo da Ásia-Pacífico com transbordamento para os hubs do Oriente Médio | Médio prazo (2-4 anos) |
| Demanda por carga especial com transporte controlado por temperatura | +0.70% | Global, liderado pela América do Norte e Europa | Longo prazo (≥4 anos) |
| Abertura de rotas polares ETOPS após 2027 | +0.40% | Corredores Ásia-Europa, efeito secundário no Oriente Médio | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Boom do Comércio Eletrônico e de Encomendas Expressas
As remessas transfronteiriças de encomendas estão previstas para crescer entre 12% e 15% ao ano até 2028, um ritmo que obriga as integradoras a reservar vagas de conversão com três anos de antecedência. A frota da Amazon Air cresceu para 110 aeronaves em 2025, e a empresa garantiu 20 conversões adicionais do 767-300 para sustentar a entrega em dois dias nas cidades secundárias dos EUA.[1]Amazon, "Expansão da Frota da Amazon Air," amazon.com A Cainiao Logistics encomendou 10 unidades convertidas do 777F em 2024 para amortecer os picos do Dia dos Solteiros, que podem triplicar a tonelagem diária — um perfil que o porão de aeronaves de passageiros não consegue absorver. Os prêmios por capacidade garantida de entrega no dia seguinte agora chegam a 15-20% acima dos fretamentos padrão, sustentando a implantação agressiva de capital em cargueiros dedicados mesmo quando as taxas de arrendamento se tornam mais rígidas.
Renovação de Frota para Atender às Regras de CO₂/Ruído da OACI
O padrão de projeto de CO₂ da OACI aplica-se a partir de 2027, enquanto os limites de ruído do Capítulo 14, que entraram em pleno vigor em 2024, já excluíram os cargueiros mais antigos 747-400 e MD-11 dos portões europeus e japoneses.[2]Agência Europeia para a Segurança da Aviação, "Ambiente e Ruído," easa.europa.eu A FedEx retirou seu último MD-11F no início de 2024 e confirmou 24 entregas do 777F até 2028, citando a certeza de conformidade como a justificativa preponderante. Com os pedidos pendentes dos fabricantes originais se estendendo por 36 meses, os operadores que não conseguem adiar as decisões além de 2026 enfrentam uma janela de retrofit cada vez menor, o que amplifica o vento favorável ao mercado de aeronaves cargueiras.
Redução da Capacidade de Porão nas Frotas de Passageiros
As aposentadorias permanentes do 747-400 e do A380 eliminaram aproximadamente 15% da capacidade de porão anterior a 2020, uma lacuna que as aeronaves de fuselagem estreita substitutivas não conseguem preencher, pois os porões inferiores do 737 e do A320 comportam uma fração do volume de aeronaves de fuselagem larga. Os transitários agora pagam taxas por quilo 30-40% mais altas pelo pouco espaço de porão restante, eliminando sua vantagem histórica de custo em relação ao transporte no convés principal. A Perspectiva do Mercado Comercial da Boeing de 2024 projeta que apenas 85% da tonelagem de porão perdida retornará até 2030, garantindo demanda de longo prazo por cargueiros dedicados.
Expansão das Rotas Comerciais Intra-Ásia e Transpacíficas
A tonelagem intra-Ásia expandiu-se 8% em 2025, superando a média global, à medida que a diversificação da cadeia de suprimentos em direção ao Vietnã, à Tailândia e à Índia exigiu fluxos de componentes just-in-time. A SF Express aumentou sua frota de cargueiros de 75 para 92 aeronaves em um ano, implantando 737-800BCFs nos densos corredores Shenzhen-Hanói e Guangzhou-Bangkok. As cargas equilibradas nos sentidos leste e oeste mantêm agora a utilização transpacífica acima de 80%, reforçando o argumento econômico para cargueiros de fuselagem larga média.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volatilidade dos preços de combustível e de carbono | -1.8% | Global, mais aguda na Europa devido ao Sistema de Comércio de Emissões da UE | Curto prazo (≤2 anos) |
| Aumento dos custos de conformidade ambiental (Sistema de Comércio de Emissões da UE) | -1.4% | Europa mais as rotas globais do CORSIA | Médio prazo (2-4 anos) |
| Escassez de aeronaves de passageiros como matéria-prima para vagas de conversão | -0.9% | Global, segmento de fuselagem estreita mais exposto | Médio prazo (2-4 anos) |
| Congestionamento de slots e pistas nos mega-hubs de carga | -0.6% | Ásia-Pacífico (HKG, PVG), América do Norte (MEM, ANC) | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços de Combustível e de Carbono
O combustível de aviação teve média entre USD 2,50 e USD 3,50 por galão em 2025; cada variação de USD 0,50 adiciona aproximadamente USD 150.000 em gastos anuais de combustível por 777F, comprimindo margens que ficam em média entre 8% e 12%.[3]Administração de Informações sobre Energia dos EUA, "Petróleo e Outros Líquidos," eia.gov As licenças de carbono no âmbito do Sistema de Comércio de Emissões da UE foram negociadas entre EUR 60 e EUR 80 (USD 69,8-93,07) por tonelada em 2025, traduzindo-se em EUR 8.000-10.000 (USD 9.306,72-11.633,4) para um único trecho transatlântico do 777F. As transportadoras de carga menores não dispõem de solidez financeira para cobrir tanto a exposição ao combustível quanto ao carbono, criando potenciais retrações de capacidade durante picos de preços.
Aumento dos Custos de Conformidade Ambiental (Sistema de Comércio de Emissões da UE, CORSIA)
O Esquema de Compensação e Redução de Carbono para a Aviação Internacional transita de uma fase piloto para uma fase obrigatória em 2027, obrigando as companhias aéreas a compensar o crescimento das emissões acima dos níveis de 2019. Os preços dos créditos variaram entre USD 15 e USD 25 por tonelada em 2025 e devem escalar à medida que a demanda da aviação por compensações de alta qualidade aumenta. A sobrecarga administrativa relacionada ao monitoramento, à elaboração de relatórios e à verificação acrescenta ainda mais à base de custos fixos das transportadoras, acelerando a consolidação em favor dos incumbentes bem capitalizados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Aeronave:
Conversões Compensam os Elevados Custos de CapitalAs conversões de passageiros para cargueiro estão previstas para expandir-se a um CAGR de 5,95% até 2031, eclipsando as construções dos fabricantes originais mesmo que os cargueiros de fábrica tenham controlado 51,25% da participação do mercado de aeronaves cargueiras em 2025. Os operadores atraídos pelas conversões citam a economia em despesas de capital: um 767-300ER com 15 anos de uso convertido por USD 22 milhões, em comparação com um preço de tabela de USD 220 milhões para um 777F, permitindo adições de capacidade sem dívidas de 20 anos. A Israel Aerospace Industries lançou seu 777-300ER Special Freighter em 2024 e tinha 23 compromissos até meados de 2025, visando ao slot de 80-90 toneladas não atendido pelo 767F ou pelo 777F de fábrica.[4]Israel Aerospace Industries, "Grupo de Aviação," iai.co.il O A321P2F da ST Engineering, certificado em 2024, oferece 28 toneladas de capacidade de carga e um convés principal em contêineres, trazendo eficiência de carregamento semelhante à de aeronaves de fuselagem larga para redes expressas de curta distância.
Os cargueiros dos fabricantes originais, no entanto, mantêm vantagens estruturais. Um novo 777-8F consumirá 15% menos combustível por tonelada-quilômetro do que um 777-300ER convertido e está imediatamente em conformidade com os padrões da OACI de 2027. A Airbus entregou oito A350Fs em 2025, com a Lufthansa Cargo e a Singapore Airlines entre os clientes de lançamento que priorizam o valor residual e o acesso irrestrito a aeroportos. O risco de prazo de entrega, no entanto, mantém as conversões atraentes para os operadores que precisam responder em 18-24 meses às ondas do comércio eletrônico, isolando o mercado secundário da concorrência dos fabricantes originais e consolidando seu papel no mercado de aeronaves cargueiras.


Por Capacidade de Carga:
Crescimento das Aeronaves de Fuselagem Estreita nas Redes de Última MilhaAs aeronaves de fuselagem estreita com menos de 45 toneladas registram o crescimento mais rápido, a um CAGR de 5,76%, à medida que a Amazon Air, a DHL e as integradoras regionais saturam as redes de entrega no dia seguinte com 737-800BCFs e A321P2Fs. Esses tipos conectam aeroportos que exigem 8-12 partidas diárias, em vez de uma única aeronave de fuselagem larga de alta capacidade, aumentando assim a granularidade de horários que os remetentes do comércio eletrônico valorizam. O tamanho do mercado de aeronaves cargueiras para unidades de fuselagem estreita deverá crescer de USD 2,4 bilhões em 2026 para USD 4,1 bilhões até 2031. As aeronaves de fuselagem larga média na faixa de 40-80 toneladas detinham 41,21% da participação do mercado de aeronaves cargueiras em 2025, com o 767-300F consolidado como o cavalo de batalha do setor. A FedEx opera 120 unidades sozinha e planeja extensões de vida útil até 2035, apesar de um consumo de combustível mais elevado em comparação com modelos mais novos.
As aeronaves de fuselagem larga grande acima de 80 toneladas, dominadas pelos 777Fs e pelos legados 747-8Fs, enfrentam uma lacuna de transição até que o 777-8F da Boeing entre em serviço em 2028. As taxas de fretamento para o segmento subiram 20% em 2025, à medida que o 747-8F saiu de produção e seus operadores adiaram as decisões de substituição. A Ethiopian Cargo adicionou dois ATR 72-600Fs em 2025 para atender Nairóbi, Kigali e Dar es Salaam, ilustrando o papel do tipo nas rotas africanas de baixa densidade.
Por Tipo de Motor:
Dominância do Turbofan, Crescimento de Nicho do TurboéliceOs motores turbofan retiveram uma fatia dominante de 56,47% da participação do mercado de aeronaves cargueiras em 2025, posição sustentada por aeronaves de fuselagem larga bimotor com eficiência de combustível, como o 777F e o A350F, que consomem menos de 0,50 lb de combustível por libra de empuxo por hora e podem realizar missões de 9.000 quilômetros sem penalidades de carga. As companhias aéreas que operam variantes de passageiros e de carga desses tipos consolidam estoques de peças sobressalentes e equipes de manutenção de linha, reduzindo os custos unitários de manutenção em até 10% — uma vantagem que os turboélices não conseguem replicar.
Ainda assim, espera-se que os turboélices se expandam a um CAGR de 6,11% até 2031, pois se destacam em setores de curta distância ou em aeroportos com comprimento de pista limitado ou infraestrutura terrestre restrita. O FedEx Feeder já implanta 240 turboélices ATR e Cessna para conectar 120 cidades dos EUA ao seu super-hub de Memphis, oferecendo frequência e flexibilidade de slots que os jatos forneceriam em excesso. A produção anual permanece modesta; a ATR produz apenas 40-50 unidades cargueiras, mas cada célula rapidamente encontra um destino no Sudeste Asiático, no Caribe ou na África Central — regiões onde as pegadas de ruído em conformidade com o Capítulo 14 e o desempenho em pistas curtas superam o prêmio de velocidade dos turbofans.
Análise Geográfica
Mercado de Aeronaves Cargueiras da América do Norte
O tamanho do mercado de aeronaves cargueiras da América do Norte foi de 4,4 bilhões de USD em 2026, representando 46,81% do valor global, à medida que a penetração do comércio eletrônico deve atingir 30% das vendas no varejo dos EUA até 2031. O super-hub de Memphis da FedEx processa 500.000 pacotes por hora no pico, enquanto o complexo de Louisville da UPS ultrapassa 400.000; esses volumes sustentam a demanda contínua por capacidade de transporte em aeronaves de fuselagem larga. A Cargojet do Canadá adicionou três 767-300Fs em 2025 e renovou um acordo de compra de capacidade de longo prazo com a Amazon Canada, refletindo a força contínua nas encomendas domésticas noturnas.
Mercado de Aeronaves Cargueiras do Oriente Médio
O Oriente Médio é a região de crescimento mais rápido, com um CAGR de 6,23%. A Emirates SkyCargo está comprometida com a entrega de cinco 777Fs adicionais até 2027, o que elevará sua frota total para 16 aeronaves e reforçará o papel de Dubai como ponte de sexta liberdade entre a Ásia e a Europa. A Qatar Airways Cargo opera 28 aeronaves cargueiras, incluindo dois 747-8Fs dedicados ao manuseio de cargas de grande porte, como equipamentos para campos petrolíferos, que aproveitam os slots noturnos sem congestionamento de Doha. A Etihad Cargo permanece um participante menor, mas está modernizando os A350Fs com unidades de resfriamento ativo para atender ao setor farmacêutico, adicionando profundidade competitiva ao cenário regional.
Mercado de Aeronaves Cargueiras da Ásia-Pacífico
A demanda na Ásia-Pacífico está se acelerando, impulsionada por mudanças nas cadeias de suprimentos e pelo comércio eletrônico intrarregional, que promete entrega em 48 horas. A SF Express planeja expandir sua frota para 92 unidades até o final de 2025 e reservou 15 slots adicionais de 737-800BCF para 2026-2027. A Singapore Airlines Cargo, uma das primeiras operadoras do A350F, está realocando 777Fs para a Austrália e a Índia, otimizando o porte das aeronaves em relação à densidade das rotas. As restrições aeroportuárias em Hong Kong e Xangai estão direcionando frequências incrementais para hubs secundários, como Shenzhen e Phnom Penh, diversificando assim o mapa de capacidade.
Mercado de Aeronaves Cargueiras da Europa, América Latina e África
A Europa mantém um volume estável, ancorado pelas operações da Lufthansa Cargo em Leipzig e Frankfurt, bem como pela rede pan-europeia da DHL. A escassez de slots em Frankfurt restringe o crescimento adicional de frequências, mas os A350Fs com eficiência de combustível permitem que a Lufthansa aumente o porte das aeronaves sem ultrapassar as cotas locais de ruído. A América Latina e a África permanecem mercados de nicho, mas a LATAM Cargo e a Ethiopian Cargo cada uma adicionou duas aeronaves de fuselagem larga em 2025, citando exportações agrícolas e peças de mineração como catalisadores para serviços dedicados de convés principal. Embora sua participação de mercado combinada permaneça abaixo de 5%, essas regiões oferecem oportunidades de retorno de alta rentabilidade que melhoram o equilíbrio da rede global.

Panorama regulatório
A certificação e as operações de aeronaves cargueiras são regidas por uma combinação de regras de aeronavegabilidade, requisitos operacionais e normas de segurança que convergem cada vez mais entre jurisdições. Nos Estados Unidos, a certificação da FAA sob o 14 CFR Part 25 e a via do Supplemental Type Certificate (STC) são centrais para os programas de conversão de passageiros para cargueiros (P2F), e em junho de 2026 a FAA emitiu um NPRM (Docket No. FAA-2026-0430) para modernizar as normas de certificação de aeronaves de categoria de transporte e propulsão e harmonizá-las ainda mais com o EASA CS-25. Na Europa, a EASA aplica especificações de certificação e requisitos suplementares de aeronavegabilidade (incluindo as Especificações Adicionais de Aeronavegabilidade Part-26), enquanto o Reino Unido continua a aplicar seu marco da Air Navigation Order 2016 por meio da UK CAA.
A conformidade em segurança e mercadorias perigosas permanece fundamental para as operações de cargueiros sob os SARPs da ICAO. O Anexo 6 Parte I da ICAO exige que os operadores realizem avaliações de risco de segurança do compartimento de carga, apoiadas por orientações como o ICAO Doc 10102, enquanto o ICAO Doc 9284 (Instruções Técnicas para o Transporte Seguro de Mercadorias Perigosas por Via Aérea) permanece a norma global central e foi atualizado para o ciclo 2025-2026 por meio da Errata nº 2 emitida em maio de 2026. A pressão de conformidade ambiental no contexto do relatório também continua a moldar o planejamento de frotas, com as normas de CO2 da ICAO em vigor a partir de 2027 e os limites de ruído do Capítulo 14 já restringindo o acesso de aeronaves mais antigas a portas de entrada sensíveis ao ruído.
Análise da cadeia de valor
A cadeia de valor de aeronaves cargueiras abrange o design e a montagem final da OEM (cargueiros de fábrica), o ecossistema de P2F (aquisição de matéria-prima, desenvolvimento de engenharia/STC, MRO de conversão e fornecimento de peças) e as operações downstream (leasing, operações de voo, manutenção de linha e movimentação de carga em hubs). A Boeing e a Airbus lideram o fornecimento de aeronaves novas, enquanto a capacidade de conversão vem de empresas de engenharia especializadas e redes de MRO que obtêm STCs e executam modificações estruturais, como instalação de portas de carga, reforço de piso e integração de sistemas do deck principal. Locadores e integradores de plataformas então alimentam aeronaves em redes de carga expressa, postal e geral por meio de arrendamentos operacionais e modelos ACMI.
As restrições na cadeia de suprimentos são um limitador recorrente tanto para as vias de OEM quanto de conversão. Entidades do setor apontaram instabilidade contínua nas cadeias de suprimentos de fabricação aeroespacial, incluindo insumos de materiais compartilhados como alumínio, aço e superligas, além de gargalos de produção em programas widebody que atrasam entregas de passageiros e reduzem a disponibilidade de matéria-prima de conversão no curto prazo. No lado da conversão, marcos regulatórios de certificação podem liberar capacidade rapidamente. Por exemplo, a certificação da FAA da Mammoth Freighters para conversões de passageiros para cargueiros do 777-200LR em abril de 2026 amplia o conjunto de soluções viáveis de conversão widebody, enquanto ajustes no cronograma do cargueiro A350 ligados a obstáculos de produção do A350 influenciam o sequenciamento dos operadores entre pedidos de aeronaves novas, extensões de vida útil e alternativas de P2F.
Cenário Competitivo
A produção de aeronaves cargueiras está concentrada em um mercado de dois fabricantes. Em 2025, a Boeing deverá responder por 70% das entregas de fábrica, com 22 unidades do 777F e seis unidades do 767F entregues. Enquanto isso, a Airbus deverá produzir oito A350Fs durante o primeiro ano completo de produção da aeronave. A arena de conversão de passageiros para cargueiro, no entanto, é fragmentada. A Israel Aerospace Industries, a ST Engineering, a Precision Aircraft Solutions e a KF Aerospace concluíram coletivamente 105 conversões em 2025, competindo intensamente por células e mão de obra em hangares. Arrendadores como a AerCap pré-compram slots e depois comercializam 737-800BCFs e 777-300ERSFs convertidos em arrendamentos operacionais que transferem o risco de valor residual e de conformidade para longe das companhias aéreas — uma estrutura atraente para os braços logísticos do comércio eletrônico com balanços patrimoniais enxutos.
Os fabricantes originais estão contando com a tecnologia para manter sua participação de mercado. O 777-8F da Boeing incorporará coberturas de asa compostas e lógica avançada de supressão de flutter para reduzir o consumo de combustível em 20% em relação ao 747-8F, traduzindo-se em aproximadamente USD 2 milhões de economia anual por aeronave mesmo com combustível de aviação a USD 2,75 por galão. A Airbus posiciona o A350F como uma proteção de conformidade: seu desempenho de CO₂ intrínseco supera a meta de linha de produção da OACI para 2027 em uma margem de 10%, garantindo acesso irrestrito a aeroportos além de 2045. Os especialistas em conversão respondem reduzindo o tempo de inatividade; a ST Engineering reduziu o tempo de retorno do A321P2F para 82 dias por meio do uso de design de kit modular, resultando em um ganho de 15% no prazo de entrega em relação a 2024.
Os transitários digitais são outro vetor competitivo. A Freightos e a Flexport agregam capacidade e publicam tarifas totais por meio de APIs, corroendo a vantagem informacional dos transitários tradicionais. As companhias aéreas de carga incumbentes estão, portanto, investindo em portais de reserva em tempo real e planejamento preditivo de carga para defender sua participação, amplificando a corrida armamentista tecnológica dentro do mercado de aeronaves cargueiras.
Líderes do Setor de Aeronaves Cargueiras
The Boeing Company
Airbus SE
Avions de Transport Régional (ATR)
Singapore Technologies Engineering Ltd
Aeronautical Engineers Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Aeronaves Cargueiras
- The Boeing Company
- Airbus SE
- Avions de Transport Régional (ATR)
- Textron Inc.
- KF Aerospace
- Singapore Technologies Engineering Ltd
- Aeronautical Engineers Inc.
- Precision Aircraft Solutions
- Israel Aerospace Industries Ltd
- Embraer S.A.
- Silk Way West Airlines

Oportunidades de mercado e perspectivas futuras
O espaço em branco de curto prazo concentra-se em adicionar capacidade de deck principal compatível e eficiente em combustível, onde a disponibilidade de widebodies e os portões de certificação restringem a oferta. O mercado está migrando para soluções widebody de grande porte que equilibram alcance com capacidade volumétrica, apoiadas por múltiplas provas de conceito em 2026: a Emirates SkyCargo introduziu o primeiro Boeing 777-300ERSF (convertido) em serviço comercial em junho de 2026, e a FAA emitiu um STC para o programa de conversão do 777-200LRMF em abril de 2026. Esses desenvolvimentos ampliam o panorama de conversão endereçável além das famílias legadas 767 e 737 e adicionam opções para operadores que navegam entre os slots de entrega da OEM e os limites de matéria-prima de fuselagens.
A concorrência e o investimento também estão se formando em torno dos ciclos de substituição de cargueiros de fábrica e da densificação de redes. O pedido firme da Atlas Air, em março de 2026, de 20 Airbus A350Fs indica uma ampliação da base de compradores de cargueiros de próxima geração além das restrições tradicionais de comunalidade de frota, enquanto a infraestrutura de conversão continua a se expandir por meio de novos contratos e redes de conversão distribuídas, incluindo a atividade de A330P2F ligada à EFW e parceiros na China. Junto com a economia de conformidade cada vez mais restritiva em emissões e ruído referenciada no contexto do relatório (inclusão total da aviação no EU-ETS a partir de 2026 e normas de CO2 da ICAO a partir de 2027), essas ações mantêm a renovação de frota, a expansão de programas de conversão e a capacidade especializada de carga, como fluxos de temperatura controlada e de alto volume expresso, centrais nas decisões de aquisição e leasing durante o período do estudo.
Recent Industry Developments in Mercado de Aeronaves Cargueiras
- Julho de 2026: FTAI Aviation e Aeronautical Engineers Inc. (AEI) anunciaram uma colaboração estratégica focada em cargueiros Boeing 737-800, combinando atividade de conversão com capacidades de manutenção de motores. A parceria visa custos operacionais mais baixos e maior disponibilidade de ativos para operadores que gerenciam redes expressas e de encomendas de alto ciclo.
- Março de 2026: A Elbe Flugzeugwerke (EFW), joint venture entre ST Engineering e Airbus, assinou um contrato de conversão A330-300P2F com a Asia Pacific Aviation Leasing Group (APAL), com trabalho programado para começar no 2º trimestre de 2026. O acordo aumenta a visibilidade da carteira de conversão e apoia a escalabilidade da oferta de cargueiros widebody de médio porte para companhias aéreas e locadores que buscam alternativas a slots de entrega de fábrica restritos.
- Outubro de 2025: A Aeronautical Engineers Inc. (AEI), sediada em Miami, iniciou o desenvolvimento de seu programa de conversão de passageiros para cargueiros do Boeing 737-900ER, visando certificação até 2029. O programa amplia o menu de conversão narrowbody para operadores que precisam de maior volume e carga útil do que as variantes anteriores do 737, mantendo-se dentro da economia de redes de carga de curto a médio alcance.


Mercado de Aeronaves Cargueiras Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado de aeronaves cargueiras abrange o valor de aeronaves de ala fixa usadas principalmente para transportar carga. Isso inclui cargueiros de fábrica novos e conversões de passageiros para cargueiros, contabilizados no nível de aeronaves e principais programas de conversão em toda a demanda global.
Exclusões de escopo: excluímos a capacidade de carga no porão de passageiros, serviços de logística terrestre pura e manutenção de linha de rotina não vinculada a uma decisão de aquisição ou conversão de cargueiro.
Visão geral da segmentação
- Por Tipo de Aeronave
- Configurada pelo Fabricante Original
- Conversão de Passageiros para Cargueiro
- Por Capacidade de Carga
- Fuselagem Estreita (Menos de 45 toneladas)
- Fuselagem Larga Média (40–80 toneladas)
- Fuselagem Larga Grande (Acima de 80 toneladas)
- Por Tipo de Motor
- Turbofan
- Turboélice
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa mapeando a frota ativa de cargueiros, a atividade de pedidos e os sinais de demanda de carga que podem ser verificados em dados públicos. Utilizamos fontes como estatísticas de transporte aéreo da ICAO, comunicados de carga aérea da IATA, registro e material de orientação da FAA, publicações da EASA e fluxos comerciais da UN Comtrade para ancorar tanto os níveis de tráfego quanto a direção comercial.
Em seguida, verificamos cruzadamente a atividade de programas e a lógica de precificação usando relatórios anuais de empresas, apresentações a investidores, comunicados de imprensa, estatísticas de aeroportos e hubs de carga, e coberturas confiáveis da imprensa de aviação. Quando necessário, também usamos assinaturas pagas para dados financeiros e inteligência corporativa, bancos de dados de aviação com detalhes no nível de aeronave, e bancos de dados de patentes para confirmar a atividade de conversão e a direção tecnológica. Esses exemplos não são exaustivos, e outras fontes públicas e pagas também foram usadas para coletar dados, validá-los e resolver questões pendentes.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para testar os fatores de demanda e manter as premissas realistas, especialmente em relação ao momento de substituição de frota e à viabilidade de conversão. Conversamos com operadores de carga, locadores, participantes de conversão e MRO, e especialistas de aeroportos ou carga na Ásia-Pacífico, EMEA e Américas, e usamos perguntas de acompanhamento para reconciliar diferenças observadas durante a pesquisa documental.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | CXOs: 12% | Ásia-Pacífico: 50% |
| Nível médio: 57% | Líderes funcionais/de unidade: 32% | EMEA: 31% |
| Players menores: 14% | Gerentes: 56% | Américas: 19% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual os sinais de tráfego de carga aérea e os requisitos da frota de cargueiros são reconstruídos por região. Em seguida, traduzimos essas entradas em demanda esperada de aeronaves por classe de carga útil e tipo de motor. Para manter os totais fundamentados, corroboramos os resultados com verificações bottom-up seletivas, como amostragem de pedidos de cargueiros anunciados e slots de conversão, e aplicando faixas razoáveis de precificação de aeronaves ou conversão aos volumes implícitos.
As entradas-chave usadas no modelo incluem o tamanho e o perfil de idade da frota de cargueiros, a disponibilidade de candidatos à conversão, o crescimento do tráfego de carga (CTKs e direção do fator de carga), os ciclos de substituição por classe de carga útil e a mudança de participação entre capacidade de porão e cargueiros dedicados. Também monitoramos restrições regulatórias e operacionais que influenciam as escolhas de frota, incluindo cronogramas de conformidade de ruído e emissões, e usamos a direção do preço do combustível como uma palanca de sensibilidade.
Para a previsão, a análise de cenários é usada para que o modelo possa refletir diferentes trajetórias de demanda de carga e resultados de capacidade de conversão. Quando informações bottom-up estão faltando para rotas específicas ou operadores menores, as lacunas são tratadas por meio de médias regionais vinculadas à composição da frota, premissas de utilização e progressões de preços revisadas por especialistas.
Validação de dados e ciclo de atualização
Os resultados são verificados em relação a sinais independentes, como contagens de frotas de cargueiros reportadas, atividade de entrega e conversão publicada, e indicadores regionais de crescimento de carga aérea. Se variações grandes aparecerem por região ou classe de carga útil, as premissas são retestadas e os especialistas são recontatados para determinar se a mudança é real ou relacionada a dados.
Antes da aprovação final, o modelo e os cálculos passam por uma revisão de analista em múltiplas etapas. Isso inclui verificações de anomalias na precificação, na demanda implícita por unidade e em saltos ano a ano. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como anúncios importantes de programas ou mudanças abruptas no ciclo de carga. Antes da entrega, um analista realiza uma nova revisão para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de aeronaves cargueiras da Mordor Intelligence comparado a outras estimativas publicadas
Os tamanhos de mercado publicados para aeronaves cargueiras nem sempre coincidem porque o limite de contagem não é o mesmo entre os estudos, e porque a demanda pode ser expressa como valor da frota, entregas ou valor do programa de conversão. As escolhas de temporalidade também são importantes, já que a precificação de aeronaves e as carteiras de conversão podem mudar dentro de um único ano.
Ao acompanhar as adições de frota, a capacidade de slots de conversão e os gatilhos de atualização de preços, a Mordor Intelligence mantém o total de 2026 vinculado à oferta de cargueiros entregue e realisticamente executável, em vez de misturar visões mais amplas de serviços de carga aérea ou de valor de frota de longo alcance.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 9,40 bilhões de USD (2026) | |
| Periódico Especializado A | 7,85 bilhões de USD (2025) | Usa um ano de horizonte mais próximo e tende a enfatizar a atividade de aeronaves entregues, o que pode subcontar o valor do pipeline de conversão quando os slots estão reservados, mas ainda não foram induzidos. |
| Consultoria Regional B | 21,40 bilhões de USD (2024) | Parece usar um conjunto de valores mais amplo que pode misturar aeronaves cargueiras com gastos adjacentes em carga aérea, e pode aplicar precificação combinada mais alta sem verificações por classe de carga útil. |
A dispersão é explicada principalmente pelo que é contabilizado e quando é contabilizado, e não por uma divergência sobre a existência da demanda. Um modelo que vincula adições de frota, viabilidade de conversão e premissas de preço a sinais observáveis de carga e frota fornece um número prático que pode ser reverificado ano após ano.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de aeronaves cargueiras?
O tamanho do mercado de aeronaves cargueiras foi de USD 9,40 bilhões em 2026 e está projetado para atingir USD 12,11 bilhões até 2031, com um CAGR de 5,20%.
Qual tipo de aeronave está se expandindo mais rapidamente?
As conversões de passageiros para cargueiro estão crescendo a um CAGR de 5,95%, superando as entregas de novas construções.
Por que o Oriente Médio apresenta o maior crescimento regional?
Transportadoras como a Emirates e a Qatar estão adicionando 777Fs para aproveitar os hubs de sexta liberdade que conectam a Ásia com a Europa e a África, resultando em um CAGR de 6,23% para a região.
Como o padrão de CO₂ da OACI para 2027 afetará os planos de frota?
Os operadores devem escolher entre encomendar novos 777-8Fs e A350Fs que atendam à norma ou converter aeronaves de passageiros de meia-vida e aceitar restrições operacionais em aeroportos sensíveis ao ruído.
Quais são os principais riscos de custo para as companhias aéreas de carga?
A volatilidade dos preços do combustível de aviação e o aumento dos custos das licenças de carbono no âmbito do Sistema de Comércio de Emissões da UE podem corroer as margens rapidamente, especialmente para as transportadoras sem forte capacidade de cobertura de risco.
Os cargueiros turboélice ainda são relevantes?
Sim, turboélices como o ATR 72-600F devem se expandir a um CAGR de 6,11% até 2031 em rotas curtas com restrições de pista ou de demanda que tornam os jatos antieconômicos.
Página atualizada pela última vez em:



