
Taille et part du marché des racks de centres de données au Moyen-Orient
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
| Taille du Marché (2026) | 224.51 Millions de dollars américains |
| Taille du Marché (2031) | 446.33 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 14.73 % |
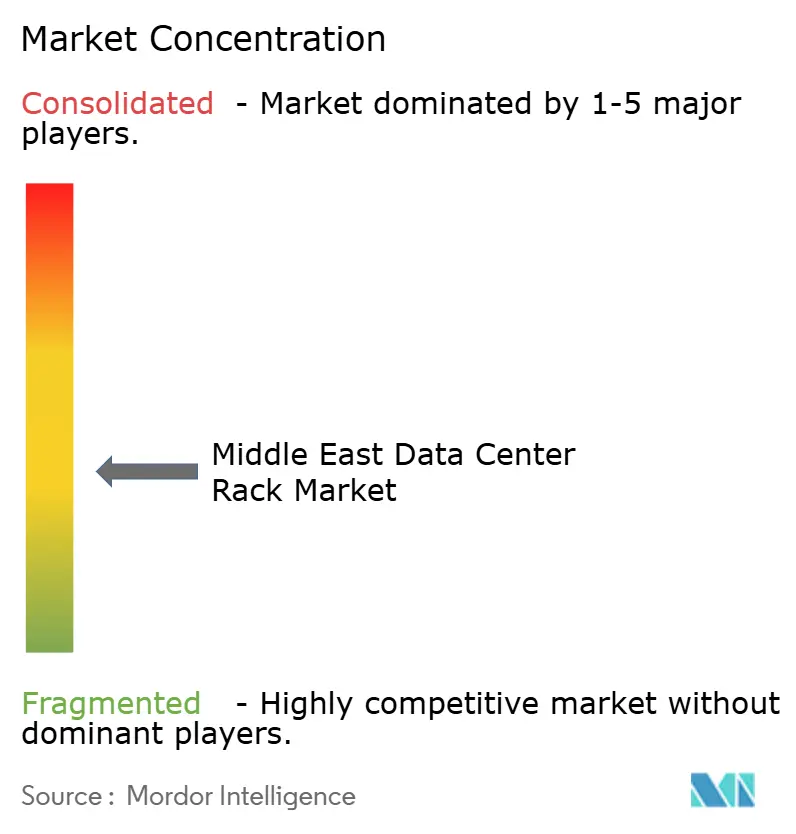
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des racks de centres de données au Moyen-Orient par Mordor Intelligence
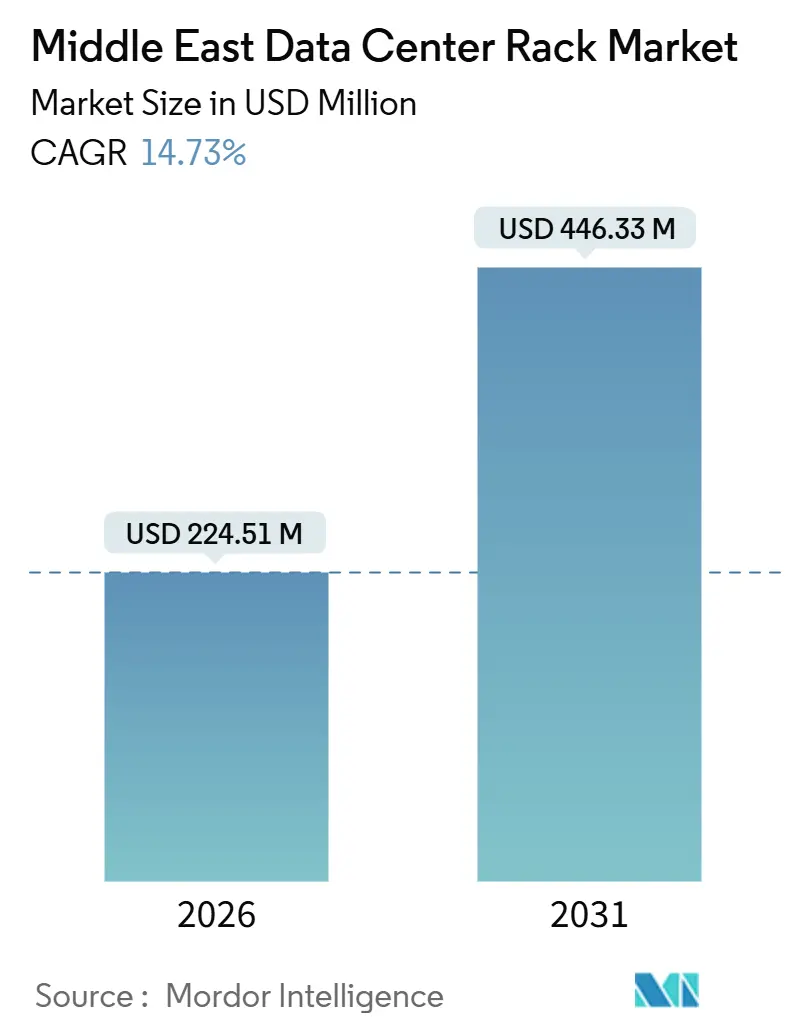
La taille du marché des racks de centres de données au Moyen-Orient est estimée à 224,51 millions USD en 2026, et devrait atteindre 446,33 millions USD d'ici 2031, à un TCAC de 14,73 % au cours de la période de prévision (2026-2031). La demande s'accélère car les clouds hyperscale localisent leurs capacités, les mandats d'IA souveraine exigent une informatique sur site, et les opérateurs standardisent sur des armoires fermées à haute densité qui prennent en charge le refroidissement liquide ou par porte arrière. Les racks complets de 42U restent dominants, mais les déploiements en périphérie liés à la 5G et aux micro-modules stimulent les expéditions de boîtiers de demi-hauteur. L'Arabie saoudite et les Émirats arabes unis représentent la majorité des nouveaux déploiements, mais Oman et la Jordanie émergent avec des projets spécialisés de périphérie et de colocation. Les chaînes d'approvisionnement sont en mutation, car les règles de contenu local récompensent les kits en pièces détachées et la fabrication régionale, tandis que les clusters GPU à forte intensité thermique poussent les concepteurs vers le refroidissement liquide.
Points clés du rapport
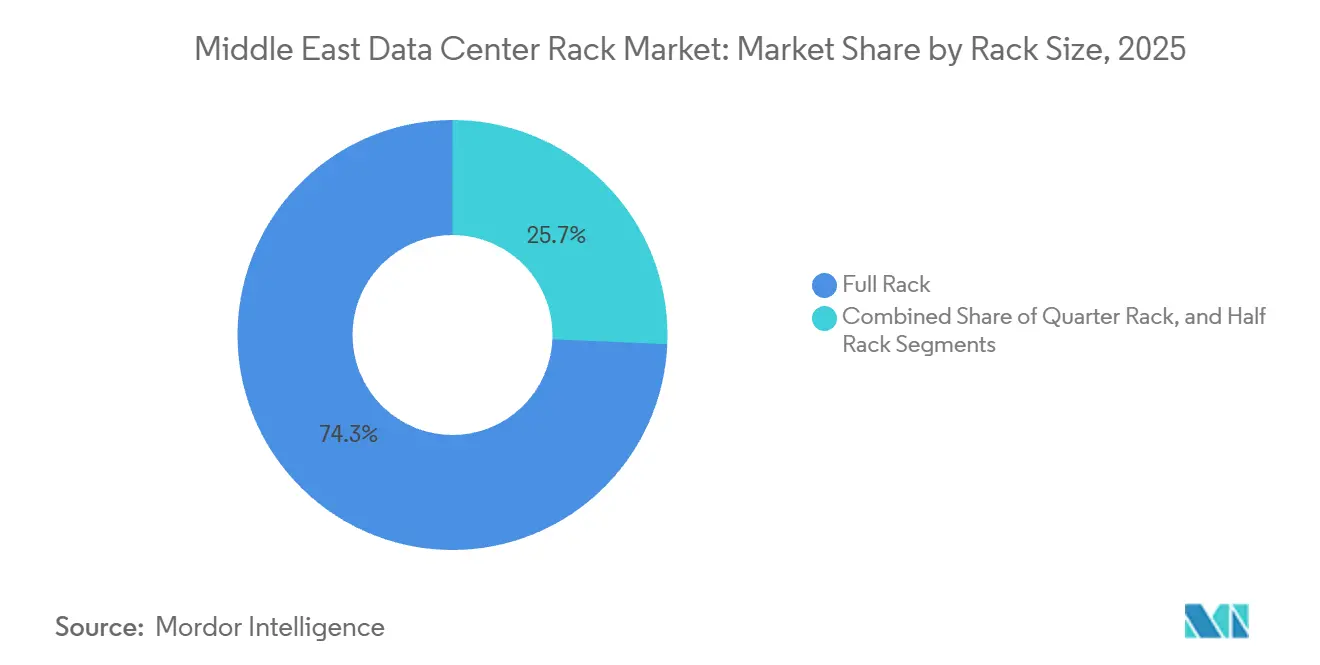
- Par taille de rack, les racks complets détenaient 74,32 % de la part du marché des racks de centres de données au Moyen-Orient en 2025, tandis que les demi-racks devraient se développer à un TCAC de 15,53 % jusqu'en 2031.
- Par type de rack, les armoires fermées ont capturé 79,33 % de la part des revenus en 2025, et ce format devrait croître à un TCAC de 15,67 % jusqu'en 2031.
- Par classification de niveau, le niveau 3 était en tête avec une part de 56,21 % en 2025, tandis que les racks de niveau 4 affichent le TCAC projeté le plus élevé à 16,12 % sur 2026-2031.
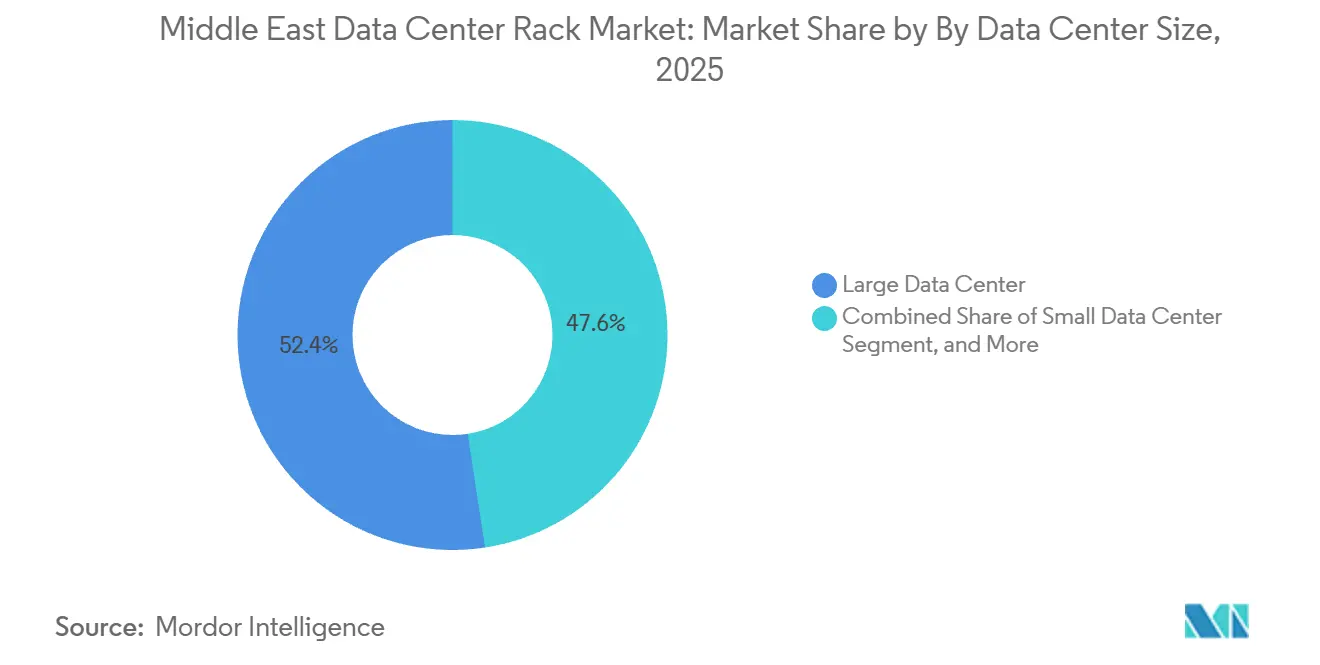
- Par taille de centre de données, les grandes installations représentaient 52,42 % des expéditions en 2025, mais les sites hyperscale devraient progresser à un TCAC de 15,71 % au cours de la période de prévision.
- Par type de propriété de centre de données, les fournisseurs de colocation détenaient 51,53 % de part en 2025, tandis que les hyperscalers et les opérateurs de services cloud devraient progresser à un TCAC de 15,82 % sur la fenêtre de prévision.
- Par pays, l'Arabie saoudite était en tête avec 39,35 % de part des revenus en 2025, tandis que les Émirats arabes unis devraient se développer à un TCAC de 16,08 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Déploiements hyperscale par les grands acteurs du cloud en Arabie saoudite et aux Émirats arabes unis | +3.8% | Arabie saoudite, Émirats arabes unis, répercussions sur Oman | Moyen terme (2-4 ans) |
| Exigences accélérées en matière de contenu local stimulant la demande de colocation sur site | +2.9% | Arabie saoudite, Émirats arabes unis, Jordanie | Court terme (≤ 2 ans) |
| Sites de périphérie portés par la 5G nécessitant des racks micro-modules | +2.4% | Émirats arabes unis, Arabie saoudite, Oman | Moyen terme (2-4 ans) |
| Investissements en IA souveraine et en calcul haute performance dans les États du Golfe | +3.2% | Arabie saoudite, Émirats arabes unis | Long terme (≥ 4 ans) |
| Incitations aux accords d'achat d'énergie renouvelable réduisant les coûts d'exploitation pour la densification des racks | +1.6% | Émirats arabes unis, Arabie saoudite | Long terme (≥ 4 ans) |
| Boîtiers résistants aux micro-climats pour les environnements désertiques | +1.4% | Ensemble du CCG avec focus sur l'Arabie saoudite et les Émirats arabes unis | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Déploiements hyperscale par les grands acteurs du cloud en Arabie saoudite et aux Émirats arabes unis
Les plateformes cloud déploient des empreintes multi-régions dans le Golfe pour satisfaire aux règles de souveraineté des données, et chaque nouvelle zone de disponibilité se traduit par des milliers d'armoires fermées à haute densité conçues pour des charges de 20 kilowatts ou plus. Les racks doivent intégrer le routage des câbles, des échangeurs de chaleur en porte arrière et une gestion du flux d'air pilotée par capteurs, car les clusters d'entraînement d'IA intensifient la production thermique. Les configurations de pods modulaires qui s'échelonnent de 5 mégawatts à 50 mégawatts raccourcissent les délais de construction, donnant un avantage aux fournisseurs de racks qui livrent des kits pré-assemblés.
Exigences accélérées en matière de contenu local stimulant la demande de colocation sur site
Les cadres IKTVA de l'Arabie saoudite et ICV des Émirats arabes unis imposent des seuils de valeur domestique de 30 % à 40 % sur les projets technologiques, de sorte que les fournisseurs mondiaux expédient désormais des racks en pièces détachées pour assemblage final dans le pays ou s'associent à des fabricants d'acier régionaux.[1]Gouvernement d'Arabie saoudite, "Programme de valeur ajoutée totale au Royaume (IKTVA)," my.gov.sa La certification dans le cadre de ces programmes commande des primes de prix tout en garantissant la priorité dans les évaluations des appels d'offres. À mesure que la conformité locale s'étend à la Jordanie, la chaîne d'approvisionnement passe d'un modèle centré sur les importations à des modèles hybrides qui répartissent la fabrication, le revêtement en poudre et l'intégration finale entre plusieurs usines du Golfe.
Sites de périphérie portés par la 5G nécessitant des racks micro-modules
Les cœurs 5G autonomes et le découpage du réseau poussent le calcul vers les sites radio, les succursales commerciales et les zones industrielles, et chaque nœud nécessite un demi-rack ou un boîtier à montage mural qui tolère les variations de température tout en dissipant 5 à 10 kilowatts. Les armoires de demi-hauteur intègrent la distribution d'alimentation, le refroidissement en boucle fermée et la suppression d'incendie dans un seul facteur de forme, réduisant considérablement la main-d'œuvre sur site. Les opérateurs de télécommunications standardisent désormais sur de l'acier scellé classé IP55 pour protéger les unités de bande de base de la poussière, et cette exigence accélère la demande de racks compacts.
Investissements en IA souveraine et en calcul haute performance dans les États du Golfe
Les plans directeurs nationaux d'IA en Arabie saoudite et aux Émirats arabes unis allouent des centaines de mégawatts à l'entraînement de grands modèles de langage, et ces clusters GPU nécessitent des racks refroidis par liquide capables de gérer des charges de 50 kilowatts ou plus.[2]Qualcomm, "Qualcomm et Saudi SDAIA s'associent pour une infrastructure de calcul IA de 200 MW," qualcomm.com Les fournisseurs qui intègrent des unités de distribution de collecteurs, la détection de fuites et des pompes redondantes dans l'armoire bénéficient d'une tarification premium même si les volumes globaux restent modestes. Cette évolution divise le marché des racks de centres de données au Moyen-Orient en un niveau air refroidi de base et un niveau refroidi par liquide à haute marge destiné aux charges de travail de calcul haute performance.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Droits de douane élevés sur les boîtiers en acier dans les pays hors accord de libre-échange | -1.8% | Jordanie, Oman | Court terme (≤ 2 ans) |
| Disponibilité limitée d'espace de colocation de niveau IV en dehors du CCG | -1.2% | Jordanie, reste du Moyen-Orient | Moyen terme (2-4 ans) |
| Préférence croissante pour les serveurs lames et à glissières réduisant le nombre de racks | -1.4% | Ensemble du CCG avec adoption précoce aux Émirats arabes unis et en Arabie saoudite | Moyen terme (2-4 ans) |
| Réglementations sur la pénurie d'eau limitant les modernisations du refroidissement liquide | -1.1% | Émirats arabes unis, Arabie saoudite, Oman | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Droits de douane élevés sur les boîtiers en acier dans les pays hors accord de libre-échange
La Jordanie et certains États secondaires du Golfe prélèvent des droits de 5 % à 15 % sur les produits en acier finis, et les racks entièrement assemblés tombent souvent dans des tranches tarifaires plus élevées, augmentant les coûts à l'arrivée. Les acheteurs réagissent en s'approvisionnant auprès de fabricants locaux ou en important des kits à plat pour l'assemblage final, ce qui fragmente l'assurance qualité et prolonge les délais de projet. Pour préserver leurs marges, les fournisseurs multinationaux ouvrent des entrepôts sous douane dans les zones franches de Dubaï, mais cela ajoute une complexité logistique.
Réglementations sur la pénurie d'eau limitant les modernisations du refroidissement liquide
Les politiques de conservation de l'eau douce aux Émirats arabes unis et en Arabie saoudite limitent le refroidissement par évaporation, décourageant les boucles de refroidissement liquide de modernisation qui reposent sur l'eau glacée. Les systèmes d'immersion en boucle fermée et de refroidissement direct sur puce évitent le prélèvement d'eau mais augmentent les coûts des racks de 20 % à 30 %, ralentissant l'adoption dans les salles existantes. Par conséquent, les centres de données plus anciens restent sur des racks refroidis par air, tandis que les nouveaux déploiements hyperscale intègrent des conceptions liquides dès le premier jour, approfondissant l'écart technologique entre les installations.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par taille de rack :
la prolifération en périphérie stimule les formats compactsLes racks complets représentent 74,32 % de la part du marché des racks de centres de données au Moyen-Orient en 2025, soulignant la domination historique des empreintes 42U pour les salles de colocation et d'entreprise. Pourtant, les demi-racks se développent à un TCAC de 15,53 % jusqu'en 2031, portés par les déploiements en périphérie 5G qui installent du calcul dans de petits abris. Le déploiement Cloud RAN de Nokia en 2025 à Abu Dhabi a utilisé des boîtiers résistants aux intempéries de 12U et 18U, prouvant comment les réseaux d'accès radio s'éloignent des salles centralisées vers des nœuds distribués. Les quarts de rack connaissent une adoption de niche pour les bureaux distants, mais la demande en volume continuera de se concentrer autour des deux tailles principales.
Les opérateurs privilégient des portefeuilles doubles, l'un pour les salles hyperscale qui absorbent des milliers d'armoires 42U identiques et l'autre pour les boîtiers de demi-hauteur livrés entièrement intégrés avec alimentation, refroidissement et sécurité. Cette approche simplifie les achats tout en répondant à des exigences thermiques divergentes, les clusters GPU s'appuyant sur des racks complets supportant 20 kilowatts d'alimentation et les demi-racks ciblant les applications en périphérie fonctionnant à 5 kilowatts ou moins. Les fournisseurs qui couvrent les deux extrémités capturent la plus grande part de portefeuille, mais doivent jongler avec des chaînes d'approvisionnement et des modèles de tarification distincts.


Par type de rack :
les armoires fermées dominent les déploiements en environnement désertiqueLes armoires fermées détenaient 79,33 % de la part du marché des racks de centres de données au Moyen-Orient en 2025 et devraient croître de 15,67 % jusqu'en 2031. La protection contre l'ingestion de poussière motive cette préférence, car les portes classées IP54 protègent les serveurs des particules désertiques tandis que la surpression d'air améliore la fiabilité.[3]CEI, "Normes de classification IP CEI 60529 pour les boîtiers," iec.ch Les racks à cadre ouvert subsistent dans les laboratoires de test ou les salles de niveau 1, mais leur part s'érode car les opérateurs associent les objectifs de disponibilité à des contrôles environnementaux plus stricts.
Les stratégies thermiques inclinent également le terrain. Les échangeurs de chaleur en porte arrière et les refroidisseurs en rangée se modernisent facilement sur les armoires scellées, permettant aux installations d'augmenter la densité de puissance sans remplacer les installations d'eau glacée. Le centre de données solaire Moro Hub à Dubaï, achevé en 2025, a adopté des boîtiers scellés avec des échangeurs en porte arrière pour gérer la chaleur diurne à l'aide d'énergie passive.[4]Moro Hub, "Moro Hub achève la phase 2 de son centre de données alimenté par l'énergie solaire," morohub.com Alors que l'IA entraîne des charges de 30 à 50 kilowatts, le format fermé consolide son avantage, maintenant des prix de vente moyens premium malgré la pression tarifaire des hyperscalers.
Par type de niveau :
le niveau 4 progresse à mesure que l'IA souveraine exige une disponibilité de cinq neufLes salles de niveau 3 représentaient 56,21 % des racks en 2025, un héritage des contrats de colocation d'entreprise qui permettent des temps d'arrêt planifiés pour la maintenance. Pourtant, les déploiements de niveau 4 se développent à un TCAC de 16,12 % car les projets d'IA souveraine et les charges de travail financières exigent un fonctionnement ininterrompu. L'infrastructure de calcul IA de 200 mégawatts de l'Arabie saoudite, annoncée en 2026, impose une redondance 2N+1 en alimentation et en refroidissement, orientant les commandes de racks vers des armoires avec doubles unités de distribution d'alimentation et surveillance intelligente.
Un niveau plus élevé augmente le coût en capital par rack d'environ 25 %, mais les coûts d'arrêt pour les clusters GPU dépassent 100 000 USD par heure, rendant le niveau 4 rentable. Les fournisseurs qui intègrent des capteurs environnementaux et des analyses prédictives dans leurs châssis aident les opérateurs à atteindre leurs objectifs de niveau de service, créant une course aux fonctionnalités qui différencie les fournisseurs premium des marques uniquement axées sur les produits de base.
Par taille de centre de données :
les installations hyperscale dépassent les segments existantsLes grands centres de données représentaient 52,42 % des expéditions en 2025, mais les campus hyperscale croîtront à un TCAC de 15,71 % jusqu'en 2031 à mesure que les grands acteurs du cloud déploient des capacités multi-régions. Une seule salle hyperscale peut accueillir 20 000 racks, éclipsant l'empreinte de 500 racks typique d'un grand site de colocation. Les trois zones de disponibilité saoudiennes de Microsoft ont adopté des armoires 42U standardisées avec des seuils de 20 kilowatts, révélant l'effet d'échelle que les contrats hyperscale ont sur les volumes.
La standardisation comprime les marges car les négociations de prix reposent sur des volumes unitaires massifs, mais les fournisseurs gagnent en prévisibilité et en horizons de prévision plus longs. À l'inverse, les sites moyens de 100 à 500 racks et les petits sites de moins de 100 racks conservent des marges plus élevées grâce à la personnalisation. Les fournisseurs doivent équilibrer le mix de portefeuille, la politique de distribution et la planification de la production pour optimiser la rentabilité pendant la vague de construction hyperscale.
Par type de centre de données :
les hyperscalers gagnent des parts aux dépens des fournisseurs de colocationLes opérateurs de colocation détenaient 51,53 % de part en 2025, mais les hyperscalers et les fournisseurs de services cloud accéléreront avec un TCAC de 15,82 %, reflétant un pivot vers des domaines détenus et exploités en propre. AWS et Oracle ont tous deux choisi des installations captives pour leurs expansions 2025-2026, contournant les salles tierces et négociant directement avec les fabricants. L'approvisionnement direct récompense les fournisseurs capables d'offrir une logistique en flux tendu et des programmes de pièces de rechange mondiales, mais les délais de paiement s'allongent à 90 jours.
Les fournisseurs de colocation conservent un rôle car les entreprises préfèrent la location en opex à la construction en capex. Ils commandent des lots plus petits et nécessitent des largeurs de rack flexibles, des chemins de câbles plus profonds et des configurations d'unités de distribution d'alimentation variables pour prendre en charge des locataires mixtes. Les besoins divergents maintiennent la pertinence des deux segments, mais la dynamique de croissance favorise clairement les empreintes hyperscalers.
Analyse géographique
Marché des Racks de Centres de Données en Arabie Saoudite
L'Arabie Saoudite détenait 39,35 % de la part de marché des racks de centres de données au Moyen-Orient en 2025. La politique numérique Vision 2030, les mandats de localisation des données sur le territoire national et un engagement hyperscale de 5,3 milliards USD de la part d'AWS stimulent collectivement la demande. La Saudi Data and Artificial Intelligence Authority s'est associée à Qualcomm en 2026 pour un parc d'intelligence artificielle de 200 mégawatts nécessitant des racks refroidis par liquide de 50 kilowatts. Les clauses de contenu local dans le cadre de l'IKTVA incitent à l'implantation d'usines d'assemblage dans le Royaume, accueillant les fabricants régionaux qui s'associent aux aciéries nationales.
Marché des Racks de Centres de Données aux Émirats Arabes Unis
Les Émirats Arabes Unis devraient croître à un CAGR de 16,08 % de 2026 à 2031, soit la croissance la plus rapide de la région. Le rôle de Dubaï en tant que carrefour de câbles sous-marins et les investissements souverains d'Abou Dhabi dans l'intelligence artificielle stimulent les commandes de racks. Le campus d'intelligence artificielle de 5 gigawatts prévu par Khazna et le projet Stargate UAE ciblent 1 gigawatt de capacité GPU, tous deux spécifiant des armoires fermées et prêtes pour le refroidissement liquide. Le tableau de bord ICV des Émirats Arabes Unis pousse les fournisseurs à se localiser, et le mandat d'efficacité DEWA D33 rend les racks haute densité essentiels pour réduire l'énergie de refroidissement par mégawatt.
Marché des Racks de Centres de Données au Moyen-Orient
Oman, la Jordanie et d'autres États du Moyen-Orient représentent des opportunités émergentes. Oman se concentre sur les abris de périphérie 5G et les armoires résistantes à la rouille pour l'humidit côtière. La Jordanie attire des contrats de colocation en proposant des tarifs d'électricité plus bas, mais des droits d'importation plus élevés sur l'acier fini réduisent sa compétitivité. L'Irak, le Liban et le Yémen restent freinés par des lacunes infrastructurelles, limitant les déploiements de racks à des contrats opportunistes avec des agences internationales ou des opérateurs de télécommunications. Les fournisseurs doivent adapter leurs modèles de mise sur le marché, en associant la vente directe dans les marchés du Golfe aux réseaux de distribution par canaux et aux appels d'offres par projet dans les États frontières.
Paysage réglementaire
L'Arabie saoudite renforce la surveillance formelle des opérations des centres de données et de la résidence des données, ce qui influence les spécifications des racks en matière de surveillance, de redondance et de sécurité physique. Le règlement sur les services des centres de données (DCSR) de la Communications, Space and Technology Commission (CST), en vigueur depuis janvier 2024, définit des niveaux de service et relève les exigences de conformité pour les opérateurs, tandis que la SDAIA administre la loi saoudienne sur la protection des données personnelles (PDPL), qui limite les transferts transfrontaliers et renforce ainsi l'hébergement au sein du Royaume. La disponibilité de l'énergie et les normes de raccordement constituent également un facteur déterminant, le ministère de l'Énergie et la Saudi Electricity and Regulatory Authority (SERA) influençant les exigences de raccordement au réseau et de fiabilité, qui à leur tour orientent la conception de racks et de distribution électrique à plus haute densité.
Aux Émirats arabes unis, les opérateurs évoluent dans un cadre réglementaire à plusieurs niveaux comprenant des exigences fédérales et des régimes de zones franches tels que le DIFC et l'ADGM, ce qui influence l'emplacement des charges de travail et la structuration des contrats de colocation. Sur le plan des achats, les cadres de contenu local, notamment l'IKTVA saoudien et le tableau de bord ICV des Émirats arabes unis, orientent les décisions d'approvisionnement vers l'assemblage local et la fabrication régionale, poussant les fabricants à aligner leurs listes de matériaux et leurs réseaux de fournisseurs sur les exigences de qualification plutôt que de s'appuyer uniquement sur des armoires importées et entièrement assemblées.
Analyse de la chaîne de valeur
La chaîne de valeur des racks pour centres de données au Moyen-Orient commence par l'approvisionnement en acier, fixations, revêtements, portes, composants de gestion des câbles et sous-ensembles accessoires, puis se poursuit par la fabrication (formage et soudage de tôle), la finition (peinture par poudrage et protection anticorrosion), et enfin l'assemblage final et le kitting. Les politiques de contenu local en Arabie saoudite et aux Émirats arabes unis accélèrent une transition de l'importation de racks entièrement assemblés vers des modèles hybrides utilisant des kits en pièces détachées et un assemblage local. Les zones franches de Dubaï servent également de plateformes logistiques pour le positionnement des stocks et une exécution plus rapide des projets dans le Golfe.
En aval, les racks sont de plus en plus intégrés dans des ensembles d'infrastructure physique combinant armoires, distribution électrique, interfaces de refroidissement (systèmes de porte arrière et collecteurs prêts pour le liquide) et logiciels de surveillance. La livraison passe généralement par des EPC, des hyperscalers et des opérateurs de colocation, avec une coordination s'étendant souvent à des fournisseurs d'infrastructure tels que Schneider Electric et Vertiv, des promoteurs et intégrateurs, ainsi que des partenaires de livraison alignés sur le réseau électrique. Des groupes sectoriels tels que la Gulf Data Centre Association (GDCA) soutiennent la coordination à l'échelle du CCG par l'alignement sectoriel et le partage des connaissances.
Paysage concurrentiel
Le marché des racks de centres de données au Moyen-Orient est modérément concentré, avec des fournisseurs mondiaux comme Schneider Electric, Vertiv et Rittal maintenant des positions solides grâce à des partenariats avec des fournisseurs de colocation et des opérateurs hyperscale. Les mandats de contenu local en Arabie saoudite et aux Émirats arabes unis créent des opportunités pour les fabricants régionaux offrant des solutions plus rapides et personnalisées. Les stratégies concurrentielles se concentrent sur le refroidissement liquide, les systèmes de racks intelligents, la localisation et l'intégration verticale. Les fabricants chinois entrent dans le Golfe avec des avantages de coût mais font face à des préoccupations de qualité et à des délais de personnalisation plus longs.
L'adoption technologique entraîne des changements, avec des solutions de racks pré-intégrées réduisant le temps d'installation et remportant des contrats hyperscale. La plateforme EcoStruxure de Schneider Electric utilise l'IoT et l'analytique pour se différencier. Les opportunités résident dans les racks IA refroidis par liquide, les micro-modules pour la 5G et les systèmes modulaires répondant aux normes CEI 60529. Le marché se divise en racks refroidis par air à faible marge et en boîtiers refroidis par liquide premium, pressant les fournisseurs de milieu de gamme à se localiser ou à s'intégrer.
Les fabricants soutenus par des fonds de capital-investissement s'associent à des marques mondiales pour assurer l'efficacité des coûts, tandis que les fonds souverains du Golfe investissent pour respecter les quotas de localisation. La coentreprise de Vertiv en 2025 dans la ville économique du roi Abdallah souligne un passage à l'assemblage local. L'AIQ d'Abu Dhabi intègre la détection d'anomalies dans les contrôleurs de racks, et les partenariats de Dubaï réduisent les cycles de réapprovisionnement à dix jours. Des startups comme Submer et Iceotope accordent des licences de conception à des fournisseurs, accélérant l'entrée sur le marché. Une consolidation est attendue à mesure que les entreprises mondiales acquièrent de plus petits assembleurs pour augmenter leur capacité et répondre aux exigences de garantie.
Leaders du secteur des racks de centres de données au Moyen-Orient
Schneider Electric SE
Vertiv Group Corp.
Rittal GmbH & Co. KG
Eaton Corporation plc
Legrand SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Racks de Centres de Données au Moyen-Orient
- Schneider Electric SE
- Vertiv Group Corp.
- Rittal GmbH & Co. KG
- Eaton Corporation plc
- Legrand SA
- nVent Electric plc
- Panduit Corp.
- Huawei Technologies Co., Ltd.
- Black Box Corporation
- Chatsworth Products, Inc.
- Middle East Fiber Cable Manufacturing Co.
- Great Lakes Data Racks & Cabinets Inc.
- Delta Electronics, Inc.
- ABB Ltd.
- Belden Inc.
- Canovate Group
Lire l’analyse des entreprises de marché des racks de centres de données au moyen-orient

Opportunités de marché et perspectives d'avenir
Un espace blanc clé se situe dans l'offre locale et conforme d'armoires fermées à haute densité et d'écosystèmes de racks prêts pour le liquide, alignés sur les seuils de localisation du Golfe tout en soutenant les densités de puissance induites par l'IA. Schneider Electric a ainsi annoncé son engagement à presque tripler sa capacité de fabrication en Arabie saoudite d'ici 2030, signe d'une base d'approvisionnement locale plus large pour les composants d'infrastructure de centres de données, créant davantage de possibilités pour les fournisseurs de racks et sous-traitants de se qualifier dans le cadre des achats alignés sur l'IKTVA et l'ICV. Les Émirats arabes unis ajoutent également des ancrages de capacité prêts pour l'IA, notamment le projet d'avril 2026 de la Dubai Integrated Economic Zones Authority (DIEZ) et l'initiative VOLT UAE pour un centre de données prêt pour l'IA à Dubai Silicon Oasis, ce qui soutient la demande pour des armoires standardisées et fermées ainsi que des gammes de racks modulaires à déploiement plus rapide.
Une autre opportunité réside dans la livraison multi-sites basée sur des accords-cadres pour une infrastructure convergente prête pour l'IA, ce qui tend à favoriser les fournisseurs capables de proposer des racks standardisés accompagnés de services d'intégration, de pièces de rechange et de mise en service dans plusieurs pays du CCG. L'accord-cadre de juin 2026 conclu par Vertiv avec Edge-Serve, IRCL et la Saudi Electricity Project Development Company (PDC) montre comment les acheteurs regroupent les exigences en matière d'alimentation, de refroidissement et d'infrastructure physique dans des déploiements reproductibles, créant des opportunités pour des plateformes de racks conçues pour un kitting rapide, un assemblage local et une résilience de niveau supérieur. Au-delà des principales métropoles hyperscale, les constructions périphériques et spécialisées à Oman et en Jordanie continuent de soutenir la demande d'enceintes compactes et robustes ainsi que de modèles de livraison via des canaux de distribution, en particulier là où les droits d'importation sur l'acier fini et les achats projet par projet accroissent la valeur de la finition et de l'assemblage final locaux.
Recent Industry Developments in Marché des Racks de Centres de Données au Moyen-Orient
- Juin 2026 : Vertiv : a annoncé un accord-cadre avec Edge-Serve, IRCL et la Saudi Electricity Project Development Company (PDC) pour déployer une infrastructure de centre de données convergente prête pour l'IA dans le CCG. Cet accord permet des déploiements rapides de centres de données prêts pour l'IA et renforce les partenariats et chaînes d'approvisionnement régionaux.
- Mai 2026 : Schneider Electric : s'est engagée à tripler sa capacité de fabrication en Arabie saoudite pour atteindre 32 lignes de production d'ici 2030, afin de soutenir les chaînes d'approvisionnement locales pour les centres de données et l'infrastructure numérique. Cette expansion renforce la résilience de fabrication locale et la sécurité de l'approvisionnement pour le marché des racks de centres de données au Moyen-Orient.
- Avril 2026 : Schneider Electric (avec Volt UAE et DIEZ) : a collaboré à un projet énergétique de 29 MW initiaux, 100 MW au total, à Dubai Silicon Oasis, fournissant une infrastructure d'alimentation, de distribution et de centre de données intelligent. Le projet accélère les déploiements de racks périphériques et hyperscale aux Émirats arabes unis, renforçant l'empreinte régionale et les sites de référence.


Marché des Racks de Centres de Données au Moyen-Orient Portée du rapport et méthodologie de recherche
Définition et portée du marché
Pour cette étude, le marché désigne les revenus générés par la fourniture de racks de centres de données utilisés pour monter les équipements informatiques et réseau dans les installations de colocation, hyperscale et d'entreprise au Moyen-Orient, couvrant les nouvelles constructions et la demande de remplacement lorsque des unités de rack sont achetées.
Exclusions de portée : exclut les serveurs, le stockage, les équipements réseau, les équipements d'alimentation et de refroidissement, ainsi que les services généraux de construction de centres de données.
Aperçu de la segmentation
- Par taille de rack
- Quart de rack (moins de 11U)
- Demi-rack (12 à 22U)
- Rack complet (plus de 42U)
- Par type de rack
- Armoire fermée
- Cadre ouvert
- Montage mural et micro-boîtier de périphérie
- Par type de niveau
- Niveaux 1 et 2
- Niveau 3
- Niveau 4
- Par taille de centre de données
- Petit centre de données
- Centre de données moyen
- Grand centre de données
- Centre de données hyperscale
- Par type de centre de données
- Centre de données de colocation
- Centre de données hyperscalers / fournisseurs de services cloud
- Centre de données d'entreprise et de périphérie
- Par pays
- Arabie saoudite
- Émirats arabes unis
- Oman
- Jordanie
- Reste du Moyen-Orient
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir le cadre du marché et construire une carte de la demande au niveau des pays avant de tester toute hypothèse de terrain. Nous nous sommes appuyés sur des indicateurs publics d'infrastructure et de TIC, ainsi que sur des signaux politiques et d'investissement, pour identifier où les déploiements de racks ont réellement lieu et à quelle vitesse la capacité est ajoutée.
Les sources typiques comprenaient des statistiques et publications officielles telles que les régulateurs nationaux des télécommunications et les ministères des TIC, les banques centrales et offices nationaux de statistiques, les portails de statistiques douanières et commerciales, ainsi que les autorités de l'énergie pour le contexte de disponibilité et de tarification de l'électricité. Nous avons également examiné les dépôts d'entreprises et présentations aux investisseurs des opérateurs d'installations et intégrateurs, ainsi que la couverture médiatique fiable des annonces de nouveaux centres de données. Lorsque cela était utile pour les vérifications de cohérence, des abonnements payants ont été utilisés pour les données financières et de renseignement d'entreprise, les bases de données de brevets, et le contrôle des importations et exportations au niveau des expéditions pour les catégories de racks et d'enceintes pertinentes. Cette liste est purement illustrative, et d'autres sources publiques ont également été utilisées pour collecter des données, valider des hypothèses et clarifier des questions en suspens.
Entretiens et enquêtes primaires
Des entretiens et enquêtes primaires ont été utilisés pour tester la robustesse des hypothèses documentaires concernant le calendrier de la demande de racks, les fourchettes de prix et le mix de spécifications, car ceux-ci évoluent à mesure que les projets de nouvelles constructions avancent. Les entretiens ont couvert un ensemble mixte de fournisseurs de racks, d'intégrateurs de systèmes, d'opérateurs de centres de données et de grands acheteurs, et nous avons veillé à ce que l'ensemble des points de vue soit équilibré entre le Golfe et le Moyen-Orient élargi, afin que les différences au niveau des pays ne soient pas moyennées trop tôt.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Niveau supérieur : 27 % | Cadres dirigeants : 15 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 28 % |
| Acteurs plus petits : 18 % | Responsables : 57 % |
Dimensionnement et prévisions du marché
Le dimensionnement commence par une approche descendante qui reconstitue le bassin de demande de racks à partir des ajouts de capacité des centres de données et des plans d'expansion par pays, puis traduit ces volumes en nombre et en valeur de racks à l'aide de ratios de déploiement pratiques. Pour garder les totaux réalistes, nous avons ajouté des vérifications ascendantes sélectives, incluant des échantillonnages de prix par classe de rack, des vérifications par canal des délais de livraison, et des répartitions des revenus des fournisseurs et intégrateurs lorsque celles-ci étaient observables.
Les principaux éléments ayant façonné le modèle comprenaient les projets de centres de données annoncés et actifs, la répartition entre installations de colocation et installations autoconstruites, les hauteurs d'unité de rack typiques utilisées dans les nouveaux déploiements (par exemple les configurations 42U par rapport aux options compactes), l'orientation moyenne de la densité de puissance des racks (liée aux déploiements d'IA et de calcul haute performance), et les écarts de prix induits par les conceptions à cadre fermé par rapport aux cadres ouverts et les besoins de gestion des câbles. Lorsque les données étaient incomplètes pour les pays plus petits ou pour les déploiements périphériques, les écarts ont été traités à l'aide de ratios d'adoption de pays comparables, puis la tendance a été validée par les retours d'entretiens.
Pour les prévisions, une analyse de scénarios a été utilisée afin que les changements de calendrier des projets et les retards d'approvisionnement puissent être reflétés proprement, puis le scénario privilégié a été retenu une fois qu'il correspondait aux attentes des experts. Les hypothèses ont été maintenues simples et traçables afin que le modèle puisse être relancé lorsque de nouvelles constructions sont annoncées ou lorsque les prix évoluent avec les coûts de l'acier et de la logistique.
Validation des données et cycle de mise à jour
La validation est effectuée par plusieurs vérifications afin que les valeurs aberrantes ne se retrouvent pas dans les chiffres finaux. Nous comparons les résultats à des signaux indépendants tels que les annonces de construction de centres de données, les schémas d'importation pour les catégories d'équipements pertinentes, et le rythme de l'activité d'expansion dans les principaux pays plateformes, avant que les totaux ne soient finalisés.
Si le résultat d'un pays semble trop élevé ou trop faible par rapport à son pipeline, les hypothèses sont revues, et des appels de suivi sont déclenchés pour confirmer ce qui a changé, par exemple une mise en service retardée ou un passage à une densité plus élevée. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires en cas d'événements significatifs, et une révision finale avant livraison est effectuée pour que les clients reçoivent la vision la plus récente disponible au moment de l'achat.
Taille du marché des racks de centres de données au Moyen-Orient selon Mordor Intelligence, comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les racks de centres de données au Moyen-Orient peuvent varier même lorsqu'elles semblent décrire la même chose, car la portée et la conversion des plans de capacité en valeur de racks ne sont pas traitées de la même manière. Les différences proviennent généralement de ce qui est comptabilisé comme une vente de rack, des pays inclus, et de la manière dont les bases installées plus anciennes par rapport aux nouvelles constructions sont traitées dans l'année de référence.
Certaines estimations regroupent des infrastructures connexes telles que les armoires avec distribution électrique intégrée, le confinement ou les services, ce qui gonfle la valeur des racks, tandis que d'autres sous-estiment en s'appuyant sur des parts larges de dépenses en centres de données qui ne reflètent pas les schémas d'achat locaux. L'écart dans le tableau s'explique principalement par le fait de savoir si les cycles de remplacement sont supposés être courts et uniformes dans toute la région, comment les PVM des racks sont ajustés en fonction des fluctuations des coûts des matériaux, et si le modèle est actualisé lorsque les calendriers des grands projets en Arabie saoudite et aux Émirats arabes unis évoluent, une étape traitée explicitement dans la construction du bassin de demande utilisée par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 224,51 millions USD (2026) | |
| Cabinet de conseil régional A | 221,57 millions USD (2024) | Utilise une année de référence antérieure et intègre le matériel d'armoire auxiliaire et les compléments d'installation, puis applique une hypothèse de cycle de mise à niveau plus rapide qui ne correspond pas au calendrier de rénovation observé dans plusieurs pays. |
| Revue commerciale B | 93,41 millions USD (2025) | Applique une définition plus étroite du rack, plus proche des cadres de base, et s'appuie sur des ratios d'adoption conservateurs issus d'un ensemble limité de sites matures, ce qui peut passer à côté des déploiements récents à haute densité liés aux projets hyperscale et souverains. |
Parmi ces trois chiffres, les choix de calendrier et de portée peuvent modifier le résultat autant que la demande sous-jacente. En maintenant les revenus des racks liés à des déclencheurs d'achat clairs, et en soumettant les hypothèses de PVM et de remplacement à des tests de robustesse par rapport aux retours des projets et des acheteurs, l'estimation finale reste plus facile à reproduire et à mettre à jour lorsque le pipeline de construction régional évolue.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des racks de centres de données au Moyen-Orient en 2026 et quelle croissance est attendue ?
Le marché est évalué à 224,51 millions USD en 2026 et devrait atteindre 446,33 millions USD d'ici 2031, enregistrant un TCAC de 14,73 %.
Quelle taille de rack connaît la croissance la plus rapide dans la région ?
Les racks de demi-hauteur de 12U à 22U affichent l'expansion la plus rapide à un TCAC de 15,53 %, portés par les déploiements en périphérie 5G.
Pourquoi les armoires fermées sont-elles préférées aux racks à cadre ouvert dans les centres de données du Golfe ?
La poussière désertique, les extrêmes de température et la nécessité d'un refroidissement en porte arrière ou liquide rendent les armoires scellées classées IP plus fiables et plus efficaces.
Quel rôle jouent les programmes de contenu local dans l'approvisionnement en racks ?
Les exigences IKTVA saoudiennes et ICV des Émirats arabes unis favorisent les fournisseurs qui assemblent ou s'approvisionnent en composants sur le territoire national, ce qui a un impact sur la sélection des fournisseurs et la tarification.
Comment le refroidissement liquide affecte-t-il la conception des racks dans le Golfe ?
Les clusters IA et de calcul haute performance exigent une dissipation thermique de 50 kilowatts par rack, incitant à des conceptions qui intègrent des collecteurs, des pompes et des capteurs pour le refroidissement par immersion ou direct sur puce.
Quels pays contribuent le plus à la demande régionale de racks ?
L'Arabie saoudite est en tête avec 39,35 % de part, tandis que les Émirats arabes unis affichent la croissance la plus rapide à un TCAC de 16,08 % jusqu'en 2031.
Dernière mise à jour de la page le:
- Marché des racks pour centres de données de Singapour
- Marché des racks de centres de données en Allemagne
- Marché des racks pour centres de données en Europe
- Marché des racks pour data centers
- Marché des racks pour centres de données en Pologne
- Marché des baies de data centers en Arabie Saoudite
- Marché des baies de data centers en Israël
- Marché de la construction de centres de données Demande mondiale de construction, répartie par niveau, taille d'installation et type d'installation.
- Marché des serveurs pour centres de données Les serveurs dans le monde, répartis par niveau, taille d'installation et type d'installation.
- Marché des centres de données à intelligence artificielle (IA) La demande mondiale d'installations d'IA, répartie par type d'installation, composant et niveau.
- Marché de la Construction de Centres de Données au Moyen-Orient Construction au Moyen-Orient, répartie par infrastructure, niveau (tier) et type d'installation.
- Marché de la sécurité physique des data centers au Moyen-Orient Demande de sécurité physique au Moyen-Orient, couvrant le type de solution et le type de service.
- Marché des centres de données d'intelligence artificielle (IA) au Moyen-Orient et en Afrique Les installations d'IA au Moyen-Orient et en Afrique, réparties par type d'installation, composant et niveau (tier).



