
Tamanho e Participação do Mercado de Triagem de Drogas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 9.86 Bilhões de dólares |
| Tamanho do Mercado (2031) | 20.86 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 16.16 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Triagem de Drogas por Mordor Intelligence
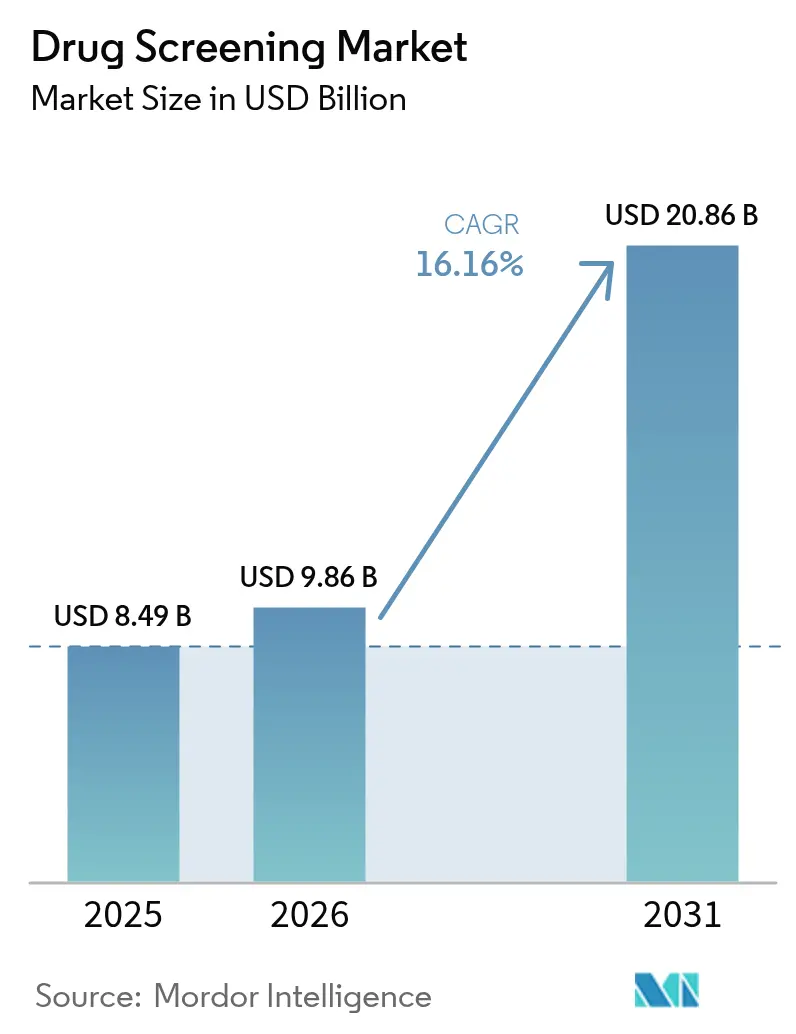
O tamanho do mercado de triagem de drogas foi avaliado em USD 8,49 bilhões em 2025 e estima-se que cresça de USD 9,86 bilhões em 2026 para atingir USD 20,86 bilhões até 2031, a uma CAGR de 16,16% durante o período de previsão (2026-2031). A ascensão reflete mandatos de conformidade no local de trabalho mais rigorosos, maior integração nos cuidados clínicos e rápidas melhorias tecnológicas que encurtam os prazos de entrega ao mesmo tempo em que detectam uma gama mais ampla de substâncias. Empregadores em setores sensíveis à segurança estão expandindo os testes de fluido oral e de ponto de atendimento após os órgãos reguladores aprovarem espécimes alternativos, enquanto os sistemas de saúde incorporam painéis de toxicologia de rotina nos protocolos de gestão da dor. A consolidação entre os principais laboratórios continua, mas inovadores ágeis estão penetrando no mercado por meio de dispositivos de teste rápido de nicho e automação habilitada por IA que reduzem o custo por teste. A América do Norte permanece o maior contribuinte regional, enquanto a Ásia-Pacífico apresenta a receita incremental mais rápida devido à expansão da cobertura de saúde e às novas políticas de segurança viária.
Principais Conclusões do Relatório
- Por produto e serviço, os consumíveis capturaram 33,72% da participação do mercado de triagem de drogas em 2025, e os dispositivos de teste rápido têm previsão de expansão a uma CAGR de 18,07% até 2031.
- Por tecnologia, a cromatografia e a espectrometria de massa comandaram 44,77% da participação do tamanho do mercado de triagem de drogas em 2025, enquanto os métodos de imunoensaio têm projeção de crescimento a uma CAGR de 19,27% até 2031.
- Por tipo de amostra, os testes de urina representaram 48,61% do tamanho do mercado de triagem de drogas em 2025; o fluido oral está avançando a uma CAGR de 16,85% durante 2026-2031.
- Por ambiente de teste, os programas no local de trabalho representaram 34,58% da participação de receita em 2025 e as instalações de tratamento de drogas estão crescendo a uma CAGR de 19,04% até 2031.
- Por usuário final, os laboratórios de teste de drogas comandaram 45,74% da participação do tamanho do mercado em 2025, enquanto o segmento Doméstico e OTC registra o crescimento mais rápido a uma CAGR de 20,96%.
- Por geografia, a América do Norte gerou 40,88% da receita global em 2025, enquanto a Ásia-Pacífico deve registrar uma CAGR de 19,61% de 2026 a 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Rastreamento de Drogas*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escalada dos Requisitos de Conformidade no Local de Trabalho | +4.2% | Global, com maior impacto na América do Norte e na Europa | Curto prazo (≤ 2 anos) |
| Aumento da Prevalência Global do Abuso de Substâncias | +3.8% | Global, com concentração na América do Norte | Médio prazo (2-4 anos) |
| Expansão das Tecnologias de Teste de Ponto de Atendimento e Teste Rápido que Aumentam a Acessibilidade | +2.8% | Global, com adoção antecipada em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Integração na Gestão de Opioides | +2.5% | América do Norte, com expansão para a Europa | Médio prazo (2-4 anos) |
| Avanços na Automação Laboratorial | +2.1% | Global, com adoção antecipada em mercados desenvolvidos | Longo prazo (≥4 anos) |
| Fortalecimento dos Programas de Segurança no Trânsito Rodoviário | +1.9% | Global, com maior impacto na Europa e na América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escalada dos Requisitos de Conformidade no Local de Trabalho em Setores Sensíveis à Segurança
Os reguladores mantiveram uma taxa de teste aleatório de 50% para motoristas de veículos motores comerciais e reconheceram formalmente os espécimes de fluido oral como alternativa à urina, dinamizando a demanda dos empregadores por painéis de teste diversificados[1]Drug Testing Supplies, "Compreendendo as Mudanças nos Testes de Drogas do DOT em 2025," drugtestingsupplies.com. A legalização da cannabis recreativa e medicinal em vários estados está levando as empresas a recalibrar as políticas de tolerância zero, ao mesmo tempo em que protegem os objetivos de segurança. Os resultados positivos para maconha estão aumentando nos painéis de triagem de rotina no local de trabalho, desafiando as equipes de recursos humanos a diferenciar o comprometimento recente dos metabólitos residuais. Estatutos federais como a Lei de Relatórios de Crédito Justo e o Título VII continuam a moldar os protocolos de pré-emprego, criando um mosaico de obrigações de conformidade. Coletivamente, essas dinâmicas intensificam a dependência dos empregadores em plataformas de triagem abrangentes que integram adjudicação jurídica e relatórios digitais de resultados.
Aumento da Prevalência Global do Abuso de Substâncias e da Mortalidade por Overdose
A ONU relatou um aumento de 20% no uso de drogas na última década, sobrecarregando fortemente os sistemas de saúde. Governos e pagadores estão respondendo ao exigir testes de toxicologia estratificados por risco nas vias de tratamento de dependência. O aumento do uso indevido de substâncias também eleva os custos de saúde dos empregadores e o absenteísmo, reforçando o interesse corporativo em testes de rotina. Consequentemente, a demanda por kits de múltiplos painéis capazes de detectar sintéticos emergentes está crescendo em ambientes clínicos, no local de trabalho e forenses.
Expansão das Tecnologias de Teste de Ponto de Atendimento e Teste Rápido que Aumentam a Acessibilidade
Os dispositivos de teste rápido fornecem resultados em minutos, adequando-se à triagem à beira da estrada e às investigações pós-incidente. A adoção acelera à medida que a sensibilidade e a especificidade se aproximam dos padrões laboratoriais, enquanto os custos caem por meio de inovações no design de microfluídica. A aprovação de fluido oral pelo Departamento de Transportes removeu uma barreira estrutural para a implantação em campo, estimulando a aquisição entre operadores de logística e agências de aplicação da lei. Os fabricantes estão incorporando leitores habilitados para Bluetooth que transmitem dados criptografados para painéis de controle em nuvem, permitindo auditorias de conformidade imediatas. Essa portabilidade democratiza o acesso aos testes para pequenas empresas e clínicas remotas, ampliando a presença do mercado de triagem de drogas.
Integração na Gestão de Opioides e Protocolos de Gestão da Dor
Os pagadores estipulam a verificação de toxicologia antes de autorizar a terapia com opioides de longo prazo, e as diretrizes clínicas recomendam monitoramento periódico adaptado aos níveis de risco do paciente[2]Blue Cross Blue Shield of Michigan, "Política Médica – Teste de Drogas no Tratamento da Dor e no Tratamento de Transtornos por Uso de Substâncias," bcbsm.com. Os prestadores de cuidados de saúde, portanto, solicitam imunoensaios presuntivos seguidos de confirmação definitiva por espectrometria de massa para distinguir a adesão terapêutica do desvio. Quest Diagnostics expandiu os painéis para incluir novos adulterantes, apoiando os clínicos à medida que os padrões de uso indevido se deslocam para análogos sintéticos. A demanda clínica sustenta laboratórios de alta complexidade enquanto impulsiona os inovadores de ponto de atendimento a ampliar a abrangência dos opioides detectáveis.
Análise de Impacto das Restrições do Mercado de Rastreamento de Drogas*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações de Privacidade de Dados e Direitos dos Funcionários | -2.8% | Principalmente América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Altos Custos de Capital e Operacionais das Plataformas de Confirmação por LC-MS/MS | -2.1% | Global, com maior impacto em mercados emergentes e instalações menores | Médio prazo (2-4 anos) |
| Preocupações com Confiabilidade | -1.6% | Global | Médio prazo (2-4 anos) |
| Infraestrutura de Toxicologia Limitada | -0.9% | Ásia-Pacífico, Oriente Médio, África e partes da América Latina | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações de Privacidade de Dados e Direitos dos Funcionários que Limitam os Testes Aleatórios
A proposta de reclassificar a maconha do Nível I para o Nível III sinaliza uma postura federal mais branda, encorajando os funcionários a contestar as políticas de teste indiscriminado. Estatutos sobrepostos, como a Lei dos Americanos com Deficiências e a Lei de Relatórios de Crédito Justo, exigem consentimento explícito e tratamento rigoroso de dados, aumentando o ônus administrativo. As empresas estão cada vez mais migrando para programas baseados em risco para evitar litígios, reduzindo os volumes de teste e moderando o crescimento de curto prazo no mercado de triagem de drogas.
Altos Custos de Capital e Operacionais das Plataformas de Confirmação por LC-MS/MS
Os testes definitivos por cromatografia líquida acoplada à espectrometria de massa em tandem exigem investimentos em equipamentos de seis dígitos, analistas treinados e despesas contínuas com reagentes — barreiras que dissuadem laboratórios menores em economias emergentes. A terceirização ajuda, mas estende os prazos de entrega, reduzindo a utilidade em contextos de tempo crítico. Embora a automação esteja reduzindo o custo por amostra, o gasto inicial ainda limita a adoção e restringe a expansão do tamanho do mercado de triagem de drogas em regiões sensíveis ao preço.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Rastreamento de Drogas
Por Produto e Serviço:
Os Consumíveis Mantêm a Primazia enquanto os Dispositivos Rápidos CrescemOs consumíveis geraram 33,72% da receita de 2025, sublinhando seu papel indispensável em cada ensaio e garantindo receita recorrente para os fornecedores. O segmento é sustentado por ciclos de reposição constantes em laboratórios hospitalares, clínicas no local de trabalho e unidades forenses. A maior frequência de testes nos protocolos de monitoramento de opioides garante demanda estável por reagentes e calibradores de imunoensaio. Os dispositivos de teste rápido, embora menores hoje, têm projeção de registrar uma CAGR de 18,07%, remodelando o mercado de triagem de drogas com formatos de fluido oral, saliva e sopro quase instantâneos que contornam os atrasos laboratoriais. O tamanho do mercado de triagem de drogas para dispositivos rápidos pode crescer notavelmente à medida que os endossos do DOT incentivam os operadores de frotas a implantar analisadores de campo em larga escala. Os fornecedores de instrumentos concentram-se em analisadores modulares com alertas de manutenção orientados por IA, permitindo que laboratórios de médio porte ampliem a capacidade sem adicionar mão de obra especializada. Pacotes de serviços que mesclam fornecimento de kits, portais de resultados em nuvem e revisão médica também estão surgindo, aprofundando a fidelização dos clientes.
A mudança estratégica para ecossistemas híbridos de produto-serviço está aguçando a diferenciação competitiva. O aprimoramento do Global Trial Connect da Labcorp digitaliza as requisições e automatiza a cadeia de custódia, reduzindo o papel em 70% e acelerando a resolução de consultas laboratoriais. Essas ofertas integradas elevam a experiência do cliente e reforçam o bloqueio do fornecedor. Startups especializadas em painéis de drogas de designer estão ganhando participação em subsegmentos como clínicas de redução de danos, indicando que a amplitude do produto aliada à conveniência digital ditará os ganhos futuros no mercado de triagem de drogas.


Por Tecnologia:
A Espectrometria de Massa Domina, mas o Imunoensaio AceleraA cromatografia acoplada à espectrometria de massa de alta resolução capturou 44,77% das receitas de 2025, mantendo seu status para confirmação definitiva. A capacidade de quantificar níveis residuais de nitazenos e xilazina protege as decisões clínicas e as conclusões forenses, ancorando sua liderança no mercado de triagem de drogas. Os instrumentos SCIEX QTOF oferecem aquisição de alto rendimento sem sacrificar a precisão de massa, permitindo que os laboratórios confirmem positivos de grandes programas de triagem. No entanto, as plataformas de imunoensaio agora crescem a uma CAGR de 19,27%, aproveitando anticorpos aprimorados e microfluídica para oferecer desempenho de qualidade laboratorial no ponto de atendimento. A aquisição da SpinChip pela bioMérieux por EUR 111 milhões (USD 126,9 milhões) adiciona um formato de cartucho ultrarrápido ao seu portfólio, fornecendo resultados em 10 minutos vitais para os departamentos de emergência.
Os analisadores de sopro estão ganhando aceitação na fiscalização à beira da estrada devido à amostragem não invasiva e à detecção em tempo real dentro das janelas de comprometimento, e os biossensores à base de grafeno prometem aumentar a sensibilidade da triagem de esteroides anabolizantes. A participação de mercado da espectrometria de massa no mercado de triagem de drogas pode diminuir gradualmente à medida que os ambientes descentralizados optam por imunoensaios mais rápidos; no entanto, a demanda confirmatória garante relevância duradoura para laboratórios de alta complexidade. A interação entre os requisitos de precisão e as restrições operacionais manterá ambas as modalidades financeiramente atraentes.
Por Tipo de Amostra:
A Prevalência da Urina Encontra o Impulso do Fluido OralA urina manteve uma participação de 48,61% em 2025 devido a padrões de corte bem estabelecidos e a um banco de dados histórico incomparável que auxilia na interpretação. A validação extensiva em centenas de drogas sustenta seu uso em conformidade, gestão da dor e subscrição de seguros. No entanto, as amostras de fluido oral agora registram a CAGR mais forte de 16,85%, refletindo sua aptidão para detectar uso recente e simplificar a coleta observada. A regulamentação do DOT de 2023 posiciona o fluido oral como co-igual à urina e, uma vez concluída a certificação dos laboratórios de referência, a adoção se acelerará, elevando o tamanho do mercado de triagem de drogas para ensaios de fluido oral. O teste de cabelo permanece de nicho; sua janela de detecção de 90 dias é atraente, mas os atrasos nas diretrizes e os requisitos de espécime duplo limitam a escala. As técnicas emergentes de mancha de sangue seco atraem as agências antidoping, dada a detecção abaixo de 0,4 ng/mL para esteroides anabolizantes, mas é necessária maior validação clínica para uso no local de trabalho.
No geral, a diversificação de espécimes auxilia os provedores de testes na adaptação de protocolos a perfis de risco precisos. Os empregadores podem combinar fluido oral para verificações pós-incidente com urina para pré-emprego, enquanto os clínicos combinam urina e manchas de sangue para monitoramento terapêutico complexo. Essas estratégias híbridas expandem os volumes unitários em múltiplas categorias de espécimes, reforçando a resiliência da receita no mercado de triagem de drogas.
Por Ambiente de Teste:
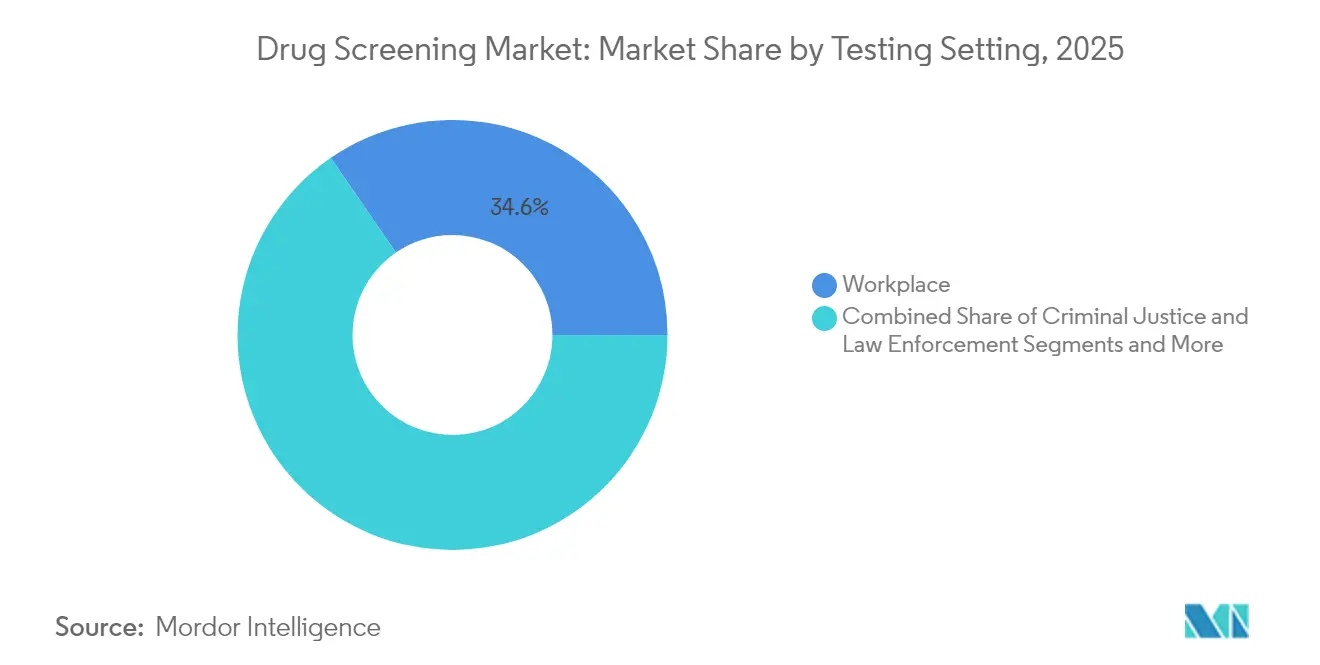
A Triagem no Local de Trabalho Domina enquanto a Reabilitação Ganha RitmoOs programas no local de trabalho produziram 34,58% da receita de 2025, impulsionados pela triagem obrigatória em transporte, aviação e petroquímica. As diretrizes da SAMHSA estipulam cadeias de custódia estruturadas e supervisão de revisão médica, sustentando a demanda por serviços laboratoriais e de consultoria agrupados. Apesar da maturidade, os empregadores estão atualizando os programas para incorporar painéis de opioides expandidos e canabinoides sintéticos, evitando a atrito no volume unitário. As instalações de tratamento e reabilitação de drogas exibem a CAGR de segmento mais alta de 19,04%, à medida que os governos alocam orçamentos maiores para a expansão da saúde comportamental e integram o monitoramento de toxicologia para avaliar o progresso do paciente.
Os ambientes de aplicação da lei e de justiça criminal permanecem relevantes, dado o aumento das cargas de monitoramento de liberdade condicional e dos testes de sobriedade determinados por tribunais. As clínicas de gestão da dor aproveitam cada vez mais os testes definitivos para validar a adesão, estimar ajustes de dosagem e mitigar os riscos de desvio. Cada ambiente impõe requisitos distintos de prazo de entrega e relatórios, obrigando os fornecedores a personalizar a logística, as configurações de painel e os caminhos de integração de dados, o que, por sua vez, fortalece a segmentação no mercado de triagem de drogas.
Por Usuário Final:
Os Laboratórios Lideram enquanto os Testes Domésticos Crescem RapidamenteOs laboratórios de toxicologia dedicados detêm 45,74% da participação de receita em 2025, sustentados por economias de escala, expertise multidisciplinar e automação avançada que garantem alta sensibilidade em milhares de amostras diárias. Os serviços de espectrometria de massa bioanalítica de alta resolução da Charles River ilustram a liderança laboratorial na quantificação de moléculas complexas para ensaios farmacêuticos. O canal doméstico e de venda livre (OTC), no entanto, está se expandindo a uma CAGR de 20,96% devido ao crescente foco do consumidor na privacidade, às parcerias de telessaúde e à disponibilidade de kits de autocoletagem no comércio eletrônico. As farmácias de varejo estocam kits de saliva e urina que ativam a confirmação laboratorial se os resultados iniciais forem positivos, mesclando conveniência com rigor clínico.
Hospitais e clínicas ambulatoriais mantêm participação estável ao incorporar a toxicologia nos fluxos de trabalho de emergência e cuidados crônicos. Agências governamentais, entidades esportivas e instituições educacionais formam um conjunto fragmentado, mas crescente, que encomenda painéis especializados para drogas de designer ou agentes de melhoria de desempenho. À medida que a conectividade digital melhora, até mesmo pequenas entidades acessam painéis sofisticados por meio de kits enviados pelo correio, evidenciando uma ampla democratização no mercado de triagem de drogas.
Análise Geográfica
Mercado de Rastreamento de Drogas na América do Norte
A América do Norte dominou com 40,88% da receita em 2025, refletindo mandatos federais rigorosos, ampla cobertura de reembolso por seguros e alta adoção por parte dos empregadores. O fentanil e o norfentanil foram incluídos nos painéis federais em julho de 2025, obrigando os empregadores públicos a atualizar os ensaios e sustentar o crescimento no mercado de rastreamento de drogas. Os principais laboratórios implantam robótica e informática habilitada por inteligência artificial, reforçando a liderança regional em custo e qualidade.
Mercado de Rastreamento de Drogas na APAC, EMEA e América do Sul
A Ásia-Pacífico representa a expansão mais rápida, com previsão de CAGR de 19,61% para 2026-2031. O roteiro regulatório da China para 2025-2027 simplifica os procedimentos de registro, acelerando o lançamento de novos testes e atraindo investimentos. Países como Coreia do Sul e Singapura fomentam clusters de biotecnologia, enquanto Indonésia e Vietnã ampliam a fabricação doméstica, cada cenário ampliando o acesso a kits de ponto de atendimento e serviços laboratoriais. As crescentes campanhas de segurança viária e as políticas dos empregadores convergem para ampliar os volumes de amostras. Como resultado, a contribuição da Ásia-Pacífico para o tamanho do mercado de rastreamento de drogas provavelmente superará a da Europa durante o período de previsão. A Europa mantém participação significativa por meio de diretivas de segurança do trabalhador rigorosamente aplicadas e programas de controle de comprometimento em vias públicas. A aliança da Intelligent Bio Solutions com a IVY Diagnostics visa a oportunidade de 3,6 mil milhões de USD da região com soluções de fluido oral alinhadas às iniciativas de controle em vias públicas. Os mercados do Oriente Médio e África apresentam potencial emergente em meio a programas de construção hospitalar e regulamentação de força de trabalho multinacional nas economias do GCC. A América do Sul, liderada pelo Brasil, beneficia-se da expansão do financiamento em saúde pública e de campanhas de conscientização corporativa, embora lacunas de infraestrutura moderem o crescimento no curto prazo. A heterogeneidade geográfica obriga os fornecedores a ajustar preços, preferências de amostras e dossiês regulatórios para cada jurisdição, mas também protege o mercado global de rastreamento de drogas contra quedas localizadas.


Panorama regulatório
Nos Estados Unidos, os testes de drogas no local de trabalho e no transporte têm como base as Diretrizes Obrigatórias do HHS para Programas Federais de Testes de Drogas no Local de Trabalho (Urina e Fluido Oral). Os painéis de analitos autorizados e os pontos de corte foram reafirmados no Federal Register em 13 de março de 2026, mantendo-se a data de vigência anterior (7 de julho de 2025). A conformidade com o DOT sob o 49 CFR Part 40 continuou a evoluir em 2026, com uma regra final publicada em 11 de maio de 2026 (vigente a partir de 10 de junho de 2026) que atualiza os procedimentos e exige coletas de urina diretamente observadas em situações especificadas, quando o teste de fluido oral não puder ser realizado. A regra reforça os requisitos operacionais para locais de coleta, laboratórios e programas de empregadores.
No lado dos dispositivos médicos, as estruturas de qualidade e supervisão da FDA influenciam os fabricantes de instrumentos e consumíveis de triagem de drogas que abastecem ambientes clínicos. O Regulamento do Sistema de Gestão da Qualidade (QMSR) entrou em vigor em 2 de fevereiro de 2026, alinhando-se mais estreitamente à ISO 13485:2016. Separadamente, a FDA abriu uma discussão de política em 1º de maio de 2026 por meio de um aviso no Federal Register, buscando comentários sobre a remoção dos requisitos de autorização 510(k) para dispositivos usados em programas federais de testes de drogas regulamentados. Se adotada, essa mudança poderia alterar o caminho regulatório para certas tecnologias de uso forense/no local de trabalho, mantendo inalteradas as exigências para IVD clínicos sob a regulamentação de dispositivos da FDA.
Cenário Competitivo
O mercado de triagem de drogas exibe concentração moderada: LabCorp, Quest Diagnostics e Abbott Laboratories respondem conjuntamente por uma parcela considerável por meio de painéis abrangentes, logística nacional e contratos com pagadores. As fusões e aquisições estratégicas continuam; o acordo da bioMérieux com a SpinChip enriquece as ofertas de ponto de atendimento, revelando um apetite por tecnologias de nicho que complementam os menus existentes. As parcerias, exemplificadas pela Intelligent Bio Solutions e IVY Diagnostics, avançam a penetração regional sem grandes despesas de capital.
A tecnologia continua sendo um diferenciador fundamental. A SCIEX avança plataformas de espectrometria de massa de alta resolução que detectam concentrações ultrabaixas, atraindo clientes forenses e de esportes profissionais. Em paralelo, startups constroem analisadores de imunoensaio portáteis calibrados para canabinoides sintéticos, uma lacuna nos menus de laboratórios tradicionais. A integração digital é igualmente fundamental; o Trial Connect da LabCorp agiliza a cadeia de custódia e o rastreamento em tempo real, aumentando a retenção de clientes. As barreiras moderadas à entrada, causadas pelos requisitos de acreditação e pela logística complexa, impedem a comoditização, mas o influxo de fabricantes de dispositivos ágeis garante uma competição vibrante nos subsegmentos do mercado de triagem de drogas.
Líderes do Setor de Triagem de Drogas
Quest Diagnostics
Abbott Laboratories
Thermo Fisher Scientific, Inc.
Siemens Healthineers
LabCorp (Laboratory Corporation of America Holdings)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Empresas Abrangidas neste Relatório do Mercado de Rastreamento de Drogas
- LabCorp
- Quest Diagnostics
- Abbott Laboratories
- Thermo Fisher Scientific
- Roche
- Siemens Healthineers
- Orasure Technologies
- Dragerwerk
- Shimadzu
- Alfa Scientific Designs
- LifeLoc Technologies
- Premier Biotech Inc.
- Beckman Coulter Diagnostics
- Psychemedics
- Omega Laboratories
- Intoximeters
- Cordant Health Solutions
- Bio-Rad Laboratories
- Danaher
- Agilent Technologies

Oportunidades de mercado e perspectivas futuras
A expansão de programas e a diversificação de amostras nos testes regulamentados no local de trabalho estão criando espaço para soluções turnkey de fluido oral e logística de coleta focada em conformidade. A regra final do DOT, em vigor a partir de 10 de junho de 2026, ressalta que a continuidade operacional ainda depende da disponibilidade de testes de fluido oral, ao mesmo tempo em que reforça o rigor processual, incluindo coletas de urina diretamente observadas em circunstâncias específicas. Essa combinação tende a favorecer provedores que agrupam execução de coleta, digitalização da cadeia de custódia e testes presuntivos rápidos com encaminhamento para confirmação definitiva. O HHS reafirmou em março de 2026 que os painéis e pontos de corte federais no local de trabalho permanecem inalterados, sustentando a demanda contínua por menus multianalitos validados em urina e fluido oral, em vez de reconfigurações frequentes.
A triagem descentralizada e não invasiva continua a atrair investimentos e implantação em ambientes de grandes empregadores, ampliando o mercado endereçável de testes para além dos fluxos de trabalho tradicionais centrados em laboratório. Em janeiro de 2026, a Intelligent Bio Solutions iniciou estudos clínicos adicionais para apoiar uma submissão 510(k) para detecção de codeína. Em fevereiro de 2026, firmou parceria com a Bouygues UK para implementar a triagem de drogas baseada em impressão digital em operações de construção, refletindo a demanda dos empregadores por modelos de teste internos mais rápidos. No roteiro tecnológico, a Lifeloc Technologies encomendou uma sala limpa e concluiu o ferramental de moldes de produção em junho de 2026 para seu analisador de drogas SpinDetect, indicando a construção contínua de capacidade para instrumentação de ponto de atendimento voltada a tempos de resposta mais rápidos e implantação em campo mais ampla.
Desenvolvimento Recente do Setor no Mercado de Rastreamento de Drogas
- Julho de 2026: A Quest Diagnostics publicou seu Índice de Testes de Drogas de 2026, citando que 19,1% da força de trabalho geral dos EUA testou positivo em amostras de cabelo coletadas durante 2025. O conjunto de dados destaca o papel das amostras alternativas na detecção de longa janela e orienta as decisões de empregadores e laboratórios sobre o mix de amostras e a configuração dos painéis.
- Junho de 2026: A Thermo Fisher Scientific apresentou a plataforma de espectrômetro de massa Orbitrap Excedion na ASMS 2026, posicionando-a para bioanálise regulamentada e fluxos de trabalho de QA/QC. O lançamento apoia o ciclo de atualização das capacidades de confirmação definitiva usadas em laboratórios clínicos, forenses e de alto rendimento.
- Abril de 2026: A Intelligent Bio Solutions iniciou um estudo de validação para seu Sistema de Triagem de Drogas por Impressão Digital Inteligente, visando um tempo de análise inferior a três minutos para casos de uso à beira da estrada e no local de trabalho. Um tempo de resultado mais rápido apoia uma implantação mais ampla em pontos de atendimento, onde as decisões operacionais dependem de resultados imediatos de triagem.


Mercado de Rastreamento de Drogas Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de triagem de drogas abrange produtos e serviços usados para detectar substâncias prescritas ou ilícitas em amostras humanas, em ambientes de teste no local de trabalho, clínicos, forenses e domésticos, com receita reportada no nível de mercado.
Exclusões de escopo: excluímos os ensaios de toxicologia farmacêutica usados em P&D e em programas antidoping do esporte de elite, pois seus fluxos de trabalho, compradores e regulamentações são acompanhados de forma diferente.
Visão geral da segmentação
- Por Produto e Serviço
- Consumíveis
- Instrumentos
- Dispositivos de Teste Rápido
- Serviços
- Por Tecnologia
- Imunoensaio
- Cromatografia e Espectrometria de Massa
- Analisadores de Sopro
- Outros
- Por Tipo de Amostra
- Urina
- Fluido Oral
- Cabelo
- Outras Amostras
- Por Ambiente de Teste
- Local de Trabalho
- Justiça Criminal e Aplicação da Lei
- Gestão da Dor e Monitoramento de Opioides
- Tratamento e Reabilitação de Drogas
- Por Usuário Final
- Laboratórios de Teste de Drogas
- Hospitais e Clínicas
- Doméstico e OTC
- Outros
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental nos ajuda a ancorar o modelo em sinais reais de demanda e na forma como os testes são regulamentados e reportados. Revisamos materiais de saúde pública e política que explicam onde os testes ocorrem e como os programas se expandem, junto com estatísticas sobre padrões de uso de substâncias e requisitos de teste. As fontes típicas incluíram agências e conjuntos de dados públicos, como CDC, SAMHSA e NIDA, além de orientações da OSHA e órgãos nacionais de segurança no trabalho semelhantes.
Para conectar demanda a gastos, também usamos divulgações de fabricantes e laboratórios, como relatórios anuais, apresentações para investidores e documentação de produtos. Essas fontes esclarecem a lógica de precificação de menus e as mudanças tecnológicas (por exemplo, adoção de fluido oral versus teste de urina). Publicações revisadas por pares e recursos de associações foram usados para verificar pontos de corte, taxas de confirmação e fluxos de trabalho laboratoriais comuns. Recorremos seletivamente a assinaturas pagas para dados financeiros e inteligência de empresas, bases de dados de patentes e dados de importação e exportação em nível de remessa para cruzar informações sobre atividade de produtos e direção da categoria. Essas fontes documentais não são exaustivas, e muitas outras referências públicas e pagas foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas e Pesquisas Primárias
Entrevistas e pesquisas primárias foram usadas para validar como os volumes de teste, a precificação e as práticas de confirmação variam conforme o ambiente, e onde a demanda está mudando (por exemplo, ponto de atendimento versus laboratório central). Conversamos com uma combinação de fabricantes de testes, distribuidores, laboratórios terceirizados, partes interessadas de hospitais e clínicas, e administradores de programas no local de trabalho, e usamos seus retornos para refinar as premissas por região e uso final.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 27% | Diretores executivos: 12% | APAC: 40% |
| Nível médio: 58% | Líderes funcionais/de unidade: 36% | EMEA: 33% |
| Participantes menores: 15% | Gerentes: 52% | Américas: 27% |
Dimensionamento de Mercado e Previsão
O dimensionamento de mercado foi construído usando uma abordagem top-down e bottom-up, em que o lado top-down parte do conjunto de testes endereçável por ambiente e depois o converte em gastos usando premissas realistas de preço e mix. Na prática, reconstruímos a demanda ligando indicadores como cobertura de testes na força de trabalho, intensidade de testes clínicos e de emergência, atividade de testes forenses e a divisão entre atividade de triagem e confirmação. Em seguida, aplicamos a lógica de preço médio de venda por tipo de teste e tipo de amostra.
Para manter os totais fundamentados, realizamos verificações seletivas bottom-up usando sinais de fornecedores e canais, menus amostrados de laboratórios e provedores de ponto de atendimento, e uma visão de volume vezes ASP para um subconjunto de países de alta adoção. Essas verificações foram então usadas para ajustar os resultados top-down. As principais entradas do modelo incluíram a participação de testes rápidos versus métodos laboratoriais, mudanças em direção ao teste de fluido oral, a amplitude do painel de testes e a frequência de reteste, a taxa de confirmação após um resultado presuntivo positivo, e o comportamento regional de reembolso ou conformidade do empregador. Onde as entradas bottom-up estavam incompletas, as lacunas foram tratadas usando faixas de adoção conservadoras que foram validadas em entrevistas, seguidas de verificações de sensibilidade nas variáveis que mais influenciam a receita.
Para a previsão, a análise de cenários foi usada porque a demanda é influenciada pela aplicação de políticas, ciclos orçamentários e substituição tecnológica que não avançam de forma linear a cada ano. As trajetórias de crescimento foram definidas por região após alinhar os retornos das entrevistas com sinais observáveis, como mudanças de política, adoção de automação e mudanças no tipo de amostra. O modelo foi então reconciliado para manter os movimentos de mix e precificação consistentes ao longo do tempo.
Validação de Dados e Ciclo de Atualização
A validação é feita verificando se os resultados do modelo se alinham com sinais independentes, como quanto teste é exigido em programas típicos no local de trabalho, como os volumes de testes clínicos são discutidos pelos provedores, e como o mix tecnológico está mudando nos laboratórios. Quando surgem variações grandes, as premissas são revisitadas e depois retestadas com acompanhamentos adicionais, especialmente para precificação, comportamento de confirmação e adoção em nível de país.
Antes da aprovação final, o modelo passa por múltiplas revisões de analistas com limites claros de variação e verificações de anomalias em crescimento, mix e movimentos de preço implícitos. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final é concluída próximo à publicação para que os clientes recebam a visão mais atualizada.
Dimensionamento do Mercado de Triagem de Drogas da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para triagem de drogas podem parecer muito diferentes porque as equipes frequentemente contam diferentes categorias de receita, usam prazos diferentes para a conversão cambial e aplicam lógicas de precificação diferentes para testes rápidos versus testes laboratoriais. Também observamos lacunas quando uma estimativa enfatiza remessas de produtos enquanto outra mistura serviços, ou quando o ano-base não está alinhado aos mesmos sinais de demanda.
Uma diferença motivada por atualizações é comum neste mercado porque os preços de lista, as práticas de confirmação e o mix de tipos de amostra podem mudar rapidamente, e essas mudanças alteram a receita mesmo que o total de testes cresça de forma constante. Ao fixar o momento da conversão cambial no ano declarado, reverificar os preços médios de venda em relação aos padrões atuais de menus laboratoriais e recontatar as fontes quando o crescimento implícito rompe o comportamento típico dos programas de teste, a Mordor Intelligence mantém a estimativa vinculada ao que os compradores estão pagando no período medido.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 9,86 bilhões de USD (2026) | |
| Consultoria Global A | 9,10 bilhões de USD (2024) | Usa um retrato de um ano anterior e aplica ASPs no estilo de preço de lista em todos os produtos, o que pode subestimar o efeito da receita de serviços e mudanças posteriores de mix em direção a novos tipos de amostra. |
| Periódico Comercial B | 13,80 bilhões de USD (2024) | Inclina-se para uma contagem baseada em remessas e premissas amplas de painéis, e o componente de serviço não é separado de forma consistente, o que pode inflar a receita quando as taxas de confirmação e reteste são generalizadas. |
A tabela mostra que o momento e o que é contabilizado como receita (apenas produtos, apenas serviços, ou ambos) são as principais razões para a dispersão. Nossa abordagem permanece replicável porque cada etapa se vincula a ambientes de teste claros, premissas de mix e verificações práticas de preço, sendo então validada por meio de acompanhamentos direcionados quando a receita implícita por teste parece irreal.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de triagem de drogas?
O mercado de triagem de drogas é avaliado em USD 9,86 bilhões em 2026 e tem previsão de crescer para USD 20,86 bilhões até 2031.
Qual região lidera as receitas globais?
A América do Norte lidera com 40,88% de participação em 2025 devido às rigorosas regulamentações federais e à alta adoção pelos empregadores.
Qual segmento está crescendo mais rapidamente?
Os dispositivos de teste rápido apresentam o maior crescimento, avançando a uma CAGR de 18,07% entre 2026 e 2031.
Como os testes de fluido oral estão influenciando a dinâmica do mercado?
A aprovação do DOT para espécimes de fluido oral impulsiona a adoção em locais de trabalho e programas à beira da estrada, acelerando a CAGR do segmento para 16,85%.
Quais tecnologias dominam a confirmação definitiva?
A cromatografia acoplada à espectrometria de massa de alta resolução permanece o padrão ouro, detendo 44,77% da participação de receita em 2025.
Como as regulamentações de privacidade impactam os testes no local de trabalho?
A expansão das leis de direitos dos funcionários e a reclassificação da maconha obrigam os empregadores a adotar estratégias de teste mais direcionadas e baseadas em risco, moderando ligeiramente os volumes de teste.
Página atualizada pela última vez em:



