
Tamanho e Participação do Mercado de Micro LED
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
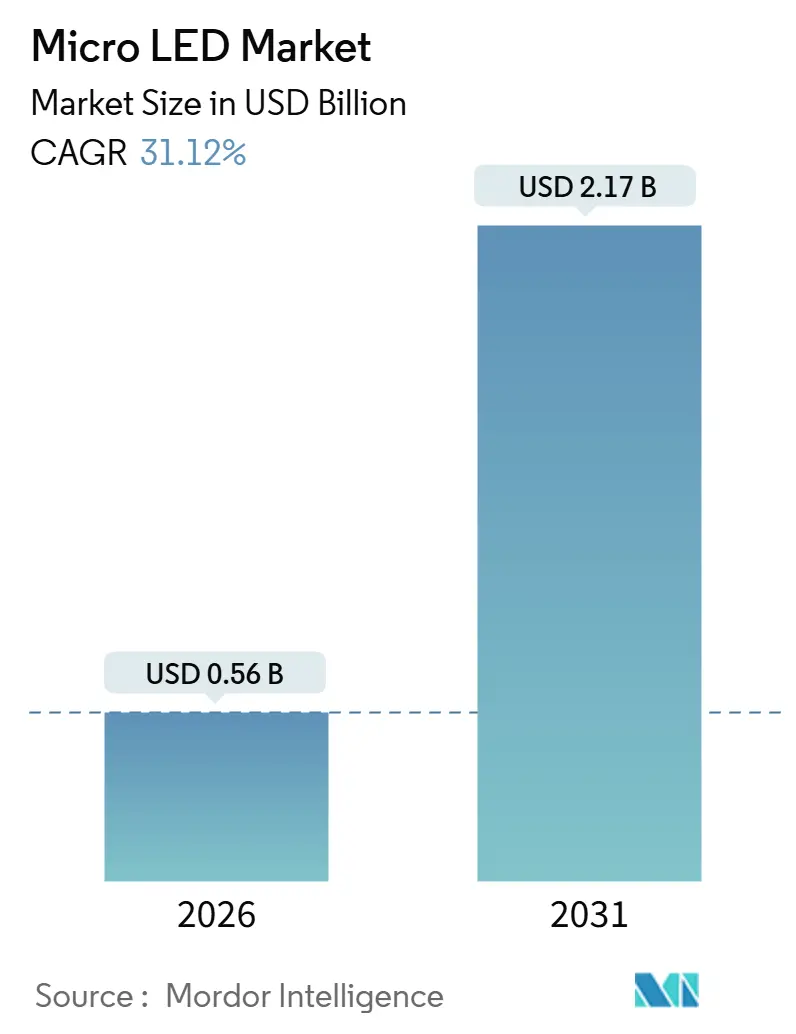
| Tamanho do Mercado (2026) | 0.56 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.17 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 31.12 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Micro LED por Mordor Intelligence
O tamanho do Mercado de Micro LED é estimado em USD 0,56 bilhão em 2026 e deve atingir USD 2,17 bilhões até 2031, a um CAGR de 31,12% durante o período de previsão (2026-2031). A crescente realocação de capital de OLED e mini-LED em direção à epitaxia em microescala, juntamente com a aquisição de displays de cabeça acima de ultra-alto brilho pelo setor de defesa, sustenta essa expansão. Linhas piloto em Taiwan, China e Coreia do Sul estão resolvendo o histórico gargalo de rendimento na transferência em massa, enquanto a conversão de cor por pontos quânticos reduz a complexidade epitaxial e acelera o tempo até o rendimento. Os dispositivos vestíveis permanecem o caso de uso inicial, mas os dispositivos de realidade aumentada próximos ao olho, onde uma densidade acima de 3.000 PPI é obrigatória, estão ditando a curva de receita. A sinalização digital de passo fino também está escalando rapidamente à medida que módulos transparentes substituem outdoors de LED estáticos em corredores de varejo de alto fluxo de pessoas em cidades do Conselho de Cooperação do Golfo e no Leste Asiático. Em paralelo, salas de cirurgia em ambientes de saúde e suítes de cirurgia robótica estão adotando monitores de micro-LED legíveis à luz do dia para reduzir a dissipação de calor e melhorar a fidelidade de cores durante procedimentos minimamente invasivos.
Principais Conclusões do Relatório
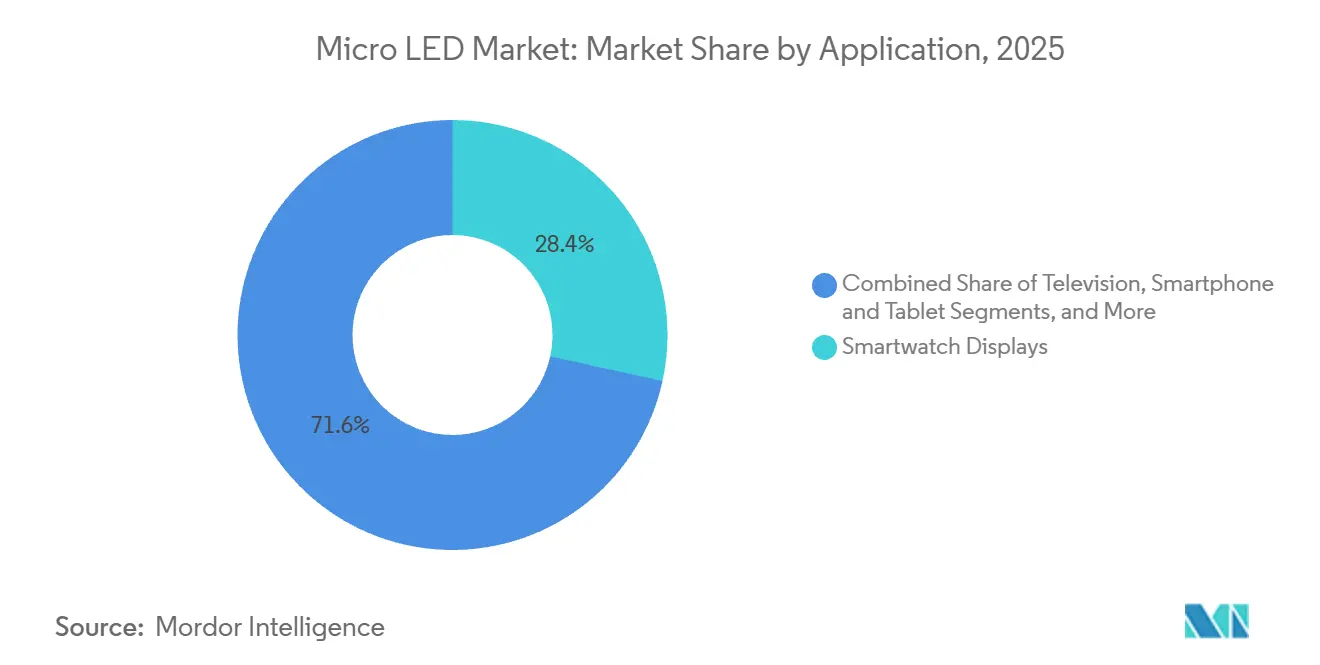
- Por aplicação, os displays de smartwatch lideraram com 28,43% de participação na receita em 2025; os dispositivos próximos ao olho (AR/VR) têm previsão de expansão a um CAGR de 32,61% até 2031.
- Por setor de uso final, a eletrônica de consumo representou 40,12% da participação do Mercado de Micro LED em 2025, enquanto o setor de saúde tem projeção de crescimento a um CAGR de 33,37% até 2031.
- Por tamanho de painel, painéis menores que 10 polegadas representaram 46,78% do tamanho do Mercado de Micro LED em 2025; espera-se que esses painéis avancem a um CAGR de 32,83% até 2031.
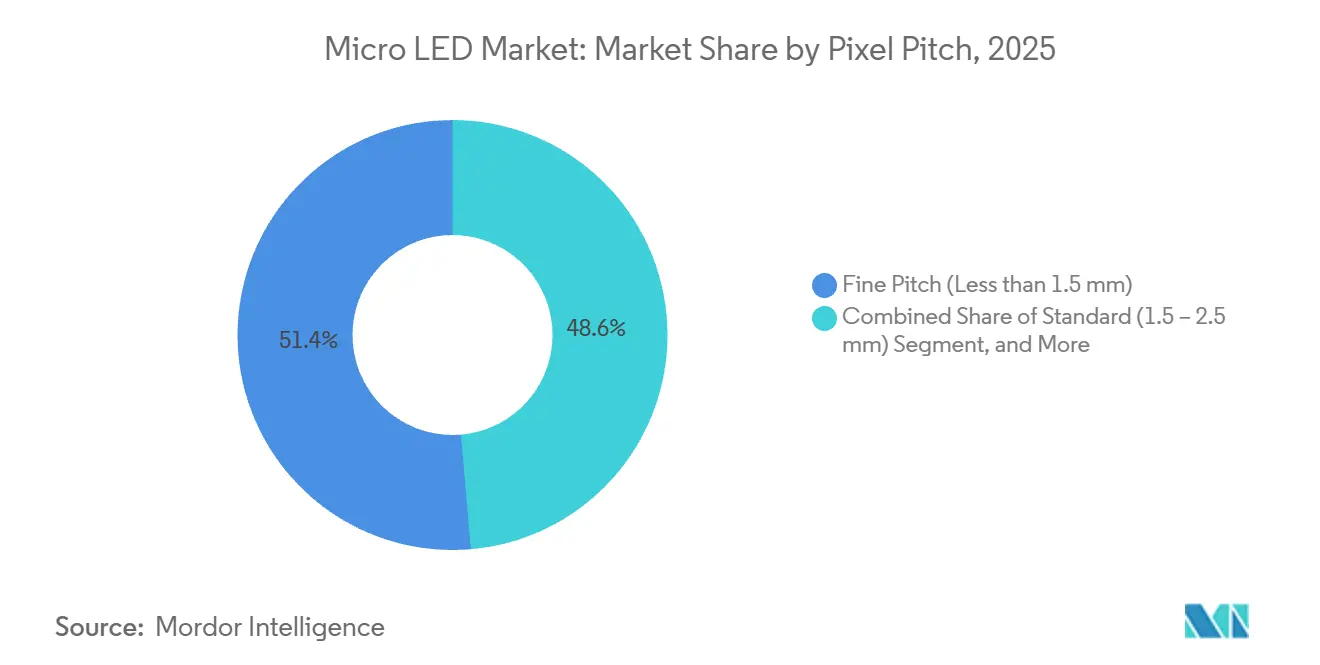
- Por passo de pixel, painéis de passo fino com passo inferior a 1,5 mm comandaram 51,36% da receita em 2025 e estão se expandindo a um CAGR de 33,46%.
- Por tecnologia, as arquiteturas RGB de cor completa representaram 78,67% das remessas em 2025 e estão crescendo a um CAGR de 35,79%.
- Por componente, as lâminas epitaxiais representaram 34,28% da participação na receita em 2025; o segmento de CI de Driver deve crescer a um CAGR de 34,23% até 2031.
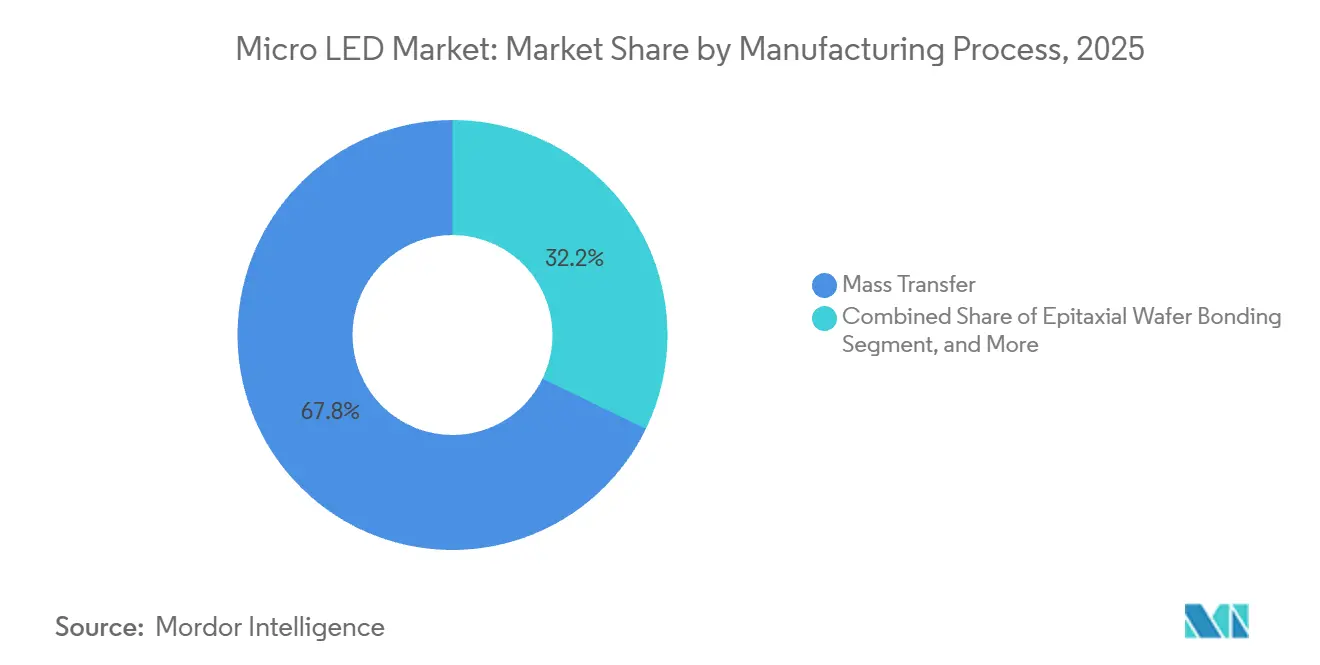
- Por processo de fabricação, a transferência em massa cobriu 67,81% da produção em 2025; a ligação híbrida tem projeção de crescimento a um CAGR de 32,19% até 2031.
- Por oferta, os módulos de display dominaram com 71,24% de participação na receita em 2025; os módulos de iluminação estão no caminho para um CAGR de 32,04% até 2031.
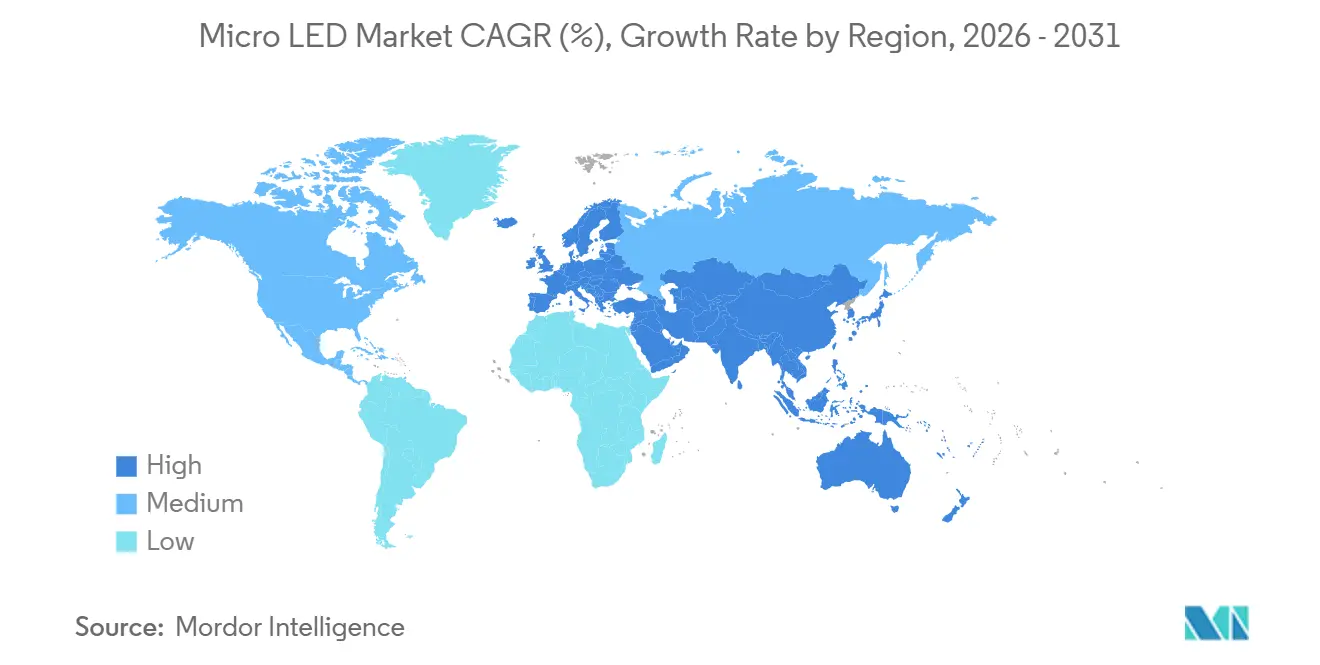
- Por região, a Ásia-Pacífico liderou com 66,42% de participação na receita em 2025; o Oriente Médio está preparado para se expandir a um CAGR de 32,21% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Roteiros da Apple e da Samsung para Dispositivos Vestíveis com Micro-LED Acelerando a Demanda por Displays Pequenos | +6.2% | Global, Foco Inicial na América do Norte e no Leste Asiático | Médio Prazo (2 a 4 Anos) |
| Adoção de Sinalização de Varejo Transparente e Flexível em Países do Conselho de Cooperação do Golfo e no Leste Asiático | +4.8% | Oriente Médio e Leste Asiático | Curto Prazo (≤ 2 Anos) |
| Microdisplays de Grau de Defesa Financiados pelos Governos dos Estados Unidos e da UE | +5.1% | América do Norte e Europa | Médio Prazo (2 a 4 Anos) |
| Redução de Custos de Mini-LED Taiwanês Viabilizando Linhas Piloto de Micro-LED | +7.3% | Global, Fabricação em Taiwan | Longo Prazo (≥ 4 Anos) |
| Normas Europeias de Legibilidade Solar em Automóveis Impulsionando a Integração de HUD com Micro-LED | +3.9% | Europa e Mercados Adjacentes | Longo Prazo (≥ 4 Anos) |
| Avanços na Eficiência de Conversão de Cor por Pontos Quânticos Reduzindo Etapas de Fabricação | +5.4% | Global | Médio Prazo (2 a 4 Anos) |
| Fonte: Mordor Intelligence | |||
Roteiros da Apple e da Samsung para Dispositivos Vestíveis com Micro-LED Acelerando a Demanda por Displays Pequenos
O smartwatch conceitual da Samsung na CES 2025 apresenta uma luminância de pico de aproximadamente 4.000 nits, quadruplicando a luminância dos dispositivos vestíveis OLED atuais e confirmando as metas de legibilidade ao ar livre. O projeto cancelado de relógio da Apple redireciona a P&D de micro-LED para óculos de AR próximos ao olho em seu campus em Santa Clara. A Meta firmou acordo com a Plessey para toda a capacidade de GaN em Si para óculos inteligentes no final de 2025, enquanto a JBD produz em massa painéis monocromáticos e RGB para OEMs de headsets de primeira linha. Coletivamente, esses roteiros redirecionam a demanda de dispositivos de pulso para microdisplays com menos de 1 polegada que exigem 3.000 PPI, uma densidade que o OLED tem dificuldade em atingir com rendimento viável. Suas trajetórias sinalizam que o mercado de micro LED se diversificará em múltiplos fatores de forma vestíveis nos próximos quatro anos.
Adoção de Sinalização de Varejo Transparente e Flexível em Países do Conselho de Cooperação do Golfo e no Leste Asiático
Instalações em vitrines e aeroportos na Arábia Saudita, nos Emirados Árabes Unidos, em Tóquio e em Xangai estão implantando módulos que oferecem 70-85% de transparência quando os pixels estão desligados, mantendo as linhas de visão enquanto transmitem conteúdo de vídeo. A LG Display e a BOE divulgaram protótipos com menos de 5 mm de espessura que se curvam ao redor de vidros curvos, atendendo aos requisitos arquitetônicos de fachadas de vidro em novos distritos de cidades inteligentes. A luz ambiente extrema da região — superior a 100.000 lux — torna as soluções OLED transparentes ilegíveis ao ar livre, conferindo ao micro LED uma vantagem de desempenho intrínseca. A regulamentação de zoneamento que favorece a preservação das linhas de visão acelera ainda mais a adoção, tornando a sinalização de varejo um impulsionador de escala inicial de painéis de passo fino no mercado de micro LED.
Microdisplays de Grau de Defesa Financiados pelos Governos dos Estados Unidos e da UE
Um contrato do Exército dos EUA concedido à Kopin em abril de 2025 define os requisitos de micro-LED de cor completa para ópticas de controle de fogo montadas na cabeça. O programa LUMOS da DARPA financia a integração heterogênea de emissores de semicondutores compostos com fotônica de silício para sistemas ópticos compactos. Essas iniciativas buscam legibilidade diurna acima de 10.000 nits, operação de −40 °C a +85 °C e eliminação de artefatos de linha de varredura — parâmetros que o OLED não consegue atingir. As especificações resultantes fluem para dispositivos de AR comerciais, ancorando uma transferência de tecnologia da defesa para o consumidor que amplia a demanda total endereçável no mercado de micro LED.
Redução de Custos de Mini-LED Taiwanês Viabilizando Linhas Piloto de Micro-LED
O ferramental compartilhado de fábricas maduras de mini-LED reduz o capex incremental para linhas piloto de micro-LED. O site de USD 19 milhões da PlayNitride em Kunshan expande a capacidade epitaxial na China continental e prevê um ponto de inflexão de custo para televisores de consumo até 2027. A Ennostar desinvestiu a Kfes Lighting para realocar USD 30 milhões em uma expansão de lâminas epi de seis polegadas, indicando uma saída estratégica do mercado de iluminação de commodities. A AU Optronics planeja a maior linha dedicada de micro-LED do mundo para produção em massa em 2025, aproveitando sua expertise em transistores de filme fino para integrar backplanes de matriz ativa. Coletivamente, os movimentos taiwaneses reduzem as curvas de custo por painel e desbloqueiam uma implantação mais ampla de dies em microescala, elevando a trajetória de crescimento do mercado global de micro LED.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Rendimento de Transferência em Massa Abaixo de 60% para LEDs Abaixo de 10 µm em Lâminas Acima de 4 Polegadas | −5.7% | Global, Agudo na América do Norte e na Europa | Curto Prazo (≤ 2 Anos) |
| Protocolos de Qualificação Automotiva Não Padronizados | −2.9% | Global, Fragmentação na Ásia-Pacífico e na América do Sul | Médio Prazo (2 a 4 Anos) |
| Concentração do Fornecimento de Lâminas GaN em Si na Ásia | −2.1% | Risco Global Concentrado em Taiwan, China e Japão | Longo Prazo (≥ 4 Anos) |
| Capex Superior a USD 600 Milhões Limitando a Expansão na América do Sul e na África | −3.4% | América do Sul e África | Longo Prazo (≥ 4 Anos) |
| Fonte: Mordor Intelligence | |||
Rendimento de Transferência em Massa Abaixo de 60% para LEDs Abaixo de 10 µm em Lâminas Acima de 4 Polegadas
A revisão da Nature de setembro de 2025 confirma que a recombinação nas paredes laterais e os efeitos Auger corroem os rendimentos quando o passo de pixel cai abaixo de 10 µm. LEDs abaixo de 5 µm exigidos por microdisplays de AR enfrentam perda catastrófica de dies durante a transferência por pick-and-place ou levantamento a laser, limitando sua viabilidade comercial. O estudo de chip em suporte da PlayNitride de março de 2025 melhorou os rendimentos, mas ainda documentou lacunas em escala industrial. Microdisplays de alto PPI na América do Norte e na Europa, portanto, permanecem caros, desacelerando a adoção pelo consumidor e subtraindo impulso do mercado de micro LED até que a ligação híbrida ou outros processos em nível de lâmina amadureçam.
Protocolos de Qualificação Automotiva Não Padronizados
Os Regulamentos UNECE 112, 123 e 148 regem os limites fotométricos, mas omitem perfis de envelhecimento acelerado ou limiares de vibração adaptados às interfaces de ligação de micro-LED.[1] Cada OEM impõe sequências proprietárias, o que infla os custos de validação e estende o tempo de chegada ao mercado para 24 meses ou mais. A Ásia-Pacífico e a América do Sul apresentam a maior divergência, forçando os fornecedores a ciclos de teste repetitivos que diluem a largura de banda de engenharia. O atraso resultante modera a penetração de displays de cabeça acima e painéis de instrumentos com micro-LED em um canal automotivo de outra forma lucrativo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
Dispositivos Próximos ao Olho Impulsionam a MiniaturizaçãoOs dispositivos próximos ao olho se expandiram a um CAGR de 32,61% até 2031, superando todos os outros usos à medida que Apple, Meta e integradores de defesa alinham seus roteiros a microdisplays com menos de 1 polegada com densidades de 3.000 PPI. O tamanho do mercado de micro LED para dispositivos próximos ao olho tem projeção de crescimento composto à medida que os headsets de AR fazem a transição de protótipos monocromáticos para ópticas de cor completa legíveis à luz solar. Os displays de smartwatch, que comandaram 28,43% da receita de 2025, permanecem o maior volume embarcado, mas cederão a posição de crescimento para os óculos de AR. A adoção em televisores fica para trás devido à economia de contagem de dies; um painel de 100 polegadas ainda requer cerca de 25 milhões de dies. Monitores e laptops traçam um caminho intermediário, aproveitando o micro LED para imagens médicas e gradação de conteúdo HDR onde os riscos de queima do OLED são inaceitáveis.
A bifurcação de aplicações dá origem a duas cadeias de suprimentos paralelas. Os fornecedores de dispositivos vestíveis favorecem a ligação híbrida para precisão de alinhamento abaixo de 10 µm, enquanto a sinalização de grande formato continua a usar a transferência em massa por carimbo de elastômero a um passo de 50 µm. As salas de cirurgia médica formam um terceiro nicho, adquirindo displays de diagnóstico acima de USD 10.000 que justificam os prêmios do micro-LED e aproveitam as características de desfoque de movimento zero para cirurgia robótica. Essa diversidade de segmentação amortece a volatilidade da receita e sustenta a inovação em múltiplos nós em todo o mercado de micro LED.


Por Setor de Uso Final:
Saúde Supera o Crescimento da Eletrônica de ConsumoA eletrônica de consumo representou 40,12% da receita de 2025, impulsionada por televisores premium, monitores de jogos e smartwatches. No entanto, a saúde registrará o CAGR mais rápido de 33,37%, impulsionado por salas cirúrgicas que exigem luminância de 10.000 nits com mínimo aumento de calor durante procedimentos de várias horas. As estações de trabalho de radiologia diagnóstica também se beneficiam da relação de contraste de 1.000.000:1 do micro-LED, que aprimora a discriminação de tons de cinza em salas iluminadas. Os OEMs automotivos, impulsionados pelos limiares de legibilidade solar da UNECE, aceleram a integração de displays de cabeça acima assim que os obstáculos de qualificação são superados, enquanto os fluxos de fornecimento aeroespacial e de defesa crescem com contratos dos EUA e da UE para microdisplays robustecidos.[2]
O crescimento da eletrônica de consumo modera à medida que o OLED mantém a dominância em smartphones e o mini-LED reduz custos em monitores de médio porte. Por outro lado, os orçamentos de saúde podem absorver preços unitários de USD 10.000 devido a cronogramas de depreciação plurianuais, gerando margens que compensam a penalidade de rendimento do micro-LED. Os programas automotivos oferecem resiliência semelhante — o segmento comanda USD 500 a 1.000 por veículo uma vez validado, garantindo receita duradoura assim que os protocolos de qualificação convergem. Os projetos de defesa toleram preços ainda mais elevados, criando uma escada de oportunidades em camadas dentro do mercado de micro LED.
Por Tamanho de Painel:
Unidades Abaixo de 10 Polegadas Dominam a Demanda por Dispositivos VestíveisOs painéis abaixo de 10 polegadas capturaram 46,78% da receita de 2025 e devem manter um CAGR de 32,83%, à medida que smartwatches, óculos de AR e displays de cabeça acima priorizam compacidade e duração da bateria. O tamanho do mercado de micro LED para produtos abaixo de 10 polegadas se expandirá, portanto, mais rapidamente, impulsionado por densidades de pixel impossíveis para tecnologias legadas. Os painéis médios (10 a 50 polegadas) atraem monitores de alto brilho e estações de trabalho em laptops, mas precisam competir com backlights de mini-LED maduros. Os painéis acima de 50 polegadas permanecem itens de luxo com preços acima de USD 100.000, confinando a adoção à sinalização comercial de destaque.
A arquitetura emissiva em microescala, especialmente quando se trata de dispositivos, favorece aqueles onde cada grama e miliampere conta. O passo de pixel abaixo de 5 µm da JBD atinge 3.000 PPI, permitindo sobreposições de AR ininterruptas à luz do dia. As unidades de grande formato, por outro lado, ainda enfrentam contagens de dies proibitivas e rendimentos abaixo de 60%, atrasando a adoção em televisores convencionais até 2028-2030. A estratificação de tamanho resultante reforça estratégias de ferramental duplo em todo o mercado de micro LED.
Por Passo de Pixel:
Passo Fino Captura Mais da Metade da ReceitaOs módulos de passo fino com passos abaixo de 1,5 mm representaram 51,36% da receita de 2025 e estão crescendo a um CAGR de 33,46%. A sinalização digital em distritos de varejo do Conselho de Cooperação do Golfo adota um passo abaixo de 1 mm para atender às novas regras municipais de resolução, enquanto os HUDs automotivos exigem um passo abaixo de 0,5 mm para projeções nítidas no para-brisa. O passo padrão (1,5 a 2,5 mm) atende a outdoors externos vistos além de três metros, e o passo grande acima de 2,5 mm está perdendo terreno para alternativas de maior resolução.
A demanda por sinalização imersiva e displays de cabeça acima manterá o micro LED de passo fino como a âncora de receita do mercado de micro LED. O passo padrão persiste onde o custo supera a resolução, mas mesmo os displays de estádio especificam cada vez mais 4K ou superior, empurrando os compradores em direção a grades mais finas. O passo grande encolhe à medida que as cidades legislam a densidade mínima de pixels, inclinando ainda mais a participação em direção a conjuntos de passo fino.
Por Tecnologia:
RGB de Cor Completa Lidera com Avanços em Pontos QuânticosAs arquiteturas RGB de cor completa representaram 78,67% das remessas de 2025 e alcançaram um CAGR de 35,79%, impulsionadas por pontos quânticos sem cádmio que atingiram 38% de eficiência de conversão de fótons.[3] O uso de matrizes de micro-LED azul e pontos quânticos padronizados contorna a baixa eficiência dos LEDs vermelhos nativos, reduzindo as etapas epitaxiais e estabilizando a uniformidade de cor. Os displays monocromáticos mantêm um nicho em ópticas de defesa e industriais onde a emissão apenas em verde é suficiente e os orçamentos de energia são restritos.
As vantagens estruturais impulsionam a adoção da tecnologia de cor completa em televisores premium, óculos de AR e painéis de instrumentos automotivos, consolidando sua liderança dentro do mercado de micro LED. A pesquisa em engenharia de ligantes e blindagem dielétrica visa suprimir a recombinação Auger em densidades de excitação de 1 a 10 W cm⁻², típicas de aplicações próximas ao olho, garantindo que a conversão por pontos quânticos mantenha margem para escalonamento de brilho.
Por Componente:
CIs de Driver Ganham Participação à Medida que o Brilho Adaptativo se Torna ObrigatórioAs lâminas epitaxiais forneceram 34,28% da receita de 2025, mas os CIs de driver agora registram o CAGR mais rápido de 34,23%. Os painéis de micro-LED de matriz ativa exigem escurecimento por pixel, compensação de temperatura e detecção de corrente em tempo real para satisfazer os mandatos de sinal de falha do Regulamento UNECE 123. Os algoritmos de brilho adaptativo também reduzem o consumo de energia em óculos de AR com restrição de bateria, deslocando o peso da lista de materiais em direção ao silício de driver.
A participação do mercado de micro LED para fornecedores de CI de driver aumenta à medida que os fabricantes de painéis integram transistores de filme fino, serializadores de alta velocidade e circuitos de monitoramento de falhas em backplanes de vidro ou silício. O ferramental de inspeção e reparo, embora menor em receita, permanece essencial para rendimentos superiores a 60% e continuará a receber investimentos de fábricas de display que buscam ligação sem defeitos.
Por Processo de Fabricação:
Ligação Híbrida Ganha Terreno com Vantagens de RendimentoA ligação híbrida registra um CAGR de 32,19% à medida que o alinhamento lâmina a lâmina atinge precisão abaixo de 5 µm e reduz pela metade a resistência térmica em relação aos adesivos epóxi. Um artigo da Nature de março de 2025, coautorado pela PlayNitride, registrou rendimentos de 99,5% em lâminas de seis polegadas por meio de hibridização de chip em suporte. A transferência em massa ainda controlou 67,81% da receita de 2025, graças à capacidade instalada de carimbo de elastômero para sinalização e televisores. A ligação de lâminas epitaxiais permanece um nicho, limitada pelo bloqueio da cadeia de suprimentos.
As vantagens térmicas da ligação híbrida se mostram indispensáveis para microdisplays operando acima de 1 W cm⁻², onde mesmo aumentos mínimos de temperatura induzem desvio de cor. A transferência em massa permanece viável para módulos de passo de 50 µm onde o rendimento por hora é primordial. Esse cenário de processamento de dupla via caracteriza o núcleo de fabricação do mercado de micro LED.
Por Oferta:
Módulos de Display Dominam Enquanto a Iluminação Fica para TrásOs módulos de display representaram 71,24% da receita de 2025 e devem crescer a um CAGR de 32,04%. Sua dominância reflete as características de escurecimento local e contraste infinito do micro-LED, que se traduzem diretamente em preços premium para televisores, smartwatches e displays head-up. Os televisores representaram 38,23% do mercado de Display Mini-LED em 2025, sustentados por modelos premium que ofereceram maior brilho do que o OLED a preços mais baixos. Os módulos de iluminação ficam atrás porque os mini-LEDs e os LEDs convencionais geralmente oferecem lúmens por dólar superiores na iluminação geral.
Os limites fotométricos regulatórios na iluminação automotiva (Regulamento UNECE 148) não exigem controle em nível de pixel, diluindo a proposta de valor do micro-LED. A adoção pelo mercado se concentrará, portanto, em formatos de display de alto impacto até que os custos dos chips caiam abaixo de USD 0,05 por lúmen, um marco previsto para 2028-2030. No interim, as empresas de display capturam a maior parte da renda econômica dentro do mercado de micro LED.
Análise Geográfica
Mercado de Micro LED da APAC
A Ásia-Pacífico gerou 66,42% da receita de 2025 e continua sendo a espinha dorsal de fabricação de wafers epitaxiais, backplanes TFT e ferramentas de transferência em massa. A BOE e a Tianma, da China, aproveitam incentivos governamentais para escalar monitores de jogos e clusters automotivos, enquanto a PlayNitride e a Epistar, de Taiwan, ampliam as linhas de wafers epi de seis polegadas. A Samsung e a LG Display, da Coreia do Sul, concentram-se em televisores modulares e protótipos de vidro transparente apresentados na CES 2025. A cadeia de suprimentos verticalmente integrada da região garante ciclos de iteração mais rápidos e redução de custos, reforçando sua relevância econômica no mercado de Micro LED.
Mercado de Micro LED do Oriente Médio
O Oriente Médio está projetado para registrar o CAGR mais rápido, de 32,21%, à medida que o projeto NEOM da Arábia Saudita e os corredores comerciais de Dubai instalam fachadas de Micro LED transparentes legíveis sob 100.000 lux de luz solar do deserto. O financiamento de fundos soberanos compensa os obstáculos de capital e acelera as implantações piloto em escala total. Os códigos regulatórios favorecem a arquitetura com prioridade para vidro, criando uma demanda previsível por sinalização com transparência que o OLED não consegue atender.
Mercado de Micro LED das Américas, Europa e África
O crescimento da América do Norte concentra-se em defesa e dispositivos vestíveis de realidade aumentada. Os contratos do Exército dos EUA e da DARPA financiam matrizes de desempenho que servem como padrões de fato para óculos comerciais. O laboratório da Apple em Santa Clara continua desenvolvendo microdisplays com menos de 1 polegada após o encerramento de seu programa para relógios, ancorando os gastos domésticos em P&D e fomentando um cluster especializado de competências em Micro LED. A Europa avança por meio da demanda das montadoras automotivas por HUDs legíveis sob luz solar, aproveitando a conformidade com a UNECE como catalisador de conversão. A América do Sul e a África ficam para trás devido aos limites de custo de fábricas de 600 milhões de USD e à ausência de fontes locais de wafers epi, limitando-as a módulos importados e moderando sua contribuição para o mercado global de Micro LED.

Panorama regulatório
O desenvolvimento e a comercialização de produtos micro-LED situam-se na interseção entre segurança de displays, conformidade de iluminação automotiva e conformidade de materiais para camadas de conversão de cor. Em nível internacional, a International Electrotechnical Commission publicou a IEC 62031:2026 (terceira edição) em fevereiro de 2026, atualizando os requisitos de segurança para módulos LED relevantes para módulos de display micro-LED e sua integração de energia/controle.
A política de materiais também molda os caminhos de conversão de cor por pontos quânticos. A Diretiva Delegada (UE) 2024/1416 da Comissão Europeia prevê uma isenção temporária para o cádmio em pontos quânticos de conversão descendente depositados diretamente em chips semicondutores de LED para aplicações de display e projeção até 31 de dezembro de 2027, sustentando o uso contínuo onde substitutos não atendem às necessidades de desempenho. Na China, estão surgindo normas específicas do ecossistema para reduzir a ambiguidade técnica, incluindo a norma T/SUCA 053-2026 da Shenzhen 8K UHD Video Industry Cooperation Alliance (em vigor desde 12 de março de 2026) para terminais de display Mini/Micro LED com pontos quânticos fotoluminescentes, complementando requisitos técnicos gerais anteriores, como a T/CIET 547-2024 e a T/CVIA 116-2023.
Análise da cadeia de valor
A cadeia de valor do micro-LED começa com materiais semicondutores compostos e epitaxia (notadamente GaN, incluindo GaN-on-Si), passando então pelo processamento do dispositivo (litografia, gravação, isolamento de pixels, passivação). Segue-se a transferência em massa ou a ligação em nível de wafer e híbrida sobre backplanes (vidro TFT ou silício), com inspeção, reparo e montagem de módulos. Circuitos integrados de driver, interpostas e eletrônica de sistema agregam valor crescente em arquiteturas de matriz ativa, particularmente para displays próximos ao olho e HUDs automotivos, onde o controle e a detecção por pixel são centrais para o desempenho.
A jusante, a adoção por OEMs abrange dispositivos vestíveis de consumo e AR/VR, displays automotivos, monitores de saúde e sinalização de passo fino. Parceiros de canal e integradores adaptam os módulos aos formatos de uso final. Em 2026, a cadeia também mostra uma coordenação mais estreita entre emissores, backplanes e etapas de ligação ou transferência, voltada a gargalos que limitam o rendimento, incluindo danos por gravação a seco, eficiência de transferência e a necessidade de inspeção e reparo não destrutivos. Parcerias ilustram essa coordenação, incluindo a integração anunciada pela AUO e Aledia da tecnologia micro-LED de nanofio 3D de alta tensão da Aledia em backplanes da AUO (Grenoble e Hsinchu), e a colaboração entre Saphlux e Ennostar para comercializar tecnologia micro-LED de GaN semipolar voltada a microdisplays de AR e comunicações ópticas. Colaborações baseadas na China, como a da Sitan Semiconductor com a Changelight na Xiamen Torch High-tech Zone, também refletem alinhamento impulsionado por clusters entre epitaxia, produção de chips e desenvolvimento de drivers CMOS. Ao mesmo tempo, a integração vertical permanece proeminente entre grandes grupos de display, como BOE, TCL CSOT e Visionox, que combinam capacidade de substrato TFT com integração micro-LED.
Cenário Competitivo
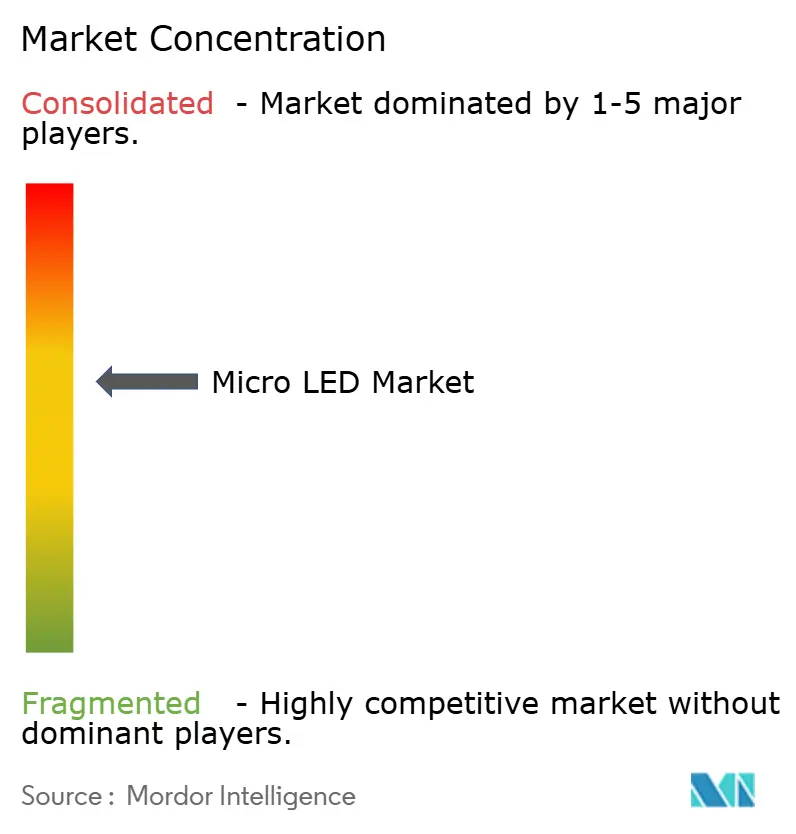
O mercado de micro LED exibe fragmentação moderada. Samsung, Sony, LG Display, BOE e AU Optronics controlam coletivamente uma participação de aproximadamente 45 a 50%, contando com integração vertical em crescimento epitaxial, backplanes de TFT e montagem final. O "The Wall Luxury" da Samsung e os protótipos transparentes da LG ilustram as estratégias dos incumbentes para dominar nichos de grande formato e especialidade. A BOE e a AU Optronics aproveitam igualmente a escala para concorrer a contratos de monitores de jogos e painéis automotivos.
Desafiantes especializados preenchem lacunas de desempenho. A técnica de transferência por impressão sólida da VueReal reivindica rendimento de 99,99% para dies abaixo de 5 µm, posicionando a empresa para fornecer microdisplays de AR. O acordo exclusivo de fornecimento da Plessey com a Meta vincula o gigante das mídias sociais aos roteiros de GaN em Si até 2027. A arquitetura de nanofios da Aledia visa alcançar maior eficiência de LED vermelho em lâminas de oito polegadas, potencialmente perturbando os designs planares convencionais.
Histórias de fracasso moderam o entusiasmo. O encerramento da Rohinni em 2024, apesar de USD 50 milhões em financiamento, sublinha a intensidade de capital e os riscos de rendimento. A lição aguça a diligência devida dos investidores, favorecendo players com proficiência comprovada em transferência em massa ou ligação híbrida. Olhando para o futuro, a consolidação da qualificação automotiva e a maturação da ligação híbrida provavelmente separarão os concorrentes sérios dos demais, concentrando gradualmente a participação de receita entre as empresas mais bem capitalizadas e tecnologicamente diversificadas.
Líderes do Setor de Micro LED
-
Samsung Electronics Co. Ltd.
-
Sony Corporation
-
LG Display Co. Ltd.
-
BOE Technology Group Co. Ltd.
-
AU Optronics Corp.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Micro LED
- Samsung Electronics Co. Ltd.
- Sony Corporation
- LG Display Co. Ltd.
- BOE Technology Group Co. Ltd.
- AU Optronics Corp.
- Epistar Corporation
- PlayNitride Inc.
- Innolux Corporation
- Apple Inc. (LuxVue Technology)
- Tianma Microelectronics Co. Ltd.
- Nichia Corporation
- Sharp Corporation
- VueReal Inc.
- Plessey Semiconductors Ltd.
- Aledia SA
- Ostendo Technologies Inc.
- JBD (Jade Bird Display)
- Leyard Optoelectronics Co. Ltd.
- Seoul Semiconductor Co. Ltd.
- San'an Optoelectronics Co. Ltd.
- Allos Semiconductors GmbH
- Optovate Ltd.
- Foxconn (Hon Hai Precision)

Oportunidades de mercado e perspectivas futuras
Um espaço em branco fundamental é a ampliação da fabricação de micro-LED para formatos de wafer maiores e fluxos de ligação mais controláveis, a fim de reduzir custos e melhorar a uniformidade para produtos de alta PPI e passo fino. O período de maio a junho de 2026 produziu evidências alinhadas com essa direção, incluindo o anúncio da JBD sobre a conclusão de uma atualização para uma plataforma de wafer reconstruído de 12 polegadas para produção em massa de microdisplays, e o início da produção da West Lake Yanshan Technology em uma instalação IDM de micro-LED GaN-on-silício de 8 polegadas em Deqing, Zhejiang. Esses movimentos correspondem ao foco do relatório em microdisplays próximos ao olho de maior densidade (3.000+ PPI) e painéis de passo fino, onde o rendimento da transferência em massa e a gestão de defeitos em nível de pixel são decisivos.
Também está se desenvolvendo uma oportunidade em torno de arquiteturas de módulo que simplificam a montagem e aumentam a densidade efetiva de pixels para implantações além de protótipos. A Planar introduziu as tecnologias EverPixel e TruMicro LED em junho de 2026, utilizando uma arquitetura MicroLED in Package (MIP), enfatizando mudanças em nível de embalagem destinadas a aumentar a densidade de subpixels e melhorar a confiabilidade em nível de sistema para instalações profissionais de display. O mercado está, simultaneamente, se expandindo de roteiros centrados em displays para aplicações adjacentes de interconexão óptica de alta velocidade, apoiado por iniciativas e parcerias de 2026 que conectam emissores micro-LED com ecossistemas de silício e embalagem. No geral, a fabricação em wafers maiores, investimentos em ligação híbrida ou heterogênea e inovações de embalagem são os caminhos mais visíveis para traduzir o desempenho do micro-LED em um fornecimento repetível e de menor variabilidade para dispositivos vestíveis, microdisplays de AR, programas de display automotivo e implantações de sinalização de passo fino.
Recent Industry Developments in Mercado de Micro LED
- Julho de 2026: A BOE teria criado uma equipe de projeto focada em sistemas de interconexão óptica micro-LED e óptica coempacotada em substrato de vidro (CPO), como parte de sua expansão em infraestrutura de embalagem voltada para IA. O movimento estende a atividade de micro-LED para além dos displays, alcançando aplicações adjacentes a dados e computação, ampliando o ecossistema endereçável para emissores micro-LED e o know-how de integração.
- Junho de 2026: A Planar introduziu as tecnologias EverPixel e TruMicro LED, construídas em torno de uma arquitetura MicroLED in Package (MIP), voltada para eliminar substratos de LED e aumentar a densidade de subpixels RGB. O lançamento destaca a inovação em embalagem e em nível de módulo como uma alavanca de curto prazo para melhorar a manufaturabilidade e a consistência de desempenho em implantações profissionais de display de passo fino.
- Dezembro de 2025: A Applied Materials introduziu uma ferramenta de ligação híbrida pronta para produção, voltada para wafers de GaN de seis polegadas, com qualificação de clientes prevista para o primeiro trimestre de 2026. A disponibilidade comercial de equipamentos de ligação híbrida sustenta a transição do setor para o alinhamento em nível de wafer e as melhorias de throughput necessárias para microdisplays de alta densidade e outras aplicações de pequeno formato.


Mercado de Micro LED Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de micro-LED é medido como a receita gerada a partir de emissores de LED em microescala utilizados para construir módulos de display e motores de iluminação, nos quais o elemento LED individual é muito pequeno e projetado para controle em nível de pixel em produtos finais.
Exclusões de escopo: Excluímos sistemas LCD com retroiluminação mini-LED, embalagens convencionais de sinalização LED de grande porte e protótipos de laboratório que não se traduzem em faturamento comercial.
Visão Geral da Segmentação
- Por Aplicação
- Smartwatch
- Dispositivos Próximos ao Olho (AR/VR)
- Televisão
- Smartphone e Tablet
- Monitor e Laptop
- Display de Cabeça Acima
- Sinalização Digital
- Microprojetor
- Displays Médicos e Cirúrgicos
- Painéis de Inspeção Industrial
- Por Setor de Uso Final
- Eletrônica de Consumo
- Automotivo
- Aeroespacial e Defesa
- Saúde
- Publicidade e Varejo
- Industrial e Manufatura
- Outros Setores de Uso Final
- Por Tamanho de Painel
- Menos de 10 Polegadas (Displays Pequenos e em Microescala)
- 10 a 50 Polegadas (Médio)
- Acima de 50 Polegadas (Grande)
- Por Passo de Pixel
- Passo Fino (Menos de 1,5 mm)
- Padrão (1,5 – 2,5 mm)
- Grande (Acima de 2,5 mm)
- Por Tecnologia (Cor)
- RGB de Cor Completa
- Monocromático
- Por Componente
- Lâminas Epitaxiais
- Backplanes
- CIs de Driver
- Equipamentos de Transferência e Ligação
- Ferramentas de Inspeção e Reparo
- Por Processo de Fabricação
- Transferência em Massa
- Ligação de Lâminas Epitaxiais
- Ligação Híbrida
- Por Oferta
- Módulos de Display
- Módulos de Iluminação
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Quênia
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a identificação do que está sendo vendido e faturado ao longo da cadeia de valor, para então mapear isso à adoção por produtos de uso final. Baseamo-nos em fontes públicas como estatísticas alfandegárias e de comércio, publicações de patentes, periódicos revisados por pares sobre semicondutores compostos e engenharia de displays, além de normas e notas de orientação de organismos como ISO e IEC (quando relevantes para testes e segurança).
Para manter as premissas realistas, também analisamos relatórios anuais de empresas, apresentações para investidores e white papers técnicos, seguidos de cobertura da imprensa sobre linhas-piloto, adições de capacidade e lançamentos de produtos. Quando necessário, assinaturas pagas são utilizadas para dados financeiros e de inteligência de empresas, notícias e finanças, bases de dados de patentes e sinais seletivos de remessas de importação-exportação para verificar a direcionalidade. As fontes listadas aqui são ilustrativas, e muitas outras referências públicas foram utilizadas para coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para transformar sinais de mercado em estágio inicial em um modelo utilizável, especialmente quando volumes e preços reportados não são divulgados de forma consistente. Conversamos com partes interessadas ao longo da cadeia de suprimentos e do lado da demanda (fabricantes de componentes, integradores de módulos, ecossistema de equipamentos e equipes de produtos de uso final) nas principais regiões consumidoras e produtoras, para que nossas premissas sobre rendimentos, etapas de precificação e cronograma de comercialização pudessem ser questionadas e refinadas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 34% | CXOs: 15% | APAC: 43% |
| Nível médio: 48% | Líderes funcionais/de unidade: 32% | EMEA: 36% |
| Participantes menores: 18% | Gerentes: 53% | Américas: 21% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma construção de cima para baixo, na qual sinais de capacidade de produção, fluxos comerciais de componentes relevantes e taxas de adoção esperadas por categoria de dispositivo são utilizados para reconstruir o pool de demanda endereçável por ano. Esses totais são então corroborados por meio de aproximações seletivas de baixo para cima, como o preço médio de venda (ASP) amostrado multiplicado pelas unidades embarcadas para módulos de display comerciais iniciais, juntamente com verificações de canal sobre quais aplicações estão sendo efetivamente faturadas.
Os principais insumos utilizados no modelo incluem as etapas de ASP de chips e módulos de micro-LED à medida que os rendimentos melhoram, tendências de throughput e rendimento de transferência em massa, o número de linhas-piloto que avançam para produção em volume, o cronograma de adoção em wearables e displays de visão próxima, e a mudança de mix entre módulos de display e motores de iluminação. Como preços e volumes se movem rapidamente neste mercado, a análise de cenários é utilizada para as previsões, e os cenários são ancorados no que os entrevistados consideram como a curva de crescimento mais provável por aplicação. Onde os insumos de baixo para cima estão ausentes para aplicações menores, preenchemos as lacunas aplicando taxas de adoção conservadoras ao pool de demanda verificado e, em seguida, verificando novamente a precificação implícita em relação às faixas das entrevistas.
Ciclo de Validação e Atualização de Dados
A validação é realizada por meio de diversas verificações para que os totais não se afastem dos sinais reais do mercado. Comparamos unidades implícitas, ASPs e taxas de crescimento ano a ano com indicadores independentes, como anúncios de capacidade, lançamentos de produtos visíveis e padrões de movimentação comercial, e investigamos outliers antes da aprovação final.
Uma segunda revisão analítica é aplicada a fórmulas, consistência de unidades e conversões de moeda, seguida de recontato direcionado quando uma variação é maior do que o esperado ou quando as premissas conflitam entre as entrevistas. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, como um grande atraso no crescimento, uma adição significativa de capacidade ou uma redefinição de preços. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual disponível.
Tamanho do Mercado de Micro LED da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números de mercado publicados para micro-LED podem variar bastante porque o mercado ainda está em transição de projetos-piloto para uma comercialização mais ampla, e as mesmas palavras são usadas para diferentes camadas de receita. As diferenças geralmente decorrem do que é contabilizado (apenas chips versus módulos e motores), quais aplicações são tratadas como remessas comerciais e se assume-se que os preços caem rapidamente à medida que os rendimentos melhoram.
Na prática, a dispersão é frequentemente explicada por decisões de escopo, a curva de crescimento utilizada para wearables e displays de visão próxima, e como o timing cambial e a inflação são tratados nas previsões de múltiplos anos. Algumas estimativas também incorporam categorias de LED adjacentes ou assumem uma expansão muito agressiva para volumes de televisores de grande área, o que pode elevar o número principal mesmo quando os sinais de remessa de suporte são limitados.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 0,56 bilhão (2026) | |
| Publicador de Pesquisa do Setor A | USD 1,91 bilhão (2024) | Utiliza um ano-base anterior e um perfil de crescimento muito mais elevado, com clareza limitada sobre se o valor é apenas de chips, módulos ou também categorias de LED adjacentes. Isso pode inflar os totais quando os rendimentos e as quedas de ASP não são limitados pelos sinais de comercialização de curto prazo. |
| Publicador Global B | USD 1,84 bilhão (2025) | Apresenta uma previsão de longo prazo até 2034 com valor extremamente alto no ano final, o que tipicamente implica penetração agressiva em displays de grande área e crescimentos acentuados de volume difíceis de conciliar com o throughput de linhas-piloto e a progressão realista de rendimento nos anos intermediários. |
A tabela mostra que a maioria das lacunas decorre de qual camada de receita está incluída e da rapidez com que o modelo assume que o mercado pode avançar para a produção em massa. Ao separar chips faturados, módulos de display e motores de iluminação, e ao vincular o ritmo de crescimento a verificações de rendimento de transferência e redução de ASP, a estimativa permanece mais próxima do que pode ser evidenciado ano a ano, uma escolha de modelagem aplicada pela Mordor Intelligence.


Principais Perguntas Respondidas no Relatório
Com que velocidade o mercado de micro LED deve crescer até 2031?
O mercado tem previsão de crescer de USD 0,56 bilhão em 2026 para USD 2,17 bilhões até 2031, registrando um CAGR de 31,12%.
Qual segmento de aplicação apresenta o maior potencial de crescimento?
Os dispositivos próximos ao olho para AR e VR lideram com um CAGR de 32,61%, à medida que os headsets demandam microdisplays de ultra-alto brilho e alto PPI.
Por que os CIs de driver estão ganhando maior participação na receita?
Os CIs de driver integrados são essenciais para o escurecimento por pixel, o brilho adaptativo e a conformidade com o sinal de falha da UNECE, impulsionando um CAGR de 34,23%.
Qual região domina a fabricação e a receita?
A Ásia-Pacífico detém mais de 66% da receita de 2025, apoiada por cadeias de suprimentos verticalmente integradas em Taiwan, China, Coreia do Sul e Japão.
Qual é a principal barreira técnica para a adoção em massa?
Os rendimentos de transferência em massa abaixo de 10 µm permanecem abaixo de 60%, elevando os custos para painéis de alta densidade e atrasando o lançamento generalizado de headsets de AR.
Como o micro-LED se compara ao OLED em visibilidade ao ar livre?
O micro-LED atinge brilho de pico de 4.000 a 10.000 nits em comparação com picos típicos de OLED abaixo de 1.500 nits, garantindo legibilidade superior à luz solar direta.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
