
Tamanho e Participação do Mercado de Ácido Acético
Análise do Mercado de Ácido Acético por Mordor Intelligence
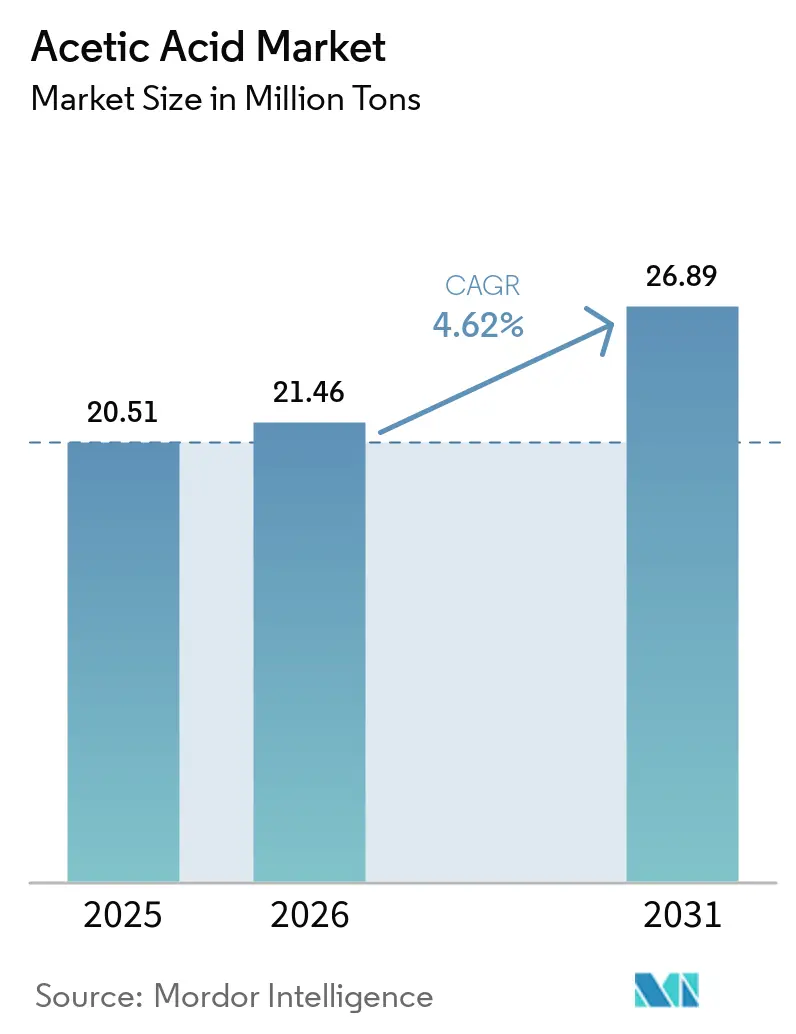
O tamanho do mercado de ácido acético deve crescer de 21,46 milhões de toneladas em 2026 para 22,45 milhões de toneladas em 2027 e está previsto para atingir 27,78 milhões de toneladas até 2032, a um CAGR de 4,35% no período 2027-2032.
A produção de polímeros a jusante e o investimento em ácido tereftálico purificado na China conferem à demanda pelo ácido uma base industrial operacional e uma rota de expansão por meio da fabricação de derivados. Os custos variáveis do metanol e os direitos aduaneiros sobre as exportações chinesas tornam os retornos de conversão e o acesso comercial a compradores industriais restrições importantes para a captura desse crescimento. As cadeias de carbonilação integradas competem com base no custo e na escala do metanol, enquanto o fornecimento de base biológica compete com base na pegada de carbono e na confiabilidade de entrega para compradores com metas de redução de emissões. Os retornos favorecem os produtores que asseguram metanol e destinam a produção às cadeias de MAV e APT, enquanto os exportadores chineses que atendem usuários industriais nos Estados Unidos também precisam recuperar o custo tarifário.
Principais Conclusões do Relatório
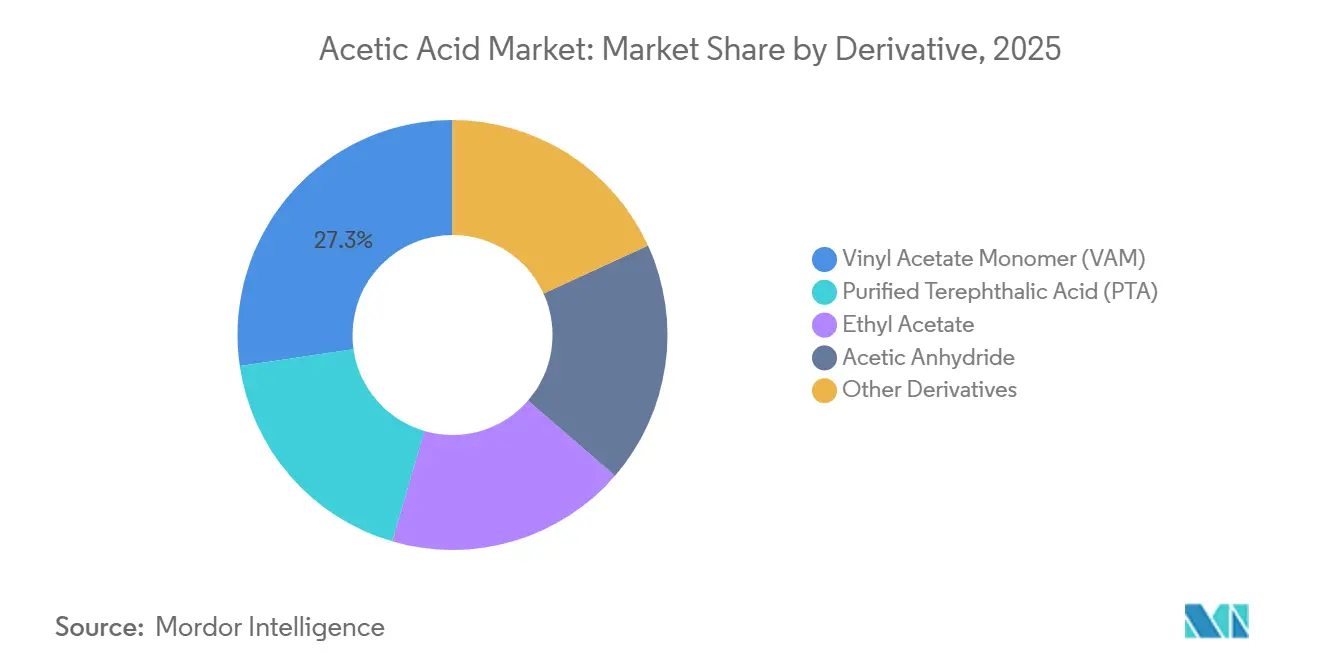
- Por derivado, o monômero de acetato de vinila liderou com uma participação de 27,31% no mercado de ácido acético em 2026, enquanto o ácido tereftálico purificado deve ser o segmento de crescimento mais rápido, com um CAGR de 4,75% no período 2027-2032.
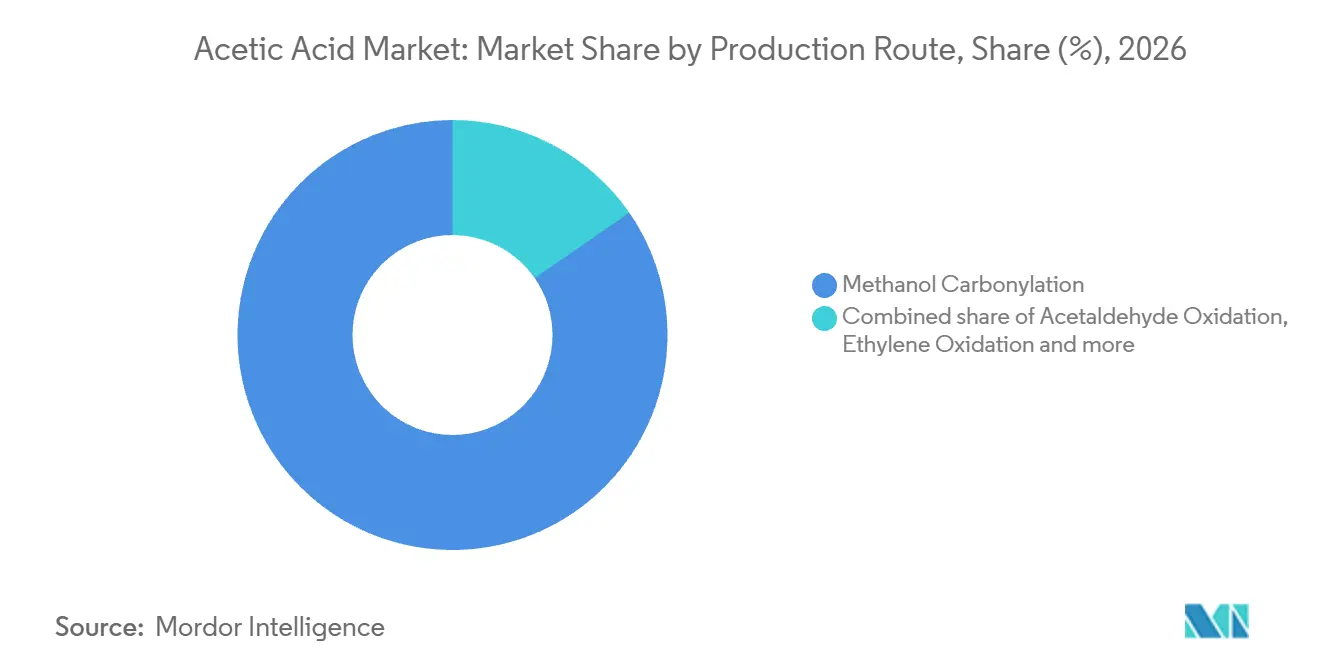
- Entre as rotas de produção, a carbonilação de metanol respondeu por uma participação de 84,64% no tamanho do mercado de ácido acético em 2026, e a fermentação de base biológica deve ser o segmento de crescimento mais rápido, com um CAGR de 5,4% no período 2027-2032.
- Entre as aplicações, adesivos, tintas e revestimentos lideraram com 36,76% do volume global de ácido acético em 2026, enquanto as aplicações médicas devem ser o segmento de crescimento mais rápido, com um CAGR de 6,3% no período 2027-2032.
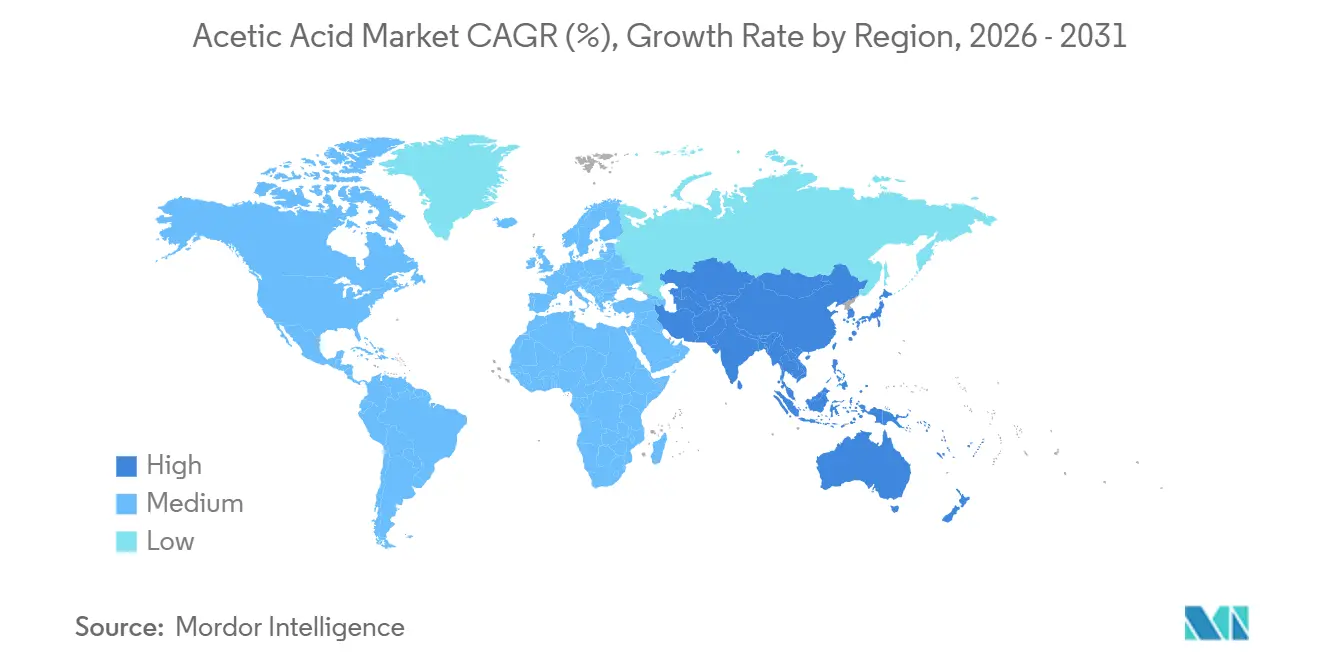
- Geograficamente, a Ásia-Pacífico manteve a liderança com 69,56% do volume global de ácido acético em 2026 e também deve ser a região de crescimento mais rápido, com um CAGR de 4,95% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Demanda por Monômero de Acetato de Vinila | +2.2% | China e Japão | Curto prazo (≤ 2 anos) |
| Constantes Adições de Capacidade de APT na Ásia | +1.8% | China e Índia | Médio prazo (2-4 anos) |
| Expansão de Solventes de Éster de Acetato em Revestimentos de Alto Teor de Sólidos | +1.1% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Rotas de Ácido Acético de Base Biológica em Escalonamento sob Mandatos de Emissão Líquida Zero | +0.6% | Alemanha e Estados Unidos | Médio prazo (2-4 anos) |
| Projetos-Piloto de Eletrossíntese de CO₂ em Ácido Acético | +0.1% | Ásia-Pacífico, América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Monômero de Acetato de Vinila
A demanda por monômero de acetato de vinila (MAV) conecta os fornecedores de ácido acético tanto a uma base de consumo estabelecida quanto a expansões na produção de polímeros a jusante. O consumo aparente de MAV na China foi de aproximadamente 2,93 milhões de toneladas métricas em 2025, de acordo com dados do Centro de Desenvolvimento Econômico e Técnico da Indústria Química da China citados pela Jiangsu SOPO.[1] Em 2026, a subsidiária da Sinopec, Chongqing Chuanwei Chemical, inaugurou uma unidade de resina de álcool polivinílico (APV) especializada na China com capacidade anual de 50.000 toneladas métricas. O MAV é utilizado na fabricação de APV, cujas aplicações incluem adesivos, revestimentos e filmes de embalagem solúveis em água. A unidade produziu produto qualificado e enviou seu primeiro lote para a Europa, vinculando seus requisitos de produção derivados de MAV a clientes de exportação, bem como à base de consumo doméstico da China.
Adições Constantes de Capacidade de PTA na Ásia
O comissionamento de projetos de ácido tereftálico purificado (APT) cria uma oportunidade concreta de produção a jusante para fornecedores de ácido acético que atendem clientes industriais asiáticos. Em agosto de 2025, a Jiangsu Hailun Petrochemical colocou em operação um projeto de atualização técnica e expansão de APT em Jiangyin, Jiangsu, China. O projeto tinha capacidade anual de 3,2 milhões de toneladas métricas, e seu operador é uma subsidiária da Jiangsu Sanfame Polyester Material. O relatório anual de 2025 da Celanese Corporation identifica o ácido acético como utilizado principalmente na fabricação de MAV, APT e outros derivados acetílicos. O benefício comercial advém do atendimento aos requisitos de ácido acético do projeto, com produtores independentes precisando de um papel de fornecimento acordado para traduzir a expansão a jusante em suas próprias vendas.
Expansão de Solventes de Éster de Acetato em Revestimentos de Alto Teor de Sólidos
Os requisitos de éster de acetato determinam como a expansão em revestimentos de alto teor de sólidos se traduz em demanda pelo ácido utilizado na fabricação desses solventes. A oportunidade comercial depende tanto da quantidade de revestimento produzida quanto da proporção de éster de acetato em sua formulação. Requisitos adicionais de ácido acético surgem no produtor de éster que atende a essas formulações. Uma maior produção de revestimento pode aumentar esse requisito, enquanto uma menor intensidade de éster de acetato pode compensar parte da oportunidade de volume. A combinação de formulações determina o volume de ácido tanto quanto a produção de revestimento.
Rotas de Ácido Acético de Base Biológica em Escalonamento sob Mandatos de Emissão Líquida Zero
A infraestrutura de distribuição comercial ajuda uma rota de produção de base biológica a atender clientes que necessitam de fornecimento industrial confiável. A Lenzing e a Speyer & Grund comissionaram um tanque de armazenamento dedicado de ácido acético de base biológica no site da Speyer & Grund em Meerane, Alemanha, em 10 de abril de 2025.[2] A Lenzing produziu o ácido como subproduto da produção de celulose, e o armazenamento ampliado aumentou a flexibilidade de fornecimento. O relatório anual de 2025 da Lenzing afirma que uma análise de ciclo de vida da Quantis constatou que a pegada de carbono do produto é mais de 85% inferior à de produtos de base fóssil comparáveis, oferecendo aos compradores com metas de redução de emissões uma razão mensurável para especificá-lo. O uso exclusivo do tanque para o ácido de base biológica da Lenzing permite que esse produto diferenciado seja manuseado sob sua própria identidade na Alemanha.
Análise de Impacto das Restrições*
| Fator Restritivo | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Precificação Volátil do Metanol como Matéria-Prima | -0.8% | Índia e América do Norte | Curto prazo (≤ 2 anos) |
| Medidas Antidumping e Tarifárias sobre Exportações Chinesas | -0.5% | Estados Unidos e China | Curto prazo (≤ 2 anos) |
| Risco de Fornecimento de Catalisadores de Ródio/Irídio | -0.2% | China, América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Precificação Volátil do Metanol como Matéria-Prima
A variação no preço do metanol torna a relação entre os custos de matéria-prima e os preços de venda do ácido uma restrição à economia de expansão. A Gujarat Narmada Valley Fertilizers & Chemicals Limited (GNFC) demonstrou a variação dos preços do metanol do exercício 2021-22 ao exercício 2025-26, juntamente com os preços do ácido acético, em seu gráfico de spread de matéria-prima indiano específico da empresa. O preço médio realizado de venda de metanol da Methanex subiu para USD 361 por tonelada métrica em 2025, ante USD 355 por tonelada métrica em 2024. Seu relatório anual de 2025 caracterizou os preços do metanol como historicamente voláteis e cíclicos e esperava que esse padrão continuasse. A GNFC também lista a produção de metanol, portanto parte de seu custo de metanol pode refletir fornecimento cativo em vez de compras externas. Custos mais elevados de metanol podem absorver um ganho no preço do ácido, deixando a produção de fonte externa exposta mesmo quando os preços de venda do ácido sobem.
Ações Antidumping e Tarifárias sobre Exportações Chinesas
A partir de 24 de julho de 2026, o direito da Seção 301 de 12,5% do Representante Comercial dos Estados Unidos abrangeu o ácido acético chinês sob o código HTSUS 2915.21.00, exceto artigos para uso farmacêutico.[3] Mercadorias carregadas e em trânsito antes de 24 de julho foram isentas se tivessem entrado antes de 28 de julho de 2026. Essa distinção de uso final torna a classificação precisa comercialmente relevante, pois o mesmo código tarifário não implica o mesmo tratamento aduaneiro. A cobrança adicional pode reduzir a vantagem de preço das importações industriais cobertas nas vendas nos Estados Unidos. Manter o preço entregue anterior ao direito exigiria que os exportadores chineses absorvessem a cobrança adicional sobre as remessas industriais cobertas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Derivado:
A Produção de MAV Sustenta a Demanda EstabelecidaO monômero de acetato de vinila (MAV) respondeu por uma participação de 27,31% no tamanho do mercado de ácido acético em 2026. O Japão produziu 444.939 toneladas métricas de MAV em 2025. Essa produção nacional ilustra uma base de fabricação japonesa em operação que requer ácido como matéria-prima à medida que a produção de derivados ocorre. Os fornecedores de ácido que atendem a esses produtores japoneses de MAV têm, portanto, um papel recorrente de fornecimento de matéria-prima vinculado à produção operacional, estendendo a oportunidade além do comissionamento inicial da planta.
O ácido tereftálico purificado (APT) deve ser o segmento de derivados de crescimento mais rápido, com um CAGR de 4,75% no período 2027-2032. O fornecedor de tecnologia de separação Sulzer descreve a produção de APT como a oxidação de p-xileno em ácido acético, seguida de recuperação de solvente que separa o ácido acético da água de reação. A SASA comissionou sua planta de APT na Türkiye no primeiro trimestre de 2025 com capacidade de produção anual de 1,75 milhão de toneladas métricas. O investimento completou uma etapa de integração vertical na cadeia de produção de poliéster da SASA. As etapas de solvente de oxidação e recuperação tornam o manuseio e a separação do ácido parte do projeto de processo de uma planta de APT integrada como a da SASA.



Por Rota de Produção:
Integração de Carbonilação e Desenvolvimento de FermentaçãoA carbonilação de metanol deteve 84,64% do mercado em 2026, tornando-se o maior segmento de rota de produção. Em seu relatório semestral de 2026, a Jiangsu SOPO Chemical Co., Ltd., com sede na China, reportou 1,2 milhão de toneladas métricas de capacidade anual de ácido acético utilizando carbonilação de metanol. A cadeia de fabricação da empresa se estende do gás de base carvão ao metanol e, em seguida, ao ácido. O exemplo mostra como um produtor pode sustentar uma capacidade substancial de ácido com um sistema de fabricação de gás e metanol a montante conectado, tornando a integração parte da proposta comercial da rota.
A fermentação de base biológica deve ser o segmento de rota de produção de crescimento mais rápido, com um CAGR de 5,4% no período 2027-2032. Em maio de 2025, a HELM AG informou que a Again havia iniciado a construção em Texas City, Estados Unidos, de uma instalação destinada a produzir produtos químicos, incluindo ácido acético. O processo utiliza bactérias para fermentar CO₂ residual com hidrogênio, e a HELM AG foi identificada como futura parceira de distribuição. Esse anúncio visava à produção dentro de um ano. A combinação de uma rota de produção diferente e uma parceira de distribuição identificada conecta o desenvolvimento tecnológico a uma rota para clientes industriais.

Por Aplicação:
Insumos de Formulação e Especificações MédicasAdesivos, tintas e revestimentos representaram uma participação de 36,76% no mercado de ácido acético em 2026. A Korea Alcohol Industrial fabrica solventes de éster de acetato com ácido acético glacial e identifica tintas e adesivos como aplicações do acetato de etila. Os fornecedores industriais de ácido podem atender a um fabricante de éster cujo produto se torna um ingrediente na formulação final. Isso cria uma cadeia de demanda na qual os requisitos químicos de uma formulação de revestimento ou adesivo determinam a oportunidade disponível para o produtor de ácido a montante.
As aplicações médicas devem ser o segmento de crescimento mais rápido, com um CAGR de 6,3% no período 2027-2032. Atender a esse segmento exige que os fornecedores definam a aplicação médica pretendida antes de comprometer um grau de ácido. Uma especificação vinculada a esse uso oferece ao fornecedor uma meta de qualificação concreta, em vez de tratar o crescimento médico como demanda por volume industrial intercambiável.
Análise Geográfica
Mercado de Ácido Acético da Ásia-Pacífico
A Ásia-Pacífico respondeu por 69,56% do tamanho do mercado de ácido acético em 2026 e deve crescer a um CAGR de 4,95% no período 2027-2032, tornando-se a maior e mais rápida geografia em crescimento. A Handsome Chemical comissionou uma planta de ácido acético de 600.000 toneladas métricas em Jingmen, Hubei, China, em maio de 2025. A planta da Handsome Chemical estava programada para liberação gradual de capacidade no segundo semestre de 2025, de acordo com a Yip's Chemical Holdings, que reportou uma participação efetiva de 24% no produtor. A Yip's descreveu a Handsome Chemical como a maior empresa de solventes de acetato do mundo e reportou a liberação simultânea planejada de 600.000 toneladas métricas de capacidade de acetato, combinando a expansão do ácido com a fabricação a jusante do produtor.
A integração de matéria-prima da América do Norte é ilustrada pela joint venture de metanol da Celanese Corporation em Clear Lake, Texas, com a Mitsui, na qual a Celanese detém 50%. A Celanese reportou que sua participação na produção da Fairway Methanol e um contrato de longo prazo com a Mitsui atenderam a quase todas as suas necessidades de metanol na América do Norte em 2025. A Europa enfrentou pressão nos custos de produção quando a INEOS anunciou, em 22 de setembro de 2026, que colocaria em hibernação todas as 3 unidades Hull Acetyls até novo aviso devido a custos de energia não competitivos. Nessa data, 2 unidades haviam cessado a produção e a terceira estava prevista para parar em poucos dias. A hibernação das unidades que a INEOS descreveu como as últimas instalações Acetyls de escala mundial restantes na Europa removeria essa opção de escala local para os compradores europeus durante a paralisação.
Nos outros mercados da América do Sul, a Comissão Europeia identificou a Sucroal S.A. como a única produtora de ácido acético da Colômbia em sua decisão de setembro de 2025. Em outros países da Europa, os Países Baixos registraram importações brutas de ácido acético de 51.896,2 toneladas métricas do mundo em 2025, ilustrando um canal de importação dentro da região. Nos outros mercados da Ásia-Pacífico, a Noventra Limited do Paquistão (anteriormente LOTTE Chemical Pakistan Ltd.) utiliza ácido acético como solvente na oxidação de paraxileno para produzir APT. Nos outros mercados do Oriente Médio e África, o Egito reportou exportações brutas de ácido acético de 9,98 toneladas métricas para o mundo em 2025. Sob essa estrutura de fornecimento colombiana, a mudança para outro produtor significaria buscar fornecimento além da produção doméstica.
Estrutura Regulatória e Perspectivas
A tabela compara jurisdições selecionadas sob a perspectiva de produtores e importadores industriais de ácido acético glacial, com foco em classificação, comunicação de riscos e relatórios de inventário. O catálogo de produtos químicos perigosos da China lista o ácido acético acima de 80% de concentração, enquanto a Lei 15.022/2024 do Brasil estabelece um limite de notificação de 1 tonelada métrica anualmente por substância, calculado como média dos 3 anos anteriores. Os fabricantes, importadores e distribuidores dos Estados Unidos que avaliam substâncias enfrentaram um prazo de 19 de maio de 2026 sob o Padrão de Comunicação de Riscos revisado. Para misturas, fabricantes, importadores e distribuidores devem cumprir até 19 de novembro de 2027, e os empregadores devem realizar as atualizações necessárias de rótulos de local de trabalho, programas e treinamentos até 19 de maio de 2028.
Tabela Regulatória
| Fator de decisão | China | Estados Unidos | Alemanha | Brasil | África do Sul |
|---|---|---|---|---|---|
| Autoridade principal | Ministério de Gestão de Emergências para segurança e registro | Administração de Segurança e Saúde Ocupacional | Agência Federal de Produtos Químicos no Instituto Federal de Segurança e Saúde Ocupacional | Comitês Técnicos e Deliberativos Estatutários de Substâncias Químicas | Departamento de Emprego e Trabalho |
| Principais instrumentos ou diretrizes | Lei de Segurança de Produtos Químicos Perigosos e medida de registro de produtos químicos perigosos | Padrão de Comunicação de Riscos 29 CFR 1910.1200 | Regulamento de Classificação, Rotulagem e Embalagem (CLP) da UE (CE) n.º 1272/2008 e disposições alteradas especificadas | Estrutura de substâncias químicas da Lei 15.022/2024 | Regulamentos de Agentes Químicos Perigosos, 2021 |
| Efeito comercial | Produtores e importadores registram o ácido listado; vendedores fornecem fichas de dados de segurança e rótulos em conformidade | Fabricantes e importadores classificam produtos químicos e obtêm ou desenvolvem fichas de dados de segurança para produtos químicos perigosos | Classificar antes da colocação no mercado; rotular e embalar produtos perigosos | Notificação de produtor/importador acima do limite; período inicial de 3 anos começa com a disponibilidade do banco de dados | Avaliação de riscos antes do fornecimento ao local de trabalho; classificação de agentes perigosos, fichas de dados de segurança e rótulos corretos |
| Atratividade atual da política | Média | Média | Média | Alta | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração | Endurecimento | Endurecimento | Sem alteração |
| Fonte: Mordor Intelligence | |||||
As obrigações centrais de registro e documentação da China continuam sob sua lei de 1.º de maio de 2026, com gatilhos de atualização mais amplos e requisitos explícitos de idioma chinês e entrega pelo vendedor incorporados à linha de base para Sem alteração. Para o ácido glacial avaliado como substância, o prazo já passado nos Estados Unidos sustenta Sem alteração porque as fases posteriores regem misturas, enquanto as derrogações de CLP especificadas da Alemanha terminam em 31 de dezembro de 2026, sustentando Endurecimento. A classificação Alta do Brasil reflete a produção, importação e uso contínuos durante o período de registro de 3 anos a partir da disponibilidade do banco de dados, enquanto Endurecimento reflete obrigações de notificação promulgadas cuja implementação um parecer da Procuradoria-Geral da República federal de 2026 afirmou exigir um decreto e o Comitê Deliberativo. A classificação Média da África do Sul reflete as obrigações de fornecimento ao local de trabalho, enquanto o relatório de desempenho 2025/26 do Departamento de Emprego e Trabalho registrou uma revisão dos regulamentos de 2021, sustentando Sem alteração sem uma substituição implementada ou nova data de conformidade.
Etapas da Cadeia de Valor
A comparação acompanha o fornecimento de metanol, a produção de ácido acético e os acordos comerciais que conectam produtores a clientes. A Methanex vendeu 9,52 milhões de toneladas métricas de metanol em 2025, ilustrando a escala de um fornecedor a montante que atende à indústria química. A captura de valor depende da função desempenhada, enquanto a resiliência requer abordar tanto os compromissos de produção física quanto os termos sob os quais sua produção é vendida.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento de metanol | Produtores e fornecedores de metanol, como a Methanex | Vendas de metanol | Dependência de uma fonte de matéria-prima disponível | Qualificar fontes alternativas antes de comprometer produção adicional de ácido |
| Produção de ácido acético | Produtores de ácido acético como INEOS, Celanese Corporation e LyondellBasell Industries Holdings B.V. | Vendas do produto ácido acético | Os compromissos de produção precisam de um canal comercial adequado | Vincular compromissos de produção a requisitos contratados a jusante |
| Vendas comerciais | Empresas de vendas de produtores como a INEOS | Vendas de produtos sob fórmulas de precificação negociadas | Diferentes cronogramas de redefinição de preços deixam diferentes exposições de custo | Alinhar a frequência de redefinição e a cobertura da fórmula à exposição retida |
| Fonte: Mordor Intelligence | ||||
Aproximadamente 66% das vendas do Negócio Acetyls da INEOS Quattro utilizaram precificação de custo mais margem em 2025. Os preços de suas vendas restantes refletiram negociações mensais ou trimestrais com clientes ou índices de mercado. Esses arranjos colocam diferentes parcelas do risco de custo com o fornecedor, mesmo quando o produto físico segue a mesma cadeia de produção. A frequência de negociação importa mais para as vendas restantes, onde uma mudança no custo de fabricação pode preceder a próxima redefinição de preço.
Cenário Competitivo
Concentração do Mercado
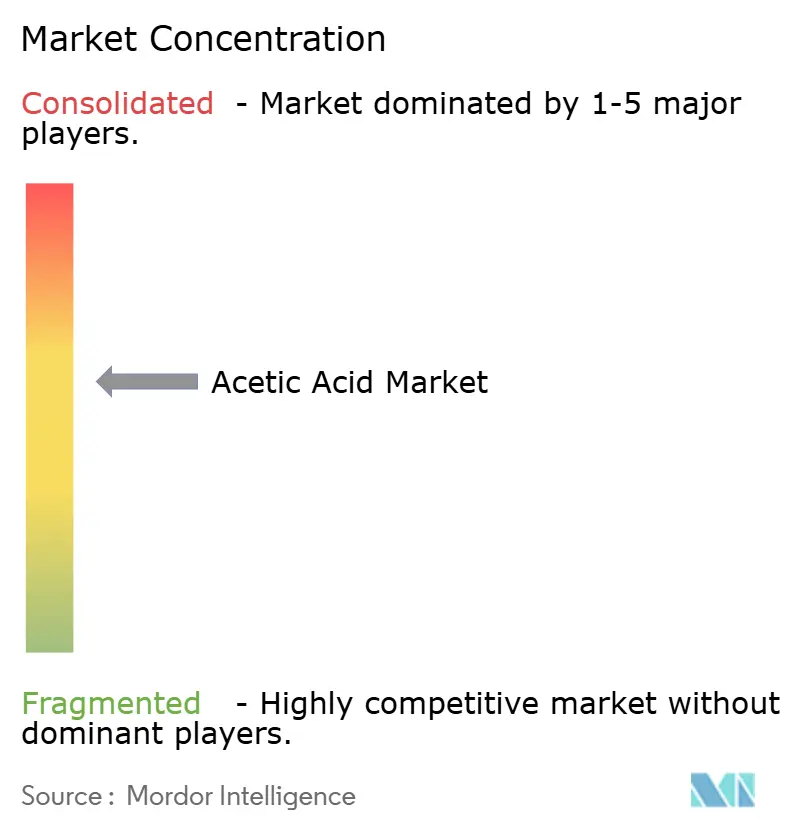
Os produtores estabelecidos Celanese Corporation e INEOS competem com a Jiangsu SOPO, o Grupo Huayi e a Yankuang Cathay em um campo de fornecedores moderadamente concentrado. A INEOS Quattro contém o Negócio Acetyls da INEOS, que seu relatório de 2025 classificou em segundo lugar globalmente com uma participação estimada de 11% na capacidade de produção de ácido acético, citando a S&P Global. A Eastman Chemical Company inclui ácido acético e derivados em seu portfólio de Intermediários e afirmou em 2023 que manteria a fabricação de acetílicos em Kingsport após vender suas operações de acetílicos em Texas City para a INEOS. A LyondellBasell Industries Holdings B.V. fornece ácido acético glacial, metanol e MAV, enquanto a Wacker Chemie AG utiliza ácido acético na fabricação de produtos químicos especiais. Os 10 maiores clientes do Negócio Acetyls da INEOS Quattro geraram 63% da receita desse negócio em 2025, tornando a retenção de grandes contas comercialmente significativa.
A Celanese Corporation reportou vendas líquidas não auditadas da Cadeia Acetílica de 4,23 bilhões de USD em 2025, abaixo dos 4,76 bilhões de USD em 2024. As vendas líquidas caíram 11%, com preço e volume cada um caindo 6% e um benefício cambial de 1%, refletindo precificação impulsionada por excesso de oferta na maioria dos produtos e demanda mais fraca afetando o volume, principalmente em tow de acetato. Em agosto de 2025, a LyondellBasell anunciou uma parada programada em La Porte em setembro para iniciar a conversão da produção de MAV para um catalisador destinado a melhorar as margens e reduzir o uso de metais preciosos. Os resultados da Celanese Corporation mostram como a pressão de preço e volume pode se acumular em um portfólio integrado, enquanto a estratégia declarada da LyondellBasell visava ao custo de produção de um derivado específico.
A estratégia de matéria-prima da Wacker e os direitos de importação dos Estados Unidos criam condições distintas para fornecedores que atendem compradores de produtos químicos especiais e industriais. Em seu relatório anual de 2025, a Wacker Chemie AG afirmou que estava gradualmente substituindo o ácido acético fóssil por graus biogênicos certificados como 100% sustentáveis, incluindo exemplos de certificação como ISCC e PEFC. Para importações chinesas não farmacêuticas cobertas, a Seção 301 adiciona um custo ausente do ácido produzido no site de Texas City da INEOS, de propriedade exclusiva de seu Negócio Acetyls desde 1.º de dezembro de 2023. A produção doméstica e os insumos biogênicos certificados, portanto, atendem a requisitos diferentes para servir a esses compradores. Os fornecedores que buscam o negócio de grau biogênico da Wacker Chemie AG precisam comprovar a certificação de matéria-prima que distingue esses insumos do ácido fóssil.
Líderes do Setor de Ácido Acético
-
Celanese Corporation
-
INEOS
-
Eastman Chemical Company
-
LyondellBasell Industries Holdings B.V.
-
Wacker Chemie AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Ácido Acético Empresas cobertas neste relatório
- Celanese Corporation
- Daicel Corporation
- Eastman Chemical Company
- Gujarat Narmada Valley Fertilizers & Chemicals Limited
- INEOS
- Jiangsu SOPO (Group) Co., Ltd.
- Kingboard Holdings
- LyondellBasell Industries Holdings B.V.
- Mitsubishi Chemical Corporation
- PetroChina Company Limited
- SABIC
- Sekab
- Shandong Hualu Hengsheng Chemical Co., Ltd.
- Shanghai Huayi Energy Chemical Co., Ltd.
- Sipchem Company
- Tanfac Industries Ltd
- Wacker Chemie AG
- Yankuang Energy Group Company Limited
Principais Oportunidades para Participantes do Mercado
Essas oportunidades comparam o fornecimento de metanol de baixo carbono para a produção de ácido acético, trabalho prospectivo de formulação e parcerias de produção comercial. Em abril de 2026, a INEOS e a Sandpiper anunciaram um projeto planejado de metanol de baixo carbono em Texas City explicitamente vinculado à produção de ácido acético da INEOS. Em 21 de janeiro de 2026, a Kemvera (anteriormente New Iridium) reportou a conclusão de seu pacote inicial de projeto de processo para uma planta planejada com capacidade anual de aproximadamente 50.000 toneladas métricas para ácido acético de base biológica e acetato de etila de base biológica combinados. Esses marcos separam a tarefa de desenvolver uma rota de matéria-prima do trabalho de qualificar uma aplicação de ácido e organizar a produção.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Fornecimento de ácido acético vinculado a matéria-prima de menor carbono | Colaboração de abril de 2026 conectou explicitamente o fornecimento planejado de metanol à produção de ácido | Produtores de ácido acético, incluindo o cliente âncora anunciado INEOS | Desenvolver propostas de fornecimento de ácido vinculadas a uma rota de matéria-prima definida | Compromisso de investimento, com uma decisão de 2027 prevista no anúncio | Produtores de ácido acético como a INEOS |
| Desenvolvimento de aplicações para ácido acético de base biológica | Marco de projeto de janeiro de 2026 para uma planta planejada de produto conjunto | Desenvolvedores prospectivos de formulações de calçados e desinfetantes que avaliam o par de produtos de base biológica | Qualificar o componente ácido para uma formulação especificada antes de escalar o fornecimento | Transformar aplicações prospectivas em requisitos comerciais qualificados | Desenvolvedores de produtos químicos de base biológica como a Kemvera |
| Parcerias de produção para ácido de base biológica | O roteiro da Kemvera descreveu o comissionamento comercial com um parceiro de produção | Parceiros prospectivos de produção química | Estruturar uma parceria em torno de marcos de engenharia e uma especificação acordada de produto ácido | Conclusão da engenharia e o compromisso de capital necessário para escala comercial | Desenvolvedores de produtos químicos como a Kemvera e parceiros prospectivos de produção |
| Fonte: Mordor Intelligence | |||||
A abertura central é combinar o ácido de base biológica da Kemvera com uma formulação definida antes de comprometer a planta. A Kemvera prevê usos de curto prazo para seus produtos de bio-ácido acético e bio-acetato de etila em calçados e desinfetantes, e seu roteiro visa à conclusão do FEL-3 no quarto trimestre de 2026 e ao comissionamento da planta comercial com um parceiro de produção no segundo trimestre de 2028. Qualificar o ácido para uma dessas formulações antes de uma decisão sobre parceiro de produção daria aos potenciais investidores uma especificação de produto e um requisito potencial de comprador para avaliar o compromisso de engenharia.
Desenvolvimentos industriais recentes em Mercado de Ácido Acético
- Set 2026: Citando custos de energia não competitivos, a INEOS anunciou a hibernação de todas as 3 unidades Hull Acetyls no Reino Unido até novo aviso, com 2 tendo cessado a produção e a terceira então prevista para ficar offline em poucos dias.
- Jul 2026: A partir de 24 de julho, o Representante Comercial dos Estados Unidos aplicou um direito da Seção 301 de 12,5% ao ácido acético chinês sob o código HTSUS 2915.21.00, exceto artigos para uso farmacêutico. Mercadorias carregadas e em trânsito antes de 24 de julho foram isentas se tivessem entrado antes de 28 de julho.
- Abr 2026: A INEOS e a Sandpiper Chemicals anunciaram um projeto planejado de metanol de baixo carbono em Texas City no qual a INEOS utilizaria até 300.000 toneladas por ano para sua produção de ácido acético.
Mercado de Ácido Acético Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado global de ácido acético mede as toneladas métricas anuais de ácido acético produzidas para uso industrial e comercial em todo o mundo. O volume é classificado por demanda de derivados, rota de produção, aplicação e região.
Exclusões de escopo: Volumes e receitas de derivados a jusante vendidos separadamente, insumos e catalisadores a montante vendidos separadamente e produtos acabados a jusante estão excluídos.
Visão Geral da Segmentação
- Por Derivado
- Monômero de Acetato de Vinila (VAM)
- Ácido Tereftálico Purificado (PTA)
- Acetato de Etila
- Anidrido Acético
- Outros Derivados
- Por Rota de Produção
- Carbonilação de Metanol
- Oxidação de Acetaldeído
- Oxidação de Etileno
- Fermentação de Base Biológica
- Por Aplicação
- Adesivos, Tintas e Revestimentos
- Plásticos e Polímeros
- Alimentos e Bebidas
- Têxtil
- Médico
- Outras Aplicações
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa pública utiliza fontes como os dados de comércio internacional do Departamento do Censo dos Estados Unidos para fluxos de comércio de commodities, as estatísticas de produção vendida e comércio do Eurostat para contexto do setor químico, e o Painel de Produtos Químicos CompTox da Agência de Proteção Ambiental dos Estados Unidos para identidade química e informações de uso público. A literatura revisada por pares sobre fermentação de ácido acético e a revisão de fermentação do Conselho para Pesquisa Científica e Industrial ajudam a distinguir evidências emergentes de produção biológica do fornecimento industrial estabelecido.
Registros de empresas, materiais para investidores e relatórios respeitáveis do setor químico podem esclarecer capacidade operacional, paralisações, arranjos de matéria-prima, cronograma de projetos e sinais de demanda a jusante. Essas fontes podem ser verificadas em relação a séries de comércio e produção. Essas fontes não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas estruturadas teriam como alvo produtores de ácido acético, fabricantes de derivados, distribuidores e grandes usuários industriais, com respondentes abrangendo funções comerciais, operacionais, de compras e de planejamento. Suas estimativas testariam evidências secundárias sobre volumes operacionais, uso cativo, comércio e demanda por segmento, enquanto lacunas não resolvidas seriam documentadas e trianguladas em relação a indicadores independentes de produção, capacidade e comércio.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 35% | Diretores executivos (CXOs): 15% | APAC: 50% |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 40% | EMEA: 28% |
| Participantes menores: 20% | Gerentes: 45% | Américas: 22% |
Dimensionamento e Previsão do Mercado
Uma estimativa de cima para baixo começa com a produção global de ácido acético e o fornecimento aparente disponível para compradores industriais e comerciais, depois reconcilia exportações, importações e mudanças no fornecimento reportadas onde as séries públicas permitem. Capacidade e utilização do produtor, inaugurações ou fechamentos de plantas, demanda de derivados nas cadeias de MAV e APT, e balanços comerciais regionais servem como indicadores práticos, com capacidade e utilização limitando o fornecimento de curto prazo, atividade de derivados informando a demanda e comércio realocando o fornecimento entre regiões. Padrões históricos de volume e esses indicadores podem ser projetados com análise de cenários quando o cronograma de capacidade ou a utilização é incerto, com especialistas primários verificando as premissas em nível de variável em relação às condições operacionais e à demanda dos clientes. Observações ausentes são delimitadas com evidências comparáveis de produtor ou regional e retidas como lacunas explícitas do modelo. As participações de segmento são construídas a partir de evidências sobre combinação de rotas, consumo de derivados, demanda de uso final e produção e comércio regionais, depois verificadas para que as categorias se reconciliem com o volume global. Verificações seletivas de baixo para cima utilizam produção divulgada pelo produtor ou capacidade amostrada vezes utilização, com lacunas de cobertura sinalizadas e reconciliadas com o total de cima para baixo em vez de tratadas como um levantamento completo de fornecedores.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam divulgações de produtores, fluxos alfandegários, sinais de capacidade e utilização e atividade a jusante, verificando se os indicadores de fontes independentes contam uma história de volume coerente. Valores discrepantes, mudanças ano a ano inexplicadas e diferenças materiais entre a estimativa de cima para baixo e verificações seletivas de produtores são investigados por meio de revisão de fontes e revisão analítica antes da aprovação, com recontato de respondentes acionado quando uma premissa operacional, de cronograma ou de escopo específica permanece não resolvida. O conjunto de dados é atualizado anualmente, revisitado entre ciclos quando uma inauguração, fechamento, ação comercial ou interrupção de produção material altera as perspectivas, e submetido a uma nova revisão pré-entrega para datas de fontes, cálculos, reconciliação de segmentos e consistência.
Dimensionamento do Mercado de Ácido Acético da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado global de ácido acético mede as toneladas métricas anuais de ácido acético produzidas para uso industrial e comercial em todo o mundo.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Capacidade e utilização do produtor, inaugurações ou fechamentos de plantas, demanda de derivados nas cadeias de MAV e APT, e balanços comerciais regionais servem como indicadores práticos, com capacidade e utilização limitando o fornecimento de curto prazo, atividade de derivados informando a demanda e comércio realocando o fornecimento entre regiões.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 22,45 milhões de toneladas (2027) | |
| Artigo revisado por pares A | 20,3 milhões de toneladas (2024) | Em sua base de 2024, esta estimativa está 9,6% abaixo do valor de 2027 deste relatório de 22,45 milhões de toneladas, 3 anos depois. O ano de previsão anterior coloca a estimativa abaixo do ano de comparação posterior. |
| Tese de Pesquisa B | 20 milhões de toneladas (2025) | Em sua base de 2025, esta estimativa está 10,9% abaixo do valor de 2027 deste relatório de 22,45 milhões de toneladas, 2 anos depois. A fonte reporta uma projeção de produção mundial para 2025, anterior ao ano de comparação. |
Os analistas da Mordor Intelligence triangulam divulgações de produtores, fluxos alfandegários, sinais de capacidade e utilização e atividade a jusante, verificando se os indicadores de fontes independentes contam uma história de volume coerente.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de ácido acético?
O tamanho deve atingir 22,45 milhões de toneladas em 2027 e 27,78 milhões de toneladas até 2032, a um CAGR de 4,35% no período 2027-2032.
O que sustenta o crescimento na demanda por ácido acético?
A demanda por monômero de acetato de vinila e as adições de ácido tereftálico purificado (APT) sustentam o crescimento. A Jiangsu Hailun Petrochemical, subsidiária da Jiangsu Sanfame Polyester Material, colocou em operação seu projeto de atualização técnica e expansão de APT de 3,2 milhões de toneladas métricas por ano na China em agosto de 2025.
Qual é a maior aplicação de ácido acético?
Adesivos, tintas e revestimentos detiveram 36,76% do volume global de ácido acético em 2026. As aplicações médicas devem crescer a um CAGR de 6,3% no período 2027-2032.
Quais empresas são os principais produtores de ácido acético?
A Celanese Corporation e a INEOS estão entre os principais produtores de ácido acético.
Qual é o principal desafio de custo para os fornecedores de ácido acético?
A variação no preço do metanol pode complicar a economia da produção de ácido. A Gujarat Narmada Valley Fertilizers & Chemicals Limited demonstrou a variação dos preços do metanol em sua série de spread de matéria-prima indiana do exercício 2021-22 ao exercício 2025-26.
Qual região lidera o setor de ácido acético?
A Ásia-Pacífico deteve 69,56% do volume global de ácido acético em 2026 e deve crescer a um CAGR de 4,95% no período 2027-2032.