
Tamanho e Participação do Mercado de Tecnologias de Informação e Comunicação (TIC) MENA
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
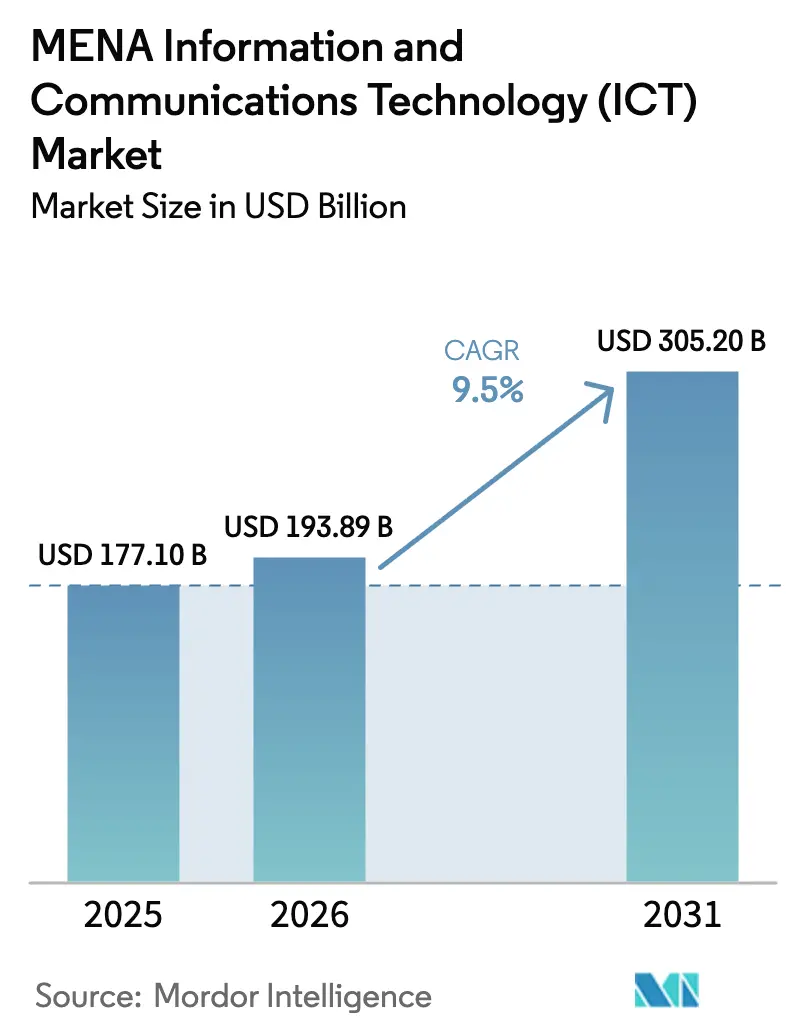
| Tamanho do mercado no ano base (2025) | 177.1 Bilhões de dólares |
| Tamanho do Mercado (2026) | 193.89 Bilhões de dólares |
| Tamanho do Mercado (2031) | 305.2 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 9.50 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tecnologias de Informação e Comunicação (TIC) MENA por Mordor Intelligence
O tamanho do mercado de TIC do Médio Oriente e Norte de África deverá crescer de USD 177,1 mil milhões em 2025 para USD 193,89 mil milhões em 2026, com previsão de atingir USD 305,2 mil milhões até 2031, a um CAGR de 9,5% no período de 2026-2031. Este crescimento é impulsionado pelo capital dos fundos de riqueza soberana direcionado para projetos de inteligência artificial e semicondutores, pela construção de infraestruturas de nuvem em hiperescala que satisfazem os crescentes mandatos de residência de dados, e pela implantação de redes 5G que aumentam a procura de largura de banda nos segmentos de consumidores e empresas. A Arábia Saudita e os Emirados Árabes Unidos, por si sós, representam mais de dois terços dos gastos anunciados em infraestruturas digitais greenfield, reforçando os seus papéis como centros tecnológicos regionais. As agendas governamentais de transformação digital amplificam a adoção pelo setor privado de soluções de nuvem, cibersegurança e análise avançada, enquanto as reformas dos subsídios energéticos aceleram a transição para centros de dados alimentados por energias renováveis. A intensificação da concorrência entre as hiperescaladoras globais e os grupos regionais de telecomunicações está a remodelar os preços, os portfólios de serviços e os modelos de parceria.
Principais Conclusões do Relatório
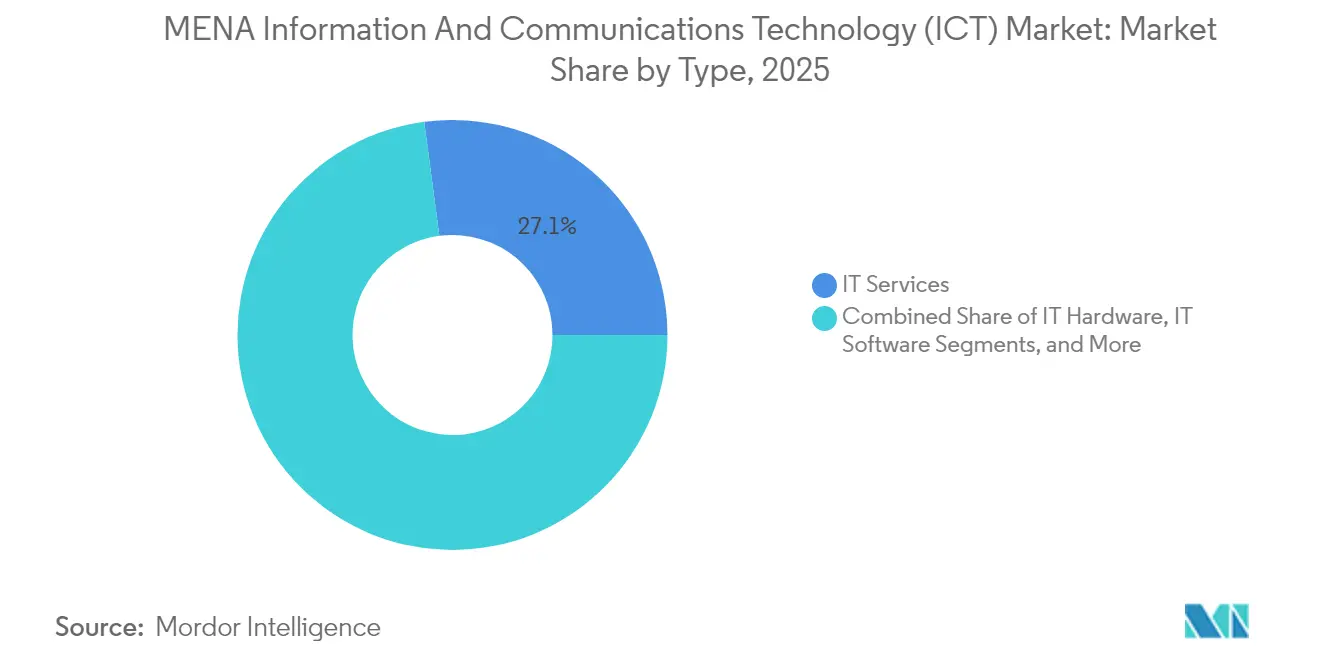
- Os Serviços de TI lideraram com 27,10% da participação do mercado de TIC do Médio Oriente e Norte de África em 2025.
- Os Serviços de Nuvem deverão expandir-se a um CAGR de 9,85% entre 2026 e 2031, o mais rápido entre todos os segmentos de tipo.
- As grandes empresas representaram 61,35% dos gastos em 2025, enquanto as pequenas e médias empresas estão a avançar a um CAGR de 10,04% até 2031.
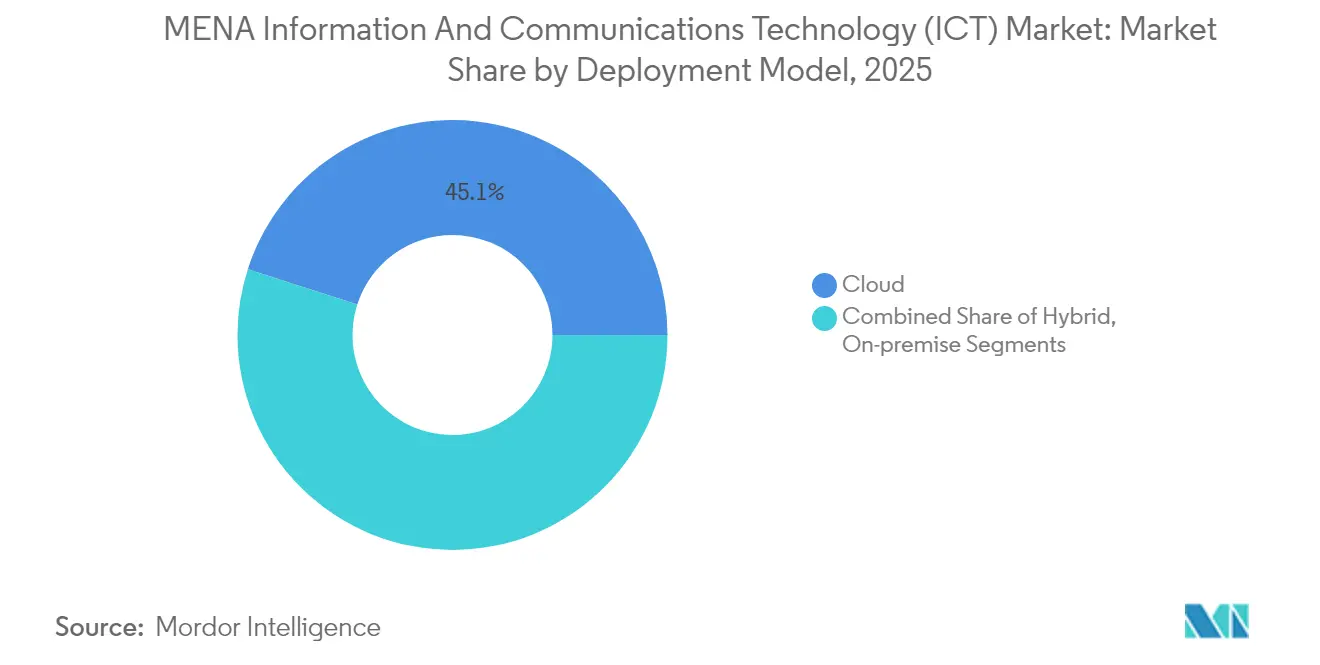
- A implantação em nuvem detinha uma participação de 45,05% em 2025, mas as arquiteturas híbridas têm previsão de crescer a um CAGR de 10,78% até 2031.
- O Governo e a Administração Pública captaram 16,40% das receitas em 2025; os jogos e os desportos eletrónicos estão posicionados para um CAGR de 12,02%, o mais elevado entre os setores verticais.
- A Arábia Saudita atraiu mais de USD 8,9 mil milhões em investimentos comprometidos de nuvem em hiperescala durante 2024, o maior influxo nacional na região.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Tecnologias de Informação e Comunicação (TIC) MENA
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Megaprojetos de cidades inteligentes liderados pelo governo | +2.1% | Arábia Saudita, EAU, Qatar, Egito | Médio prazo (2-4 anos) |
| Agendas nacionais de transformação digital | +1.8% | Estados do CCG, transbordamento para o Norte de África | Longo prazo (≥ 4 anos) |
| Investimentos em nuvem em hiperescala e centros de dados | +2.3% | Arábia Saudita, EAU, Egito, Jordânia | Curto prazo (≤ 2 anos) |
| Explosão do tráfego de dados móveis impulsionada pelo 5G | +1.6% | Núcleo do CCG, expansão para o Norte de África | Médio prazo (2-4 anos) |
| Financiamento soberano de IA e semicondutores | +1.4% | Arábia Saudita, EAU | Longo prazo (≥ 4 anos) |
| Mandatos de residência de dados a impulsionar a IaaS local | +1.2% | CCG e Egito | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Megaprojetos de Cidades Inteligentes Liderados pelo Governo
O NEOM da Arábia Saudita afeta USD 5 mil milhões para plataformas tecnológicas que integram sistemas de tráfego, energia e serviços aos cidadãos; o Plano Diretor Urbano Dubai 2040 dos EAU tem como objetivo a entrega por IA de 25% dos serviços governamentais até 2025. [1]Governo Smart Dubai, "Painel de Transações Digitais," smartdubai.ae Estas iniciativas geram procura recorrente de capacidade de nuvem, sensores IoT e soluções de cibersegurança muito além dos ciclos iniciais de construção. Os municípios necessitam de plataformas interoperáveis que agreguem dados nos domínios do transporte, serviços públicos e segurança pública, acelerando a aquisição de capacidades de computação de extremidade e análise. A coordenação de políticas ao nível do CCG permite a padronização de fornecedores, reduzindo os custos de integração para os fornecedores regionais. Os projetos-piloto bem-sucedidos, como os 2,4 mil milhões de transações digitais processadas no âmbito do Smart Dubai, demonstram economias de escala que atraem financiamento adicional dos fundos de riqueza soberana.
Investimentos em Nuvem em Hiperescala e Centros de Dados
O complexo de centros de dados da Microsoft na Arábia Saudita, avaliado em USD 2,1 mil milhões, a região de Riade da Oracle, avaliada em USD 1,5 mil milhões, e a expansão plurianual da AWS, avaliada em USD 5,3 mil milhões, validam o mercado de TIC do Médio Oriente e Norte de África como uma prioridade para os fornecedores globais. A presença local satisfaz as regulamentações de soberania de dados, ao mesmo tempo que reduz a latência para as cargas de trabalho empresariais, estimulando a procura secundária de equipamentos de rede, serviços geridos e espaço de colocalização. A parceria de nuvem soberana dos EAU com a Core42, no valor de AED 13 mil milhões (USD 3,54 mil milhões), estende o modelo às cargas de trabalho do setor público, criando um modelo que outros governos estão a adotar. Os nós de extremidade estão a proliferar perto dos centros populacionais para suportar jogos, veículos autónomos e análise em tempo real, alargando ainda mais a pegada de infraestrutura.
Explosão do Tráfego de Dados Móveis Impulsionada pelo 5G
Os operadores regionais registam um crescimento anual de 40-60% no tráfego de dados à medida que os serviços 5G permitem jogos em nuvem e aplicações de RA. A rede 5G da Saudi Telecom Company cobre 65% das áreas populadas e gerou USD 20,24 mil milhões de receita em 2024. A receita média por utilizador nos EAU aumentou 15-20% após o lançamento de planos ilimitados de 5G, reforçando o investimento dos operadores na densificação de pequenas células e no backhaul de fibra. As redes 5G privadas para a indústria transformadora e logística amplificam os gastos empresariais em computação de extremidade móvel. As parcerias de satélite com a Starlink e a Kuiper alargam a conectividade a locais remotos, suportando casos de utilização de tecnologia agrícola e monitorização de campos petrolíferos que anteriormente não eram servidos.
Agendas Nacionais de Transformação Digital
A Visão 2030 da Arábia Saudita impõe 80% de entrega digital de serviços públicos, impulsionando a modernização nas plataformas de saúde, educação e municipais. O programa Egito Digital 2030 do Egito também prioriza o desenvolvimento de conteúdo local e a adoção de nuvem, estimulando a procura de gestão de API, federação de identidade e ferramentas de cibersegurança. Os quadros de conformidade, como a Lei de Proteção de Dados Pessoais da Arábia Saudita e a Lei de Proteção de Dados dos EAU, impõem diretrizes rigorosas de tratamento de dados, criando um mercado sustentado para tecnologias de encriptação, auditoria e proteção da privacidade. Como a contratação pública frequentemente exige armazenamento local de dados, os fornecedores multinacionais estabelecem parcerias com integradores regionais para adaptar soluções que satisfaçam os critérios soberanos.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Escassez de competências em cibersegurança | -1.7% | Arábia Saudita, EAU, MENA alargado | Curto prazo (≤ 2 anos) |
| Reformas dos subsídios energéticos a aumentar o OPEX dos centros de dados | -1.2% | Arábia Saudita, Egito | Médio prazo (2-4 anos) |
| Nexo água-energia a limitar os centros de dados no Norte de África | -0.8% | Egito, Marrocos, Tunísia | Longo prazo (≥ 4 anos) |
| Risco político nos corredores de fibra do Levante | -0.6% | Líbano, Síria, Jordânia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Competências em Cibersegurança
As vagas não preenchidas em cibersegurança cresceram 26,8% na Arábia Saudita e 9,7% nos EAU durante 2024, apesar da expansão da força de trabalho de dois dígitos, alargando um défice de talentos regional que obriga as empresas a atrasar as migrações para a nuvem ou a recorrer a consultores dispendiosos. [2]ISC2, "Estudo sobre a Força de Trabalho em Cibersegurança 2024," isc2.org As redes do setor público suportam cerca de 50.000 tentativas diárias de ciberataque, mas 51% dos líderes de segurança citam o financiamento insuficiente como o seu principal obstáculo. Os programas universitários não conseguem acompanhar os rácios de 3:1 entre procura e oferta de arquitetos de segurança na nuvem e analistas de resposta a incidentes. As iniciativas governamentais, incluindo as bolsas de estudo da Autoridade Nacional de Cibersegurança da Arábia Saudita, visam colmatar o défice num prazo de cinco anos, mas as escassez de curto prazo persistem. Isto limita a velocidade com que as empresas adotam cargas de trabalho avançadas e sensíveis à segurança, como a análise multinuvem.
Reformas dos Subsídios Energéticos a Aumentar o OPEX dos Centros de Dados
O aumento de 260% na tarifa de energia industrial da Arábia Saudita e a remoção faseada de subsídios do Egito elevaram os custos de eletricidade, que representam 60-70% das despesas operacionais dos centros de dados. Os operadores estão a acelerar a adoção de acordos de compra de energia solar, arrefecimento por imersão líquida e agendamento de cargas de trabalho com recurso a IA para compensar o aumento dos custos. As instalações com acesso a energia renovável garantem vantagens de preços competitivos e captam a procura de colocalização de hiperescaladoras sensíveis ao preço. Os operadores mais pequenos sem escala ou opções de energias renováveis enfrentam compressão de margens, estimulando a consolidação. As reformas energéticas também catalisam o investimento em energia verde, criando oportunidades acessórias para empresas de EPC e fornecedores de armazenamento de baterias.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: A Integração de Serviços Impulsiona a Migração para a Nuvem
O segmento de Serviços de TI representou 27,10% do mercado de TIC do Médio Oriente e Norte de África em 2025, sublinhando a necessidade de experiência em integração durante as complexas migrações para a nuvem. A procura crescente de arquiteturas conformes com a soberania de dados posiciona os integradores de sistemas e os fornecedores de serviços geridos como parceiros estratégicos tanto das hiperescaladoras como das empresas. O segmento beneficia de modelos de receita recorrente associados a programas de transformação plurianuais, auditorias de cibersegurança e contratos de modernização de aplicações. A adoção crescente de soluções de plataforma como serviço alarga ainda mais as oportunidades de consultoria, à medida que as organizações realocam cargas de trabalho legadas. Os fornecedores locais diferenciam-se através do suporte em língua árabe e da familiaridade com os quadros regulatórios regionais, criando barreiras à entrada para as consultorias puramente internacionais.
Os Serviços de Nuvem registaram a trajetória de crescimento mais elevada, a um CAGR de 9,85%, e deverão reduzir a diferença de receitas em relação aos Serviços de TI até 2031. O estabelecimento de regiões de nuvem soberana pela Microsoft, Oracle e AWS reduz a latência e os obstáculos de conformidade, acelerando a migração de cargas de trabalho. As empresas adotam cada vez mais estratégias multinuvem para evitar a dependência de um único fornecedor, impulsionando a procura de ferramentas de orquestração e serviços de otimização de custos. O aumento das aplicações intensivas em dados, como o treino de modelos de IA e a análise em tempo real, amplifica o consumo de infraestrutura como serviço. Entretanto, o Hardware de TI permanece essencial para o backhaul 5G e os nós de computação de extremidade, embora o seu crescimento fique atrás das categorias centradas em serviços devido às tendências de virtualização.


Por Tamanho de Empresa: A Adoção de Nuvem pelas PME Acelera
As grandes empresas geraram 61,35% dos gastos em 2025, aproveitando a sua escala para prosseguir iniciativas digitais de ponta a ponta que abrangem a modernização de ERP, a consolidação da cibersegurança e a experimentação com IA. Este grupo garante preços preferenciais das hiperescaladoras e dos operadores de telecomunicações, reforçando a sua influência nas aquisições. As empresas multinacionais nos setores da energia, aviação e finanças ancoram as implantações de nuvem em múltiplas regiões que impulsionam segmentos acessórios, como o software de governação de dados e as soluções SD-WAN.
As pequenas e médias empresas deverão superar o crescimento geral do mercado com um CAGR de 10,04%, sustentado por políticas de prioridade à nuvem que reduzem as barreiras de entrada em suites de software sofisticadas. O Fundo de Inovação Mohammed Bin Rashid dos EAU e o programa Kafalah da Arábia Saudita canalizam capital para atualizações tecnológicas que permitem às PME cumprir os mandatos de contratação eletrónica MBRF.AE. A adoção de software como serviço entre as PME triplicou desde 2022, particularmente em ferramentas de CRM, contabilidade e segurança de endpoints. À medida que a digitalização da cadeia de abastecimento se aprofunda, as grandes empresas dependem cada vez mais de fornecedores tecnológicos de PME para capacidades de nicho em IA, blockchain e IoT, integrando as empresas menores nos ecossistemas regionais.
Por Modelo de Implantação: As Arquiteturas Híbridas Equilibram o Controlo e a Escalabilidade
A implantação em nuvem captou 45,05% das receitas em 2025, à medida que as empresas priorizaram a agilidade operacional em detrimento de infraestruturas on-premise intensivas em capital. Os mandatos de residência de dados na Arábia Saudita, nos EAU e no Egito obrigaram as hiperescaladoras a lançar regiões locais, reduzindo as fricções de conformidade e acelerando a adoção. A otimização de custos, a escalabilidade elástica e os catálogos de serviços globais continuam a ser os principais fatores impulsionadores da nuvem em todos os setores verticais.
Os modelos híbridos têm previsão de crescer a um CAGR de 10,78% até 2031, refletindo a necessidade de reter cargas de trabalho sensíveis on-premise enquanto se aproveita a escalabilidade da nuvem para aplicações menos regulamentadas. As parcerias de nuvem soberana da Oracle exemplificam esta abordagem, oferecendo serviços de nuvem pública dentro de centros de dados locais que permanecem sob jurisdição governamental. A computação de extremidade intensifica os requisitos híbridos, distribuindo a computação perto dos dispositivos para tarefas críticas em termos de latência, como o controlo de veículos autónomos e a automação industrial. As implantações on-premise persistem para sistemas legados e casos de utilização de latência ultra-baixa, embora os gastos se direcionem para a modernização em vez de nova capacidade líquida.
Por Setor Vertical de Utilizador Final: Os Jogos Perturbam os Setores Tradicionais
O Governo e a Administração Pública mantiveram uma participação de 16,40% em 2025, impulsionados pelos mandatos de serviços digitais nos países do CCG. Os projetos abrangem portais para cidadãos, identidade digital e plataformas de contratação eletrónica, ancorando a procura de cibersegurança e capacidade de nuvem soberana. As dotações orçamentais permanecem resilientes, graças aos excedentes fiscais provenientes das receitas de hidrocarbonetos que financiam estratégias de diversificação.
Os jogos e os desportos eletrónicos encabeçam o crescimento futuro com um CAGR de 12,02%, alimentados pelo investimento de USD 37,8 mil milhões do Savvy Games Group da Arábia Saudita e por um aumento das receitas de jogos móveis na região para USD 1,78 mil milhões no primeiro semestre de 2024. As regiões de nuvem de baixa latência e a cobertura 5G catalisam a adoção de jogos móveis, enquanto o financiamento do setor público reduz as barreiras de entrada para estúdios e organizadores de torneios locais. O BFSI continua a modernizar as plataformas de banca de base e de carteiras digitais em meio a leis de proteção de dados mais rigorosas, enquanto a energia, a indústria transformadora, a saúde e o comércio a retalho incorporam cada vez mais IoT, IA e análise nos fluxos de trabalho operacionais, diversificando as oportunidades para os fornecedores no mercado de TIC do Médio Oriente e Norte de África.
Análise Geográfica
A Arábia Saudita lidera o mercado de TIC do Médio Oriente e Norte de África através dos programas da Visão 2030 que atraíram compromissos da Microsoft, Oracle e AWS superiores a USD 8,9 mil milhões. Estes projetos estabelecem zonas de disponibilidade de nuvem localizadas, incentivam a fabricação doméstica de chipsets e financiam academias de desenvolvimento de talentos. O operador de telecomunicações STC registou USD 20,24 mil milhões de receita e um crescimento de lucros de 85,7% em 2024, refletindo uma procura robusta de soluções 5G e de conectividade empresarial.
Os EAU mantêm o estatuto de porta de entrada ao associar a abertura ao investimento estrangeiro a leis de proteção de dados soberanos que tranquilizam as multinacionais. A nuvem soberana Core42-Microsoft, avaliada em USD 3,54 mil milhões, orienta as cargas de trabalho federais, enquanto a parceria de IA Microsoft-G42, avaliada em USD 1,5 mil milhões, impulsiona a investigação em semicondutores. Qatar, Omã e Bahrain replicam esta combinação de incentivos à nuvem e metas de governo digital, embora em menor escala.
Os mercados norte-africanos são ancorados pelo Egito, cujo plano Egito Digital 2030 estimula o desenvolvimento local de software e a construção de centros de dados que servem os corredores de conectividade pan-africanos. O risco político e as restrições do nexo água-energia atenuam a atratividade de Marrocos e da Tunísia para os centros de dados, mas a sua proximidade à Europa sustenta o crescimento dos serviços de BPO e nearshore. As rotas de fibra do Levante enfrentam perturbações geopolíticas que elevam os custos de redundância, levando as hiperescaladoras a preferir percursos de cabos submarinos através do Mar Vermelho e do Golfo Árábico.
Panorama regulatório
A regulamentação de TIC em toda a região MENA é cada vez mais moldada pela governança de dados, privacidade e ferramentas de políticas específicas para nuvem, o que, por sua vez, afeta a localização de regiões de nuvem e a aquisição de nuvem soberana. No contexto deste relatório, a Lei de Proteção de Dados Pessoais da Arábia Saudita e a Lei de Proteção de Dados dos Emirados Árabes Unidos aumentam as exigências para o processamento e armazenamento de dados, reforçando as estratégias de infraestrutura orientadas pela residência de dados adotadas por hyperscalers e grupos de telecomunicações.
A coordenação regional também está ganhando estrutura por meio de órgãos setoriais e multissetoriais, como a MENA Cloud Alliance, que publica um Cloud Policy and Regulation Index abrangendo regulação de nuvem, política de IA e governança de dados. Separadamente, discussões de política destacadas pela Internet Society e pelo UNDP apontam para lacunas que afetam plataformas digitais e a confiança, incluindo abordagens desiguais em relação à responsabilidade de intermediários e restrições em torno da permissão de criptografia em algumas jurisdições. Eles também defendem reguladores mais independentes e com recursos adequados para analisar o poder de mercado e sustentar a concorrência à medida que a nuvem soberana e a infraestrutura de IA se expandem em escala.
Análise da cadeia de valor
A cadeia de valor de TIC na região MENA está ancorada, no início, por ecossistemas globais de hardware e plataformas (computação, redes, armazenamento e software corporativo), enquanto o maior impulso da região se manifesta na construção de infraestrutura intermediária e na entrega de serviços downstream. Hyperscalers (Microsoft, AWS, Oracle) e grupos regionais soberanos e de infraestrutura digital (por exemplo, a G42 e seu ecossistema de plataforma de data centers nos Emirados Árabes Unidos) impulsionam adições de capacidade de data centers que traduzem exigências regulatórias de residência de dados em fornecimento local de IaaS e nuvem soberana, apoiados por parceiros de engenharia, construção e aquisição de energia à medida que os custos de energia aumentam.
Downstream, operadoras de telecomunicações e integradores de sistemas operacionalizam esses ativos em conectividade, migração para a nuvem, serviços gerenciados e soluções setoriais para governo e grandes empresas, que representaram 61,35% dos gastos em 2025. A conectividade internacional continua sendo uma camada habilitadora essencial, já que sistemas de cabos submarinos e parceiros de aterragem trazem capacidade global para as redes domésticas, com o Egito atuando como ponte entre as rotas do Mediterrâneo e do Mar Vermelho. Essa estrutura conecta regiões de hyperscale e nós de borda para aplicações impulsionadas pelo 5G a cargas de trabalho de setores regulados, por meio de uma cadeia combinada de capacidade, conformidade e orquestração de serviços.
Panorama Competitivo
Dinâmicas híbridas caracterizam a concorrência, com os fornecedores de nuvem em hiperescala a competir com os operadores de telecomunicações incumbentes e os especialistas locais emergentes. Microsoft Azure, AWS e Oracle alargam as suas pegadas regionais através de construções de centros de dados de múltiplos mil milhões de dólares, captando gastos empresariais em nuvem enquanto permitem a conformidade com as regras de residência de dados. Os grupos de telecomunicações STC, Etisalat e Ooredoo aproveitam as suas extensas bases de clientes e ativos de espetro para agregar conectividade, computação de extremidade e segurança gerida, preservando o seu papel nas cadeias de valor.
As estratégias de parceria dominam sobre o confronto direto. A Microsoft alinhou-se com a G42 dos EAU em infraestrutura de IA, enquanto os acordos de nuvem soberana da Oracle integram os governos regionais no seu modelo de comercialização. Tais alianças distribuem o risco regulatório e aceleram a aquisição de clientes. A cibersegurança, as soluções de extremidade e o SaaS específico do setor permanecem fragmentados, oferecendo pontos de entrada para scale-ups regionais e consultorias especializadas.
Os jogos e os desportos eletrónicos introduzem um novo eixo de concorrência. O Savvy Games Group da Arábia Saudita financia ecossistemas de publicação, infraestrutura e eventos que atraem estúdios globais em busca de alcance local. Os operadores de telecomunicações monetizam redes 5G de baixa latência através de plataformas de jogos em nuvem, enquanto as hiperescaladoras fornecem serviços de backend escaláveis, criando rivalidades em múltiplas camadas. Em todos os segmentos, as empresas que dominam a conformidade, a localização e o aprovisionamento de energia renovável garantem vantagens duradouras no mercado de TIC do Médio Oriente e Norte de África.
Líderes do Setor de Tecnologias de Informação e Comunicação (TIC) MENA
Google LLC (Alphabet Inc.)
IBM Corporation
Microsoft Corporation
HP Inc.
SAP SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O espaço em branco mais proeminente está se consolidando em torno de pilhas de nuvem soberana de IA e de setores regulados que exigem processamento no país, plataformas interoperáveis e controles de dados de nível de conformidade. O relatório aponta sinais de escala nos Emirados Árabes Unidos por meio do programa planejado de mega data center Stargate UAE (5 GW, com custo relatado superior a 30 bilhões de USD), com a Khazna Data Centres e um consórcio que inclui G42, OpenAI, Oracle, Nvidia, Cisco e SoftBank, além de compromissos de infraestrutura de IA e nuvem nos Emirados Árabes Unidos apoiados pela Microsoft delineados até 2029, incluindo uma parcela de investimento plurianual a começar em 2026. Essas iniciativas geram demanda por camadas adjacentes, como cibersegurança, governança de dados, serviços gerenciados e modernização de aplicações específicas do setor.
Um segundo grupo de oportunidades centra-se na construção de largura de banda internacional e resiliência que apoia a adoção da nuvem, cargas de trabalho de jogos e esports, e operações empresariais transfronteiriças. Novas rotas submarinas e aterragens, incluindo o segmento do cabo Medusa entrando em operação entre a França e a Tunísia e novas aterragens do SEA-ME-WE-6 no Egito (Port Said e Ras Ghareb) durante 2026, reforçam o papel do Norte da África nos fluxos de tráfego intercontinental e reduzem a dependência de um único corredor para entrega de conteúdo e interconexão em nuvem. Isso amplia a demanda por instalações neutras de operadoras, interconexão de borda e serviços de rede em nuvem vinculados a requisitos de baixa latência e mandatos de serviços digitais governamentais.
Desenvolvimentos recentes do setor
- Julho de 2026: a Gulf Pharmaceutical Industries (Julphar), em conjunto com a IBM Consulting e a SAP, anunciou uma iniciativa estratégica para transformar as operações empresariais por meio da modernização do SAP S/4HANA liderada pela IBM Consulting. O anúncio aponta para um impulso de modernização de ERP farmacêutico na região MENA, à medida que os fabricantes buscam simplificar operações e integrar processos centrais. Isso amplia a presença da SAP e da IBM na região, ao mesmo tempo em que acelera a modernização em toda a empresa no setor de manufatura.
- Julho de 2026: a Microsoft, em colaboração com a Inception42 da G42, anunciou uma parceria para avançar a interoperabilidade de IA agêntica em ecossistemas governamentais e corporativos. A iniciativa apoia a implantação de IA agêntica nos setores público e empresarial da região MEA e expande a presença regional da Microsoft e da G42. A parceria fortalece a interoperabilidade de plataformas de IA empresarial governamental e amplia a escala da presença regional da Microsoft.
- Julho de 2026: o Governo de Abu Dhabi (setor público) implementou o Microsoft 365 Copilot em todo o setor público por meio do Frontier Employee Programme. A implementação permite produtividade assistida por IA no país para funcionários do governo, alinhando-se às exigências de residência de dados. Representa uma implantação de IA em grande escala que aproveita o ecossistema da Microsoft no setor público.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este estudo, o mercado de TIC da região MENA é definido como o valor de gastos e receitas relacionados a produtos e serviços de tecnologia da informação e comunicação em todo o Oriente Médio e Norte da África, acompanhado em USD para uma visão regional consistente.
Exclusões de escopo: assinaturas de mídia de entretenimento para consumidores e direitos de conteúdo são excluídos, mesmo quando entregues por redes de telecomunicações.
Visão geral da segmentação
- Por Tipo
- Hardware de TI
- Hardware de Computadores
- Equipamentos de Rede
- Periféricos
- Software de TI
- Serviços de TI
- Serviços Geridos
- Serviços de Processo de Negócio
- Serviços de Consultoria de Negócio
- Serviços de Nuvem
- Infraestrutura de TI
- Segurança de TI
- Serviços de Comunicação
- Hardware de TI
- Por Tamanho de Empresa
- Pequenas e Médias Empresas
- Grandes Empresas
- Por Modelo de Implantação
- On-Premise
- Nuvem
- Híbrido
- Por Setor Vertical de Utilizador Final
- Governo e Administração Pública
- BFSI
- Energia e Serviços Públicos
- Comércio a Retalho, Comércio Eletrónico e Logística
- Indústria Transformadora e Indústria 4.0
- Saúde e Ciências da Vida
- (A Montante/Meio Curso/A Jusante)
- Jogos e Desportos Eletrónicos
- Por País
- Arábia Saudita
- Emirados Árabes Unidos
- Qatar
- Omã
- Egito
- Resto da MENA
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para definir a estrutura inicial do modelo de mercado e para entender o contexto de cada país antes de fixar as premissas. Utilizamos séries estatísticas públicas e publicações de políticas que descrevem o acesso a TIC, o status de implantação de redes e as prioridades de governo digital em toda a região MENA.
As fontes consultadas incluem indicadores da União Internacional de Telecomunicações (ITU), séries macroeconômicas do Banco Mundial e do FMI, reguladores e ministérios nacionais de telecomunicações e estatísticas de comércio aduaneiro para fluxos de equipamentos de TIC. Também revisamos relatórios anuais de empresas, apresentações para investidores, imprensa de negócios respeitável e portais de licitações para grandes programas digitais, e depois verificamos alguns pontos cruzados usando assinaturas pagas para dados financeiros de empresas, bases de dados de patentes e inteligência de importação-exportação em nível de embarque. Essas fontes de pesquisa documental são ilustrativas, e muitos outros documentos e conjuntos de dados públicos foram utilizados para coletar dados, validar números e esclarecer questões abertas.
Entrevistas primárias e pesquisas
Realizamos entrevistas com especialistas e pesquisas com fornecedores de tecnologia, líderes de serviços de telecomunicações e TI, compradores corporativos e especialistas do setor público em todo o Oriente Médio e Norte da África. Seus comentários testam dados secundários, preenchem lacunas sobre migração para a nuvem, cronograma de projetos, precificação e adoção, e ajudam a triangular o modelo final.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 30% | CXOs: 15% |
| Nível médio: 50% | Líderes funcionais/de unidade: 30% |
| Empresas menores: 20% | Gerentes: 55% |
Dimensionamento de mercado e previsão
O dimensionamento começa com uma construção top-down, na qual os pools de gastos nacionais em TIC são reconstruídos usando a direção da receita de serviços de telecomunicações, sinais de orçamento de TI e a capacidade macroeconômica de gastos, sendo então alocados nas categorias de TIC cobertas. Antes de os totais serem finalizados, eles são corroborados com verificações seletivas bottom-up, como exposição amostrada da receita de fornecedores por país, feedback de canais sobre demanda de run-rate e aproximações de preço médio de venda (ASP) multiplicado por volume para as principais linhas de equipamentos.
Os insumos relevantes para a região MENA incluem assinaturas de banda larga móvel e fixa, progresso das implantações de 4G para 5G, adições de capacidade de data centers, pipelines de programas digitais do setor público e intensidade de adoção de migração para a nuvem empresarial e cibersegurança. Como alguns países publicam menos séries, as lacunas são tratadas por meio de índices proxy usando mercados comparáveis, seguidos por ajustes orientados por entrevistas e uma análise de sensibilidade.
Para a previsão, é utilizada análise de cenários em torno dos principais impulsionadores de demanda (ciclos de capex de telecomunicações, orçamentos de digitalização empresarial e pressões regulatórias por residência e segurança de dados), aplicando-se então suavização de séries temporais onde há históricos estáveis. As premissas são mantidas visíveis para que o modelo possa ser repetido quando novos comunicados regulatórios, resultados de operadoras ou atualizações orçamentárias forem divulgados.
Validação de dados e ciclo de atualização
A validação é realizada por meio de um conjunto de verificações escalonadas, para que valores atípicos não passem para os totais finais. Comparamos os resultados com sinais independentes, como tendências de receita das operadoras, direção dos gastos macroeconômicos em TIC e atividade de licitações de grandes projetos, e depois investigamos variações que parecem rápidas ou lentas demais para o contexto do país.
Antes da aprovação final, o modelo é revisado por outro analista, e qualquer alteração significativa de premissa desencadeia um novo contato com os respondentes relevantes para confirmar o que mudou e por quê. Os relatórios são atualizados anualmente, com atualizações intermediárias quando eventos materiais podem alterar a demanda, e uma revisão final pré-entrega é concluída para que os clientes recebam a visão mais recente.
Dimensionamento do mercado de TIC da Mena pela Mordor Intelligence em comparação com outras estimativas publicadas
Diferentes tamanhos de mercado publicados para TIC na região MENA frequentemente divergem porque a cesta do que é contabilizado não é a mesma, e o momento do ano-base, além das datas de conversão de moeda, também pode alterar o valor. Na prática, as maiores variações vêm de saber se os serviços de telecomunicações estão incluídos, como a nuvem e os serviços de TI são tratados, e com que rapidez os ciclos de preços e atualização são revisados.
Assinaturas de mídia de entretenimento para consumidores estão fora do escopo da Mordor Intelligence para este mercado, o que é uma razão comum pela qual algumas manchetes de gastos públicos parecem mais altas quando combinam conteúdo com conectividade. Outras lacunas geralmente vêm da mistura de geografias META mais amplas, da aplicação de uma taxa de crescimento única para toda a região sem verificações por país sobre o capex de telecomunicações e o cronograma de programas governamentais, ou do uso de premissas de substituição de dispositivos que não correspondem aos ciclos de demanda locais.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 177,10 bilhões de USD (2025) | |
| Publicação Setorial A | 193,73 bilhões de USD (2024) | Utiliza uma manchete geral de gastos em TI na região MENA para 2024, e a cesta de gastos incluída e as divisões por segmento podem diferir de uma definição de mercado de TIC, especialmente em relação a serviços de telecomunicações e categorias de consumo adjacentes. |
| Mídia Setorial B | 230,70 bilhões de USD (2025) | Utiliza uma manchete de previsão de gastos para 2025 que pode incorporar premissas de crescimento mais rápido em software, serviços de TI e serviços de comunicação, e pode não especificar claramente a cobertura por país e o momento da conversão de moeda. |
A tabela mostra principalmente diferenças de escopo e de referência do ano-base, e não um simples erro de cálculo. Quando serviços de telecomunicações, serviços de TI e categorias de consumo adjacentes são tratados de forma consistente e verificados em relação a tendências das operadoras e sinais de programas públicos, o número final se torna mais fácil de rastrear e explicar.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de TIC do Médio Oriente e Norte de África em 2026?
O tamanho do mercado de TIC do Médio Oriente e Norte de África é de USD 193,89 mil milhões em 2026, com previsão de atingir USD 305,2 mil milhões até 2031.
Qual é o segmento de crescimento mais rápido nos gastos regionais em TIC?
Os Serviços de Nuvem registam a trajetória mais rápida, com um CAGR de 9,85% até 2031, apoiados pelo lançamento de centros de dados soberanos.
Por que razão os modelos de implantação híbrida estão a ganhar terreno?
As empresas equilibram as regras de localidade de dados regulatória com a escalabilidade da nuvem, impulsionando as arquiteturas híbridas para uma previsão de CAGR de 10,78%.
Qual é o principal fator restritivo da expansão da infraestrutura digital?
A crescente escassez de talentos em cibersegurança está a atrasar projetos de nuvem sensíveis, apesar dos sólidos programas governamentais de melhoria de competências.
Qual é o país que atrai mais investimento em hiperescala?
A Arábia Saudita lidera com mais de USD 8,9 mil milhões em compromissos de capital para regiões de nuvem anunciados pela Microsoft, Oracle e AWS.
A que velocidade estão a crescer as receitas de jogos na MENA?
Os jogos e os desportos eletrónicos deverão crescer a um CAGR de 12,02% até 2031, impulsionados pelo investimento soberano e pela cobertura generalizada do 5G.
Página atualizada pela última vez em:



