
Tamanho e Participação do Mercado de TIC da China
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
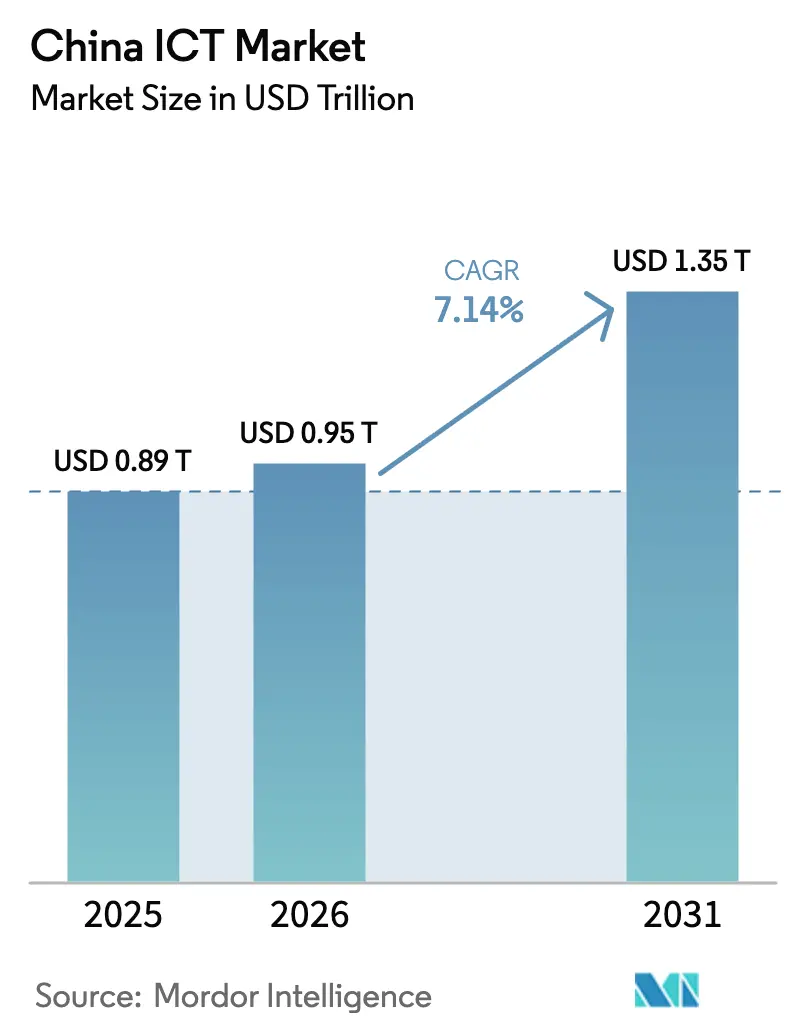
| Tamanho do mercado no ano base (2025) | 0.89 Trilhões de dólares |
| Tamanho do Mercado (2026) | 0.95 Trilhões de dólares |
| Tamanho do Mercado (2031) | 1.35 Trilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.14 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de TIC da China pela Mordor Intelligence
O tamanho do Mercado de TIC da China deverá crescer de USD 0,89 trilhões em 2025 para USD 0,95 trilhões em 2026 e está previsto para atingir USD 1,35 trilhões até 2031 a um CAGR de 7,14% no período de 2026-2031. A infraestrutura de hardware continua a sustentar os gastos, embora os serviços de software e de plataforma registem os ganhos mais rápidos à medida que as empresas migram para modelos operacionais nativos da nuvem. Os programas governamentais sob a bandeira da "China Digital" alinham incentivos fiscais, construção de centros de dados e aquisição preferencial para acelerar a adoção de tecnologia doméstica. Os persistentes controles de exportação dos EUA amplificam a substituição de importações, aprofundando o ecossistema de componentes locais e reforçando a resiliência a longo prazo. O mercado de TIC da China também se beneficia do aumento da adoção do 5G, que eleva a demanda por processamento de borda e soluções de IoT, enquanto a integração de inteligência artificial aumenta o valor por usuário no varejo, na manufatura e nos serviços públicos.
Principais Conclusões do Relatório
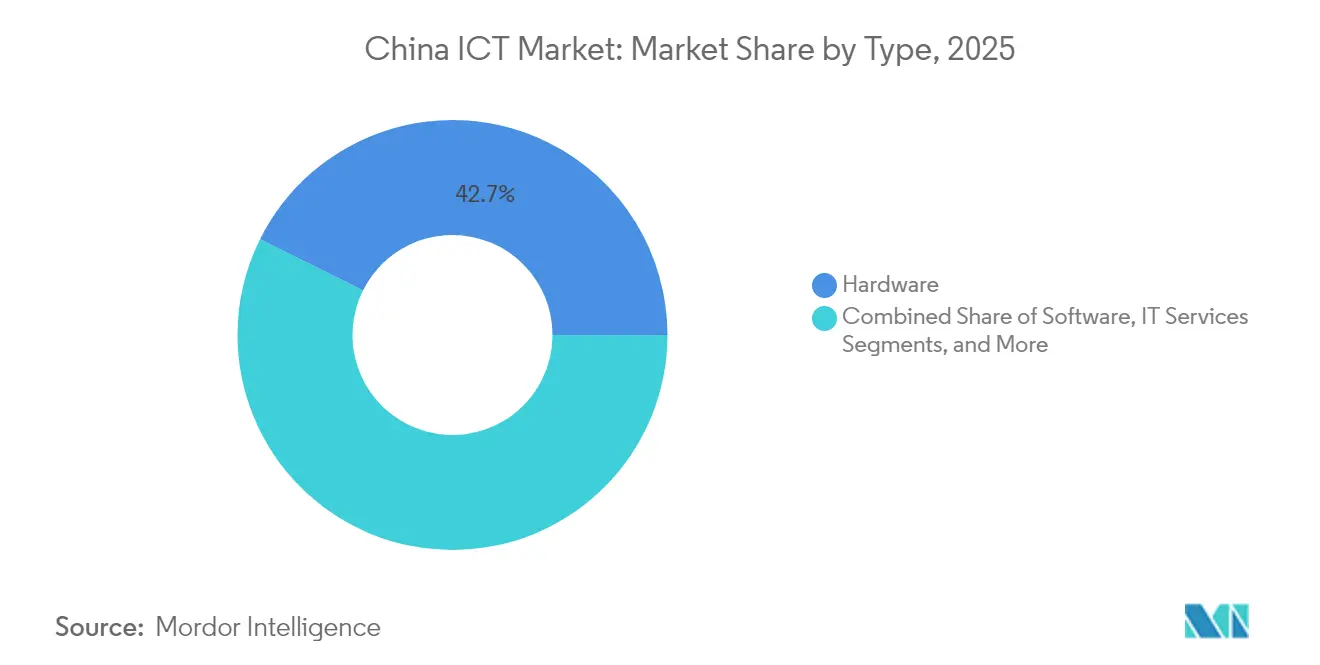
- Por tipo, o hardware liderou com 42,65% de participação na receita do mercado de TIC da China em 2025, enquanto o software está projetado para avançar a um CAGR de 10,09% até 2031.
- Por tamanho de empresa, as grandes empresas capturaram 63,55% da participação de mercado de TIC da China em 2025; as pequenas e médias empresas estão se expandindo a um CAGR de 10,32% até 2031.
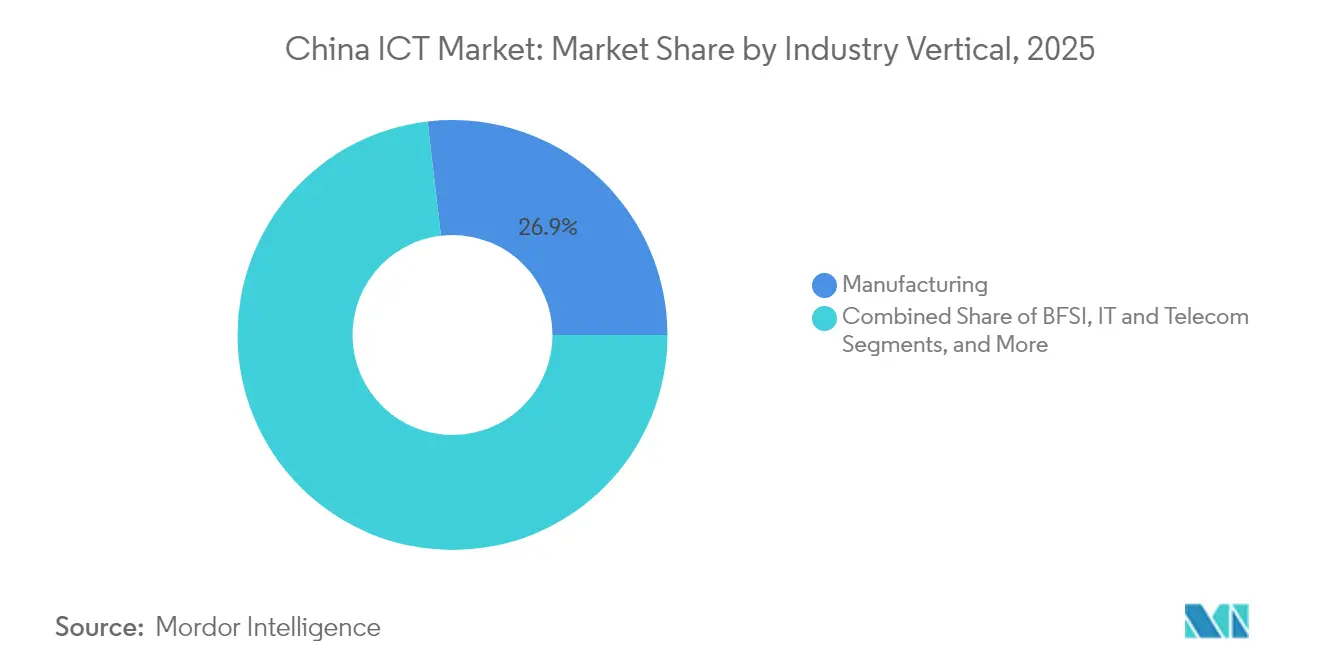
- Por vertical de setor, a manufatura controlou 26,85% do tamanho do mercado de TIC da China em 2025, enquanto o varejo e o comércio eletrônico estão posicionados para um crescimento de CAGR de 11,02% até 2031.
- Por domínio tecnológico, a computação em nuvem representou 30,35% do tamanho do mercado de TIC da China em 2025; a inteligência artificial apresenta a trajetória mais rápida com um CAGR de 11,74% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de TIC da China
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente penetração da internet e do 5G | +1.5% | Nacional, ganhos iniciais no Leste e Sul | Médio prazo (2-4 anos) |
| Plano "China Digital" do Governo e 14º Plano Quinquenal de TIC | +1.2% | Nacional, cidades de primeiro nível | Longo prazo (≥4 anos) |
| Acelerada migração empresarial para a nuvem | +0.8% | Leste e Sul da China | Curto prazo (≤2 anos) |
| Ganhos de produtividade impulsionados pela IA | +1.1% | Leste da China, transbordamento para o Centro | Médio prazo (2-4 anos) |
| Impulso de localização "Xinjiang" | +0.9% | Nacional, mais forte na manufatura | Longo prazo (≥4 anos) |
| Mandatos de informatização de carbono | +0.7% | Nacional, liderado pelo Leste e Sul da China | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Penetração da Internet e do 5G
A implantação nacional do 5G superou 101,4 milhões de assinantes em 2024, elevando o uso da internet móvel para 78,6%. [1]Agência Nacional de Estatísticas da China, "Comunicado Estatístico da República Popular da China sobre o Desenvolvimento Econômico e Social Nacional de 2024," stats.gov.cn Os parques industriais adotam redes 5G privadas para possibilitar o controle de qualidade em tempo real e veículos guiados autônomos. Cada estação base adicional multiplica o tráfego de dados, aumentando a carga de trabalho endereçável para servidores de borda e gateways de IoT. Os modelos de precificação evoluem da medição de largura de banda para arranjos baseados em resultados que vinculam as taxas de serviço a ganhos de produtividade mensurados. O mercado de TIC da China, portanto, captura tanto as receitas de assinatura quanto os serviços de integração de alta margem à medida que as empresas redesenham processos em torno de conectividade de baixa latência.
Plano "China Digital" do Governo e 14º Plano Quinquenal de TIC
O planejamento central estabelece metas explícitas para a economia digital, incluindo uma contribuição de 45% ao PIB até 2030. [2]Governo Provincial de Fujian, "Esboço do 14º Plano Quinquenal (2021-2025) para o Desenvolvimento Econômico e Social Nacional e Visão 2035," fujian.gov.cn Os padrões técnicos unificados reduzem os custos de integração para plataformas de cidade inteligente, telemedicina e governo eletrônico. Os subsídios provinciais canalizam cargas de trabalho para o oeste no âmbito do programa "Dados do Leste, Computação do Oeste", reduzindo despesas de energia e equilibrando a capacidade regional. A preferência obrigatória por fornecedores locais amplia o acesso ao mercado para fornecedores domésticos de chips, servidores e middleware. O mercado de TIC da China, portanto, ganha tanto em volume quanto em valor à medida que o suporte político cria ciclos de demanda previsíveis.
Acelerada Migração Empresarial para a Nuvem
Empresas estatais e privadas deslocam orçamentos de capital para assinaturas de nuvem baseadas em despesas operacionais, visando preservar caixa e aumentar a agilidade. As implantações híbridas combinam nuvens domésticas para dados regulamentados com provedores globais para operações no exterior, complicando a integração e elevando a demanda por serviços profissionais. Grandes varejistas demonstram sistemas de cadeia de suprimentos assistidos por IA que reduzem os custos de atendimento e melhoram a previsibilidade de entrega. Pequenas empresas obtêm acesso aos mesmos conjuntos de ferramentas sem necessidade de construir infraestruturas locais, reduzindo a lacuna tecnológica com os líderes de mercado. As estruturas de desenvolvimento nativas da nuvem encurtam os ciclos de produto, consolidando o modelo de plataforma como a espinha dorsal de inovação de facto do mercado de TIC chinês.
Ganhos de Produtividade Impulsionados pela IA em Todos os Setores
A capacidade de treinamento de IA se expandiu para 23.000 PetaFLOPS com o lançamento da plataforma SenseNova 5.5 da SenseTime Group em 2025. Os fabricantes relatam reduções no tempo de inatividade de até 30% após a implementação de algoritmos de manutenção preditiva, enquanto os bancos melhoram a precisão na detecção de fraudes com modelos em tempo real. Os projetos-piloto na área de saúde utilizam imagens de IA para triagem de casos, reduzindo a carga de trabalho dos especialistas. A crescente disponibilidade de conjuntos de dados específicos de domínio eleva a qualidade dos modelos, impulsionando um retorno sobre o investimento mais rápido e incentivando reinvestimentos. Como as cargas de trabalho de IA geralmente são executadas em nuvens domésticas, cada nova aplicação ancora os clientes mais profundamente nos ecossistemas estabelecidos, ampliando o pool de receita de serviços do mercado de TIC da China.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade de TI legada em empresas estatais | -0.6% | Nacional, regiões industriais | Médio prazo (2-4 anos) |
| Crescente risco de cibersegurança/soberania de dados | -0.4% | Nacional, elevado nas províncias de fronteira | Curto prazo (≤2 anos) |
| Controles de exportação dos EUA sobre semicondutores avançados | -0.8% | Nacional, severo nos centros tecnológicos costeiros | Longo prazo (≥4 anos) |
| Processos fragmentados de aquisição provincial | -0.3% | Centro e Oeste da China | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de TI Legada em Empresas Estatais
Muitos atores estatais ainda dependem de ambientes de mainframe proprietários instalados ao longo de décadas. A integração de aplicações em nuvem com esses sistemas requer middleware e conectores personalizados que aumentam os prazos e os custos dos projetos. Os marcos de aquisição enfatizam o histórico dos fornecedores, restringindo o acesso ao mercado para empresas de software emergentes. A requalificação da força de trabalho acrescenta um desafio organizacional, pois os fluxos de trabalho digitais frequentemente entram em conflito com os procedimentos operacionais estabelecidos. Essa inércia desacelera o ritmo geral em que o mercado de TIC chinês pode penetrar nas cadeias de valor da indústria pesada.
Crescente Risco de Cibersegurança e Soberania de Dados
A Lei de Cibersegurança e a Lei de Proteção de Informações Pessoais exigem o armazenamento doméstico de conjuntos de dados sensíveis, forçando as multinacionais a duplicar sua infraestrutura. As instituições financeiras devem segmentar redes para cumprir as auditorias dos reguladores, fragmentando as arquiteturas e elevando o custo total de propriedade. Atores de ameaças visam cada vez mais os sistemas de controle industrial, levando à realocação de orçamentos de dois dígitos para ferramentas de detecção e resposta. Os fornecedores de segurança aprovados são limitados, criando dependência e concentração de oferta. À medida que os encargos de conformidade crescem, os fundos discricionários para inovação diminuem, moderando alguma expansão potencial do mercado de TIC da China.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: A Base de Hardware Habilita a Inovação em Software
O segmento de hardware representou 42,65% da receita do mercado de TIC da China em 2025. Os investimentos em estações base 5G, servidores de alta densidade e gateways de borda formam o substrato indispensável para a digitalização nacional. As aquisições vinculadas a projetos de cidade inteligente, transporte e manufatura garantem um ciclo de renovação de equipamentos constante. Os operadores de centros de dados priorizam chips e equipamentos de comutação domésticos para mitigar o risco de exportação, ancorando valor localmente.
O software, embora menor hoje, está previsto para registrar um CAGR de 10,09%, tornando-o o componente de crescimento mais rápido do mercado de TIC da China. As ofertas de Plataforma como Serviço aceleram a implantação de código, enquanto as ferramentas de baixo código permitem que a equipe não técnica crie protótipos de aplicações voltadas ao cliente. O software de infraestrutura de sistema aproveita a onda da nuvem à medida que as empresas modernizam cargas de trabalho legadas. A convergência de hardware e software gera pilhas integradas, permitindo que fornecedores como a Huawei monetizem silício, sistemas operacionais e serviços em nuvem em um único contrato.


Por Tamanho de Empresa: A Digitalização das PMEs Impulsiona o Crescimento
As grandes organizações retiveram 63,55% da participação de mercado de TIC da China em 2025, devido às consideráveis implantações de ERP, SCM e CRM que requerem integração personalizada. Seus roteiros de transformação digital abrangem funções de produção principal, finanças e distribuição, consolidando a alta demanda por consultoria. Os ciclos de aquisição são longos, mas produzem fluxos de receita recorrente de vários anos assim que os relacionamentos amadurecem.
As PMEs registram a expansão mais rápida com um CAGR de 10,32%, adicionando novo volume endereçável ao tamanho do mercado de TIC da China. Os incentivos fiscais, incluindo deduções fiscais em compras de software qualificadas, reduzem as barreiras de adoção. As suítes de nuvem baseadas em assinatura concedem acesso a módulos de análise de IA, cibersegurança e comércio eletrônico sem gastos iniciais com hardware. O compartilhamento de conhecimento entre pares aumenta a confiança, e os parceiros de serviços locais oferecem customização acessível. À medida que a intensidade digital das PMEs aumenta, os ganhos gerais de produtividade por USD investido frequentemente superam os de rivais maiores, reforçando a importância estrutural dessa camada de clientes.
Por Vertical de Setor: A Manufatura Lidera a Transformação Digital
A manufatura gerou 26,85% da receita do mercado de TIC da China em 2025, refletindo o apoio governamental para a implantação de fábricas inteligentes no âmbito do "Fabricado na China 2025". Os sensores de IoT fornecem dados granulares sobre a saúde das máquinas, permitindo reparos preditivos que reduzem o tempo de inatividade e o descarte. As ferramentas de manufatura aditiva e visão de máquina aumentam a complexidade do produto enquanto preservam a economia unitária.
O varejo e o comércio eletrônico registram um CAGR de 11,02% até 2031, o mais rápido entre os verticais monitorados. As plataformas de comércio por transmissão ao vivo combinam personalização impulsionada por IA com liquidação de pagamentos em tempo real para aumentar o engajamento do consumidor. As empresas de logística implementam algoritmos de otimização de rotas que reduzem os prazos de entrega, fortalecendo as propostas omnicanal. BFSI, saúde e serviços públicos também aprofundam a digitalização para atender às metas de conformidade e serviços ao cidadão, ampliando coletivamente a presença do mercado de TIC da China.
Por Domínio Tecnológico: A IA Transforma a Computação em Nuvem
A computação em nuvem manteve 30,35% do tamanho do mercado de TIC da China em 2025 como a camada central de orquestração para cargas de trabalho empresariais. Os provedores se diferenciam agrupando bancos de dados, middleware e estruturas de IA para impulsionar uma receita média por usuário mais elevada. Os padrões de interoperabilidade amadurecem, facilitando a migração entre nuvens e minimizando as preocupações com dependência de fornecedor.
A inteligência artificial está projetada para crescer a um CAGR de 11,74% até 2031, beneficiando-se da crescente disponibilidade de dados e da melhoria na eficiência das redes neurais. Os grandes modelos de linguagem pré-treinados habilitam interfaces em linguagem natural para aplicações internas, reduzindo os requisitos de treinamento dos funcionários. A IA de borda suporta tarefas de visão computacional em linhas de inspeção e veículos autônomos. Juntos, as ofertas de IA e nuvem criam efeitos de volante: cada novo serviço de IA eleva a utilização da computação base, ampliando o total do mercado de TIC da China.
Análise Geográfica
O Leste da China comanda a maior fatia do mercado de TIC chinês porque Xangai, Hangzhou e Nanjing abrigam densas concentrações de empresas de software, centros de dados e financiamento de capital de risco. Os governos regionais comprometem capital para a expansão de macrocélulas 5G e institutos de pesquisa em IA, estimulando a demanda corporativa por infraestrutura gerenciada. Os superiores links logísticos permitem que os fabricantes executem estratégias just-in-time, impulsionando ainda mais os gastos com integração de sistemas.
O Sul da China beneficia-se da proximidade com Hong Kong e com as rotas de comércio global. O plano de cidade inteligente de Shenzhen pilota sistemas de tráfego ricos em sensores, identificações digitais de cidadãos e microrredes de energia verde que requerem análises em tempo real. As casas de design de semicondutores em Guangdong aproveitam os talentos transfronteiriços, reforçando o pipeline de inovação local. A combinação de engenharia de hardware e experimentação em tecnologia financeira eleva a participação da região no mercado de TIC chinês.
As províncias do Centro e do Oeste capturam cargas de trabalho crescentes à medida que os incentivos do programa "Dados do Leste, Computação do Oeste" direcionam centros de dados de hiperescala para locais interioranos de menor custo. Climas mais frios reduzem as despesas de refrigeração, e a disponibilidade de energia renovável se alinha com os mandatos de redução de carbono. A melhoria dos corredores ferroviários e de fibra óptica reduz a latência para os consumidores costeiros, permitindo que serviços de escala nacional operem a partir de locais interiores. Essas mudanças difundem o impacto econômico do mercado de TIC da China, ao mesmo tempo em que estreitam as históricas lacunas de desenvolvimento.
Panorama regulatório
A regulamentação de TIC da China é moldada por regimes sobrepostos de dados, cibersegurança e ordem do mercado de telecomunicações, com a Administração do Ciberespaço da China (CAC) liderando a governança da internet e o Ministério da Indústria e Tecnologia da Informação (MIIT) supervisionando a política industrial, o licenciamento de telecomunicações e os padrões. Nesse contexto, os requisitos previstos na Lei de Cibersegurança e na Lei de Proteção de Informações Pessoais continuam a impulsionar a localização de dados, as avaliações de segurança e as escolhas arquitetônicas orientadas por conformidade para implantações de nuvem, plataformas e TI corporativa.
A atividade regulatória e de padronização acelerou em 2026. Em 29 de maio de 2026, a CAC emitiu os Regulamentos sobre a Gestão de Serviços de Distribuição Multicanal de Conteúdo de Informações da Internet, que entraram em vigor em 1º de setembro de 2026. Em 3 de julho de 2026, a CAC divulgou uma minuta das Medidas para a Administração de Serviços de Informação da Internet para consulta pública, com foco em plataformas digitais e serviços relacionados à IA generativa. No aspecto técnico, o MIIT aprovou 453 padrões do setor em 11 de março de 2026, incluindo o YD/T 7048-2026 (tecnologia cloud-native para redes de telecomunicações, divulgado em 1º de junho de 2026) e o YD/T 6786-2026 (acesso 5G para internet industrial, divulgado em 15 de abril de 2026), que elevam os requisitos básicos para as redes das operadoras e as pilhas de conectividade corporativa.
Análise da cadeia de valor
A cadeia de valor de TIC da China abrange semicondutores e componentes upstream, a expansão de equipamentos de TIC e plataformas midstream, e a entrega downstream por meio de operadoras, provedores de nuvem, integradores e parceiros de soluções específicos por setor. A localização upstream continua a remodelar o fornecimento de computação e redes avançadas, enquanto os atores midstream combinam servidores, armazenamento e software de nuvem em pilhas integradas vendidas a empresas estatais, grupos industriais e plataformas de internet.
Na computação doméstica, o ecossistema inclui capacidade de fundição e empacotamento, além do design e implantação de chips de IA locais. A SMIC continua a produção de chips de classe 7nm usando técnicas de multi-patterning DUV, enquanto o Hua Hong Group está preparando a produção de 7nm em sua instalação em Xangai, apoiada pela fornecedora de equipamentos SiCarrier, respaldada pela Huawei. No lado do design e consumo, Alibaba T-Head, Cambricon e Baidu (Kunlunxin) estão entre os designers de chips de IA domésticos notáveis. A implantação em larga escala em clusters de nuvem fortalece os ciclos de retroalimentação entre hiperescaladores, equipes de silício e fornecedores de sistemas, reforçados por instrumentos de financiamento nacionais, como o Big Fund III, que apoiam a localização de semicondutores em toda a cadeia de suprimentos.
Cenário Competitivo
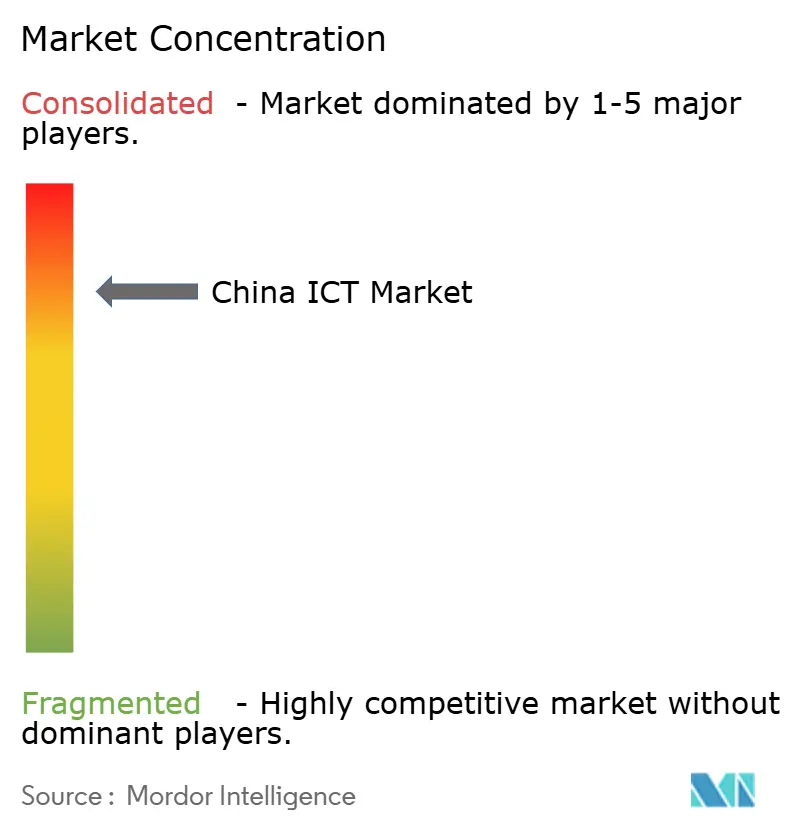
O campo de fornecedores apresenta concentração média. Três hiperescaladores locais — Alibaba Cloud, Tencent Cloud e Huawei Cloud — detêm a maior parte da receita de serviços de infraestrutura, cada um expandindo suas comunidades de usuários por meio de extensões agrupadas de IA, pagamentos e mensagens. Os mercados de cibersegurança, software empresarial e hardware de borda permanecem fragmentados, com dezenas de empresas especializadas visando nichos regulatórios ou fluxos de trabalho verticais.
As empresas domésticas aceleram o design de chips proprietários para contornar os controles de exportação. O roteiro de sistema-em-chip da Huawei ilustra a integração vertical que protege a continuidade do fornecimento e diferencia o desempenho para cargas de trabalho de telecom e nuvem. [4]Instituto UC sobre Conflito e Cooperação Global, "A Huawei está dominando silenciosamente a cadeia de fornecimento de semicondutores da China," ucigcc.org A estratégia de plataforma domina: a dependência de ecossistema por meio de kits de ferramentas para desenvolvedores e incentivos de marketplace desencoraja a substituição multinuvem. As APIs proprietárias incorporam serviços profundamente nas operações dos clientes, elevando os custos de mudança e inflando o valor vitalício do cliente.
Licenciadores internacionais de propriedade intelectual, como a InterDigital, adaptam-se assinando acordos de portfólio que agrupam patentes de 5G, vídeo e Wi-Fi, monetizando a conformidade com padrões sem competir em serviços ao usuário final. Os hiperescaladores estrangeiros atendem clientes de joint-ventures, mas enfrentam barreiras de localização de dados, consolidando o domínio dos provedores domésticos. No geral, o mercado de TIC da China equilibra os benefícios de escala com a renovação da inovação, dando espaço aos recém-chegados ágeis enquanto recompensa os operadores estabelecidos que renovam as pilhas tecnológicas rapidamente.
Líderes do Setor de TIC da China
Alibaba Group Holding Ltd.
Huawei Technologies Co Ltd.
Tencent Holdings Ltd.
China Mobile Communications Group Co. Ltd.
Lenovo Group Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A autossuficiência apoiada por políticas e a arquitetura orientada por conformidade estão criando espaços em branco de curto prazo para pilhas domésticas de hardware e software e para serviços que simplificam implantações regulamentadas em nuvem, IA e segurança. A atividade regulatória de 2026 da CAC para serviços de informação da internet e distribuição de conteúdo, incluindo os regulamentos de 29 de maio de 2026, em vigor a partir de 1º de setembro de 2026, e a minuta de medidas de 3 de julho de 2026, aumenta a demanda por ferramentas de governança, fluxos de trabalho de conformidade de conteúdo e plataforma, e configurações de nuvem seguras por design que empresas e usuários do setor público podem transformar em produtos.
A localização da computação também está abrindo oportunidades para infraestrutura de IA doméstica e serviços de otimização em data centers e ambientes de borda. O impulso declarado da China para tecnologias de IA fundamentais seguras e confiáveis até 2027, junto com as prioridades de 2026-2030 para a autossuficiência em semicondutores, sustenta a demanda por aceleradores e plataformas de servidor projetados localmente. A implantação por hiperescaladores está gerando tração para o silício local, incluindo os chips Zhenwu 810E e M890 da Alibaba T-Head usados em clusters da Alibaba Cloud para treinamento em larga escala, expandindo o mercado endereçável para plataformas de treinamento de modelos, aceleração de inferência e integração de sistemas em torno de chips domésticos em cargas de trabalho regulamentadas e sensíveis ao desempenho.
Desenvolvimentos recentes do setor
- Junho de 2026: Huawei e China Mobile Hubei validaram uma Solução de Aceleração de Inferência de IA na MWC Shanghai 2026, apresentando o armazenamento OceanStor A800 e o Ascend A3 SuperPoD. A integração apoia o progresso da pilha de computação de IA doméstica para cargas de trabalho de nível operadora e fortalece o ecossistema Huawei Kunpeng Ascend nos principais mercados de telecomunicações e data centers.
- Junho de 2026: A China Telecom concedeu um contrato de servidores de alto desempenho de 1,7 bilhão de USD para 40.000 unidades, com mais de 70 por cento do valor vinculado ao ecossistema Huawei Kunpeng. A escala da aquisição corporativa e de servidores reforça a cadeia de suprimentos de infraestrutura dominada pela Kunpeng Huawei e a fusão do ecossistema em implantações centrais de telecomunicações.
- Junho de 2026: O MIIT concedeu aprovações a 166 empresas com investimento estrangeiro para operar serviços de telecomunicações de valor agregado em zonas piloto, incluindo data centers de internet e serviços de informação. A expansão regulatória dos serviços de telecomunicações com investimento estrangeiro aumenta a concorrência e apoia o crescimento da infraestrutura digital nas zonas piloto, ampliando a participação estrangeira nos serviços de TIC domésticos.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para esta metodologia, o mercado de TIC da China cobre os gastos na China com tecnologias de informação e comunicação, incluindo hardware, software essenciais e serviços de TI e telecomunicações relacionados que permitem conectividade, computação e operações digitais entre usuários finais.
Exclusões de escopo: esta dimensionamento exclui eletrônicos de consumo não utilizados para entrega de TIC e receitas puras de conteúdo, mídia e entretenimento que não representam gastos com produtos ou serviços de TIC.
Visão geral da segmentação
- Por Tipo
- Hardware
- Dispositivos de Computação
- Equipamentos de Rede
- Infraestrutura de Centro de Dados
- Software
- Infraestrutura de Sistema
- Aplicações Empresariais
- Serviços de TI
- Consultoria e Integração
- Serviços Gerenciados
- Serviços de Telecomunicações
- Serviços Móveis
- Linhas Fixas e Banda Larga
- Hardware
- Por Tamanho de Empresa
- Pequenas e Médias Empresas (PMEs)
- Grandes Empresas
- Por Vertical de Setor
- BFSI
- TI e Telecom
- Governo e Setor Público
- Varejo e Comércio Eletrônico
- Manufatura
- Energia e Serviços Públicos
- Saúde
- Educação
- Transporte e Logística
- Outros Verticais de Setor
- Por Domínio Tecnológico
- Computação em Nuvem
- Inteligência Artificial
- Cibersegurança
- Serviços Digitais (SaaS, PaaS)
- Computação de Borda
- Internet das Coisas
- Blockchain
- Por Região
- Leste da China
- Sul da China
- Norte e Nordeste da China
- Centro da China
- Oeste e Noroeste da China
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para ancorar o modelo a sinais de demanda e oferta publicamente visíveis dentro da China, e para manter a série temporal consistente durante todo o período do estudo. Recorremos a estatísticas oficiais do setor de telecomunicações e internet (por exemplo, boletins estatísticos do Ministério da Indústria e Tecnologia da Informação), séries macroeconômicas nacionais e detalhamentos setoriais (por exemplo, divulgações do Escritório Nacional de Estatísticas), e indicadores de adoção de conectividade (por exemplo, relatórios de desenvolvimento da internet do CNNIC).
Para refinar o conjunto de gastos com TIC, também analisamos materiais de apoio, como relatórios anuais de empresas listadas, apresentações a investidores e coberturas de imprensa confiáveis sobre nuvem, expansão de data centers e marcos de implantação de 5G. Em alguns casos, assinaturas pagas para dados financeiros e inteligência de empresas, além de uma base de dados de patentes, foram usadas para verificar a exposição de receita e a atividade de produtos, principalmente para validar suposições em vez de construir o total. As fontes documentais mencionadas aqui são apenas ilustrativas, e muitos outros documentos e bases de dados públicos também foram usados para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário focou em validar como os orçamentos de TIC estão sendo definidos e onde estão ocorrendo as mudanças mais rápidas na composição, especialmente entre a infraestrutura liderada por hardware e os serviços de software e plataforma de crescimento mais rápido. Conversamos com partes interessadas em telecomunicações e entrega de serviços de TI, compradores de TI corporativos e funções de canal e integração de sistemas, e depois revisitamos entradas incertas até que os resultados do modelo correspondessem ao que os profissionais descreveram para as principais províncias e clusters urbanos.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 33% | CXOs: 18% |
| Nível médio: 49% | Líderes funcionais/de unidade: 36% |
| Players menores: 18% | Gerentes: 46% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma abordagem top-down, na qual a receita oficial de serviços de telecomunicações, a receita de internet e serviços relacionados, e os sinais de investimento em digitalização empresarial foram usados para reconstruir o gasto endereçável de TIC na China, seguido de ajustes cuidadosos para evitar dupla contagem entre categorias sobrepostas. Para manter o resultado prático, corroboramos então os totais com verificações bottom-up seletivas, como a amostragem de valores típicos de contratos para serviços de TI corporativos, o uso de feedback de canais sobre o ritmo de embarques para infraestrutura essencial, e a aplicação de lógica indicativa de ASP x volume onde as unidades de produtos eram razoavelmente observáveis.
As principais entradas usadas no modelo incluíram tendências de receita do negócio de telecomunicações, crescimento de usuários de 5G e indicadores de tráfego, sinais de expansão de nuvem e data centers, o ritmo de adoção de software corporativo, e a direção da substituição doméstica em pilhas de tecnologia essenciais. Para as previsões, foi utilizada a análise de cenários para que os caminhos de crescimento pudessem refletir diferentes velocidades de recuperação dos orçamentos corporativos, ritmo de implantação de infraestrutura e programas de digitalização impulsionados por políticas. Esses cenários foram filtrados por faixas de consenso compartilhadas por especialistas entrevistados. Nos casos em que as divisões de produtos ou serviços não eram diretamente observáveis, as lacunas foram tratadas usando proporções substitutas de séries públicas e, em seguida, testadas sob estresse em relação ao feedback das entrevistas até que os totais permanecessem internamente consistentes.
Validação de dados e ciclo de atualização
Os resultados foram validados por meio de múltiplas verificações, incluindo a comparação do gasto implícito por usuário e por empresa com sinais setoriais observáveis, e a análise de quaisquer aumentos ano a ano que não se alinhassem com o momento das políticas ou os marcos de implantação. Também realizamos verificações de variância entre entradas independentes e, se a dispersão excedesse uma faixa de conforto, as suposições eram revisadas e respondentes selecionados eram recontatados para confirmar o que havia mudado.
Antes da aprovação final, o modelo e o relatório passam por revisões escalonadas de analistas para garantir que a aritmética, os limites de escopo e as conversões de unidades sejam consistentes. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais capazes de alterar os padrões de investimento em TIC. Imediatamente antes da entrega, uma última rodada de atualização é concluída para que os clientes recebam a visão mais recente, rastreável até os mesmos insumos repetíveis.
Comparação da estimativa de mercado de TIC da China da Mordor Intelligence com outras estimativas publicadas
Os números publicados sobre o mercado de TIC da China frequentemente variam porque o conjunto de gastos subjacente não é definido da mesma forma entre as fontes, e porque diferentes modelos tratam as sobreposições entre serviços de telecomunicações, serviços de TI e serviços digitais adjacentes de maneiras diferentes. Diferenças no momento de conversão de moeda, na seleção do ano-base e se os valores são reportados como uma visão estrita de gasto atual ou um cenário prospectivo também contribuem para a dispersão.
As séries de receita do negócio de telecomunicações, os indicadores de adoção de 5G e a receita de internet e serviços relacionados são as verificações de evidência que mantêm a estimativa da Mordor Intelligence vinculada a um conjunto de demanda mensurável na China, e não a um total mais amplo da economia digital. Lacunas também surgem quando algumas estimativas incorporam um valor mais amplo de dispositivos de consumo ou receitas de conteúdo digital, ou quando o crescimento de software e plataformas é projetado usando aumentos agressivos de ASP sem validar as restrições orçamentárias corporativas e os ciclos de aquisição.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 0,89 trilhão de USD (2025) | |
| Associação do Setor A | 0,80 trilhão de USD (2025) | Utiliza uma visão contábil mais restrita que enfatiza as receitas de telecomunicações e certos serviços de TI, e tende a excluir partes dos gastos com software corporativo e plataformas que ficam fora do perímetro de relato da associação. |
| Periódico do Setor B | 1,05 trilhão de USD (2025) | Aplica uma definição mais ampla que pode misturar TIC com serviços digitais adjacentes, e comumente assume um aumento de preço e composição mais rápido para itens de software e nuvem sem o mesmo nível de validação orçamentária do lado do comprador. |
Em conjunto, a tabela mostra que a maior parte da variação vem da definição de limites e de como a composição e a precificação são projetadas para o ano atual. Ao vincular o total a sinais observáveis de receita e adoção, e depois testar as sobreposições por meio de entrevistas, o número final permanece equilibrado e mais fácil de reproduzir com etapas claras.


Principais Perguntas Respondidas no Relatório
Qual é o valor do mercado de TIC da China hoje e em 2031?
O mercado está avaliado em USD 0,95 trilhões em 2026 e está previsto para atingir USD 1,35 trilhões até 2031, crescendo a um CAGR de 7,14%.
Qual componente de gasto está se expandindo mais rapidamente?
O software é o segmento de crescimento mais rápido com um CAGR de 10,09% até 2031, refletindo uma mudança em direção a serviços de plataforma e modelos de receita recorrente.
Como as políticas governamentais moldam o crescimento do setor?
Os programas "China Digital" e o 14º Plano Quinquenal de TIC direcionam investimentos, estabelecem preferências de aquisição para fornecedores domésticos e visam uma participação de 45% da economia digital no PIB até 2030, criando ciclos de demanda previsíveis.
Por que a inteligência artificial é tão importante para as empresas chinesas?
As cargas de trabalho de IA melhoram a produtividade — os fabricantes relatam até 30% menos interrupções de equipamentos — enquanto o SenseNova 5.5 da SenseTime Group traz 23.000 PetaFLOPS de capacidade computacional ao mercado, permitindo implantação rápida sem necessidade de construir modelos internos.
Qual região contribui com a maior participação nos gastos de TIC?
O Leste da China lidera devido às densas concentrações de empresas de tecnologia e centros de dados em Xangai, Hangzhou e Nanjing, apoiadas por forte logística e incentivos políticos.
Quais restrições poderiam desacelerar a expansão do mercado?
Os sistemas de TI legados em empresas estatais, as regras mais rígidas de soberania de dados e os controles contínuos de exportação dos EUA sobre chips avançados subtraem cada um do crescimento potencial ao adicionar complexidade, custos ou riscos de fornecimento.
Página atualizada pela última vez em:



