
Tamanho e Participação do Mercado de Gestão de Resíduos Médicos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
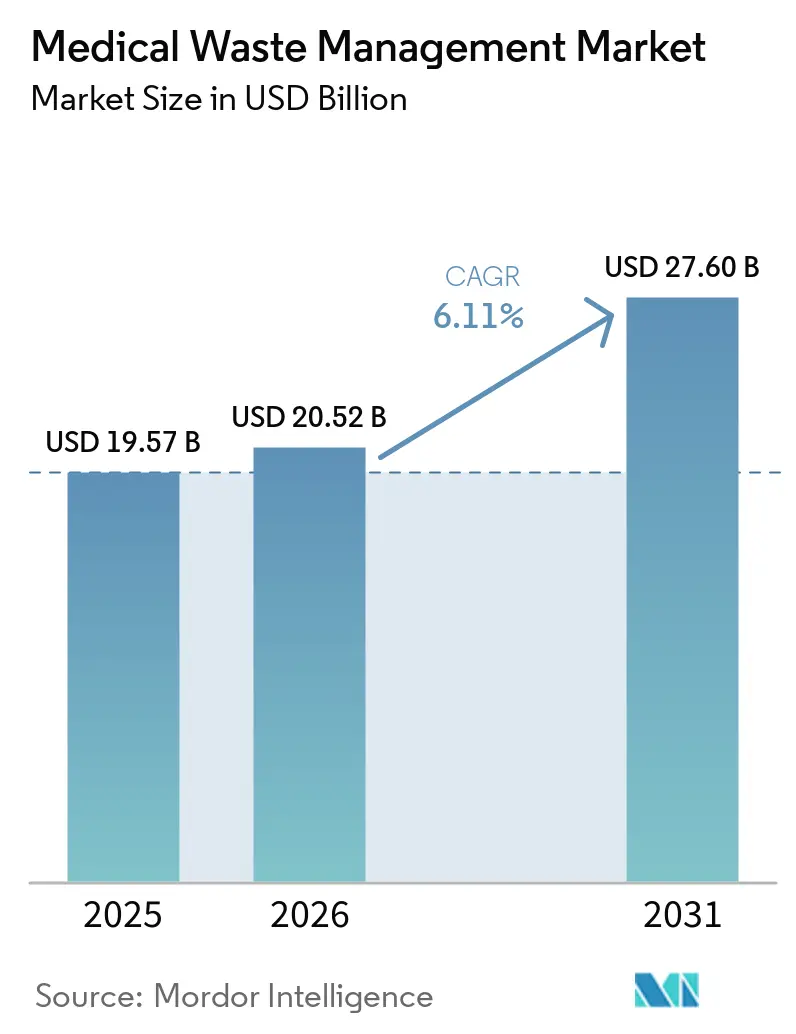
| Tamanho do Mercado (2026) | 20.52 Bilhões de dólares |
| Tamanho do Mercado (2031) | 27.60 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.11 % |
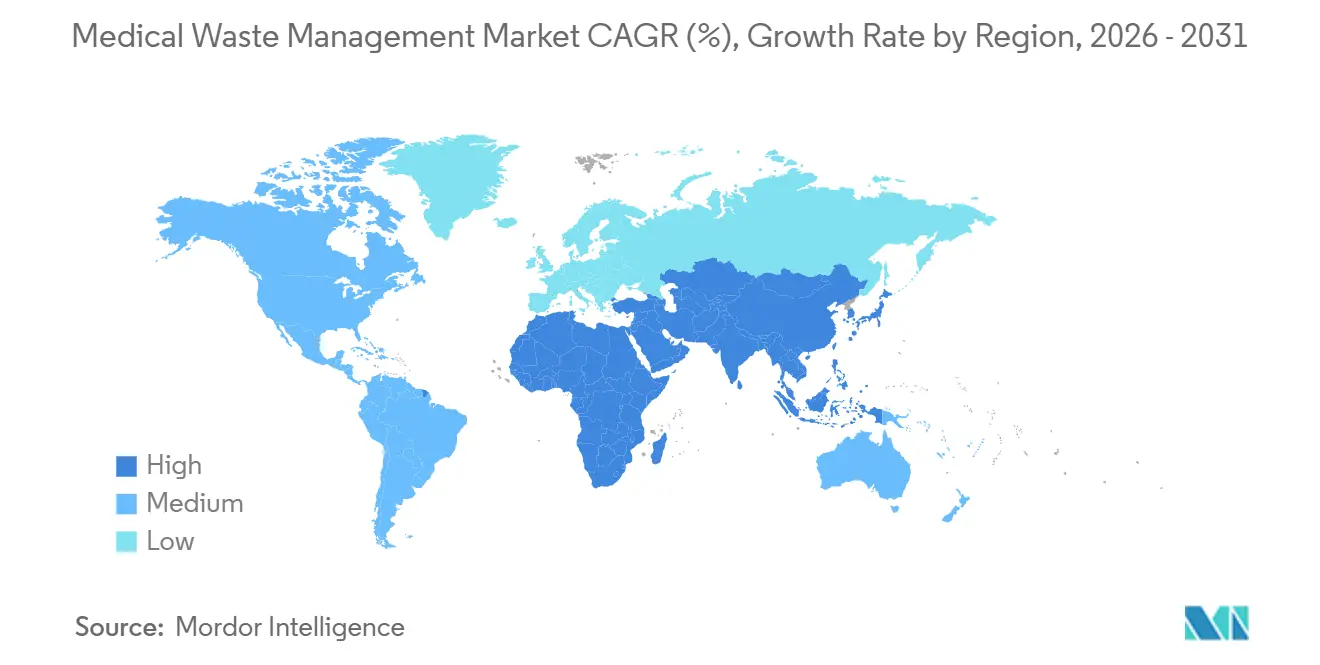
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
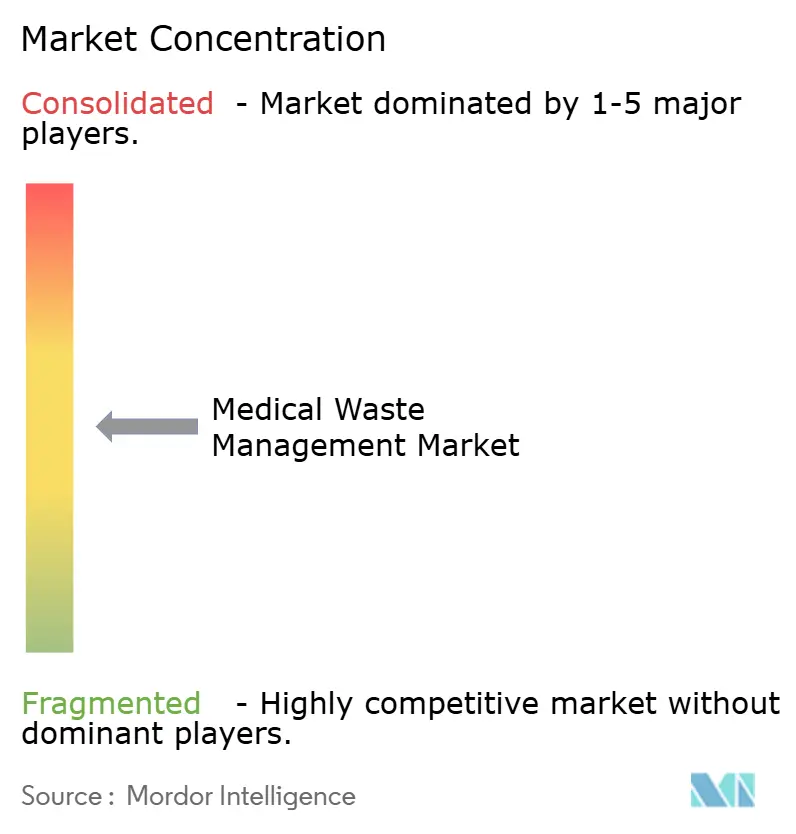
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Resíduos Médicos por Mordor Intelligence
O tamanho do Mercado de Gestão de Resíduos Médicos é estimado em USD 20,52 bilhões em 2026, e espera-se que atinja USD 27,60 bilhões até 2031, a um CAGR de 6,11% durante o período de previsão (2026-2031).
O aumento dos volumes de resíduos biomédicos, regulamentações de descarte mais rigorosas e a crescente adoção de terceirização continuam a impulsionar o mercado de gestão de resíduos médicos, enquanto as normas evolutivas de divulgação ESG pressionam os prestadores de serviços a quantificar as emissões. A consolidação — destacada pela aquisição da Stericycle pela Waste Management por USD 7,2 bilhões — sinaliza uma mudança em direção a serviços ambientais integrados, mas a pressão sobre as margens persiste onde compradores municipais renegociam preços. Os mandatos de economia circular da Europa e as leis de conteúdo reciclado da Califórnia estão impulsionando a penetração da reciclagem, enquanto manifestos digitalizados na China e na Índia criam demanda por soluções de rastreamento habilitadas por IoT. A diferenciação competitiva está migrando da simples densidade de rotas para a transparência de dados, inovação em tratamento interno e programas de reciclagem em circuito fechado.
Principais Conclusões do Relatório
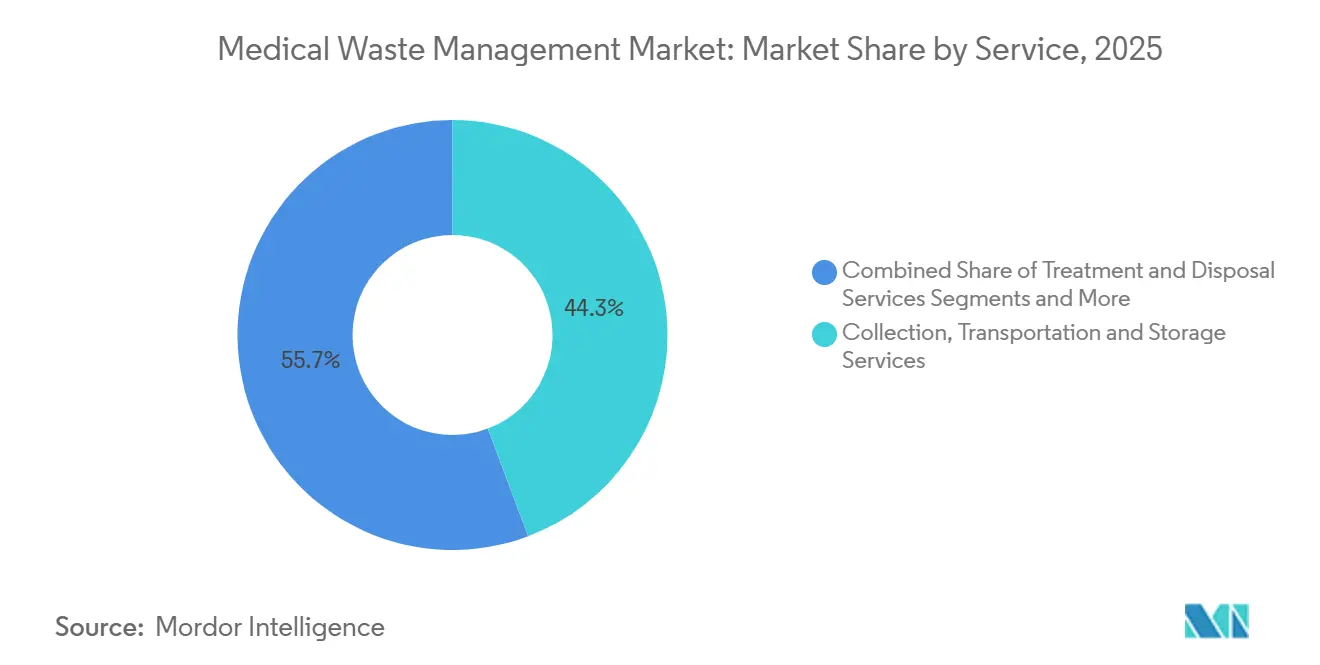
- Por serviço, coleta, transporte e armazenamento lideraram com uma participação de receita de 44,26% em 2025; a reciclagem está projetada para expandir a um CAGR de 8,64% até 2031.
- Por tipo de resíduo, os fluxos não perigosos representaram 81,56% do volume em 2025, enquanto os resíduos infecciosos e patológicos têm previsão de crescer a um CAGR de 10,06% até 2031.
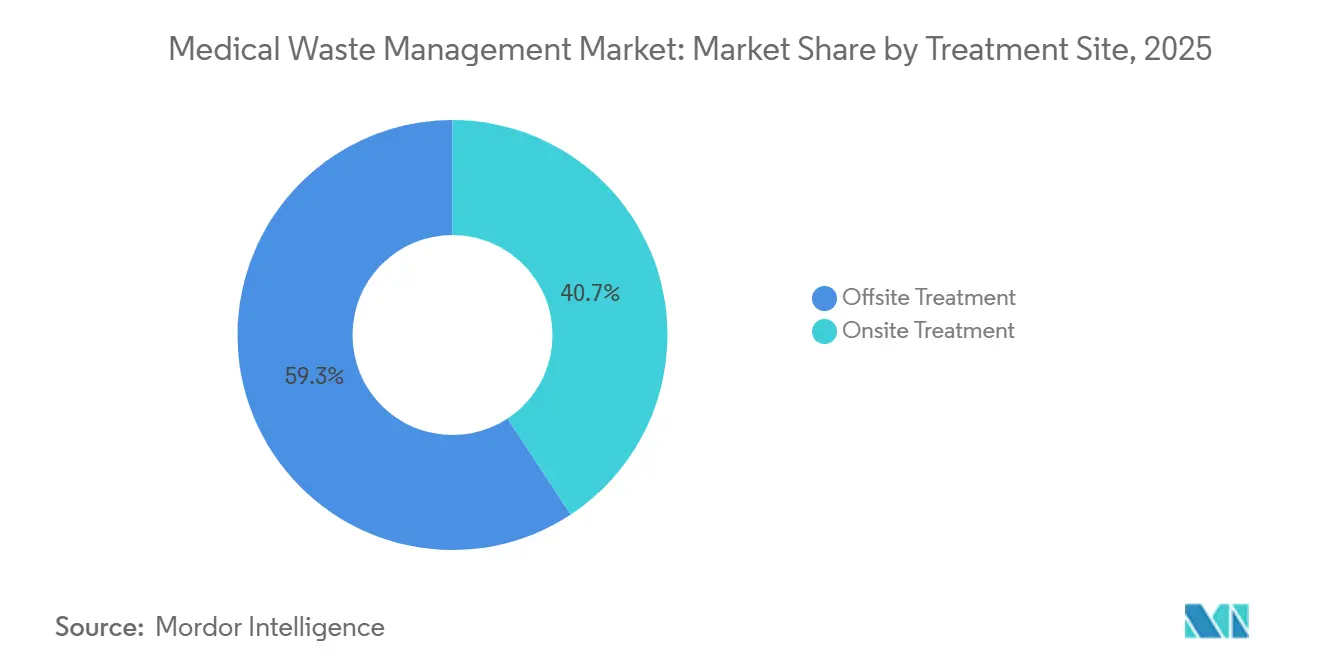
- Por local de tratamento, as instalações externas detinham 59,27% de participação em 2025; os sistemas de autoclave e micro-ondas internos devem avançar a um CAGR de 9,91% até 2031.
- Por gerador de resíduos, hospitais e laboratórios de diagnóstico produziram 61,63% dos resíduos em 2025, enquanto as empresas farmacêuticas e de biotecnologia estão previstas para um CAGR de 8,85% até 2031.
- Por geografia, a América do Norte capturou 31,76% da receita em 2025, enquanto a Ásia-Pacífico está definida para acelerar a um CAGR de 9,12% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento do volume de resíduos de saúde e biomédicos | +1.2% | Global, com pressão aguda na APAC e MEA | Médio prazo (2-4 anos) |
| Regulamentações de descarte multijurisdicionais rigorosas | +1.0% | América do Norte, UE, China, Índia | Longo prazo (≥ 4 anos) |
| Terceirização para prestadores de serviços especializados de terceiros | +0.9% | América do Norte, Europa Ocidental, APAC urbana | Médio prazo (2-4 anos) |
| Aumento de resíduos de diagnósticos domiciliares descentralizados e de ponto de atendimento | +0.7% | América do Norte, UE, Japão, Austrália | Curto prazo (≤ 2 anos) |
| Resíduos de risco de contaminação na fabricação de biotecnologia e terapia celular | +0.6% | América do Norte, UE, Singapura, Coreia do Sul | Longo prazo (≥ 4 anos) |
| Demanda por rastreabilidade habilitada por IoT e relatórios ESG | +0.5% | Global, liderado pela UE e América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento do Volume de Resíduos de Saúde e Biomédicos
As instalações de saúde globais geraram cerca de 2,6 milhões de toneladas métricas de resíduos em 2025, e a Organização Mundial da Saúde projeta um aumento de 15% até 2030 à medida que a capacidade de leitos em mercados emergentes se expande.[1]Somente a Índia adicionou 150.000 leitos em 2024, acrescentando 82.000 toneladas métricas de novos fluxos de resíduos anualmente. Os hospitais de nível 1 da China registraram um salto de 12% nos resíduos infecciosos em 2025 devido ao aumento dos volumes de quimioterapia e diagnóstico por imagem. Esses aumentos sobrecarregam a capacidade de tratamento licenciada, onde o licenciamento de novos incineradores frequentemente ultrapassa três anos. Os picos de preços no mercado spot resultantes incentivam os hospitais a explorar a esterilização interna para se proteger contra escassez de transporte.
Regulamentações de Descarte Multijurisdicionais Rigorosas
A revisão de 2024 da Parte 60 do 40 CFR pela Agência de Proteção Ambiental dos EUA reduziu os limites de material particulado para 0,015 gr/dscf, forçando 18 incineradores a investir até USD 5 milhões cada em lavadores de gases até 2025.[2] A Diretiva-Quadro de Resíduos da Europa exige 55% de reciclagem até 2030, estendendo a responsabilidade às embalagens médicas não perigosas.[3] As alterações regulamentares de 2024 da Índia adicionam rastreamento por GPS para cada veículo de transporte de resíduos, elevando os custos em 8%–12% para pequenos operadores. Essas regras sobrepostas recompensam os players integrados capazes de amortizar investimentos em conformidade, enquanto os transportadores regionais lidam com margens em encolhimento.
Terceirização para Prestadores de Serviços Especializados de Terceiros
Em 2025, 68% dos hospitais de cuidados intensivos dos EUA terceirizaram todas as funções de resíduos, acima dos 54% em 2020. A Clean Harbors registrou crescimento de receita de saúde de 11% ano a ano em 2024, à medida que os sistemas agruparam serviços de materiais perfurocortantes, devolução de medicamentos e incineração de resíduos perigosos. O Serviço Nacional de Saúde do Reino Unido concedeu à Veolia um contrato de GBP 1,2 bilhão cobrindo 42 unidades, com meta de 20% de economia de custos por meio de centros de autoclave centralizados. A terceirização transfere a responsabilidade, mas introduz risco cibernético; a violação de dados da Stericycle em 2024 expôs 3,5 milhões de registros de pacientes. Ainda assim, a alienação de operações cativas libera capital hospitalar para melhorias clínicas.
Aumento de Resíduos de Diagnósticos Domiciliares Descentralizados e de Ponto de Atendimento
A expansão do reembolso de infusão domiciliar do Medicare em 2024 impulsionou um aumento de 22% nas terapias intravenosas domiciliares, cada sessão gerando até 300 gramas de tubulação contaminada. A Becton Dickinson enviou 18 milhões de coletores domiciliares de materiais perfurocortantes em 2024, mas a escassez de polipropileno criou pedidos em atraso que forçaram os hospitais a adquirir recipientes não certificados. Os cartuchos respiratórios de ponto de atendimento adicionaram 45.000 toneladas métricas de plástico de uso único em 2025, nenhum ainda reciclável. As rotas de coleta residencial fragmentadas elevam os custos de coleta por unidade em até 60% em comparação com as cargas hospitalares centralizadas, desafiando a rentabilidade no mercado de gestão de resíduos médicos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto dispêndio de capital e operacional para tecnologias avançadas de tratamento | -0.8% | Global, agudo em APAC em desenvolvimento e África | Longo prazo (≥ 4 anos) |
| Normas de emissão de incineradores mais rigorosas e oposição pública | -0.6% | América do Norte, UE, China urbana | Médio prazo (2-4 anos) |
| Interrupções na cadeia de suprimentos de consumíveis | -0.4% | Global, picos episódicos na América do Norte | Curto prazo (≤ 2 anos) |
| Descarte informal e não regulamentado em países em desenvolvimento | -0.5% | África Subsaariana, Ásia Meridional, partes da América Latina | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Dispêndio de Capital e Operacional para Tecnologias Avançadas de Tratamento
Um incinerador completo de 10 toneladas por dia com lavagem de gases custa mais de USD 8 milhões, um obstáculo para os orçamentos municipais no Sul da Ásia e na África. O uso de gás natural para autoclaves adiciona USD 18 por tonelada, enquanto o revestimento refratário atinge USD 400.000 a cada dois anos. O regulador da Índia constatou que 38% das instalações de tratamento comuns estão abaixo de 60% de utilização, elevando os custos por tonelada acima das taxas de descarte informal. Os sistemas de micro-ondas reduzem o investimento de capital, mas não conseguem lidar com frascos de quimioterapia, restringindo a aplicabilidade da tecnologia.
Normas de Emissão de Incineradores Mais Rigorosas e Oposição Pública
O distrito de qualidade do ar da Califórnia negou licenças para três incineradores de Los Angeles em 2024, citando violações de material particulado em áreas de justiça ambiental. A Diretiva de Emissões Industriais da UE agora exige redução catalítica de NOx até 2028, um desembolso de EUR 3–6 milhões por instalação. Litígios atrasaram um projeto em Pune, Índia, por 14 meses, enviando resíduos 180 km até a próxima instalação legal. Esses ventos contrários favorecem opções não térmicas, mas as necessidades de espaço e mão de obra aumentam.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Serviço:
A Complexidade Logística Ancora a Dominância da ColetaA coleta, o transporte e o armazenamento geraram 44,26% da receita em 2025, sublinhando a intensidade logística que mantém os hospitais presos em contratos plurianuais. A volatilidade do combustível e a inflação dos salários dos motoristas corroeram as margens, mas a densidade de rotas ainda garante fluxo de caixa recorrente no mercado de gestão de resíduos médicos. Os serviços de tratamento e descarte entregaram o restante, mas a comoditização se aproxima à medida que unidades de autoclave genéricas de fabricantes chineses redefinem os pisos de preços. O tamanho do mercado de gestão de resíduos médicos vinculado à reciclagem permanece pequeno hoje, mas as diretivas de economia circular da UE e a SB 54 da Califórnia estão estimulando um crescimento de CAGR de 8,64%, um ponto positivo para fornecedores que podem certificar resinas livres de contaminantes.
A aceleração da reciclagem estimulará o agrupamento de serviços. O lançamento em 2024 pela Republic Services de um pacote de resíduos totais conquistou 140 novos clientes de cirurgia ambulatorial ao integrar coleta de biorrisco, devolução de medicamentos e treinamento de conformidade com a OSHA. Ao mesmo tempo, o programa de recipientes reutilizáveis da Daniels Sharpsmart mostra como a inovação pode reduzir a frequência de coleta em 25%, desvinculando a receita das milhas de transporte enquanto amplia a participação no mercado de gestão de resíduos médicos entre os geradores de materiais perfurocortantes. Os esquemas de responsabilidade estendida do produtor na França criam financiamento estável que deve elevar a penetração da reciclagem para 30% até 2030, aumentando a contribuição do segmento para o tamanho do mercado de gestão de resíduos médicos.


Por Tipo de Resíduo:
O Volume Não Perigoso Mascara a Margem dos Resíduos PerigososOs resíduos não perigosos detinham 81,56% do volume global em 2025, mas as baixas taxas de descarte restringem sua participação de valor a menos de 40%. Os fluxos infecciosos e patológicos, com crescimento anual esperado de 10,06%, permanecem o principal conjunto de lucros para o mercado de gestão de resíduos médicos. A capacidade de incineração farmacêutica nos Estados Unidos está limitada a 47 instalações, criando gargalos regionais que impulsionam prêmios de preços. Os resíduos de materiais perfurocortantes aumentaram para 420.000 toneladas métricas em 2025, impulsionados por biológicos autoadministrados, enquanto os dispositivos de segurança aumentaram a massa plástica por agulha em 35%.
As auditorias revelam classificação incorreta generalizada; 22% dos resíduos hospitalares supostamente não perigosos do Reino Unido continham produtos farmacêuticos ou materiais perfurocortantes, desencadeando reclassificação e multas. Os dispositivos de transferência em sistema fechado exigidos pela FDA aumentam as contagens de seringas contaminadas em 18%, destacando o aumento dos volumes de resíduos perigosos. Por sua vez, os fornecedores que comprovam protocolos de segregação rigorosos podem capturar participação incremental no mercado de gestão de resíduos médicos e cobrar preços premium.
Por Local de Tratamento:
A Economia Interna Muda à Medida que os Custos de Tecnologia CaemAs instalações externas processaram 59,27% dos resíduos em 2025, auxiliadas por economias de escala em incineradores de 10 a 50 toneladas por dia. No entanto, a queda nos custos de autoclave e os gargalos de transporte de 2024 desencadearam uma perspectiva de CAGR de 9,91% para sistemas internos. Um hospital de 500 leitos que instala uma autoclave de USD 600.000 atinge o retorno do investimento em cinco anos às taxas externas atuais, reduzindo o risco de interrupções no transporte que assolaram a escassez de contêineres de 2024.
O tratamento móvel borra a fronteira entre interno e externo; autoclaves montadas em caminhões implantadas no interior do Texas eliminaram viagens de ida e volta de 640 km para clínicas. As disparidades regulatórias, no entanto, complicam a adoção — a Califórnia permite licenças móveis condicionais, enquanto Nova York exige licenciamento de instalação fixa. Os hospitais da Ásia-Pacífico, 73% dos quais não possuem uma instalação licenciada a menos de 50 km, devem se tornar a maior arena de crescimento para sistemas internos, expandindo o tamanho do mercado de gestão de resíduos médicos no nível das instalações locais.
Por Gerador de Resíduos:
A Complexidade Farmacêutica e de Biotecnologia Exige Preços PremiumHospitais e laboratórios de diagnóstico produziram 61,63% dos resíduos em 2025, mas a compressão dos reembolsos pressiona os administradores a renegociar contratos de resíduos de forma agressiva. Os geradores farmacêuticos e de biotecnologia crescerão 8,85% até 2031 à medida que as terapias baseadas em CAR-T e mRNA entram em escala comercial, cada lote produzindo 300–500 kg de resíduos carregados de vetores que exigem taxas por quilograma três a quatro vezes mais altas do que os fluxos padrão.
Os centros de cirurgia ambulatorial, com 28 milhões de procedimentos nos EUA em 2024, criam cargas intensas de resíduos por procedimento provenientes de campos cirúrgicos e bandejas descartáveis. Clínicas veterinárias e estúdios de tatuagem compõem uma cauda fragmentada com lapsos de conformidade desproporcionais. Empresas de biotecnologia como a Amgen estão internalizando o descarte com sistemas internos que reduzem os volumes externos em 95%, diminuindo o tamanho do mercado de gestão de resíduos médicos endereçável por terceiros, mas abrindo canais de venda de equipamentos.
Análise Geográfica
Mercado de Gestão de Resíduos Médicos da América do Norte
A América do Norte deteve 31,76% do mercado de gestão de resíduos médicos, incluindo o crescente segmento de gestão de resíduos biomédicos em 2025, mas o crescimento desacelera para um CAGR de 4,8% à medida que a saturação e os maiores custos de conformidade convergem. Os incineradores dos EUA gastaram até 5 milhões de USD cada um em retrofits de lavadores de gases em 2025, repassando aumentos de preços de 8% a 12%. O Canadá destinou 120 milhões de CAD (89 milhões de USD) para modernizar instalações de tratamento de resíduos em territórios indígenas, enquanto o México digitalizou os sistemas de manifesto, favorecendo transportadoras multinacionais com escala em tecnologia da informação.
Mercado de Gestão de Resíduos Médicos na Europa
Na Europa, Alemanha, França e Reino Unido lideraram os gastos à medida que a meta de reciclagem de 55% para 2030 estabelecida pela Diretiva-Quadro de Resíduos desencadeia investimentos. O Reino Unido consolidou contratos do NHS em um acordo de 1,2 bilhão de GBP com duração de sete anos, destacando uma tendência de aquisição voltada para mega-licitações. A lei de responsabilidade do produtor da Alemanha obriga os fabricantes de dispositivos a financiar 70% dos custos de recolha até 2027, deslocando as margens dos transportadores para os recicladores e aumentando o tamanho do mercado de gestão de resíduos médicos para prestadores de serviços de economia circular.
Mercado de Gestão de Resíduos Médicos na Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 9,12%. A Lei de Resíduos Sólidos revisada da China impõe multas de 1 milhão de CNY pelo não uso de manifestos de transferência digitais, acelerando a adoção de tecnologia da informação. A Índia, com 150.000 novos leitos hospitalares, agrava uma lacuna de capacidade em que apenas 62% dos distritos possuem instalações licenciadas, criando demanda por tratamento móvel ou no local. O Japão recicla bolsas de PVC para soro fisiológico em um projeto-piloto que coleta 15.000 toneladas anualmente, enquanto a Lei de Controle de Resíduos da Coreia do Sul estende a responsabilidade do produtor a instrumentos descartáveis. A Austrália tem como meta a recuperação de 80% dos recursos até 2030, mas enfrenta dificuldades com redes hospitalares dispersas, favorecendo autoclaves no local.
Mercado de Gestão de Resíduos Médicos no Oriente Médio e África e América do Sul
A participação do Oriente Médio e África e da América do Sul é limitada pela disponibilidade restrita de instalações e pelo descarte informal. O investimento de 450 milhões de AED de Abu Dhabi em um incinerador de 25 toneladas por dia demonstra o crescente gasto dos países do Golfo, ao passo que 41% dos hospitais em KwaZulu-Natal, na África do Sul, ainda descartam materiais perfurocortantes como lixo municipal, sinalizando um potencial latente no mercado de gestão de resíduos médicos.

Panorama regulatório
A regulamentação de resíduos médicos permanece multicamada. Nos Estados Unidos, os programas ambientais e de saúde pública estaduais estabelecem requisitos para segregação, embalagem/rotulagem, limites de tempo de armazenamento, registro de transportadoras e métodos de tratamento permitidos, enquanto normas federais se aplicam a classes específicas de resíduos, como os produtos farmacêuticos considerados resíduos perigosos sob a RCRA. Uma referência federal fundamental é a norma final da EPA dos EUA publicada em dezembro de 2024, que fez correções técnicas à Hazardous Waste Generator Improvements Rule e à Hazardous Waste Pharmaceuticals Rule, com ajustes subsequentes nas datas de vigência no início de 2025. As atualizações reforçaram detalhes de conformidade, incluindo a notação de manifesto para produtos farmacêuticos perigosos não creditáveis.
Fora dos Estados Unidos, as diretrizes da Organização Mundial da Saúde continuam a orientar políticas e práticas em nível de unidade para resíduos infecciosos e farmacêuticos. Ao mesmo tempo, estruturas regionais (por exemplo, diretivas de resíduos da UE e normas nacionais de resíduos biomédicos em grandes mercados emergentes) enfatizam cada vez mais a rastreabilidade e a validação de desempenho para tecnologias sem incineração. Controles mais rígidos de emissões de incineração e requisitos de documentação mais estritos estão aumentando o prêmio de conformidade para operadores capazes de padronizar procedimentos entre jurisdições e manter registros prontos para auditoria.
Análise da cadeia de valor
A cadeia de valor começa com a geração de resíduos em hospitais, laboratórios de diagnóstico, clínicas, centros cirúrgicos ambulatoriais e instalações farmacêuticas e biotecnológicas. Em seguida, passa para a segregação local em fluxos regulamentados (infecciosos/patológicos, perfurocortantes, farmacêuticos e não perigosos), juntamente com embalagem/rotulagem e armazenamento intermediário seguro. Os fornecedores upstream incluem recipientes para perfurocortantes, revestimentos, sistemas de recipientes reutilizáveis e ferramentas de documentação de conformidade. Os prestadores de serviços então lidam com coleta, transporte e gestão da cadeia de custódia, que é o maior componente de serviço em receita (44,26% em 2025) e está ligado à densidade de rotas e à complexidade de manuseio.
As etapas intermediárias e downstream abrangem o tratamento via autoclavagem/micro-ondas, desinfecção química e neutralização (notadamente para resíduos citotóxicos e determinados resíduos líquidos), e incineração a alta temperatura para fluxos que exigem destruição. Segue-se a disposição final, seja por meio de aterro para resíduos tratados ou manuseio de cinzas para rotas de combustão. Os pontos de estrangulamento se concentram na capacidade licenciada para incineração especializada de resíduos perigosos e farmacêuticos, e diferenças em normas locais podem complicar redes de saúde com múltiplas unidades. A troca fragmentada de dados entre geradores, transportadoras e instalações de tratamento também aumenta o risco de auditoria. Para responder a isso, players integrados combinam treinamento de conformidade, gestão de rastreamento/manifesto e múltiplos pontos finais de tratamento, enquanto o rastreamento por RFID/IoT e a padronização de aquisições corporativas são usados para reduzir a classificação incorreta, melhorar a rastreabilidade e estabilizar o desempenho de serviço em locais dispersos.
Cenário Competitivo
As cinco principais empresas incluem Waste Management/Stericycle, Clean Harbors, Veolia, Suez e Republic Services, juntamente com outros players. A aquisição da Stericycle pela Waste Management em 2024 cria a maior plataforma dos EUA, mas desencadeou a alienação de 23 rotas para satisfazer os reguladores antitruste. A densidade logística, o rastreamento habilitado por IoT e a integração da reciclagem definem a concorrência. A Daniels Sharpsmart, com 47 patentes ativas, cresceu para 18% do segmento de materiais perfurocortantes dos EUA ao economizar 22% nos custos de descarte dos hospitais por meio de recipientes reutilizáveis.
Oportunidades de espaço em branco abundam em mercados emergentes onde 58% das instalações carecem de acesso a descarte seguro. Fornecedores de autoclaves móveis e fornecedores de unidades de micro-ondas precificam sistemas abaixo de USD 500.000, visando hospitais sem instalações licenciadas locais. A Triumvirate Environmental processa 1,2 milhão de libras de produtos farmacêuticos vencidos anualmente, enquanto a Cyntox comercializa neutralizadores químicos internos para resíduos citotóxicos, ilustrando estratégias de nicho.
Os investimentos em tecnologia se aceleram: a otimização de rotas por inteligência artificial da GFL Environmental reduziu o uso de combustível em 14% em 2024 e entregou coletas no mesmo dia para 92% das chamadas. As barreiras regulatórias persistem — a autorização 510(k) da FDA para dispositivos internos requer até USD 500.000 e dois anos de testes, desacelerando novos entrantes, mas confirmando a resiliência do mercado de gestão de resíduos médicos para players estabelecidos como a Sterilis.
Líderes do Setor de Gestão de Resíduos Médicos
-
Stericycle Inc.
-
Veolia Environnement SA
-
Waste Management Inc.
-
Clean Harbors Inc.
-
Suez Environmental Services
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Gestão de Resíduos Médicos
- BioMedical Waste Solutions LLC
- Clean Harbors Inc.
- Cleanaway Waste Management Ltd.
- Covanta Holding
- Cyntox LLC
- Daniels Sharpsmart
- EcoMed Services
- GFL Environmental Inc.
- MedPro Disposal LLC
- MedWaste Management
- Remondis SE & Co. KG
- Republic Services Inc.
- Sharps Compliance
- Sharps Technology Inc.
- Stericycle Inc.
- Suez Environmental Services
- Triumvirate Environmental
- Veolia Environnement SA
- Waste Management Inc.
- WM Intellectual Property Holdings

Oportunidades de mercado e perspectivas futuras
O endurecimento regulatório e a consolidação de compras estão criando espaço em branco para operadores capazes de oferecer conformidade multijurisdicional e rastreabilidade de ponta a ponta, particularmente onde fluxos de trabalho legados em papel e subcontratação fragmentada aumentam a exposição a auditorias. Nos Estados Unidos, os ajustes da EPA aos requisitos de transporte de produtos farmacêuticos perigosos no período 2024-2025 reforçam a demanda por serviços padronizados de manifesto e documentação, enquanto as normas estaduais de resíduos biomédicos mantêm o roteamento intensivo em conformidade e o acesso a tratamento licenciado como diferenciais.
Um segundo conjunto de oportunidades é a expansão das opções de tratamento além da incineração tradicional fora do local, por meio de soluções locais e descentralizadas que reduzem a dependência de transporte e apoiam relatórios ambientais mensuráveis. A aquisição da Bertin Medical Waste pela Ecosteryl (fevereiro de 2026) é uma ação concreta que apoia a desinfecção baseada em micro-ondas e a capacidade local, e grandes investimentos em plataformas por meio de fusões e aquisições também estão ampliando as opções especializadas de tratamento de resíduos perigosos para geradores de saúde. Em mercados emergentes onde o acesso à disposição segura permanece desigual, o desenvolvimento de normas e projetos de regulamentação, como a publicação pela África do Sul de normas e padrões preliminares para resíduos de risco de cuidados de saúde para comentários (fevereiro de 2026), oferece maior clareza sobre lacunas de conformidade que prestadores de serviços e fornecedores de equipamentos podem abordar por meio de capacidade licenciada, tecnologias validadas de não combustão e programas de segregação orientados por treinamento.
Recent Industry Developments in Mercado de Gestão de Resíduos Médicos
- Junho de 2026: a Veolia concluiu a aquisição da Clean Earth da Enviri, expandindo sua presença em resíduos perigosos nos EUA e adicionando capacidades de tratamento especializadas relevantes para fluxos de resíduos de saúde e farmacêuticos. O negócio fortalece a capacidade da Veolia de oferecer pacotes de serviços mais amplos, incluindo adjacências de resíduos médicos regulamentados que dependem de pontos finais de tratamento de resíduos perigosos licenciados e cobertura logística nacional.
- Junho de 2025: a Veolia North America concluiu aquisições totalizando cerca de 350 milhões de dólares, incluindo a New England MedWaste, que opera capacidade de tratamento e armazenamento de resíduos médicos em Massachusetts. A atividade de transações apoiou a expansão da presença no manuseio de resíduos regulamentados e melhorou a proximidade com corredores de saúde densos, onde o tempo de resposta e a documentação de conformidade são centrais para a conquista de contratos.
- Outubro de 2024: a Stericycle abriu uma instalação de incineração de resíduos hospitalares, médicos e infecciosos de 110.000 pés quadrados em McCarran, Nevada, após um investimento de 110 milhões de dólares. A capacidade térmica licenciada adicional e a infraestrutura modernizada abordam restrições ligadas a requisitos de emissão mais rígidos e pontos de estrangulamento regionais de disposição para fluxos de resíduos infecciosos e outros resíduos regulamentados.


Mercado de Gestão de Resíduos Médicos Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange serviços pagos utilizados para coletar, transportar, tratar e descartar definitivamente os resíduos de saúde gerados em estabelecimentos de saúde e afins, com valores capturados em USD nas receitas dos prestadores de serviços.
Exclusões do escopo: Este dimensionamento exclui os custos internos de mão de obra hospitalar e os fluxos gerais de resíduos sólidos municipais que não são gerenciados sob as normas de resíduos de saúde.
Visão Geral da Segmentação
- Por Serviço
- Serviços de Coleta, Transporte e Armazenamento
- Serviços de Tratamento e Descarte
- Serviços de Reciclagem
- Por Tipo de Resíduo
- Resíduos Não Perigosos
- Resíduos Perigosos
- Infeccioso e Patológico
- Farmacêutico
- Perfurocortantes
- Outros Resíduos Perigosos
- Por Local de Tratamento
- Tratamento Externo
- Tratamento Interno
- Por Gerador de Resíduos
- Hospitais e Laboratórios de Diagnóstico
- Clínicas e Centros Cirúrgicos Ambulatoriais
- Empresas Farmacêuticas e de Biotecnologia
- Laboratórios de Pesquisa
- Outros Geradores (Bancos de Sangue, Necrotérios, Veterinários, etc.)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- França
- Reino Unido
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa pela definição das regras sobre o que é considerado resíduo de saúde e como ele é rastreado, sendo utilizado para estabelecer intervalos realistas antes do início das entrevistas. Baseamo-nos principalmente em fontes públicas, como a Organização Mundial da Saúde, orientações da EPA dos EUA, publicações do CDC, a Agência Europeia do Ambiente e ministérios nacionais de saúde e meio ambiente, para definições, normas de manuseio e categorias de risco de resíduos.
Para converter essas regras em insumos utilizáveis, são revisadas referências adicionais, como relatórios de sustentabilidade de hospitais e sistemas de saúde, relatórios anuais de empresas listadas, apresentações para investidores, cobertura jornalística de fontes confiáveis e sites de associações que abrangem serviços de resíduos e operações de saúde. Para verificações específicas, também utilizamos assinaturas pagas para dados financeiros e de inteligência de empresas, bases de dados de patentes e dados de comércio em nível de remessa quando equipamentos ou insumos de tratamento transfronteiriços podem influenciar a atividade de curto prazo. As fontes listadas acima são ilustrativas, e muitos outros documentos públicos também foram revisados para coleta de dados, verificação cruzada e esclarecimento.
Entrevistas Primárias e Pesquisas
Os insumos primários provêm de entrevistas e pesquisas estruturadas com prestadores de serviços de resíduos, operadores de locais de tratamento, reguladores e gestores de resíduos de saúde que acompanham volumes reais e padrões de contratação. Utilizamos essas conversas para validar as divisões do mix de serviços, os movimentos típicos de preços (incluindo o repasse de custos de combustível e conformidade) e a parcela tratada por vias no local versus fora do local nas principais regiões.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | CXOs: 18% | APAC: 38% |
| Nível médio: 53% | Líderes funcionais/de unidade: 30% | EMEA: 35% |
| Players menores: 19% | Gerentes: 52% | Américas: 27% |
Dimensionamento de Mercado e Previsão
O dimensionamento é construído por meio de uma reconstrução de cima para baixo, em que os indicadores de atividade de saúde e geração de resíduos regulamentados são traduzidos em volumes gerenciados, que são então avaliados com base nos preços por nível de serviço para coleta, transporte e armazenamento, tratamento, descarte e reciclagem. Para manter os totais realistas, corroboramos com aproximações seletivas de baixo para cima, como faixas de receita amostradas de prestadores, verificações de canal sobre estruturas de contratos e benchmarks de volume multiplicado pelo preço médio em alguns países de alta visibilidade.
Os principais insumos do modelo incluem leitos e internações hospitalares, volumes de procedimentos e diagnósticos que geram materiais perfurocortantes e resíduos infecciosos, a divisão entre tratamento no local e fora do local, adições de capacidade de tratamento e sinais de utilização, e preços médios por tipo de serviço (frequentemente variando com combustível, mão de obra e custos de conformidade). Onde os dados diretos são escassos para países menores, preenchemos as lacunas usando proxies de países pares vinculados à escala de saúde e ao rigor regulatório, e então ajustamos após revisão especializada.
Para as previsões, é utilizada análise de cenários, com trajetórias de adoção e preços do caso base moldadas pelo consenso de especialistas sobre a aplicação de regulamentações, expansão da saúde e investimento em capacidade de tratamento. Os cenários são testados sob estresse variando a intensidade de geração de resíduos e as premissas de escalada de preços, e então a perspectiva final é selecionada quando corresponde ao conjunto mais consistente de sinais de demanda e capacidade.
Ciclo de Validação e Atualização de Dados
A validação é feita por meio da triangulação dos resultados do modelo com sinais independentes, como crescimento da infraestrutura de saúde, anúncios de capacidade de tratamento e mudanças observadas nos preços de serviços nos principais mercados. As discrepâncias são sinalizadas, revisadas por outro analista e, em seguida, corrigidas por meio de atualizações de premissas ou confirmadas por meio de uma ligação de acompanhamento quando a variação parece estrutural.
O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como grandes mudanças regulatórias, variações bruscas na utilização de serviços de saúde ou grandes adições de capacidade. Antes da entrega, realizamos uma nova revisão das publicações públicas recentes para que os clientes recebam uma visão atualizada que ainda segue as mesmas etapas repetíveis.
Tamanho do Mercado de Gestão de Resíduos de Saúde da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para gestão de resíduos de saúde podem parecer muito diferentes porque cada publicador escolhe seus próprios limites de serviço, momento do ano base e lógica de preços, e essas escolhas alteram o valor final mesmo quando a trajetória de crescimento é semelhante.
Os principais fatores de divergência tendem a ser se o número contabiliza apenas serviços regulamentados de manuseio de resíduos de saúde ou também incorpora serviços adjacentes de resíduos municipais, vendas de equipamentos ou serviços ambientais mais amplos, e se os preços são tratados como receita contratual versus pools de custos mais amplos. O momento da conversão cambial, a divisão entre tratamento no local e fora do local, e a forma como as receitas de reciclagem são tratadas também podem mover os totais, especialmente quando o mercado é agregado entre regiões.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 20,52 bilhões de USD (2026) | |
| Consultoria Global A | 37,45 bilhões de USD (2024) | Esta estimativa parece utilizar um ano base anterior e pode incluir um conjunto mais amplo de métodos de tratamento e serviços de resíduos relacionados, o que pode inflar o valor quando comparado a uma visão mais restrita de receita de serviços regulamentados. |
| Publicador do Setor B | 17,16 bilhões de USD (2024) | Este valor é reportado em um ano de início diferente e pode aplicar uma progressão de preços mais conservadora ou um conjunto de demanda contabilizada mais restrito, o que pode reduzir os totais se as cadeias de reciclagem e serviço completo não forem totalmente valorizadas. |
A tabela mostra que a dispersão é impulsionada mais pela seleção do ano e pelo escopo do que por uma divergência sobre a demanda, e no modelo da Mordor Intelligence, o valor está vinculado às receitas de serviços de coleta, transporte e armazenamento, tratamento e descarte, e reciclagem, em vez de combinar vendas de equipamentos ou fluxos de resíduos não médicos.


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de gestão de resíduos médicos até 2031?
O tamanho do mercado de gestão de resíduos médicos tem previsão de atingir USD 27,60 bilhões até 2031.
Qual segmento de serviço está crescendo mais rapidamente?
Os serviços de reciclagem estão definidos para expandir a um CAGR de 8,64% até 2031 devido aos mandatos de economia circular.
Qual região registrará a maior taxa de crescimento?
Espera-se que a Ásia-Pacífico cresça a aproximadamente 9,12% de CAGR à medida que China e Índia endurecem as regulamentações de resíduos.
Como a adoção do tratamento interno mudará até 2031?
Os sistemas de autoclave e micro-ondas internos estão projetados para crescer a um CAGR de 9,91%, erodindo a dominância do tratamento externo.
Qual é o impacto da fabricação de biotecnologia nos fluxos de resíduos?
Cada lote comercial de terapia celular gera 300–500 kg de resíduos de alto risco, impulsionando a demanda por serviços especializados de descarte.
Por que as soluções de IoT estão ganhando força na gestão de resíduos?
Os hospitais precisam de dados granulares de carbono e conformidade, e os recipientes habilitados por RFID reduzem as viagens de coleta em até 18%.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
