
Tamanho e Participação do Mercado de Medicamentos Anti-Diabéticos Injetáveis
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 42.36 Bilhões de dólares |
| Tamanho do Mercado (2032) | 49.05 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 2.97 % |
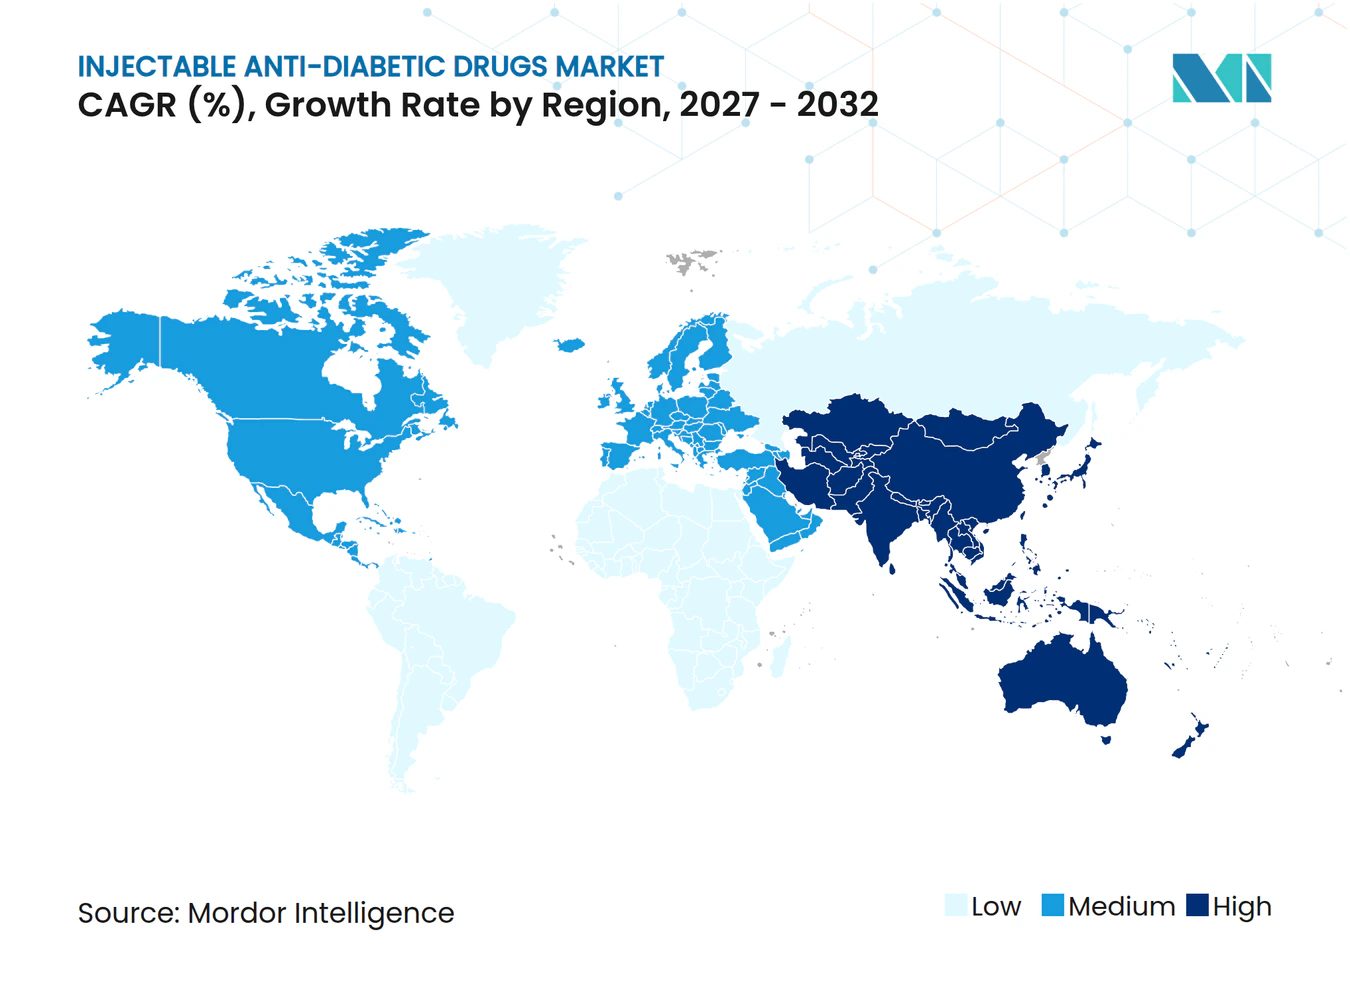
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Medicamentos Anti-Diabéticos Injetáveis por Mordor Intelligence
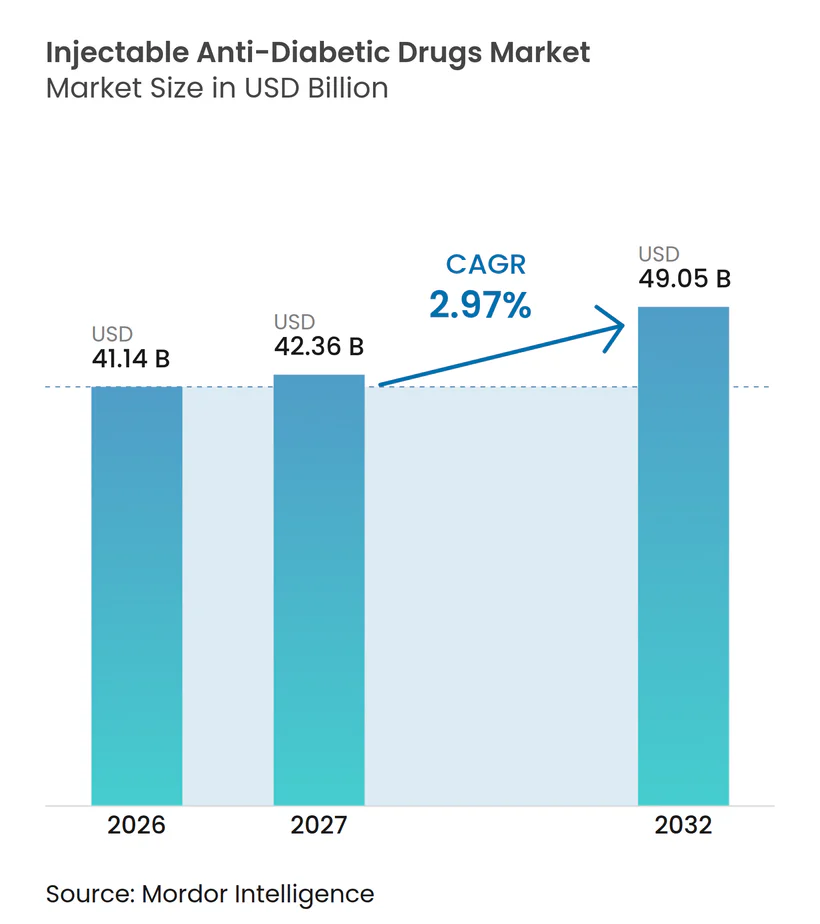
O tamanho do Mercado de Medicamentos Antidiabéticos Injetáveis deve crescer de 41,14 bilhões de USD em 2026 para 42,36 bilhões de USD em 2027 e está previsto para atingir 49,05 bilhões de USD até 2032, a um CAGR de 2,97% no período de 2027 a 2032. O crescimento moderado reflete um cenário em maturação, no qual os agonistas do receptor GLP-1 de nova geração vão reduzindo a dominância histórica da insulina, mesmo com mais de 233 milhões de pessoas somente na China vivendo com diabetes A prevalência nacional e provincial e os encargos não fatais do diabetes na China de 1 a 2023 com projeções de prevalência até 2050, Military Medical Research, mmrjournal.biomedcentral.com">[1]. Insulinas de dosagem semanal, agonistas duplos GIP/GLP-1 e injetores conectados melhoram a adesão ao tratamento, mas os elevados preços de medicamentos de marca e as lacunas persistentes na cadeia de suprimentos limitam a expansão baseada em volume. Investimentos de capital superiores a 12 bilhões de USD entre os principais produtores estão aliviando as escassez de capacidade anteriores, enquanto a fabricação localizada na Índia, Venezuela e Paquistão fortalece a resiliência regional. A transição para o cuidado baseado em valor, reforçada pelas mudanças na cobertura do Medicare para injeções antiobesidade, está reformulando as decisões de tratamento em direção a resultados e custo-efetividade, incentivando os pagadores a favorecer regimes de dose semanal com benefícios cardiometabólicos comprovados.
Principais Conclusões do Relatório
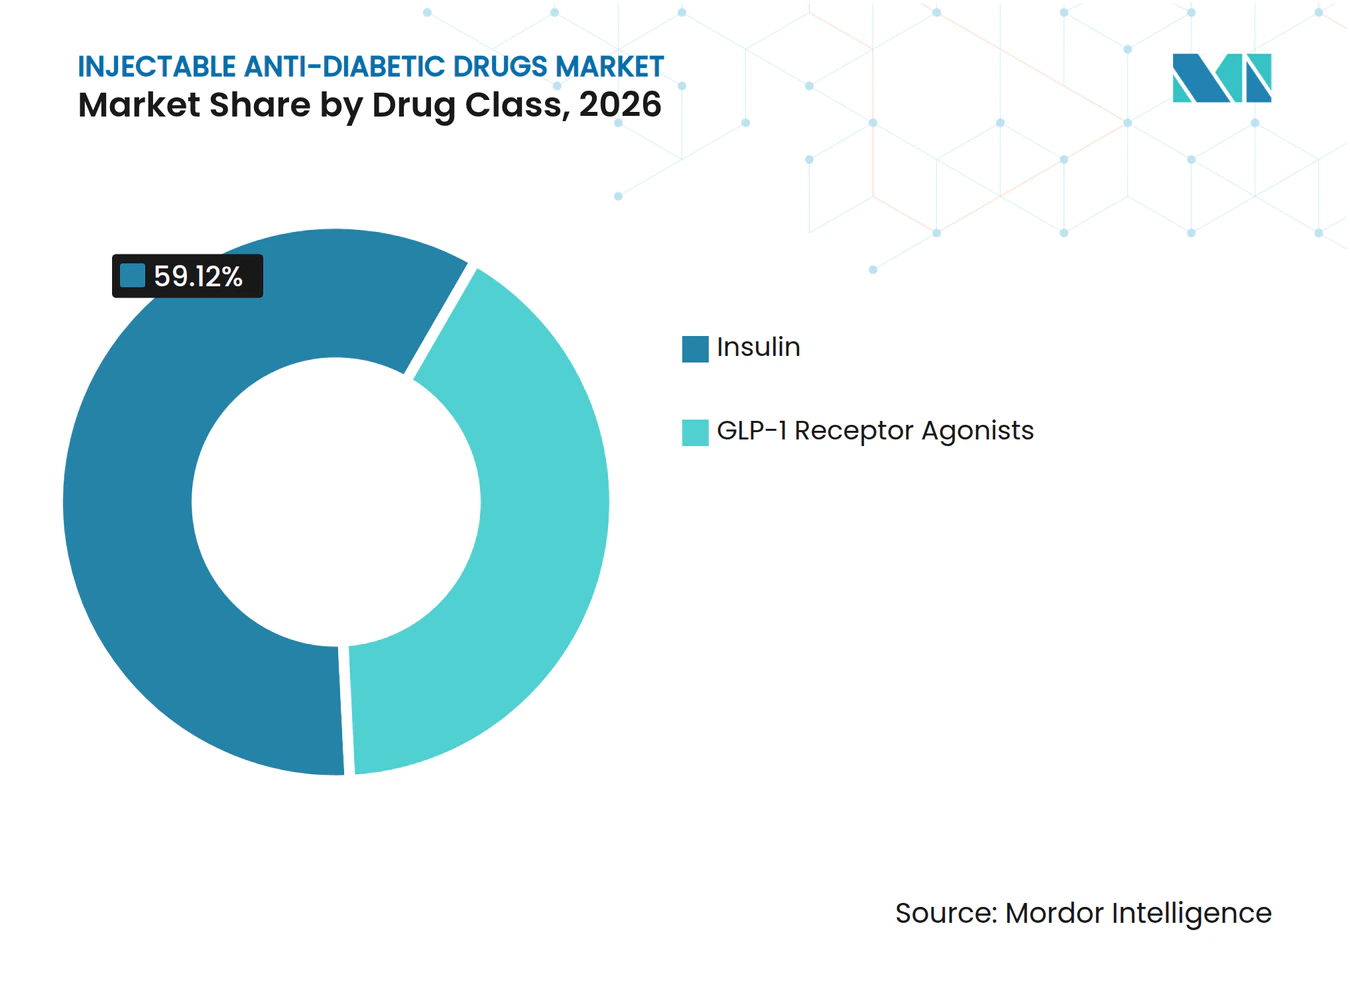
- Por classe de medicamento, a insulina manteve a liderança com 59,12% da participação do Mercado de Medicamentos Antidiabéticos Injetáveis em 2026; os agonistas do receptor GLP-1 representam o crescimento mais rápido, com um CAGR de 3,74% até 2032.
- Por tipo de diabetes, os pacientes com Tipo 2 responderam por 80,05% do tamanho do Mercado de Medicamentos Antidiabéticos Injetáveis em 2026, enquanto o segmento Tipo 1 está se expandindo a um CAGR de 3,79% até 2032.
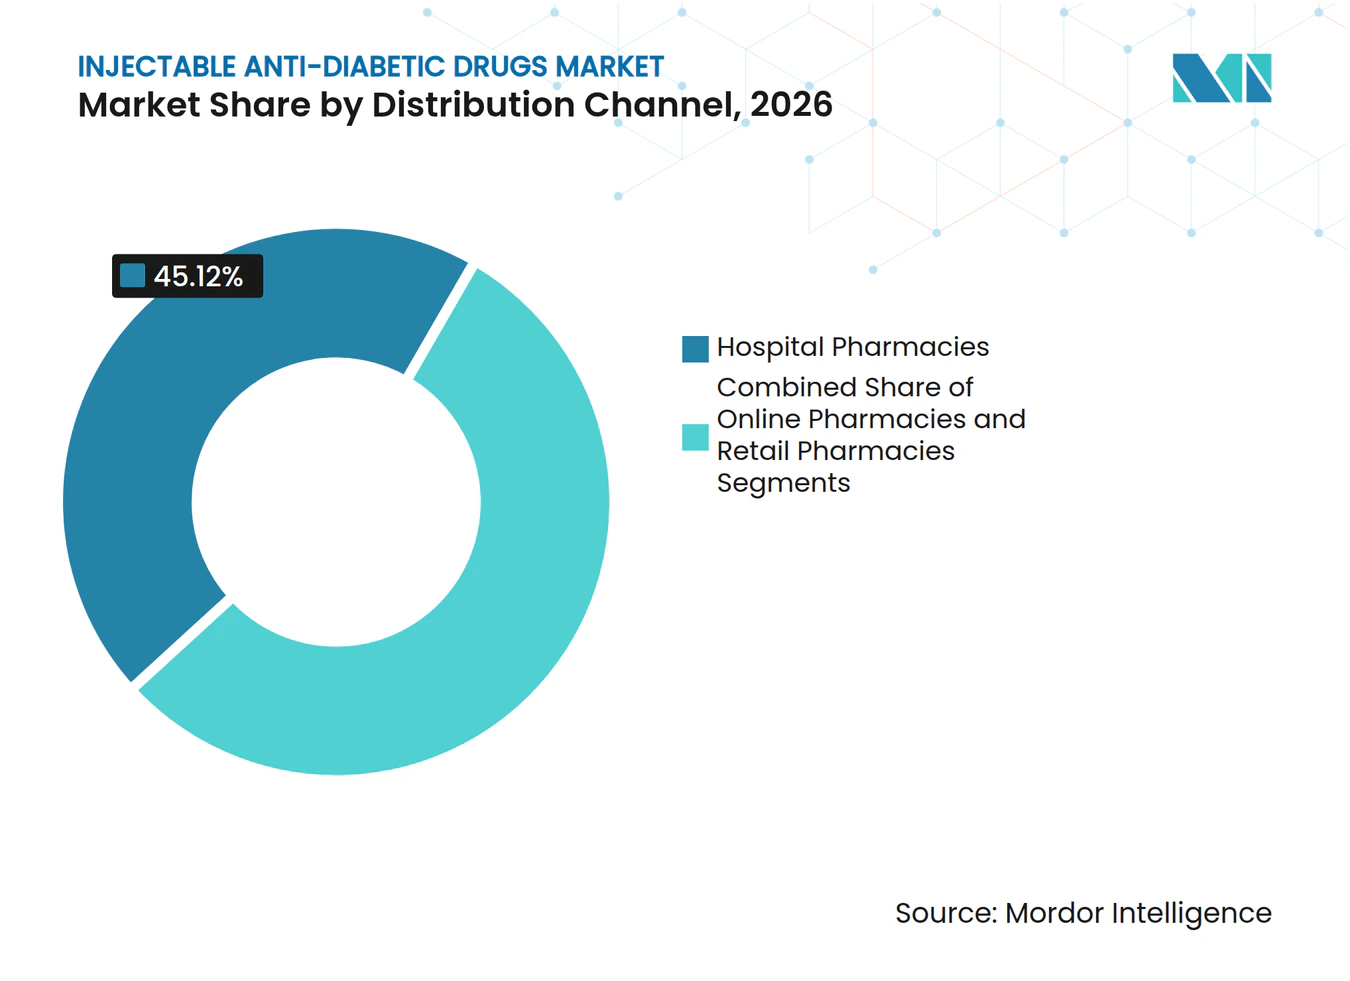
- Por canal de distribuição, as farmácias hospitalares detinham 45,12% da participação de receita do Mercado de Medicamentos Antidiabéticos Injetáveis em 2026; as farmácias online registraram o maior CAGR de 3,71% até 2032.
- Por faixa etária, os adultos dominaram com uma participação de 58,02% do tamanho do Mercado de Medicamentos Antidiabéticos Injetáveis em 2026, mas o grupo geriátrico está crescendo a um CAGR de 3,43%.
- Por geografia, a América do Norte liderou com uma participação de 40,05% em 2026, enquanto a Ásia-Pacífico é a região de avanço mais rápido, com um CAGR de 3,72%.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Aumento da Prevalência de Diabetes e Obesidade | +0.8% | Global, concentrado na Ásia-Pacífico e mercados emergentes | Longo prazo (≥ 4 anos) |
| Lançamento de Terapias Injetáveis de Administração Semanal | +0.6% | Mercados da OCDE, em expansão para economias emergentes | Médio prazo (2-4 anos) |
| Reembolso Favorável nos Mercados da OCDE | +0.4% | América do Norte, Europa, Ásia-Pacífico selecionada | Médio prazo (2-4 anos) |
| Momentum do Pipeline de Agonistas Duais GIP/GLP-1 | +0.5% | Global, liderado pela América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Adoção de Injetores Vestíveis/Conectados de Uso Corporal | +0.3% | América do Norte, Europa, Ásia-Pacífico urbana | Médio prazo (2-4 anos) |
| Fabricação Localizada de Insulina em Mercados Emergentes | +0.4% | Ásia-Pacífico, América Latina, Oriente Médio | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Prevalência de Diabetes e Obesidade
A prevalência global de diabetes subiu de 6,1% em 2021 para uma projeção de 9,8% até 2050, com 80% dos pacientes vivendo em países em desenvolvimento. A China já registra 233 milhões de diabéticos, equivalendo a 15,88% de sua população, e esse número poderá atingir 29,1% até meados do século se as tendências persistirem. Os fenótipos regionais na Ásia desenvolvem diabetes em limiares de IMC mais baixos do que os pares ocidentais, impulsionando a demanda por injetáveis em estágios mais precoces da doença. Somente o Sudeste Asiático deve ver os casos aumentar de 80 milhões para 151 milhões até 2045, ressaltando o potencial de volume sustentado para o Mercado de Medicamentos Anti-Diabéticos Injetáveis.
Lançamento de Terapias Injetáveis de Administração Semanal
As aprovações da insulina icodec na UE, no Canadá e na Austrália introduziram uma insulina basal com meia-vida de 196 horas que iguala a eficácia diária da degludeca enquanto reduz a frequência de injeções de sete para uma Awiqli, ema.europa.eu">[2]. Os índices de satisfação dos pacientes melhoram, embora os usuários com Tipo 1 registrem episódios hipoglicêmicos mais frequentes, destacando a necessidade de titulação cuidadosa. Ativos em desenvolvimento como o IcoSema e a efsitora alfa da Eli Lilly visam combinar os benefícios da insulina basal com efeitos semelhantes à semaglutida, enquanto agonistas triplos em desenvolvimento prometem um controle metabólico mais amplo. Essas inovações ampliam as opções terapêuticas e estimulam o crescimento por substituição dentro do Mercado de Medicamentos Anti-Diabéticos Injetáveis.
Reembolso Favorável nos Mercados da OCDE
As normas do Medicare vigentes em 2026 permitem a cobertura de injeções antiobesidade quando prescritas exclusivamente para obesidade, expandindo-se além das indicações tradicionais de diabetes [3]. No entanto, 83% dos beneficiários norte-americanos ainda enfrentam autorização prévia para o Wegovy, e 19 milhões de adultos não possuem qualquer cobertura para agonista GIP/GLP-1 voltado à perda de peso. A legislação estadual divergente cria um acesso fragmentado, mas os programas de assistência ao paciente e as medidas de benefícios farmacêuticos orientadas para contratos baseados em valor mantêm o momentum de adoção.
Momentum do Pipeline de Agonistas Duais GIP/GLP-1
A tirzepatida registrou 1,8 bilhão de USD em vendas no primeiro trimestre de 2024, validando a terapia de duplo alvo e encorajando os concorrentes. Candidatos como o BGM0504 demonstraram perda de peso de até 8,3% em ensaios iniciais, e a recente aquisição de um agonista triplo por 2 bilhões de USD pela Novo Nordisk a posiciona para a competição de próxima geração. À medida que as abordagens multirreceptoras amadurecem, os participantes do Mercado de Medicamentos Anti-Diabéticos Injetáveis antecipam indicações cardiometabólicas mais amplas.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Alto Custo dos Análogos GLP-1 de Marca | -0.7% | Global, crítico em mercados emergentes e populações sem cobertura de saúde | Curto prazo (≤ 2 anos) |
| Lacunas na Cadeia de Frio e Logística de Última Milha | -0.4% | Mercados emergentes, áreas rurais globalmente | Médio prazo (2-4 anos) |
| Escassez de Oferta pelo Uso Off-Label para Perda de Peso | -0.3% | América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Desvio do Capital de P&D para Opções Orais/Gênicas | -0.2% | Global, concentrado em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo dos Análogos GLP-1 de Marca
Os agonistas do receptor GLP-1 custam cerca de 12.000 USD anuais, criando barreiras de acessibilidade mesmo onde os benefícios clínicos são evidentes. Os lançamentos competitivos elevaram, em vez de reduzir, os preços, e reduções significativas são improváveis até que os medicamentos genéricos apareçam após 2032. O Brasil está se preparando para versões similares da semaglutida após o vencimento das patentes em 2026, enquanto os Estados Unidos acabaram de ver a aprovação do primeiro liraglutida genérico. Até que uma penetração mais ampla de biossimilares se concretize, a sensibilidade ao preço irá moderar os volumes nos segmentos mais sensíveis a preço do Mercado de Medicamentos Antidiabéticos Injetáveis.
Lacunas na Cadeia de Frio e Logística de Última Milha
Manter temperaturas entre 2 °C e 8 °C ao longo da distribuição continua sendo um desafio nos mercados emergentes, onde a instabilidade no fornecimento de energia e as limitações de transporte rural aumentam o risco de deterioração. O investimento do setor em voos dedicados, serialização e registradores de dados está reduzindo as perdas por excursão de temperatura, porém os distribuidores com menor capital podem ter dificuldades para modernizar a infraestrutura rapidamente. A fragilidade da cadeia de frio, portanto, limita o alcance global pleno do Mercado de Medicamentos Anti-Diabéticos Injetáveis, particularmente para biológicos com janelas térmicas estreitas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Classe de Medicamento:
A Inovação com GLP-1 Perturba a Dominância da InsulinaA insulina reteve 59,12% da participação do Mercado de Medicamentos Antidiabéticos Injetáveis em 2026, refletindo seu papel fundamental no controle glicêmico. A receita, no entanto, avança suavemente à medida que os análogos de longa ação substituem as formulações humanas mais antigas e a concorrência de biossimilares se expande pelas regiões emergentes. O lançamento da insulina icodec semanal adiciona um nicho premium que pode desacelerar o volume, mas elevar o valor. As insulinas prandiais ultrarápidas agora conquistam participação no gerenciamento pós-refeição, mas enfrentam sobreposição com opções de gerenciamento de peso baseadas em incretinas que reduzem os requisitos de dose de insulina.
O segmento de agonistas do receptor GLP-1 representa o motor de crescimento, expandindo-se a um CAGR de 3,74% até 2032. A semaglutida e a tirzepatida lideram com forte eficácia na perda de peso, impulsionando a adoção dupla para diabetes e obesidade, apesar de escassez temporária de fornecimento. Ativos de segunda geração que visam múltiplos receptores buscam elevar a eficácia enquanto prolongam os intervalos de dosagem. À medida que as expansões de indicação cardiovascular chegam, os GLP-1s evoluem para soluções metabólicas mais amplas, ampliando sua influência no Mercado de Medicamentos Antidiabéticos Injetáveis.



Por Tipo de Diabetes:
A Prevalência do Tipo 2 Impulsiona o Crescimento de VolumeO diabetes Tipo 2 constituiu 80,05% do tamanho do Mercado de Medicamentos Antidiabéticos Injetáveis em 2026, sublinhando a escala pandêmica da doença de início na idade adulta. Os ganhos incrementais de prevalência e o início mais precoce de injetáveis, especialmente os GLP-1s, sustentam a estabilidade do volume. Os sistemas automatizados de dosagem basal-bolus recentemente aprovados para usuários com Tipo 2 simplificam os regimes, incentivando a adoção entre populações com familiaridade tecnológica.
O diabetes Tipo 1, embora menor, cresce marginalmente mais rápido, a um CAGR de 3,79%, à medida que os ecossistemas de bomba-sensor, as insulinas basais semanais e o pipeline de terapias celulares curativas criam otimismo. Os ensaios clínicos para substituição de células das ilhotas e abordagens hipo-imunes editadas geneticamente sugerem uma disrupção futura, mas a receita de curto prazo provém de dispositivos conectados premium que ampliam o Mercado de Medicamentos Antidiabéticos Injetáveis.
Por Canal de Distribuição:
A Transformação Digital Acelera o Crescimento OnlineAs farmácias hospitalares capturaram 45,12% da receita de 2026 graças à infraestrutura de cadeia de frio, às capacidades de titulação à beira do leito e à integração com os serviços de endocrinologia. As unidades especializadas dentro dos sistemas hospitalares coordenam a educação do paciente, a captura de dados e a adesão para as terapias GLP-1 de alto custo.
As farmácias online, no entanto, registram o CAGR mais rápido, de 3,71%, à medida que as ofertas diretas ao consumidor ampliam o acesso. Os fabricantes aproveitam os portais de telemedicina, as prescrições eletrônicas e o envio em embalagens isoladas para alcançar pacientes que buscam discrição ou conveniência. As redes de varejo se ajustam por meio de modelos híbridos de "clique e retire", mas as margens comprimidas e a complexidade do reembolso limitam a expansão da participação.

Por Faixa Etária:
O Segmento Geriátrico Impulsiona o Crescimento FuturoOs adultos entre 18 e 64 anos detinham 58,02% da participação do Mercado de Medicamentos Antidiabéticos Injetáveis em 2026, refletindo os anos de pico de incidência. Os planos de saúde dos empregadores frequentemente cobrem os GLP-1s de dose semanal quando há obesidade comórbida ou risco cardiovascular presente, reforçando o consumo adulto de injetáveis premium.
A população geriátrica, crescendo a um CAGR de 3,43%, sustentará ganhos incrementais à medida que os idosos vivem mais tempo com diabetes e necessitam de regimes simplificados. A cobertura em evolução do Medicare para tratamentos antiobesidade se alinha com as aprovações de insulina de dose semanal, apoiando uma adoção incremental constante. A participação pediátrica permanece pequena, mas se beneficia de canetas miniaturizadas e novas aprovações de extensão de faixa etária.
Análise Geográfica
Mercado de Medicamentos Antidiabéticos Injetáveis da América do Norte
A América do Norte reteve 40,05% da receita em 2026, impulsionada por lançamentos de ponta, amplos sistemas de seguro e expansão da produção doméstica. A insulina icodec obteve aprovação da Health Canada antes da entrada antecipada nos Estados Unidos, enquanto o FDA aprovou sistemas de dosagem automatizada para usuários com Tipo 2, refletindo abertura regulatória. Investimentos totalizando mais de 9 bilhões de USD em dois estados estão dobrando a capacidade de envase e acabamento, mas o escrutínio dos pagadores e as autorizações prévias freiam o impulso de crescimento.
Mercado de Medicamentos Antidiabéticos Injetáveis da Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 3,72%, trajetória impulsionada pelos 233 milhões de diabéticos da China e pela política de apoio na Índia que incentiva os fabricantes locais de medicamentos. Colaborações regionais de fabricação, como a parceria da Novo Nordisk com a Bio Farma na Indonésia, impulsionam estratégias de redução de custos e ampliam o acesso. Fatores fenotípicos únicos que desencadeiam o diabetes em limiares de IMC mais baixos e a expansão dos grupos urbanos de renda média catalisam ainda mais a demanda no Mercado de Medicamentos Antidiabéticos Injetáveis.
Mercado de Medicamentos Antidiabéticos Injetáveis da Europa, América Latina e Oriente Médio
A Europa mantém expansão estável à medida que as aprovações de insulinas biossimilares e as atualizações das diretrizes da EMA fomentam preços competitivos e integração tecnológica. Respostas coordenadas s escassez de GLP-1, incluindo ampliações de produção e o desestímulo ao uso cosmético off-label, protegem a disponibilidade terapêutica. Investimentos da Sanofi e da Novo Nordisk em instalações continentais ancoram as cadeias de suprimentos, enquanto os mercados emergentes da América Latina e do Oriente Médio replicam o modelo de localização da Ásia para superar lacunas de acessibilidade.
Cenário Competitivo
Concentração do Mercado
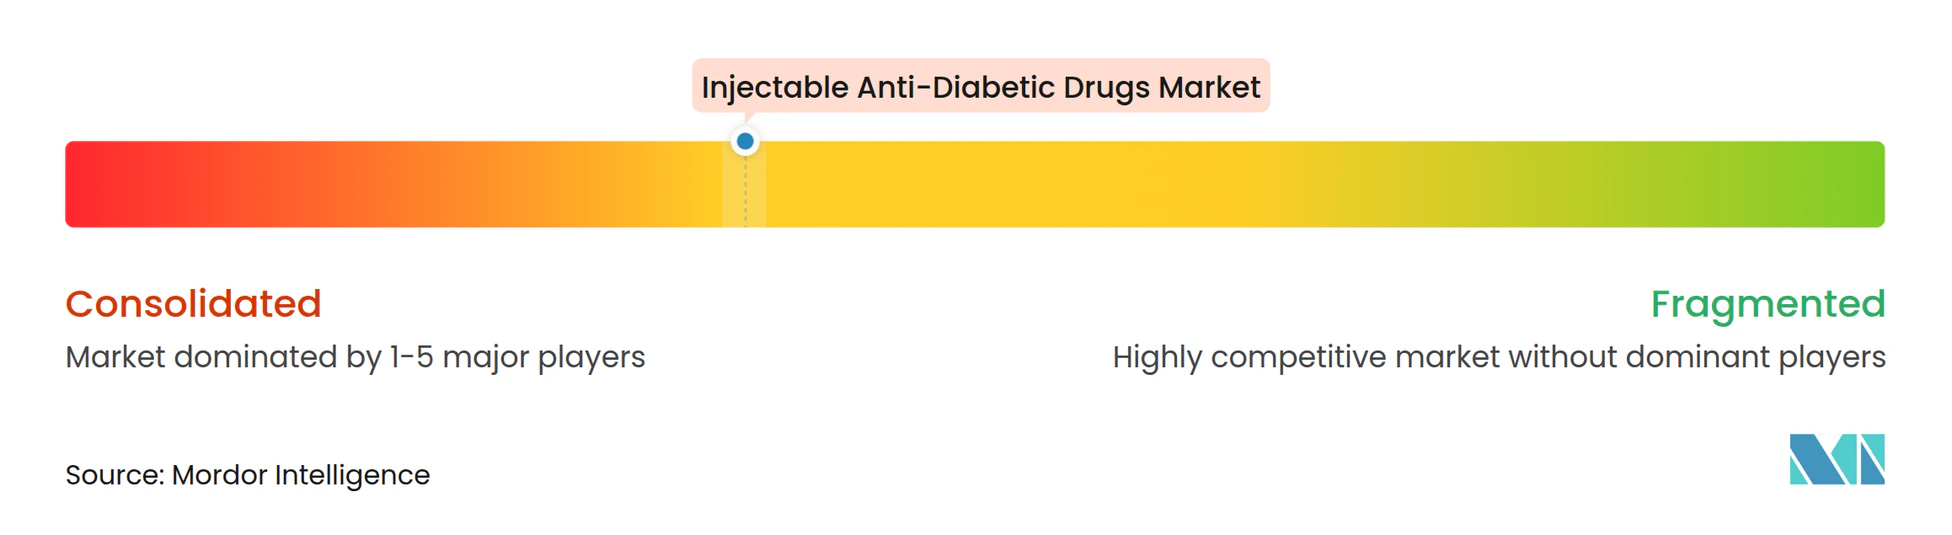
A crescente concentração define o atual setor de medicamentos anti-diabéticos injetáveis. A aquisição da Catalent por 16,5 bilhões de USD pela Novo Nordisk assegura capacidade crítica de envase e acabamento, enquanto sua parceria com a Septerna por 2,2 bilhões de USD acelera a pesquisa de peptídeos orais. A Eli Lilly responde com 870 milhões de USD investidos na tecnologia de entrega da Camurus e mais de 5 bilhões de USD em novas instalações de fabricação nos EUA, ampliando seu crescimento com a tirzepatida. Coletivamente, esses movimentos reforçam um duopólio que detém mais de 70% da receita global.
A convergência tecnológica molda a estratégia à medida que os líderes farmacêuticos colaboram com empresas de dispositivos, biotecnologia e empresas digitais. A Vertex e a TreeFrog exploram curas derivadas de células, enquanto a Ascendis faz parceria com a Novo Nordisk para agentes TransCon GLP-1 de administração mensal. A aprovação pela FDA de injetores conectados e sistemas de circuito fechado posiciona os fabricantes de dispositivos como parceiros críticos do ecossistema, fundindo software, sensores e biológicos em plataformas de cuidado integradas que expandem o Mercado de Medicamentos Anti-Diabéticos Injetáveis.
A competição em espaços inexplorados concentra-se nos mercados emergentes, onde incentivos governamentais e vencimentos de patentes abrem pontos de entrada. As empresas indianas de genéricos se preparam para biossimilares da semaglutida após 2026, e os centros locais de envase e acabamento na Venezuela e no Paquistão demonstram modelos de transferência de tecnologia que contornam as anteriores dificuldades da cadeia de frio. O sucesso dependerá de atender aos rigorosos padrões de qualidade biológica enquanto se mantêm estruturas de baixo custo.
Líderes do Setor de Medicamentos Anti-Diabéticos Injetáveis
-
Novo Nordisk
-
Lilly
-
Julphar
-
Biocon
-
Sanofi
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Medicamentos Antidiabéticos Injetáveis Empresas cobertas neste relatório
- Novo Nordisk
- Eli Lilly and Company
- Sanofi
- Biocon
- Pfizer
- Julphar
- AstraZeneca
- Amgen
- Amylin Pharma
- Zealand Pharma
- Boehringer Ingelheim
- Hanmi Pharmaceutical
- Tonghua Dongbao
- Gan & Lee
- Wockhardt
- Celltrion
- Ypsomed
- Insulet Corp
- Medtronic
- Beckton Dickinson
- Hikma Pharma
- Mylan-Viatris
Desenvolvimentos industriais recentes em Mercado de Medicamentos Antidiabéticos Injetáveis
- Março de 2025: A Novo Nordisk adquiriu o UBT251, um agonista triplo de receptor GLP-1/GIP/glucagon, por USD 2 bilhões, adicionando capacidade metabólica de próxima geração ao seu pipeline.
- Dezembro de 2024: A Eli Lilly anunciou uma expansão de USD 3 bilhões em sua planta de medicamentos injetáveis, criando 750 empregos para apoiar a tirzepatida e produtos relacionados.
- Dezembro de 2024: O FDA aprovou a injeção de liraglutida genérica da Hikma, sinalizando a primeira entrada de biossimilar no espaço GLP-1 dos Estados Unidos.
- Novembro de 2024: A Ascendis Pharma e a Novo Nordisk concordaram em desenvolver um agonista do receptor GLP-1 de administração mensal utilizando a tecnologia TransCon, com pagamentos por marcos de até USD 285 milhões.
Escopo do Relatório Global do Mercado de Medicamentos Anti-Diabéticos Injetáveis
Os medicamentos anti-diabéticos injetáveis compostos por agonistas do receptor GLP-1 são um tipo de medicamento não insulínico utilizado em combinação com dieta e exercício para ajudar a tratar o diabetes tipo 2 e a insulina. O Mercado de Medicamentos Anti-Diabéticos Injetáveis é segmentado por medicamentos (dulaglutida, exenatida, liraglutida, lixisenatida e semaglutida), marcas (byetta, bydureon, victoza, trulicity, lyxumia e ozempic) e geografia (América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América Latina). O relatório oferece o valor (em USD) e o volume (em unidades) para os segmentos acima.
Visão geral da segmentação
| Insulina | Basal/Ação Prolongada |
| Bolus/Ação Rápida | |
| Humana Tradicional | |
| Combinação | |
| Biossimilar | |
| Agonistas do Receptor GLP-1 | Dulaglutida |
| Exenatida | |
| Liraglutida | |
| Lixisenatida | |
| Semaglutida |
| Diabetes Tipo 1 |
| Diabetes Tipo 2 |
| Farmácias Hospitalares |
| Farmácias de Varejo |
| Farmácias Online |
| Adultos |
| Idosos |
| Pediátrico |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Classe de Medicamento | Insulina | Basal/Ação Prolongada |
| Bolus/Ação Rápida | ||
| Humana Tradicional | ||
| Combinação | ||
| Biossimilar | ||
| Agonistas do Receptor GLP-1 | Dulaglutida | |
| Exenatida | ||
| Liraglutida | ||
| Lixisenatida | ||
| Semaglutida | ||
| Por Tipo de Diabetes | Diabetes Tipo 1 | |
| Diabetes Tipo 2 | ||
| Por Canal de Distribuição | Farmácias Hospitalares | |
| Farmácias de Varejo | ||
| Farmácias Online | ||
| Por Faixa Etária | Adultos | |
| Idosos | ||
| Pediátrico | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do Mercado de Medicamentos Antidiabéticos Injetáveis em 2027?
Espera-se que o Mercado de Medicamentos Antidiabéticos Injetáveis seja avaliado em 42,36 bilhões de USD em 2027, avançando para 49,05 bilhões de USD até 2032 a um CAGR de 2,97%.
Qual classe de medicamento está crescendo mais rapidamente?
Os agonistas do receptor GLP-1 são a classe de crescimento mais rápido, registrando uma CAGR de 3,74% com base nos benefícios duais de diabetes e perda de peso.
Por que a Ásia-Pacífico é a região de crescimento mais rápido?
A Ásia-Pacífico combina prevalência crescente de diabetes, início mais precoce da doença em IMC mais baixos e localização de fabricação apoiada pelo governo, resultando em uma CAGR regional de 3,72%.
O que limita uma adoção mais ampla das terapias GLP-1?
Os altos preços de tabela próximos a USD 12.000 por ano e os desafios de distribuição em cadeia de frio em áreas rurais ou mercados emergentes limitam atualmente o acesso universal.
Como as insulinas de administração semanal estão mudando o tratamento?
A insulina icodec e as formulações semanais em pipeline reduzem o ônus das injeções, equivalem à eficácia da basal diária e melhoram a adesão, especialmente entre idosos.
Quando as opções de GLP-1 biossimilares estarão disponíveis?
A primeira liraglutida genérica dos Estados Unidos já está aprovada, e biossimilares mais amplos de semaglutida são esperados após 2026 com o vencimento das principais patentes, provavelmente facilitando os preços ao longo da próxima década.