
Tamanho e Participação do Mercado Europeu de Medicamentos Antidiabéticos Orais
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
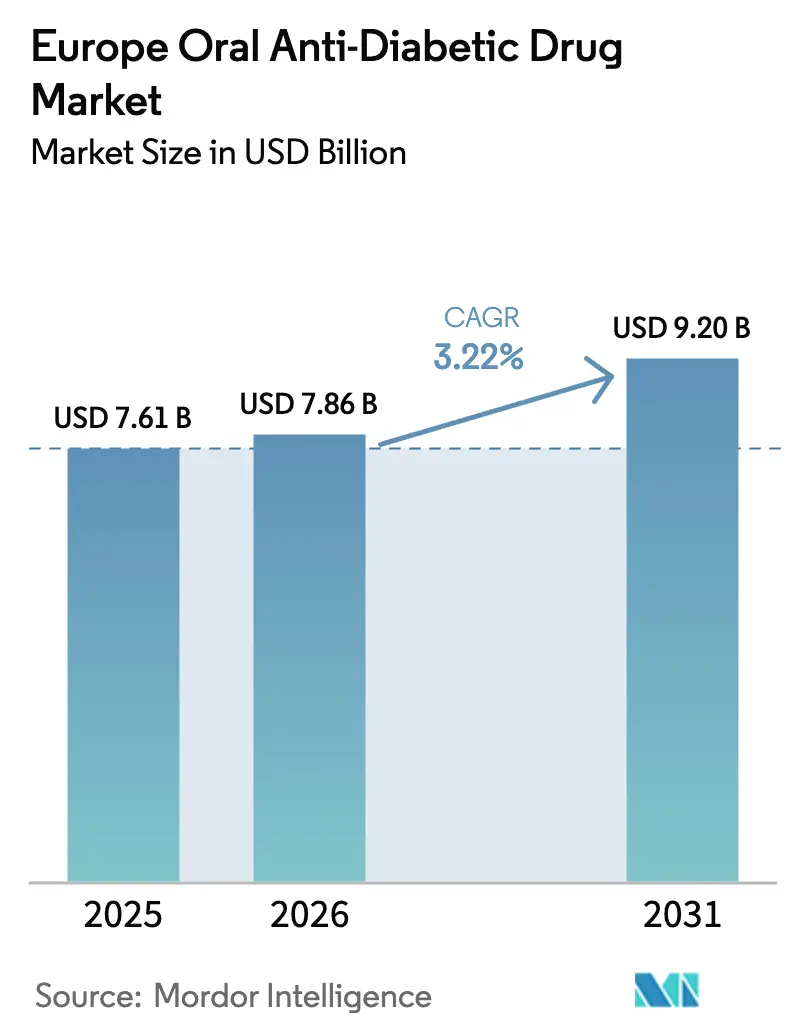
| Tamanho do mercado no ano base (2025) | 7.61 Bilhões de dólares |
| Tamanho do Mercado (2026) | 7.86 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.2 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.22 % |
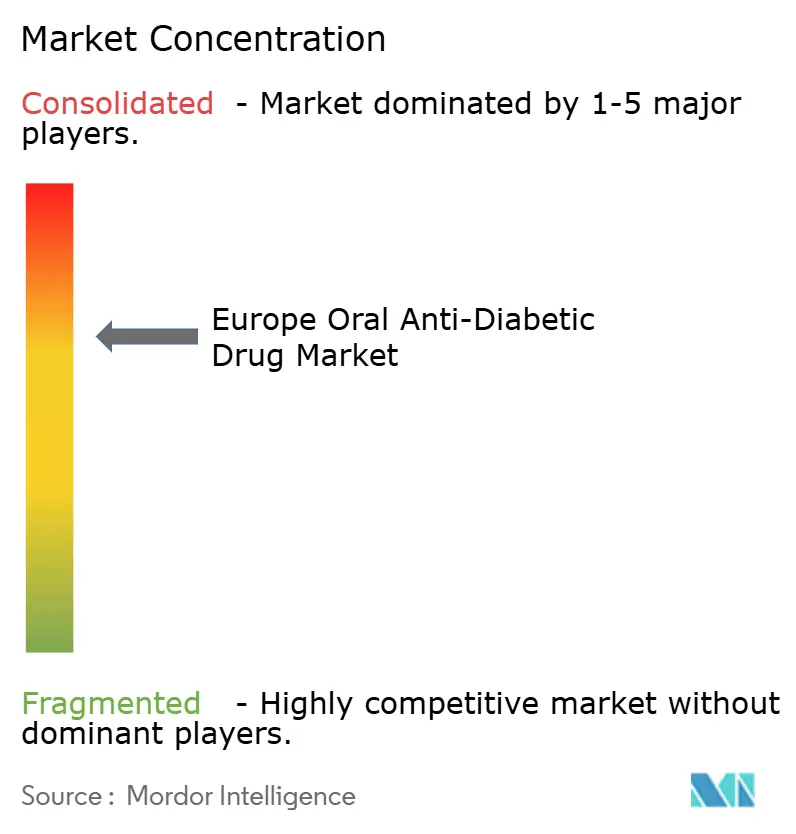
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Medicamentos Antidiabéticos Orais por Mordor Intelligence
O tamanho do mercado europeu de medicamentos antidiabéticos orais foi avaliado em USD 7,61 bilhões em 2025 e estima-se que cresça de USD 7,86 bilhões em 2026 para atingir USD 9,2 bilhões até 2031, a um CAGR de 3,22% durante o período de previsão (2026-2031). A demanda sustentada é moldada pela crescente prevalência do diabetes tipo 2 associado à obesidade, pela rápida adoção das classes orais de GLP-1 e SGLT-2 e pelas indicações cardiorrenal mais amplas que agora influenciam as decisões de prescrição. A intensificação da concorrência entre empresas estabelecidas e novos entrantes mantém os preços sob pressão, mesmo com os vencimentos de patentes desbloqueando genéricos de baixo custo. Os mandatos de saúde digital, especialmente as prescrições eletrônicas, aceleram a migração para a dispensação online, enquanto a otimização de tratamentos habilitada por inteligência artificial começa a influenciar as escolhas na atenção primária. Em conjunto, essas tendências sustentam a expansão resiliente do mercado europeu de medicamentos antidiabéticos orais, apesar dos crescentes ventos contrários de contenção de custos.
Principais Conclusões do Relatório
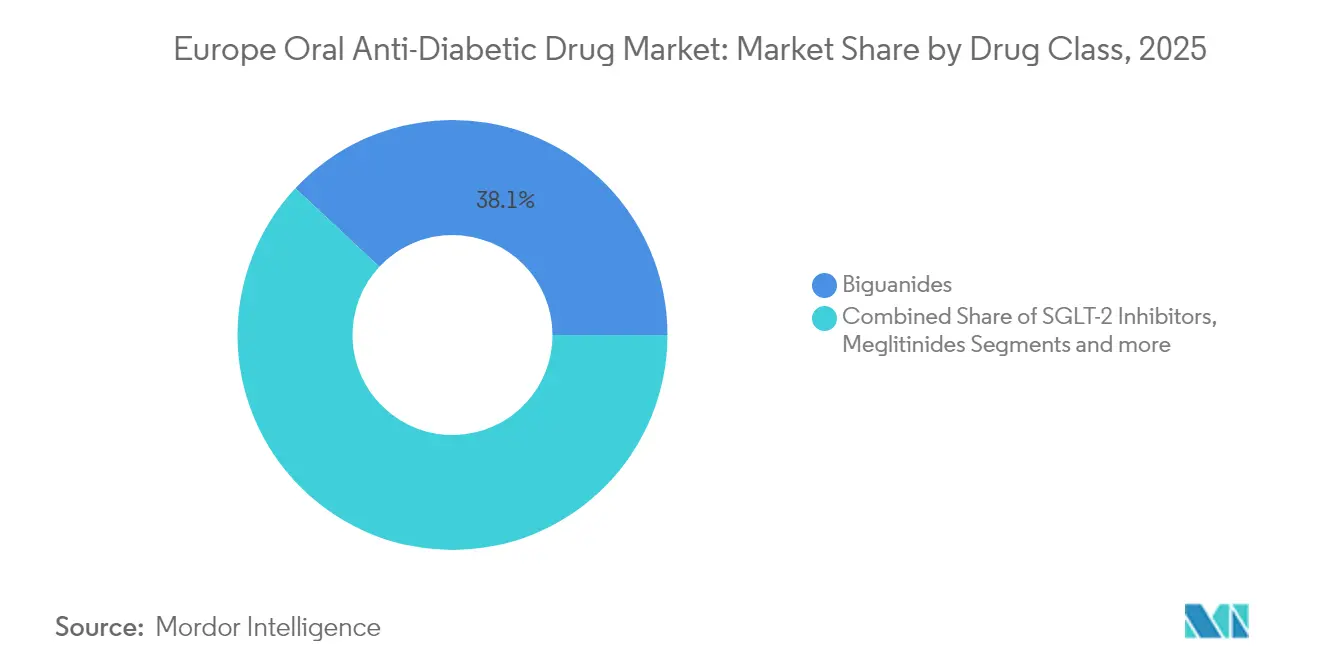
- Por classe de medicamento, as biguanidas lideraram com 38,05% da participação do mercado europeu de medicamentos antidiabéticos orais em 2025, enquanto os inibidores de SGLT-2 registram o CAGR mais rápido de 3,72% até 2031.
- Por faixa etária, os adultos responderam por 66,35% das vendas de 2025; a coorte geriátrica está projetada para crescer a um CAGR de 3,86%.
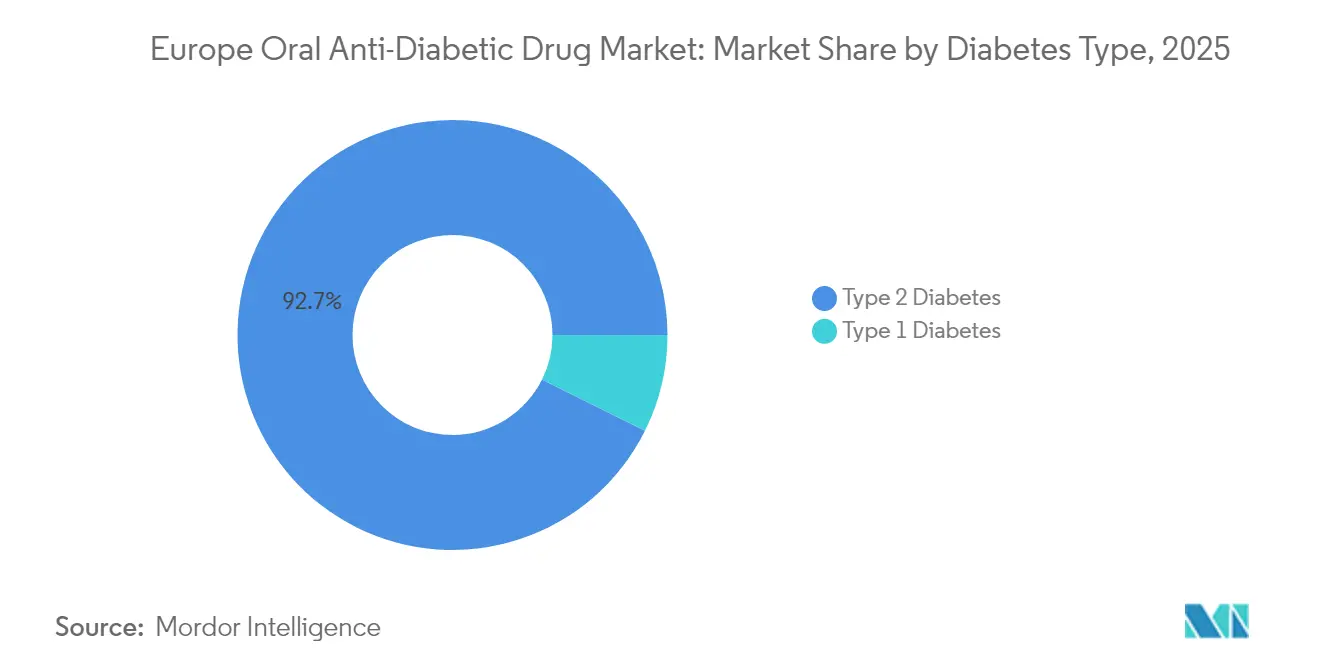
- Por tipo de diabetes, o diabetes tipo 2 deteve 92,65% da participação do tamanho do mercado europeu de medicamentos antidiabéticos orais em 2025 e deve expandir a um CAGR de 3,78%.
- Por canal de distribuição, as farmácias hospitalares comandaram 64,92% de participação em 2025, enquanto as farmácias online devem crescer a um CAGR de 4,05%.
- Por geografia, a Alemanha capturou 27,08% de participação na receita em 2025; a França está projetada para crescer ao maior CAGR de 3,98% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Prevalência Crescente de Diabetes Tipo 2 e Obesidade | +1.2% | Global, com ganhos iniciais na Alemanha, França e Reino Unido | Longo prazo (≥ 4 anos) |
| Expansões de Rótulo Cardiorrenal em Toda a UE para a Classe SGLT-2 | +0.8% | Núcleo da UE-27, com extensão à Suíça e Noruega | Médio prazo (2-4 anos) |
| Adoção do GLP-1 Oral (Semaglutida/Rybelsus) | +0.6% | Alemanha e Reino Unido liderando, expandindo para o Sul da Europa | Médio prazo (2-4 anos) |
| Mandatos de Prescrição Eletrônica Acelerando os Canais de Farmácia Online | +0.4% | Alemanha, França, Países Baixos, expandindo para toda a UE | Curto prazo (≤ 2 anos) |
| Vencimentos de Patentes Próximos Desbloqueando Genéricos de Baixo Custo | +0.3% | Impacto global, concentrado nos principais mercados da UE | Curto prazo (≤ 2 anos) |
| Otimização de Polifarmácia Orientada por IA na Atenção Primária | +0.2% | Programas piloto no Reino Unido, Alemanha e Dinamarca | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Prevalência Crescente de Diabetes Tipo 2 e Obesidade
O envelhecimento populacional e as mudanças no estilo de vida mantêm o número absoluto de adultos diabéticos em crescimento, apesar dos esforços de saúde pública. A Federação Internacional de Diabetes projeta 784 milhões de casos globais até 2045, um número que sustenta o crescimento de volume de longo prazo para cada classe terapêutica [1]Novo Nordisk, "Cuidados com o diabetes," novonordisk.com. Dados recentes do mercado italiano mostraram gastos anuais com GLP-1 de EUR 26 bilhões em 2024, com compras privadas por conta própria dobrando à medida que os pacientes buscam opções avançadas. Momentum semelhante apareceu em Portugal, onde as vendas se aproximaram de EUR 20 milhões no início de 2025, mesmo sem reembolso. O segmento de gestão de peso da Espanha cresceu 65% para EUR 484 milhões em 2024, sublinhando a demanda não atendida que transcende o financiamento tradicional dos pagadores. Coletivamente, esses instantâneos por país ilustram como as tendências de obesidade expandem diretamente o mercado europeu de medicamentos antidiabéticos orais.
Expansões de Rótulo Cardiorrenal em Toda a UE para a Classe SGLT-2
A aprovação pela Comissão Europeia em 2024 da empagliflozina (Jardiance) para doença renal crônica reformulou os inibidores de SGLT-2 como agentes cardiometabólicos, e não apenas como medicamentos redutores de glicose [2]Boehringer Ingelheim, "Boehringer Ingelheim reporta forte crescimento em 2023 e acelera o pipeline em estágio avançado," boehringer-ingelheim.com. Com uma estimativa de 47 milhões de europeus vivendo com doença renal crônica, o conjunto de pacientes elegíveis se ampliou materialmente. O Jardiance gerou EUR 7,4 bilhões em receita em 2023, refletindo um crescimento anual de 31%. Metanálises confirmam reduções superiores em HbA1c, IMC e pressão arterial sistólica em relação aos inibidores de DPP-4, além de reduzir as hospitalizações por insuficiência cardíaca. Esses benefícios multidimensionais fortalecem a confiança dos médicos e elevam a trajetória de crescimento do mercado europeu de medicamentos antidiabéticos orais.
Adoção do GLP-1 Oral (Semaglutida/Rybelsus)
A disponibilidade de um agonista do receptor GLP-1 oral de dose única diária remove as barreiras relacionadas à injeção que anteriormente limitavam a adoção de incretinas. O Rybelsus capturou 27% de participação nas terapias orais modernas em mercados selecionados da EMEA em seu primeiro ano comercial. Dados de comparação direta mostram perda de peso e reduções de HbA1c comparáveis à semaglutida injetável, apoiando uma inclusão mais ampla nas diretrizes. Os picos de demanda sobrecarregaram a capacidade de fabricação, levando a Novo Nordisk a investir USD 2,3 bilhões em linhas de envase adicionais. À medida que o fornecimento se estabiliza, espera-se que as incretinas orais penetrem nos regimes de primeira linha, agregando valor incremental ao mercado europeu de medicamentos antidiabéticos orais.
Mandatos de Prescrição Eletrônica Acelerando os Canais de Farmácia Online
Os sistemas de prescrição digital obrigatórios introduzidos nos principais países durante 2024 aceleraram a migração das recargas de cuidados crônicos para o ambiente online. Os pacientes valorizam a entrega em domicílio, as recargas automáticas e os lembretes integrados de adesão. Grandes redes hospitalares agora transmitem prescrições de alta eletronicamente, permitindo a aquisição contínua por meio de plataformas certificadas. Os órgãos reguladores apoiam a tendência ao exigir serialização e comprovantes eletrônicos à prova de adulteração, reduzindo o risco de falsificação. Essas mudanças estruturais criam ventos favoráveis duradouros para os canais online dentro do mercado europeu de medicamentos antidiabéticos orais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Preços de Lista Elevados das Novas Terapias com Incretinas e SGLT-2 | -0.9% | Em toda a UE, particularmente Alemanha e França | Médio prazo (2-4 anos) |
| Sinais de Segurança: Casos de CAD Euglicêmica Induzida por SGLT-2 | -0.5% | Preocupação regulatória global, implementação na UE | Curto prazo (≤ 2 anos) |
| Fragilidade da Cadeia de Suprimentos de IFA na Europa e na Índia | -0.3% | Centros de fabricação da UE, dependências da Índia | Médio prazo (2-4 anos) |
| Inércia Terapêutica entre Clínicos Gerais | -0.4% | Croácia, Sul da Europa, áreas rurais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Preços de Lista Elevados das Novas Terapias com Incretinas e SGLT-2
Os custos anuais de aquisição de agentes GLP-1 podem ultrapassar USD 16.000, desafiando orçamentos públicos já sobrecarregados por medicamentos para esclerose múltipla, oncologia e doenças raras. A Alemanha exclui as indicações de perda de peso do reembolso estatutário, enquanto a França removeu o Wegovy de sua lista positiva no final de 2023 após revisão de benefício incremental. O Reino Unido limita o acesso a clínicas especializadas em obesidade, aguardando a implementação completa pelo NICE. Embora as evidências de desfechos cardiovasculares continuem a se acumular, a hesitação dos pagadores persiste. Aproximadamente 76 milhões de adultos obesos, mas não diabéticos, em toda a UE-5 permanecem, portanto, sem acesso à terapia por questões de preço, restringindo o potencial de crescimento do mercado europeu de medicamentos antidiabéticos orais.
Sinais de Segurança: Casos de CAD Euglicêmica Induzida por SGLT-2
A metanálise indica um risco 3,7 vezes maior de cetoacidose diabética entre usuários de inibidores de SGLT-2 em comparação com outros agentes orais. A Agência Europeia de Medicamentos emitiu alertas perioperatórios e recomendou a descontinuação pré-cirúrgica para mitigar eventos raros, mas graves. Relatos de casos descrevem apresentações com níveis de glicose quase normais, complicando o diagnóstico e aumentando a necessidade de equipamentos de teste de cetonas no ponto de atendimento. Mulheres de meia-idade com diabetes tipo 2 de longa data parecem ser desproporcionalmente afetadas [3]Agência Europeia de Medicamentos, "Destaques da reunião do Comitê de Avaliação de Riscos de Farmacovigilância," ema.europa.eu. Essas preocupações moderam a trajetória de expansão, de outra forma robusta, do mercado europeu de medicamentos antidiabéticos orais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Classe de Medicamento:
Papel Crescente dos Inibidores de SGLT-2As biguanidas continuaram a comandar 38,05% das prescrições de 2025, ancorando a terapia de primeira linha devido ao baixo custo e à ampla familiaridade. No entanto, os inibidores de SGLT-2 apresentaram o CAGR mais rápido de 3,72% até 2031, à medida que os benefícios cardiorrenais multidimensionais impulsionam a preferência dos médicos. O uso de sulfonilureias declinou acentuadamente em partes do Sul da Europa, espelhando as tendências globais de desadoção ligadas ao risco de hipoglicemia. Os inibidores de DPP-4 mantiveram uma presença estável, mas sem destaque, principalmente em pacientes inadequados para agentes SGLT-2 ou GLP-1.
O grupo "outros", incluindo agonistas duplos de GIP/GLP-1, como a tirzepatida, demonstra alto potencial clínico após metanálises em rede que relataram uma redução de 2,24% na HbA1c. Os inibidores de alfa-glucosidase e as tiazolidinedionas agora ocupam papéis de nicho, reservados para cenários específicos de intolerância. Nesse cenário, o tamanho do mercado europeu de medicamentos antidiabéticos orais alocado às classes orientadas pela inovação continua a se expandir, mesmo que a metformina mantenha a liderança em volume. A queda na demanda por sulfonilureias exemplifica como as mudanças nas diretrizes e os dados de desfechos remodelam continuamente o mercado europeu de medicamentos antidiabéticos orais.


Por Faixa Etária:
A Adoção Geriátrica se IntensificaOs adultos responderam por 66,35% da utilização em 2025, refletindo o ônus central da população em idade ativa com diabetes tipo 2. No entanto, o segmento geriátrico exibiu um CAGR de 3,86%, impulsionado por diretrizes refinadas que defendem o tratamento orientado para complicações, independentemente da idade cronológica. Dados do registro suíço destacam taxas de controle persistentemente subótimas entre idosos, sublinhando a necessidade de agentes com baixo risco de hipoglicemia. Os inibidores de SGLT-2 e os agonistas do receptor GLP-1 atendem a esse requisito, mas exigem monitoramento vigilante da função renal.
Estudos comunitários portugueses revelaram 97,7% de adesão em adultos mais velhos, mas baixo alcance das metas de pressão arterial e glicemia em jejum, sinalizando necessidades multidimensionais não atendidas. Os terapêuticos digitais mostram potencial: modelos de "gêmeo digital" orientados por IA reduziram os requisitos de medicação em 74%, preservando a glicemia. Essas tendências elevam coletivamente o tamanho do mercado europeu de medicamentos antidiabéticos orais associado à coorte geriátrica. As prescrições pediátricas permanecem modestas, limitadas principalmente à metformina em adolescentes com resistência à insulina.
Por Tipo de Diabetes:
O Tipo 2 Permanece o Motor de CrescimentoO diabetes tipo 2 deteve 92,65% da receita em 2025 e está avançando a um CAGR de 3,78% até 2031, à medida que o diagnóstico mais precoce e o início mais amplo da terapia ampliam o conjunto de pacientes tratados. A semaglutida oral ganhou tração notável, frequentemente substituindo os inibidores de DPP-4 devido a desfechos superiores de peso e HbA1c.
Ensaios de administração automatizada de insulina mostram que a terapia adjuvante com SGLT-2 pode melhorar o tempo no intervalo em pacientes selecionados com diabetes tipo 1, embora a avaliação de risco-benefício permaneça específica para cada caso. No horizonte previsível, os médicos que ancoram as decisões na proteção renal e cardiovascular manterão o mercado europeu de medicamentos antidiabéticos orais fortemente voltado para a doença tipo 2. A utilização no tipo 1 permanecerá confinada a centros especializados até que reguladores e pagadores ampliem as indicações aprovadas.
Por Canal de Distribuição:
A Dispensação Digital Ganha TerrenoAs farmácias hospitalares retiveram 64,92% de participação em 2025, refletindo seu papel central no início do tratamento de casos complexos e no manejo hospitalar. As farmácias online, embora ainda sejam um canal minoritário, estão projetadas para registrar um CAGR de 4,05%, à medida que as regras de prescrição eletrônica removem as fricções logísticas. Os pacientes citam conveniência, disponibilidade de linha completa e preços transparentes como principais atrativos. Os pontos de venda comunitários de varejo mantêm relevância para recargas crônicas de metformina e outros genéricos.
A Alemanha e o Reino Unido lideram na adoção digital graças a regulamentações permissivas que permitem o cumprimento de prescrições por meio de plataformas credenciadas. Regras rígidas de serialização protegem contra falsificações, apoiando a confiança no canal. Essas mudanças estruturais garantem que o mercado europeu de medicamentos antidiabéticos orais continue a se diversificar para além dos pontos de venda físicos tradicionais. A integração de lembretes de adesão à medicação nos aplicativos de farmácia online posiciona o canal para capturar valor incremental por meio de melhores desfechos.
Análise Geográfica
Mercado Alemão de Medicamentos Antidiabéticos Orais
A Alemanha manteve-se como o maior contribuinte nacional, com uma participação de 27,08% em 2025, sustentada por uma ampla rede de especialistas e pela adoção precoce dos inibidores de SGLT-2 na sequência de decisões favoráveis de reembolso. O lançamento obrigatório da receita eletrónica no país, no incio de 2024, acelerou a penetração da dispensação digital, facilitando o acesso dos doentes crónicos. A liderança doméstica da Boehringer Ingelheim, sustentada pelo Jardiance, continua a influenciar as normas de prescrição em toda a Europa Central.
Mercado Francês de Medicamentos Antidiabéticos Orais
A França está posicionada para registar o CAGR mais elevado, de 3,98%, apoiada por estruturas de reembolso em evolução que reconhecem cada vez mais os benefícios nos resultados cardiovasculares. A retirada do reembolso do Wegovy em 2024 desacelerou temporariamente a adoção dos agonistas do GLP-1, mas estão em discussão revisões dos percursos terapêuticos para equilibrar a acessibilidade económica e os objetivos de saúde pública. As plataformas nacionais de dados de saúde facilitam a recolha de evidências do mundo real, acelerando assim as atualizações de rótulos e diretrizes que reforçam o dinamismo do mercado.
Mercados Europeus Mais Amplos
O Reino Unido apresenta uma dinâmica de mercado sofisticada, impulsionada pela abordagem de avaliação tecnológica incremental do NICE. Embora o acesso aos agonistas do GLP-1 ainda se situe principalmente nas clínicas especializadas em obesidade, está prevista uma integração mais ampla no NHS a partir de 2025. A Itália demonstra como uma elevada disposição para pagamentos diretos pode colmatar as lacunas do financiamento público, dado que as despesas privadas com agonistas do GLP-1 duplicaram em 2024. A Espanha e Portugal, embora de menor dimensão em valor absoluto, registaram um crescimento de volume de dois dígitos, uma vez que as necessidades não satisfeitas em matéria de obesidade e diabetes superam as limitações de financiamento. Fora do EU-5, a aprovação do tirzepatide pela Suíça em 2024 para a gestão do peso ilustra a agilidade regulatória. Entretanto, mercados como a Croácia evidenciam inércia terapêutica, com uma utilização das classes de inibidores de SGLT-2 e agonistas do GLP-1 muito abaixo das recomendações das diretrizes, indicando oportunidades de formação que podem expandir ainda mais o mercado europeu de medicamentos antidiabéticos orais.
Panorama regulatório
Os medicamentos antidiabéticos orais na Europa são regidos principalmente pelo procedimento centralizado da Agência Europeia de Medicamentos (EMA), no qual o Comitê de Medicamentos para Uso Humano (CHMP) emite pareceres científicos e a Comissão Europeia adota a decisão vinculante de autorização de comercialização dentro de um prazo definido após um parecer positivo. Em 2026, a atividade do CHMP continuou a ampliar o perímetro terapêutico em torno do cuidado do diabetes, incluindo um parecer positivo em junho de 2026 para a insulina efsitora alfa (Onswik) da Eli Lilly para diabetes tipo 2, reforçando o papel do manejo do diabetes orientado por resultados dentro das vias de autorização da UE.
Os requisitos clínicos e de geração de evidências também são moldados pelas orientações científicas da EMA para o desenvolvimento em diabetes, incluindo a Diretriz sobre investigação clínica de medicamentos no tratamento ou prevenção do diabetes mellitus (Revisão 2), em vigor desde 1º de janeiro de 2024, e documentos de reflexão complementares sobre as necessidades de dados para estudos confirmatórios em diabetes tipo 2. Essas normas, juntamente com as iniciativas contínuas em nível da UE em 2026 para aprimorar os procedimentos centralizados de autorização e supervisão, afetam o desenho dos ensaios, os comparadores e as estratégias de evidência pós-autorização para classes orais como os inibidores de SGLT-2 e os candidatos emergentes de GLP-1 oral.
Cenário Competitivo
A concorrência é dominada por um grupo concentrado de inovadores globais. A Novo Nordisk controlou 55,3% do segmento de GLP-1 em 2024 e 34% da receita total de diabetes, mas as restrições de capacidade levaram a escassez periódica. A empresa respondeu com USD 2,3 bilhões em novos investimentos em linhas de envase e a aquisição de três unidades da Catalent para reduzir o risco de fornecimento. A Eli Lilly, aproveitando o perfil de agonista duplo da tirzepatida, comprometeu USD 5,3 bilhões em seu complexo em Indiana, visando os surtos de demanda tanto por obesidade quanto por diabetes.
A Boehringer Ingelheim aproveitou a indicação de doença renal crônica do Jardiance para solidificar sua posição regional e investiu EUR 120 milhões para expandir a produção de comprimidos na Grécia. A Sanofi, pivotando da dominância tradicional em insulina basal, fez parceria com a Health2Sync para integrar seu ecossistema de dispositivo conectado SoloSmart, sinalizando uma mudança em direção a propostas de valor habilitadas por dados. A Roche, por meio de sua colaboração com a Zealand Pharma no análogo de amilina petrelintida, exemplifica a diversificação em novas vias hormonais que podem remodelar o mercado europeu de medicamentos antidiabéticos orais na próxima década.
Os fabricantes de genéricos estão se posicionando para a onda pós-2026 de vencimentos de patentes de GLP-1. A Sandoz confirmou publicamente programas de desenvolvimento interno e visa aproveitar sua infraestrutura estabelecida de biossimilares de insulina. O acordo de licença de USD 2 bilhões da Merck com a Hansoh Pharma concede direitos a um agonista de GLP-1 oral emergente, refletindo o apetite das grandes farmacêuticas por ativos de seguimento rápido. A resiliência da cadeia de suprimentos tornou-se um diferenciador central: empresas com capacidade de ingrediente farmacêutico ativo europeu de ponta a ponta desfrutam de uma proteção estratégica contra interrupções geopolíticas ou provocadas por pandemias.
Líderes do Setor Europeu de Medicamentos Antidiabéticos Orais
Sanofi
Eli Lilly
AstraZeneca
Astellas
Johnson & Johnson
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Medicamentos Antidiabéticos Orais
- Novo Nordisk
- Eli Lilly and Company
- Boehringer Ingelheim
- AstraZeneca
- Johnson & Johnson
- Merck
- Sanofi
- Takeda Pharmaceuticals
- Pfizer
- Bristol-Myers Squibb
- Astellas Pharma
- Novartis
- Teva Pharmaceutical Industries
- Viatris
- Sun Pharmaceuticals Industries
- Recordati
- Servier
- Lupin
- Zentiva

Oportunidades de mercado e perspectivas futuras
Um espaço em branco fundamental no mercado europeu de medicamentos antidiabéticos orais é a transição das incretinas baseadas em peptídeos para agonistas do receptor de GLP-1 orais de molécula pequena, que podem simplificar a distribuição e reduzir a dependência da logística de cadeia fria. O impulso é visível no avanço clínico em estágio avançado e nos desenhos de estudos comparativos diretos, incluindo relatos de 2026 de que a orforglipron superou a semaglutida oral em endpoints-chave em um importante estudo sobre diabetes, e a AstraZeneca avançando seu GLP-1 oral de molécula pequena (elecoglipron) para programas de Fase III que o comparam diretamente com a semaglutida oral. Juntos, esses movimentos ampliam o conjunto competitivo além dos comprimidos estabelecidos de semaglutida oral e criam espaço para diferenciação em termos de peso, redução de HbA1c e tolerabilidade dentro dos regimes orais.
Uma segunda oportunidade está onde a expansão de indicação encontra a prescrição impulsionada por complicações. Os inibidores de SGLT-2 ganharam força na Europa após expansões de indicação cardiorrenal em toda a UE que redefinem a seleção terapêutica além da redução da glicose. Com uma estimativa de 47 milhões de europeus vivendo com doença renal crônica e a aprovação em 2024 pela Comissão Europeia da empagliflozina (Jardiance) para doença renal crônica, fabricantes e pagadores têm um caminho mais claro para decisões de tratamento mais amplas que elevam as terapias orais com benefícios cardiorrenais. Ao mesmo tempo, os mandatos nacionais de prescrição eletrônica, incluindo a implementação da Alemanha no início de 2024, apoiam a inovação de canais e os serviços de adesão por meio de farmácias online credenciadas, criando espaço comercial para marcas e genéricos que combinam reabastecimentos crônicos com suporte digital.
Recent Industry Developments in Mercado Europeu de Medicamentos Antidiabéticos Orais
- Junho de 2026: Avanço do agonista do receptor de GLP-1 oral elecoglipron para um programa de desenvolvimento clínico de Fase III, incluindo os ensaios EMBOLD e ELUMINATE, após resultados positivos dos ensaios de Fase IIb VISTA e SOLSTICE. A expansão do portfólio de GLP-1 oral da AstraZeneca fortalece a liderança da AZ e o alcance no subgrupo de DRC no mercado europeu de antidiabéticos orais.
- Junho de 2026: Submissão formal do protocolo do estudo de Fase III Eluminate-2 em 18 de junho de 2026, comparando o elecoglipron oral com a semaglutida oral em pacientes com diabetes tipo 2. O ensaio comparativo direto contra a principal terapia de GLP-1 oral apoia a diferenciação competitiva e uma potencial mudança de participação de mercado na Europa.
- Junho de 2026: A AstraZeneca avançou o agonista do receptor de GLP-1 oral elecoglipron para um programa de desenvolvimento clínico de Fase III, incluindo os ensaios EMBOLD e ELUMINATE, após resultados positivos dos ensaios de Fase IIb VISTA e SOLSTICE. A ação expande o portfólio da AstraZeneca e reforça sua posição no mercado europeu de medicamentos antidiabéticos orais.


Mercado Europeu de Medicamentos Antidiabéticos Orais Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Este mercado mede o valor das terapias orais prescritas usadas para gerenciar o diabetes na Europa, contabilizadas como vendas no nível do fabricante e convertidas em USD para uma visão consistente entre os países.
Exclusões de escopo: Medicamentos injetáveis para diabetes, dispositivos (como medidores e sensores) e suplementos sem prescrição não são contabilizados.
Visão geral da segmentação
- Por Classe de Medicamento
- Biguanidas
- Sulfonilureias
- Meglitinidas
- Tiazolidinedionas
- Inibidores de Alfa-Glucosidase
- Inibidores de DPP-4
- Inibidores de SGLT-2
- Outros
- Por Faixa Etária
- Adultos
- Pediátrico
- Geriátrico
- Por Tipo de Diabetes
- Diabetes Tipo 1
- Diabetes Tipo 2
- Por Canal de Distribuição
- Farmácias Hospitalares
- Farmácias de Varejo
- Farmácias Online
- Por Geografia
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para definir os limites do mercado, construir a lista de países e coletar os principais sinais de demanda por trás do tratamento oral do diabetes. Estatísticas de saúde pública e utilização nos ajudaram a entender quantas pessoas são diagnosticadas, como as vias de tratamento estão mudando e qual proporção de pacientes provavelmente estará em regimes orais à medida que as diretrizes evoluem.
As fontes utilizadas incluem referências oficiais e sem paywall, como a Organização Mundial da Saúde, as Estatísticas de Saúde da OCDE, o Eurostat, a Agência Europeia de Medicamentos e publicações de serviços nacionais de saúde e ministérios que relatam a prevalência do diabetes e mudanças na política de prescrição. Também revisamos periódicos médicos revisados por pares para tendências de mudança de terapia, e usamos registros de empresas, relatórios anuais e apresentações a investidores para validar a exposição do portfólio. Além disso, assinaturas pagas que cobrem dados financeiros e de inteligência de empresas, bases de dados de patentes e dados de importação e exportação em nível de embarque foram usadas seletivamente onde os dados públicos não eram suficientemente granulares. Esta lista é indicativa, e muitas outras fontes foram consultadas para coletar dados, validar suposições e esclarecer pontos específicos durante a análise.
Entrevistas e pesquisas primárias
O trabalho primário foi realizado para testar as suposições da pesquisa documental e adicionar verificações da realidade sobre preços, acesso e combinação de terapias por país. Conversamos com uma combinação de líderes comerciais, vozes de acesso ao mercado, distribuidores e participantes do canal farmacêutico, e clínicos que observam a mudança diária entre metformina, DPP-4, SGLT-2 e opções orais mais novas. Para evitar um viés de país único, as respostas foram equilibradas entre os principais mercados europeus e mercados menores, de modo que o modelo final reflita o comportamento de reembolso e os padrões de substituição que diferem em toda a Europa.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 26% | CXOs: 20% |
| Nível médio: 53% | Líderes funcionais/de unidade: 39% |
| Empresas menores: 21% | Gerentes: 41% |
Dimensionamento e previsão de mercado
O dimensionamento do mercado começa com uma construção top-down, na qual o conjunto de pacientes diabéticos tratados é reconstruído por país usando taxas de prevalência, diagnóstico e tratamento, e depois traduzido em demanda por terapia oral por classe. O modelo é então testado sob estresse com verificações bottom-up seletivas, como o preço amostrado por embalagem multiplicado pelo número estimado de embalagens por paciente e discussões de canal sobre volumes em nível de classe, o que ajuda a corrigir exageros quando os dados são irregulares.
As principais entradas que afetam materialmente os totais incluem a proporção de pacientes com diabetes tipo 2 em terapia oral, o ritmo de adoção do SGLT-2 impulsionado pelas orientações cardiorrenais, a mudança em relação às sulfonilureias mais antigas, o momento de entrada de genéricos para moléculas selecionadas, e as mudanças de reembolso e coparticipação que influenciam a persistência. O preço é tratado com um preço médio de venda combinado por país que considera os efeitos de lista para líquido onde visíveis por meio de sinais públicos e feedback de entrevistas, e depois convertido de euro para dólar americano de forma compatível com o ano declarado. Para previsão, é aplicada uma análise de cenários em torno da combinação de terapias e das trajetórias de erosão de preços, já que a mesma tendência de volume pode se traduzir em diferentes resultados de valor quando os genéricos se expandem ou quando as classes orais premium ganham participação. Quando uma variável em nível de país está ausente, usamos um proxy transparente baseado em mercados próximos com controles de pagadores semelhantes, e depois o reverificamos por meio de chamadas de acompanhamento antes de finalizar.
Validação de dados e ciclo de atualização
A validação é feita em camadas para que resultados incomuns sejam detectados precocemente e depois reverificados antes da aprovação final. Comparamos os resultados com sinais independentes, como padrões de gastos com medicamentos para diabetes, indicações de combinação de terapias a partir de diretrizes e atualizações de reembolso, e quaisquer mudanças visíveis e abruptas no acesso que não se alinhem com um crescimento suave.
Se o modelo mostrar saltos acentuados, oscilações de preços ou valores atípicos por país, as suposições são reabertas e a equipe de analistas recontata especialistas relevantes para confirmar o que mudou e quando mudou. Os relatórios são atualizados anualmente, e atualizações provisórias são feitas quando ocorrem eventos importantes (como mudanças significativas de política ou grandes mudanças relacionadas a patentes). Antes da entrega, uma revisão final do analista é concluída para alinhar o momento cambial, atualizar as premissas mais recentes do ano-base e garantir que a narrativa corresponda ao comportamento mais recente do mercado.
Comparação da estimativa da Mordor Intelligence para o mercado europeu de medicamentos antidiabéticos orais com outras estimativas publicadas
Os valores publicados para este mercado frequentemente variam porque nem todos os estudos usam o mesmo ano-base, momento de conversão cambial ou definição do que conta como receita de terapia oral para diabetes. As diferenças também vêm de quão rápido se assume a erosão de preços após a entrada de genéricos e se as classes orais mais novas são modeladas com adoção constante ou escalonada.
Quando o ciclo de atualização é mais lento, preços de lista mais antigos e participações de combinação de terapias mais antigas podem permanecer no modelo mesmo após as ações dos pagadores alterarem o preço líquido, e isso muda os totais para cima ou para baixo, dependendo da combinação de países. O tratamento cambial também importa porque a Europa é multi-moeda quando se considera o relatório local, e usar uma taxa média de um período diferente pode alterar o valor em USD. Em nosso trabalho, as verificações em torno da conversão de câmbio compatível com o ano e da progressão do preço médio de venda por classe são o que mantém a estimativa fundamentada, e essas verificações são atualizadas em cada ciclo de atualização na Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 7,61 bilhões de USD (2025) | |
| Periódico Comercial A | 7,12 bilhões de USD (2023) | Usa um ano-base mais antigo e uma janela mais curta, o que pode subestimar a expansão de classes mais novas, e o momento implícito de conversão cambial não está claramente alinhado ao ano declarado. |
| Resumo Setorial B | 8,41 bilhões de USD (2028) | Reporta um valor de ano futuro como número de destaque, e as suposições subjacentes de erosão de preços e impacto de genéricos não são mostradas, dificultando a reconciliação das trajetórias de preço médio de venda entre países. |
A dispersão entre os valores é explicada principalmente pela seleção do ano, pelo momento cambial e por como o preço é transportado através das mudanças de classe ao longo do tempo. Ao vincular a construção do valor a indicadores de demanda por país, e depois reverificá-la com verificações de realidade baseadas em entrevistas sobre preços e adoção, a estimativa permanece rastreável a entradas simples que podem ser revisitadas e atualizadas sem alterar a definição do mercado a cada ciclo.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado europeu de medicamentos antidiabéticos orais?
O mercado gerou USD 7,86 bilhões em 2026 e está projetado para atingir USD 9,2 bilhões até 2031 a um CAGR de 3,22% (2026-2031).
Qual classe de medicamento está se expandindo mais rapidamente?
Os inibidores de SGLT-2 apresentam o maior CAGR de 3,72% até 2031, impulsionados pelas novas indicações cardiorrenais.
Qual é a dominância do diabetes tipo 2 na receita do mercado?
O diabetes tipo 2 representa 92,65% das vendas de 2025 e está previsto para crescer 3,78% ao ano até 2031.
Por que as farmácias online estão ganhando tração?
Os sistemas obrigatórios de prescrição eletrônica e a preferência dos pacientes pela entrega em domicílio permitem um CAGR de 4,05% para os canais online até 2031.
Qual empresa lidera o segmento de GLP-1?
A Novo Nordisk deteve 55,3% da receita global de GLP-1 em 2024, apoiada pela forte demanda por produtos de semaglutida.
Qual é o principal desafio que poderia desacelerar o crescimento do mercado?
Os preços de lista elevados das novas terapias com incretinas e SGLT-2 sobrecarregam os orçamentos dos pagadores, exercendo um impacto negativo de −0,9% no CAGR previsto.
Página atualizada pela última vez em:



