
Tamanho e Participação do Mercado de Nutrição Infantil
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 52.48 Bilhões de dólares |
| Tamanho do Mercado (2031) | 76.01 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.69 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
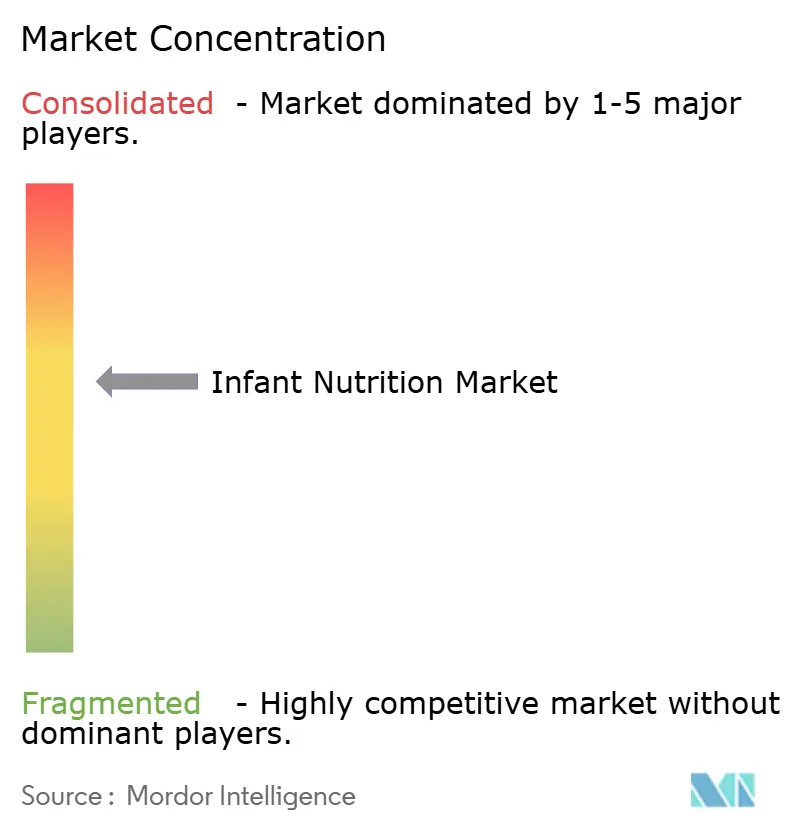
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Nutrição Infantil por Mordor Intelligence
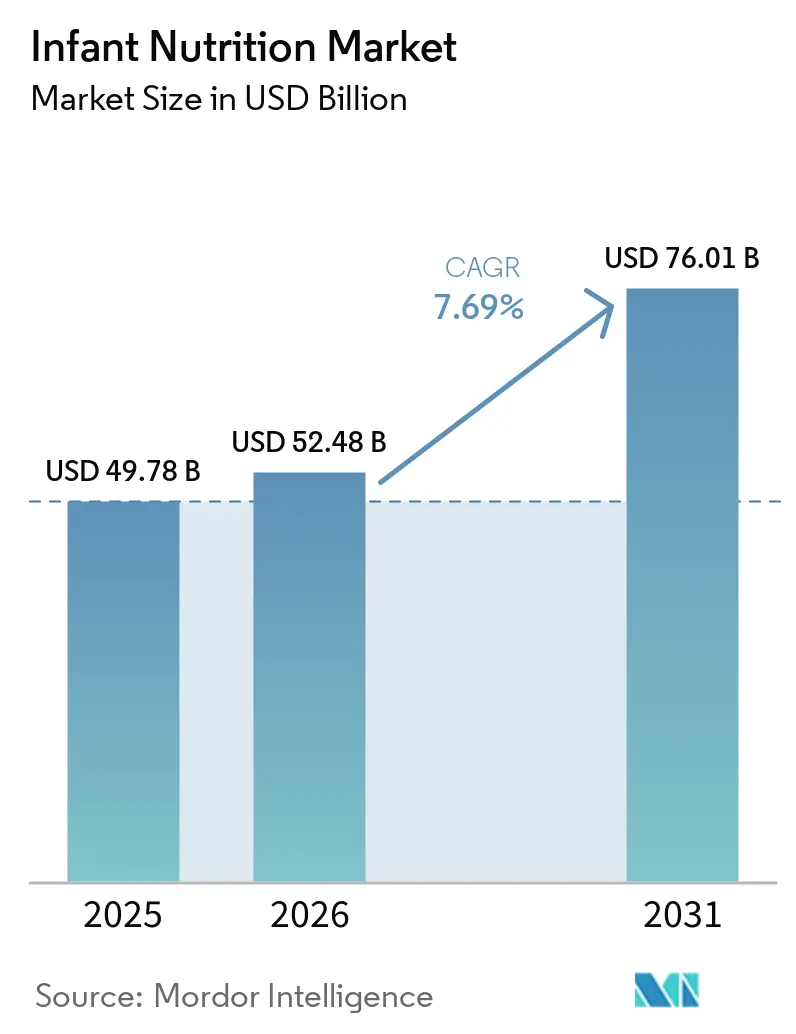
O tamanho do Mercado de Nutrição Infantil deve se expandir de USD 49,78 bilhões em 2025 e USD 52,48 bilhões em 2026 para USD 76,01 bilhões até 2031, registrando um CAGR de 7,69% entre 2026 e 2031.
Os pais estão migrando para opções premium e de rótulo limpo à medida que aumenta o escrutínio sobre contaminantes e a procedência dos ingredientes, enquanto domicílios com dupla renda recorrem a fórmulas e alimentos complementares convenientes que se encaixam em rotinas agitadas. A ciência dos ingredientes, especialmente os oligossacarídeos do leite humano e os probióticos direcionados, está possibilitando uma diferenciação clara de produtos que sustenta o poder de precificação. Os canais digitais e transfronteiriços estão ampliando o acesso, ajudando novos entrantes de nicho a desafiar os incumbentes em determinadas faixas de preço e regiões. A Ásia-Pacífico lidera a demanda atual e a expansão de curto prazo, com 42,65% do valor de 2025 e o CAGR regional mais rápido de 9,24% até 2031, um padrão que reflete estilos de vida urbanos e renda crescente nos principais centros consumidores.
Principais Conclusões do Relatório
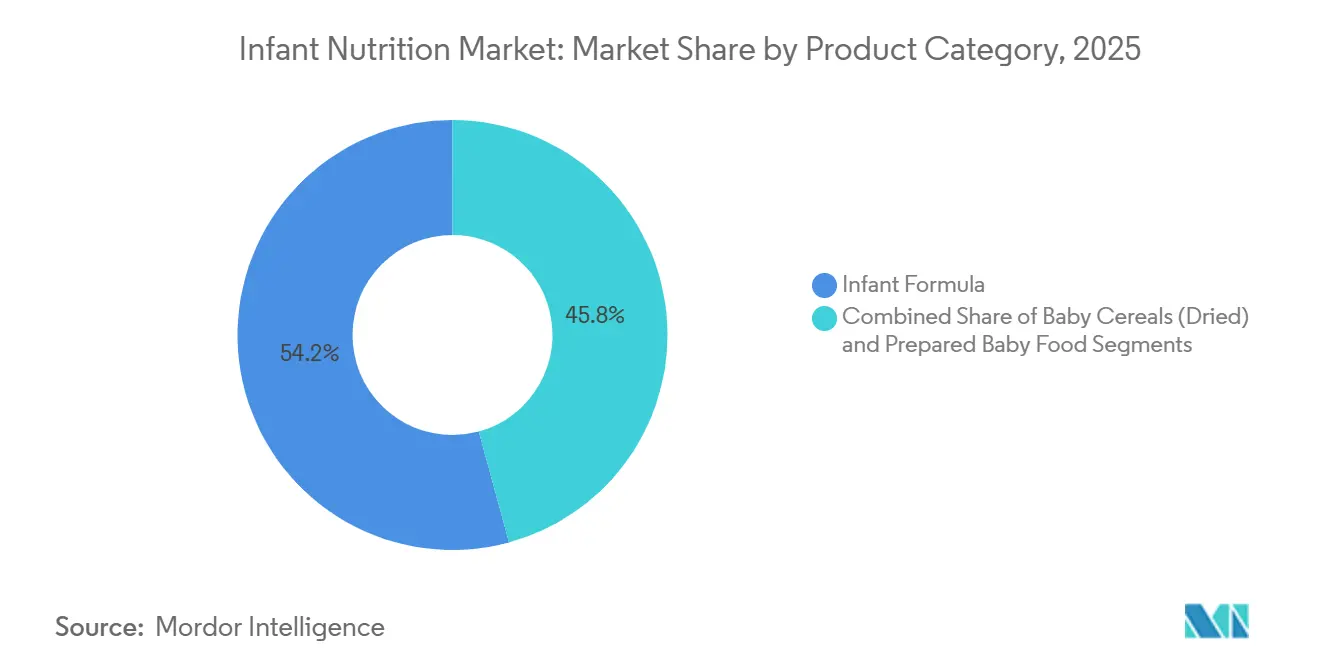
- Por categoria de produto, a fórmula infantil representou 54,24% do valor de 2025 e os alimentos preparados para bebês devem se expandir a um CAGR de 9,12% até 2031.
- Por faixa etária, o segmento de 0 a 6 meses capturou 39,41% do valor de 2025 e o segmento de 24 a 36 meses deve crescer a um CAGR de 8,34% até 2031.
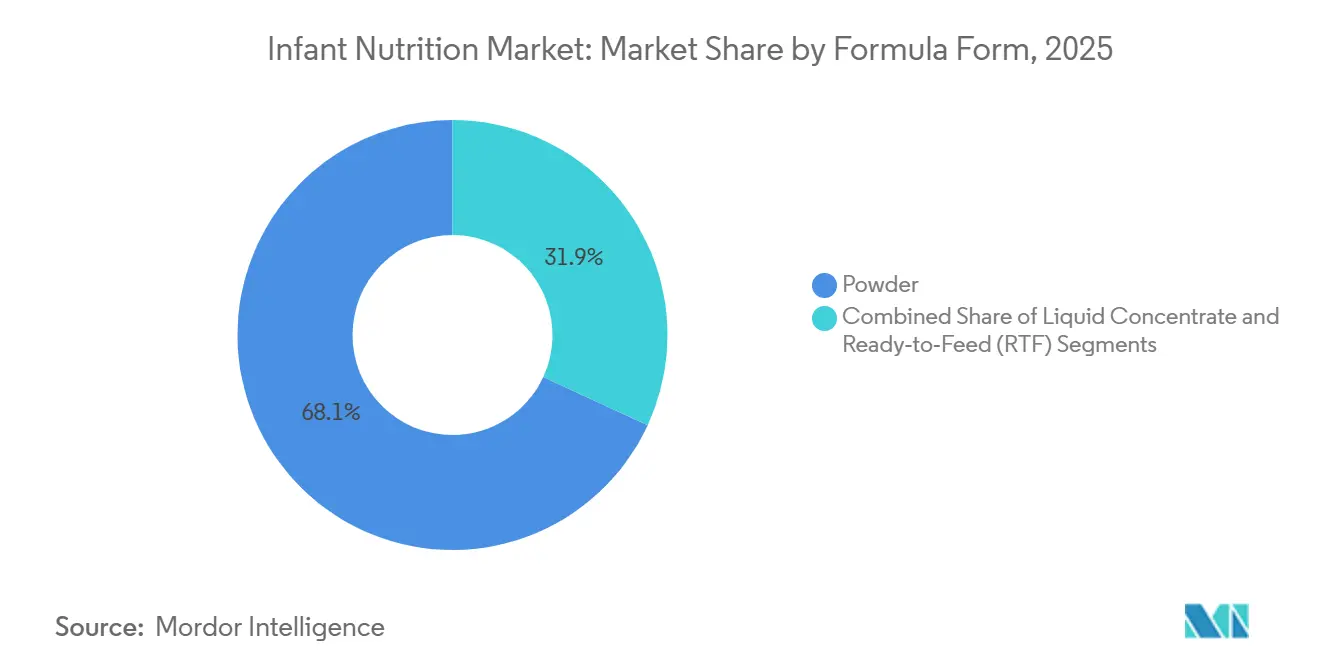
- Por forma da fórmula, o pó deteve 68,11% do valor de 2025 e o formato pronto para consumo deve crescer a um CAGR de 10,03% até 2031.
- Por natureza, os produtos convencionais retiveram 62,32% do valor de 2025 e as ofertas orgânicas devem se expandir a um CAGR de 9,25% até 2031.
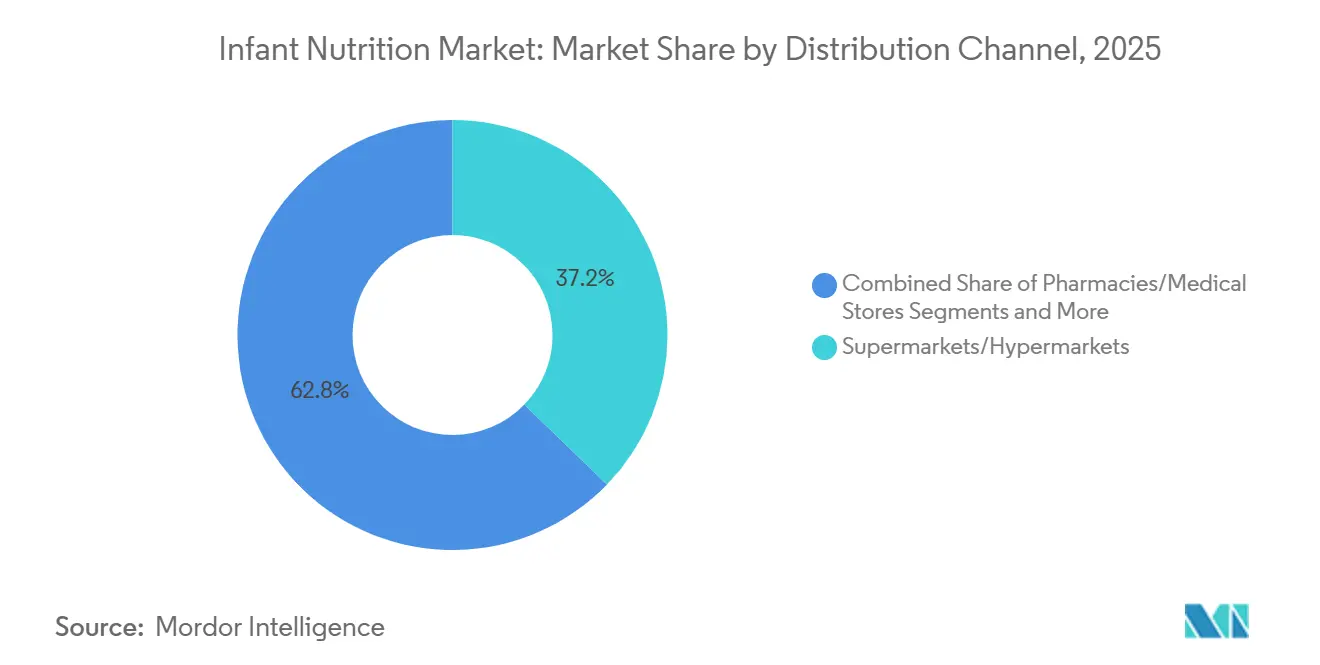
- Por canal de distribuição, os supermercados e hipermercados detiveram 37,24% do valor de 2025 e o varejo online deve crescer a um CAGR de 11,63% até 2031.
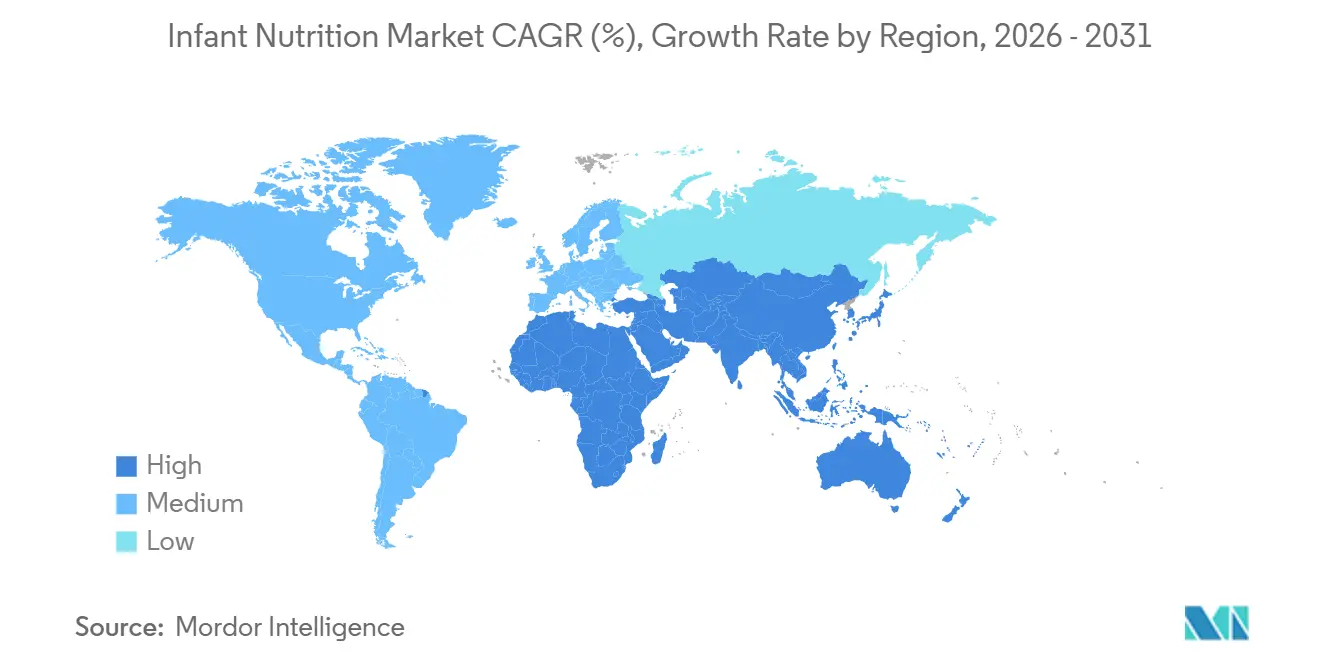
- Por geografia, a Ásia-Pacífico representou 42,65% do valor de 2025 e deve avançar a um CAGR de 9,24% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Dependência de domicílios com dupla renda em fórmulas e alimentos convenientes | +1.8% | Global, agudo na Ásia-Pacífico e América do Norte | Médio prazo (2 a 4 anos) |
| Premiumização e demanda por rótulo limpo ou produtos orgânicos | +1.5% | América do Norte, Europa, centros urbanos da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Inovação em ciência de ingredientes e poder de precificação premium | +1.3% | Global, liderado por centros de P&D da UE e América do Norte | Médio prazo (2 a 4 anos) |
| Expansão do comércio eletrônico omnicanal e transfronteiriço | +1.4% | Núcleo da Ásia-Pacífico, com expansão para MEA e América do Sul | Curto prazo (≤ 2 anos) |
| Crescimento do leite de cabra ou leites alternativos e opções hipoalergênicas | +0.7% | Global, notadamente América do Norte, Europa, Oriente Médio | Médio prazo (2 a 4 anos) |
| Adoção de nutrição médica especializada | +0.6% | América do Norte, UE, Ásia de alta renda | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Participação Feminina no Mercado de Trabalho e Domicílios com Dupla Renda Aumentando a Dependência de Fórmulas e Alimentos Complementares Convenientes
O engajamento das mulheres no mercado de trabalho é elevado em muitos mercados, enquanto as proteções para licença remunerada e apoio à amamentação no local de trabalho permanecem inconsistentes, o que aumenta as restrições de tempo diário para os cuidadores e contribui para a demanda por fórmulas e alimentos complementares convenientes.[1] No México, as projeções de crescimento de valor ao longo do horizonte de previsão destacam o papel dos pais que retornam ao trabalho e o apelo dos produtos prontos para servir para alimentação em movimento, o que sustenta o impulso da categoria no mercado de nutrição infantil. No Canadá, os ganhos populacionais apoiados pela imigração e a preferência por alimentos orgânicos preparados elevaram a demanda por produtos alinhados a estilos de vida com dupla renda.[2] A inovação em produtos que reduz o tempo de preparo e simplifica o controle de porções conecta-se com pais trabalhadores que buscam nutrição confiável sem trabalho doméstico adicional, um efeito que reforçou a troca de marcas em direção a formatos convenientes no mercado de nutrição infantil. O efeito combinado é uma mudança sustentada no mix em direção a produtos de maior conveniência que carregam um modesto prêmio, o que ajuda a compensar a pressão sobre o volume unitário em mercados maduros.
Premiumização e Demanda por Rótulo Limpo ou Orgânico Expandindo o Crescimento de Valor
Os pais estão priorizando sinais de qualidade verificados e transparência de ingredientes, e novas regulamentações estão reforçando essa direção ao codificar práticas de teste e divulgação. A AB-899 da Califórnia exige divulgações de testes de metais pesados para chumbo, arsênio, cádmio e mercúrio, o que levou as marcas a restringir o fornecimento de matérias-primas e reformular para se manterem à frente do escrutínio. As principais marcas responderam com certificações de terceiros e revisões de portfólio, com a Gerber citando mais de 100 certificações do Projeto Rótulo Limpo em sua linha, uma posição que constrói confiança entre os cuidadores que associam selos e padrões publicados à segurança. Novos lançamentos premium estão ancorando posição com duplas certificações e formulações por estágio, como visto na fórmula de fabricação europeia da Happy Family Organics com certificação USDA e UE, com um sistema proprietário de prebióticos e probióticos, posicionada a um preço premium para refletir sua formulação e origem.[3]Consumidores em partes da Europa Central e Oriental demonstram disposição para importar alimentos orgânicos para bebês de outros mercados da UE quando a disponibilidade local é limitada, reforçando como a premiumização pode ser impulsionada pela demanda onde a segurança e a seleção são percebidas como superiores no exterior. Esses comportamentos expandem o valor mesmo quando os volumes são estáveis, o que se tornou uma dinâmica central do mercado de nutrição infantil.
Inovação em Ciência de Ingredientes Possibilitando Diferenciação Premium e Poder de Precificação
Os fabricantes estão fechando a lacuna composicional com o leite humano ao avançar em biomiméticos funcionais, como os oligossacarídeos do leite humano e probióticos específicos, que sustentam alegações premium. Trabalhos analíticos usando metabolômica por RMN documentaram mudanças na inclusão de oligossacarídeos do leite humano ao longo do tempo e por estágio etário, incluindo a adição de 2′-fucosillactose em novos lotes, ao mesmo tempo em que destacam como perfis específicos por idade podem acompanhar as necessidades em evolução ao longo da infância e da primeira infância. Os reguladores estão se movendo em paralelo, pois as regras preliminares de Taiwan no final de 2025 permitiriam a 2′-fucosillactose e a difucosillactose em fórmulas para crianças de até sete anos, estabelecendo níveis máximos que oferecem aos fabricantes um caminho definido para adotar tecnologias de oligossacarídeos do leite humano em mais produtos. O posicionamento clínico em torno de proteínas alternativas continua a se fortalecer, com dados indicando que a fórmula à base de leite de cabra pode reduzir sensibilidades em comparação com opções à base de leite de vaca, o que é um benefício tangível que sustenta a precificação premium e a rotulagem direcionada no mercado de nutrição infantil. À medida que a ciência nutricional validada diferencia os produtos, as marcas estão canalizando investimentos em P&D para alegações reproduzíveis que ressoam com as orientações pediátricas e as prioridades dos cuidadores. Essa realocação sustenta a realização de preços e a fidelidade, uma vez que recursos respaldados pela ciência criam vantagens duráveis que são mais difíceis de replicar por concorrentes de baixo custo.
Expansão Omnicanal e Comércio Eletrônico Transfronteiriço Melhorando o Acesso e a Acessibilidade
Os canais digitais estão mudando a descoberta de produtos e a frequência de compra, com ambientes online permitindo segmentação precisa e modelos de atendimento flexíveis que apoiam a forma como os pais compram hoje. Pesquisas mostram o crescimento de táticas de marketing online que alcançam os pais diretamente em espaços digitais, o que apoiou ciclos de adoção mais rápidos para novas fórmulas e alimentos complementares no mercado de nutrição infantil. Eventos de festivais e promoções em plataformas criaram picos no valor bruto de mercadoria omnicanal para as principais marcas, mostrando como campanhas concentradas movem a demanda além das fronteiras e dos formatos de loja. O comércio social e o conteúdo liderado por criadores foram usados para transformar engajamento em velocidade de vendas, à medida que os líderes de categoria testam mensagens de produtos e ofertas de pacotes por meio de eventos de alto tráfego e comunidades de estilo de vida. A interrupção no fornecimento de 2022 expôs lacunas de transparência nos fluxos de estoque, uma constatação posteriormente documentada por uma revisão das Academias Nacionais, que desde então encorajou marcas e varejistas a fortalecer a visibilidade e o planejamento de contingência para categorias sensíveis ao tempo. A flexibilidade regulatória também permitiu que determinados entrantes escalassem, pois a discricionariedade de fiscalização da FDA para aumentar os suprimentos abriu um caminho para que as marcas expandissem a distribuição enquanto as aprovações formais avançavam, um exemplo de política que possibilita a resiliência do setor.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Queda nas taxas de natalidade limitando volumes | -1.2% | Global, agudo na China, Japão, Coreia do Sul, Europa Meridional | Longo prazo (≥ 4 anos) |
| Regras de marketing mais rígidas reduzem a promoção | -0.9% | Global, liderado por estados membros da OMS implementando regras digitais | Médio prazo (2 a 4 anos) |
| Problemas de segurança ou recalls prejudicando a confiança | -0.7% | América do Norte, impacto global esporádico | Curto prazo (≤ 2 anos) |
| Padrões mais rigorosos e novo registro aumentando custos | -0.6% | América do Norte, UE, China | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Queda nas Taxas de Natalidade Limitando Volumes
As quedas nas taxas de natalidade em várias grandes economias reduzem o conjunto de novos consumidores, o que cria ventos contrários persistentes de volume para o mercado de nutrição infantil. Esse padrão demográfico é mais agudo em partes do Leste Asiático e da Europa Meridional, onde as taxas de fertilidade permanecem baixas apesar das respostas políticas que visam apoiar as famílias. As empresas estão se adaptando expandindo para estágios de vida adjacentes, como nutrição materna e leites para crianças pequenas, além de explorar linhas de nutrição para adultos que ampliam o valor vitalício do domicílio. A premiumização ajuda a compensar o arrasto de volume, uma vez que os pais que permanecem na categoria estão migrando para produtos com ciência validada e selos de qualidade. O efeito líquido é uma mudança no mix de crescimento em direção à expansão de valor e à diversificação geográfica, em vez de ganhos de volume de base ampla.
Regras de Marketing Mais Rígidas Reduzem a Promoção
Os estados membros endossaram ações mais rigorosas contra a promoção digital de substitutos do leite materno em 2025, incluindo o desenvolvimento de ferramentas de IA para monitorar a conformidade online, o que está remodelando a forma como as marcas se comunicam com os pais. Evidências que vinculam proteções de maternidade mais fracas e alta exposição a mensagens comerciais com o aumento do uso de fórmulas encorajaram os reguladores a fechar lacunas políticas e alinhar-se ao Código Internacional de Marketing de Substitutos do Leite Materno. Muitos mercados ainda dependem de medidas parciais ou voluntárias, o que cria fiscalização desigual e zonas cinzentas na publicidade omnicanal que as marcas devem navegar com cuidado. As empresas estão redirecionando gastos para a educação de profissionais de saúde, ensaios clínicos e desenvolvimento de produtos, uma realocação que sustenta a credibilidade enquanto reduz as promoções voltadas ao consumidor. Os relatórios de conformidade corporativa documentaram alegações vinculadas a ofertas não autorizadas de terceiros, sublinhando como ecossistemas de varejo complexos podem complicar a adesão sem monitoramento contínuo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Categoria de Produto:
Fórmula como Âncora, Alimentos Preparados em AscensãoOs ingredientes de fórmula infantil representaram 54,24% do valor em 2025, enquanto os alimentos preparados para bebês devem se expandir a um CAGR de 9,12% até 2031, sinalizando uma mudança gradual no mix dentro do mercado de nutrição infantil. A fórmula permanece consolidada como substituto do leite materno em usos com indicação médica e entre cuidadores que trabalham fora e valorizam a previsibilidade e a economia de tempo. A vantagem de custo por porção do segmento em pó sustenta a demanda básica, mesmo com a categoria de preparados ganhando participação por seus atributos de conveniência. No Canadá, as tendências da categoria mostram crescimento constante para as opções preparadas, onde os apelos orgânicos e a variedade de texturas se alinham às rotinas modernas de alimentação, reforçando a atração pela conveniência que é evidente no mercado de nutrição infantil. Os cereais fortificados continuam a servir como veículo para suprir lacunas nutricionais durante a janela de 6 a 12 meses, e as propostas de padronização dos níveis de ferro nos cereais ancorariam uma qualidade consistente entre as marcas.
Os alimentos preparados se destacam pela portabilidade, controle de porções e variedade de sabores que aliviam o fardo diário das famílias com dupla renda no mercado de nutrição infantil. Embalagem e rotulagem fazem parte da equação, com pesquisas documentando o uso crescente de mensagens de saúde e imagens de alimentos integrais em promoções no varejo para bebês e crianças pequenas, o que molda a percepção mesmo quando as alegações são limitadas por políticas. Subsegmentos especializados, como a fórmula de leite de cabra, continuam a ampliar as opções para os cuidadores, com dados clínicos indicando menor sensibilidade em bebês alimentados com leite de cabra em pó em comparação com alternativas de leite de vaca, um resultado que apoia o posicionamento de conforto digestivo e o uso direcionado sob orientação pediátrica. A indústria de nutrição infantil está, portanto, equilibrando a busca por valor com as restrições estruturais de tempo em casa, o que mantém tanto a fórmula quanto as opções prontas para consumo como centrais para o crescimento da categoria. A reformulação contínua para conformidade com contaminantes e o progresso constante nos padrões de rótulo limpo devem sustentar a precificação premium em ambos os pilares da categoria.

Por Faixa Etária:
Leites para Crianças Pequenas Superam os Estágios InfantisO segmento de 0 a 6 meses capturou 39,41% do valor de 2025 e permanece a âncora da demanda devido às normas de alimentação exclusiva e maior supervisão clínica, o que concentra a influência de prescrição e recomendação nessa janela da participação de mercado de nutrição infantil. As marcas dependem do rigor clínico do Estágio 1 para construir credibilidade que flui para os estágios posteriores, uma vez que muitos cuidadores mantêm a fidelidade após experiências iniciais bem-sucedidas. A janela de 6 a 12 meses marca o início da alimentação complementar, e as propostas de inclusão de micronutrientes específicos em cereais infantis refletem o foco dos reguladores nos riscos de deficiência conhecidos durante esse período. O segmento de crianças pequenas se destaca como motor de crescimento com um CAGR projetado de 8,34%, sustentado por alegações funcionais que tranquilizam os pais sobre a adequação dietética à medida que as crianças transitam para alimentos da família. O mercado de nutrição infantil se beneficia quando as marcas conseguem transformar a confiança do estágio inicial em uma abordagem de ciclo de vida que alinha a alimentação às necessidades nutricionais em evolução.
As fórmulas para bebês mais velhos e crianças pequenas estão aproveitando a ciência dos ingredientes para adaptar perfis à atividade e ao desenvolvimento cognitivo, com trabalhos metabolômicos sublinhando diferenças em aminoácidos e açúcares entre os estágios etários. Soluções de marca no Sudeste Asiático e em outras regiões de alto crescimento continuam a enfatizar benefícios para o microbioma e a digestão, como visto nos lançamentos de novos estágios na ASEAN em 2025, que reforçaram o papel dos recursos clínicos na captação da atenção dos cuidadores. No Japão, franquias de marcas que destacam décadas de P&D e validação clínica mantêm alta conscientização e endosso profissional, reforçando a confiança dos pais em fórmulas por estágio para crianças em transição alimentar. O mercado de nutrição infantil continuará a depender de definições de estágio transparentes e alegações respaldadas por ensaios para se destacar à medida que as opções se expandem.
Por Forma da Fórmula:
Pronto para Consumo Ganha Espaço pelo Imperativo da ConveniênciaO pó comandou 68,11% do valor da fórmula de 2025 devido à acessibilidade e estabilidade em prateleira, enquanto os formatos prontos para consumo devem crescer a um CAGR de 10,03% à medida que a conveniência e as necessidades de preparo estéril ampliam os casos de uso no mercado de nutrição infantil. Hospitais e ambientes de UTI Neonatal valorizam o pronto para consumo porque elimina erros de mistura e apoia protocolos rigorosos de higiene, o que se filtra nas preferências dos cuidadores após a alta. O pó permanece consolidado em mercados focados em valor e entre domicílios que priorizam o custo por porção, mas o pronto para consumo ressoa com pais urbanos que trocam preço por tempo. O tamanho do mercado de nutrição infantil para o pronto para consumo é, portanto, sustentado tanto pela adoção clínica quanto pela conveniência doméstica, tornando-o um vetor de crescimento duradouro ao lado do pó.
Os choques de oferta desde 2022, e os comportamentos que desencadearam, também levaram alguns pais a formatos percebidos como mais confiáveis sob pressão, incluindo o pronto para consumo de longa vida que contorna a incerteza de diluição e mistura. Os formuladores de políticas concentraram-se em harmonizar diretrizes de nutrientes e densidade energética independentes do formato, para que o preparo seguro e a ingestão consistente sejam apoiados independentemente do formato. O pó reterá sua base dominante à medida que os produtores melhoram as dicas de colher, armazenamento e mistura para reduzir erros. O pronto para consumo continuará a ganhar espaço nos centros urbanos de alta renda, onde o prêmio de conveniência e a garantia estéril são mais importantes. Esses contrastes mostram por que a produção modular e a flexibilidade regional de formato podem proteger as margens ao longo dos ciclos no mercado de nutrição infantil.
Por Natureza:
Orgânico Captura a Onda de PremiumizaçãoOs produtos convencionais retiveram 62,32% do valor de 2025, pois a acessibilidade e os programas institucionais mantêm os compradores sensíveis ao preço nas ofertas convencionais. Os produtos orgânicos devem se expandir a um CAGR de 9,25%, sustentados pela confiança baseada em certificação, restrições de ingredientes e a percepção de supervisão superior em fazendas e fábricas no mercado de nutrição infantil. Os pais que não conseguem migrar totalmente para o premium ainda buscam indicadores de rótulo limpo e menos aditivos, o que criou uma opção intermediária entre o convencional e o orgânico certificado. Na Europa, o fornecimento transfronteiriço de alimentos orgânicos para bebês cresceu onde as opções locais são limitadas ou mais caras, e os padrões de importação ilustram como os pais buscam segurança e qualidade percebidas em todo o mercado único.
Os lançamentos premium estão elevando o padrão das expectativas da categoria, incluindo duplas certificações USDA e UE e formulações por estágio combinadas com sistemas patenteados de prebióticos ou probióticos, que sustentam preços médios de venda mais altos no mercado de nutrição infantil. Estudos de promoção no varejo mostram como imagens de saúde e natureza influenciam as percepções dos cuidadores na prateleira, uma dinâmica que pode orientar estratégias de embalagem e alegações sob regulamentações em evolução. Os marcos de conformidade dos padrões orgânicos do USDA e da UE atuam como restrições práticas ao fornecimento de ingredientes e métodos de processamento que marcas menores devem planejar. O setor de nutrição infantil provavelmente continuará a ver competição em camadas, com marcas convencionais capturando volume, linhas de rótulo limpo atraindo quem busca atualização com valor, e líderes orgânicos concentrando valor premium.
Por Canal de Distribuição:
Comércio Eletrônico Perturba a Hegemonia do Varejo FísicoOs supermercados e hipermercados detiveram 37,24% das vendas de 2025, refletindo rotinas de compras consolidadas e a vantagem da proximidade da loja para itens domésticos essenciais no mercado de nutrição infantil. Os canais de varejo online devem se expandir a um CAGR de 11,63% à medida que assinaturas, reposição direta ao consumidor e acesso transfronteiriço remodelam os padrões de compra da categoria. Pesquisas sobre marketing online mostram como a segmentação digital alcança os cuidadores repetidamente em plataformas, o que reduz os custos de busca e acelera o teste de novos produtos. Os principais eventos de marca durante festivais de compras de alto tráfego mostram que as ativações omnicanal podem gerar aumentos acentuados de curto prazo, reforçando o papel das parcerias com plataformas nos planos de crescimento.
As farmácias e lojas especializadas continuam a ser importantes para fórmulas hipoalergênicas e terapêuticas que frequentemente requerem o envolvimento do farmacêutico, mas mesmo essas estão aderindo à dispensação online por meio de integrações de telemedicina e e-farmácia. As medidas de discricionariedade de fiscalização tomadas para estabilizar os suprimentos nos últimos anos abriram a porta para novos entrantes alcançarem mais famílias por meio de canais online enquanto avançavam em direção ao status regulatório completo, um passo que ampliou a escolha de produtos e acelerou os ciclos de inovação no mercado de nutrição infantil. A participação de mercado de nutrição infantil para o varejo físico permanecerá significativa devido às missões de compras de supermercado e aos hábitos de formação de cesta. Ao mesmo tempo, a segmentação orientada por dados online provavelmente capturará uma parcela crescente da reposição porque elimina o atrito, lembra as preferências e garante a entrega pontual.
Análise Geográfica
Mercado de Nutrição Infantil da APAC
A Ásia-Pacífico representa 42,65% do valor de 2025 e está impulsionando a expansão global a um CAGR de 9,24% até 2031, o que sublinha o papel central da região na formação da demanda para o mercado de nutrição infantil. A urbanização e o aumento da renda em países de grande porte estão reforçando as preferências por produtos premium e com rótulo limpo, à medida que os cuidadores equilibram as necessidades profissionais e familiares. As atualizações regulatórias estão orientando as formulações de produtos e as alegações permitidas, como evidenciado pelas regras preliminares de Taiwan sobre HMOs, que possibilitariam uma adoção mais ampla de ingredientes avançados em todo o portfólio de primeira infância. Os lançamentos de marcas em toda a ASEAN têm enfatizado o suporte ao microbioma e à saúde digestiva para se destacar em prateleiras concorridas, com posicionamento adequado a cada fase alinhado à prática clínica local. À medida que as plataformas transfronteiriças ampliam o acesso a fórmulas e alimentos infantis internacionais, as marcas precisam gerenciar a conformidade com o Código enquanto atendem às altas expectativas em relação à transparência de ingredientes e aos testes. O mercado de nutrição infantil na Ásia-Pacífico continua sendo a âncora do crescimento de valor global, com ecossistemas omnicanal amplificando a conscientização e acelerando a adoção de novos recursos baseados em ciência.
Mercado de Nutrição Infantil da América do Norte
A América do Norte representa uma base de demanda madura, porém resiliente, para o mercado de nutrição infantil, sustentada por fluxos populacionais e pelo interesse constante dos consumidores em produtos com rótulo limpo e orgânicos. A consolidação continua sendo uma característica da região, onde os três principais players controlam uma grande parcela do valor no varejo, e a contratação do WIC molda a dinâmica competitiva das fórmulas entre os estados. O ambiente regulatório mantém um papel central na estabilidade do fornecimento e na entrada no mercado, com programas de discricionariedade de fiscalização que ajudam a ampliar o acesso a produtos durante períodos de oferta restrita, enquanto as aprovações formais avançam — um caminho que permitiu que diversas marcas escalassem e desenvolvessem programas clínicos. As lições decorrentes de perturbações recentes impulsionaram um foco sistêmico em visibilidade de dados, garantia de qualidade e planejamento de contingência, o que se tornou uma expectativa central de varejistas e agências que atendem famílias. O esforço de modernização regulatória do Canadá em relação a alimentos infantis e usos dietéticos especiais também sinaliza uma mudança em direção a padrões composicionais harmonizados e baseados em evidências, que apoiam tanto a segurança quanto a inovação.
Mercado de Nutrição Infantil da Europa
A Europa continua sendo um centro de adoção de produtos premium e orgânicos no mercado de nutrição infantil, com certificações em camadas e regras composicionais rígidas moldando os portfólios. As ofertas com dupla certificação da UE e do USDA ganharam maior visibilidade, e os pais em alguns mercados da Europa Central e Oriental estão adquirindo importações orgânicas para acessar escolhas e formatos preferidos. Os reguladores nacionais continuam aprimorando a supervisão de rotulagem e marketing em todas as faixas etárias, e as empresas estão direcionando investimentos para validação clínica e ciência nutricional a fim de fortalecer a diferenciação. Marcas consolidadas com endossos pediátricos de longa data mantêm participação por meio da confiança e de rigorosos controles de qualidade, enquanto novos entrantes utilizam narrativas de rótulo limpo e suavidade digestiva para conquistar espaço. O comércio eletrônico transfronteiriço dentro da UE apoia a diversidade de produtos e ajuda as famílias a acessar fórmulas e alimentos infantis específicos que nem sempre estão disponíveis localmente. No médio prazo, a premiumização e a expansão por fases serão os principais alavancadores para equilibrar as pressões demográficas em partes da base de consumidores da região.
Panorama regulatório
A regulamentação da nutrição infantil está ancorada em rígidas bases de composição e segurança, com requisitos cada vez mais rigorosos para formulações especiais e condutas de marketing. Nos Estados Unidos, a FDA regulamenta a fórmula infantil sob o 21 CFR Part 107, abrangendo 30 nutrientes obrigatórios, ao mesmo tempo em que eleva as exigências relacionadas à prevenção de contaminantes e aos controles em toda a cadeia de fabricação e fornecimento.
Internacionalmente, o Codex Alimentarius (CXS 72-1981) e o Codex General Standard for Food Additives (GSFA, incluindo a categoria 13.1.1) são amplamente utilizados como referências de segurança, composição, rotulagem e aditivos permitidos. Essa estrutura apoia o comércio transfronteiriço e ajuda a alinhar padrões nacionais. Na Europa, o Regulamento Delegado (UE) 2016/127 da Comissão rege as regras de composição para fórmulas infantis e de transição, e atos delegados recentes atualizaram os anexos referentes às fórmulas feitas com hidrolisados de proteína. O Regulamento Delegado (UE) 2025/2017 da Comissão (adotado em 8 de outubro de 2025) acrescentou um novo conjunto de requisitos relacionados a proteínas (grupo E), seguido pelo Regulamento Delegado (UE) 2026/743 da Comissão (adotado em 30 de março de 2026), que introduziu uma via adicional de requisitos relacionados a proteínas (grupo F). Para os fabricantes, a implicação prática é a manutenção do foco na conformidade regulatória, especialmente para portfólios hipoalergênicos e à base de hidrolisados, que dependem de critérios de composição precisamente definidos e de evidências de suporte.
Cenário Competitivo
O mercado de nutrição infantil reflete uma combinação de consolidação e competição emergente, com os incumbentes aproveitando a escala em P&D, fabricação e conformidade regulatória, enquanto os desafiantes usam canais digitais e alegações direcionadas para ganhar participação. Os três principais produtores detêm grandes participações nos principais mercados desenvolvidos, sustentados por recomendações de pediatras e investimentos clínicos de longa data. Os novos entrantes competem com pureza de rótulo limpo, transparência de ingredientes e mensagens orientadas pela ciência, sustentados por modelos diretos ao consumidor que impulsionam a reposição e a fidelidade. Os lançamentos premium construídos em torno de duplas certificações e sistemas proprietários de prebióticos ou probióticos expandiram a escolha e redefiniram as expectativas de precificação premium nos Estados Unidos e na Europa. As narrativas clínicas em torno do conforto digestivo e do gerenciamento de alergias, incluindo opções à base de leite de cabra, fornecem posicionamento distinto onde as sensibilidades são uma preocupação, o que é central para capturar segmentos de alto valor.
Os movimentos estratégicos de portfólio estão moldando o mapa competitivo. A Reckitt identificou a Mead Johnson Nutrition como não essencial em 2025, comprometendo-se a preservar o patrimônio clínico e profissional da marca Enfamil enquanto simplifica o grupo maior para o crescimento. As empresas também estão reformulando redes de fabricação e avançando nos sistemas de qualidade para atender aos padrões e expectativas de inspeção em evolução, investimentos que pesam sobre as margens de curto prazo, mas protegem o acesso ao mercado ao longo do tempo. Na Ásia, a consolidação organizacional foi usada para simplificar as operações e desbloquear sinergias, como visto na Nestlé China alinhando os negócios de nutrição infantil e Wyeth no início de 2026 para responder às dinâmicas de categoria em mudança.
A estratégia de distribuição tornou-se um diferenciador chave à medida que as marcas equilibram a conformidade com o Código, as regras das plataformas e a economia omnicanal no mercado de nutrição infantil. As ações de discricionariedade de fiscalização desde 2022 ajudaram a acelerar a entrada para marcas que podiam atender aos critérios de segurança e nutrição, uma ponte que também permitiu que as empresas coletassem dados do mundo real e escalassem a fabricação antes das aprovações completas. A supervisão de marketing está se tornando mais rígida para os canais digitais, o que redireciona os gastos para a educação de clínicos e ensaios revisados por pares que podem sustentar alegações e precificação em prateleiras competitivas. No próximo ciclo de planejamento, as posições mais defensáveis combinarão ciência validada com fornecimento confiável e um mix de canais equilibrado que alcance os pais sem infringir as regras emergentes.
Líderes do Setor de Nutrição Infantil
-
Nestlé S.A.
-
Danone S.A.
-
Reckitt Benckiser
-
China Feihe Ltd.
-
Abbott Laboratories
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Nutrição Infantil Empresas cobertas neste relatório
- Abbott Laboratories
- Arla Foods amba
- Beingmate Baby & Child
- Bellamy’s Organic
- Bobbie
- Bubs Australia
- ByHeart
- China Feihe Ltd.
- Danone
- H&H Group (Biostime)
- Hero Group (Hero Baby)
- HiPP GmbH & Co. Vertrieb KG
- Holle baby food AG
- Junlebao Dairy
- Kendal Nutricare (Kendamil)
- Kraft Heinz (Heinz Baby)
- Meiji Holdings Co., Ltd.
- Morinaga Milk Industry Co., Ltd.
- Nestlé S.A.
- Reckitt
- Royal FrieslandCampina N.V. (Friso)
- Synutra International
- Vinamilk (Dielac)
Oportunidades de mercado e perspectivas futuras
Um espaço em branco para inovação está se formando em torno de ingredientes funcionais inspirados no leite materno e novas plataformas de produção que podem sustentar diferenciação premium ao mesmo tempo em que atendem a um escrutínio regulatório cada vez mais detalhado. Um sinal claro é a parceria da Nestlé, firmada em junho de 2026, com a Helaina para avançar proteínas bioativas voltadas para a nutrição da primeira infância usando fermentação de precisão. Isso evidencia um caminho para adicionar proteínas idênticas às humanas ao design das fórmulas, em vez de depender apenas do fracionamento convencional do leite. Isso complementa o impulso já existente do mercado em direção a sistemas avançados de HMO e probióticos, e concentra a oportunidade em fornecedores e marcas capazes de entregar sistemas de qualidade de nível farmacêutico, alegações clínicas validadas e fabricação escalável para bioativos sensíveis.
A resiliência do fornecimento e as bases de fabricação regionais permanecem outra oportunidade concreta após recentes choques de fornecimento na categoria e a maior fiscalização sobre contaminantes e sistemas de qualidade. A conclusão, pela Abbott, em abril de 2026, da aquisição dos ativos da Synlait Milk na North Island, incluindo a fábrica de Pokeno na Nova Zelândia, demonstra investimento contínuo voltado a garantir capacidade e reduzir a exposição a um único ponto no fornecimento de nutrição infantil e pediátrica na região da Ásia-Pacífico. Ao mesmo tempo, a expansão do comércio eletrônico omnichannel e transfronteiriço beneficia empresas capazes de combinar comercialização digital em conformidade com rastreabilidade e reposição rápida, particularmente na Ásia-Pacífico, onde a concentração de demanda e a descoberta impulsionada por plataformas podem ampliar os retornos sobre portfólios adaptados à região.
Desenvolvimentos industriais recentes em Mercado de Nutrição Infantil
- Junho de 2026: a Nestlé firmou parceria com a empresa de biotecnologia Helaina para estudar e avançar proteínas bioativas voltadas para a nutrição da primeira infância, aproveitando capacidades de fermentação de precisão. A colaboração vincula o desenvolvimento de produtos a um impulso mais forte em direção a formulações inspiradas no leite materno, além das frações lácteas convencionais. Também aumenta a pressão competitiva sobre marcas estabelecidas e emergentes para garantir bioativos diferenciados com fornecimento escalável e controle de qualidade.
- Junho de 2025: a Nestlé expandiu sua fórmula infantil NAN Sinergity pela Europa, América Latina e Oriente Médio, apoiada por um programa clínico ampliado e validação de fabricação mais robusta para sistemas com múltiplos HMOs e probióticos. O escopo ampliado indica uma mudança em direção ao posicionamento premium de saúde intestinal e alegações baseadas em evidências em mercados-chave de crescimento.
- Agosto de 2024: a Abbott expandiu sua linha Pure Bliss by Similac nos Estados Unidos para incluir opções fabricadas na Europa e fórmula infantil líquida orgânica certificada pelo USDA. A expansão fortalece as credenciais orgânicas e apoia narrativas de sourcing transfronteiriço para posicionamento varejista premium.
Mercado de Nutrição Infantil Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de nutrição infantil é definido como as vendas de produtos nutricionais comercialmente embalados destinados a bebês e crianças pequenas, abrangendo fórmulas substitutas do leite materno e alimentos para bebês embalados consumidos até os 36 meses, em todos os canais de varejo e institucionais.
Exclusões do escopo: Excluímos alimentos complementares caseiros, bebidas para crianças pequenas posicionadas para idades acima de três anos e alimentações enterais específicas para doenças destinadas a coortes pediátricas mais velhas.
Visão Geral da Segmentação
- Por Categoria de Produto
- Fórmula Infantil
- Cereais para Bebês (Secos)
- Alimentos Preparados para Bebês
- Por Faixa Etária
- 0 a 6 meses (Estágio 1)
- 6 a 12 meses (Estágio 2)
- 12 a 36 meses (Leites e Alimentos para Crianças Pequenas/em Crescimento)
- Por Forma da Fórmula
- Pó
- Concentrado Líquido
- Pronto para Consumo
- Por Natureza
- Convencional
- Orgânico
- Rótulo Limpo/Sem Açúcares e Aditivos Adicionados
- Por Canal de Distribuição
- Supermercados/Hipermercados
- Farmácias/Lojas Médicas
- Lojas Especializadas para Mães e Bebês
- Online e Direto ao Consumidor
- Lojas de Conveniência e Mercearias
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- França
- Reino Unido
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção do contexto de oferta e demanda, para que possamos estabelecer limites razoáveis de volume e precificação antes da modelagem. Consultamos fontes públicas como as diretrizes de alimentação infantil da UNICEF e da OMS, escritórios nacionais de estatísticas vitais para contagens de nascimentos e coortes etárias, e indicadores do Banco Mundial para padrões de renda e urbanização.
Para refinar o modelo, também revisamos fontes como os dados de comércio do UN Comtrade para fluxos relacionados a laticínios e alimentos para bebês, regulamentos governamentais de segurança alimentar e rotulagem, e periódicos de nutrição revisados por pares que explicam os padrões de ingredientes e as necessidades de alimentação por estágio. Relatórios anuais de empresas, apresentações para investidores e comunicados de imprensa confiáveis são utilizados para confirmar mudanças no mix de portfólio, como pó versus pronto para consumo, e expansão de canais. Quando necessário, uma assinatura paga é utilizada para dados financeiros de empresas, verificações de patentes e rastreamento de importações e exportações em nível de embarque para validar movimentos direcionais. Esses exemplos não são exaustivos, e muitos outros materiais públicos também foram revisados para coleta, verificação cruzada e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas primárias e pesquisas são utilizadas para testar as premissas documentais sobre consumo por faixa etária, mix de formatos e como a precificação se move no comércio moderno, farmácias e canais online. Conversamos com fabricantes de fórmulas e alimentos para bebês, distribuidores, grandes varejistas, especialistas em nutrição pediátrica e profissionais regulatórios ou de qualidade na APAC, EMEA e nas Américas, para que as lacunas nos dados publicados possam ser preenchidas e os totais finais verificados em relação ao que os stakeholders observam.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 36% | CXOs: 13% | APAC: 45% |
| Nível intermediário: 48% | Líderes funcionais/de unidade: 32% | EMEA: 33% |
| Participantes menores: 16% | Gerentes: 55% | Américas: 22% |
Dimensionamento de Mercado e Previsão
O dimensionamento é construído com um conjunto de demanda de cima para baixo, onde nascimentos e coortes etárias de bebês são convertidos em usuários tratados por meio de premissas de padrão de alimentação e penetração de produto, seguidos por taxas de consumo e um preço médio por kg ou por embalagem para chegar ao valor. Esses totais são então corroborados com aproximações seletivas de baixo para cima, como a consolidação de receitas de fornecedores amostrados, a verificação do mix de canais por meio de conversas com varejistas e o uso de escalonamentos de preços por estágio para verificar se o gasto implícito por criança parece realista.
Os principais insumos que influenciam o modelo incluem nascimentos anuais e população infantil por região, penetração de fórmula versus amamentação, ingestão diária média e normas de tamanho de embalagem por estágio, a divisão entre formatos em pó e prontos para consumo, e a participação das vendas por varejo moderno, farmácia e online. Sinais de premiumização, como mix orgânico e especializado, são monitorados porque deslocam o preço médio de venda mesmo quando os volumes permanecem amplamente estáveis. Para as previsões, normalmente utilizamos análise de cenários apoiada por suavização de séries temporais curtas, onde nascimentos, renda e mudanças de canal são variados dentro de intervalos acordados durante discussões com especialistas, e então a curva de preços é atualizada para inflação e mix. Onde as referências de baixo para cima são incompletas para mercados menores, as lacunas são tratadas usando indicadores proxy como dependência de importações, contagens de domicílios urbanos e faixas de preços entre países, antes que os totais sejam reconciliados.
Ciclo de Validação de Dados e Atualização
Os resultados são verificados em relação a sinais independentes, incluindo gasto implícito por bebê, intensidade comercial para categorias relacionadas a fórmulas em mercados dependentes de importações e padrões de mix regional que devem se alinhar ao comportamento de consumo conhecido. Grandes variações acionam uma etapa de revisão por analista, onde as premissas são reexecutadas, os outliers são sinalizados e os entrevistados relevantes são recontactados para confirmar o que mudou.
Antes da aprovação final, o modelo, os insumos e os cálculos passam por uma revisão interna em múltiplas etapas para que as definições permaneçam consistentes e os erros aritméticos não se propaguem. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como grandes mudanças regulatórias, interrupções no fornecimento ou variações acentuadas de preços. Logo antes da entrega, uma revisão final é realizada para que os clientes recebam a visão mais atual disponível.
Tamanho do Mercado de Nutrição Infantil da Mordor Intelligence Comparado a Outras Estimativas Publicadas
É normal observar diferentes tamanhos de mercado para nutrição infantil porque os estudos nem sempre contam os mesmos limites de produto, faixas etárias e lógica de precificação, mesmo quando utilizam rótulos semelhantes. As diferenças também aparecem quando uma estimativa está ancorada a um ano-base diferente, ou quando o momento da conversão cambial e o tratamento da inflação não estão alinhados.
Ao rastrear taxas de consumo definidas por faixa etária, conversão de peso de embalagem para formatos em pó e prontos para consumo, e ao atualizar os escalonamentos de preços com verificações de mix de canais, a Mordor Intelligence mantém a construção de valor vinculada a bebês de até 36 meses e evita o transbordamento para bebidas de crianças mais velhas ou alimentações médicas não relacionadas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 52,48 bilhões de USD (2026) | |
| Market Publisher A | 57,40 bilhões de USD (2025) | Utiliza um ano-âncora anterior e parece aplicar uma definição mais ampla de nutrição infantil entre as regiões sem declarar claramente os limites de idade ou como a ingestão por estágio é convertida em volumes, o que pode inflar os totais quando itens para crianças mais velhas são incluídos. |
| Industry Research Portal B | 52,30 bilhões de USD (2024) | Ancora a estimativa em 2024 e foca em uma projeção de longo horizonte, onde as premissas de crescimento de preços e atualização de mix podem diferir, especialmente se as participações de prontos para consumo e especialidades forem projetadas mais rapidamente do que o que o feedback dos canais suporta. |
Entre os três valores, a dispersão é explicada principalmente pela escolha do ano-âncora e pelo rigor com que o escopo é limitado a produtos para bebês e crianças pequenas, em vez de ser uma divergência sobre a direção geral da demanda. Quando os insumos são mantidos rastreáveis a nascimentos, penetração, consumo e faixas de preços realistas por formato e canal, o número final permanece mais fácil de reproduzir e atualizar conforme as condições mudam.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual e as perspectivas de crescimento do mercado de nutrição infantil?
O tamanho do mercado de nutrição infantil é de USD 52,48 bilhões em 2026 e deve atingir USD 76,01 bilhões até 2031 a um CAGR de 7,69%.
Qual região lidera a demanda no mercado de nutrição infantil em 2026?
A Ásia-Pacífico lidera por valor e expansão, detendo 42,65% do valor de 2025 e avançando a um CAGR regional de 9,24% até 2031, sustentada por estilos de vida urbanos e renda crescente.
Quais tipos de produtos estão crescendo mais rapidamente no mercado de nutrição infantil?
Os alimentos preparados para bebês e os formatos prontos para consumo estão crescendo mais rapidamente, sustentados pela conveniência e pelas necessidades de preparo estéril, com alimentos preparados para bebês projetados a um CAGR de 9,12% e prontos para consumo a um CAGR de 10,03%.
Como a regulamentação está moldando as práticas de inovação e marketing?
Novas regras, como divulgações de testes de metais pesados e aprovações de ingredientes de oligossacarídeos do leite humano, estão orientando as formulações, enquanto as ações da OMS de 2025 sobre promoção digital empurram as marcas em direção à educação de clínicos e validação clínica.
Quais são os principais fatores de risco para o mercado de nutrição infantil?
A queda nas taxas de natalidade pesa sobre os volumes, incidentes de segurança podem interromper o fornecimento e a confiança, e os padrões em evolução aumentam os custos de conformidade, o que em conjunto remodela as estratégias de crescimento em direção à diferenciação por valor e liderada pela ciência.
Como o comércio eletrônico está influenciando o mercado de nutrição infantil?
A segmentação online, as assinaturas e o acesso transfronteiriço estão expandindo o alcance e a eficiência de reposição, enquanto os programas de discricionariedade de fiscalização ajudaram novos entrantes a escalar durante a escassez de fornecimento.