
Tamanho e Participação do Mercado de Fornos Industriais
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 13.54 Bilhões de dólares |
| Tamanho do Mercado (2031) | 17.01 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.68 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
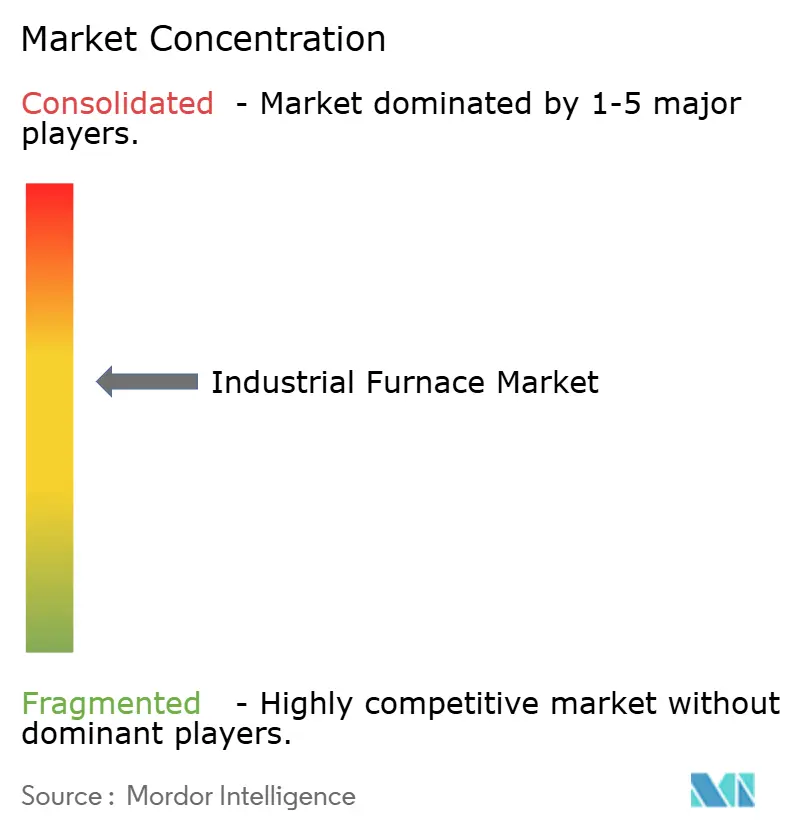
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fornos Industriais por Mordor Intelligence
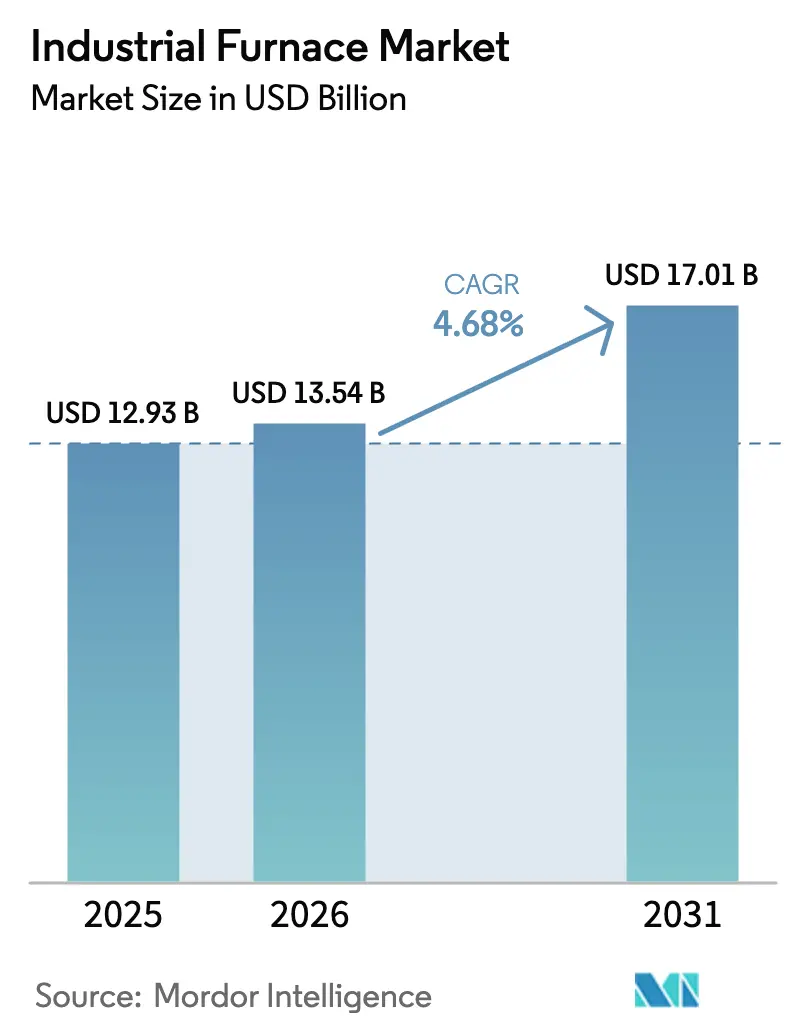
Espera-se que o mercado de fornos industriais cresça de USD 12,93 bilhões em 2025 para USD 13,54 bilhões em 2026 e a previsão é de que atinja USD 17,01 bilhões até 2031 a um CAGR de 4,68% no período de 2026 a 2031. O crescimento repousa na demanda constante por tratamento térmico de precisão na fabricação automotiva e aeroespacial, na adoção acelerada de tecnologias de fornos prontos para hidrogênio e elétricos, e na contínua pressão regulatória para reduzir as emissões industriais.[1]Primetals Technologies, "Tecnologias de Produção de Aço à Base de Hidrogênio," primetalstechnologies.com Os fabricantes estão investindo em designs modulares que reduzem o tempo de instalação e viabilizam a produção distribuída, enquanto sistemas de controle digital equipados com manutenção preditiva reduzem o tempo de inatividade e o desperdício de energia. Retrofits de eficiência energética na América do Norte e programas de descarbonização na Europa e no Japão sustentam o impulso de curto prazo, ao passo que adições de capacidade em larga escala na Ásia-Pacífico sustentam a expansão de longo prazo. A intensidade competitiva é moldada por empresas de engenharia de médio porte que concorrem com conglomerados globais em projetos que agregam equipamentos, serviços e software.
Principais Conclusões do Relatório
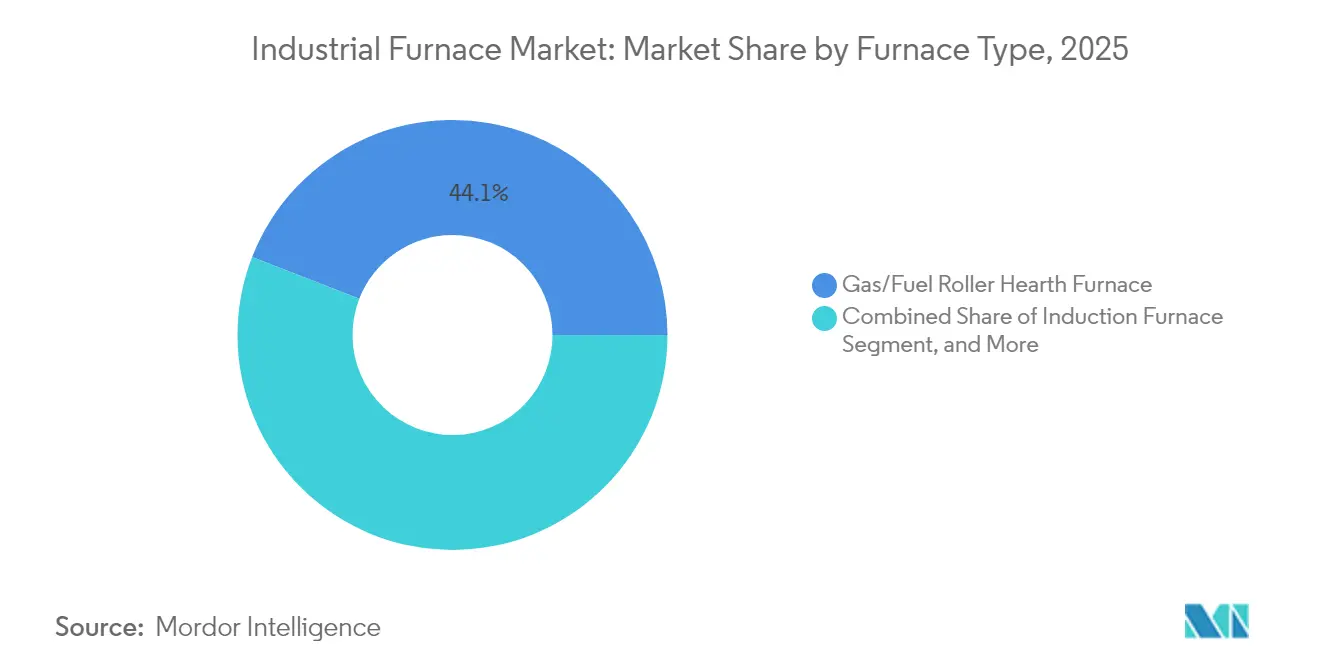
- Por tipo de forno, os sistemas de soleira de rolos a gás/combustível lideraram com 44,10% da participação do mercado de fornos industriais em 2025; os designs prontos para hidrogênio têm previsão de expansão a um CAGR de 6,59% até 2031.
- Por disposição, os formatos de caixa/câmara/mufla representaram 37,45% do tamanho do mercado de fornos industriais em 2025, enquanto as unidades de tubo/concha registraram o CAGR mais rápido de 6,51% até 2031.
- Por método de aquecimento, as unidades de combustão a fogo detinham 51,10% do tamanho do mercado de fornos industriais em 2025; soluções híbridas gás-elétricas estão previstas para crescer a um CAGR de 5,98% durante o mesmo período.
- Por faixa de temperatura, as operações entre 1.000-1.500 °C dominaram com 52,94% da participação do mercado de fornos industriais em 2025; as instalações classificadas acima de 1.500 °C estão avançando a um CAGR de 5,58%.
- Por utilizador final, as aplicações de metal e mineração capturaram 33,72% do tamanho do mercado de fornos industriais em 2025; os usos aeroespaciais estão progredindo a um CAGR de 6,55% até 2031.
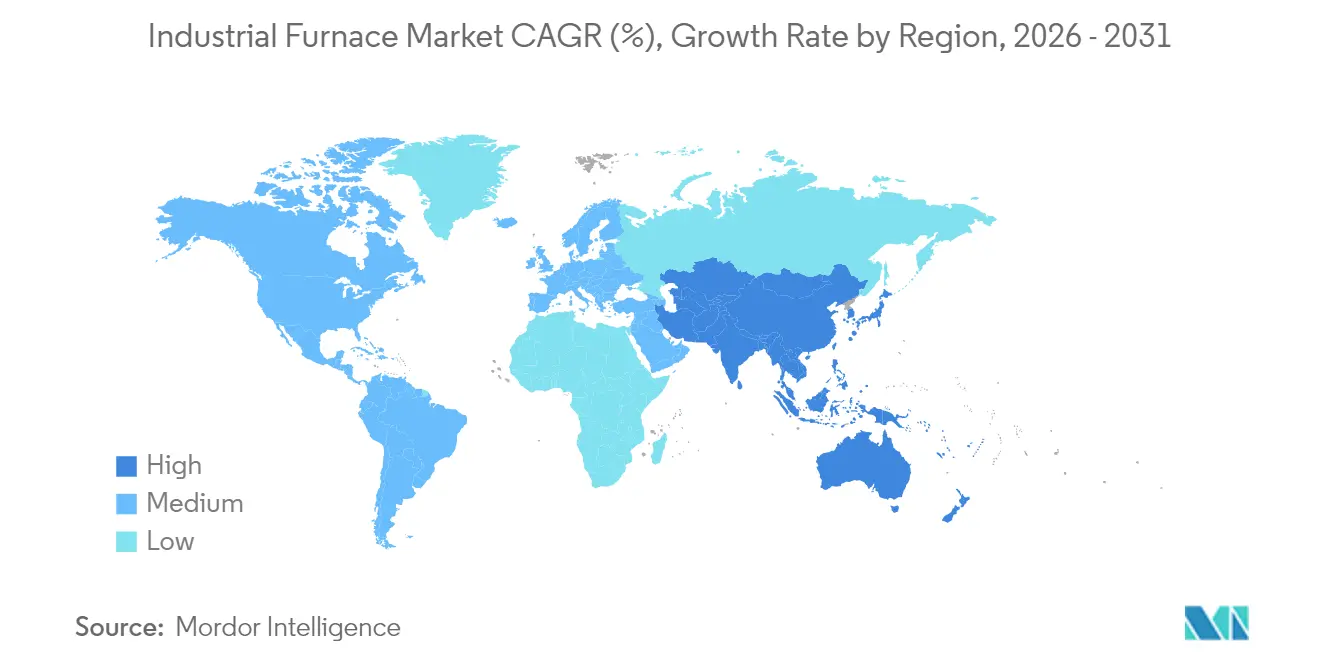
- Por geografia, a América do Norte comandou 35,10% do tamanho do mercado de fornos industriais em 2025, enquanto a Ásia-Pacífico registrou o CAGR mais rápido de 6,24% ao longo do horizonte de previsão.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas Globais do Mercado de Fornos Industriais
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda crescente por tratamento térmico no setor automotivo | +0.8% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Investimentos na expansão da capacidade de metal e mineração | +0.9% | Ásia-Pacífico e Oriente Médio-África | Longo prazo (≥ 4 anos) |
| Adoção rápida de fornos elétricos | +0.7% | Europa e Japão; expansão para a América do Norte | Médio prazo (2 a 4 anos) |
| Normas rigorosas de eficiência energética | +0.6% | América do Norte e União Europeia | Curto prazo (≤ 2 anos) |
| Migração para designs prontos para hidrogênio | +0.5% | Europa e Japão | Longo prazo (≥ 4 anos) |
| Crescimento de fornos modulares de microescala | +0.4% | Clusters industriais globais | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Tratamento Térmico na Fabricação Automotiva
A transição para a produção de veículos elétricos está reformulando os requisitos de processamento térmico em plantas de montagem globais. Carcaças de baterias, núcleos de motores de tração e estruturas de carroceria leves precisam de perfis de tratamento térmico que minimizem a distorção e suportem tolerâncias mais rígidas. Os fabricantes de automóveis, portanto, especificam fornos com taxas de têmpera rápidas, atmosferas inertes e controles de malha fechada que documentam cada ciclo para conformidade com a ISO 26262.[2]Tesla, "Atualizações de Fabricação e Tecnologia," tesla.com Os fornecedores que integram análises de manutenção preditiva alcançam maior disponibilidade operacional, reduzindo o custo total de propriedade e fortalecendo propostas competitivas para contratos de fornecimento de longo prazo.
Investimentos Crescentes na Expansão da Capacidade de Metal e Mineração
Produtores de aço e metais não ferrosos na China, na Índia e no Conselho de Cooperação do Golfo estão construindo ou reformando ativos para atender aos gastos com infraestrutura e transição energética. As políticas que incentivam os fornos de arco elétrico (FAEs) em detrimento dos altos-fornos tradicionais impulsionam a demanda de substituição, enquanto o processamento de minério de menor qualidade aumenta a necessidade de fornos com revestimentos refratários avançados e atmosferas ricas em oxigênio que preservam a produtividade e reduzem o consumo de energia.[3]Associação Chinesa de Ferro e Aço, "Política de Consolidação da Indústria Siderúrgica," chinaisa.org.cn As plantas modulares permitem que os operadores distribuam os desembolsos de capital e se adaptem aos ciclos futuros de commodities.
Adoção Acelerada de Fornos Elétricos para Mandatos de Descarbonização
Esquemas de precificação de carbono, como o Mecanismo de Ajuste de Carbono na Fronteira da União Europeia, elevam a vantagem de custo das vias de fabricação de baixa emissão. Fabricantes de aço e fundições respondem implantando FAEs alimentados por eletricidade renovável, alcançando cortes de emissão de até 66% em relação às rotas a coque. Subsídios governamentais e créditos fiscais nos Estados Unidos comprimem ainda mais os períodos de retorno para retrofits elétricos, fortalecendo os pipelines de pedidos para fabricantes de fornos especializados em fontes de energia de alta corrente e sistemas de captura de gás de exaustão.
Normas Rigorosas de Eficiência Energética Impulsionando Retrofits de Fornos
Os requisitos mínimos de eficiência promulgados pelo Departamento de Energia dos EUA em 2024 obrigam as instalações industriais a atualizar queimadores, recuperadores e software de controle. A regulamentação acelera os ciclos de substituição das unidades que chegam ao fim de sua vida útil e impulsiona a demanda por monitoramento em tempo real que verifica a conformidade. Os fornecedores que oferecem pacotes de retrofit completos, incluindo engenharia, instalação e treinamento pós-inicialização, garantem contratos de serviço plurianuais que estabilizam os fluxos de receita.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo de capital e operacional para instalações acima de 1.500 °C | -0.6% | Global, afetando particularmente os setores de metais especiais e materiais avançados | Médio prazo (2 a 4 anos) |
| Volatilidade nos preços do gás natural e da eletricidade | -0.4% | Europa e América do Norte, com efeitos secundários em regiões de uso intensivo de energia | Curto prazo (≤ 2 anos) |
| Escassez de operadores qualificados para processos complexos de tratamento térmico | -0.3% | Global, com escassez aguda na América do Norte e na Europa | Longo prazo (≥ 4 anos) |
| Incerteza regulatória sobre futuros esquemas de precificação de carbono | -0.2% | Europa e América do Norte, expandindo-se para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital e Operacional para Instalações Acima de 1.500 °C
Fornos de temperatura extrema custam mais de USD 10 milhões para instalação e consomem de 15% a 20% dos orçamentos operacionais das plantas. Refratários avançados, ligas personalizadas e sistemas de segurança aprimorados inflam o investimento inicial, enquanto a escassez global de técnicos especializados em operações de altíssima temperatura eleva os custos de mão de obra. Prêmios de seguro e licenciamentos rigorosos adicionam mais despesas gerais, estendendo os períodos de retorno e desencorajando a adoção em empresas menores.
Volatilidade nos Preços do Gás Natural e da Eletricidade
Perturbações geopolíticas e desequilíbrios entre oferta e demanda elevaram a variância dos preços de energia além das normas históricas. Para fornos a gás na Europa, as oscilações de matéria-prima representam 40% da incerteza nos custos de produção, complicando o orçamento de longo prazo.[4]Powernext, "Volatilidade dos Preços do Gás Natural Europeu," powernext.com Os operadores de fornos elétricos enfrentam volatilidade similar em regiões com penetração intermitente de energias renováveis e reformas nos mercados de capacidade. A complexidade das operações de hedge eleva as despesas financeiras e desestimula o compromisso de capital em projetos greenfield.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Forno: A Integração do Hidrogênio Remodela o Panorama Tecnológico
Os designs prontos para hidrogênio formam o segmento de crescimento mais rápido com um CAGR de 6,59% até 2031, à medida que os marcos regulatórios na Europa e no Japão estipulam calor de processo neutro em carbono. Os equipamentos de soleira de rolos a gás/combustível mantiveram, no entanto, 44,10% da participação do mercado de fornos industriais em 2025, favorecidos pela confiabilidade e pela infraestrutura existente. Queimadores híbridos que permitem a substituição incremental de hidrogênio ampliam as opções dos usuários, garantindo que os ativos legados permaneçam produtivos durante a transição.
A adoção mais ampla de fornos de soleira de rolos elétricos em regiões ricas em energias renováveis incentiva os fabricantes a codesenvolver transformadores de alta potência e controles sofisticados de campo magnético que reduzem as perdas de energia. As unidades de indução permanecem a ferramenta de escolha para aplicações metalúrgicas de nicho que requerem aquecimento rápido e gradientes de temperatura precisos, enquanto os fornos solares ocupam um nicho incipiente, mas promissor, em zonas de alta irradiância dispostas a aproveitar a energia solar concentrada para cerâmicas especiais.


Por Disposição/Formato: Designs Modulares Impulsionam a Flexibilidade Operacional
As configurações de caixa/câmara/mufla responderam por 37,45% do tamanho do mercado de fornos industriais em 2025, atendendo a processos em lote em metais, maquinários e cerâmicas. Os sistemas de tubo/concha registram um CAGR de 6,51% à medida que os produtores migram para layouts de fluxo contínuo que minimizam o tempo de permanência e o consumo de energia. Os designs de fundo móvel e carregamento inferior retêm importância na produção de equipamentos pesados, onde peças fundidas de grandes dimensões exigem soluções robustas de manuseio de materiais.
As unidades de vácuo e atmosfera controlada capturam participação crescente no processamento de back-end aeroespacial e de semicondutores, refletindo os requisitos de cadeia de custódia para superfícies sem contaminação. O setor de fornos industriais agora enfatiza módulos plug-and-play que escalam a produção sem obras prolongadas no local, alinhando-se com as filosofias de manufatura enxuta e o apetite reduzido por riscos de capital entre fornecedores de médio porte.
Por Método de Aquecimento: Sistemas Híbridos Ganham Importância Estratégica
Os fornos de combustão responderam por 51,10% do tamanho do mercado de fornos industriais em 2025, mas enfrentam crescimento estagnado à medida que os limites de emissão se tornam mais rígidos. As soluções híbridas gás-elétricas apresentam um CAGR de 5,98% porque alternam fontes de energia em tempo real, equilibrando as tarifas da rede com os preços do combustível de gasoduto. A tecnologia de resistência elétrica prospera em setores de ambiente limpo, como a eletrônica, enquanto as unidades de indução elétrica dominam os aços especiais que requerem penetração de calor rápida e uniforme.
As atualizações de recuperação de calor e queimadores regenerativos aumentam a eficiência dos ativos de combustão existentes, estendendo sua vida econômica e suavizando o caminho para o calor de baixo carbono. Os fabricantes de equipamentos originais agrupam painéis de gestão de energia que orientam os operadores em direção à combinação de fontes de calor de menor custo, reduzindo a exposição a mercados spot voláteis.

Por Faixa de Temperatura: Aplicações de Altíssima Temperatura Impulsionam a Inovação
Os processos entre 1.000-1.500 °C comandaram 52,94% da participação do mercado de fornos industriais em 2025, essenciais para o revenimento padrão do aço, a homogeneização de tarugos de alumínio e cerâmicas avançadas cozidas em forno. A demanda por capacidades acima de 1.500 °C está crescendo a um CAGR de 5,58% à medida que motores aeroespaciais e sistemas hipersônicos necessitam de ligas ultra-refratárias. Programas de pesquisa em instituições como a Universidade de Tohoku estimulam o interesse dos fornecedores em isolamento de próxima geração e esquemas de resfriamento que prolongam a vida dos refratários enquanto reduzem o consumo de energia.
Os fornos abaixo de 1.000 °C atendem à cura de alimentos, produtos farmacêuticos e compósitos, onde a uniformidade térmica, e não a temperatura de pico, dita os resultados de qualidade. As inovações em isolamento de baixa massa reduzem o tempo de aquecimento em 25% e contribuem com economias incrementais que se multiplicam em linhas de fluxo contínuo que operam em múltiplos turnos.
Por Indústria Utilizadora Final: O Setor Aeroespacial Lidera a Aceleração do Crescimento
O segmento de metal e mineração deteve 33,72% do tamanho do mercado de fornos industriais em 2025, sustentado pelo processamento primário de aço, cobre e alumínio. O setor aeroespacial registra o CAGR mais rápido de 6,55% até 2031, à medida que os fabricantes qualificam superligas avançadas à base de níquel e compósitos de matriz cerâmica que necessitam de perfis precisos de encharque a temperatura. Os fabricantes de automóveis e os fornecedores de nível inferior sustentam gastos constantes em fornos adaptados para componentes de veículos elétricos, enquanto os produtores de eletrônicos e semicondutores adotam fornos de vácuo com controle de contaminação em sub-ppm para produção de nós avançados.
Os setores químico e de maquinário de construção representam grupos de demanda duradouros, especialmente onde os programas nacionais de infraestrutura impulsionam os volumes de cimento, vidro e equipamentos pesados. A adoção crescente de linhas de recozimento contínuo e fornos de galvanização nos mercados de aço revestido amplia ainda mais a diversidade dos utilizadores finais e protege os fornecedores das oscilações cíclicas em qualquer segmento vertical único.
Análise Geográfica
A América do Norte contribuiu com 35,10% do tamanho do mercado de fornos industriais em 2025, impulsionada por fortes pedidos de tratamento térmico dos polos automotivos e aeroespaciais dos EUA e pela conformidade com as normas atualizadas do Departamento de Energia. Projetos de expansão como o programa de FAE de USD 3,0 bilhões da Nucor e os investimentos canadenses em mineração elevam a demanda de base para unidades de alta capacidade. A mão de obra técnica qualificada sustenta a receita de serviços pós-venda, embora a volatilidade dos preços do gás natural e da eletricidade permaneça uma prioridade de gestão.
A Ásia-Pacífico registra o CAGR mais rápido de 6,24%, graças à modernização do setor siderúrgico da China, que substitui os altos-fornos desatualizados por FAEs, e ao esquema de Incentivos Vinculados à Produção da Índia, que antecipa os gastos de capital em capacidade de maquinário e eletrônicos. O Japão é pioneiro na metalurgia pronta para hidrogênio, alocando JPY 329,4 bilhões para atualizações de fornos que se alinham com as metas climáticas de 2035. A Coreia do Sul, Singapura e Austrália completam o crescimento regional ao impulsionar as linhas de back-end de semicondutores e de processamento mineral.
A Europa sustenta um crescimento de dígito médio único ancorado no cumprimento das políticas climáticas. A Alemanha canaliza subsídios públicos de pesquisa para queimadores de hidrogênio, enquanto a Itália moderniza as frotas de tratamento térmico para aço especial e cadeias de fornecimento automotivo. O Mecanismo de Ajuste de Carbono na Fronteira incentiva retrofits de fornos que cortam as emissões de Escopo 1, e a Diretiva de Emissões Industriais exige atualizações de melhores tecnologias disponíveis em sistemas refratários, de controle e de recuperação de calor residual. Os mercados da Europa Oriental, particularmente a Polônia e a Tchéquia, atraem investimentos greenfield em plantas de componentes de baterias equipadas com fornos de baixo carbono.

Panorama regulatório
As decisões de projeto e retrofit de fornos industriais estão cada vez mais ligadas à conformidade em emissões e eficiência energética, o que está levando os compradores a soluções que documentam desempenho. Nos Estados Unidos, o licenciamento de emissões atmosféricas e a conformidade para compostos orgânicos voláteis (VOC) e poluentes atmosféricos perigosos (HAP) estão impulsionando a adoção de pacotes combinados de fornos e abatimento, incluindo integrações de oxidador térmico regenerativo (RTO) para atender aos requisitos de destruição mantendo a estabilidade do processo. Além disso, os requisitos mínimos de eficiência do Departamento de Energia dos EUA promulgados em 2024 estão acelerando atualizações em queimadores, recuperadores e software de controle, e aumentam o valor dos sistemas de monitoramento que verificam a conformidade.
Na Europa, medidas de descarbonização e baseadas em produto moldam as escolhas de especificação para calor de processo de baixa emissão. O Mecanismo de Ajuste de Carbono na Fronteira da União Europeia e as expectativas de melhor tecnologia disponível sob estruturas como a Diretiva de Emissões Industriais sustentam a demanda por recuperação de calor residual, tratamento de gases de exaustão e controles modernos que permitem auditabilidade e menor intensidade de emissões de Escopo 1 em operações de uso intensivo de energia.
Análise da cadeia de valor
A cadeia de valor de fornos industriais começa com insumos upstream, como aços de engenharia, refratários, isolamento e elementos de aquecimento de alta temperatura, incluindo materiais especiais como o molibdênio. Ela se estende então a componentes de energia e automação, incluindo transformadores, CLPs, VFDs, sensores e sistemas de segurança. OEMs e integradores realizam o projeto térmico e mecânico dos fornos, fabricação e montagem, cada vez mais combinando aquecimento por combustão, elétrico ou híbrido com controles digitais e diagnósticos. Tecnologias de controle de emissões, incluindo RTOs, lavadores de gases e a respectiva tubulação e recuperação de calor, atuam como uma camada adjacente crítica em projetos onde o abatimento de VOC/HAP e o licenciamento são centrais, como refletido em configurações integradas de sistemas de fornos e oxidadores térmicos.
No downstream, parceiros de engenharia, aquisição e construção (EPC), concessionárias e contratados especializados apoiam a instalação, comissionamento e treinamento de operadores, enquanto usuários finais que incluem metais e mineração, manufatura automotiva, aeroespacial, eletrônicos e outras indústrias de processo moldam a customização em torno da uniformidade de temperatura, controle de atmosfera e throughput. Serviços de pós-venda, como peças de reposição, revestimentos refratários, ajuste de queimadores, calibração, atualizações de software e manutenção preditiva, são um elemento material do ciclo de vida, particularmente quando programas de modernização visam ativos existentes, como atualizações e revitalizações de células multiforno. A colaboração entre fornecedores de tecnologia e parceiros de projeto é comum em grandes linhas de metais, onde múltiplas partes contribuem com terminais, equipamentos de linha e subsistemas de fornos em um escopo de entrega integrado.
Cenário Competitivo
O setor de fornos industriais permanece moderadamente fragmentado, com os cinco principais fornecedores detendo aproximadamente 28% da receita combinada. Conglomerados globais como Andritz AG, Tenova e Inductotherm competem com empresas de engenharia de nicho, incluindo Ipsen International e SECO/WARWICK. Os players se diferenciam por meio de designs proprietários de queimadores, gêmeos digitais e contratos de serviço pós-venda personalizados que garantem receita recorrente.
Os movimentos estratégicos se concentram na digitalização e na descarbonização. A Ipsen retrofitou sua base instalada global com um conjunto de IoT que reduz o tempo de inatividade não planejado em 15%, enquanto a SECO/WARWICK introduziu um otimizador de energia baseado em nuvem que utiliza aprendizado de máquina para reduzir o uso de combustível por ciclo em até 8%. A RHI Magnesita adquiriu a Resco Products por USD 340 milhões, obtendo tecnologia refratária vital para operações acima de 1.500 °C e fortalecendo a segurança do fornecimento.
Os novos entrantes visam lacunas de nicho: fornos solares modulares para cerâmicas especiais, unidades de indução montadas em módulo para pós-processamento de fabricação aditiva e retrofits de queimadores de hidrogênio para linhas de lotes existentes. Os operadores estabelecidos respondem por meio de participações minoritárias ou aquisições totais para garantir roteiros tecnológicos, mantendo as economias de escala na fabricação e nas equipes globais de serviço em campo.
Líderes do Setor de Fornos Industriais
Andritz AG
Carbolite Gero Limited
Epcon Industrial Systems LP
Gasbarre Products Inc.
International Thermal Systems LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Espaços em branco estão surgindo em torno de atualizações impulsionadas pela descarbonização que combinam equipamentos térmicos centrais com energia, controles e manuseio de emissões pronto para conformidade, especialmente para usuários que equilibram ativos de combustão com eletrificação e preparação para hidrogênio. No processamento de metais, a ANDRITZ destacou um foco estratégico em tecnologia de produção de aço elétrico, incluindo aquecimento por indução, apoiado por sua aquisição majoritária (51%) da Baoding Sanzheng Electrical Equipment em dezembro de 2025. Isso reforça o investimento contínuo em tecnologias especializadas de fornos e linhas ligadas à demanda por aço elétrico, junto com oportunidades voltadas a serviços que modernizam bases instaladas em vez de exigir substituição total de linhas.
Programas de modernização e retrofit continuam a ser um conjunto de oportunidades repetíveis em todas as regiões, particularmente onde os operadores estendem a vida útil dos fornos por meio de atualizações de capacidade, eficiência e automação. A atividade ativa de atualização de múltiplas unidades, incluindo pedidos da Henan Mingtai que cobrem uma nova célula de forno de 120 toneladas e a modernização de fornos de fusão existentes de 60 toneladas, ilustra a demanda tanto por escopo greenfield quanto brownfield. Além dos metais, as oportunidades se estendem a processos de alto valor de atmosfera controlada e vácuo para testes e processamento de materiais avançados, apoiados por ofertas especializadas de fornos de vácuo e atmosfera. Também há espaço para pacotes integrados de processo e abatimento para a fabricação de compósitos, adesivos e vedantes, onde os requisitos de destruição de VOC/HAP podem impulsionar a aquisição de fornos combinados com sistemas RTO.
Desenvolvimentos recentes do setor
- Junho de 2026: ANDRITZ AG - Anunciou um grande contrato para fornecer laminadores a frio, uma linha de recozimento e decapagem e laminadores skin-pass para a Saritas Stainless Steel em uma nova planta em Yalova, Turquia. O acordo amplia a capacidade de processamento de metais e fortalece sistemas de fornos de alta capacidade para a instalação turca de aço inoxidável. O arranjo reflete a expectativa de que a Andritz entregue linhas completas de laminação e tratamento térmico, reforçando sua presença global em equipamentos para metais.
- Junho de 2026: Epcon Industrial Systems LP - Relatou a obtenção de vários contratos importantes e uma carteira de projetos robusta na perspectiva de negócios do presidente no segundo trimestre. Os resultados apontam para um momentum de demanda contínuo para equipamentos de aquecimento industrial e processamento térmico. Essa resiliência da carteira apoia dinâmicas de mercado mais firmes no curto prazo para as ofertas de processamento térmico da Epcon.
- Junho de 2026: ANDRITZ AG - Anunciou um grande contrato para fornecer laminadores a frio, uma linha de recozimento e decapagem e laminadores skin-pass para a Saritas Stainless Steel em uma nova planta em Yalova, Turquia. O projeto consolida o envolvimento da Andritz na cadeia de suprimentos de fabricação de metais da Turquia e amplia sua presença global. O acordo destaca a capacidade da Andritz de entregar soluções integradas de tratamento térmico e laminação em várias regiões.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este estudo, o mercado de fornos industriais abrange a receita obtida com fornos de processamento térmico de grau industrial usados em plantas de manufatura para fusão, reaquecimento, tratamento térmico, sinterização e operações térmicas controladas semelhantes.
Exclusões de escopo: Excluímos fornos residenciais e comerciais de HVAC, pequenos fornos de laboratório e equipamentos de aquecimento não industriais que não são usados para processamento de produção.
Visão geral da segmentação
- Por Tipo de Forno
- Forno de Soleira de Rolos a Gás/Combustível
- Forno de Soleira de Rolos Elétrico
- Forno de Indução
- Forno Pronto para Hidrogênio
- Forno Solar
- Por Disposição/Formato
- Forno de Caixa/Câmara/Mufla
- Forno de Tubo/Concha
- Forno de Carregamento Inferior/Fundo Móvel
- Forno de Carregamento Superior
- Forno de Vácuo/Atmosfera Controlada/Tratamento Térmico
- Por Método de Aquecimento
- Combustão a Fogo
- Resistência Elétrica
- Indução Elétrica
- Híbrido (Gás mais Elétrico)
- Por Faixa de Temperatura
- Abaixo de 1.000 °C
- 1.000 – 1.500 °C
- Acima de 1.500 °C
- Por Indústria Utilizadora Final
- Química
- Metal e Mineração
- Fabricação Automotiva
- Maquinário de Construção
- Aeroespacial
- Eletrônicos e Semicondutores
- Outras Indústrias Utilizadoras Finais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Singapura
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Egito
- Restante da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
Nosso trabalho de pesquisa documental começa com o mapeamento dos centros de demanda que consistentemente compram fornos e grandes retrofits, como siderurgia e fundições, metais não ferrosos, vidro, cerâmica e processamento químico. Usamos séries públicas de produção manufatureira e industrial para definir a direção e, em seguida, cruzamos essas informações com adições de capacidade em nível de planta e anúncios de paralisação relatados em imprensa e atualizações de associações confiáveis.
Para insumos fundamentados, recorremos a fontes como a World Steel Association, a US Energy Information Administration, as estatísticas de produção industrial do Eurostat, o US Geological Survey (indicadores de metais e minerais) e dados de comércio do UN Comtrade para categorias de equipamentos relevantes. Registros da empresa, relatórios anuais e apresentações a investidores ajudam a verificar ciclos de pedidos, comentários sobre carteira de pedidos e exposição regional, e uma assinatura paga para dados financeiros e notícias corporativas é usada para agilizar a triagem e as verificações de consistência. Esta lista não é exaustiva, e muitas outras fontes públicas também foram revisadas para coleta de dados, validação e esclarecimento de pesquisa.
Entrevistas primárias e pesquisas
Para testar as premissas da pesquisa documental, realizamos entrevistas com especialistas e pesquisas direcionadas com OEMs de fornos, fornecedores de componentes, equipes de engenharia, operações de planta e tomadores de decisão de manutenção. A cobertura é mantida global, já que os ciclos de substituição, a troca de combustível e os cronogramas de conformidade de emissões variam por região e afetam fortemente o momento da demanda e as premissas de preço médio de venda.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | CXOs: 21% | APAC: 43% |
| Nível médio: 51% | Líderes funcionais/de unidade: 31% | EMEA: 35% |
| Participantes menores: 22% | Gerentes: 48% | Américas: 22% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando uma visão top-down que reconstrói o conjunto de demanda por fornos a partir da atividade de produção do uso final e sinais de gastos de capital, que são então filtrados por meio de ciclos de substituição típicos e gatilhos de modernização. O total é corroborado com aproximações bottom-up seletivas usando valores de projetos amostrados, consolidações de fornecedores para os principais tipos de fornos e verificações de canal sobre sistemas entregues e grandes retrofits, sendo então ajustado se as duas visões não se alinharem.
Os principais insumos usados no modelo incluem tendências de produção de aço bruto, crescimento nos volumes de fundição e fundição não ferrosa, preços de energia industrial (gás e eletricidade), programas de conformidade de emissões que impulsionam atualizações de eficiência e adições de capacidade anunciadas em aço, vidro e produtos químicos. Como os preços podem se mover com recursos de eficiência energética e conteúdo de automação, a progressão do preço médio de venda é testada usando feedback primário e narrativas de contratos recentes, antes que os totais finais sejam fechados.
Para a previsão, é utilizada análise de cenários, de modo que os casos de baixa capturem ciclos de capex retardados e os casos de alta capturem eletrificação mais rápida e atualizações prontas para hidrogênio. Onde faltam informações bottom-up para geografias menores, são aplicadas proporções baseadas em produção industrial e proxies de base instalada, que são então verificadas por meio de chamadas de acompanhamento para evitar superestimativas.
Validação de dados e ciclo de atualização
Os resultados são validados por meio de múltiplas verificações, incluindo revisão de variação ano a ano, detecção de valores discrepantes por região e verificações de consistência em relação a sinais independentes, como produção de aço e metais, tendências de uso de eletricidade e gás industrial, e investimentos em plantas anunciados. Quando é observada uma grande discrepância, as premissas são revisitadas e especialistas são recontatados para confirmar se se trata de uma mudança real, uma questão de timing ou uma incompatibilidade de escopo.
Antes da aprovação final, o modelo é revisado em etapas por outro analista para confirmar insumos, fórmulas e conversões de unidades, e então os fatores narrativos são verificados em relação aos números finais. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, após o que uma revisão final antes da entrega é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de fornos industriais da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para fornos industriais podem diferir porque cada publicador delimita o mercado de forma diferente e usa sinais de investimento de plantas, lógica de preços e cronogramas de ano-base distintos. As diferenças também surgem de se o modelo se baseia mais em instalações de novos fornos, retrofits e reconstruções, ou em equipamentos térmicos mais amplos próximos a essa categoria.
A direção da produção de aço, os movimentos de preços de energia industrial e uma verificação de consistência em relação a projetos anunciados de atualização de fornos são os pontos de evidência que mantêm a estimativa da Mordor Intelligence ligada ao conjunto de demanda por processamento térmico de manufatura, em vez de se desviar para equipamentos de aquecimento adjacentes. Na prática, as lacunas geralmente aparecem em como as receitas de serviços são tratadas, quão agressivo se assume que é o ciclo de substituição e como a conversão de moeda e a inflação são tratadas para totais multirregionais.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 13,54 bilhões de USD (2026) | |
| Publicador Global A | 14,70 bilhões de USD (2028) | Usa um ponto final de previsão diferente e pode aplicar uma segmentação mais ampla que combina múltiplos tipos e aplicações de fornos, o que pode elevar os totais quando os preços são projetados uniformemente entre regiões. |
| Publicador do Setor B | 18,40 bilhões de USD (2031) | O valor do ponto final mais alto pode ser impulsionado por um ciclo de capex mais agressivo e uma inclusão mais ampla de atividades de retrofit e serviços, com verificações menos visíveis em relação a indicadores de produção de uso final e ao momento dos projetos. |
A comparação mostra que a dispersão é explicada principalmente por diferenças de horizonte e pelo que é contabilizado em relação a instalações versus atualizações e serviços. Ao ancorar as premissas em sinais repetíveis e depois cruzá-las com feedback de entrevistas, o número final permanece rastreável a fatores claros e pode ser atualizado de forma consistente conforme mudam as condições de nova capacidade e energia.


Principais Questões Respondidas no Relatório
Qual é o valor previsto do mercado de fornos industriais em 2031?
O mercado de fornos industriais tem projeção de atingir USD 17,01 bilhões até 2031.
Com que rapidez está crescendo a demanda por fornos prontos para hidrogênio?
Espera-se que os designs prontos para hidrogênio se expandam a um CAGR de 6,59% até 2031, à medida que as políticas de descarbonização se tornam mais rigorosas.
Qual região está crescendo mais rapidamente em novas instalações de fornos?
A Ásia-Pacífico registra o CAGR mais rápido de 6,24%, impulsionada pelas atualizações siderúrgicas chinesas e pelos incentivos à fabricação da Índia.
Por que os fornos híbridos gás-elétricos estão ganhando popularidade?
Eles permitem que os operadores alternem fontes de energia em resposta aos preços em tempo real de combustível e eletricidade, melhorando o controle de custos e a conformidade com as emissões.
Qual setor utilizador final apresenta o maior crescimento na demanda por fornos?
O setor aeroespacial lidera com um CAGR de 6,55% devido a materiais avançados que requerem processamento preciso a altas temperaturas.
Quão fragmentado é o cenário competitivo?
O índice de concentração do mercado é 6, indicando consolidação moderada, com as cinco principais empresas detendo aproximadamente 60% a 70% da receita combinada.
Página atualizada pela última vez em:



