
Taille et part de marché des fours industriels
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 13.54 Milliards de dollars |
| Taille du Marché (2031) | 17.01 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.68 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
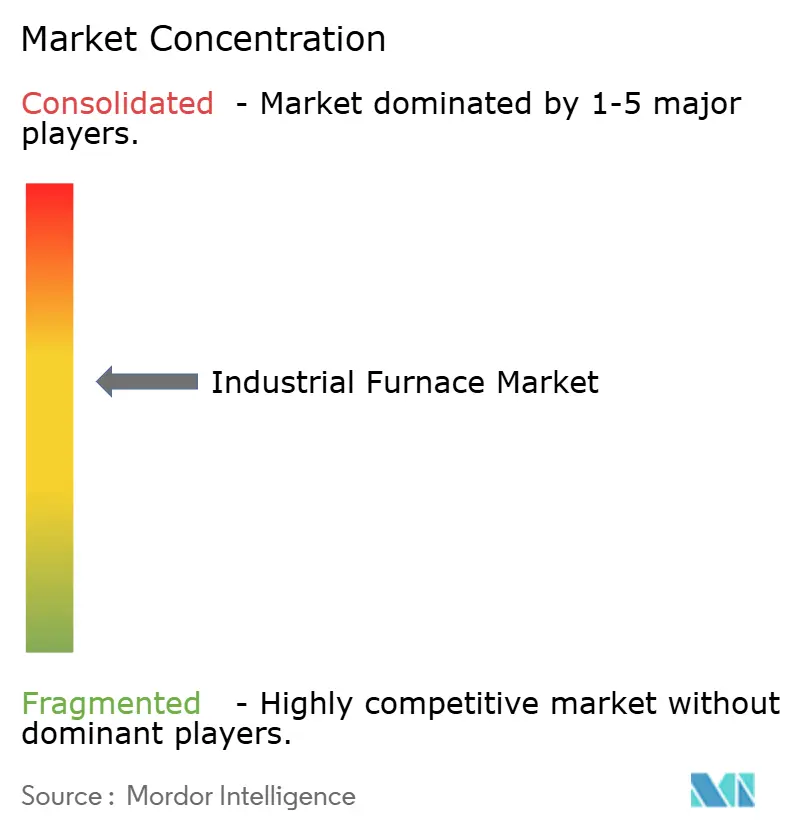
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des fours industriels par Mordor Intelligence
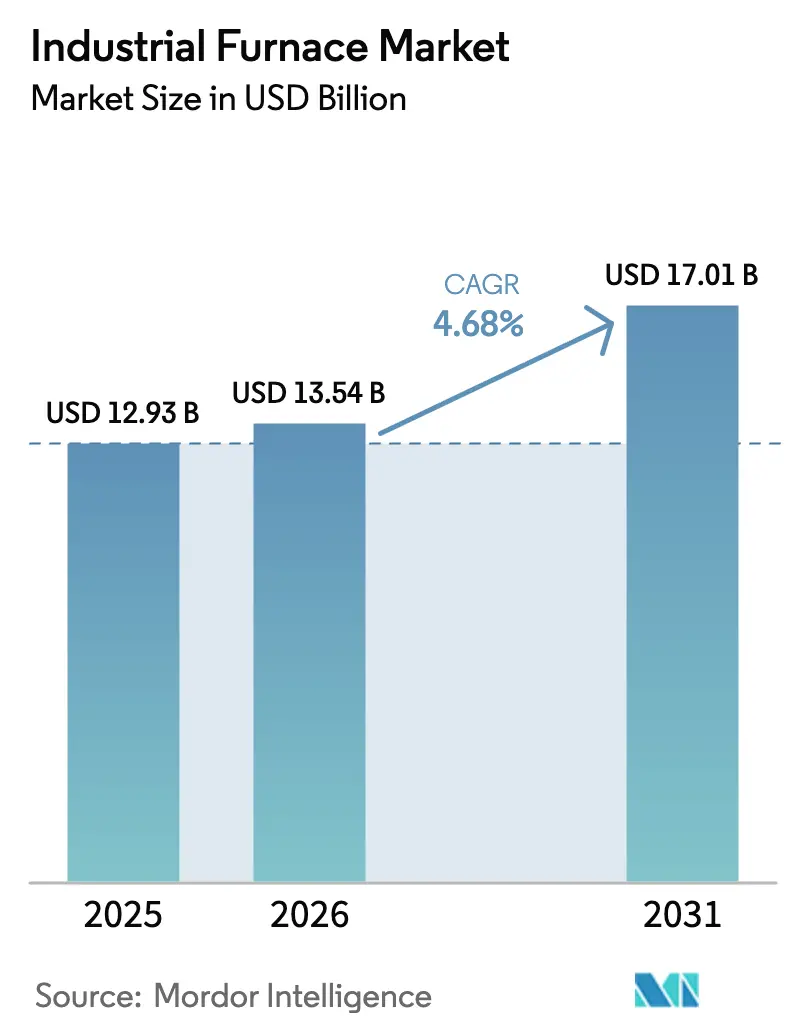
Le marché des fours industriels devrait croître de 12,93 milliards USD en 2025 à 13,54 milliards USD en 2026 et devrait atteindre 17,01 milliards USD d'ici 2031, à un TCAC de 4,68 % sur la période 2026-2031. Cette croissance repose sur une demande soutenue en traitement thermique de précision dans la fabrication automobile et aérospatiale, sur l'adoption accélérée des technologies de fours prêts à l'hydrogène et des fours électriques, ainsi que sur les pressions réglementaires croissantes visant à réduire les émissions industrielles.[1]Primetals Technologies, "Technologies de production d'acier à base d'hydrogène," primetalstechnologies.com Les fabricants investissent dans des conceptions modulaires qui réduisent les délais d'installation et permettent une production décentralisée, tandis que les systèmes de contrôle numérique équipés de maintenance prédictive réduisent les temps d'arrêt et le gaspillage d'énergie. Les rénovations axées sur l'efficacité énergétique en Amérique du Nord et les programmes de décarbonation en Europe et au Japon soutiennent la dynamique à court terme, tandis que l'ajout de capacités à grande échelle en Asie-Pacifique soutient l'expansion à long terme. L'intensité concurrentielle est façonnée par des entreprises d'ingénierie de taille moyenne qui rivalisent avec des conglomérats mondiaux pour des projets regroupant équipements, services et logiciels.
Principaux enseignements du rapport
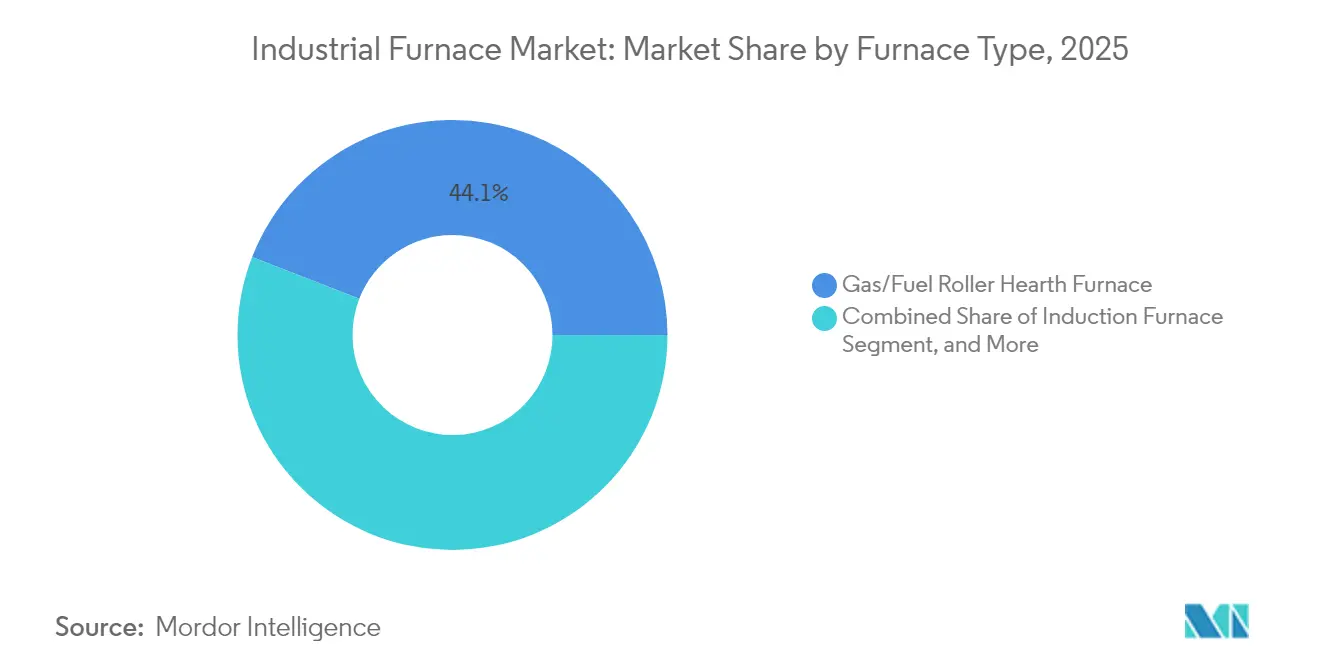
- Par type de four, les systèmes à rouleaux à gaz/combustible ont dominé avec 44,10 % de la part de marché des fours industriels en 2025 ; les conceptions prêtes à l'hydrogène devraient se développer à un TCAC de 6,59 % jusqu'en 2031.
- Par disposition, les formats caisse/chambre/moufle représentaient 37,45 % de la taille du marché des fours industriels en 2025, tandis que les unités tubulaires/clam-shell affichaient le TCAC le plus rapide de 6,51 % jusqu'en 2031.
- Par méthode de chauffage, les unités à combustion détenaient 51,10 % de la taille du marché des fours industriels en 2025 ; les solutions hybrides gaz-électricité devraient croître à un TCAC de 5,98 % au cours de la même période.
- Par plage de température, les opérations entre 1 000-1 500 °C dominaient avec 52,94 % de la part de marché des fours industriels en 2025 ; les installations notées au-dessus de 1 500 °C progressent à un TCAC de 5,58 %.
- Par utilisateur final, les applications métallurgiques et minières représentaient 33,72 % de la taille du marché des fours industriels en 2025 ; les utilisations aérospatiales progressent à un TCAC de 6,55 % jusqu'en 2031.
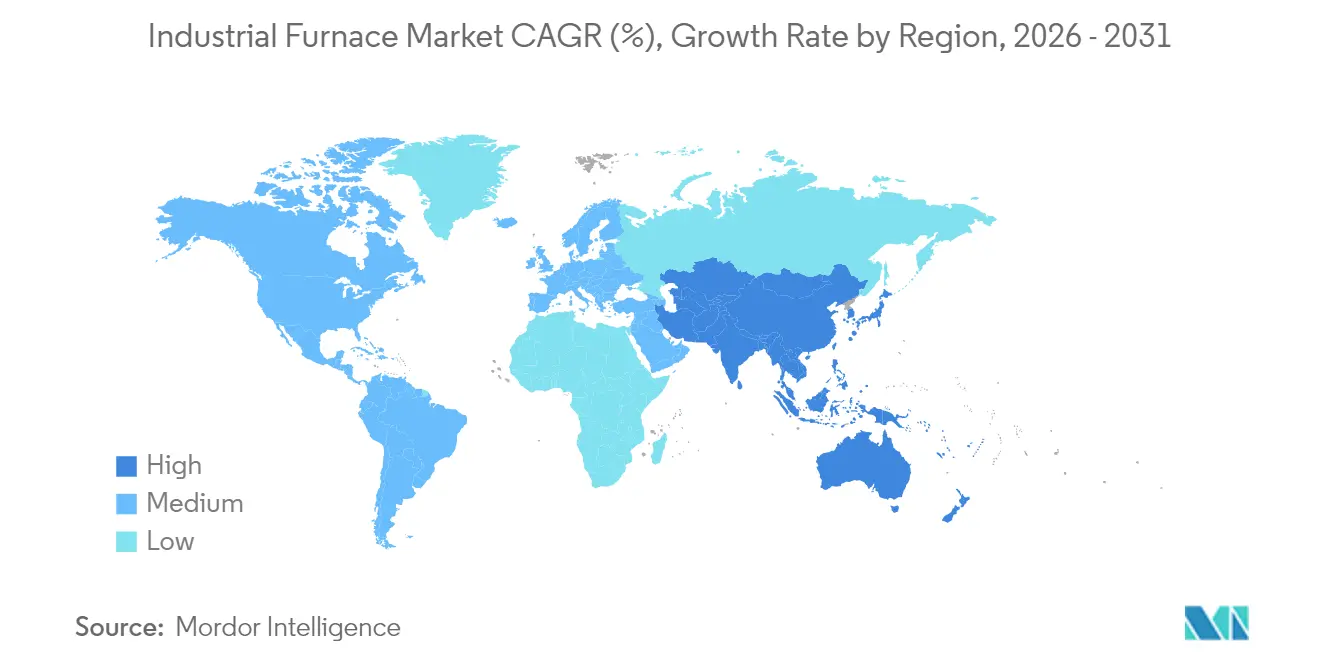
- Par géographie, l'Amérique du Nord représentait 35,10 % de la taille du marché des fours industriels en 2025, tandis que l'Asie-Pacifique enregistrait le TCAC le plus rapide de 6,24 % sur l'horizon de prévision.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des fours industriels
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Demande croissante de traitement thermique dans l'automobile | +0.8% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Investissements dans l'expansion des capacités métallurgiques et minières | +0.9% | Asie-Pacifique et Moyen-Orient-Afrique | Long terme (≥ 4 ans) |
| Adoption rapide des fours électriques | +0.7% | Europe et Japon ; expansion vers l'Amérique du Nord | Moyen terme (2-4 ans) |
| Normes strictes d'efficacité énergétique | +0.6% | Amérique du Nord et Union européenne | Court terme (≤ 2 ans) |
| Transition vers des conceptions de fours prêtes à l'hydrogène | +0.5% | Europe et Japon | Long terme (≥ 4 ans) |
| Croissance des fours modulaires à micro-échelle | +0.4% | Clusters industriels mondiaux | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de traitement thermique dans la fabrication automobile
Le virage vers la production de véhicules électriques remodèle les exigences de traitement thermique dans les usines d'assemblage mondiales. Les boîtiers de batteries, les noyaux de moteurs de traction et les structures de carrosserie légères nécessitent des profils de traitement thermique qui minimisent les déformations et soutiennent des tolérances plus strictes. Les constructeurs automobiles spécifient donc des fours avec des vitesses de trempe rapides, des atmosphères inertes et des commandes en boucle fermée qui documentent chaque cycle pour la conformité à la norme ISO 26262.[2]Tesla, "Mises à jour sur la fabrication et la technologie," tesla.com Les fournisseurs intégrant des analyses de maintenance prédictive atteignent une disponibilité plus élevée, réduisant le coût total de possession et renforçant leur compétitivité dans les appels d'offres pour des contrats d'approvisionnement à long terme.
Investissements croissants dans l'expansion des capacités métallurgiques et minières
Les producteurs d'acier et de métaux non ferreux en Chine, en Inde et dans le Conseil de coopération du Golfe construisent ou rénovent des actifs pour répondre aux dépenses liées aux infrastructures et à la transition énergétique. Les politiques encourageant les fours à arc électrique (FAE) au détriment des hauts fourneaux traditionnels stimulent la demande de remplacement, tandis que le traitement de minerais de qualité inférieure accroît le besoin de fours dotés de revêtements réfractaires avancés et d'atmosphères riches en oxygène qui maintiennent le débit tout en réduisant la consommation d'énergie.[3]Association chinoise du fer et de l'acier, "Politique de consolidation de l'industrie sidérurgique," chinaisa.org.cn Les usines modulaires permettent aux opérateurs d'étaler les dépenses en capital et d'adapter leurs installations aux cycles futurs des matières premières.
Adoption accélérée des fours électriques pour répondre aux obligations de décarbonation
Les mécanismes de tarification du carbone, tels que le mécanisme d'ajustement carbone aux frontières de l'Union européenne, augmentent l'avantage de coût des voies de fabrication à faibles émissions. Les sidérurgistes et les fonderies y répondent en déployant des FAE alimentés par de l'électricité renouvelable, atteignant des réductions d'émissions allant jusqu'à 66 % par rapport aux filières au coke. Les subventions gouvernementales et les crédits d'impôt aux États-Unis compriment davantage les délais de récupération pour les rénovations électriques, renforçant les carnets de commandes pour les équipementiers de fours spécialisés dans les alimentations à courant élevé et les systèmes de captage des gaz de combustion.
Des normes strictes d'efficacité énergétique stimulent la rénovation des fours
Les exigences minimales d'efficacité édictées par le département américain de l'Énergie en 2024 obligent les installations industrielles à moderniser les brûleurs, les récupérateurs et les logiciels de contrôle. Cette réglementation accélère les cycles de remplacement des unités arrivant en fin de vie et propulse la demande de surveillance en temps réel permettant de vérifier la conformité. Les fournisseurs proposant des forfaits de rénovation clés en main — incluant l'ingénierie, l'installation et la formation après démarrage — sécurisent des contrats de service pluriannuels qui stabilisent les flux de revenus.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coûts d'investissement et de fonctionnement élevés pour les installations > 1 500 °C | -0.6% | À l'échelle mondiale, affectant particulièrement les secteurs des métaux spéciaux et des matériaux avancés | Moyen terme (2-4 ans) |
| Volatilité des prix du gaz naturel et de l'électricité | -0.4% | Europe et Amérique du Nord, avec des effets de débordement dans les régions à forte consommation d'énergie | Court terme (≤ 2 ans) |
| Pénurie d'opérateurs qualifiés pour les procédés complexes de traitement thermique | -0.3% | À l'échelle mondiale, avec des pénuries aiguës en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Incertitude réglementaire sur les futurs mécanismes de tarification du carbone | -0.2% | Europe et Amérique du Nord, s'étendant à l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'investissement et de fonctionnement élevés pour les installations > 1 500 °C
Les fours à très haute température coûtent plus de 10 millions USD à installer et consomment 15 à 20 % des budgets d'exploitation des usines. Les réfractaires avancés, les alliages sur mesure et les systèmes de sécurité renforcés gonflent l'investissement initial, tandis que la pénurie mondiale de techniciens spécialisés dans les opérations à ultra-haute température fait augmenter les coûts de main-d'œuvre. Les primes d'assurance et les procédures d'autorisation strictes alourdissent encore les frais généraux, prolongeant les délais de récupération et décourageant l'adoption dans les petites entreprises.
Volatilité des prix du gaz naturel et de l'électricité
Les perturbations géopolitiques et les déséquilibres entre l'offre et la demande ont fait monter la variance des prix de l'énergie au-delà des normes historiques. Pour les fours à gaz en Europe, les fluctuations des matières premières représentent 40 % de l'incertitude sur les coûts de production, ce qui complique la budgétisation à long terme.[4]Powernext, "Volatilité des prix du gaz naturel européen," powernext.com Les opérateurs de fours électriques font face à une volatilité similaire dans les régions où la pénétration des énergies renouvelables est intermittente et où les marchés de capacité sont en cours de refonte. La couverture complexe des risques augmente les frais financiers et freine les engagements en capital pour les projets en site vierge.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de four : l'intégration de l'hydrogène remodèle le paysage technologique
Les conceptions prêtes à l'hydrogène constituent le segment à la croissance la plus rapide avec un TCAC de 6,59 % jusqu'en 2031, les cadres politiques en Europe et au Japon imposant une chaleur de procédé neutre en carbone. Les équipements à rouleaux à gaz/combustible ont néanmoins conservé 44,10 % de la part de marché des fours industriels en 2025, plébiscités pour leur fiabilité et leur infrastructure existante. Les brûleurs hybrides permettant une substitution progressive de l'hydrogène élargissent les options des utilisateurs, garantissant que les actifs existants restent productifs tout au long de la transition.
L'adoption plus large des fours à rouleaux électriques dans les régions riches en énergies renouvelables encourage les équipementiers à codévelopper des transformateurs haute puissance et des commandes de champ magnétique sophistiquées qui réduisent les pertes d'énergie. Les unités à induction restent l'outil de prédilection pour les applications métallurgiques de niche nécessitant un chauffage rapide et des gradients de température précis, tandis que les fours solaires occupent une niche naissante mais prometteuse dans les zones à fort ensoleillement disposées à exploiter l'énergie solaire concentrée pour les céramiques de spécialité.


Par disposition/format : les conceptions modulaires favorisent la flexibilité opérationnelle
Les configurations caisse/chambre/moufle représentaient 37,45 % de la taille du marché des fours industriels en 2025, servant des procédés discontinus dans les domaines des métaux, de la mécanique et de la céramique. Les systèmes tubulaires/clam-shell enregistrent un TCAC de 6,51 % à mesure que les producteurs adoptent des agencements à flux continu qui minimisent le temps de séjour et la consommation d'énergie. Les conceptions à sole mobile et à chargement par le bas conservent leur importance dans la production d'équipements lourds où les pièces moulées surdimensionnées exigent des solutions robustes de manutention des matériaux.
Les unités sous vide et sous atmosphère contrôlée captent une part croissante dans le traitement de finition des composants aérospaciaux et des semi-conducteurs, reflétant les exigences de traçabilité pour des surfaces exemptes de contamination. Le secteur des fours industriels met désormais l'accent sur des modules prêts à l'emploi permettant de faire évoluer la production sans travaux de chantier prolongés, en accord avec les philosophies de fabrication allégée et les appétits réduits pour le risque en capital chez les fournisseurs de rang intermédiaire.
Par méthode de chauffage : les systèmes hybrides gagnent en importance stratégique
Les fours à combustion représentaient 51,10 % de la taille du marché des fours industriels en 2025, mais font face à une croissance stagnante à mesure que les plafonds d'émissions se resserrent. Les solutions hybrides gaz-électricité affichent un TCAC de 5,98 % parce qu'elles basculent les sources d'énergie en temps réel, équilibrant les charges du réseau par rapport aux prix du combustible de réseau. La technologie à résistance électrique prospère dans les secteurs à environnement propre tels que l'électronique, tandis que les unités à induction électrique dominent les aciers spéciaux nécessitant une pénétration thermique rapide et uniforme.
Les améliorations par récupération de chaleur et brûleurs régénératifs augmentent l'efficacité des actifs de combustion existants, prolongeant leur durée de vie économique et facilitant la transition vers la chaleur bas carbone. Les équipementiers associent des tableaux de bord de gestion de l'énergie qui guident les opérateurs vers le mix de sources de chaleur le moins coûteux, réduisant l'exposition aux marchés au comptant volatils.

Par plage de température : les applications à ultra-haute température stimulent l'innovation
Les procédés entre 1 000-1 500 °C représentaient 52,94 % de la part de marché des fours industriels en 2025, essentiels pour le revenu standard de l'acier, l'homogénéisation des billettes d'aluminium et les céramiques techniques cuites au four. La demande de capacités supérieures à 1 500 °C augmente à un TCAC de 5,58 % à mesure que les moteurs aérospatiaux et les systèmes hypersoniques nécessitent des alliages ultra-réfractaires. Les programmes de recherche dans des institutions telles que l'Université Tohoku suscitent l'intérêt des fournisseurs pour les isolants de nouvelle génération et les systèmes de refroidissement qui prolongent la durée de vie des réfractaires tout en réduisant la consommation d'énergie.
Les fours en dessous de 1 000 °C servent l'agroalimentaire, le pharmaceutique et la réticulation des composites, où l'uniformité thermique plutôt que la température maximale dicte la qualité des résultats. Les innovations en isolation à faible masse réduisent le temps de montée en température de 25 % et contribuent à des économies marginales qui se multiplient sur les lignes à flux continu fonctionnant en plusieurs équipes.
Par secteur d'utilisation final : l'aérospatiale mène l'accélération de la croissance
Les métaux et les mines représentaient 33,72 % de la taille du marché des fours industriels en 2025, soutenu par le débit primaire d'acier, de cuivre et d'aluminium. L'aérospatiale enregistre le TCAC le plus rapide de 6,55 % jusqu'en 2031 à mesure que les fabricants qualifient des superalliages avancés à base de nickel et des composites à matrice céramique nécessitant des profils de trempage thermique de précision. Les équipementiers automobiles et les fournisseurs de rang maintiennent des dépenses soutenues pour les fours adaptés aux composants de véhicules électriques, tandis que les producteurs d'électronique et de semi-conducteurs adoptent des fours sous vide avec un contrôle de contamination sub-ppm pour la production de nœuds avancés.
Les secteurs de la chimie et de la machinerie de construction représentent des bassins de demande durables, en particulier là où les programmes nationaux d'infrastructure stimulent les volumes de ciment, de verre et d'équipements lourds. L'adoption croissante de lignes de recuit continu et de fours de galvanisation sur les marchés d'aciers revêtus élargit davantage la diversité des utilisateurs finaux et protège les fournisseurs des fluctuations cycliques dans tout secteur vertical unique.
Analyse géographique
L'Amérique du Nord a contribué à hauteur de 35,10 % de la taille du marché des fours industriels en 2025, portée par de solides commandes de traitement thermique provenant des centres automobiles et aérospatiaux américains et par la conformité aux normes actualisées du département de l'Énergie. Des projets d'expansion tels que le programme FAE de 3,0 milliards USD de Nucor et les investissements miniers canadiens élèvent la demande de base pour les unités à haute capacité. La main-d'œuvre technique qualifiée soutient les revenus du service après-vente, bien que la volatilité des prix du gaz naturel et de l'électricité demeure une priorité de gestion.
L'Asie-Pacifique enregistre le TCAC le plus rapide de 6,24 %, grâce à la modernisation du secteur sidérurgique chinois qui remplace les hauts fourneaux obsolètes par des FAE et au dispositif indien d'incitation liée à la production (PLI) qui stimule les dépenses en capital pour les capacités dans la machinerie et l'électronique. Le Japon est pionnier en métallurgie prête à l'hydrogène, allouant 329,4 milliards JPY à la modernisation des fours pour s'aligner sur les objectifs climatiques de 2035. La Corée du Sud, Singapour et l'Australie complètent la croissance régionale en renforçant les lignes de traitement de finition des semi-conducteurs et de traitement des minéraux.
L'Europe maintient une croissance à un chiffre modéré ancrée dans la conformité aux politiques climatiques. L'Allemagne canalise les subventions publiques de recherche vers les brûleurs à hydrogène, tandis que l'Italie modernise ses parcs de traitement thermique pour les chaînes d'approvisionnement en aciers spéciaux et en automobile. Le mécanisme d'ajustement carbone aux frontières incite aux rénovations de fours réduisant les émissions de portée 1, et la directive sur les émissions industrielles impose des mises à niveau aux meilleures technologies disponibles en matière de réfractaires, de systèmes de contrôle et de récupération de la chaleur résiduelle. Les marchés d'Europe de l'Est, en particulier la Pologne et la Tchéquie, attirent des investissements en site vierge dans des usines de composants de batteries équipées de fours bas carbone.

Paysage réglementaire
Les décisions de conception et de rénovation des fours industriels sont de plus en plus liées à la conformité en matière d'émissions et d'efficacité énergétique, ce qui pousse les acheteurs vers des solutions permettant de documenter la performance. Aux États-Unis, l'octroi de permis d'émissions atmosphériques et la conformité relative aux composés organiques volatils (COV) et aux polluants atmosphériques dangereux (HAP) favorisent l'adoption de solutions combinées de fours et de dispositifs d'épuration, y compris des intégrations d'oxydateurs thermiques régénératifs (RTO) pour satisfaire aux exigences de destruction tout en maintenant la stabilité du processus. Par ailleurs, les exigences d'efficacité minimale du Département de l'Énergie des États-Unis, adoptées en 2024, accélèrent les mises à niveau des brûleurs, récupérateurs et logiciels de contrôle, et elles augmentent la valeur des systèmes de surveillance permettant de vérifier la conformité.
En Europe, la décarbonation et les mesures carbone axées sur les produits façonnent les choix de spécification pour une chaleur de procédé à faibles émissions. Le mécanisme d'ajustement carbone aux frontières de l'Union européenne et les exigences relatives aux meilleures techniques disponibles dans le cadre de dispositifs tels que la directive relative aux émissions industrielles soutiennent la demande de récupération de chaleur résiduelle, de traitement des effluents gazeux et de systèmes de contrôle modernes permettant l'auditabilité et une intensité d'émissions de Scope 1 plus faible dans les opérations à forte consommation d'énergie.
Analyse de la chaîne de valeur
La chaîne de valeur des fours industriels débute par des intrants amont tels que les aciers spéciaux, les réfractaires, l'isolation et les éléments chauffants haute température, y compris des matériaux spéciaux comme le molybdène. Elle s'étend ensuite aux composants d'alimentation et d'automatisation, notamment les transformateurs, les automates programmables (PLC), les variateurs de vitesse (VFD), les capteurs et les systèmes de sécurité. Les fabricants d'équipement d'origine (OEM) et les intégrateurs assurent la conception thermique et mécanique, la fabrication et l'assemblage des fours, en intégrant de plus en plus le chauffage à combustion, électrique ou hybride avec des commandes et diagnostics numériques. Les technologies de contrôle des émissions, y compris les RTO, les épurateurs et les systèmes de gainage et de récupération de chaleur associés, constituent une couche adjacente essentielle pour les projets où l'épuration des COV/HAP et l'obtention des permis sont centrales, comme le montrent les configurations intégrées de fours et de systèmes d'oxydation thermique.
En aval, les partenaires d'ingénierie, d'approvisionnement et de construction (EPC), les services publics et les entrepreneurs spécialisés soutiennent l'installation, la mise en service et la formation des opérateurs, tandis que les utilisateurs finaux, notamment dans les secteurs des métaux et de l'exploitation minière, de la construction automobile, de l'aérospatiale, de l'électronique et d'autres industries de procédé, orientent la personnalisation autour de l'uniformité de température, du contrôle d'atmosphère et du débit de production. Les services après-vente, tels que les pièces détachées, les rechapages de réfractaires, le réglage des brûleurs, l'étalonnage, les mises à jour logicielles et la maintenance prédictive, constituent un élément matériel du cycle de vie, en particulier lorsque les programmes de modernisation ciblent des actifs existants comme les mises à niveau et rénovations de cellules multi-fours. La collaboration entre fournisseurs de technologie et partenaires de projet est courante dans les grandes lignes métallurgiques, où plusieurs parties fournissent des terminaux, des équipements de ligne et des sous-systèmes de fours dans le cadre d'un périmètre de livraison intégré.
Paysage concurrentiel
Le secteur des fours industriels reste modérément fragmenté, les cinq premiers fournisseurs détenant environ 28 % du chiffre d'affaires combiné. Les conglomérats mondiaux tels que Andritz AG, Tenova et Inductotherm concurrencent des entreprises d'ingénierie de niche, notamment Ipsen International et SECO/WARWICK. Les acteurs se différencient par des conceptions de brûleurs propriétaires, des jumeaux numériques et des contrats de service après-vente sur mesure qui pérennisent les revenus récurrents.
Les mouvements stratégiques s'articulent autour de la numérisation et de la décarbonation. Ipsen a équipé rétroactivement sa base installée mondiale d'une suite IoT qui réduit les temps d'arrêt imprévus de 15 %, tandis que SECO/WARWICK a introduit un optimiseur énergétique basé sur le cloud exploitant l'apprentissage automatique pour réduire la consommation de carburant par cycle jusqu'à 8 %. RHI Magnesita a acquis Resco Products pour 340 millions USD, s'appropriant une technologie réfractaire vitale pour les opérations à plus de 1 500 °C et renforçant la sécurité des approvisionnements.
Les nouveaux entrants ciblent des niches spécifiques : fours solaires modulaires pour les céramiques de spécialité, unités à induction montées sur châssis pour le post-traitement de la fabrication additive, et rénovations de brûleurs à hydrogène pour les lignes discontinues existantes. Les acteurs établis répondent par des prises de participation minoritaires ou des acquisitions complètes pour sécuriser les feuilles de route technologiques tout en conservant les économies d'échelle dans la fabrication et les équipes de service après-vente mondiales.
Leaders du secteur des fours industriels
Andritz AG
Carbolite Gero Limited
Epcon Industrial Systems LP
Gasbarre Products Inc.
International Thermal Systems LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un espace blanc émerge autour des mises à niveau motivées par la décarbonation, combinant des équipements thermiques essentiels avec l'alimentation, les commandes et une gestion des émissions prête pour la conformité, en particulier pour les utilisateurs cherchant à équilibrer les actifs de combustion avec l'électrification et la préparation à l'hydrogène. Dans la transformation des métaux, ANDRITZ a mis en avant un accent stratégique sur les technologies de production d'acier électrique, y compris le chauffage par induction, soutenu par son acquisition majoritaire (51 %) de Baoding Sanzheng Electrical Equipment en décembre 2025. Cela souligne l'investissement continu dans des technologies de fours et de lignes spécialisées liées à la demande d'acier électrique, ainsi que des opportunités axées sur les services qui modernisent les bases installées plutôt que d'exiger le remplacement complet des lignes.
Les programmes de modernisation et de rénovation continuent de constituer un ensemble d'opportunités reproductibles dans toutes les régions, en particulier lorsque les exploitants prolongent la durée de vie des fours grâce à des mises à niveau de capacité, d'efficacité et d'automatisation. L'activité active de mise à niveau multi-unités, y compris les commandes de Henan Mingtai couvrant une nouvelle cellule de four de 120 tonnes et la modernisation des fours de fusion existants de 60 tonnes, illustre la demande à la fois pour de nouveaux sites et pour des rénovations. Au-delà des métaux, les opportunités s'étendent aux procédés à atmosphère contrôlée et sous vide à haute valeur ajoutée pour les tests et le traitement de matériaux avancés, soutenus par des offres spécialisées de fours sous vide et à atmosphère contrôlée. Il existe également un potentiel pour des ensembles intégrés de procédé et d'épuration destinés à la fabrication de composites, adhésifs et mastics, où les exigences de destruction des COV/HAP peuvent stimuler l'achat de fours associés à des systèmes RTO.
Développements récents du secteur
- Juin 2026 : ANDRITZ AG - A annoncé un contrat majeur pour la fourniture de laminoirs à froid, d'une ligne de recuit et de décapage, et de laminoirs de finition (skin-pass) à Saritas Stainless Steel pour une nouvelle usine à Yalova, en Turquie. L'accord élargit la capacité de transformation des métaux et renforce les systèmes de fours à haute capacité pour l'installation turque d'acier inoxydable. Cet arrangement reflète les attentes selon lesquelles Andritz livrera des lignes complètes de laminage et de traitement thermique, renforçant ainsi son empreinte mondiale dans les équipements métallurgiques.
- Juin 2026 : Epcon Industrial Systems LP - A annoncé avoir obtenu plusieurs contrats majeurs et un solide carnet de commandes dans ses perspectives commerciales présidentielles du deuxième trimestre. Les résultats indiquent une dynamique de demande continue pour les équipements de chauffage industriel et de traitement thermique. Cette résilience du carnet de commandes soutient une dynamique de marché plus ferme à court terme pour les offres de traitement thermique d'Epcon.
- Juin 2026 : ANDRITZ AG - A annoncé un contrat majeur pour la fourniture de laminoirs à froid, d'une ligne de recuit et de décapage, et de laminoirs de finition (skin-pass) à Saritas Stainless Steel pour une nouvelle usine à Yalova, en Turquie. Le projet consolide l'implication d'Andritz dans la chaîne d'approvisionnement de la transformation des métaux en Turquie et élargit son empreinte mondiale. L'accord met en évidence la capacité d'Andritz à fournir des solutions intégrées de traitement thermique et de laminage dans plusieurs régions.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette étude, le marché des fours industriels couvre les revenus générés par les fours de traitement thermique de qualité industrielle utilisés dans les usines de fabrication pour la fusion, le réchauffage, le traitement thermique, le frittage et des opérations thermiques contrôlées similaires.
Exclusions du périmètre : nous excluons les fours de chauffage résidentiels et commerciaux (CVC), les petits fours de laboratoire et les équipements de chauffage non industriels qui ne sont pas utilisés pour le traitement de production.
Aperçu de la segmentation
- Par type de four
- Four à rouleaux à gaz/combustible
- Four à rouleaux électrique
- Four à induction
- Four prêt à l'hydrogène
- Four solaire
- Par disposition/format
- Four à caisse/chambre/moufle
- Four tubulaire/clam-shell
- Four à chargement par le bas/sole mobile
- Four à chargement par le haut
- Four sous vide/sous atmosphère/de traitement thermique
- Par méthode de chauffage
- Combustion
- Résistance électrique
- Induction électrique
- Hybride (gaz plus électricité)
- Par plage de température
- En dessous de 1 000 °C
- 1 000 – 1 500 °C
- Au-dessus de 1 500 °C
- Par secteur d'utilisation final
- Chimie
- Métaux et mines
- Fabrication automobile
- Machinerie de construction
- Aérospatiale
- Électronique et semi-conducteurs
- Autres secteurs d'utilisation final
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Singapour
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Notre travail documentaire commence par la cartographie des centres de demande qui achètent régulièrement des fours et effectuent d'importantes rénovations, tels que la sidérurgie et les fonderies, les métaux non ferreux, le verre, la céramique et la transformation chimique. Nous utilisons des séries publiques de production manufacturière et industrielle pour établir une direction, puis nous les recoupons avec les ajouts de capacité au niveau des usines et les annonces de fermeture rapportées par une presse et des mises à jour d'associations réputées.
Pour des données fondées, nous nous référons à des sources telles que la World Steel Association, l'US Energy Information Administration, les statistiques de production industrielle d'Eurostat, l'US Geological Survey (indicateurs relatifs aux métaux et minéraux) et les données commerciales d'UN Comtrade pour les catégories d'équipements pertinentes. Les documents d'entreprise, rapports annuels et présentations aux investisseurs aident à vérifier les cycles de commande, les commentaires sur les carnets de commandes et l'exposition régionale, et un abonnement payant pour les données financières et l'actualité des entreprises est utilisé pour accélérer le criblage et les vérifications de cohérence. Cette liste n'est pas exhaustive, et de nombreuses autres sources publiques ont également été consultées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens et enquêtes primaires
Pour tester la solidité des hypothèses documentaires, nous menons des entretiens d'experts et des enquêtes ciblées auprès des fabricants d'équipement d'origine (OEM) de fours, des fournisseurs de composants, des équipes d'ingénierie, des exploitants d'installations et des décideurs en matière de maintenance. La couverture est maintenue à l'échelle mondiale, car les cycles de remplacement, le changement de combustible et les échéances de conformité en matière d'émissions varient selon la région et influencent fortement le calendrier de la demande et les hypothèses de prix de vente moyen.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 27 % | Cadres dirigeants (CXO) : 21 % | APAC : 43 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 31 % | EMEA : 35 % |
| Acteurs plus petits : 22 % | Managers : 48 % | Amériques : 22 % |
Dimensionnement et prévision du marché
Le dimensionnement est réalisé selon une approche descendante qui reconstitue le bassin de demande de fours à partir de l'activité de production en usage final et des signaux de dépenses d'investissement, qui sont ensuite filtrés à travers les cycles de remplacement typiques et les déclencheurs de modernisation. Le total est corroboré par des approximations ascendantes sélectives utilisant des valeurs de projets échantillonnées, des agrégations de fournisseurs pour les principaux types de fours, et des vérifications de canaux sur les systèmes livrés et les rénovations majeures, puis ajusté si les deux points de vue ne concordent pas.
Les intrants clés utilisés dans le modèle incluent les tendances de production d'acier brut, la croissance des volumes de fonderie et de coulée non ferreuse, les prix de l'énergie industrielle (gaz et électricité), les programmes de conformité aux émissions qui favorisent les mises à niveau d'efficacité, et les ajouts de capacité annoncés dans l'acier, le verre et les produits chimiques. Comme les prix peuvent évoluer en fonction des caractéristiques d'efficacité énergétique et du contenu d'automatisation, la progression du prix de vente moyen est testée à l'aide des retours primaires et des récits de contrats récents, avant que les totaux finaux ne soient verrouillés.
Pour les prévisions, une analyse de scénarios est utilisée afin que les cas défavorables tiennent compte des cycles de dépenses d'investissement retardés et que les cas favorables tiennent compte d'une électrification plus rapide et de mises à niveau prêtes pour l'hydrogène. Lorsque les informations ascendantes manquent pour les géographies plus petites, des ratios basés sur la production industrielle et des indicateurs de base installée sont appliqués, puis vérifiés par des appels de suivi pour éviter toute surestimation.
Validation des données et cycle de mise à jour
Les résultats sont validés par plusieurs vérifications, notamment un examen des variations d'une année sur l'autre, une détection des valeurs aberrantes par région, et des vérifications de cohérence par rapport à des signaux indépendants tels que la production d'acier et de métaux, les tendances de consommation d'électricité et de gaz industriels, et les investissements d'usine annoncés. Lorsqu'un écart important est constaté, les hypothèses sont réexaminées et les experts sont recontactés pour confirmer s'il s'agit d'un véritable changement, d'un problème de calendrier ou d'un décalage de périmètre.
Avant la validation finale, le modèle est examiné par étapes par un autre analyste afin de confirmer les intrants, les formules et les conversions d'unités, puis les facteurs explicatifs sont vérifiés par rapport aux chiffres finaux. Les rapports sont mis à jour annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants se produisent, après quoi une dernière vérification avant livraison est effectuée afin que les clients reçoivent la vue la plus récente actualisée.
Taille du marché des fours industriels selon Mordor Intelligence par rapport à d'autres estimations publiées
Les valeurs de marché publiées pour les fours industriels peuvent diverger, car chaque éditeur définit les limites du marché différemment et utilise des signaux d'investissement d'usine, une logique de prix et un calendrier d'année de référence différents. Les différences proviennent également du fait que le modèle s'appuie davantage sur les nouvelles installations de fours, les rénovations et reconstructions, ou des équipements thermiques plus larges proches de cette catégorie.
La direction de la production d'acier, les évolutions des prix de l'énergie industrielle, et une vérification de cohérence par rapport aux projets de mise à niveau de fours annoncés constituent les points de référence qui maintiennent l'estimation de Mordor Intelligence ancrée au bassin de demande de traitement thermique manufacturier, plutôt que de dériver vers des équipements de chauffage adjacents. En pratique, les écarts apparaissent généralement dans la manière dont les revenus de service sont traités, dans le degré d'agressivité supposé du cycle de remplacement, et dans la manière dont la conversion des devises et l'inflation sont gérées pour les totaux multi-régionaux.
Comparaison de référence
| Source | Taille du marché | Écarts dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 13,54 milliards USD (2026) | |
| Éditeur mondial A | 14,70 milliards USD (2028) | Utilise un point final de prévision différent et peut appliquer une segmentation plus large qui combine plusieurs types de fours et applications, ce qui peut augmenter les totaux lorsque les prix sont reportés uniformément dans toutes les régions. |
| Éditeur sectoriel B | 18,40 milliards USD (2031) | La valeur finale plus élevée peut être due à un cycle de dépenses d'investissement plus agressif et à une inclusion plus large des activités de rénovation et de service, avec des vérifications moins visibles par rapport aux indicateurs de production en usage final et au calendrier des projets. |
La comparaison montre que l'écart s'explique principalement par les différences d'horizon et par ce qui est comptabilisé entre les installations et les mises à niveau et services. En ancrant les hypothèses à des signaux reproductibles puis en les recoupant avec les retours d'entretiens, le chiffre final reste traçable à des facteurs clairs et peut être mis à jour de manière cohérente à mesure que les conditions de capacité et d'énergie évoluent.


Questions clés auxquelles répond le rapport
Quelle est la valeur prévisionnelle du marché des fours industriels en 2031 ?
Le marché des fours industriels devrait atteindre 17,01 milliards USD d'ici 2031.
À quelle vitesse la demande de fours prêts à l'hydrogène croît-elle ?
Les conceptions prêtes à l'hydrogène devraient se développer à un TCAC de 6,59 % jusqu'en 2031 à mesure que les politiques de décarbonation se renforcent.
Quelle région connaît la croissance la plus rapide pour les nouvelles installations de fours ?
L'Asie-Pacifique enregistre le TCAC le plus rapide de 6,24 %, propulsée par la modernisation sidérurgique chinoise et les incitations à la fabrication en Inde.
Pourquoi les fours hybrides gaz-électricité gagnent-ils en popularité ?
Ils permettent aux opérateurs de basculer les sources d'énergie en réponse aux prix en temps réel du combustible et de l'électricité, améliorant ainsi le contrôle des coûts et la conformité aux émissions.
Quel secteur d'utilisation final affiche la croissance la plus élevée de la demande en fours ?
L'aérospatiale est en tête avec un TCAC de 6,55 % en raison des matériaux avancés nécessitant un traitement à haute température précis.
Quel est le niveau de fragmentation du paysage concurrentiel ?
Le score de concentration du marché est de 6, indiquant une consolidation modérée, les cinq premières entreprises détenant environ 60 à 70 % du chiffre d'affaires combiné.
Dernière mise à jour de la page le:



