
Industrieofenmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
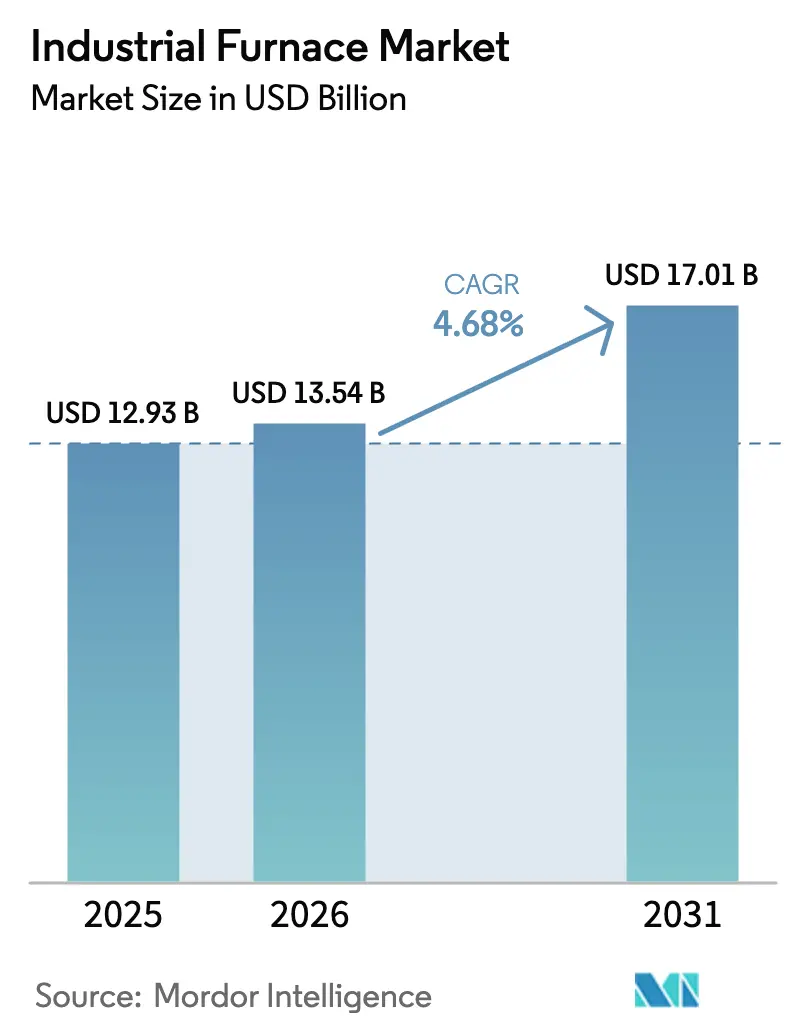
| Marktgröße (2026) | 13.54 Milliarden US-Dollar |
| Marktgröße (2031) | 17.01 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.68 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
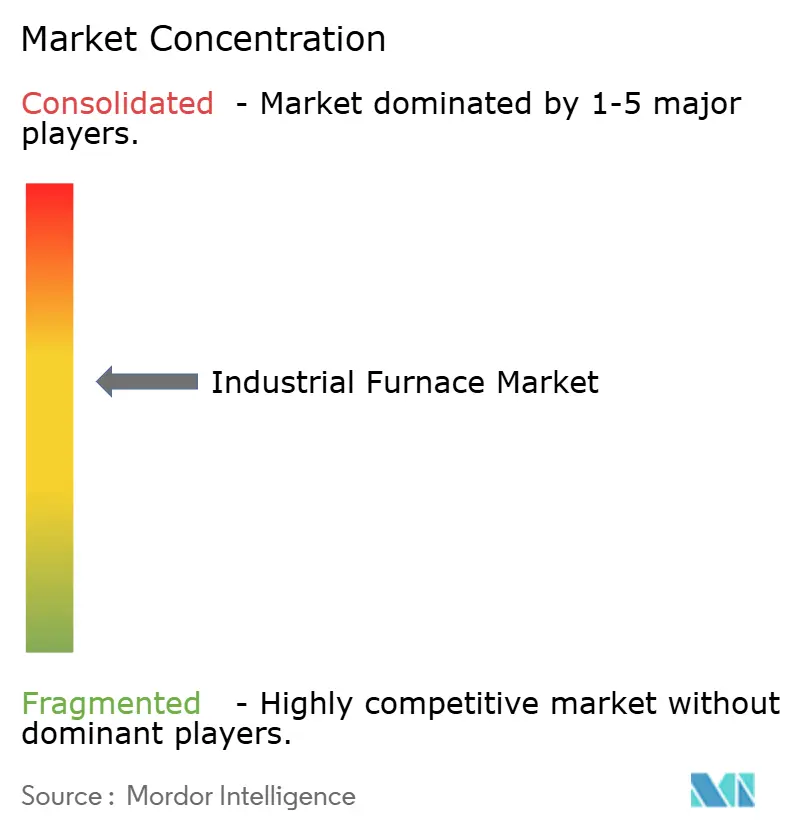
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Industrieofenmarkt Analyse von Mordor Intelligence
Es wird erwartet, dass der Industrieofenmarkt von 12,93 Milliarden USD im Jahr 2025 auf 13,54 Milliarden USD im Jahr 2026 anwächst und bis 2031 bei einer CAGR von 4,68 % über den Zeitraum 2026–2031 einen Wert von 17,01 Milliarden USD erreichen wird. Das Wachstum beruht auf einer stabilen Nachfrage nach präziser Wärmebehandlung in der Automobil- und Luft- und Raumfahrtfertigung, einer beschleunigten Einführung wasserstoffbereiter und elektrischer Ofentechnologien sowie einem anhaltenden regulatorischen Druck zur Reduzierung von Industrieemissionen.[1]Primetals Technologies, "Wasserstoffbasierte Stahlproduktionstechnologien," primetalstechnologies.com Hersteller investieren in modulare Designs, die die Installationszeit verkürzen und eine dezentrale Produktion ermöglichen, während mit vorausschauender Wartung ausgestattete digitale Steuerungssysteme Ausfallzeiten und Energieverschwendung reduzieren. Energieeffizienz-Nachrüstungen in Nordamerika sowie Dekarbonisierungsprogramme in Europa und Japan unterstützen den kurzfristigen Schwung, während umfangreiche Kapazitätserweiterungen im asiatisch-pazifischen Raum die langfristige Expansion sichern. Die Wettbewerbsintensität wird durch mittelgroße Ingenieursunternehmen geprägt, die mit globalen Konzernen um Projekte konkurrieren, die Ausrüstung, Dienstleistungen und Software bündeln.
Wesentliche Berichtsergebnisse
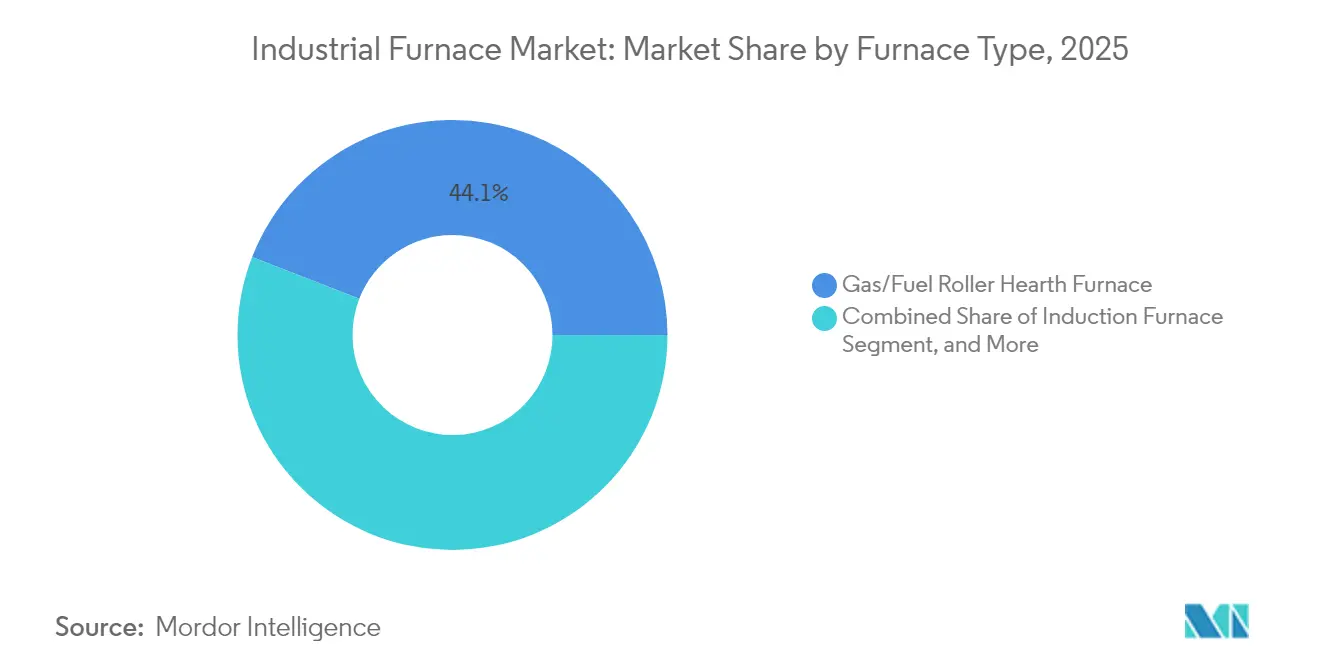
- Nach Ofentyp führten gas-/kraftstoffbetriebene Rollenherdofensysteme im Jahr 2025 mit einem Marktanteil von 44,10 % am Industrieofenmarkt; wasserstoffbereite Designs werden voraussichtlich bis 2031 eine CAGR von 6,59 % aufweisen.
- Nach Anordnung entfielen im Jahr 2025 Box-/Kammer-/Muffelofenformate auf 37,45 % der Industrieofenmarktgröße, während Rohr-/Clamshell-Einheiten die schnellste CAGR von 6,51 % bis 2031 verzeichneten.
- Nach Heizmethode hielten verbrennungsbetriebene Einheiten im Jahr 2025 einen Anteil von 51,10 % an der Industrieofenmarktgröße; hybride Gas-Elektro-Lösungen werden im gleichen Zeitraum voraussichtlich eine CAGR von 5,98 % erzielen.
- Nach Temperaturbereich dominierte der Betrieb zwischen 1.000–1.500 °C mit einem Industrieofenmarktanteil von 52,94 % im Jahr 2025; Installationen mit einer Auslegung für über 1.500 °C verzeichnen eine CAGR von 5,58 %.
- Nach Endnutzer entfielen im Jahr 2025 Metall- und Bergbauanwendungen auf 33,72 % der Industrieofenmarktgröße; Luft- und Raumfahrtanwendungen entwickeln sich mit einer CAGR von 6,55 % bis 2031.
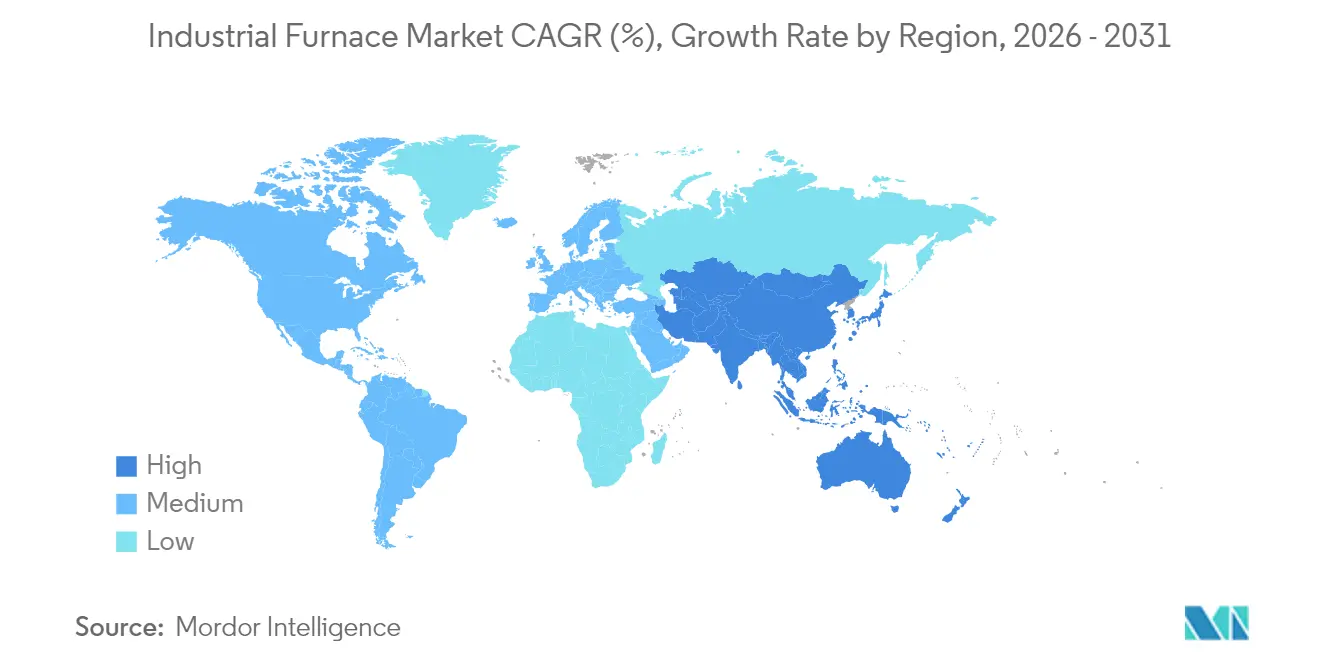
- Nach Geografie beherrschte Nordamerika im Jahr 2025 mit 35,10 % die Industrieofenmarktgröße, während der asiatisch-pazifische Raum über den Prognosehorizont die schnellste CAGR von 6,24 % verzeichnete.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Industrieofenmarkttrends und -einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Stark steigende Nachfrage nach Wärmebehandlung in der Automobilindustrie | +0.8% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Investitionen in die Erweiterung der Metall- und Bergbaukapazitäten | +0.9% | Asiatisch-pazifischer Raum und Naher Osten-Afrika | Langfristig (≥ 4 Jahre) |
| Rasche Einführung elektrischer Öfen | +0.7% | Europa und Japan; Ausweitung auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Strenge Energieeffizienznormen | +0.6% | Nordamerika und Europäische Union | Kurzfristig (≤ 2 Jahre) |
| Trend zu wasserstoffbereiten Designs | +0.5% | Europa und Japan | Langfristig (≥ 4 Jahre) |
| Wachstum von kleinskaligen modularen Öfen | +0.4% | Globale Industriecluster | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Stark steigende Nachfrage nach Wärmebehandlung in der Automobilfertigung
Der Wandel zur Elektrofahrzeugproduktion verändert die Anforderungen an die Wärmebehandlung in globalen Montagewerken grundlegend. Batteriegehäuse, Traktionsmotorkerne und leichte Karosseriestrukturen erfordern Wärmebehandlungsprofile, die Verzug minimieren und engere Toleranzen unterstützen. Automobilhersteller spezifizieren daher Öfen mit schnellen Abschreckraten, Inertgasatmosphären und geschlossenen Regelkreisen, die jeden Zyklus für die ISO-26262-Konformität dokumentieren.[2]Tesla, "Fertigungs- und Technologie-Updates," tesla.com Lieferanten, die Analysen zur vorausschauenden Wartung integrieren, erzielen eine höhere Betriebszeit, senken die Gesamtbetriebskosten und stärken wettbewerbsfähige Angebote für langfristige Beschaffungsverträge.
Steigende Investitionen in die Erweiterung der Metall- und Bergbaukapazitäten
Stahl- und Nichteisenproduzenten in China, Indien und dem Golfkooperationsrat bauen Anlagen auf oder sanieren sie, um den Ausgaben für Infrastruktur und die Energiewende gerecht zu werden. Politiken, die Elektrolichtbogenöfen (EAFs) gegenüber veralteten Hochöfen fördern, treiben den Ersatzbedarf an, während die Verarbeitung von Erz minderer Qualität den Bedarf an Öfen mit fortschrittlichen Feuerfestauskleidungen und sauerstoffreichen Atmosphären steigert, die den Durchsatz erhalten und gleichzeitig den Energieverbrauch senken.[3]Chinesische Eisen- und Stahlvereinigung, "Konsolidierungspolitik der Stahlindustrie," chinaisa.org.cn Modulare Anlagen ermöglichen es Betreibern, Kapitalausgaben zu staffeln und sich an künftige Rohstoffzyklen anzupassen.
Beschleunigte Einführung elektrischer Öfen für Dekarbonisierungsmandate
Systeme zur CO₂-Bepreisung, wie der Kohlenstoffgrenzausgleichsmechanismus der Europäischen Union, erhöhen den Kostenvorteil emissionsarmer Fertigungswege. Stahlhersteller und Gießereien reagieren durch den Einsatz von EAFs, die mit erneuerbarem Strom betrieben werden, und erzielen bis zu 66 % Emissionseinsparungen im Vergleich zu koksbeheizten Prozessen. Staatliche Zuschüsse und Steuergutschriften in den Vereinigten Staaten verkürzen die Amortisationszeiten für elektrische Nachrüstungen weiter und stärken die Auftragspipelines für auf Hochstrom-Stromversorgungen und Abgaserfassungssysteme spezialisierte Industrieofenhersteller.
Strenge Energieeffizienznormen als Treiber für Ofennachrüstungen
Vom US-Energieministerium im Jahr 2024 erlassene Mindesteffizienzvorgaben verpflichten Industriebetriebe zur Aufrüstung von Brennern, Rekuperatoren und Steuerungssoftware. Die Regulierung beschleunigt die Ersatzzyklen für Einheiten, die das Ende ihrer Nutzungsdauer erreichen, und kurbelt die Nachfrage nach Echtzeit-Überwachung an, die die Konformität nachweist. Anbieter, die schlüsselfertige Nachrüstpakete einschließlich Engineering, Installation und Nachstart-Schulungen anbieten, sichern sich mehrjährige Serviceverträge, die Einnahmenströme stabilisieren.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Betriebskosten für Installationen > 1.500 °C | -0.6% | Global, mit besonderer Betroffenheit der Sondermetall- und Hochleistungswerkstoffe-Sektoren | Mittelfristig (2–4 Jahre) |
| Volatilität der Erdgas- und Strompreise | -0.4% | Europa und Nordamerika, mit Ausstrahlungseffekten in energieintensiven Regionen | Kurzfristig (≤ 2 Jahre) |
| Mangel an Fachkräften für komplexe Wärmebehandlungsprozesse | -0.3% | Global, mit akutem Mangel in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Regulatorische Unsicherheit bei künftigen CO₂-Bepreisungssystemen | -0.2% | Europa und Nordamerika, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Betriebskosten für Installationen > 1.500 °C
Öfen für extreme Temperaturen kosten mehr als 10 Millionen USD in der Installation und verbrauchen 15–20 % der Betriebsbudgets von Anlagen. Fortschrittliche Feuerfestmaterialien, Sonderlegierungen und verbesserte Sicherheitssysteme erhöhen die Anfangsinvestition, während ein weltweiter Mangel an auf ultrahohe Temperaturen spezialisierten Technikern die Arbeitskosten in die Höhe treibt. Versicherungsprämien und strenge Genehmigungsverfahren verursachen weiteren Overhead, verlängern die Amortisationszeiten und schrecken kleinere Unternehmen von der Einführung ab.
Volatilität der Erdgas- und Strompreise
Geopolitische Störungen und Angebots-Nachfrage-Ungleichgewichte haben die Energiepreisschwankungen über historische Normen hinaus angehoben. Bei gasbefeuerten Öfen in Europa machen Rohstoffschwankungen 40 % der Unsicherheit bei den Produktionskosten aus, was eine langfristige Budgetplanung erschwert.[4]Powernext, "Volatilität der europäischen Erdgaspreise," powernext.com Elektroofen-Betreiber sind in Regionen mit intermittierender erneuerbarer Energieerzeugung und neu gestalteten Kapazitätsmärkten einer ähnlichen Volatilität ausgesetzt. Komplexes Hedging erhöht den finanziellen Overhead und dämpft die Kapitalbereitschaft für Greenfield-Projekte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Ofentyp: Wasserstoffintegration verändert die Technologielandschaft
Wasserstoffbereite Designs bilden das sich am schnellsten entwickelnde Segment mit einer CAGR von 6,59 % bis 2031, da politische Rahmenbedingungen in Europa und Japan kohlenstoffneutrale Prozesswärme vorschreiben. Gas-/kraftstoffbetriebene Rollenherdanlagen behielten im Jahr 2025 dennoch einen Industrieofenmarktanteil von 44,10 %, da sie für ihre Zuverlässigkeit und die vorhandene Infrastruktur bevorzugt werden. Hybridbrenner, die eine schrittweise Wasserstoffsubstitution ermöglichen, erweitern die Optionen der Nutzer und stellen sicher, dass Bestandsanlagen während des Übergangs produktiv bleiben.
Die breitere Einführung elektrischer Rollenherdöfen in erneuerbaren-reichen Regionen ermutigt Industrieofenhersteller zur gemeinsamen Entwicklung von Hochleistungstransformatoren und ausgefeilten Magnetfeldsteuerungen, die Energieverluste reduzieren. Induktionseinheiten bleiben das bevorzugte Mittel für metallurgische Nischenanwendungen, die schnelles Erhitzen und feine Temperaturgradienten erfordern, während Solaröfen eine aufstrebende, aber vielversprechende Nische in Hocheinstrahlungszonen einnehmen, die bereit sind, konzentrierte Solarenergie für Sonderkeramik zu nutzen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anordnung / Format: Modulare Designs fördern operative Flexibilität
Box-/Kammer-/Muffelofenkonfigurationen erbrachten im Jahr 2025 37,45 % der Industrieofenmarktgröße, indem sie Chargenverfahren in den Bereichen Metall, Maschinenbau und Keramik bedienen. Rohr-/Clamshell-Systeme verzeichnen eine CAGR von 6,51 %, da Hersteller auf Durchflusslayouts umsteigen, die Verweilzeit und Energieverbrauch minimieren. Wagen- und Bodenladungsdesigns behalten ihre Bedeutung in der Schwergerätproduktion, wo überdimensionale Gussteile robuste Materialhandhabungslösungen erfordern.
Vakuum- und Schutzgasatmosphäreneinheiten gewinnen zunehmend Marktanteile in der Luft- und Raumfahrt sowie bei der Halbleiter-Backend-Verarbeitung, was den Anforderungen an die Rückverfolgbarkeit kontaminationsfreier Oberflächen Rechnung trägt. Die Industrieofenbranche legt nun Wert auf Plug-and-Play-Skids, die die Produktion ohne langwierige Baustellenarbeiten skalieren, was mit Lean-Manufacturing-Philosophien und einem geringeren Kapitalrisikoappetit bei mittelständischen Zulieferern übereinstimmt.
Nach Heizmethode: Hybridsysteme gewinnen strategische Bedeutung
Verbrennungsbasierte Öfen machten im Jahr 2025 51,10 % der Industrieofenmarktgröße aus, stehen jedoch angesichts verschärfter Emissionsgrenzen vor stagnierendem Wachstum. Hybride Gas-Elektro-Lösungen zeigen eine CAGR von 5,98 %, da sie Energiequellen in Echtzeit umschalten und Netzgebühren gegen Pipeline-Kraftstoffpreise abwägen. Elektrische Widerstandstechnologie gedeiht in sauberen Umgebungssektoren wie der Elektronik, während elektrische Induktionseinheiten bei Spezialstählen dominieren, die eine schnelle, gleichmäßige Wärmedurchdringung erfordern.
Wärmerückgewinnungs- und Regenerativbrenner-Upgrades steigern die Effizienz bestehender Verbrennungsanlagen, verlängern deren Wirtschaftlichkeit und ebnen den Weg zu kohlenstoffarmer Wärme. Industrieofenhersteller bündeln Energiemanagement-Dashboards, die Betreiber zum kostengünstigsten Wärmequellenmix führen und die Exponierung gegenüber volatilen Spotmärkten reduzieren.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Temperaturbereich: Ultrahochttemperaturanwendungen treiben Innovationen voran
Prozesse zwischen 1.000–1.500 °C beanspruchten im Jahr 2025 52,94 % des Industrieofenmarktanteils und sind integraler Bestandteil des Standard-Stahlanlassens, der Aluminiumknüppelhomogenisierung und der ofengebrannten Hochleistungskeramik. Die Nachfrage nach Kapazitäten über 1.500 °C wächst mit einer CAGR von 5,58 %, da Triebwerke für die Luft- und Raumfahrt und Überschallsysteme ultrafeuerfeste Legierungen benötigen. Forschungsprogramme an Institutionen wie der Tohoku-Universität wecken das Lieferanteninteresse an Isolier- und Kühlsystemen der nächsten Generation, die die Standzeit von Feuerfestmaterialien verlängern und gleichzeitig den Energieverbrauch senken.
Öfen unter 1.000 °C dienen der Lebensmittel-, Pharma- und Verbundstoffhärtung, wo thermische Gleichmäßigkeit anstelle von Spitzentemperaturen die Qualitätsergebnisse bestimmt. Innovationen bei massenarmer Isolierung reduzieren die Aufheizzeit um 25 % und tragen zu schrittweisen Einsparungen bei, die sich über Durchflussbetriebslinien mit mehreren Schichten vervielfachen.
Nach Endnutzerbranche: Luft- und Raumfahrt führt das Wachstumstempo an
Metall und Bergbau hielten im Jahr 2025 33,72 % der Industrieofenmarktgröße, gestützt durch den Primärdurchsatz von Stahl, Kupfer und Aluminium. Die Luft- und Raumfahrt verzeichnet die schnellste CAGR von 6,55 % bis 2031, da Hersteller fortschrittliche nickelbasierte Superlegierungen und keramische Matrixverbundwerkstoffe qualifizieren, die präzise Temperatur-Halteprofile erfordern. Automobil-Erstausrüster und Zulieferer halten stabile Ausgaben für auf Elektrofahrzeugkomponenten zugeschnittene Öfen aufrecht, während Elektronik- und Halbleiterproduzenten Vakuumöfen mit Verunreinigungskontrolle auf Sub-ppm-Niveau für die Produktion fortschrittlicher Knoten einsetzen.
Die Chemie- und Baumaschinenbranche stellen dauerhaft stabile Nachfragepools dar, insbesondere dort, wo nationale Infrastrukturprogramme Zement-, Glas- und Schwermaschinenwerte steigern. Die zunehmende Einführung von Durchlaufglühlinien und Verzinkungsöfen in beschichteten Stahlmärkten erweitert die Endnutzerdiversität weiter und schützt Lieferanten vor zyklischen Schwankungen in einzelnen vertikalen Märkten.
Geografische Analyse
Nordamerika trug im Jahr 2025 35,10 % zur Industrieofenmarktgröße bei, angetrieben durch starke Wärmebehandlungsaufträge von US-amerikanischen Automobil- und Luft- und Raumfahrtzentren sowie die Einhaltung aktualisierter Standards des US-Energieministeriums. Erweiterungsprojekte wie das 3,0 Milliarden USD schwere EAF-Programm von Nucor und kanadische Bergbauinvestitionen erhöhen den Basisbedarf an Hochleistungseinheiten. Qualifizierte technische Fachkräfte unterstützen die After-Sales-Serviceerlöse, obwohl die Preisvolatilität bei Erdgas und Strom eine Managementpriorität bleibt.
Der asiatisch-pazifische Raum verzeichnet die schnellste CAGR von 6,24 %, dank der Modernisierung des chinesischen Stahlsektors, der veraltete Hochöfen durch EAFs ersetzt, und Indiens produktionsgebundenem Anreizsystem, das Kapitalausgaben für Maschinen- und Elektronikkapazitäten vorzieht. Japan ist Vorreiter bei der wasserstoffbereiten Metallurgie und stellt 329,4 Milliarden JPY für Ofenaufrüstungen bereit, die mit den Klimazielen 2035 übereinstimmen. Südkorea, Singapur und Australien runden das regionale Wachstum durch den Ausbau von Halbleiter-Backend- und Mineralverarbeitungslinien ab.
Europa hält ein mittleres einstelliges Wachstum aufrecht, das in der Einhaltung der Klimapolitik verankert ist. Deutschland leitet öffentliche Forschungsfördergelder in Wasserstoffbrenner, während Italien Wärmebehandlungsflotten für Spezialstahl- und Automobilzulieferketten modernisiert. Der Kohlenstoffgrenzausgleichsmechanismus setzt Anreize für Ofennachrüstungen, die Scope-1-Emissionen senken, und die Industrieemissionsrichtlinie schreibt Aufrüstungen auf den Stand der besten verfügbaren Technik bei Feuerfestmaterialien, Steuerungssystemen und Abwärmerückgewinnung vor. Osteuropäische Märkte, insbesondere Polen und Tschechien, ziehen Greenfield-Investitionen in Batteriekomponentenanlagen mit kohlenstoffarmen Öfen an.

Regulatorisches Umfeld
Entscheidungen zur Konstruktion und Nachrüstung von Industrieöfen sind zunehmend an die Einhaltung von Emissions- und Energieeffizienzvorschriften geknüpft, was Käufer zu Lösungen drängt, die die Leistung dokumentieren. In den Vereinigten Staaten treiben Luftgenehmigungen und die Einhaltung der Emissionsvorschriften für flüchtige organische Verbindungen (VOC) und gefährliche Luftschadstoffe (HAP) die Einführung von gebündelten Ofen- und Abscheidungspaketen voran, einschließlich der Integration regenerativer thermischer Oxidatoren (RTO), um die Zerstörungsanforderungen zu erfüllen und dabei die Prozessstabilität zu gewährleisten. Zusätzlich beschleunigen die 2024 vom US-Energieministerium erlassenen Mindesteffizienzanforderungen die Modernisierung von Brennern, Rekuperatoren und Steuerungssoftware und erhöhen den Wert von Überwachungssystemen, die die Einhaltung der Vorschriften nachweisen.
In Europa prägen Dekarbonisierung und produktbezogene Kohlenstoffmaßnahmen die Spezifikationsentscheidungen für emissionsarme Prozesswärme. Der Grenzausgleichsmechanismus der Europäischen Union für Kohlenstoff sowie die Erwartungen an die beste verfügbare Technologie im Rahmen von Regelwerken wie der Industrieemissionsrichtlinie unterstützen die Nachfrage nach Abwärmerückgewinnung, Abgasbehandlung und modernen Steuerungen, die eine Auditierbarkeit und eine geringere Scope-1-Emissionsintensität in energieintensiven Betrieben ermöglichen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Industrieöfen beginnt mit vorgelagerten Inputs wie Spezialstählen, Feuerfestmaterialien, Isolierungen und Hochtemperatur-Heizelementen, einschließlich Spezialmaterialien wie Molybdän. Sie erstreckt sich dann auf Strom- und Automatisierungskomponenten, einschließlich Transformatoren, PLCs, Frequenzumrichtern, Sensoren und Sicherheitssystemen. OEMs und Integratoren führen die thermische und mechanische Auslegung, Fertigung und Montage von Öfen durch und kombinieren dabei zunehmend Verbrennungs-, Elektro- oder Hybridheizungen mit digitalen Steuerungen und Diagnostik. Emissionskontrolltechnologien, einschließlich RTOs, Wäscher sowie zugehörige Kanalführung und Wärmerückgewinnung, fungieren als kritische angrenzende Ebene bei Projekten, in denen VOC/HAP-Abscheidung und Genehmigungen im Mittelpunkt stehen, wie sich in integrierten Ofen- und thermischen Oxidatorsystemkonfigurationen zeigt.
Nachgelagert unterstützen Engineering-, Beschaffungs- und Baupartner (EPC), Versorgungsunternehmen und Fachunternehmer die Installation, Inbetriebnahme und Bedienerschulung, während Endanwender aus den Bereichen Metalle und Bergbau, Automobilfertigung, Luft- und Raumfahrt, Elektronik und anderen Prozessindustrien die Anpassung hinsichtlich Temperaturgleichmäßigkeit, Atmosphärenkontrolle und Durchsatz prägen. Aftermarket-Dienstleistungen wie Ersatzteile, Feuerfest-Auskleidungserneuerungen, Brennereinstellung, Kalibrierung, Software-Updates und vorausschauende Instandhaltung sind ein wesentlicher Lebenszykluselement, insbesondere wenn Modernisierungsprogramme auf bestehende Anlagen wie Aufrüstungen und Umbauten von Mehrofenzellen abzielen. Die Zusammenarbeit zwischen Technologieanbietern und Projektpartnern ist bei großen Metalllinien üblich, bei denen mehrere Parteien Terminals, Linienausrüstung und Ofensubsysteme im Rahmen eines integrierten Lieferumfangs beitragen.
Wettbewerbslandschaft
Die Industrieofenbranche bleibt mäßig fragmentiert, wobei die fünf größten Lieferanten zusammen etwa 28 % des Umsatzes halten. Globale Konzerne wie Andritz AG, Tenova und Inductotherm konkurrieren mit Nischen-Ingenieursunternehmen, darunter Ipsen International und SECO/WARWICK. Unternehmen differenzieren sich durch proprietäre Brennerdesigns, digitale Zwillinge und maßgeschneiderte After-Market-Serviceverträge, die wiederkehrende Erlöse sichern.
Strategische Maßnahmen konzentrieren sich auf Digitalisierung und Dekarbonisierung. Ipsen hat seine globale Installationsbasis mit einem IoT-Paket nachgerüstet, das ungeplante Ausfallzeiten um 15 % reduziert, während SECO/WARWICK einen cloudbasierten Energieoptimizer eingeführt hat, der maschinelles Lernen nutzt, um den Kraftstoffverbrauch pro Zyklus um bis zu 8 % zu senken. RHI Magnesita übernahm Resco Products für 340 Millionen USD und gewann damit Feuerfesttechnologie, die für Betriebe über 1.500 °C unerlässlich ist, und stärkte die Versorgungssicherheit.
Neu in den Markt eintretende Unternehmen zielen auf Nischenlücken: modulare Solaröfen für Sonderkeramik, skid-montierte Induktionseinheiten für die Nachbearbeitung in der additiven Fertigung und Wasserstoffbrenner-Nachrüstungen für bestehende Chargenlinien. Etablierte Unternehmen reagieren durch Minderheitsbeteiligungen oder vollständige Übernahmen, um Technologie-Roadmaps zu sichern und gleichzeitig Skalenvorteile in der Fertigung und in globalen Vor-Ort-Serviceteams zu bewahren.
Marktführer der Industrieofenbranche
Andritz AG
Carbolite Gero Limited
Epcon Industrial Systems LP
Gasbarre Products Inc.
International Thermal Systems LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Weißer Raum entsteht rund um dekarbonisierungsgetriebene Aufrüstungen, die Kernthermalausrüstung mit Strom, Steuerungen und compliance-fähiger Emissionsbehandlung kombinieren, insbesondere für Nutzer, die Verbrennungsanlagen mit Elektrifizierung und Wasserstoffbereitschaft ausbalancieren. In der Metallverarbeitung hat ANDRITZ einen strategischen Fokus auf Technologie zur Herstellung von Elektroblech hervorgehoben, einschließlich Induktionserwärmung, unterstützt durch die im Dezember 2025 erfolgte Mehrheitsübernahme (51%) von Baoding Sanzheng Electrical Equipment. Dies unterstreicht die anhaltende Investition in spezialisierte Ofen- und Linientechnologien im Zusammenhang mit der Nachfrage nach Elektroblech, neben dienstleistungsgetriebenen Chancen zur Modernisierung installierter Basen, anstatt vollständige Linienaustausche zu erfordern.
Modernisierungs- und Nachrüstungsprogramme bleiben über die Regionen hinweg ein wiederholbares Chancenfeld, insbesondere dort, wo Betreiber die Lebensdauer von Öfen durch Kapazitäts-, Effizienz- und Automatisierungsaufrüstungen verlängern. Aktive Aufrüstungsaktivitäten bei mehreren Einheiten, einschließlich der Aufträge von Henan Mingtai für eine neue 120-Tonnen-Ofenzelle und die Modernisierung bestehender 60-Tonnen-Schmelzöfen, veranschaulichen die Nachfrage nach sowohl Neubau- als auch Bestandsprojekten. Über Metalle hinaus erstrecken sich Chancen auf hochwertige kontrollierte Atmosphären- und Vakuumprozesse für die Prüfung und Verarbeitung fortschrittlicher Materialien, unterstützt durch spezialisierte Vakuum- und Atmosphärenofenangebote. Es besteht auch Spielraum für integrierte Prozess- und Abscheidungspakete für die Herstellung von Verbundwerkstoffen, Klebstoffen und Dichtstoffen, wo Anforderungen zur VOC/HAP-Zerstörung die Beschaffung von Öfen in Kombination mit RTO-Systemen fördern können.
Aktuelle Branchenentwicklungen
- Juni 2026: ANDRITZ AG – Ankündigung eines Großauftrags zur Lieferung von Kaltwalzwerken, einer Glüh- und Beizlinie sowie Nachwalzgerüsten an Saritas Stainless Steel für ein neues Werk in Yalova, Türkei. Der Auftrag erweitert die Kapazität für die Metallverarbeitung und stärkt Hochleistungs-Ofensysteme für die türkische Edelstahlanlage. Die Vereinbarung spiegelt die Erwartung wider, dass Andritz durchgängige Walz- und Wärmebehandlungslinien liefert, was seine globale Präsenz im Bereich Metallausrüstung weiter stärkt.
- Juni 2026: Epcon Industrial Systems LP – Meldete den Abschluss mehrerer bedeutender Verträge und einen robusten Projektauftragsbestand im Business-Ausblick des Präsidenten für das zweite Quartal. Die Ergebnisse deuten auf eine anhaltende Nachfragedynamik für industrielle Heiz- und thermische Verarbeitungsausrüstung hin. Diese Widerstandsfähigkeit des Auftragsbestands unterstützt eine festere kurzfristige Marktdynamik für Epcons thermische Verarbeitungsangebote.
- Juni 2026: ANDRITZ AG – Ankündigung eines Großauftrags zur Lieferung von Kaltwalzwerken, einer Glüh- und Beizlinie sowie Nachwalzgerüsten an Saritas Stainless Steel für ein neues Werk in Yalova, Türkei. Das Projekt festigt die Beteiligung von Andritz an der Metallverarbeitungs-Lieferkette der Türkei und erweitert seine globale Präsenz. Der Auftrag unterstreicht die Fähigkeit von Andritz, integrierte Wärmebehandlungs- und Walzlösungen über Regionen hinweg zu liefern.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Industrieöfen Umsätze aus industriellen Wärmebehandlungsöfen, die in Produktionsanlagen zum Schmelzen, Wiederaufwärmen, Wärmebehandeln, Sintern und ähnlichen kontrollierten thermischen Prozessen eingesetzt werden.
Ausschlüsse aus dem Geltungsbereich: Wir schließen Wohn- und Gewerbe-HLK-Öfen, kleine Laboröfen und nicht-industrielle Heizgeräte, die nicht für die Produktionsverarbeitung verwendet werden, aus.
Übersicht der Segmentierung
- Nach Ofentyp
- Gas-/Kraftstoffbetriebener Rollenherdofen
- Elektrischer Rollenherdofen
- Induktionsofen
- Wasserstoffbereiter Ofen
- Solarofen
- Nach Anordnung / Format
- Box-/Kammer-/Muffelofen
- Rohr-/Clamshell-Ofen
- Unterladeofen/Wagenbodenladeofen
- Oberladeofen
- Vakuum-/Schutzgasatmosphären-/Wärmebehandlungsofen
- Nach Heizmethode
- Verbrennungsbetrieben
- Elektrischer Widerstand
- Elektrische Induktion
- Hybrid (Gas plus Elektro)
- Nach Temperaturbereich
- Unter 1.000 °C
- 1.000 – 1.500 °C
- Über 1.500 °C
- Nach Endnutzerbranche
- Chemie
- Metall und Bergbau
- Automobilfertigung
- Baumaschinenbau
- Luft- und Raumfahrt
- Elektronik und Halbleiter
- Sonstige Endnutzerindustrien
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Südkorea
- Indien
- Singapur
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktbewertung und Validierung
Schreibtischrecherche
Unsere Schreibtischarbeit beginnt mit der Kartierung der Nachfragezentren, die regelmäßig Öfen und größere Nachrüstungen kaufen, wie Stahlerzeugung und Gießereien, Nichteisenmetalle, Glas, Keramik und chemische Verarbeitung. Wir verwenden öffentliche Fertigungs- und Industrieproduktionsreihen zur Orientierung und gleichen sie dann mit Kapazitätserweiterungen und Stilllegungsankündigungen auf Anlagenebene ab, die in seriösen Presse- und Verbandsmitteilungen berichtet werden.
Für fundierte Eingaben beziehen wir uns auf Quellen wie die World Steel Association, die US Energy Information Administration, Eurostat-Statistiken zur Industrieproduktion, den US Geological Survey (Metall- und Mineralindikatoren) sowie UN-Comtrade-Handelsdaten für relevante Ausrüstungskategorien. Unternehmensmeldungen, Jahresberichte und Investorenpräsentationen helfen, Auftragszyklen, Kommentare zum Auftragsbestand und regionale Exponierung zu überprüfen, und ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten wird verwendet, um Screening und Konsistenzprüfungen zu beschleunigen. Diese Liste ist nicht abschließend, und viele weitere öffentliche Quellen wurden ebenfalls zur Datenerhebung, Validierung und Forschungsklärung herangezogen.
Primärinterviews und Umfragen
Um die Annahmen aus der Schreibtischrecherche zu überprüfen, führen wir Experteninterviews und gezielte Umfragen bei Ofen-OEMs, Komponentenlieferanten, Engineering-Teams, Anlagenbetrieb und Instandhaltungsentscheidern durch. Die Abdeckung bleibt global, da Ersatzzyklen, Brennstoffumstellungen und Zeitpläne zur Emissionskonformität je nach Region variieren und die Nachfragezeitpunkte sowie Annahmen zum durchschnittlichen Verkaufspreis stark beeinflussen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 27% | CXOs: 21% | APAC: 43% |
| Mid-Tier: 51% | Funktions-/Bereichsleiter: 31% | EMEA: 35% |
| Kleinere Akteure: 22% | Manager: 48% | Amerika: 22% |
Marktbewertung & Prognose
Die Marktgrößenbestimmung basiert auf einem Top-down-Ansatz, der den Ofennachfragepool aus der Endverbrauchsproduktion und Investitionssignalen rekonstruiert, die dann durch typische Ersatzzyklen und Modernisierungsauslöser gefiltert werden. Die Gesamtsumme wird durch selektive Bottom-up-Näherungen bestätigt, unter Verwendung von Stichproben-Projektwerten, Lieferanten-Zusammenfassungen für wichtige Ofentypen und Kanalprüfungen zu gelieferten Systemen und größeren Nachrüstungen, und dann angepasst, falls die beiden Ansichten nicht übereinstimmen.
Zu den wichtigsten Eingaben im Modell gehören Trends bei der Rohstahlproduktion, Wachstum bei Gieß- und Nichteisen-Gussvolumina, Industrieenergiepreise (Gas und Strom), Programme zur Einhaltung von Emissionsvorschriften, die Effizienzaufrüstungen fördern, sowie angekündigte Kapazitätserweiterungen in Stahl, Glas und Chemikalien. Da sich die Preisgestaltung mit Energieeffizienzmerkmalen und Automatisierungsinhalten ändern kann, wird die Entwicklung des durchschnittlichen Verkaufspreises anhand von Primärdaten und aktuellen Vertragsnarrativen getestet, bevor die endgültigen Gesamtsummen festgelegt werden.
Für die Prognose wird eine Szenarioanalyse verwendet, sodass Abwärtsszenarien verzögerte Investitionszyklen erfassen und Aufwärtsszenarien schnellere Elektrifizierung und wasserstofffähige Aufrüstungen erfassen. Wo Bottom-up-Informationen für kleinere Regionen fehlen, werden Verhältnisse auf Basis von Industrieproduktion und installierter Basis als Näherungswerte angewendet und dann durch Folgeanrufe verifiziert, um Überbewertungen zu vermeiden.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, einschließlich einer Überprüfung der Jahresabweichungen, der Erkennung von Ausreißern nach Region und Konsistenzprüfungen gegen unabhängige Signale wie Stahl- und Metallproduktion, Trends beim industriellen Strom- und Gasverbrauch sowie angekündigte Anlageninvestitionen. Wenn eine große Abweichung festgestellt wird, werden die Annahmen überprüft und Experten erneut kontaktiert, um zu bestätigen, ob es sich um eine reale Veränderung, ein Zeitproblem oder eine Abweichung im Geltungsbereich handelt.
Vor der Freigabe wird das Modell schrittweise von einem anderen Analysten überprüft, um Eingaben, Formeln und Einheitenumrechnungen zu bestätigen, und anschließend werden narrative Treiber mit den endgültigen Zahlen abgeglichen. Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wonach eine abschließende Prüfung vor der Lieferung durchgeführt wird, damit Kunden die aktuellste Sichtweise erhalten.
Marktgröße für Industrieöfen von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Industrieöfen können sich unterscheiden, da jeder Herausgeber die Marktgrenze unterschiedlich zieht und unterschiedliche Anlageninvestitionssignale, Preislogik und Basisjahr-Zeitpunkte verwendet. Unterschiede ergeben sich auch daraus, ob sich das Modell stärker auf Neuinstallationen von Öfen, Nachrüstungen und Umbauten oder auf breitere thermische Ausrüstung stützt, die dieser Kategorie nahesteht.
Die Richtung der Stahlproduktion, Bewegungen der Industrieenergiepreise und eine Plausibilitätsprüfung anhand angekündigter Ofenaufrüstungsprojekte sind die Belegpunkte, die die Schätzung von Mordor Intelligence an den Nachfragepool für industrielle Wärmebehandlung binden, anstatt in benachbarte Heizausrüstung abzudriften. In der Praxis zeigen sich Abweichungen meist darin, wie Dienstleistungsumsätze behandelt werden, wie aggressiv der Ersatzzyklus angenommen wird und wie Währungsumrechnung und Inflation bei Gesamtsummen über mehrere Regionen gehandhabt werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 13,54 Mrd. USD (2026) | |
| Globaler Verlag A | 14,70 Mrd. USD (2028) | Verwendet einen anderen Prognoseendpunkt und wendet möglicherweise eine breitere Segmentierung an, die mehrere Ofentypen und Anwendungen vermischt, was die Gesamtsummen erhöhen kann, wenn die Preisgestaltung einheitlich über Regionen hinweg fortgeschrieben wird. |
| Branchenverlag B | 18,40 Mrd. USD (2031) | Der höhere Endpunktwert kann durch einen aggressiveren Investitionszyklus und eine breitere Einbeziehung von Nachrüstungs- und Dienstleistungsaktivitäten bedingt sein, mit weniger sichtbaren Abgleichen gegen Endverbrauchsproduktionsindikatoren und Projektzeitpläne. |
Der Vergleich zeigt, dass die Streuung hauptsächlich durch Unterschiede im Zeithorizont und durch das erklärt wird, was rund um Installationen im Gegensatz zu Aufrüstungen und Dienstleistungen gezählt wird. Durch die Verankerung der Annahmen an wiederholbaren Signalen und deren anschließende Überprüfung mit Interview-Feedback bleibt die endgültige Zahl auf klare Treiber zurückführbar und kann konsistent aktualisiert werden, wenn sich neue Kapazitäts- und Energiebedingungen ändern.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert des Industrieofenmarktes im Jahr 2031?
Der Industrieofenmarkt wird voraussichtlich bis 2031 einen Wert von 17,01 Milliarden USD erreichen.
Wie schnell wächst die Nachfrage nach wasserstoffbereiten Öfen?
Wasserstoffbereite Designs werden voraussichtlich bis 2031 eine CAGR von 6,59 % aufweisen, da Dekarbonisierungsrichtlinien verschärft werden.
Welche Region verzeichnet das schnellste Wachstum bei neuen Ofeninstallationen?
Der asiatisch-pazifische Raum verzeichnet die schnellste CAGR von 6,24 %, angetrieben durch Stahlaufrüstungen in China und Fertigungsanreize in Indien.
Warum gewinnen hybride Gas-Elektro-Öfen an Beliebtheit?
Sie ermöglichen es Betreibern, Energiequellen in Reaktion auf Echtzeit-Kraftstoff- und Strompreise umzuschalten, was die Kostenkontrolle und die Einhaltung von Emissionsvorschriften verbessert.
Welcher Endnutzersektor weist das höchste Wachstum bei der Ofennachfrage auf?
Die Luft- und Raumfahrt führt mit einer CAGR von 6,55 % aufgrund fortschrittlicher Materialien, die präzise Hochtemperaturverarbeitung erfordern.
Wie fragmentiert ist die Wettbewerbslandschaft?
Der Marktkonzentrationswert beträgt 6, was auf eine mäßige Konsolidierung hinweist, wobei die fünf größten Unternehmen zusammen etwa 60–70 % des Umsatzes halten.
Seite zuletzt aktualisiert am:



