
Tamanho e Participação do Mercado de Equipamentos de Aquecimento
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 47.24 Bilhões de dólares |
| Tamanho do Mercado (2031) | 61.21 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.32 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
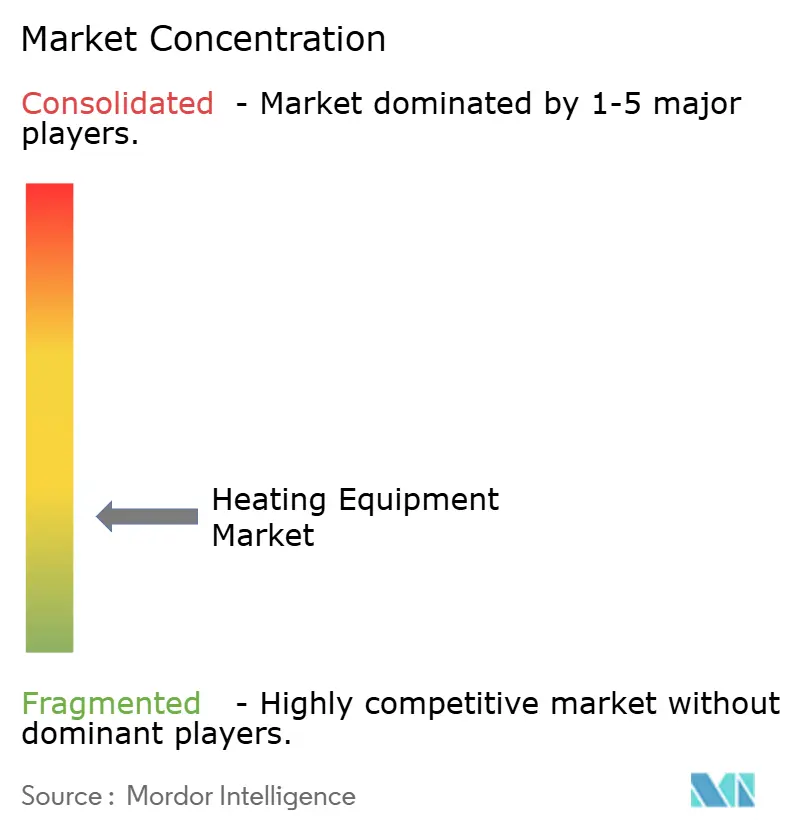
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Equipamentos de Aquecimento por Mordor Intelligence
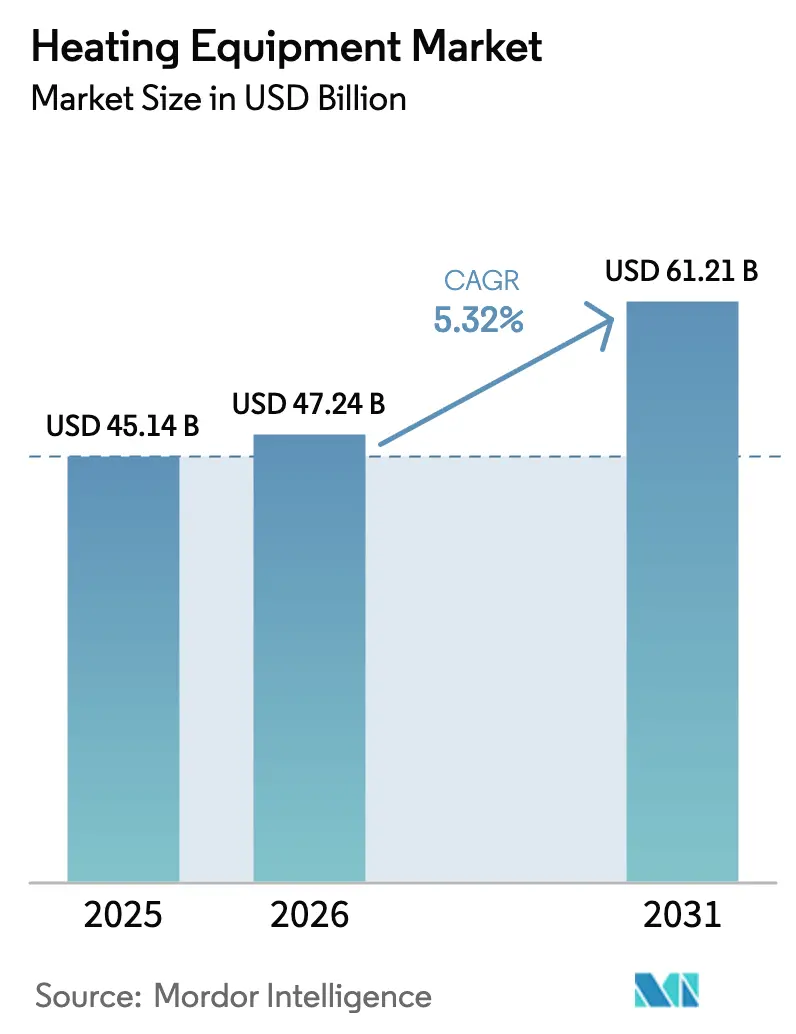
O tamanho do mercado de equipamentos de aquecimento deve aumentar de USD 45,14 bilhões em 2025 para USD 47,24 bilhões em 2026 e atingir USD 61,21 bilhões até 2031, crescendo a um CAGR de 5,32% ao longo de 2026-2031. O crescimento reflete códigos de construção baseados em desempenho, compromissos corporativos de descarbonização e programas de eletrificação que favorecem bombas de calor em detrimento de aparelhos de combustão. As bombas de calor agora oferecem conforto durante todo o ano como ativos únicos, enquanto caldeiras prontas para hidrogênio oferecem aos proprietários de edifícios um caminho de descarbonização gradual. Os operadores de energia de distrito estão combinando circuitos de calor residual com bombas de calor centralizadas para compensar a demanda de gás natural, e os fabricantes estão investindo em compressores modulares que reduzem o tempo de instalação. Os subsídios vinculados a políticas continuam a reduzir as barreiras de custo inicial, mas os planejadores de rede devem gerenciar picos de inverno coincidentes à medida que mais residências se eletrificam.
Principais Conclusões do Relatório
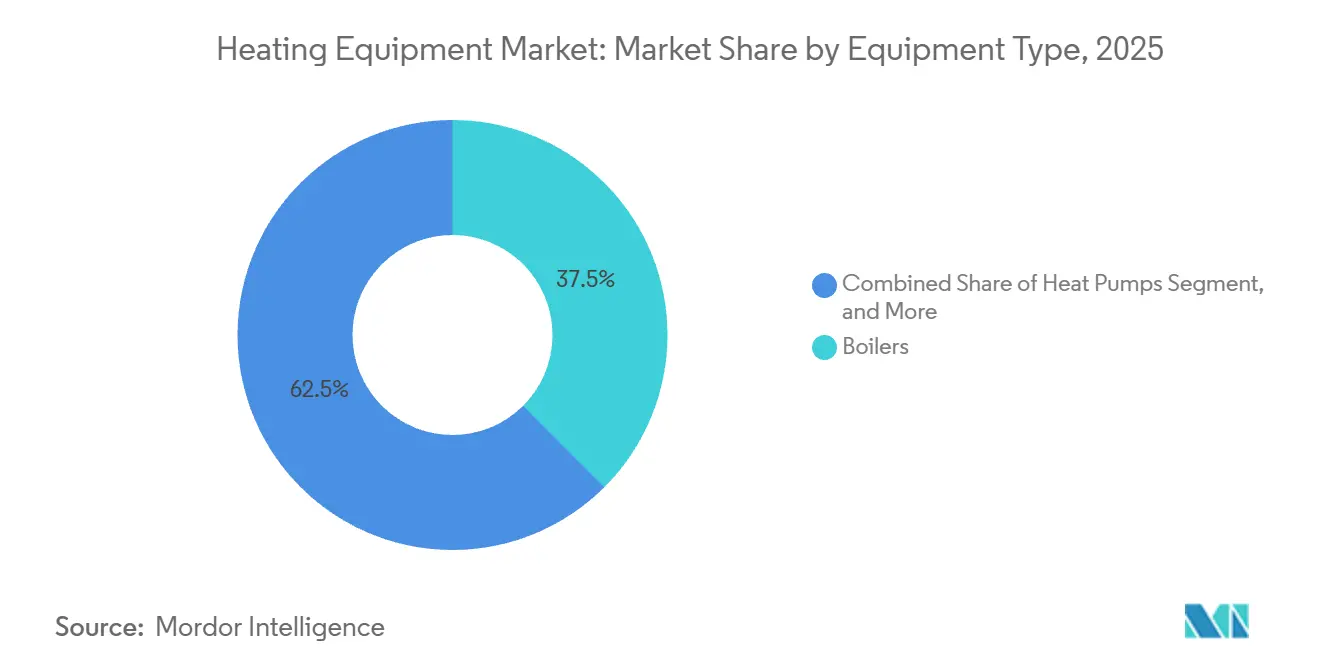
- Por tipo de equipamento, as caldeiras retiveram 37,54% da participação do mercado de equipamentos de aquecimento em 2025, enquanto as bombas de calor avançam a um CAGR de 6,38% até 2031.
- Por setor de usuário final, o segmento residencial comandou 57,83% do tamanho do mercado de equipamentos de aquecimento em 2025 e está projetado para registrar um CAGR de 6,42% até 2031.
- Por tipo de combustível, os sistemas baseados em eletricidade capturaram 54,72% de participação em 2025, enquanto as configurações prontas para hidrogênio representam a fatia de crescimento mais rápido com um CAGR de 6,63%.
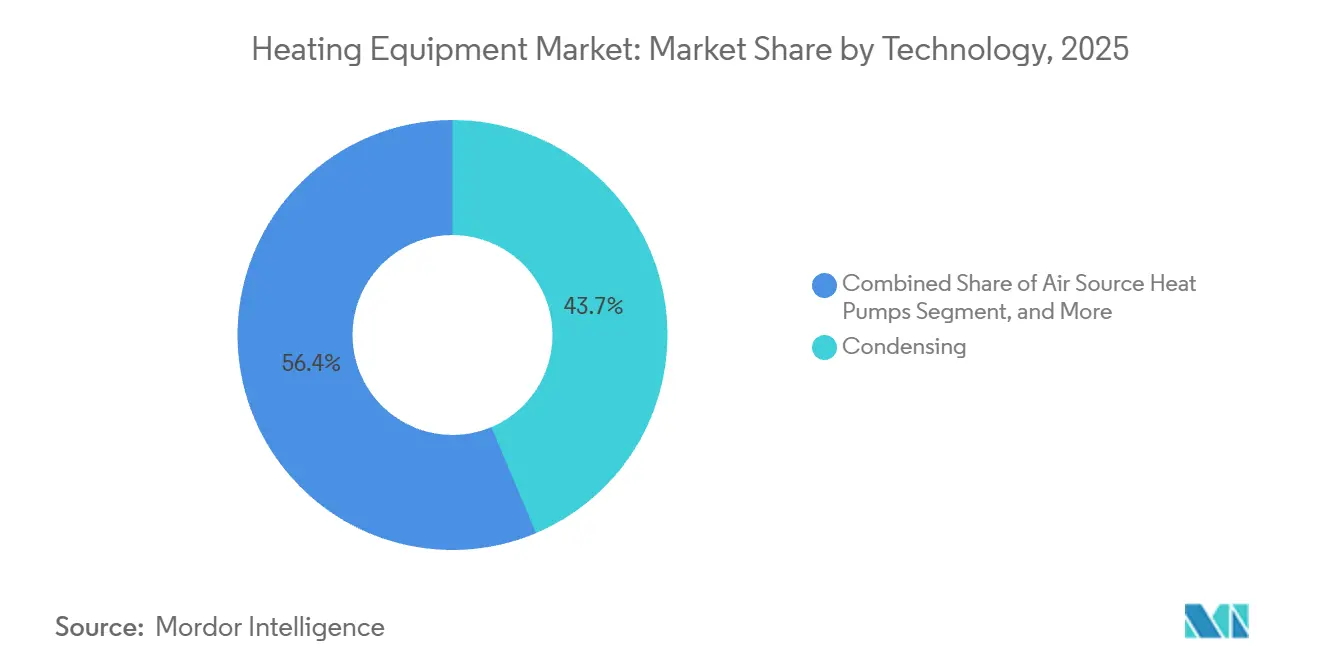
- Por tecnologia, as caldeiras de condensação responderam por 43,65% do tamanho do mercado de equipamentos de aquecimento em 2025, mas as bombas de calor de fonte de ar estão no caminho para um CAGR de 7,67%.
- Por tipo de instalação, a atividade de substituição e retrofit representou 70,32% da participação de mercado em 2025, enquanto as novas instalações estão previstas para crescer a um CAGR de 6,89% até 2031.
- Por geografia, a Ásia-Pacífico liderou com uma participação de receita de 40,19% em 2025, enquanto a região do Oriente Médio e África está posicionada para o CAGR mais rápido de 7,78% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Equipamentos de Aquecimento
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Impulso à Eletrificação em Programas de Retrofit em Climas Frios | +1.2% | América do Norte e Europa, com extensão ao Nordeste Asiático | Médio prazo (2-4 anos) |
| Campi Corporativos Neutros em Carbono Demandam Bombas de Calor no Local | +0.8% | Global, concentrado na América do Norte e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Inovações em Bombas de Calor em Fase Gasosa para Secagem Industrial em Alta Temperatura | +0.6% | Polos de manufatura da Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Códigos de Construção Baseados em Desempenho Acelerando a Substituição de Caldeiras | +1.0% | Europa e cidades selecionadas da América do Norte | Médio prazo (2-4 anos) |
| Integração de Calor Residual com Bombas de Calor em Energia de Distrito | +0.5% | Norte da Europa, China, Coreia do Sul | Longo prazo (≥ 4 anos) |
| Projetos-Piloto de Mistura de Hidrogênio Verde em Caldeiras Comerciais | +0.4% | Alemanha, Países Baixos, Reino Unido | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Impulso à Eletrificação em Programas de Retrofit em Climas Frios
Regiões com temperaturas abaixo de zero agora direcionam recursos públicos para retrofits de bombas de calor que substituem sistemas de óleo combustível e propano. O programa Clean Heat de Nova York alocou USD 250 milhões em 2025 para 100.000 conversões residenciais, enquanto Quebec reservou CAD 300 milhões (USD 222 milhões) para aproveitar o excedente de energia hidrelétrica.[1]Autoridade de Pesquisa e Desenvolvimento de Energia do Estado de Nova York, "Programa Clean Heat," nyserda.ny.gov O hardware está pronto; a unidade dutoada Zuba-Central da Mitsubishi mantém plena capacidade a menos 30 °C, e a Carrier combina bombas de calor de fonte de água com circuitos de glicol para evitar o congelamento. O gargalo passou da prontidão tecnológica para a capacidade dos instaladores e o design das tarifas de serviços públicos, que ainda está cerca de dois anos atrás da inovação em hardware.
Campi Corporativos Neutros em Carbono Demandam Bombas de Calor no Local
Corporações que perseguem metas baseadas em ciência substituem caldeiras por grandes sistemas de fonte de água ou de fonte geotérmica para eliminar as emissões de Escopo 1. A Microsoft fez retrofit em 12 campi de data centers, reduzindo o uso de gás natural em 85% e eliminando a compra de créditos de carbono.[2]Microsoft, "Relatório de Sustentabilidade 2025," microsoft.com A Amazon especificou unidades de fonte geotérmica para armazéns na Alemanha e na Polônia, e a Unilever está eletrificando 40 fábricas até 2030. Cada projeto frequentemente supera 500 kW, gera receita de serviço plurianual e favorece contratos de bomba de calor como serviço, nos quais os fabricantes de equipamentos originais cobram por quilowatt-hora entregue em vez de vendas de equipamentos.
Inovações em Bombas de Calor em Fase Gasosa para Secagem Industrial em Alta Temperatura
Linhas industriais que necessitam de fornecimento acima de 120 °C agora testam unidades em fase gasosa movidas a gás natural ou biogás. Um projeto-piloto em uma fábrica têxtil alemã reduziu a energia primária em 40% e entregou retorno em menos de quatro anos, impulsionando rodadas de financiamento europeias e japonesas.[3]Ministério Federal Alemão para Assuntos Econômicos e Ação Climática, "Financiamento de Bombas de Calor Industriais," bmwk.de A Bosch e a Johnson Controls estão desenvolvendo sistemas modulares de até 2 MW, posicionando-se para as próximas revisões da Diretiva Europeia de Emissões Industriais, que poderá tornar tais soluções obrigatórias.
Códigos de Construção Baseados em Desempenho Acelerando a Substituição de Caldeiras
Os reguladores agora limitam a intensidade energética dos edifícios em vez de prescrever classificações de equipamentos. O Padrão para Habitações Futuras do Reino Unido proíbe o aquecimento a combustíveis fósseis em novas residências a partir de 2026, a GEG da Alemanha exige 65% de calor renovável nas substituições, e a RE2020 da França impõe limites de carbono que eliminam de fato as caldeiras exclusivamente a gás. Essas regras encurtam os ciclos de atualização para janelas de cinco a sete anos, pressionando tanto os fabricantes de bombas de calor quanto as marcas de caldeiras a lançar rapidamente modelos prontos para hidrogênio que satisfaçam os limites provisórios enquanto protegem contra futuras combinações de combustíveis.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Gargalos de Capacidade da Rede em Bairros Eletrificados | -0.9% | América do Norte e Europa, aglomerados urbanos | Curto prazo (≤ 2 anos) |
| Escassez de Mão de Obra Qualificada para Retrofits Multitecnológicos | -0.7% | Global, aguda na Alemanha, Reino Unido e Estados Unidos | Médio prazo (2-4 anos) |
| Preços Voláteis do Níquel Inflacionando a Lista de Materiais de Bombas de Calor Avançadas | -0.4% | Global, exposição da cadeia de suprimentos na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Administração Fragmentada de Subsídios Residenciais | -0.3% | Estados Unidos e estados-membros da União Europeia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Gargalos de Capacidade da Rede em Bairros Eletrificados
A eletrificação rápida pode dobrar os picos de inverno, sobrecarregando transformadores e alimentadores dimensionados para residências aquecidas a gás. A National Grid sinalizou 22% dos circuitos de baixa tensão na Grande Londres para reforço, com custos de atualização próximos a GBP 4.000 (USD 5.200) por residência e prazos de entrega de 18 meses. A Eversource atrasou 1.200 solicitações em Massachusetts porque as subestações não tinham capacidade de reserva. As concessionárias alemãs estimam EUR 50 bilhões (USD 54 bilhões) em investimentos em rede até 2035, despesas que, em última análise, elevam os preços da eletricidade entregue. As reduções de resposta à demanda ajudam, mas adicionam complexidade de instalação quando os contratados devem cadastrar clientes e comissionar termostatos inteligentes.
Escassez de Mão de Obra Qualificada para Retrofits Multitecnológicos
A implantação de bombas de calor exige competência em HVAC, elétrica e hidráulica, mas os programas de formação estão atrasados. O Reino Unido precisa de 30.000 instaladores certificados até 2030, mas tinha cerca de 3.000 em 2025. A Alemanha enfrenta uma escassez de 60.000 técnicos, e apenas 15% dos contratados nos EUA são proficientes no comissionamento em climas frios. Os fabricantes de equipamentos originais respondem com simuladores de realidade virtual e currículos para faculdades comunitárias, mas essas iniciativas levam mais de dois anos para produzir profissionais prontos para o campo, prolongando as filas de projetos e reduzindo a confiança dos consumidores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Equipamento: Bombas de Calor Corroem a Dominância das Caldeiras
As caldeiras ainda detêm 37,54% de participação de mercado em 2025, ancoradas por cargas de vapor industrial e energia de distrito que requerem produção acima de 90 °C. As bombas de calor, no entanto, avançam a um CAGR de 6,38% e cada vez mais canibalizam as substituições de fornalhas de ar forçado na América do Norte e radiadores hidráulicos na Europa. As fornalhas persistem em habitações americanas com dutos, mas agora enfrentam substituição direta por bombas de calor inversoras com dutos. Dispositivos de nicho, como painéis radiantes, capturam aplicações especializadas, mas com margens premium. A divisão competitiva mostra que os clientes residenciais e comerciais leves estão se voltando fortemente para a eletrificação, enquanto as linhas industriais de alta temperatura retêm caldeiras até que a tecnologia em fase gasosa ou a mistura de hidrogênio se expanda. Pacotes híbridos de bomba de calor mais caldeira facilitam a adoção ao permitir 80% de carga anual eletrificada com backup a combustível fóssil para picos extremos, suavizando o impacto na rede e o custo para o proprietário.
A diferenciação estratégica gira em torno do software. A plataforma Tracer da Trane prevê ocupação e clima, pré-aquece durante tarifas fora do pico e desbloqueia incentivos de concessionárias para redução de demanda. Esses recursos movem o mercado de equipamentos de aquecimento da margem de hardware para o valor de serviço ao longo da vida útil, elevando as barreiras para participantes que competem apenas por preço e incentivando os incumbentes a agrupar análises com garantia e manutenção.


Por Setor de Usuário Final: Volume Residencial Versus Valor Industrial
Em 2025, os compradores residenciais representaram 57,83% da participação de mercado e estão projetados para crescer a um CAGR de 6,42% até 2031. Esse crescimento é impulsionado por créditos fiscais nos EUA, mandatos de retrofit europeus e a transição da China do carvão para a eletricidade. Enquanto isso, os gestores de propriedades comerciais, com foco no custo total de propriedade, comandam uma participação de cerca de 25%, demonstrando preferência por unidades preparadas para integração com automação predial.
Os clientes industriais, com 12%, valorizam a capacidade acima de 120 °C e a engenharia personalizada, frequentemente pagando mais de USD 100.000 por unidade de 500 kW; a Thermax aproveitou essa especialização para conquistar projetos de recuperação de calor residual farmacêutico e de laticínios. As instalações públicas adotam cedo devido a mandatos de política, apesar dos prazos de retorno mais longos. O comportamento de compra, portanto, varia: as vendas residenciais dependem da simplicidade dos subsídios e do financiamento, os negócios comerciais dependem da resposta à demanda e da garantia, e os contratos industriais dependem da profundidade da integração de processos.
Por Tipo de Combustível: Eletricidade Lidera enquanto Hidrogênio Serve de Proteção
Os sistemas baseados em eletricidade detinham 54,72% de participação de mercado em 2025, refletindo a energia hidrelétrica barata na Escandinávia e em Quebec e os custos decrescentes de energia solar em telhados. O gás natural persiste onde o acesso a gasodutos mantém o custo entregue inferior ao da energia elétrica no varejo. O uso de óleo diminui à medida que os subsídios desaparecem, enquanto as caldeiras de biomassa atendem a locais fora da rede com resíduos florestais.
Os modelos prontos para hidrogênio crescem a um CAGR de 6,63%, protegendo contra a descarbonização da rede. A Bosch lançou uma caldeira certificada para 100% de hidrogênio, mas implantável hoje nas redes de gás, oferecendo aos proprietários compatibilidade futura. O queimador da Viessmann pode ser convertido em duas horas, minimizando o tempo de inatividade quando a mistura de 20% se tornar padrão. A economia depende das trajetórias de preços do hidrogênio verde que a IRENA espera abaixo de USD 2/kg até 2030, um limiar que poderia redefinir os custos comparativos de combustível.
Por Tecnologia: Unidades de Fonte de Ar Aceleram, Caldeiras de Condensação Mantêm Base Instalada
As caldeiras de condensação capturaram 43,65% de participação em 2025 porque se adaptam facilmente aos circuitos hidráulicos existentes enquanto atendem às regras de eficiência. As bombas de calor de fonte de ar, no entanto, registram um CAGR de 7,67% à medida que os refrigerantes R-32 e R-454B reduzem o potencial de aquecimento global sem sacrificar a capacidade em baixas temperaturas. Os sistemas de fonte geotérmica aumentam o desempenho sazonal, mas enfrentam altas barreiras de custo de perfuração.
As soluções híbridas combinam os dois, sendo populares no Reino Unido e nos Países Baixos, onde a infraestrutura de gás persiste. Os compressores inversores de velocidade variável representam o salto tecnológico central, com o design de duplo rotor da Panasonic mantendo plena capacidade a -20 °C e o modelo de alta temperatura da Daikin fornecendo água a 70 °C para radiadores legados. Sensores inteligentes e diagnósticos em nuvem transformam os equipamentos em ativos interativos com a rede, elegíveis para receita do mercado de balanceamento.
Por Tipo de Instalação: Dominância do Retrofit com Aumento em Novas Construções
Os retrofits responderam por 70,32% da atividade de 2025, à medida que a Europa e a América do Norte enfrentavam frotas de caldeiras com 15 anos ou mais. As novas instalações, no entanto, estão crescendo a um CAGR de 6,89% durante o período de previsão. Isso ocorre porque os incorporadores agora devem atender a certificados de desempenho que proíbem unidades não condensadoras desde o primeiro dia.
Os retrofits são complexos, frequentemente necessitando de atualizações de painéis elétricos e melhorias no envelope; as novas construções integram bombas de calor com ventilação com recuperação de calor para minimizar o tamanho do sistema. Programas como o Financiamento Federal Alemão para Edifícios Eficientes de EUR 13 bilhões e as subvenções MaPrimeRénov da França comprimem os ciclos de substituição, mas criam picos de demanda impulsionados por políticas quando os orçamentos se esgotam.
Análise Geográfica
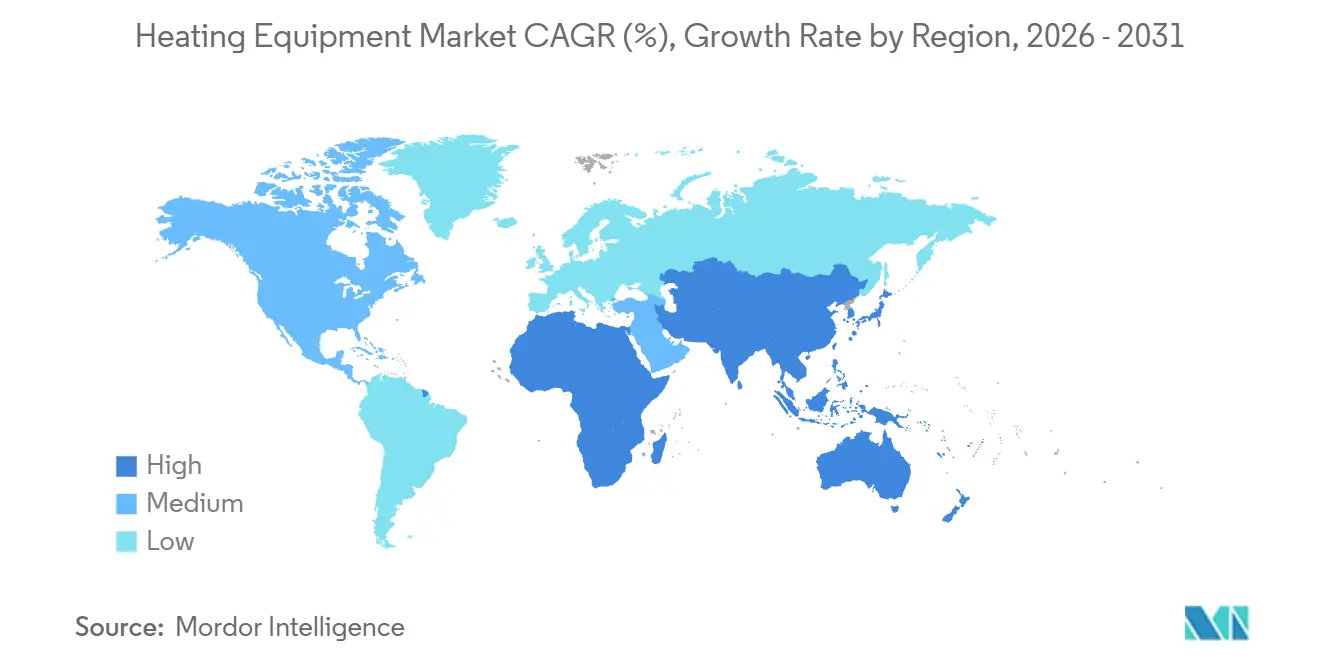
A Ásia-Pacífico deteve 40,19% da receita de 2025, à medida que a China converteu caldeiras a carvão, a classe média da Índia atualizou para bombas de calor com dutos e o Japão subsidiou unidades inversoras. A Europa seguiu com cerca de 30%, à medida que os mandatos da Alemanha, França e Reino Unido convergiram, embora os limites da rede e a escassez de mão de obra moderem o crescimento. A América do Norte representou cerca de 20%; os créditos da Lei de Redução da Inflação de até USD 2.000 por residência aceleraram a adoção em estados frios, enquanto as províncias canadenses apostaram no excedente hidrelétrico. O Oriente Médio e a África lideram em crescimento com um CAGR de 7,78% em meio a gigaprojetos como o NEOM, que especificam híbridos de bomba de calor solar-térmica. A América do Sul permanece pequena, mas ganha impulso nos estados sulistas ricos em energia hidrelétrica do Brasil, onde a habitação social agora opta por sistemas de bomba de calor do tipo split.
O mercado da China se divide entre aquecimento de distrito centralizado no norte e unidades split individuais no sul, forçando os fabricantes de equipamentos originais a adaptar suas linhas de produtos. A Índia registrou crescimento de vendas da Daikin de 18% em 2025, à medida que a construção de apartamentos cresceu. O ministério do comércio do Japão tem como meta 5 milhões de unidades residenciais até 2030 para reduzir as importações de gás natural liquefeito. No Oriente Médio, a rede de resfriamento de distrito de Dubai está testando resfriadores de recuperação de calor para fornecer água quente a hotéis, ressaltando que a demanda de aquecimento existe mesmo em climas quentes.
A Europa respondeu por cerca de 30% da participação do mercado de equipamentos de aquecimento em 2025, à medida que as subvenções de retrofit e o aumento dos preços do carbono convergiram para acelerar a substituição de caldeiras, mas a expansão sustentada depende da eliminação dos atrasos de instaladores e do reforço das redes de distribuição urbana, particularmente em cidades como Londres e Munique, que enfrentam prazos de entrega de transformadores de 18 meses. A América do Norte deteve cerca de 20% da demanda de 2025, com créditos fiscais da Lei de Redução da Inflação de até USD 2.000 por residência e subsídios provinciais para climas frios no Canadá impulsionando a adoção residencial. A recuperação de calor residual de data centers oferece novo potencial de crescimento em todo o corredor de hiperescala dos Estados Unidos, onde os operadores estão avaliando combinações de bombas de calor de absorção para reduzir o tempo de operação de caldeiras a diesel. A América Latina permanece um nicho hoje, mas os estados sulistas ricos em energia hidrelétrica do Brasil estão testando estruturas tarifárias que recompensam o deslocamento de carga de bombas de calor para períodos fora do pico, lançando as bases para uma expansão futura.

Panorama regulatório
As regulamentações de equipamentos de aquecimento cada vez mais combinam mandatos de desempenho de edificações com regras de transição de refrigerantes, moldando tanto os roteiros de produtos quanto os custos de conformidade. Na Europa, o Future Homes Standard do Reino Unido proíbe o aquecimento a combustíveis fósseis em novas residências a partir de 2026, o GEG da Alemanha exige 65% de calor renovável em substituições, e o RE2020 da França incorpora limites de carbono que desfavorecem caldeiras exclusivamente a gás, reforçando a transição para bombas de calor e configurações híbridas ou preparadas para hidrogênio.
No lado dos refrigerantes, a EPA dos EUA está implementando requisitos de transição tecnológica da AIM Act que restringem os refrigerantes permitidos em várias categorias de HVAC, incluindo restrições vinculadas a equipamentos VRF que usam R-410A a partir de 1º de janeiro de 2026, além de esclarecimentos adicionais e alívios direcionados finalizados com data de vigência em 27 de julho de 2026. No nível estadual, os Padrões de Eficiência Energética de Edificações de 2025 da Comissão de Energia da Califórnia adicionam uma camada adicional de conformidade que enfatiza a eletrificação e a qualidade do ar interno, acelerando a adoção de soluções elétricas de aquecimento ambiente e de água em novas construções e retrofits.
Análise da cadeia de valor
A cadeia de valor de equipamentos de aquecimento abrange matérias-primas e componentes (aço, cobre, alumínio, eletrônica de potência, controles, compressores e refrigerantes), fabricação OEM e montagem final, parceiros de canal (atacadistas, distribuidores e instaladores) e instalação, comissionamento e serviços posteriores. A conformidade com a transição de refrigerantes aumenta o trabalho de redesenho e testes a montante, enquanto a disponibilidade de eletrônicos e compressores, além de restrições logísticas, pode afetar os prazos de entrega para configurações personalizadas. Em mercados com alta atividade de retrofit, a capacidade de instaladores e comissionamento continua a atuar como um gargalo prático.
As estratégias dos OEMs concentram-se cada vez mais no controle de componentes críticos e na monetização de serviços de ciclo de vida. A integração vertical, exemplificada pela abordagem interna da Daikin para subsistemas-chave, apoia a garantia de fornecimento e o controle de margem, enquanto parcerias de plataforma que conectam equipamentos a softwares de gestão predial trazem mais valor para monitoramento, manutenção preditiva e viabilização de resposta à demanda. A visibilidade de pedidos também reforça o papel da gestão de carteira de pedidos e das redes de serviços na estabilização das entregas e no deslocamento das vendas de equipamentos para receitas recorrentes.
Cenário Competitivo
O mercado de equipamentos de aquecimento apresenta fragmentação com players como Daikin, Carrier, Bosch, Trane, NIBE e outros. A prontidão para resposta à demanda molda a diferenciação; a Daikin registrou patentes em 2025 para algoritmos de pré-aquecimento orientados por ocupação. A NIBE adquiriu 14 contratados europeus para garantir receita de serviço e assegurar a qualidade da instalação, enquanto os rivais chineses Gree e Midea avançam na Europa com descontos de preço de 20-30%, mas com redes de suporte mais limitadas. A recuperação de calor residual em data centers e fábricas é um campo de batalha emergente, à medida que os fabricantes de equipamentos originais agrupam resfriadores de absorção com bombas de calor de alta elevação. Os sistemas híbridos colocam os pacotes integrados da Bosch e da Viessmann em oposição aos complementos modulares da Carrier e da Trane, permitindo que os clientes migrem em etapas.
A concorrência residencial se intensifica à medida que os esquemas de subsídios reduzem o preço de compra efetivo, obrigando os incumbentes a destacar garantias estendidas e integração com casas inteligentes. Os projetos industriais de alta temperatura permanecem fragmentados, permitindo que a Thermax e a Mayekawa garantam projetos que exigem engenharia específica de processo. Disruptores exclusivamente de software, como a Sense, fazem retrofit de caldeiras legadas com controladores de IoT, ameaçando os modelos de vendas orientados por substituição ao extrair valor de resposta à demanda de ativos existentes.
As alianças entre fabricantes de equipamentos, concessionárias de energia e fornecedores de plataformas em nuvem estão se aprofundando, à medida que cada parte busca receita recorrente de software e do mercado de balanceamento. Os incumbentes de caldeiras estão co-desenvolvendo testes de combustão de hidrogênio com operadores de gasodutos para garantir o status de pioneiro quando a mistura de 20% se tornar mainstream. Ao mesmo tempo, o capital de risco está financiando startups que adicionam análises de manutenção preditiva a qualquer marca de bomba de calor, corroendo as vantagens de fidelidade à marca que os fabricantes tradicionais desfrutaram por muito tempo. Essas dinâmicas sinalizam uma mudança em direção à competição de ecossistema, onde hardware, fornecimento de combustível e serviços de dados convergem, favorecendo os players que conseguem orquestrar toda a pilha em vez de se destacar em um único componente.
Líderes do Setor de Equipamentos de Aquecimento
Robert Bosch GmbH
Daikin industries ltd
Carrier Global Corporation
Trane Technologies plc
Mitsubishi Electric Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Programas de eletrificação em climas frios e substituições impulsionadas por normas criam espaço para bombas de calor de alto desempenho que podem se adaptar a sistemas legados de radiadores e hidrônicos sem grandes reformas na envoltória do edifício. O lançamento em abril de 2026 pela Daikin de uma bomba de calor ar-água de alta temperatura, com operação até -28 °C, apoia a expansão para regiões mais frias e para casos de uso de retrofit com temperaturas de fornecimento mais altas, onde as caldeiras historicamente dominavam.
Uma segunda oportunidade está na viabilização de instalação e nos serviços digitais que reduzem o atrito nos projetos e melhoram o desempenho realizado. O investimento da Carrier Ventures na Heat Geek, em março de 2026, destaca o pool de valor em torno de redes de instaladores, treinamento e garantia de qualidade, abordando diretamente a restrição de mão de obra qualificada nos principais mercados de retrofit. Paralelamente, as transições de refrigerantes sob a AIM Act da EPA dos EUA e as regras estaduais de eletrificação, incluindo os padrões de construção de 2025 da Califórnia, favorecem OEMs e distribuidores capazes de gerenciar a substituição de produtos em conformidade, o planejamento de estoque e a educação de contratantes, ao mesmo tempo em que expandem as capacidades de monitoramento conectado e resposta à demanda.
Desenvolvimentos recentes do setor
- Abril de 2026: A Daikin lançou o sistema de bomba de calor ar-água de alta temperatura Daikin ALTHERMA 3 H HT, capaz de operar até -18 graus Fahrenheit (-28 graus Celsius). A capacidade para climas frios amplia o alcance da Daikin em aquecimento energeticamente eficiente para os mercados residenciais e apoia a transição mais ampla rumo à eletrificação. O desenvolvimento fortalece a posição da Daikin em eficiência de alta e baixa temperatura para aquecimento residencial.
- Março de 2026: A Carrier Ventures fez um investimento estratégico na Heat Geek, uma plataforma baseada no Reino Unido, para apoiar a expansão do aquecimento eletrificado e a adoção de bombas de calor residenciais em toda a Europa. O investimento cria uma plataforma de rede de instaladores destinada a acelerar a adoção de bombas de calor. Ele visa gargalos de instalação que podem limitar a expansão da implantação de bombas de calor residenciais na Europa.
- Janeiro de 2026: A Daikin destinou EUR 200 milhões para expandir sua fábrica em Ostend, Bélgica, elevando a capacidade de bombas de calor para 800.000 unidades por ano até 2027. A expansão de capacidade melhora a prontidão de fornecimento e a escalabilidade para a demanda europeia. Ela fortalece as capacidades de fabricação para apoiar a crescente demanda de mercado.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado de equipamentos de aquecimento abrange as receitas geradas por equipamentos que produzem aquecimento ambiente e água quente para edifícios residenciais, comerciais e industriais, acompanhadas nas principais regiões e nas principais escolhas de combustível e tecnologia.
Exclusões de escopo: excluímos materiais da envoltória do edifício, componentes elétricos autônomos e encargos de energia contínuos das concessionárias que não fazem parte da receita de equipamentos.
Visão geral da segmentação
- Por Tipo de Equipamento
- Caldeiras
- Fornalhas
- Bombas de Calor
- Radiadores
- Outros Tipos de Aquecedores
- Por Setor de Usuário Final
- Residencial
- Comercial
- Industrial
- Público/Institucional
- Por Tipo de Combustível
- Gás Natural
- Eletricidade
- Óleo
- Biomassa
- Pronto para Hidrogênio
- Por Tecnologia
- Condensação
- Não Condensação
- Bombas de Calor de Fonte de Ar
- Bombas de Calor de Fonte Geotérmica
- Sistemas Híbridos
- Sistemas Conectados Inteligentes
- Por Tipo de Instalação
- Nova Instalação
- Substituição/Retrofit
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Quênia
- Restante da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental estabelece a estrutura base do modelo, especialmente para identificar onde existe demanda por calor e como ela é suprida. Normalmente, utilizamos fontes públicas como a International Energy Agency para sinais de demanda de aquecimento ambiente, a International Renewable Energy Agency para o contexto de eletrificação, a US Energy Information Administration para séries de mix de combustíveis e consumo, e o Eurostat para indicadores de construção e energia na Europa.
Em seguida, foi complementada com fontes como os fluxos comerciais do UN Comtrade para aparelhos de aquecimento, órgãos nacionais de estatística para indicadores de construção e estoque habitacional, e fontes de normas e políticas que moldam os ciclos de substituição, por exemplo, regras de eficiência e metas de eletrificação. Também revisamos relatórios anuais de empresas, apresentações a investidores e imprensa especializada de reputação para entender as mudanças no mix de produtos e a direção de preços, e então utilizamos assinaturas pagas aprovadas para dados financeiros de empresas, verificações de patentes e visões de importação-exportação em nível de remessa, onde as séries públicas não eram suficientemente granulares. Esses exemplos não são exaustivos, e muitas outras fontes também foram consultadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
Entrevistas e pesquisas primárias foram utilizadas para testar premissas sobre o momento de substituição, precificação de canais, substituição tecnológica (por exemplo, bombas de calor substituindo caldeiras em climas selecionados) e a participação da demanda proveniente de novas construções versus retrofits. Conversamos com uma combinação de fabricantes, distribuidores, instaladores, empresas de engenharia e grandes usuários finais em várias geografias importantes, de modo que as lacunas das fontes documentais pudessem ser preenchidas e depois verificadas novamente por meio de múltiplas perspectivas.
Distribuição dos entrevistados da pesquisa de campo primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 37% | Executivos C-level: 15% | APAC: 45% |
| Nível médio: 47% | Líderes funcionais/de unidade: 39% | EMEA: 34% |
| Participantes menores: 16% | Gerentes: 46% | Américas: 21% |
Dimensionamento e previsão de mercado
O dimensionamento parte de uma construção top-down que reconstrói a demanda usando o estoque de edificações e a intensidade de aquecimento, e depois aplica divisões de tecnologia e mix de combustível por região. Para cada geografia, mapeamos os sinais relevantes de base instalada, o ritmo de adições de novas áreas construídas e o comportamento de substituição, que são então convertidos em unidades anuais de equipamentos e receita usando faixas de preço médio de venda.
Para manter os números embasados, foram adicionadas verificações seletivas bottom-up, como consolidações de receita de fornecedores para as principais linhas de equipamentos, verificações de canal sobre precificação de contratantes e cálculos amostrados de ASP para volume em categorias de alto volume. As entradas mais relevantes incluíram atividade de construção residencial e não residencial, padrões de graus-dia de aquecimento que afetam o dimensionamento de equipamentos, o momento da regulação de eficiência que antecipa a substituição, a direção dos preços de eletricidade e gás que altera a preferência do comprador, e as taxas de adoção de bombas de calor e sistemas de condensação. As previsões foram construídas principalmente usando análise de cenários, em que as trajetórias de crescimento estavam vinculadas ao apoio político, ao financiamento de retrofit e aos planos de expansão de capacidade compartilhados pelos entrevistados, e depois ajustadas quando a penetração implícita parecia inconsistente com a capacidade de instalação observada. Quando um país tinha dados de unidades limitados, usamos indicadores substitutos, como o crescimento de área construída e o mix de combustíveis de aquecimento, e só ampliamos a escala após verificações primárias confirmarem que a relação substituta se mantinha localmente.
Validação de dados e ciclo de atualização
A validação é feita por meio da triangulação dos totais modelados com sinais independentes, como movimentos comerciais, ciclos de construção e tendências regionais de uso de energia, e depois verificando se os volumes de unidades e a precificação implícitos parecem plausíveis. Quaisquer valores atípicos, saltos anuais acentuados ou divisões regionais incomuns são revisados por outro analista, e um contato de acompanhamento é acionado quando a variação não pode ser explicada por uma mudança clara de política ou macroeconômica.
O relatório é atualizado anualmente, e atualizações intermediárias são feitas caso ocorra um evento material que altere a demanda, a precificação ou a disponibilidade. Antes da entrega, realizamos uma revisão final para confirmar as entradas macroeconômicas mais recentes e garantir que as premissas ainda correspondam ao que os participantes do setor estão observando atualmente.
Tamanho do mercado global de equipamentos de aquecimento da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para equipamentos de aquecimento podem parecer muito distantes entre si, mesmo quando aparentam descrever o mesmo escopo, porque o escopo subjacente e as regras de contagem nem sempre estão alinhados. As diferenças geralmente decorrem de quais famílias de produtos estão incluídas, da escolha do ano-base e do momento da moeda, e da velocidade com que se assume que a substituição tecnológica ocorrerá.
Algumas estimativas externas agrupam em um único total o valor mais amplo de HVAC, mão de obra de instalação e contratos de serviço de longo prazo, o que aumenta rapidamente o número quando a atividade de retrofit é forte. Na Mordor Intelligence, a cifra é limitada apenas à receita de equipamentos, sendo construída a partir de sinais de demanda em nível regional, como estoque de edificações e ciclos de substituição, e depois verificada com a realidade de preços e unidades obtida em entrevistas, para que a inflação não seja contabilizada em duplicidade.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 45,14 bilhões de USD (2025) | |
| Consultoria Global A | 56,80 bilhões de USD (2025) | Utiliza uma cesta mais ampla que mistura aquecimento com categorias adjacentes de HVAC e adiciona receitas de instalação e serviço, aplicando então um aumento agressivo de retrofit sem separar claramente o ASP de equipamentos da inflação de mão de obra. |
| Associação Setorial B | 41,90 bilhões de USD (2025) | Baseia-se em relatórios de remessas de fabricantes de países-membros selecionados e depois extrapola globalmente, o que pode subestimar canais informais e unidades importadas vendidas fora da cobertura de relatórios dos membros. |
A tabela mostra que a maior parte da variação é explicada pela expansão de escopo no extremo superior e pela cobertura parcial de relatórios no extremo inferior. Ao manter a contagem restrita apenas a equipamentos, e ao forçar verificações de volume de unidades e ASP para corresponder ao comportamento real de instalação e substituição, a estimativa permanece rastreável a fatores claros que podem ser repetidos e atualizados a cada ano.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de equipamentos de aquecimento em 2026?
O tamanho do mercado de equipamentos de aquecimento é de USD 47,24 bilhões em 2026, com uma previsão de CAGR de 5,32% até 2031.
Qual tipo de equipamento está crescendo mais rapidamente?
As bombas de calor estão se expandindo a um CAGR de 6,38%, beneficiando-se de mandatos e avanços tecnológicos em climas frios.
Por que as caldeiras prontas para hidrogênio estão ganhando atenção?
Elas permitem que os proprietários operem com gás natural hoje, mas mudem para até 100% de hidrogênio quando as redes se descarbonizarem, protegendo o valor do ativo a longo prazo.
Qual região apresenta a maior taxa de crescimento?
A região do Oriente Médio e África está projetada para um CAGR de 7,78% até 2031, à medida que os gigaprojetos especificam híbridos de bomba de calor solar-térmica.
O que limita a adoção de bombas de calor em áreas urbanas?
Os gargalos de capacidade da rede forçam as concessionárias a atualizar transformadores e alimentadores, atrasando as aprovações de interconexão e elevando os custos.
Página atualizada pela última vez em:



