
Tamaño y Cuota del Mercado de Hornos Industriales
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 13.54 Mil millones de dólares |
| Tamaño del Mercado (2031) | 17.01 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.68 % |
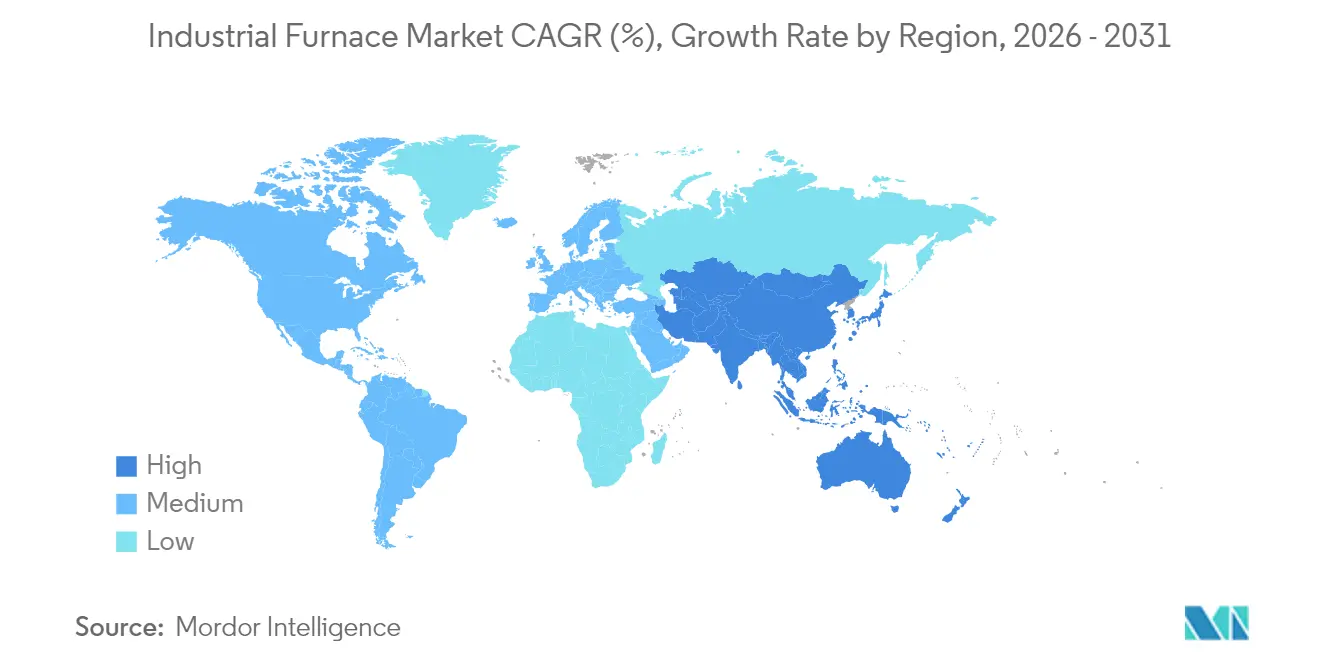
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
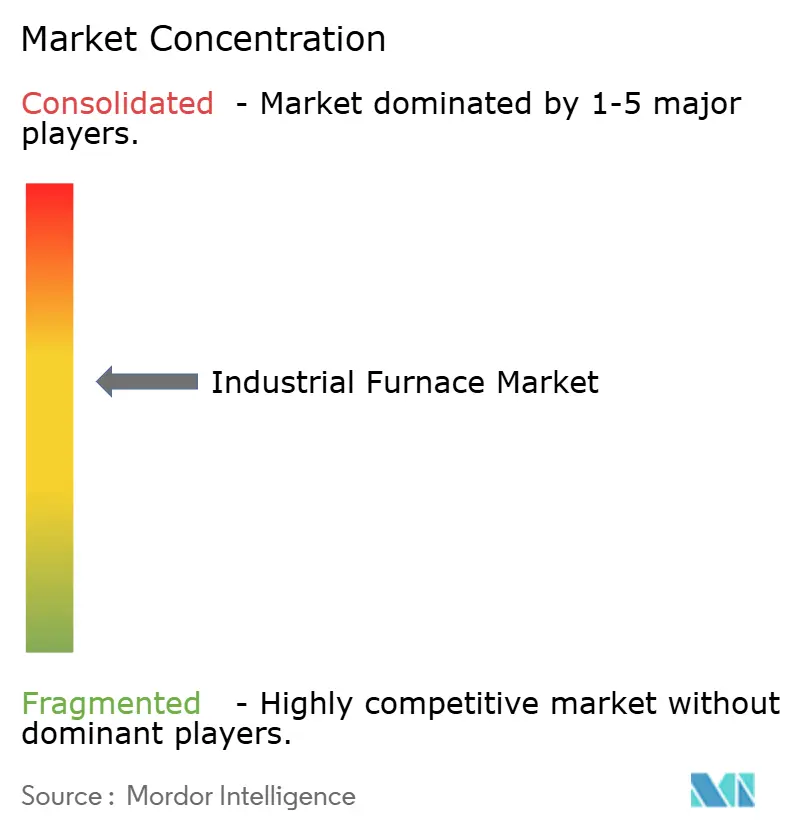
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Hornos Industriales por Mordor Intelligence
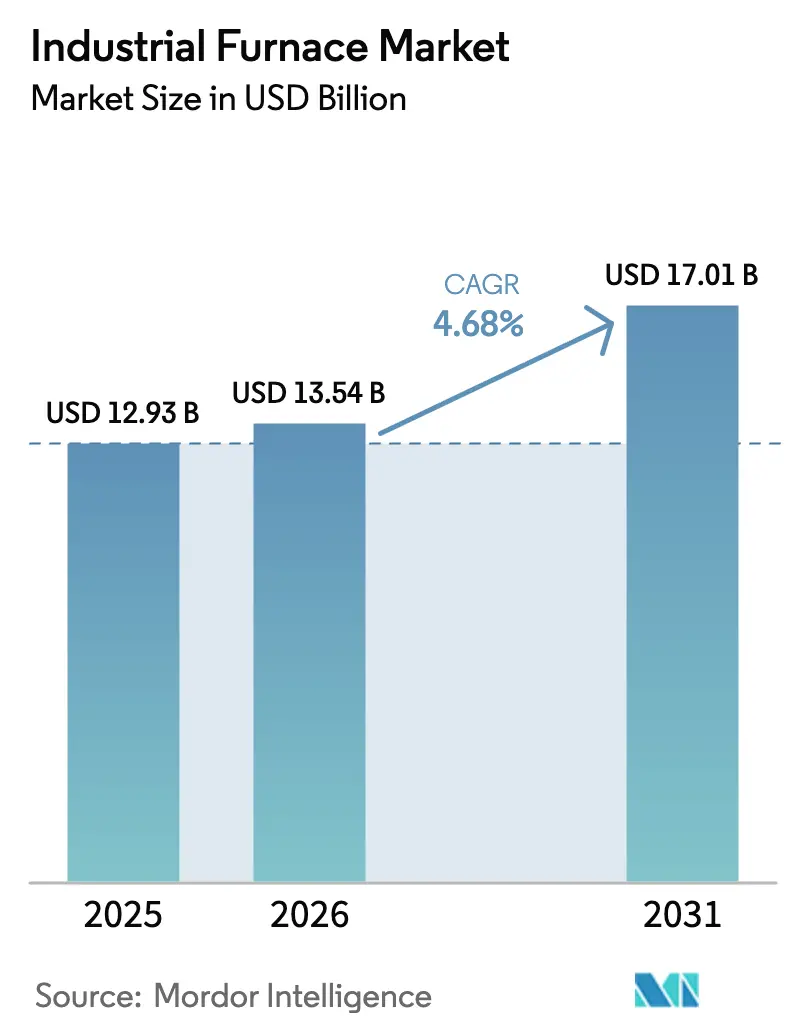
Se espera que el mercado de hornos industriales crezca de 12.930 millones de USD en 2025 a 13.540 millones de USD en 2026 y se prevé que alcance 17.010 millones de USD en 2031 a una CAGR del 4,68% durante 2026-2031. El crecimiento se sustenta en la demanda sostenida de tratamiento térmico de precisión en la fabricación automotriz y aeroespacial, la adopción acelerada de tecnologías de hornos preparados para hidrógeno y eléctricos, y la presión regulatoria continua para reducir las emisiones industriales.[1]Primetals Technologies, "Tecnologías de Producción de Acero Basadas en Hidrógeno," primetalstechnologies.com Los fabricantes invierten en diseños modulares que reducen el tiempo de instalación y permiten la producción distribuida, mientras que los sistemas de control digital equipados con mantenimiento predictivo reducen el tiempo de inactividad y el desperdicio de energía. Las mejoras de eficiencia energética en América del Norte y los programas de descarbonización en Europa y Japón sustentan el impulso a corto plazo, mientras que las adiciones de capacidad a gran escala en la región Asia-Pacífico sostienen la expansión a largo plazo. La intensidad competitiva está determinada por empresas de ingeniería de tamaño medio que compiten con conglomerados globales en proyectos que combinan equipos, servicios y software.
Conclusiones Clave del Informe
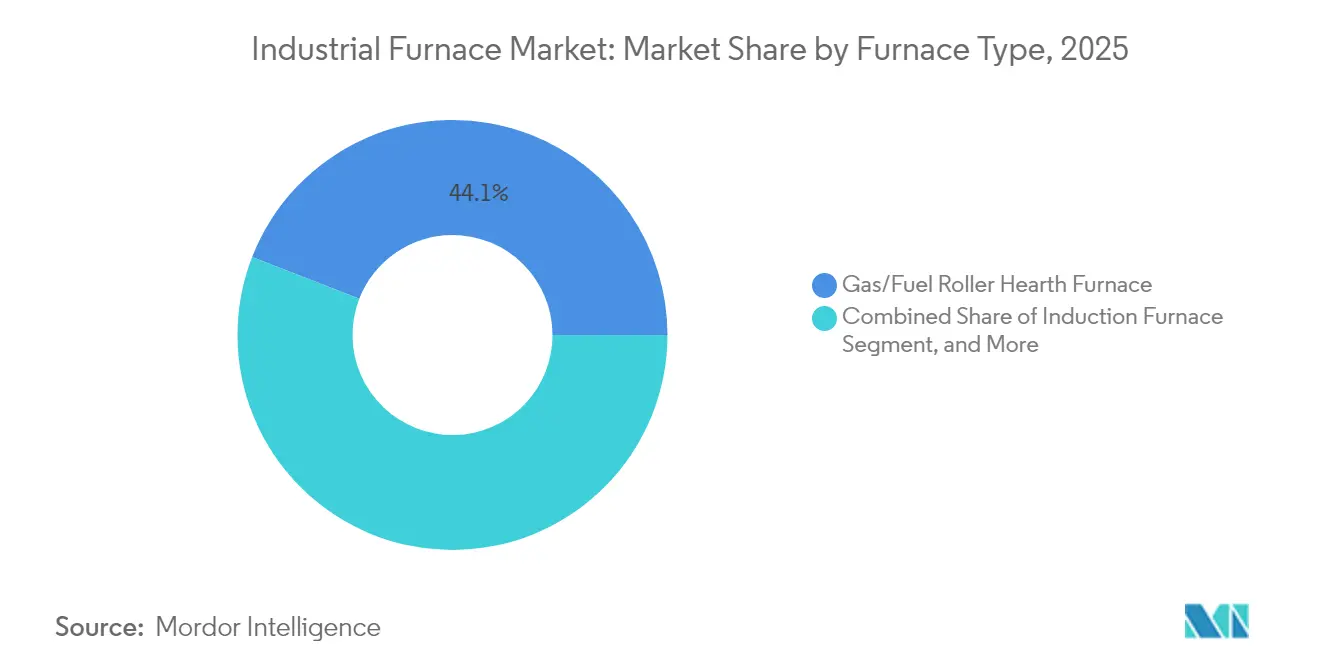
- Por tipo de horno, los sistemas de rodillo de hogar a gas/combustible lideraron con el 44,10% de la cuota del mercado de hornos industriales en 2025; se prevé que los diseños preparados para hidrógeno se expandan a una CAGR del 6,59% hasta 2031.
- Por disposición, los formatos de caja/cámara/mufla representaron el 37,45% del tamaño del mercado de hornos industriales en 2025, mientras que las unidades de tubo/clamshell registraron la CAGR más rápida del 6,51% hasta 2031.
- Por método de calentamiento, las unidades de combustión mantuvieron el 51,10% del tamaño del mercado de hornos industriales en 2025; las soluciones híbridas gas-eléctricas están proyectadas para crecer a una CAGR del 5,98% durante el mismo período.
- Por rango de temperatura, las operaciones entre 1.000-1.500 °C dominaron con el 52,94% de la cuota del mercado de hornos industriales en 2025; las instalaciones clasificadas por encima de 1.500 °C avanzan a una CAGR del 5,58%.
- Por usuario final, las aplicaciones de metal y minería captaron el 33,72% del tamaño del mercado de hornos industriales en 2025; los usos aeroespaciales progresan a una CAGR del 6,55% hasta 2031.
- Por geografía, América del Norte concentró el 35,10% del tamaño del mercado de hornos industriales en 2025, mientras que Asia-Pacífico registró la CAGR más rápida del 6,24% en el horizonte de previsión.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Hornos Industriales
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda creciente de tratamiento térmico en el sector automotriz | +0.8% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Inversiones en expansión de capacidad en metal y minería | +0.9% | Asia-Pacífico y Oriente Medio-África | Largo plazo (≥ 4 años) |
| Adopción rápida de hornos eléctricos | +0.7% | Europa y Japón; en expansión hacia América del Norte | Mediano plazo (2-4 años) |
| Normas estrictas de eficiencia energética | +0.6% | América del Norte y Unión Europea | Corto plazo (≤ 2 años) |
| Cambio hacia diseños preparados para hidrógeno | +0.5% | Europa y Japón | Largo plazo (≥ 4 años) |
| Crecimiento de hornos modulares a microescala | +0.4% | Clusters industriales globales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Demanda Creciente de Tratamiento Térmico en la Fabricación Automotriz
El giro hacia la producción de vehículos eléctricos está reconfigurando los requisitos de procesamiento térmico en las plantas de ensamblaje de todo el mundo. Las carcasas de baterías, los núcleos de motores de tracción y las estructuras de carrocería ligera requieren perfiles de tratamiento térmico que minimicen la distorsión y admitan tolerancias más estrictas. Por ello, los fabricantes de automóviles especifican hornos con tasas de temple rápido, atmósferas inertes y controles de lazo cerrado que documentan cada ciclo para el cumplimiento de la norma ISO 26262.[2]Tesla, "Actualizaciones de Fabricación y Tecnología," tesla.com Los proveedores que integran análisis de mantenimiento predictivo logran mayor disponibilidad operativa, reduciendo el costo total de propiedad y fortaleciendo las ofertas competitivas para contratos de suministro a largo plazo.
Inversiones Crecientes en Expansión de Capacidad en Metal y Minería
Los productores de acero y metales no ferrosos en China, India y el Consejo de Cooperación del Golfo están construyendo o renovando activos para satisfacer el gasto en infraestructura y transición energética. Las políticas que fomentan los hornos de arco eléctrico (EAF, por sus siglas en inglés) frente a los altos hornos tradicionales impulsan la demanda de reemplazo, mientras que el procesamiento de mineral de baja ley aumenta la necesidad de hornos con revestimientos refractarios avanzados y atmósferas ricas en oxígeno que preservan el rendimiento y reducen el consumo energético.[3]Asociación China del Hierro y el Acero, "Política de Consolidación de la Industria Siderúrgica," chinaisa.org.cn Las plantas modulares permiten a los operadores escalonar los desembolsos de capital y adaptarse a los ciclos futuros de materias primas.
Adopción Acelerada de Hornos Eléctricos para el Cumplimiento de Mandatos de Descarbonización
Los esquemas de fijación de precios del carbono, como el Mecanismo de Ajuste en Frontera por Carbono de la Unión Europea, elevan la ventaja de costo de las vías de fabricación de bajas emisiones. Los fabricantes de acero y las fundiciones responden desplegando EAF alimentados por electricidad renovable, logrando reducciones de emisiones de hasta el 66% en comparación con las rutas de coque. Las subvenciones gubernamentales y los créditos fiscales en los Estados Unidos comprimen aún más los períodos de amortización para las reconversiones eléctricas, fortaleciendo las carteras de pedidos para los fabricantes de equipos originales (OEM) de hornos especializados en suministros de energía de alta corriente y sistemas de captura de gases residuales.
Normas Estrictas de Eficiencia Energética que Impulsan las Reconversiones de Hornos
Los requisitos mínimos de eficiencia promulgados por el Departamento de Energía de los Estados Unidos en 2024 obligan a las instalaciones industriales a modernizar quemadores, recuperadores y software de control. La regulación acelera los ciclos de reemplazo de las unidades que llegan al final de su vida útil e impulsa la demanda de monitoreo en tiempo real que verifica el cumplimiento normativo. Los proveedores que ofrecen paquetes llave en mano de reconversión, que incluyen ingeniería, instalación y capacitación posterior a la puesta en marcha, aseguran contratos de servicio plurianuales que estabilizan los flujos de ingresos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costos de capital y operación para instalaciones de >1500 °C | -0.6% | Global, afectando particularmente a los sectores de metales especiales y materiales avanzados | Mediano plazo (2-4 años) |
| Volatilidad en los precios del gas natural y la electricidad | -0.4% | Europa y América del Norte, con efectos secundarios en regiones de uso intensivo de energía | Corto plazo (≤ 2 años) |
| Escasez de operadores capacitados para procesos complejos de tratamiento térmico | -0.3% | Global, con escasez aguda en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Incertidumbre regulatoria sobre futuros esquemas de fijación de precios del carbono | -0.2% | Europa y América del Norte, en expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Capital y Operación para Instalaciones de > 1.500 °C
Los hornos de temperatura extrema cuestan más de 10 millones de USD para su instalación y consumen entre el 15 y el 20% de los presupuestos operativos de la planta. Los refractarios avanzados, las aleaciones personalizadas y los sistemas de seguridad mejorados incrementan la inversión inicial, mientras que la escasez mundial de técnicos especializados en operaciones a temperatura ultraelevada eleva los costos laborales. Las primas de seguro y los estrictos requisitos de permisos añaden gastos generales adicionales, prolongando los períodos de amortización y disuadiendo la adopción en empresas más pequeñas.
Volatilidad en los Precios del Gas Natural y la Electricidad
Las disrupciones geopolíticas y los desequilibrios entre oferta y demanda han elevado la varianza del precio de la energía más allá de las normas históricas. Para los hornos a gas en Europa, las fluctuaciones de las materias primas representan el 40% de la incertidumbre en los costos de producción, lo que complica la elaboración de presupuestos a largo plazo.[4]Powernext, "Volatilidad del Precio del Gas Natural Europeo," powernext.com Los operadores de hornos eléctricos enfrentan una volatilidad similar en regiones con penetración intermitente de energías renovables y rediseños del mercado de capacidad. La cobertura compleja eleva los gastos financieros generales y frena el compromiso de capital en proyectos desde cero.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Horno: La Integración de Hidrógeno Reconfigura el Panorama Tecnológico
Los diseños preparados para hidrógeno conforman el segmento de mayor dinamismo con una CAGR del 6,59% hasta 2031, ya que los marcos normativos en Europa y Japón estipulan calor de proceso neutro en carbono. Los equipos de rodillo de hogar a gas/combustible retuvieron no obstante el 44,10% de la cuota del mercado de hornos industriales en 2025, favorecidos por su fiabilidad e infraestructura existente. Los quemadores híbridos que permiten la sustitución incremental de hidrógeno amplían las opciones de los usuarios, asegurando que los activos heredados permanezcan productivos durante la transición.
La adopción más amplia de hornos de rodillo de hogar eléctrico en regiones ricas en energías renovables alienta a los fabricantes de equipos originales a codesarrollar transformadores de alta potencia y sofisticados controles de campo magnético que reducen las pérdidas de energía. Las unidades de inducción siguen siendo la herramienta de elección para aplicaciones metalúrgicas especializadas que requieren calentamiento rápido y gradientes de temperatura precisos, mientras que los hornos solares ocupan un nicho incipiente pero prometedor en zonas de alta irradiancia dispuestas a aprovechar la energía solar concentrada para cerámicas especiales.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Disposición / Formato: Los Diseños Modulares Impulsan la Flexibilidad Operativa
Las configuraciones de caja/cámara/mufla aportaron el 37,45% del tamaño del mercado de hornos industriales en 2025 al atender procesos por lotes en metales, maquinaria y cerámica. Los sistemas de tubo/clamshell registran una CAGR del 6,51% a medida que los productores adoptan disposiciones de flujo continuo que minimizan el tiempo de permanencia y el consumo de energía. Los diseños de fondo móvil y carga inferior mantienen su importancia en la producción de equipos pesados donde las piezas fundidas de gran tamaño exigen soluciones robustas de manipulación de materiales.
Las unidades de vacío y atmósfera controlada captan una cuota creciente en el procesamiento de back-end aeroespacial y de semiconductores, lo que refleja los requisitos de cadena de custodia para superficies libres de contaminación. La industria de hornos industriales hace énfasis actualmente en módulos listos para conectar y operar que escalan la producción sin obras prolongadas en el sitio, en consonancia con las filosofías de fabricación ajustada y el menor apetito por el riesgo de capital entre los proveedores de nivel medio.
Por Método de Calentamiento: Los Sistemas Híbridos Ganan Importancia Estratégica
Los hornos de combustión comprendían el 51,10% del tamaño del mercado de hornos industriales en 2025, aunque enfrentan un crecimiento plano a medida que se endurecen los límites de emisiones. Las soluciones híbridas gas-eléctricas muestran una CAGR del 5,98% porque permiten cambiar de fuente de energía en tiempo real, equilibrando los cargos de la red con los precios del combustible por tubería. La tecnología de resistencia eléctrica prospera en sectores de entornos limpios como la electrónica, mientras que las unidades de inducción eléctrica dominan en aceros especiales que requieren penetración de calor rápida y uniforme.
Las mejoras de recuperación de calor y quemadores regenerativos aumentan la eficiencia de los activos de combustión existentes, prolongando su vida económica y facilitando la transición hacia el calor de bajo contenido en carbono. Los fabricantes de equipos originales ofrecen paneles de gestión de energía que orientan a los operadores hacia la mezcla de fuentes de calor de menor costo, reduciendo la exposición a los mercados al contado volátiles.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Rango de Temperatura: Las Aplicaciones de Temperatura Ultraelevada Impulsan la Innovación
Los procesos entre 1.000-1.500 °C concentraron el 52,94% de la cuota del mercado de hornos industriales en 2025, siendo parte integral del temple estándar del acero, la homogeneización de lingotes de aluminio y las cerámicas avanzadas cocidas en horno. La demanda de capacidades por encima de 1.500 °C aumenta a una CAGR del 5,58% a medida que los motores aeroespaciales y los sistemas hipersónicos necesitan aleaciones ultra-refractarias. Los programas de investigación en instituciones como la Universidad de Tohoku despiertan el interés de los proveedores en aislamiento de próxima generación y esquemas de refrigeración que prolongan la vida útil del refractario al tiempo que reducen el consumo energético.
Los hornos por debajo de 1.000 °C sirven al curado de alimentos, productos farmacéuticos y compuestos, donde la uniformidad térmica más que la temperatura máxima determina los resultados de calidad. Las innovaciones en aislamiento de baja masa reducen el tiempo de calentamiento en un 25% y contribuyen con ahorros incrementales que se multiplican en líneas de flujo continuo que operan en múltiples turnos.
Por Industria de Usuario Final: El Sector Aeroespacial Lidera la Aceleración del Crecimiento
Metal y minería concentraron el 33,72% del tamaño del mercado de hornos industriales en 2025, sustentado por el rendimiento primario de acero, cobre y aluminio. El sector aeroespacial registra la CAGR más rápida del 6,55% hasta 2031 a medida que los fabricantes califican superaleaciones avanzadas a base de níquel y compuestos de matriz cerámica que requieren perfiles de inmersión a temperatura de precisión. Los fabricantes de automóviles originales y sus proveedores de nivel mantienen un gasto constante en hornos adaptados a los componentes de vehículos eléctricos, mientras que los productores de electrónica y semiconductores adoptan hornos de vacío con control de contaminación de concentración sub-ppm para la producción de nodos avanzados.
Los sectores de química y maquinaria de construcción representan depósitos de demanda duraderos, especialmente donde los programas nacionales de infraestructura impulsan los volúmenes de cemento, vidrio y equipos pesados. La creciente adopción de líneas de recocido continuo y hornos de galvanización en mercados de acero recubierto amplía aún más la diversidad de usuarios finales y protege a los proveedores de las oscilaciones cíclicas en cualquier sector vertical individual.
Análisis Geográfico
América del Norte aportó el 35,10% del tamaño del mercado de hornos industriales en 2025, impulsada por sólidos pedidos de tratamiento térmico de los centros automotriz y aeroespacial de los Estados Unidos y el cumplimiento de las normas actualizadas del Departamento de Energía. Proyectos de expansión como el programa EAF de 3.000 millones de USD de Nucor y las inversiones mineras canadienses elevan la demanda base de unidades de alta capacidad. La mano de obra técnica especializada respalda los ingresos del servicio posventa, aunque la volatilidad de precios del gas natural y la electricidad sigue siendo una prioridad de gestión.
Asia-Pacífico registra la CAGR más rápida del 6,24%, gracias a la modernización del sector siderúrgico de China que reemplaza los altos hornos obsoletos por EAF y al esquema de Incentivos Vinculados a la Producción de India, que adelanta el gasto de capital en maquinaria y capacidad electrónica. Japón es pionero en metalurgia preparada para hidrógeno, asignando 329.400 millones de JPY a mejoras de hornos que se alinean con los objetivos climáticos de 2035. Corea del Sur, Singapur y Australia completan el crecimiento regional impulsando las líneas de procesamiento de semiconductores en el back-end y de procesamiento de minerales.
Europa mantiene un crecimiento de dígito medio sustentado en el cumplimiento de la política climática. Alemania canaliza subvenciones públicas de investigación hacia quemadores de hidrógeno, mientras que Italia moderniza las flotas de tratamiento térmico para las cadenas de suministro de acero especial y automotriz. El Mecanismo de Ajuste en Frontera por Carbono incentiva las reconversiones de hornos que reducen las emisiones de Alcance 1, y la Directiva de Emisiones Industriales exige mejoras de mejor tecnología disponible en refractarios, sistemas de control y recuperación de calor residual. Los mercados de Europa Oriental, en particular Polonia y la República Checa, atraen inversiones en plantas desde cero para componentes de baterías equipadas con hornos de bajo contenido en carbono.

Panorama regulatorio
Las decisiones de diseño y modernización de hornos industriales están cada vez más vinculadas al cumplimiento de emisiones y eficiencia energética, lo que impulsa a los compradores hacia soluciones que documenten el rendimiento. En Estados Unidos, los permisos de aire y el cumplimiento de emisiones de compuestos orgánicos volátiles (COV) y contaminantes peligrosos del aire (HAP) están impulsando la adopción de paquetes combinados de hornos y sistemas de abatimiento, incluida la integración de oxidadores térmicos regenerativos (RTO) para satisfacer los requisitos de destrucción mientras se mantiene la estabilidad del proceso. Además, los requisitos mínimos de eficiencia del Departamento de Energía de EE. UU. promulgados en 2024 están acelerando las mejoras en quemadores, recuperadores y software de control, y aumentan el valor de los sistemas de monitoreo que verifican el cumplimiento.
En Europa, la descarbonización y las medidas de carbono basadas en productos determinan las opciones de especificación para el calor de proceso de bajas emisiones. El Mecanismo de Ajuste en Frontera por Carbono de la Unión Europea y las expectativas de mejor tecnología disponible bajo marcos como la Directiva de Emisiones Industriales respaldan la demanda de recuperación de calor residual, manejo de gases de escape y controles modernos que permiten la auditabilidad y una menor intensidad de emisiones de Alcance 1 en operaciones de alto consumo energético.
Análisis de la cadena de valor
La cadena de valor de los hornos industriales comienza con insumos ascendentes como aceros de ingeniería, refractarios, aislamiento y elementos calefactores de alta temperatura, incluidos materiales especiales como el molibdeno. Luego se extiende a componentes de energía y automatización, incluidos transformadores, PLC, VFD, sensores y sistemas de seguridad. Los fabricantes de equipos originales (OEM) e integradores llevan a cabo el diseño térmico y mecánico del horno, la fabricación y el ensamblaje, empaquetando cada vez más la combustión, la calefacción eléctrica o híbrida con controles digitales y diagnósticos. Las tecnologías de control de emisiones, incluidos los RTO, los depuradores y los conductos y la recuperación de calor asociados, actúan como una capa adyacente crítica para proyectos donde el abatimiento de COV/HAP y los permisos son centrales, como se refleja en configuraciones integradas de sistemas de hornos y oxidadores térmicos.
En el segmento posterior, los socios de ingeniería, adquisiciones y construcción (EPC), las empresas de servicios públicos y los contratistas especializados apoyan la instalación, la puesta en marcha y la capacitación de operadores, mientras que los usuarios finales, incluidos los sectores de metales y minería, fabricación automotriz, aeroespacial, electrónica y otras industrias de proceso, determinan la personalización en torno a la uniformidad de temperatura, el control de atmósfera y el rendimiento. Los servicios de posventa, como repuestos, revestimientos refractarios, ajuste de quemadores, calibración, actualizaciones de software y mantenimiento predictivo, son un elemento material del ciclo de vida, particularmente cuando los programas de modernización se centran en activos existentes, como las mejoras y renovaciones de celdas de múltiples hornos. La colaboración entre proveedores de tecnología y socios de proyectos es común en las grandes líneas de metales, donde múltiples partes contribuyen con terminales, equipos de línea y subsistemas de hornos bajo un alcance de entrega integrado.
Panorama Competitivo
La industria de hornos industriales sigue siendo moderadamente fragmentada, con los cinco principales proveedores concentrando aproximadamente el 28% de los ingresos combinados. Los conglomerados globales como Andritz AG, Tenova e Inductotherm compiten con empresas de ingeniería especializadas, incluidas Ipsen International y SECO/WARWICK. Los actores se diferencian mediante diseños de quemadores propietarios, gemelos digitales y contratos de servicio posventa personalizados que aseguran ingresos recurrentes.
Los movimientos estratégicos se centran en la digitalización y la descarbonización. Ipsen reconvirtió su base instalada global con un conjunto de IoT que reduce el tiempo de inactividad no planificado en un 15%, mientras que SECO/WARWICK introdujo un optimizador de energía basado en la nube que aprovecha el aprendizaje automático para reducir el consumo de combustible por ciclo hasta en un 8%. RHI Magnesita adquirió Resco Products por 340 millones de USD, obteniendo tecnología refractaria vital para operaciones de > 1.500 °C y fortaleciendo la seguridad del suministro.
Los nuevos entrantes se dirigen a nichos específicos: hornos solares modulares para cerámicas especiales, unidades de inducción montadas sobre patines para el postprocesamiento de fabricación aditiva y reconversiones de quemadores de hidrógeno para líneas de proceso por lotes existentes. Los actores establecidos responden mediante participaciones minoritarias o adquisiciones directas para asegurar las hojas de ruta tecnológicas mientras conservan las economías de escala en fabricación y equipos de servicio de campo globales.
Líderes de la Industria de Hornos Industriales
Andritz AG
Carbolite Gero Limited
Epcon Industrial Systems LP
Gasbarre Products Inc.
International Thermal Systems LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Está surgiendo un espacio en blanco en torno a las mejoras impulsadas por la descarbonización que combinan equipos térmicos centrales con energía, controles y manejo de emisiones listo para el cumplimiento normativo, especialmente para usuarios que equilibran activos de combustión con electrificación y preparación para el hidrógeno. En el procesamiento de metales, ANDRITZ ha destacado un enfoque estratégico en la tecnología de producción de acero eléctrico, incluido el calentamiento por inducción, respaldado por su adquisición mayoritaria (51%) de Baoding Sanzheng Electrical Equipment en diciembre de 2025. Esto subraya la inversión continua en tecnologías especializadas de hornos y líneas vinculadas a la demanda de acero eléctrico, junto con oportunidades orientadas al servicio que modernizan las bases instaladas en lugar de requerir el reemplazo completo de líneas.
Los programas de modernización y renovación siguen siendo un conjunto de oportunidades repetibles en todas las regiones, particularmente donde los operadores extienden la vida útil de los hornos mediante mejoras de capacidad, eficiencia y automatización. La actividad activa de mejora de múltiples unidades, incluidos los pedidos de Henan Mingtai que cubren una nueva celda de horno de 120 toneladas y la modernización de hornos de fusión de 60 toneladas existentes, ilustra la demanda tanto de alcance nuevo (greenfield) como de renovación (brownfield). Más allá de los metales, las oportunidades se extienden a procesos de atmósfera controlada y vacío de alto valor para pruebas y procesamiento de materiales avanzados, respaldados por ofertas especializadas de hornos de vacío y atmósfera. También existe margen para paquetes integrados de proceso y abatimiento para la fabricación de compuestos, adhesivos y selladores, donde los requisitos de destrucción de COV/HAP pueden impulsar la adquisición de hornos combinados con sistemas RTO.
Desarrollos recientes del sector
- Junio de 2026: ANDRITZ AG - Anunció un contrato importante para suministrar trenes de laminación en frío, una línea de recocido y decapado, y trenes de acabado a Saritas Stainless Steel para una nueva planta en Yalova, Türkiye. El acuerdo amplía la capacidad de procesamiento de metales y fortalece los sistemas de hornos de alta capacidad para la instalación turca de acero inoxidable. El acuerdo refleja las expectativas de que Andritz entregue líneas completas de laminación y tratamiento térmico, reforzando su presencia global en equipos para metales.
- Junio de 2026: Epcon Industrial Systems LP - Informó haber asegurado varios contratos importantes y una cartera de proyectos sólida en las Perspectivas Empresariales del Presidente del segundo trimestre. Los resultados apuntan a un impulso de demanda continuo para equipos de calentamiento industrial y procesamiento térmico. Esta resiliencia de la cartera respalda una dinámica de mercado más firme a corto plazo para las ofertas de procesamiento térmico de Epcon.
- Junio de 2026: ANDRITZ AG - Anunció un contrato importante para suministrar trenes de laminación en frío, una línea de recocido y decapado, y trenes de acabado a Saritas Stainless Steel para una nueva planta en Yalova, Türkiye. El proyecto consolida la participación de Andritz en la cadena de suministro de fabricación de metales de Turquía y amplía su presencia global. El acuerdo destaca la capacidad de Andritz para entregar soluciones integradas de tratamiento térmico y laminación en todas las regiones.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado de hornos industriales abarca los ingresos generados por hornos de procesamiento térmico de grado industrial utilizados en plantas de fabricación para fusión, recalentamiento, tratamiento térmico, sinterización y operaciones térmicas controladas similares.
Exclusiones de alcance: Excluimos los hornos residenciales y comerciales de HVAC, los hornos pequeños de laboratorio y los equipos de calentamiento no industriales que no se utilizan para el procesamiento de producción.
Descripción general de la segmentación
- Por Tipo de Horno
- Horno de Rodillo de Hogar a Gas/Combustible
- Horno de Rodillo de Hogar Eléctrico
- Horno de Inducción
- Horno Preparado para Hidrógeno
- Horno Solar
- Por Disposición / Formato
- Horno de Caja/Cámara/Mufla
- Horno de Tubo/Clamshell
- Horno de Carga Inferior/Horno de Fondo Móvil
- Horno de Carga Superior
- Horno de Vacío/Atmósfera Controlada/Tratamiento Térmico
- Por Método de Calentamiento
- Combustión
- Resistencia Eléctrica
- Inducción Eléctrica
- Híbrido (Gas más Eléctrico)
- Por Rango de Temperatura
- Por Debajo de 1.000 °C
- 1.000 – 1.500 °C
- Por Encima de 1.500 °C
- Por Industria de Usuario Final
- Productos Químicos
- Metal y Minería
- Fabricación Automotriz
- Maquinaria de Construcción
- Sector Aeroespacial
- Electrónica y Semiconductores
- Otras Industrias de Usuario Final
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- Corea del Sur
- India
- Singapur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Egipto
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Nuestro trabajo documental comienza con el mapeo de los centros de demanda que compran de manera constante hornos y realizan importantes renovaciones, como la siderurgia y fundiciones, metales no ferrosos, vidrio, cerámica y procesamiento químico. Utilizamos series públicas de producción manufacturera e industrial para establecer la dirección, y luego las verificamos cruzadamente con las adiciones de capacidad a nivel de planta y los anuncios de cierre reportados en la prensa y actualizaciones de asociaciones de buena reputación.
Para obtener información fundamentada, recurrimos a fuentes como la World Steel Association, la US Energy Information Administration, las estadísticas de producción industrial de Eurostat, el US Geological Survey (indicadores de metales y minerales) y los datos comerciales de UN Comtrade para las categorías de equipos relevantes. Los informes de las empresas, informes anuales y presentaciones para inversores ayudan a verificar los ciclos de pedidos, los comentarios sobre la cartera de pedidos y la exposición regional, y se utiliza una suscripción de pago para datos financieros y noticias de empresas para acelerar la selección y las verificaciones de coherencia. Esta lista no es exhaustiva, y también se revisaron muchas otras fuentes públicas para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas y encuestas primarias
Para poner a prueba los supuestos documentales, realizamos entrevistas con expertos y encuestas específicas entre fabricantes de equipos originales de hornos, proveedores de componentes, equipos de ingeniería, operaciones de planta y responsables de decisiones de mantenimiento. La cobertura se mantiene global, ya que los ciclos de reemplazo, el cambio de combustible y los plazos de cumplimiento de emisiones varían según la región y afectan fuertemente el momento de la demanda y los supuestos de precio de venta promedio.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 27% | Directivos (CXO): 21% | APAC: 43% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 31% | EMEA: 35% |
| Actores más pequeños: 22% | Gerentes: 48% | Américas: 22% |
Dimensionamiento del mercado y pronósticos
El dimensionamiento se construye utilizando una visión descendente que reconstruye el conjunto de demanda de hornos a partir de la actividad de producción de uso final y las señales de gasto de capital, que luego se filtran a través de ciclos de reemplazo típicos y desencadenantes de modernización. El total se corrobora con aproximaciones ascendentes selectivas utilizando valores de proyectos muestreados, consolidaciones de proveedores para tipos clave de hornos y verificaciones de canal sobre sistemas entregados y renovaciones importantes, y luego se ajusta si las dos visiones no coinciden.
Los insumos clave utilizados en el modelo incluyen las tendencias de producción de acero crudo, el crecimiento en los volúmenes de fundición y colado de no ferrosos, los precios de la energía industrial (gas y electricidad), los programas de cumplimiento de emisiones que impulsan las mejoras de eficiencia y las adiciones de capacidad anunciadas en acero, vidrio y productos químicos. Dado que los precios pueden variar con las características de eficiencia energética y el contenido de automatización, la progresión del precio de venta promedio se prueba utilizando comentarios primarios y narrativas de contratos recientes, antes de bloquear los totales finales.
Para el pronóstico, se utiliza el análisis de escenarios, de modo que los casos a la baja capturan ciclos de capex retrasados y los casos al alza capturan una electrificación más rápida y mejoras listas para el hidrógeno. Cuando falta información ascendente para geografías más pequeñas, se aplican proporciones basadas en la producción industrial y proxies de base instalada, y luego se verifican mediante llamadas de seguimiento para evitar la sobreestimación.
Validación de datos y ciclo de actualización
Los resultados se validan mediante múltiples verificaciones, incluida la revisión de variaciones año tras año, la detección de valores atípicos por región y las verificaciones de coherencia frente a señales independientes como la producción de acero y metales, las tendencias de uso de electricidad y gas industrial, y las inversiones anunciadas en plantas. Cuando se observa una gran discrepancia, se revisan los supuestos y se vuelve a contactar a los expertos para confirmar si se trata de un cambio real, un problema de tiempo o un desajuste de alcance.
Antes de la aprobación final, el modelo es revisado en etapas por otro analista para confirmar los insumos, las fórmulas y las conversiones de unidades, y luego los factores narrativos se verifican frente a las cifras finales. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos significativos, después de lo cual se completa una revisión final previa a la entrega para que los clientes reciban la vista actualizada más reciente.
Tamaño del mercado de hornos industriales de Mordor Intelligence frente a otras estimaciones publicadas
Los valores de mercado publicados para hornos industriales pueden diferir porque cada editor traza los límites del mercado de manera diferente y utiliza diferentes señales de inversión en plantas, lógica de precios y momento del año base. Las diferencias también provienen de si el modelo se inclina más hacia las nuevas instalaciones de hornos, las renovaciones y reconstrucciones, o equipos térmicos más amplios que se sitúan cerca de esta categoría.
La dirección de la producción de acero, los movimientos de precios de la energía industrial y una verificación de coherencia frente a proyectos anunciados de mejora de hornos son los puntos de evidencia que mantienen la estimación de Mordor Intelligence vinculada al conjunto de demanda de procesamiento térmico de fabricación, en lugar de desviarse hacia equipos de calefacción adyacentes. En la práctica, las brechas generalmente aparecen en cómo se tratan los ingresos por servicios, cuán agresivo se supone que es el ciclo de reemplazo, y cómo se manejan la conversión de moneda y la inflación para los totales multirregionales.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 13.54 mil millones de USD (2026) | |
| Editorial Global A | 14.70 mil millones de USD (2028) | Utiliza un punto final de pronóstico diferente y puede aplicar una segmentación más amplia que combina múltiples tipos de hornos y aplicaciones, lo que puede elevar los totales cuando los precios se proyectan de manera uniforme en todas las regiones. |
| Editorial del Sector B | 18.40 mil millones de USD (2031) | El valor de punto final más alto puede estar impulsado por un ciclo de capex más agresivo y una inclusión más amplia de la actividad de renovación y servicios, con verificaciones menos visibles frente a los indicadores de producción de uso final y el momento de los proyectos. |
La comparación muestra que la dispersión se explica principalmente por las diferencias de horizonte y lo que se cuenta en torno a las instalaciones frente a las mejoras y servicios. Al anclar los supuestos a señales repetibles y luego verificarlos cruzadamente con la retroalimentación de las entrevistas, la cifra final se mantiene trazable a factores claros y puede actualizarse de manera coherente a medida que cambian las nuevas condiciones de capacidad y energía.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor previsto del mercado de hornos industriales en 2031?
Se proyecta que el mercado de hornos industriales alcance 17.010 millones de USD en 2031.
¿Con qué rapidez crece la demanda de hornos preparados para hidrógeno?
Se espera que los diseños preparados para hidrógeno se expandan a una CAGR del 6,59% hasta 2031 a medida que se endurecen las políticas de descarbonización.
¿Qué región crece más rápidamente en nuevas instalaciones de hornos?
Asia-Pacífico registra la CAGR más rápida del 6,24%, impulsada por las modernizaciones siderúrgicas de China y los incentivos de fabricación de India.
¿Por qué los hornos híbridos gas-eléctricos ganan popularidad?
Permiten a los operadores cambiar de fuente de energía en respuesta a los precios en tiempo real del combustible y la electricidad, mejorando el control de costos y el cumplimiento en materia de emisiones.
¿Qué sector de usuario final muestra el mayor crecimiento en la demanda de hornos?
El sector aeroespacial lidera con una CAGR del 6,55% debido a los materiales avanzados que requieren un procesamiento de alta temperatura preciso.
¿Qué tan fragmentado es el panorama competitivo?
La puntuación de concentración del mercado es 6, lo que indica una consolidación moderada, con las cinco principales empresas concentrando aproximadamente entre el 60 y el 70% de los ingresos combinados.
Última actualización de la página el:



