
Tamanho e Participação do Mercado de Caldeiras Comerciais
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
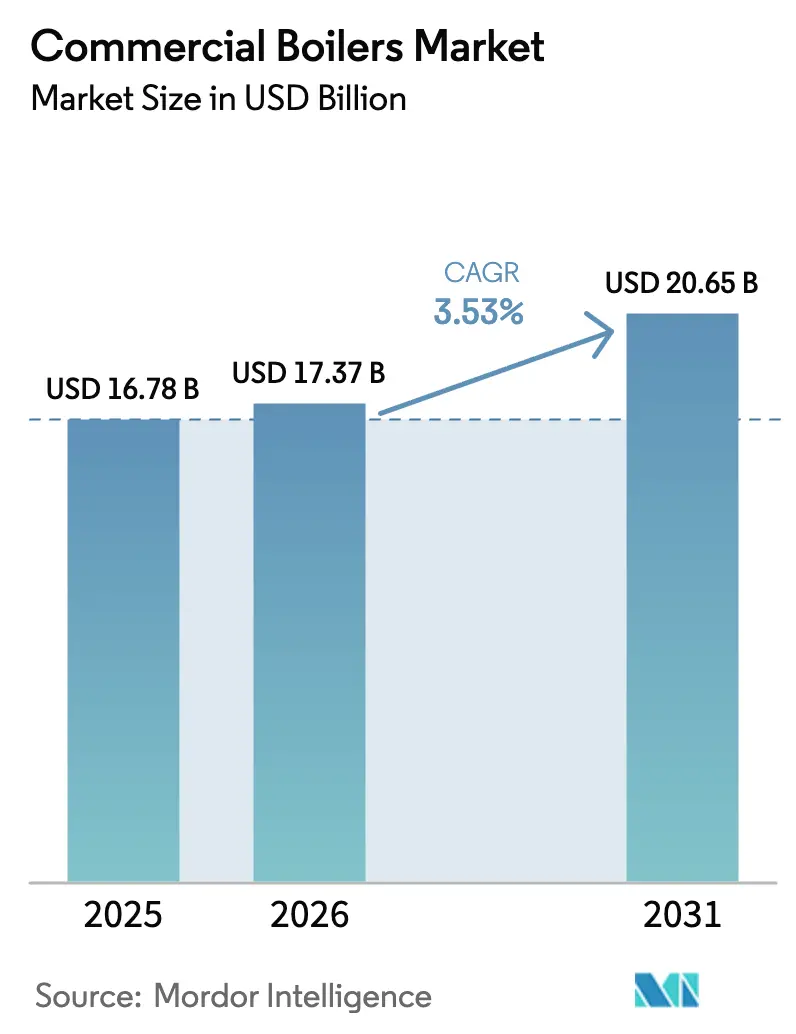
| Tamanho do Mercado (2026) | 17.37 Bilhões de dólares |
| Tamanho do Mercado (2031) | 20.65 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.53 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
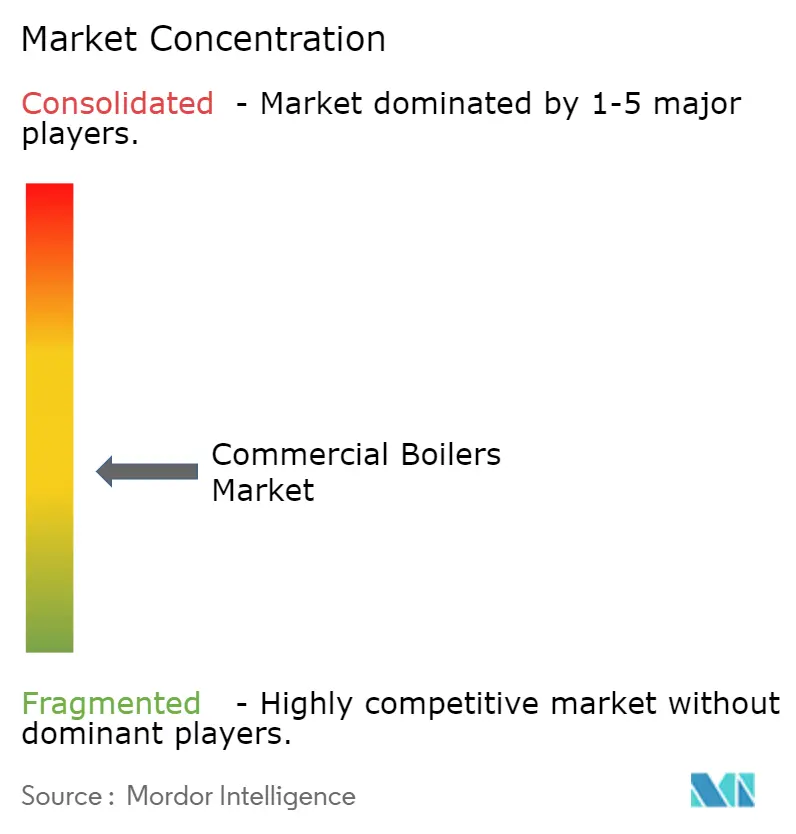
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Caldeiras Comerciais pela Mordor Intelligence
O tamanho do mercado de caldeiras comerciais foi avaliado em USD 16,78 bilhões em 2025 e estima-se que cresça de USD 17,37 bilhões em 2026 para atingir USD 20,65 bilhões até 2031, a um CAGR de 3,53% durante o período de previsão (2026-2031). Mandatos de eficiência energética, limites de emissão de NOx e as metas de edifícios de emissão zero da UE moldam a demanda atual, direcionando as compras para modelos de condensação, híbridos e totalmente elétricos. Os sistemas a gás natural ainda dominam as instalações diárias devido à disponibilidade de gasodutos e aos menores custos operacionais; no entanto, as unidades elétricas de alta tensão registram a absorção mais rápida à medida que os proprietários de edifícios preparam seus ativos para restrições aos combustíveis fósseis. As unidades de médio porte de 50-100 MMBtu/h se beneficiam da construção de centros de dados na América do Norte e no norte da Europa, enquanto os sistemas abaixo de 10 MMBtu/h permanecem a espinha dorsal volumétrica da base instalada. A consolidação está se acelerando, com Carrier, Miura e Bosch adquirindo empresas especializadas em soluções climáticas para garantir profundidade em P&D e alcance de distribuição em antecipação a regulamentações mais rígidas.[1][2]Carrier Global Corporation, "A Carrier Conclui a Aquisição das Soluções Climáticas Viessmann," corporate.carrier.com Bosch Group, "A Bosch Adquire o Negócio de HVAC Residencial e Comercial Leve," bosch-presse.de
Principais Conclusões do Relatório
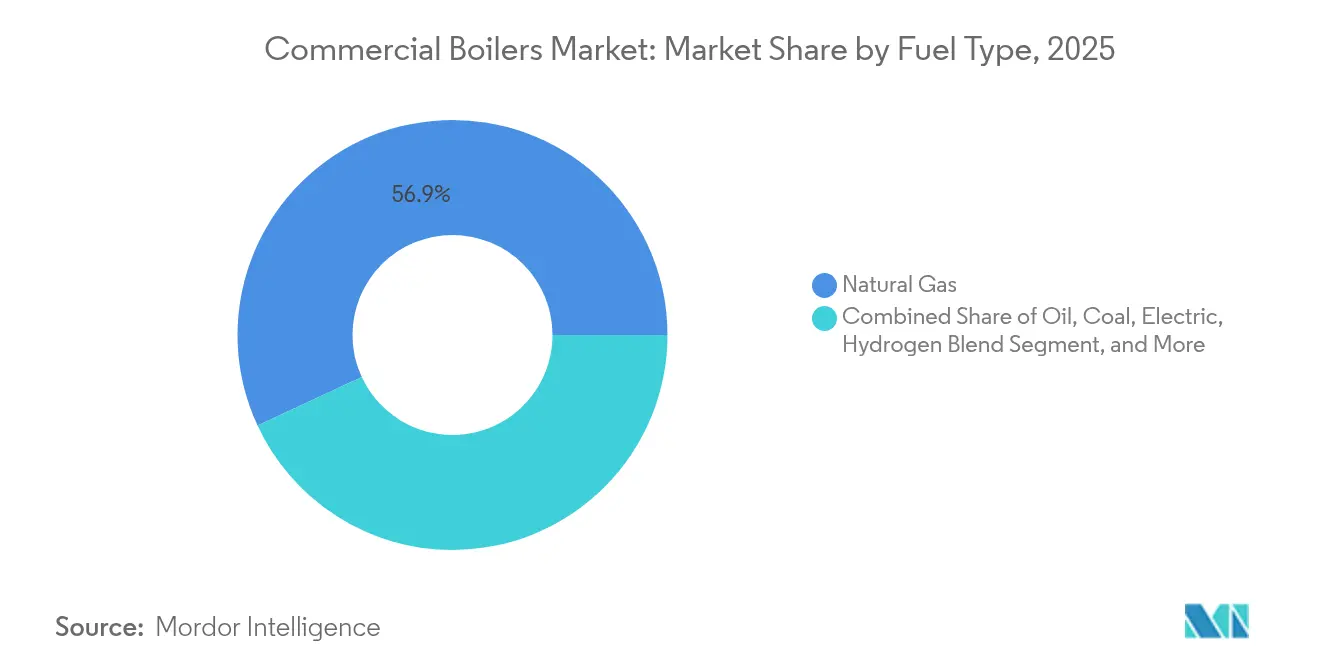
- Por tipo de combustível, o gás natural capturou 56,92% da participação do mercado de caldeiras comerciais em 2025, enquanto as caldeiras elétricas devem se expandir a um CAGR de 4,05% até 2031.
- Por tecnologia, as unidades de não condensação detinham 61,20% da participação na receita em 2025; os sistemas de condensação devem crescer mais rapidamente, a um CAGR de 4,95% até 2031.
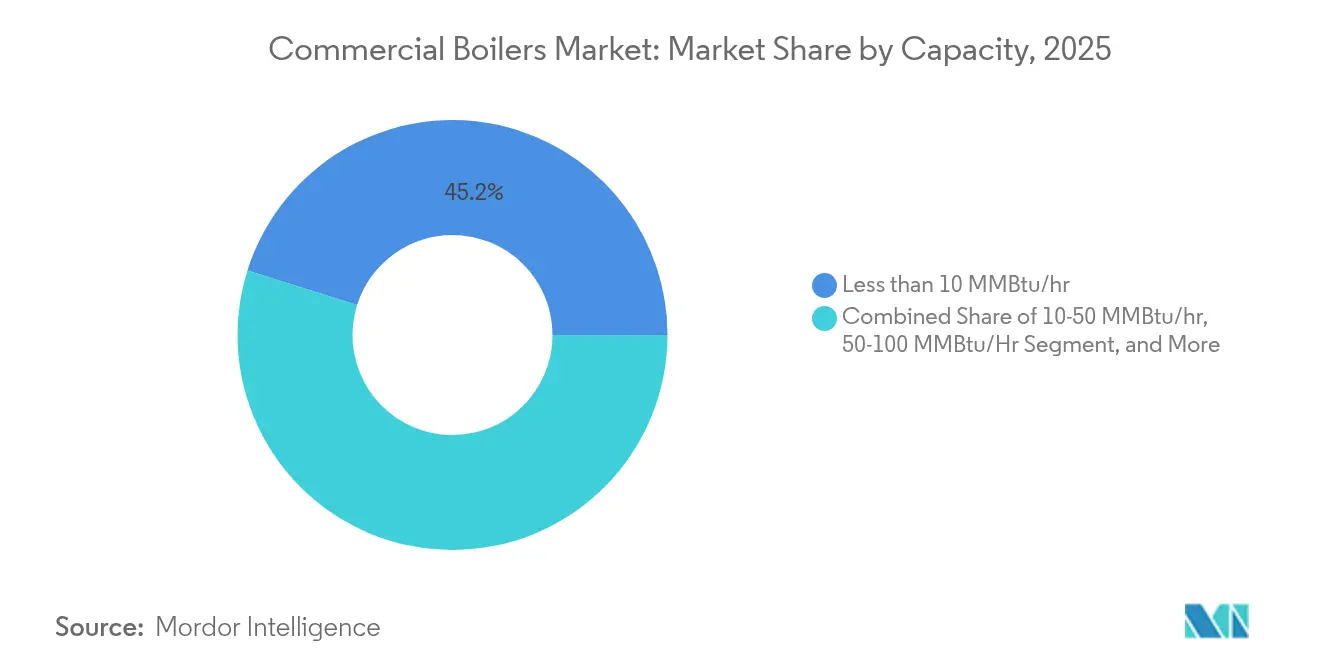
- Por capacidade, os sistemas abaixo de 10 MMBtu/h representaram 45,15% do tamanho do mercado de caldeiras comerciais em 2025, enquanto as unidades de 50-100 MMBtu/h registrarão o maior CAGR de 3,78%.
- Por setor de usuário final, os centros de dados lideraram o crescimento com CAGR de 6,05%; os escritórios permaneceram como o maior contribuinte de receita, com participação de 27,75% em 2025.
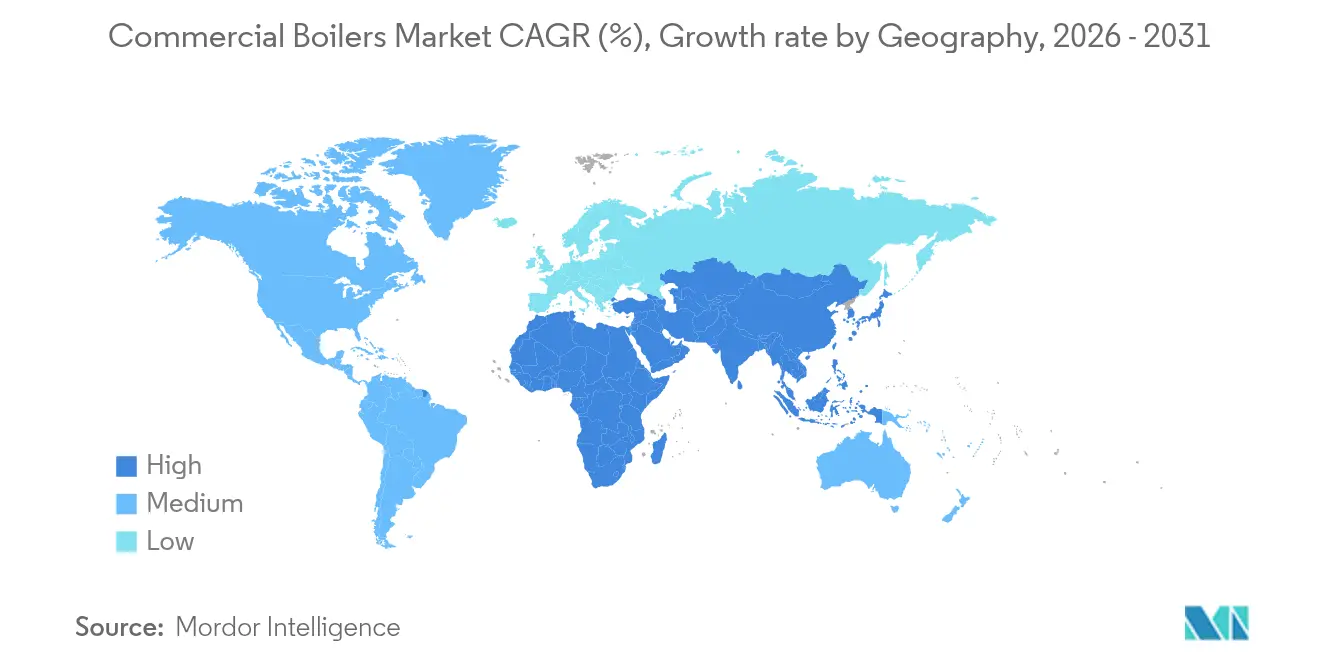
- Por geografia, a Europa dominou com participação de 37,35% em 2025; a Ásia-Pacífico deve registrar o CAGR mais rápido de 3,98% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores do Mercado de Caldeiras Comerciais*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Eficiência governamental e mandatos de emissão de NOx | +0.8% | Global - mais forte na América do Norte e UE | Médio prazo (2-4 anos) |
| Crescimento da demanda por aquecimento de espaços comerciais em regiões frias | +0.6% | América do Norte, Norte da Europa, Nordeste Asiático | Longo prazo (≥ 4 anos) |
| Mudança para caldeiras a gás natural mais rentáveis | +0.4% | Global - liderado pela América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Boom de retrofit para caldeiras híbridas bomba de calor e prontas para hidrogênio | +0.7% | Europa - adoção antecipada na Alemanha e Países Baixos | Longo prazo (≥ 4 anos) |
| Adoção de caldeiras de eletrodo de alta tensão em centros de dados | +0.5% | Global - principais regiões de computação em nuvem | Médio prazo (2-4 anos) |
| Manutenção preditiva com inteligência artificial acelerando os ciclos de substituição | +0.3% | América do Norte e UE, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Eficiência Governamental e Mandatos de Emissão de NOx Impulsionam Transições Tecnológicas
Agências nacionais e subnacionais têm comprimido os prazos de conformidade, levando à redesenho imediato das plataformas de combustão. O Departamento de Energia dos EUA estima que as normas para caldeiras comerciais embaladas pouparão 0,27 quadrilhões de Btu ao longo de três décadas. O Distrito de Gestão da Qualidade do Ar da Costa Sul da Califórnia projeta cortes diários de NOx de 2,07 toneladas para aquecedores de água sob suas regras propostas de NOx zero, forçando os fabricantes de equipamentos originais a se voltarem para a combustão por condensação e controles digitais avançados.[3]Distrito de Gestão da Qualidade do Ar da Costa Sul, "PAR 1111 e PAR 1121 Relatório Preliminar da Equipe," aqmd.gov As regras de aquisição federal agora exigem reduções de 90% em combustíveis fósseis em novos edifícios públicos até o ano fiscal de 2029, levando proprietários privados a espelhar as escolhas de especificação. Esses mandatos coletivamente elevam a participação de ofertas híbridas e elétricas no mercado geral de caldeiras comerciais.
Crescimento da Demanda por Aquecimento de Espaços Comerciais em Regiões Frias Sustenta a Base do Mercado
Torres de escritórios em latitudes setentrionais, hospitais e centros de dados em hiperescala continuam a depender de sistemas hidrônicos de alta capacidade, mesmo com o aperto dos padrões de isolamento. A adoção do Código Internacional de Conservação de Energia de 2021 elevou os custos de construção iniciais em USD 7.229 por unidade, mas proporciona economias anuais de USD 963, reforçando as decisões de compra baseadas no ciclo de vida. O plano de 2024 da Louisville Gas and Electric cita projetos de centros de dados como um gatilho para nova aquisição de capacidade a partir de 2025, uma tendência refletida no Canadá e na Escandinávia. Os requisitos de desempenho em climas frios favorecem as unidades de condensação que mantêm eficiência em temperaturas baixas de retorno de água, conferindo vantagem competitiva aos fornecedores com tecnologia avançada.
A Mudança para Caldeiras a Gás Natural Mais Rentáveis Mantém a Dominância do Mercado
A estabilidade de preços e o amplo acesso a gasodutos protegem o gás natural de substituições a curto prazo. A A.O. Smith registrou crescimento de 8% em sua linha de caldeiras na América do Norte durante 2024, mesmo com a queda de 1% nas vendas totais da empresa para os investidores.[4]A.O. Smith Corporation, "A.O. Smith Divulga Resultados de 2024 e Apresenta Projeções para 2025," investor.aosmith.com Os módulos Vitobloc da Viessmann, capazes de misturas de 20% de hidrogênio, ilustram como as melhorias incrementais prolongam a vida útil dos ativos a gás enquanto atendem a regras de emissão mais rígidas. No entanto, as restrições municipais de licenças para combustíveis fósseis criam um mosaico de limitações, obrigando os fabricantes de equipamentos originais a manter portfólios diversificados.
O Boom de Retrofit para Caldeiras Híbridas Bomba de Calor e Prontas para Hidrogênio Cria Segmentos Premium
Os ciclos de retrofit europeus se aceleraram à medida que os subsídios recompensam os sistemas prontos para hidrogênio. A BDR Thermea lançou os primeiros testes de caldeiras comerciais a hidrogênio puro e planeja kits de conversão para toda a sua gama. A solução ECO HP da Weil-McLain combina uma bomba de calor ar-água com um módulo a gás de backup, permitindo retrofits graduais que limitam a perturbação dos ocupantes. As diretrizes do Departamento de Energia dos EUA para a eletrificação de caldeiras em grandes edifícios ressaltam a necessidade de pacotes integrados e atualizações de infraestrutura.
Análise de Impacto das Restrições do Mercado de Caldeiras Comerciais*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo de capital inicial em comparação com alternativas | -0.7% | Global - mercados sensíveis ao custo | Curto prazo (≤ 2 anos) |
| Substituição por bombas de calor em roteiros de descarbonização | -0.9% | Europa e América do Norte, com expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Restrições municipais de licenças para combustíveis fósseis em políticas climáticas urbanas | -0.4% | Centros urbanos na América do Norte e UE | Médio prazo (2-4 anos) |
| Incerteza nos investimentos de longo prazo na rede de gás | -0.5% | Europa e mercados selecionados da América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital Inicial em Comparação com Alternativas Limita as Taxas de Adoção
O Acelerador de Bombas de Calor para Edifícios Comerciais do Departamento de Energia dos EUA destaca potenciais economias de 50% nos custos de energia provenientes de unidades de bombas de calor em coberturas, superando os pacotes premium de caldeiras nas comparações de retorno do investimento. As caldeiras elétricas frequentemente requerem atualizações substanciais no painel de serviço, agravando os obstáculos do custo inicial, especialmente para pequenas empresas. Os incentivos das concessionárias priorizam cada vez mais a eletrificação, aprofundando a lacuna de preços. Consequentemente, o mercado de caldeiras comerciais deve se apoiar em mensagens sobre o custo do ciclo de vida e em contratos de serviço agrupados para contornar preocupações com o choque do preço inicial em geografias sensíveis ao custo.
A Substituição por Bombas de Calor nos Roteiros de Descarbonização Ameaça a Participação de Mercado
Mais de 150 jurisdições já codificam a eletrificação em códigos de construção; o Estado de Washington proibiu caldeiras a gás independentes em grandes estruturas comerciais a partir de 2026, e a UE eliminará os incentivos financeiros para aparelhos a combustível fóssil até 2025. Os avanços tecnológicos permitem que as bombas de calor modernas forneçam altas temperaturas de água de fluxo mesmo a -20 °C, reduzindo as lacunas de desempenho. À medida que a escala de fabricação impulsiona a redução de custos, as soluções elétricas tornam-se a especificação padrão em novas construções, limitando a participação endereçável do mercado de caldeiras comerciais além dos contextos de retrofit.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Caldeiras Comerciais
Por Tipo de Combustível:
Sistemas Elétricos Desafiam a Dominância do GásO gás natural comandou 56,92% da participação do mercado de caldeiras comerciais em 2025 com base nas redes de distribuição estabelecidas e nos preços previsíveis de combustível. O tamanho do mercado de caldeiras comerciais para unidades elétricas deve crescer junto com um CAGR de 4,05%, impulsionado por mandatos de aquisição de emissão zero e estratégias de eletrificação de centros de dados. Os modelos a gás prontos para hidrogênio e as unidades de biomassa ocupam nichos de demanda onde os incentivos de políticas se alinham com a disponibilidade regional de matérias-primas. Os fabricantes de equipamentos originais que cultivam sistemas híbridos protegem-se da incerteza de longo prazo na rede de gás enquanto capturam margens de eficiência premium.
Os fornecedores de caldeiras elétricas destacam a baixa manutenção e a modulação rápida, mas os proprietários de edifícios muitas vezes precisam reforçar a infraestrutura elétrica, levando muitos a retrofits graduais. As variantes a óleo continuam em áreas remotas sem gasodutos, embora as políticas ambientais limitem novas instalações. A hierarquia de tipos de combustível reflete, portanto, a economia das concessionárias regionais em vez do puro mérito tecnológico, sustentando a liderança do gás no médio prazo enquanto a penetração elétrica se acelera.


Por Tecnologia:
Sistemas de Condensação Impulsionam Ganhos de EficiênciaOs projetos de não condensação representaram 61,20% da receita em 2025, legado da instalação mais simples e dos menores custos de capital. No entanto, os modelos de condensação estão a caminho do CAGR mais rápido de 4,95%, impulsionados pelos limites mínimos de eficiência incorporados nas regulamentações dos EUA e da UE. O tamanho do mercado de caldeiras comerciais para unidades de condensação deve se expandir constantemente à medida que os reembolsos reduzem o prêmio inicial. O gerenciamento digital de combustão tornou-se padrão, integrando sensores IoT e análises baseadas em nuvem para manutenção preditiva.
As plataformas híbridas de caldeira-bomba de calor abordam a flexibilidade de pico de carga e o desempenho em climas frios, oferecendo aos especificadores uma ponte de conformidade. As caldeiras de eletrodo de alta tensão ocupam um nicho especializado, atendendo a fábricas de semicondutores e centros de dados onde o controle preciso e os tempos quase instantâneos de subida de vapor são importantes. Em todas as tecnologias, a integração com protocolos de automação predial conforme a ASHRAE 231P melhora o desempenho ao longo do ciclo de vida e posiciona os fornecedores avançados para receitas de contratos de serviço.
Por Capacidade:
Sistemas de Médio Porte se Beneficiam da Demanda dos Centros de DadosOs sistemas abaixo de 10 MMBtu/h representam 45,15% da participação do mercado de caldeiras comerciais devido à sua ubiquidade em edifícios de pequeno e médio porte. No entanto, as unidades de 50-100 MMBtu/h deverão liderar o segmento, crescendo 3,78% ao ano, apoiadas por construções de centros de dados em hiperescala que requerem circuitos hidrônicos redundantes e de alta capacidade. O tamanho do mercado de caldeiras comerciais para soluções de capacidade média ganhará mais impulso com as expansões hospitalares e as atualizações de campus universitários.
As grandes unidades acima de 100 MMBtu/h permanecem críticas nos retrofits de aquecimento urbano e nos campi petroquímicos, mas enfrentam um escrutínio mais rigoroso sobre as emissões de fontes pontuais. As configurações modulares permitem que os sistemas de médio porte sejam agrupados para redundância N+1, uma característica valorizada nos guias de especificação de centros de dados. A tendência em direção à padronização nessa faixa também está reduzindo os custos de fabricação e comprimindo os prazos de entrega, aumentando a competitividade em relação às megaunidades de engenharia personalizada.
Por Setor de Usuário Final:
Centros de Dados Lideram a Aceleração do CrescimentoOs escritórios representam 27,75% da receita de 2025, refletindo a ampla base instalada em economias maduras. No entanto, os operadores de centros de dados impulsionarão um CAGR de 6,05% até 2031, à medida que as cargas de computação em nuvem e de inteligência artificial disparam. Os requisitos de tempo de atividade de missão crítica se traduzem em redundância em camadas e contratos de manutenção proativos, elevando os preços médios de venda. Os segmentos de saúde e educação concentram-se nos custos de energia ao longo do ciclo de vida e nas rígidas normas de qualidade do ar interior, direcionando as compras para tecnologias de condensação e híbridas.
A hotelaria e o varejo adotam soluções de capacidade flexível para corresponder à variabilidade de ocupação, enquanto os edifícios do setor público especificam cada vez mais sistemas prontos para hidrogênio para se alinharem às metas municipais de emissão líquida zero. Em todos os usuários finais, as restrições orçamentárias de capital e as obrigações de relatórios ESG ditam uma proposta de valor diferenciada que combina flexibilidade de combustível, diagnósticos digitais e agrupamento de serviços.
Análise Geográfica
Mercado Europeu de Caldeiras Comerciais
A Europa reteve uma participação de 37,35% no mercado de caldeiras comerciais em 2025, sustentada pela Diretiva de Desempenho Energético dos Edifícios da UE, que exige novas construções de emissão zero a partir de 2030. A Alemanha adiou a proibição de caldeiras a combustíveis fósseis de 2024 para 2028 e o Reino Unido para 2035, mas os fabricantes continuam a expandir as linhas preparadas para hidrogênio. A Agora Energiewende observa que as caldeiras a gás continuam a ser o aparelho mais comum na região, mas prevê ganhos rápidos das bombas de calor na França e na Alemanha à medida que os subsídios se intensificam. Os módulos de mistura de 20% de hidrogênio da Viessmann demonstram como as adaptações incrementais preservam a infraestrutura existente enquanto cumprem as metas intermediárias.
Mercado de Caldeiras Comerciais da Ásia-Pacífico e do Oriente Médio e África
A Ásia-Pacífico, registrando um CAGR de 3,98%, beneficia-se dos contínuos booms de construção comercial e de normas de eficiência atualizadas, nomeadamente a especificação chinesa de abril de 2024 para caldeiras industriais. A fornecedora indiana Thermax registrou vendas de 1,25 bilhão de USD e comissionou unidades de alta capacidade para uma refinaria no Oriente Médio, sublinhando as oportunidades transfronteiriças regionais. O Japão e a Coreia do Sul impulsionam a adoção de tecnologia de condensação por meio de reembolsos de concessionárias, enquanto o Sudeste Asiático prioriza sistemas de biomassa distribuída onde a matéria-prima de resíduos agrícolas é abundante.
Mercado de Caldeiras Comerciais da Califórnia e do Texas
A América do Norte permanece fundamental apesar dos ventos contrários da eletrificação. O Acelerador de Bombas de Calor do DOE compete diretamente com as caldeiras a gás, mas os resultados de 2024 da A.O. Smith mostram um crescimento de 8% na linha de caldeiras, confirmando a demanda persistente em retrofits de AVAC. A divergência entre estados — a iminente limitação de NOx da Califórnia versus a ênfase do Texas na confiabilidade do gás — obriga os fornecedores a manter roteiros de produtos específicos por região. A variabilidade climática e as tarifas diferenciadas de concessionárias garantem o pluralismo contínuo nas escolhas de combustível.

Panorama regulatório
A pressão política sobre as especificações de caldeiras comerciais é liderada por normas de eficiência energética de edifícios e emissões atmosféricas que diferenciam a combustão por condensação, queimadores de NOx ultrabaixo, sistemas híbridos e caldeiras totalmente elétricas. A revisão da Diretiva de Desempenho Energético dos Edifícios (EPBD) da UE entrou em vigor em 28 de maio de 2024 e impede que os Estados-membros ofereçam incentivos financeiros para caldeiras autônomas a combustível fóssil a partir de 1º de janeiro de 2025, direcionando os projetos apoiados por subsídios para configurações eletrificadas e híbridas, enquanto os caminhos de conformidade por retrofit permanecem importantes para os ativos a gás. Nos Estados Unidos, o DOE e a EPA moldam os requisitos por meio de normas de conservação de energia e da estrutura NESHAP para caldeiras industriais, comerciais e institucionais. As normas do DOE para caldeiras compactas comerciais estão alinhadas com os níveis da ASHRAE 90.1, e uma decisão do DC Circuit de 7 de julho de 2023 anulou partes de normas anteriores do DOE, reforçando a necessidade de os fabricantes originais manterem múltiplas configurações em conformidade em diferentes jurisdições.
Análise da cadeia de valor
A cadeia de valor de caldeiras comerciais abrange insumos de matéria-prima como aço e ligas de alta qualidade, fabricação de componentes (queimadores, trocadores de calor, controles eletrônicos) e montagem e testes finais pelos fabricantes originais. Os canais de distribuição dependem de representantes autorizados dos fabricantes, distribuidores atacadistas de HVAC como Ferguson/HVAC e Winsupply, e engajamento direto dos fabricantes com grandes contas institucionais. A instalação e a comissão são realizadas por empreiteiros mecânicos e hidráulicos, enquanto os serviços de pós-venda, peças de reposição e contratos de manutenção plurianuais formam um importante fluxo de receita recorrente. Desde 2024, os roteiros de produtos incorporam cada vez mais sensores, conectividade e controles digitais para apoiar uma operação de maior eficiência e a conformidade com as emissões.
Cenário Competitivo
A atividade de fusões e aquisições se intensificou entre 2024-2025, à medida que os incumbentes buscavam amplitude tecnológica e escala global. A aquisição de USD 12 bilhões das Soluções Climáticas Viessmann pela Carrier adicionou 12.000 funcionários e consolidou o acesso a pipelines de P&D prontos para hidrogênio na Europa. A Miura aprofundou sua presença na América do Norte adquirindo a Cleaver-Brooks em maio de 2024, estabelecendo um hub técnico em Milwaukee para co-desenvolver soluções de baixo carbono. A movimentação de USD 8 bilhões da Bosch pelo negócio HVAC da Johnson Controls-Hitachi quase dobrou sua receita de conforto residencial, dando ao conglomerado 16 novos locais de fabricação em 30 países.
Estrategicamente, as empresas enfatizam a combustão pronta para hidrogênio, plataformas de produtos híbridos e ofertas de serviços impulsionadas por inteligência artificial. A aquisição da BrainBox AI pela Trane em 2025 ressalta a corrida para combinar equipamentos com ferramentas de otimização de autoaprendizagem. As normas ASHRAE 223P e 231P elevam as expectativas de interoperabilidade, recompensando os fornecedores que entregam controles de protocolo aberto. Os participantes especializados em caldeiras de eletrodo de alta tensão exploram os nichos de demanda dos centros de dados, mas os incumbentes alavancam redes de serviço e programas de garantia para defender sua participação.
A intensidade competitiva é moderada por barreiras de engenharia significativas e custos de certificação, mas a divergência de políticas regionais incentiva linhas de produtos diferenciadas. Ao longo do horizonte de previsão, o mercado de caldeiras comerciais provavelmente verá mais consolidações horizontais à medida que os players visam distribuir o risco de P&D e acelerar o tempo de colocação no mercado de soluções a hidrogênio e elétricas.
Líderes do Setor de Caldeiras Comerciais
Cochran Ltd.
Bosch Thermotechnology (Bosch Thermotechnik GmbH)
A.O. Smith Corporation
The Fulton Companies
Parker Boiler Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas neste Relatório do Mercado de Caldeiras Comerciais
- Atlas Copco AB
- Howden Group
- Ingersoll Rand Inc. (Gardner Denver)
- Kaeser Kompressoren SE
- Aerzen Maschinenfabrik GmbH
- Sulzer Ltd.
- EBARA Corp.
- Piller Blowers and Compressors
- Boldrocchi Group
- Aeromeccanica Stranich SpA
- Illinois Blower Inc.
- Spencer Turbine Company
- Continental Blower LLC
- Atlantic Blowers LLC
- Alfotech Fans
- Aerotek Equipment
- Lontra Ltd.
- Xylem Inc. (Flygt)
- Tuthill Corp.
- Multi-Wing Group

Oportunidades de mercado e perspectivas futuras
A eletrificação, a integração de controles e os pacotes de conformidade adequados para retrofit criam espaço para fornecedores que conseguem simplificar a entrega de projetos em um cenário regulatório fragmentado. A revisão da EPBD da UE entrou em vigor em maio de 2024, e o prazo de janeiro de 2025 para incentivos financeiros a caldeiras autônomas a combustível fóssil amplia o escopo endereçável para soluções híbridas e elétricas em projetos subsidiados, enquanto o alinhamento do DOE da eficiência de caldeiras compactas com a ASHRAE 90.1 mantém as plataformas de condensação e controle digital centrais nos ciclos de substituição. Em 2026, os principais movimentos incluem a aquisição da Leonard Valve pela A.O. Smith em janeiro de 2026, por 470 milhões de dólares, para aprofundar o acesso a componentes de mistura e controle de nível institucional, reforçando uma tendência de pacotes integrados de gestão de água e automação de caldeiras. Os motores de crescimento do mercado incluem a demanda de substituição de infraestrutura envelhecida, retrofits institucionais e requisitos de combustão com baixo NOx em edifícios comerciais.
Desenvolvimento Recente da Indústria no Mercado de Caldeiras Comerciais
- Maio de 2026: A A.O. Smith Corporation anunciou aumentos de preços entre 4% e 7% para a maioria dos produtos de aquecedores de água e caldeiras devido às pressões de custo do aço e do frete. A medida reformula os preços de propostas de curto prazo para empreiteiros e proprietários de instalações e destaca a importância das considerações de custo do ciclo de vida e pacotes de serviço nas decisões de compra.
- Fevereiro de 2026: O Bosch Home Comfort Group lançou uma linha de unidades comerciais de aquecimento e resfriamento para telhado voltadas para aplicações comerciais de médio a grande porte. A introdução amplia a oferta de sistemas compactos da Bosch para edifícios comerciais e apoia projetos que preferem equipamentos integrados e de maior eficiência.
- Dezembro de 2025: A Bosch Industriekessel GmbH firmou uma parceria estratégica com a A.E.P. Thermal Inc. para desenvolver caldeiras de eletrodo de média tensão, com os primeiros projetos previstos para 2026. A colaboração amplia a capacidade de caldeiras elétricas de alta potência para clientes que buscam caminhos de eletrificação de salas de caldeiras em ambientes industriais e comerciais de grande porte.


Mercado de Caldeiras Comerciais Escopo do relatório e metodologia de pesquisa
Definição e escopo do mercado
Este mercado abrange as receitas geradas por caldeiras de nível comercial usadas para produzir água quente ou vapor para aquecimento de ambientes e cargas de processo em edifícios não residenciais. Incluímos tanto novas instalações quanto substituições, e contabilizamos o valor no nível do equipamento em dólares americanos.
Exclusões de escopo: excluímos caldeiras exclusivamente residenciais, mão de obra de serviço no local, e componentes do lado do edifício, como bombas, tubulações e radiadores, a menos que estejam incluídos no preço do equipamento da caldeira.
Visão geral da segmentação
- Por Pressão
- Alta Pressão
- Média Pressão
- Baixa Pressão
- Por Estágio/Configuração
- Estágio Único
- Multiestágio
- Turbo de Alta Velocidade
- Engrenagem Integral
- Por Tipo de Acionamento
- Acionamento Direto
- Acionamento por Correia
- Acionamento VSD Integrado
- Acionamento por Mancal Magnético
- Por Setor de Uso Final
- Mineração
- Cimento
- Papel e Celulose
- Construção
- Aço
- Produtos Químicos e Petroquímicos
- Geração de Energia
- Tratamento de Água e Águas Residuais
- Alimentos e Bebidas
- HVAC e Edifícios Comerciais
- Outros Setores
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- ASEAN
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental é usado para definir os limites do mercado e formar uma visão inicial da demanda por geografia, combustível e atividade de construção. Fontes públicas como a Administração de Informações sobre Energia dos EUA (EIA), dados de construção do Escritório de Censo dos EUA, estatísticas de energia da Eurostat, a Agência Internacional de Energia (IEA) e os fluxos comerciais da UN Comtrade nos ajudam a mapear o mix de combustíveis de aquecimento, os ciclos de construção e a movimentação transfronteiriça de equipamentos.
Também analisamos códigos de energia de edifícios e regulamentos de eficiência, incluindo as normas de eficiência do DOE dos EUA e o Ecodesign da UE, e utilizamos artigos revisados por pares em HVAC e engenharia térmica para entender as tendências de eficiência e as mudanças tecnológicas, como a adoção da condensação. Registros de empresas, catálogos de produtos, apresentações a investidores e imprensa confiável ajudam então a verificar cruzadamente as faixas de preços típicas, as faixas de capacidade e os padrões de substituição. Quando relevante, utilizamos assinaturas pagas para dados financeiros de empresas e bases de dados de patentes para verificar a intensidade de inovação. As fontes listadas aqui são ilustrativas, e referências públicas e pagas adicionais foram consultadas para coleta de dados, verificação cruzada e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário é usado para verificar o que as fontes documentais não conseguem mostrar completamente, especialmente a movimentação atual de preços, o comportamento da demanda de substituição e como as regras de eficiência alteram as decisões de compra. Conversamos com uma combinação de especialistas do lado dos fabricantes de caldeiras, distribuidores, consultores de engenharia e responsáveis por decisões em instalações nas principais regiões. Em seguida, usamos essas contribuições para confirmar suposições sobre divisões de capacidade, mix tecnológico e ciclos de aquisição antes de finalizar os resultados do modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 32% | Executivos C-level: 15% | Ásia-Pacífico: 45% |
| Nível intermediário: 46% | Líderes funcionais/de unidade: 31% | EMEA: 29% |
| Empresas menores: 22% | Gerentes: 54% | Américas: 26% |
Dimensionamento e previsão de mercado
Para o dimensionamento, começamos com uma abordagem top-down, na qual a atividade de construção, os ciclos de substituição de caldeiras e o parque de aquecimento comercial nos principais países são traduzidos em demanda anual de unidades, depois convertidos em valor usando preços médios de venda ponderados pela capacidade. Para manter o resultado realista, aplicamos aproximações bottom-up seletivas, incluindo uma consolidação da receita dos fornecedores para os países amostrados, verificações de canal com distribuidores, e o ASP amostrado multiplicado pelo volume para as faixas de capacidade comuns.
As principais entradas do modelo incluem a divisão das instalações por capacidade (incluindo faixas abaixo de 10 MMBtu/h e de 10 a 50 MMBtu/h), a participação de sistemas de condensação versus não condensação, o mix de combustíveis por região (gás, óleo, biomassa, elétrico) e o ritmo das atualizações impulsionadas por políticas ligadas a regulamentações de eficiência. Também monitoramos os sinais de construção e reforma comercial e ajustamos para a dependência de importações em mercados onde os dados comerciais indicam uma alta participação de equipamentos importados. Para países menores onde os dados são escassos, usamos proporções de referência baseadas em perfis climáticos e de edifícios semelhantes, testando novamente essas suposições com o feedback das entrevistas.
Para a previsão, usamos análise de cenários para refletir a incerteza nos preços do gás, no ritmo de eletrificação e na aplicação das políticas de retrofit. O cenário selecionado é então traduzido em trajetórias anuais de demanda e ASP. A previsão final é verificada em relação à faixa de consenso ouvida dos participantes do setor, para que o resultado permaneça utilizável para a tomada de decisões e possa ser replicado com a mesma série de entradas.
Validação de dados e ciclo de atualização
A validação é feita por meio de verificações que comparam os totais de valor modelados com sinais independentes, como tendências de embarque, movimentações comerciais e mudanças observadas no mix tecnológico, antes de os números serem finalizados. Grandes variações são sinalizadas, e reverificamos os fatores específicos por trás do salto, que normalmente remontam a uma entrada de demanda unitária, uma suposição de ASP ou uma divisão regional.
Uma segunda revisão por analista é realizada para confirmar que as definições, etapas de cálculo e suposições são aplicadas de forma consistente entre geografias e anos. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, como mudanças importantes nas normas de eficiência ou variações acentuadas nos preços de combustíveis que influenciam o comportamento de compra. Antes da entrega, é feita uma revisão final para que os clientes recebam a visão mais atualizada, vinculada à mesma lógica replicável.
Tamanho do mercado de caldeiras comerciais da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para caldeiras comerciais podem diferir porque os estudos nem sempre usam o mesmo limite de equipamento. Alguns também tratam de forma diferente os cortes de capacidade, os tipos de tecnologia e a cobertura geográfica. As discrepâncias surgem quando um estudo usa uma referência cambial mais antiga ou assume um nível de preço fixo, mesmo que os preços de caldeiras normalmente acompanhem os custos de metais, frete e conformidade.
Ao acompanhar as divisões por faixa de capacidade e atualizar a referência cambial dentro do mesmo ano-base, a Mordor Intelligence mantém a estimativa vinculada às receitas exclusivamente de equipamentos por região, em vez de misturar sistemas de aquecimento adjacentes ou suposições de preços desatualizadas. Outro fator de divergência é como os sistemas de condensação, os sistemas híbridos de caldeira-bomba de calor e as caldeiras elétricas são tratados, já que algumas fontes aplicam um conjunto tecnológico mais restrito e depois projetam o crescimento sem reequilibrar o mix.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 17,37 bilhões de dólares (2026) | |
| Consultoria Global A | 14,70 bilhões de dólares (2024) | Usa um ano-base mais antigo e mistura a demanda de caldeiras comerciais com unidades de aquecimento compactas adjacentes, o que reduz o total quando são aplicados limites exclusivamente de equipamento. |
| Portal do Setor B | 3,40 bilhões de dólares (2025) | Limita o escopo a unidades de pequena capacidade abaixo de 10 MMBtu/h e omite partes da Ásia, de modo que o valor reflete apenas um subconjunto das instalações comerciais. |
A tabela mostra que a maior parte da diferença vem da cobertura de capacidade e do que é contabilizado como caldeira em comparação com um pacote de aquecimento mais amplo. Quando o escopo é mantido consistente e os preços são atualizados usando o mesmo ano e a mesma referência cambial, o tamanho do mercado fica mais fácil de reconciliar com os motores de demanda e de reverificar ano após ano.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de caldeiras comerciais?
O mercado de caldeiras comerciais é avaliado em USD 17,37 bilhões em 2026 e prevê-se que atinja USD 20,65 bilhões até 2031.
Qual tipo de combustível lidera o mercado de caldeiras comerciais?
Os sistemas a gás natural lideram com 56,92% de participação de mercado em 2025, embora as caldeiras elétricas registrem o CAGR mais rápido de 4,05%.
Por que as caldeiras de condensação estão ganhando popularidade?
As unidades de condensação cumprem regras de eficiência mais rígidas e recuperam o calor latente, impulsionando um CAGR projetado de 4,95% até 2031.
Como as regulamentações afetarão as futuras compras de caldeiras?
Os centros de dados apresentam o maior CAGR de 6,05%, pois as instalações em hiperescala demandam aquecimento confiável e de alta capacidade.
Quais movimentos competitivos estão moldando o mercado?
Os grandes fabricantes de equipamentos originais estão adquirindo especialistas em soluções climáticas - como a Carrier comprando a Viessmann - para garantir profundidade tecnológica e cumprir as políticas em evolução.
Página atualizada pela última vez em:



