
Tamanho e Participação do Mercado de Radiografia Computadorizada Industrial
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 498.72 Milhões de dólares |
| Tamanho do Mercado (2032) | 671.5 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.13 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Oriente Médio e África |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Radiografia Computadorizada Industrial por Mordor Intelligence
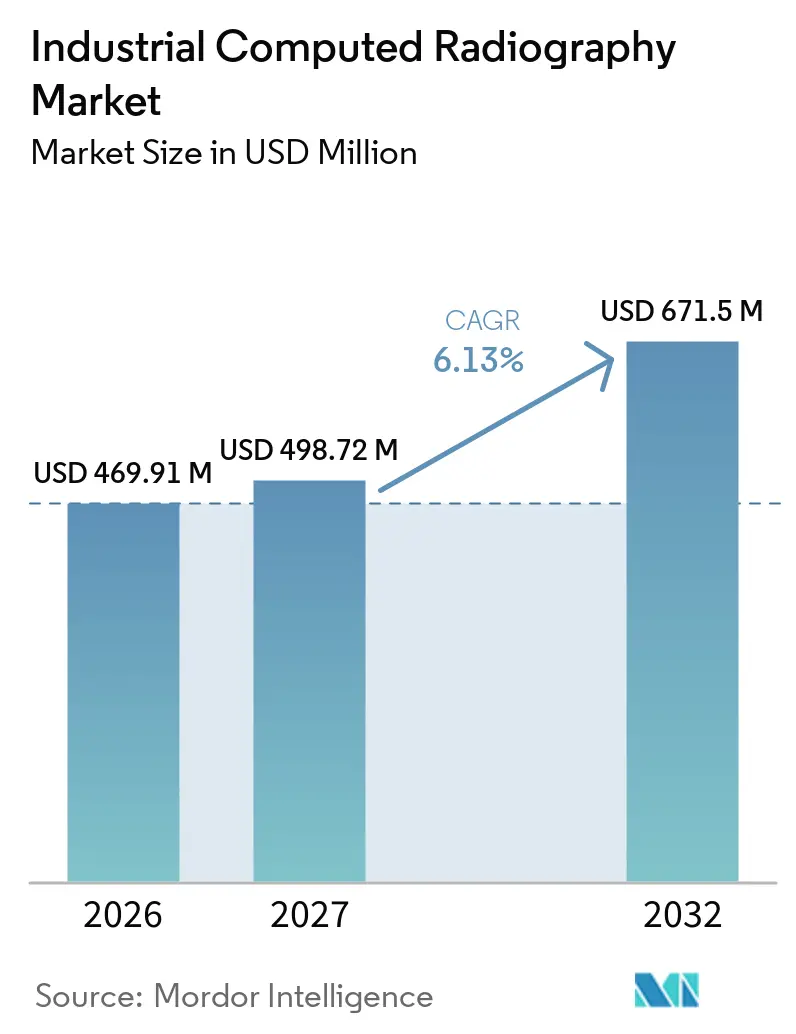
Espera-se que o tamanho do Mercado de Radiografia Computadorizada Industrial aumente de 469,91 milhões de USD em 2026 para 498,72 milhões de USD em 2027 e atinja 671,5 milhões de USD até 2032, crescendo a um CAGR de 6,13% entre 2027 e 2032.
A portabilidade em campo, o menor desembolso de capital para operadores de pequeno e médio porte e as atualizações contínuas em software de inteligência artificial continuam mantendo o mercado de radiografia computadorizada industrial resiliente, mesmo com os detectores de painel plano ganhando atenção. Ao longo do período de previsão, a frequência de inspeção está aumentando à medida que os reguladores endurecem as normas de integridade de dutos, enquanto as oficinas de manutenção aeroespacial em economias emergentes preferem frotas de radiografia computadorizada que oferecem retorno mais rápido do que instalações de painel plano em campo aberto. Sistemas portáteis que eliminam a necessidade de câmaras escuras estão ajudando os técnicos a alcançar dutos remotos e ativos offshore, e o reconhecimento de defeitos baseado em inteligência artificial está acelerando o rendimento das inspeções, aliviando a escassez global de pessoal certificado de Nível II. Enquanto isso, as ambições geopolíticas de estender a vida útil de infraestruturas energéticas envelhecidas, aliadas às instalações de manufatura aditiva em automotivo e aeroespacial, criam novos casos de uso que ampliam o mercado endereçável de radiografia computadorizada industrial.
Principais Conclusões do Relatório
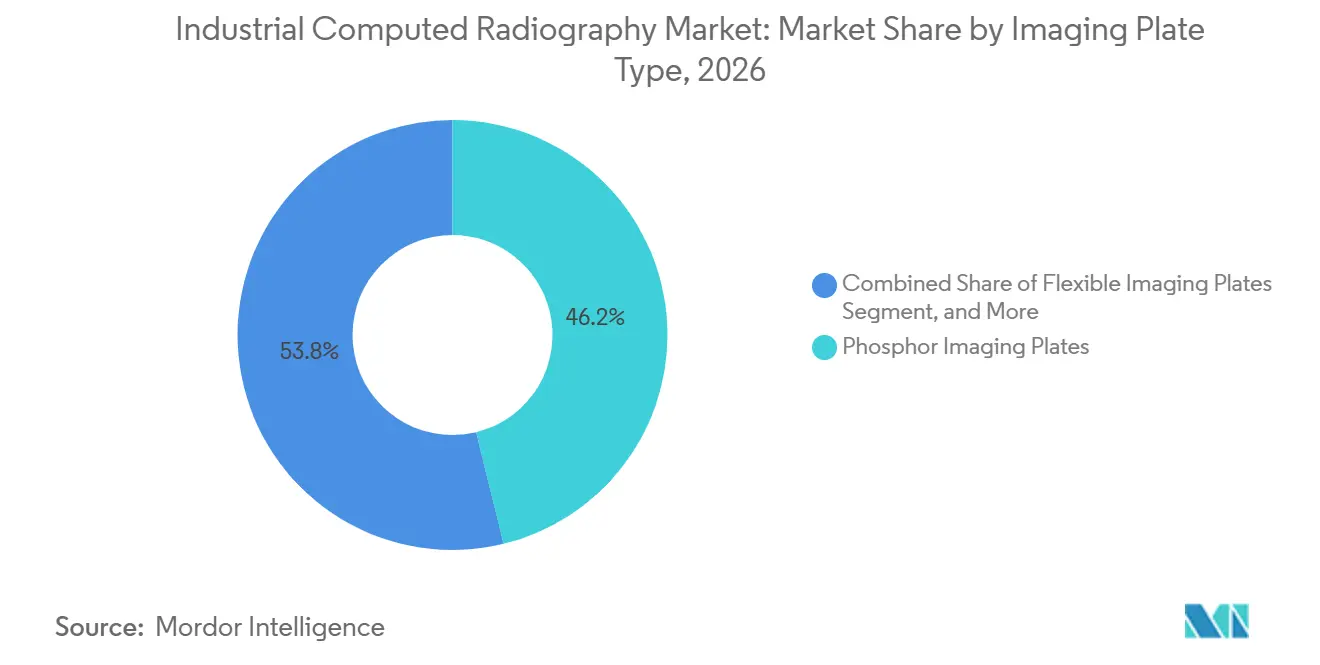
- Por tipo de placa de imagem, as mídias de fósforo lideraram com 46,19% de participação na receita em 2026, enquanto as placas flexíveis têm previsão de expansão a um CAGR de 7,28% até 2032.
- Por tecnologia, a radiografia computadorizada indireta deteve 58,73% da participação do mercado de radiografia computadorizada industrial em 2026, enquanto a radiografia computadorizada aprimorada por inteligência artificial avança a um CAGR de 7,12% durante 2027-2032.
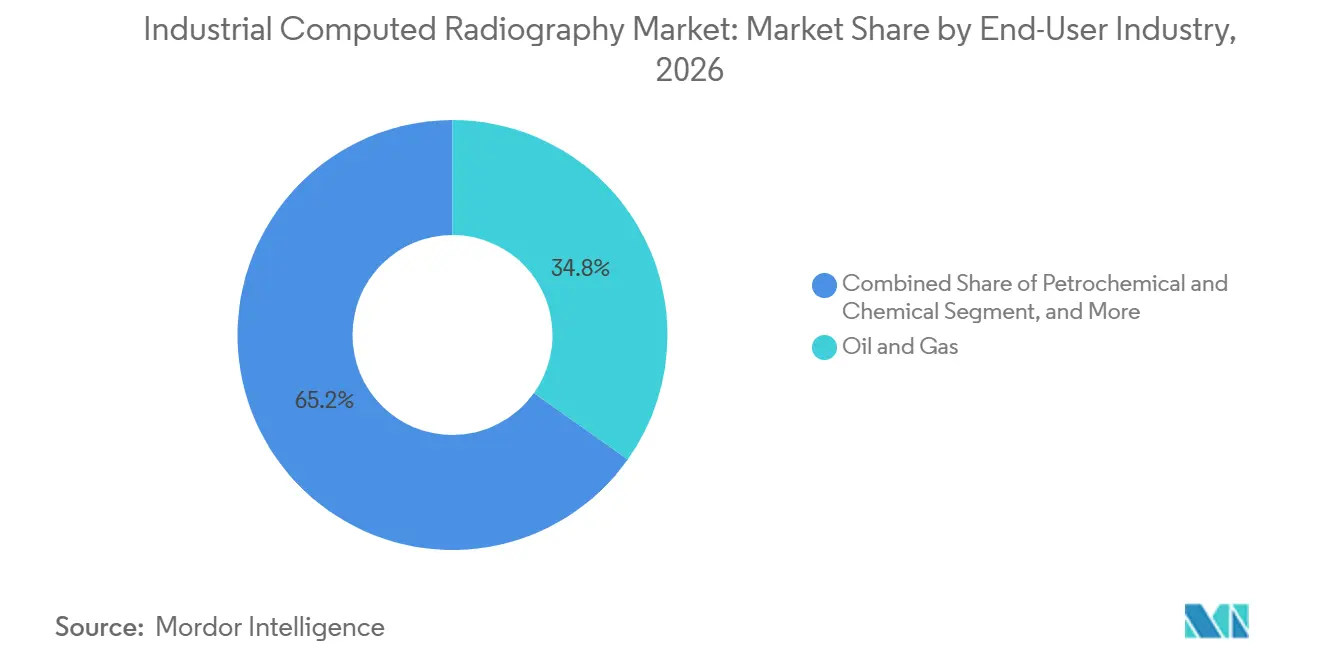
- Por usuário final, petróleo e gás respondeu por 34,84% do mercado de radiografia computadorizada industrial em 2026, e a manufatura aditiva tem projeção de crescimento a um CAGR de 6,95% até 2032.
- Por tamanho do sistema de imagem, os sistemas de RC portáteis responderam por 40,95% da receita em 2026 e têm previsão de crescimento a um CAGR de 6,91% ao longo do período de perspectiva.
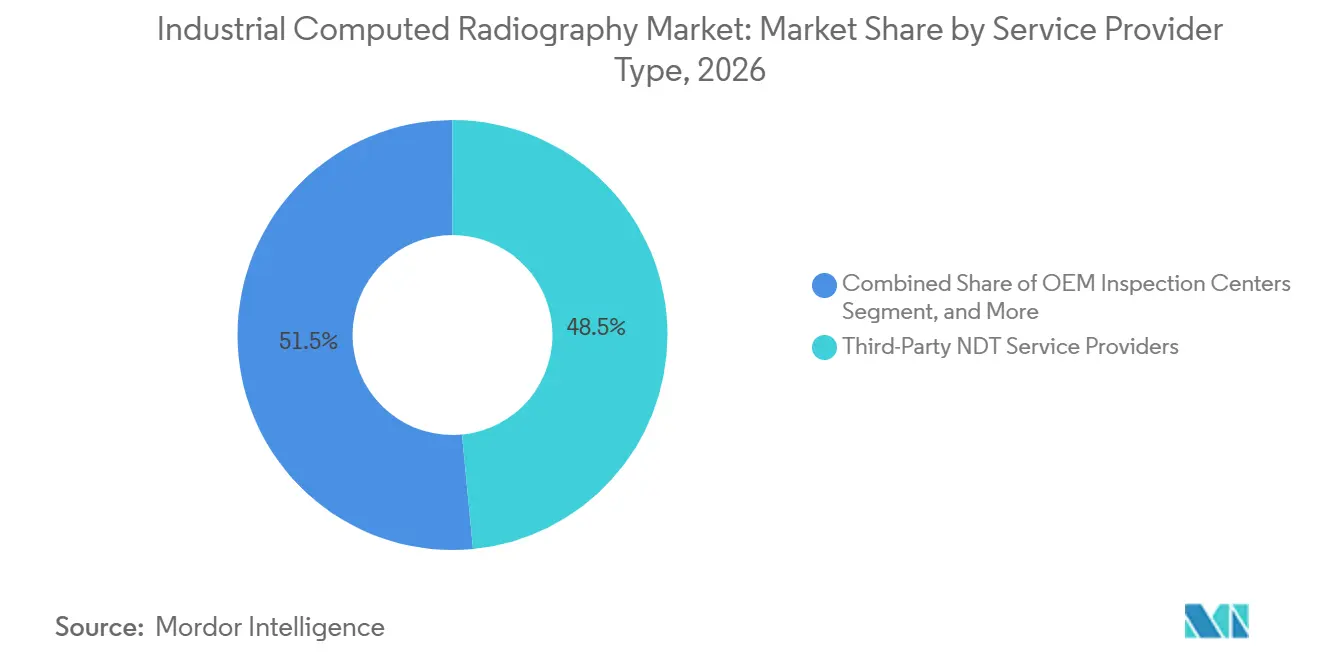
- Por prestador de serviços, as empresas terceirizadas de ensaios não destrutivos lideraram com uma participação de 48,48% em 2026, sendo os centros de inspeção de fabricantes de equipamentos originais os de crescimento mais rápido, com um CAGR de 6,84% até 2032.
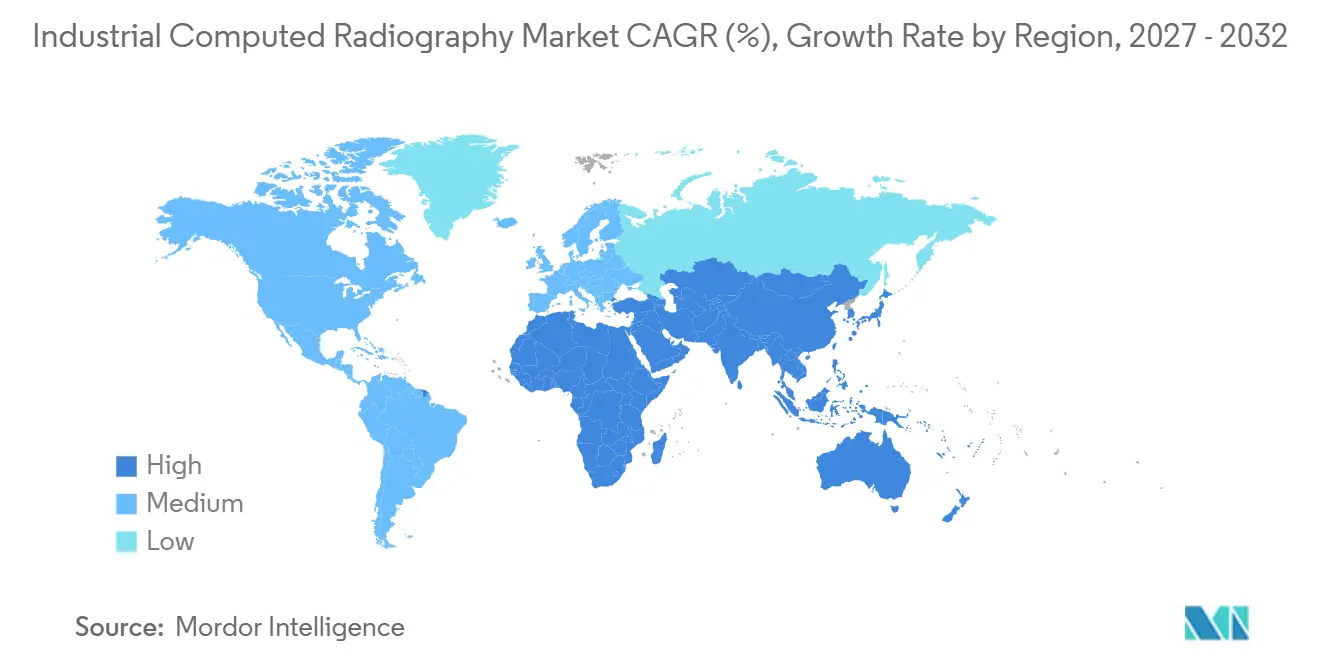
- Por geografia, a Ásia-Pacífico respondeu por 32,33% da receita em 2026, e o Oriente Médio e a África têm previsão de crescimento a um CAGR de 7,06% ao longo do período estudado.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Reconhecimento de Defeitos Habilitado por Inteligência Artificial Aprimorando a Produtividade de Inspeção | +1.4% | Global, adoção inicial na América do Norte e Europa | Médio prazo (2-4 anos) |
| Necessidade Crescente de Ensaios Não Destrutivos no Setor de Energia | +1.2% | Oriente Médio, América do Norte, Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Mandatos Regulatórios Rigorosos para Integridade de Dutos | +1.0% | América do Norte e Europa, com extensão ao Oriente Médio | Longo prazo (≥ 4 anos) |
| Transição para Imagem Digital e Redução da Exposição à Radiação | +0.9% | Global | Médio prazo (2-4 anos) |
| Expansão das Atividades de MRO Aeroespacial em Economias Emergentes | +0.8% | Ásia-Pacífico, Oriente Médio, América do Sul | Médio prazo (2-4 anos) |
| Demanda por Placas de Imagem Flexíveis de Alta Resolução para Geometrias Complexas | +0.7% | Global, com foco em hubs aeroespaciais e de manufatura aditiva | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Reconhecimento de Defeitos Habilitado por Inteligência Artificial Aprimorando a Produtividade de Inspeção
Os modelos de inteligência artificial estão transformando a radiografia computadorizada de uma prática de documentação em uma disciplina de qualidade preditiva. Redes de transformadores de visão treinadas em bibliotecas de defeitos de manufatura aditiva alcançaram precisões de detecção acima de 95% em testes de março de 2026, confirmando que algoritmos de aprendizado profundo se generalizam entre ligas e processos.[1] A Baker Hughes ampliou esses ganhos ao incorporar inteligência artificial em sua câmera Mentor Zoom PTZ em fevereiro de 2026, fundindo varreduras 3D com fluxos de trabalho de gêmeo digital que reduzem os ciclos de inspeção de dias para horas. Pequenos prestadores de serviços estão adotando análises implantadas na nuvem que sinalizam anomalias em segundos, reduzindo os acúmulos de revisão humana e aumentando o tempo de atividade dos ativos. O ganho de produtividade é pronunciado em baias de MRO aeroespacial, onde geometrias variadas de juntas desafiam a interpretação manual. À medida que os órgãos reguladores começam a aceitar evidências de aprendizado de máquina em trilhas de auditoria, os fluxos de trabalho prontos para inteligência artificial consolidam uma nova vantagem competitiva para o mercado de radiografia computadorizada industrial.
Necessidade Crescente de Ensaios Não Destrutivos no Setor de Energia
Dutos, refinarias e vasos de pressão envelhecidos estão sendo operados além de sua vida útil de projeto original, deslocando a manutenção de reativa para preditiva. Os Estados Unidos agora impõem exames mais frequentes de soldas circunferenciais sob a API 570 e a API 1169, enquanto a parceria da Aramco com a CorrosionRADAR em fevereiro de 2026 integra a previsão de taxa de corrosão por inteligência artificial ao planejamento de inspeções.[2] Impulso semelhante é visível na Argentina, onde o duto de petróleo bruto Duplicar Norte, de 209 quilômetros, teve início das obras em janeiro de 2026 com conformidade radiográfica ancorada nos critérios de solda da Seção IX da ASME.[3] Esses megaprojetos canalizam capital persistente para scanners portáteis que alcançam estações compressoras no deserto e plataformas offshore sem instalações permanentes. À medida que surgem dutos de mistura de hidrogênio e captura de carbono, a incerteza em torno da compatibilidade de materiais intensificará ainda mais a demanda por inspeção, sustentando a expansão constante do mercado de radiografia computadorizada industrial.
Mandatos Regulatórios Rigorosos para Integridade de Dutos
Os reguladores estão fechando lacunas expostas por vazamentos de alto perfil. O edital da União Europeia de março de 2026 para o gasoduto de 56 polegadas da NEL exige detecção de perda de metal com espessura de parede de 0,5 t e profundidade de 30%, com limiares de desempenho de probabilidade de 80%, elevando a radiografia computadorizada de alta resolução acima das ferramentas legadas de fluxo magnético. Na América do Norte, a certificação de pessoal pela ISO 9712 e as regras de qualidade de imagem da ISO 17636 levam os proprietários de ativos a manter modalidades com rastreabilidade comprovada. Trocar de plataforma de detector no meio da vida útil arrisca atrasos de recertificação, portanto os operadores preferem atualizar as configurações de RC existentes com inteligência artificial em vez de migrar completamente para painéis planos. Esse ratchet regulatório protege as frotas atuais e sustenta o investimento em todo o mercado de radiografia computadorizada industrial.
Transição para Imagem Digital e Redução da Exposição à Radiação
As placas de fósforo reutilizáveis da radiografia computadorizada eliminam os problemas de processamento químico e armazenamento de filmes, enquanto protocolos de exposição otimizados reduzem as energias da fonte, limitando a radiação dispersa. O detector dobrável da Carestream, lançado em julho de 2025, combina a flexibilidade semelhante a uma placa com visualização instantânea, mostrando como os fornecedores borram as linhas entre modalidades. As normas ambientais ampliam a transição; as diretrizes de descarte do Estado de Washington de 2025 tratam os processadores de filmes com chumbo como resíduos eletrônicos, inflacionando seu custo de ciclo de vida.[4] Embora os painéis planos estejam ganhando terreno, os locais remotos ainda valorizam placas robustas que suportam impactos de transporte. Em conjunto, a simplificação do fluxo de trabalho e a mitigação de dose mantêm a radiografia computadorizada digital relevante e sustentam a rotatividade dentro do mercado de radiografia computadorizada industrial.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Concorrência de Sistemas de Radiografia Digital de Painel Plano | −0.9% | Global, mais forte na América do Norte e Europa | Médio prazo (2-4 anos) |
| Altos Custos Iniciais de Instalação e Calibração | −0.7% | Ásia-Pacífico emergente, América do Sul, África | Curto prazo (≤ 2 anos) |
| Escassez de Técnicos Qualificados em Radiografia Computadorizada | −0.5% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Preocupações Ambientais com o Descarte de Placas de Fósforo | −0.3% | Europa, América do Norte, Ásia-Pacífico selecionada | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Concorrência de Sistemas de Radiografia Digital de Painel Plano
Os detectores de painel plano fornecem imagens instantâneas e eliminam a varredura de placas, reduzindo a diferença de custo tradicional. O VOXLS 20 C 225 da Nikon, lançado em dezembro de 2025, apresenta modos de fonte dupla que alternam entre produtividade e resolução, aumentando a pressão competitiva em plantas de alto volume.[5] A queda nos preços dos painéis está tentando as linhas de fundição automotiva e os fabricantes de células de bateria a ignorar a radiografia computadorizada em favor de sistemas de tomografia computadorizada em linha. Os fornecedores respondem com placas robustecidas e sobreposições de inteligência artificial, mas a economia dos detectores vai comprimir as margens de RC em laboratórios fixos. A menos que a RC portátil adote a triagem assistida por inteligência artificial na borda, a erosão de participação poderá amortecer parte do mercado de radiografia computadorizada industrial.
Altos Custos Iniciais de Instalação e Calibração
Um kit de radiografia computadorizada portátil pode ultrapassar 50.000 USD, e as linhas fixas de alto rendimento chegam perto de 150.000 USD. O CR5100 da Varex Imaging combina resolução de 10 lp/mm com rendimento de 60 imagens por hora, mas seu posicionamento premium ultrapassa as necessidades de inspeção rotineira de soldas circunferenciais em dutos. A calibração pela ASTM E2445 usando cunhas escalonadas e gabaritos de pares de linhas incorre em custos adicionais de mão de obra. Os operadores em mercados emergentes também enfrentam tarifas de importação e oscilações cambiais que prolongam o retorno além dos horizontes contratuais. O arrendamento mitiga o custo de entrada, mas limita a personalização do fluxo de trabalho. Esses obstáculos retardam as taxas de renovação de sistemas para compradores sensíveis a custos, moderando o crescimento geral do mercado de radiografia computadorizada industrial.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Placa de Imagem:
Placas Flexíveis Avançam em Componentes CurvosAs placas de fósforo responderam por 46,19% da receita em 2026, ancorando o mercado de radiografia computadorizada industrial nos segmentos de inspeção de soldas em dutos e usinas de energia. As placas flexíveis, no entanto, estão avançando a uma taxa anual de 7,28% até 2032, à medida que as plantas de MRO aeroespacial e de manufatura aditiva demandam mídias que se moldam em torno de pás de turbinas e estruturas em treliça. As placas da iCRco, que dobram a raios de 50 mm, permitem que os técnicos capturem exposições únicas em contornos complexos, reduzindo o tempo de configuração.
As mídias flexíveis também ressoam com as tendências de inspeção in situ. A cadeia de valor de manutenção aeroespacial da Índia requer imagens que economizam tempo de inatividade e se encaixam entre naceles e longarinas. Os avanços na deposição de cintiladores estão fechando a lacuna de resolução com o fósforo rígido, aliviando as compensações históricas. As placas de vidro permanecem relevantes para metrologia subpixel em hardware nuclear e espacial, mas continuam sendo um nicho. À medida que a conformabilidade e a qualidade de imagem convergem, os substratos flexíveis continuarão a corroer a dominância do fósforo em todo o mercado de radiografia computadorizada industrial.

Por Tecnologia:
Fluxos de Trabalho de Inteligência Artificial Redefinem a Proposta de ValorA radiografia computadorizada indireta comandou 58,73% da receita em 2026, consolidada por frotas legadas de fontes de raios X e scanners. A transição para a radiografia computadorizada aprimorada por inteligência artificial, com projeção de crescimento a um CAGR de 7,12%, está reformulando a economia do trabalho ao automatizar a triagem de defeitos e a geração de relatórios. O tamanho do mercado de radiografia computadorizada industrial para atualizações prontas para inteligência artificial tende a acelerar à medida que seguradoras e reguladores começam a reconhecer os registros de aprendizado de máquina como prova de diligência devida.
A radiografia computadorizada direta elimina a etapa de varredura, mas permanece cara por placa, enquanto as opções de energia dupla atendem a tarefas especializadas de discriminação de materiais na inspeção de pás de ventiladores aeroespaciais. Ainda assim, o software é o divisor de águas: o lançamento da Baker Hughes em fevereiro de 2026 incorpora análises de reconhecimento em câmeras de campo, permitindo que um único técnico entregue avaliações prontas para a planta. Os sistemas indiretos que integram inteligência artificial na nuvem permanecerão relevantes mesmo quando os orçamentos de capital limitarem as reformas de hardware.
Por Setor de Usuário Final:
Petróleo e Gás Domina, Manufatura Aditiva EscalaPetróleo e gás respondeu por 34,84% da participação do mercado de radiografia computadorizada industrial em 2026, à medida que os operadores combatem a corrosão em 3 milhões de milhas de dutos nos Estados Unidos e redes globais similares. Em paralelo, a manufatura aditiva está crescendo a 6,95% com base na produção em série de carcaças de titânio e implantes ortopédicos em treliça. O tamanho do mercado de radiografia computadorizada industrial vinculado à petroquímica permanece estável, dado os ciclos de código da ASME, enquanto o setor aeroespacial exige detecção de porosidade abaixo de 100 µm, favorecendo pilhas de placas de alta resolução.
Os defeitos camada a camada da impressão aditiva requerem verificação volumétrica mesmo quando sensores in situ estão presentes. A radiografia computadorizada pós-construção sustenta a qualificação para suportes críticos de voo e peças de e-powertrain automotivo, reforçando o crescimento do mercado de radiografia computadorizada industrial em corredores de manufatura avançada.
Por Tamanho do Sistema de Imagem:
Unidades Portáteis Impulsionam a Produtividade em CampoOs scanners portáteis responderam por 40,95% da receita do mercado de radiografia computadorizada industrial em 2026, impulsionados por unidades de 21 kg como o CRx25P da Waygate, que funcionam com baterias recarregáveis. À medida que os módulos de apagamento por LED encurtam os tempos de ciclo, as placas portáteis se aproximam do rendimento de laboratório, eliminando as compensações históricas.
Os laboratórios fixos ainda dominam as linhas de fundição automotiva que requerem trocadores de placas alimentados por esteira, enquanto a mini-RC preenche nichos de reparo de soldas. As células de alto rendimento integradas com robótica atendem a centros de usinagem aeroespacial, mas o crescimento da portabilidade supera outros formatos porque os prestadores de serviços ganham trabalhos respondendo rapidamente a interrupções não programadas. Essa dinâmica assegura um robusto pipeline de longo prazo para o mercado de radiografia computadorizada industrial.
Por Tipo de Prestador de Serviços:
Centros de Inspeção de Fabricantes de Equipamentos Originais em AscensãoAs empresas terceirizadas detinham 48,48% da receita de 2026, agrupando equipamentos entre clientes para maximizar a utilização. No entanto, os centros de inspeção de fabricantes de equipamentos originais crescerão a um CAGR de 6,84% à medida que as empresas líderes aeroespaciais internalizam dados para proteger a propriedade intelectual. A planta de reparo de naceles da Safran em Hyderabad sublinha essa virada para dentro e sinaliza investimento contínuo em scanners dedicados.
Os prestadores de serviços estão respondendo adicionando análises, arquivamento digital e relatórios de conformidade sobre a radiografia para reter contratos. O acordo da SISTAC de março de 2026 com a BW Energy agrupa imagens subsea, leituras de espessura e radiografia de soldas em um único escopo UWILD. As ondas de consolidação estão transformando especialistas regionais em redes globais, proporcionando escala para adquirir licenças de software de inteligência artificial e unidades portáteis modernas, ampliando em última análise o mercado de radiografia computadorizada industrial.
Análise Geográfica
A Ásia-Pacífico detinha 32,33% da participação no mercado de radiografia computadorizada industrial em 2026. A região possui extensa atividade de construção naval, petroquímica e geração de energia, o que cria uma demanda constante por inspeção de soldas. A China continua sendo importante devido à sua ampla base de manufatura industrial. A Índia também está desenvolvendo nova capacidade de manutenção aeroespacial e capacidades de inspeção relacionadas. O Japão e a Coreia do Sul mantêm alta intensidade de inspeção por meio de requisitos de qualidade de fabricação e densos ecossistemas petroquímicos e de semicondutores.
A América do Norte continua sendo um importante contribuinte de receita devido à sua rede de dutos e atividade de construção no setor de energia. As normas da PHMSA e os requisitos regulares de integridade apoiam o trabalho de documentação e inspeção em sistemas de dutos cobertos. A Mistras recebeu um contrato abrangente de serviços de ensaios não destrutivos para o terminal de GNL da Woodside Louisiana em dezembro de 2025, incluindo radiografia e vários outros serviços de inspeção. A Europa é definida por alta intensidade de conformidade e requisitos relacionados à radiografia digital, qualificação de equipamentos e manuseio de materiais. Esses requisitos favorecem fornecedores certificados de maior porte em detrimento de operadores regionais menores. A América do Sul apresenta demanda de nível intermediário vinculada à manutenção offshore e à infraestrutura de energia, com o Brasil atuando como polo regional.
O Oriente Médio e a África têm projeção de expansão a um CAGR de 7,06% até 2032. A nova infraestrutura de GNL, as adições de refinarias e os programas de integridade de dutos sustentam a demanda em toda a região. As ambições petroquímicas e de aviação da Arábia Saudita também estão aumentando a necessidade de capacidade de inspeção. A África possui uma base instalada menor, mas está atraindo investimentos em manufatura voltada para exportação. Os padrões de contratação de empresas petrolíferas internacionais e os acordos de dutos transfronteiriços incentivam o uso de fornecedores terceirizados certificados. Essas condições criam uma abertura para equipamentos portáteis e frotas de serviços no mercado de radiografia computadorizada industrial.
Cenário Competitivo
Mercado de Óxido de Índio Gálio Zinco na América do Norte
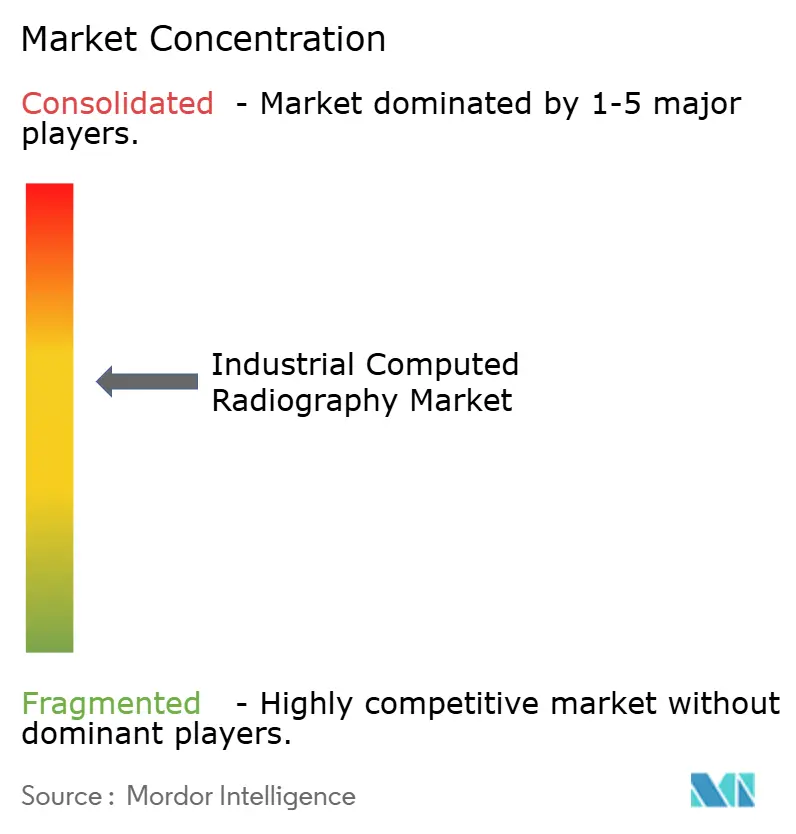
A concentração moderada define o mercado de radiografia computadorizada industrial. Os titulares de hardware Baker Hughes Waygate, Fujifilm, Carestream, Nikon Metrology e Varex Imaging mantêm uma participação significativa, mas startups ágeis de inteligência artificial os desafiam com mecanismos de reconhecimento de defeitos baseados na nuvem. A câmera Mentor Zoom PTZ da Baker Hughes de fevereiro de 2026 adiciona inteligência artificial e links de gêmeo digital à óptica legada, protegendo sua base instalada contra a migração para painéis planos. A Série VOXLS 30 da Nikon, revelada em dezembro de 2025, integra estágios de metrologia em granito e interfaces OPC UA para células robóticas, visando fabricantes de células de bateria que precisam de tomografia computadorizada de alto rendimento.
Os padrões estratégicos giram em torno da amplitude do portfólio, integração de serviços e suporte local. As oportunidades de espaço em branco residem em sistemas ultraportáteis equipados com inteligência artificial que transferem a classificação para a borda. Startups como Deeplify e Dhvani AI retrofitam inteligência em scanners de RC estabelecidos, permitindo que os operadores evitem despesas de capital enquanto ganham produtividade com inteligência artificial. Estruturas de conformidade como a ASTM E2445 criam barreiras de entrada que protegem fornecedores com qualidade assegurada, ao mesmo tempo que incentivam pacotes de serviços que automatizam relatórios, um diferencial em regiões com forte presença de auditores.
Os fornecedores regionais na Ásia-Pacífico e no Oriente Médio competem com suporte localizado e preços, equilibrando o poder das marcas globais e enriquecendo o tecido competitivo do mercado de radiografia computadorizada industrial.
Líderes do Setor de Radiografia Computadorizada Industrial
-
Baker Hughes Co. (Waygate Technologies)
-
Fujifilm Corp.
-
Durr NDT GmbH & Co. KG
-
Carestream NDT
-
Nikon Metrology NV
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Radiografia Computadorizada Industrial Empresas cobertas neste relatório
- Baker Hughes Co. (Waygate Technologies)
- Durr NDT GmbH & Co. KG
- Fujifilm Corp.
- GE Inspection Technologies LLC
- Carestream NDT
- YXLON International GmbH
- Vidisco Ltd.
- Nikon Metrology NV
- Teledyne ICM SA
- Comet Group (D-Tect)
- NDT Global GmbH
- Mistras Group Inc.
- Olympus Corp. (Evident)
- Bluestar Ltd.
- Virtual Media Integration
Desenvolvimentos industriais recentes em Mercado de Radiografia Computadorizada Industrial
- Abril de 2026: A Waygate Technologies da Baker Hughes e a GE Aerospace anunciaram a implantação de modelos automatizados de Inspeção Dirigida por Menu (MDI) para inspeções de boroscópio dos motores GEnx-1B e GEnx-2B, o mais recente resultado de um Acordo de Desenvolvimento Tecnológico Conjunto (JTDA) entre as duas empresas. Os modelos, carregados no boroscópio de vídeo Mentor Visual iQ+, incorporam fluxos de trabalho guiados assistidos por inteligência artificial para inspeção de pás de turbina de alta pressão e suportam medições 3D automatizadas, padronizando a saída de inspeção em toda a base instalada de aproximadamente 49.000 motores de aeronaves comerciais da GE Aerospace.
- Março de 2026: A SISTAC iniciou um programa de inspeção subsea de 6 a 9 meses para a BW Energy no FPSO Cidade de Vitória, implantando o navio de suporte a mergulho SISTAC Esperança com ROVs para um escopo completo de UWILD no campo Golfinho no Brasil.
- Fevereiro de 2026: A Fujifilm investiu 5 bilhões de JPY (33,5 milhões de USD) na Rapidus Corporation para acelerar a produção doméstica de semicondutores lógicos e visa atingir 500 bilhões de JPY (3,36 bilhões de USD) em receita de materiais até o ano fiscal de 2030.
- Fevereiro de 2026: A Baker Hughes lançou a câmera Mentor Zoom PTZ, com aprimoramento de imagem por inteligência artificial, varredura 3D e conectividade de gêmeo digital para inspeção visual remota em locais offshore e petroquímicos.
Escopo do Relatório Global do Mercado de Radiografia Computadorizada Industrial
O Mercado de Radiografia Computadorizada Industrial refere-se à indústria mundial voltada para o desenvolvimento, produção e implantação de sistemas de radiografia computadorizada (RC) que utilizam placas de imagem de fósforo fotoestimulável e tecnologia de digitalização para capturar, processar e armazenar imagens radiográficas para aplicações industriais de ensaios não destrutivos (END) e inspeção.
O Relatório do Mercado de Radiografia Computadorizada Industrial é segmentado por Tipo de Placa de Imagem (Fósforo, Flexível, Vidro e Outros Tipos de Placas de Imagem), Tecnologia (RC Direta, RC Indireta, RC de Dupla Energia e RC Aprimorada por IA), Usuário Final (Petróleo e Gás, Petroquímica, Aeroespacial, Automotivo, Energia e Outros Setores Usuários Finais), Tamanho do Sistema de Imagem (Portátil, Fixo, Mini-RC e Alto Rendimento), Prestador de Serviços (Interno, Terceirizado, OEM e Pesquisa) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Valor (USD).
Visão geral da segmentação
| Petróleo e Gás |
| Petroquímica e Química |
| Fundições |
| Aeroespacial e Defesa |
| Outras Aplicações |
| América do Norte |
| Europa |
| Ásia-Pacífico |
| Restante do Mundo |
| Por Aplicações | Petróleo e Gás |
| Petroquímica e Química | |
| Fundições | |
| Aeroespacial e Defesa | |
| Outras Aplicações | |
| Por Geografia | América do Norte |
| Europa | |
| Ásia-Pacífico | |
| Restante do Mundo |
Principais Perguntas Respondidas no Relatório
Qual CAGR está previsto para o mercado de radiografia computadorizada industrial entre 2027 e 2032?
O mercado tem projeção de crescimento de 6,13% durante o período de 2027-2032.
Qual tamanho de sistema de imagem está se expandindo mais rapidamente?
Os sistemas portáteis estão avançando a um CAGR de 6,91%, impulsionados pela implantação offshore e em dutos remotos.
Por que as placas de imagem flexíveis estão ganhando tração?
Sua capacidade de se conformar a pás de turbinas e estruturas em treliça reduz o tempo de configuração e os erros, impulsionando uma trajetória de crescimento de 7,28%.
Como a inteligência artificial está influenciando a radiografia computadorizada?
Os modelos de inteligência artificial agora automatizam a detecção de trincas e porosidade, aumentando a produtividade de inspeção e atraindo novos investimentos.
Qual região apresenta a perspectiva de crescimento mais elevada?
O Oriente Médio lidera com um CAGR de 7,06% à medida que os megaprojetos de dutos e petroquímica proliferam.
Qual é a principal ameaça competitiva à radiografia computadorizada?
A queda nos preços dos sistemas de radiografia digital de painel plano está corroendo a vantagem de custo da RC em laboratórios fixos de alto volume.