
Tamanho e Participação do Mercado de Dispositivos da Indonésia
Análise do Mercado de Dispositivos da Indonésia por Mordor Intelligence
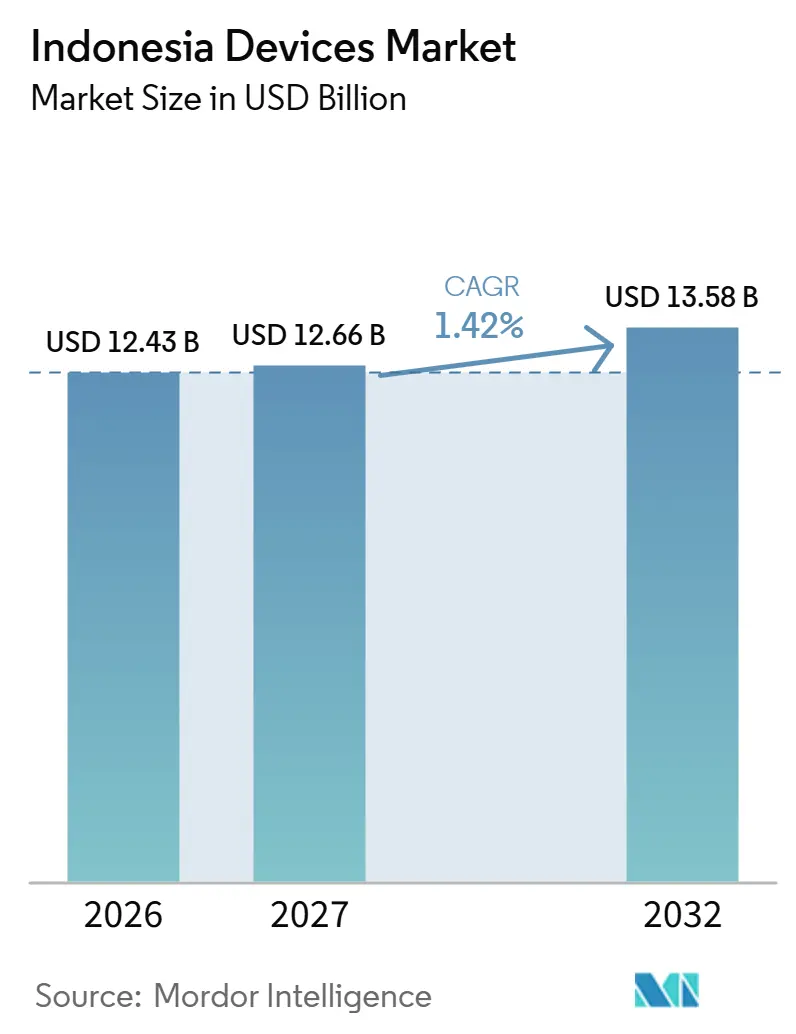
O tamanho do mercado de dispositivos da Indonésia deve aumentar de 12,43 bilhões de USD em 2026 para 12,66 bilhões de USD em 2027 e atingir 13,58 bilhões de USD até 2032, crescendo a um CAGR de 1,42% no período 2027-2032.
A demanda por smartphones e laptops escolares na Indonésia é sustentada pela maior conectividade e pela digitalização da educação, enquanto o acesso ao crédito pode aliviar as restrições de pagamento antecipado. O ambiente de vendas online em expansão oferece aos fornecedores rotas adicionais para demonstrar o valor prático de um dispositivo. Um aperto global no fornecimento de componentes de memória impulsionado por inteligência artificial, documentado até setembro de 2025, e os custos relacionados à rupia podem enfraquecer a acessibilidade para atualizações. A certificação obrigatória para dispositivos habilitados para telecomunicações e a entrega de laptops escolares afetam o momento em que os compradores indonésios podem utilizar novos equipamentos. Preços mais elevados de aparelhos podem aumentar os gastos apesar de menos vendas, deixando as atualizações dos consumidores dependentes de pagamentos acessíveis e o acesso escolar dependente de entregas institucionais.
Principais Conclusões do Relatório
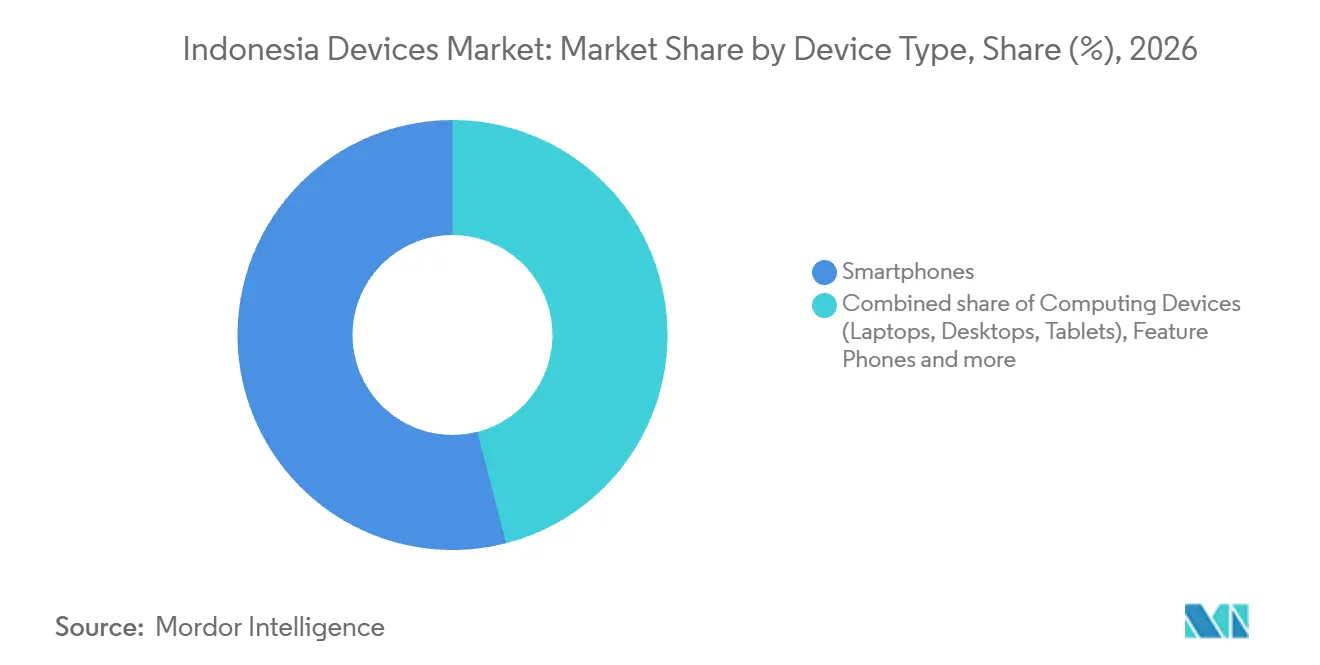
- Por tipo de dispositivo, os smartphones detinham 54,01% da participação do mercado de dispositivos da Indonésia em 2026, enquanto os wearables, incluindo smartwatches e pulseiras de fitness, são o segmento de crescimento mais rápido, com um CAGR de 2,68% no período 2027-2032.
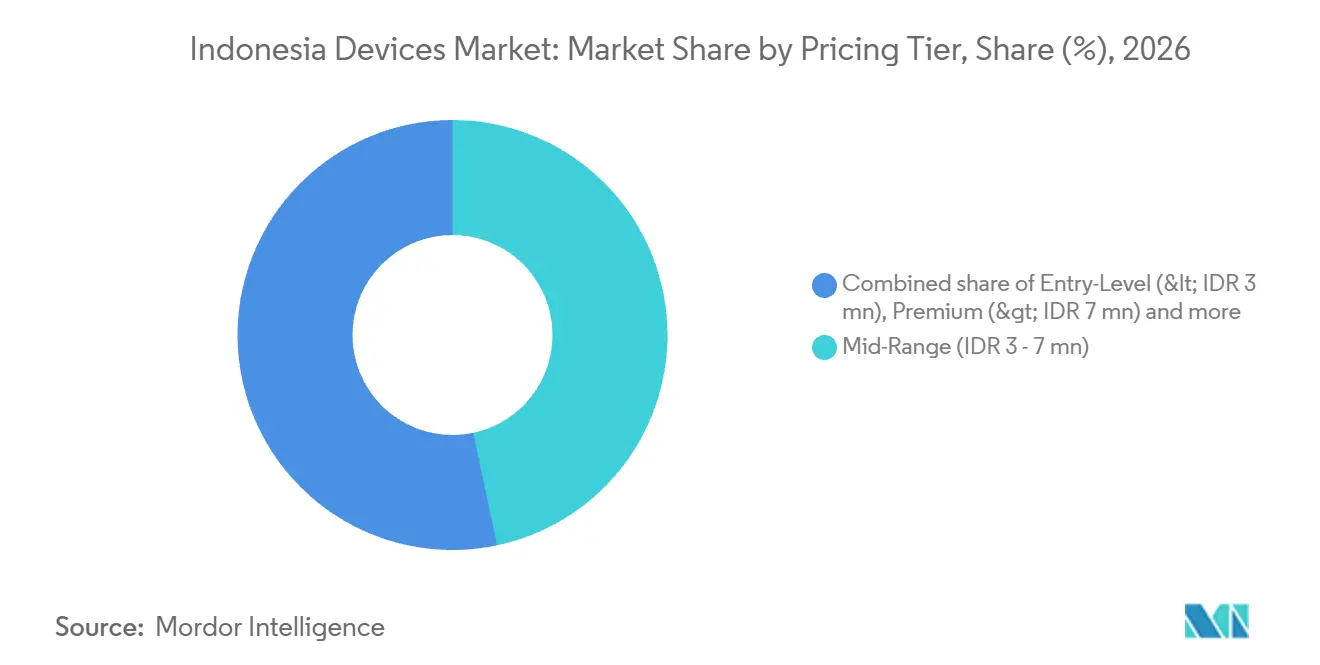
- Os dispositivos intermediários lideraram as faixas de preço com uma participação de 46,67% do tamanho do mercado de dispositivos da Indonésia em 2026, enquanto os dispositivos premium têm previsão de crescimento mais rápido, com um CAGR de 3,02% durante 2027-2032.
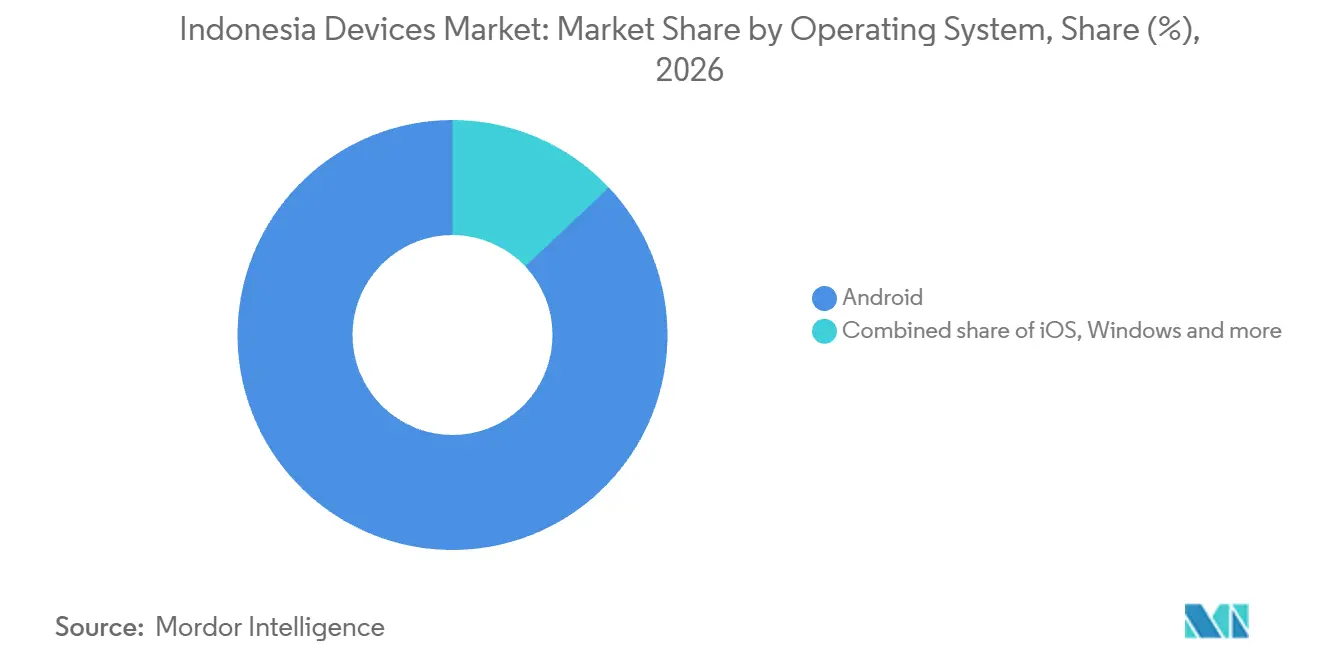
- Em relação aos sistemas operacionais, o Android liderou com uma participação de 87,04% em 2026, enquanto outros sistemas operacionais, incluindo HarmonyOS, Linux e ChromeOS, têm previsão de crescimento mais rápido, com um CAGR de 3,65% no período 2027-2032.
- A demanda por usuário final foi liderada pelos consumidores com uma participação de 65,98% em 2026, com a educação prevista para crescer mais rapidamente, com um CAGR de 1,78% durante 2027-2032.
- Por canal de vendas, varejistas online e marketplaces detinham uma participação de 52,6% em 2026 e também são o segmento de crescimento mais rápido, com um CAGR de 2,4% no período 2027-2032.
- Geograficamente, Java tem sido descrita como a principal região em receita de dispositivos, enquanto a pesquisa de 2026 da APJII posicionou 58,24% dos usuários de internet da Indonésia na ilha.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da renda disponível e acessibilidade dos smartphones | +0.6% | Nacional | Médio prazo (2 a 4 anos) |
| Impulso governamental para a economia digital e implantação de 4G/5G | +0.8% | De Sumatra à Papua e cidades comprometidas pelas operadoras | Longo prazo (≥ 4 anos) |
| Expansão do trabalho remoto e do ensino a distância pós-COVID-19 | +0.65% | Nacional | Médio prazo (2 a 4 anos) |
| Boom do comércio eletrônico acelerando as vendas online de dispositivos | +0.7% | Nacional | Curto prazo (≤ 2 anos) |
| Ecossistema de super-aplicativos fintech impulsionando o agrupamento de dispositivos | +0.2% | Nacional | Médio prazo (2 a 4 anos) |
| Cota de conteúdo local OTT impulsionando atualizações de smart TVs | +0.05% | Nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da renda disponível e acessibilidade dos smartphones
O preço inicial de um dispositivo conectado pode limitar o acesso mesmo quando os gastos domésticos estão em expansão. O consumo das famílias indonésias cresceu 5,06% em relação ao ano anterior no segundo trimestre de 2026, juntamente com as férias escolares e os feriados religiosos nacionais. O FIF Group reportou um financiamento médio mensal de gadgets de aproximadamente IDR 3,5 bilhões (USD 0,21 milhão) em Bali até julho de 2025. Os smartphones de preço mais elevado foram a maior categoria entre as compras de gadgets de consumo financiadas. O financiamento altera o momento do ônus do pagamento para um comprador incapaz de pagar o preço total do dispositivo de uma só vez. Os planos de parcelamento permitem que os vendedores de aparelhos abordem a barreira de pagamento para um modelo de preço mais elevado sem exigir que seu preço total caia.
Impulso governamental para a economia digital e implantação de 4G/5G
As obrigações estabelecidas pelo Ministério da Comunicação e Assuntos Digitais da Indonésia (Komdigi) criam diferentes oportunidades de dispositivos para localidades que estão ganhando conectividade básica e aquelas que recebem serviço móvel de maior capacidade. O edital de espectro de 2026 do Komdigi exige que as operadoras móveis vencedoras forneçam 5G em suas cidades e regências comprometidas, alcançando pelo menos 51% da população da Indonésia em 5 anos.[1] O edital também exige que essas operadoras forneçam pelo menos serviço 4G em 538 aldeias e vilas urbanas selecionadas com sinal ausente ou fraco. Esses compromissos sustentam a demanda por smartphones compatíveis ao ampliar onde as funções conectadas podem ser utilizadas, embora as obrigações de cobertura precedam a conclusão do serviço. Onde o serviço básico chega, o acesso ao smartphone pela primeira vez torna-se mais útil, enquanto redes urbanas de maior capacidade fortalecem o argumento para atualizar para um aparelho com capacidade 5G.
Expansão do trabalho remoto e do ensino a distância pós-COVID-19
O aprendizado digital institucional cria uma oportunidade de dispositivo que não depende de as famílias comprarem um computador separado para cada aluno. Em 2025, o Ministério da Educação Básica e Secundária da Indonésia (Kemendikdasmen) distribuiu quadros interativos digitais, laptops e discos rígidos externos para 288.865 unidades educacionais. A inclusão de laptops conecta o programa diretamente à demanda por dispositivos de computação, enquanto o pacote mais amplo torna a implantação em sala de aula a unidade comercial relevante. Para os fornecedores de laptops, uma oferta projetada em torno do ambiente de ensino pode vincular o papel do computador à implantação mais ampla em sala de aula. A entrega nessa escala recompensa os fornecedores que conseguem replicar uma configuração de sala de aula em muitos locais, uma capacidade que uma venda individual de computador não testa.
Boom do comércio eletrônico acelerando as vendas online de dispositivos
Os fornecedores de dispositivos podem conectar a explicação do produto com uma compra online à medida que o ambiente comercial do comércio eletrônico se expande. O valor bruto de mercadoria (GMV) geral do comércio eletrônico da Indonésia foi projetado para crescer 14% de 2024 para 71 bilhões de USD em 2025. Telefones e eletrônicos representaram 15% do GMV do comércio em vídeo indonésio na divisão de categorias de 2025. Sua participação oferece às marcas de hardware uma categoria existente na qual posicionar uma oferta, enquanto a expansão projetada do GMV fornece um pano de fundo comercial mais amplo. Com telefones e eletrônicos já participando do comércio em vídeo, demonstrar um aparelho durante a venda oferece às marcas uma forma de competir em funcionalidades utilizáveis ao lado do preço.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade da rupia inflacionando os custos de importação | -0.6% | Nacional | Curto prazo (≤ 2 anos) |
| Escassez de semicondutores e gargalos logísticos | -0.75% | Nacional | Curto prazo (≤ 2 anos) |
| Regras mais rígidas de resíduos eletrônicos restringindo importações de recondicionados | -0.15% | Nacional | Longo prazo (≥ 4 anos) |
| Proliferação do mercado paralelo corroendo as margens das marcas | -0.2% | Nacional | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade da rupia inflacionando os custos de importação
A exposição cambial pode comprimir as margens do canal de dispositivos antes que um custo de aquisição mais elevado chegue à fatura do comprador. Em maio de 2026, a associação do setor APTIKNAS afirmou que a fraqueza da rupia elevou os custos de aquisição para distribuidores de tecnologia, integradores de sistemas e revendedores indonésios.[2] Para os fornecedores de laptops, isso cria uma escolha entre absorver o custo adicional em moeda local e recuperá-lo por meio do preço de venda. A absorção reduz os ganhos disponíveis com a venda, enquanto repassar o ônus pode tornar uma configuração acessível mais difícil de justificar. Antes de qualquer alteração no preço de prateleira, o canal suporta o custo por meio de margens mais estreitas de distribuidores e revendedores, enquanto os compradores só o enfrentam se o canal repassar o ônus.
Escassez de semicondutores e gargalos logísticos
A Xiaomi Indonésia afirmou em um relatório de 3 de junho de 2026 que a escassez global de memória vinculada à inteligência artificial, documentada até setembro de 2025, poderia afetar os preços de seus dispositivos na Indonésia. Naquela data, a empresa não havia confirmado se ou quando ajustaria os preços. Em setembro de 2026, a associação do setor APSI afirmou que os custos mais elevados de memória haviam elevado os preços dos smartphones indonésios em cerca de 10% a 20% a partir do final de 2025. Até julho de 2026, as vendas unitárias de smartphones estavam abaixo do ano anterior, enquanto o valor das vendas era superior, consistente com os aumentos de preços relatados. Uma estratégia de expansão dependente de volume fica exposta quando os custos de componentes elevam o valor de cada venda enquanto menos aparelhos circulam pelo canal.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Dispositivo:
O Uso Regular de Smartphones Sustenta uma Base de Receita AmplaOs smartphones representaram uma participação de 54,01% do tamanho do mercado de dispositivos da Indonésia em 2026. A escala do maior segmento é consistente com a pesquisa de 2025 do Komdigi, na qual 92,4% dos entrevistados individuais com idades entre 15 e 64 anos na Indonésia relataram usar smartphones pelo menos uma vez por semana. Esse uso regular generalizado coloca a comunicação e o acesso à informação no centro do papel comercial do produto. Simplificar uma tarefa de comunicação frequentemente repetida oferece aos fornecedores de smartphones um argumento de atualização em toda essa ampla base de usuários sem exigir um novo caso de uso.
Os wearables, incluindo smartwatches e pulseiras de fitness, são o segmento de crescimento mais rápido, com um CAGR previsto de 2,68% no período 2027-2032. A Garmin Indonésia reportou mais de 1,1 milhão de usuários ativos em seu ecossistema indonésio em setembro de 2026. Esse engajamento específico da empresa oferece a um fornecedor de wearables uma rota potencial para adoção adicional de dispositivos por meio de um relacionamento existente com o usuário. Os feature phones têm previsão de contração, e o proprietário da Happy Cell no ITC Roxy Mas de Jacarta relatou apenas uma venda a cada 1 a 2 meses para uma unidade exposta em agosto de 2026. Uma oferta de wearable pode se basear em um ecossistema engajado, enquanto o negócio de telefones básicos exige um compromisso seletivo com uma oportunidade de venda mais restrita.

Por Faixa de Preço:
Os Limites de Preço Nominais Moldam a Proposta de AtualizaçãoOs dispositivos intermediários representaram uma participação de 46,67% do mercado de dispositivos da Indonésia em 2026. Os limites nominais fixos do maior segmento significam que um aumento de preço pode reclassificar um dispositivo inalterado, de modo que uma mudança no mix de faixas não precisa representar uma mudança na capacidade técnica. Isso cria uma distinção entre melhorar o valor de um modelo e simplesmente mover seu preço de venda em direção ao limite superior. Um fornecedor de dispositivos intermediários precisa decidir quais capacidades úteis cabem abaixo do teto antes de tratar um preço de venda mais elevado como uma atualização bem-sucedida.
Os dispositivos premium são o segmento de crescimento mais rápido, com um CAGR previsto de 3,02% no período 2027-2032. Em 1º de abril de 2026, a PT Samsung Electronics Indonesia reportou resultados de pré-encomenda da Série Galaxy S26 superiores aos da Série S25 do ano anterior. O S26 Ultra foi o modelo mais popular nas pré-encomendas do lineup de 2026. Os smartphones de entrada enfrentaram uma restrição diferente no primeiro trimestre de 2026, quando a Erajaya Digital afirmou que os ajustes de preços das marcas reduziram as opções de preços mais baixos e levaram os consumidores a considerar dispositivos de especificações mais elevadas. Pré-encomendas mais fortes para uma família de flagship favorecem um argumento de atualização premium específico do modelo em vez de presumir que todo dispositivo de preço mais elevado ganhou apelo.
Por Sistema Operacional:
Os Relacionamentos Existentes com Plataformas Moldam a Competição de DispositivosO Android foi o maior segmento de sistema operacional, detendo 87,04% dos gastos com dispositivos em 2026. Ele também liderou a medição de sistema operacional móvel do StatCounter Global Stats para a Indonésia em setembro de 2026. Para um usuário de Android que busca continuidade, uma atualização pode preservar uma forma estabelecida de usar um dispositivo enquanto muda o hardware disponível para as mesmas tarefas cotidianas. Com o Android liderando os gastos e o uso móvel indonésio, os fornecedores que atendem aos usuários Android existentes podem competir contra modelos Android rivais e aparelhos retidos sem tornar a mudança de plataforma parte do argumento de atualização.
Outros sistemas operacionais, incluindo HarmonyOS, Linux e ChromeOS, formam o segmento de crescimento mais rápido, com um CAGR previsto de 3,65% no período 2027-2032. Em junho de 2026, o Google reportou que milhões de educadores e alunos e mais de 80.000 escolas indonésias haviam utilizado Chromebooks. O Google desenvolve e licencia o ChromeOS e ferramentas de gerenciamento, enquanto fabricantes de dispositivos independentes e parceiros locais gerenciam a aquisição de hardware Chromebook. Para os fornecedores de hardware Chromebook, a oportunidade educacional depende, portanto, da execução da aquisição local em torno do software do Google, com a entrega do dispositivo como sua fonte distinta de valor comercial.
Nota: As participaões de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Usuário Final:
Acesso Pessoal e Implantações em Sala de Aula Criam Demandas DistintasO segmento de consumidores deteve 65,98% dos gastos com dispositivos em 2026, tornando-o o maior segmento de usuário final. Em 2025, 70,75% dos indonésios com 5 anos ou mais possuíam ou controlavam um telefone celular. A inclusão tanto de propriedade quanto de controle torna o acesso a um telefone a base comercial para este amplo segmento de uso pessoal. Para um usuário que controla um aparelho sem possuí-lo, um dispositivo pessoal pode oferecer acesso mais independente, enquanto um proprietário existente pode avaliar um benefício de atualização diferente. Essa divisão permite que as marcas apresentem a aquisição do primeiro dispositivo e as atualizações de substituição como ofertas separadas dentro do segmento de consumidores.
A educação é o segmento de crescimento mais rápido, com um CAGR previsto de 1,78% no período 2027-2032. Em 17 de fevereiro de 2026, 14.578 das 14.660 unidades de laptops e mídias de armazenamento alocadas haviam chegado às escolas de ensino médio no âmbito do Programa de Digitalização do Aprendizado da Indonésia.[3] As 82 unidades restantes estavam em entrega naquela data. As alocações em escala de programa criam oportunidades institucionais de dispositivos para um grupo definido de escolas beneficiárias, vinculando a demanda de hardware a uma implantação educacional concreta. As escolas beneficiárias dependem do cronograma de entrega para transformar uma alocação de equipamentos em acesso para aulas que utilizem esses dispositivos.
Por Canal de Vendas:
Escala Digital Encontra Pressão de Preço em Novos TelefonesOs varejistas online e marketplaces foram o maior segmento com uma participação de 52,6% em 2026 e o segmento de crescimento mais rápido com um CAGR previsto de 2,4% no período 2027-2032. Em 2025, o número de vendedores que utilizam o comércio em vídeo na Indonésia aumentou 75% em relação ao ano anterior, chegando a 800.000. Para os fornecedores de dispositivos, essa base de vendas em expansão aumenta o número de potenciais vitrines digitais que podem explicar e transacionar uma oferta. Um dispositivo vendido por muito mais vendedores precisa permanecer reconhecível como o mesmo produto, portanto, a apresentação consistente importa tanto quanto o número de vitrines.
As transações anuais de comércio em vídeo na Indonésia aumentaram 90% em relação ao ano anterior, chegando a 2,6 bilhões em 2025. Revendedores independentes e lojas de pequeno porte têm previsão de contração. Em setembro de 2026, o vendedor de telefones Asep Saputra no ITC Kuningan em Jacarta afirmou que os preços mais elevados estavam reduzindo as vendas de novos telefones, pois os clientes migravam para telefones usados. Essa pressão coloca um vendedor de novos telefones diante de um problema comercial diferente de simplesmente aumentar o número de oportunidades de transacionar online. Para os fabricantes de aparelhos, o desafio é tornar um novo dispositivo digno de seu prêmio sobre uma alternativa usada, mesmo dentro de um ambiente de vendas digitais em expansão.
Análise Geográfica
Mercado de Dispositivos de Java
Java tem sido descrita como a principal região em receita de dispositivos. A associação de provedores de serviços de internet APJII constatou em sua pesquisa de 2026 que Java representava 58,24% dos usurios de internet da Indonésia. Essa concentração de usuários conectados oferece aos fornecedores de dispositivos um lugar para atender a um grande conjunto de pessoas que já utilizam serviços online. Entrar por Java permite que um fornecedor atenda à maioria dos usuários conectados do país antes de se expandir para outras ilhas. Um lançamento focado em Java prioriza uma ampla base de usuários conectados, enquanto uma oferta nacional de dispositivos precisa de canais adicionais para alcançar compradores em outras ilhas.
A oportunidade de varejo de dispositivos em Sumatra envolve a extensão de um canal de marca formal para uma área de captação de cidade específica, oferecendo ao acesso regional um ponto de contato local. No início de 2026, a Erajaya Digital abriu 29 lojas em toda a Indonésia, incluindo um iBox em Medan que ampliou sua rede de varejo de dispositivos em Sumatra. Essa presença física pode conectar um portfólio nacional de dispositivos com a capacidade de um cliente local de interagir com um varejista antes de selecionar um produto. A decisão comercial é onde uma loja de marca agrega um ponto de compra local útil, pois seu valor deve vir da cidade que serve, e não da escala de um programa de abertura nacional.
O canal de dispositivos premium de Bali ilustra um formato diferente, com um investimento em varejo reunindo várias categorias de produtos em um local de marca dedicado. Em setembro de 2025, a Erajaya Digital abriu uma loja iBox Apple Premium Partner em Denpasar, oferecendo iPhone, MacBook, iPad e Apple Watch em 226 metros quadrados de espaço de varejo. A loja ficava fora de um shopping center. Para um varejista, esse formato disponibiliza um amplo portfólio de dispositivos em um destino local distinto, permitindo que um único site de marca atenda a aplicações de telefone, computação e wearable. Um formato de destino pode fazer com que a profundidade de uma oferta local de dispositivos importe mais do que o número de pontos de venda.
Estrutura Regulatória e Perspectivas
A comparação das jurisdições selecionadas confronta o regime nacional de certificação da Indonésia com as medidas provinciais de fim de vida útil de Jacarta, do ponto de vista de um fornecedor formal que realiza fabricação, montagem ou importação coberta. O Ministério da Comunicação e Assuntos Digitais da Indonésia (Komdigi) administra a Permenkominfo nº 3/2024, em vigor desde 22 de maio de 2024. Ela exige que os dispositivos com recursos de telecomunicações fabricados, montados ou importados para venda ou uso na Indonésia atendam a padrões técnicos verificados por meio de testes e certificação. As avaliações julgam as condições de conformidade que esse mesmo fornecedor enfrenta em ambos os contextos geográficos.
Tabela Regulatória
| Fator de decisão | Indonésia | Jacarta |
|---|---|---|
| Autoridade principal | Ministério da Comunicação e Assuntos Digitais (Komdigi) | Komdigi sob o regime nacional |
| Instrumentos ou diretrizes principais | Padrões técnicos, testes e certificação da Permenkominfo nº 3/2024 | Permenkominfo nº 3/2024 aplicada à atividade coberta |
| Efeito comercial | Novos testes e certificado para atividade coberta continuada além de 3 anos a partir da emissão do certificado | Obrigações de certificação nacional aplicam-se à fabricação, montagem e importações cobertas em Jacarta |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||
A Indonésia recebe uma avaliação Média porque os fornecedores formais enfrentam obrigações de testes e certificação, com novos testes e um novo certificado exigidos para a atividade coberta continuada além de 3 anos a partir da emissão do certificado. Jacarta recebe a mesma avaliação porque a certificação nacional se aplica de forma inalterada juntamente com medidas provinciais de fim de vida útil, incluindo um plano de resíduos perigosos cuja primeira fase 2025-2029 abrange domicílios, micro e pequenas empresas, estabelecimentos de saúde e outras empresas, além de caixas de coleta da Agência Ambiental que aceitam celulares, carregadores e baterias. A União Internacional de Telecomunicações (UIT) descreve a exploração da responsabilidade estendida do produtor para equipamentos elétricos e eletrônicos, com consultas registradas até setembro de 2025. Da perspectiva do mesmo fornecedor, a continuidade da política reflete o ciclo de certificação operativo, enquanto o trabalho mais amplo de política de eletrônicos permanece na fase de exploração.
Etapas da Cadeia de Valor
A fabricação, a distribuição e o varejo para o usuário final capturam valor por meio de diferentes atividades, tornando suas decisões de capacidade comercialmente distintas. A Synnex Metrodata Indonesia inaugurou a Fase II de seu Centro Logístico de Jacarta em abril de 2025, esperando melhor distribuição de produtos, maior cobertura de canais e menores custos operacionais. A adição de capacidade concluída ilustra como um distribuidor pode investir no acesso a vendedores a jusante, enquanto os benefícios financeiros dependem da execução subsequente.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fabricação de dispositivos | Fabricantes de dispositivos como a PT Samsung Electronics Indonesia, com produção de smartphones e tablets em Cikarang descrita em seu comunicado de 22 de março de 2025 | Vendas de dispositivos acabados | Equilibrar a variedade de modelos com a escala de produção | Sequenciar a montagem em torno da demanda validada de modelos |
| Distribuição e abastecimento de canal | Distribuidores como a Synnex Metrodata Indonesia e a PT Erajaya Swasembada Tbk | Vendas de distribuição | Adequar a capacidade de distribuição ao alcance do canal | Posicionar capacidade próxima à demanda a jusante |
| Varejo físico e online | Grupos de varejo de dispositivos como a PT Erajaya Swasembada Tbk | Vendas de dispositivos ao usuário final | Coordenar o atendimento físico e digital | Alinhar as regras de atendimento entre os canais de vendas de marca |
| Fonte: Mordor Intelligence | ||||
A Erajaya Digital abriu 18 lojas indonésias no final de novembro de 2025, compreendendo 11 lojas erafone e erafone & more e 7 lojas iBox. Essa expansão física mostra por que um canal de dispositivos acessível digitalmente também pode exigir investimento no ponto de contato com o cliente. Conectar as redes expandidas de erafone e iBox a pedidos online permitiria ao varejista utilizar novos pontos de contato com o cliente em mais de uma rota de vendas.
Cenário Competitivo
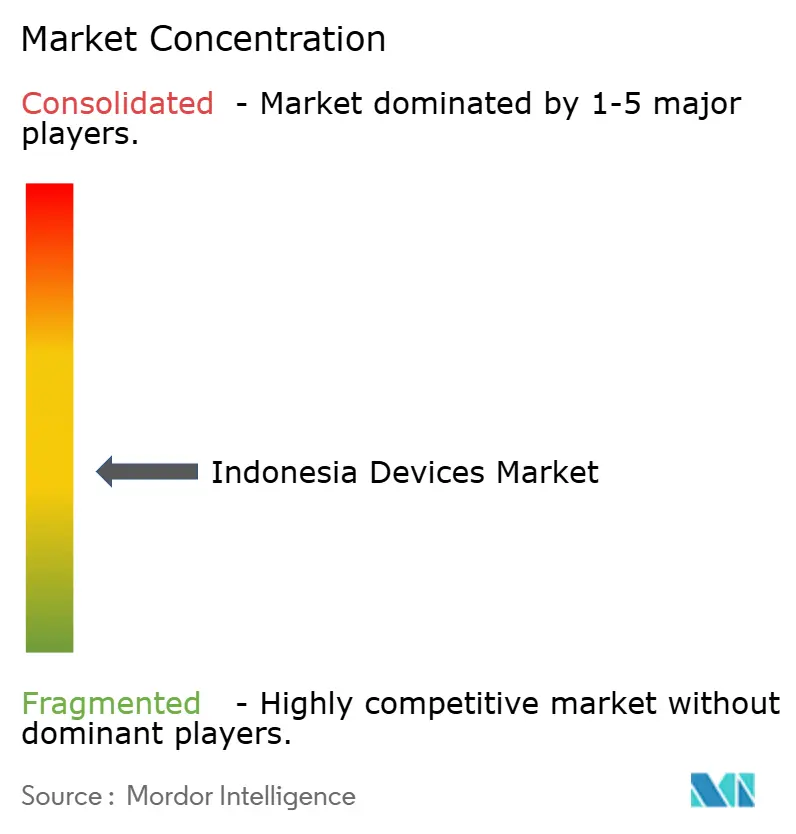
A competição está dividida entre as aplicações de dispositivos, mas ancorada por várias marcas internacionais estabelecidas, deixando diferentes caminhos de entrada para um desafiante focado. Os principais participantes incluem Lenovo Group Limited, PT Samsung Electronics Indonesia, Apple Inc., Dell Technologies Inc. e HP Inc., cobrindo dispositivos móveis e de computação. Lenovo, Dell e HP oferecem laptops e desktops na Indonésia. Os dispositivos Apple também chegam aos compradores indonésios por meio da Digimap, uma revendedora autorizada operada pela PT Mitra Adiperkasa Tbk. A amplitude desse conjunto oferece a um comprador de computação várias opções sobrepostas de fabricantes, enquanto um comprador de telefone encontra um conjunto diferente de relacionamentos de marca e varejo autorizado.
Direcionar compradores organizacionais e vincular aparelhos ao serviço móvel representam estratégias de dispositivos diferentes, cada uma construída em torno de um relacionamento específico com o cliente. A ASUSTeK Computer Inc. reportou que seu segmento comercial indonésio cresceu 117% em relação ao ano anterior em 2025, juntamente com um setor global de PCs comerciais em declínio. Em 17 de outubro de 2025, a Telkomsel começou a receber pedidos indonésios para a linha iPhone 17 da Apple por meio de pacotes pós-pagos Halo+, com canais de compra online e offline e disponibilidade sujeita a estoque. Escolher entre vendas de dispositivos organizacionais e um pacote de telecomunicações significa escolher se o relacionamento comercial se centra na instituição ou se estende por meio de um parceiro de serviço móvel.
O posicionamento regulatório também afeta como uma marca de dispositivos prepara um lançamento comercial para os compradores indonésios e conecta sua execução local a um modelo específico. Em 23 de janeiro de 2025, a PT Samsung Electronics Indonesia abriu as pré-encomendas da Série Galaxy S25 na Indonésia, reportando 37,5% de certificação de conteúdo doméstico para a série. Em 18 de março de 2026, a PT Samsung Electronics Indonesia disponibilizou a Série Galaxy S26 para compra direta na Indonésia. Para um desafiante, igualar as especificações de hardware isoladamente não resolve como um modelo será posicionado para o ambiente regulatório local. O resultado de 37,5% da Samsung aplica-se apenas à Série S25, portanto, suas outras linhas de dispositivos precisam de sua própria base para a prontidão de conteúdo local.
Líderes do Setor de Dispositivos da Indonésia
-
Lenovo Group Limited
-
PT Samsung Electronics Indonesia
-
Apple Inc.
-
Dell Technologies Inc.
-
HP Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Dispositivos da Indonésia Empresas cobertas neste relatório
- Acer Inc.
- Advan Digital (PT Bangga Teknologi Indonesia)
- Apple Inc.
- ASUSTeK Computer Inc.
- BBK Electronics Corporation Ltd.
- Dell Technologies Inc.
- Fitbit LLC
- Google LLC
- HP Inc.
- Huawei Technologies Co., Ltd.
- Lenovo Group Limited
- LG Electronics Inc.
- Microsoft Corporation
- Nintendo Co., Ltd.
- PT Erajaya Swasembada Tbk
- PT Samsung Electronics Indonesia
- Realme Chongqing Mobile Telecommunications Corp., Ltd.
- Sony Group Corporation
- Transsion Holdings
- Vivo Mobile Communication Co., Ltd.
- Xiaomi Corp.
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam 3 formas de ampliar o uso de laptops escolares enquanto alinham a oferta de dispositivos com as condições de sala de aula ao seu redor. Para seu programa de aprendizado digital de 2026, o Ministério da Educação Básica e Secundária da Indonésia planejou adições graduais de dispositivos, incluindo laptops, juntamente com mentoria e conteúdo digital. Esse programa cria espaço para ofertas centradas em dispositivos moldadas em torno de uma aplicação escolar específica, com a prontidão para implantação ajudando a determinar como o hardware pode contribuir para o ensino.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Configurações de laptops para sala de aula | Os laptops fazem parte do suporte ao aprendizado digital escolar de 2026 | Escolas e equipes de ensino | Alinhar a configuração do laptop com a aplicação pretendida em sala de aula | Adequação às condições da sala de aula | Fornecedores de laptops focados em educação |
| Acesso seguro a laptops gerenciados institucionalmente | O programa enfatiza a segurança e o posicionamento dos dispositivos | Escolas que gerenciam o acesso a dispositivos | Oferecer laptops com um plano definido para posicionamento seguro e acesso controlado | Atender às necessidades de segurança e posicionamento de dispositivos | Fornecedores de laptops e integradores de implantação escolar |
| Implantação gradual de laptops | A direção do programa inclui adições graduais de dispositivos | Escolas que sequenciam a adoção do aprendizado digital | Ritmar as instalações de laptops conforme a prontidão de energia e conectividade | Garantir a prontidão de eletricidade e conectividade | Fornecedores de laptops com capacidades de implantação coordenada |
| Fonte: Mordor Intelligence | |||||
O ministério identifica eletricidade, conectividade à internet, segurança e posicionamento de dispositivos e condições adequadas de sala de aula como considerações de prontidão para o uso eficaz e sustentável de dispositivos de aprendizado digital apoiados. Para os fornecedores de laptops, isso torna o ambiente escolar prático parte da oferta ao lado da configuração do dispositivo. A abertura central é a capacidade de laptop que pode permanecer útil na instituição, com instalações ritmadas conforme as condições necessárias para o uso contínuo.
Desenvolvimentos industriais recentes em Mercado de Dispositivos da Indonésia
- Ago 2026: A Acer Indonésia disponibilizou o laptop Aspire 7 Pro Nova Geração por meio de sua rede oficial de vendas, Acer eStore e parceiros de marketplace na Indonésia.
- Jul 2026: O edital de espectro do Komdigi exigiu que as operadoras vencedoras fornecessem 5G nas cidades e regências comprometidas, alcançando pelo menos 51% da população da Indonésia em 5 anos. Também exigiu pelo menos serviço 4G em 538 aldeias e vilas urbanas selecionadas com sinal ausente ou fraco.
Mercado de Dispositivos da Indonésia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de dispositivos da Indonésia mede os gastos anuais do usuário final com dispositivos eletrônicos vendidos para uso pessoal, empresarial, educacional e do setor público na Indonésia. Abrange as vendas de dispositivos nos canais de varejo e de operadoras, classificadas por tipo de dispositivo, faixa de preço, sistema operacional, usuário final e canal de vendas.
Exclusões de escopo: Acessórios de dispositivos vendidos separadamente, serviços de telecomunicações e internet, reparo e manutenção de dispositivos vendidos separadamente, e componentes e peças de reposição de dispositivos vendidos separadamente estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Dispositivo
- Dispositivos de Computação (Laptops, Desktops, Tablets)
- Smartphones
- Telefones Comuns
- Wearables (Smartwatches, Pulseiras de Fitness)
- Smart TVs e Decodificadores
- Consoles de Jogos
- Por Faixa de Preço
- Entrada (< IDR 3 milhões)
- Intermediário (IDR 3 - 7 milhões)
- Premium (> IDR 7 milhões)
- Por Sistema Operacional
- Android
- iOS
- Windows
- Outros (HarmonyOS, Linux, ChromeOS)
- Por Usuário Final
- Consumidor
- Empresarial / Corporativo
- Educação
- Governo e Setor Público
- Por Canal de Vendas
- Varejistas e Marketplaces Online
- Lojas Virtuais de Marcas
- Varejo Físico Organizado (Comércio Moderno)
- Revendedores Independentes e Pequenos Comércios
- Pacotes de Operadoras de Telecomunicações
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental utiliza fontes como o edital de espectro de 2026 do Komdigi e a regulamentação de certificação de dispositivos de telecomunicações de 2024 para avaliar os compromissos de conectividade e os requisitos que moldam o fornecimento de dispositivos cobertos na Indonésia. Os comunicados do programa de aprendizado digital do Kemendikdasmen informam a demanda institucional por laptops e displays, enquanto as Estatísticas Econômicas e Financeiras da Indonésia do Banco da Indonésia fornecem séries econômicas, de gastos domésticos, cambiais e de preços para o contexto do mercado.
Relatórios anuais de empresas, registros financeiros, materiais para investidores e reportagens empresariais indonésias de reputação podem esclarecer lançamentos de produtos, atividade de canais, montagem local e condições de compra, com dados de comércio governamentais utilizados para verificar a exposição a importações quando relevante. Essas fontes são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
As entrevistas e pesquisas estruturadas teriam como alvo fabricantes de dispositivos, distribuidores, varejistas, operadoras de telecomunicações, funcionários de aquisições institucionais e especialistas em financiamento ao consumidor com sede na Indonésia, com respondentes selecionados entre funções sênior, funcionais e operacionais. Suas evidências testariam as conclusões secundárias sobre preços de venda, mix de canais, substituição de dispositivos, cronograma de aquisições e condições de fornecimento local, enquanto respostas conflitantes seriam verificadas em relação a registros independentes, indicadores de remessa e evidências de varejo. Onde as evidências permanecerem incompletas, os analistas documentariam a lacuna, utilizariam o indicador mais próximo suportado e triangulariam a estimativa resultante antes de incorporá-la.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 38% | Diretores executivos (CXOs): 20% | |
| Nível intermediário: 40% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 22% | Gerentes: 45% |
Dimensionamento do Mercado e Previsão
O modelo estima o valor das vendas de dispositivos da Indonésia em 2027 a partir de uma base de mercado de cima para baixo e projeta o caminho 2027-2032 usando indicadores vinculados às categorias cobertas. Os insumos incluem consumo doméstico e poder de compra, remessas de smartphones e computadores, preços de venda de dispositivos e mix de faixas de preço, expansão de rede, aquisições escolares e públicas, e atividade de canais online e offline, com cada um ajudando a explicar a demanda unitária, o valor por dispositivo ou a rota para a venda. Uma regressão multivariada pode relacionar as vendas históricas a esses indicadores quando observações comparáveis estão disponíveis, com análise de cenários utilizada onde o cronograma de políticas, a disponibilidade de componentes ou os movimentos da rupia criam caminhos distintos. As evidências determinam qual técnica é adequada.
As participações de segmento são construídas a partir de receita de categoria observada ou remessas avaliadas a preços de venda relevantes, depois verificadas em relação a evidências de canais de varejo e institucionais, de modo que os totais de tipo, faixa de preço, sistema operacional, usuário final e canal se reconciliem com o mercado. Verificações seletivas de baixo para cima utilizam vendas de canais indonésios amostrados ou volumes de dispositivos multiplicados por preços médios de venda suportados, com totais de fornecedores e varejistas usados para testar o resultado de cima para baixo em vez de substituí-lo. Se uma estimativa amostrada carecer de cobertura ou tiver uma base de transação diferente, os analistas identificam o canal ou grupo de dispositivos ausente e utilizam evidências independentes de remessa, preço e varejista para ajustar ou delimitar essa verificação. As premissas de previsão são comparadas com padrões de nível de mercado e revisadas com respondentes primários com sede na Indonésia no nível de variável antes que as estimativas finais sejam definidas.
Validação de Dados e Ciclo de Atualização
Os analistas triangulam o valor das vendas em relação a sinais independentes de remessa, precificação, comércio, canal de varejo e aquisição institucional, depois investigam valores discrepantes, quebras ano a ano e diferenças entre valor e volume antes da aprovação. Um segundo analista revisa as datas das fontes, definições, cálculos e reconciliação de segmentos, e inconsistências materiais acionam novas verificações de fontes ou acompanhamento com respondentes quando apropriado. O conjunto de dados é atualizado anualmente, revisado entre ciclos quando um evento material de política, câmbio, fornecimento ou canal altera as perspectivas, e submetido a uma nova revisão pré-entrega.
Dimensionamento do Mercado de Dispositivos da Indonésia pela Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de dispositivos da Indonésia mede os gastos anuais do usuário final com dispositivos eletrônicos vendidos para uso pessoal, empresarial, educacional e do setor público na Indonésia.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os insumos incluem consumo doméstico e poder de compra, remessas de smartphones e computadores, preços de venda de dispositivos e mix de faixas de preço, expansão de rede, aquisições escolares e públicas, e atividade de canais online e offline, com cada um ajudando a explicar a demanda unitária, o valor por dispositivo ou a rota para a venda.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 12,66 bilhões de USD (2027) | |
| Consultoria Global A | 18,98 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 49,9% acima do valor de 2027 deste relatório de 12,66 bilhões de USD, 2 anos depois. O conjunto mais amplo de eletrônicos de consumo inclui dispositivos para casa conectada e periféricos de televisão além das categorias de dispositivos definidas. |
| Consultoria Regional B | 5,59 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 55,8% abaixo do valor de 2027 deste relatório de 12,66 bilhões de USD, 2 anos depois. A estimativa cobre apenas a receita de smartphones e omite as outras categorias de dispositivos do mercado de dispositivos da Indonésia. |
Os analistas da Mordor Intelligence triangulam o valor das vendas em relação a sinais independentes de remessa, precificação, comércio, canal de varejo e aquisição institucional, depois investigam valores discrepantes, quebras ano a ano e diferenças entre valor e volume antes da aprovação.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de dispositivos da Indonésia?
O tamanho é projetado em 12,66 bilhões de USD em 2027 e 13,58 bilhões de USD até 2032, com um CAGR de 1,42% no período 2027-2032.
O que impulsiona a demanda por smartphones e laptops?
A implantação de redes e a digitalização escolar da Indonésia sustentam a demanda. O edital de espectro de 2026 exige que as operadoras vencedoras forneçam pelo menos serviço 4G em 538 aldeias e vilas urbanas selecionadas com sinal ausente ou fraco.
Qual tipo de dispositivo lidera os gastos na Indonésia?
Os smartphones foram o maior segmento por tipo de dispositivo, com uma participação de 54,01% em 2026.
Quais empresas competem no setor de dispositivos da Indonésia?
Os principais participantes incluem Lenovo Group Limited, PT Samsung Electronics Indonesia, Apple Inc., Dell Technologies Inc. e HP Inc., abrangendo dispositivos de computação e móveis.
Qual é o principal desafio para a compra de novos telefones?
A escassez global de memória vinculada à inteligência artificial foi documentada até setembro de 2025. A pressão sobre os custos de memória elevou os preços dos smartphones indonésios em cerca de 10% a 20% a partir do final de 2025, de acordo com a APSI em setembro de 2026.
Qual região lidera a receita de dispositivos na Indonésia?
Java tem sido descrita como a principal região em receita de dispositivos. A pesquisa de 2026 da APJII constatou que Java representava 58,24% dos usuários de internet da Indonésia.
Por que os smartphones premium estão ganhando participação?
Usuários abastados buscam 5G, câmeras flagship e recursos de inteligência artificial, enquanto os planos de financiamento reduzem as barreiras de entrada.
Qual é a importância do comércio eletrônico para as vendas de dispositivos na Indonésia?
Os canais online já controlam 52,12% do valor e continuarão crescendo a um CAGR de 2,82%.
Qual é o papel das regras de conteúdo local?
Os mandatos de TKDN de 35-40% obrigam as marcas a montar localmente, influenciando o posicionamento competitivo e as cadeias de suprimentos.