
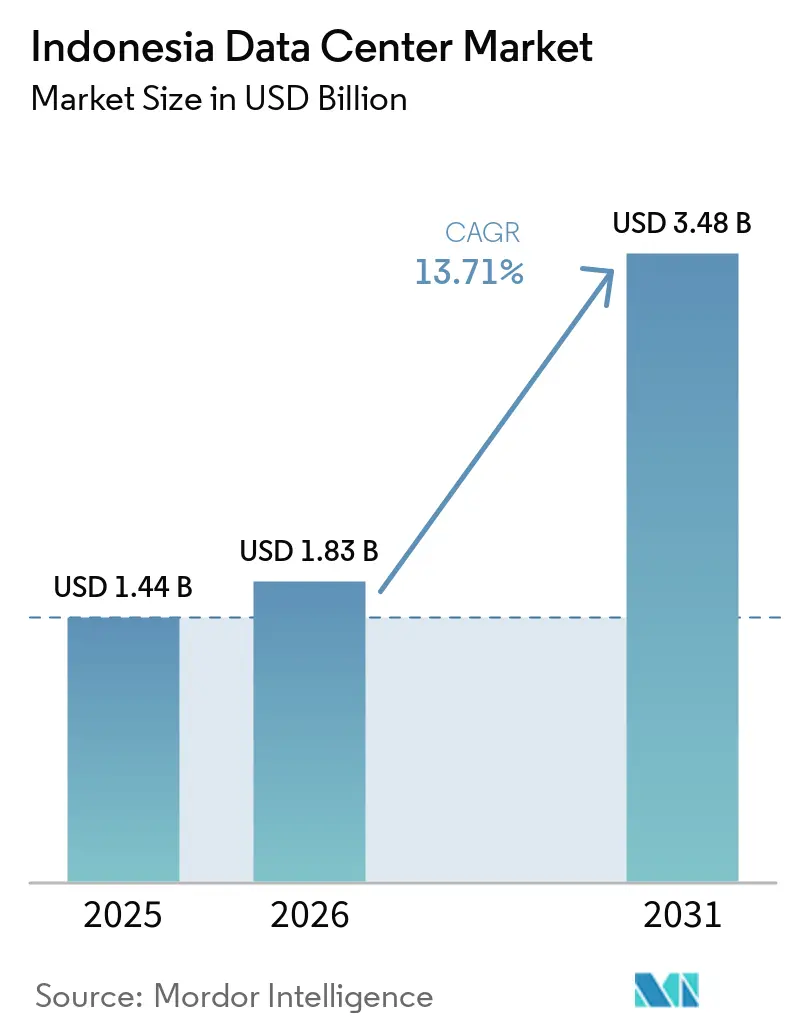
Análise do Mercado de Data Centers da Indonésia pela Mordor Intelligence
O tamanho do mercado de data centers da Indonésia deve aumentar de 1,83 bilhões de USD em 2026 para 2,08 bilhões de USD em 2027 e atingir 4,05 bilhões de USD até 2032, crescendo a um CAGR de 14,28% no período 2027-2032.
O investimento em data centers e a expansão da infraestrutura de energia na Indonésia, em andamento a partir de abril de 2026 para suportar cargas de trabalho de IA e nuvem, estão ampliando a oferta potencial de capacidade. O crescimento das cargas de trabalho digitais favorece instalações de nuvem locais configuradas em torno das aplicações que suportam, incluindo aplicações bancárias com requisitos de continuidade vinculados ao design da infraestrutura. Desenvolvimentos em fases, conectividade privada e tratamento de dados no país oferecem aos fornecedores diferentes formas de atender a essas cargas de trabalho. Restrições no fornecimento de energia renovável e taxas sobre equipamentos podem aumentar a dificuldade de entregar essa capacidade. Alinhar a prontidão de energia com a capacidade utilizável e os cronogramas de implantação dos compradores torna-se, consequentemente, central para converter a demanda em serviços.
Principais Conclusões do Relatório
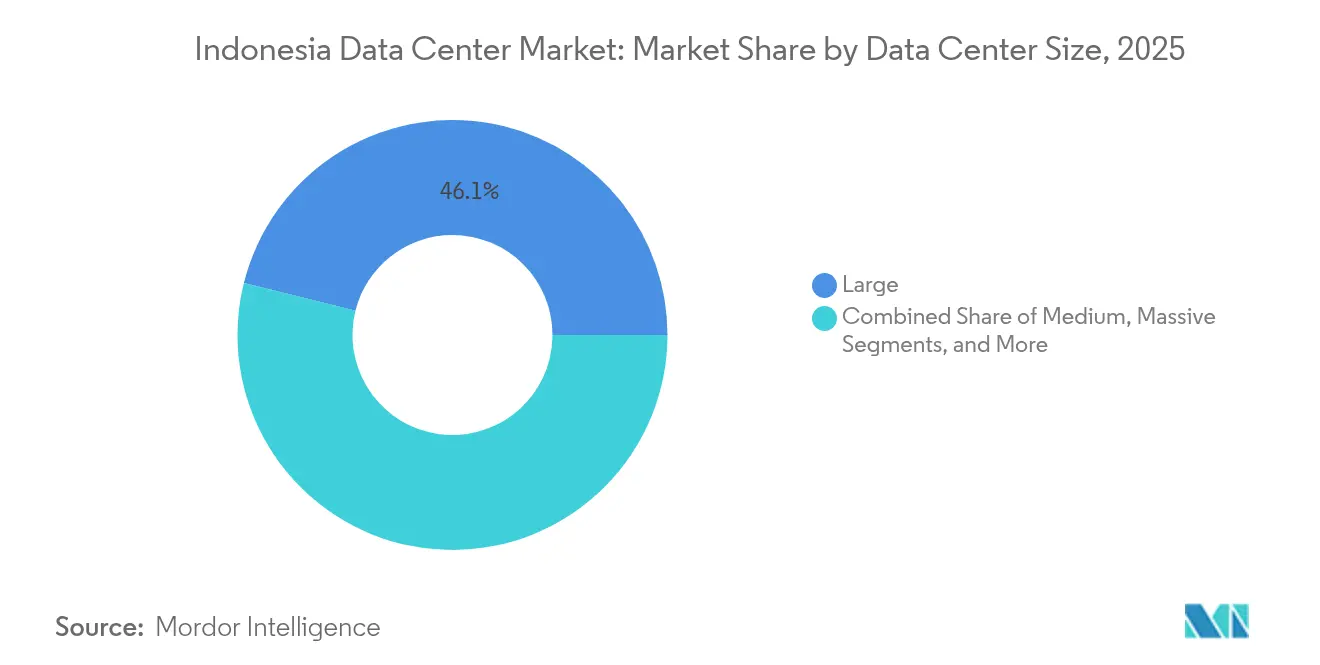
- Por tamanho de data center, as instalações de grande porte detinham uma participação de 44,83% no tamanho do mercado de data centers da Indonésia em 2026, enquanto as instalações de médio porte têm previsão de crescer a um CAGR de 21,7% no período 2027-2032.
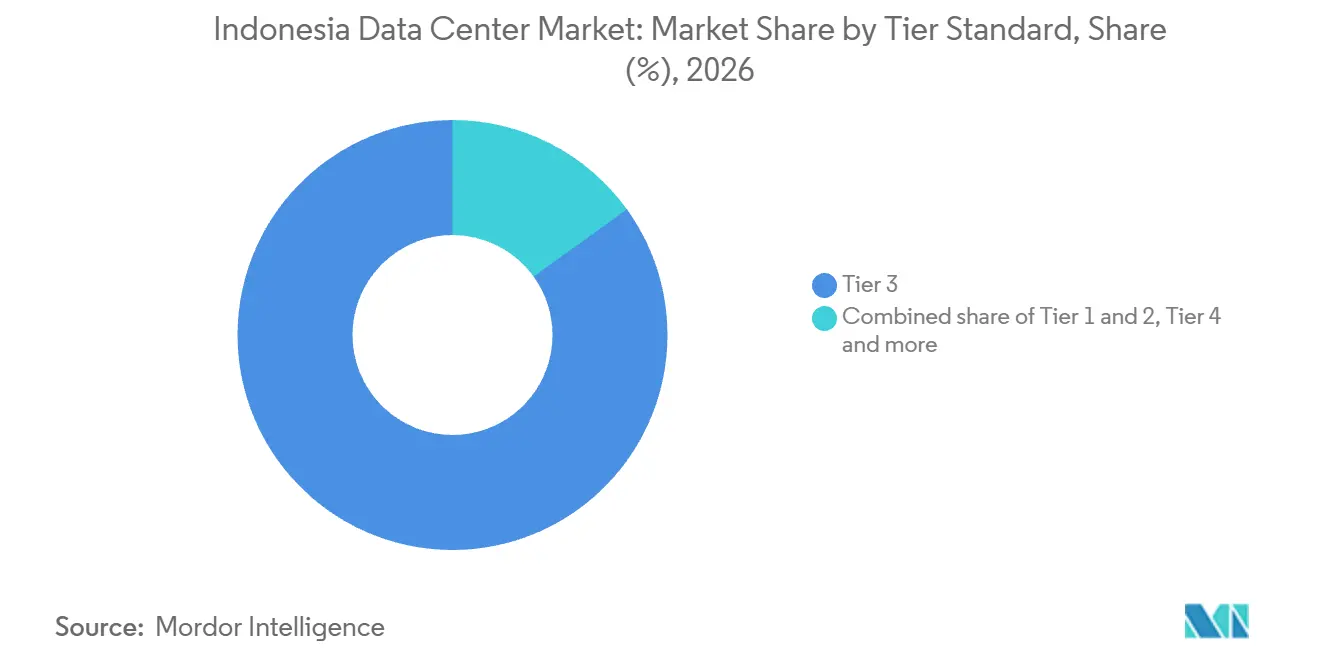
- Os padrões de nível foram liderados pelo Nível 3, com 84,94% dos gastos de mercado em 2026 e o CAGR previsto mais rápido de 20,85% no período 2027-2032.
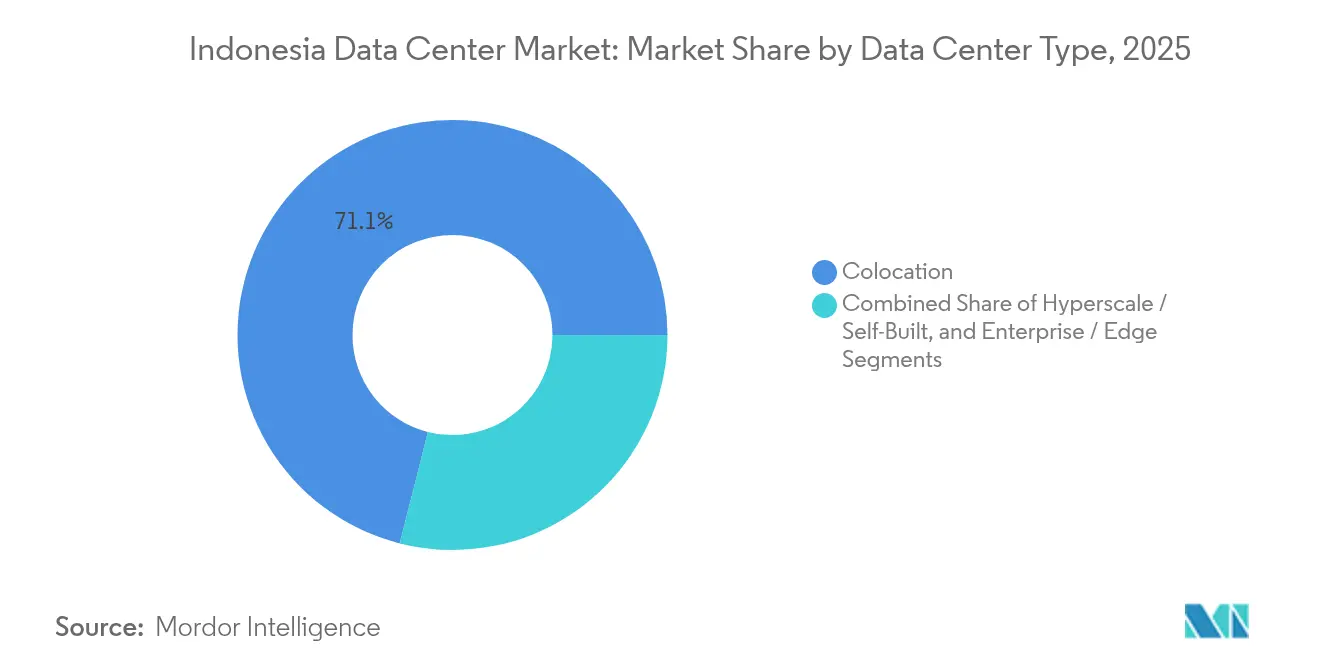
- Entre os tipos de instalação, a colocation representou uma participação de 70,2% no mercado de data centers da Indonésia em 2026, enquanto as instalações hiperescala/autoprovisionadas têm previsão de crescer a um CAGR de 21,5% no período 2027-2032.
- A demanda do setor de usuários finais foi liderada por TI e ITES, com 30,55% dos gastos de mercado em 2026, enquanto o setor de BFSI tem previsão de crescer mais rapidamente, a um CAGR de 20,5% no período 2027-2032.
- Por polo, Jacarta detinha 56,72% dos gastos de mercado em 2026, enquanto Batam tem previsão de crescer mais rapidamente, a um CAGR de 22,3% no período 2027-2032.
- A demanda geográfica foi liderada por Jacarta, com 56,72% dos gastos de mercado em 2026, e Batam tem previsão de crescer mais rapidamente, a um CAGR de 22,3% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
600+
relatórios de data centers pela Mordor Intelligence
abrangendo construção, instalações de IA, energia e mais - a nível global, regional ou de país, até componentes individuais de data centers
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aceleração da expansão de regiões de nuvem de hiperescala (AWS, Microsoft, Google) | +5.7% | Clusters de infraestrutura de nuvem em Jacarta | Médio prazo (2 a 4 anos) |
| Incentivos fiscais governamentais e flexibilização da propriedade estrangeira para infraestrutura digital | +2.7% | Nacional | Médio prazo (2-4 anos) |
| Crescimento acelerado do consumo de internet e dados móveis entre a jovem população da Indonésia | +4.9% | Nacional | Longo prazo (≥ 4 anos) |
| Suboferta de capacidade de Nível 3/4 | +3.8% | Nacional | Curto prazo (≤ 2 anos) |
| Acordos de compra de energia de longo prazo com a PLN garantidos, habilitando blocos de megawatts prontos para IA | +1.9% | Clusters de infraestrutura em Bekasi e Batam | Médio prazo (2-4 anos) |
| ZEE de Batam emergindo como hub de transbordamento para o balanceamento de carga de Singapura | +1.4% | Cluster de infraestrutura transfronteiriça em Batam | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aceleração da implantação de regiões de nuvem por hiperescaladores (AWS, Microsoft, Google)
A expansão dentro de uma região de nuvem já estabelecida pode gerar demanda adicional por capacidade de instalações indonésias, à medida que os provedores ampliam os recursos computacionais locais. A Google Cloud informou, em maio de 2025, a expansão da capacidade computacional em sua Região de Nuvem de Jacarta.[1] A Google associou a expansão ao acesso de organizações indonésias a capacidades de IA empresarial baseadas em nuvem. Para os fornecedores de instalações, isso cria uma oportunidade de capacidade vinculada às operações regionais existentes de um provedor e às aplicações que esses recursos podem suportar. Recursos computacionais adicionais podem se traduzir em demanda pelo espaço, energia e resfriamento necessários para operá-los no país. Contratos incrementais de infraestrutura podem estender o relacionamento de um fornecedor com uma região de nuvem estabelecida além da entrega original da instalação.
Incentivos fiscais governamentais e flexibilização da propriedade estrangeira para infraestrutura digital
O alívio fiscal pode fortalecer a viabilidade econômica de projetos de hospedagem qualificados antes que a demanda adicional de inquilinos se converta em receita operacional. O Banco Mundial informou em 2026 que atividades da economia digital, incluindo hospedagem e processamento de dados, entre as 245 linhas de negócios priorizadas da Indonésia, qualificam-se para isenções fiscais.[2] Para um desenvolvedor qualificado, a tributação reduzida pode melhorar o retorno disponível sobre a capacidade fornecida ao longo da vida útil operacional da instalação. Essa vantagem apoia o investimento onde os ganhos esperados com serviços, de outra forma, ofereceriam compensação insuficiente pelo capital comprometido em um novo local. A elegibilidade determina quais expansões recebem a isenção fiscal, de modo que o caso de investimento de um projeto de hospedagem depende de seu enquadramento nas atividades de economia digital priorizadas.
Crescimento acelerado do consumo de internet e dados móveis entre a jovem população da Indonésia
O crescimento do tráfego móvel e a alta penetração da internet criam um amplo potencial de carga de trabalho para os data centers indonésios. A Telkom Indonésia relatou que o volume de dados móveis standalone da Telkomsel atingiu 5.798 petabytes no primeiro trimestre de 2026, em comparação com 5.643 petabytes no mesmo período do ano anterior. A pesquisa da APJII de 2026 registrou penetração de internet de 89,02% na Geração Z e 90,34% na população millennial. Separadamente, a Telkom relatou 96% de ocupação na instalação hiperescala da NeutraDC em Cikarang no primeiro semestre de 2026. Essas observações combinam um grande público online com um exemplo de infraestrutura doméstica intensamente utilizada, sustentando ofertas de capacidade vinculadas a compromissos reais de aplicações. Com a ocupação relatada em Cikarang, a capacidade de reserva limitada torna a expansão de espaço utilizável, energia e resfriamento uma condição para acomodar substancialmente mais cargas de trabalho.
Suboferta de capacidade de Nível 3/4
Em agosto de 2026, o presidente da Organização de Provedores de Data Centers da Indonésia, Hendra Suryakusuma, afirmou que a demanda nacional por data centers superava em muito o ritmo de construção. Essa disparidade torna o momento da oferta utilizável comercialmente importante para os operadores que competem por compromissos de capacidade. Os compradores que buscam instalações de Nível 3 ou Nível 4 precisam que o padrão de infraestrutura exigido e o cronograma de implantação sejam atendidos conjuntamente. Um grande campus futuro pode deixar uma implantação de aplicação de curto prazo dependente da entrada em operação da primeira fase. Para os fornecedores, o comissionamento em fases pode criar uma oportunidade de atender à demanda em espera antes que todo o desenvolvimento esteja concluído. A data de implantação de um comprador pode favorecer uma fase comissionada menor em detrimento de um desenvolvimento maior cuja capacidade ainda não está pronta para uso.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Intensidade de carbono da rede elétrica e dependência do carvão aumentando os custos de conformidade com sustentabilidade | -2.2% | Nacional | Longo prazo (≥ 4 anos) |
| Altas tarifas de importação e barreiras não tarifárias sobre equipamentos críticos de TI e resfriamento | -1.6% | Nacional | Curto prazo (≤ 2 anos) |
| Complexidade de licenciamento e obstáculos de aquisição de terrenos em aprovações multissetoriais | -0.9% | Canteiros de obras de Jatiluhur, em Java Ocidental | Curto prazo (≤ 2 anos) |
| Escassez de mão de obra doméstica qualificada para operações densas em GPU, impulsionando a inflação salarial | -1.3% | Nacional | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Intensidade de carbono da rede elétrica e dependência do carvão aumentando os custos de conformidade com sustentabilidade
O fornecimento de energia renovável pode restringir as propostas de serviços mesmo quando um operador já garantiu eletricidade. O consumo de carvão nas usinas próprias e arrendadas da PLN, nos produtores independentes e nas usinas de projetos na Indonésia atingiu 78,41 milhões de toneladas métricas em 2025, alta de 9,3% em relação a 2024. Em agosto de 2026, um representante do setor relatou requisitos de energia renovável em algumas solicitações de propostas de compradores da Europa Ocidental e da América do Norte, além de demanda por certificados de energia renovável indonésios superior à oferta. Para os operadores que buscam esses contratos, a escassez de certificados pode complicar a qualificação e adicionar trabalho de fornecimento antes que a capacidade gere receita. A PT Telkom Data Ekosistem (NeutraDC), empresa operadora de data centers da Telkom, obteve um Certificado de Energia Renovável da PLN em 2025. A restrição remanescente é garantir oferta elegível suficiente para cada proposta, expondo os operadores a custos adicionais ou atrasos, apesar da capacidade de instalação disponível.
Altas tarifas de importação e barreiras não tarifárias sobre equipamentos críticos de TI e resfriamento
Equipamentos de energia e rede importados podem tornar mais onerosa a entrada em operação de capacidade adicional. O Banco Mundial relatou em 2026 que as tarifas de 5% da Indonésia sobre unidades de fornecimento ininterrupto de energia e servidores, e de 10% sobre equipamentos de comutação e roteamento, elevam os custos e limitam o acesso. Alguns produtos se beneficiam de reduções previstas no Acordo sobre Tecnologia da Informação, enquanto as unidades de fornecimento ininterrupto de energia e equipamentos de energia similares não são totalmente cobertos. Para um operador que utiliza importações afetadas, essas tarifas aumentam o capital necessário para suportar cada implantação. Recuperar esse custo por meio de cobranças de serviços de instalação pode enfraquecer a viabilidade econômica da expansão de capacidade para inquilinos sensíveis a preços. As isenções por categoria de equipamento deixam uma base de custos desigual, de modo que o alívio em algumas importações de TI não elimina o ônus de financiamento de sistemas de energia parcialmente tarifados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tamanho do Data Center:
Instalações de Grande Porte Lideram Enquanto Implantações de Médio Porte EscalamOs data centers de grande porte responderam por uma participação de 44,83% no tamanho do mercado de data centers da Indonésia em 2026. A DCI afirmou que sua instalação JK6 de 36 MW em Cibitung, Java Ocidental, foi inaugurada em 3 de junho de 2025 e era o maior data center da Indonésia construído como uma única instalação. Concentrar essa capacidade em um único edifício oferece aos compradores um único local para uma implantação substancial, reduzindo o número de interfaces de instalações separadas que precisariam coordenar.
Os data centers de médio porte são o segmento de crescimento mais rápido, com um CAGR previsto de 21,7% no período 2027-2032. Para uma empresa indonésia que está introduzindo um ambiente de nuvem privada, a capacidade de médio porte pode alinhar o compromisso de energia e resfriamento com essa única plataforma de aplicação. Uma implantação contida limita a escala de infraestrutura ociosa que a empresa deve financiar, preservando um ambiente operacional dedicado.



Por Padrão de Nível:
A Qualificação de Nível 3 Apoia a Diferenciação de CapacidadeO Nível 3 foi o maior segmento, respondendo por 84,94% dos gastos de mercado em 2026, e é o segmento de crescimento mais rápido, com um CAGR previsto de 20,85% no período 2027-2032. Em 30 de outubro de 2025, a NeutraDC Nxera Batam relatou 18 MW de capacidade inicial e expansão gradual planejada para 54 MW em seu projeto hiperescala com certificação de design Nível III. A certificação do Uptime Institute cobriu os documentos de design do projeto. Essa escala e qualificação de engenharia podem tornar o desenvolvimento relevante para clientes que buscam um padrão de nível definido com espaço para crescimento de capacidade em etapas. A certificação de design aborda a arquitetura, portanto, os compromissos para cargas de trabalho futuras também devem considerar a entrega da capacidade planejada.
Dentro dos Níveis 1 e 2, a instalação da Telkom em Jayapura ilustra um serviço de colocation orientado localmente. A Telkom inaugurou a instalação, seu 28º data center de borda neuCentrIX, em 4 de dezembro de 2025, descrevendo um padrão internacional de segurança Nível II. Na inauguração, a Telkom relatou 96 racks de capacidade para Jayapura e a região circundante. Essa configuração de serviço pode atender a um cliente que busca acesso local de colocation dentro do padrão declarado da instalação, conectando uma presença de serviço regional com um ambiente de hospedagem definido. O primeiro local da Telkom na Papua ofereceu aos clientes da área de Jayapura uma opção de hospedagem compartilhada de 96 racks, separando o acesso à infraestrutura local do compromisso de desenvolver sua própria instalação.

Por Tipo de Data Center:
Escala de Colocation Encontra Expansão HiperescalaA colocation representou uma participação de 70,2% no mercado de data centers da Indonésia em 2026. A JLL relatou em janeiro de 2026 que o inventário de colocation de Jacarta havia triplicado desde 2021. A Indonet relatou que o EDGE1 da Digital Edge Indonésia estava totalmente contratado e o EDGE2 aproximadamente 70% contratado ao final do exercício fiscal de 2025. A combinação de inventário expandido e compromissos substanciais ilustra um modelo de serviço com uma base de instalações estabelecida e adesão dos compradores. A capacidade contratada pode oferecer aos operadores uma base para sequenciar oferta adicional, conectando decisões de expansão à demanda identificável por um serviço, em vez de depender inteiramente de expectativas futuras de locação.
As instalações hiperescala/autoprovisionadas formam o segmento de crescimento mais rápido, com um CAGR previsto de 21,5% no período 2027-2032. A Microsoft inaugurou a Indonésia Central, uma região de nuvem hiperescala pronta para IA, com 3 zonas de disponibilidade em maio de 2025. Suas zonas fornecem energia, resfriamento e rede independentes para necessidades de maior disponibilidade. Essa configuração cria um requisito de infraestrutura que se estende por zonas suportadas de forma independente, vinculando a proposta de serviço em nuvem à forma como a capacidade física é organizada. Os fornecedores que coordenam capacidade em zonas suportadas de forma independente podem abordar uma implantação regional como um projeto integrado.
Por Setor do Usuário Final:
Serviços de TI Lideram Enquanto a Infraestrutura Bancária se ExpandeOs serviços de TI e de tecnologia da informação habilitada (ITES) formaram o maior segmento, com 30,55% dos gastos de mercado em 2026. O Serviço Comercial dos EUA esperava que a receita de serviços de TI da Indonésia atingisse 6,14 bilhões de USD em 2025. Essa expectativa abrangia terceirização de TI, computação em nuvem e serviços de data center. A variedade de atividades oferece múltiplos casos de uso de infraestrutura para empresas que fornecem aplicações hospedadas e operações de TI terceirizadas, permitindo que os fornecedores de capacidade atendam a diferentes prestadores de serviços dentro de uma única categoria de compradores. Um provedor de terceirização pode converter um novo contrato de serviço de aplicações em demanda por infraestrutura hospedada, oferecendo aos fornecedores de capacidade uma rota indireta para clientes corporativos.
O segmento de serviços bancários, financeiros e de seguros (BFSI) é o de crescimento mais rápido, com um CAGR previsto de 20,5% no período de 2027 a 2032. Em 2025, o PT Bank Rakyat Indonesia (Persero) Tbk. fortaleceu a capacidade de data center e implementou com sucesso uma infraestrutura ativa-ativa baseada em nuvem para suas aplicações BRImo e Qlola. As atualizações do banco incluíram a modernização de dispositivos e a implementação dos padrões Nível III para suportar a confiabilidade dos serviços. Isso combina trabalho em instalações operadas pelo banco com a implementação de nuvem para aplicações críticas específicas, conectando a demanda de infraestrutura à resiliência de serviços de clientes identificados. Os fornecedores focados no setor bancário podem competir com base na continuidade de aplicações específicas, bem como na engenharia da instalação subjacente.
Por Polo:
Jacarta Oferece Escala Operacional Enquanto Batam Garante EnergiaJacarta foi o maior segmento, com 56,72% dos gastos de mercado em 2026. A Cushman & Wakefield relatou 356 MW de capacidade operacional de data center em Jacarta e suas áreas circundantes no primeiro semestre de 2026. Essa escala posiciona o polo como um substancial pool de oferta existente, oferecendo aos compradores de instalações uma base operacional para avaliar novas ofertas de capacidade. No primeiro semestre de 2025, a demanda estável de varejo e empresas acompanhou uma queda na vacância de Jacarta de 36% no segundo semestre de 2024 para 31%. A expansão de inquilinos pode absorver capacidade ociosa mesmo em um grande hub, tornando a disponibilidade de um bloco de tamanho adequado central para a escolha de localização de uma empresa.
Batam é o segmento de crescimento mais rápido, com um CAGR previsto de 22,3% no período 2027-2032. Em 17 de abril de 2026, a PT PLN Batam e a DayOne assinaram um contrato de compra de energia de 511 MVA para o segundo campus hiperescala planejado da DayOne em Kabil, Batam. O fornecimento de energia foi programado em fases ao longo de 2026-2027. Um compromisso de fornecimento assinado pode fornecer uma base de infraestrutura mais clara para organizar o desenvolvimento do campus em torno da energia necessária para lançamentos sucessivos de capacidade. Sequenciar a construção de acordo com as fases de energia acordadas pode limitar a capacidade construída antes que seu fornecimento de eletricidade esteja programado para se tornar disponível.
Análise Geográfica
Mercado de Data Centers de Jacarta
Jacarta respondeu por uma participação de 56,72% no tamanho do mercado de data centers da Indonésia em 2026. A Equinix inaugurou o JK1 no Distrito Central de Negócios em maio de 2025 por meio de uma joint venture com a PT Astra International, oferecendo 550 gabinetes em sua primeira fase. O local está próximo das principais trocas de internet, conectando sua presença de instalações com um ambiente estabelecido de interconexão de rede. Para clientes que necessitam tanto de capacidade doméstica quanto de acesso a trocas, essa combinação pode tornar uma instalação centralmente localizada comercialmente útil além de sua contagem de gabinetes, sustentando a demanda por locais que combinam hospedagem e conectividade.
Mercado de Data Centers de Batam
Batam é a geografia de crescimento mais rápido, com um CAGR previsto de 22,3% no período 2027-2032. Em 9 de junho de 2026, a NeutraDC relatou que a instalação hiperescala BTM-1 planejada pela sua joint venture havia garantido compromissos para toda a capacidade antes do lançamento. Também relatou o início dos preparativos para uma segunda instalação, BTM-2. A Gorilla Technology, provedora de IA, segurança e análise de dados, foi um dos parceiros que garantiu capacidade no BTM-1. Ter compromissos antes do lançamento pode reduzir a incerteza inicial de locação para um desenvolvedor, criando uma base para uma fase adicional de capacidade centrada nos requisitos identificados dos clientes e uma rota mais focada para garantir a demanda por serviços.
O papel de Surabaya inclui redundância geográfica por meio do E2 da DCI, inaugurado em 6 de abril de 2026, com 9 MW de capacidade de TI e uma função declarada de conectividade para o leste da Indonésia. A ION Network começou a operar um data center e escritório regional em Bandung em 4 de fevereiro de 2026, para fornecer conectividade local e serviços de dados a empresas e residentes. Na costa de Sulawesi, a Telin, subsidiária da Telkom Indonésia, inaugurou uma estação de aterrissagem de cabo em Kalasey, Minahasa, em julho de 2025, como parte do projeto de cabo submarino internacional Bifrost desenvolvido com a Keppel e a Meta.
Estrutura Regulatória e Perspectivas
A comparação abrange jurisdições selecionadas, Indonésia e Jacarta, sob a perspectiva de um operador comercial de data center que avalia a demanda de nuvem governamental e o desenvolvimento de instalações. As regras nacionais afetam os provedores elegíveis para atender operadores de sistemas eletrônicos públicos, enquanto a estrutura de Jacarta estabelece a sequência de licenças para projetos de construção cobertos. A distinção comercial é entre o acesso a um grupo de clientes e a autorização para desenvolver uma instalação física.
Tabela Regulatória
| Fator de decisão | Indonésia | Jacarta |
|---|---|---|
| Autoridade principal | Ministério da Comunicação e Assuntos Digitais | Chefe da agência de licenciamento de Jacarta, DPMPTSP |
| Instrumentos ou diretrizes principais | Regulamento Ministerial 5/2025 sobre sistemas eletrônicos públicos e serviços de nuvem elegíveis | Regulamento do Governador 7/2025 sobre licenciamento e Regulamento do Governador 20/2024 sobre layout de edificações |
| Efeito comercial | A demanda de nuvem governamental é direcionada a provedores terceirizados qualificados, registrados e auditáveis | As solicitações de construção cobertas seguem análise de conformidade espacial e aprovação ambiental |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||
A atratividade nacional é Média com Sem alteração porque o registro e a auditabilidade definem a elegibilidade dos fornecedores, e as transições de nuvem pública existentes implementam essas mesmas condições. O período de registro de um ano para operadores públicos preexistentes, a partir de 25 de março de 2025, encerrou-se em março de 2026, enquanto as transições de nuvem de terceiros vencem dentro de um ano da lista de provedores do ministério ou após o término dos contratos existentes. O Regulamento do Governador de Jacarta 5/2026 sobre Eficiência Energética e Hídrica em Edificações, em vigor desde 5 de fevereiro de 2026, estabelece relatórios anuais e advertências para classes obrigatórias, incluindo escritórios e edifícios comerciais, e recomenda eficiência para outros edifícios. A classificação Média de Jacarta e Sem alteração refletem a continuidade na sequência de licenças coberta, com o ônus de relatórios da regra de eficiência dependente da classificação de edificação da instalação.
Etapas da Cadeia de Valor
A cadeia de valor compara o fornecimento de energia, os sistemas de resfriamento e as operações de colocation por seus ganhos de fornecedores e restrições de entrega. Os fornecedores upstream capturam valor por meio de contratos de infraestrutura habilitadora, enquanto o produto comercial do operador é a capacidade que os clientes podem usar quando esses sistemas funcionam em conjunto. A distinção é importante para instalações orientadas a IA porque um contrato de fornecedor ou um compromisso de energia pode avançar o desenvolvimento sem, por si só, produzir capacidade operacional.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento de eletricidade | Fornecedores de eletricidade, como a PLN Batam | Cobranças pelo fornecimento de eletricidade | Alinhar a energia disponível com o comissionamento da instalação | Vincular marcos de entrega de energia a lançamentos de capacidade em etapas |
| Fornecimento de sistemas de resfriamento | Provedores de soluções de resfriamento, como a LG Electronics | Contratos de fornecimento de soluções de resfriamento | Adequar a prontidão do sistema térmico à configuração computacional pretendida | Coordenar a especificação e o comissionamento do resfriamento com as fases de implantação |
| Operação de colocation | Operadores de colocation, como a PT DCI Indonesia | Receita de serviços de colocation | Combinar espaço energizado, resfriamento e prontidão operacional em um serviço utilizável | Liberar capacidade após verificações integradas de prontidão da instalação |
| Fonte: Mordor Intelligence | ||||
Essas etapas expõem os fornecedores a diferentes marcos de entrega, de modo que um acordo upstream e um serviço operacional representam conquistas comerciais distintas. Coordenar a prontidão de energia e do sistema térmico em torno do mesmo lançamento de capacidade pode reduzir o risco de componentes concluídos aguardando outro sistema habilitador. Para um operador orientado a IA, essa coordenação determina quando os gastos com infraestrutura podem começar a suportar receitas provenientes de serviços de capacidade para clientes.
Cenário Competitivo
Concentração do Mercado
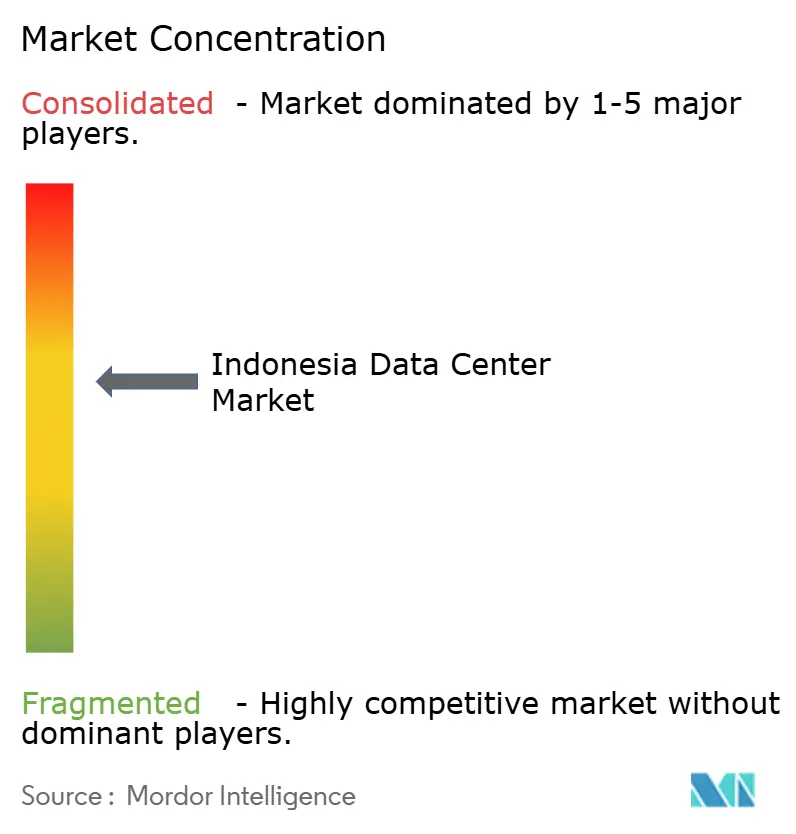
O campo competitivo combina os operadores de instalações domésticas PT Telkom Data Ekosistem (NeutraDC) e PT DCI Indonesia com provedores internacionais de nuvem e colocation. A DCI informou em abril de 2026 que o JK6 estava totalmente operacional e atendendo a um grande provedor global de nuvem. A Alibaba Cloud fornece uma região de nuvem pública em Jacarta, enquanto a NTT DATA, Inc. opera o Jakarta 2 Annex com 12 MW de carga de TI crítica e mais de 5.800 metros quadrados de espaço de TI no centro de Jacarta. A DCI informou uma capacidade total de 119 MW em 3 locais no lançamento do JK6 em junho de 2025. Esses operadores de instalações fornecem capacidade física, enquanto a Alibaba Cloud e a Amazon Web Services, Inc. oferecem serviços de nuvem pública e conectividade privada, respectivamente.
A AWS expandiu conexões dedicadas de 100 Gbps em seu local de Conexão Direta dentro do NTT Jakarta 2, próximo a Jacarta, em 26 de junho de 2025. O serviço fornece acesso de rede privada a todas as Regiões AWS públicas fora da China, bem como às Regiões AWS GovCloud e Zonas Locais, a partir dos data centers, escritórios ou ambientes de colocation dos clientes. Essa configuração oferece aos usuários das instalações uma forma de combinar infraestrutura local com serviços de nuvem geograficamente distribuídos, mantendo a conexão de rede privada. Para os operadores de instalações, hospedar serviços de conectividade pode ampliar o papel comercial de um local, passando de fornecedor de capacidade física para ponto de acesso à nuvem, criando diferenciação além do espaço físico adicional.
Em 6 de junho de 2025, o GoTo Group e a Alibaba Cloud anunciaram a conclusão da migração de infraestrutura da GoTo Financial para os data centers da Alibaba Cloud em Jacarta, com todos os dados mantidos dentro da Indonésia.[3] As empresas descreveram a migração como um suporte aos objetivos de soberania de dados da Indonésia, conferindo à Alibaba Cloud uma implantação concluída de serviços financeiros para hospedagem de aplicações no país. Para agências governamentais e instituições designadas, a elegibilidade de provedores de nuvem terceirizados também depende do registro no ministério e da capacidade de auditoria. Um concorrente que busque cargas de trabalho comparáveis de serviços financeiros precisaria demonstrar que sua infraestrutura pode suportar as aplicações do cliente dentro da localização exigida. Uma migração concluída no setor privado pode estabelecer experiência de implantação, enquanto o acesso ao trabalho de nuvem no setor público requer as qualificações separadas do provedor.
Líderes do Setor de Data Centers da Indonésia
-
PT Telkom Data Ekosistem (NeutraDC)
-
PT DCI Indonesia
-
Alibaba Cloud
-
NTT DATA, Inc.
-
Amazon Web Services, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Data Centers da Indonésia Empresas cobertas neste relatório
- PT Telkom Data Ekosistem (NeutraDC)
- PT DCI Indonesia
- Amazon Web Services, Inc.
- Alibaba Cloud
- K2 Data Centers-Sinar Mas Land
- PT Indosat Tbk (Big Data Exchange (BDx))
- Biznet Data Center
- Space DC Pte Ltd
- Digital Realty Bersama (BDDC)
- Princeton Digital Group
- Tencent Cloud
- Digital Edge (Singapore) Holdings Pte. Ltd. (Indonet)
- Google LLC
- MettaDC
- NTT DATA, Inc.
Desenvolvimentos industriais recentes em Mercado de Data Centers da Indonésia
- Out 2026: O Princeton Digital Group assinou um acordo para vender seu negócio de data centers empresariais na Indonésia, composto por 5 instalações operacionais na Grande Jacarta, Bandung, Surabaya e Pekanbaru, para a PT SMPlus Digital Investama. A transação estava sujeita às condições de fechamento habituais.
- Set 2026: O Jakarta Post relatou que o Governador de Java Ocidental, Dedi Mulyadi, suspendeu temporariamente a construção do data center da BDx em Jatiluhur porque as licenças ambientais e de construção não haviam sido emitidas.
- Ago 2026: A PT Telkom Data Ekosistem (NeutraDC) assinou um memorando de entendimento com a PLN sobre prontidão de energia para uma expansão planejada do data center em Cikarang de até 200 MW.
Escopo e Metodologia
Visão geral da segmentação
Por Tamanho de Data Center
| Grande |
| Massivo |
| Médio |
| Mega |
| Pequeno |
Por Padrão de Nível
| Nível 1 e 2 |
| Nível 3 |
| Nível 4 |
Por Tipo de Data Center
| Hiperescala / Autoconstruído | ||
| Empresarial / Borda | ||
| Colocalização | Não Utilizado | |
| Utilizado | Colocalização de Varejo | |
| Colocalização Atacadista | ||
Por Setor de Usuário Final
| BFSI |
| TI e ITES |
| Comércio Eletrônico |
| Governo |
| Manufatura |
| Mídia e Entretenimento |
| Telecomunicações |
| Outros Usuários Finais |
Por Ponto de Concentração
| Jacarta |
| Batam |
| Restante da Indonésia |
| Por Tamanho de Data Center | Grande | ||
| Massivo | |||
| Médio | |||
| Mega | |||
| Pequeno | |||
| Por Padrão de Nível | Nível 1 e 2 | ||
| Nível 3 | |||
| Nível 4 | |||
| Por Tipo de Data Center | Hiperescala / Autoconstruído | ||
| Empresarial / Borda | |||
| Colocalização | Não Utilizado | ||
| Utilizado | Colocalização de Varejo | ||
| Colocalização Atacadista | |||
| Por Setor de Usuário Final | BFSI | ||
| TI e ITES | |||
| Comércio Eletrônico | |||
| Governo | |||
| Manufatura | |||
| Mídia e Entretenimento | |||
| Telecomunicações | |||
| Outros Usuários Finais | |||
| Por Ponto de Concentração | Jacarta | ||
| Batam | |||
| Restante da Indonésia | |||
Definição de mercado
- CAPACIDADE DE CARGA DE TI - A capacidade de carga de TI ou capacidade instalada refere-se à quantidade de energia consumida pelos servidores e equipamentos de rede instalados em um rack. É medida em megawatt (MW).
- TAXA DE ABSORÇÃO - Indica em que medida a capacidade do data center foi arrendada. Por exemplo, se um data center de 100 MW arrendou 75 MW, a taxa de absorção seria de 75%. Também é referida como taxa de utilização e capacidade arrendada.
- ESPAÇO DE PISO ELEVADO - É um espaço elevado construído sobre o piso. O espaço entre o piso original e o piso elevado é utilizado para acomodar fiação, resfriamento e outros equipamentos de data center. Esse arranjo auxilia na manutenção de uma infraestrutura adequada de fiação e resfriamento. É medido em pés quadrados (ft²).
- TAMANHO DE DATA CENTER - O Tamanho do Data Center é segmentado com base no espaço de piso elevado alocado para as instalações do data center. Data Center Mega - o número de racks deve ser superior a 9.000 ou o espaço de piso elevado (EFE) deve ser superior a 225.001 m²; Data Center Massivo - o número de racks deve estar entre 9.000 e 3.001 ou o EFE deve estar entre 225.000 m² e 75.001 m²; Data Center Grande - o número de racks deve estar entre 3.000 e 801 ou o EFE deve estar entre 75.000 m² e 20.001 m²; Data Center Médio - o número de racks deve estar entre 800 e 201 ou o EFE deve estar entre 20.000 m² e 5.001 m²; Data Center Pequeno - o número de racks deve ser inferior a 200 ou o EFE deve ser inferior a 5.000 m².
- TIPO DE NÍVEL - De acordo com o Uptime Institute, os data centers são classificados em quatro níveis com base nas capacidades dos equipamentos redundantes da infraestrutura do data center. Neste segmento, os data centers são classificados como Nível 1, Nível 2, Nível 3 e Nível 4.
- TIPO DE COLOCALIZAÇÃO - O segmento é dividido em 3 categorias: Colocalização de Varejo, Colocalização Atacadista e Colocalização de Hiperescala. A categorização é feita com base na quantidade de carga de TI arrendada a potenciais clientes. O serviço de colocalização de varejo tem capacidade arrendada inferior a 250 kW; o serviço de colocalização atacadista tem capacidade arrendada entre 251 kW e 4 MW; e o serviço de colocalização de hiperescala tem capacidade arrendada superior a 4 MW.
- CONSUMIDORES FINAIS - O Mercado de Data Centers opera em modelo B2B. BFSI, Governo, Operadores de Nuvem, Mídia e Entretenimento, Comércio Eletrônico, Telecomunicações e Manufatura são os principais consumidores finais no mercado estudado. O escopo inclui apenas operadores de serviços de colocalização que atendem à crescente digitalização dos setores de usuários finais.
| Palavra-chave | Definição |
|---|---|
| Unidade de Rack | Geralmente referida como U ou RU, é a unidade de medida para a unidade de servidor alojada nos racks no data center. 1U equivale a 1,75 polegadas. |
| Densidade de Rack | Define a quantidade de energia consumida pelos equipamentos e servidores alojados em um rack. É medida em quilowatt (kW). Esse fator desempenha um papel crítico no projeto do data center e no planejamento de resfriamento e energia. |
| Capacidade de Carga de TI | A capacidade de carga de TI ou capacidade instalada refere-se à quantidade de energia consumida pelos servidores e equipamentos de rede instalados em um rack. É medida em megawatt (MW). |
| Taxa de Absorção | Indica quanto da capacidade do data center foi arrendada. Por exemplo, se um data center de 100 MW arrendou 75 MW, a taxa de absorção seria de 75%. Também é referida como taxa de utilização e capacidade arrendada. |
| Espaço de Piso Elevado | É um espaço elevado construído sobre o piso. O espaço entre o piso original e o piso elevado é utilizado para acomodar fiação, resfriamento e outros equipamentos de data center. Esse arranjo auxilia na manutenção de uma infraestrutura adequada de fiação e resfriamento. É medido em pés quadrados/metros. |
| Condicionador de Ar para Sala de Computadores (CRAC) | É um dispositivo utilizado para monitorar e manter a temperatura, a circulação de ar e a umidade dentro da sala de servidores no data center. |
| Corredor | É o espaço aberto entre as fileiras de racks. Esse espaço aberto é fundamental para manter a temperatura ideal (20-25 °C) na sala de servidores. Existem principalmente dois corredores dentro da sala de servidores: um corredor quente e um corredor frio. |
| Corredor Frio | É o corredor em que a frente do rack está voltada para o corredor. Aqui, o ar frio é direcionado para o corredor para que possa entrar pela frente dos racks e manter a temperatura. |
| Corredor Quente | É o corredor onde a parte traseira dos racks está voltada para o corredor. Aqui, o calor dissipado pelos equipamentos no rack é direcionado para o ventilador de saída do CRAC. |
| Carga Crítica | Inclui os servidores e outros equipamentos de computação cujo tempo de atividade é crítico para a operação do data center. |
| Eficiência de Uso de Energia (PUE) | É uma métrica que define a eficiência de um data center. É calculada por: (Consumo Total de Energia do Data Center) / (Consumo Total de Energia dos Equipamentos de TI). Além disso, um data center com PUE de 1,2 a 1,5 é considerado altamente eficiente, enquanto um data center com PUE >2 é considerado altamente ineficiente. |
| Redundância | É definida como um projeto de sistema em que componentes adicionais (no-break, geradores, CRAC) são adicionados de modo que, em caso de falta de energia ou falha de equipamentos, os equipamentos de TI não sejam afetados. |
| Fonte de Alimentação Ininterrupta (UPS) | É um dispositivo conectado em série com o fornecimento de energia da concessionária, armazenando energia em baterias de modo que o fornecimento do no-break seja contínuo para os equipamentos de TI, mesmo durante a interrupção da energia da concessionária. O no-break suporta principalmente apenas os equipamentos de TI. |
| Geradores | Assim como o no-break, os geradores são instalados no data center para garantir um fornecimento de energia ininterrupto, evitando o tempo de inatividade. As instalações de data centers possuem geradores a diesel e, comumente, diesel para 48 horas é armazenado na instalação para evitar interrupções. |
| N+1 | Referido como 'Necessidade mais um', indica a configuração de equipamento adicional disponível para evitar o tempo de inatividade em caso de falha. Um data center é considerado N+1 quando há uma unidade adicional para cada 4 componentes. Por exemplo, se um data center possui 4 sistemas de no-break, para atingir N+1, um sistema de no-break adicional seria necessário. |
| 2N | Refere-se a um projeto totalmente redundante em que dois sistemas de distribuição de energia independentes são implantados. Portanto, no caso de falha completa de um sistema de distribuição, o outro sistema ainda fornecerá energia ao data center. |
| Resfriamento em Linha | É o sistema de projeto de resfriamento instalado entre racks em uma fileira, onde extrai o ar quente do corredor quente e fornece ar frio ao corredor frio, mantendo assim a temperatura. |
| Nível 1 | A classificação de nível determina a preparação de uma instalação de data center para sustentar a operação do data center. Um data center é classificado como data center de Nível 1 quando possui componentes de energia não redundantes (N) (no-break, geradores), componentes de resfriamento e sistema de distribuição de energia (da rede elétrica da concessionária). O data center de Nível 1 possui um tempo de atividade de 99,67% e um tempo de inatividade anual inferior a 28,8 horas. |
| Nível 2 | Um data center é classificado como data center de Nível 2 quando possui componentes de energia e resfriamento redundantes (N+1) e um único sistema de distribuição não redundante. Os componentes redundantes incluem geradores extras, no-breaks, resfriadores, equipamentos de rejeição de calor e tanques de combustível. O data center de Nível 2 possui um tempo de atividade de 99,74% e um tempo de inatividade anual inferior a 22 horas. |
| Nível 3 | Um data center que possui componentes de energia e resfriamento redundantes e múltiplos sistemas de distribuição de energia é referido como data center de Nível 3. A instalação é resistente a interrupções planejadas (manutenção da instalação) e não planejadas (falta de energia, falha de resfriamento). O data center de Nível 3 possui um tempo de atividade de 99,98% e um tempo de inatividade anual inferior a 1,6 horas. |
| Nível 4 | É o tipo mais tolerante de data center. Um data center de Nível 4 possui múltiplos componentes de energia e resfriamento independentes e redundantes e múltiplos caminhos de distribuição de energia. Todos os equipamentos de TI possuem alimentação dupla, tornando-os tolerantes a falhas em caso de qualquer interrupção, garantindo assim a operação ininterrupta. O data center de Nível 4 possui um tempo de atividade de 99,74% e um tempo de inatividade anual inferior a 26,3 minutos. |
| Data Center Pequeno | Um data center que possui área de piso ≤ 5.000 m² ou cujo número de racks instaláveis é ≤ 200 é classificado como data center pequeno. |
| Data Center Médio | Um data center que possui área de piso entre 5.001 e 20.000 m², ou cujo número de racks instaláveis está entre 201 e 800, é classificado como data center médio. |
| Data Center Grande | Um data center que possui área de piso entre 20.001 e 75.000 m², ou cujo número de racks instaláveis está entre 801 e 3.000, é classificado como data center grande. |
| Data Center Massivo | Um data center que possui área de piso entre 75.001 e 225.000 m², ou cujo número de racks instaláveis está entre 3.001 e 9.000, é classificado como data center massivo. |
| Data Center Mega | Um data center que possui área de piso ≥ 225.001 m² ou cujo número de racks instaláveis é ≥ 9.001 é classificado como data center mega. |
| Colocalização de Varejo | Refere-se aos clientes que têm um requisito de capacidade de 250 kW ou menos. Esses serviços são majoritariamente escolhidos por pequenas e médias empresas (PMEs). |
| Colocalização Atacadista | Refere-se aos clientes que têm um requisito de capacidade entre 250 kW e 4 MW. Esses serviços são majoritariamente escolhidos por médias e grandes empresas. |
| Colocalização de Hiperescala | Refere-se aos clientes que têm um requisito de capacidade superior a 4 MW. A demanda de hiperescala origina-se principalmente de grandes players de nuvem, empresas de TI, BFSI e players de serviços de transmissão de vídeo sob demanda (como Netflix, Hulu e HBO+). |
| Velocidade de Dados Móveis | É a velocidade de internet móvel que um usuário experimenta por meio de seu smartphone. Essa velocidade depende principalmente da tecnologia de operadora sendo usada no smartphone. As tecnologias de operadora disponíveis no mercado são 2G, 3G, 4G e 5G, onde o 2G fornece a velocidade mais lenta, enquanto o 5G é o mais rápido. |
| Rede de Conectividade por Fibra Óptica | É uma rede de cabos de fibra óptica implantados em todo o país, conectando regiões rurais e urbanas com conexão de internet de alta velocidade. É medida em quilômetros (km). |
| Tráfego de Dados por Smartphone | É uma medida do consumo médio de dados por um usuário de smartphone em um mês. É medido em gigabytes (GB). |
| Velocidade de Dados de Banda Larga | É a velocidade de internet fornecida por conexão de cabo fixo. Comumente, cabos de cobre e cabos de fibra óptica são usados tanto em residências quanto em usos comerciais. Aqui, o cabo de fibra óptica fornece velocidade de internet mais rápida do que o cabo de cobre. |
| Cabo Submarino | Um cabo submarino é um cabo de fibra óptica instalado em dois ou mais pontos de aterrissagem. Por meio desse cabo, a comunicação e a conectividade de internet entre países ao redor do mundo são estabelecidas. Esses cabos podem transmitir de 100 a 200 terabits por segundo (Tbps) de um ponto a outro. |
| Pegada de Carbono | É a medida do dióxido de carbono gerado durante a operação regular de um data center. Como o carvão, o petróleo e o gás são as principais fontes de geração de energia, o consumo dessa energia contribui para as emissões de carbono. Os operadores de data centers estão incorporando fontes de energia renovável para reduzir a pegada de carbono gerada em suas instalações. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar Variáveis-Chave: A fim de construir uma metodologia de previsão robusta, as variáveis e fatores identificados na Etapa 1 são testados em relação aos números históricos de mercado disponíveis. Por meio de um processo iterativo, as variáveis necessárias para a previsão do mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos de previsão são em termos nominais. A inflação não faz parte da precificação, e o preço médio de venda (PVM) é mantido constante ao longo do período de previsão para cada país.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e análises dos analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicalizados, Consultorias Personalizadas, Bases de Dados e Plataformas de Assinatura




