
Análise do Mercado de Senior Living na Índia por Mordor Intelligence
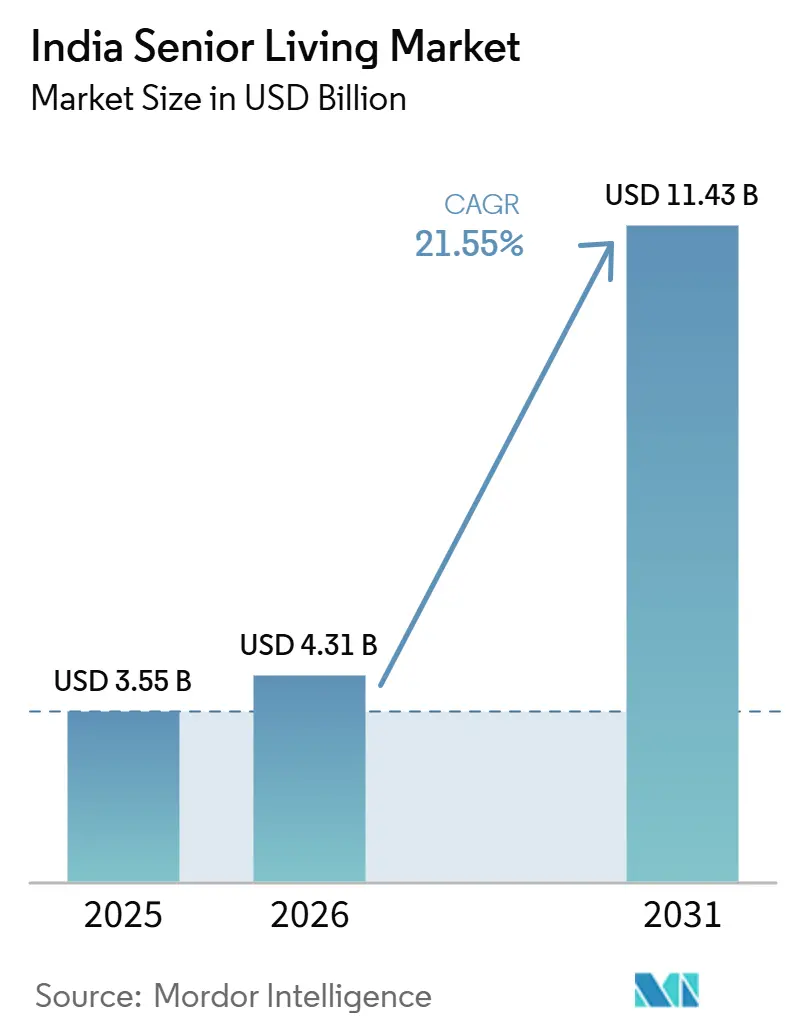
O tamanho do mercado de moradia sênior na Índia deve aumentar de 4,31 bilhões de USD em 2026 para 5,24 bilhões de USD em 2027 e atingir 14,08 bilhões de USD até 2032, crescendo a um CAGR de 21,85% no período de 2027 a 2032.
O envelhecimento da população indiana e a vida em domicílios nucleares urbanos criam uma justificativa para residências especializadas, enquanto a acessibilidade financeira determina quais domicílios conseguem transformar necessidades habitacionais em uma mudança efetiva. As parcerias oferecem aos incorporadores uma forma de combinar a entrega de moradias com a operação de comunidades sênior. Na moradia assistida, a capacidade clínica pode tornar uma residência relevante para domicílios que buscam supervisão aliada à acomodação. O regime de aluguel oferece outra via de entrada ao separar a decisão de residência da aquisição de um imóvel. Como as normas de cuidado familiar e a acessibilidade financeira limitam o número de domicílios que agem sobre essa necessidade, o crescimento favorecerá os operadores que ampliam as vias de acesso em vez daqueles que dependem exclusivamente da venda de unidades premium.
Principais Conclusões do Relatório
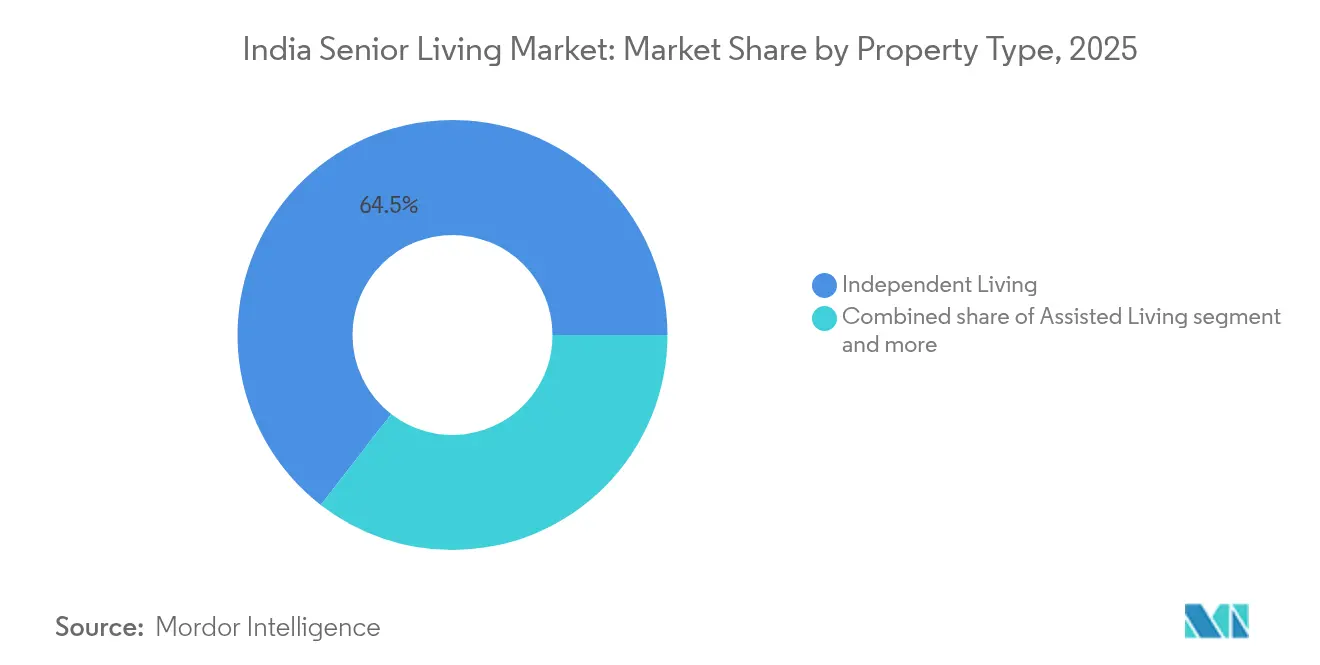
- Por tipo de imóvel, a moradia independente deteve 64,1% da participação do mercado de moradia sênior na Índia em 2026, enquanto a moradia assistida tem previsão de crescer mais rapidamente, com um CAGR de 23,65% no período de 2027 a 2032.
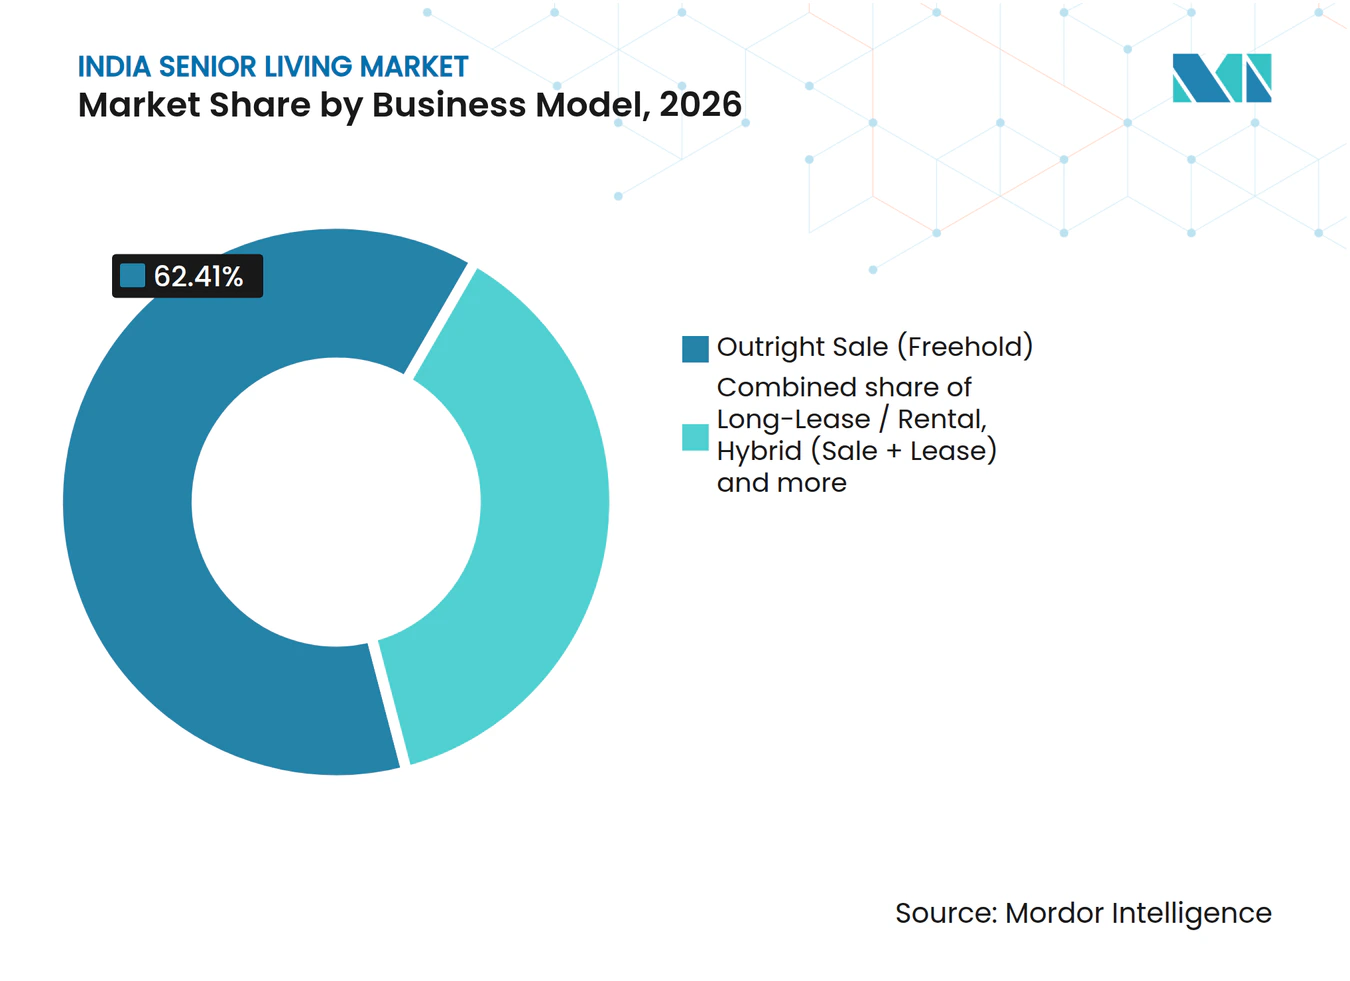
- A venda direta (plena propriedade) liderou os modelos de negócio com 62,41% do tamanho do mercado de moradia sênior na Índia em 2026, e o arrendamento de longo prazo e a acomodação por aluguel têm previsão de crescer mais rapidamente, com um CAGR de 22,95% no período de 2027 a 2032.
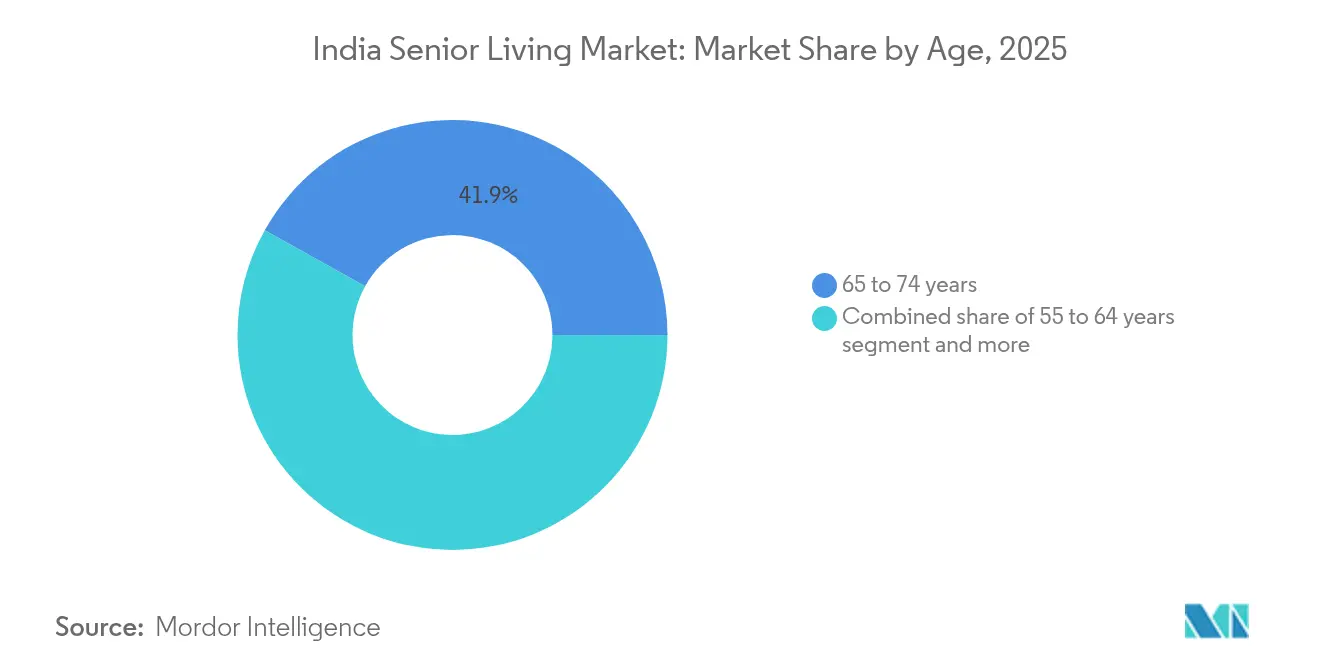
- Entre as faixas etárias, os residentes com idade entre 65 e 74 anos lideraram com 41,67% do mercado em 2026, enquanto aqueles com idade entre 75 e 85 anos têm previsão de crescer mais rapidamente, com um CAGR de 23,2% no período de 2027 a 2032.
- Em termos geográficos, Bengaluru deteve 19,09% do mercado em 2026, e Hyderabad tem previsão de crescer mais rapidamente, com um CAGR de 23,3% no período de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Envelhecimento acelerado da população gerando demanda crescente por soluções habitacionais voltadas ao público sênior | +9% | Nacional | Longo prazo (≥ 4 anos) |
| Crescimento das estruturas familiares nucleares impulsionando a necessidade de comunidades de moradia independente para idosos | +6.5% | Delhi, Mumbai, Chennai, Bengaluru e Hyderabad | Médio prazo (2 a 4 anos) |
| Crescimento da riqueza da classe média viabilizando a acessibilidade a residências de aposentadoria premium | +5% | Centros urbanos em todo o país | Médio prazo (2 a 4 anos) |
| Integração de serviços de saúde e comodidades voltadas ao bem-estar tornando-se diferenciais competitivos | +4% | Centros de cuidado residencial em Bhiwadi e Bengaluru | Curto prazo (≤ 2 anos) |
| Participação crescente de incorporadores privados e operadores de saúde em projetos de habitação sênior | +2.5% | Nacional | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Envelhecimento acelerado da população gerando demanda crescente por soluções habitacionais voltadas ao público sênior
O envelhecimento da população amplia a base potencial de clientes para moradias projetadas para residentes mais velhos, em vez de um perfil domiciliar geral. A população indiana com 60 anos ou mais tem projeção de crescer de 100 milhões em 2011 para 230 milhões em 2036.[1] Esse horizonte demográfico mais longo oferece aos incorporadores uma razão para considerar a acomodação sênior como uma especialização residencial contínua, além de um único ciclo de vendas. A habitação sênior pode atender a essa expansão demográfica por meio de residências combinadas com serviços adequados a diferentes níveis de independência. A mesma projeção eleva a participação da faixa de 60 anos ou mais na população total da Índia de 8,4% em 2011 para 14,9% em 2036, de modo que esse grupo etário cresce mais rapidamente do que a população em geral.
Crescimento das estruturas familiares nucleares impulsionando a necessidade de comunidades de moradia independente para idosos
As comunidades sênior independentes podem oferecer uma alternativa residencial para domicílios de idosos que desejam ter sua própria casa aliada a suporte organizado. Na pesquisa de 2025 da HelpAge India com domicílios urbanos das categorias socioeconômicas B e C em 10 cidades indianas, 55% dos entrevistados idosos viviam em domicílios nucleares. Para esse perfil domiciliar, um modelo comunitário pode separar a decisão de manter uma residência privada da decisão de organizar serviços compartilhados. Os operadores podem, portanto, estruturar a oferta de acomodação em torno da independência domiciliar sem exigir que os residentes escolham um ambiente de cuidado intensivo. Na mesma pesquisa, 40% dos entrevistados idosos viviam em famílias conjuntas, de modo que o grupo de domicílios nucleares coexiste com um grande grupo de famílias conjuntas nessa amostra urbana.
Crescimento da riqueza da classe média viabilizando a acessibilidade a residências de aposentadoria premium
Os domicílios sênior urbanos financeiramente independentes constituem um conjunto prospectivo de clientes focado para incorporadores de acomodações de aposentadoria premium. A JLL prevê que os domicílios sênior urbanos financeiramente independentes na Índia cresçam de 1,7 milhão em 2026 para 2,1 milhões até 2030. A Ashiana Housing reportou reservas de área de moradia sênior cobrindo 569 unidades no exercício fiscal de 2026, em comparação com 430 unidades no exercício fiscal de 2025. Esses compromissos no nível empresarial fornecem aos incorporadores um sinal concreto de gastos, além da expansão prospectiva de domicílios financeiramente independentes. A previsão acrescenta 0,4 milhão desses domicílios até 2030, o que oferece aos lançamentos premium uma população de planejamento mais restrita do que a população idosa total.
Integração de serviços de saúde e comodidades voltadas ao bem-estar tornando-se diferenciais competitivos
Uma parceria de cuidado especializado pode ampliar a oferta residencial de um incorporador habitacional para acomodações com suporte clínico. Em fevereiro de 2026, a Epoch Elder Care foi designada para assumir a responsabilidade operacional das Ashiana Care Homes em Bhiwadi. A casa de cuidados está inserida no ambiente de moradia sênior da Ashiana, e a proposta de serviço anunciada incluía enfermagem 24 horas e coordenação hospitalar. A Geri Care Health Services lançou separadamente um centro premium de moradia assistida e enfermagem especializada com 100 leitos em Ulsoor, Bengaluru, com suporte médico presencial 24 horas e equipe de enfermagem geriátrica dedicada em abril de 2025. Esses arranjos conectam a residência a uma capacidade de prestação clínica definida, fortalecendo a proposta de acomodação para domicílios que buscam supervisão contínua. O arranjo de Bhiwadi da Ashiana demonstra um incorporador transferindo a operação de uma casa de cuidados dentro de seu ambiente de moradia sênior para um operador especializado, que agora é responsável pelos protocolos de enfermagem e pela coordenação hospitalar daquela unidade.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preferência cultural pelo cuidado familiar de idosos desacelerando a adoção | -2.5% | Nacional | Médio prazo (2 a 4 anos) |
| Consciência limitada e baixa aceitação social da moradia institucional para idosos | -2% | Comunidades rurais em todo o país | Médio prazo (2 a 4 anos) |
| Altos custos de desenvolvimento e operação restringindo a acessibilidade em determinados segmentos | -1% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Preferência cultural pelo cuidado familiar de idosos desacelerando a adoção
As expectativas de cuidado familiar podem tornar a mudança para uma moradia sênior uma decisão social além de residencial. O relatório da KPMG na Índia de março de 2025 afirmou que as normas culturais que priorizam o cuidado domiciliar de idosos tornavam as casas de moradia sênior menos aceitas nas sociedades indianas tradicionais. Para um incorporador que atende domicílios com essa preferência, uma oferta residencial mais completa não elimina automaticamente o conflito percebido com o cuidado familiar. A KPMG trata a aceitação cultural e a consciência limitada entre as famílias rurais como barreiras distintas, diferenciando um conflito sobre os arranjos de cuidado da falta de informação. Um domicílio deve conciliar a mudança proposta com suas expectativas de cuidado de idosos, deixando os operadores expostos a uma aceitação mais lenta mesmo quando uma residência atende às necessidades práticas de moradia.
Consciência limitada e baixa aceitação social da moradia institucional para idosos
Uma residência sênior não consegue atrair um domicílio que nunca a considera uma opção habitacional relevante. O relatório da KPMG na Índia de março de 2025, desenvolvido em parceria com a CREDAI, afirmou que a consciência limitada sobre os benefícios e as opções de moradia sênior impedia as famílias indianas rurais de considerar essas soluções. Para os operadores que buscam esses domicílios, essa barreira surge antes mesmo que uma comparação entre comunidades individuais ou pacotes de cuidado possa começar. Ela limita o alcance comercial de residências adicionais porque mais acomodações por si só não garantem que as famílias compreendam as escolhas disponíveis. Mesmo uma oferta adequada pode, portanto, enfrentar um caminho mais longo até a consideração domiciliar, atrasando a conversão da necessidade potencial em demanda por uma residência específica.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Imóvel:
Escala Residencial e Prestação de CuidadosA moradia independente representou 64,1% do tamanho do mercado de moradia sênior na Índia em 2026, tornando-se o maior segmento. A análise de inventário da KPMG na Índia de março de 2025 identificou a moradia independente como o tipo de unidade dominante dentro da acomodação sênior organizada. Essa base instalada oferece aos incorporadores uma categoria residencial substancial em torno da qual projetar moradias especificamente para ocupantes mais velhos, preservando ao mesmo tempo uma proposta de residência privada. A estimativa da KPMG situou a moradia independente em 84% de mais de 21.000 unidades de moradia sênior organizadas, de modo que a escala da categoria reflete o inventário residencial.
A moradia assistida é o segmento de crescimento mais rápido, com um CAGR previsto de 23,65% no período de 2027 a 2032. A Antara Senior Care lançou uma casa de cuidados com 80 leitos em Whitefield, Bengaluru, em novembro de 2025, oferecendo moradia assistida e cuidado especializado de transição. A unidade oferece moradia assistida para necessidades de curto a longo prazo, com cuidado de transição prestado por equipes treinadas em geriatria em infraestrutura projetada para promover a independência. Essa combinação oferece ao operador uma forma de atender às necessidades de assistência diária e de recuperação residencial por meio da mesma unidade. Expandir essa proposta requer que a acomodação e a prestação de cuidados funcionem em diferentes períodos de permanência, de modo que a equipe treinada em geriatria é tão importante quanto os 80 leitos.



Por Modelo de Negócio:
Escala de Propriedade e Acomodação RecorrenteA venda direta (plena propriedade) representou 62,41% da participação do mercado de moradia sênior na Índia em 2026, tornando-se o maior segmento. As consultas a operadores da JLL e da ASLI de 2026 descreveram a compra direta por meio de apartamentos e vilas premium vendidos a idosos ativos, com encargos mensais de manutenção, refeições e cuidados opcionais. Esse arranjo separa a transação imobiliária da prestação contínua de serviços de residência, criando responsabilidades comerciais distintas em torno da mesma acomodação. Como manutenção, refeições e cuidados opcionais são cobrados mensalmente além do preço de compra, o preço de venda cobre apenas parte do que um domicílio proprietário paga ao longo de sua permanência.
O arrendamento de longo prazo e a acomodação por aluguel constituem o segmento de crescimento mais rápido, com um CAGR previsto de 22,95% no período de 2027 a 2032. Em julho de 2026, a Primus Senior Living e a HDFC Capital anunciaram uma plataforma com foco em aluguel planejada para 6 cidades indianas, além de projetos em que os apartamentos seriam construídos e vendidos.[2] A acomodação por aluguel pode atender a residentes que optam por uma comunidade especializada sem adquirir um imóvel, criando uma rota diferente de acesso à moradia sênior. Para a Primus, que havia seguido um modelo de construção e venda, o anúncio com foco em aluguel cria uma via de receita que depende de manter a acomodação planejada ocupada.

Nota: Participações de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Faixa Etária:
Necessidades dos Residentes e Compromissos DomiciliaresOs residentes com idade entre 65 e 74 anos foram o maior segmento, representando 41,67% do mercado em 2026. Em um relatório de 17 de maio de 2025, Ankur Gupta, diretor-gerente conjunto da Ashiana Housing, afirmou que os residentes de moradia sênior em Chennai tinham tipicamente entre 65 e 70 anos. Esse perfil de residente conecta essa faixa etária a pessoas que já vivem em comunidades especializadas, oferecendo aos incorporadores um grupo concreto em torno do qual organizar acomodações e serviços cotidianos. No mesmo relatório, Gupta situou os residentes do norte do país no início dos 60 anos, de modo que seu perfil típico de residente variava regionalmente, com Chennai se enquadrando na faixa de 65 a 74 anos.
Os residentes com idade entre 75 e 85 anos formam o segmento de crescimento mais rápido, com um CAGR previsto de 23,2% no período de 2027 a 2032. Em fevereiro de 2026, Geeta Bhalla, de 76 anos, vivia na Ashiana Utsav em Bhiwadi, onde sua filha também havia adquirido um apartamento.[3] Em setembro de 2025, o Mint traçou o perfil de Rajan, aposentado de 82 anos de Chennai, que optou por alugar em vez de comprar na Nana Nani Homes em Coimbatore. Naquele mês, Prabha Madhavan, de 78 anos, foi reportada vivendo na Vedaanta Godrej E-City em Bengaluru sob regime de arrendamento. Os arranjos de aluguel e arrendamento oferecem, portanto, a esses residentes mais velhos uma via de acesso à acomodação especializada sem exigir que adquiram o apartamento que ocupam.
Análise Geográfica
Mercado de Moradia Sênior em Bengaluru
Bengaluru representou 19,09% da participação do mercado de moradia sênior na Índia em 2026, tornando-se a maior geografia. Em 5 de dezembro de 2025, a Serene Communities e a Gardencity Realty Private Limited firmaram parceria para cerca de 250 residências planejadas de 2 e 3 quartos em Budigere, com aprovações antes da construção e das vendas. O terreno fica ao lado da comunidade de moradia sênior The Virtuoso em um corredor que a Serene descreveu como um dos locais residenciais de crescimento mais rápido de Bengaluru. A oferta planejada da cidade líder, portanto, amplia um cluster de moradia sênior já existente, com as novas residências posicionadas ao lado de uma comunidade estabelecida.
Mercado de Moradia Sênior em Hyderabad
Hyderabad é a geografia de crescimento mais rápido, com um CAGR previsto de 23,3% no período de 2027 a 2032. Em 27 de agosto de 2026, a Vera Vita Living anunciou a Amaya, seu primeiro projeto de moradia sênior em Hyderabad, com 256 residências planejadas em cerca de 3 acres na primeira fase. O empreendimento com conceito de hospitalidade foi anunciado para um terreno de 13 acres próximo à floresta de reserva de Kandlakoya ao longo do corredor da Rodovia Periférica Externa. A Vera Vita afirmou ter escolhido Hyderabad pela infraestrutura de saúde e pelos terrenos maiores adequados para comunidades verdes e de baixa densidade. A empresa também citou a força de trabalho tecnológica da cidade, as famílias empresariais, a grande base de indianos não residentes e os profissionais aposentados, especialmente das forças armadas, como fontes de demanda por moradia sênior confiável.
A atualização para investidores do quarto trimestre do exercício fiscal 2025-26 da Ashiana listou o Tattvam em Panvel, na Região Metropolitana de Mumbai, como moradia sênior proposta e reportou as entregas das fases 4B e 5 do Shubham em Chennai no exercício fiscal 2025-26. No NCR de Delhi, a Ashiana lançou a Fase 3 do Advik em Bhiwadi no quarto trimestre do exercício fiscal 2025-26 e, em Pune, adquiriu aproximadamente 28,55 acres para habitação sênior em 9 de abril de 2026. A Primus e o Srijan Group anunciaram o Primus Ganges em Kolkata em abril de 2025 para moradia independente ou próxima à família, exigindo que pelo menos um membro de cada família compradora tenha no mínimo 55 anos. No Restante da Índia, a atualização da Kerala RERA de 7 de outubro de 2026 reportou o Serene Young at Heart na área de Kochi em andamento, com 47 das 211 unidades vendidas, tendo a Asset Homes como incorporadora e a Columbia Pacific Communities como parceira de serviços. O registro de Kochi demonstra, portanto, compradores assumindo compromissos enquanto o projeto está em andamento, de modo que a entrega é o próximo teste para a incorporadora e sua parceira de serviços.
Estrutura Regulatória e Perspectivas
A comparação abrange jurisdições selecionadas sob a perspectiva de um incorporador privado que vende apartamentos em uma residência sênior. As isenções de registro incluem projetos com não mais de 500 metros quadrados de área de terreno proposta ou 8 apartamentos em todas as fases, e o governo competente pode reduzir esses limites. Isso torna o escopo do projeto e a conformidade na fase de vendas elementos centrais para a forma como a estrutura afeta determinadas residências sênior.
Tabela Regulatória
| Fator de decisão | Índia | Karnataka |
|---|---|---|
| Autoridade principal | Autoridades Estatutárias de Regulação Imobiliária | Autoridade de Regulação Imobiliária de Karnataka |
| Instrumentos ou diretrizes principais | Lei de Regulação e Desenvolvimento Imobiliário | Lei de Apartamentos de Propriedade de 1972; circular de atualização trimestral de fevereiro de 2026; Lei nº 45 de 2026 com início de vigência por notificação separada |
| Efeito comercial | Registrar projetos cobertos antes da comercialização ou venda; 70% dos recebimentos dos adquirentes em conta bancária programada separada exclusivamente para construção e terreno | Incorporadores registrados apresentam atualizações trimestrais em até 15 dias após o encerramento do trimestre; incorporadores de apartamentos mantêm adiantamentos e depósitos de compradores para as finalidades para as quais foram coletados |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Em endurecimento |
| Fonte: Mordor Intelligence | ||
A classificação Média da Índia e a perspectiva Sem alteração refletem as obrigações contínuas de registro e a regra de conta de projeto que o Ministério da Habitação e Assuntos Urbanos reiterou em julho de 2026, juntamente com recomendações do comitê para reguladores estaduais e de territórios da União. A classificação Média de Karnataka reflete os relatórios recorrentes e o tratamento de fundos com finalidade limitada, enquanto Em endurecimento reflete a Lei de Apartamentos (Propriedade e Gestão) de Karnataka de 2026, que acrescenta um prazo de 60 dias para transferência de fundos de áreas comuns à linha de base de 1972 citada. A Lei, numerada como 45 de 2026 e publicada no Diário Oficial em 15 de outubro de 2026, prevê início de vigência por notificação separada e abrange projetos qualificados com mais de 8 apartamentos sob aprovações de planejamento especificadas, sujeitos a isenções. Uma vez em vigor, os incorporadores cobertos devem transferir os fundos de áreas comuns, incluindo depósitos de manutenção e segurança, fundos de corpus e manutenção antecipada, com juros e contas auditadas por projeto e por adquirente, para as associações de proprietários no prazo de 60 dias após a certificação de ocupação.
Etapas da Cadeia de Valor
A cadeia de valor compara o desenvolvimento e a entrega de residências com as atividades contínuas de gestão e cuidado que sustentam uma residência sênior. A Ashiana Housing reportou 9 projetos de moradia sênior em 5 localidades e 2.940 unidades entregues em sua apresentação de fevereiro de 2026. Essas atividades criam mecanismos de receita distintos, desde a venda de residências até encargos mensais de manutenção e serviços de cuidado.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Desenvolvimento e entrega de residências | Incorporadores de habitação sênior, como a Ashiana Housing Ltd | Receitas de venda de residências | Os gastos de desenvolvimento precedem a acomodação concluída | Entrega por fases em torno de blocos residenciais gerenciáveis |
| Gestão e manutenção de residências | Prestadores de manutenção internos, como a Ashiana Housing Ltd, conforme descrito em fevereiro de 2026, e gestores de residências, como a Antara Senior Care | Encargos mensais de manutenção que variam conforme o tamanho do apartamento e os serviços selecionados, como na Antara Dehradun | Manter os encargos recorrentes alinhados com os compromissos de serviço | Definir os serviços incluídos e manter capacidade de prestação de reserva |
| Prestação de cuidados baseada em residência | Prestadores de cuidados residenciais, como a Antara Senior Care e a KITES Senior Care | Pacotes de cuidados de reabilitação residencial; terapias utilizadas, enfermagem especializada, diagnósticos, medicamentos, insumos e consultas especializadas cobrados com aprovação do residente | Alinhar a intensidade do cuidado com a cobertura clínica e os serviços cobráveis | Adequar as necessidades do residente à cobertura e obter aprovação para extras utilizados |
| Fonte: Mordor Intelligence | ||||
O modelo de fevereiro de 2026 da Ashiana vincula construção e vendas, principalmente internos com parceiros de vendas treinados seletivos, à manutenção totalmente interna, retendo atividades tanto na entrega quanto na gestão de residências. O plano de Dehradun da Antara e os extras de reabilitação de Hyderabad da KITES vinculam os recebimentos recorrentes a decisões diferentes, com o tamanho do apartamento e a seleção de serviços regendo as taxas de manutenção e o uso aprovado regendo os extras de cuidado especificados. Isso torna a fronteira entre serviços incluídos e extras aprovados uma escolha de design comercial, determinando quais obrigações residenciais geram taxas previsíveis e quais permanecem baseadas no uso.
Cenário Competitivo
Concentração do Mercado
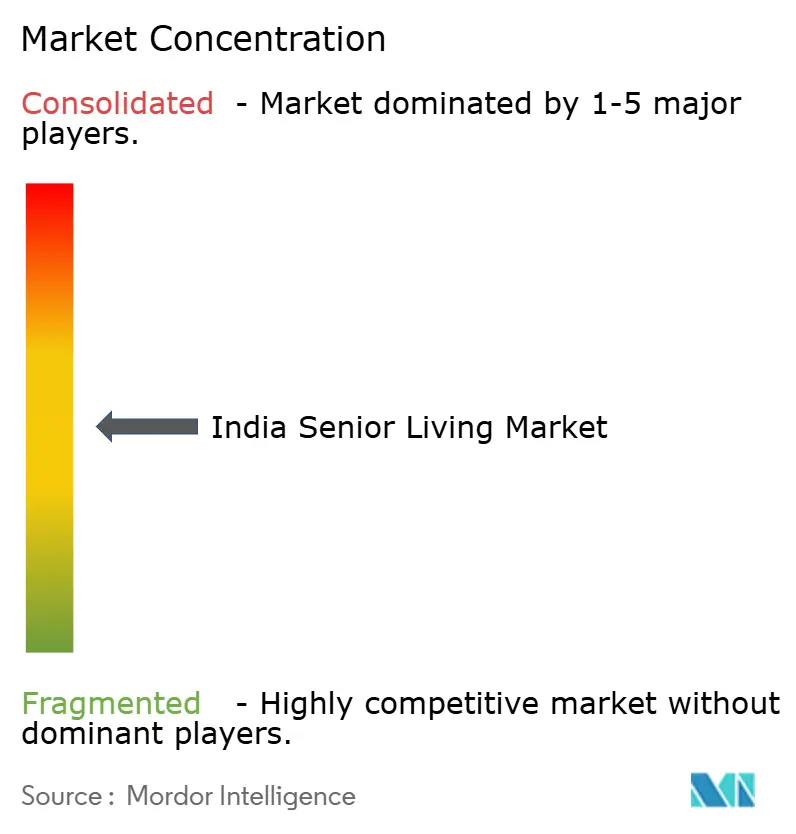
A estrutura competitiva é moderadamente fragmentada, combinando operadores de cuidado sênior, plataformas de comunidades especializadas e incorporadores residenciais com diferentes abordagens à habitação e aos serviços. A Antara Senior Care reportou 4 comunidades ativas em Dehradun, Noida e Gurugram em setembro de 2026. A Columbia Pacific Communities participa por meio da Serene Communities, e a Ashiana Housing Ltd é uma incorporadora residencial com um segmento de moradia sênior. A Primus Lifestyle Pvt Ltd apresenta suas comunidades de moradia sênior e multigeracionais sob a marca Primus Senior Living. A Vedaanta Senior Living reportou 12 comunidades ativas no sul da Índia em setembro de 2026, com meta de 24 comunidades e capacidade para cerca de 2.500 famílias até 2029.
Em outubro de 2025, a Serene Communities da Columbia Pacific e o Prathima Group anunciaram 2 projetos de moradia sênior em Hyderabad, marcando a entrada formal da Serene em Telangana. A parceria posiciona uma plataforma de comunidade especializada ao lado de um parceiro de desenvolvimento local, conectando o posicionamento sênior à entrega imobiliária. Em fevereiro de 2026, o incorporador Brigade Group e o operador Primus Senior Living firmaram parceria para 3 comunidades planejadas em Bengaluru e no sul da Índia, abrangendo mais de 600 unidades. Por meio do programa habitacional do Brigade, a Primus pode estender seus serviços de gestão para múltiplas comunidades planejadas que o incorporador pretende construir.
A diferenciação competitiva dependerá de como os portfólios planejados se traduzem em comunidades operacionais e serviços contínuos para os residentes. Um relatório de 10 de outubro de 2026 descreveu 4 projetos planejados da Asset Homes e da Columbia Pacific em Kerala, com cerca de 1.000 residências e o primeiro com previsão de conclusão no início de 2028. Esse prazo de entrega deixa espaço para que os concorrentes se diferenciem por meio da entrega e da responsabilidade pelos serviços contínuos de residência. O anúncio de outubro de 2025 da Serene-Prathima informou que o primeiro projeto havia recebido aprovação da RERA e estava sendo lançado. As parcerias, portanto, exigem diferentes medidas de progresso, acompanhando as vendas após o lançamento aprovado em Hyderabad e os marcos de construção em direção à conclusão prevista para o início de 2028 em Kerala.
Líderes do Setor de Moradia Sênior na Índia
-
Antara Senior Care
-
Columbia Pacific Communities
-
Ashiana Housing Ltd
-
Primus Lifestyle Pvt Ltd
-
Vedaanta Senior Living
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Habitação Sênior na Índia Empresas cobertas neste relatório
- Antara Senior Care
- Columbia Pacific Communities
- Ashiana Housing Ltd
- Primus Lifestyle Pvt Ltd
- Vedaanta Senior Living
- Oasis Senior Living
- The Golden Estate
- Covai Property Centre (CovaiCare)
- Bahri Realty Management Services Pvt Ltd
- Ananya’s Nana Nani Homes
- Casagrand Communities
- Tata Housing – Riva
- Brigade Group – Parkside
- Mahindra Lifespaces – Happinest Senior
- Godrej Properties – Godrej Seasons Senior Living
- Vardaan Senior Living
- Athulya Senior Care
- Ananta Living
- Gracias Living
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam uma oferta premium consciente do custo, o regime de aluguel e o planejamento de serviços de residência dentro da futura habitação sênior. Em setembro de 2026, a Colliers India descreveu os compradores de cidades de segundo nível como domicílios de classe média alta, profissionais locais e idosos que retornam ao país, que valorizam a acessibilidade e os custos gerenciáveis a longo prazo. Relatórios de maio de 2026 também identificaram preferências por aluguel associadas a evitar a aquisição de um imóvel e a combinar moradia com serviços. Essas necessidades tornam o regime de posse e os encargos contínuos elementos centrais para que a acomodação especializada alcance grupos domiciliares distintos.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador / principal | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Residências sênior premium com foco em custo-benefício | Análise de setembro de 2026 identifica compradores de cidades de segundo nível com foco em acessibilidade | Domicílios de classe média alta, profissionais locais e idosos que retornam ao país | Oferecer residências sênior com custos de serviço de longo prazo explícitos | Custos de imóvel, construção e gestão | Incorporadores de habitação sênior, como a Ashiana Housing Ltd |
| Acomodação sênior por aluguel com serviços incluídos | Relatórios de maio de 2026 identificam interesse em evitar a aquisição de um imóvel | Idosos que buscam acomodação especializada por meio de regime de aluguel | Combinar moradia e serviços essenciais de residência sob termos de aluguel claros | Financiar a acomodação enquanto se sustenta a ocupação | Operadores de comunidades sênior, como a Primus Lifestyle Pvt Ltd |
| Residências sênior orientadas a serviços em Chennai | Aaranya identificada para desenvolvimento futuro de moradia sênior em maio de 2026 | Futuros compradores de moradia sênior em Chennai | Projetar residências e serviços contínuos de residência de forma integrada | Alinhar os encargos recorrentes de serviço com a acessibilidade domiciliar | Ashiana Housing Ltd |
| Fonte: Mordor Intelligence | |||||
A principal oportunidade é a acomodação especializada que aborda conjuntamente o compromisso de entrada de um domicílio e os custos contínuos de serviço. Para domicílios conscientes do custo, a flexibilidade de regime de posse e a precificação clara de serviços atendem a diferentes decisões financeiras. O aluguel com serviços incluídos é a oportunidade mais imediata porque elimina o desembolso de compra que os compradores sensíveis ao custo precisam financiar, ao mesmo tempo em que exige que o prestador financie a acomodação até que a ocupação seja sustentada.
Desenvolvimentos industriais recentes em Mercado de Habitação Sênior na Índia
- Out 2026: Karnataka publicou no Diário Oficial a Lei de Apartamentos (Propriedade e Gestão) de Karnataka de 2026 (Lei nº 45 de 2026), que entra em vigor em data a ser notificada separadamente.
- Ago 2026: A Vera Vita Living LLP anunciou a Amaya, seu primeiro projeto de moradia sênior em Hyderabad, com uma primeira fase planejada para 256 residências em cerca de 3 acres.
- Jul 2026: A Primus Senior Living e a HDFC Capital anunciaram uma plataforma para desenvolver comunidades de moradia sênior em 6 grandes cidades indianas por meio de formatos de propriedade e aluguel.
Mercado de Habitação Sênior na Índia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de moradia sênior na Índia mede os gastos anuais em acomodações residenciais voltadas ao público sênior na Índia. Inclui pagamentos de acomodação e serviços de cuidado e estilo de vida fornecidos pela residência para residentes com 55 anos ou mais, por meio de compra direta, arrendamento, aluguel ou regime híbrido de posse.
Exclusões de escopo: Habitação residencial de uso geral não comercializada ou operada como acomodação voltada ao público sênior, hospitais independentes, clínicas e tratamentos médicos fora de uma residência de moradia sênior, cuidados domiciliares e assistência pessoal prestados fora de uma residência de moradia sênior, e vendas de construção, terrenos e materiais de construção para incorporadores de moradia sênior estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Propriedade
- Moradia Assistida
- Moradia Independente
- Cuidados de Memória
- Cuidados de Enfermagem
- Por Modelo de Negócio
- Venda Direta (Propriedade Plena)
- Arrendamento de Longa Duração / Aluguel
- Híbrido (Venda + Arrendamento)
- Por Faixa Etária
- 55 a 64 anos
- 65 a 74 anos
- 75 a 85 anos
- Acima de 85 anos
- Por Região
- Região Metropolitana de Mumbai
- Delhi NCR
- Pune
- Bengaluru
- Hyderabad
- Chennai
- Kolkata
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O estudo utilizaria evidências demográficas e setoriais públicas, como as tabelas de Idosos na Índia do Ministério de Estatística e Implementação de Programas, para estabelecer o perfil da população envelhecida e regional; o relatório Elevating the Golden Years 2.0 da Global Consultancy A Research e da Association of Senior Living India para examinar a oferta organizada, os lançamentos, os domicílios-alvo e os cenários de desenvolvimento; e anúncios de mercado reportados pelo Business Standard para acompanhar perspectivas habitacionais e premissas de demanda. Essas fontes ajudam a delimitar o tamanho e a localização da base potencial de residentes, o pipeline de oferta e os conceitos de mercado utilizados nas estimativas publicadas.
Registros de empresas, relatórios anuais, apresentações para investidores, divulgações de projetos, registros regulatórios e cobertura jornalística de fontes confiáveis acrescentariam evidências sobre vendas de residências, operações de aluguel, ocupação, ofertas de serviços, parcerias, investimentos e entrega de projetos, com as divulgações verificadas em relação a sinais demográficos e imobiliários independentes. Essas fontes nomeadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, a validação e o esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas estruturadas e, quando apropriado, uma pesquisa breve abrangeriam incorporadores de moradia sênior indianos, operadores de residências, líderes de serviços de cuidado, especialistas em imóveis e investimentos, e residentes ou tomadores de decisão familiares. As perguntas testariam as conclusões secundárias sobre regime de posse, preços e aluguéis realizados, serviços incluídos e cobrados separadamente, ocupação, capacidade planejada e adoção regional, e resolveriam lacunas de evidências verificando definições e conciliando perspectivas de operadores, projetos e domicílios.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 34% | Diretores executivos: 20% | |
| Segundo nível: 42% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 24% | Gerentes: 45% |
Dimensionamento e Previsão do Mercado
Um modelo de cima para baixo estimaria os gastos anuais de residentes em toda a Índia, expressos em USD, em acomodações e serviços de residência voltados ao público sênior, alocando o total entre tipo de imóvel, modelo de regime de posse, faixa etária e as geografias listadas. Os indicadores-chave incluiriam a população com 55 anos ou mais e seu crescimento, os domicílios sênior financeiramente capazes, a capacidade de residências organizadas e os lançamentos anunciados, a ocupação e o tempo de permanência, e os preços de venda, aluguéis e encargos de serviço divulgados. Em conjunto, esses indicadores apontam o conjunto de domicílios endereçáveis, a oferta disponível e os recebimentos anuais. As participações dos segmentos refletiriam a combinação observada de formatos de residência, transações, perfis etários e capacidade operacional, com a receita de serviços contabilizada uma única vez, seja incluída ou cobrada separadamente.
A análise de cenários preveria a demanda demográfica juntamente com as inaugurações de projetos, a ocupação, a acessibilidade e a combinação de regimes de posse, enquanto verificações pontuais de baixo para cima comparariam amostras de residências vendidas multiplicadas pelos preços de venda realizados com os recebimentos de aluguel e serviços dos operadores. Quando as vendas são irregulares ou as divulgações de projetos e preços estão ausentes, o analista utilizaria a capacidade reportada do projeto, as divulgações dos operadores e as evidências imobiliárias locais para delimitar as premissas e manter um intervalo documentado para revisão. Os especialistas primários verificariam a razoabilidade da direção e do prazo de cada variável, enquanto as divergências motivariam uma verificação de fonte e definição antes de a previsão ser definida.
Validação de Dados e Ciclo de Atualização
Os analistas triangulariam os totais de mercado e as participações dos segmentos em relação a séries demográficas, divulgações de projetos e operadores, transações imobiliárias e lançamentos reportados de forma independente. Investigariam anomalias e variações materiais entre fontes, rastreando-as até o ano, a cobertura, a unidade ou o tratamento da transação, e concluiriam a revisão analítica em múltiplas etapas antes da aprovação final. O recontato seria acionado por conflitos de definição não resolvidos, status inconsistente de projetos ou uma mudança material nas evidências de preço, ocupação ou capacidade. O modelo seria atualizado anualmente, revisado entre ciclos para eventos materiais de mercado e submetido a uma nova revisão pré-entrega.
Dimensionamento do Mercado de Moradia Sênior na Índia pela Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de moradia sênior na Índia mede os gastos anuais em acomodações residenciais voltadas ao público sênior na Índia.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os especialistas primários verificariam a razoabilidade da direção e do prazo de cada variável, enquanto as divergências motivariam uma verificação de fonte e definição antes de a previsão ser definida.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 5,24 bilhões de USD (2027) | |
| Global Consultancy A | 7,7 bilhões de USD (2030) | Com base em 2030, esta estimativa é 46,9% superior ao valor de 5,24 bilhões de USD deste relatório para 2027, 3 anos antes. A perspectiva habitacional de 2030 reflete a demanda domiciliar projetada mais tardia e o crescimento do inventário. |
| Regional Consultancy B | 12 bilhões de USD (2030) | Com base em 2030, esta estimativa é 129,0% superior ao valor de 5,24 bilhões de USD deste relatório para 2027, 3 anos antes. A previsão de mercado potencial mais tardia acompanha o crescimento projetado de domicílios sênior e a expansão da demanda. |
Os analistas da Mordor Intelligence triangulariam os totais de mercado e as participações dos segmentos em relação a séries demográficas, divulgações de projetos e operadores, transações imobiliárias e lançamentos reportados de forma independente.
Principais Questões Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de moradia sênior na Índia?
O mercado tem previsão de atingir 5,24 bilhões de USD em 2027 e 14,08 bilhões de USD até 2032, crescendo a um CAGR de 21,85% no período de 2027 a 2032.
O que impulsiona a demanda por habitação voltada ao público sênior na Índia?
O envelhecimento e as estruturas domiciliares urbanas ampliam o caso para acomodações especializadas. A Geri Care Health Services lançou um centro de moradia assistida e enfermagem especializada com 100 leitos em Bengaluru em abril de 2025.
Qual tipo de imóvel de habitação sênior lidera na Índia?
A moradia independente representou 64,1% do mercado em 2026. A moradia assistida tem previsão de crescer mais rapidamente, com um CAGR de 23,65% no período de 2027 a 2032.
Quais empresas competem no mercado de habitação sênior na Índia?
Os principais participantes incluem Antara Senior Care, Columbia Pacific Communities, Ashiana Housing Ltd, Primus Lifestyle Pvt Ltd e Vedaanta Senior Living.
O que restringe a adoção de residências sênior na Índia?
As conclusões da KPMG na Índia de março de 2025 identificaram as normas de cuidado domiciliar em sociedades tradicionais e a consciência limitada nas áreas rurais como barreiras à adoção. Os custos dos projetos também podem restringir o acesso de domicílios de renda moderada.
Qual cidade indiana tem a perspectiva de crescimento mais forte para moradia sênior?
Hyderabad tem previsão de crescer mais rapidamente, com um CAGR de 23,3% no período de 2027 a 2032. Bengaluru deteve a maior participação, com 19,09% em 2026.