
Tamanho e Participação do Mercado de Fertilizantes Orgânicos da Índia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
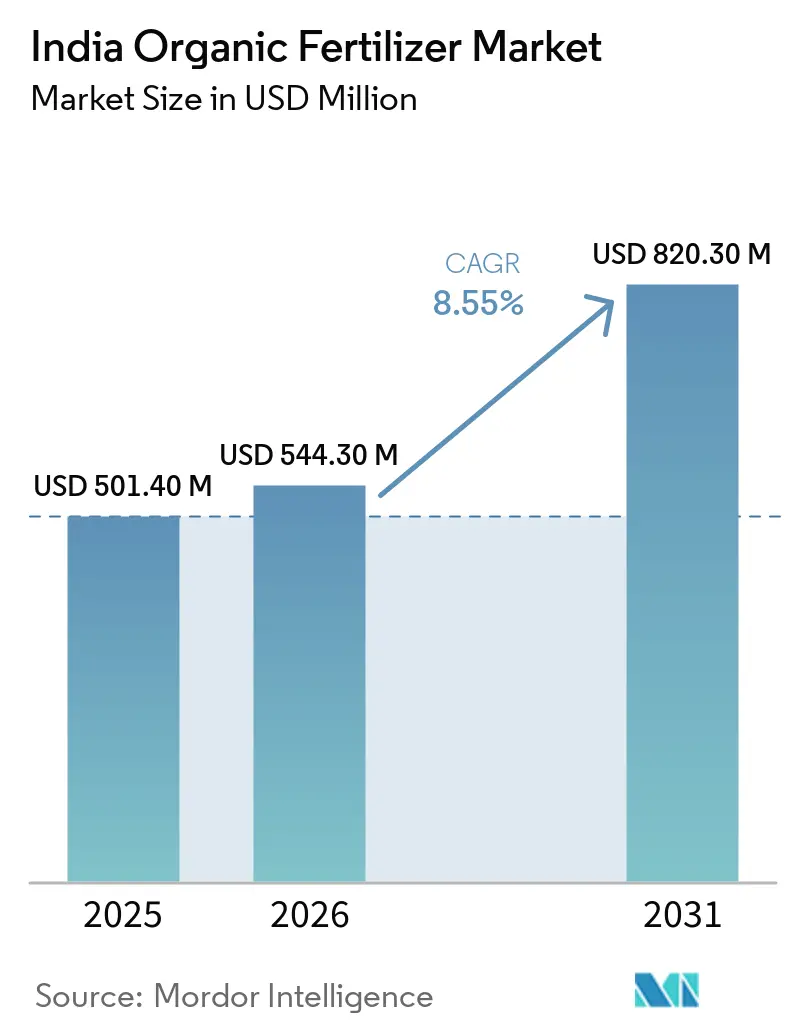
| Tamanho do mercado no ano base (2025) | 501.40 Milhões de dólares |
| Tamanho do Mercado (2026) | 544.30 Milhões de dólares |
| Tamanho do Mercado (2031) | 820.30 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.55 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fertilizantes Orgânicos da Índia por Mordor Intelligence
O tamanho do mercado de fertilizantes orgânicos da Índia foi avaliado em 501,40 milhões de USD em 2025 e está projetado para crescer de 544,30 milhões de USD em 2026 para 820,30 milhões de USD até 2031, com um CAGR previsto de 8,55% de 2026 a 2031. O mercado é apoiado pela crescente adoção da agricultura orgânica, programas baseados em clusters apoiados pelo governo e pela formalização de padrões de qualidade para produtos de fertilizantes orgânicos. A Ordem de Controle de Fertilizantes de 1985 estabelece padrões prescritos para fertilizantes orgânicos, enquanto emendas sucessivas expandiram e modificaram a gama de produtos de fertilizantes regulamentados. Programas governamentais como o Paramparagat Krishi Vikas Yojana (PKVY) estão fortalecendo a base de adoção, com cerca de 15 lakh hectares incorporados à agricultura orgânica, 52.289 clusters formados e 25,30 lakh agricultores beneficiados até fevereiro de 2025, de acordo com o Departamento de Imprensa e Informação (PIB)[1]. O mercado também é apoiado pela agricultura orgânica certificada, pela crescente formalização do fornecimento de insumos e pelo surgimento de produtos de fertilizantes orgânicos derivados de fluxos de resíduos, como o digestato de instalações de biogás comprimido. Essas condições favorecem fornecedores capazes de oferecer formulações consistentes, conformidade com padrões regulatórios, suporte à certificação e serviços agronômicos localizados.
Principais Conclusões do Relatório
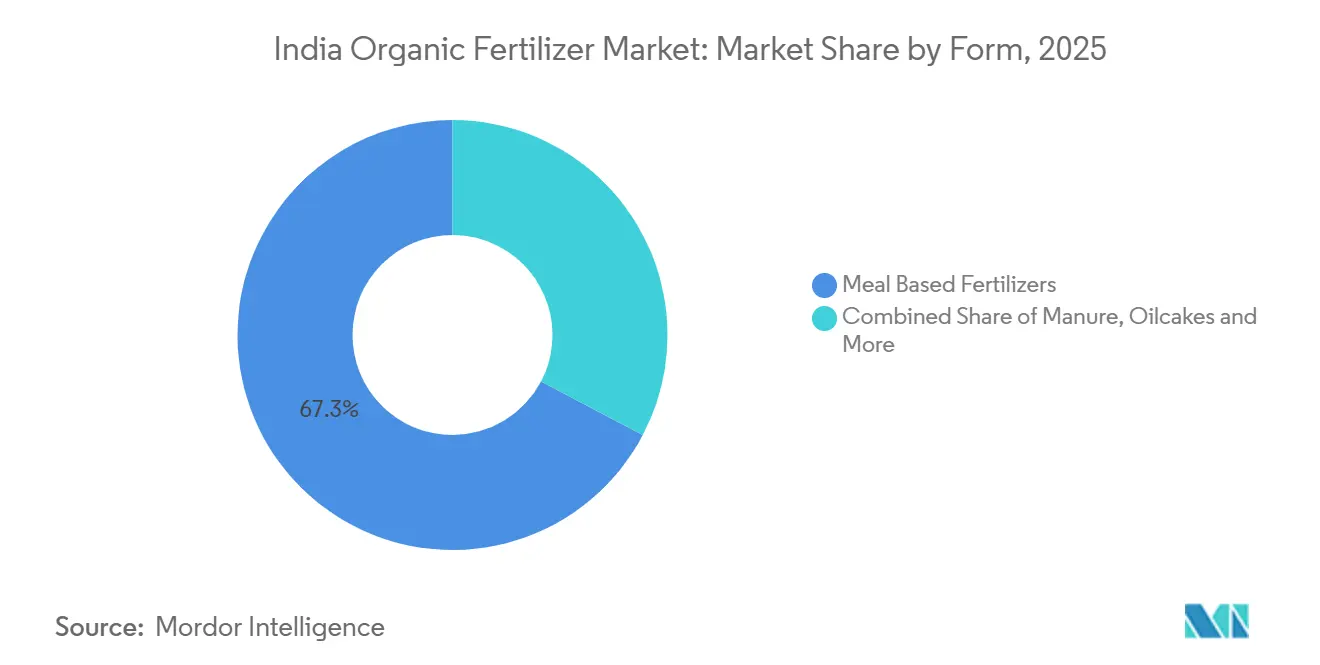
- Por forma, os fertilizantes à base de farinha representaram 67,3% da participação no mercado de fertilizantes orgânicos da Índia em 2025, enquanto o esterco tem previsão de crescer a um CAGR de 9,2% de 2026 a 2031.
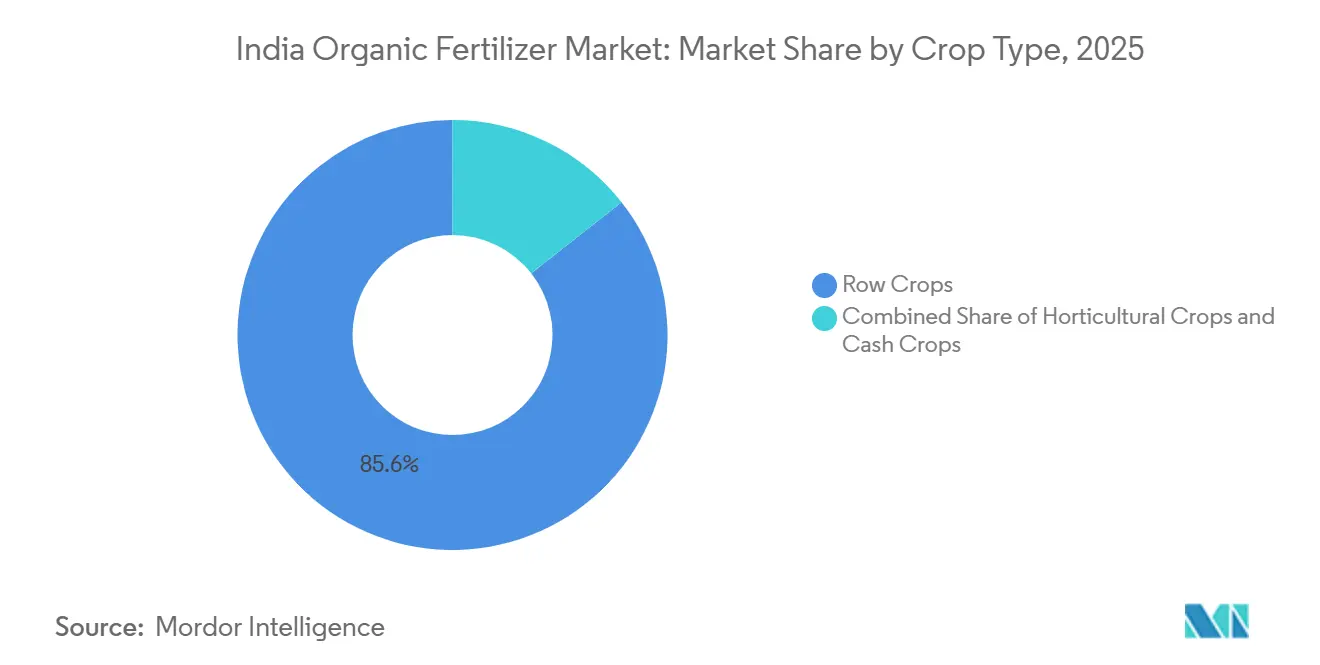
- Por tipo de cultura, as culturas em fileira representaram 85,6% do tamanho do mercado de fertilizantes orgânicos da Índia em 2025, enquanto as culturas comerciais têm previsão de crescer a um CAGR de 8,7% de 2026 a 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Fertilizantes Orgânicos da Índia
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Incentivos Governamentais e Subsídios a Insumos Orgânicos | +1.8% | Nacional, com ganhos concentrados em Madhya Pradesh, Maharashtra e na Região Nordeste | Médio prazo (2 a 4 anos) |
| Crescente Procura de Produtos Orgânicos Certificados e Orientados para a Exportação | +1.3% | Sul da Índia e Oeste da Índia, com repercussão no Leste da Índia | Médio prazo (2 a 4 anos) |
| Expansão de Terras Agrícolas Orgânicas Certificadas e Agricultura em Cluster | +1.5% | Nacional, com maior intensidade em Madhya Pradesh, Maharashtra e Rajasthan | Longo prazo (≥ 4 anos) |
| Pressão Ambiental para Reduzir o Uso Excessivo de Fertilizantes Químicos | +1.0% | Nacional, com ganhos iniciais no Punjab, Haryana e Andhra Pradesh | Longo prazo (≥ 4 anos) |
| GOBARdhan e Comercialização de Matéria-Prima de Biogás Comprimido | +0.8% | Oeste da Índia, Maharashtra, Gujarat, Rajasthan e Uttar Pradesh | Longo prazo (≥ 4 anos) |
| Formulações Orgânicas Específicas por Cultura Habilitadas por Testes de Solo e Consultoria Digital | +0.7% | Nacional, com ganhos iniciais no Sul da Índia e Oeste da Índia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Incentivos Governamentais e Subsídios a Insumos Orgânicos
Os incentivos governamentais e os subsídios a insumos orgânicos estão apoiando a adoção de fertilizantes orgânicos pelos agricultores, reduzindo o ônus de custos e melhorando o acesso a insumos orgânicos certificados. No âmbito do Paramparagat Krishi Vikas Yojana (PKVY), os agricultores recebem INR 31.500 (USD 331,25) por hectare ao longo de três anos, incluindo INR 15.000 (USD 157,38) por hectare por meio de transferência direta de benefícios para insumos orgânicos, de acordo com o Departamento de Imprensa e Informação (PIB). Esses incentivos financeiros encorajam os agricultores a adotar fertilizantes orgânicos como parte de programas estruturados de agricultura orgânica e sustentam a demanda por meio de aquisição baseada em clusters. Assistência semelhante no âmbito de programas como a Missão de Desenvolvimento da Cadeia de Valor Orgânico para a Região Nordeste (MOVCDNER) estende a adoção de insumos orgânicos apoiados pelo governo a regiões adicionais. A disponibilidade de assistência financeira plurianual, suporte à certificação e programas organizados de agricultura orgânica melhora o acesso ao mercado para fornecedores que oferecem produtos de fertilizantes orgânicos em conformidade e pode incentivar a aquisição recorrente dentro dos clusters agrícolas apoiados.
Crescente Procura de Produtos Orgânicos Certificados e Orientados para a Exportação
A crescente procura de produtos orgânicos certificados nos mercados de exportação está a apoiar o uso de insumos orgânicos conformes nas cadeias de abastecimento agrícolas certificadas da Índia. A Índia exportou 665,97 milhões de USD de produtos orgânicos em 2024–25, de acordo com a Autoridade de Desenvolvimento de Exportações de Produtos Agrícolas e Processados (APEDA)[2]. A produção orgânica orientada para a exportação exige o cumprimento dos requisitos de certificação e rastreabilidade ao abrigo do Programa Nacional de Produção Orgânica (NPOP), aumentando a importância do uso documentado e conforme de insumos. O lançamento da 8.ª edição do NPOP e do TraceNet 2.0 em janeiro de 2025 reforçou ainda mais a rastreabilidade digital, a certificação e a conformidade nas cadeias de abastecimento orgânicas. Estes requisitos favorecem os fornecedores de fertilizantes orgânicos que conseguem fornecer formulações padronizadas, documentação relacionada com a certificação e registos de rastreabilidade adequados para explorações registadas no NPOP, apoiando a procura de agricultores que visam mercados domésticos e de exportação premium.
Expansão de Terras Agrícolas Orgânicas Certificadas e Agricultura em Cluster
A expansão de terras agrícolas orgânicas certificadas e de fazendas em processo de conversão está ampliando a base endereçável para produtos de fertilizantes orgânicos na Índia. No âmbito do Programa Nacional de Produção Orgânica (NPOP), 22,5 lakh hectares estavam sob cultivo orgânico certificado em 2024–25, de acordo com a Autoridade de Desenvolvimento de Exportação de Produtos Agrícolas e Processados (APEDA). A área adicional em processo de conversão expande ainda mais a base de demanda potencial à medida que os agricultores transitam para a produção orgânica certificada e adotam insumos em conformidade. Estados com cultivo orgânico substancial, incluindo Madhya Pradesh, Maharashtra e Rajasthan, constituem mercados regionais importantes para fornecedores de fertilizantes orgânicos, particularmente para produtos utilizados para melhorar a fertilidade do solo e a disponibilidade de nutrientes. Enquanto isso, a abordagem baseada em clusters do Paramparagat Krishi Vikas Yojana (PKVY) organiza as fazendas participantes em grupos definidos, facilitando a distribuição coordenada de insumos e a implementação de práticas de agricultura orgânica. Essa estrutura organizada pode ajudar os fornecedores a alcançar múltiplos agricultores por meio de aquisição em volume, ao mesmo tempo em que apoia os requisitos de documentação e rastreabilidade, fortalecendo assim a distribuição de fertilizantes orgânicos em fazendas certificadas e em transição.
GOBARdhan e Comercialização de Matéria-Prima de Biogás Comprimido
A comercialização de adubo orgânico proveniente de usinas de biogás comprimido (CBG) está criando um fluxo adicional de oferta de produtos de fertilizantes orgânicos na Índia. As vendas de adubo orgânico fermentado (FOM), adubo orgânico fermentado líquido (LFOM) e adubo orgânico rico em fosfato (PROM) atingiram 1,67 milhão de toneladas métricas durante 2025–26 até fevereiro de 2026, de acordo com o Departamento de Imprensa e Informação (PIB)[3]. O apoio governamental por meio do esquema de Assistência ao Desenvolvimento de Mercado (MDA) está incentivando a produção, a comercialização e a distribuição mais ampla desses fertilizantes orgânicos derivados de CBG. A expansão da infraestrutura de CBG também está melhorando a disponibilidade de adubo orgânico produzido a partir de resíduos agrícolas, esterco bovino e outras matérias-primas de biomassa, fortalecendo o vínculo entre a gestão de resíduos e o fornecimento de insumos agrícolas. O Esquema Nacional de Bioenergia Circular GOBARdhan aprovado apoia o desenvolvimento de biogás comprimido (CBG), a agregação de matérias-primas, o processamento de adubo orgânico e a agregação de valor, fortalecendo a cadeia de valor dos fertilizantes orgânicos. Esses desenvolvimentos estão expandindo a disponibilidade de produtos alternativos de fertilizantes orgânicos e favorecem fornecedores capazes de garantir matérias-primas de biomassa confiáveis, estabelecer capacidades de processamento e desenvolver redes de distribuição para adubo orgânico derivado de CBG.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custo de Entrega Mais Elevado em Comparação com Fertilizantes Sintéticos Subsidiados | -1.5% | Nacional, mais acentuado no Norte da Índia e no Leste da Índia | Médio prazo (2 a 4 anos) |
| Teor de Nutrientes e Qualidade Inconsistentes entre Fornecedores Descentralizados | -1.0% | Nacional, mais elevado no Leste da Índia e no Centro da Índia | Longo prazo (≥ 4 anos) |
| Alta Umidade, Baixa Densidade de Nutrientes e Logística Fragmentada Elevam os Custos de Entrega | -0.8% | Oeste da Índia, Norte da Índia e estados com elevada densidade pecuária | Longo prazo (≥ 4 anos) |
| Monetização Limitada de Insumos Orgânicos Produzidos na Exploração e Fraca Rastreabilidade | -0.5% | Nacional, mais acentuado no Leste da Índia e na Região Nordeste | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Custo de Entrega Mais Elevado em Comparação com Fertilizantes Sintéticos Subsidiados
Os custos de entrega mais elevados em comparação com os fertilizantes sintéticos subsidiados continuam sendo um fator restritivo para o mercado de fertilizantes orgânicos da Índia, particularmente em regiões onde os custos de transporte, manuseio e armazenamento são mais altos. A ureia é vendida a um preço máximo ao consumidor notificado pelo governo de INR 242 (USD 2,54) por saco de 45 quilogramas, com o governo cobrindo a diferença entre seu custo de entrega e o valor realizado junto aos agricultores por meio do Esquema de Subsídio à Ureia, de acordo com o Departamento de Imprensa e Informação. Os fertilizantes orgânicos geralmente possuem uma estrutura de custos diferente, pois sua natureza mais volumosa pode aumentar as despesas de transporte, armazenamento, manuseio e aplicação em relação aos fertilizantes sintéticos concentrados. As iniciativas governamentais que incentivam a redução do uso de fertilizantes químicos podem apoiar a adoção de fontes alternativas de nutrientes, mas não eliminam a vantagem de preço estabelecida dos fertilizantes sintéticos subsidiados. Essa diferença de custo pode tornar os fertilizantes orgânicos mais difíceis de adotar entre os agricultores sensíveis ao preço, particularmente onde os produtos orgânicos não obtêm um prêmio ou não recebem suporte direto de insumos.
Teor de Nutrientes e Qualidade Inconsistentes entre Fornecedores Descentralizados
O teor de nutrientes e a qualidade do produto inconsistentes entre os fornecedores descentralizados de fertilizantes orgânicos podem limitar a confiança dos agricultores e as compras repetidas no mercado indiano de fertilizantes orgânicos. As variações na composição da matéria-prima, nos métodos de processamento, nos níveis de humidade e nas condições de compostagem podem resultar em diferenças na concentração de nutrientes e nas características do produto entre lotes. Isto pode tornar o desempenho do produto menos previsível para os agricultores e complicar as comparações entre fornecedores. Em novembro de 2024, o Conselho Indiano de Investigação Agrícola (ICAR) iniciou um projeto de demonstração de dois anos para avaliar o desempenho do estrume orgânico fermentado (FOM) e do estrume orgânico fermentado líquido (LFOM), de acordo com o Gabinete de Informação à Imprensa (PIB). A iniciativa reflete a necessidade de evidências mais sólidas a nível de campo sobre a eficácia dos produtos emergentes de fertilizantes orgânicos. Consequentemente, formulações consistentes, processos de produção padronizados, testes de qualidade e rastreabilidade ao nível do lote continuam a ser importantes para melhorar a fiabilidade do produto e sustentar a confiança dos agricultores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Forma: Fertilizantes à Base de Farinha Lideram o Mercado, Enquanto o Esterco Registra o Crescimento Mais Rápido
Os fertilizantes à base de farinha representaram 67,3% do tamanho do mercado de fertilizantes orgânicos da Índia em 2025, tornando-os o maior segmento por forma. Sua posição de liderança é sustentada pelo uso estabelecido no manejo de nutrientes em algodão, cúrcuma, pimenta e outras culturas de maior valor, bem como pela disponibilidade de formulações granuladas e de fácil aplicação compatíveis com os equipamentos de distribuição de fertilizantes existentes. Os requisitos de qualidade previstos na Ordem de Controle de Fertilizantes (FCO) podem favorecer processadores com sistemas estabelecidos de testes e controle de qualidade. O esterco e outros fertilizantes orgânicos, incluindo composto urbano, adubo à base de torta de filtro e formulações enriquecidas, complementam os produtos à base de farinha ao atender aplicações mais amplas de condicionamento do solo e manejo de nutrientes.
O esterco é o segmento de crescimento mais rápido, com previsão de expansão a um CAGR de 9,2% entre 2026 e 2031. Seu crescimento é apoiado pela crescente disponibilidade de adubo orgânico proveniente de instalações de biogás comprimido (CBG), que geram adubo orgânico fermentado (FOM) e adubo orgânico fermentado líquido (LFOM) como coprodutos. A expansão da infraestrutura de CBG está criando fontes adicionais de produtos de esterco padronizados, ao mesmo tempo em que fortalece o vínculo entre a gestão de resíduos e o fornecimento de insumos agrícolas. O adubo à base de torta de filtro e outros produtos de esterco enriquecido também se beneficiam do apoio governamental e da crescente comercialização de fontes orgânicas de nutrientes. Essa base de oferta em expansão pode melhorar a disponibilidade e a distribuição de produtos, embora os fornecedores precisem manter teor de nutrientes, qualidade e conformidade regulatória consistentes à medida que os produtos à base de esterco ganham um papel maior no mercado de fertilizantes orgânicos da Índia.

Por Tipo de Cultura: Culturas em Fileira Lideram a Procura enquanto as Culturas Comerciais Ganham Tração pela Certificação
As culturas em fileira representaram 85,6% da participação no mercado indiano de fertilizantes orgânicos em 2025, tornando-as o maior tipo de cultura. O arroz, o trigo, o sorgo e as leguminosas representam uma parcela substancial do uso de fertilizantes orgânicos devido à sua extensa área cultivada e participação em programas de agricultura orgânica apoiados pelo governo. O Paramparagat Krishi Vikas Yojana (PKVY) e a Missão Nacional de Agricultura Natural (NMNF) estão a apoiar a adoção de insumos orgânicos nesta ampla base agrícola. Os estados produtores de arroz, como Odisha, Andhra Pradesh e Jharkhand, representam, portanto, importantes centros de procura para os fornecedores de fertilizantes orgânicos. As culturas hortícolas têm uma base de área menor, mas podem gerar procura de maior valor onde a certificação, a conformidade com resíduos e os mercados premium incentivam o uso de insumos orgânicos documentados.
As culturas comerciais são o tipo de cultura de crescimento mais rápido, previstas para expandir a um CAGR de 8,7% entre 2026 e 2031. A cana-de-açúcar, o algodão, as especiarias e outras culturas ligadas à exportação estão a ganhar procura por fertilizantes orgânicos à medida que os produtores participam em cadeias de abastecimento certificadas que exigem o uso de insumos rastreáveis e documentados. A orientação para a exportação de várias culturas comerciais reforça este requisito, particularmente onde os compradores e os organismos de certificação exigem registos de insumos agrícolas conformes. As exportações orgânicas de especiarias e condimentos da Índia atingiram 45,4 milhões de USD em 2024–25, de acordo com a Autoridade de Desenvolvimento de Exportações de Produtos Agrícolas e Processados (APEDA). Os crescentes requisitos de certificação e rastreabilidade em culturas como uvas, café, especiarias e outros produtos orientados para a exportação podem, portanto, criar oportunidades para os fornecedores que oferecem formulações conformes com o NPOP e documentação de apoio, enquanto as culturas hortícolas e outras culturas de especialidade continuam a proporcionar oportunidades adicionais de procura premium.
Análise Geográfica
Segmento de Culturas em Fileiras no Mercado de Fertilizantes Orgânicos da Índia
Maharashtra foi o maior mercado regional de fertilizantes orgânicos na Índia em 2025, apoiado por sua substancial base de agricultura orgânica certificada e estrutura diversificada de culturas. O estado tinha 5,3 lakh hectares de área orgânica certificada em 2024–25, de acordo com a Autoridade de Desenvolvimento de Exportação de Produtos Agrícolas e Processados (APEDA). A produção de cana-de-açúcar, algodão, oleaginosas e uvas de mesa de Maharashtra cria demanda por diferentes formulações de fertilizantes orgânicos, enquanto as culturas orientadas à exportação aumentam a importância de insumos rastreáveis e em conformidade. A grande base agrícola do estado e a crescente disponibilidade de adubo orgânico por meio de atividades de biomassa e biogás comprimido reforçam ainda mais sua posição no mercado de fertilizantes orgânicos da Índia.
Gujarat combina uma base substancial de agricultura orgânica com demanda proveniente de algodão, oleaginosas, culturas hortícolas e outras atividades agrícolas comerciais. O estado tinha 1,9 lakh hectares de área orgânica certificada em 2024–25, de acordo com a APEDA. Karnataka e Tamil Nadu se beneficiam de culturas de plantação e orientadas à exportação, como café, chá, cardamomo e pimenta, onde os produtores certificados exigem insumos orgânicos documentados e em conformidade. Madhya Pradesh representa outro mercado importante devido à sua grande área de agricultura orgânica certificada e à extensa produção de culturas em fileira, enquanto Odisha, Andhra Pradesh e Jharkhand oferecem oportunidades por meio da produção de arroz e de clusters de agricultura orgânica apoiados pelo governo. Os estados do Nordeste também oferecem uma oportunidade distinta por meio da Missão de Desenvolvimento da Cadeia de Valor Orgânico para a Região Nordeste (MOVCDNER), particularmente para fornecedores capazes de atender aos requisitos da produção orgânica de pequenos agricultores e de plantações.
Em todos esses estados, a execução da cadeia de suprimentos permanece importante, pois os fornecedores de fertilizantes orgânicos precisam manter qualidade consistente do produto, conformidade regulatória, rastreabilidade e distribuição confiável. Fornecedores com instalações de produção ou agregação localizadas podem reduzir os requisitos de transporte para fertilizantes orgânicos volumosos, ao mesmo tempo em que melhoram a disponibilidade próxima aos clusters agrícolas. As oportunidades comerciais também diferem pela estrutura de culturas, com Maharashtra e Gujarat oferecendo forte demanda da agricultura comercial e orientada à exportação, Karnataka e Tamil Nadu se beneficiando das cadeias de suprimentos de plantações, e Madhya Pradesh e outros estados do centro e leste oferecendo maiores oportunidades em culturas em fileira e programas de agricultura orgânica apoiados pelo governo. O crescimento geográfico no mercado de fertilizantes orgânicos da Índia dependerá, portanto, não apenas da expansão do cultivo certificado, mas também da capacidade dos fornecedores de estabelecer redes de distribuição regional eficientes e fornecer produtos adequados às exigências locais de culturas e certificação.
Cenário Competitivo
Principais Empresas no Mercado de Fertilizantes Orgânicos da Índia
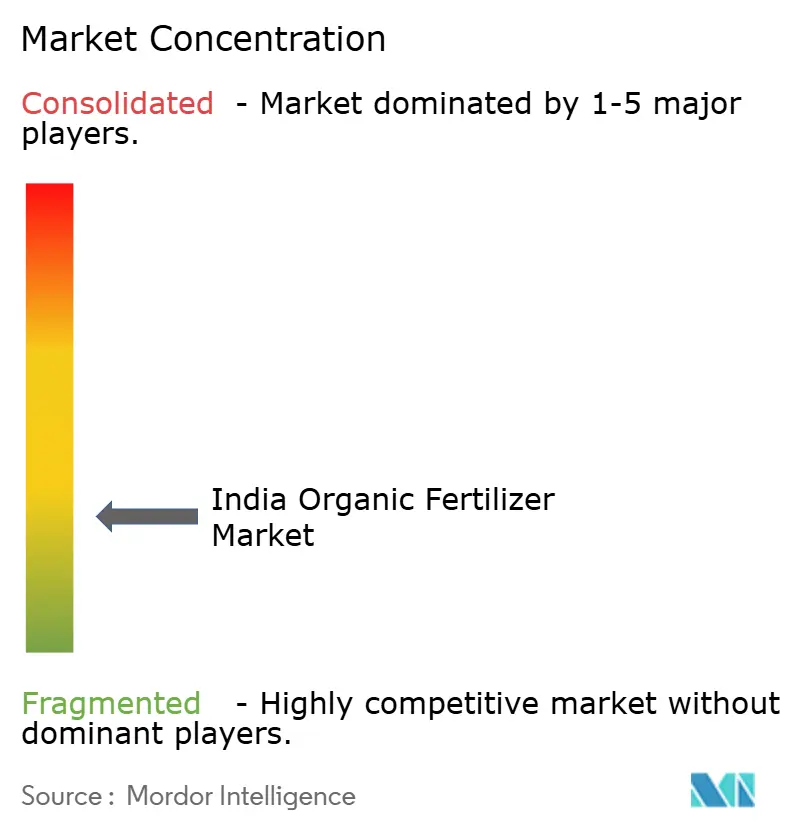
O mercado de fertilizantes orgânicos da Índia é fragmentado, com Coromandel International Limited, Indian Farmers Fertiliser Cooperative Limited (IFFCO), T. Stanes and Company Limited, Swaroop Agri Sciences Private Limited e Amruth Organic Fertilizers entre os principais participantes em 2025. A concorrência abrange fertilizantes à base de farinha, esterco, composto, formulações orgânicas enriquecidas e outros produtos de nutrientes orgânicos. A Coromandel International Limited aproveita seu amplo portfólio de fertilizantes, capacidades de fabricação e rede de varejo rural, enquanto a IFFCO se beneficia de sua extensa rede de agricultores, estrutura de distribuição cooperativa e portfólio de insumos agrícolas orgânicos. A T. Stanes and Company Limited se apoia em sua presença estabelecida em insumos agrícolas orgânicos, capacidades agronômicas e rede de distribuição. Enquanto isso, produtores regionais e fabricantes descentralizados respondem por uma parcela substancial da oferta, particularmente em áreas com abundante biomassa local e relações agrícolas estabelecidas. Essa estrutura fragmentada torna o acesso a matérias-primas, a consistência do produto, a conformidade regulatória, o alcance da distribuição e o suporte agronômico fatores competitivos essenciais.
A diferenciação competitiva depende cada vez mais do teor consistente de nutrientes, formulações padronizadas, testes de qualidade, rastreabilidade e distribuição confiável. Fornecedores maiores podem aproveitar testes laboratoriais, sistemas formais de controle de qualidade, documentação regulatória e extensas redes de distribuidores, enquanto produtores regionais se beneficiam de menores custos logísticos e proximidade aos clusters agrícolas. A adoção de adubo orgânico fermentado (FOM), adubo orgânico fermentado líquido (LFOM), formulações enriquecidas e outros produtos padronizados expande ainda mais o cenário competitivo, conferindo maior ênfase ao desempenho do produto, ao suporte à certificação e à assistência técnica no nível do agricultor.
Existem oportunidades para empresas capazes de agregar matérias-primas orgânicas, padronizar a qualidade do produto e estabelecer redes de distribuição confiáveis em mercados agrícolas fragmentados. Clusters de agricultura orgânica apoiados pelo governo, fazendas certificadas e cadeias de suprimentos agrícolas orientadas à exportação criam demanda por produtos em conformidade e documentação de suporte. Fornecedores que integram o fornecimento de matérias-primas, processamento, testes de qualidade, certificação e registros de aplicação no nível da fazenda estão bem posicionados para atender a esses requisitos. Sistemas de rastreabilidade como o TraceNet 2.0 reforçam ainda mais a importância do uso documentado de insumos em cadeias de suprimentos orgânicas certificadas. Embora os produtores localizados se beneficiem do acesso a biomassa de baixo custo e da proximidade aos clusters agrícolas, empresas maiores podem capitalizar sobre escala de fabricação, infraestrutura de testes, documentação regulatória e redes de distribuição estabelecidas. Consequentemente, o posicionamento competitivo no mercado de fertilizantes orgânicos da Índia depende da combinação de acesso confiável a matérias-primas com qualidade consistente do produto, conformidade regulatória, alcance da distribuição e suporte agronômico, em vez de depender apenas da capacidade de fabricação.
Líderes do Setor de Fertilizantes Orgânicos da Índia
-
Coromandel International Limited
-
Indian Farmers Fertiliser Cooperative Limited
-
T. Stanes and Company Limited
-
Swaroop Agri Sciences Private Limited
-
Amruth Organic Fertilizers
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Agosto de 2026: O Gabinete da União aprovou o GOBARdhan, o Esquema Nacional de Bioenergia Circular, com um orçamento de INR 23.731 crore (2,45 bilhões de USD) para os exercícios fiscais de 2026–27 a 2035–36, apoiando a produção de biogás comprimido e o processamento de adubo orgânico, incluindo os coprodutos adubo orgânico fermentado (FOM) e adubo orgânico fermentado líquido (LFOM).
- Junho de 2026: A Coromandel International Limited e a Samunnati Agri Value Chain Solutions Private Limited assinaram um Memorando de Entendimento para fortalecer a distribuição de insumos agrícolas para Organizações de Produtores Rurais (FPOs) em toda a Índia, potencialmente expandindo o acesso aos produtos de fertilizantes orgânicos da Coromandel por meio da rede de FPOs da Samunnati.
- Janeiro de 2025: O Ministério do Comércio e Indústria, por meio da Autoridade de Desenvolvimento de Exportação de Produtos Agrícolas e Processados (APEDA), lançou a 8ª edição do Programa Nacional de Produção Orgânica (NPOP) e o TraceNet 2.0, fortalecendo a certificação orgânica, a rastreabilidade digital e a supervisão regulatória para cadeias de suprimentos orgânicas certificadas.
Escopo do Relatório do Mercado de Fertilizantes Orgânicos da Índia
Os fertilizantes orgânicos são fertilizantes derivados principalmente de materiais orgânicos de origem vegetal, animal ou outros materiais orgânicos de ocorrência natural que fornecem nutrientes às culturas e melhoram a fertilidade do solo. Eles incluem materiais como composto, esterco de curral, adubo animal, farinha de ossos, tortas de óleo, resíduos de culturas e outras fontes de nutrientes orgânicos processados.
O relatório do mercado de fertilizantes orgânicos da Índia é segmentado por forma (esterco, fertilizantes à base de farinha e outros) e por tipo de cultura (culturas comerciais, culturas hortícolas e culturas em fileira). Os tamanhos de mercado e as previsões são fornecidos em termos de valor (USD) e volume (toneladas métricas).
| Esterco |
| Fertilizantes à Base de Farinha |
| Tortas Oleaginosas |
| Outros Fertilizantes Orgânicos |
| Culturas Comerciais |
| Culturas Hortícolas |
| Culturas em Fileiras |
| Forma | Esterco |
| Fertilizantes à Base de Farinha | |
| Tortas Oleaginosas | |
| Outros Fertilizantes Orgânicos | |
| Tipo de Cultura | Culturas Comerciais |
| Culturas Hortícolas | |
| Culturas em Fileiras |
Definição de mercado
- DOSE MÉDIA DE APLICAÇÃO - A taxa média de aplicação é o volume médio de fertilizantes orgânicos aplicados por hectare de terra agrícola na respectiva região/país.
- TIPO DE CULTURA - O tipo de cultura inclui Culturas em Fileiras (Cereais, Leguminosas, Oleaginosas), Culturas Hortícolas (Frutas e vegetais) e Culturas Comerciais (Culturas de Plantação, Culturas de Fibra e Outras Culturas Industriais)
- FUNÇÃO - A função de nutrição de culturas dos biológicos agrícolas consiste em vários produtos que fornecem nutrientes essenciais às plantas e melhoram a qualidade do solo.
- TIPO - Os fertilizantes orgânicos são aplicados para fornecer nutrientes essenciais às culturas e melhorar a qualidade do solo.
| Palavra-chave | Definição |
|---|---|
| Culturas Comerciais | As culturas comerciais são culturas não consumíveis vendidas no todo ou em parte para a fabricação de produtos finais com o objetivo de gerar lucro. |
| Manejo Integrado de Pragas (MIP) | O MIP é uma abordagem ecologicamente correta e sustentável para o controle de pragas em diversas culturas. Envolve uma combinação de métodos, incluindo controles biológicos, práticas culturais e uso seletivo de pesticidas. |
| Agentes de biocontrole bacterianos | Bactérias utilizadas para controlar pragas e doenças em culturas. Atuam produzindo toxinas prejudiciais às pragas-alvo ou competindo com elas por nutrientes e espaço no ambiente de cultivo. Alguns exemplos de agentes de biocontrole bacterianos comumente utilizados incluem Bacillus thuringiensis (Bt), Pseudomonas fluorescens e Streptomyces spp. |
| Produto Fitossanitário (PF) | Um produto fitossanitário é uma formulação aplicada às culturas para protegê-las de pragas, como ervas daninhas, doenças ou insetos. Eles contêm uma ou mais substâncias ativas com outros co-formulantes, como solventes, carreadores, material inerte, agentes umectantes ou adjuvantes, formulados para proporcionar a eficácia ideal do produto. |
| Patógeno | Um patógeno é um organismo que causa doença ao seu hospedeiro, com a gravidade dos sintomas da doença. |
| Parasitoides | Os parasitoides são insetos que depositam seus ovos sobre ou dentro do inseto hospedeiro, com suas larvas se alimentando do inseto hospedeiro. Na agricultura, os parasitoides podem ser utilizados como uma forma de controle biológico de pragas, pois ajudam a controlar os danos causados por pragas às culturas e reduzem a necessidade de pesticidas químicos. |
| Nematoides Entomopatogênicos (NEP) | Os nematoides entomopatogênicos são vermes redondos parasitas que infectam e matam pragas liberando bactérias de seu intestino. Os nematoides entomopatogênicos são uma forma de agentes de biocontrole utilizados na agricultura. |
| Micorriza Vesicular-Arbuscular (MVA) | Os fungos MVA são espécies micorrízicas de fungos. Vivem nas raízes de diferentes plantas de ordem superior. Desenvolvem uma relação simbiótica com as plantas nas raízes dessas plantas. |
| Agentes de biocontrole fúngicos | Os agentes de biocontrole fúngicos são os fungos benéficos que controlam pragas e doenças de plantas. São uma alternativa aos pesticidas químicos. Infectam e matam as pragas ou competem com fungos patogênicos por nutrientes e espaço. |
| Biofertilizantes | Os biofertilizantes contêm microrganismos benéficos que melhoram a fertilidade do solo e promovem o crescimento das plantas. |
| Biopesticidas | Os biopesticidas são compostos naturais/de base biológica utilizados para gerenciar pragas agrícolas por meio de efeitos biológicos específicos. |
| Predadores | Os predadores na agricultura são os organismos que se alimentam de pragas e ajudam a controlar os danos causados por elas às culturas. Algumas espécies predadoras comuns utilizadas na agricultura incluem joaninhas, crisopídeos e ácaros predadores. |
| Agentes de biocontrole | Os agentes de biocontrole são organismos vivos utilizados para controlar pragas e doenças na agricultura. São alternativas aos pesticidas químicos e são conhecidos por seu menor impacto sobre o meio ambiente e a saúde humana. |
| Fertilizantes Orgânicos | O fertilizante orgânico é composto de matéria animal ou vegetal utilizada sozinha ou em combinação com um ou mais elementos ou compostos de origem não sintética, empregados para a fertilidade do solo e o crescimento das plantas. |
| Hidrolisados de Proteína (HP) | Os bioestimulantes à base de hidrolisados de proteína contêm aminoácidos livres, oligopeptídeos e polipeptídeos produzidos por hidrólise enzimática ou química de proteínas, principalmente de fontes vegetais ou animais. |
| Bioestimulantes/Reguladores de Crescimento de Plantas (RCP) | Os Bioestimulantes/Reguladores de Crescimento de Plantas (RCP) são substâncias derivadas de recursos naturais para melhorar o crescimento e a saúde das plantas estimulando os processos das plantas (metabolismo). |
| Condicionadores de Solo | Os condicionadores de solo são substâncias aplicadas ao solo que melhoram a saúde do solo, como a fertilidade e a estrutura do solo. |
| Extrato de Algas Marinhas | Os extratos de algas marinhas são ricos em micro e macronutrientes, proteínas, polissacarídeos, polifenóis, fitormônios e osmólitos. Essas substâncias estimulam a germinação de sementes e o estabelecimento das culturas, o crescimento total das plantas e a produtividade. |
| Compostos relacionados ao biocontrole e/ou à promoção do crescimento (CRBPC) | Os compostos relacionados ao biocontrole ou à promoção do crescimento (CRBPC) são a capacidade de uma bactéria de produzir compostos para o biocontrole de fitopatógenos e a promoção do crescimento das plantas. |
| Bactérias Fixadoras de Nitrogênio Simbióticas | As bactérias fixadoras de nitrogênio simbióticas, como o Rhizobium, obtêm alimento e abrigo do hospedeiro e, em troca, auxiliam fornecendo nitrogênio fixado às plantas. |
| Fixação de Nitrogênio | A fixação de nitrogênio é um processo químico no solo que converte nitrogênio molecular em amônia ou compostos nitrogenados relacionados. |
| ARS (Serviço de Pesquisa Agrícola) | O ARS é a principal agência de pesquisa interna científica do Departamento de Agricultura dos Estados Unidos (USDA). Seu objetivo é encontrar soluções para os problemas agrícolas enfrentados pelos agricultores do país. |
| Regulamentações Fitossanitárias | As regulamentações fitossanitárias impostas pelos respectivos órgãos governamentais verificam ou proíbem a importação e a comercialização de determinados insetos, espécies vegetais ou produtos dessas plantas, a fim de evitar a introdução ou disseminação de novas pragas ou patógenos vegetais. |
| Ectomicorriza (ECM) | A ectomicorriza (ECM) é uma interação simbiótica de fungos com as raízes absorventes de plantas superiores, na qual tanto a planta quanto o fungo se beneficiam da associação para a sobrevivência. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar as Variáveis-Chave: Para construir uma metodologia de previsão robusta, as variáveis e os fatores identificados na Etapa 1 são testados em relação aos números históricos de mercado disponíveis. Por meio de um processo iterativo, as variáveis necessárias para a previsão de mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos de previsão estão em termos nominais. A inflação não faz parte da precificação, e o preço médio de venda (ASP) é mantido constante ao longo do período de previsão.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e avaliações dos analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em todos os níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicados, Consultorias Personalizadas, Bases de Dados e Plataformas de Assinatura.




