Análise do Mercado de Fertilizantes da Índia por Mordor Intelligence
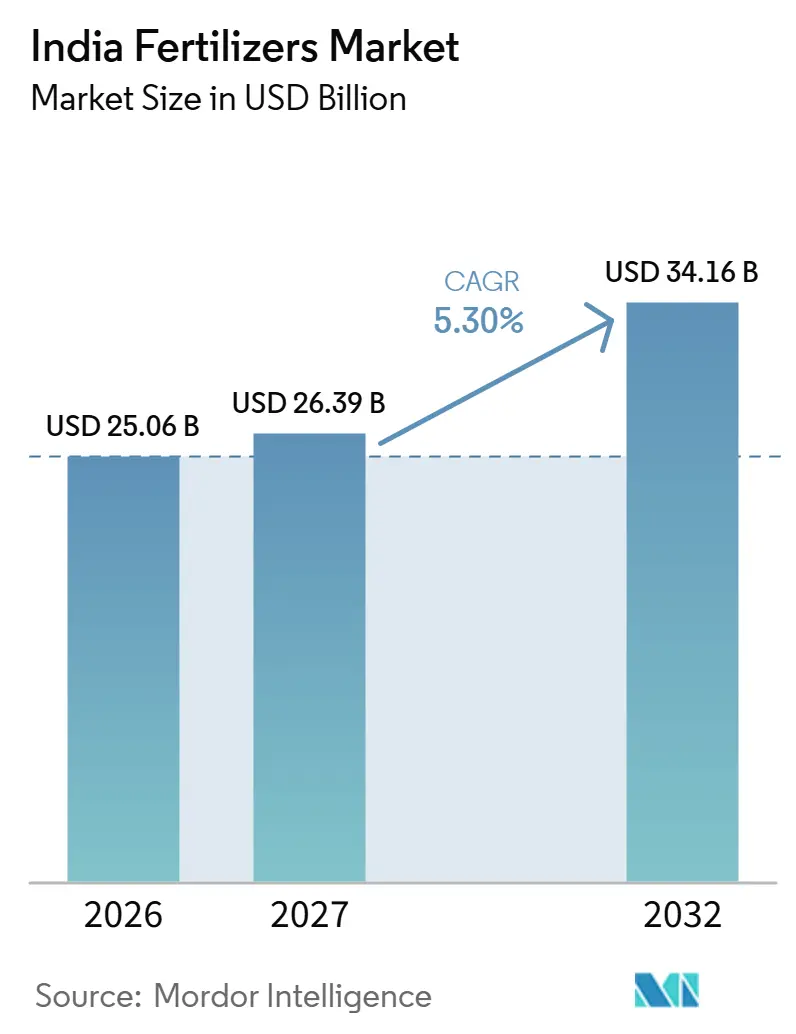
O tamanho do mercado de fertilizantes da Índia deve aumentar de 25,06 bilhões de USD em 2026 para 26,39 bilhões de USD em 2027 e alcançar 34,16 bilhões de USD até 2032, crescendo a um CAGR de 5,3% ao longo de 2027-2032.
O apoio vinculado a nutrientes e as recomendações específicas por propriedade na Índia favorecem ofertas de fertilizantes construídas em torno das necessidades das culturas. A nutrição solúvel em água conecta a microirrigação com a entrega precisa de nutrientes, tornando a adequação da aplicação relevante para a seleção de produtos. O conflito dos EUA e Israel com o Irã no Oriente Médio, iniciado em fevereiro de 2026, e o fechamento do Estreito de Ormuz elevaram os preços globais de fertilizantes até maio de 2026. Os fornecedores, consequentemente, precisam adequar os graus fosfatados e potássicos ao teor de nutrientes vinculado a subsídios, ao mesmo tempo em que asseguram insumos importados. A nutrição diferenciada oferece um caminho para a demanda específica por cultura, mas os custos de amônia importada e ácido fosfórico podem restringir o estoque fosfatado disponível para atendê-la.
Principais Conclusões do Relatório
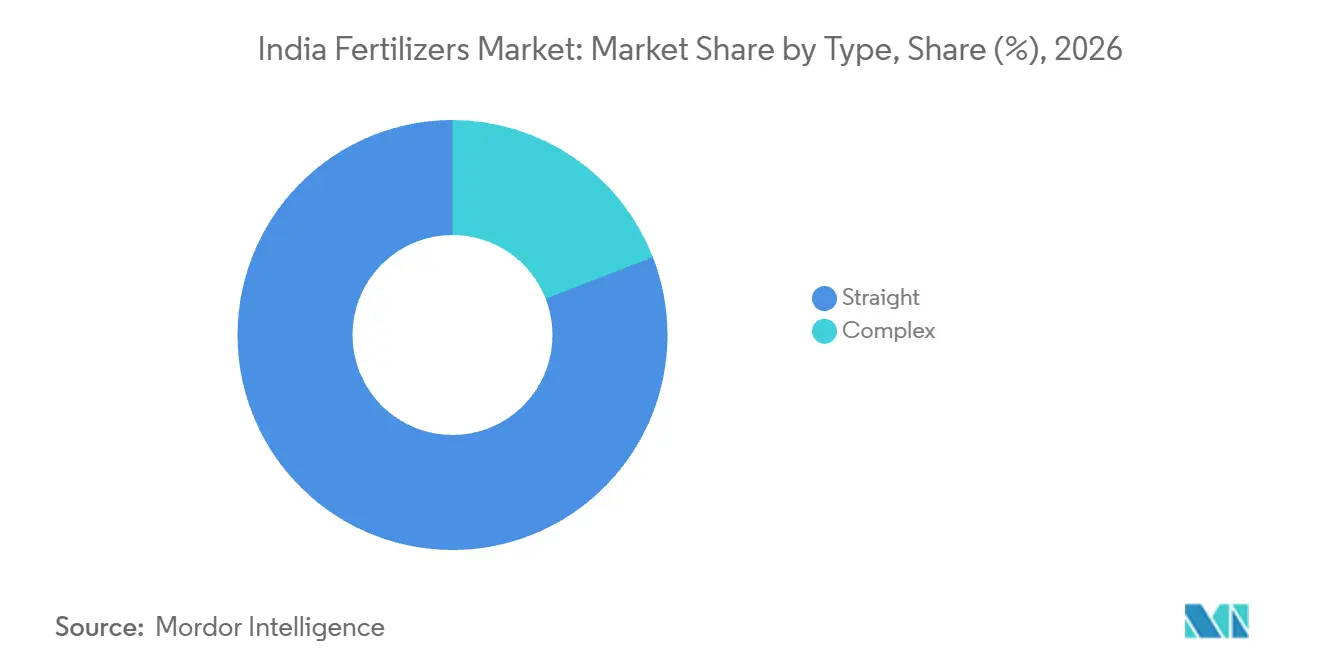
- Por tipo, os fertilizantes simples detinham 80,9% da participação do mercado de fertilizantes da Índia em 2026, enquanto os fertilizantes complexos têm previsão de crescimento mais rápido, a um CAGR de 6,9% durante 2027-2032.
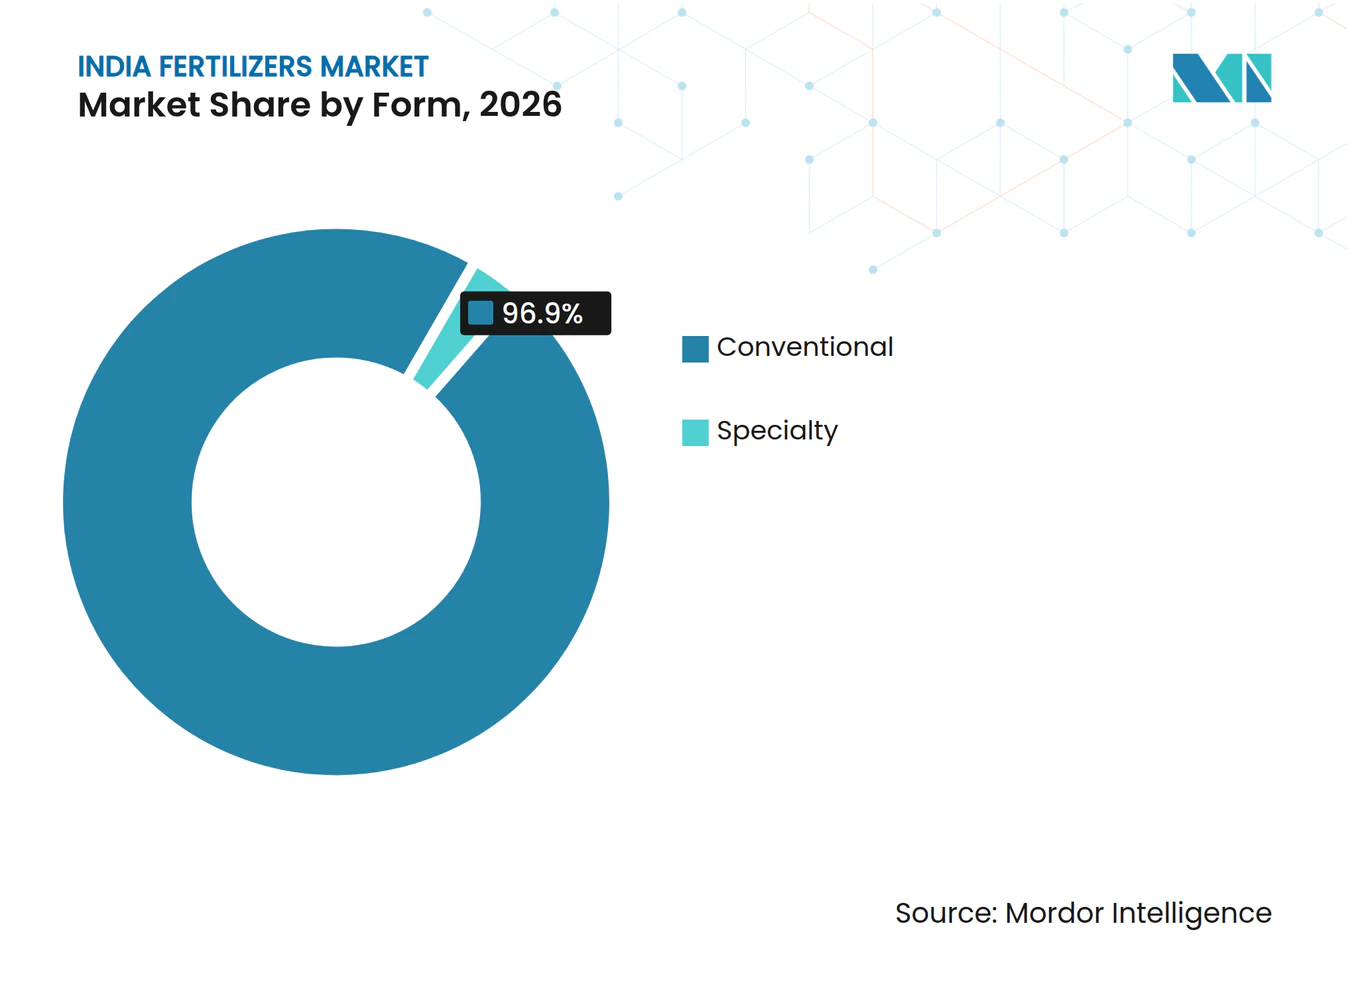
- Entre as formas de fertilizantes, os fertilizantes convencionais responderam por 96,9% do tamanho do mercado de fertilizantes da Índia em 2026, e os fertilizantes de especialidade têm projeção de crescimento mais rápido, a um CAGR de 6,5% durante 2027-2032.
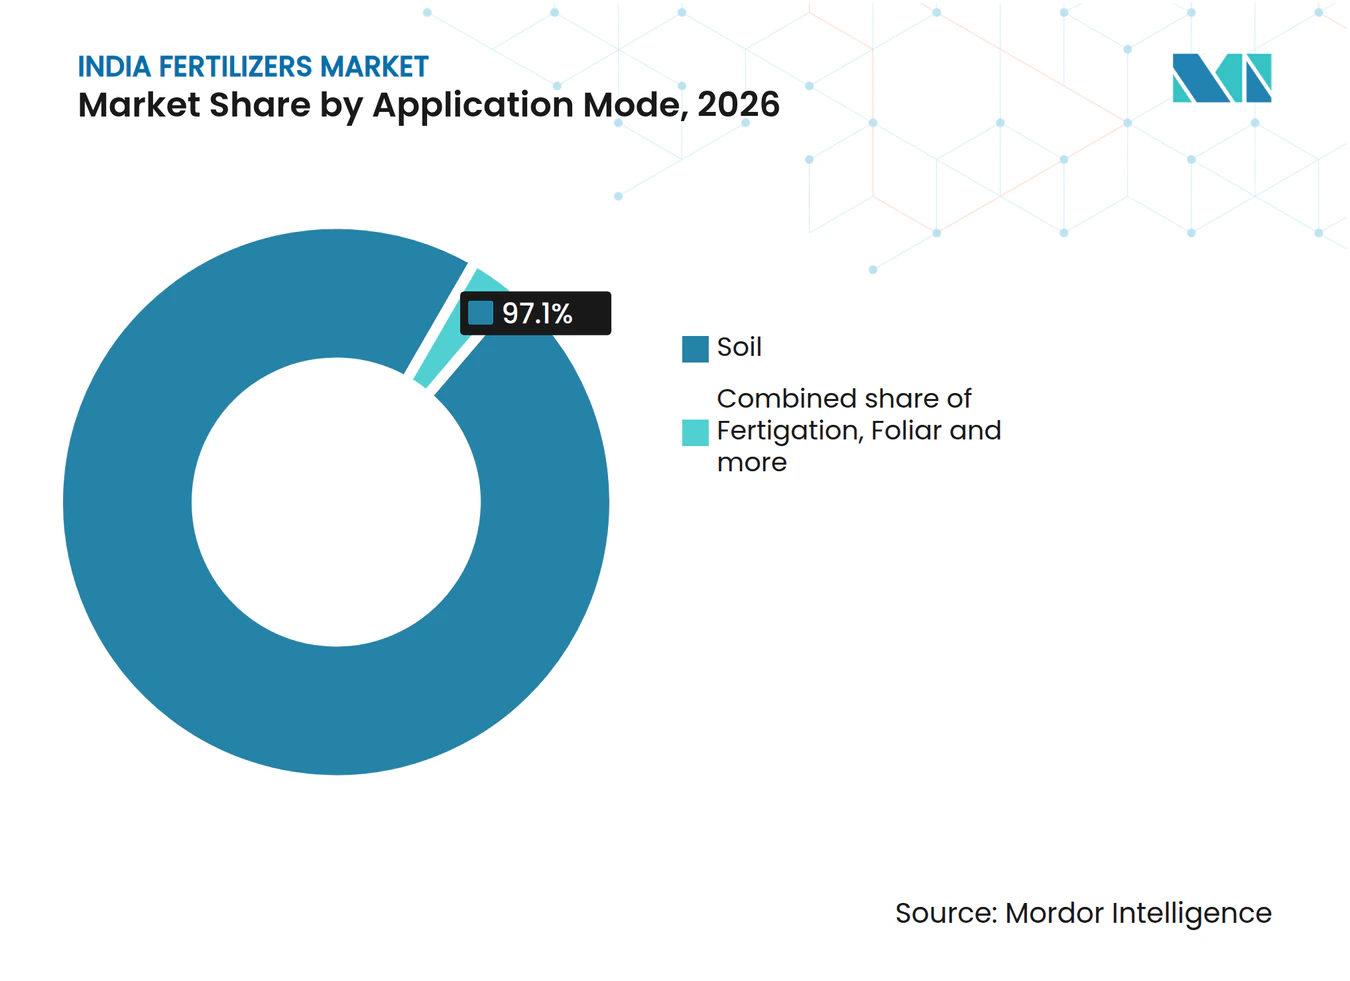
- A aplicação no solo liderou os modos de aplicação com 97,1% do valor de mercado em 2026, enquanto a fertigação tem previsão de ser o segmento de crescimento mais rápido, a um CAGR de 6,6% durante 2027-2032.
- Entre os tipos de cultura, as culturas de campo detinham 88,6% do valor de mercado em 2026, e as culturas hortícolas têm projeção de crescimento mais rápido, a um CAGR de 6,4% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Racionalização de Subsídios em Direção à Precificação Baseada em Nutrientes | +3.2% | Nacional | Curto prazo (≤ 2 anos) |
| Adoção Crescente de Sistemas de Irrigação por Gotejamento e Fertirrigação | +1.1% | Nacional | Médio prazo (2-4 anos) |
| Impulso Governamental para o Manejo Equilibrado de Nutrientes | +1.4% | Nacional | Médio prazo (2-4 anos) |
| Disponibilidade Crescente de Nano-Ureia e Nano-DAP | +0.9% | Nacional | Curto prazo (≤ 2 anos) |
| Análise Digitalizada do Cartão de Saúde do Solo Permitindo Microdosagem | +0.6% | Nacional | Médio prazo (2-4 anos) |
| Programas Corporativos de Sustentabilidade da Cana-de-Açúcar | +0.4% | Maharashtra, Uttar Pradesh e Karnataka | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Racionalização de Subsídios em Direção à Precificação Baseada em Nutrientes
O desenho dos subsídios torna a composição de nutrientes dos graus fosfatados e potássicos comercialmente relevante. O esquema de Subsídio Baseado em Nutrientes da Índia vincula apoio fixo à composição de nutrientes de cada grau e revisa as taxas anual ou bianualmente. O Gabinete da União aprovou as taxas de fertilizantes fosfatados e potássicos para o Kharif 2026, aplicáveis de 1º de abril a 30 de setembro de 2026. Esse mecanismo pode apoiar a demanda ao compartilhar o custo de fornecimento de nutrientes elegíveis, embora o benefício comercial dependa do apoio aplicável ao grau. A definição periódica de taxas também torna a estação relevante quando os fornecedores comparam a economia de formulação. A mistura de nutrientes de um grau, consequentemente, afeta tanto a oferta agronômica quanto o apoio público que sustenta seu fornecimento.
Adoção Crescente de Sistemas de Irrigação por Gotejamento e Fertirrigação
A expansão da microirrigação cria uma base potencial de clientes para fornecedores de fertilizantes que oferecem entrega de nutrientes junto com irrigação controlada. O esquema Per Drop More Crop da Índia havia colocado mais de 11,5 milhões de hectares sob microirrigação até julho de 2026.[1] O esquema também beneficiou 1,23 milhão de agricultores no exercício fiscal 2025-26, conferindo ao esforço de adoção um alcance recente substancial. Para os produtores de fertilizantes, essa escala torna a nutrição vinculada à irrigação comercialmente relevante, mesmo quando o uso adicional de fertilizantes depende da adoção da fertigação pelos agricultores. As aplicações repetidas de nutrientes por meio de sistemas instalados geram vendas de fertilizantes após o investimento inicial em irrigação.
Impulso Governamental para o Manejo Equilibrado de Nutrientes
As recomendações de fertilizantes específicas por cultura precisam levar em conta o estado de nutrientes do solo de cada propriedade. Em agosto de 2026, o governo da Índia promoveu o uso equilibrado de fertilizantes por meio do PM-PRANAM, juntamente com a agricultura orgânica, a agricultura natural e o manejo preciso de nutrientes, para reduzir a dependência de fertilizantes químicos. O Esquema do Cartão de Saúde do Solo fornece relatórios por parcela avaliando macronutrientes e micronutrientes, com recomendações de fertilizantes específicas por cultura para cada propriedade. As avaliações por parcela podem direcionar as compras para graus que forneçam fósforo, potássio, enxofre ou micronutrientes ausentes, além do nitrogênio.
Disponibilidade Crescente de Nano-Ureia e Nano-DAP
A disponibilidade oferece aos fornecedores de nanofertilizantes uma base para construir um canal de aplicação que pode coexistir com a nutrição convencional. O Departamento de Fertilizantes registrou vendas de Nano Ureia Indiana de 18,25 milhões de frascos em base equivalente a 500 mililitros durante abril de 2025 a janeiro de 2026. As vendas de Nano DAP atingiram 14,49 milhões de frascos na mesma base equivalente a 500 mililitros durante esse período. Ensaios relatados por institutos vinculados ao Conselho Indiano de Pesquisa Agrícola (ICAR) e universidades agrícolas estaduais combinaram Nano Ureia foliar com a dose basal convencional recomendada. Os fornecedores de Nano Ureia podem, portanto, oferecer uma pulverização suplementar enquanto mantêm o produto basal recomendado no programa de nutrição.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Atrasos no Reembolso de Subsídios Pressionando o Capital de Giro | -0.8% | Nacional | Curto prazo (≤ 2 anos) |
| Volatilidade nos Preços de Amônia e Ácido Fosfórico Importados | -1% | Nacional | Curto prazo (≤ 2 anos) |
| Custos de Conformidade Ambiental sob as Normas do Conselho Central de Controle da Poluição (CPCB) | -0.3% | Kakinada, Andhra Pradesh | Longo prazo (≥ 4 anos) |
| Desconfiança de Pequenos Agricultores em Relação a Fertilizantes Especializados Além da Ureia | -0.2% | Nacional | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Atrasos no Reembolso de Subsídios Pressionando o Capital de Giro
Os produtores dependentes de subsídios podem enfrentar uma lacuna de financiamento quando o pagamento público chega após a atividade comercial que apoia. Em sua discussão de riscos do exercício fiscal 2024-25, a Mangalore Chemicals & Fertilizers Limited alertou que o subprovisionamento orçamentário e os atrasos nos pagamentos de subsídios poderiam aumentar as necessidades de capital de giro, afetar a produção e elevar os custos financeiros. O prazo de pagamento pode, portanto, alterar o financiamento necessário para sustentar a produção de fertilizantes, mesmo quando o direito ao subsídio subjacente permanece inalterado. Se o subprovisionamento orçamentário atrasar o reembolso, o produtor deve carregar o capital de giro associado até que os recursos públicos cheguem. A restrição comercial é o financiamento do intervalo de reembolso, com a flexibilidade de produção dependente de quando o apoio público se converte em caixa.
Volatilidade nos Preços de Amônia e Ácido Fosfórico Importados
A inflação dos insumos importados restringe o fornecimento de fertilizantes por meio do capital necessário para constituir estoques fosfatados. A Gujarat State Fertilizers & Chemicals Limited relatou que os preços médios CFR Índia do ácido fosfórico em base P₂O₅ subiram de 1.003 USD por tonelada métrica no exercício fiscal 2024-25 para 1.248 USD no exercício fiscal 2025-26.[2] Os preços médios CFR Índia da amônia subiram de 394 USD para 439 USD por tonelada métrica nos mesmos exercícios fiscais. Os preços internacionais mais elevados de fertilizantes e matérias-primas, incluindo enxofre, pressionaram as margens do setor e restringiram a constituição de estoques de DAP no exercício fiscal 2025-26. Separadamente, o Departamento de Fertilizantes relatou custos mais elevados de frete e seguro e atrasos nos embarques durante o conflito no Oriente Médio no exercício fiscal 2025-26, com as importações de amônia e ácido fosfórico particularmente afetadas. Para os fornecedores fosfatados, estoques mais caros absorvem financiamento antes que as vendas sazonais gerem caixa, estendendo o ônus além das despesas de produção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Compartilhamento de Custos da Ureia e Graus Complexos DefinidosOs fertilizantes simples detinham 80,9% do valor de mercado em 2026, tornando-os o maior segmento. A Indian Farmers Fertiliser Cooperative Limited (IFFCO) produziu 4,83 milhões de toneladas métricas de ureia revestida com nim no exercício fiscal 2025-26. Em julho de 2026, o Esquema de Subsídio à Ureia manteve um preço máximo de varejo estatutário para um saco de ureia de 45 quilogramas, excluindo encargos de revestimento com nim e impostos aplicáveis. A compensação ao fornecedor estava vinculada à diferença entre o custo entregue e a realização de mercado, com o reembolso direcionado a fabricantes e importadores. Para um fornecedor de ureia, a precificação estatutária no varejo torna o reembolso o caminho para recuperar a diferença do custo entregue em grandes volumes de produção.
Os fertilizantes complexos têm previsão de crescimento a um CAGR de 6,9% durante 2027-2032, tornando-os o segmento de crescimento mais rápido. No exercício fiscal 2024-25, a Gujarat State Fertilizers & Chemicals Limited iniciou a produção comercial de 3.000 toneladas métricas de fertilizante NPK complexo de grau 9:24:24 em sua Unidade Sikka. Um grau definido confere ao produto uma identidade nutricional específica, conectando a atividade de fabricação à composição que um comprador escolheria. O crescimento dos fertilizantes complexos, portanto, depende de os fornecedores adequarem graus N:P:K definidos, como o 9:24:24, aos programas de cultivo.



Por Forma:
Escala Convencional e Restrições de Fornecimento de EspecialidadeOs fertilizantes convencionais responderam por 96,9% do tamanho do mercado de fertilizantes da Índia em 2026, tornando-os o maior segmento. O Departamento de Fertilizantes registrou 39,66 milhões de toneladas métricas de vendas de ureia por Transferência Direta de Benefícios na Índia durante o exercício fiscal 2025-26. Esse volume de ureia mostra a escala em que um produto convencional se movimenta pelo canal de vendas. Para os fornecedores convencionais que atendem a esse canal, reabastecer ureia em alto volume é uma tarefa distinta de desenvolver demanda para uma formulação de posicionamento restrito.
Os fertilizantes de especialidade têm previsão de crescimento a um CAGR de 6,5% durante 2027-2032, tornando-os o segmento de crescimento mais rápido. A Deepak Fertilisers and Petrochemicals Corporation Limited relatou que os produtos de especialidade e Croptek juntos contribuíram com 43% de sua receita de Nutrição de Culturas no trimestre encerrado em 30 de junho de 2026. A empresa também afirmou que os volumes de fertilizantes de especialidade foram afetados por preços elevados do enxofre, menor utilização do Bensulf e restrições regulatórias naquele trimestre. A contribuição combinada de receita confere aos produtos diferenciados um papel comercial, enquanto as pressões operacionais tornam o fornecimento confiável parte dessa proposta. A expansão de especialidade envolve assegurar as condições operacionais e regulatórias por trás dos volumes comercializáveis, além de desenvolver formulações diferenciadas.

Por Modo de Aplicação:
Calendário de Culturas e Irrigação Moldam a Entrega de NutrientesA aplicação no solo representou 97,1% da participação do mercado de fertilizantes da Índia em 2026, tornando-a o maior segmento. A orientação do ICAR para o Kharif 2025 para o arroz de Andhra Pradesh recomendou a fertilização baseada em teste de solo e todo o fósforo na última gradagem. O potássio foi recomendado integralmente na última gradagem em solos pesados, mas metade na gradagem e metade no início da panícula em solos leves. Essa distinção por cultura e solo torna o calendário parte da proposta de aplicação, mantendo a fertilização do solo relevante além de uma simples oferta de nutrientes a granel. O teste de solo também vincula as quantidades de nutrientes e a demanda por aplicação no solo aos resultados de cada campo, em vez de uma contagem uniforme de sacos.
A fertigação tem previsão de crescimento a um CAGR de 6,6% durante 2027-2032, tornando-a o segmento de crescimento mais rápido. Em agosto de 2026, o Ministério da Agricultura e Bem-Estar dos Agricultores promoveu a fertigação no âmbito do Per Drop More Crop como forma de aplicar fertilizantes solúveis em água diretamente nas zonas radiculares das culturas. Um comprador que considera essa via vincula a seleção de nutrientes ao manejo da água, de modo que a proposta do fornecedor precisa conectar o formato do fertilizante à forma como ele chega às raízes. A demanda por fertigação está, portanto, vinculada a produtores com microirrigação instalada, uma vez que a água transporta os nutrientes dissolvidos até as raízes.
Por Tipo de Cultura:
Escala de Grãos Alimentares e Nutrição Específica por CulturaAs culturas de campo detinham 88,6% do valor de mercado em 2026, tornando-as o maior segmento. A terceira estimativa avançada do Ministério da Agricultura e Bem-Estar dos Agricultores situou a produção de grãos alimentares da Índia em 2025-26 em 376,563 milhões de toneladas métricas. Para o milho Kharif 2025 em Arunachal Pradesh, o ICAR recomendou fertilizante a 60:40:40 quilogramas de nitrogênio, pentóxido de fósforo e óxido de potássio por hectare. Essa recomendação foi acompanhada de composto ou esterco de curral a 10 toneladas métricas por hectare. A proporção 60:40:40 define uma formulação mineral que um grau misturado poderia corresponder, juntamente com o composto ou esterco de curral recomendado separadamente.
As culturas hortícolas têm previsão de crescimento a um CAGR de 6,4% durante 2027-2032, tornando-as o segmento de crescimento mais rápido. A segunda estimativa avançada da Índia situou a produção hortícola em cerca de 377,8 milhões de toneladas métricas em 2025-26, 1,9% acima da estimativa final de 2024-25. Em 30 de junho de 2026, o Instituto de Pesquisa em Agricultura Integrada Mahatma Gandhi do ICAR orientou produtores de pomares de manga adultos em East Champaran, Bihar, sobre o uso anual de nutrientes minerais e esterco de curral. Recomendou-se dividir o nitrogênio igualmente entre o início das monções e a floração, com fósforo, potássio e esterco de curral na aplicação das monções. A aplicação na floração diz respeito apenas ao nitrogênio, de modo que a oportunidade subsequente para os fornecedores de pomares é mais restrita do que a oferta de nutrientes das monções.
Análise Geográfica
As vendas regionais de Nano Ureia conferem aos fornecedores várias bases de produtos em nível estadual, incluindo 1,39 milhão de frascos de 500 mililitros vendidos em Uttar Pradesh no exercício fiscal 2025-26 até 28 de fevereiro de 2026. Maharashtra registrou 1,61 milhão de frascos de Nano Ureia de 500 mililitros vendidos no exercício fiscal 2025-26 até a mesma data, estabelecendo uma base de vendas regional separada. As vendas acumuladas no exercício fiscal de Karnataka foram de 1,7 milhão de frascos de 500 mililitros até 28 de fevereiro de 2026, posicionando o produto em outro canal de vendas em escala estadual. Os 1,7 milhão de frascos de Karnataka contra os 1,39 milhão de Uttar Pradesh mostram que as vendas até a mesma data diferem por estado, mesmo em um tamanho de frasco compartilhado.
O varejo especializado por cultura adiciona uma rota diferente para a demanda de fertilizantes em Karnataka, onde uma oferta local pode ser construída em torno de um grupo definido de produtores. Em 22 de abril de 2026, a Coromandel International Limited anunciou a inauguração de sua 1.200ª loja Gromor no Taluk de Virajpet, Karnataka, posicionada para os produtores de café de Coorg. A oferta da loja especializada em café incluía fertilizantes, análise de solo e consultoria agronômica. Essa combinação vincula o fornecimento de nutrientes a um ambiente de cultivo específico, conferindo ao varejista uma proposta mais focada do que uma oferta ampla em todo o estado. A loja de Coorg inseriu a consultoria específica para café dentro da rede de 270 lojas Namma Gromor da Coromandel em Karnataka, conectando um canal estadual a uma comunidade local de cultivo.
Punjab, Andhra Pradesh e Tamil Nadu ilustram como padrões contrastantes de uso de fertilizantes criam diferentes pontos de partida comerciais para fornecedores de nutrientes dentro do mesmo país. A proporção N:P:K do consumo de fertilizantes de Punjab foi de 29,8:6,5:1 em 2024-25, conferindo ao nitrogênio um peso relativo muito maior do que ao potássio. Andhra Pradesh registrou 6,1:3,2:1 em 2024-25, refletindo uma relação diferente entre os três nutrientes. A proporção de Tamil Nadu foi de 4,9:2,0:1 em 2024-25, com uma relação fósforo-potássio menor do que a de Andhra Pradesh. Um fornecedor que utilizasse uma mistura nacional única de nutrientes ignoraria o consumo relativo substancialmente diferente de nitrogênio, fósforo e potássio entre esses estados.
Cenário Competitivo
Concentração do Mercado
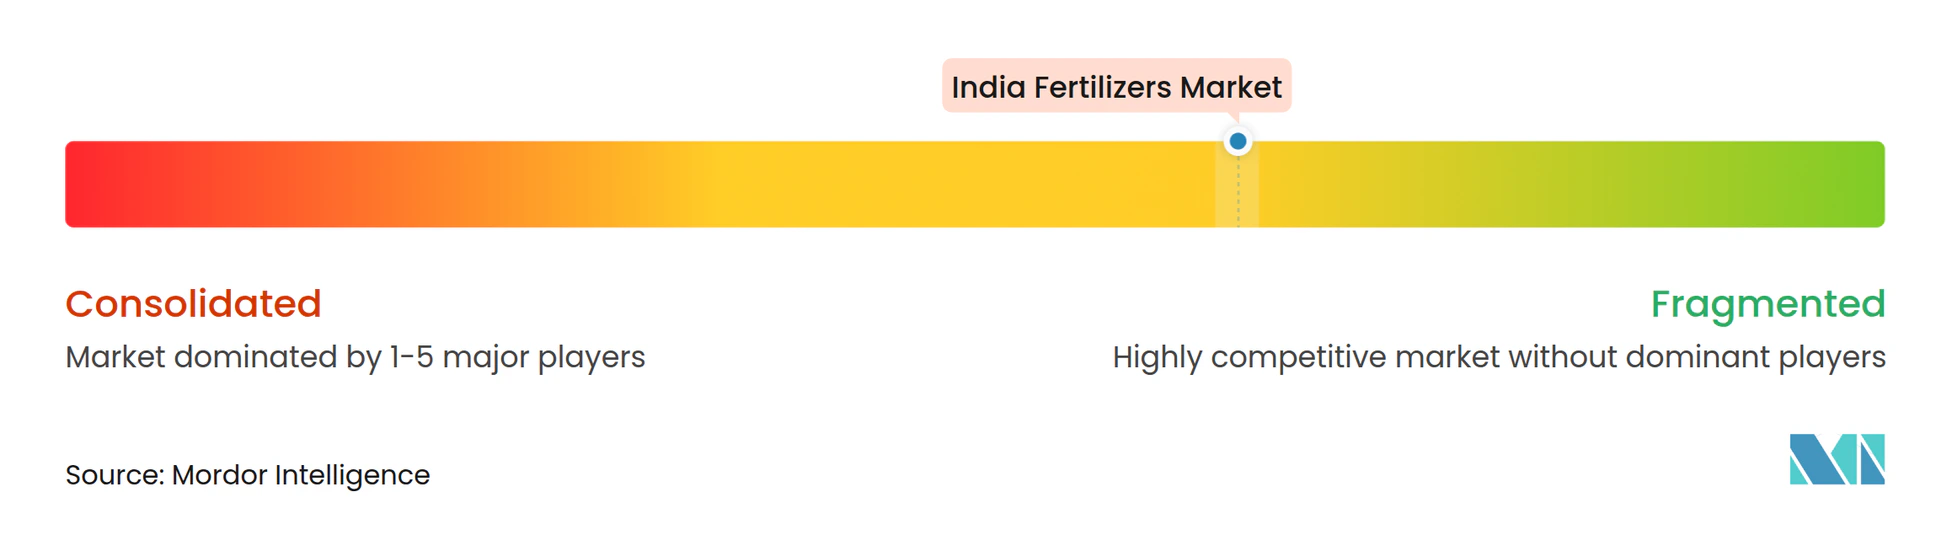
A concorrência tem uma estrutura diferenciada e com múltiplos fornecedores, combinando fornecedores internacionais de nutrientes como a ICL Group Ltd com fabricantes domésticos e grandes organizações de vendas de fertilizantes. A Chambal Fertilisers and Chemicals Limited fabrica ureia em três plantas em Gadepan, Rajasthan, e comercializa fertilizantes DAP, TSP, MOP e NPK. A Coromandel International Limited participa por meio de seu negócio de fertilizantes fosfatados. A National Fertilizers Limited vende sua própria ureia, ureia importada, ureia de outros produtores e fertilizantes não ureicos. A Indian Farmers Fertiliser Cooperative Limited (IFFCO) relatou vendas de mais de 12 milhões de toneladas métricas de fertilizantes e produtos relacionados no exercício fiscal 2025-26, ilustrando a escala da concorrência em canais amplos.
A ICL Group Ltd inaugurou uma instalação de fertilizantes de especialidade em Maharashtra em março de 2026 para produzir fertilizantes solúveis em água destinados a apoiar a entrega precisa de nutrientes na nutrição de culturas. A Coromandel relatou crescimento de 7% nas vendas de fertilizantes fosfatados no exercício fiscal 2025-26, apoiado pelo engajamento com agricultores e pela entrada em novos mercados.[3] A produção local de especialidade aborda o lado da oferta da nutrição diferenciada, enquanto o resultado da Coromandel conecta produtos fosfatados estabelecidos a um alcance mais amplo de clientes.
Para os entrantes no segmento de nanofertilizantes, a proposta competitiva se estende da disponibilidade do produto às evidências que podem apoiar a autorização. Uma emenda à Ordem de Controle de Fertilizantes de 11 de março de 2026 exigiu que os fabricantes que solicitassem autorização de nanofertilizante por meio do Formulário A-1 apresentassem dados de biotoxicidade ou segurança à autoridade estadual notificada competente. Foram especificados laboratórios de Boas Práticas de Laboratório ou laboratórios credenciados pelo Conselho Nacional de Credenciamento para Laboratórios de Teste e Calibração, seguindo as diretrizes do Departamento de Biotecnologia. Essas condições de submissão podem exigir que um entrante coordene o trabalho laboratorial e a autorização estadual antes de converter uma proposta de nanoproduto em vendas. Como os dados devem acompanhar o protocolo do Formulário A-1, o prazo de execução laboratorial define a data mais cedo em que um entrante pode oferecer um nanoproduto.
Líderes do Setor de Fertilizantes da Índia
-
ICL Group Ltd
-
Chambal Fertilisers and Chemicals Limited
-
Coromandel International Limited
-
National Fertilizers Limited
-
Indian Farmers Fertiliser Cooperative Limited (IFFCO)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fertilizantes da Índia Empresas cobertas neste relatório
- Chambal Fertilisers and Chemicals Limited
- Coromandel International Limited
- Gujarat Narmada Valley Fertilizers & Chemicals Limited (Govt. of Gujarat)
- Haifa Negev Technologies Ltd.
- ICL Group Ltd
- Indian Farmers Fertiliser Cooperative Limited (IFFCO)
- National Fertilizers Limited
- Rashtriya Chemicals and Fertilizers Limited
- Sociedad Quimica y Minera de Chile SA
- Yara International ASA
- Paradeep Phosphates Limited (Zuari-Maroc Phosphates Pvt. Ltd. & OCP)
- Nagarjuna Fertilizers and Chemicals Limited (Nagarjuna Group)
- The Fertilisers and Chemicals Travancore Limited (FACT)
- Deepak Fertilisers and Petrochemicals Corporation Limited
- Krishak Bharati Cooperative Limited (KRIBHCO)
Desenvolvimentos industriais recentes em Mercado de Fertilizantes da Índia
- Set 2026: As emendas à Ordem de Controle de Fertilizantes da Índia entraram em vigor em 25 de setembro, adicionando especificações de nitrato de cálcio granular e métodos de análise para nanofertilizantes.
- Jul 2026: A GAIL (India) Limited e a Rashtriya Chemicals and Fertilizers Limited assinaram um memorando de entendimento para desenvolver conjuntamente um projeto de fertilizante à base de gás por meio de uma sociedade de propósito específico em Maharashtra. A proposta instalação de ureia de Vidarbha tinha capacidade planejada de 1,27 milhão de toneladas métricas por ano.
- Abr 2026: A Coromandel International Limited anunciou a inauguração de sua 1.200ª loja Gromor no Taluk de Virajpet, Karnataka, posicionada como uma loja especializada em café oferecendo fertilizantes, análise de solo e consultoria agronômica.
Escopo e Metodologia
Tipo
| Composto | ||
| Simples | Micronutrientes | Boro |
| Cobre | ||
| Ferro | ||
| Manganês | ||
| Molibdênio | ||
| Zinco | ||
| Outros | ||
| Nitrogenados | Ureia | |
| Outros | ||
| Fosfatados | DAP | |
| MAP | ||
| SSP | ||
| Outros | ||
| Potássicos | MoP | |
| Macronutrientes Secundários | Cálcio | |
| Magnésio | ||
| Enxofre | ||
Forma
| Convencional | |
| Especialidade | CRF |
| Fertilizante Líquido | |
| SRF | |
| Solúvel em Água |
Modo de Aplicação
| Fertirrigação |
| Foliar |
| Solo |
Tipo de Cultura
| Culturas de Campo |
| Culturas Hortícolas |
| Gramado e Ornamental |
| Tipo | Composto | ||
| Simples | Micronutrientes | Boro | |
| Cobre | |||
| Ferro | |||
| Manganês | |||
| Molibdênio | |||
| Zinco | |||
| Outros | |||
| Nitrogenados | Ureia | ||
| Outros | |||
| Fosfatados | DAP | ||
| MAP | |||
| SSP | |||
| Outros | |||
| Potássicos | MoP | ||
| Macronutrientes Secundários | Cálcio | ||
| Magnésio | |||
| Enxofre | |||
| Forma | Convencional | ||
| Especialidade | CRF | ||
| Fertilizante Líquido | |||
| SRF | |||
| Solúvel em Água | |||
| Modo de Aplicação | Fertirrigação | ||
| Foliar | |||
| Solo | |||
| Tipo de Cultura | Culturas de Campo | ||
| Culturas Hortícolas | |||
| Gramado e Ornamental | |||
Definição de mercado
- NÍVEL DE ESTIMATIVA DE MERCADO - As estimativas de mercado para os vários tipos de fertilizantes foram feitas ao nível do produto e não ao nível do nutriente.
- TIPOS DE NUTRIENTES COBERTOS - Nutrientes Primários: N, P e K; Macronutrientes Secundários: Ca, Mg e S; Micronutrientes: Zn, Mn, Cu, Fe, Mo, B e Outros
- TAXA MÉDIA DE APLICAÇÃO DE NUTRIENTES - Refere-se ao volume médio de nutriente consumido por hectare de terra agrícola em cada país.
- TIPOS DE CULTURA COBERTOS - Culturas de Campo: Cereais, Leguminosas, Oleaginosas e Fibras; Horticultura: Frutas, Vegetais, Culturas de Plantação e Especiarias; Gramados e Ornamentais
| Palavra-chave | Definição |
|---|---|
| Fertilizante | Substância química aplicada às culturas para garantir os requisitos nutricionais, disponível em várias formas como grânulos, pós, líquido, solúvel em água, etc. |
| Fertilizante de Especialidade | Utilizado para maior eficiência e disponibilidade de nutrientes, aplicado por meio de solo, foliar e fertirrigação. Inclui CRF, SRF, fertilizante líquido e fertilizantes solúveis em água. |
| Fertilizantes de Liberação Controlada (CRF) | Revestidos com materiais como polímero, polímero-enxofre e outros materiais como resinas para garantir a disponibilidade de nutrientes para a cultura ao longo de todo o seu ciclo de vida. |
| Fertilizantes de Liberação Lenta (SRF) | Revestidos com materiais como enxofre, nim, etc., para garantir a disponibilidade de nutrientes para a cultura por um período mais longo. |
| Fertilizantes Foliares | Consistem em fertilizantes líquidos e solúveis em água aplicados por meio de aplicação foliar. |
| Fertilizantes Solúveis em Água | Disponíveis em várias formas incluindo líquido, pó, etc., utilizados no modo de aplicação foliar e via fertirrigação. |
| Fertirrigação | Fertilizantes aplicados por meio de diferentes sistemas de irrigação, como irrigação por gotejamento, microirrigação, irrigação por aspersão, etc. |
| Amônia Anidra | Utilizada como fertilizante, injetada diretamente no solo, disponível em forma líquida gasosa. |
| Superfosfato Simples (SSP) | Fertilizante fosfatado contendo apenas fósforo com teor menor ou igual a 35%. |
| Superfosfato Triplo (TSP) | Fertilizante fosfatado contendo apenas fósforo com teor superior a 35%. |
| Fertilizantes de Eficiência Aprimorada | Fertilizantes revestidos ou tratados com camadas adicionais de vários ingredientes para torná-los mais eficientes em comparação com outros fertilizantes. |
| Fertilizante Convencional | Fertilizantes aplicados às culturas por métodos tradicionais, incluindo aplicação a lanço, colocação em linha, colocação no solo por aração, etc. |
| Micronutrientes Quelados | Fertilizantes de micronutrientes revestidos com agentes quelantes como EDTA, EDDHA, DTPA, HEDTA, etc. |
| Fertilizantes Líquidos | Disponíveis em forma líquida, utilizados principalmente para a aplicação de fertilizantes às culturas por meio de aplicação foliar e fertirrigação. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: IDENTIFICAR AS PRINCIPAIS VARIÁVEIS: Para construir uma metodologia de previsão robusta, as variáveis e fatores identificados na Etapa 1 são testados em relação aos números históricos de mercado disponíveis. Por meio de um processo iterativo, as variáveis necessárias para a previsão de mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: CONSTRUIR UM MODELO DE MERCADO: As estimativas de tamanho de mercado para os anos de previsão são em termos nominais. A inflação não faz parte da precificação, e o preço médio de venda (ASP) é mantido constante ao longo do período de previsão para cada país.
- Etapa 3: VALIDAR E FINALIZAR: Nesta etapa importante, todos os números de mercado, variáveis e avaliações dos analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em todos os níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: RESULTADOS DA PESQUISA: Relatórios Sindicalizados, Atribuições de Consultoria Personalizada, Bancos de Dados e Plataformas de Assinatura