
Análise do Mercado de Manufatura Têxtil de Bangladesh pela Mordor Intelligence
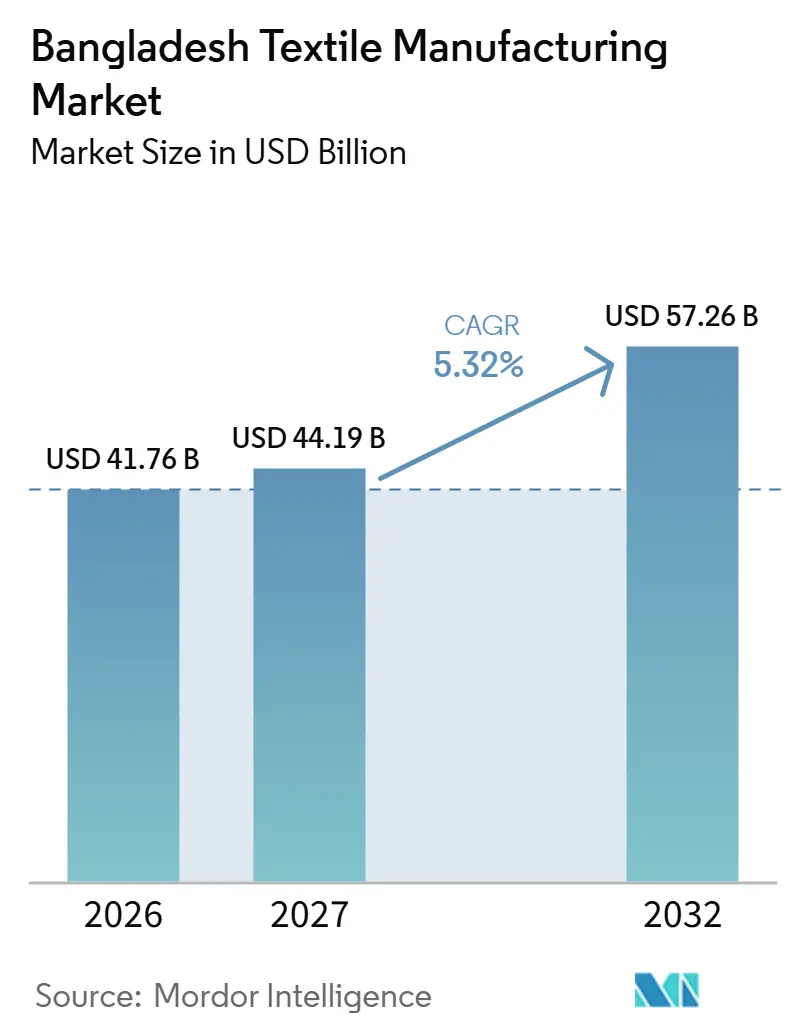
O tamanho do mercado de fabricação têxtil de Bangladesh deve crescer de 41,76 bilhões de USD em 2026 para 44,19 bilhões de USD em 2027 e está previsto para atingir 57,26 bilhões de USD até 2032, a um CAGR de 5,32% no período 2027-2032.
O acesso preferencial e as expectativas dos compradores em relação às emissões recompensam os exportadores de tecidos bangladeshianos que conseguem qualificar insumos regionais, instalar energia solar em coberturas e tratar águas residuais, tornando essas capacidades parte da forma como as fábricas competem por pedidos de exportação. O fechamento do Estreito de Ormuz durante a guerra entre os EUA e o Irã interrompeu os fornecimentos de GNL da QatarEnergy para Bangladesh a partir de abril de 2026. Um desligamento técnico por incêndio na unidade flutuante de armazenamento e regaseificação (FSRU) da Excelerate em Moheshkhali interrompeu o fornecimento nacional de gás a partir de julho de 2026. Esses choques tornam a continuidade da energia de processo a condição para converter a elegibilidade tarifária em tecido exportado, pois as linhas de processamento úmido param quando o combustível é cortado.
Principais Conclusões do Relatório
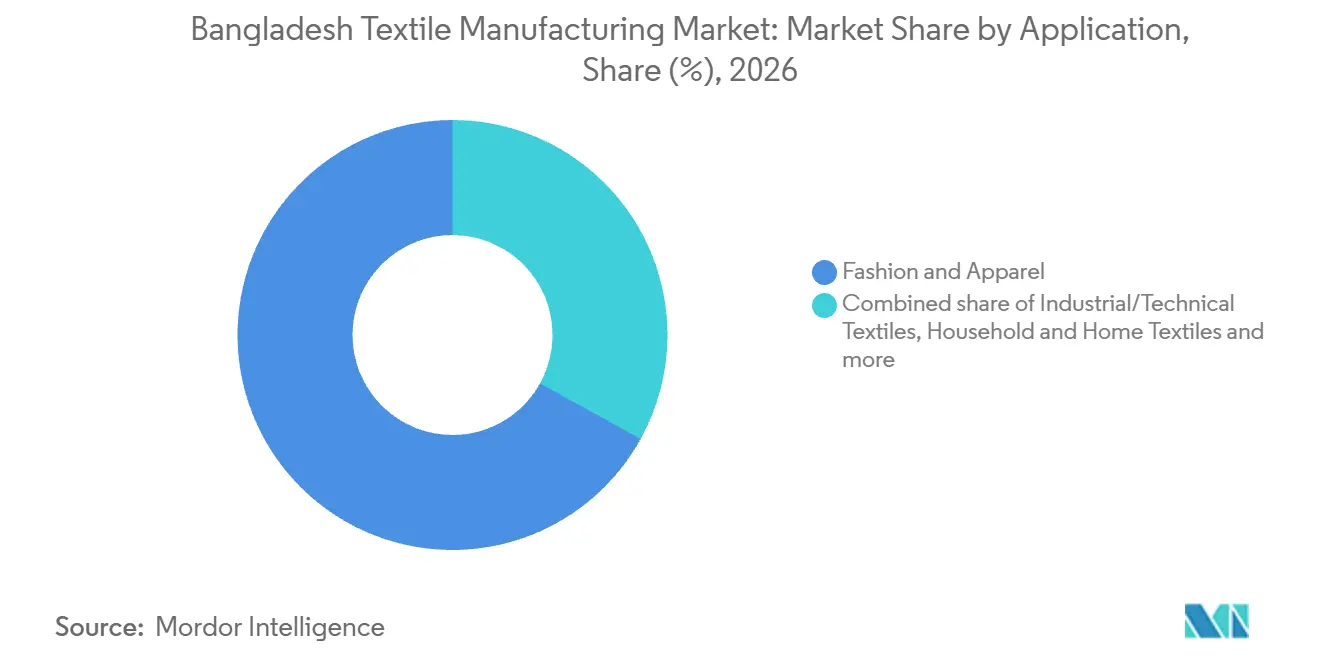
- Por aplicação, moda e vestuário detinham 66,96% da participação do mercado de fabricação têxtil de Bangladesh em 2026, enquanto os têxteis industriais/técnicos são previstos como o segmento de crescimento mais rápido, com CAGR de 5,96% no período 2027-2032.
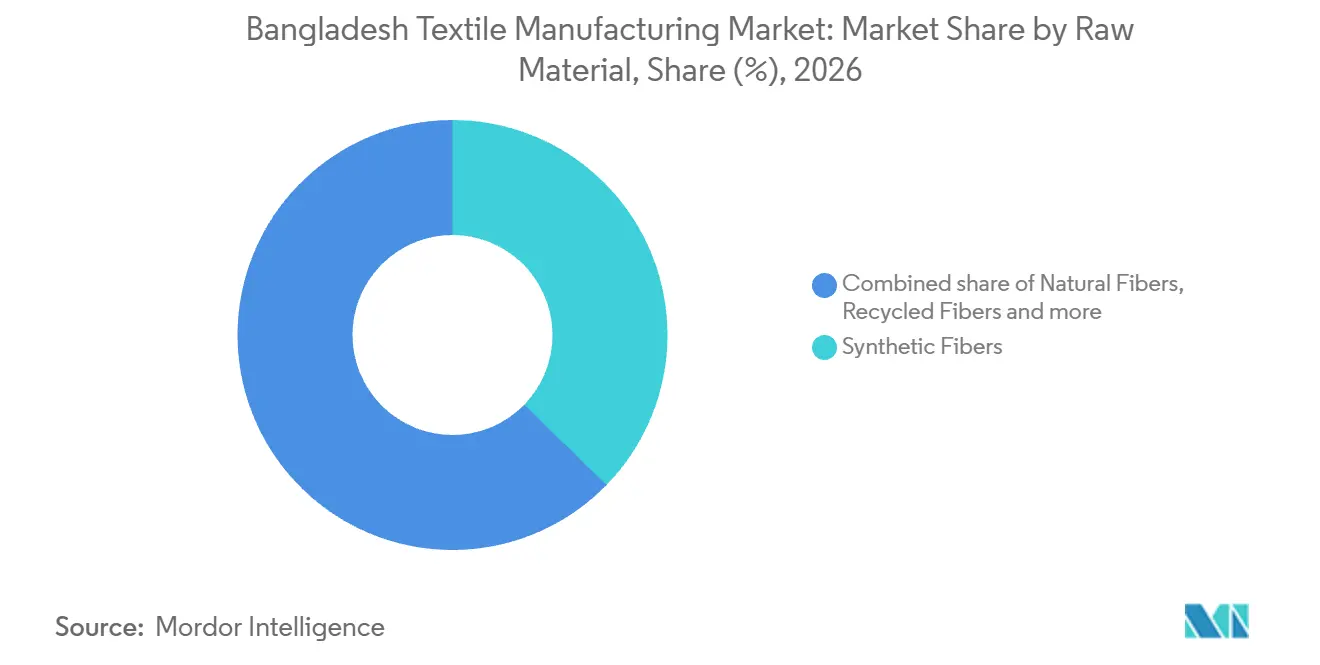
- As fibras sintéticas lideraram as matérias-primas com uma participação de 37,28% do tamanho do mercado de fabricação têxtil de Bangladesh em 2026 e são previstas como o segmento de crescimento mais rápido, com CAGR de 6,1% no período 2027-2032.
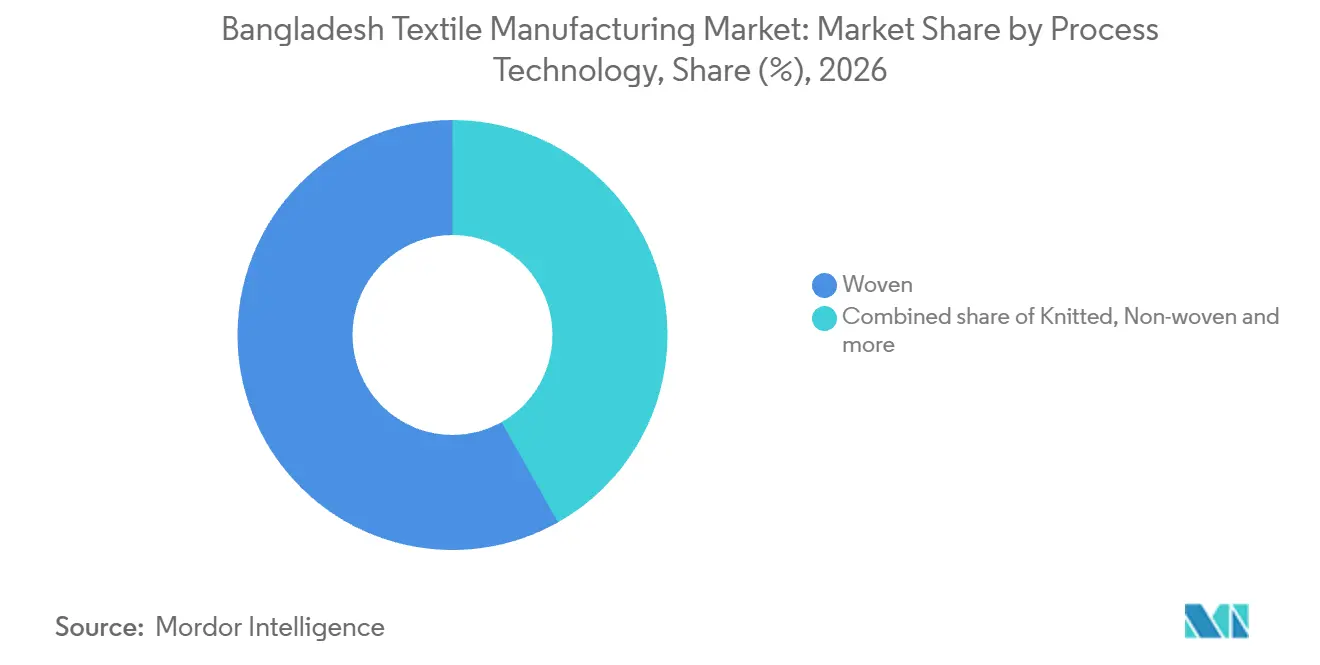
- Entre os processos e tecnologias, o tecido plano detinha uma participação de 58,17% em 2026, enquanto o não tecido é previsto como o segmento de crescimento mais rápido, com CAGR de 5,9% no período 2027-2032.
- Geograficamente, Dhaka detinha 52,33% do mercado em 2026, enquanto Chittagong é prevista como a geografia de crescimento mais rápido, com CAGR de 5,45% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Extensão do acesso livre de tarifas sob o DCTS do Reino Unido e potencial acesso ao GSP+ da UE | +3.5% | Nacional | Curto prazo (≤ 2 anos) |
| Projetos de energia renovável (solar em cobertura) exigidos por marcas reduzem as emissões de Escopo 2 | +1.7% | Nacional | Curto prazo (≤ 2 anos) |
| Prontidão para conformidade com a Diretiva de Devida Diligência em Sustentabilidade Corporativa da UE impulsiona o fornecimento | +1.5% | Nacional | Médio prazo (2-4 anos) |
| Janela competitiva de financiamento verde para linhas de tingimento de descarga zero de líquidos | +1.2% | Nacional | Médio prazo (2-4 anos) |
| Zona Econômica Especial Nacional com hub integrado de têxteis e logística | +0.7% | Zona econômica de Mirsharai | Longo prazo (≥ 4 anos) |
| Análises de defeitos no tear com IA generativa viabilizando pedidos de micro-lotes lucrativos | +0.2% | Nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Extensão do acesso livre de tarifas sob o DCTS do Reino Unido e potencial acesso ao GSP+ da UE
O acesso preferencial sustenta a demanda de exportação ao preservar a elegibilidade tarifária, ao mesmo tempo que oferece aos fabricantes maior flexibilidade sobre os insumos qualificáveis. Com vigência a partir de 1º de janeiro de 2026, as regras do Esquema de Comércio de Países em Desenvolvimento (DCTS) do Reino Unido permitem que insumos regionais asiáticos elegíveis sejam contabilizados como de origem bangladeshiana após o processamento final no país para exportação ao Reino Unido.[1] Bangladesh está programado para se graduar do status de país menos desenvolvido (PMD) da ONU em 24 de novembro de 2026, enquanto seu pedido de 18 de fevereiro de 2026 por uma extensão de 3 anos do período preparatório aguarda decisão. Sob o quadro adotado, as preferências do Tudo Menos Armas (EBA) continuam por mais 3 anos, pelo menos até 2029, enquanto o Sistema Generalizado de Preferências Plus (GSP+) exige uma candidatura separada, condições de qualificação e compromissos de sustentabilidade mais amplos. Os têxteis representaram quase 94% das importações da UE provenientes de Bangladesh em 2025. Essa transição dá às fábricas exportadoras tempo para qualificar novas rotas de insumos enquanto se preparam para manter os benefícios tarifários europeus sob o próximo quadro de elegibilidade.
Projetos de energia renovável (solar em cobertura) exigidos por marcas reduzem as emissões de Escopo 2
A energia solar em cobertura oferece aos exportadores têxteis uma forma concreta de responder às expectativas de emissões dos compradores, mantendo o controle sobre o investimento em eletricidade da fábrica. Em março de 2026, o diretor-gerente do DBL Group relatou pressão de compradores globais para reduzir emissões e descreveu a energia solar em cobertura como uma opção prática. O DBL havia instalado 5,4 MW de energia solar em cobertura em Bangladesh até aquele mês. H&M Group, BESTSELLER, Gap Inc., Mango, Ralph Lauren, Marks & Spencer e Tchibo estavam desenvolvendo propostas de investimento para projetos de redução de emissões em fornecedores compartilhados em Bangladesh e na Índia. Um fornecedor pode, portanto, tornar seus ativos de energia parte da proposta de fornecimento, oferecendo aos compradores uma capacidade operacional a ser avaliada juntamente com o próprio produto têxtil.
Prontidão para conformidade com a Diretiva de Devida Diligência em Sustentabilidade Corporativa da UE impulsiona o fornecimento
A preparação dos fornecedores pode fortalecer o acesso a compradores europeus, tornando as informações trabalhistas e ambientais mais fáceis de avaliar antes das decisões de aquisição. A CSDDD alterada entrou em vigor em 18 de março de 2026, com transposição pelos Estados-membros da UE prevista para 26 de julho de 2028 e aplicação a partir de 26 de julho de 2029. O relatório do Artigo 16 aplica-se a exercícios financeiros com início em 1º de janeiro de 2030 ou posterior. As PMEs estão fora da cobertura direta, embora parceiros comerciais menores possam ser afetados indiretamente por meio das cadeias de valor das empresas cobertas. O projeto de Devida Diligência em Trabalho Digno 2025-2029 da UE em Bangladesh abrange o monitoramento de padrões trabalhistas em 370 fábricas de vestuário e têxteis para apoiar a devida diligência em direitos humanos de forma mais ampla. Para os fornecedores, construir registros trabalhistas utilizáveis antes da aplicação oferece uma rota para relações de fornecimento exigentes, onde práticas operacionais verificáveis influenciam a avaliação dos compradores.
Janela competitiva de financiamento verde para linhas de tingimento de descarga zero de líquidos
O acesso a capital pode tornar o investimento em tratamento de água viável para tinturarias de exportação, mesmo quando o equipamento não expande diretamente a produção de tecidos. O Banco Europeu de Investimento assinou uma linha de crédito verde com o BRAC Bank em 30 de dezembro de 2025, para projetos verdes focados em exportação nos setores têxtil, de vestuário e outros.[2] O BRAC Bank é o intermediário financeiro que conecta o financiamento do BEI a investimentos elegíveis do setor privado em Bangladesh. Projetos de tratamento de águas residuais e de economia circular são categorias elegíveis para empresas que operam principalmente em vestuário pronto para uso e têxteis. Essa rota de crédito pode incorporar melhorias no tratamento de águas residuais ao programa de capital de uma tinturaria de exportação, juntamente com equipamentos de fabricação de tecidos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Déficits crônicos de fornecimento de gás apesar da expansão atrasada do terminal de GNL | -2% | Nacional | Curto prazo (≤ 2 anos) |
| Volatilidade do preço do algodão impulsionada pelo clima pressiona o capital de giro | -0.9% | Nacional | Curto prazo (≤ 2 anos) |
| Lacuna de digitalização entre subcontratantes de terceiro nível arrisca subutilização da capacidade | -0.4% | Nacional | Médio prazo (2-4 anos) |
| Vulnerabilidades de cibersegurança vinculadas à IoT arriscam paralisações custosas | -0.2% | Nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Déficits crônicos de fornecimento de gás apesar da expansão atrasada do terminal de GNL
A restrição afetou tanto as importações quanto a regaseificação, combinando as entregas interrompidas da QatarEnergy a partir de abril de 2026 com o desligamento técnico por incêndio da FSRU de Moheshkhali operada pela Excelerate a partir de 21 de julho, que o ministro de Estado de Bangladesh associou à interrupção nacional do gás. Em agosto de 2026, o presidente da Associação de Fábricas Têxteis de Bangladesh, Showkat Aziz Russell, relatou que mais de 900 das mais de 1.800 fábricas associadas estavam completamente paralisadas devido às interrupções no fornecimento de gás.[3] A FSRU retomou o fornecimento em 22 de agosto após uma paralisação separada de 3 dias. Em outubro de 2026, o comitê de compras do governo devolveu a proposta da China National Energy Engineering & Construction para um terceiro terminal flutuante de GNL em Moheshkhali, Cox's Bazar, para revisão adicional. Os equipamentos têxteis instalados não podem compensar a perda de fornecimento de combustível, tornando a restauração das horas de processo a condição imediata para expandir as remessas.
Volatilidade do preço do algodão impulsionada pelo clima pressiona o capital de giro
As oscilações de preço do algodão relacionadas ao clima podem pressionar as finanças de um fiandeiro quando os compromissos com matéria-prima e os recebimentos de fio ocorrem em momentos diferentes do ciclo de produção. Se a fibra substituta se tornar mais cara após a fixação de um preço de fio, o mesmo pedido pode exigir um compromisso de caixa maior antes de o fabricante receber o pagamento. A queda nos preços do algodão pode deixar estoques anteriores com custos mais elevados. Em 23 de dezembro de 2025, a Associação de Fábricas Têxteis de Bangladesh solicitou ao Banco de Bangladesh que estendesse o período de crédito de importação de 360 dias para algodão e outras matérias-primas industriais até 31 de dezembro de 2026. A associação alertou que reverter para 180 dias pressionaria o capital de giro e perturbaria a produção têxtil orientada para exportação. Esse alerta identifica uma restrição no ciclo de caixa que pode deixar os fiandeiros de algodão com menos margem para financiar o próximo lote de fio.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
Escala de Vestuário e Demanda de InfraestruturaModa e vestuário representaram uma participação de 66,96% do tamanho do mercado de fabricação têxtil de Bangladesh em 2026. As exportações de vestuário pronto para uso de Bangladesh totalizaram 38,7 bilhões de USD no exercício 2025-26, queda de 1,64% em relação ao exercício 2024-25. Essa base de exportação a jusante abrange tanto vestuário de malha quanto de tecido plano, oferecendo ao maior segmento mais de um canal de produção de vestuário. As fábricas focadas em vestuário, portanto, atendem a uma ampla base de vestuário cujo valor de exportação diminuiu no exercício 2025-26, de modo que a amplitude por si só não elimina sua exposição a essa contração a jusante.
Os têxteis industriais/técnicos são previstos como o segmento de crescimento mais rápido, com CAGR de 5,96% no período 2027-2032. Uma licitação com contrato adjudicado pelo Conselho de Desenvolvimento de Recursos Hídricos de Bangladesh abrange o fornecimento, enchimento e despejo de sacos de geotêxtil de tecido de poliéster em Barguna Sadar, com trabalhos provisoriamente programados de 15 de junho de 2026 a 30 de junho de 2027. O pacote vincula o fornecimento têxtil à execução de um projeto específico de obras civis, abrindo um canal de demanda além da produção de vestuário. Os têxteis para o lar e domésticos alcançam um canal de exportação separado, com dados provisórios do Escritório de Promoção de Exportações mostrando um aumento de 6,52% nas exportações de têxteis para o lar de Bangladesh no exercício 2025-26. Atender ao projeto de têxteis técnicos requer uma oferta de tecido que possa ser entregue com serviços de enchimento e colocação, e não apenas volume de tecido.



Por Matéria-Prima:
Escala Sintética e Recuperação de FibrasAs fibras sintéticas representaram uma participação de 37,28% do mercado de fabricação têxtil de Bangladesh em 2026, tornando-as o maior segmento, e são previstas como o segmento de crescimento mais rápido, com CAGR de 6,1% no período 2027-2032. A Modern Syntex, uma empresa do Grupo TK, operava uma instalação com capacidade anual de 78.750 toneladas métricas de fibra de poliéster em setembro de 2026. Também possuía capacidade anual para 43.750 toneladas métricas de fio de filamento de poliéster e 38.500 toneladas métricas de chips de PET. Essas formas distintas de produto oferecem aos fabricantes têxteis várias opções de insumos de poliéster dentro de um único complexo de produção operacional.
A gestão da Modern Syntex relatou em setembro de 2026 que sua instalação atendia a quase 21% da demanda de produtos de poliéster de Bangladesh. A cobertura de demanda relatada mostra um canal doméstico para um complexo de poliéster operacional, oferecendo aos fabricantes têxteis locais uma fonte alternativa desses insumos. As fibras recicladas têm uma rota de fabricação separada, ilustrada pelas 2 plantas de reciclagem mecânica da Envoy Textiles Ltd. operando em Bhaluka, Mymensingh, em abril de 2026. As plantas convertiam resíduos de tecido em fibra recuperada que era reintroduzida na produção de fio. O fornecimento de poliéster em grande escala e a recuperação interna de fibras criam, portanto, diferentes estratégias de insumos, com os produtores podendo se estruturar em torno do processamento de material estabelecido ou da reutilização dentro da fabricação de fio.

Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Processo/Tecnologia:
Melhorias em Tecido Plano e Especificações de Não TecidoO tecido plano representou 58,17% do mercado em 2026, tornando-o o maior segmento. A Envoy Textiles Ltd. expandiu a capacidade anual de tecido denim de 52 milhões para 60 milhões de jardas, com a capacidade adicional em uso comercial a partir do último trimestre do exercício 2025-26. A empresa instalou 40 teares de substituição e expandiu a capacidade de tingimento em linha com a capacidade de tecelagem. Essa abordagem vincula o investimento de substituição ao rendimento da cadeia têxtil, com a tecelagem e o processamento úmido considerados em conjunto. Coordenar o tingimento com a capacidade de tecelagem permite que um produtor de denim utilize mais plenamente os equipamentos a jusante existentes, de modo que a substituição de teares pode expandir a oferta de tecido sem reconstruir cada etapa.
O não tecido é previsto como o segmento de crescimento mais rápido, com CAGR de 5,9% no período 2027-2032. A Western Superior Jute Industries Ltd., subsidiária do Western Group, reporta capacidade máxima de geotêxtil não tecido de 900 toneladas métricas por mês em Salna, Gazipur. As especificações de obras civis do Conselho de Desenvolvimento de Recursos Hídricos de Bangladesh exigem geotêxtil agulhado feito de 100% de polipropileno para geossacos, salvo indicação de outro material no projeto. Para produtores de geotêxtil não tecido como a Western Superior, a especificação do Conselho define uma aplicação de infraestrutura cujos requisitos de fibra e construção moldam a oferta de tecido.
Análise Geográfica
Mercado de Fabricação Têxtil de Dhaka
Dhaka representou 52,33% do tamanho do mercado de fabricação têxtil de Bangladesh em 2026. O conjunto de dados de perfil público de 2026 da Associação de Fabricantes e Exportadores de Vestuário de Bangladesh incluía 116 fábricas de vestuário em Dhaka, identificando uma base de clientes a jusante local para insumos têxteis. A Pretty Composite Textiles Ltd. fabrica tecido de malha em Ashulia, Savar, Dhaka, como parte de um negócio que também produz vestuário. Para esses fabricantes, as especificações de tecido podem ser coordenadas com o processo de vestuário dentro da mesma organização, vinculando as decisões têxteis aos requisitos de produção a jusante. Essa estrutura oferece ao desenvolvimento têxtil local uma rota direta para o uso em vestuário, enquanto a base mais ampla de fábricas sustenta a demanda além de qualquer produtor integrado individual.
Mercado de Fabricação Têxtil de Chittagong
Chittagong é a geografia de crescimento mais rápido, com CAGR previsto de 5,45% no período 2027-2032. A American & Efird, subsidiária da Elevate Textiles, inaugurou uma operação de fabricação de linha fiada e de filamento em Chittagong em 20 de março de 2025. O contrato de arrendamento de terreno da Huarun Tex Co. Ltd. de 16 de julho de 2026 com a Autoridade das Zonas de Processamento de Exportação de Bangladesh abrangia uma planta planejada em Mirsharai para produzir fio e 20 milhões de metros de tecido plano cru anualmente quando totalmente operacional. A produção de linha em operação e a capacidade prospectiva de fio e tecido apontam para uma oferta mais ampla de fornecimento de insumos, oferecendo à região mais de uma rota para a expansão da fabricação.
No exercício 2024-25, a fiação Konabari da Tamijuddin Textile Mills PLC em Gazipur produziu e vendeu fio de algodão e poliéster localmente e exportou sob cartas de crédito back-to-back para as indústrias de malharia e tecido plano. Isso vincula a atividade de fiação a 2 rotas de produção a jusante distintas, permitindo que a mesma operação a montante atenda aos requisitos de malharia e tecelagem. O restante de Bangladesh inclui uma oportunidade de canal diferente em Narayanganj, onde o ministro de têxteis e juta descreveu a implementação do projeto Jamdani Village em 24 de março de 2026. O projeto governamental visava pesquisa, variedades de tecelagem aprimoradas e acesso ao mercado, com a preparação do local e obras de drenagem então em suas etapas finais. Essas áreas oferecem diferentes caminhos de expansão, combinando relações de fornecimento de fio em Gazipur com esforços para melhorar o acesso ao mercado para a tecelagem tradicional em outros locais.
Quadro Regulatório e Perspectivas
A comparação abrange jurisdições selecionadas em nível nacional e local, sob a perspectiva de uma fábrica têxtil integrada que planeja estabelecimento ou expansão. A Lei de Conservação Ambiental de Bangladesh exige licença ambiental antes que estabelecimentos ou projetos industriais sejam criados ou expandidos. As Regras de Conservação Ambiental de 2023 classificam as fábricas têxteis integradas que combinam fiação, tecelagem ou malharia, tingimento e acabamento como indústrias de categoria Vermelha.
Tabela Regulatória
| Fator de decisão | Bangladesh | Gazipur |
|---|---|---|
| Autoridade principal | Departamento de Meio Ambiente, Diretor-Geral | Departamento de Meio Ambiente, Diretor-Geral |
| Instrumentos ou diretrizes principais | Lei de Conservação Ambiental e Regras de Conservação Ambiental de 2023 | Lei Nacional e Regras de 2023 aplicadas localmente |
| Efeito comercial | Licença ambiental prévia para estabelecimento e expansão | Mesmo requisito de licença para projetos industriais locais |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||
A classificação Média de Bangladesh reflete o requisito de licença prévia e a classificação Vermelha para fábricas têxteis integradas, que tornam a preparação ambiental parte do estabelecimento e da expansão. A classificação Média de Gazipur reflete o requisito nacional de licença aplicável a estabelecimentos e expansões industriais nessa localidade. Em 6 de março de 2026, o Departamento de Meio Ambiente (DoE) buscou consultores para uma emenda planejada das Regras de 2023, com serviços de consultoria programados de 1º de junho de 2026 a 30 de junho de 2028. Os requisitos contínuos de licença e classificação sustentam a indicação Sem alteração em ambas as colunas, enquanto a consultoria planejada coloca o desenvolvimento de políticas em um horizonte separado de 2026-2028.
Etapas da Cadeia de Valor
A cadeia de valor compara a fiação de fio, a formação de tecido e o processamento úmido por suas fontes de receita e dependência de etapas de produção adjacentes. Em agosto de 2026, a Al Madina Textile Mill descreveu a compra de fio processado de fábricas de engomagem, a fabricação de tecido cru e a venda para outras fábricas para tingimento. As compras de fio de um fabricante de tecido e as vendas para fábricas de tingimento vinculam sua receita ao rendimento em ambos os lados de seus próprios teares.
Tabela de Análise da Cadeia de Valor
| Atividade principal | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fiação de fio | Fabricantes de fio como Square Textiles PLC, Little Star Spinning Mill | Vendas de fio | Disponibilidade de energia durante a fiação | Ajustar as cargas de produção à energia disponível da rede e de backup |
| Formação de tecido | Fabricantes de tecido como Al Madina Textile Mill, Envoy Textiles Ltd. | Vendas de tecido cru e tecido denim | Coordenação com tingimento e acabamento a jusante | Alinhar a expansão da tecelagem com a capacidade de processamento úmido |
| Tingimento e acabamento | Processadores integrados de denim como Envoy Textiles Ltd.; especialistas em processamento úmido como AR Wet Processing Ltd., empresa do Fashion Globe Group | Vendas de tecido tingido e receita de processamento | Interrupções de combustível que afetam o processamento úmido | Sequenciar a produção em torno do fornecimento garantido de energia de processo |
| Fonte: Mordor Intelligence | ||||
Em agosto de 2026, a Little Star Spinning Mill relatou produção abaixo de 40% da capacidade apesar de usar eletricidade, energia solar e baterias, com pressão de gás de 1 a 1,5 PSI. Sua experiência mostra por que fontes de energia diversificadas precisam ser avaliadas em relação à carga de produção que podem realmente sustentar. A fiação confiável, portanto, protege a disponibilidade de fio para empresas de fabricação de tecido separadas, estendendo o valor da continuidade energética além da fábrica onde o combustível é consumido.
Cenário Competitivo
Concentração do Mercado
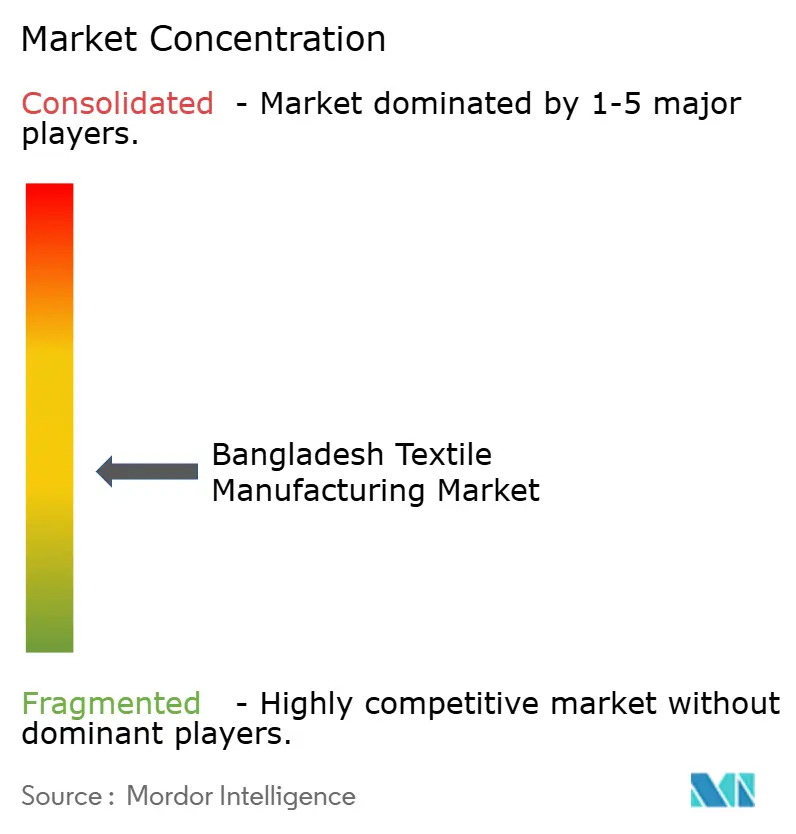
O setor combina grupos têxteis e de vestuário como Ha-meem Group com empresas focadas em tecelagem como a Noman Textiles Mills Limited. Até fevereiro de 2025, o Ha-meem Group havia instalado uma segunda planta de energia solar em cobertura pela FloSolar Solutions, adicionando 4,4 MWp e elevando a capacidade de geração renovável para 12,2 MWp. A Noman Textiles Mills Limited, empresa do Noman Group, relatou produção diária de tecido plano de 100.000 jardas em abril de 2025. O governo interino de Bangladesh anunciou em dezembro de 2025 que arrendaria as fábricas da Beximco por meio de licitação aberta após abandonar uma proposta de reinício quase finalizada com a Revival Project Limited. A produção de tecido medida da Noman demonstra capacidade produtiva, enquanto a capacidade solar da Ha-meem sustenta o fornecimento de energia da fábrica e a rota de arrendamento anunciada da Beximco diz respeito ao potencial retorno de fábricas ociosas.
A Square Textiles PLC (anteriormente Square Textiles Ltd.) aumentou sua quantidade de vendas de exportação em 16,35% no exercício 2024-25 em relação ao exercício 2023-24, fornecendo um resultado de volume medido de um fabricante de fio estabelecido. A aquisição da Glory Textile and Apparels Limited pelo DBL Group foi relatada como concluída em março de 2025, adicionando um negócio têxtil e de vestuário ao seu portfólio. O maior volume de exportação da Square mostra fio já chegando a compradores no exterior. A aquisição do DBL, por sua vez, oferece um negócio têxtil e de vestuário sob um único proprietário, uma opção para compradores que desejam tecido e vestuário de um único grupo.
A integração energética e a conformidade de governança atendem a diferentes requisitos operacionais para os fabricantes têxteis. Em abril de 2025, a Noman Textiles Mills Limited relatou controlar a temperatura do piso de tecelagem por meio de umidade, sem mais usar resfriadores e usando o escapamento do gerador para operar caldeiras. O relatório anual do exercício 2024-25 da Square Textiles PLC atribuiu ao seu auditor de conformidade a responsabilidade de certificar a conformidade com o Código de Governança Corporativa de Bangladesh de 2018 e os Padrões Secretariais de Bangladesh relevantes. Esse escopo diz respeito à supervisão corporativa, e não às práticas de energia no nível da fábrica descritas pela Noman. No arranjo relatado pela Noman, o escapamento do gerador fornecia calor para a caldeira, vinculando o vapor de processo à geração de energia sem um fluxo separado de combustível para caldeira.
Líderes do Setor de Manufatura Têxtil de Bangladesh
-
Ha-meem Group
-
Noman Group
-
Beximco Textile Division Ltd.
-
Square Textiles PLC
-
DBL Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fabricação Têxtil de Bangladesh Empresas cobertas neste relatório
- Ha-meem Group
- Noman Group
- Beximco Textile Division Ltd.
- Square Textiles PLC
- DBL Group
- Viyellatex Group
- Epyllion Group
- Mohammadi Group
- Fakir Group
- Akij Textile Mills Ltd.
- Pakiza Group
- Masco Industries Ltd.
- Envoy Textiles Ltd.
- Pacific Jeans
- Youngone Corporation (BD Units)
- Regent Textile
- Givensee Group
- Opex Sinha Group
- Ananta Group
- Partex Denim Mills
Principais Oportunidades para Participantes do Mercado
As oportunidades comparam aplicações de fio de algodão, misturado e com conteúdo reciclado sob a perspectiva de fabricantes que importam insumos têxteis cobertos. As Regras de Imposto Retido na Fonte de 2026 de Bangladesh reduziram o imposto de renda antecipado de 2% para 0% sobre insumos com códigos HS especificados, incluindo algodão, resíduos têxteis e certas fibras artificiais e sintéticas. O Miswar Group produz fios de algodão, poliéster, algodão reciclado e poliéster reciclado para malharia e tecelagem em Bangladesh, ilustrando a capacidade de produção nessas aplicações.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador/segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Fio de algodão para produção de tecido plano | Menor desembolso de caixa com imposto antecipado sobre insumos de algodão cobertos | Fábricas de tecido plano | Conectar compras de algodão qualificáveis com fornecimento comprometido de fio | Reprecificação de insumos contra pedidos de exportação a preço fixo | Fiandeiros de algodão como Miswar Group, onde as importações se qualificam |
| Fio misturado de algodão e fibra artificial | Alívio de caixa sobre as parcelas cobertas das misturas de fibras | Compradores de fio para malharia | Desenvolver misturas em torno da aplicação de fio exigida pelo comprador | Limitada transferência de custos em contratos de fornecimento de vestuário | Produtores de fio misturado como Miswar Group, onde as importações se qualificam |
| Fornecimento de fio com conteúdo recuperado | Menor desembolso de imposto antecipado sobre importações cobertas de resíduos têxteis | Compradores de fio com conteúdo reciclado para malharia e tecelagem | Combinar um parceiro de recuperação com capacidade de fiação de fio | Exposição a custos de energia durante a produção de fio | Produtores de fio reciclado como Miswar Group, onde os arranjos de insumos se qualificam |
| Fonte: Mordor Intelligence | |||||
Em abril de 2026, fiandeiros têxteis bangladeshianos descreveram dificuldades em gerenciar custos mais elevados de algodão e fio em relação a pedidos de exportação tipicamente fixados com pelo menos 3 meses de antecedência. O alívio do imposto antecipado, portanto, cria valor comercial quando o importador pode preservar sua vantagem de caixa ao longo da produção e venda. A abertura central é conectar as compras de insumos cobertos a uma aplicação de fio definida e a termos contratuais que acomodem mudanças de custo, mantendo o benefício de financiamento vinculado à produção vendável.
Desenvolvimentos industriais recentes em Mercado de Fabricação Têxtil de Bangladesh
- Out 2026: O Wendler Interlining Group celebrou a inauguração de uma nova fábrica certificada LEED Ouro em Bangladesh em 3 de outubro.
- Jul 2026: O conselho da Envoy Textiles Ltd. reconheceu um aumento na capacidade anual de tecido denim de 52 milhões para 60 milhões de jardas, com a capacidade adicional já em produção comercial.
Mercado de Fabricação Têxtil de Bangladesh Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de fabricação têxtil de Bangladesh é o valor anual da produção de fabricação têxtil produzida em Bangladesh, medido como as vendas ex-fábrica dos fabricantes de fibras têxteis, fios, tecidos e outros materiais têxteis. Essas vendas abastecem usos em vestuário, doméstico, industrial, médico, de transporte e outros em Bangladesh.
Exclusões de escopo: Margens puras de negociação e distribuição não relacionadas à produção manufatureira local, vestuário acabado e outros produtos acabados feitos de têxteis, maquinário têxtil e serviços de produção vendidos separadamente, e produtos têxteis fabricados fora de Bangladesh são excluídos.
Visão Geral da Segmentação
- Por Aplicação
- Moda e Vestuário
- Têxteis Industriais/Técnicos
- Têxteis Domésticos e para o Lar
- Têxteis Médicos e de Saúde
- Têxteis Automotivos e de Transporte
- Outros (Têxteis de Proteção, Esportivos, etc.)
- Por Matéria-Prima
- Fibras Naturais
- Algodão
- Lã
- Seda
- Fibras Sintéticas
- Poliéster
- Nylon
- Raiom / Viscose
- Acrílico
- Polipropileno
- Fibras Recicladas
- Outros (Fibras Especiais de Alto Desempenho (Aramida, Carbono, UHMWPE))
- Fibras Naturais
- Por Processo / Tecnologia
- Tecido Plano
- Malha
- Não Tecido
- Spunlaid (Spunbond / Melt-blown)
- Hidroentrelaçado por Via Seca
- Via Úmida
- Agulhado
- Tecelagem 3D e Tecidos Espaçadores
- Por Geografia
- Dhaka
- Gazipur
- Chittagong
- Restante de Bangladesh
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes públicas e oficiais, como materiais da Autoridade de Desenvolvimento de Investimentos de Bangladesh, a série de exportações por produto do Banco de Bangladesh e as tabelas de exportação da Associação de Fabricantes e Exportadores de Vestuário de Bangladesh, fornecem contexto de política e indicadores comerciais, enquanto o relatório anual de algodão de Bangladesh do Serviço Agrícola Estrangeiro do Departamento de Agricultura dos Estados Unidos informa sobre disponibilidade de fibras, uso em fábricas e tendências de produção de fio. Essas fontes ajudam a distinguir os sinais de insumos têxteis e produtos intermediários das exportações de vestuário a jusante, que são indicadores contextuais e não vendas diretas de fabricação têxtil.
Relatórios anuais de empresas, registros em bolsas de valores e materiais para investidores podem acrescentar evidências sobre capacidade de plantas, mix de produtos e utilização, enquanto a imprensa empresarial bangladeshiana de reputação pode esclarecer mudanças de política, eventos em plantas e interrupções operacionais. Essas fontes são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
As entrevistas e pesquisas estruturadas incluiriam proprietários e executivos seniores de fabricantes têxteis, juntamente com líderes funcionais e gerentes em fiação, tecelagem, malharia, tingimento, finanças, exportações e aquisições, em produtores bangladeshianos de grande, médio e menor porte. As perguntas testariam evidências secundárias sobre produção, preços ex-fábrica, utilização de capacidade, mix de materiais, mix de processos, usos finais e localização, e esclareceriam como as operações integradas evitam a dupla contagem da mesma produção. Se os registros de suporte não resolverem uma diferença material de insumos, os analistas pediriam a um respondente relevante que esclarecesse a causa e verificariam a explicação em relação a evidências independentes de comércio, produção e empresa.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 20% | |
| Nível médio: 45% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 20% | Gerentes: 45% |
Dimensionamento do Mercado e Previsão
A estimativa nacional começaria com uma visão de cima para baixo dos materiais têxteis produzidos em Bangladesh vendidos a preços ex-fábrica, usando dados de produção e comércio têxtil para estabelecer o conjunto de produção e removendo produtos importados e vendas de produtos acabados a jusante. Os analistas comparariam a disponibilidade e o uso em fábricas de algodão e fibras artificiais, a produção de fio e tecido, as remessas de exportação têxtil, a capacidade e utilização das fábricas e os preços de produtos relatados. Esses indicadores ajudam a explicar o volume de produção, o mix de canais doméstico versus exportação e o valor realizado. As participações de aplicação, matéria-prima, processo e localização seriam construídas a partir do mix de produção relatado, capacidades das fábricas e destinos dos produtos, verificadas em relação a divulgações de empresas e evidências relevantes do setor têxtil de Bangladesh. Para a perspectiva anual até 2032, a análise de cenários variaria produção, utilização, mix de materiais e produtos, realização de preços e disponibilidade de energia, com cada variável vinculada ao seu indicador observável e revisada por respondentes primários relevantes. Verificações seletivas de baixo para cima multiplicariam a produção ou capacidade amostrada de fornecedores pela utilização suportada e pelos preços ex-fábrica, comparando esses totais com a estimativa nacional. As observações ausentes seriam delimitadas com indicadores públicos documentados e testadas em cenários, em vez de preenchidas com precisão sem suporte.
Ciclo de Validação e Atualização de Dados
Os analistas triangulariam a estimativa em relação a sinais independentes de produção, comércio, capacidade e empresa, investigando anomalias como crescimento de produção que conflita com uso de fibras, remessas de exportação ou utilização relatada de fábricas. Quando uma discrepância material, mudança de definição ou evento operacional afeta um insumo, os analistas revisitariam os respondentes relevantes e comparariam novamente as evidências em relação a definições de fontes, unidades, alinhamento de anos, dupla contagem e totais de segmentos. O modelo seria atualizado anualmente, revisado entre ciclos para eventos materiais como grandes mudanças de energia ou política comercial, e verificado novamente em uma nova revisão pré-entrega, com anomalias resolvidas antes da aprovação final.
Estimativa do Estudo do Setor de Fabricação Têxtil de Bangladesh da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os dados publicados sobre têxteis de Bangladesh podem divergir porque alguns contabilizam materiais têxteis na porta da fábrica, enquanto outros incluem vestuário acabado, e porque seus períodos de medição e conjuntos de valoração diferem. A estimativa da Mordor Intelligence segue um limite de materiais têxteis, enquanto o Publicador de Pesquisa Comercial A inclui explicitamente a montagem de vestuário e roupas acabadas, o que estende seu valor medido para as vendas de vestuário a jusante.
Os principais fatores de divergência são o limite do produto, o estágio da transação e o período de medição. Contabilizar roupas acabadas juntamente com materiais têxteis pode adicionar valor de conversão a jusante a um total amplo do setor, enquanto a definição do relatório contabiliza a venda ex-fábrica do fabricante têxtil e exclui a venda posterior de vestuário. O Publicador de Pesquisa Comercial B reporta um ano-base anterior em uma série crescente, o que contribui para um valor menor em relação ao ano de comparação posterior do relatório, enquanto sua inclusão mais ampla de vestuário empurraria na direção oposta.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 44,19 bilhões de USD (2027) | |
| Publicador de Pesquisa Comercial A | 52,8 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 19,5% acima do valor de 2027 deste relatório de 44,19 bilhões de USD, 1 ano depois. Seu limite publicado inclui montagem de vestuário e roupas acabadas, adicionando vendas de vestuário a jusante além dos materiais têxteis vendidos na porta da fábrica. |
| Publicador de Pesquisa Comercial B | 39,63 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 10,3% abaixo do valor de 2027 deste relatório de 44,19 bilhões de USD, 2 anos depois. Seu ano-base publicado é anterior ao ano de comparação em uma série de valores crescente, o que contribui para um valor menor. |
O valor mais amplo do setor adiciona a conversão de vestuário acabado às vendas de materiais têxteis, enquanto a estimativa anterior está vinculada a um ano-base mais antigo e também inclui roupas acabadas. A comparação, portanto, reflete limites de produto e anos de mercado distintos, com a diferença de anos e a inclusão mais ampla afetando as duas figuras externas em direções diferentes.
Principais Questões Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de fabricação têxtil de Bangladesh?
Espera-se que atinja 44,19 bilhões de USD em 2027 e 57,26 bilhões de USD até 2032, com CAGR de 5,32% no período 2027-2032.
O que sustenta a demanda pela produção têxtil bangladeshiana?
As regras do Esquema de Comércio de Países em Desenvolvimento do Reino Unido, vigentes a partir de 1º de janeiro de 2026, permitem que insumos regionais asiáticos elegíveis sejam contabilizados como de origem bangladeshiana após o processamento final em Bangladesh para exportação ao Reino Unido. O diretor-gerente do DBL Group relatou pressão dos compradores para reduzir emissões em março de 2026.
Qual aplicação lidera o setor de fabricação têxtil bangladeshiana?
Moda e vestuário detinham a maior participação, de 66,96%, em 2026.
Quais empresas competem no setor têxtil de Bangladesh?
Ha-meem Group, Noman Group, Square Textiles PLC e DBL Group são concorrentes estabelecidos. As fábricas da Beximco estavam previstas para arrendamento por meio de licitação aberta, conforme anunciado em dezembro de 2025.
Qual é o principal desafio operacional para as fábricas têxteis bangladeshianas?
A disponibilidade de gás é uma restrição importante. Em agosto de 2026, o presidente da Associação de Fábricas Têxteis de Bangladesh relatou que mais de 900 das mais de 1.800 fábricas associadas estavam completamente paralisadas devido a interrupções no fornecimento de gás.
Quais localidades de fabricação têxtil bangladeshiana lideram e crescem mais rapidamente?
Dhaka detinha a maior participação, de 52,33%, em 2026, enquanto Chittagong é prevista para crescer mais rapidamente, com CAGR de 5,45% no período 2027-2032.