
Tamanho e Participação do Mercado de Válvulas Industriais da Índia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
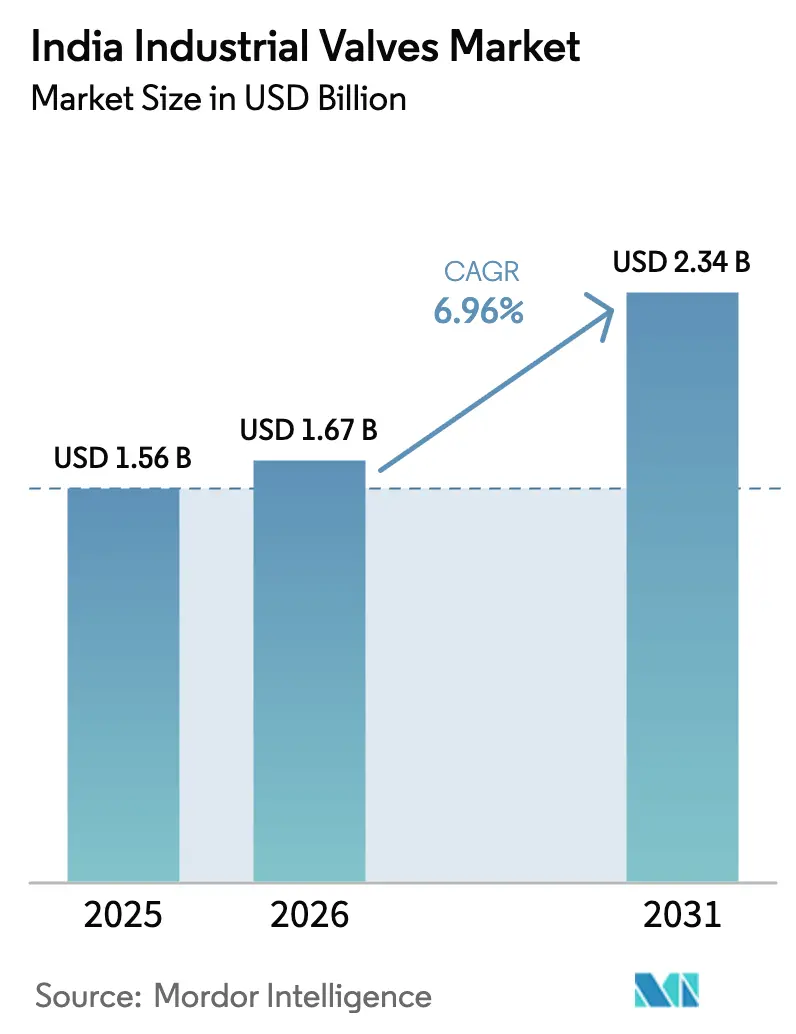
| Tamanho do mercado no ano base (2025) | 1.56 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.67 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.34 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.96 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Válvulas Industriais da Índia por Mordor Intelligence
O tamanho do Mercado de Válvulas Industriais da Índia deverá crescer de USD 1,56 mil milhões em 2025 para USD 1,67 mil milhões em 2026, com previsão de atingir USD 2,34 mil milhões até 2031, a uma CAGR de 6,96% no período de 2026 a 2031. O aumento dos investimentos de capital em redes de abastecimento de água, gasodutos de hidrocarbonetos e centrais de energia renovável mantém a curva de procura em alta. A adjudicação de contratos associados a missões nacionais como o Jal Jeevan leva as entidades públicas a encomendar válvulas de gaveta, globo e borboleta resistentes à corrosão, enquanto refinarias, distribuidores de gás de cidade e complexos petroquímicos ampliam a procura de válvulas esfera de alta pressão. Os programas de automatização em clusters químicos no Gujarat e no Maharashtra aceleram a adoção de válvulas de controlo inteligentes e preparadas para IIoT, elevando o preço médio de venda. Ao mesmo tempo, as oscilações nos custos das matérias-primas e a concorrência das importações da China comprimem as margens, tornando a escala e a maquinagem integrada fundamentais para a rentabilidade. Os fornecedores que oferecem serviço de resposta rápida e conformidade com o Bureau of Indian Standards (BIS) ganham vantagem na obtenção de contratos multiestaduais.
Principais Conclusões do Relatório
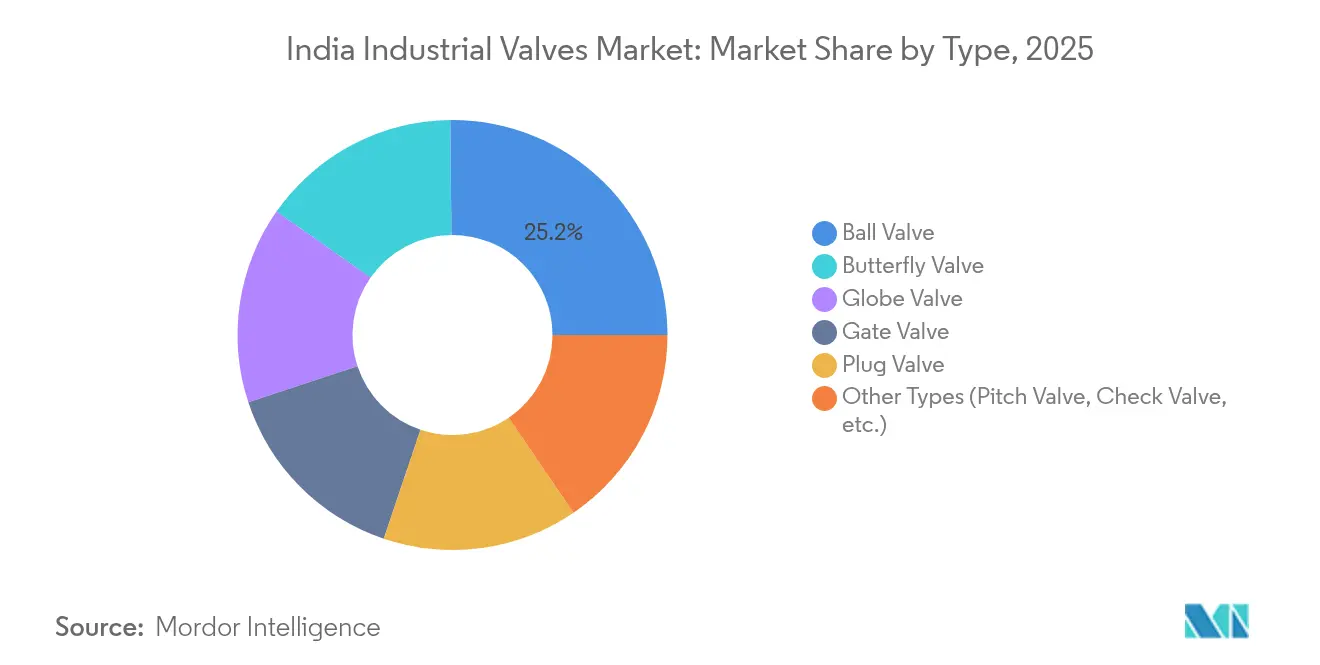
- Por tipo, as válvulas esfera lideraram com uma participação de 25,17% no mercado de válvulas industriais da Índia em 2025, enquanto as válvulas borboleta estão projetadas para expandir a uma CAGR de 7,05% até 2031.
- Por produto, as válvulas de quarto de volta detinham uma participação de 39,80% no tamanho do mercado de válvulas industriais da Índia em 2025, e outros produtos, incluindo válvulas de controlo e atuadores, deverão crescer a uma CAGR de 7,25% até 2031.
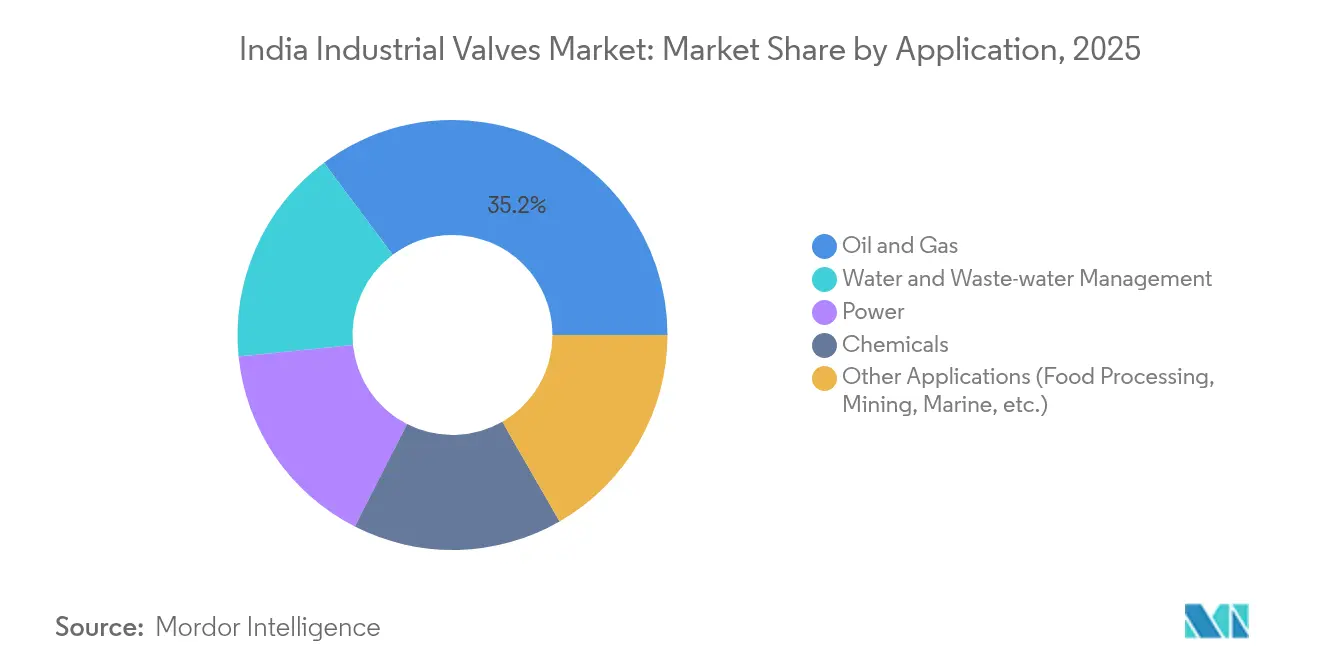
- Por aplicação, o petróleo e gás representou 35,20% do tamanho do mercado de válvulas industriais da Índia em 2025; a gestão de água e águas residuais está prevista para crescer a uma CAGR de 7,08% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Válvulas Industriais da Índia
Análise do Impacto dos Impulsionadores*
| Impulsionadores | (~) % Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Investimento governamental em redes de água e águas residuais | +1.8% | Nacional, com concentração em zonas rurais e cidades de nível 2 | Médio prazo (2 a 4 anos) |
| Expansão de gasodutos de petróleo e gás e projetos de distribuição de gás de cidade | +1.2% | Nacional, com foco nas regiões ocidental e setentrional | Longo prazo (≥ 4 anos) |
| Adições contínuas de capacidade de geração de energia | +0.9% | Nacional, com ênfase nos corredores de energia renovável | Médio prazo (2 a 4 anos) |
| Crescimento dos investimentos na indústria química e de processos | +0.8% | Clusters do Gujarat, Maharashtra e Andhra Pradesh | Longo prazo (≥ 4 anos) |
| Adoção de válvulas inteligentes com IIoT | +0.6% | Polos industriais no oeste e sul da Índia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Investimento Governamental em Redes de Água e Águas Residuais
O Jal Jeevan Mission e o AMRUT 2.0 continuam a financiar ligações domiciliárias de água canalizada, estações de tratamento de esgotos e instalações de reciclagem de água. A dotação de USD 50 mil milhões até 2024 criou concursos contínuos para válvulas de gaveta, globo e borboleta em linhas de tratamento, redes de distribuição e condutas de lamas. Os estados estão agora a alargar os calendários de aquisição até 2028 para cumprir os objetivos de serviço rural e de reutilização urbana. Os projetos especificam revestimentos em aço inoxidável, revestimentos epoxídicos e flanges preparadas para atuadores, aumentando o valor unitário por válvula. Os fornecedores que obtêm a certificação BIS e implementam equipas de serviço regionais conseguem ordens repetidas, uma vez que os municípios insistem no apoio local para manutenção preventiva[1].
Expansão de Gasodutos de Petróleo e Gás e Projetos de Distribuição de Gás de Cidade
As licenças de distribuição de gás de cidade que abrangem 280 distritos exigem estações de regulação de pressão, conjuntos de medição e conjuntos de corte de segurança. Cada conjunto integra válvulas esfera de segurança contra incêndio, configurações de duplo bloqueio e purga, e unidades de isolamento com atuação remota. Os gasodutos concorrentes de produtos e de crude que ligam refinarias a clusters de consumo requerem válvulas esfera e de retenção de Classe ANSI 600 e superior. A visão governamental de mistura de biocombustíveis nas redes existentes acrescenta especificações de duplo serviço, favorecendo fabricantes com conhecimentos em metalurgia e vedação para fluxos de meios mistos[2].
Adições Contínuas de Capacidade de Geração de Energia
As unidades térmicas encomendadas no âmbito dos programas supercrítico e ultrassupercrítico requerem válvulas globo e de gaveta que toleram vapor a 600 °C e pressão de 300 bar. As adições de energia renovável com meta de 500 GW até 2030 impulsionam a procura de válvulas borboleta e esfera em circuitos de armazenamento solar-térmico, travões hidráulicos de turbinas eólicas e reservatórios de hidroelétrica de bombagem. Os projetos de modernização da rede precisam de válvulas de controlo automatizadas em subestações e parques de baterias, sustentando um escoamento estável proveniente das empresas de serviços públicos.
Crescimento dos Investimentos na Indústria Química e de Processos
O programa a jusante de USD 142 mil milhões até 2035 concentra instalações de craqueamento de grande escala, unidades de intermediários especializados e fábricas de polímeros nas Regiões de Investimento em Petróleo, Produtos Químicos e Petroquímicos. As linhas de alta pureza utilizam válvulas revestidas de PTFE ou de liga 20, enquanto as cadeias aromáticas especificam válvulas de controlo de baixa fuga para abatimento de COV. O desenvolvimento em cluster permite aos compradores negociar contratos de volume, levando os fornecedores a armazenar dimensões normalizadas em armazéns regionais para chamadas rápidas.
Análise do Impacto das Restrições*
| Restrições | (~) % Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Elevado custo de capital e encargo de manutenção | -1.5% | Nacional, afetando utilizadores industriais de menor dimensão | Curto prazo (≤ 2 anos) |
| Volatilidade do preço das matérias-primas (aço/ligas) | -1.0% | Nacional, com maior impacto nos fabricantes domésticos | Médio prazo (2 a 4 anos) |
| Concorrência de importações de baixo custo (principalmente da China) | -1.0% | Nacional, afetando particularmente os segmentos de válvulas standard | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Elevado Custo de Capital e Encargo de Manutenção
As válvulas inteligentes elevam os preços de compra entre 15 e 30% em comparação com as versões manuais, e as peças sobressalentes de ciclo longo aumentam os orçamentos de inventário. Os pequenos serviços municipais de água e as empresas de pequena e média dimensão frequentemente adiam as atualizações até à chegada de financiamento por subsídio. Alguns municípios especificam revestimentos de categoria inferior para reduzir o investimento inicial, mas isso aumenta os custos do ciclo de vida quando a corrosão se instala. As lacunas de formação desincentivam ainda mais a adoção de posicionadores sofisticados, mantendo muitos compradores em modelos básicos de abertura/fecho.
Volatilidade do Preço das Matérias-Primas (Aço/Ligas)
As bobinas de aço-carbono e aço inoxidável representam até 70% da lista de materiais das válvulas. Os preços de referência oscilaram mais de 20% entre 2023 e 2024, refletindo escassez de minério de ferro e prémios do carvão metalúrgico. Os produtores nacionais mantêm inventários reduzidos; um pico repentino obriga-os a reformular propostas ou a aceitar a erosão das margens em contratos de preço fixo. Os acordos-quadro de longo prazo com empreiteiros EPC tornam-se difíceis de fixar preço sem cláusulas de revisão, retardando o fecho de grandes negócios.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo – Válvulas Esfera Lideram a Procura em Múltiplas Aplicações
As válvulas esfera asseguraram uma participação de 25,17% no mercado de válvulas industriais da Índia em 2025, devido ao corte hermético, à queda de pressão mínima e à facilidade de automatização. Os terminais petrolíferos, as estações de distribuição de gás de cidade e os reatores químicos favorecem designs forjados e montados em munhão que operam até 600 bar. O tamanho do mercado de válvulas industriais da Índia para válvulas borboleta está previsto para crescer rapidamente, sustentado por gasodutos de admissão de grande diâmetro em plantas de dessalinização e de tratamento de esgotos, avançando a uma CAGR de 7,05%. As válvulas globo mantêm relevância em funções de estrangulamento nos circuitos de vapor de centrais elétricas, onde o caudal preciso é vital. As válvulas de gaveta continuam a ser os isoladores padrão nas redes de combate a incêndio, enquanto as válvulas de plugue servem linhas de recuperação de vapores de hidrocarbonetos de nicho. As válvulas de retenção, embora de menor valor unitário, apresentam volumes estáveis graças aos requisitos obrigatórios de não retorno nos sistemas de transferência de água.
As empresas EPC de nível médio combinam cada vez mais o fornecimento de válvulas em acordos de serviço quadro para encurtar os ciclos de concurso. Os fabricantes que se pré-qualificam em múltiplas categorias de válvulas recebem volumes mais elevados nos contratos quadro. As oficinas equipadas para testes criogénicos e certificação de emissões fugitivas estão a registar um aumento de consultas por parte de operadores de logística de GNL. A conformidade com as normas API 6D, ISO 15848-1 e BIS IS 14846 influencia os resultados em refinarias, serviços municipais de água e unidades de fertilizantes.


Por Produto – Domínio do Quarto de Volta Reflete Preferências Operacionais
Os dispositivos de quarto de volta, abrangendo variantes de esfera, borboleta e plugue, detinham uma participação de 39,80% no mercado de válvulas industriais da Índia em 2025. Os operadores de instalações valorizam o curso de 90 graus, a indicação visual clara e a compatibilidade tanto com atuadores pneumáticos como elétricos, o que facilita o controlo remoto. As válvulas de múltiplas voltas, principalmente de gaveta e globo, continuam a dominar as linhas de alta temperatura e alta pressão, mas perdem participação onde o isolamento rápido é crítico. O tamanho do mercado de válvulas industriais da Índia para outros produtos, principalmente válvulas de controlo e atuadores, está a registar uma CAGR de 7,25% devido aos programas de otimização de processos nos setores petroquímico e farmacêutico.
Os principais fornecedores de atuadores lançam plataformas modulares que aceitam posicionadores digitais e sensores sem fio por design. A integração com sistemas de controlo distribuído reduz o tempo de comissionamento. Os fornecedores entregam agora pacotes pré-ligados montados em estrutura, reduzindo a mão-de-obra no local. As carcaças em ferro fundido estão a sofrer uma eliminação gradual em favor de corpos em ferro dúctil ou aço-carbono que se adaptam a classes de pressão mais elevadas sem aumentos significativos de custo.
Por Aplicação – Liderança do Petróleo e Gás com Aceleração do Setor da Água
O petróleo e gás deteve uma participação de 35,20% no tamanho do mercado de válvulas industriais da Índia em 2025, sustentado pelas expansões de refinarias, reservas estratégicas de petróleo e a crescente rede de distribuição de gás de cidade. As especificações enfatizam designs de segurança contra incêndio, materiais de inserção de assento secundário como PTFE-grafite e hastes antiestáticas. Entretanto, as receitas de gestão de água e águas residuais estão a crescer a uma CAGR de 7,08%, apoiadas pelo financiamento em modo de missão para tratamento de água de superfície, dessalinização e plantas de reutilização. A combinação de aplicações continua a evoluir no sentido de válvulas de faca automatizadas nas condutas de lamas e designs de borboleta de dupla excentricidade para redes de água potável.
As plantas químicas mantêm um elevado rácio valor por tonelada, particularmente dentro de blocos de intermediários especializados que exigem ligas resistentes à corrosão como o aço inoxidável duplex. As aquisições do setor energético dividem-se entre centrais térmicas supercríticas e infraestruturas de apoio às energias renováveis, como armazenamento solar-térmico e instalações de hidroelétrica de bombagem. Os segmentos miscelâneos — processamento de alimentos, mineração e marítimo — contribuem com encomendas incrementais, com as válvulas para mineração a beneficiar dos leilões de blocos de carvão e as válvulas marítimas do crescimento dos parques de tanques portuários.
Análise Geográfica
Os estados ocidentais e setentrionais lideram a procura no mercado de válvulas industriais da Índia, devido aos clusters petroquímicos, corredores de logística petrolífera e densas populações urbanas. O cinturão PCPIR do Gujarat e os complexos de refinaria e química do Maharashtra atraem encomendas de grande volume e alta especificação que favorecem fornecedores com certificações API e BIS. O Rajastão, o Haryana e o Uttar Pradesh acrescentam volumes através das implementações de distribuição de gás de cidade e das revisões de centrais térmicas.
O Sul da Índia evidencia a adoção mais rápida de plataformas de automatização e válvulas inteligentes. O Tamil Nadu e o Karnataka, com fortes cadeias de fornecimento eólico e solar, especificam válvulas borboleta preparadas para atuadores em circuitos de arrefecimento e freios hidráulicos. Os parques tecnológicos e as fábricas de eletrónica nesses estados estipulam válvulas de isolamento de baixa fuga para sistemas de água ultrapura, criando um nicho para designs de alta pureza. Os portos de Kerala e Andhra Pradesh adotam válvulas marítimas em aço inoxidável para suportar ambientes salinos.
As regiões orientais, nomeadamente Odisha, Jharkhand e Chhattisgarh, registam um aumento da procura ligado ao crescimento da capacidade mineira e siderúrgica. As lavarias de carvão, os gasodutos de lama e as plantas de peletes utilizam válvulas de faca e válvulas de pinça resistentes à abrasão. Os projetos de gasodutos no nordeste que ligam campos de gás a unidades de fertilizantes atraem válvulas esfera criogénicas adequadas ao transporte de GNL. Na maioria dos distritos rurais, as obras civis do Jal Jeevan continuam a favorecer válvulas de gaveta de operação manual e custo-efetivas, embora projetos-piloto estejam agora a testar sistemas de medição inteligente que aumentarão a procura de atuadores no futuro.
Análise da cadeia de valor
A cadeia de valor de válvulas industriais da Índia começa com matérias-primas como aço carbono, aço inoxidável, aço-liga e graus duplex e super duplex, além de componentes adquiridos, incluindo atuadores, posicionadores, vedações, fixadores e revestimentos. Peças fundidas e forjadas passam então por usinagem, soldagem, montagem, testes de pressão e vazamento, pintura ou revestimento, documentação e despacho. A capacidade dos fornecedores varia por segmento, sendo que trabalhos de maior especificação normalmente exigem testes criogênicos, metalurgia especializada e integração de automação. As exigências de qualidade e conformidade relacionadas ao BIS, combinadas com condições de serviço indianas, como corrosão, lamas abrasivas e operação de alto ciclo, impulsionam o controle de processos, a rastreabilidade e o investimento em testes em toda a cadeia.
Os fluxos comerciais estão ancorados no relacionamento direto com contratantes de EPC, licitações de concessionárias públicas e grandes usuários industriais finais, com distribuidores e redes de serviço apoiando peças de reposição e manutenção. Fabricantes com fundições próprias ou coligadas e usinagem interna tendem a reduzir o risco de prazo de entrega e melhorar a rastreabilidade de materiais, o que se torna um diferencial quando os compradores exigem conformidade documentada para projetos hídricos multiestaduais e serviços de hidrocarbonetos de alta pressão. Os serviços de pós-venda, incluindo manutenção preventiva, retrofits de atuadores e suporte a paradas, também formam uma camada downstream que se torna mais visível à medida que válvulas inteligentes e atuadas aumentam a importância da comissão e do suporte ao ciclo de vida.
Panorama Competitivo
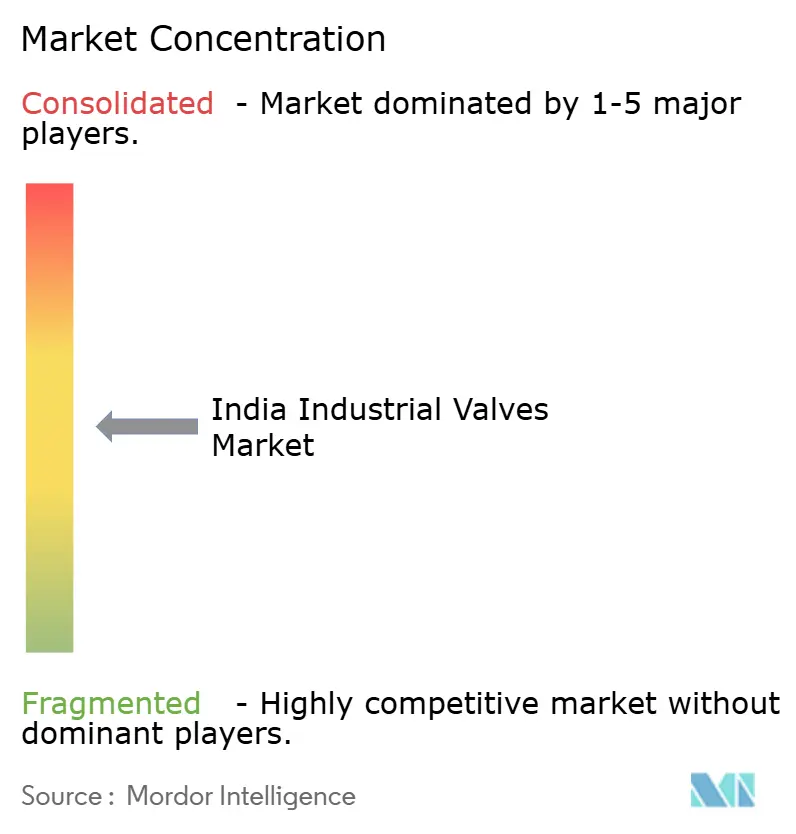
O mercado de válvulas industriais da Índia apresenta fragmentação moderada. Os grandes players internacionais como Flowserve, Emerson e Baker Hughes mantêm participação nos segmentos de alta especificação através de referências globais e portfólios tecnológicos. Os líderes nacionais, incluindo L&T Valves e Kirloskar Brothers, alavancam a fabricação local, extensas redes de distribuidores e familiaridade com os procedimentos de concurso público. Os operadores de nicho focam-se em ligas especiais, designs criogénicos ou minivalvulas para painéis de instrumentação, preenchendo lacunas que as empresas maiores ignoram. A resiliência da cadeia de abastecimento ganha atenção após os choques nos preços das matérias-primas. As fundições integradas aliadas a plantas de válvulas mitigam o risco de prazo de entrega e melhoram a rastreabilidade. As empresas que se abastecem nas suas próprias aciarias controlam a consistência metalúrgica, facilitando as auditorias BIS. Para encomendas orientadas para a exportação, os produtores indianos perseguem os monogramas CE-PED e API para aceder a projetos no Golfo e em África.
Líderes do Setor de Válvulas Industriais da Índia
-
AVK Valves India Pvt Ltd
-
Emerson Electric Co.
-
Flowserve Corporation
-
KIRLOSKAR BROTHERS LIMITED (INDIA)
-
L&T Valves Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O espaço em branco é mais evidente em aquisições padronizadas e orientadas pela conformidade, onde concessionárias e EPCs buscam qualidade consistente, rastreabilidade e entrega mais rápida em projetos multi-localizados. As práticas de compra vinculadas ao BIS e de pré-qualificação em licitações favorecem fornecedores que possam demonstrar testes repetíveis, materiais documentados e serviço local, criando espaço para adições de capacidade doméstica em válvulas borboleta de grande diâmetro, revestimentos resistentes à corrosão e pacotes prontos para atuadores usados em redes de água e esgoto financiadas pela Jal Jeevan Mission e AMRUT 2.0. A tendência de fornecimento de skids agrupados em estações de CGD e terminais de dutos também favorece fornecedores que possam fornecer válvulas esféricas à prova de fogo, conjuntos de bloqueio duplo e sangria, e soluções de isolamento automatizadas como pacotes integrados em vez de componentes isolados.
A digitalização de plantas em clusters químicos em Gujarat e Maharashtra amplia o escopo endereçável para válvulas de controle prontas para IIoT, posicionadores digitais e kits de retrofit destinados a reduzir paradas não planejadas e simplificar operações remotas. Evidências do foco dos fornecedores em automação e melhorias de instalações aparecem nas comunicações do AVK Group sobre investimentos em automação, expansão de capacidade e ferramentas digitais, o que se alinha com a demanda dos compradores por válvulas de maior especificação e integradas a atuadores. Enquanto isso, a volatilidade das matérias-primas e a concorrência das importações elevam o valor da fabricação integrada, do estoque regional e de modelos de serviço de resposta rápida, particularmente para contratos-quadro em que a confiabilidade de entrega e o suporte ao ciclo de vida influenciam decisões de renovação de contratos.
Desenvolvimentos recentes do setor
- Março de 2026: A L&T Valves Limited garantiu múltiplos pedidos para projetos de PVC e CPVC de grandes empresas domésticas na Índia, além de contratos de empresas de EPC na Arábia Saudita. Os pedidos domésticos aumentam a produção de fabricação e a presença de serviços, enquanto os contratos sauditas ampliam a exposição internacional das ofertas de válvulas. A ação fortalece a liderança no mercado local e expande as oportunidades de projetos transfronteiriços para os players indianos de válvulas.
- Fevereiro de 2026: A Kirloskar Brothers Limited garantiu um contrato de 2,14 bilhões de INR com a Adani Power Limited e suas subsidiárias para bombas de água de circulação e bombas de água de refrigeração auxiliares para projetos de energia térmica. Essa escala consolida a liderança nos ecossistemas indianos de bombas e válvulas e aproveita uma cadeia de suprimentos integrada para contratos do setor de energia. A conquista reforça as capacidades de execução de pipeline e apoia capacidades de entrega rápida alinhadas ao BIS.
- Janeiro de 2025: A Hydreco Hydraulics inaugurou uma nova instalação de fabricação de válvulas em Bangalore para expandir o fornecimento localizado para equipamentos móveis e industriais. A expansão adiciona capacidade de fabricação localizada para válvulas, melhorando a resiliência do fornecimento doméstico. Isso apoia a capacidade de entrega rápida em conformidade com o BIS.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este estudo, o mercado de válvulas industriais da Índia abrange a receita gerada por válvulas usadas para controlar, iniciar, interromper ou regular o fluxo em tubulações e equipamentos industriais entre usuários finais indianos, com base nos preços de venda de fabricantes e canais dentro do país.
Exclusões de escopo: excluímos mão de obra de instalação, serviços de manutenção de rotina e válvulas hidráulicas não industriais usadas principalmente em edifícios residenciais ou comerciais leves.
Visão geral da segmentação
- Por Tipo
- Válvula Borboleta
- Válvula Esfera
- Válvula Globo
- Válvula de Gaveta
- Válvula de Plugue
- Outros Tipos (Válvula de Passo, Válvula de Retenção, etc.)
- Por Produto
- Válvula de Quarto de Volta
- Válvula de Múltiplas Voltas
- Outros Produtos (Válvulas de Controlo, Atuadores de Válvulas, etc.)
- Por Aplicação
- Energia
- Gestão de Água e Águas Residuais
- Produtos Químicos
- Petróleo e Gás
- Outras Aplicações (Processamento de Alimentos, Mineração, Marítimo, etc.)
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa construindo o contexto de demanda para válvulas na Índia, para que possamos mapear onde as válvulas são efetivamente usadas e a rapidez com que cada mercado final está se expandindo. Recorremos a fontes públicas como o Ministério do Petróleo e Gás Natural da Índia, a Autoridade Central de Eletricidade (CEA), o Ministério de Jal Shakti e o Departamento de Promoção da Indústria e Comércio Interno (DPIIT) para sinais de capex, projetos e produção industrial. Para verificações de comércio e preços, também utilizamos conjuntos de dados e divulgações como UN Comtrade, a Diretoria-Geral de Inteligência Comercial e Estatística da Índia (DGCI&S), e notas relevantes de normas do BIS que influenciam as especificações de produtos.
Para ancorar o lado do fornecedor, analisamos relatórios anuais, apresentações a investidores e cobertura de imprensa confiável em busca de adições de capacidade, carteiras de pedidos e indícios de margem que afetam o comportamento de preços. Além disso, algumas assinaturas pagas são usadas para dados financeiros e inteligência de empresas, buscas de patentes para melhorias em atuadores e vedação, e verificações de importação e exportação em nível de embarque, quando as tabelas públicas são demasiado agregadas. As fontes listadas aqui são ilustrativas, e muitos outros documentos e bases de dados públicos também foram revisados para coletar dados, validar premissas e esclarecer lacunas.
Entrevistas e pesquisas primárias
O trabalho primário é usado para testar a visão documental sobre o que realmente é contabilizado como venda de válvula industrial na Índia, e como a demanda se divide entre novos projetos e ciclos de substituição. Conversamos com participantes dos setores de fabricação, distribuição, EPC e grandes indústrias usuárias para confirmar faixas de preço médio de venda, especificações típicas por serviço (classe de pressão e materiais) e o momento das aquisições em projetos-chave. Triangulamos as informações entre os principais clusters industriais e grupos de compradores para que o modelo final reflita o comportamento de aquisição na Índia, e não apenas os planos de capacidade publicados.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 38% | CXOs: 20% |
| Nível intermediário: 41% | Líderes funcionais/de unidade: 27% |
| Players menores: 21% | Gerentes: 53% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando uma abordagem de pool de demanda top-down, na qual o capex e a base operacional da indústria na Índia são reconstruídos em necessidades de consumo de válvulas, e então convertidos em valor usando faixas de preço validadas. Para cada grande área de aplicação, insumos como adições e reformas de dutos, adições de capacidade de tratamento de água e esgoto, atividade de construção de geração de energia, expansões de refinarias e petroquímicas, e a participação de pontos de controle automatizados são usados para formar um panorama prático de volume e valor.
Esses totais são então verificados com aproximações seletivas bottom-up, incluindo uma consolidação de receitas de fornecedores amostrados, verificações de canais de distribuidores e uma verificação de sanidade de volume vezes ASP para famílias de válvulas comumente usadas. Quando os dados são escassos para usuários finais menores, as lacunas são tratadas por meio de índices de adoção conservadores derivados de entrevistas, seguidos de uma verificação cruzada com fluxos comerciais e indicadores de fabricação doméstica. A previsão utiliza análise de cenários apoiada por expectativas em nível de variável de especialistas do setor, onde o atraso na comissão de projetos, a direção dos preços de aço e ligas, e a intensidade de substituição são os principais fatores de oscilação que movem a curva.
Validação de dados e ciclo de atualização
Os resultados do modelo são validados por meio de múltiplas etapas de verificação, primeiro comparando a demanda implícita de válvulas com sinais independentes, como tendências de produção industrial, ritmo de adjudicação de projetos e movimentos de importação e exportação. Se algum segmento apresentar um salto brusco que não possa ser explicado por um gatilho claro, as premissas são refeitas e especialistas específicos são recontatados para confirmar se houve mudança de preços, mix ou timing.
Antes da aprovação final, outro analista revisa o trabalho quanto à consistência lógica, higiene de unidades e faixas razoáveis entre aplicações. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como grandes postergações de projetos, mudanças de política que afetam o capex, ou grandes choques de preços. Imediatamente antes da entrega, é feita uma última atualização para que os clientes recebam a visão mais recente.
Tamanho do mercado de válvulas industriais da Índia da Mordor Intelligence em comparação com outras estimativas publicadas
Os números de mercado publicados para válvulas industriais na Índia podem parecer muito distantes entre si, mesmo quando descrevem usos finais semelhantes, porque as regras de contagem nem sempre são as mesmas. As maiores diferenças normalmente vêm do que é incluído no escopo das válvulas, de qual nível de preço é usado (na saída da fábrica versus instalado), e se a demanda de substituição é modelada com um ciclo realista.
A principal lacuna vem de estimativas que agrupam atuadores, conexões e instalação no valor do mercado de válvulas, enquanto a Mordor Intelligence contabiliza a receita de válvulas apenas quando vendida como um produto de válvula industrial na Índia, com preços normalizados para um período de conversão em USD consistente. As diferenças também aparecem quando cenários agressivos assumem atualizações de automação mais rápidas em plantas de processo, ou quando anos-base mais antigos não são revalidados após oscilações de preços de commodities.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,56 bilhão de USD (2025) | |
| Editora de Pesquisa do Setor A | 3,74 bilhões de USD (2024) | Frequentemente reportado como um valor de válvulas mais amplo que pode incluir itens adjacentes e mais elementos de preço instalado, o que infla os totais em comparação com a receita apenas do produto, além de usar um ano-base diferente. |
| Editora de Pesquisa do Setor B | 3,40 bilhões de USD (2025) | Geralmente aplica definições de categoria mais amplas e uma progressão de preços mais otimista, e pode não separar as vendas de válvulas industriais de componentes de controle de fluxo próximos de forma repetível. |
A tabela mostra que o escopo e o tratamento de preços explicam a maior parte da dispersão, e as escolhas de tempo adicionam uma segunda camada de variância. Ao vincular o modelo a fatores de demanda observáveis na Índia e, em seguida, validar as faixas de ASP por meio de entrevistas e verificações cruzadas, o número resultante permanece rastreável a insumos claros e pode ser recalculado quando as condições mudam.


Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de válvulas industriais da Índia até 2031?
O mercado está previsto para atingir USD 2,34 mil milhões até 2031, refletindo uma CAGR de 6,96%.
Que tipo de válvula detém atualmente a maior participação na Índia?
As válvulas esfera lideram com uma participação de 25,17% em 2025, devido à utilização generalizada em aplicações de petróleo, gás e água.
Qual é o setor de utilização final com crescimento mais rápido previsto para a procura de válvulas?
A gestão de água e águas residuais está preparada para avançar a uma CAGR de 7,08%, à medida que os projetos Jal Jeevan e AMRUT 2.0 ganham escala.
O que impulsiona a adoção de válvulas inteligentes nas instalações industriais indianas?
As iniciativas de digitalização nas instalações químicas, petrolíferas e energéticas favorecem as válvulas com IIoT que suportam manutenção preditiva e controlo remoto.
Como as oscilações nos preços das matérias-primas afetam os fabricantes de válvulas?
A volatilidade dos custos do aço e das ligas comprime as margens nos contratos de preço fixo, levando os fornecedores a procurar cláusulas de revisão e cadeias de abastecimento integradas.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

