
Tamanho e Participação do Mercado de Barras Energéticas da Índia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 25.12 Milhões de dólares |
| Tamanho do Mercado (2026) | 28.57 Milhões de dólares |
| Tamanho do Mercado (2031) | 54.36 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 13.74 % |
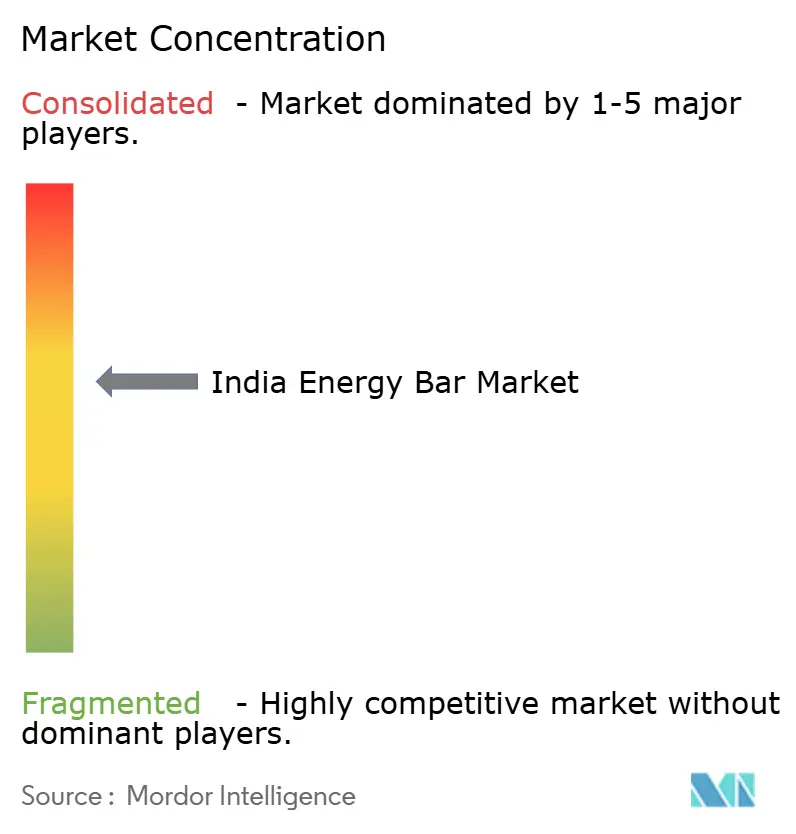
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Barras Energéticas da Índia por Mordor Intelligence
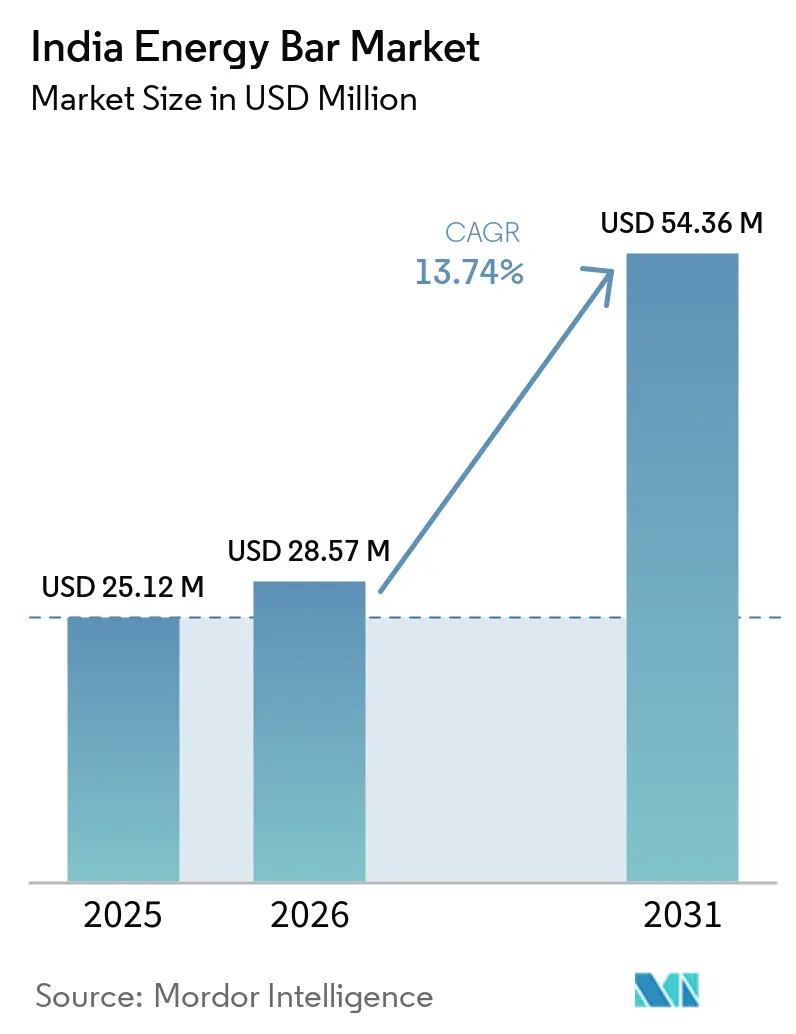
Espera-se que o tamanho do mercado de barras energéticas da Índia cresça de 25,12 milhões de USD em 2025 para 28,57 milhões de USD em 2026 e está previsto para atingir 54,36 milhões de USD até 2031 a um CAGR de 13,74% no período 2026-2031. O tamanho atual do mercado de barras energéticas da Índia reflete a crescente consciência sobre saúde, estilos de vida orientados ao fitness e a expansão do acesso ao varejo moderno. As formulações ricas em proteínas dominam porque os consumidores as veem como ferramentas convenientes para suprir o déficit crônico de proteínas da Índia. Além disso, os aceleradores de crescimento incluem a proliferação de academias, iniciativas governamentais no esporte e hábitos de compras omnicanal que favorecem soluções de nutrição portáteis. Os desenvolvedores de produtos intensificam a inovação em sabores e as alegações de rótulo limpo para capturar os millennials que pesquisam rótulos online antes da compra. Enquanto isso, aquisições estratégicas por grandes empresas de bens de consumo de rápida movimentação confirmam o potencial de longo prazo da categoria e sinalizam uma mudança de posicionamento de nicho para mainstream. No entanto, as barras energéticas na Índia são percebidas como de preço elevado em comparação com as barras de lanches comuns. Isso proporcionou uma oportunidade para players indianos como a Patanjali lançarem barras energéticas oferecidas a um preço mais acessível.
Principais Conclusões do Relatório
- Por tipo de produto, as barras ricas em proteínas capturaram 43,47% da participação do mercado de barras energéticas da Índia em 2025 e estão projetadas para avançar a um CAGR de 14,98% até 2031.
- Por perfil demográfico do consumidor, os adultos comandaram 54,66% da participação do mercado de barras energéticas da Índia em 2025, enquanto os entusiastas de esportes e fitness estão previstos para registrar o CAGR mais rápido de 15,06% até 2031.
- Por perfil de sabor, as variantes de chocolate representaram 38,98% da participação do mercado de barras energéticas da Índia em 2025, e as barras de nozes e sementes devem registrar o CAGR mais rápido de 14,61% até 2031.
- Por canal de distribuição, os supermercados/hipermercados detinham 62,56% da participação do mercado de barras energéticas da Índia em 2025; em contraste, o varejo online deve expandir a um CAGR de 15,32% durante o período de previsão.
- Por região, o Oeste liderou com 34,57% da participação do mercado de barras energéticas da Índia em 2025, enquanto o Sul deve crescer a um CAGR de 14,31% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Relevância Geográfica |
|---|---|---|---|
| Base de consumidores conscientes da saúde em crescimento e demanda por nutrição para consumo em movimento | +3.2% | Nacional, com ganhos iniciais nas regiões Oeste e Sul | Médio prazo (2-4 anos) |
| Crescimento de centros de fitness e academias | +2.8% | Centros urbanos nas regiões Oeste, Norte e Sul | Médio prazo (2-4 anos) |
| Aumento da participação em esportes e atividades recreativas | +2.1% | Nacional, com transbordamento de iniciativas governamentais | Longo prazo (≥ 4 anos) |
| Inovação em sabores e composição nutricional | +1.9% | Nacional, com foco no segmento premium nas metrópoles | Curto prazo (≤ 2 anos) |
| Demanda por tendências de base vegetal e rótulo limpo | +2.4% | Mercados urbanos, particularmente nas regiões Sul e Oeste | Médio prazo (2-4 anos) |
| Endosso por influenciadores e especialistas em fitness | +1.8% | Consumidores nativos digitais em cidades de primeiro e segundo nível | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Base de consumidores conscientes da saúde em crescimento e demanda por nutrição para consumo em movimento
A crescente consciência sobre saúde entre os consumidores urbanos está impulsionando um crescimento significativo no mercado de barras energéticas. Os adultos urbanos, com uma média de 1.943 Kcal diárias, enfrentam lacunas notáveis na ingestão de proteínas e micronutrientes, posicionando as barras energéticas como um suplemento prático. Essa maior consciência nutricional é reforçada pelas descobertas da Sodexo: os indianos, especialmente 60% dos millennials com idades entre 25 e 44 anos, estão liderando a adoção de hábitos alimentares saudáveis, com um compromisso pronunciado com escolhas alimentares sustentáveis em 2024 [1]. Essa tendência não se limita às áreas metropolitanas; as cidades de segundo nível, que contribuem com quase metade dos compradores online da Índia, sinalizam uma adoção geográfica mais ampla de comportamentos conscientes em saúde. O cenário pós-pandemia viu os consumidores cada vez mais dispostos a pagar um prêmio por produtos voltados para a saúde, particularmente aqueles voltados para o controle de peso e alívio do estresse. À medida que os estilos de vida agitados se entrelaçam com uma maior consciência sobre saúde, a demanda por lanches convenientes e nutritivos como as barras energéticas permanece robusta. Marcas como a YogaBar estão aproveitando esse impulso, oferecendo barras ricas em proteínas e de rótulo limpo projetadas para o entusiasta de fitness urbano. Esse alinhamento entre a mudança nos estilos de vida dos consumidores e o aprofundamento da consciência sobre saúde impulsiona o mercado de barras energéticas da Índia, sugerindo que seu crescimento não é meramente uma tendência passageira. As inovações em embalagens e o aumento das vendas online ampliam ainda mais o acesso, impulsionando a expansão do mercado para além dos limites urbanos tradicionais.
Crescimento de centros de fitness e academias
A expansão da infraestrutura de fitness serve como um impulsionador fundamental para o consumo de barras energéticas por meio de canais de distribuição diretos e maior adoção entre os entusiastas de fitness. A Autoridade Esportiva da Índia (SAI) gerencia 24 Centros Nacionais de Excelência e 69 centros de treinamento, apoiando mais de 3.240 atletas com programas de nutrição especializados em 2022-23, estabelecendo uma base para a adoção de nutrição de desempenho [2]. Além disso, redes de fitness privadas como Gold's Gym, Cure.fit e Talwalkars continuam a se expandir pelas áreas urbanas, aumentando a base de consumidores de barras energéticas. Os programas de bem-estar corporativo também integraram barras energéticas em suas ofertas, ampliando o alcance do mercado para profissionais em atividade. A pandemia de COVID-19 acelerou a transformação digital no setor de fitness, resultando em modelos híbridos que combinam instalações físicas com serviços online. Essa evolução ampliou o acesso a produtos de nutrição além dos membros tradicionais de academias. Empresas como The Whole Truth capitalizaram nesses pontos de contato expandidos com o consumidor, oferecendo barras de proteína e energia que atraem tanto atletas quanto entusiastas de fitness recreativo. Portanto, o desenvolvimento desse ecossistema de fitness, composto por instalações esportivas governamentais, academias comerciais, programas de bem-estar corporativo e modelos de entrega híbridos, fornece suporte estrutural para o crescimento sustentado do mercado. Essa integração de infraestrutura de fitness e produtos de nutrição está alinhada com as mudanças nos estilos de vida dos consumidores nas regiões urbanas e semiurbanas.
Aumento da participação em esportes e atividades recreativas
O movimento Khelo India, juntamente com diversas iniciativas governamentais, expandiu significativamente a base de atletas na Índia, ao mesmo tempo em que incorporou a nutrição de desempenho como um componente crítico em todas as faixas etárias e níveis de habilidade. Além disso, a Autoridade Esportiva da Índia (SAI) desenvolveu centros de treinamento especializados e planos alimentares personalizados, elaborados por nutricionistas profissionais, para atletas em disciplinas como atletismo, boxe e levantamento de peso, destacando a importância da nutrição para o aprimoramento do desempenho. Esse arcabouço institucional está influenciando os padrões de consumo, com atletas recreativos e entusiastas de fitness adotando cada vez mais práticas profissionais de treinamento e nutrição. Além disso, parcerias estratégicas entre autoridades esportivas e marcas de nutrição fortaleceram a credibilidade e ampliaram as redes de distribuição, levando as barras energéticas de círculos atléticos de nicho para os mercados consumidores mainstream. Adicionalmente, um ambiente regulatório favorável e endossos governamentais estão abordando o ceticismo dos consumidores em relação à suplementação, posicionando as barras de energia e nutrição como ferramentas essenciais para o desempenho, em vez de produtos de luxo. Marcas como a YogaBar estão aproveitando esse ambiente de confiança para comercializar barras de proteína e energia alinhadas com princípios científicos de nutrição. A integração de infraestrutura esportiva liderada pelo governo, educação nutricional e colaborações corporativas está fomentando um ecossistema robusto que apoia o crescimento do mercado de barras energéticas. À medida que a participação em esportes e atividades recreativas continua a crescer em todo o país, essa abordagem abrangente garante uma expansão sustentada do mercado.
Inovação em sabores e composição nutricional
O mercado de barras energéticas na Índia está passando por uma transformação significativa, impulsionada pela integração de diversas tradições culinárias e pela ciência nutricional avançada. Os fabricantes estão aproveitando a tendência de rótulo limpo para desenvolver produtos únicos que comandam preços premium e fomentam a fidelidade à marca. Um exemplo notável é o lançamento em julho de 2025 pelo influenciador Revant Himatsingka de "Only What's Needed", que enfatiza a rotulagem transparente e ingredientes mínimos, curados por meio de contribuições públicas para atender às expectativas dos consumidores. Além disso, as inovações em sabores foram além do chocolate e da baunilha tradicionais, incorporando gostos regionais e formulações à base de milho-miúdo. Esses desenvolvimentos estão alinhados com as iniciativas nutricionais do governo e os hábitos alimentares tradicionais indianos. As composições nutricionais agora se concentram em benefícios funcionais, com marcas incorporando prebióticos, probióticos e micronutrientes direcionados para abordar preocupações específicas de saúde, oferecendo mais do que proteína básica. Além disso, o arcabouço regulatório apoia tais avanços, com as diretrizes de nutracêuticos da FSSAI de abril de 2022 delineando ingredientes botânicos permitidos e categorias de alimentos funcionais, permitindo o desenvolvimento de produtos em conformidade. Marcas como a Sirimiri estão capitalizando nessas tendências ao combinar ingredientes tradicionais com a ciência nutricional moderna. Esse ciclo dinâmico de inovação fortalece a confiança e a fidelidade do consumidor, ao mesmo tempo em que impulsiona o crescimento do mercado. Ao abordar gostos e necessidades de saúde locais, esses produtos se diferenciam em um cenário competitivo, aderindo a padrões regulatórios em evolução. A combinação de relevância cultural e progresso científico serve como um diferenciador fundamental no mercado de barras energéticas em expansão na Índia.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preço elevado em comparação com lanches tradicionais | -2.1% | Nacional, com impacto particular nas cidades de segundo e terceiro nível | Médio prazo (2-4 anos) |
| Percepção negativa de barras com alto teor de açúcar entre consumidores conscientes da saúde | -1.4% | Mercados urbanos com maior consciência sobre saúde | Curto prazo (≤ 2 anos) |
| Consciência limitada do consumidor em áreas não urbanas | -1.8% | Regiões rurais e semiurbanas, particularmente Leste e Norte | Longo prazo (≥ 4 anos) |
| Concorrência de outros lanches saudáveis | -1.6% | Nacional, com intensidade variando por canal de distribuição | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Preço elevado em comparação com lanches tradicionais
A sensibilidade ao preço apresenta um desafio significativo no mercado de barras energéticas. Os lanches tradicionais, com preços entre INR 5-20, são consideravelmente mais baratos do que as barras energéticas, que variam de INR 45 a INR 540. Essa diferença de preço de 5 a 10 vezes cria uma barreira substancial tanto para a experimentação quanto para as compras repetidas, particularmente nas cidades de segundo e terceiro nível sensíveis ao preço. Embora as barras energéticas ofereçam valor nutricional superior, os consumidores nessas regiões frequentemente optam por lanches locais mais baratos que proporcionam saciedade imediata. Como resultado, os varejistas priorizam itens de giro mais rápido e preço mais baixo, reduzindo o espaço nas prateleiras e a visibilidade para barras energéticas de maior margem. Os esforços das empresas para reduzir custos por meio de engenharia de valor são limitados pela necessidade de manter a integridade nutricional, pois comprometer a qualidade do produto arrisca corroer a confiança do consumidor e o valor da marca. Marcas como Healthkart e Sproutlife Foods, apesar de sua popularidade, devem equilibrar cuidadosamente o preço premium com a entrega de benefícios nutricionais genuínos para atrair entusiastas de fitness urbanos e a crescente base de consumidores semiurbanos. À medida que o mercado se expande além das áreas metropolitanas, a disparidade econômica nos preços permanece um obstáculo crítico, exigindo estratégias direcionadas para garantir a acessibilidade sem diluir os principais atributos de saúde. Essa tensão contínua entre o preço premium e a acessibilidade dos lanches tradicionais continua a moldar as estratégias de distribuição e marketing no segmento de barras energéticas em rápido crescimento.
Percepção negativa de barras com alto teor de açúcar entre consumidores conscientes da saúde
Os consumidores conscientes da saúde, que impulsionam o crescimento e o preço premium no mercado de barras energéticas na Índia, nutrem preocupações com o alto teor de açúcar. Campanhas, como a de Revant Himatsingka Label Padhega India,
visam educar esses consumidores. Elas revelam que muitas barras energéticas contêm níveis de açúcar comparáveis aos de itens de confeitaria, desafiando seu posicionamento como alimentos saudáveis e fomentando o ceticismo. Essa preocupação se estende além dos açúcares adicionados para incluir adoçantes naturais e álcoois de açúcar, que, apesar de seus perfis nutricionais distintos, são frequentemente associados a alimentos processados. A FSSAI aplica regulamentos rigorosos de rotulagem, exigindo a divulgação clara do teor de açúcar e a comprovação de alegações de saúde [3]. Embora isso aumente a transparência, limita a capacidade das marcas de obscurecer formulações com alto teor de açúcar. Como resultado, os fabricantes enfrentam uma troca entre otimizar o sabor, frequentemente dependente de açúcares, e manter uma imagem forte voltada para a saúde. Marcas como a YogaBar responderam enfatizando ingredientes de rótulo limpo com teor reduzido de açúcar para melhor se alinhar às expectativas dos consumidores. O maior escrutínio dos consumidores, combinado com pressões regulatórias, desafia o mercado de barras energéticas na Índia. As empresas agora são compelidas a inovar, desenvolvendo formulações que equilibrem sabor e benefícios para a saúde para sustentar a confiança do consumidor e impulsionar o crescimento do mercado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
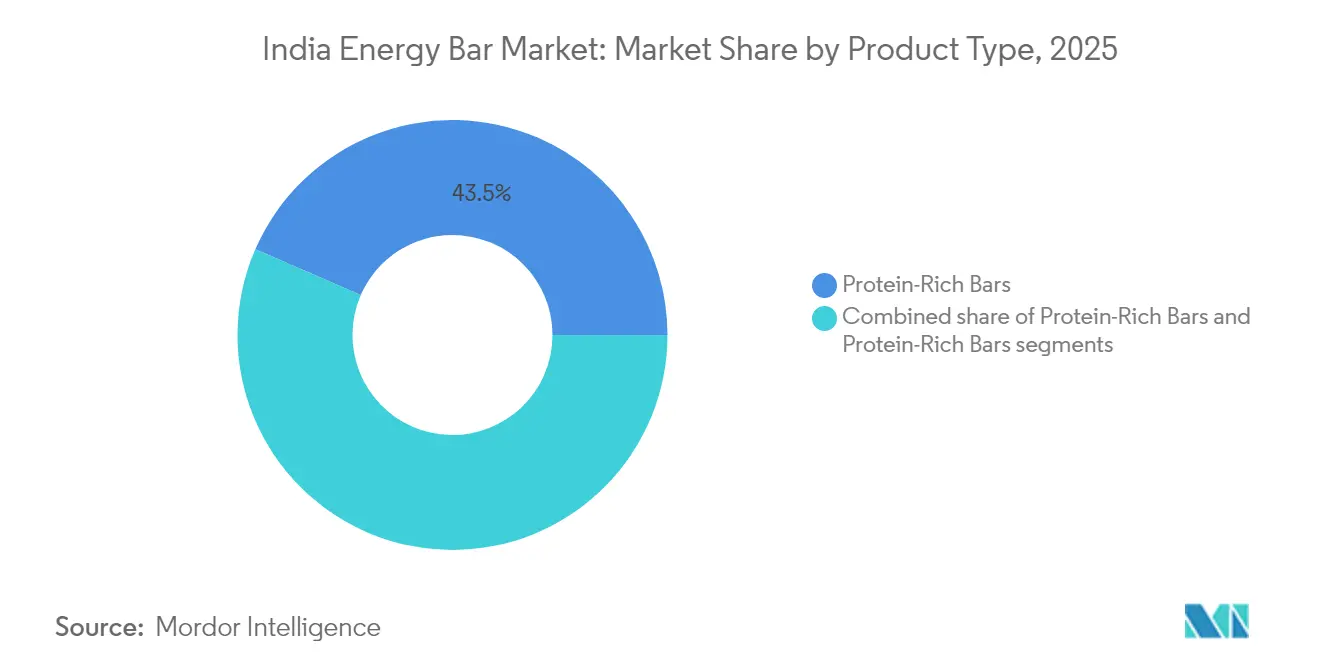
Barras Ricas em Proteínas Lideram o MercadoAs barras ricas em proteínas representaram uma participação de mercado dominante de 43,47% em 2025 e estão projetadas para crescer a um robusto CAGR de 14,98% até 2031. Essa tendência destaca uma mudança no foco do consumidor de lanches indulgentes para nutrição funcional. A deficiência generalizada de proteínas nas dietas indianas, frequentemente carentes de proteínas adequadas, impulsiona a demanda sustentada por suplementação proteica conveniente. Os endossos de profissionais de fitness e figuras esportivas aumentam ainda mais o apelo da categoria de barras de proteína. Por exemplo, Axar Patel tanto investiu quanto se tornou embaixador da marca FitFeast, uma marca que promove lanches ricos em proteínas para um público mais amplo além dos entusiastas de fitness.
Além disso, as barras de cereais e granola, tradicionalmente dominantes no segmento de lanches, agora enfrentam desafios à medida que as preferências dos consumidores se deslocam para a nutrição funcional. Enquanto isso, as barras de frutas e nozes atraem consumidores que buscam ingredientes naturais e sabores familiares. A dinâmica competitiva dentro das categorias de produtos revela uma tendência de premiumização, com barras de 20-30g de proteína comandando preços mais altos do que as variantes de 10g, refletindo a disposição dos consumidores de pagar por funcionalidade aprimorada. Os fabricantes estão acelerando os ciclos de inovação incorporando proteínas de origem vegetal, ingredientes de rótulo limpo e formulações especializadas voltadas para necessidades específicas, como substituição de refeições ou recuperação pós-treino. Essa trajetória de crescimento está alinhada com a cultura de fitness em expansão e a crescente consciência do papel das proteínas no controle de peso, construção muscular e manutenção geral da saúde.

Por Perfil Demográfico do Consumidor:
Adultos Lideram Enquanto Entusiastas Esportivos AceleramOs adultos representam uma participação dominante de 54,66% do mercado em 2025. Seus padrões de consumo estabelecidos integraram perfeitamente as barras energéticas nas rotinas diárias, servindo como substitutos de refeições, lanches no escritório e nutrição para consumo em movimento. Essa dominância é apoiada pelo aumento da renda disponível e pela maior consciência sobre saúde, permitindo que os consumidores aceitem preços premium por produtos alimentares funcionais. A preferência pela conveniência, combinada com a funcionalidade, posiciona os adultos como a base de clientes principal, garantindo uma demanda consistente.
Os entusiastas de esportes e fitness representam o segmento de crescimento mais rápido, com um robusto CAGR de 15,06% projetado até 2031. Esse crescimento é impulsionado pela expansão da infraestrutura de fitness e por uma mudança cultural em direção a estilos de vida ativos. Além disso, iniciativas governamentais e endossos de celebridades normalizaram a nutrição de desempenho, particularmente entre indivíduos que priorizam barras energéticas para aprimoramento do desempenho e recuperação. Adicionalmente, as crianças apresentam uma oportunidade emergente, pois os pais buscam cada vez mais alternativas de lanches mais saudáveis em relação à confeitaria tradicional e aos lanches processados. Marcas como a Mama Nourish estão atendendo a essa demanda com produtos adequados para crianças, como o Dryfruit Instant Energy LadduBar, que atendem às necessidades nutricionais enquanto cumprem as diretrizes rigorosas da FSSAI sobre alegações de saúde e segurança de ingredientes. Esses insights demográficos destacam padrões de consumo variados e preferências de produtos, impulsionando trajetórias de crescimento diversas no mercado.
Por Perfil de Sabor:
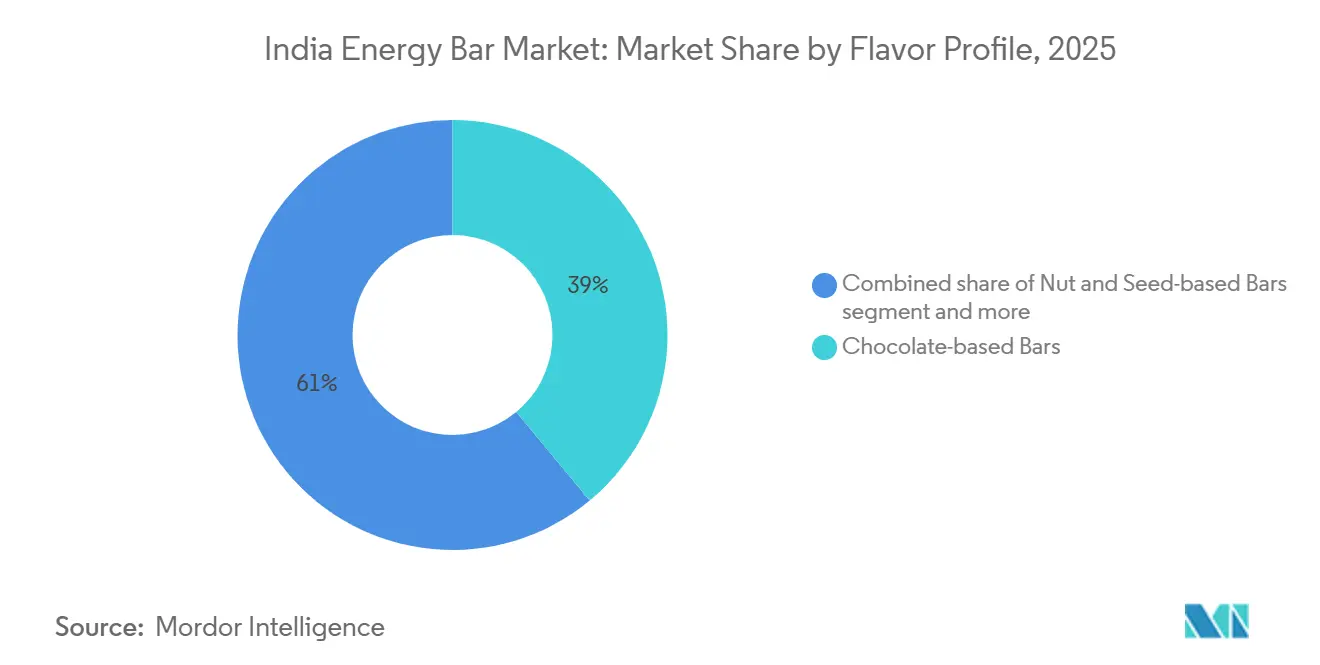
Barras à Base de Chocolate Lideram, Enquanto Variantes de Nozes e Sementes Ganham ImpulsoAs barras à base de chocolate representaram uma participação dominante de 38,98% do mercado de barras energéticas da Índia em 2025, enquanto as variantes à base de nozes e sementes estão projetadas para registrar o crescimento mais rápido a um CAGR de 14,61% até 2031. A liderança das barras à base de chocolate reflete a forte familiaridade dos consumidores com os sabores de chocolate e a crescente preferência por lanches que combinam sabor indulgente com nutrição funcional. As formulações à base de chocolate ajudam os fabricantes a atrair uma base de consumidores mais ampla, incluindo entusiastas de fitness, profissionais em atividade e consumidores em transição da confeitaria convencional para alternativas de lanches mais saudáveis. Os fabricantes estão incorporando cada vez mais chocolate amargo, cacau, nozes e ingredientes ricos em proteínas para aumentar o valor nutricional sem comprometer o sabor. Por exemplo, a RiteBite Max Protein oferece variantes à base de chocolate como Choco Almond, Choco Fudge e Choco Classic em diferentes faixas de teor de proteína, demonstrando como os sabores familiares são aproveitados para atender a diversas necessidades nutricionais e ocasiões de consumo.
Enquanto isso, as barras à base de nozes e sementes estão ganhando força à medida que os consumidores priorizam cada vez mais ingredientes naturais, nutrição de origem vegetal e componentes alimentares reconhecíveis. O segmento se beneficia do consumo estabelecido de amêndoas, castanhas de caju, amendoins e sementes nas dietas indianas, tornando essas formulações atraentes para consumidores conscientes da saúde que buscam lanches convenientes e ricos em nutrientes. Os fabricantes estão respondendo introduzindo combinações de nozes, sementes, frutas secas e grãos integrais que proporcionam texturas diferenciadas e benefícios nutricionais. As variantes à base de frutas também estão atraindo consumidores que buscam perfis de sabor naturalmente doces, enquanto combinações inovadoras com milho-miúdo, ingredientes tradicionais indianos e formulações com teor reduzido de açúcar estão expandindo a diversidade de produtos. A crescente demanda por produtos de rótulo limpo, aliada à crescente consciência sobre a qualidade dos ingredientes e a composição nutricional, deve acelerar a inovação em todas as categorias de sabores. Consequentemente, embora as barras à base de chocolate devam manter sua liderança por meio da ampla aceitação de sabor, as variantes à base de nozes e sementes estão posicionadas para ganhar participação de mercado à medida que as preferências dos consumidores se deslocam para opções de lanches naturais e funcionais.
Por Canal de Distribuição:
Supermercados Lideram Enquanto o Comércio Eletrônico AceleraOs supermercados/hipermercados dominam o cenário varejista em 2025, detendo uma participação de mercado expressiva de 62,56%. Esses canais tradicionais não apenas aumentam a visibilidade dos produtos, mas também oferecem aos consumidores oportunidades de experimentar os produtos. Enquanto isso, as lojas de varejo online estão emergindo como o canal de crescimento mais rápido, com um robusto CAGR de 15,32% projetado até 2031. Os supermercados lideram o grupo, devido aos hábitos de compra arraigados dos consumidores, à sua capacidade de demonstrar produtos e às oportunidades de compra por impulso que oferecem, todos vitais para a adoção de barras energéticas. Ao se associar a varejistas de alimentos bem conhecidos, esses canais reforçam sua credibilidade, permitindo que os consumidores comparem produtos, examinem rótulos e façam escolhas informadas. No entanto, esses canais lidam com pressões de margem e espaço limitado nas prateleiras, limitando sua capacidade de proliferar SKUs e exercer flexibilidade promocional.
O rápido crescimento do comércio eletrônico reflete a transformação digital em curso, particularmente no setor de mercearia online. Essas plataformas online fomentam laços diretos com o consumidor, adotam modelos de assinatura e empregam estratégias de marketing direcionadas que ressoam com compradores conscientes da saúde em busca de perfis nutricionais ou ingredientes específicos. As farmácias e drogarias atendem a segmentos de nicho, com foco em nutrição terapêutica ou médica, enquanto as lojas de conveniência e mercearias capitalizam na acessibilidade e nas compras por impulso. A mudança no cenário de distribuição espelha a evolução dos hábitos dos consumidores. Notavelmente, as cidades de segundo e terceiro nível representam quase metade de todos os compradores online, apresentando uma avenida de crescimento lucrativa para as marcas de barras energéticas. À medida que as marcas navegam pelo delicado equilíbrio entre os custos de aquisição de clientes e a penetração de mercado, há uma mudança pronunciada em direção a estratégias omnicanal. Essas abordagens combinam harmoniosamente a descoberta e a educação online com os benefícios tangíveis das experimentações e conveniência offline.
Análise Geográfica
Em 2025, a região Oeste comanda uma participação de mercado dominante de 34,57%, em grande parte devido ao robusto ecossistema de fitness em Maharashtra e Gujarat. Mumbai, frequentemente considerada a capital do fitness, abriga inúmeras academias, centros de bem-estar e iniciativas de saúde corporativa, criando canais de consumo naturais para barras energéticas. Essa região se beneficia de rendas disponíveis mais altas e estilos de vida cosmopolitas, impulsionando a adoção antecipada de tendências globais de saúde. Consequentemente, as barras energéticas são posicionadas como itens essenciais de estilo de vida, em vez de suplementos de nicho. Os pontos fortes de distribuição do Oeste incluem redes de bens de consumo de rápida movimentação estabelecidas, extensa penetração do varejo moderno e uma infraestrutura logística bem desenvolvida, garantindo cobertura eficiente do mercado e disponibilidade de produtos. No entanto, o mercado enfrenta desafios como a intensa concorrência de players estabelecidos e a necessidade de posicionamento premium, que criam barreiras de entrada para novos players neste segmento maduro.
A região Sul está emergindo como um importante impulsionador de crescimento, com um CAGR projetado de 14,31% até 2031. O crescimento nessa região é apoiado pela base de emprego orientada à tecnologia de Karnataka, pelas capacidades avançadas de processamento de alimentos de Tamil Nadu e pelos centros urbanos em expansão de Andhra Pradesh, que coletivamente fomentam grupos de consumidores afluentes e conscientes da saúde. A liderança de Tamil Nadu nas exportações de alimentos processados fornece vantagens na cadeia de suprimentos e expertise em manufatura, permitindo a produção local e eficiências de custo para empresas de barras energéticas. A abertura da região à experimentação dietética, aliada a fortes instituições educacionais e maior consciência da ciência nutricional, cria um ambiente propício para a inovação de produtos e a expansão do mercado. Além disso, os estados do Sul exibem maior gasto mensal per capita em alimentos, indicando forte capacidade do consumidor para produtos de nutrição premium.
As regiões Norte e Leste representam oportunidades inexploradas, cada uma caracterizada por dinâmicas de mercado distintas que requerem estratégias personalizadas e investimento de longo prazo. No Norte, a concentração corporativa de Delhi NCR e a cultura orientada ao esporte do Punjab oferecem potencial de crescimento, mas as preferências dietéticas tradicionais e a sensibilidade ao preço dificultam a adoção de produtos premium. Em contraste, o Leste enfrenta desafios de acessibilidade devido ao menor gasto mensal per capita nacional. Isso exige o desenvolvimento de produtos com engenharia de valor e estratégias de distribuição alternativas focadas na acessibilidade em vez da premiumização. Para ter sucesso nesses mercados emergentes, as empresas devem priorizar o marketing educacional, adaptar os produtos aos gostos locais e colaborar com distribuidores regionais que possuam insights profundos sobre nuances culturais e comportamento do consumidor, que diferem significativamente dos mercados Ocidentais e Meridionais mais estabelecidos.
Cenário Regulatório
As barras energéticas na Índia são regulamentadas pela Autoridade de Segurança Alimentar e Padrões da Índia (FSSAI) sob o arcabouço mais amplo de alimentos e nutracêuticos, com muitos SKUs formulados e comercializados dentro dos Regulamentos de Segurança Alimentar e Padrões (Suplementos de Saúde, Nutracêuticos, Alimentos para Uso Dietético Especial, Alimentos para Finalidade Médica Especial e Alimentos Prebióticos e Probióticos), 2022, onde as barras são um formato de entrega aceito. Os produtos posicionados como alimentos para uso dietético especial, como barras no estilo de substituição de refeições, devem estar alinhados com as disposições composicionais dessas regras (incluindo faixas de energia definidas por refeição para substituições parciais), enquanto todas as embalagens de varejo mainstream devem cumprir os Regulamentos de Segurança Alimentar e Padrões (Rotulagem e Exibição), 2020 para divulgações obrigatórias de nutrição e alegações.
Em 2026, a atividade da FSSAI sinalizou trabalho adicional de conformidade para marcas de alimentos embalados: em fevereiro de 2026, a FSSAI emitiu emendas preliminares aos Regulamentos de Padrões de Produtos Alimentares e Aditivos Alimentares, 2011, para atualizar referências cruzadas aos Regulamentos de Embalagem de 2018 e aos Regulamentos de Rotulagem e Exibição de 2020 em categorias de alimentos, solicitando revisões de rótulos e artes gráficas para empresas que operam em segmentos adjacentes de lanches embalados. No lado dos insumos, mudanças periódicas na valoração aduaneira podem influenciar os custos de desembarque de ingredientes como óleos comestíveis, com o Conselho Central de Impostos Diretos e Alfândega (CBIC) revisando os valores tarifários por meio da Notificação nº 49/2026-ALFÂNDEGA (N.T.) datada de 29 de maio de 2026, reforçando a necessidade de os importadores monitorarem os movimentos de preços vinculados a tarifas em formulações e aquisições.
Análise da Cadeia de Valor
A cadeia de valor começa com o fornecimento de ingredientes, onde os principais insumos incluem cereais e milho-miúdo (frequentemente de origem doméstica), adoçantes e aglutinantes (incluindo ingredientes à base de tâmaras e outros aglutinantes naturais), gorduras e óleos, e adições funcionais como isolados de proteína de soro de leite que são frequentemente importados. A fabricação envolve formulação, mistura e moldagem usando processos como extrusão ou prensagem a frio, seguidos de etapas secundárias como revestimento, corte e embalagem. Os sistemas de conformidade e qualidade moldam tanto as decisões de formulação quanto de rotulagem porque a categoria frequentemente se enquadra no posicionamento de alimento proprietário ou nutracêutico/funcional, exigindo adesão às regras da FSSAI, particularmente os Regulamentos de Rotulagem e Exibição, 2020 para divulgações de nutrição e alegações.
A jusante, as marcas distribuem por meio do comércio moderno (supermercados/hipermercados), farmácias/drogarias para posicionamento de desempenho e funcional, e plataformas de comércio eletrônico e comércio rápido em rápido crescimento que suportam descoberta, assinaturas e sortimentos direcionados. O comunicado da FSSAI de abril de 2024 aos operadores de comércio eletrônico sobre como evitar a categorização enganosa de produtos de saúde e energia apertou a governança das prateleiras digitais, tornando a taxonomia online correta e as descrições de produtos em conformidade parte do fluxo de trabalho de comercialização ao lado da execução no varejo offline. Essa estrutura favorece os players que conseguem equilibrar a economia premium de venda direta ao consumidor com a visibilidade nas prateleiras do comércio moderno, ao mesmo tempo em que gerenciam a volatilidade dos custos de insumos e as escolhas de embalagem que suportam frescor, portabilidade e marketing orientado a alegações.
Cenário Competitivo
O cenário competitivo do mercado de barras energéticas da Índia é moderadamente consolidado, mas altamente dinâmico, marcado pela presença de players estabelecidos e marcas emergentes. Empresas tradicionais de bens de consumo de rápida movimentação, marcas de nutrição especializadas e startups de venda direta ao consumidor competem priorizando a inovação de produtos, estratégias de distribuição e posicionamento de marca distinto. Esse ambiente fragmentado, mas competitivo, impulsiona a diferenciação por meio de ofertas de rótulo limpo, transparência no fornecimento de ingredientes e engajamento com consumidores mais jovens e céticos que buscam autenticidade. Por exemplo, marcas como a YogaBar focam em rótulo limpo e transparência de ingredientes para atrair compradores conscientes da saúde.
Ações estratégicas como aquisições estão influenciando as tendências de consolidação do mercado. Um exemplo notável é a aquisição da Naturell pela Zydus Wellness por INR 390 crore em outubro de 2024, demonstrando como empresas com fortes capacidades de distribuição e recursos financeiros estão fortalecendo sua presença no mercado. A adoção de tecnologia diferencia ainda mais os concorrentes, com players aproveitando o comércio eletrônico, modelos de venda direta ao consumidor e marketing digital para engajar uma base de consumidores experientes em pesquisa que examina a eficácia e a segurança dos produtos antes da compra. Essas ferramentas digitais permitem a distribuição omnicanal e parcerias com influenciadores, que aumentam a credibilidade e a confiança da marca, fatores críticos em uma categoria onde as alegações de desempenho e saúde são fundamentais.
Adicionalmente, oportunidades de espaço em branco permanecem no atendimento às preferências de sabor regionais, formulações nutricionais especializadas e segmentos demográficos mal atendidos. Os disruptores emergentes enfatizam o engajamento comunitário e o marketing transparente que ressoa com consumidores mais jovens desconfiantes de alegações convencionais. O ambiente regulatório, liderado pelas diretrizes em evolução da FSSAI, apresenta tanto desafios quanto oportunidades para a inovação. As empresas com sistemas robustos de gestão de qualidade estão melhor posicionadas para se beneficiar, particularmente ao fazer alegações de ingredientes funcionais. Esse arcabouço regulatório apoia o crescimento do mercado ao equilibrar a conformidade com o desenvolvimento criativo de produtos adaptados às demandas em evolução dos consumidores no mercado de barras energéticas da Índia.
Líderes do Setor de Barras Energéticas da Índia
-
Naturell India Pvt Ltd
-
SproutLife Foods Private Limited (Yogabars)
-
Fitshit Health Solutions Pvt. Ltd (The Whole Truth)
-
General Mills Inc.
-
Mars Incorporated
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Barras Energéticas da Índia Empresas cobertas neste relatório
- Mondelēz International, Inc.
- General Mills Inc.
- Mars, Incorporated
- Wholesome Habits Private Limited
- UNIBIC Foods India Pvt Ltd
- SproutLife Foods Private Limited
- Fitshit Health Solutions Pvt. Ltd (The Whole Truth)
- Zydus Wellness Limited (RiteBite Max Protein)
- Pure Snacks Private Limited (Mojo Bar)
- Wingreens Farms (Wingreens Harvest)
- Mensa Brands (MyFitness)
- Bright Lifecare Pvt. Ltd (MuscleBlaze)
- Swasthum Wellness Pvt. Ltd. (Getmymettle)
- Simpl Innovative Brands Pvt. Ltd. (Phab)
- Monkey Bar
- Adishtu
- Proathlix
- Beyond Food
- Britannia Industries
- Betterfoodfactory
Oportunidades de Mercado e Perspectivas Futuras
As oportunidades se concentram em torno de inovação em conformidade, acessibilidade e expansão de canais para novas ocasiões de consumo. O posicionamento de rótulo limpo e rico em proteínas continua a remodelar os manuais das marcas, mas o espaço em branco mais acionável está em formulações que abordam o escrutínio do açúcar por meio de rotulagem transparente e escolhas de ingredientes (por exemplo, adoçamento à base de tâmaras e rapadura) enquanto mantêm sabor e textura. A mudança contínua de descoberta e reabastecimento para o online e o comércio rápido cria espaço para embalagens de experimentação, assinaturas e sortimentos direcionados para adultos e entusiastas de esportes e fitness, apoiados pela capacidade do canal de destacar atributos funcionais e permitir compras repetidas rápidas.
Os programas de manufatura e ecossistema adicionam espaço adicional para as marcas escalarem a produção localizada e ampliarem o alcance de distribuição. O Esquema PLI do Ministério das Indústrias de Processamento de Alimentos para o setor de processamento de alimentos (dotação de INR 10.900 crore) prioriza explicitamente a inovação e os produtos à base de milho-miúdo, alinhando-se com barras energéticas que incorporam grãos indígenas e ingredientes funcionais. Investimentos mais amplos em capacidade de alimentos embalados também fortalecem o ecossistema de fornecedores e co-manufatura que as marcas de barras energéticas utilizam para escala e alavancagem de aquisição, ilustrado pelo anúncio da Nestle India em março de 2026 de uma nova linha de produção em sua instalação de Sanand em Gujarat e pelo plano de expansão de manufatura de alimentos plurianual declarado da PepsiCo India anunciado em maio de 2026. Esses movimentos, combinados com o foco de aplicação de rotulagem da FSSAI, favorecem empresas que conseguem industrializar alegações de rótulo limpo, padronizar a qualidade e executar a distribuição omnicanal enquanto mantêm a economia unitária viável para consumidores sensíveis ao preço além dos principais mercados metropolitanos.
Desenvolvimentos industriais recentes em Mercado de Barras Energéticas da Índia
- Abril de 2026: A ITC Limited finalizou a aquisição do controle da SproutLife Foods Private Limited (YogaBar), tornando-a uma subsidiária efetiva a partir de 1º de abril de 2026, após garantir o direito de nomear a maioria dos diretores do conselho. O movimento traz uma plataforma de distribuição e fornecimento de bens de consumo de rápida movimentação escalada por trás de uma marca de barras de energia e proteína com foco digital. Também aumenta a pressão competitiva sobre marcas independentes, pois o alcance do comércio moderno e os orçamentos de construção de marca se tornam mais fáceis de implementar em escala nacional.
- Fevereiro de 2026: Uma rodada de financiamento Série D de 51 milhões de USD foi concluída para a marca The Whole Truth sob a Fitshit Health Solutions Pvt. Ltd, com a Sofina Ventures e a Sauce.vc liderando a rodada. O capital apoia investimentos mais profundos em desenvolvimento de produtos e expansão operacional em lanches de rótulo limpo, incluindo barras. O novo financiamento fortalece o alcance de mercado da marca por meio de distribuição expandida e maior cadência de marketing, intensificando a concorrência no espaço de lanches de rótulo limpo.
- Outubro de 2024: A Zydus Wellness anunciou um acordo definitivo para adquirir 100% da Naturell (India) Private Limited, fabricante das barras RiteBite Max Protein, por INR 390 crore. A aquisição vincula um portfólio de barras estabelecido à plataforma de distribuição e saúde do consumidor da Zydus Wellness. Acelera a consolidação em formatos de lanches orientados ao desempenho e aumenta a proeminência de grandes players de portfólio nas negociações de espaço nas prateleiras.
Mercado de Barras Energéticas da Índia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange barras energéticas embaladas vendidas na Índia por canais offline e online, onde o consumo é para lanches convenientes e energia rápida. As receitas são contabilizadas no ponto em que os produtos de marca são vendidos no mercado, convertidos para USD para consistência.
Exclusões do escopo: Exclui barras caseiras ou não embaladas, e também exclui categorias mais amplas de barras de lanches, a menos que sejam vendidas como barras energéticas.
Visão Geral da Segmentação
- Por Tipo de Produto
- Barras de Cereais/Granola
- Barras Ricas em Proteínas
- Barras de Frutas e Nozes
- Por Perfil Demográfico do Consumidor
- Crianças/Jovens
- Adultos
- Entusiastas de Esportes e Fitness
- Por Perfil de Sabor
- Barras à Base de Chocolate
- Barras à Base de Frutas
- Barras à Base de Nozes e Sementes
- Outros Sabores Únicos
- Por Canal de Distribuição
- Supermercados/Hipermercados
- Farmácias/Drogarias
- Lojas de Conveniência/Mercearias
- Lojas de Varejo Online
- Outros Canais de Distribuição
- Por Região
- Leste
- Oeste
- Norte
- Sul
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental é usada para estabelecer a estrutura base do modelo e para ancorar premissas que podem ser verificadas em dados públicos. Revisamos fontes como as estatísticas de comércio do Ministério do Comércio e Indústria, atualizações e notificações da FSSAI, Pesquisa Nacional por Amostra (contexto de gastos do consumidor) e séries macroeconômicas do Banco de Reserva da Índia para tendências de inflação e câmbio. Quando disponíveis, também lemos atualizações de lanches e alimentos embalados de organismos do setor como FICCI e ASSOCHAM, juntamente com periódicos revisados por pares de nutrição e ciência alimentar para entender as mudanças em ingredientes e rotulagem.
Para conectar esses sinais ao desempenho das empresas, adicionamos relatórios anuais, registros e apresentações para investidores de empresas relevantes de alimentos embalados, além de cobertura de imprensa de renome para lançamentos e movimentos de preços. Assinaturas pagas são usadas de forma limitada para dados financeiros e inteligência de empresas, e para pesquisas de patentes onde a atividade de formulação apoia uma visão de tendência. As fontes documentais listadas aqui são apenas ilustrativas, e muitos outros documentos públicos também foram usados para coletar, validar e esclarecer pontos de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário é usado para transformar sinais documentais em insumos práticos, especialmente para faixas de preço, mix de canais e com que frequência as barras são compradas para fitness, viagens ou lanches do dia a dia. Conversamos com uma combinação de gerentes do lado das marcas, partes interessadas de distribuição e varejo, e especialistas em categorias nas principais regiões indianas para que as lacunas em disponibilidade e padrões de desconto possam ser corrigidas antes que os números finais sejam consolidados.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 33% | Diretores Executivos: 13% |
| Nível intermediário: 46% | Líderes Funcionais/de Unidade: 37% |
| Players menores: 21% | Gerentes: 50% |
Dimensionamento do Mercado e Previsão
Para o dimensionamento, usamos uma abordagem de cima para baixo onde o pool de demanda de lanches embalados e barras de nutrição é reconstruído por meio da presença no canal e da frequência de consumo, e então reduzido para barras energéticas usando definições de categoria usadas por varejistas e marcas. Os totais são corroborados com aproximações seletivas de baixo para cima, onde os pontos de preço amostrados são multiplicados pelos volumes estimados nos principais canais e então ajustados usando verificações de entrevistas.
Alguns insumos práticos que moldam o modelo incluem: preço médio de venda por tamanho de embalagem, participação do varejo online versus comércio moderno e farmácias, a taxa de novos lançamentos de produtos e reformulações (por exemplo, posicionamento de grãos integrais, nozes e sementes) e a intensidade das promoções que alteram temporariamente os preços realizados. Também acompanhamos a participação em academias e fitness como um sinal direcional de demanda, juntamente com tendências de inflação que afetam a migração para baixo do consumidor. Quando um canal tem visibilidade reduzida, preenchemos a lacuna usando divisões proxy de categorias de lanches embalados similares e então verificamos novamente a divisão com os respondentes primários.
As previsões são construídas usando análise de cenários com um conjunto simples de impulsionadores de demanda, e as premissas são alinhadas ao que os especialistas esperam para a expansão de canais e progressão de preços. As taxas de crescimento são então testadas em relação a mudanças históricas em disponibilidade e acessibilidade antes que a série final seja publicada.
Validação de Dados e Ciclo de Atualização
Os resultados são validados por meio de triangulação em três camadas, que são indicadores documentais, feedback primário e verificações de consistência interna ao longo dos anos. Se o crescimento saltar ou as participações de canal se moverem de forma muito abrupta, os insumos são revisados e os respondentes são recontactados para confirmar se a mudança é real ou impulsionada por descontos temporários ou um evento de fornecimento único.
Antes da aprovação final, o modelo é revisado por outro analista para confirmar as conversões de moeda, o tratamento da inflação e a lógica por trás de quaisquer mudanças abruptas. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando há eventos materiais como grandes atualizações regulatórias, movimentos acentuados nos custos de insumos ou uma mudança visível na estrutura do canal. Logo antes da entrega, fazemos uma revisão final para que os clientes recebam a visão mais atual disponível.
Estimativa do Mercado de Barras Energéticas da Índia da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para barras energéticas da Índia podem parecer muito diferentes porque cada publicador usa um limite de produto diferente, definição de ano e base de preços. As diferenças também vêm de como os descontos online são tratados, se a cobertura regional é explícita e quanta validação primária é usada para verificar o mix de canais.
Barras de lanches funcionais como barras de proteína, fibra e substituição de refeições estão fora do escopo da Mordor Intelligence aqui, o que é uma razão pela qual o valor neste estudo não acompanha os totais mais amplos de barras de lanches vistos em algumas publicações. Outras lacunas geralmente vêm da mistura de valor de varejo com receita do fabricante, uso de premissas agressivas de adoção para demanda liderada por fitness, ou aplicação de uma única tendência de preço médio de venda sem verificar as mudanças no tamanho das embalagens e a intensidade das promoções.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 25,12 milhões de USD (2025) | |
| Agregador de Varejo A | 3,91 milhões de USD (2024) | Usa um ano base anterior e tende a subestimar a contribuição offline quando as vendas do comércio moderno e de farmácias não são totalmente capturadas, o que reduz o total para a Índia. |
| Publicador do Setor B | 13,00 milhões de USD (2025) | Abrange barras de lanches funcionais como uma categoria combinada e isola apenas parcialmente as barras energéticas, portanto o número reflete um pool de produtos diferente e um perfil de crescimento mais lento. |
Analisando a tabela, a dispersão é explicada principalmente pelo que é incluído como barra energética, além de como a cobertura do canal e os preços realizados são incorporados ao cálculo. Ao manter os insumos vinculados a divisões claras de canais, preços por embalagem e etapas de validação repetíveis, o valor final é mais fácil de rastrear e atualizar ano após ano.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de barras energéticas da Índia em 2026?
O tamanho do mercado de barras energéticas da Índia é de 28,57 milhões de USD em 2026.
Qual tipo de produto lidera as vendas?
As barras ricas em proteínas detinham 43,47% da participação do mercado de barras energéticas da Índia em 2025 e permanecerão dominantes até 2031.
Qual região apresenta a expansão mais rápida?
Os estados do Sul coletivamente registram o CAGR mais rápido de 14,31% durante 2026-2031.
Como o comércio eletrônico está influenciando as vendas?
O varejo online é o canal de crescimento mais rápido com CAGR de 15,32%, auxiliado por modelos de assinatura e entrega por comércio rápido.