
Tamanho e Participação do Mercado de Serviços de Manufatura Eletrônica da Índia
Análise do Mercado de Serviços de Manufatura Eletrônica da Índia por Mordor Intelligence
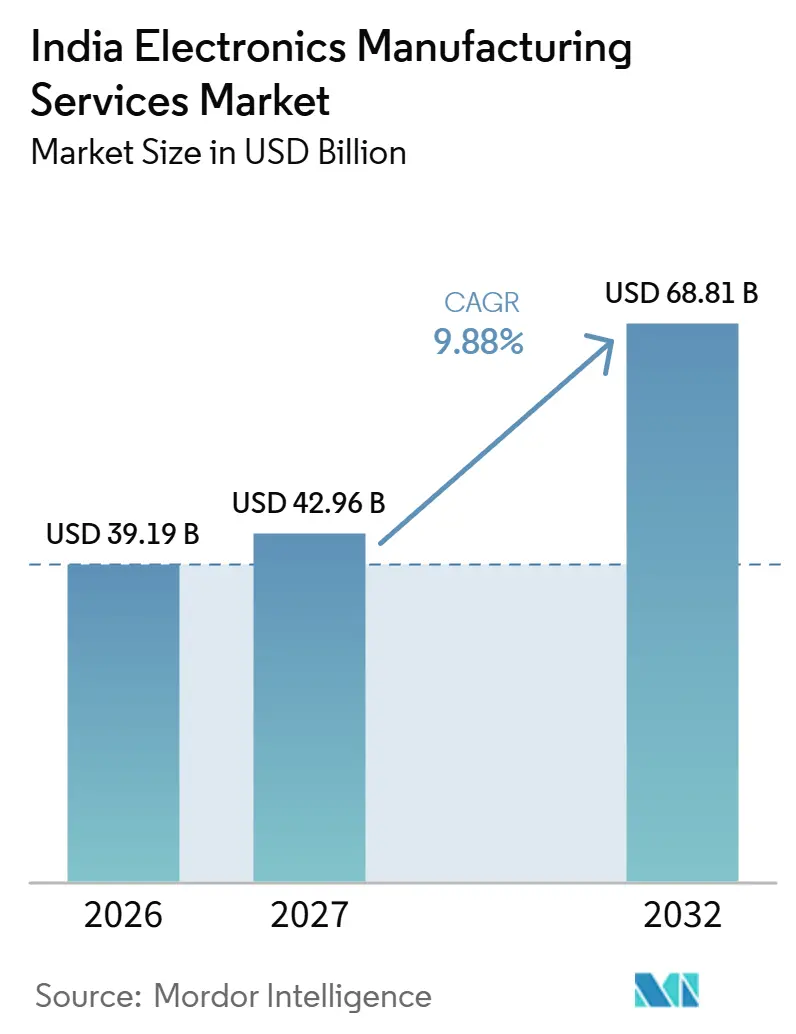
O tamanho do mercado de serviços de manufatura de eletrônicos da Índia deve aumentar de 39,19 bilhões de USD em 2026 para 42,96 bilhões de USD em 2027 e atingir 68,81 bilhões de USD até 2032, crescendo a um CAGR de 9,88% no período 2027-2032.
O Programa de Manufatura de Telefones Celulares da Índia, introduzido em agosto de 2026 para sustentar a produção após o encerramento do programa anterior de incentivo vinculado à produção (PLI) de eletrônicos em larga escala, apoia fabricantes qualificados. A terceirização orientada à exportação e a demanda doméstica por veículos criam rotas distintas para a conquista de programas de produção de eletrônicos. Possuir a produção de componentes permite que um fornecedor obtenha receita com módulos, além da montagem de dispositivos, e assumir responsabilidades de design ou teste amplia o trabalho que um cliente pode confiar a um único fornecedor. O valor dessa oferta mais ampla depende de um fornecimento seguro de chips e de capacidade de engenharia suficiente, pois lacunas em qualquer um desses aspectos podem limitar a conversão de contratos em produtos entregáveis.
Principais Conclusões do Relatório
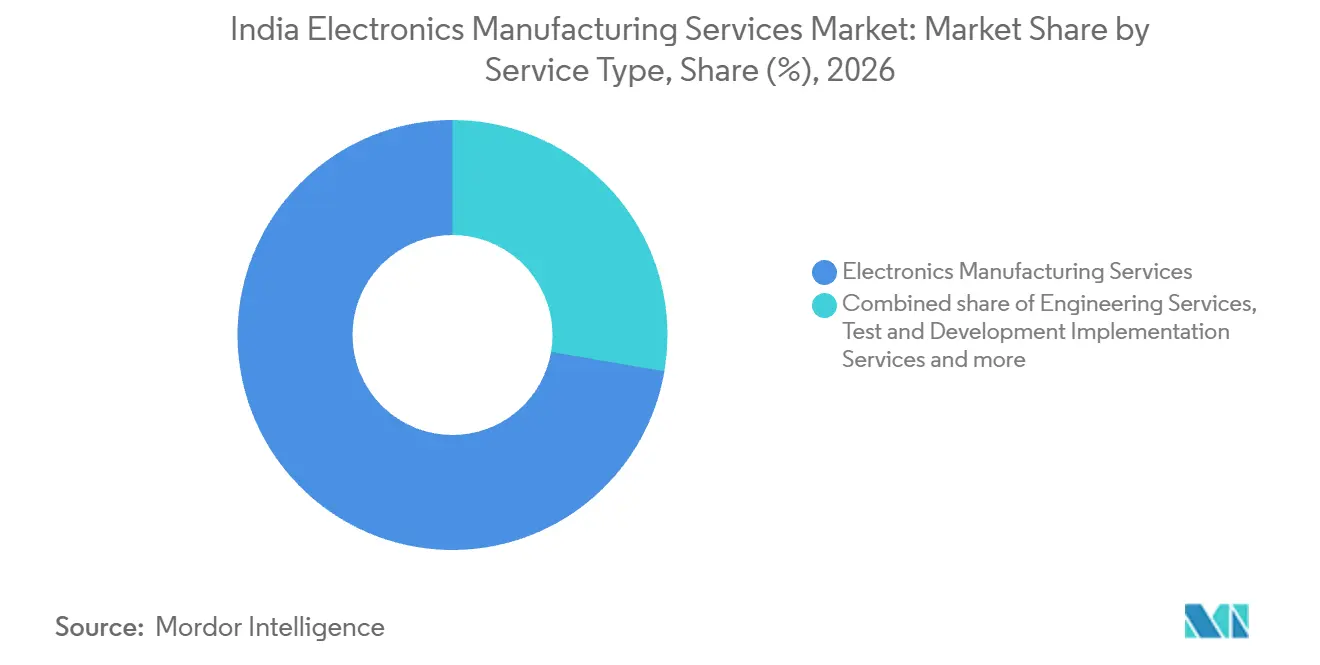
- Por tipo de serviço, os serviços de manufatura de eletrônicos detinham uma participação de 72,3% no mercado de serviços de manufatura de eletrônicos da Índia em 2026, e o segmento tem previsão de crescer mais rapidamente a um CAGR de 10,3% no período 2027-2032.
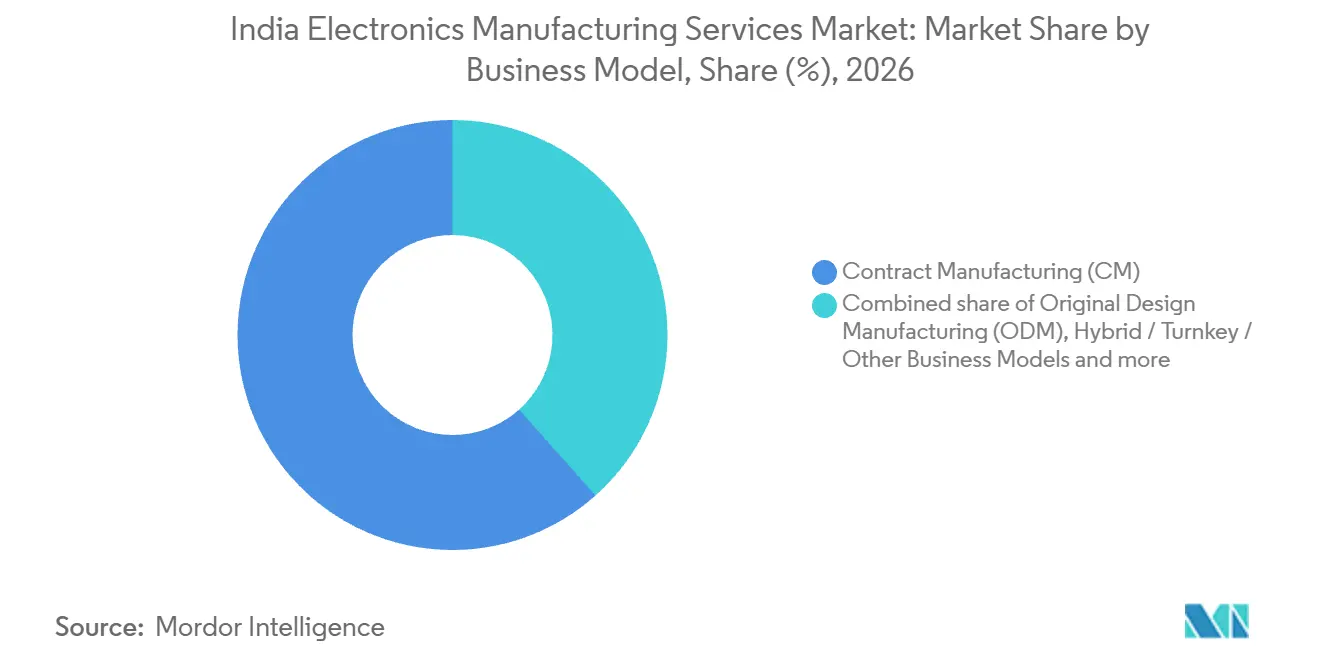
- Entre os modelos de negócio, a manufatura contratada liderou com uma participação de 61,59% no tamanho do mercado de serviços de manufatura de eletrônicos da Índia em 2026, enquanto os modelos de negócio híbrido, turnkey e outros têm previsão de crescer mais rapidamente a um CAGR de 10,45% no período 2027-2032.
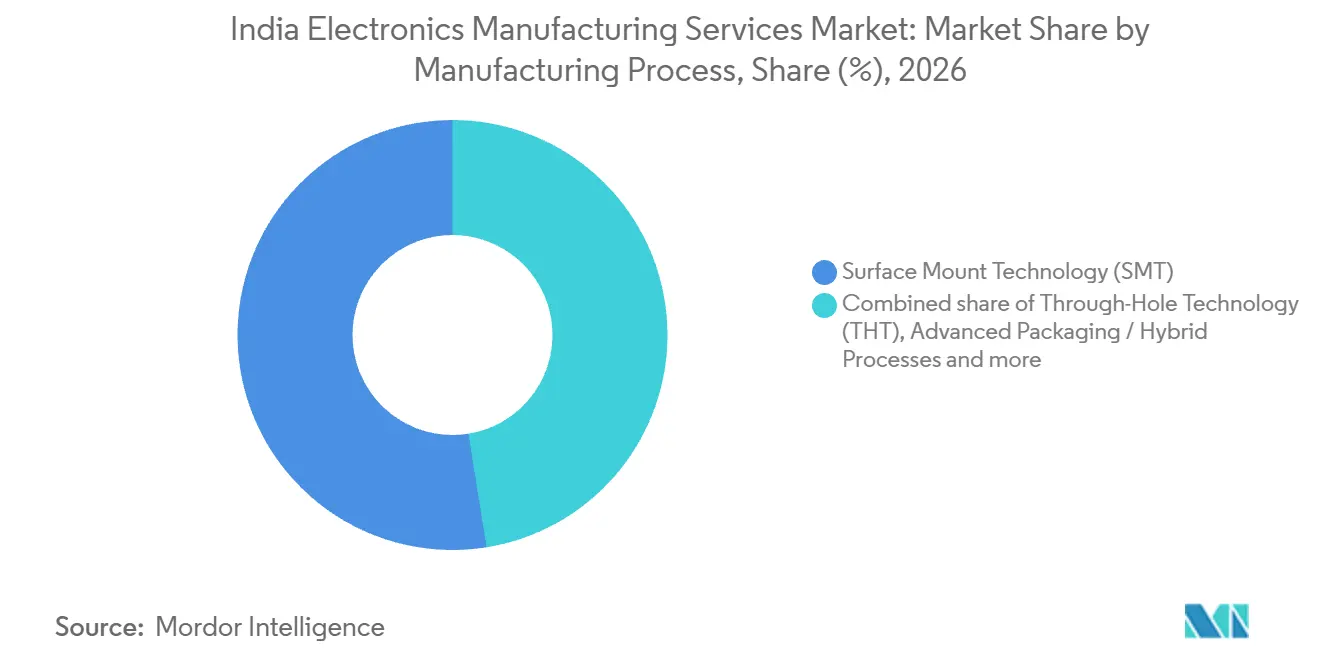
- Os processos de manufatura foram liderados pela tecnologia de montagem em superfície com uma participação de 52,54% da receita do setor em 2026, enquanto os processos de embalagem avançada e híbridos têm previsão de crescer mais rapidamente a um CAGR de 10,5% no período 2027-2032.
- Entre os usuários finais, os eletrônicos de consumo detinham a maior participação na receita do setor, com 38,67% em 2026, e o segmento automotivo tem previsão de crescer mais rapidamente a um CAGR de 11,7% no período 2027-2032.
- Geograficamente, Tamil Nadu é o estado líder em produção de serviços de manufatura de eletrônicos na Índia.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Incentivos Governamentais no Âmbito do PLI 2.0 e Esquemas de Componentes | +3.2% | Em todo o país | Médio prazo (2 a 4 anos) |
| Deslocamento de Terceirização China-Mais-Um para a Índia | +3% | Em todo o país | Curto prazo (≤ 2 anos) |
| Integração Vertical na Manufatura de Componentes Impulsionando o Valor Agregado | +2.4% | Em todo o país | Médio prazo (2 a 4 anos) |
| Crescimento da Demanda Doméstica por Dispositivos Inteligentes e Eletrônica para Veículos Elétricos | +2.1% | Em todo o país | Médio prazo (2 a 4 anos) |
| Expansão de Incentivos Vinculados à Produção Orientados à Exportação | +1.2% | Em todo o país | Curto prazo (≤ 2 anos) |
| Adoção de Automação da Indústria 4.0 em Fábricas Indianas | +0.8% | Em todo o país | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Incentivos Governamentais no Âmbito do PLI 2.0 e Programas de Componentes
Os incentivos a componentes podem tornar a expansão da montagem mais viável ao apoiar os fornecedores necessários em torno de uma fábrica de dispositivos acabados. Em agosto de 2026, o Programa de Manufatura de Componentes Eletrônicos havia aprovado 106 projetos em 15 estados indianos, com produção em andamento em 38 plantas aprovadas.[1] Esse subconjunto operacional oferece aos fabricantes de eletrônicos uma base de produção a considerar no desenvolvimento de arranjos de fornecimento doméstico. No âmbito dos programas PLI de Manufatura de Eletrônicos em Larga Escala e de Hardware de TI 2.0, 59 empresas reportaram produção incremental no exercício fiscal 2025-26 até dezembro de 2025. Em conjunto, esses programas abordam o fornecimento de componentes e a manufatura de produtos acabados. Novos inícios entre os projetos de componentes aprovados poderiam ampliar as opções de fornecimento local de um montador, tornando o comissionamento da planta o passo que adiciona fornecedores potenciais além da base operacional.
Migração de Terceirização China-Mais-Um para a Índia
Em março de 2025, a Apple enviou um recorde de aproximadamente 600 toneladas de iPhones da Índia para os Estados Unidos após intensificar a produção antes das tarifas norte-americanas. Em setembro de 2026, as fábricas da Foxconn e da Tata Electronics na Índia estavam fabricando os modelos iPhone 18 Pro e Pro Max para exportação antes do lançamento global de vendas. Esse exemplo conecta um local de produção indiano com os requisitos de cronograma de um programa internacional de dispositivos, ampliando o argumento prático para a diversificação geográfica. O valor mais amplo da produção de eletrônicos da Índia cresceu 15,8% no exercício fiscal 2025-26 em comparação com o exercício fiscal 2024-25. Para fabricantes que buscam negócios adicionais de terceirização, o valor estratégico reside em demonstrar prontidão para o cronograma de lançamento de um cliente, juntamente com a capacidade de fornecer volumes de produção substanciais.
Integração Vertical na Manufatura de Componentes Aumentando o Valor Agregado
Possuir um fabricante de componentes oferece a um grupo de serviços de manufatura de eletrônicos uma rota para receitas provenientes da produção de módulos, além da montagem de dispositivos. A Dixon Technologies (India) Limited adquiriu 51% da Kunshan Q Tech Microelectronics (India) Private Limited em 26 de setembro de 2025. Em setembro de 2026, a Q Tech India, a joint venture com maioria da Dixon da Q Technology (Group) Company Limited, vendeu 6,98 milhões de módulos de câmera acabados, alta de 5,6% em relação ao ano anterior, mas queda de 32,3% em relação ao mês anterior. Esses números de vendas reportados não foram auditados e estão sujeitos a possíveis ajustes. Como a Dixon concluiu sua compra de 51% em 26 de setembro de 2025, a leitura de 5,6% em relação ao ano anterior compara as vendas de setembro de 2026 com um mês que caiu quase inteiramente antes da propriedade da Dixon.
Crescimento da Demanda Doméstica por Dispositivos Inteligentes e Eletrônicos para Veículos Elétricos
A demanda doméstica por veículos elétricos cria uma oportunidade para os provedores de serviços de manufatura de eletrônicos buscarem programas de manufatura que atendam a vários formatos de veículos. A Índia registrou 2,3 milhões de veículos elétricos em 2025, equivalente a 8% dos novos registros de veículos. As vendas de motocicletas elétricas totalizaram 1,28 milhão de unidades e as vendas de triciclos elétricos totalizaram 800.000 unidades em 2025. Essas categorias representaram 57% e 35% das vendas de veículos elétricos em 2025, respectivamente. Essa concentração torna os fabricantes de veículos leves os primeiros clientes potenciais para um fornecedor de serviços de manufatura de eletrônicos que busca volume automotivo doméstico, em vez de tratar todos os programas de veículos como oportunidades igualmente grandes.
Análise do Impacto das Restrições*
| Restrição | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Dependência de Semicondutores e Componentes Importados | -1.2% | Em todo o país | Médio prazo (2 a 4 anos) |
| Escassez de Mão de Obra Qualificada em Montagem de Eletrônicos de Alta Precisão | -0.8% | Em todo o país | Longo prazo (≥ 4 anos) |
| Incerteza de Política Após o Encerramento da Fase PLI | -0.5% | Em todo o país | Curto prazo (≤ 2 anos) |
| Intensificação da Concorrência de Preços Gerando Compressão de Margens | -0.3% | Em todo o país | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Dependência de Semicondutores e Componentes Importados
A expansão da montagem não pode eliminar a exposição criada pela dependência da produção de chips no exterior. Em seu relatório de maio de 2026, o NITI Aayog estimou que as importações atenderam a 90-95% do consumo de semicondutores da Índia.[2] O órgão alertou que interrupções entre fornecedores globais concentrados poderiam desencadear escassez afetando setores, incluindo eletrônicos de consumo. Para os montadores de eletrônicos de consumo, essa potencial interrupção torna a disponibilidade confiável de chips tão relevante quanto a adição de capacidade de produtos acabados. Em 18 de setembro de 2026, 5 plantas de semicondutores indianas haviam iniciado a produção comercial, suprindo necessidades domésticas e exportações, de acordo com o Ministério de Eletrônicos e Tecnologia da Informação. Mesmo com essas plantas domésticas em produção, a disponibilidade de chips no exterior pode limitar os compromissos de entrega que um provedor de serviços de manufatura de eletrônicos assume, independentemente do espaço de montagem.
Escassez de Mão de Obra Qualificada em Montagem de Eletrônicos de Alta Precisão
A montagem automatizada pode tornar as competências de engenharia uma restrição à capacidade de produção utilizável. A avaliação da KPMG de 2026 classificou a maturidade dos técnicos de serviços de manufatura de eletrônicos indianos como baixa a moderada e identificou uma lacuna em competências práticas de serviços de manufatura de eletrônicos e automação. Em agosto de 2025, a ETManufacturing reportou que os engenheiros de serviços de manufatura de eletrônicos poderiam precisar solucionar problemas em braços robóticos e interpretar dados de sensores, tarefas que poderiam se tornar gargalos sem capacitação direcionada. Para um provedor de serviços de manufatura de eletrônicos, isso pode fazer com que a expansão dependa da disponibilidade de engenheiros capazes de resolver problemas de produção, além do número de trabalhadores de montagem. Mesmo com equipamentos instalados, lacunas nessas capacidades podem deixar um programa de produção automatizado dependente de pessoal técnico escasso, aumentando o tempo e o custo necessários para expandi-lo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Escala de Manufatura se Estende a Programas AutomotivosO segmento de serviços de manufatura de eletrônicos representou uma participação de 72,3% no tamanho do mercado de serviços de manufatura de eletrônicos da Índia em 2026 e é o segmento de crescimento mais rápido, com um CAGR de 10,3% no período 2027-2032. A escala desse maior segmento é ilustrada pela capacidade anual de produção de smartphones reportada pela Dixon Technologies de 65 milhões de unidades na Índia para o exercício fiscal 2025-26. Essa capacidade pode permitir que clientes de marcas contratem a produção sem criar uma operação de manufatura comparável por conta própria. A Dixon reporta essa capacidade como atendendo tanto a marcas domésticas quanto globais, portanto, sua utilização depende de pedidos de vários clientes de marcas.
No nível do programa do cliente, os serviços de manufatura podem se estender à montagem e teste de semicondutores, juntamente com a produção de dispositivos acabados. A Tata Electronics anunciou em fevereiro de 2026 que fabricaria Módulos Automotivos Qualcomm em sua instalação em Jagiroad, Assam, para montadoras indianas e globais. As aplicações planejadas incluíam cockpits digitais, infotainment, conectividade e sistemas de veículos inteligentes. A Qualcomm é o fornecedor do módulo e a Tata Electronics é o parceiro de manufatura anunciado, posicionando um provedor indiano de serviços de manufatura de eletrônicos dentro da rede de fabricantes de módulos de uma plataforma automotiva global.

Por Modelo de Negócio:
Contratos de Marcas Ancoram Funções de Fornecedor Mais AmplasA manufatura contratada representou uma participação de 61,59% no mercado de serviços de manufatura de eletrônicos da Índia em 2026, tornando-se o maior segmento. Até 20 de maio de 2025, a subsidiária integral da Dixon, Padget Electronics Private Limited, havia iniciado a fabricação de smartphones Alcatel sob contrato com a NxtCell India Private Limited. O arranjo separa a contraparte contratante da entidade de manufatura e da marca voltada ao consumidor, ilustrando como um único programa de produção pode envolver funções comerciais distintas. Para um programa vinculado a uma marca, essa estrutura cria uma posição para um especialista em serviços de manufatura de eletrônicos por meio da execução da manufatura, sem exigir que o fornecedor possua a marca do dispositivo.
Os modelos de negócio híbrido, turnkey e outros formam o segmento de crescimento mais rápido, com uma previsão de CAGR de 10,45% no período 2027-2032. A Kaynes Technology India Limited atribuiu 51% da receita consolidada no primeiro trimestre do exercício fiscal 2026-27 à montagem de placas de circuito impresso turnkey para fabricantes de equipamentos originais, sob uma classificação de negócio sujeita a alterações. A manufatura de design original envolve uma função de desenvolvimento diferente, ilustrada pelo acordo de junho de 2025 da Aimtron Electronics Limited para um sistema de fonte de alimentação ininterrupta sem transformador para um comprador de infraestrutura digital dos Estados Unidos. A Aimtron deveria liderar o desenvolvimento de ponta a ponta, com engenharia e manufatura planejadas na Índia. A escolha entre esses modelos pode depender de quanta responsabilidade de desenvolvimento de produto um comprador transfere junto com a atribuição de manufatura.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Processo de Manufatura:
Capacidade de Montagem Apoia a Expansão de EmbalagemA tecnologia de montagem em superfície foi o maior segmento, representando 52,54% da receita de mercado em 2026. Em setembro de 2026, a Syrma SGS Elemaster Private Limited, a joint venture da Syrma SGS Technology Limited e do Elemaster Group, inaugurou uma instalação de 20.000 pés quadrados em Bengaluru, incluindo linhas de montagem em superfície e outras linhas de montagem.[3] Como a mesma instalação em Bengaluru também possui linhas de tecnologia de inserção em orifício e de montagem final, um cliente pode realizar a montagem de placas e a construção final em um único local.
Os processos de embalagem avançada e híbridos formam o segmento de crescimento mais rápido, com uma previsão de CAGR de 10,5% no período 2027-2032. Em setembro de 2026, a Unidade 1 de Sanand da Kaynes Semicon estava operando em um volume baixo de aproximadamente 3,6 milhões de unidades anuais, atendendo à Alpha & Omega Semiconductor. A Kaynes estava embalando IPM5, o mais recente IPM7 e embalagens adicionais para esse cliente âncora. Com aproximadamente 300.000 unidades por mês, adicionar embalagens para o cliente âncora poderia expandir a carga de trabalho da Unidade 1 de Sanand sem primeiro exigir um novo relacionamento com cliente.
Por Usuário Final:
Escala do Consumidor Atende à Demanda por Eletrônicos AutomotivosOs eletrônicos de consumo foram o maior segmento, representando 38,67% da receita de mercado em 2026. A Dixon Technologies (India) Limited reportou capacidade anual de produção de TVs LED de 5 milhões de unidades em seu relatório do exercício fiscal 2025-26, que também descreveu design e manufatura em seu negócio de eletrônicos de consumo. A função de design da Dixon permite que uma marca de TV coloque o desenvolvimento de produto e a montagem com o mesmo provedor de serviços de manufatura de eletrônicos. Para esse fornecedor, uma atribuição maior pode vir da responsabilidade de design, mesmo sem maior volume de unidades.
O segmento automotivo é o de crescimento mais rápido, com uma previsão de CAGR de 11,7% no período 2027-2032. A Kaynes Technology India Limited reportou que o segmento automotivo contribuiu com aproximadamente 25% de sua receita consolidada no exercício fiscal 2025-26, abrangendo componentes para veículos elétricos, sistemas de gerenciamento de bateria e sistemas avançados de assistência ao motorista. Como o trabalho automotivo da Kaynes abrange a eletrificação de veículos e a assistência ao motorista, um provedor de serviços de manufatura de eletrônicos pode ampliar sua função de manufatura à medida que um cliente do setor automotivo coloca mais funções eletrônicas com parceiros de produção.
Análise Geográfica
Mercado de Serviços de Manufatura de Eletrônicos de Tamil Nadu
Tamil Nadu é o estado líder em produção de serviços de manufatura de eletrônicos, com uma base de manufatura de eletrônicos apoiada por programas e um grande negócio de exportação de produtos eletrônicos. Em agosto de 2026, o Ministério de Eletrônicos e Tecnologia da Informação reportou apoio governamental para o estabelecimento de 58 unidades de manufatura de eletrônicos no estado. As exportações de produtos eletrônicos de Tamil Nadu totalizaram 19,97 bilhões de USD no exercício fiscal 2025-26. Em conjunto, o apoio à manufatura e a atividade de exportação conectam uma base mais ampla de programas de eletrônicos com a demanda internacional, tornando o estado relevante para fornecedores que buscam relações de produção vinculadas a mercados externos.
Karnataka abriga as operações consolidadas da Syrma SGS Technology Limited em Bengaluru, que fabricaram montagens de placas de circuito impresso e construções finais durante o exercício fiscal 2025-26. Como essas operações combinam montagem de placas com construção final, um comprador pode confiar tarefas conectadas de placa e construção final a um único fabricante. Separadamente, o Conselho de Desenvolvimento de Áreas Industriais de Karnataka é o órgão executor do cluster de manufatura de eletrônicos aprovado de 224,5 acres em Kotur e Belur no taluk de Dharwad.
Haryana acomoda várias tarefas de manufatura dentro da rede de plantas consolidada da Syrma SGS Technology Limited. Nas Unidades 1 e 2 de Bawal em Haryana, as operações consolidadas da Syrma SGS cobriram trabalhos de módulos de memória e montagem de placas de circuito impresso no exercício fiscal 2025-26. Suas Unidades 1 e 2 de Manesar também fabricaram montagens de placas de circuito impresso e construções finais durante o exercício fiscal 2025-26. O relatório de situação de projetos do MeitY de fevereiro de 2026 identificou o cluster de manufatura de eletrônicos aprovado de 500 acres no IMT Sohna no distrito de Nuh. Um comprador que busca montagem de módulos de memória e placas deve, portanto, recorrer às unidades de Bawal, e aquele que busca construções finais, às de Manesar.
Estrutura Regulatória e Perspectivas
A comparação abrange jurisdições selecionadas, Índia e Tamil Nadu, sob a perspectiva de um contratante de serviços de manufatura de eletrônicos não microempresarial que fabrica equipamentos do Anexo I. A cobertura nacional de resíduos eletroeletrônicos exclui microempresas, resíduos de baterias, plásticos de embalagem e resíduos radioativos. Fabricantes e produtores têm funções distintas, com a responsabilidade estendida do produtor atribuída a produtores definidos, incluindo entidades que oferecem equipamentos do Anexo I sob sua própria marca. As aprovações de instalações acrescentam um processo estadual separado, incluindo uma classificação específica para montagem completamente seca de itens elétricos e eletrônicos em Tamil Nadu.
Tabela Regulatória
| Fator de decisão | Índia | Tamil Nadu |
|---|---|---|
| Autoridade principal | Conselho Central de Controle da Poluição para resíduos eletroeletrônicos; conselhos estaduais de controle da poluição para autorizações | Conselho de Controle da Poluição de Tamil Nadu |
| Instrumentos ou diretrizes principais | Regras de Gestão de Resíduos Eletroeletrônicos, 2022; diretrizes de autorização da Lei do Ar e da Água de janeiro de 2026 | Autorização para Estabelecer e Autorização para Operar; Categoria Branca para montagem completamente seca de itens elétricos e eletrônicos |
| Efeito comercial | Obrigações de resíduos eletroeletrônicos específicas por função; autorizações operacionais concedidas com validade até cancelamento, sujeitas a conformidade | Aprovação de adequação do local antes da construção e autorização operacional antes do comissionamento onde a autorização é exigida |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Em facilitação | Em facilitação |
| Fonte: Mordor Intelligence | ||
A classificação Média da Índia reflete uma estrutura operacional de resíduos eletroeletrônicos com obrigações distintas para fabricantes e produtores definidos. A classificação Média de Tamil Nadu reflete condições de local e comissionamento para setores cobertos, com a montagem completamente seca de itens eletrônicos classificada separadamente na Categoria Branca. Em 27 de janeiro de 2026, as diretrizes nacionais da Lei do Ar e da Água foram alteradas para que as autorizações operacionais concedidas continuem válidas até o cancelamento, sujeitas à conformidade contínua e às salvaguardas de cancelamento. Essa disposição de validade promulgada apoia a direção de Facilitação para ambas as jurisdições, proporcionando continuidade após a concessão da autorização, enquanto preserva a fiscalização em nível estadual.
Etapas da Cadeia de Valor
A comparação da cadeia de valor acompanha o design, a montagem de placas e a manufatura do sistema completo com verificação, identificando onde os fornecedores obtêm receita de serviços. Em setembro de 2026, o Governo da Índia identificou placas de circuito impresso, módulos de câmera e módulos de display entre os insumos eletrônicos dependentes de importação. Essa exposição conecta as decisões de fornecimento a montante com a capacidade dos fabricantes a jusante de concluir o produto de um cliente, tornando a responsabilidade por peças e testes central para a quantidade de trabalho que um fornecedor pode assumir.
Tabela de Análise da Cadeia de Valor
| Atividade principal | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Design e engenharia | Provedores de design como Dixon Technologies (India) Limited e Avalon Technologies Limited | Honorários de serviços de design e engenharia | Preparação de designs para manufatura | Revisar a fabricabilidade em conjunto com o cliente |
| Montagem de placas de circuito impresso | Montadores de placas como Avalon Technologies Limited | Receita de montagem de placas e manufatura | Placas e módulos dependentes de importação | Qualificar fontes alternativas e reservar peças de fonte única selecionadas |
| Manufatura e verificação do sistema completo | Fabricantes de sistemas como Avalon Technologies Limited e testadores de eletrônicos ferroviários como Syrma SGS Technology Limited | Receita de serviços de manufatura e teste de sistemas | Aceitação do produto vinculada aos requisitos do país de destino | Acordar testes de aceitação funcional com o cliente antes da liberação |
| Fonte: Mordor Intelligence | ||||
Como placas e módulos chegam do exterior, a disponibilidade de peças é testada primeiro na montagem de placas e depois se estende à integração de sistemas. Um fornecedor que monta placas e também integra e testa o sistema completo assume tanto a disponibilidade de peças quanto a aceitação do produto pelo cliente. Para um comprador que terceiriza um sistema completo, o throughput de montagem isoladamente é, consequentemente, uma medida incompleta da prontidão do fornecedor, pois uma placa disponível ainda precisa ser aprovada nos testes de produto acordados.
Cenário Competitivo
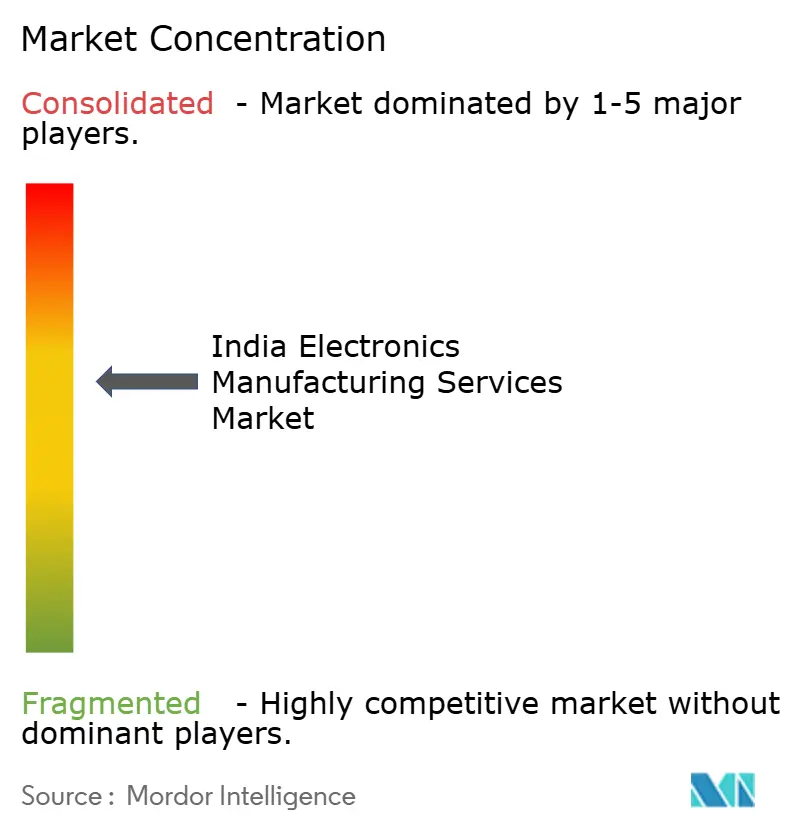
A escala favorece um grupo de grandes fornecedores, enquanto a concorrência entre empresas de serviços de manufatura de eletrônicos indianas e internacionais permite que desafiantes disputem programas de produção de clientes. Em seu relatório do exercício fiscal 2025-26, a Dixon Technologies (India) Limited indicou que o grupo tinha mais de 26.000 funcionários na Índia e uma rede de manufatura de 30 instalações. O grupo da Tata Electronics Private Limited e a DBG Technology (India) Private Limited também participam da manufatura de aparelhos celulares, ao lado dos concorrentes de serviços de manufatura de eletrônicos Flextronics Technologies (India) Private Limited e Jabil Circuit India Private Limited. A DBG ganhou participação na manufatura de smartphones no trimestre de março de 2026, à medida que a Xiaomi e a Longcheer aumentaram a produção com ela. Essa contestabilidade no nível do cliente significa que uma grande rede de fábricas pode criar uma barreira de entrada sem garantir a cada incumbente a mesma alocação de produção.
A Tata Electronics adquiriu uma participação de 60% com direito a voto na Pegatron Technology India em 24 de janeiro de 2025. O negócio de montagem final, teste e embalagem de aparelhos celulares foi renomeado Tata Electronics Products and Solutions Private Limited (anteriormente Pegatron Technology India) em 11 de março de 2025. Por uma rota de expansão diferente, a Jabil Inc. inaugurou sua instalação em Ranjangaon, Pune, em 17 de junho de 2026, com capacidades em sistemas de inteligência artificial, 5G, redes, sistemas de energia industrial e eletrônicos de consumo. As capacidades dos fornecedores podem se expandir por meio de aquisições e diversificação de produtos, oferecendo aos compradores formas adicionais de alocar trabalho de manufatura sem tornar cada grande produtor intercambiável.
Em março de 2026, o governo central desnotificou 15,42 hectares da Zona Econômica Especial de Sriperumbudur da Flextronics Technologies (India) Private Limited. A mudança seguiu o pedido da empresa e a aprovação de Tamil Nadu, deixando 60,72 hectares designados. As operações da Flex na Índia combinam manufatura com logística direta e reversa e serviços de economia circular para vários segmentos do setor. O pacote de serviços da Flex permite que um fornecedor concorra em programas onde o comprador deseja trabalho de logística e economia circular, além de manufatura.
Líderes do Setor de Serviços de Manufatura de Eletrônicos da Índia
-
Dixon Technologies (India) Limited
-
Tata Electronics Private Limited
-
DBG Technology (India) Private Limited
-
Flextronics Technologies (India) Private Limited
-
Jabil Circuit India Private Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Manufatura de Eletrônicos da Índia Empresas cobertas neste relatório
- Dixon Technologies (India) Limited
- Bharat FIH Limited
- Foxconn Hon Hai Technology India Mega Development Private Limited
- Tata Electronics Private Limited
- DBG Technology (India) Private Limited
- Flextronics Technologies (India) Private Limited
- Tata Electronics Systems Solutions Private Limited
- Tata Electronics Products and Solutions Private Limited
- Samsung India Electronics Private Limited
- Jabil Circuit India Private Limited
- Sanmina-SCI India Private Limited
- Kaynes Technology India Limited
- Syrma SGS Technology Limited
- Avalon Technologies Limited
- Elin Electronics Limited
- Centum Electronics Limited
- Cyient DLM Limited
- Amber Enterprises India Limited
- SFO Technologies Private Limited
- Bhagwati Products Limited
Principais Oportunidades para Participantes do Mercado
A comparação de oportunidades acompanha a montagem de placas de conversores, a integração de conversores e a programação de firmware para programas de caminhões elétricos N2 e N3 que buscam incentivos de demanda PM E-DRIVE. A partir de 1º de setembro de 2026, o programa de manufatura faseada adicionou a montagem doméstica de placas de circuito impresso de componentes eletrônicos, semicondutores e conectores às etapas de integração exigidas domesticamente a partir de 1º de setembro de 2025. Para veículos articulados N3, a elegibilidade ao incentivo cobre apenas o trator de tração.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador/segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Montagem doméstica de placas de conversores | Fase de montagem de componentes mais aprofundada dentro do escopo doméstico especificado | Programas qualificados de manufatura de caminhões elétricos N2/N3 | Oferecer montagem de placas de circuito impresso no nível de componentes para programas de conversores | Capacidade de montagem doméstica de componentes | Fabricantes contratados de placas de circuito impresso indianos |
| Integração completa de conversores | Fiação, conectores, dissipadores de calor e gabinetes fazem parte do escopo de manufatura doméstica | Fabricantes qualificados de caminhões elétricos | Combinar integração de placas, fiação, crimpagem e fixação mecânica | Coordenação das tarefas de integração especificadas | Provedores de serviços de manufatura de eletrônicos turnkey com capacidade de integração de conversores |
| Serviços de programação e liberação de conversores | A gravação de software ou firmware doméstico acompanha a construção do conversor | Programas qualificados de conversores para caminhões elétricos | Combinar a gravação de firmware com testes de produção definidos pelo cliente | Controle do carregamento de firmware e das transferências de manufatura | Provedores de serviços de manufatura de eletrônicos com capacidades de programação e teste |
| Fonte: Mordor Intelligence | |||||
A abertura central é uma oferta doméstica de manufatura de conversores que conecta a montagem de componentes com a integração e a programação da unidade acabada. Um fornecedor pode começar com tarefas selecionadas que correspondam às suas capacidades e ampliar a atribuição quando um comprador também lhe confiar trabalho adjacente de conversores. A participação do fornecedor depende de se um fabricante de veículos qualificado utiliza um fornecedor independente para montagem de placas, fiação e gravação de firmware ou os realiza internamente, uma vez que a regra exige execução doméstica sem prescrever a terceirização.
Desenvolvimentos industriais recentes em Mercado de Serviços de Manufatura de Eletrônicos da Índia
- Set 2026: As fábricas da Foxconn e da Tata Electronics na Índia estavam fabricando os modelos iPhone 18 Pro e Pro Max para exportação antes do lançamento global de vendas.
- Set 2026: A Syrma SGS Technology Limited e o Elemaster Group, por meio da Syrma SGS Elemaster Private Limited, inauguraram uma instalação de manufatura de eletrônicos de alta confiabilidade de 20.000 pés quadrados em Bengaluru, com linhas de tecnologia de montagem em superfície, tecnologia de inserção em orifício e construção final.
- Ago 2026: O MeitY notificou o Programa de Manufatura de Telefones Celulares para os exercícios fiscais 2026-27 a 2030-31 após o encerramento do programa PLI de eletrônicos em larga escala em 31 de março de 2026. Abrange fabricantes de telefones celulares registrados na Índia, incluindo provedores de serviços de manufatura de eletrônicos que atendam aos seus limites de faturamento e vendas de marcas.
Mercado de Serviços de Manufatura de Eletrônicos da Índia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de serviços de manufatura de eletrônicos da Índia mede o valor anual da manufatura de eletrônicos terceirizada e dos serviços contratados associados realizados na Índia para empresas de produtos. Trata-se da receita anual do provedor em USD proveniente da produção de eletrônicos e de serviços contratados relacionados de engenharia, teste, implementação de desenvolvimento, logística e outros serviços contratados.
Exclusões de escopo: Vendas independentes de componentes e insumos, vendas de produtos acabados com marca, atividade de serviços de manufatura de eletrônicos realizada fora da Índia e serviços independentes de reparo, manutenção e revisão pós-entrega estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Serviço
- Serviços de Manufatura Eletrônica
- Montagem de PCB
- Montagem Eletromecânica / Box-Build
- Prototipagem
- Outros Serviços de Manufatura Eletrônica
- Serviços de Engenharia
- Serviços de Implementação de Teste e Desenvolvimento
- Serviços de Logística
- Outros Tipos de Serviço
- Serviços de Manufatura Eletrônica
- Por Modelo de Negócio
- Manufatura Contratada (CM)
- Manufatura de Design Original (ODM)
- Modelos de Negócio Híbrido / Turnkey / Outros
- Por Processo de Manufatura
- Tecnologia de Montagem em Superfície (SMT)
- Tecnologia de Furo Passante (THT)
- Embalagem Avançada / Processos Híbridos
- Por Usuário Final
- Dispositivos Móveis (Smartphones e Tablets)
- Eletrônica de Consumo
- Computadores (PCs / Desktop / Laptops)
- Industrial
- Automotivo
- Comunicação
- Iluminação
- Médico
- Outros Usuários Finais
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Fontes públicas autorizadas, como a série de produção e exportação de eletrônicos do Ministério de Eletrônicos e Tecnologia da Informação, o capítulo da Pesquisa Econômica 2025-26 do Ministério das Finanças sobre incentivos vinculados à produção e manufatura de componentes, e os comunicados do Escritório de Informações à Imprensa sobre produção de eletrônicos e resultados do PLI do setor de eletrônicos, fornecem contexto para capacidade de produção, exportações, incentivos e cronograma de políticas. Essas fontes enquadram indicadores de demanda e capacidade, enquanto os registros e materiais para investidores das empresas podem distinguir a receita de manufatura terceirizada das vendas de produtos com marca própria da empresa.
Relatórios anuais de empresas, registros em bolsas de valores, apresentações para investidores e imprensa empresarial e comercial de reputação podem esclarecer adições de instalações, programas de clientes, mix de serviços, utilização reportada e riscos como a dependência de componentes importados. Essas fontes são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
A pesquisa primária envolve executivos de serviços de manufatura de eletrônicos baseados na Índia, líderes de linhas de serviço e plantas, e gestores envolvidos em planejamento comercial, operações, suprimentos e finanças. Entrevistas e questionários estruturados verificam evidências secundárias sobre receita contratual, tratamento turnkey, mix de serviços, utilização, precificação e mercados finais de clientes, e depois esclarecem lacunas ou definições inconsistentes com acompanhamento direcionado. As respostas são comparadas com registros, indicadores oficiais de produção e comércio, e verificações no nível do fornecedor, para que as estimativas reflitam a atividade na Índia e contabilizem as transações do provedor uma única vez.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos: 20% | |
| Nível médio: 45% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 20% | Gestores: 45% |
Dimensionamento de Mercado e Previsão
O modelo começa de cima para baixo com a receita do provedor de serviços de manufatura de eletrônicos da Índia para produção de eletrônicos e serviços contratados relacionados, depois verifica o total seletivamente em relação às divulgações de receita dos fornecedores, evidências de instalações e contratos, e programas de produtos amostrados usando unidades reportadas ou estimadas multiplicadas pela receita média do provedor por unidade. A produção e as exportações de bens eletrônicos, a capacidade de manufatura apoiada pelo PLI, as remessas de aparelhos celulares e outros produtos, a utilização reportada de fábricas, o mix de serviços e o conteúdo de precificação ou material turnkey atuam como indicadores: produção e exportações enquadram a atividade endereçável, capacidade e utilização testam a oferta, remessas informam os volumes dos programas, e mix de serviços e precificação ajudam a converter a atividade em receita do provedor. As participações de segmento são construídas a partir de divulgações de provedores, contratos e descrições de programas em tipos de serviço, modelos de negócio, processos de manufatura e usuários finais, com o valor restante reconciliado com o total da Índia em vez de ser contado novamente como vendas de componentes. Uma regressão multivariada projeta a receita em relação a esses indicadores de demanda, capacidade, utilização e preço, com análise de cenários para continuidade de políticas, disponibilidade de semicondutores e condições de exportação. Entrevistas com especialistas verificam se a direção e o cronograma de cada variável se adequam aos programas de fornecedores indianos, e as lacunas nos totais seletivos são delimitadas em relação à receita divulgada e às evidências de produção antes de influenciarem o total.
Ciclo de Validação de Dados e Atualização
Os analistas triangulam divulgações de provedores, séries oficiais de produção e comércio, registros de políticas e sinais de clientes ou instalações, verificando se cada medida corresponde à receita de serviços de manufatura de eletrônicos da Índia em vez de à produção mais ampla de eletrônicos. Eles investigam valores discrepantes, variações anuais, incompatibilidades de moeda ou unidade, e diferenças entre a receita reportada da empresa e a atividade de serviços de manufatura de eletrônicos da Índia, resolvem-nas em relação às definições das fontes e buscam esclarecimentos dos respondentes relevantes quando uma inconsistência material permanece. Uma segunda revisão por analista verifica o modelo reconciliado e os totais de segmentos antes da aprovação final. As evidências são atualizadas anualmente, revisadas entre ciclos quando eventos materiais de política, capacidade ou fornecimento alteram as perspectivas, e revisadas em uma passagem pré-entrega atualizada.
Tamanho do Mercado de Serviços de Manufatura de Eletrônicos da Índia da Mordor Intelligence Comparado com Outras Estimativas Publicadas
O mercado de serviços de manufatura de eletrônicos da Índia mede o valor anual da manufatura de eletrônicos terceirizada e dos serviços contratados associados realizados na Índia para empresas de produtos. A produção e as exportações de bens eletrônicos, a capacidade de manufatura apoiada pelo PLI, as remessas de aparelhos celulares e outros produtos, a utilização reportada de fábricas, o mix de serviços e o conteúdo de precificação ou material turnkey atuam como indicadores: produção e exportações enquadram a atividade endereçável, capacidade e utilização testam a oferta, remessas informam os volumes dos programas, e mix de serviços e precificação ajudam a converter a atividade em receita do provedor.
Os principais fatores de lacuna são abordados por meio de um limite de transação consistente, insumos de demanda específicos do mercado e verificações cruzadas ao longo do estudo. Os analistas triangulam divulgações de provedores, séries oficiais de produção e comércio, registros de políticas e sinais de clientes ou instalações, verificando se cada medida corresponde à receita de serviços de manufatura de eletrônicos da Índia em vez de à produção mais ampla de eletrônicos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 42,96 bilhões de USD (2027) | |
| Consultoria Global A | 65 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 51,3% acima do valor de 2027 deste relatório de 42,96 bilhões de USD, 2 anos depois. |
| Editora de Pesquisa de Mercado B | 61,85 bilhões de USD (2024) | Em sua base de 2024, esta estimativa está 44,0% acima do valor de 2027 deste relatório de 43 bilhões de USD, 3 anos depois. |
A Mordor Intelligence vincula a estimativa à cobertura definida e ao modelo de demanda do estudo. Os analistas triangulam divulgações de provedores, séries oficiais de produção e comércio, registros de políticas e sinais de clientes ou instalações, verificando se cada medida corresponde à receita de serviços de manufatura de eletrônicos da Índia em vez de à produção mais ampla de eletrônicos.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de serviços de manufatura de eletrônicos da Índia?
O tamanho é projetado em 42,96 bilhões de USD em 2027 e 68,81 bilhões de USD até 2032, com um CAGR de 9,88% no período 2027-2032.
O que sustenta a demanda por serviços de manufatura de eletrônicos na Índia?
Incentivos a componentes, terceirização orientada à exportação e demanda doméstica por veículos sustentam as oportunidades de produção. O Programa de Manufatura de Componentes Eletrônicos tinha 38 plantas aprovadas em produção em agosto de 2026.
Qual segmento de usuário final lidera a demanda por serviços de manufatura de eletrônicos na Índia?
Os eletrônicos de consumo detinham a maior participação na receita do setor, com 38,67% em 2026. O segmento automotivo tem previsão de crescer mais rapidamente a um CAGR de 11,7% no período 2027-2032.
Quais empresas são os principais participantes na manufatura contratada de eletrônicos na Índia?
Os principais participantes incluem Dixon Technologies (India) Limited, Tata Electronics Private Limited, DBG Technology (India) Private Limited, Flextronics Technologies (India) Private Limited e Jabil Circuit India Private Limited.
Qual desafio na cadeia de suprimentos afeta as perspectivas de manufatura de eletrônicos da Índia?
A dependência de importações cria exposição a potenciais interrupções no fornecimento de chips. O NITI Aayog estimou que as importações atenderam a 90-95% do consumo de semicondutores da Índia em seu relatório de maio de 2026.
Qual estado indiano lidera a produção de serviços de manufatura de eletrônicos?
Tamil Nadu é o estado líder em produção de serviços de manufatura de eletrônicos. Suas exportações mais amplas de produtos eletrônicos totalizaram 19,97 bilhões de USD no exercício fiscal 2025-26.