
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 150.01 Bilhões de dólares |
| Tamanho do Mercado (2027) | 186.42 Bilhões de dólares |
| Tamanho do Mercado (2032) | 551.62 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 24.28 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Carros Conectados da Índia por Mordor Intelligence
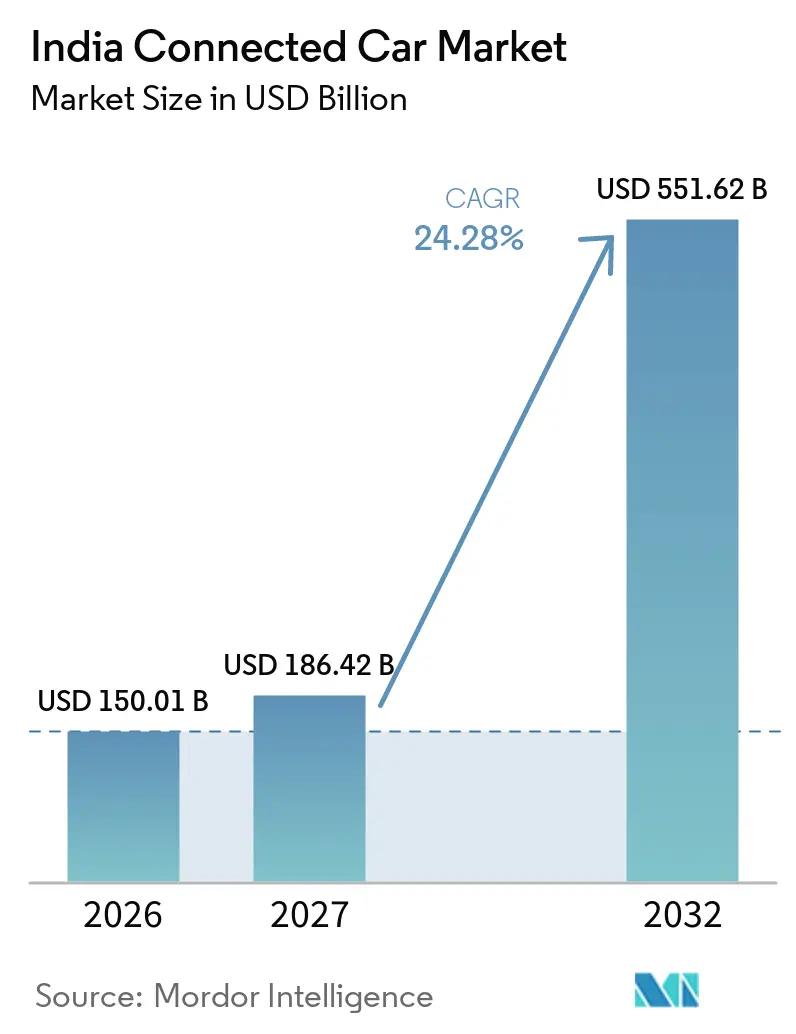
O tamanho do Mercado de Carros Conectados da Índia foi avaliado em 150,01 bilhões de USD em 2026 e estima-se que cresça de 186,42 bilhões de USD em 2027 para atingir 551,62 bilhões de USD até 2032, a um CAGR de 24,28% durante o período de previsão (2027-2032). O crescimento é impulsionado por regulamentações obrigatórias de telemática, rápida expansão da cobertura 5G e pelo apetite dos consumidores por experiências veiculares semelhantes às de smartphones, posicionando o mercado indiano de carros conectados como um polo de atração para fornecedores globais e domésticos. Iniciativas regulatórias como AIS-140, posicionamento NavIC e Bharat NCAP 2.0 incorporam conectividade até mesmo em veículos de entrada, enquanto o mercado indiano de carros conectados se beneficia da terceira maior base de produção automotiva do mundo, o que permite às montadoras amortizar rapidamente os custos de eletrônicos. O compartilhamento de receita entre operadoras de telecomunicações e montadoras reduz as barreiras de assinatura e permite que o mercado indiano de carros conectados ofereça planos de dados acessíveis alinhados ao aumento da renda disponível. Pilhas de cibersegurança embarcadas estão subindo na lista de prioridades de compra à medida que violações de dados abalam a confiança, mas os fornecedores que comprovam pipelines de OTA seguros obtêm vantagem competitiva.
Principais Conclusões do Relatório
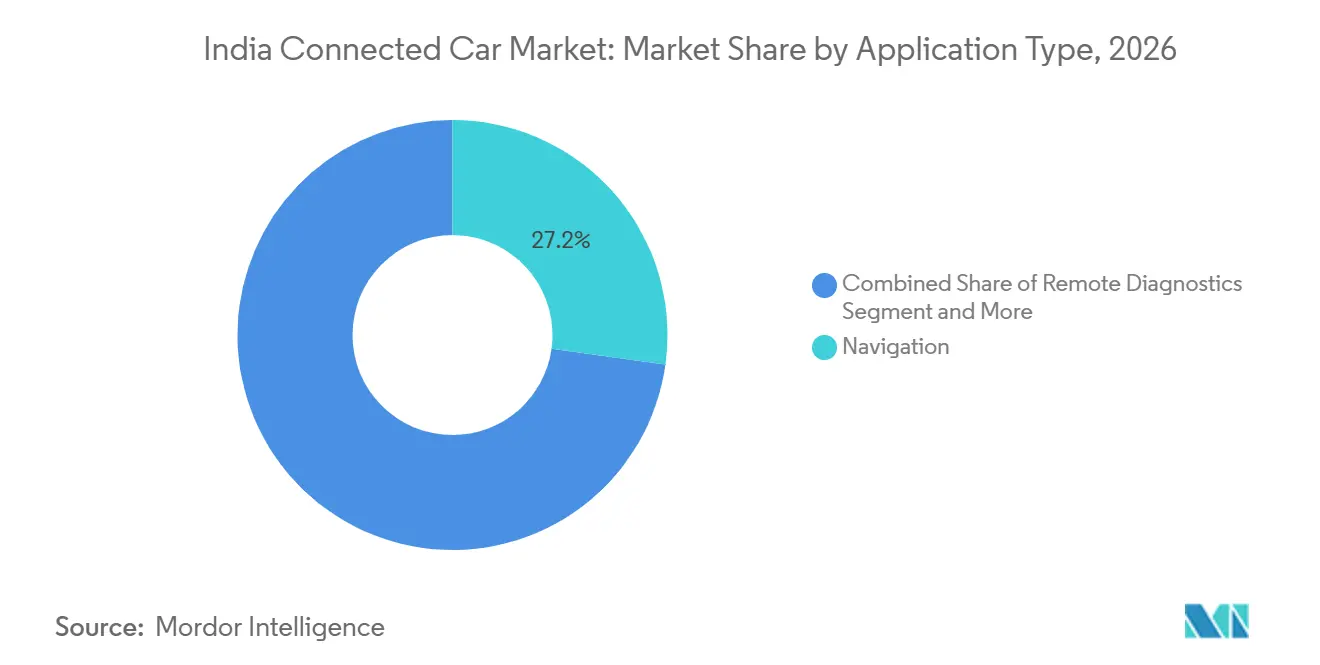
- Por tipo de aplicação, a navegação deteve 27,20% da participação do mercado indiano de carros conectados em 2026, enquanto as atualizações over-the-air devem crescer a um CAGR de 26,15% até 2032.
- Por tipo de conectividade, as soluções embarcadas responderam por 46,55% do tamanho do mercado indiano de carros conectados em 2026; os sistemas integrados devem expandir a um CAGR de 25,10% entre 2027 e 2032.
- Por modelo de comunicação, a comunicação veículo-a-infraestrutura capturou 52,45% da participação do mercado indiano de carros conectados em 2026, enquanto a comunicação veículo-a-nuvem liderou o CAGR com 26,05% até 2032.
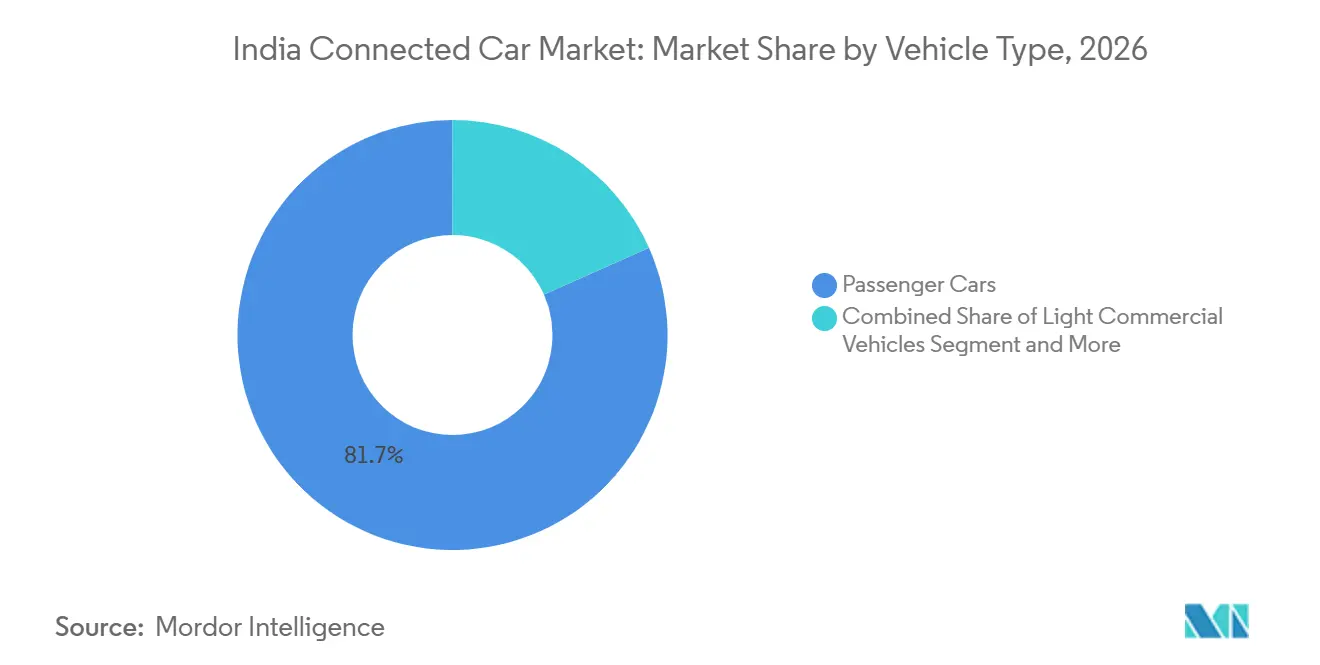
- Por tipo de veículo, os carros de passeio responderam por 81,65% da participação do mercado indiano de carros conectados em 2026, mas os veículos comerciais leves registrarão o CAGR mais rápido, de 24,95%, até 2032.
- Por canal de vendas, o fornecimento de fábrica pelas montadoras dominou, com 86,65% da participação do mercado indiano de carros conectados em 2026, enquanto as instalações pós-venda avançaram a um CAGR de 25,90% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Carros Conectados da Índia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Rápida Expansão de Smartphones e 4G/5G | +6.2% | Metrópoles nacionais e cidades de nível 1 | Curto prazo (≤ 2 anos) |
| AIS-140 Governamental e AV-NEXT | +5.8% | Nacional, comercial e passageiro emergente | Médio prazo (2-4 anos) |
| Modelos de Compartilhamento de Receita entre Fabricante e Operadora de Telecomunicações | +4.1% | Clusters urbanos de alta receita média por usuário | Médio prazo (2-4 anos) |
| Aumento da Renda Disponível e Consumo Aspiracional | +3.7% | Cidades de nível 1 e nível 2 | Longo prazo (≥ 4 anos) |
| Conformidade NavIC Embarcado | +3.2% | Corredores nacionais | Curto prazo (≤ 2 anos) |
| Projetos-Piloto de Seguro por Uso | +2.8% | Zonas de tráfego urbano denso | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Rápida Penetração de Smartphones e 4G/5G
A base de usuários 5G da Índia atingiu cerca de 550 milhões em outubro de 2026, criando um terreno fértil para a fusão entre veículos e smartphones que está direcionando o mercado indiano de carros conectados para a adoção em massa [1]. A maioria dos compradores agora cita os recursos conectados como decisivos na escolha de um novo veículo, e as montadoras respondem equipando até SUVs compactos com eSIMs integrados e aplicativos móveis. O lançamento do modelo Syros pela Kia incluiu um eSIM da Airtel, permitindo que os proprietários acessem tráfego em tempo real, geofencing e alertas de roubo. O mercado indiano de carros conectados também se beneficia porque as transações em nuvem utilizam os sistemas de faturamento existentes das operadoras de telecomunicações, mantendo os custos de assinatura próximos à paridade com os dados móveis. À medida que as expectativas dos consumidores migram dos telefones para os painéis de instrumentos, as aplicações de infoentretenimento e segurança passam de diferenciais desejáveis a requisitos indispensáveis, acelerando a conectividade de série em todas as linhas de modelos.
Mandatos Governamentais AIS-140 e AV-NEXT
O AIS-140 exige rastreamento e botões de emergência em veículos comerciais. Ao mesmo tempo, o roteiro preliminar AV-NEXT prevê a integração do NavIC em carros de passeio, tornando a conformidade regulatória a principal porta de entrada para o mercado indiano de carros conectados. A pontuação do Bharat NCAP 2.0 eleva ainda mais a segurança conectada ao conceder estrelas adicionais para chamadas de emergência e notificações de colisão habilitadas por telemática. A curva de demanda previsível permite que os fornecedores de primeiro nível escalem ECUs localmente, o que reduz os custos unitários e aumenta o valor agregado doméstico. Com o tempo, a conformidade obrigatória torna-se um diferencial competitivo, pois as marcas que superam o mínimo exigido destacam pontuações de segurança mais elevadas.
Modelos de Compartilhamento de Receita entre Fabricante e Operadora de Telecomunicações
Kia e Airtel, Honda e Jio, e Maruti Suzuki com MapMyIndia ilustram modelos de compartilhamento de receita que distribuem os custos de dados ao longo de todo o ciclo de vida do veículo, reduzindo o impacto no preço final. As operadoras de telecomunicações obtêm ARPU incremental, enquanto as montadoras transformam os recursos conectados em pacotes de assinatura que variam desde assistência básica em estrada até serviços de concierge premium. Esses modelos ajudam o mercado indiano de carros conectados a escapar da armadilha de baixa margem do hardware ao monetizar serviços como manutenção preditiva e cupons baseados em localização. Como faturamento, gerenciamento de SIM e cibersegurança já residem nas redes das operadoras de telecomunicações, os parceiros automotivos podem se conectar a plataformas maduras em vez de construir do zero.
Aumento da Renda Disponível e Consumo Aspiracional
Os domicílios urbanos cresceram significativamente nos últimos anos, com muitos alocando economias para tecnologias veiculares que replicam a conveniência dos smartphones. SUVs compactos, como o Creta EV da Hyundai, oferecem recursos conectados como padrão, posicionando essas tecnologias como aspiracionais em vez de luxuosas. Os compradores mais jovens preferem cada vez mais veículos que possam controlar por meio de assistentes de voz, e essa preferência está se espalhando para cidades de segundo nível à medida que as rendas aumentam. Para os proprietários de frotas, a telemática ajuda a reduzir os custos de combustível e manutenção, compensando o investimento inicial. Consequentemente, o mercado de carros conectados da Índia está experimentando maior penetração em estilos de carroceria de veículos de alto crescimento, como crossovers, onde a tecnologia serve como diferencial de estilo de vida.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Preocupações com Violação de Dados e Ataques Cibernéticos | −3.2% | Mercados urbanos | Curto prazo (≤ 2 anos) |
| Cobertura LTE Irregular em Corredores Rurais | −2.8% | Interior norte e leste | Médio prazo (2-4 anos) |
| Baixa Receita Média por Usuário em Assinaturas de Serviços Conectados | −2.1% | Cidades de nível 2 e nível 3 | Longo prazo (≥ 4 anos) |
| Frota Legada Incapaz de Receber Adaptações | −1.9% | Centros logísticos com caminhões mais antigos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações com Violação de Dados e Ataques Cibernéticos
Ataques de ransomware em sistemas de infoentretenimento globais levantaram alertas entre os compradores indianos, que agora hesitam em compartilhar dados de condução. Embora startups como a SecureThings ofereçam software de detecção de anomalias, a adoção permanece desigual porque nenhuma regulamentação específica para a Índia espelha a cláusula de cibersegurança WP.29 da UE. Sem padrões obrigatórios, as montadoras de menor porte tratam os gastos com cibersegurança como opcionais, criando lacunas que corroem a confiança. Ataques cibernéticos de alto perfil poderiam desacelerar o mercado indiano de carros conectados caso os consumidores comecem a desativar módulos SIM ou recusem o consentimento para a coleta de dados.
Cobertura LTE Irregular em Corredores Rurais
As rodovias nacionais que ligam cinturões minerais em Jharkhand ou rotas turísticas no Nordeste sofrem com pontos cegos, forçando caminhões conectados a depender de balizamento por SMS. A expansão 4G da BSNL, prevista para ser concluída em 2026, preencherá essas lacunas, mas o tempo de inatividade provisório diluirá os benefícios da análise de frotas [2]. As montadoras precisam adicionar modems de perfil duplo e lógica de armazenamento e encaminhamento, o que eleva o custo da lista de materiais e modera o crescimento em segmentos sensíveis ao preço.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Aplicação: Navegação Lidera Enquanto Atualizações OTA Aceleram
A navegação respondeu por 27,20% da participação do mercado indiano de carros conectados em 2026, pois as grades urbanas congestionadas e a sinalização rodoviária de qualidade variável tornaram o redirecionamento em tempo real essencial. Parceiros de mapeamento locais como a MapMyIndia disponibilizam alertas de buracos e dados de postos de combustível que ressoam com os passageiros do dia a dia. Em contrapartida, as atualizações over-the-air devem crescer a um CAGR de 26,15% até 2032, à medida que as montadoras percebem que uma única correção remota evita milhares de visitas a centros de serviço. O tamanho do mercado indiano de carros conectados para atualizações OTA deve crescer significativamente até 2032, sublinhando a crescente participação do software no valor do veículo. Diagnósticos remotos e streaming multimídia seguem essa tendência, impulsionados pelo agrupamento de planos de dados veiculares com celulares familiares pelas operadoras de telecomunicações. A adoção do e-call de emergência aumenta sob o Bharat NCAP 2.0, reforçando a segurança como tema de venda.
A segunda onda de adoção de aplicações centra-se na personalização. Predefinições de clima da cabine sincronizam por meio de perfis em nuvem, enquanto os assistentes de voz aprendem dialetos locais. Tais evoluções consolidarão ainda mais o mercado indiano de carros conectados como um espaço de software no qual a entrega contínua supera os ciclos de atualização de modelo anual.



Por Tipo de Conectividade: Soluções Incorporadas Dominam Apesar das Pressões de Custo
Os módulos eSIM embarcados foram fornecidos em 46,55% da participação do mercado indiano de carros conectados em 2026, pois as montadoras desejam controle ao longo do ciclo de vida sobre diagnósticos, firmware e roteamento de dados. A conectividade integrada, que utiliza os dados do smartphone, cresce mais rapidamente a um CAGR de 25,10%, à medida que os custos da cadeia de suprimentos aumentam e os consumidores resistem à elevação dos preços de varejo sugeridos. A abordagem híbrida frequentemente se aplica a variantes de acabamento intermediário, onde os compradores trazem seus próprios dados, mas o carro mantém um eSIM de baixa largura de banda como alternativa para tráfego crítico de segurança.
Os sistemas com fio permanecem de nicho em penetração, usados principalmente por dongles de pós-venda. No entanto, o baixo custo de hardware os mantém viáveis para instalações em frotas. Ao longo do horizonte de previsão, o setor indiano de carros conectados provavelmente se consolidará em uma estratégia de núcleo duplo: embarcado para casos de uso de alto valor ou com requisitos regulatórios intensos, e integrado para linhas de orçamento.
Por Modelo de Comunicação: A Infraestrutura V2I Impulsiona a Adoção Atual
A comunicação veículo-a-infraestrutura respondeu por 52,45% da participação do mercado indiano de carros conectados em 2026, apoiada por investimentos municipais em semáforos adaptativos e digitalização de praças de pedágio. Por exemplo, o centro de comando de Bengaluru compartilha dados de fase de sinal com frotas corporativas para minimizar o tempo ocioso. Prevê-se que a participação da V2I diminua modestamente, enquanto o uso de veículo-a-nuvem deve atingir um CAGR de 26,05% até 2032, impulsionado pelo barateamento do armazenamento e da análise de dados. O tamanho do mercado indiano de carros conectados associado aos serviços V2C deve crescer, refletindo a demanda por análise de dados e streaming de conteúdo.
V2V e V2P permanecem limitados a corredores piloto, como a via expressa Delhi-Jaipur. A adoção aguarda clareza sobre a alocação de espectro para a faixa de 5,9 GHz e sobre o financiamento de unidades de beira de estrada. No entanto, uma vez atingida a massa crítica, os alertas ponto a ponto para riscos em pontos cegos e proximidade de pedestres poderão desencadear outro ponto de inflexão de crescimento.
Por Tipo de Veículo: Automóveis de Passeio Lideram Enquanto os Segmentos Comerciais Aceleram
Os carros de passeio responderam por 81,65% do mercado indiano de carros conectados em 2026, impulsionados por altos volumes de vendas e intensa guerra de recursos entre as marcas. Os SUVs compactos dominam porque os compradores familiarizados com tecnologia equiparam painéis conectados a um valor inegociável. Os veículos comerciais leves registram o CAGR mais rápido, de 24,95%, à medida que os operadores de última milha buscam eficiência no despacho. Os caminhões pesados adotam a conectividade para orientação de combustível, mas a frota endereçável se renova mais lentamente, moderando o volume.
À medida que as vendas de veículos elétricos aumentam, tanto os segmentos de passeio quanto os de VCL dependem cada vez mais da conectividade para gerenciar a saúde da bateria e o planejamento de rotas de recarga. Os proprietários de frotas, por sua vez, planejam explorar os descontos de seguro baseados em ADAS, aprofundando a adoção em rotas de transporte agrícola e de mineração, onde o tempo de inatividade gera altos custos de oportunidade.

Por Canal de Vendas: A Integração pelo Fabricante Domina Apesar do Crescimento do Pós-Venda
O fornecimento de fábrica pelas montadoras respondeu por 86,65% da participação do mercado indiano de carros conectados em 2026, pois a garantia de qualidade e a conformidade com o AIS-140 incentivam os compradores a escolher kits integrados de fábrica. Esse canal captura quase todo o subsídio dos esquemas de incentivo vinculados à produção que recompensam o fornecimento local de módulos. As vendas no mercado de pós-venda, no entanto, registram um CAGR robusto de 25,90%, à medida que milhões de carros anteriores a 2020 buscam segurança e navegação por meio de instalações adicionais. O fabricante de chipsets Quectel e integradores como a Embitel visam essa longa cauda por meio de dispositivos plug-and-play. Para as seguradoras, as instalações adicionais criam novos fluxos de dados sem precisar aguardar uma década para a renovação da frota.
O ecossistema de canal duplo significa que o mercado indiano de carros conectados equilibra sistemas de fábrica premium com complementos acessíveis, expandindo a base total de clientes alcançáveis.
Análise Geográfica
Os clusters metropolitanos, incluindo Delhi-NCR, Mumbai, Pune, Bengaluru e Hyderabad, respondem por uma parcela significativa das ativações atuais de carros conectados. Essas áreas se beneficiam de cobertura 5G quase contínua, redes densas de concessionárias e consumidores habituados a pagamentos por aplicativos. Pune, que abriga vários centros de P&D de montadoras, também serve como campo de testes para os primeiros lançamentos de atualizações over-the-air (OTA). No oeste da Índia, a alta renda per capita combinada com o tráfego congestionado aumenta o valor percebido dos serviços de navegação e eCall.
As cidades de segundo nível, como Indore, Coimbatore e Lucknow, representam a próxima fronteira de crescimento. À medida que a infraestrutura de fibra se expande e as rendas médias aumentam, as montadoras estão lançando versões de veículos conectados de especificação intermediária adaptadas a esses compradores. No entanto, a cobertura LTE inconsistente nas vias periurbanas exige modos alternativos, aumentando os custos de suporte. Os projetos do programa Digital India do governo alocaram recursos para atualizações de estações de base em áreas rurais, mas a conclusão escalonada até 2026 cria uma lacuna de confiabilidade de curto prazo.
Os corredores de frete de longa distância, como Mumbai–Chennai e Delhi–Kolkata, destacam outra dimensão dos requisitos de conectividade. Os gestores de frotas precisam de rastreamento minuto a minuto para cumprir as normas de nota fiscal eletrônica; no entanto, os pontos cegos de cobertura no planalto de Odisha e nas florestas de Jharkhand reduzem a proposta de valor. Modems híbridos satélite-celular piloto visam preencher essas lacunas. Consequentemente, o setor de carros conectados na Índia está adaptando seus produtos a uma gama diversificada de perfis de conectividade, desde redes metropolitanas ultradensas até cobertura rural intermitente.
Cenário Competitivo
Concentração do Mercado
O mercado indiano de carros conectados abriga uma combinação de montadoras de massa, marcas desafiadoras, operadoras de telecomunicações, fornecedores de eletrônicos de primeiro nível e especialistas em plataformas over-the-air. Maruti Suzuki, Hyundai e Tata Motors aproveitam suas bases instaladas e alcance de concessionárias para pré-instalar telemática em novos modelos. A MG Motor avança com assistentes de voz com IA em todas as variantes, obrigando os incumbentes a acompanhar. As operadoras de telecomunicações Airtel e Jio trazem expertise em rede, faturamento e cibersegurança; elas monetizam planos de dados enquanto incorporam ferramentas de gerenciamento do ciclo de vida do SIM.
As startups de tecnologia agregam agilidade. A Fleetx captou 34,2 milhões de USD para expandir a análise de despacho com IA que rivaliza com os dados de painel das montadoras. Os mapas NavIC-first da MapMyIndia tornaram-se padrão em vários lançamentos. Empresas de nicho em cibersegurança, como SecureThings e Cybellum, oferecem sistemas de detecção de intrusão que atendem às expectativas emergentes no estilo WP.29.
As fusões e aquisições se intensificam à medida que as montadoras buscam profundidade digital. A Tata Motors revelou planos de adquirir uma participação significativa na Freight Tiger para incorporar SaaS de logística em sua linha comercial [3]. A Hyundai fez parceria com a Savari para codesenvolver pilhas V2X enraizadas nas regras de espectro indianas. A vantagem competitiva agora depende menos da estampagem de metal e mais do tempo de atividade em nuvem, do tempo de resposta a vulnerabilidades e dos ecossistemas de desenvolvedores, sublinhando a tese do carro definido por software no mercado indiano de carros conectados.
Líderes do Setor de Carros Conectados da Índia
-
Maruti Suzuki India Ltd
-
Hyundai Motor India Ltd
-
Tata Motors Ltd
-
Mahindra & Mahindra Ltd
-
Kia India Pvt Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Escopo e Metodologia
A cadeia de valor dos carros conectados na Índia vai desde os viabilizadores de conectividade (redes de telecomunicações, provisionamento de eSIM e plataformas em nuvem) passando pelas camadas de hardware e software (TCUs, antenas, GNSS, controladores de domínio de cockpit, pilhas OTA e ferramentas de segurança cibernética) até a integração pelos fabricantes de equipamento original (OEM) e a distribuição a jusante por meio de concessionárias, operadores de frotas e seguradoras. No lado do hardware, os Tier-1 e fabricantes de eletrônicos fornecem unidades de controle de infotainment e telemática, e movimentos recentes de capacidade apontam para a localização em torno de módulos centrais que sustentam a conectividade embarcada e o OTA, incluindo as operações da Samsung HARMAN na Índia, fornecendo cockpits digitais e TCUs a múltiplos grandes OEMs.
A integração de software e sistemas está cada vez mais concentrada em polos de engenharia automotiva como Pune, onde OEMs e parceiros constroem capacidades de veículos definidos por software, preparação para V2X e camadas de monetização de serviços. As dependências upstream ainda incluem semicondutores importados e componentes automotivos especializados, enquanto os requisitos de normas e conformidade (por exemplo, a AIS-140 para telemática comercial e a AIS-189 para CSMS) moldam as especificações de componentes, os ciclos de validação e os requisitos de teste por meio da infraestrutura de homologação e testes da Índia (por exemplo, processos de conformidade vinculados à ARAI e instalações habilitadas pelo NATRiP).
Líderes do Setor de Carros Conectados da Índia
O mercado de carros conectados da Índia abriga uma combinação de fabricantes de equipamentos originais em massa, marcas desafiadoras, operadoras de telecomunicações, fornecedores de eletrônica de nível 1 e especialistas em plataformas de atualização via rede. Maruti Suzuki, Hyundai e Tata Motors aproveitam as bases instaladas e o alcance das redes de concessionárias para pré-instalar telemática em modelos novos. MG Motor India avança com assistentes de voz baseados em inteligência artificial em todas as variantes, obrigando os titulares a acompanhar. As operadoras de telecomunicações Airtel e Jio trazem expertise em rede, faturamento e segurança cibernética; monetizam planos de dados ao mesmo tempo em que incorporam ferramentas de gerenciamento do ciclo de vida do SIM.
As startups de tecnologia adicionam agilidade. A Fleetx captou USD 34,2 milhões para expandir a análise de despacho baseada em inteligência artificial que rivaliza com os dados de painel dos fabricantes de equipamentos originais. Os mapas com prioridade para o NavIC da MapMyIndia tornaram-se padrão em vários lançamentos de 2025. Nicho de segurança cibernética, empresas como SecureThings ou Cybellum oferecem sistemas de detecção de intrusão que atendem às expectativas emergentes no estilo WP.29.
As fusões e aquisições se intensificam à medida que os fabricantes de equipamentos originais buscam profundidade digital. A Tata Motors revelou planos de adquirir uma participação significativa na Freight Tiger para integrar o software como serviço logístico à sua linha comercial [4]. A Hyundai fez parceria com a Savari para codesenvolver camadas de comunicação veicular (V2X) integradas às regras de espectro indianas. A vantagem competitiva agora depende menos da estampagem de metal e mais dos tempos de atividade em nuvem, do tempo de resposta a vulnerabilidades e dos ecossistemas de desenvolvedores, sublinhando a tese do veículo definido por software no mercado de carros conectados da Índia.
Oportunidades de mercado e perspectivas futuras
Uma oportunidade de curto prazo está na segurança orientada à conformidade e nas operações de software de ciclo de vida, à medida que a Índia formaliza a governança de segurança cibernética e V2X. A publicação da AIS-189 (escopo CSMS) e a consulta sobre V2X do TRAI de abril de 2026 juntas impulsionam OEMs e fornecedores a transformar em produtos a gestão de segurança cibernética, pipelines de OTA seguros e processos prontos para auditoria que podem ser oferecidos em plataformas de passageiros e comerciais, especialmente onde a conectividade instalada de fábrica já domina as instalações em veículos novos.
Outra oportunidade está na base local de engenharia e fabricação em rápida expansão da Índia para eletrônicos de cockpit e telemática, o que apoia uma integração mais profunda no país de recursos conectados e lançamentos de funcionalidades liderados por OTA. Evidências dessa mudança incluem a expansão da fabricação de carros conectados da Samsung HARMAN em Pune e parcerias como a da JSW Motors com a Tata Elxsi para construir um centro de engenharia de mobilidade definida por software em Pune, o que amplia o ecossistema para OTA, aplicativos embarcados e pacotes de serviços conectados adaptados para casos de uso indianos (localização de navegação, produtividade de frotas e experiências de voz em idiomas locais).
Desenvolvimentos recentes do setor
- Julho de 2026: a Maruti Suzuki integrou cinco startups, incluindo a Sarvam AI, por meio de seu programa de incubação, para fortalecer a interação com clientes usando agentes de IA generativa em todo o seu ecossistema conectado. A medida sinaliza o foco dos OEMs em camadas de engajamento lideradas por software que se sobrepõem à telemática básica, apoiando a diferenciação e a retenção para serviços conectados.
- Maio de 2026: a VE Commercial Vehicles (VECV) aumentou sua participação na VE Connected Solutions ao adquirir 23% adicionais, elevando sua participação total para 74%. A maior participação consolida o controle sobre a execução de telemática e o roteiro de produtos para conectividade de veículos comerciais, estreitando a integração entre veículos, dados de frota e entrega de serviços.
- Outubro de 2024: a Kia India firmou parceria com a Airtel Business na plataforma Kia Connect 2.0, expandindo as funções de gestão de veículos, voz por IA, controle remoto e segurança na rede da Airtel. A parceria reforçou os modelos operacionais entre operadoras de telecomunicações e OEMs na Índia, combinando o provisionamento de conectividade e a entrega de serviços para ampliar os recursos conectados em variantes de mercado de massa.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Este mercado é definido como o valor gerado na Índia a partir de recursos e serviços de carros conectados que habilitam conectividade no veículo, troca de dados e funções remotas ou digitais em veículos de passeio e comerciais.
Exclusões do escopo: Excluímos gadgets e acessórios de consumo independentes que não são instalados para uso de conectividade veicular, e também excluímos gastos com IoT não automotivo que não estejam vinculados a um carro.
Visão Geral da Segmentação
- Por Tipo de Aplicação
- Navegação
- Diagnóstico Remoto
- Streaming Multimídia
- Redes Sociais e Outros Aplicativos
- Atualização OTA
- Assistência na Estrada
- Chamada de Emergência e Assistência SOS
- Operação Remota
- Estacionamento Automático/Estacionamento Conectado
- Piloto Automático
- Integração com Residência
- Recuperação/Aviso de Veículo Roubado
- Por Tipo de Conectividade
- Incorporado
- Integrado
- Com Fio
- Por Modelo de Comunicação
- Veículo a Veículo (V2V)
- Veículo a Infraestrutura (V2I)
- Veículo a Pedestre (V2P)
- Veículo a Nuvem (V2C)
- Por Tipo de Veículo
- Automóveis de Passeio
- Veículos Comerciais Leves
- Veículos Comerciais Pesados
- Por Canal de Vendas
- Montagem de Fábrica pelo Fabricante
- Adaptação no Pós-Venda
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental estabeleceu a base factual para o modelo, de modo que pudéssemos começar com sinais reais de adoção e, em seguida, trabalhar de volta para o valor. Fontes públicas e oficiais foram utilizadas para mapear o parque de veículos da Índia, novos registros e sinais de política, incluindo publicações do Ministério de Transportes Rodoviários e Rodovias, comunicados da SIAM, referências da Associação de Pesquisa Automotiva da Índia (incluindo avisos relacionados ao AIS) e atualizações da Autoridade Reguladora de Telecomunicações da Índia.
Para garantir que a camada de conectividade não fosse tratada como uma caixa preta, também revisamos comunicados do Departamento de Telecomunicações, estatísticas de comércio aduaneiro da Índia para categorias de eletrônicos relevantes e artigos revisados por pares ou de conferências que discutem a prontidão de telemática e V2X na Índia. Complementamos isso com registros de empresas, relatórios anuais, apresentações para investidores e cobertura de imprensa de reputação, seguidos pelo uso seletivo de assinaturas pagas para dados financeiros de empresas e inteligência de notícias, e para bancos de dados de patentes para entender os roteiros de recursos. Esses exemplos de fontes são ilustrativos e não exaustivos, e muitos outros materiais públicos também foram utilizados para coleta de dados, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em verificar o que está sendo efetivamente instalado, ativado e pago na Índia, em vez de apenas o que é comercializado. Conversamos com uma combinação de funções do lado das montadoras, fornecedores de componentes e software, partes interessadas de telecomunicações e plataformas, e usuários finais, como operadores de frotas e mobilidade, com pontos de vista equilibrados entre os principais polos automotivos e centros de demanda no país.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 30% | Diretores executivos (CXOs): 20% |
| Nível intermediário: 49% | Líderes funcionais/de unidade: 28% |
| Participantes menores: 21% | Gerentes: 52% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa a partir de uma construção de pool de demanda que utiliza as vendas e o parque de veículos da Índia para reconstruir a base instalada endereçável, que é então filtrada pelas taxas de instalação de conectividade e ativação em categorias de recursos principais. Utilizamos lógica de cima para baixo e de baixo para cima em um único modelo, onde o valor principal é construído a partir de indicadores macroeconômicos e depois verificado usando consolidações de fornecedores e cálculos de preço vezes volume amostrados.
Os insumos tratados como principais impulsionadores incluem a composição de passeio versus comercial, a penetração de conectividade embarcada versus com fio, o cronograma de instalação relacionado ao mandato de telemática, a prontidão de cobertura 4G e 5G, e o comportamento típico de adesão e renovação de assinaturas (incluindo pacotes plurianuais). Onde os preços públicos eram inconsistentes, as faixas de preço foram normalizadas usando feedback de entrevistas e verificadas em relação a pacotes de recursos publicados e pacotes de financiamento. Para a previsão, foi utilizada análise de cenários, com premissas ancoradas na velocidade com que novos modelos são lançados com módulos instalados de fábrica, como as regulamentações evoluem e como a economia dos planos de dados se move. As lacunas nas verificações de baixo para cima foram tratadas usando faixas de adoção conservadoras e, em seguida, revalidando a receita implícita por veículo com feedback de especialistas.
Validação de Dados e Ciclo de Atualização
Os resultados são validados por meio de múltiplas verificações para que os totais permaneçam realistas quando comparados com sinais independentes, como remessas de veículos, disponibilidade de módulos de conectividade e progresso da cobertura de telecomunicações. As variações são investigadas no nível de insumo e, se um número estiver sendo puxado por uma única premissa, essa premissa é retestada por meio de chamadas de acompanhamento e reverificações documentais antes da aprovação final.
Cada relatório é atualizado anualmente, e atualizações intermediárias são feitas quando uma mudança material é observada, como uma mudança de política, um recall importante vinculado a recursos conectados ou uma mudança repentina de preço nos planos de conectividade. Antes da entrega, uma revisão atualizada é concluída para que os clientes recebam a visão mais recente em vez de um instantâneo desatualizado.
Dimensionamento do Mercado de Carros Conectados da Índia pela Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para carros conectados na Índia podem parecer muito diferentes mesmo quando todos estão descrevendo o mesmo tema, porque os fluxos de receita contabilizados e o momento da adoção não são tratados da mesma forma. As diferenças geralmente decorrem do que é tratado como receita conectada, do ano escolhido como ponto de partida e de como os preços e a ativação são assumidos à medida que os veículos envelhecem.
Os principais fatores de lacuna neste mercado frequentemente incluem se a estimativa conta apenas recursos e serviços conectados, ou também conta o valor mais amplo de eletrônicos veiculares, e se módulos instalados de fábrica inativos são contabilizados como receita. Outro fator comum é o tratamento de assinaturas e planos agrupados, pois alguns modelos assumem uma taxa de adesão paga rápida, e outros distribuem a monetização ao longo de um ciclo de renovação mais longo. O momento da conversão de moeda e a cadência de atualização também importam, pois as vendas de automóveis e os lançamentos de recursos na Índia podem mudar dentro de um ano.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 150,00 bilhões de USD (2025) | |
| Publicador do Setor A | 3,50 bilhões de USD (2024) | Esta estimativa está ancorada em um pool de receita paga menor e em um ano base diferente, e parece focar na receita de conectividade de curto prazo sem escalar totalmente o valor de aplicações no veículo e a monetização de assinaturas de longo prazo. |
| Publicador do Setor B | 8,43 bilhões de USD (2024) | O escopo e o horizonte temporal são apresentados com dados mistos ao longo da página, o que pode deslocar o limite implícito do mercado, e as premissas do modelo sobre preços e ativação não estão consistentemente vinculadas ao parque de veículos da Índia e à cadência de lançamentos. |
As verificações de remessas de veículos, construção da base instalada e ativação de recursos são os pontos de evidência que mantêm a Mordor Intelligence alinhada a um pool de receita de carros conectados que inclui o valor de aplicações em telemática, infoentretenimento e assistência ao motorista. Quando o escopo é ajustado para linhas de receita e anos comparáveis, as diferenças restantes geralmente se resumem às premissas de adesão a assinaturas e à velocidade com que a conectividade embarcada se torna padrão nos novos modelos.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual e a taxa de crescimento do mercado indiano de carros conectados?
O tamanho do Mercado de Carros Conectados da Índia foi avaliado em 150,01 bilhões de USD em 2026 e estima-se que cresça de 186,42 bilhões de USD em 2027 para atingir 551,62 bilhões de USD até 2032, a um CAGR de 24,28% durante o período de previsão (2027-2032).
Qual tipo de veículo detém a maior participação de mercado em 2026?
Os carros de passeio responderam por 81,65% do tamanho do mercado indiano de carros conectados em 2026.
Qual aplicação detém a maior participação em 2026?
A navegação lidera o mercado com uma participação de 27,20% em 2026, impulsionada por atualizações de tráfego em tempo real e integração de mapeamento local.
Por que as Atualizações Over-the-Air Estão Crescendo Mais Rapidamente?
As atualizações OTA reduzem as visitas a centros de serviço e permitem que as montadoras implementem recursos remotamente, impulsionando um CAGR de 26,15% até 2032.