
Tamanho e Participação do Mercado de Aluguel de Carros na Índia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
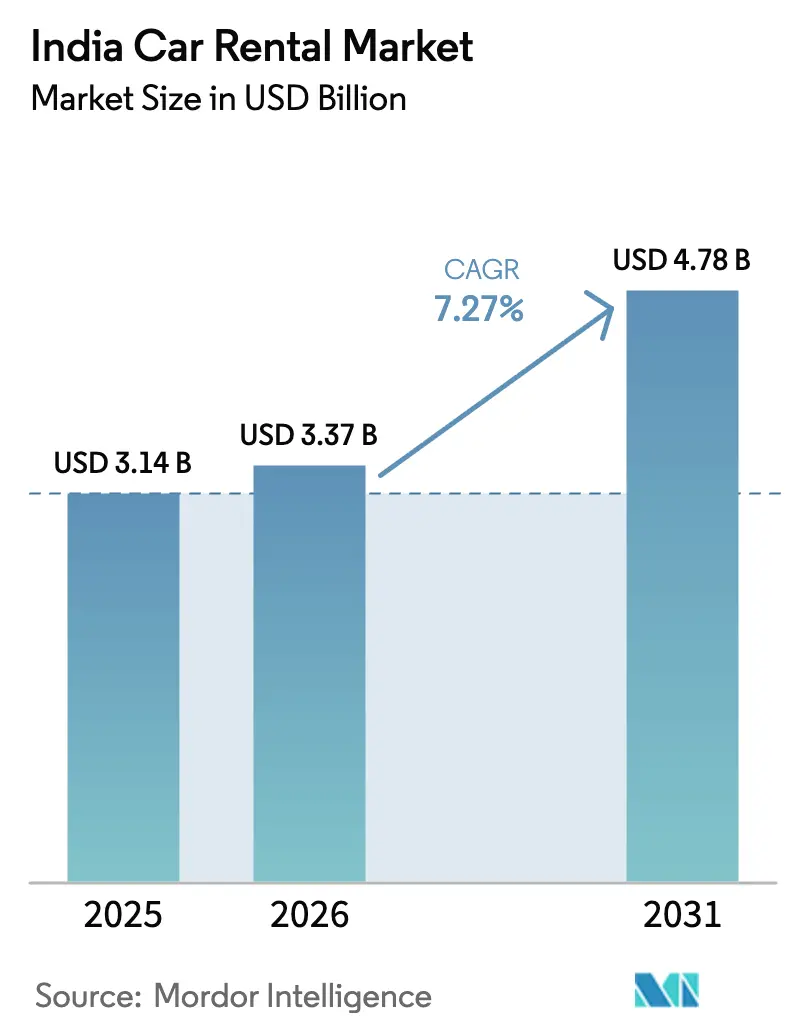
| Tamanho do mercado no ano base (2025) | 3.14 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3.37 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.78 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.27 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Aluguel de Carros na Índia por Mordor Intelligence
Espera-se que o tamanho do mercado de aluguel de carros na Índia cresça de USD 3,14 bilhões em 2025 para USD 3,37 bilhões em 2026 e a previsão é que atinja USD 4,78 bilhões até 2031 a um CAGR de 7,27% ao longo de 2026-2031. A reabertura econômica, a melhoria das rodovias e a política tributária de apoio mantêm a demanda resiliente mesmo enquanto viajantes sensíveis a preço examinam atentamente os orçamentos de mobilidade. Os operadores organizados continuam consolidando frotas menores, trazendo recursos de segurança padronizados e ferramentas de reserva digital para uma base de clientes mais ampla. A penetração de smartphones que ultrapassa 80% entre adultos urbanos impulsionou as reservas online para mais de dois terços de todas as reservas, enquanto os modelos de assinatura ajudam compradores corporativos a evitar desembolsos de capital inicial. Os incentivos de política para a adoção de veículos elétricos e a simplificação de licenças interestaduais conferem ao mercado de aluguel de carros na Índia vetores de crescimento adicionais, apesar das pressões de custo de curto prazo decorrentes da inflação dos seguros.
Principais Conclusões do Relatório
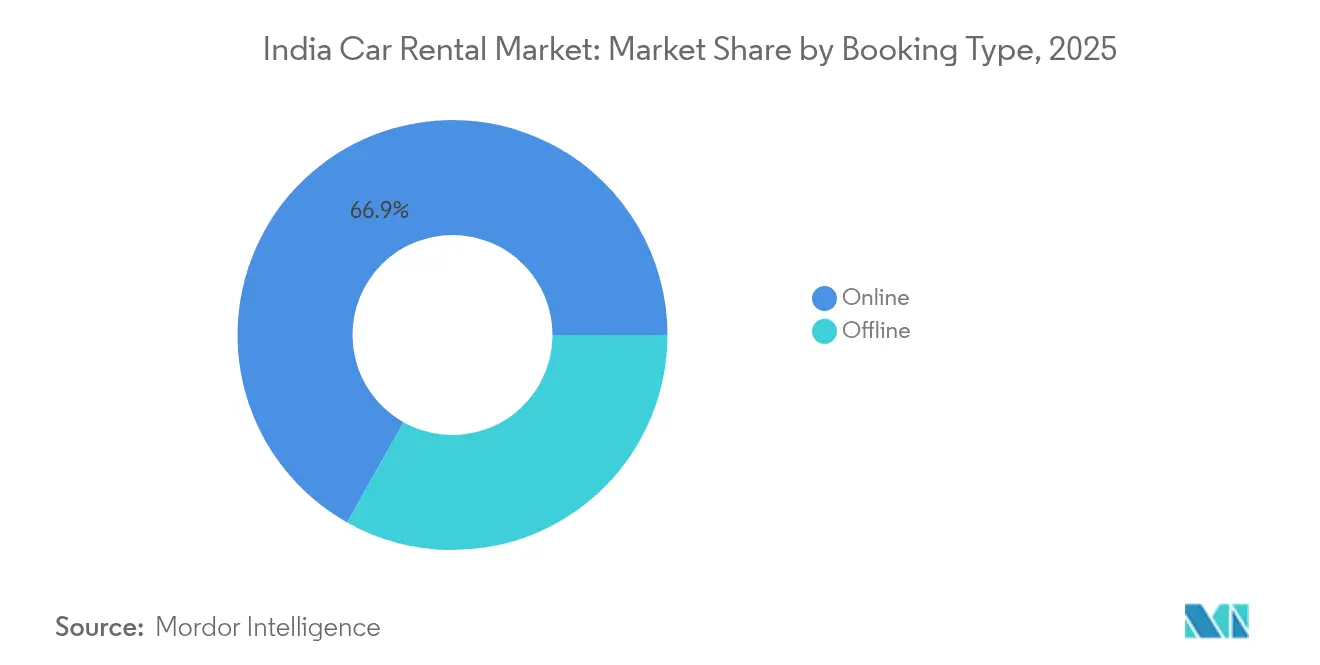
- Por tipo de reserva, os canais online controlaram uma participação de 66,85% no mercado de aluguel de carros na Índia em 2025, e projeta-se que se expandam a um CAGR de 7,60% durante o período de previsão (2026-2031).
- Por aplicação, o turismo representou uma participação de 57,74% no mercado de aluguel de carros na Índia em 2025, enquanto o deslocamento e a mobilidade diária devem crescer a um CAGR de 8,42% durante o período de previsão (2026-2031).
- Por modelo de serviço, o serviço conduzido por motorista controlou uma participação de 56,12% no mercado de aluguel de carros na Índia em 2025, enquanto o segmento de Autolocação deve registrar um CAGR de 7,92% durante o período de previsão (2026-2031).
- Por classe de veículo, os carros econômicos/populares controlaram 71,88% do mercado de aluguel de carros na Índia em 2025, enquanto o segmento de luxo/premium deve registrar um CAGR de 8,82% durante o período de previsão (2026-2031).
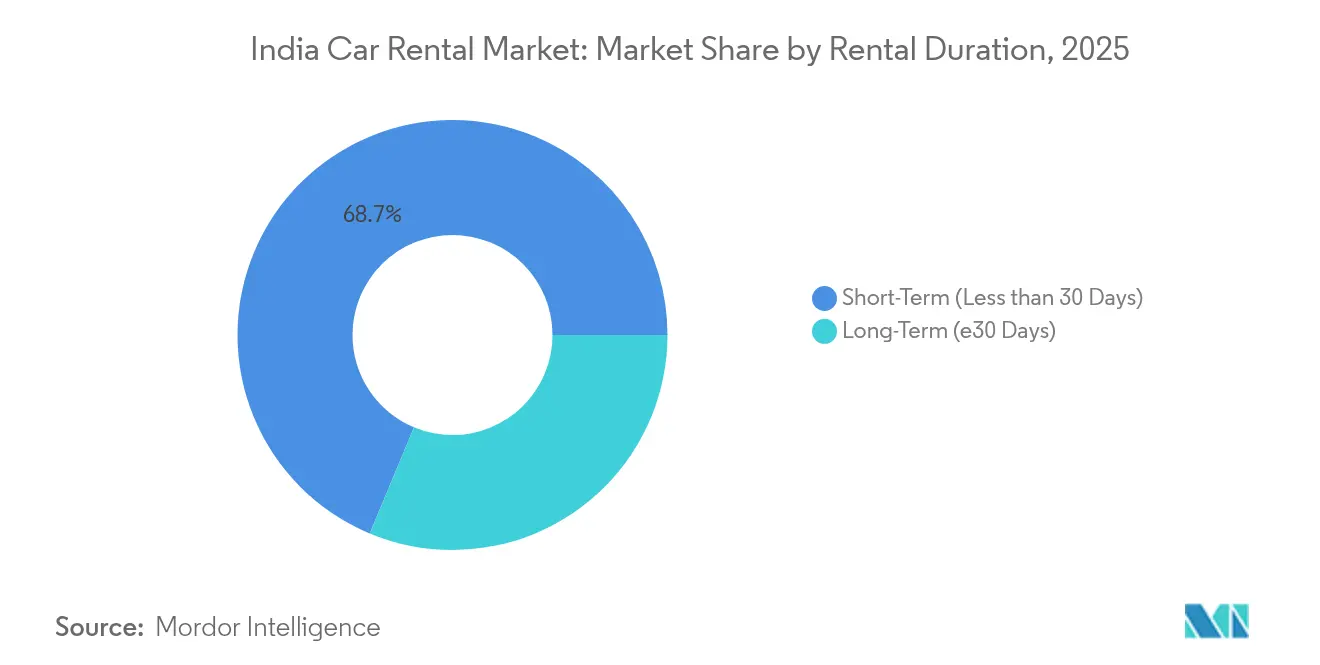
- Por duração do aluguel, os aluguéis de curto prazo dominaram o mercado de aluguel de carros na Índia, com uma participação de 68,71% em 2025, enquanto as assinaturas de longo prazo estão preparadas para um CAGR de 9,18% durante o período de previsão (2026-2031).
- Por canal de aluguel, os aluguéis fora do aeroporto controlaram 76,10% da participação do mercado de aluguel de carros na Índia em 2025, enquanto os aluguéis em aeroportos devem se expandir a um CAGR de 8,39% durante o período de previsão (2026-2031).
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Aluguel de Carros na Índia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Fluxo Turístico Impulsiona o Mercado Doméstico | +1.8% | Principais metrópoles e circuitos turísticos | Médio prazo (2-4 anos) |
| Corporações Impulsionam a Mobilidade da Economia Gig | +1.5% | Cidades metropolitanas e polos industriais | Médio prazo (2-4 anos) |
| Reservas via Aplicativo Móvel em Alta | +1.2% | Cidades de Nível I expandindo para Nível II/III | Curto prazo (≤ 2 anos) |
| Frotas de Veículos Elétricos Crescem por meio de Incentivos | +0.9% | Estados com políticas favoráveis | Longo prazo (≥ 4 anos) |
| GST e Licenças Impulsionam Viagens Interestaduais | +0.7% | Corredores nacionais | Curto prazo (≤ 2 anos) |
| Aluguéis se Integram aos Ecossistemas de Viagem | +0.6% | Aeroportos e pontos de trânsito | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do Fluxo de Turismo Doméstico e Internacional
Projetam-se que os turistas domésticos em férias impulsionem um crescimento considerável de receita para as empresas do setor turístico no AF25, levando as locadoras a implantarem uma frota incremental em destinos espirituais, costeiros e históricos. Os aluguéis de curta duração e flexíveis atraem viajantes que buscam itinerários de "micro-férias" que o transporte público não consegue atender. A taxa de ocupação hoteleira, que se aproxima de 68% em 2024, reativa as sinergias entre o transporte terrestre e os aeroportos. Eventos de pequeno e médio porte e o aumento constante da demanda por reuniões amplificam as taxas de utilização em dias úteis, amortecendo a volatilidade sazonal. O investimento governamental em estradas, conectividade ferroviária e marketing de destinos multiplica a demanda por aluguéis de carros tecnologicamente habilitados e em conformidade legal.
Crescimento das Viagens Corporativas e da Demanda por Mobilidade da Economia Gig
O setor de viagens corporativas da Índia deve se recuperar para os níveis de gastos anteriores a 2019 até 2025. Em 2024, os gastos com viagens corporativas na Índia atingiram um valor estimado de USD 38,3 bilhões, tornando-a o 8º maior mercado globalmente e o 4º na região da Ásia-Pacífico (APAC), de acordo com a Associação Global de Viagens Corporativas (GBTA). O trabalho híbrido aumentou a necessidade de transporte porta a porta esporádico, porém premium, à medida que as empresas reduzem os contratos de motoristas de longo prazo. Os serviços de transporte de funcionários e aluguel de carros com motorista atualmente penetram apenas um quinto de uma oportunidade endereçável de INR 1 lakh-crore, deixando amplo espaço para novos participantes organizados. Os trabalhadores da economia gig preferem pacotes diários ou semanais que combinam quilometragem ilimitada com tarifas previsíveis, gerando um novo nicho de duração intermediária dentro do mercado de aluguel de carros na Índia. O roteamento baseado em IA ajuda os operadores a atingirem metas de pontualidade apesar dos congestionamentos urbanos.
Penetração Crescente de Plataformas de Reserva Baseadas em Aplicativos Móveis
Integrações como a parceria do Zoomcar com o Mappls permitem que os usuários localizem veículos próximos, comparem tarifas e concluam o pagamento em uma única interface de navegação. Os recursos de assinatura com a marca "Dirija Mais, Pague Menos" incentivam compromissos de vários meses, melhorando a utilização da frota. Os seletores de modelos baseados em IA eliminam a longa ambiguidade das categorias "Sedã" ou "SUV", dando aos viajantes certeza sobre espaço no porta-malas, classificações de segurança e recursos de infoentretenimento. Os anúncios entre particulares ampliam a oferta em cidades menores sem compras de ativos, ampliando o mercado de aluguel de carros na Índia enquanto mantêm os custos gerais reduzidos para os operadores de plataformas. Espera-se que as jornadas de reserva integradas em aplicativos de companhias aéreas, trens e hotéis capturem aluguéis impulsivos incrementais nos próximos dois anos.
Adoção de Veículos Elétricos em Frotas de Aluguel Impulsionada pelos Incentivos do FAME II
O esquema PM E-DRIVE, vigente até março de 2026, reembolsa até INR 10.000 por quilowatt-hora para veículos elétricos comerciais qualificados, compensando 15-20% do custo inicial [1]"Diretrizes do Esquema PM E-DRIVE," Diretoria de Indústrias Pesadas, india.gov.in. A proposta de Maharashtra de isentar as pedágios de rodovias para carros elétricos visa reduzir os custos dos operadores em rotas intercidades. Demonstrando confiança no setor, parcerias privadas estão surgindo, como um gigante da energia que apoia milhares de estações de carregamento para compartilhamento de veículos. No entanto, o país enfrenta uma escassez de carregadores públicos, operando apenas uma fração dos milhões projetados como necessários até o final da década. Consequentemente, as locadoras estão concentrando estrategicamente suas frotas de veículos elétricos em Delhi, Bengaluru e Mumbai, alinhando-se a áreas com maior densidade de carregamento e demanda corporativa.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Presença Limitada em Cidades de Nível I | -1.4% | Cidades de Nível II/III em todo o país | Médio prazo (2-4 anos) |
| Aplicativos de Transporte por Demanda Prejudicam Aluguéis de Vários Dias | -1.1% | Áreas metropolitanas com frotas densas de transporte por demanda | Curto prazo (≤ 2 anos) |
| Altas Exigências de Conformidade Sobrecarregam Operadores de Frotas | -0.8% | Nacional | Curto prazo (≤ 2 anos) |
| Rede Escassa de Carregamento de Veículos Elétricos Prejudica os Aluguéis | -0.6% | Regiões não metropolitanas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Presença Limitada Além das Cidades de Nível I
A Ecos (India) Mobility obtém 60% de seu faturamento de apenas quatro metrópoles, destacando a dificuldade de escalar a qualidade do serviço em mercados menores, onde os fornecedores de manutenção e a cobertura de assistência em estrada permanecem escassos. Impostos locais fragmentados, categorias de habilitação divergentes e lacunas na conectividade aeroportuária se combinam para aumentar o tamanho mínimo de frota em cidades de Nível II. No entanto, a propriedade de carros usados está crescendo rapidamente nessas cidades, sinalizando uma demanda latente que os aluguéis organizados poderiam desbloquear por meio de parcerias de franquia e frotas entre particulares com ativos reduzidos.
Vantagem de Preço dos Aplicativos de Transporte por Demanda Sobre os Aluguéis de Vários Dias
As plataformas de transporte por demanda podem oferecer viagens ponto a ponto a tarifas por quilômetro que são 10-30% mais baixas do que as tarifas de aluguel diário, especialmente durante os horários de menor movimento, quando a precificação dinâmica permanece contida. Seu modelo de motorista com custo variável elimina os custos gerais de tempo ocioso, possibilitando cupons de desconto frequentes que atraem viajantes sensíveis a preço para longe dos pacotes de vários dias. A cobrança por uso alinha-se aos hábitos de viagem urbana esporádica, reduzindo a necessidade percebida de manter um veículo por um dia inteiro. As operadoras de aluguel de carros têm dificuldade em igualar essas tarifas anunciadas porque os pacotes diários devem absorver estacionamento, seguro e salários mínimos dos motoristas mesmo enquanto o veículo está estacionado. A adoção crescente de passes de compartilhamento de viagens e integrações de carteiras corporativas desloca ainda mais as comparações de preços em favor dos táxis por aplicativo, deixando as frotas de aluguel com menor utilização em dias úteis e maior dependência dos picos de turismo nos fins de semana para proteger as margens.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmento
Por Tipo de Reserva: Plataformas Online Consolidam o Controle
O mercado de aluguel de carros na Índia representa uma participação de 66,85% no Mercado de Aluguel de Carros na Índia em 2025, com reservas realizadas por meio de sites ou aplicativos, e espera-se que cresçam a um CAGR de 7,60% durante o período de previsão (2026-2031). As integrações de plataformas com pacotes de navegação reduzem o atrito na descoberta e retroalimentam os dados para algoritmos de planejamento de frota. Os balcões de atendimento offline persistem nos centros ferroviários, onde os viajantes sem reserva prévia preferem a assistência humana, mas os quiosques automatizados e os desbloqueios por QR code estão rapidamente eliminando a diferença de conveniência.
Os mecanismos entre particulares diversificam a composição da frota e penetram nos condomínios residenciais e parques tecnológicos onde as lojas tradicionais de aluguel estão ausentes. Os chatbots de IA lidam com a maioria das consultas de serviço, reduzindo significativamente o tempo médio de resolução. As campanhas de cashback vinculadas a carteiras eletrônicas atraem viajantes com orçamento limitado, enquanto os pacotes de assinatura com atualizações de smartphones sinalizam alianças entre setores.


Por Tipo de Aplicação: A Demanda por Deslocamento Supera o Lazer
O turismo ainda representava uma participação de 57,74% no Mercado de Aluguel de Carros na Índia em 2025, mas os pacotes de deslocamento em dias úteis mostram a trajetória mais rápida, com um CAGR de 8,42% durante o período de previsão (2026-2031), à medida que os moradores das cidades abandonam a propriedade privada. A participação do mercado de aluguel de carros na Índia para deslocamento poderá crescer significativamente até o final da década, reduzindo a diferença com os segmentos de lazer. Os contratos de aluguel organizados vinculados a plataformas de viagens corporativas garantem preços previsíveis e conformidade com o dever de cuidado.
O turismo espiritual e a cultura das "micro-férias" prolongam os picos de temporada, suavizando a utilização da frota entre os trimestres. Enquanto isso, o crescimento das micro, pequenas e médias empresas se traduz em demanda por transporte conduzido por motorista para levar funcionários entre fábricas suburbanas e pontos de trânsito. Os passes de assinatura diária agrupam quatro viagens intracity sob um limite fixo de quilometragem, refletindo a embalagem criativa dos operadores.
Por Modelo de Serviço: A Autolocação Continua a Reduzir a Dependência de Motoristas
As corridas conduzidas por motorista detinham uma participação de 56,12% no Mercado de Aluguel de Carros na Índia em 2025. Ainda assim, prevê-se que as reservas de autolocação cresçam a um CAGR de 7,92% durante o período de previsão (2026-2031), à medida que os aplicativos de navegação e as transmissões automáticas simplificam a direção autônoma. Os participantes do mercado de aluguel de carros na Índia estão modernizando as frotas com telemática que monitora velocidade, consumo de combustível e comportamento do motorista, reduzindo o mau uso e os sinistros de seguros.
Os híbridos de assinatura mesclam a flexibilidade da autolocação com a disponibilidade de motorista sob demanda para trechos selecionados, borrando as fronteiras das categorias. Os lançamentos de táxis premium com mecanismos de correspondência de veículos por IA permitem que os passageiros garantam modelos exatos, elevando a receita média por viagem. O fornecimento com ativos reduzidos — onde os fornecedores possuem 94% dos veículos — mantém os balanços ágeis e apoia implementações geográficas rápidas.
Por Tipo de Veículo: Alta dos Premium em Meio ao Núcleo Econômico
Os modelos econômicos representavam uma participação de 71,88% no Mercado de Aluguel de Carros na Índia em 2025. Ainda assim, os veículos de luxo e premium registram um CAGR de 8,82% durante o período de previsão (2026-2031) devido ao aumento da renda disponível e às atualizações corporativas. A implementação planejada de frotas 100% conectadas por vários participantes impulsionará os recursos de infoentretenimento e ADAS para as classes de segmento médio, reduzindo a diferença experiencial. O tamanho dos carros premium no mercado de aluguel de carros na Índia deve triplicar entre 2025 e 2030.
Os SUVs dominam os aluguéis de lazer e corporativos, conquistando clientes que valorizam a altura de marcha e a capacidade de bagagem nas rodovias intercidades. A adoção de veículos elétricos permanece concentrada nos subsegmentos premium porque os preços elevados se alinham melhor às estruturas de tarifas premium e às metas de ESG corporativas.
Por Duração do Aluguel: Pacotes de Longo Prazo Alteram o Mix de Receita
Os aluguéis de curto prazo com menos de 30 dias representavam 68,71% do Mercado de Aluguel de Carros na Índia em 2025, mas prevê-se que as assinaturas de vários meses elevem a fatia de longo prazo a um CAGR de 9,18% durante o período de previsão (2026-2031). As corporações consideram os contratos de arrendamento operacional como uma proteção contra oscilações de valor residual e mudanças regulatórias. O tamanho do mercado de aluguel de carros na Índia gerado por pacotes de longo prazo deve dobrar até 2030.
Os profissionais da economia gig assinam ciclos de 28 dias, com quilometragem urbana ilimitada, reforçando a utilização em dias úteis. Os mecanismos de precificação dinâmica ajustam depósitos e cobranças por quilômetro com base em pontuações de crédito e comportamento de condução verificado por telemática, recompensando o uso seguro com renovações mais baixas.
Por Canal de Aluguel: Aeroportos se Recuperam, Fora do Aeroporto Mantém a Maioria
As retiradas fora do aeroporto ainda detêm 76,10% do Mercado de Aluguel de Carros na Índia em 2025, devido aos aluguéis mais baixos e ao posicionamento flexível de lojas. Os balcões nos aeroportos, no entanto, registram um CAGR de 8,39% durante o período de previsão (2026-2031), à medida que as chegadas internacionais se recuperam. Os participantes do mercado de aluguel de carros na Índia implementam armários de autoatendimento que reduzem o tempo de entrega para menos de cinco minutos, atendendo aos horários de conexões apertadas.
A iniciativa Bharatmala do governo abriu novos corredores de seis pistas que conduzem turistas diretamente das pistas de decolagem até os emergentes polos de lazer, aumentando as reservas de sentido único com origem nos aeroportos. Os operadores fora do aeroporto respondem lançando entrega gratuita na porta em um raio de 15 km, aproveitando pools de motoristas compartilhados para otimizar o roteamento.
Análise Geográfica
A receita permanece altamente metropolitana: Mumbai, Delhi, Bengaluru e Hyderabad respondem por uma grande participação do mercado de aluguel de carros na Índia, embora cubram menos de 4% das cidades atendidas. Cada metrópole registra níveis de penetração acima de 35 carros por 10.000 habitantes, contra menos de 5 nas cidades de Nível II. Projetos interestaduais como a Rodovia Expressa Delhi-Mumbai reduzem os tempos de trânsito em 12 horas, estimulando os aluguéis de sentido único e ampliando os raios de captação para os fornecedores urbanos. As regras de agregadores de Maharashtra, em vigor a partir de outubro de 2025, harmonizam as tarifas entre operadores via aplicativo e offline, aumentando a confiança do consumidor e os registros formais de frotas.
Os clusters de segundo nível — Ahmedabad, Kochi, Chandigarh e Lucknow — exibem crescimento de dois dígitos à medida que a expansão dos aeroportos e os investimentos no pipeline hoteleiro se concretizam. No entanto, a infraestrutura de carregamento irregular limita a implantação de veículos elétricos fora das metrópoles; menos de 400 carregadores públicos operam em todos os locais de Nível II combinados. Incentivos estaduais como isenções de impostos sobre circulação de veículos em Gujarat e descontos de pedágio em Maharashtra reduzem os custos operacionais, mas permanecem inconsistentes em nível nacional.
Os circuitos turísticos em Uttarakhand, Rajasthan e Goa apresentam demanda robusta nos fins de semana; os operadores, portanto, documentam uma utilização de quilometragem 30-40% acima da média nos blocos de sexta a segunda-feira. Os corredores espirituais que abrangem Varanasi, Ayodhya e Puri registram picos durante os períodos de festivais, levando a estratégias de reposicionamento de frota. O programa prioritário de estradas rurais do governo complementa as rodovias expressas, conectando vilarejos às rodovias arteriais, permitindo que os operadores ofereçam extensões de última milha e conquistem novos segmentos de visitantes.
Panorama regulatório
As operações de aluguel de carros na Índia se situam dentro do Motor Vehicles Act e do arcabouço CMVR, com o Rent-a-Cab Scheme, 1989, fornecendo uma referência básica para o licenciamento de atividades de rent-a-cab e self-drive por meio das State Transport Authorities. Para modelos liderados por plataformas, o Ministry of Road Transport and Highways emitiu as Motor Vehicle Aggregator Guidelines, 2025, que estabelecem expectativas de segurança, conformidade e governança digital para agregadores em serviços de ride-hailing e aluguéis baseados em aplicativos.
A fiscalização e a elaboração de normas estaduais continuam a moldar a economia unitária e a intensidade de conformidade. Um exemplo específico são as Maharashtra Motor Vehicle Aggregator Rules, 2026, que exigem licenciamento, vinculam as tarifas-base a aprovações da Regional Transport Authority, limitam o preço dinâmico (surge pricing) a 1,5x, e incluem disposições como uma participação mínima de receita para motoristas e penalidades (relatadas em até INR 1 crore). No aspecto tributário, os aluguéis self-drive são comumente classificados sob o SAC 997329 para fins de classificação do GST, afetando as estruturas de faturamento e crédito de insumos em comparação com as classificações de transporte operado por motorista.
Análise da cadeia de valor
A cadeia de valor do aluguel de carros na Índia começa com o abastecimento de veículos, incluindo frotas próprias, leasing e carros de fornecedores ou parceiros. Segue-se a integração da frota e a conformidade (registro, licenças, seguro e requisitos periódicos de aptidão ou inspeção), depois a habilitação tecnológica para descoberta, reserva, precificação, KYC e telemática. A agregação e distribuição de demanda são cada vez mais digitais, com os canais online representando 66,85% das reservas em 2025, apoiados por plataformas de aplicativos e integrações com ecossistemas de viagem e navegação.
As operações e a prestação de serviços abrangem a entrega do veículo (aeroporto e fora do aeroporto), o recrutamento e a gestão de motoristas para serviços com motorista, redes de manutenção e reforma, assistência na estrada e gestão de sinistros. Pagamentos, depósitos de segurança e controles de fraude (incluindo KYC, verificação de motoristas e clientes, e resposta a incidentes) coexistem com o suporte ao cliente e ciclos de qualidade baseados em avaliações. Os principais arquétipos de participantes incluem plataformas self-drive como Zoomcar e Revv, fornecimento com motorista e liderado por agregadores como Ola Drive, e especialistas corporativos e premium como Avis India e Eco Rent A Car, enquanto os reguladores influenciam cada vez mais a governança das plataformas por meio de diretrizes para agregadores e regras de licenciamento estaduais.
Cenário Competitivo
O mercado de aluguel de carros na Índia é fragmentado. Os movimentos recentes de consolidação — a participação majoritária do MakeMyTrip na Savaari e a compra do Revv pelo CarDekho — espelham uma mudança estratégica em direção a economias de escala e super-aplicativos multisserviço [3]"MakeMyTrip Adquire Participação na Savaari," Economic Times, economictimes.indiatimes.com. Os players estabelecidos aprimoram a diferenciação por meio de planejamento de frota com IA, manutenção preventiva baseada em IoT e assinaturas personalizáveis. Os gastos com tecnologia representam em média 5-6% da receita, cobrindo pilhas de telemática proprietária e mecanismos de reserva nativos em nuvem.
Os agregadores de transporte por demanda entram nos segmentos de aluguel de vários dias, aproveitando redes cativas de motoristas e dados. As operadoras tradicionais de aluguel contra-atacam com frotas fornecidas por terceiros para permanecer com ativos reduzidos e ágeis geograficamente. Os clientes corporativos exigem cada vez mais transporte em conformidade com ESG; em resposta, os fornecedores se comprometem a implantar 25% de unidades elétricas até 2027. As parcerias com fabricantes de equipamentos originais domésticos aceleram a disponibilidade de ativos elétricos, enquanto as estações compartilhadas de troca de baterias reduzem a ansiedade de autonomia.
As regulamentações de tarifas e segurança em nível estadual elevam os limites de conformidade, o que poderia retirar as microfrotas do mercado, aumentando indiretamente a participação de mercado das plataformas maiores. No entanto, a fidelidade do cliente permanece fluida, dependendo da qualidade do veículo e da transparência das reservas, em vez do legado da marca. O capital de investimento flui para os desafiantes orientados à tecnologia, que enfatizam pacotes de assinatura e APIs incorporadas para portais de viagens.
Líderes do Setor de Aluguel de Carros na Índia
Zoomcar
Revv
Ola Drive
Avis India
Myles
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A formalização em torno das operações de agregadores cria espaço para que frotas organizadas e em conformidade ganhem participação de operadores mais fragmentados, ao padronizar tarifas, segurança e controles digitais. As Motor Vehicle Aggregator Guidelines, 2025, junto com medidas estaduais como as Maharashtra Motor Vehicle Aggregator Rules, 2026, oferecem diretrizes operacionais mais claras que os operadores podem converter em POPs escaláveis para integração, KYC, governança de preços e tratamento de reclamações em várias cidades.
Duas vias práticas de expansão são a eletrificação da frota e produtos de maior prazo. O esquema PM E-DRIVE vigora até março de 2026 e reembolsa até INR 10.000 por kWh para veículos elétricos comerciais qualificados, reduzindo os custos iniciais de aquisição de VEs para operadores que podem alocar veículos onde a densidade de carregamento e a demanda corporativa são mais fortes. Do lado da demanda, o self-drive (CAGR de 7,92% indicado no relatório) e as assinaturas de longo prazo (CAGR de 9,18% indicado no relatório) indicam adequação produto-mercado para coortes de uso repetido lideradas por aplicativos, apoiadas por integrações de plataforma e pacotes de assinatura projetados para elevar a utilização além dos picos de turismo de fim de semana.
Desenvolvimentos recentes do setor
- Julho de 2026: o Governo de Maharashtra publica as Maharashtra Motor Vehicle Aggregator Rules 2026, estabelecendo uma estrutura uniforme de licenciamento, segurança e controle de tarifas para agregadores de transporte baseados em aplicativos. A mudança padroniza as condições operacionais para plataformas de mobilidade baseadas em aplicativos no estado e sinaliza um ambiente regulatório mais rigoroso que pode influenciar a utilização da frota e as regras de serviço.
- Maio de 2026: a Zoomcar conclui marcos principais necessários para avançar em sua reestruturação financeira. Isso marca um passo interno importante rumo à estabilização do balanço, permitindo potencialmente a redução da dívida e a manutenção da competitividade no mercado.
- Abril de 2026: a Zoomcar espera uma redução de 70% na perda líquida ano a ano para o ano fiscal de 2026. A melhoria prevista fortalece os indicadores de rentabilidade e apoia uma economia unitária mais estrita.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este estudo, o mercado abrange o acesso pago e de curto prazo a carros de passeio na Índia, em que o usuário final aluga um veículo para viagens pessoais ou de negócios, com motorista ou no modo self-drive, e o gasto é contabilizado como receita de aluguel.
Exclusões de escopo: excluímos as corridas de táxi sob demanda baseadas em aplicativos, o leasing de veículos de longo prazo que se comporta como substituto de propriedade, e os aluguéis informais em dinheiro que não podem ser razoavelmente validados.
Visão geral da segmentação
- Por Tipo de Reserva
- Online
- Offline
- Por Tipo de Aplicação
- Turismo
- Deslocamento / Mobilidade Diária
- Por Modelo de Serviço
- Autolocação
- Conduzido por Motorista
- Arrendamento Corporativo / Assinatura
- Por Tipo de Veículo
- Carros de Luxo / Premium
- Carros Econômicos / Populares
- Por Duração do Aluguel
- Curto Prazo (Menos de 30 Dias)
- Longo Prazo (Maior ou igual a 30 Dias)
- Por Canal de Aluguel
- Aeroporto
- Fora do Aeroporto
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental é usada para definir o contexto de demanda e ancorar o modelo a sinais de mobilidade rastreáveis. Revisamos principalmente indicadores públicos de viagem e transporte, como estatísticas de turismo do Ministry of Tourism, séries de transporte rodoviário e registro de veículos do MoRTH, séries de combustível e preços da PPAC, e indicadores macroeconômicos do Banco Mundial e do FMI.
Para entender as condições de oferta e a economia operacional, também utilizamos divulgações corporativas, como relatórios anuais, apresentações a investidores e demonstrações auditadas, apoiadas por sites de imprensa e associações de renome ligados a viagens e mobilidade. Em alguns pontos, foram usadas assinaturas pagas para dados financeiros de empresas e cobertura jornalística estruturada, de modo que a divisão de receita e as tendências de frota pudessem ser verificadas de forma consistente. As fontes listadas aqui são ilustrativas, e muitas outras referências públicas e pagas também foram usadas para coletar dados, validar hipóteses e esclarecer lacunas.
Entrevistas primárias e pesquisas
O trabalho primário concentrou-se em validar o que é difícil de perceber em dados públicos, como padrões de utilização, a combinação típica de duração de aluguel e como a precificação varia por cidade e estação. Conversamos com uma variedade de proprietários de frotas, operadores, agregadores, agentes de viagens e compradores corporativos de mobilidade em grandes metrópoles e clusters de tier 2 em rápido crescimento, e depois usamos verificações de acompanhamento quando os achados da pesquisa documental não correspondiam à realidade do mercado.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 27% | CXOs: 14% |
| Nível médio: 59% | Líderes funcionais/de unidade: 38% |
| Players menores: 14% | Gerentes: 48% |
Dimensionamento e previsão de mercado
O dimensionamento começa com a construção de um pool de demanda de cima para baixo (top-down), no qual a intensidade de viagens de passageiros nos principais corredores é reconstruída e depois traduzida em viagens de aluguel usando hipóteses de penetração que variam por tipo de cidade. Uma vez estruturado o pool de demanda, nós o testamos com aproximações seletivas de baixo para cima (bottom-up), como diária média amostrada multiplicada pelos dias de aluguel pagos, além de verificações de canal com operadores e intermediários, que são então usadas para ajustar os totais quando surgem lacunas.
Alguns dados práticos mantêm o modelo fundamentado, incluindo dias de aluguel por finalidade (aeroporto, fora da cidade, local), a proporção entre aluguéis com motorista e self-drive, hipóteses de utilização e inatividade das frotas, preço médio por dia por classe de veículo, e sazonalidade ligada aos ciclos de viagens de férias e de negócios. Quando os sinais bottom-up são escassos para cidades menores, preenchemos as lacunas usando faixas de referência de clusters urbanos semelhantes e depois as reverificamos com feedback de entrevistas para evitar valores extremos.
Para as previsões, a análise de cenários é utilizada porque a demanda é sensível ao sentimento de viagem e à inflação de preços, e o crescimento é então moldado usando variáveis como volumes de turismo doméstico, tendências de tráfego de passageiros aéreos, preços de combustível e custos de aquisição de veículos que influenciam a substituição. O resultado final é mantido reprodutível, já que cada hipótese é vinculada a um indicador observável ou a um dado primário claramente explicado.
Validação de dados e ciclo de atualização
Os resultados são validados por meio de várias verificações para que os totais não se distanciem da realidade. Comparamos a trajetória de receita modelada com sinais independentes, como volumes de viagens, comentários sobre a expansão da frota e a direção observada dos preços, e as anomalias são então marcadas para uma segunda revisão antes da aprovação final.
Se uma variação significativa for encontrada, recontatamos os respondentes relevantes e reexecutamos a análise de sensibilidade em torno dos fatores que causam a mudança, como utilização, precificação ou alterações no mix. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, seguidas de uma revisão final antes da entrega para que os clientes recebam a visão mais atual e consistente.
Tamanho do mercado indiano de aluguel de carros segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados podem variar bastante para o aluguel de carros na Índia, mesmo quando o rótulo do tema parece o mesmo. As lacunas geralmente vêm do que é contabilizado como aluguel, de como a receita self-drive e com motorista é tratada, e de como a precificação e a utilização são projetadas ao longo do período de previsão.
Nesta categoria, uma diferença comum é a expansão do escopo para serviços de ride-hailing e táxi, ou para leasing de longo prazo que se comporta mais como gestão de frotas do que como aluguéis. Algumas estimativas também incorporam uma recuperação agressiva da utilização e uma escalada de preços mais rápida sem verificá-las em relação ao feedback dos operadores e à sazonalidade em nível de cidade, o que pode elevar rapidamente o valor no modelo.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 3,14 bilhões de USD (2025) | |
| Consultoria Global A | 4,20 bilhões de USD (2025) | Utiliza uma definição de mobilidade mais ampla que combina reservas brutas de táxi e ride-hailing no mesmo total, o que infla o valor em comparação com a receita apenas de aluguel. |
| Publicação Especializada B | 2,60 bilhões de USD (2025) | Utiliza um corte mais restrito, focado em operadores organizados e balcões de aeroporto, e subestima os aluguéis interurbanos com motorista e as reservas lideradas por aplicativos fora dos principais centros. |
A diferença é explicada principalmente pelo que cada publicador trata como receita de aluguel e por como a utilização e a precificação são normalizadas entre cidades. Algumas cifras incorporam serviços adjacentes ao total. Para a Mordor Intelligence, apenas a receita de aluguel de carros pagos na Índia é contabilizada, e as corridas sob demanda semelhantes a táxi são excluídas, de modo que o valor permaneça rastreável a dias de aluguel e tarifas realistas.


Principais Perguntas Respondidas no Relatório
Com que velocidade se espera que o mercado de aluguel de carros na Índia cresça até 2031?
Estima-se que avance a um CAGR de 7,27%, levando a receita de USD 3,37 bilhões em 2026 para USD 4,78 bilhões em 2031.
Qual canal de reserva atualmente domina as reservas nacionais de aluguel de carros?
As plataformas online capturaram 66,85% das reservas de 2025 e devem ampliar essa liderança.
Qual papel os veículos elétricos desempenharão nos próximos cinco anos?
A adoção de veículos elétricos deve se acelerar à medida que os incentivos do FAME II e do PM E-DRIVE reduzem o custo de capital, embora a densidade de carregamento fora das metrópoles permaneça uma restrição.
Qual segmento de clientes impulsiona o crescimento mais rápido na duração do aluguel?
As assinaturas de longo prazo vinculadas a usuários corporativos e da economia gig devem crescer a um CAGR de 9,18%, superando os aluguéis de lazer de curto prazo.
Página atualizada pela última vez em:


