
Tamanho e Participação do Mercado de Aluguel de Carros na França
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
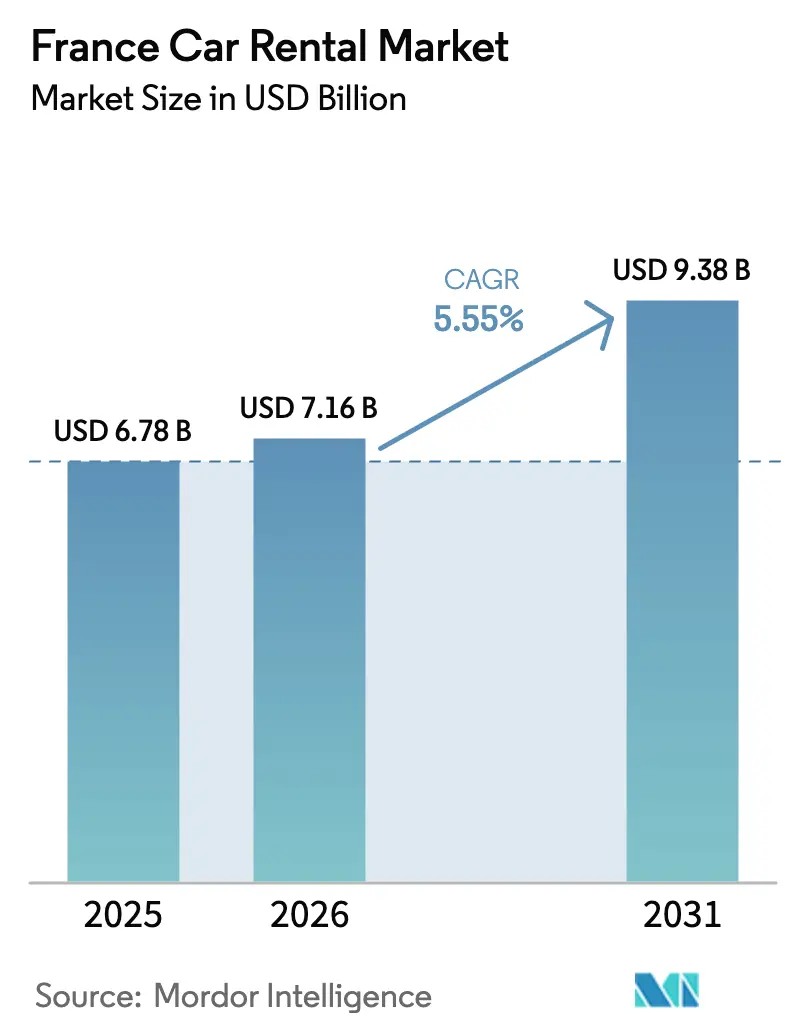
| Tamanho do mercado no ano base (2025) | 6.78 Bilhões de dólares |
| Tamanho do Mercado (2026) | 7.16 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.38 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.55 % |
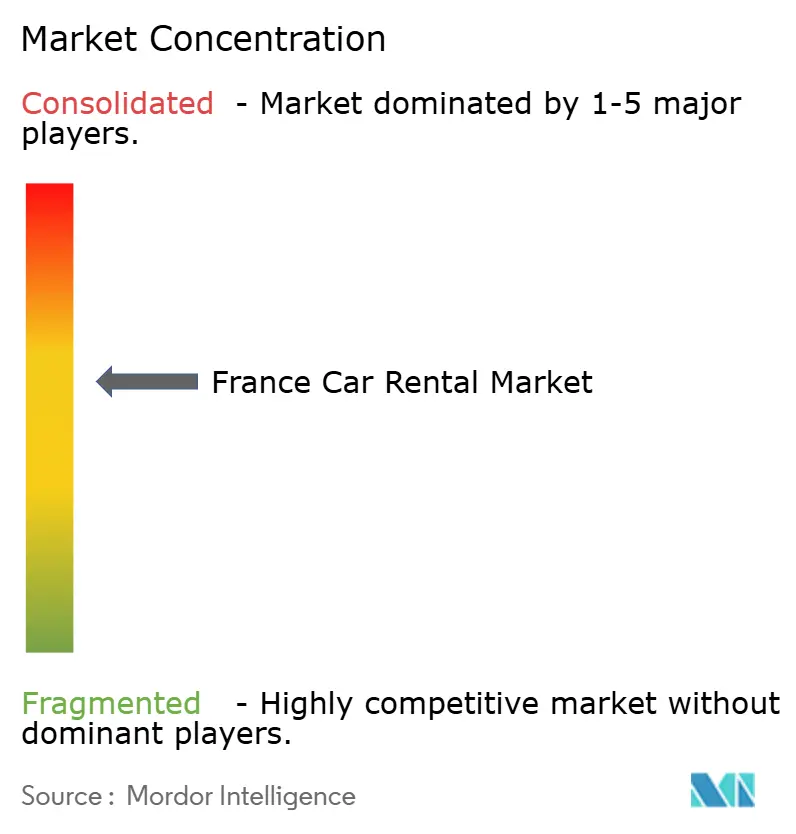
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Aluguel de Carros na França pela Mordor Intelligence
Estima-se que o tamanho do Mercado de Aluguel de Carros na França cresça de USD 6,78 bilhões em 2025 para USD 7,16 bilhões em 2026, com previsão de atingir USD 9,38 bilhões até 2031, a um CAGR de 5,55% no período 2026-2031. O robusto turismo receptivo, as regras mais rígidas de zonas de baixa emissão e a rápida adoção digital sustentam essa trajetória de crescimento. O mercado se beneficia dos 100 milhões de visitantes internacionais recebidos em 2024, da retomada das viagens domésticas e do programa governamental Destination France, de EUR 1,9 bilhão, que aprimora os ativos turísticos. Ao mesmo tempo, as 25 zonas de baixa emissão ativas que começam a restringir veículos Crit'Air 3 em 2025 aceleram a renovação da frota em direção a motores mais limpos.
Principais Conclusões do Relatório
- Por duração do aluguel, os serviços de curto prazo detinham 73,78% da participação do Mercado de Aluguel de Carros na França em 2025, ao passo que os contratos de longo prazo têm perspectiva de crescer a um CAGR de 9,05% até 2031.
- Por canal de reserva, as plataformas online comandavam 64,10% da participação do Mercado de Aluguel de Carros na França em 2025; o mesmo canal deve expandir a um CAGR de 9,76% até 2031.
- Por aplicação, lazer e turismo respondiam por 58,10% do tamanho do Mercado de Aluguel de Carros na França em 2025, enquanto a demanda corporativa e de negócios avança a um CAGR de 8,55%.
- Por classe de veículo, os carros econômicos e populares lideravam com 68,15% da participação do Mercado de Aluguel de Carros na França em 2025; os aluguéis premium e de luxo têm previsão de crescer a um CAGR de 12,08%.
- Por propulsão, os motores de combustão interna ainda representam 86,55% da participação do Mercado de Aluguel de Carros na França em 2025, sendo que os veículos elétricos a bateria crescem mais rapidamente, a um CAGR de 15,30%.
- Por local de retirada, os aeroportos responderam por 53,05% da participação do Mercado de Aluguel de Carros na França em 2025, enquanto os locais fora de aeroportos devem registrar um CAGR de 9,15%.
- Por tipo de cliente, os locatários individuais controlavam 70,65% da participação do Mercado de Aluguel de Carros na França em 2025, enquanto as frotas corporativas devem crescer a um CAGR de 11,22%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Aluguel de Carros na França
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescimento nos Fluxos de Turismo Receptivo e Doméstico | +1.4% | Nacional, com concentração em Paris, Nice, Lyon | Médio prazo (2-4 anos) |
| Expansão das Plataformas de Reserva sob Demanda Baseadas em Aplicativos | +1.2% | Centros urbanos, expandindo-se para áreas rurais | Curto prazo (≤ 2 anos) |
| Demanda Corporativa por Soluções de Mobilidade Flexível | +0.9% | Distritos comerciais em Paris, Lyon, Marselha | Médio prazo (2-4 anos) |
| Incentivos Governamentais para Aluguel de Veículos Elétricos (VE) | +0.6% | Nacional, com maior adoção nas cidades com ZFE | Longo prazo (≥ 4 anos) |
| Metas de Eletrificação de Frotas Orientadas por ESG das Empresas | +0.5% | Sedes corporativas nas principais cidades | Longo prazo (≥ 4 anos) |
| Pacotes Multimodais com Operadores Ferroviários e Aéreos | +0.4% | Hubs aeroportuários e estações da SNCF em todo o país | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento nos fluxos de turismo receptivo e doméstico
O turismo retornou a um desempenho recorde, com a França recebendo 100 milhões de visitantes estrangeiros em 2024 e gerando EUR 71 bilhões em receitas no mesmo ano.[1]"Où trouver des informations statistiques officielles sur le tourisme ?", Ministério da Economia, economie.gouv.fr O plano Destination France canaliza EUR 1,9 bilhão para a modernização da hospitalidade, enquanto eventos como a Copa do Mundo de Rugby e o ciclo olímpico 2024-25 elevam a exposição global. As regiões rurais que carecem de transporte público denso se beneficiam particularmente, à medida que os viajantes garantem carros para roteiros de vinícolas, patrimônio histórico e estações de esqui. O Conselho Mundial de Viagens e Turismo projeta que a contribuição do setor ao PIB aumente para EUR 310,5 bilhões até 2034, um sinal de demanda duradoura.[2]"O Turismo de Viagens e Turismo da França Quebrou Todos os Recordes no Ano Passado", WTTC, wttc.org Esse impulso turístico sustenta volumes consistentes de aluguel para lazer e reservas mais longas em cidades secundárias.
Expansão das plataformas de reserva sob demanda baseadas em aplicativos
O novo aplicativo de mobilidade Free2move agrega veículos de aluguel, compartilhamento e assinatura, com acesso a mais de 500.000 unidades em todo o mundo.[3]"Free2move Lança o Novo Aplicativo de Mobilidade", Stellantis, stellantis.com A reformulação global do aplicativo Getaround, apoiada por financiamento de USD 20 milhões, ressalta a vantagem competitiva do design com foco em dispositivos móveis. Pagamento integrado, seguro com um clique e rastreamento de veículos em tempo real reduzem os custos de aquisição e melhoram a utilização da frota. As agências tradicionais que ficam para trás nas atualizações de interface de usuário correm o risco de perder clientes, à medida que as plataformas de compartilhamento entre pares ampliam a transparência do inventário e as avaliações sociais.
Demanda corporativa por soluções de mobilidade flexível
Os clientes corporativos estão migrando da propriedade de veículos para contratos baseados em uso. A Enterprise Mobility registrou um aumento de 15% na adesão de programas corporativos, citando maior alinhamento com a sustentabilidade e menor custo total de mobilidade. A Mobilize Financial Services expandiu os contratos de arrendamento operacional em 35% no primeiro semestre de 2024, financiando 101.450 veículos e mirando uma frota de um milhão de unidades até 2030. As empresas preferem encargos mensais previsíveis que transferem os custos de frota de capex para opex, cumprindo simultaneamente as metas de ESG. Essa tendência aumenta a receita média por unidade e incentiva os operadores a oferecer carregamento, telemática e faturamento consolidado em pacotes.
Incentivos governamentais para aluguel de veículos elétricos
O esquema de arrendamento social de EUR 100 por mês atraiu mais de 90.000 candidaturas em seis semanas, forçando uma suspensão temporária e evidenciando a demanda reprimida por acesso acessível a veículos elétricos. Adicionalmente, EUR 200 milhões no âmbito do programa ADVENIR visam 400.000 pontos de carregamento público até 2030, apoiando a eletrificação da frota. Os modelos elétricos a bateria registram, portanto, o maior CAGR, apesar de as unidades com motor de combustão interna dominarem atualmente. As empresas de aluguel que adquirem veículos elétricos antecipadamente obtêm acesso preferencial às cidades com ZFE e garantem subsídios que amortecem o custo total de propriedade.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Intensificação da Concorrência | -1.2% | Centros urbanos, especialmente Paris e Lyon | Curto prazo (≤ 2 anos) |
| Elevados Custos Operacionais e de Depreciação de Frota | -1.1% | Nacional, afetando todos os operadores | Médio prazo (2-4 anos) |
| Tendência para Estilos de Vida Urbanos Sem Carro | -0.7% | Áreas metropolitanas com transporte público robusto | Longo prazo (≥ 4 anos) |
| Restrições das Zonas de Baixa Emissão (ZFE) sobre Aluguéis com Motor de Combustão Interna | -0.6% | 25 cidades com ZFE, expandindo-se para mais de 40 até 2025 | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Intensificação da concorrência de aplicativos de transporte por aplicativo e compartilhamento de carros
Os aplicativos de transporte por aplicativo e as frotas de compartilhamento de carros corroem a participação dos aluguéis tradicionais nos centros urbanos densos. A aquisição da pioneira de compartilhamento entre pares OuiCar pela Turo adicionou milhares de carros de propriedade privada disponíveis a partir de EUR 20 por dia, ampliando os pontos de preço e a variedade de veículos. A reformulação do Getaround com foco na Europa, combinada com os serviços noturnos licenciados da Heetch, eleva as expectativas de conveniência entre os usuários millennials. Essa combinação competitiva comprime as margens nos balcões de aeroporto e força as empresas incumbentes a oferecer vantagens de fidelidade, entrega com manobrista ou pacotes de assinatura premium que justifiquem tarifas diárias mais altas.
Elevados custos operacionais e de depreciação de frota
As taxas de financiamento saltaram de 2% para 8% entre 2022 e 2024, inflacionando os custos de manutenção de veículos em todo o Mercado de Aluguel de Carros na França. A decisão da Hertz de vender 20.000 veículos elétricos e registrar uma provisão para desvalorização de USD 245 milhões evidencia o risco quando os modelos a bateria enfrentam faturas de reparo inesperadas e oscilações no valor residual. Os fabricantes de automóveis estão priorizando a produção de versões de acabamento mais alto, o que compele as locadoras a adquirir veículos mais caros que podem não se alinhar com os viajantes econômicos. Os operadores menores incapazes de absorver a volatilidade da depreciação tendem a sair do mercado, reduzindo a oferta, mas também concentrando o poder de barganha entre as principais marcas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Duração do Aluguel: O Longo Prazo Ganha Impulso
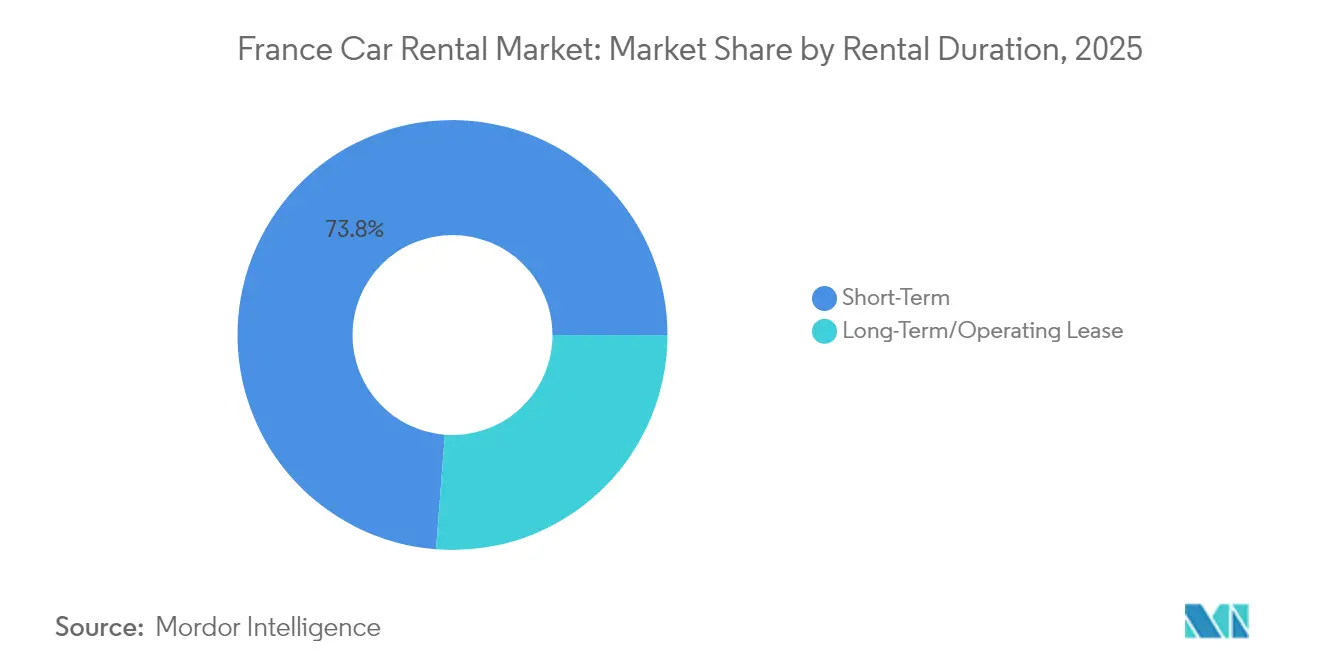
O aluguel de curto prazo reteve 73,78% da participação do Mercado de Aluguel de Carros na França em 2025, reflexo dos padrões de demanda fortemente influenciados pelo turismo. Ainda assim, os arrendamentos de longo prazo e operacionais devem expandir a um CAGR de 9,05% e elevarão o tamanho do Mercado de Aluguel de Carros na França para contratos alugados a USD 2,28 bilhões até 2031. A adoção é impulsionada pela terceirização de frotas corporativas e por programas de assinatura que evitam o risco de depreciação.
Os contratos de longo prazo atraem empresas que monitoram emissões sob metas de ESG e requerem encargos mensais previsíveis. O crescimento do portfólio da Mobilize Financial Services demonstra essa mudança, enquanto os viajantes de lazer continuam preferindo aluguéis diários para escapadas rápidas. O Mercado de Aluguel de Carros na França equilibra, portanto, o volume estável de turistas com acordos corporativos de maior margem.
Nota: As participações de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório


Por Canal de Reserva: A Dominância Digital Se Acelera
Os portais online responderam por 64,10% da participação do Mercado de Aluguel de Carros na França em 2025 e agregarão mais USD 1,62 bilhão ao tamanho do Mercado de Aluguel de Carros na França até 2031. O CAGR de 9,76% do canal é sustentado por pagamentos móveis, biometria e registro instantâneo de danos que reduzem os tempos de espera no balcão.
Os balcões offline em aeroportos e estações ferroviárias ainda atraem clientes que chegam sem reserva e viajantes não familiarizados com aplicativos locais. No entanto, a maioria das empresas incumbentes agora busca estratégias omnicanal, garantindo que os mesmos códigos promocionais, pontos de fidelidade e coberturas opcionais estejam alinhados nos pontos de venda digitais e físicos, preservando a consistência da marca.
Por Aplicação: O Segmento Corporativo Emerge
As viagens de lazer contribuíram com 58,10% da receita do Mercado de Aluguel de Carros na França em 2025, ancoradas pelos fluxos turísticos resilientes. As viagens corporativas, no entanto, crescem mais rapidamente a um CAGR de 8,55% e elevarão sua participação para quase um terço do tamanho do Mercado de Aluguel de Carros na França até 2031.
As políticas de viagens corporativas substituem cada vez mais o reembolso de quilometragem por cotas de aluguel sob demanda ou veículos de assinatura compartilhados. Softwares integrados de gestão de despesas e faturamento centralizado encurtam os ciclos de administração e incentivam os departamentos financeiros a abandonar os arranjos de frota cinza.
Por Classe de Veículo: O Segmento Premium Se Acelera
Os carros econômicos e populares compreendiam 68,15% da participação do Mercado de Aluguel de Carros na França em 2025, mas os modelos premium e de luxo crescem a um CAGR de 12,08%, elevando sua fatia do valor do Mercado de Aluguel de Carros na França até 2031. Os viajantes de alto poder aquisitivo na Riviera Francesa e os executivos corporativos com itinerários apertados solicitam tecnologia avançada de segurança, prestígio da marca e entrega com manobrista.
As unidades econômicas permanecem indispensáveis para mochileiros sensíveis ao custo e viajantes domésticos de estrada, mas a compressão de margens persiste, pois os preços dos combustíveis e os gastos com seguros superam as tarifas diárias. Os operadores compensam isso por meio de vendas adicionais de GPS, cadeirinhas infantis e pacotes de franquia zero.
Por Tipo de Propulsão: A Revolução Elétrica Começa
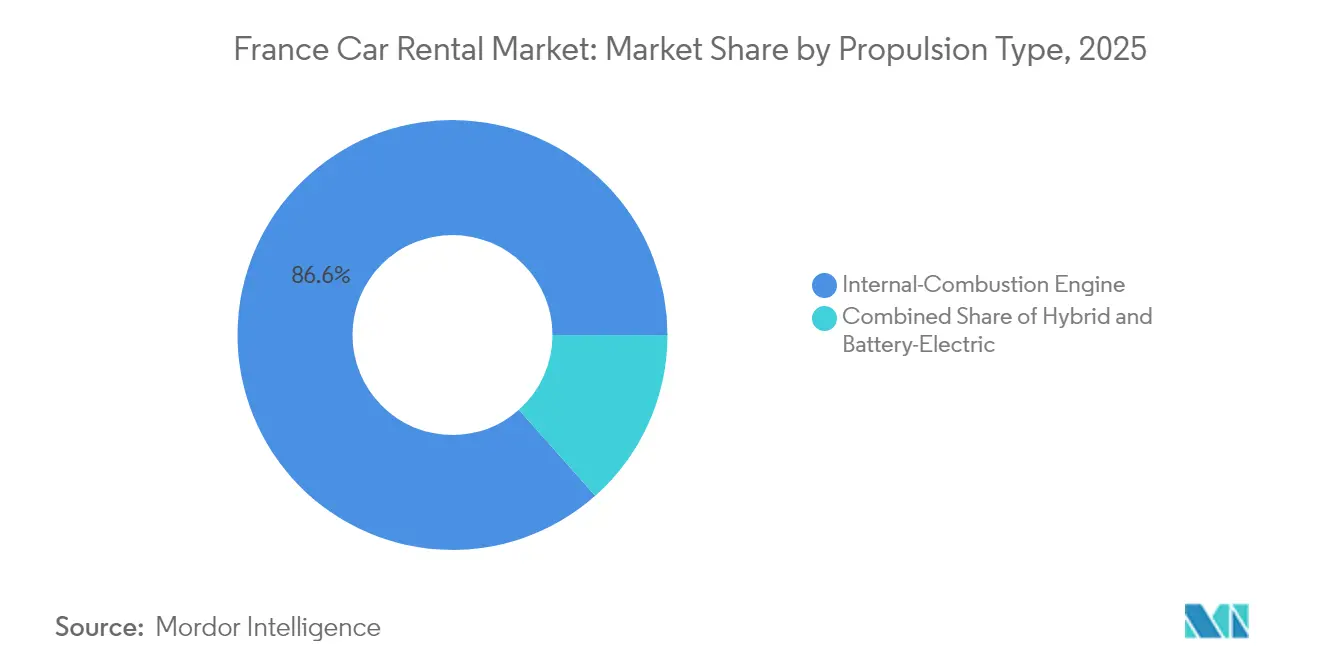
Os veículos com motor de combustão interna ainda detêm 86,55% da participação do Mercado de Aluguel de Carros na França em 2025, devido aos menores custos de aquisição e à densa infraestrutura de abastecimento; no entanto, o endurecimento das normas de emissões e os mandatos corporativos de ESG impulsionam as frotas em direção a híbridos e elétricos completos. Os híbridos plug-in oferecem uma opção de transição para viajantes de longa distância receosos das filas nos pontos de carregamento, enquanto os dados de veículos conectados permitem que as agências monitorem o estado de carga e redirecionem veículos para carregadores rápidos durante o tempo ocioso.
Os veículos elétricos a bateria contribuíram pouco para o total de aluguéis em 2025, mas entregaram o CAGR mais rápido do segmento, de 15,30%, colocando o tamanho do Mercado de Aluguel de Carros na França para frotas de veículos elétricos em uma trajetória de quase triplicar até 2031.
Nota: As participações de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Local de Retirada: Locais Fora de Aeroportos Ganham Terreno
Os balcões de aeroporto geraram 53,05% da participação do Mercado de Aluguel de Carros na França em 2025 e permanecem o ponto de entrada para a maioria dos visitantes de longa distância, graças aos balcões integrados em Charles de Gaulle, Orly, Lyon–Saint-Exupéry e nos terminais de Marselha Provence. Esses locais se beneficiam de circuitos de translado estabelecidos e promoções em código compartilhado com companhias aéreas, garantindo vendas acessórias de alta margem, como seguro de franquia zero e unidades de GPS.
As filiais fora de aeroportos já registram um CAGR de 9,15% e têm previsão de capturar USD 675 milhões adicionais do tamanho do Mercado de Aluguel de Carros na França até 2031. Os operadores instalam cofres de chaves digitais em saguões de hotéis, estações ferroviárias e garagens subterrâneas, reduzindo os custos de translado e liberando o escasso espaço aeroportuário para upgrades premium.
Por Tipo de Cliente: O Crescimento Corporativo Se Acelera
Os locatários individuais responderam por 70,65% do total de reservas do Mercado de Aluguel de Carros na França em 2025, impulsionados pelo recorde de 100 milhões de chegadas turísticas à França e por uma cultura doméstica que favorece viagens de fim de semana de carro. Os turistas normalmente optam por carros compactos a gasolina para gerenciar os custos de combustível e evitar a etiqueta de carregamento desconhecida, preservando o volume e a rotatividade de base da frota. As famílias que reservam com antecedência por meio de portais de companhias aéreas ainda geram a maior parte da receita pré-paga e percorrem longas distâncias nos picos de verão.
Os clientes de frota corporativa, embora ainda menores em número, estão crescendo a um CAGR de 11,22% e elevarão sua fatia da participação do Mercado de Aluguel de Carros na França para quase um terço até 2031. O salto anual de 15% da Enterprise Mobility nas adesões corporativas francesas decorre de ferramentas de relatórios vinculadas a ESG que monitoram CO₂ por quilômetro e consolidam faturas para as equipes financeiras.
Análise Geográfica
O mercado de aluguel de carros na França gravita em torno da Île-de-France, com os aeroportos de Paris servindo como pontas de lança para as reservas. Charles de Gaulle dispõe de plataformas de retirada multimarca onde os membros de programas de fidelidade globais dispensam os balcões por meio de verificação por smartphone. Lyon e Marselha emergem como centros secundários, combinando robustos distritos corporativos e crescente tráfego de cruzeiros que alimenta os aluguéis de fim de semana.
As regiões do sudeste lideradas por Nice, Cannes e Mônaco praticam tarifas premium, frequentemente 45% acima da média diária nacional, devido à concentração de turismo de luxo. Os picos de inverno nos departamentos alpinos duplicam a utilização da frota de SUVs equipados com correntes de neve, enquanto as vinícolas de Bordeaux e Borgonha impulsionam a demanda na temporada de ombro.
A implantação das ZFE introduz um conjunto heterogêneo de requisitos de conformidade. Paris e Lyon iniciam as restrições ao Crit'Air 3 em 2025, compelindo os operadores a alocar veículos Euro 6 mais novos ou elétricos para essas cidades. O design do serviço se adapta, portanto: as frotas revezam os diesels mais antigos para as filiais rurais e deslocam os veículos elétricos para os depósitos urbanos equipados com carregadores rápidos. Os operadores com redes nacionais ganham eficiência ao reposicionar ativos em torno das regras locais em evolução.
Panorama regulatório
As operações de aluguel de carros na França situam-se sob uma combinação de supervisão nacional de proteção ao consumidor e políticas de descarbonização da mobilidade que cada vez mais influenciam a composição da frota e a elaboração de contratos. A DGCCRF (Direção-Geral da Concorrência, Consumo e Repressão de Fraudes) inspeciona as práticas de aluguel e leasing quanto à transparência de preços e à equidade contratual, e seus controles recentes identificaram problemas de conformidade em uma parcela significativa dos estabelecimentos inspecionados. Isso levou os operadores a reforçar a divulgação de tarifas, as pré-autorizações e os processos de sinistros.
No lado ambiental, a aplicação das zonas de baixa emissão (ZFE) em 2025, incluindo as restrições Crit'Air 3 em cidades importantes como Paris e Lyon, acelera a alocação de veículos mais novos Euro 6, híbridos e elétricos a bateria nas filiais urbanas afetadas. A partir de 1º de janeiro de 2026, a França atualizou seu regime de penalidade ecológica automotiva para veículos novos, utilizando impostos vinculados às emissões de CO2 e ao peso do veículo, o que afeta a economia de renovação da frota de aluguel e as estratégias de valor residual. O apoio ao acesso a veículos elétricos também inclui controles de programa, por exemplo, a elegibilidade para leasing social limitada a veículos elétricos novos e o registro por meio da Agência de Serviços e Pagamentos (ASP), reforçando as necessidades de documentação de conformidade para operadores que participam de ofertas vinculadas a incentivos.
Análise da cadeia de valor
A cadeia de valor do aluguel de carros na França começa com o fornecimento e o financiamento de frotas (fabricantes de equipamentos originais e parceiros de leasing), depois passa pela preparação da frota (registro, seguro e instalação de telemática), pelas operações (filiais em aeroportos e fora deles, e logística de entrega de veículos ou caixas de chaves) e termina com a remercantilização e a gestão do valor residual. Grandes operadores como Enterprise, SIXT e Europcar administram redes multissite que abrangem aeroportos e depósitos regionais, enquanto as plataformas digitais possibilitam a retirada e a devolução sem contato, reduzindo a pressão sobre o pessoal de balcão e melhorando a utilização nos corredores turísticos de pico.
Os sinais de custo e conformidade são cada vez mais incorporados às compras upstream e à rotação de frotas midstream. As regras das ZFE e a penalidade ecológica de 2026 sobre veículos novos aumentam os incentivos para priorizar modelos de menor emissão nos depósitos urbanos, enquanto o estoque mais antigo de combustão interna é deslocado para áreas com menos restrições, alterando os padrões de reposicionamento entre filiais. Na camada de serviços habilitadores, os programas de eficiência operacional e a modernização de TI estão se tornando mais centrais na cadeia, refletidos nos esforços do Europcar Mobility Group entre 2025 e 2026 para simplificar operações e atualizar sistemas. Órgãos públicos como a ADEME, junto com parceiros de pesquisa (por exemplo, 6t-Bureau de recherche), também fornecem conjuntos de dados de mercado e uso para mobilidade compartilhada, que orientam como as frotas são dimensionadas e posicionadas para modelos baseados em estações e em circuitos.
Cenário Competitivo
O Mercado de Aluguel de Carros na França é moderadamente concentrado. Os grandes grupos internacionais — Enterprise Holdings, Hertz, Europcar Mobility Group e SIXT — alavancam concessões aeroportuárias, poder de compra em escala e marcas reconhecíveis. O pedido da SIXT de até 250.000 carros da Stellantis garante veículos conectados e impulsiona a expansão europeia, enquanto elimina progressivamente os Teslas devido às elevadas contas de reparo. A Enterprise Mobility registrou receita global recorde acima de USD 38 bilhões no exercício fiscal de 2024, alcançando crescimento de dois dígitos na França por meio de upgrades tecnológicos e camadas de serviço diferenciadas.
Os desafiantes digitais intensificam a rivalidade. O aplicativo integrado da Free2move agora cobre aluguel, compartilhamento de carros e assinatura com um único login, refletindo a convergência dos produtos de mobilidade. O compartilhamento entre pares ganha legitimidade após a aquisição da OuiCar pela Turo, adicionando confiança comunitária e pacotes de seguro nacionais.
O aumento dos requisitos de capital decorrentes da eletrificação da frota e a necessidade de telemática avançada provavelmente impulsionam os independentes menores em direção à saída do mercado ou à aquisição. Enquanto isso, o posicionamento premium e as assinaturas flexíveis proporcionam resiliência de receita para as marcas que conseguem sustentar investimentos tanto em infraestrutura de veículos elétricos quanto em aplicativos intuitivos.
Líderes do Setor de Aluguel de Carros na França
SIXT SE
Avis Budget Group
The Hertz Corporation
Europcar Mobility Group
Enterprise Holdings, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Os programas urbanos de conformidade e acessibilidade estão criando oportunidades tangíveis para propostas de aluguel e assinatura orientadas a veículos elétricos, particularmente em cidades com ZFE onde as regras de acesso estão se tornando mais restritivas. O programa de leasing social de veículos elétricos apoiado pelo governo foi retomado a partir de 16 de julho de 2026, com aluguéis anunciados abaixo de 200 EUR por mês para um contrato de três anos, o que apoia a familiaridade do consumidor com a condução elétrica e amplia o grupo de locatários confortáveis com veículos elétricos. Ao mesmo tempo, o apoio nacional à recarga, como o complemento de financiamento ADVENIR (200 milhões de EUR) e o impulso mais amplo em direção a 400.000 carregadores públicos até 2030, melhora a viabilidade operacional das frotas de aluguel elétricas, especialmente quando combinado com recarga em depósitos e monitoramento de veículos conectados.
Também estão surgindo oportunidades em torno do acesso sem contato e dos nós multimodais. A Enterprise Mobility France destaca a demanda crescente por coleta sem balcão, usando caixas de chaves conectadas em hubs de transporte, incluindo as estações de Lyon e Montparnasse, o que apoia o crescimento fora dos aeroportos e maior rotatividade da frota em corredores densos onde a capacidade de balcão é limitada. A integração de compartilhamento de carros é outro caminho adjacente: a Loi d'Orientation des Mobilites (LOM) exige que as autoridades locais de mobilidade (AOM) ofereçam alternativas que incluam o compartilhamento de carros, e as metas de política para a escala de veículos compartilhados, incluindo um objetivo de 70.000 veículos compartilhados até 2031, alinham-se com as parcerias entre operadores e municípios. Os indicadores da pesquisa da ADEME, que mostram amplo conhecimento do compartilhamento de carros entre os detentores de carteira de motorista, apoiam o agrupamento de produtos entre aluguel, assinatura e compartilhamento de curta duração, particularmente para deslocamentos e casos de uso de primeira ou última milha fora da demanda tradicional de aeroportos.
Desenvolvimentos recentes do setor
- Abril de 2026: SIXT SE com a Signature Aviation para fornecer serviços de mobilidade premium em mais de 30 terminais de aviação privada na Europa, incluindo Paris Le Bourget e Nice. A colaboração amplia o acesso a viajantes internacionais de alto valor e fortalece o ecossistema da plataforma na França e na Europa.
- Abril de 2026: parceria exclusiva da Europcar Mobility Group com a MIC Co., Ltd. para permitir reservas globais por meio da plataforma Europcar (em vigor a partir de 10 de abril de 2026). A parceria oferece acesso global à frota entre mercados e expande o inventário, aumentando a competitividade nos segmentos premium e internacional na França.
- Janeiro de 2024: SIXT SE e Stellantis firmam acordo para o fornecimento de até 250.000 veículos à frota de aluguel da SIXT até 2026. O aumento de capacidade apoia a expansão da frota e a preparação para a eletrificação relevante para a dinâmica do mercado francês.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado de aluguel de carros na França abrange o acesso pago e de curto prazo a veículos de passeio e furgões alugados sem motorista, em aeroportos e locais urbanos, e reservados por canais offline e online.
Exclusões de escopo: excluímos serviços de motorista, táxis, aplicativos de transporte por aplicativo, taxas de adesão a compartilhamento de carros e produtos de leasing puro de veículos estruturados como contratos de longo prazo.
Visão geral da segmentação
- Por Duração do Aluguel
- Curto Prazo (Igual ou inferior a 30 dias)
- Longo Prazo / Arrendamento Operacional (Superior a 30 dias)
- Por Canal de Reserva
- Online
- Offline
- Por Aplicação
- Lazer / Turismo
- Negócios / Corporativo
- Por Classe de Veículo
- Econômico / Popular
- Premium / Luxo
- Por Tipo de Propulsão
- Motor de Combustão Interna
- Híbrido
- Elétrico a Bateria
- Por Local de Retirada
- Aeroporto
- Fora de Aeroporto (Estação Ferroviária, Centro da Cidade, Hotel, etc.)
- Por Tipo de Cliente
- Individual
- Frota Corporativa
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa estabelecendo um contexto realista de demanda e oferta para a França, para que o dimensionamento não se distancie da realidade de viagens e frotas. Fontes públicas são amplamente utilizadas, como o INSEE para indicadores macro e de viagens domiciliares, o Eurostat para pernoites turísticos e fluxos de viagem, a Autoridade Francesa de Aviação Civil (DGAC) e comunicados de tráfego dos operadores aeroportuários para volumes de passageiros, e o Banque de France para séries de taxas de câmbio.
Também analisamos publicações do Ministério da Transição Ecológica e atualizações governamentais locais sobre zonas de baixa emissão para entender os impactos de tempo na renovação e disponibilidade da frota, o que então afeta os preços. Relatórios anuais de empresas, apresentações a investidores e imprensa confiável são utilizados para verificar cruzadamente a direção da frota, comentários sobre utilização e mudanças no mix de canais, e algumas assinaturas pagas apoiam a inteligência financeira empresarial, notícias e dados financeiros, e verificações de importação e exportação em nível de embarque vinculadas aos ciclos de substituição de veículos. Essas fontes documentais não são exaustivas, e muitas outras referências são utilizadas para coletar dados, validar premissas e esclarecer questões abertas durante a pesquisa.
Entrevistas e pesquisas primárias
O trabalho primário concentra-se em converter sinais documentais em premissas de trabalho, especialmente em torno das tarifas diárias médias por estação, a adesão a complementos (seguro e extras) e o mix entre aeroporto e centro urbano. Conversamos com uma combinação de funções do lado dos operadores, intermediários, contatos relacionados à frota e compradores corporativos de viagens, e depois reverificamos as mesmas premissas em diferentes regiões da França para que a dinâmica de uma única cidade não distorça o panorama nacional.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 34% | CXOs: 12% |
| Nível médio: 48% | Líderes funcionais/de unidade: 37% |
| Empresas menores: 18% | Gerentes: 51% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando uma lógica top-down e bottom-up, em que o lado top-down reconstrói o grupo de demanda endereçável a partir da atividade de viagens e da penetração do aluguel, antes de os totais serem corrigidos usando verificações seletivas de fornecedores e canais. Começamos com indicadores como volumes de passageiros em aeroportos, chegadas e pernoites de turismo, e a divisão entre viagens de lazer e de negócios, que são então traduzidos em dias de aluguel estimados a nível nacional.
A receita é modelada por meio da lógica de ASP, que reflete os níveis de tarifa diária, os padrões de duração do aluguel, a sazonalidade e a parcela da receita proveniente de complementos (como produtos de proteção e taxas de devolução em local diferente). O ritmo de renovação da frota e o mix de motorizações são usados como verificações práticas, pois influenciam a disponibilidade, os custos operacionais e a movimentação das tarifas durante os períodos de pico. Quando um dado direto está ausente, a lacuna é tratada usando faixas apoiadas por entrevistas, seguidas por verificações de consistência que mantêm a utilização implícita e a receita por veículo dentro de limites razoáveis.
Para a previsão, usamos principalmente análise de cenários apoiada por uma visão leve de regressão multivariada sobre os fatores de demanda, já que o impulso do turismo, as restrições urbanas e a normalização de preços podem mudar mais rapidamente do que sugerem as médias de longo prazo. A perspectiva final é selecionada após alinhar a trajetória do modelo com dados primários sobre a evolução esperada das tarifas diárias e as mudanças no mix de canais.
Validação de dados e ciclo de atualização
A validação é feita por meio de comparações repetidas entre os resultados do modelo e sinais independentes, como a direção do tráfego aeroportuário, os pernoites de turismo e a receita implícita por dia de aluguel. Grandes saltos são identificados e revisados, e se a mudança não for explicada por um evento conhecido, revisamos as premissas e recontatamos os entrevistados relevantes para confirmação.
Antes da aprovação final, o trabalho é revisado em várias etapas para que a lógica de cálculo, a consistência das unidades e o tratamento cambial sejam verificados novamente. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e pouco antes da entrega um analista realiza uma nova revisão para que os clientes recebam a visão mais atual.
Tamanho do mercado francês de aluguel de carros da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores publicados para o mercado de aluguel de carros na França podem diferir mesmo quando todos estão falando do mesmo país, porque o momento da conversão cambial, a forma como as tarifas diárias são calculadas em média entre as estações, e o que é tratado como receita de aluguel versus serviços de mobilidade não são padronizados.
Como as curvas de tarifas diárias e o ponto de conversão de EUR para USD são atualizados próximo à publicação e depois reverificados em relação a sinais de viagem, como tráfego de passageiros e pernoites turísticos, a Mordor Intelligence acaba com um valor de 2025 que pode divergir de estimativas que dependem de instantâneos de tarifas mais antigos ou médias anuais mais simples.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 6,78 bilhões de USD (2025) | |
| Portal Comercial A | 6,95 bilhões de USD (2024) | Apresentado como receita de aluguel de carros na França em EUR e comumente convertido usando um ponto cambial diferente, e a cobertura não é sempre clara sobre se as taxas de mobilidade acessórias estão incluídas junto com as tarifas de aluguel. |
| Boletim do Setor B | 5,90 bilhões de USD (2024) | Aplica uma premissa de tarifa diária mais conservadora, com um aumento sazonal mais fraco, e parece subestimar a demanda liderada por aeroportos, o que reduz os dias de aluguel implícitos e a receita total. |
No geral, a dispersão é explicada principalmente por diferenças na seleção do ano, no momento da conversão cambial e na forma como a sazonalidade e os complementos são tratados dentro da construção da tarifa diária média. Quando esses fatores são explicitados e testados em relação a verificações simples de demanda e utilização, o tamanho do mercado se torna mais fácil de rastrear e de reproduzir em atualizações futuras.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Aluguel de Carros na França e com que velocidade está crescendo?
O mercado vale USD 7,16 bilhões em 2026 e tem previsão de atingir aproximadamente USD 9,38 bilhões até 2031 em uma trajetória de CAGR de 5,55%.
Quais fatores impulsionam a demanda mais forte por carros de aluguel na França?
O turismo recorde de 100 milhões de visitantes estrangeiros em 2024, o programa Destination France de EUR 1,9 bilhão e a adoção de reservas online de 64,10% são os principais motores de crescimento.
Com que rapidez os veículos elétricos estão ganhando participação nas frotas de aluguel francesas?
Os aluguéis de veículos elétricos a bateria avançam a um CAGR de 15,30% e devem quase triplicar sua presença na frota até 2031, auxiliados pelos incentivos de arrendamento de veículos elétricos e pela expansão dos pontos de carregamento.
Qual será o impacto das zonas de baixa emissão (ZFE) nas operações de aluguel?
A partir de janeiro de 2025, 25 ZFEs restringirão os carros Crit'Air 3, compelindo as agências a implantar veículos mais limpos, mas concedendo a essas frotas acesso irrestrito aos centros das cidades.
Por que os locais de retirada fora de aeroportos estão se tornando mais populares?
Os locais fora de aeroportos crescem a um CAGR de 9,15%, pois os viajantes evitam taxas de congestionamento e preferem cofres de chaves digitais nos centros das cidades para uma retirada de veículos mais rápida e econômica.
Com que velocidade a demanda corporativa por carros de aluguel está crescendo?
Os clientes de frota corporativa crescem a um CAGR de 11,22% até 2031, impulsionados por empresas que substituem veículos próprios por contratos de aluguel de longo prazo que incluem monitoramento de CO₂ e faturamento consolidado.
Página atualizada pela última vez em:



