
Tamanho e Participação do Mercado de Testes de Rastreamento de Câncer Colorretal In Vitro
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.42 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.92 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.17 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Testes de Rastreamento de Câncer Colorretal In Vitro por Mordor Intelligence
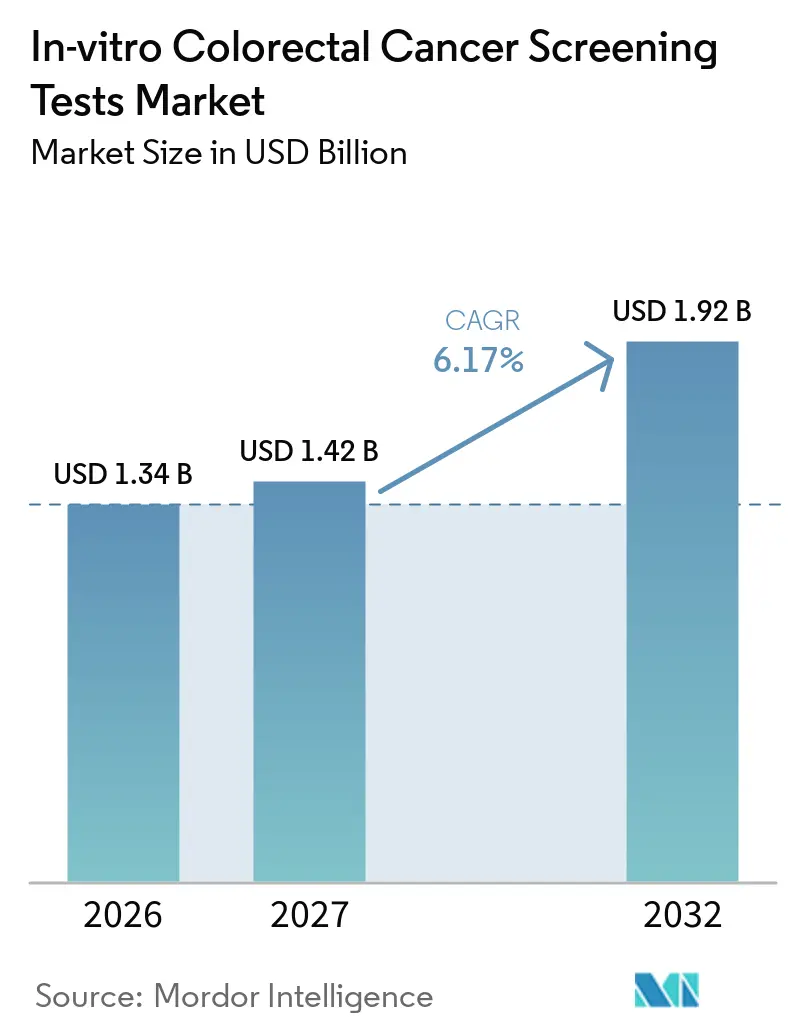
Espera-se que o tamanho do Mercado de Testes de Rastreamento de Câncer Colorretal In Vitro aumente de 1,34 bilhões de USD em 2026 para 1,42 bilhões de USD em 2027 e atinja 1,92 bilhões de USD até 2032, crescendo a um CAGR de 6,17% entre 2027 e 2032.
Esta trajetória moderada e constante reflete pressões demográficas simultâneas, mandatos de políticas orientados por pagadores e a rápida difusão de tecnologias de diagnóstico habilitadas por inteligência artificial que estão remodelando os fluxos de trabalho de detecção precoce em ambientes hospitalares, ambulatoriais e de coleta domiciliar. A harmonização de diretrizes, liderada pela redução da idade para 45 anos pelo Grupo de Trabalho de Serviços Preventivos dos EUA em 2021, expandiu instantaneamente a coorte elegível para rastreamento em mais de 19 milhões de adultos norte-americanos e catalisou mudanças de política semelhantes no Canadá, no México e em vários estados-membros europeus, consolidando assim um aumento estrutural de volume no mercado de testes de rastreamento de câncer colorretal in vitro. A paridade de reembolso para testes domiciliares, finalizada pelo CMS no Cronograma de Honorários Médicos de 2025, eliminou as barreiras residuais de custos diretos e acelerou a adoção de testes nos grupos de risco comercial e do Medicare. Ao mesmo tempo, programas de bem-estar corporativo na América do Norte e em partes da União Europeia estão incorporando o rastreamento colorretal não invasivo em pacotes de benefícios anuais, consolidando os canais patrocinados por empregadores como um novo vetor de demanda para o mercado de testes de rastreamento de câncer colorretal in vitro. Por fim, sistemas de colonoscopia assistidos por inteligência artificial, agora reembolsados no Japão, estão aumentando as taxas de detecção de adenomas em 27%, liberando a limitada capacidade de endoscopia para pacientes de alto risco e ampliando a demanda por testes de triagem, como o FIT e os ensaios de DNA fecal com múltiplos alvos.
Principais Conclusões do Relatório
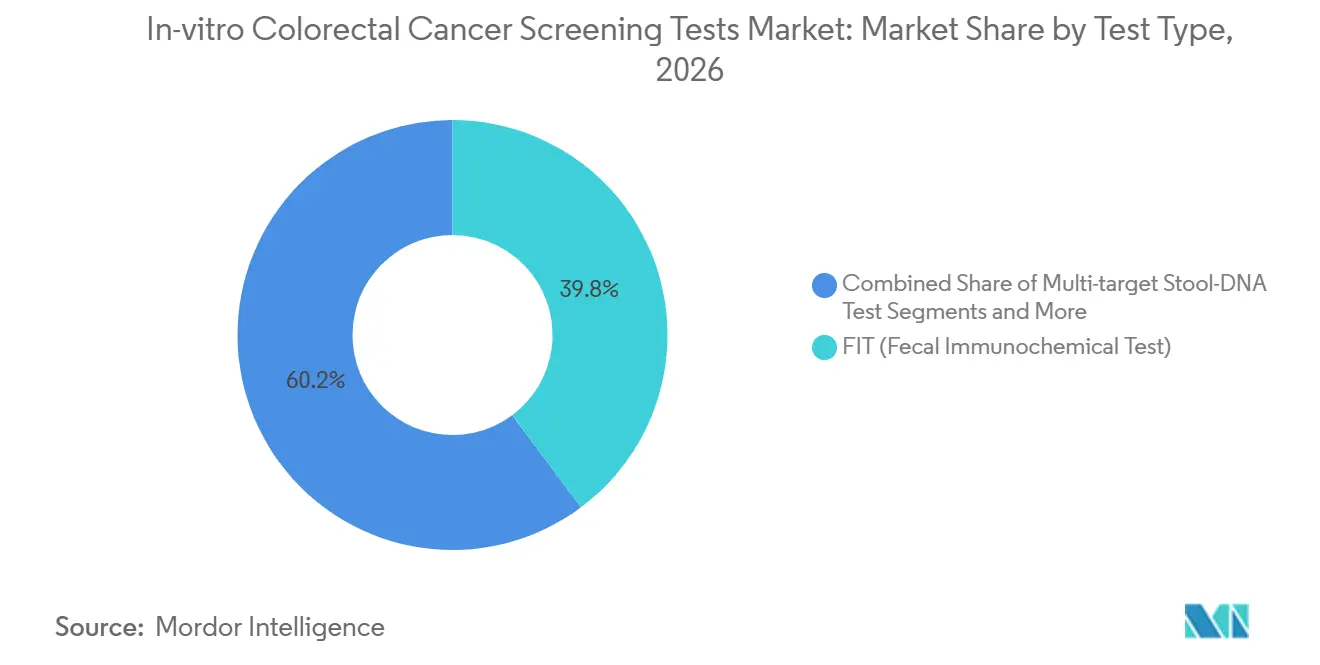
- Por tipo de teste, o FIT liderou com 39,8% da participação do mercado de testes de rastreamento de câncer colorretal in vitro em 2026, enquanto os testes de ctDNA baseados em sangue registraram o crescimento mais rápido, avançando a um CAGR de 7,4% até 2032.
- Por plataforma tecnológica, os métodos de imunoensaio responderam por 41,5% da participação na receita em 2026, enquanto as plataformas de sequenciamento de nova geração devem crescer a um CAGR de 6,9% até 2032.
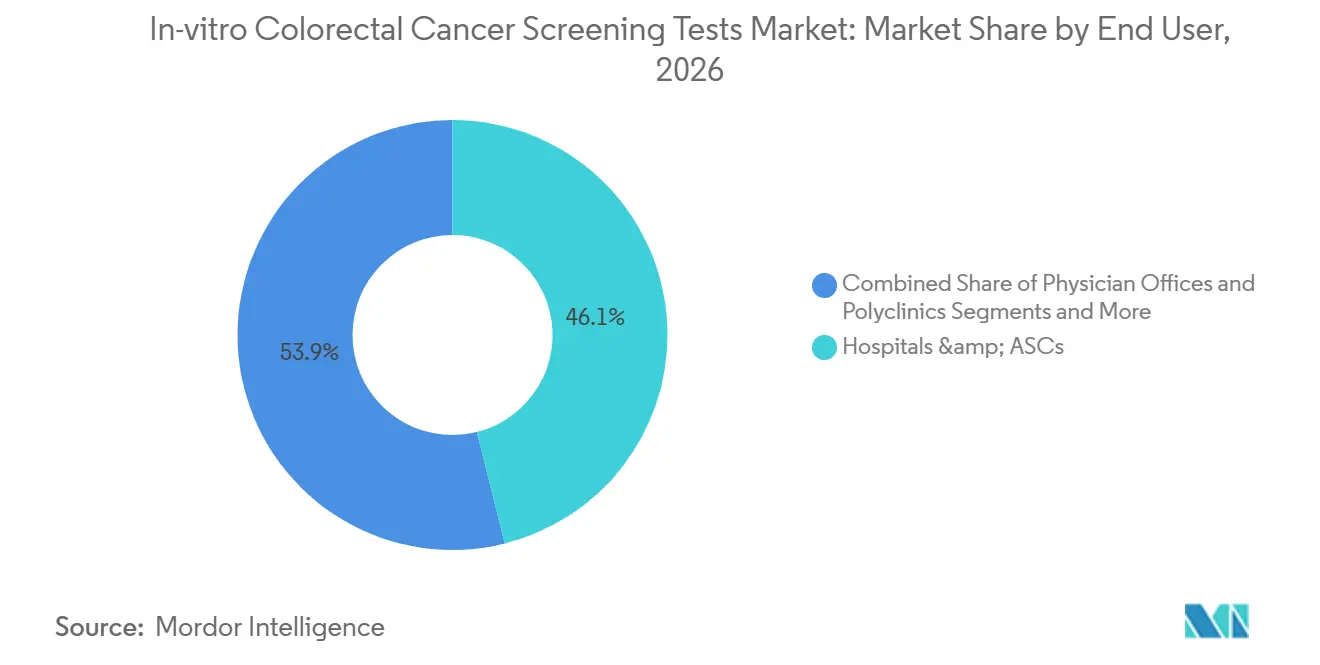
- Por usuário final, hospitais e centros de cirurgia ambulatorial detiveram 46,1% da participação no tamanho do mercado de testes de rastreamento de câncer colorretal in vitro em 2026; os canais de coleta domiciliar e direto ao consumidor apresentam o maior CAGR projetado de 7,1% no mesmo período.
- Por geografia, a América do Norte capturou 45,2% do mercado de testes de rastreamento de câncer colorretal in vitro em 2026, enquanto a Ásia-Pacífico deve expandir-se ao CAGR mais rápido de 7,8% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Redução da idade de rastreamento de CCR para 45 anos | +1.20% | Global (maior na América do Norte) | Médio prazo (2 a 4 anos) |
| Rápida adoção de testes de DNA fecal de nova geração | +0.80% | América do Norte e Europa, expandindo-se para a APAC | Curto prazo (≤ 2 anos) |
| Reembolso com paridade para testes domiciliares | +0.60% | América do Norte; extensão para APAC desenvolvida | Médio prazo (2 a 4 anos) |
| Triagem de backlog de colonoscopia orientada por IA | +0.40% | Global, início na América do Norte e UE | Longo prazo (≥ 4 anos) |
| Mandatos de bem-estar corporativo | +0.30% | América do Norte, emergindo na UE | Médio prazo (2 a 4 anos) |
| Ensaios de DRM por biópsia líquida para uso de primeira linha | +0.20% | Global, economias avançadas primeiro | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Redução da Idade de Rastreamento de CCR para 45 Anos nas Principais Diretrizes
A harmonização de diretrizes abriu uma trajetória de crescimento estrutural de várias décadas. As mudanças de política da USPSTF, da ACS e do CMS agora exigem cobertura sem custo para adultos de risco médio a partir dos 45 anos, uma coorte com projeção de atingir 27 milhões de indivíduos até 2030. As seguradoras comerciais espelharam a medida em 18 meses, eliminando copagamentos para testes iniciais e colonoscopias de acompanhamento. Esse alinhamento efetivamente removeu a elasticidade de preço da tomada de decisão dos pacientes e redirecionou o foco dos pagadores para as taxas de conclusão dos testes e a prevenção de custos a jusante.[1]
Rápida Adoção de Testes de DNA Fecal com Múltiplos Alvos de Nova Geração
O uso do Cologuard saltou de 3% dos rastreamentos colorretais em 2018 para 31% em 2023. A aprovação do Cologuard Plus pela FDA em outubro de 2024 elevou a sensibilidade para detecção de câncer para 95%, ao mesmo tempo em que reduziu os falsos positivos em 40%, posicionando o ensaio como uma alternativa de alto valor ao PSOF de guáiaco e ao TIF. Modelagens mostram que o teste original preveniu 623.000 cânceres e pré-cânceres ao longo de dez anos, gerando USD 22 bilhões em economias para o sistema.
Reembolso com Paridade para Testes Domiciliares
O CMS agora trata a colonoscopia após um resultado positivo em teste não invasivo como um procedimento de rastreamento, eliminando brechas anteriores de compartilhamento de custos. Anthem, Cigna e UnitedHealthcare estenderam políticas idênticas, tornando os caminhos de coleta domiciliar neutros em custo em comparação ao rastreamento em instalações para 180 milhões de vidas com seguro privado. Os prestadores podem, portanto, implantar testes por correspondência em escala, reservando as salas de colonoscopia para casos positivos e coortes de alto risco.
Triagem de Backlog de Colonoscopia Orientada por IA
Ensaios randomizados revelam 58,7% de detecção de adenomas com Endocuff-AI em comparação com 46,3% sob óptica convencional de alta definição, traduzindo-se em um aumento relativo de 27%. O reembolso do Japão em 2024 para ferramentas de detecção assistida por computador validou a economia, incentivando outros pagadores a considerar cronogramas de taxas adicionais semelhantes. Os sistemas de saúde podem, portanto, implantar endoscópios com IA para casos positivos de TIF ou DNA fecal e endoscópios padrão para vigilância de rotina, otimizando o fluxo sem comprometer a qualidade.[2]
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos em cascata de falsos positivos | -0.90% | Global, mercados sensíveis a custos mais afetados | Médio prazo (2 a 4 anos) |
| Lacunas de sensibilidade para adenomas avançados em testes sanguíneos | -0.60% | Global, adotantes iniciais de rastreamento sanguíneo | Curto prazo (≤ 2 anos) |
| Endurecimento da regulamentação de privacidade de dados genômicos | -0.40% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fragilidade da cadeia de suprimentos de reagentes de DIV pós-COVID | -0.30% | Global, especialmente economias emergentes | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos em Cascata de Falsos Positivos
O TIF anual pode gerar uma taxa cumulativa de 23% de falsos positivos ao longo de uma década, impulsionando até 1,3 milhão de colonoscopias extras nos mercados do G7 e adicionando USD 1,8 bilhão em gastos diretos evitáveis.[3] Os testes de DNA fecal melhoram a sensibilidade, mas ainda apresentam uma frequência de 13% de falsos positivos, obrigando os pagadores a considerar a capacidade de colonoscopia e as restrições de mão de obra na economia de saúde populacional.
Lacunas de Sensibilidade para Adenomas Avançados em Testes Sanguíneos
Embora o Shield e ensaios semelhantes atendam aos limites da FDA para detecção de câncer, a sensibilidade abaixo de 15% para lesões pré-cancerosas avançadas limita seu valor preventivo. As sociedades clínicas agora recomendam testes sanguíneos apenas para pacientes que se recusam ou são incapazes de realizar o rastreamento baseado em fezes, limitando assim os tetos de adoção no curto prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Teste:
Escala do TIF versus Momentum do ctDNAO tamanho do mercado de testes de rastreamento de câncer colorretal in vitro para a receita por tipo de teste favoreceu o FIT com 39,8% em 2026, à medida que as agências de saúde pública continuam programas de envio em massa pelo correio que priorizam a acessibilidade e a simplicidade logística. As plataformas de ctDNA baseadas em sangue, no entanto, registram um CAGR de 7,4%, o mais rápido dentro da matriz de tipos de teste, à medida que a paridade de reembolso e o conforto do paciente impulsionam uma implantação mais ampla em ensaios. Os fornecedores de FIT competem no preço unitário e na capacidade de processamento de analisadores automatizados, enquanto os fornecedores de DNA fecal se diferenciam pela superior sensibilidade e pelos serviços de orientação ao paciente, criando um caminho de expansão duplo e diferenciado para o mercado de testes de rastreamento de câncer colorretal in vitro.
Em termos de volume, o FOBT de guaiaco ainda sustenta o rastreamento em massa em várias economias emergentes, mas está perdendo participação à medida que nações de renda média integram o FIT em pacotes de benefícios de seguros. O DNA fecal com múltiplos alvos ocupa um nicho premium, capturando coortes de consumidores avessos ao risco e programas de empregadores. Com a aprovação da FDA do Cologuard Plus, a Exact Sciences posicionou o DNA fecal na confluência da conveniência não invasiva e da sensibilidade próxima à endoscopia, pressionando assim os entrantes de testes sanguíneos a demonstrar desempenho significativo na detecção de adenomas antes de poderem erodir a participação do mercado de testes de rastreamento de câncer colorretal in vitro detida pelos ensaios fecais estabelecidos.

Por Plataforma Tecnológica:
Dominância do Imunoensaio Encontra Ascensão do SGNA química de imunoensaio sustenta 41,5% da receita de 2026, aproveitando reagentes de baixo custo e décadas de familiaridade entre os tecnologistas laboratoriais. O segmento se beneficia de alto rendimento e abundante concorrência entre fornecedores, o que comprime os custos por teste e sustenta a economia do rastreamento em massa, especialmente em sistemas de financiamento público. Em contraste, o sequenciamento de nova geração está conquistando um nicho com CAGR de 6,9%, ao permitir painéis de ctDNA multiplex e fluxos de trabalho de assinatura de RNA que prometem utilidade pan-oncológica ao lado do rastreamento colorretal.
Os ensaios baseados em PCR mantêm relevância para a detecção de mutações direcionadas em laboratórios centralizados, enquanto as plataformas de assinatura epigenética atraem financiamento de capital de risco para ambições de 'um tubo, múltiplos cânceres'. A aprovação da FDA do ColoSense, um teste fecal com oito marcadores de RNA, atesta a aceitação regulatória de leituras moleculares mais complexas e reforça a narrativa de que a sofisticação analítica pode se traduzir em ganhos de sensibilidade clinicamente relevantes, justificando assim preços médios de venda mais elevados no cálculo do tamanho do mercado de testes de rastreamento de câncer colorretal in vitro.
Por Usuário Final:
Hospitais como Âncora, Coleta Domiciliar em AceleraçãoHospitais e centros de cirurgia ambulatorial geraram 46,1% da receita de 2026, refletindo seu papel central nos fluxos de trabalho de colonoscopia, polipectomia e confirmação patológica. No entanto, o canal de coleta domiciliar, alimentado por programas de empregadores e integrações com farmácias por correspondência, está registrando um CAGR de 7,1% até 2032, o mais rápido entre os grupos de usuários finais. Os laboratórios clínicos, embora não voltados ao paciente, situam-se no nexo operacional, processando aproximadamente 68% de todos os volumes de ensaios não invasivos e monetizando cada transição de plataforma no mercado de testes de rastreamento de câncer colorretal in vitro.
Os consultórios médicos impulsionam a educação inicial do paciente e direcionam a seleção de testes para os centros laboratoriais, mas as plataformas digitais agora complementam o aconselhamento com lembretes baseados em aplicativos, elevando as taxas de conclusão de 56% para 78% em programas-piloto conduzidos por redes de prestação integrada. Os provedores de bem-estar corporativo, percebendo um retorno sobre o investimento tangível na redução do absenteísmo, estão incorporando kits de DNA fecal em rastreamentos anuais, acelerando ainda mais o fluxo de amostras por meio de cadeias logísticas descentralizadas.
Análise Geográfica
Mercado de Testes de Rastreamento de Câncer Colorretal In Vitro na América do Norte
A América do Norte mantém a liderança com uma participação de 45,2% no mercado de testes de rastreamento de câncer colorretal in vitro, sustentada pela paridade de pagadores, adoção por empregadores e rápida aprovação regulatória para novos diagnósticos. Os Estados Unidos respondem por aproximadamente quatro quintos da receita regional, com cobertura ampliada para colonografia por TC e colonoscopia de acompanhamento com DNA fecal, garantindo uma absorção constante de testes entre beneficiários de planos comerciais e do Medicare Advantage. O Canadá segue com a implantação provincial faseada de kits de FIT por correspondência, enquanto o sistema de seguridade social do México iniciou projetos-piloto de distribuição de FIT em zonas urbanas durante 2024.
Mercado de Testes de Rastreamento de Câncer Colorretal In Vitro na Europa
A Europa contribui com uma base robusta, porém de crescimento mais lento, moderada pelos tetos orçamentários dos sistemas de pagador único. O Programa de Rastreamento Intestinal do NHS do Reino Unido está em transição do gFOBT para o FIT, mas o controle de custos limita uma migração acelerada para alternativas moleculares mais recentes e mais caras. A Alemanha e a França aprovam o reembolso do DNA fecal caso a caso para adultos de risco médio com histórico de não conformidade em rastreamentos anteriores, sinalizando uma postura cautelosa, porém aberta à inovação.
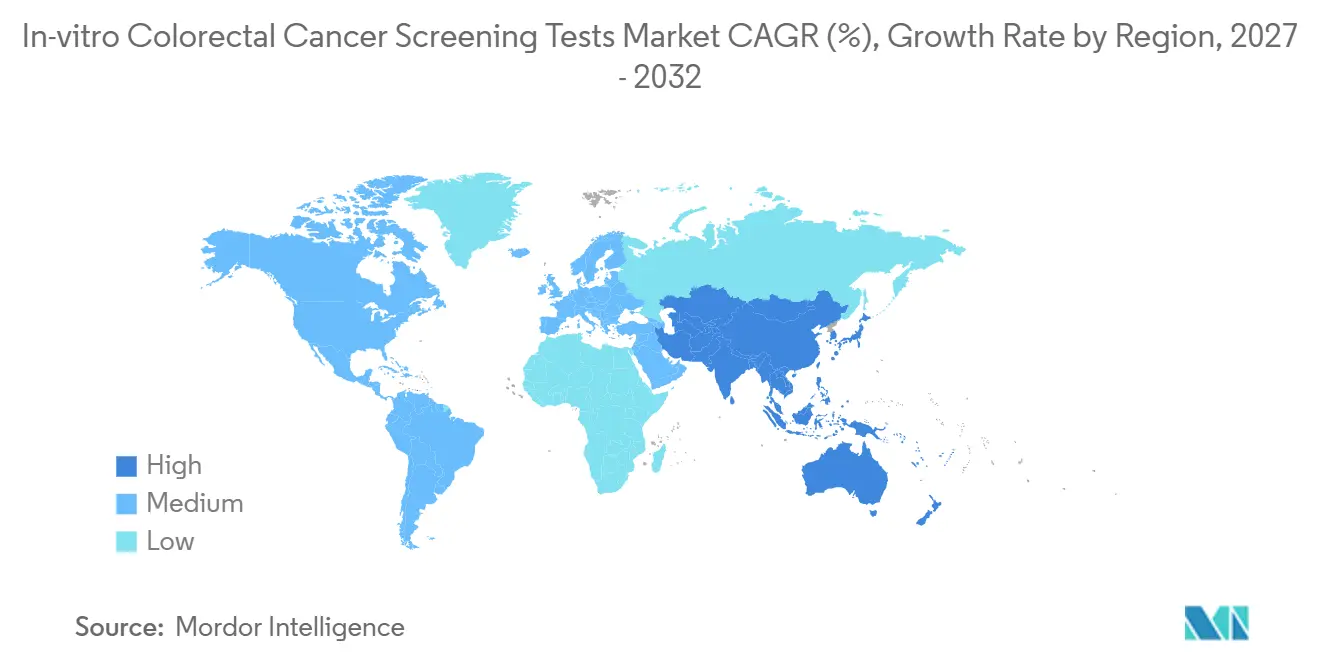
Mercado de Testes de Rastreamento de Câncer Colorretal In Vitro na APAC, MEA e América do Sul
A Ásia-Pacífico, com previsão de CAGR de 7,8%, beneficia-se da acelerada urbanização da China e das mudanças de estilo de vida relacionadas que elevam a incidência colorretal. O reembolso antecipado do Japão para colonoscópios com inteligência artificial estabelece um precedente para pagadores tecnologicamente progressistas, enquanto a Coreia do Sul institui vias combinadas de FIT mais colonoscopia para cidadãos entre 45 e 80 anos. A nascente missão nacional de combate ao câncer da Índia destina recursos para a aquisição-piloto de FIT, mas os gastos per capita ficam aquém, sugerindo curvas de adoção graduais. O Oriente Médio e África e a América do Sul permanecem como bolsões de oportunidade; o SUS do Brasil planeja estender a cobertura do FIT em todo o país até 2027, e os estados do GCC investem em frotas premium de colonoscópios com inteligência artificial para centros privados voltados ao turismo médico.
Cenário Competitivo
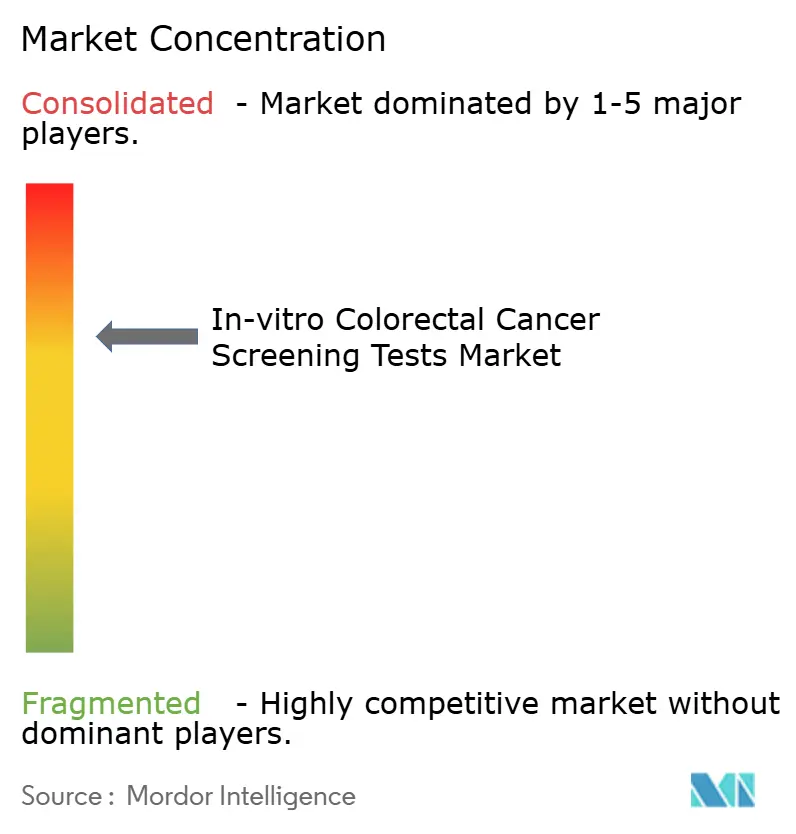
A concentração do mercado permanece moderada. A Exact Sciences ancora o DNA fecal com múltiplos alvos com o Cologuard Plus, sustentado por uma década de evidências de resultados clínicos e parcerias sólidas com pagadores. O teste sanguíneo Shield da Guardant Health marca uma diversificação estratégica do monitoramento oncológico para o rastreamento populacional e tem como alvo segmentos de pacientes de alta conformidade que recusam a coleta fecal. Os grandes players tradicionais de diagnóstico in vitro — Roche, Abbott, Siemens — defendem sua participação por meio de analisadores de FIT de alto rendimento e menus de química integrados, aproveitando sinergias de aquisição em laboratórios hospitalares.
Empresas emergentes como a Geneoscopy promovem ensaios baseados em RNA que prometem especificidade superior, enquanto os fornecedores de colonoscópios com inteligência artificial (Olympus, Fujifilm, Medtronic) incorporam algoritmos de detecção em ciclos de atualização de hardware, garantindo contratos de serviço de longo prazo. Os integradores de bem-estar corporativo (Color Health, Everlywell) constroem interfaces digitais que contornam os gargalos da atenção primária e negociam diretamente com empregadores autoassegurados, abrindo um canal adjacente. A clareza regulatória sobre testes desenvolvidos em laboratório, finalizada pela FDA em maio de 2024, eleva o patamar de conformidade, favorecendo players com infraestrutura de sistemas de qualidade estabelecida.
As colaborações estratégicas se intensificam: a Exact Sciences firmou acordos de co-marketing com a Epic, integrando pedidos eletrônicos diretamente nos fluxos de trabalho dos clínicos, enquanto a Guardant faz parceria com a Quest Diagnostics para escalar o processamento de testes sanguíneos. O apetite por fusões e aquisições concentra-se em ativos de análise de dados para refinar algoritmos de estratificação de risco que direcionam os pacientes para a modalidade mais custo-efetiva, reduzindo assim o custo total de cuidado dos pagadores e reforçando a diferenciação dos fornecedores.
Líderes do Setor de Testes de Rastreamento de Câncer Colorretal In Vitro
-
Exact Sciences Corporation
-
Guardant Health Inc.
-
Roche Diagnostics
-
Abbott Laboratories
-
Polymedco CDP, LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Testes de Rastreamento de Câncer Colorretal In Vitro Empresas cobertas neste relatório
- Exact Sciences
- Guardant Health
- Roche
- Abbott Laboratories
- Quest Diagnostics
- Laboratory Corporation of America (Labcorp)
- Polymedco CDP, LLC
- Eiken Chemical Co., Ltd.
- Siemens Healthineers
- QuidelOrtho
- Bio-Rad Laboratories
- Hologic Inc. (Becton Dickinson Onclarity linkage)
- Geneoscopy Inc.
- Freenome Holdings
- Clinical Genomics Technologies
- Epigenomics
- StageZero Life Sciences
- Oncocyte Corporation
- Sysmex
- Novigenix
Desenvolvimentos industriais recentes em Mercado de Testes de Rastreamento de Câncer Colorretal In Vitro
- Março de 2025: A Exact Sciences lançou comercialmente o Cologuard Plus com cobertura Medicare e inclusão em diretrizes atualizadas.
- Julho de 2024: A FDA aprovou o teste sanguíneo Shield da Guardant Health como a primeira opção de rastreamento primário baseada em sangue.
- Maio de 2024: A FDA autorizou o teste fecal de biomarcadores de RNA ColoSense da Geneoscopy.
Escopo do Relatório Global do Mercado de Testes de Rastreamento de Câncer Colorretal In Vitro
Visão geral da segmentação
| PSOF Baseado em Guáiaco |
| Teste Imunoquímico Fecal (TIF) |
| Teste de DNA Fecal com Múltiplos Alvos |
| Teste de ctDNA Baseado em Sangue |
| Painéis de Soro e Outros Biomarcadores |
| Imunoensaio |
| Ensaios Moleculares Baseados em PCR |
| Sequenciamento de Nova Geração (SGN) |
| Detecção de Biomarcadores Epigenéticos |
| Microarray de Proteínas e Outros |
| Hospitais e Centros Cirúrgicos Ambulatoriais |
| Laboratórios de Referência Clínica |
| Consultórios Médicos e Policlínicas |
| Canais de Coleta Domiciliar e Direto ao Consumidor |
| Provedores de Bem-Estar Corporativo |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Teste | PSOF Baseado em Guáiaco | |
| Teste Imunoquímico Fecal (TIF) | ||
| Teste de DNA Fecal com Múltiplos Alvos | ||
| Teste de ctDNA Baseado em Sangue | ||
| Painéis de Soro e Outros Biomarcadores | ||
| Por Plataforma Tecnológica | Imunoensaio | |
| Ensaios Moleculares Baseados em PCR | ||
| Sequenciamento de Nova Geração (SGN) | ||
| Detecção de Biomarcadores Epigenéticos | ||
| Microarray de Proteínas e Outros | ||
| Por Usuário Final | Hospitais e Centros Cirúrgicos Ambulatoriais | |
| Laboratórios de Referência Clínica | ||
| Consultórios Médicos e Policlínicas | ||
| Canais de Coleta Domiciliar e Direto ao Consumidor | ||
| Provedores de Bem-Estar Corporativo | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor global do rastreamento colorretal em 2027?
O tamanho do mercado de testes de rastreamento de câncer colorretal in vitro é de 1,42 bilhões de USD em 2027.
Com que velocidade a receita crescerá até 2032?
A receita deve crescer para 1,92 bilhões de USD até 2032, refletindo um CAGR de 6,17%.
Qual tipo de teste está se expandindo mais rapidamente?
Os ensaios de ctDNA baseados em sangue lideram o crescimento com um CAGR de 7,4%.
Qual região cresce mais rapidamente após 2027?
A Ásia-Pacífico registra o maior CAGR regional de 7,8% até 2032.
Qual tecnologia detém atualmente a maior participação?
As plataformas de imunoensaio respondem por 41,5% da receita de 2026.
O que mais restringe a adoção de testes sanguíneos?
A sensibilidade para adenomas avançados permanece abaixo de 15%, limitando o valor preventivo.