
Tamanho e Participação do Mercado de Sistemas de Terapia Guiada por Imagem
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
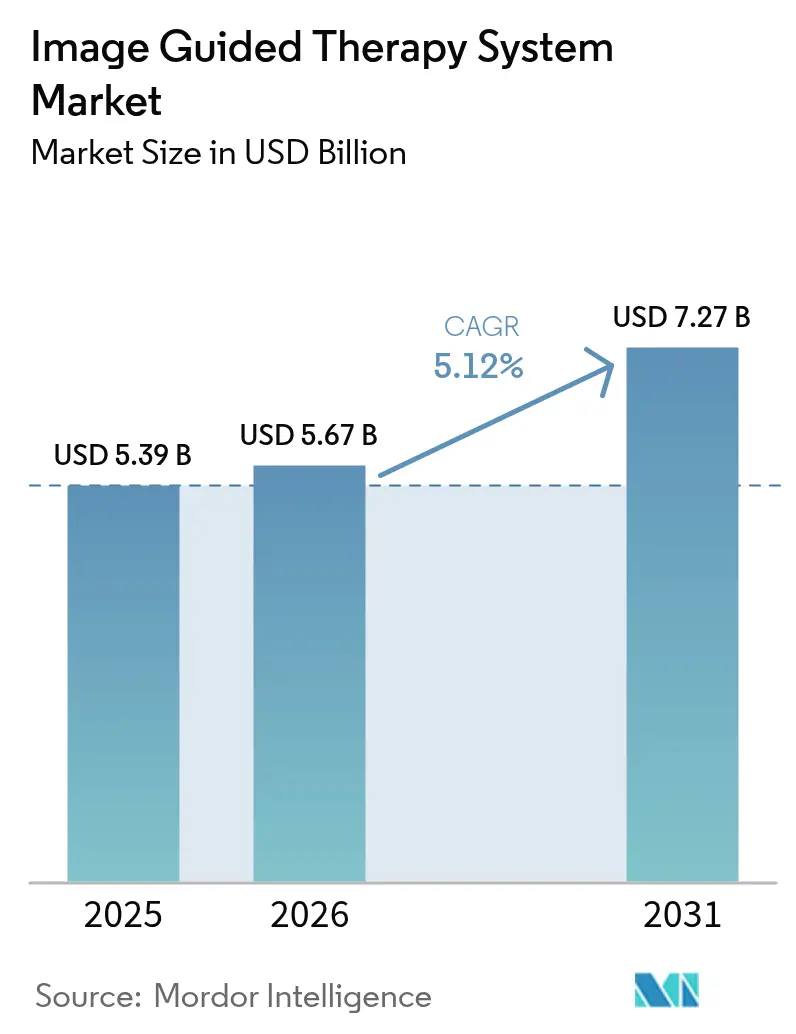
| Tamanho do Mercado (2026) | 5.67 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.27 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.12 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Terapia Guiada por Imagem por Mordor Intelligence
Espera-se que o tamanho do mercado de Sistemas de Terapia Guiada por Imagem cresça de USD 5,39 bilhões em 2025 para USD 5,67 bilhões em 2026, com previsão de atingir USD 7,27 bilhões até 2031 a um CAGR de 5,12% no período de 2026 a 2031. O crescimento agora decorre de uma integração mais profunda de plataformas, onde suítes multimodalidade aprimoradas por IA substituem unidades de imagem independentes. A inovação centrada em software aprimora a precisão dos procedimentos, enquanto o alinhamento regulatório em torno da interoperabilidade e da cibersegurança de dispositivos reduz os custos de mudança para os sistemas de saúde. Os fluxos de capital se concentram em salas de operação (SOs) híbridas que integram navegação eletromagnética, ressonância magnética em tempo real e manipulação robótica. Os gargalos de treinamento para as equipes de 14 pessoas frequentemente necessárias nas SOs híbridas moderam o crescimento no curto prazo, mas a demanda de longo prazo se beneficia do envelhecimento da população, do aumento da incidência de doenças crônicas e do impulso clínico em direção ao cuidado minimamente invasivo.
Principais Conclusões do Relatório
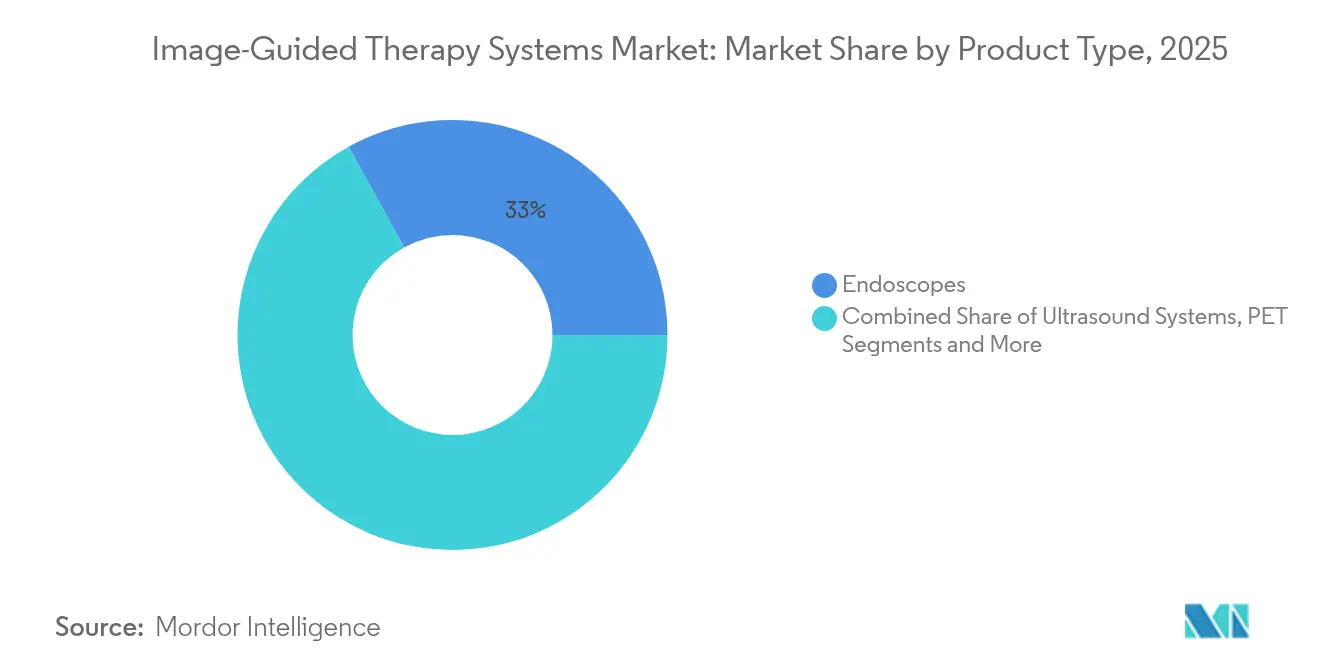
- Por categoria de produto, os endoscópios detinham 33,02% da participação de mercado de Sistemas de Terapia Guiada por Imagem em 2025; os sistemas de ressonância magnética (MRI) têm projeção de crescimento a um CAGR de 5,60% até 2031.
- Por tecnologia, a navegação eletromagnética respondeu por 29,94% da participação de receita em 2025, enquanto a orientação por imagem assistida por robótica está definida para avançar a um CAGR de 6,13% até 2031.
- Por aplicação, cirurgia cardíaca e coração estrutural dominaram com 32,01% de participação do tamanho do mercado de Sistemas de Terapia Guiada por Imagem em 2025; a neurocirurgia está posicionada para crescer a um CAGR de 6,25%.
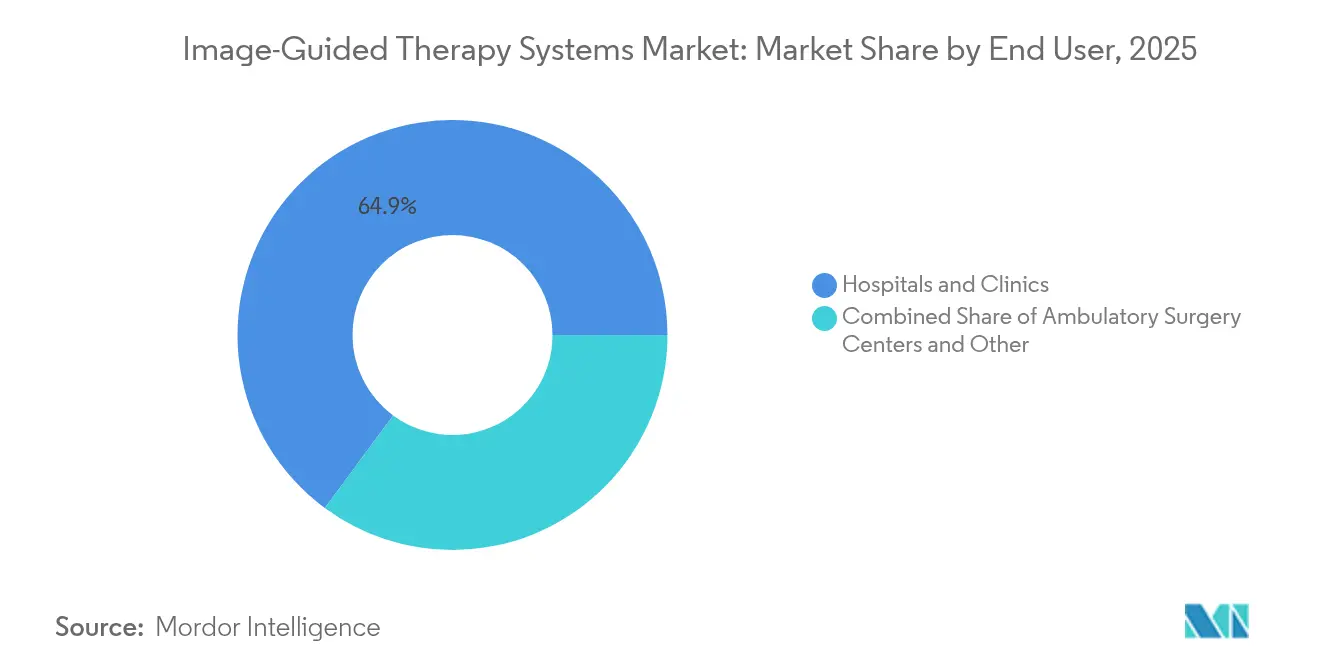
- Por usuário final, hospitais e clínicas capturaram 64,88% da participação de receita em 2025, enquanto os centros cirúrgicos ambulatoriais expandem com maior rapidez a um CAGR de 5,80%.
- Por portabilidade de modalidade, os sistemas fixos detinham 53,64% do tamanho do mercado de Sistemas de Terapia Guiada por Imagem em 2025, ao passo que as unidades portáteis/de mão lideram o crescimento a um CAGR de 5,82%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Sistemas de Terapia Guiada por Imagem
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da população idosa | +1.2% | Global, América do Norte e Europa com maior densidade | Longo prazo (≥ 4 anos) |
| Aumento da carga de doenças crônicas | +1.1% | Global, mais rápido na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Transição para procedimentos minimamente invasivos guiados por imagem | +0.9% | América do Norte e UE lideram | Curto prazo (≤ 2 anos) |
| Expansão de salas de operação híbridas | +0.8% | América do Norte e Europa são o núcleo | Médio prazo (2 a 4 anos) |
| Convergência regulatória sobre interoperabilidade | +0.6% | UE e América do Norte | Longo prazo (≥ 4 anos) |
| Financiamento de capital de risco para robótica guiada por MRI/ultrassom | +0.4% | Global, com foco na América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da população idosa
Os pacientes com 65 anos ou mais constituem atualmente o grupo cirúrgico de crescimento mais rápido, impulsionando a adoção mais ampla de navegação eletromagnética precisa que limita o trauma tecidual e acelera a recuperação. O ultrassom focado guiado por ressonância magnética (MRI) permite que idosos frágeis evitem a craniotomia aberta para o tratamento do tremor essencial, melhorando os anos de vida ajustados pela qualidade e reduzindo as readmissões. Os gestores de orçamento dos sistemas de saúde reconhecem que os custos iniciais de imagem compensam as despesas pós-operatórias subsequentes.
Aumento da carga de doenças crônicas
Distúrbios cardiovasculares, oncológicos e neurológicos causam coletivamente mais de 70% das mortes em todo o mundo, tornando as intervenções guiadas por imagem e repetíveis essenciais. A análise de eletrocardiograma (ECG) por aprendizado profundo atinge 95% de precisão na detecção de doenças cardíacas estruturais, impulsionando encaminhamentos mais precoces para reparos baseados em cateter guiados por imagem tridimensional (3D) em tempo real [1]Institutos Nacionais de Saúde, "Aprendizado Profundo para Imagem Cardiovascular," nih.gov . A pressão fiscal decorrente de doenças crônicas reforça o argumento a favor de tecnologias que reduzam os volumes de cuidados ao longo da vida.
Rápida transição para procedimentos minimamente invasivos guiados por imagem
Os centros ambulatoriais concluem atualmente a maioria das cirurgias nos Estados Unidos, reduzindo custos em até 50% e os tempos de espera em 20%, ao mesmo tempo que favorecem unidades de imagem compactas que se adaptam a espaços menores. A navegação robótica reduz os tempos de fusão lombar transforaminal e as taxas de revisão, e as sobreposições de realidade aumentada permitem que os cirurgiões rastreiem a anatomia subsuperficial sem quebrar a esterilidade.
Expansão de salas de operação híbridas em hospitais terciários
Uma SO híbrida integra angiografia, tomografia computadorizada (CT) ou ressonância magnética (MRI) a mesas cirúrgicas, permitindo que os médicos alternem entre diagnóstico e terapia em uma única sessão. Cada sala pode demandar de USD 2 a 5 milhões em capital, mas o retorno sobre o investimento ocorre em 3 a 5 anos em virtude do maior volume de casos e do menor número de transferências. A complexidade do quadro de pessoal — frequentemente 14 especialistas — permanece a principal restrição.
Convergência regulatória que permite a interoperabilidade multimodalidade
A FDA dos EUA e o Regulamento de Dispositivos Médicos da UE agora aceitam conjuntos comuns de testes de cibersegurança baseados em DICOM, reduzindo as penalidades de bloqueio por fornecedor e permitindo que os hospitais combinem os melhores componentes disponíveis.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo de capital dos sistemas integrados | -1.4% | Global, mais agudo em mercados emergentes | Médio prazo (2 a 4 anos) |
| Preocupações com exposição à radiação e eletromagnética | -0.8% | Foco regulatório global | Longo prazo (≥ 4 anos) |
| Escassez de especialistas treinados em SOs híbridas | -0.7% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Obstáculos de cibersegurança e integração de dados | -0.5% | Global | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto custo de capital dos sistemas integrados
Suítes abrangentes que combinam navegação, robótica e imagem com IA custam de USD 1 a 3 milhões, acrescidos de taxas anuais de serviço de 15% a 20%, o que desencoraja hospitais de médio porte com margens reduzidas. O arrendamento e os contratos baseados em resultados suavizam essa barreira, mas não conseguem eliminar as vantagens de escala de que desfrutam os centros acadêmicos.
Preocupações com exposição à radiação e eletromagnética
O CDC dos EUA associa 2% dos cânceres anuais à radiação de imagem médica, o que impulsiona mandatos mais rigorosos de rastreamento de dose e a preferência por orientação não ionizante, como ressonância magnética (MRI) e ultrassom [2]Centros de Controle e Prevenção de Doenças, "Radiação Ionizante em Imagem Médica," cdc.gov . Os temores de interferência eletromagnética acrescentam despesas de blindagem e atrasos nos testes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Os endoscópios sustentam a liderança enquanto a ressonância magnética acelera
Os endoscópios retiveram 33,02% do mercado de Sistemas de Terapia Guiada por Imagem em 2025, uma vez que sua flexibilidade abrange gastroenterologia, urologia e pneumologia. Os hospitais integram sondas de rastreamento eletromagnético por meio dos canais de endoscópio existentes, reduzindo os gastos incrementais. Os sistemas de ressonância magnética (MRI), embora menores em volume, têm previsão de expansão anual de 5,60% à medida que o ultrassom focado, a ablação a laser e a neuromodulação cerebral profunda migram para as suítes de MRI em tempo real. Os fornecedores agora oferecem magnetos intraoperatórios de 1,5 T com acessórios robóticos que alternam de forma contínua entre varredura e incisão.
As plataformas de ultrassom ganham impulso entre os centros ambulatoriais porque os carrinhos portáteis requerem menor blindagem do ambiente e custam uma fração dos sistemas de tomografia computadorizada (CT) fixos. Os arcos cirúrgicos de raios X permanecem essenciais para angiografias de alto volume, apesar do escrutínio em relação à radiação. Os sistemas híbridos, como o PET-MRI, abordam o estadiamento oncológico em sessões únicas, tornando menos nítidas as fronteiras entre imagem diagnóstica e terapêutica.


Por Tecnologia: O domínio da navegação eletromagnética enfrenta o desafio robótico
A navegação eletromagnética comandou 29,94% da receita em 2025 devido à sua independência de linha de visão e precisão submilimétrica em procedimentos da coluna vertebral e cranianos. A receita do segmento atingiu USD 1,61 bilhão, representando a maior fatia do tamanho do mercado de Sistemas de Terapia Guiada por Imagem naquele ano. A orientação por imagem assistida por robótica está posicionada para crescer a um CAGR de 6,13% até 2031, à medida que o planejamento de rotas por IA e a perfuração automatizada reduzem os tempos operatórios.
A visualização tridimensional/quadridimensional (3D/4D) em tempo real com IA reduz pela metade o erro de direcionamento em comparação com a fluoroscopia manual, de acordo com ensaios multicêntricos. Os capacetes de realidade aumentada projetam dados de tomografia computadorizada (CT) sobre o campo cirúrgico, refinando o alinhamento de implantes. Os rastreadores ópticos permanecem econômicos para procedimentos ortopédicos de extremidades, mas perdem precisão em cavidades profundas.
Por Aplicação: O domínio cardíaco equilibra a inovação neurocirúrgica
Cirurgia cardíaca e coração estrutural detinham 32,01% da receita de 2025, pois o implante de válvula aórtica por cateter (TAVR), o reparo mitral e o fechamento do apêndice atrial esquerdo demandam orientação combinada de fluoroscopia e ecocardiografia. Com USD 1,73 bilhão, as aplicações cardíacas formaram a maior fatia da participação de mercado de Sistemas de Terapia Guiada por Imagem em 2025. A neurocirurgia cresce com maior rapidez a um CAGR de 6,25%, impulsionada pelo ultrassom focado guiado por ressonância magnética (MRI) para tremor e doença de Parkinson.
As suítes ortopédicas e de coluna vertebral utilizam braços robóticos com navegação por tomografia computadorizada (CT) para aumentar a precisão do posicionamento de parafusos, reduzindo as taxas de revisão. A oncologia adota a ablação por micro-ondas e crioablação sob fusão CT-ultrassom, beneficiando pacientes frágeis que não são candidatos à excisão aberta.
Por Usuário Final: Consolidação hospitalar versus agilidade dos centros cirúrgicos ambulatoriais
Os hospitais e clínicas absorveram 64,88% da receita de 2025, favorecidos por cargas de trabalho complexas e de alto capital. Seus consórcios de compras negociam atualizações de frota, agrupando serviços e cibersegurança em contratos plurianuais. Os centros cirúrgicos ambulatoriais expandem a um CAGR de 5,80%, concentrando-se em procedimentos de menor complexidade nos quais o ultrassom portátil ou a tomografia computadorizada (CT) compacta é suficiente. A paridade de reembolso para implante de válvula aórtica por cateter (TAVR) ambulatorial e cirurgia complexa de coluna vertebral acelera a adoção pelos centros cirúrgicos ambulatoriais.
Centros especializados que se concentram em uma ou duas linhas de alto volume — como eletrofisiologia ou cirurgia minimamente invasiva da coluna vertebral — frequentemente garantem salas de operação dedicadas com orientação por imagem, aumentando o volume de procedimentos além dos hospitais gerais.
Por Portabilidade de Modalidade: Estabilidade dos sistemas fixos encontra inovação portátil
As suítes fixas representaram 53,64% das vendas em 2025, valorizadas pelo tamanho superior do detector, resfriamento e fidelidade de imagem exigidos em neuro-oncologia e SOs híbridas. Os scanners portáteis, no entanto, registrarão um CAGR de 5,82%. As sondas de ultrassom portáteis transmitem imagens aprimoradas por IA para tablets, permitindo que cirurgiões de trauma realizem a drenagem torácica à beira do leito. Os arcos cirúrgicos móveis agora dispõem de pacotes de tomografia computadorizada (CT) de feixe cônico tridimensional (3D) e navegação antes reservados para salas de angiografia fixas, reduzindo a área necessária sem sacrificar a precisão da orientação.
Análise Geográfica
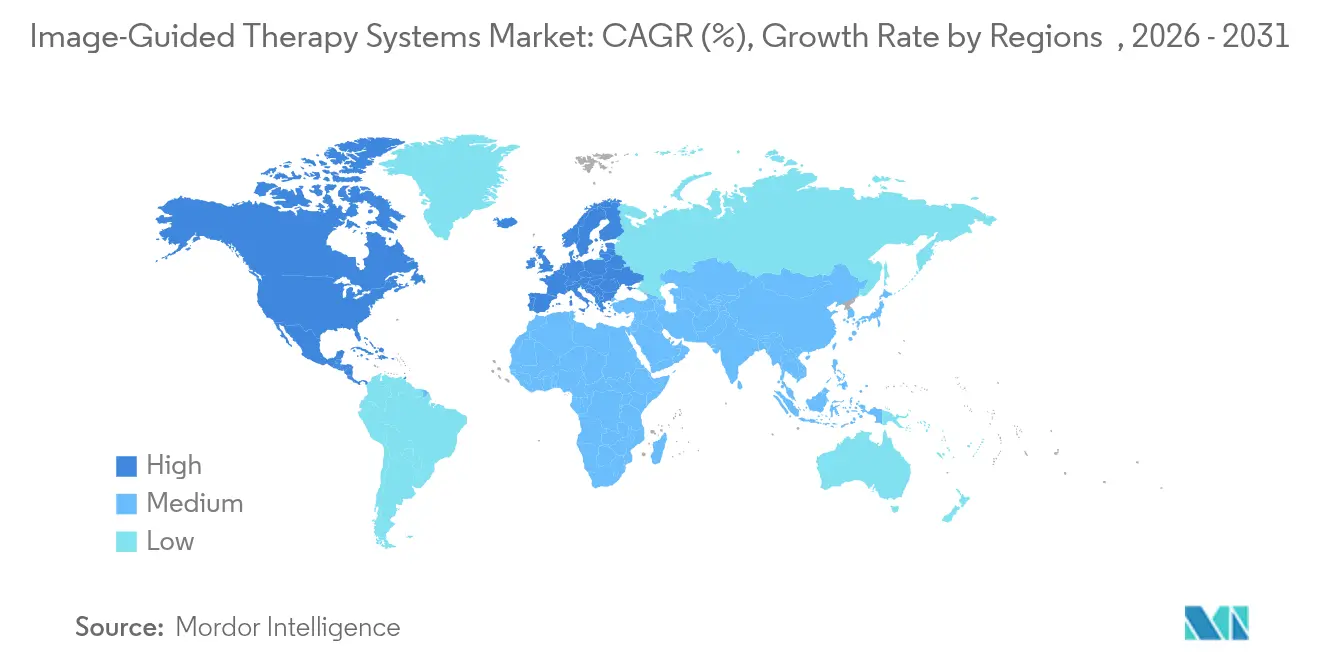
A América do Norte liderou com 45,18% da receita em 2025, já que os sistemas de saúde acadêmicos, o reembolso favorável e a presença densa de fornecedores aceleram a adoção. A regra final de cibersegurança da FDA de 2024 esclareceu os requisitos de pré-comercialização, permitindo que os fornecedores certifiquem suítes multimodalidade com maior rapidez. O investimento de capital de risco dos EUA em robótica cirúrgica superou USD 2 bilhões em 2024, intensificando a concorrência doméstica. Embora os pagadores pressionem os hospitais a justificar os gastos de capital, a consolidação possibilita implementações em toda a rede que distribuem os custos por volumes maiores de procedimentos.
Projeta-se que a Ásia-Pacífico cresça a um CAGR de 6,55% até 2031. A reforma dos hospitais públicos da China direciona orçamento para imagem de alto padrão, e o plano Healthy China 2030 subsidia laboratórios de cardiologia minimamente invasiva. A sociedade superenvelhecida do Japão aumenta a demanda por terapias de baixo trauma; os fabricantes locais são pioneiros em robótica compatível com ressonância magnética (MRI) que se adapta a pequenos hospitais urbanos. As redes privadas da Índia implementam pacotes de ultrassom portátil e navegação para aproveitar o turismo médico, enquanto a Coreia combina a força da fabricação doméstica com incentivos fiscais pesados para pesquisa e desenvolvimento (P&D).
A Europa permanece um campo de provas tecnológico sob o Regulamento de Dispositivos Médicos. Agências de avaliação de tecnologias em saúde, como o NICE, avaliam a relação custo-utilidade, incentivando os fornecedores a documentar os ganhos em resultados. A Alemanha abriga clusters de fabricantes de imagem de médio porte que fornecem componentes modulares em todo o mundo. As regras da Lei de IA da UE, em vigor desde 2025, exigem registros de algoritmos transparentes para softwares de orientação cirúrgica, prolongando os ciclos de validação, mas oferecendo vantagem de pioneirismo para os fornecedores em conformidade. Em outros locais, o Brasil e a Arábia Saudita modernizam as redes de trauma com complexos híbridos de sala de hemodinâmica-SO, abrindo oportunidades para adotantes tardios.

Panorama regulatório
A regulamentação para sistemas de terapia guiada por imagem continua a se intensificar em relação a software, interoperabilidade e cibersegurança clínica, à medida que as plataformas migram de imagens autônomas para conjuntos integrados e assistidos por IA. Em janeiro de 2025, a FDA dos EUA emitiu uma diretriz preliminar sobre funções de software de dispositivos habilitados por inteligência artificial, reforçando as expectativas de gestão de ciclo de vida que afetam os módulos de navegação, fusão e apoio à decisão habilitados por IA embutidos em plataformas terapêuticas. As aprovações no nível de dispositivo também continuam a ancorar os caminhos de comercialização, incluindo uma autorização FDA 510(k) (K254184) em abril de 2026 para a Siemens Medical Solutions USA, Inc., abrangendo cirurgia guiada por imagem, fusão e funcionalidade de navegação.
A atividade global de padronização está cada vez mais alinhada à conectividade multifornecedor e à segurança de robótica na sala intervencionista. A ISO publicou a ISO 12052:2026 em fevereiro de 2026, atualizando os requisitos DICOM que sustentam a troca de imagens e a integração de fluxo de trabalho em radiologia intervencionista, cirurgia e ambientes terapêuticos relacionados. A atividade da IEC também avançou com uma votação em junho de 2026 para a IEC/DIS 80601-2-77, que trata da segurança básica e do desempenho essencial de equipamentos cirúrgicos assistidos por robótica. A IEC 60601-2-68:2025 (publicada em fevereiro de 2025) atualizou os requisitos para equipamentos de radioterapia guiada por imagem baseados em raios X, apoiando expectativas harmonizadas de segurança elétrica e desempenho em ambientes terapêuticos complexos guiados por imagem.
Análise da cadeia de valor
A cadeia de valor dos sistemas de terapia guiada por imagem centra-se em P&D de alto valor e desenvolvimento de software (visualização por IA, navegação e integração de fluxo de trabalho), seguida por sourcing de componentes, integração e montagem de sistemas, validação regulatória e clínica, distribuição por canais, instalação e serviço recorrente. Fabricantes de equipamentos originais como Siemens Healthineers, GE HealthCare, Philips, Medtronic, Stryker e Brainlab integram hardware de imagem (TC/RM/angiografia/ultrassom/endoscopia) com estações de trabalho de navegação e software habilitador de terapia, ao mesmo tempo em que dependem de fornecedores upstream especializados em óptica, sensores, polímeros e metais, usinagem de precisão e semicondutores, que determinam a disponibilidade e os prazos de entrega para subsistemas avançados de detectores e computação.
A realização de valor downstream é cada vez mais impulsionada pela integração do ecossistema, treinamento e disponibilidade pós-venda, e não apenas pelo hardware, refletindo as necessidades de fluxo de trabalho de salas híbridas e salas intervencionistas. Isso se reflete nas colaborações lideradas por integração anunciadas em 2026, incluindo a GE HealthCare viabilizando a integração digital entre seu sistema de ultrassom intraoperatório bkActiv e o sistema de navegação Stealth AXiS da Medtronic (abril de 2026), e a Medtronic em parceria com a KARL STORZ para integrar o Stealth AXiS ENT com a endoscopia e visualização da KARL STORZ (junho de 2026). Parcerias paralelas, incluindo a AiM Medical Robotics conectando um robô de neurocirurgia estereotáxica compatível com RM ao Siemens Magnetom MRI (maio de 2026) e a Mentice em comarketing da integração de apoio à decisão Ankyras com a angiografia Siemens ARTIS icono (junho de 2026), reforçam como software, conectividade e interoperabilidade ajudam a transformar sistemas de compras de capital em plataformas procedimentais integradas.
Cenário Competitivo
O mercado de Sistemas de Terapia Guiada por Imagem apresenta concentração moderada: as cinco principais empresas respondem por aproximadamente 55% da receita global. Siemens Healthineers, GE HealthCare e Philips ancoram portfólios com laboratórios de tomografia computadorizada (CT), ressonância magnética (MRI) e angiografia, adicionando camadas de navegação por IA por meio de código interno ou parcerias. Stryker e Brainlab concentram-se em navegação ortopédica e craniana, integrando imagem de terceiros para ecossistemas de procedimentos completos. Os acordos estratégicos enfatizam o software: a aquisição em 2024 pela GE de uma startup de segmentação por IA incorporou o contorno automático em sua plataforma Innova, enquanto a Medtronic se associou à Siemens Healthineers para alimentar a tomografia computadorizada de feixe cônico (CBCT) intraoperatória nos seus robôs de coluna vertebral Mazor.
As startups abordam lacunas em portabilidade e custo. O sistema de ressonância magnética (MRI) de ponto de atendimento da Hyperfine tem como alvo os leitos de neurocuidados intensivos, e a Clarius comercializa sondas de ultrassom sem fio para locais ambulatoriais. A cibersegurança passou de item de verificação a diferencial competitivo; os fornecedores que alcançam a Estrutura de Desenvolvimento de Produto Seguro da FDA obtêm preferência nas aquisições entre os grupos hospitalares dos EUA. Os distribuidores em mercados emergentes agrupam arrendamento, serviço e treinamento de cirurgiões para reduzir a barreira de entrada.
Líderes do Setor de Sistemas de Terapia Guiada por Imagem
Koninklijke Philips N.V.
Brainlab
Siemens Healthineers
General Electric Company (GE Healthcare)
Altaris Capital Partners, LLC (Analogic Corporation)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
As oportunidades estão concentradas em atualizações lideradas por software e integração de fluxo de trabalho multimodal que melhoram a utilização das bases instaladas existentes, ao mesmo tempo em que reduzem o atrito em ambientes multifornecedor. Uma prova concreta em 2026 é a onda de lançamentos e autorizações de orientação intervencionista habilitada por IA entre os principais fabricantes de equipamentos originais, incluindo a Philips lançando o IntraSight Plus (março de 2026) e recebendo a autorização FDA 510(k) para o EchoNavigator R5.0 com DeviceGuide para orientação de TEER mitral (março de 2026), além da Abbott obtendo autorização da FDA e a marca CE para o Ultreon 3.0, orientação de imagem coronária alimentada por IA em OCT (abril de 2026). Essas introduções ampliam o caminho de atualização endereçável, das salas de imagem de capital para módulos recorrentes de software, serviço e fluxo de trabalho que podem ser padronizados em redes hospitalares e laboratórios intervencionistas.
Uma segunda área de espaço em branco é o acesso mais amplo à orientação por imagem avançada fora dos laboratórios fixos tradicionais, apoiado pela mobilidade e automação em arcos em C e reconstrução por TC, juntamente com a validação clínica para fluxos de trabalho adaptativos guiados por RM. A GE HealthCare recebeu autorização FDA 510(k) e marca CE para o Allia Moveo, um arco em C sem cabos com orientação alimentada por IA (fevereiro de 2026), enquanto a Canon Medical Systems USA introduziu a reconstrução por aprendizado profundo CLEAR Motion e PIQE 1024 Matrix em seu portfólio de TC (julho de 2026), apoiando ganhos de produtividade e qualidade de imagem que se adequam tanto a ambientes de alta acuidade quanto a espaços restritos. No lado da adoção clínica, a pesquisa em radioterapia ablativa estereotáxica adaptativa guiada por RM avançou com o estudo de Fase II REGULUS iniciado na Universidade de Stanford em janeiro de 2026 (NCT07223307), reforçando a demanda por adaptação de plano em tempo real e fluxos de trabalho integrados de imagem-terapia que se alinham com a mudança do mercado em direção a procedimentos minimamente invasivos guiados por imagem.
Desenvolvimentos recentes do setor
- Maio de 2026: a Brainlab recebeu a marca CE e lançou o Elements Spine Planning na UE, expandindo seu portfólio de software para coluna dentro dos fluxos de trabalho de terapia guiada por imagem. O lançamento fortalece a padronização do planejamento pré-operatório e apoia uma integração mais estreita entre planejamento, navegação e imagem intraoperatória para casos de coluna.
- Setembro de 2025: a Brainlab recebeu autorização FDA 510(k) e lançou o Spine Mixed Reality Navigation nos Estados Unidos. Trazer a realidade mista para os fluxos de trabalho de navegação adiciona uma alavanca de diferenciação centrada em software para hospitais que atualizam suas capacidades de orientação sem substituir o hardware de imagem principal.
- Novembro de 2024: a Philips India apresentou o conjunto de terapia guiada por imagem Azurion com comutação 3D à beira da mesa e diagnósticos remotos baseados em IA. A atualização reforça o foco dos fabricantes de equipamentos originais em plataformas intervencionistas integradas e recursos de disponibilidade habilitados por serviço, que podem melhorar a produtividade dos procedimentos e a utilização do sistema.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado corresponde à receita obtida com sistemas de terapia guiada por imagem usados para apoiar procedimentos minimamente invasivos, nos quais ferramentas de imagem e orientação em tempo real ajudam os médicos a planejar, navegar e confirmar o tratamento dentro da sala de procedimento.
Exclusões de escopo: scanners de imagem diagnóstica autônomos, aceleradores lineares de radioterapia por feixe externo e software de pós-processamento vendido isoladamente estão excluídos desta dimensão de mercado.
Visão geral da segmentação
- Por Tipo de Produto
- Sistemas de Ultrassom
- Endoscópios
- Ressonância Magnética (MRI)
- Fluoroscopia de Raios X / Arcos Cirúrgicos
- Tomografia por Emissão de Pósitrons (PET)
- Tomografia Computadorizada por Emissão de Fóton Único (SPECT)
- Outros
- Por Tecnologia
- Navegação Eletromagnética
- Orientação por Imagem Assistida por Robótica
- Visualização 3D/4D em Tempo Real Aprimorada por IA
- Visualização por Realidade Aumentada / Realidade Mista
- Rastreamento Óptico e por Laser
- Por Aplicação
- Neurocirurgia
- Cirurgia Cardíaca e Coração Estrutural
- Ortopedia e Coluna Vertebral
- Urologia
- Oncologia e Ablação
- Outros
- Por Usuário Final
- Hospitais e Clínicas
- Centros Cirúrgicos Ambulatoriais
- Outros
- Por Portabilidade de Modalidade
- Sistemas Fixos
- Arcos Cirúrgicos Móveis
- Portáteis / De Mão
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Conselho de Cooperação do Golfo (CCG)
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa mapeando onde a demanda é criada, principalmente os volumes de procedimentos e a base instalada de salas intervencionistas, e depois vinculando isso aos embarques de sistemas e ciclos de substituição. Fontes públicas ajudam a ancorar essas entradas, como a Organização Mundial da Saúde para indicadores de sistemas de saúde, a OCDE para estatísticas de procedimentos e hospitalares nos países abrangidos, os bancos de dados de dispositivos da FDA dos EUA para aprovações e avisos de segurança, e os Centros de Serviços Medicare e Medicaid dos EUA para sinais de reembolso ligados a procedimentos guiados por imagem.
Também utilizamos revistas clínicas revisadas por pares para tendências de adoção por tipo de procedimento, estatísticas comerciais e aduaneiras para verificação cruzada dos fluxos de equipamentos de imagem de alto valor, além de relatórios anuais de empresas e apresentações a investidores para entender o mix de produtos e a exposição regional. Quando necessário, assinaturas pagas são usadas apenas para dados financeiros de empresas e panoramas de patentes, e então os números são verificados em relação ao que é visível em registros públicos. As fontes documentais listadas aqui são ilustrativas, e muitos outros documentos públicos também foram revisados para coleta de dados, validação e esclarecimento.
Entrevistas primárias e pesquisas
O trabalho primário é usado para validar o pool de demanda e a lógica de preços, pois o comportamento de compras varia por tipo de hospital e pela forma como as salas de operação híbridas são financiadas. As entrevistas abrangeram hospitais e centros ambulatoriais, distribuidores e parceiros de serviço, e especialistas do setor em APAC, EMEA e Américas, para que as lacunas das descobertas documentais pudessem ser preenchidas e as premissas pudessem ser reverificadas antes da finalização do modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | Executivos C-level: 13% | APAC: 45% |
| Nível médio: 53% | Líderes funcionais/de unidade: 31% | EMEA: 36% |
| Empresas menores: 16% | Gerentes: 56% | Américas: 19% |
Dimensionamento de mercado e previsão
O dimensionamento começa com uma construção top-down, na qual os volumes de procedimentos, a base instalada de salas intervencionistas e os gastos de capital planejados são usados para reconstruir a demanda de sistemas por região. Uma vez definido o pool de demanda, ele é traduzido em receita usando variáveis como preços médios de venda por classe de sistema, mudanças de mix entre configurações fixas e móveis, momento de substituição para sistemas envelhecidos, adesão de serviço e software quando agrupados, e sinais regulatórios ou de reembolso que afetam os ciclos de compra.
Para manter os totais realistas, corroboramos o resultado com aproximações bottom-up seletivas, incluindo padrões amostrados de embarques de fornecedores e distribuidores, verificações de canal sobre os tamanhos típicos de negócios, e consolidações limitadas para alguns países de alta visibilidade onde os dados são mais claros. Quando uma entrada no nível de país está ausente, aplicam-se proxies usando infraestrutura hospitalar e intensidade de procedimentos, e então a direção é confirmada com o feedback das entrevistas. A previsão é feita usando análise de cenários apoiada por linhas de tendência no crescimento de procedimentos, ciclos de equipamentos de capital e opiniões de especialistas sobre a rapidez com que a adoção de navegação e salas híbridas se expandirá.
Validação de dados e ciclo de atualização
Antes de os números serem finalizados, os resultados são triangulados com sinais independentes, como tendências de importação de equipamentos de imagem, indicadores de capex hospitalar e o ritmo de abertura de novas salas, o que ajuda a identificar valores que não se encaixam na realidade. Verificações de variância são realizadas nos níveis regional e nacional, e saltos inusuais são revisados por outro analista para que a lógica do modelo seja consistente ao longo da série temporal.
Se entrevistas ou atualizações públicas sugerirem uma mudança material, como um ajuste de reembolso ou um grande recall de produto, as premissas são reconferidas e ajustadas antes da aprovação final. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando os eventos são grandes o suficiente para alterar a demanda, os preços ou a disponibilidade de suprimentos. Pouco antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual disponível.
Comparação da estimativa da Mordor Intelligence para o mercado de sistemas de terapia guiada por imagem com outras estimativas publicadas
Os números publicados para este mercado frequentemente variam porque as linhas de escopo são traçadas de forma diferente, o ano-base difere, e as premissas de preços não são sempre consistentes entre regiões. O momento também importa, já que os padrões de recuperação de procedimentos e os orçamentos de capital podem mudar de ano para ano, o que altera a mesma janela de previsão.
Scanners diagnósticos autônomos estão fora do escopo da Mordor Intelligence aqui, e essa única exclusão pode alterar os totais quando outras estimativas misturam plataformas de orientação terapêutica com receita mais ampla de equipamentos de imagem. As diferenças também vêm de saber se serviço e software são contados apenas quando agrupados com a venda de um sistema, como a erosão do ASP é tratada à medida que os sistemas maturam, e como a conversão de moeda é sincronizada para consolidações multirregionais.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 5,67 bilhões de USD (2026) | |
| Editora do Setor A | 5,13 bilhões de USD (2024) | Usa 2024 como ano-base e uma janela de previsão diferente, e o agrupamento de produtos pode ser mais amplo, o que pode misturar categorias de imagem adjacentes com sistemas de orientação terapêutica em algumas divisões. |
| Editora de Mercado B | 5,40 bilhões de USD (2024) | Relata um valor de 2024 e um horizonte mais longo até 2034, e o escopo pode incluir receita de modalidades mais amplas sem separar claramente a imagem autônoma das plataformas de orientação em sala de procedimento. |
No geral, a dispersão é explicada principalmente pelo ano-base e pelo que é contabilizado como uma plataforma de terapia guiada por imagem em comparação com equipamentos de imagem em geral. Ao vincular o modelo à demanda de procedimentos, ao comportamento da base instalada e a verificações realistas de progressão de ASP, a estimativa permanece rastreável a entradas que podem ser revalidadas durante as atualizações.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado Global de Sistemas de Terapia Guiada por Imagem?
O mercado atingiu USD 5,67 bilhões em 2026 e tem projeção de alcançar USD 7,27 bilhões até 2031.
Quem são os principais participantes do Mercado Global de Sistemas de Terapia Guiada por Imagem?
Koninklijke Philips N.V., Brainlab, Siemens Healthineers, General Electric Company (GE Healthcare) e Altaris Capital Partners, LLC (Analogic Corporation) são as principais empresas que operam no Mercado Global de Sistemas de Terapia Guiada por Imagem.
Qual segmento detém a maior participação no mercado de Sistemas de Terapia Guiada por Imagem?
Os endoscópios lideraram com 33,02% de participação de receita em 2025.
Qual região possui a maior participação no Mercado Global de Sistemas de Terapia Guiada por Imagem?
Em 2025, a América do Norte responde pela maior participação de mercado no Mercado Global de Sistemas de Terapia Guiada por Imagem.
Página atualizada pela última vez em:



